主な市場動向と洞察
- ヒンジの種類別:2025年には、バットヒンジセグメントが市場を牽引し、世界の売上高の57.0%を占めました。
- 材質別:2025年には、スチールセグメントが市場を牽引し、世界の売上高の77.0%を占めました。
- 車種別:乗用車セグメントが市場をリードし、2025年の世界売上高の77.0%を占めました。
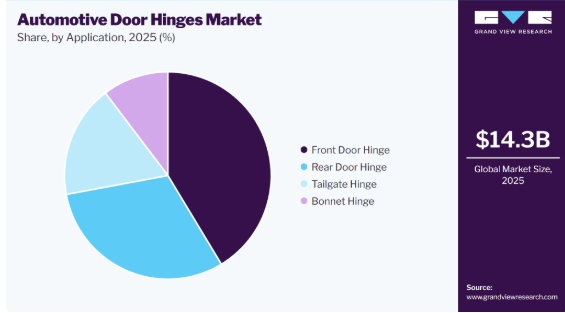
- 用途別:フロントドアヒンジセグメントが市場をリードし、2025年の世界売上高の77.0%を占めました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア42.8%)
- 国別:2025年には中国が最大の市場シェアを占めました。
市場規模と予測
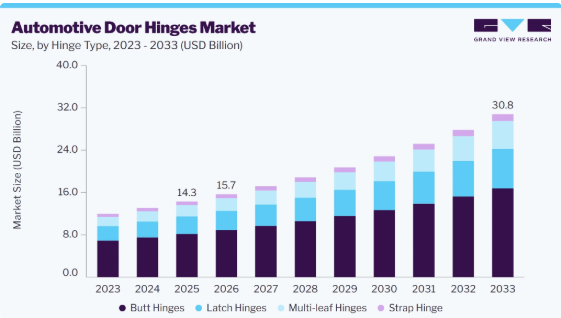
- 2025年の市場規模:143億米ドル
- 2026年の推定市場規模:157億米ドル
- 2033年までの予測市場規模:308億米ドル
- CAGR(2026年~2033年):10.1%
電気自動車(EV)およびハイブリッド車の普及が進むにつれ、変化する車両アーキテクチャ、バッテリーパッケージング、および再設計された車体構造に対応できる、軽量かつ用途に最適化された自動車用ドアヒンジシステムへの需要が高まっています。電動化により、車両の重量最適化の重要性が増しており、自動車メーカーは、構造的強度と耐久性を維持しつつ、車体およびドア・フェンダーなどの部品の質量を削減するよう促されています。そのため、ドアヒンジは、材料の選定、形状、荷重分散、製造プロセスを通じて最適化が進められており、部品重量を低減しつつ必要な強度を確保できるようになっています。さらに、EVメーカーは、電動テールゲート、フロントトランク、フレームレスドア、その他の再設計されたアクセスシステムをますます採用しており、特殊なヒンジ構造への需要を生み出しています。その結果、電動モビリティへの移行が継続する中、ヒンジメーカーは、軽量、コンパクト、耐久性があり、機能が統合されたヒンジソリューションの開発を推進しています。
電動ドア、電動リフトゲート、ソフトクローズ機構、電子ラッチ、インテリジェントアクセスシステムの採用拡大は、自動車用ドアヒンジ市場における重要なトレンドとして浮上しています。自動車メーカーは、乗員の利便性、ドアの動き、アクセシビリティ、および車両設計の柔軟性を向上させるため、機械的なヒンジ機能をアクチュエータ、センサー、ラッチ、ダンパー、電子制御システムと統合する動きを強めています。この変化は、プレミアム車、SUV、高級車、およびEVにおいて特に顕著であり、これらの車種では、車種間の差別化を図るために高度なアクセス機能がますます採用されています。その結果、ヒンジメーカーは、従来の機械部品から、統合型かつメカトロニクス化されたドアアクセスソリューションへと移行しつつあります。この進化により、個々のヒンジアセンブリの技術的複雑さと付加価値が高まる一方で、精密製造、アクチュエーション、エレクトロニクス統合、および軽量素材に関する能力を持つサプライヤーにとってのビジネスチャンスが生まれています。
市場の動向
自動車用ドアヒンジ市場は、車両の電動化、生産台数の増加、軽量化の要求、および先進的な車両アクセス技術の統合が進んでいることの影響を受けています。車両の安全性、耐久性、利便性、および設計の柔軟性の向上に対する需要の高まりにより、メーカーはより高度なヒンジ構造の開発を推進しています。同時に、電動ドア、リフトゲート、フランク、電子ラッチ、センサー、およびモーションコントロール技術の採用が進むことで、従来のヒンジシステムの機能範囲が拡大しています。こうした動向は、従来の機械式ヒンジから、軽量で高強度、かつ統合化され、ますますメカトロニクス化が進むドアヒンジソリューションへの移行を後押ししています。
市場の集中度と特徴
自動車用ドアヒンジ市場は、世界的な大手自動車部品サプライヤーと地域に特化した専門メーカーが混在しており、適度な集中度を示しています。主要企業は、自動車メーカーとの強固な関係や広範なグローバル生産ネットワークに支えられ、ドアヒンジ、ボンネットヒンジ、テールゲート/リフトゲートヒンジ、ドアチェック、ラッチ、および統合型車両アクセスシステムにおいて確固たる技術力を確立しています。一方で、ヒンジの種類、用途、素材、車両カテゴリーごとに複数のサプライヤーが存在しているため、市場が完全に集中化されることはありません。競争は主に、製品の品質、エンジニアリング能力、製造精度、コスト効率、軽量素材、耐久性、および電気自動車や次世代車向けの統合型ヒンジソリューションを開発する能力によって左右されています。
この市場は高度なイノベーションが見られる一方で、パートナーシップや協業も比較的活発であり、各社は自動車メーカーと連携して、軽量、コンパクト、耐久性に優れ、統合されたヒンジシステムの開発にますます注力しています。規制の影響度は中程度から高い水準にあり、特に車両の安全性、ドアの保持力、耐久性、および性能に関する要件により、メーカーはヒンジの強度、耐疲労性、耐食性、および寸法精度の向上を図ることが求められています。ドアヒンジは車両の必須部品であるため、代替品の影響は低~中程度ですが、代替材料、ヒンジ構造、および統合されたメカトロニクス技術によって、従来のソリューションに取って代わることは可能です。エンドユーザーによる採用率は比較的高く、車両の安全性、利便性、軽量化、プレミアム機能、および先進的な車両アクセス機能に対する需要の高まりに支えられています。さらに、自動車の電動化、自動車生産台数の増加、軽量化の要件、および電動・インテリジェントなドアアクセス技術の統合が進んでいることを背景に、市場は成長および技術転換の段階にあります。
ヒンジタイプに関する分析
ヒンジタイプ別では、2025年にバットヒンジセグメントが世界売上高の57.0%を占め、最大のシェアとなりました。自動車用途におけるバットヒンジの需要は、従来の車両ドアやアクセスパネルアセンブリでの定評ある使用実績に支えられており、特にシンプルな構造、構造的強度、耐久性、およびコスト効率が重視される場面で需要が高まっています。バットヒンジの設計は、確立されたプレス加工、成形、機械加工、および溶接プロセスを使用して製造できるため、サプライヤーは大量生産と用途に応じたカスタマイズを実現できます。また、その比較的シンプルな機械的構造は、信頼性の高い動作と、従来の車体構造への容易な統合を可能にしています。自動車部品サプライヤーは、車両ドアや、サイドドアおよびその他の自動車用アクセスシステムを含む関連用途向けに、バット型および従来のヒンジソリューションを引き続き提供しています。
ラッチヒンジセグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。自動車用ドアヒンジ市場におけるラッチヒンジの需要は、確実な保持、制御された開閉、構造的サポート、および信頼性の高い車両アクセスを兼ね備えたドアシステムへの需要の高まりに支えられています。ラッチヒンジの構成は、ドアの動きと保持を統合的に管理するアプローチを提供できるため、ヒンジの機能性と確実なドアの位置決めがともに重要な用途に適しています。乗用車、SUV、商用車、およびユーティリティビークルの継続的な生産は、こうしたシステムに対する幅広い需要基盤を提供しています。自動車用ヒンジメーカーも、特定のOEM車両やドア構造の要件を満たすため、カスタマイズされたドアヒンジアセンブリをますます提供しています
材質別の分析
材質別に見ると、2025年には鋼セグメントが世界売上高の77.0%を占め、最大のシェアとなりました。自動車用ドアヒンジ市場における鋼製ヒンジの需要は、この材質が持つ高強度、耐疲労性、耐久性、コスト効率、そして確立された自動車製造インフラの組み合わせによって支えられています。鋼材は、信頼性の高い耐荷重性能と繰り返しの開閉サイクルが求められるドアヒンジ用途、特に大量生産される乗用車、SUV、商用車において、依然として適した素材です。自動車用ヒンジメーカーは、確立された金型、成形、溶接、組立技術に支えられ、ドアヒンジアセンブリにプレス加工および成形された鋼材部品を引き続き使用しています。
アルミニウムセグメントは、予測期間中に高い年平均成長率(CAGR)で成長すると見込まれています。自動車用ドアヒンジ市場におけるアルミニウム製ヒンジの需要は、主に車両の軽量化、電動化、およびエネルギー効率の向上への注目が高まっていることによって支えられています。アルミニウムは鋼鉄よりも密度が大幅に低いため、ヒンジメーカーは最適化された設計を通じて、必要な構造的および機能的な性能を維持しつつ、部品の重量を削減することが可能です。自動車用ドアヒンジの再設計に関する研究では、耐久性や安全性の要件を維持しつつ、アルミニウムベースのヒンジ部品を採用することで大幅な軽量化が可能であることが実証されています。
車種別分析
車種別に見ると、2025年には乗用車セグメントが世界の売上高において最大のシェアを占めました。乗用車における自動車用ドアヒンジの需要は、乗用車の生産拡大が続くことに加え、SUV、クロスオーバー車、高級車、および電動乗用車の普及が進んでいることによって支えられています。乗用車はドアヒンジの幅広い適用分野であり、フロントドア、リアドア、テールゲート、ボンネットなどに複数のヒンジアセンブリが必要とされます。2025年の世界の自動車生産台数は約9,640万台に増加し、そのうちアジア太平洋地域が世界生産の61%以上を占めており、自動車部品に対する強固な需要基盤を形成しています。
小型商用車は、予測期間中に著しい年平均成長率(CAGR)で成長すると見込まれています。商用車における自動車用ドアヒンジの需要は、頻繁に開閉されるドアやアクセスパネルに、堅牢で高荷重に耐え、耐久性に優れたヒンジシステムを必要とするトラック、バン、バス、トレーラー、その他の多目的車両の利用拡大によって支えられています。商用車のドアは、乗用車のドアに比べて大きくて重いことが多く、より強い振動や路面の衝撃、気象条件、そして繰り返される開閉サイクルにさらされることがあります。これにより、高い耐荷重能力、耐食性、信頼性の高い動作、そして長い耐用年数を備えたヘビーデューティーなヒンジシステムへの需要が高まっています。サプライヤー各社は、高い耐久性と耐荷重性を備えた用途向けに設計されたリアカーゴドアやサイドドア用のヒンジを含め、商用車専用のヒンジソリューションを開発しています。
用途別分析
用途別に見ると、2025年にはフロントドアヒンジセグメントが世界の売上高において最大のシェアを占めました。フロントドアヒンジへの需要は、乗用車、SUV、クロスオーバー車、商用車の継続的な生産、および制御された開閉動作によって支えられています。車両の安全性、耐久性、およびフィッティング・仕上げに対する要求の高まりにより、自動車メーカーは、耐荷重能力、寸法精度、耐疲労性、耐食性、およびドアの位置合わせが向上したヒンジシステムの採用を促進しています。フロントドアヒンジの性能は、ドアの作動、密閉性、NVH性能、および車体全体の品質に影響を与える可能性があるため、これらの要件は特に重要です。
自動車用ドアヒンジ市場におけるテールゲートヒンジの需要は、SUV、クロスオーバー、ハッチバック、およびユーティリティビークルの普及拡大によって支えられています。これらの車種では、テールゲートが乗員や荷物の積み下ろしのための重要な後部アクセス手段となっています。これらの用途では、比較的大きく重いパネルを支えつつ、滑らかな動作、確実な位置決め、構造的耐久性、および長い耐用年数を実現できるヒンジシステムが求められます。したがって、より大きなリア開口部や、より高度なテールゲート機能の採用が進むにつれ、堅牢で用途に特化したヒンジ設計への需要が高まっています。マグナ(Magna)などの自動車部品サプライヤーは、デッキリッドやリフトゲート機構向けのヒンジソリューションを提供しており、一方、専門メーカーは、リアドアやテールゲート専用のヒンジアセンブリを提供しています。
地域別動向
アジア太平洋地域の自動車用ドアヒンジ市場は世界市場をリードし、2025年には世界売上高の42.8%を占め、2026年から2033年にかけて最も急速な成長を記録すると予想されています。アジア太平洋地域の自動車用ドアヒンジ市場は、同地域の強固な自動車製造基盤と、特に中国、インド、日本、韓国、東南アジアにおける自動車生産の継続的な拡大によって牽引されています。アジア・オセアニア地域では2025年に約5,920万台の自動車が生産され、世界の自動車生産台数の61%以上を占めており、自動車用ドアヒンジに対する堅調な需要基盤を形成しています。EV、SUV、乗用車、商用車の生産増加は、軽量で耐久性があり、用途に特化したヒンジシステムへの需要をさらに後押ししています。特に、中国におけるEV生産の拡大と、インドの自動車製造拠点の成長が、この地域における先進的なドアおよびクロージャー部品への需要を後押ししています。さらに、電動リフトゲート、先進的なドアアクセスシステム、軽量車両アーキテクチャの採用拡大により、この地域全体で高付加価値のヒンジソリューションへの機会が生まれています。
中国の自動車用ドアヒンジ市場の動向
中国の自動車用ドアヒンジ市場は、同国の大規模かつ拡大を続ける自動車製造基盤に牽引されており、2025年には自動車総生産台数が約3,450万台に達すると見込まれています。新エネルギー車の生産が急速に拡大していることも、軽量かつ用途特化型のドアヒンジシステムへの需要をさらに後押ししています。中国の自動車メーカーは、SUV、EV、プレミアム車、電動テールゲート、および先進的な車両アクセス機能をますます導入しており、高付加価値のヒンジソリューションへの機会を生み出しています。同国の広範な自動車サプライチェーンと大規模な国内OEMエコシステムも、ヒンジおよび関連するドア開閉部品の現地生産を支えています。さらに、車両の軽量化と製造効率への重視が高まっていることから、サプライヤーはヒンジの材料、形状、および製造プロセスの最適化を進めています。
インドの自動車用ドアヒンジ市場は、自動車生産の増加、乗用車需要の拡大、および国内の自動車製造エコシステムの拡大によって牽引されています。2025年、インドでは約649万台の自動車が生産され、そのうち乗用車は530万台以上、商用車は110万台以上を占めました。SUV、多目的車、EV、および高級乗用車の普及が進むにつれ、耐久性が高く、軽量で、ますます高度化するドアヒンジシステムへの需要が生まれています。自動車製造および輸出の拠点としてのインドの役割が拡大していることも、部品の現地調達化の促進や国内サプライヤーの能力開発を後押ししています。さらに、自動車保有台数の増加や車両総数の拡大も、ドアヒンジの交換需要やアフターマーケット需要を支えています。
欧州の自動車用ドアヒンジ市場の動向
欧州の自動車用ドアヒンジ市場は、同地域に確立された自動車製造基盤、電動化の進展、および軽量かつ先進的な車両アクセスシステムへの需要の高まりによって牽引されています。2025年、欧州では約1,410万台の乗用車が生産され、EUと英国を合わせると約1,260万台を占め、ドアヒンジ部品に対するOEM需要の堅調な基盤を形成しています。EV、プレミアム車、SUV、および技術的に高度な車両プラットフォームの生産増加は、軽量で耐久性があり、付加価値の高いヒンジシステムへの需要を支えています。また、欧州の自動車メーカーは、電動ドア、リフトゲート、電子ラッチ、その他の先進的なアクセス技術をますます採用しており、統合型ヒンジソリューションの機会を生み出しています。さらに、欧州の厳しい車両の安全性、耐久性、効率性、および環境要件により、サプライヤーはヒンジの設計、材料効率、製造精度の向上を促進されています。
英国の自動車ドアヒンジ市場は、確立された自動車製造および部品サプライヤーのエコシステムに支えられており、2025年には乗用車717,371台、商用車47,344台が生産される見込みです。電動化車両の生産シェアの拡大は、軽量かつ用途特化型のドアヒンジシステムへの機会を生み出しており、2025年には英国の乗用車生産の5分の2以上を電動化車両が占める見通しです。英国の強い輸出志向、特に欧州市場への輸出志向は、現地生産された自動車部品に対するOEMの需要をさらに後押ししています。さらに、高級車や高性能車を製造するメーカーの存在は、軽量化、設計の柔軟性、およびドア機能の向上を支える先進的なヒンジソリューションの機会を生み出しています。新型EVモデルや次世代車両の生産への継続的な投資は、先進的なドアアクセス部品に対する将来の需要を支えると予想されます。
ドイツの自動車ドアヒンジ市場は、同国の大規模な自動車製造基盤、プレミアム車の強い存在感、そして電動化車両生産への急速な移行によって牽引されています。ドイツでは2025年に約415万台の乗用車が生産され、欧州最大級の自動車生産拠点の一つとなっています。また、同国では2025年に約167万台の電気乗用車が生産され、これは国内乗用車生産の約40%を占めており、軽量かつ用途に特化した車両アクセス部品の需要を高めています。ドイツの強力な自動車エンジニアリング技術とティア1サプライヤーのエコシステムは、軽量素材、最適化された形状、電動機構、および統合されたアクセス技術を組み込んだ先進的なヒンジの開発をさらに後押ししています。プレミアム車、EVプラットフォーム、車両効率、および先進的なボディアーキテクチャへの継続的な注力は、高性能なドアヒンジシステムへの需要を支えると予想されます。
北米自動車用ドアヒンジ市場の動向
北米の自動車用ドアヒンジ市場は、同地域の巨大な自動車製造基盤、SUV、ピックアップトラック、小型トラック、商用車に対する旺盛な需要、および車両の電動化への継続的な投資によって牽引されています。2025年、北米では約1,560万台の車両が生産され、米国、メキシコ、カナダが一体となった自動車製造およびサプライチェーンのエコシステムを形成しています。大型車の普及率の高さは、特にサイドドア、テールゲート、ボンネット、カーゴドア向けの、高荷重・耐久性・耐食性に優れたヒンジシステムへの需要を支えています。また、EV、ハイブリッド車、電動リフトゲート、および先進的な車両アクセス技術の採用拡大も、軽量かつ統合型のヒンジソリューションへの機会を生み出しています。さらに、地域におけるOEMの現地化やサプライチェーンの整備が進んでいることから、自動車部品メーカーは現地での生産能力の確立や拡大を促進されています。
米国の自動車用ドアヒンジ市場は、その大規模な自動車生産・販売基盤に支えられており、2025年には約1,024万台が生産される見込みで、同国は北米最大の自動車生産市場となっています。SUV、ピックアップトラック、小型商用車、プレミアム車の存在感が強いため、より大型で重量のあるドアやアクセスパネルに対応できる堅牢なヒンジシステムへの需要が高まっています。さらに、EVやハイブリッド車の生産拡大により、OEMやサプライヤーは、軽量なヒンジ設計や先進的なドアアクセス技術の追求をさらに進めています。また、米国には自動車サプライヤーのエコシステムが十分に整備されており、電動ドア、リフトゲート、電子ラッチ、統合型閉鎖システムにおけるイノベーションを支えています。
自動車用ドアヒンジ市場の主要企業に関する洞察
自動車用ドアヒンジ市場で事業を展開する主要企業には、Scissor Doors Inc.、Midlake Products & MFG. CO, INC.、Dura Automotive System LLC、Multimatic Inc.、Eberhard Manufacturing、ER Wagnerなどが挙げられます。アイシン精機株式会社などが挙げられます。自動車用ドアヒンジ市場の主要企業は、軽量ヒンジ製品のラインナップ拡充、統合型ドアアクセスシステムの開発、電気自動車向けヒンジ技術の強化、生産能力の増強、および自動車メーカーとの長期供給契約の確保に注力しています。また、各社は、製品性能の向上と競争力の強化を図るため、先端材料、最適化されたヒンジ構造、製造の自動化、電動ドアおよびリフトゲート技術、システムレベルの統合を重視しています。
- Scissor Doors Inc.は、自動車用ドア改造およびヒンジシステムを専門とするメーカーです。自動車用ドアヒンジ市場において、Scissor Doors Inc.は、スーサイドドア/シザードアへの改造に使用されるヒンジや、純正のドアヒンジ配置の変更を必要とする用途を含め、車両ドア向けのカスタマイズされたヒンジソリューションを提供しています。同社のソリューションには、ヒンジの位置決め、製造、位置合わせ、および取り付けのカスタマイズが含まれており、車両のドア構造に基づいて用途に特化したヒンジ構成を提供しています。
- Midlake Products & MFG. Co., Inc.は、板金加工およびカスタムヒンジのメーカーであり、多様な用途にわたる設計されたヒンジソリューションを提供しています。自動車用ドアヒンジ市場において、同社はレーザー切断、成形、溶接、二次組立、仕上げなどの技術を駆使し、カスタム一体型ドアヒンジおよび板金ヒンジアセンブリを提供しています。Midlake社は、顧客固有の仕様に基づいてヒンジを製造しており、ヒンジのカールを板金部品に直接組み込むことが可能であるため、カスタマイズされたヒンジの形状や生産設計を実現しています。
主要な自動車用ドアヒンジ企業
本調査では、自動車用ドアヒンジ市場に関する主要企業として、以下の企業を取り上げています。
- Scissor Doors Inc.
- Midlake Products & MFG. CO, INC.
- Dura Automotive System LLC
- Multimatic Inc.
- Eberhard Manufacturing
- ER Wagner
- Aisin Seiki Co., Ltd
- Gestamp Automoción, S.A.
- Magna International Inc.
- Pacific Industrial Co., Ltd.
最近の動向
- 2026年8月、ジェネシスは2027年に「GV90」を発売すると発表しました。同車は、超高級セグメントに位置づけられるフルサイズ・フラッグシップSUVです。同社はまた、GV90向けに、リアドアが外側に移動してから回転して開く「デュアルモーション・ヒンジシステム」を開発したと述べました。この新車の発売により、新しい先進的なヒンジシステムの採用が拡大し、市場における同社の成長が後押しされると予想されます。
世界の自動車用ドアヒンジ市場のセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、ヒンジの種類、材質、車種、用途、および地域に基づいて、世界の自動車用ドアヒンジ市場レポートをセグメント化しました:
- ヒンジタイプ別見通し(売上高、10億米ドル、2021年~2033年)
- ラダーフレーム
- モノコック
- マルチリーフヒンジ
- ストラップヒンジ
- 材質別見通し(売上高、10億米ドル、2021年~2033年)
- 鋼
- アルミニウム
- その他
- 車種別見通し(売上高、10億米ドル、2021年~2033年)
- 乗用車
- 商用車
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- フロントドアヒンジ
- リアドアヒンジ
- テールゲートヒンジ
- ボンネットヒンジ
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- アラブ首長国連邦(UAE)
- サウジアラビア王国(KSA)
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築とデータの可視化
1.3.4. データの検証および公開
1.4. 調査範囲および前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場概要/製品ラインの見通し
3.2. 業界バリューチェーン分析
3.3. 市場ダイナミクス
3.3.1. 市場推進要因の影響分析
3.3.2. 市場課題の影響分析
3.3.3. 市場機会の影響分析
3.4. 自動車用ドアヒンジ市場分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者からの脅威
3.4.1.5. 競合他社間の競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済的・社会的環境
3.4.2.3. 技術的環境
3.4.2.4. 環境的要因
3.4.2.5. 法的環境
第4章 自動車用ドアヒンジ市場:ヒンジタイプ別推計およびトレンド分析
4.1. セグメント概要
4.2. 自動車用ドアヒンジ市場:ヒンジタイプ別推移分析(2025年および2033年、10億米ドル)
4.3. バットヒンジ
4.3.1. バットヒンジ市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.4. ラッチヒンジ
4.4.1. ラッチヒンジ市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.5. マルチリーフヒンジ
4.5.1. マルチリーフヒンジ市場の収益推計および予測、2021年~2033年(10億米ドル)
4.6. ストラップヒンジ
4.6.1. ストラップヒンジ市場の収益推計および予測、2021年~2033年(10億米ドル)
第5章 自動車用ドアヒンジ市場:素材別推計およびトレンド分析
5.1. セグメント概要
5.2. 自動車用ドアヒンジ市場:素材別動向分析、10億米ドル、2025年および2033年
5.3. 鋼鉄
5.3.1. 鋼鉄市場の売上高推計および予測、2021年~2033年(10億米ドル)
5.4. アルミニウム
5.4.1.
アルミニウム市場の収益推計および予測、2021年~2033年(10億米ドル)
5.5. その他
5.5.1. その他市場の収益推計および予測、2021年~2033年(10億米ドル)
第6章。自動車用ドアヒンジ市場:車種別推計およびトレンド分析
6.1. セグメントダッシュボード
6.2. 自動車用ドアヒンジ市場:車種別推移分析、10億米ドル、2025年および2033年
6.3. 乗用車
6.3.1. 乗用車市場の収益推計および予測、2021年~2033年 (10億米ドル)
6.4. 商用車
6.4.1. 商用車市場の売上高推計および予測、2021年~2033年(10億米ドル)
第7章 自動車用ドアヒンジ市場:用途別推計および動向分析
7.1. セグメント概要
7.2. 自動車用ドアヒンジ市場:用途別動向分析、10億米ドル、2025年および2033年
7.3. フロントドアヒンジ
7.3.1. フロントドアヒンジ市場の売上高推計および予測、2021年~2033年(10億米ドル)
7.4. リアドアヒンジ
7.4.1. リアドアヒンジ市場の売上高推計および予測、2021年~2033年(10億米ドル)
7.5. テールゲートヒンジ
7.5.1. テールゲートヒンジ市場の売上高推計および予測、2021年~2033年(10億米ドル)
7.6. ボンネットヒンジ
7.6.1. ボンネットヒンジ市場の収益推計および予測、2021年~2033年(10億米ドル)
第8章 自動車用ドアヒンジ市場:地域別推計およびトレンド分析
8.1. 自動車用ドアヒンジの市場シェア(地域別、2025年および2033年、10億米ドル)
8.2. 北米
8.2.1. 北米自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.2.2. 米国
8.2.2.1. 米国の自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. カナダの自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. メキシコの自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.3. 欧州
8.3.1. 欧州の自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 英国の自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. ドイツの自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. フランスの自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域の自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.4.2. 中国
8.4.2.1. 中国の自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. インド
8.4.3.1. インドの自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.4.4. 日本
8.4.4.1. 日本の自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.4.5. 韓国
8.4.5.1. 韓国の自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.4.6. オーストラリア
8.4.6.1. オーストラリアの自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカの自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. ブラジルの自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.6. 中東・アフリカ
8.6.1. 中東・アフリカの自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.6.2. サウジアラビア王国(KSA)
8.6.2.1. サウジアラビア王国(KSA)の自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.6.3. アラブ首長国連邦(UAE)
8.6.3.1. UAEの自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
8.6.4. 南アフリカ
8.6.4.1. 南アフリカの自動車用ドアヒンジ市場の推計および予測、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 主要市場参加者による最近の動向および影響分析
9.2. 企業の分類
9.3. 企業の市場における位置づけ
9.4. 企業の市場シェア分析
9.5. 企業のヒートマップ分析
9.6. 戦略のマッピング
9.6.1. 事業拡大
9.6.2. 合併・買収
9.6.3. 提携・協業
9.6.4. 新製品の発売
9.6.5. 研究開発
9.7. 企業概要
9.7.1. Scissor Doors Inc.
9.7.1.1. 企業の概要
9.7.1.2. 財務実績
9.7.1.3. 製品ベンチマーク
9.7.1.4. 最近の動向
9.7.2. Midlake Products & MFG. CO, INC.
9.7.2.1. 参加企業の概要
9.7.2.2. 財務実績
9.7.2.3. 製品ベンチマーク
9.7.2.4. 最近の動向
9.7.3. Dura Automotive System LLC
9.7.3.1. 参加企業の概要
9.7.3.2. 財務実績
9.7.3.3. 製品ベンチマーク
9.7.3.4. 最近の動向
9.7.4. Multimatic Inc.
9.7.4.1. 参加企業の概要
9.7.4.2. 財務実績
9.7.4.3. 製品ベンチマーク
9.7.4.4. 最近の動向
9.7.5. Eberhard Manufacturing
9.7.5.1. 参加企業の概要
9.7.5.2. 財務実績
9.7.5.3. 製品ベンチマーク
9.7.5.4. 最近の動向
9.7.6. ER Wagner
9.7.6.1. 参加企業の概要
9.7.6.2. 財務実績
9.7.6.3. 製品ベンチマーク
9.7.6.4. 最近の動向
9.7.7. アイシン精機株式会社
9.7.7.1. 参加企業の概要
9.7.7.2. 財務実績
9.7.7.3. 製品ベンチマーク
9.7.7.4. 最近の動向
9.7.8. ゲスタンプ・オートモシオン社(Gestamp Automoción, S.A.)
9.7.8.1. 参加企業の概要
9.7.8.2. 財務実績
9.7.8.3. 製品のベンチマーク
9.7.8.4. 最近の動向
9.7.9. マグナ・インターナショナル社
9.7.9.1. 参加企業の概要
9.7.9.2. 財務実績
9.7.9.3. 製品のベンチマーク
9.7.9.4. 最近の動向
9.7.10. パシフィック・インダストリアル株式会社
9.7.10.1. 参加企業の概要
9.7.10.2. 財務実績
9.7.10.3. 製品ベンチマーク
9.7.10.4. 最近の動向
表一覧
表 1 自動車用ドアヒンジ市場、2021 年~2033 年(10 億米ドル)
表 2 地域別世界市場の推計および予測、2021 年~2033 年 (10億米ドル)
表3 ヒンジタイプ別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表4 素材タイプ別世界市場規模の推計および予測、2021年~2033年 (10億米ドル)
表5 車種別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表6 用途別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表7 バットヒンジ市場、地域別、2021年~2033年(10億米ドル)
表8 ラッチヒンジ市場(地域別、2021年~2033年)(10億米ドル)
表9 マルチリーフヒンジ市場(地域別、2021年~2033年)(10億米ドル)
表10 ストラップヒンジ市場(地域別、2021年~2033年)(10億米ドル)
表11 地域別スチール市場、2021年~2033年(10億米ドル)
表12 地域別アルミニウム市場、2021年~2033年(10億米ドル)
表13 地域別その他市場、2021年~2033年(10億米ドル)
表14 乗用車市場(地域別、2021年~2033年)(10億米ドル)
表15 商用車市場(地域別、2021年~2033年)(10億米ドル)
表16 フロントドアヒンジ市場(地域別、2021年~2033年)(10億米ドル)
表17 リアドアヒンジ市場、地域別、2021年~2033年(10億米ドル)
表18 テールゲートヒンジ市場、地域別、2021年~2033年(10億米ドル)
表19 ボンネットヒンジ市場、地域別、2021年~2033年(10億米ドル)
表20 北米自動車用ドアヒンジ市場(ヒンジタイプ別)、2021年~2033年(10億米ドル)
表21 北米自動車用ドアヒンジ市場(車種別)、2021年~2033年(10億米ドル)
表22 北米自動車用ドアヒンジ市場(用途別)、2021年~2033年 (10億米ドル)
表23 北米自動車用ドアヒンジ市場、用途別、2021年~2033年(10億米ドル)
表24 米国自動車用ドアヒンジ市場、ヒンジタイプ別、2021年~2033年(10億米ドル)
表25 米国自動車用ドアヒンジ市場(材質別、2021年~2033年)(10億米ドル)
表26 米国自動車用ドアヒンジ市場(車種別、2021年~2033年) (10億米ドル)
表27 米国自動車用ドアヒンジ市場(用途別)、2021年~2033年(10億米ドル)
表28 カナダ自動車用ドアヒンジ市場(ヒンジの種類別)、2021年~2033年(10億米ドル)
表29 カナダの自動車用ドアヒンジ市場(材質別、2021年~2033年)(10億米ドル)
表30 カナダの自動車用ドアヒンジ市場(車種別、2021年~2033年)(10億米ドル)
表31 カナダの自動車用ドアヒンジ市場(用途別、2021年~2033年)(10億米ドル)
表32 メキシコ自動車用ドアヒンジ市場(ヒンジタイプ別)、2021年~2033年(10億米ドル)
表33 メキシコ自動車用ドアヒンジ市場(材質別)、2021年~2033年(10億米ドル)
表34 メキシコ自動車用ドアヒンジ市場(車種別)、2021年~2033年(10億米ドル)
表35 メキシコ自動車用ドアヒンジ市場:用途別、2021年~2033年(10億米ドル)
表36 欧州自動車用ドアヒンジ市場:ヒンジタイプ別、2021年~2033年 (10億米ドル)
表37 欧州の自動車用ドアヒンジ市場、材質別、2021年~2033年(10億米ドル)
表38 欧州の自動車用ドアヒンジ市場、車種別、2021年~2033年(10億米ドル)
表39 欧州の自動車用ドアヒンジ市場、用途別、2021年~2033年 (10億米ドル)
表40 英国の自動車用ドアヒンジ市場(ヒンジタイプ別)、2021年~2033年(10億米ドル)
表41 英国の自動車用ドアヒンジ市場(材質別)、2021年~2033年(10億米ドル)
表42 英国の自動車用ドアヒンジ市場(車種別)、2021年~2033年(10億米ドル)
表43 英国の自動車用ドアヒンジ市場(用途別)、2021年~2033年(10億米ドル)
表44 ドイツの自動車用ドアヒンジ市場(ヒンジタイプ別)、2021年~2033年(10億米ドル)
表45 ドイツの自動車用ドアヒンジ市場:車種別、2021年~2033年(10億米ドル)
表46 ドイツの自動車用ドアヒンジ市場:車種別、2021年~2033年(10億米ドル)
表47 ドイツの自動車用ドアヒンジ市場(用途別)、2021年~2033年(10億米ドル)
表48 フランスの自動車用ドアヒンジ市場(ヒンジの種類別)、2021年~2033年(10億米ドル)
表49 フランス自動車用ドアヒンジ市場(材質別、2021年~2033年)(10億米ドル)
表50 フランス自動車用ドアヒンジ市場(車種別、2021年~2033年)(10億米ドル)
表51 フランス自動車用ドアヒンジ市場(用途別、2021年~2033年)(10億米ドル)
表52 アジア太平洋地域の自動車用ドアヒンジ市場(ヒンジの種類別)、2021年~2033年(10億米ドル)
表53 アジア太平洋地域の自動車用ドアヒンジ市場(材質別)、2021年~2033年(10億米ドル)
表54 アジア太平洋地域の自動車用ドアヒンジ市場(車種別)、2021年~2033年(10億米ドル)
表55 アジア太平洋地域の自動車用ドアヒンジ市場(用途別)、2021年~2033年(10億米ドル)
表56 中国の自動車用ドアヒンジ市場(ヒンジタイプ別)、2021年~2033年(10億米ドル)
表57 中国の自動車用ドアヒンジ市場(材質別)、2021年~2033年(10億米ドル)
表58 中国の自動車用ドアヒンジ市場(車種別)、2021年~2033年(10億米ドル)
表59 中国の自動車用ドアヒンジ市場(用途別)、2021年~2033年(10億米ドル)
表60 日本の自動車用ドアヒンジ市場(ヒンジタイプ別)、2021年~2033年(10億米ドル)
表61 日本の自動車用ドアヒンジ市場(材質別)、2021年~2033年(10億米ドル)
表62 日本の自動車用ドアヒンジ市場(車種別)、2021年~2033年(10億米ドル)
表63 日本の自動車用ドアヒンジ市場、用途別、2021年~2033年(10億米ドル)
表64 インドの自動車用ドアヒンジ市場、ヒンジの種類別、2021年~2033年(10億米ドル)
表65 インドの自動車用ドアヒンジ市場、 材質別、2021年~2033年(10億米ドル)
表66 インドの自動車用ドアヒンジ市場、車種別、2021年~2033年(10億米ドル)
表67 インドの自動車用ドアヒンジ市場、用途別、2021年~2033年(10億米ドル)
表68 韓国自動車用ドアヒンジ市場、ヒンジタイプ別、2021年~2033年(10億米ドル)
表69 韓国自動車用ドアヒンジ市場、材質別、2021年~2033年(10億米ドル)
表70 韓国自動車用ドアヒンジ市場、車種別、2021年~2033年(10億米ドル)
表71 韓国自動車用ドアヒンジ市場:用途別、2021年~2033年(10億米ドル)
表72 オーストラリア自動車用ドアヒンジ市場:ヒンジタイプ別、2021年~2033年(10億米ドル)
表73 オーストラリア自動車用ドアヒンジ市場:材質別、2021年~2033年(10億米ドル)
表74 オーストラリアの自動車用ドアヒンジ市場:車種別、2021年~2033年(10億米ドル)
表75 オーストラリアの自動車用ドアヒンジ市場:用途別、2021年~2033年(10億米ドル)
表76 ラテンアメリカの自動車用ドアヒンジ市場:ヒンジタイプ別、2021年~2033年 (10億米ドル)
表77 ラテンアメリカ自動車用ドアヒンジ市場、車種別、2021年~2033年(10億米ドル)
表78 ラテンアメリカ自動車用ドアヒンジ市場、車種別、2021年~2033年(10億米ドル)
表79 ラテンアメリカ自動車用ドアヒンジ市場、用途別、2021年~2033年 (10億米ドル)
表80 ブラジル自動車用ドアヒンジ市場(ヒンジタイプ別)、2021年~2033年(10億米ドル)
表81 ブラジル自動車用ドアヒンジ市場(材質別)、2021年~2033年(10億米ドル)
表82 ブラジル自動車用ドアヒンジ市場(車種別)、2021年~2033年(10億米ドル)
表83 ブラジル自動車用ドアヒンジ市場(用途別)、2021年~2033年(10億米ドル)
表84 中東・アフリカ(MEA)自動車用ドアヒンジ市場(ヒンジタイプ別)、2021年~2033年 (10億米ドル)
表85 中東・アフリカ(MEA)の自動車用ドアヒンジ市場、車種別、2021年~2033年(10億米ドル)
表86 中東・アフリカ(MEA)の自動車用ドアヒンジ市場、車種別、2021年~2033年(10億米ドル)
表87 中東・アフリカ (MEA)自動車用ドアヒンジ市場、用途別、2021年~2033年(10億米ドル)
表88 サウジアラビア王国自動車用ドアヒンジ市場、ヒンジタイプ別、2021年~2033年(10億米ドル)
表89 サウジアラビア王国自動車用ドアヒンジ市場、材質別、2021年~2033年 (10億米ドル)
表90 サウジアラビア王国の自動車用ドアヒンジ市場(車種別、2021年~2033年)(10億米ドル)
表91 サウジアラビア王国の自動車用ドアヒンジ市場(用途別、2021年~2033年) (10億米ドル)
表92 アラブ首長国連邦(UAE)の自動車用ドアヒンジ市場(ヒンジタイプ別)、2021年~2033年(10億米ドル)
表93 アラブ首長国連邦(UAE)の自動車用ドアヒンジ市場(材質別)、2021年~2033年 (10億米ドル)
表94 アラブ首長国連邦(UAE)の自動車用ドアヒンジ市場(車種別)、2021年~2033年(10億米ドル)
表95 アラブ首長国連邦(UAE)の自動車用ドアヒンジ市場(用途別)、2021年~2033年(10億米ドル)
表96 南アフリカの自動車用ドアヒンジ市場(ヒンジタイプ別)、 2021年~2033年(10億米ドル)
表97 南アフリカの自動車用ドアヒンジ市場(材質別、2021年~2033年)(10億米ドル)
表98 南アフリカの自動車用ドアヒンジ市場(車種別、2021年~2033年)(10億米ドル)
表99 南アフリカの自動車用ドアヒンジ市場(用途別)、2021年~2033年(10億米ドル)
表100 企業別市場シェア、2025年
表101 企業ヒートマップ分析
表102 事業拡大を進めている主要企業
表103 提携を進めている主要企業
表104 新しいヒンジタイプの発売を進めている主要企業
表105 合併・買収を進めている主要企業
表106 その他の戦略を進めている主要企業
図表一覧
図1 自動車用ドアヒンジ市場のセグメンテーション
図2 情報調達
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 市場の概要
図7 セグメントの概要
図8 競合環境の概要
図9 親市場の価値、2025年(10億米ドル)
図10 自動車用ドアヒンジ市場 – 業界バリューチェーン分析
図11 自動車用ドアヒンジ市場の動向
図12 自動車用ドアヒンジ市場:ポーターの分析
図13 自動車用ドアヒンジ市場:PESTEL分析
図14 自動車用ドアヒンジ市場(ヒンジタイプ別):主なポイント
図15 自動車用ドアヒンジ市場(ヒンジタイプ別):市場シェア(2025年および2033年)
図16 自動車用ドアヒンジ市場の推計および予測(バットヒンジ別、2021年~2033年) (10億米ドル)
図17 自動車用ドアヒンジ市場の見積もりおよび予測(ラッチヒンジ別、2021年~2033年)(10億米ドル)
図18 自動車用ドアヒンジ市場の見積もりおよび予測(マルチリーフヒンジ別、2021年~2033年)(10億米ドル)
図19 自動車用ドアヒンジ市場の推計および予測(ストラップヒンジ別、2021年~2033年)(10億米ドル)
図20 自動車用ドアヒンジ市場(材質別):主なポイント
図21 自動車用ドアヒンジ市場(材質別):市場シェア(2025年および2033年)
図22 自動車用ドアヒンジ市場の推計および予測(スチール別)、2021年~2033年(10億米ドル)
図23 自動車用ドアヒンジ市場の見積もりおよび予測(アルミニウム別、2021年~2033年)(10億米ドル)
図24 自動車用ドアヒンジ市場の見積もりおよび予測(その他別、2021年~2033年)(10億米ドル)
図25 自動車用ドアヒンジ市場(車種別):主なポイント
図26 自動車用ドアヒンジ市場(車種別):市場シェア、2025年および2033年
図27 自動車用ドアヒンジ市場の推計および予測(乗用車別)、2021年~2033年(10億米ドル)
図28 自動車用ドアヒンジ市場の推計および予測(商用車別)、2021年~2033年(10億米ドル)
図29 自動車用ドアヒンジ市場(用途別):主なポイント
図30 自動車用ドアヒンジ市場(用途別):市場シェア(2025年および2033年)
図31 自動車用ドアヒンジ市場の推計および予測(フロントドアヒンジ別、2021年~2033年)(10億米ドル)
図32 自動車用ドアヒンジ市場の推計および予測(リアドアヒンジ別、2021年~2033年) (10億米ドル)
図33 自動車用ドアヒンジ市場の見積もりおよび予測(テールゲートヒンジ別、2021年~2033年) (10億米ドル)
図34 自動車用ドアヒンジ市場の推計および予測(ボンネットヒンジ別、2021年~2033年)(10億米ドル)
図35 北米自動車用ドアヒンジ市場、2021年~2033年 (10億米ドル)
図36 米国自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図37 カナダ自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図38 メキシコ自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図39 欧州の自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図40 英国の自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図41 ドイツの自動車用ドアヒンジ市場、2021年~2033年 (10億米ドル)
図42 フランスの自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図43 アジア太平洋地域の自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図44 中国の自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図45 インドの自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図46 日本の自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図47 韓国の自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図48 オーストラリアの自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図49 ラテンアメリカの自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図50 ブラジルの自動車用ドアヒンジ市場、2021年~2033年 (10億米ドル)
図51 中東・アフリカの自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図52 サウジアラビア王国(KSA)の自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図53 アラブ首長国連邦(UAE)の自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図54 南アフリカの自動車用ドアヒンジ市場、2021年~2033年(10億米ドル)
図55 企業の市場における位置づけ
図56 企業の市場シェア分析、2025年
図57 戦略的枠組み
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









