これにより、ECUの価値は、個々の機能に特化したコントローラーから、高性能で安全認証を取得したコンピューティングプラットフォームへと移行しつつあり、同時にソフトウェアの柔軟性と拡張性の重要性が高まっています。ゾーン型および集中型アーキテクチャは、ADASやその他の車両機能の集約をさらに後押ししており、コントローラには、ソフトウェアの集約、OTAアップデート、機能安全、サイバーセキュリティ、およびプラットフォームの再利用に対応することが求められています。その結果、MCU/SoC、ネットワーク、ハイパーバイザー、ミドルウェア、およびソフトウェア開発環境を網羅した統合プラットフォームを提供できるサプライヤーが、購買決定においてますます優遇されるようになっています。
主なポイント
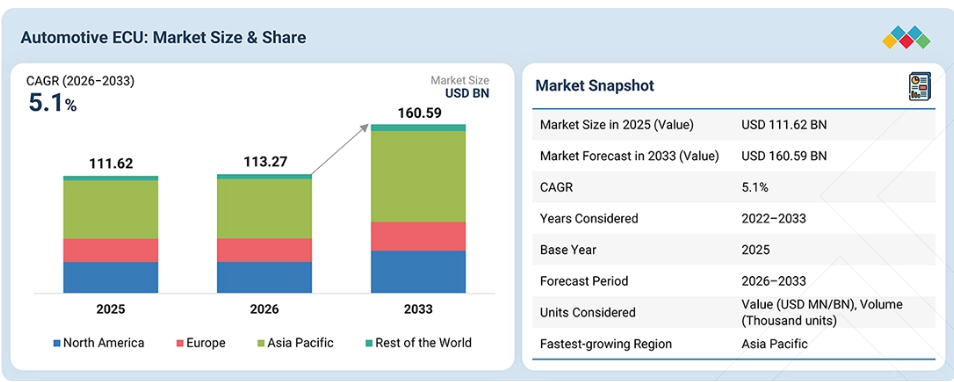
2026年には、アジア太平洋地域が市場の49.9%を占めると予測されています。
乗用車が市場を牽引し、2026年には82.2%を占めると見込まれています。
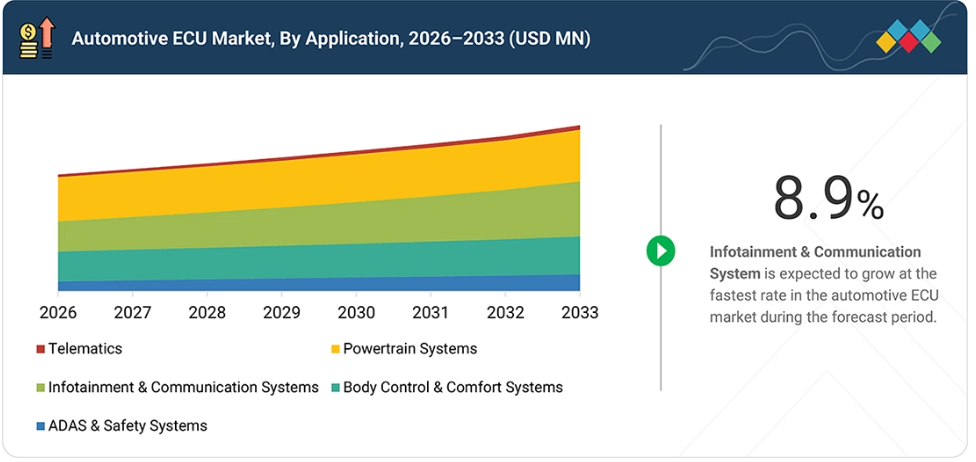
インフォテインメントおよび通信システムは、予測期間中に8.9%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
64ビットECUは、予測期間中に最も高い成長率を示すと見込まれています。
Robert Bosch GmbH(ドイツ)、株式会社デンソー(日本)、ZF Friedrichshafen AG(ドイツ)は、ECUの搭載台数の増加や集中型E/Eアーキテクチャへの移行を支援するため、高度なECU、ドメインコントローラー、ソフトウェアプラットフォーム、および統合型車載電子ソリューションを開発している主要企業です。
リア・コーポレーション(アメリカ)やアステモ株式会社(日本)などは、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
次世代ECUプラットフォームは、予測可能な応答時間に向けてますます最適化が進んでおり、ハードウェアアクセラレーション、低遅延の相互接続、ロックステップ処理、および決定論的通信が、設計上の重要な優先事項となっています。これは、センサーデータや車両状態データを厳密に制御されたレイテンシの範囲内で処理しなければならない、統合型ADASや車両運動制御アプリケーションにおいて特に重要です。また、ゾーン型および集中型システムの帯域幅要件に後押しされ、自動車用イーサネットもコアアーキテクチャへと移行しつつあります。5 Gbit/sイーサネット、10BASE-T1S、CAN-XL、PCIe、およびタイムセンシティブ・ネットワーキングが、新興のMCUやECUに直接統合されつつあります。同時に、組み込みAIアクセラレーションは、センサー処理、レーダー処理、異常検知、予測制御の分野に拡大しており、すべてのデータストリームを中央プロセッサやクラウドに送信するのではなく、時間依存性の高い推論をローカルで実行できるようになっています。
顧客の顧客に影響を与えるトレンドと変革
自動車用ECU市場は、高度に分散化された機能特化型のECUから、少数の高性能コントローラが複数の車両機能を管理する統合された領域およびゾーンアーキテクチャへと移行しつつあります。Robert Bosch GmbH(ドイツ)、DENSO Corporation(日本)、Aumovio SE(ドイツ)、Aptiv(アイルランド)、ZF Friedrichshafen AG(ドイツ)といった主要企業は、このアーキテクチャの転換を支援するため、ドメインコントローラ、ゾーンコントローラ、高性能コンピューティングプラットフォーム、AUTOSARベースのソフトウェア、および統合ECUソリューションに投資を行っています。
ECUの統合は、パワートレイン、シャシー、ボディ、ADAS、および車両ゲートウェイ機能において特に顕著であり、これらの分野では、複数の独立したコントローラーが、より高性能なプラットフォームに統合されつつあります。また、OEM各社は、ハードウェアの複雑さを軽減し、機能の迅速な展開を可能にするため、ソフトウェア更新可能なECU、集中型車両コンピュータ、およびOTAソフトウェアアーキテクチャの利用を拡大しています。ECUアーキテクチャが領域制御およびゾーン制御へと移行するにつれ、市場では、高性能プロセッサ、組み込みソフトウェア、ミドルウェア、サイバーセキュリティ、機能安全、およびECU統合による付加価値の向上が期待されており、半導体サプライヤー、ティア1のECUメーカー、ソフトウェアプロバイダー、およびテスト企業にわたり、新たなビジネスチャンスが創出される見込みです。
市場の動向
ドライバー:電動化により、パワートレイン、バッテリー、およびエネルギー管理システム向けの安全上重要なパワーエレクトロニクス制御への需要が高まっています
電動化に伴い、バッテリー管理、インバータ制御、車載充電、DC-DC変換など、パワートレインやエネルギー機能を制御する安全上重要なECUへの需要が高まっています。これらのECUでは、信頼性の高い電力供給を維持し、電気部品を保護するために、電圧、電流、温度、および充電状態(SOC)を正確に監視する必要があります。したがって、電動化されたパワートレインにおける電子化の進展に伴い、1台あたりのECU要件は高まっています。
抑制要因:集中型およびゾーン型E/Eアーキテクチャへの移行により、1台あたりのECU数が減少しています
集中型およびゾーン型のE/Eアーキテクチャへの移行により、1台あたりの専用ECUの必要台数が減少しています。従来は複数の領域固有のECUによって管理されていた機能が、高性能コンピューティングユニットやゾーンコントローラに統合される傾向が強まっています。この統合により、1台あたりのECU搭載数が減少し、従来のスタンドアロン型ECUの販売台数の伸びが抑制されています。この傾向は、集中型コンピューティングアーキテクチャを採用するプレミアムEVやソフトウェア定義車両(SDV)プラットフォームにおいて特に顕著です。
機会:AI対応の集中型車載コンピュータが、従来型のECUハードウェアを超えた新たなプレミアム収益源を切り拓く
AI対応の集中型車載コンピュータは、高性能コンピューティングプラットフォーム内で複数の車両機能を統合する機会を生み出します。これらのシステムは、AIベースのADAS、予測診断、パーソナライズされたコックピット機能、およびリアルタイムの車両最適化をサポートします。これにより、ECUプラットフォームの価値が従来型のハードウェアの枠を超え、コンピューティング能力、ソフトウェア機能、および継続的な機能アップグレードを通じて、プレミアムな収益機会が創出されます。
課題:ますます異種化が進む自動車用コンピューティング・エコシステム全体におけるソフトウェア統合の管理
自動車用ECUサプライヤーは、異種プロセッサ、オペレーティングシステム、通信プロトコル、およびレガシーECUにわたるソフトウェア統合において、複雑さが増大しています。集中型およびゾーン型アーキテクチャでは、ドメインコントローラ、ゾーンコントローラ、および高性能コンピュータ間のシームレスな連携が求められます。これらのプラットフォーム全体におけるソフトウェアの互換性、リアルタイム通信、および機能安全の管理は、開発および検証の要件を増加させます。
市場エコシステム
自動車用ECU市場のエコシステムには、自動車用ECUメーカー、原材料・電子部品サプライヤー、OEM、半導体メーカー、ECUソフトウェア・ミドルウェアプロバイダー、およびECUのテスト・検証企業が含まれます。主要な自動車用ECUプロバイダーには、ロバート・ボッシュGmbH(ドイツ)、デンソー株式会社(日本)、ZFフリードリヒスハーフェンAG(ドイツ)、アプティブ(アイルランド)、およびアウモヴィオSE(ドイツ)などが挙げられます。これらの企業は、領域およびゾーンコントローラー、集中型コンピューティングプラットフォーム、ソフトウェア定義車両(SDV)ソリューション、サイバーセキュリティ機能の開発に注力するとともに、半導体サプライヤー、ソフトウェアプロバイダー、OEMとの戦略的パートナーシップを拡大し、世界の自動車用ECU市場における地位の強化を図っています。
市場セグメント
自動車用ECU市場:種類別
乗用車は、生産台数が多く、1台あたりの電子化率が上昇しているため、自動車用ECU市場を牽引すると予想されます。ADAS、インフォテインメント、コネクティビティ、電動化、および高度なボディ制御機能の採用拡大により、乗用車におけるECUの要件が高まっています。また、プレミアムモデルやミドルレンジモデルでも、集中型コンピューティングや複数のドメインコントローラーが採用されており、1台あたりのECU価値の向上に寄与しています。
自動車用ECU市場:用途別
コネクテッドコックピット、統合型インフォテインメント、クラウドベースの車両サービスに対する需要の高まりにより、インフォテインメントおよび通信システムが自動車用ECU市場を牽引すると予想されます。大型ディスプレイ、スマートフォン接続、音声アシスタント、OTA(オーバー・ザ・エア)更新の採用拡大が、より高い演算能力の要件を促進しています。また、コネクティビティおよびインフォテインメント機能の高性能コックピットコントローラーへの統合も、ECUの価値を高めています。
自動車用ECU市場:EV種類別
BEVは、バッテリー、パワートレイン、熱管理、充電、およびエネルギー管理システム全体にわたって電子部品の搭載量が多いため、自動車用ECU市場を牽引すると予想されます。バッテリー管理システム、インバータ制御、車載充電器、およびDC-DCコンバータには、専用の電子制御機能が必要です。高度なADAS、コネクティッド機能、および集中型車両コンピューティングの採用拡大により、BEVにおけるECUの需要はさらに高まっています。
自動車用ECU市場:EV用途別
ADASおよび安全システムは、カメラやレーダー、その他のセンシング機能が専用の制御ユニットに統合される傾向が強まっていることから、EVにおける自動車用ECU市場を牽引すると予想されます。EVプラットフォームでは、自動緊急ブレーキ、アダプティブ・クルーズ・コントロール、車線維持支援、ドライバーモニタリングなどの機能をサポートする傾向が強まっています。また、車両の自動化レベルが高まるにつれ、より高い処理能力や、安全上重要な複数のECUが必要となり、EV1台あたりのECU搭載数も増加しています。
自動車用ECU市場:ECU処理能力別
64ビットECUは、ADAS、コネクテッドカー機能、およびソフトウェア定義アーキテクチャで必要とされる、より高い計算負荷を処理できる能力により、最も急速な成長率を示すと予想されます。その広いアドレス空間と処理能力により、複雑なソフトウェアスタック、高解像度のセンサーデータ、およびAIベースのアプリケーションがサポートされます。高性能な領域コントローラやゾーンコントローラの採用拡大により、64ビット処理への移行がさらに加速しています。
自動車用ECU市場:自動運転レベル別
量産車におけるレベル2およびレベル2+のADAS機能の採用拡大により、半自動運転車が自動車用ECU市場を牽引すると予想されます。これらの車両では、アダプティブ・クルーズ・コントロールやレーンセンタリングなどの機能を実現するために、カメラ、レーダー、その他のセンサーからの入力を処理する複数のECUが必要となります。自動運転機能と安全機能の統合が進むにつれ、ECUに対する処理能力および制御要件も高まっています。
地域
予測期間中、アジア太平洋地域が自動車用ECU市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、自動車用ECU市場において最も急速な成長率を示すと予想されます。中国では、車両において、より高度なエンジン管理、トランスミッション制御、ADAS、およびコネクテッド・インフォテインメント・システムの採用が進んでいます。日本では、低燃費エンジン、ハイブリッド化された内燃機関(ICE)パワートレイン、および高度な安全機能向けに、電子制御システムの採用が強化されています。韓国の自動車メーカーは、より高度な運転支援機能、コネクティビティ、および電子ボディ制御機能をICEモデルに統合しています。インドでは、電子制御エンジン、オートマチックトランスミッション、安全システム、およびコネクティッド機能の採用が拡大しており、車両におけるECUの搭載台数が増加しています。
自動車用ECU市場:企業評価マトリックス
自動車用ECU市場のマトリックスにおいて、Robert Bosch GmbH(スター)は、パワートレイン、ボディ制御、ADAS、および車両コンピューティングアプリケーションに及ぶ幅広いECUポートフォリオを武器に首位を走っています。同社は、集中型およびゾーン型のE/Eアーキテクチャ、ソフトウェア定義車両、および高性能コンピューティングプラットフォームへの投資を通じて、市場での地位を強化し続けています。三菱電機株式会社(新興リーダー)は、エンジン制御、トランスミッション制御、電動パワーステアリング、および先進車両電子システム向けのECU技術力を通じて、勢いを増しています。同社は、次世代車両用コントローラーのポートフォリオを拡大し、グローバルOEMとのパートナーシップを強化することで、リーダーのクアドラントへと進出する強力な成長ポテンシャルを有しています。
出典:二次調査、専門家へのインタビュー、MarketsandMarketsの分析
主要市場プレイヤー
Robert Bosch GmbH (Germany)
Denso Corporation (Japan)
ZF Friedrichshafen AG (Germany)
Aptiv (Ireland)
Aumovio SE (Germany)
Mitsubishi Electric Corporation (Japan)
Hyundai Mobis (South Korea)
HELLA GmbH & Co. KGaA (Germany)
Mobileye (Israel)
Magna International Inc. (Canada)
Valeo (France)
Panasonic Holdings Corporation (Japan)
最近の動向
2026年7月:AUMOVIO SE(ドイツ)とBMWグループ(ドイツ)は、自動車用電子技術およびブレーキ技術における協業を拡大するため、長期的な供給・開発契約を締結しました。本契約は、将来の車両プラットフォーム向け「MK C2」統合ブレーキシステム、ブレーキキャリパー、およびその他の電子制御ソリューションの供給と開発を対象としています。
2026年7月:HELLA GmbH & Co. KGaA(ドイツ)は、完全に自社開発したチップを採用した初のヘッドランプ用ECUが、中国で量産を開始したと発表しました。このECUは、標準的な銀行カードと同程度のサイズで、重量は87グラムと、コンパクトかつ軽量な設計となっています。そのモジュール式アーキテクチャにより、必要なスペースと材料費を削減しています。このECUは、左右対称のアーキテクチャを採用し、ロービーム、ハイビーム、ターンシグナルなど10以上の照明機能を集中制御します。
2026年6月:Aptiv(アイルランド)は、Cornex Automobileと戦略的提携契約を締結し、インテリジェントコックピット用ドメインコントローラーおよび関連製品の開発と市場拡大に向けて協力することとなりました。この提携により、Aptivが持つ中央コンピューティングプラットフォーム、ドメインコントローラーの開発・製造、およびフルスタックソリューションに関する専門知識を結集し、車両の制御能力と総合的な性能の向上を図ります。
2026年5月:株式会社デンソー(日本)は、「JSAE横浜2026」において、クロス領域コンピュータおよびゾーンECUを展示しました。このシステムは、AIと様々な車両サービスを統合することで、次世代モビリティをサポートします。ゾーンECUは車両機能と連携し、電力および通信を管理します。また、複数のセンサーからデータを収集し、統合モビリティコンピュータに送信することで、車両制御を支援します。
2026年3月:インフィニオン・テクノロジーズAG(ドイツ)とスバル株式会社は、将来のスバル車における安全性、信頼性、快適性の向上に向けて協業しました。インフィニオンは、次世代ADASおよび車両運動制御向けのスバルの統合ECUをサポートしています。同社の最新AURIX MCUは、ECUのリアルタイム性能を向上させ、車両データやセンサーデータの処理をより高速かつ確実に実行できるようにします。
1 はじめに 31
1.1 本調査の目的 31
1.2 市場の定義 32
1.3 調査対象範囲 36
1.3.1 市場セグメンテーションおよび地域別範囲 36
1.3.2 調査対象の範囲(包含・除外) 37
1.3.3 対象期間 38
1.4 対象通貨 38
1.5 対象単位 39
1.6 ステークホルダー 39
1.7 変更点の概要 39
2 エグゼクティブ・サマリー 40
2.1 市場のハイライトと主要な洞察 40
2.2 主要な市場参加者:戦略的展開のマッピング 42
2.3 自動車用ECU市場における破壊的トレンド 43
2.4 高成長セグメント 44
2.5 地域別概況:市場規模、成長率、および予測 45
2.5.1 主要国別の自動車用ECUの進化ロードマップ 46
3 プレミアムインサイト 47
3.1 自動車用ECU市場における事業者にとって魅力的な機会 47
3.2 車種別自動車用ECU市場 48
3.3 用途別自動車用ECU市場 48
3.4 EV種類別自動車用ECU市場 49
3.5 EV用途別自動車用ECU市場 49
3.6 容量別自動車用ECU市場 50
3.7 自動車用ECU市場(自動運転レベル別) 50
3.8 自動車用ECU市場(地域別) 51
4 市場概要 52
4.1 はじめに 52
4.2 市場の動向 53
4.2.1 推進要因 53
4.2.1.1 電動化により、パワートレイン、バッテリー、およびエネルギー管理システム向けの安全上重要な電子制御に対する需要が生まれています 53
4.2.1.2 車両の安全性、排出ガス、およびサイバーセキュリティに関する規制要件 55
4.2.2 制約要因 58
4.2.2.1 半導体への依存と、自動車用部品の長い認定サイクル 58
4.2.2.2 集中型およびゾーン型E/Eアーキテクチャへの移行による、1台あたりのECU数の減少 58
4.2.3 機会 58
4.2.3.1 インテリジェントな電力分配と次世代ECUへの需要を生み出す48 V電気アーキテクチャ 58
4.2.3.2 AI対応の集中型車両コンピュータが、従来型ECUハードウェアを超えた新たなプレミアム収益源を切り拓く 60
4.2.3.3 ソフトウェアによるアップグレードが可能なECU:OTAアップデートを通じたライフサイクル収益の実現 61
4.2.4 課題 62
4.2.4.1 ますます異種化が進む自動車用コンピューティング・エコシステムにおけるソフトウェア統合の管理 62
4.2.4.2 OEMおよび半導体企業による垂直統合の進展 62
4.2.4.3 従来のボディおよびパワートレイン用ECUのコモディティ化 62
4.2.5 市場動向の影響分析 63
4.3 未充足ニーズとホワイトスペース 64
4.3.1 自動車用ECU市場における未充足ニーズ 64
4.3.2 ホワイトスペースのビジネスチャンス 65
4.4 相互に関連する市場とセクター横断的なビジネスチャンス 66
4.4.1 相互に関連する市場 66
4.4.2 セクター横断的なビジネスチャンス 67
4.5 ティア1/2/3企業による戦略的動き 67
4.5.1 自動車用ECUのアーキテクチャとバリュープールを再構築する戦略的転換 69
5 産業動向 72
5.1 マクロ経済の見通し 72
5.1.1 はじめに 72
5.1.2 GDPの動向と予測 72
5.1.3 世界のソフトウェア定義車両(SDV)およびゾーンアーキテクチャ市場の動向 73
5.1.4 世界の自動車用電子機器および半導体市場の動向 74
5.2 価格分析 75
5.2.1 用途別ECU平均販売価格(2025年) 75
5.2.2 地域別ECU平均販売価格(2023年~2025年) 75
5.3 エコシステム分析 76
5.3.1 OEM 77
5.3.2 自動車用ECUメーカー 77
5.3.3 原材料および電子部品サプライヤー 78
5.3.4 半導体メーカー 78
5.3.5 ECUソフトウェアおよびミドルウェアプロバイダー 78
5.3.6 ECUテストおよび検証プロバイダー 78
5.4 サプライチェーン分析 80
5.5 ケーススタディ分析 81
5.5.1 APTIV – フォード・マスタング・マッハ-E:集中型ADAS ECUアーキテクチャ 81
5.5.2 ルノー・グループ – ソフトウェア定義車両:集中型ECUアーキテクチャ 81
5.5.3 NXP – CORERIDE Z248:統合型48VゾーンECU 82
5.5.4 APTIVおよびボルボのソフトウェア定義インフォテインメントECU 82
5.6 投資および資金調達のシナリオ 82
5.7 サプライヤー分析 83
5.7.1 ROBERT BOSCH GMBH 84
5.7.2 デンソー株式会社 85
5.7.3 APTIV 88
5.7.4 AUMOVIO SE 89
5.7.5 アステモ株式会社 91
5.7.6 ZF フリードリヒスハーフェン AG 92
5.7.7 マレリ・ホールディングス株式会社 92
5.7.8 ヴァレオ 93
5.7.9 ヘラ GmbH & Co. KGAA 93
5.7.10 LEAR CORPORATION 94
5.7.11 AUTOLIV 94
5.7.12 三菱電機株式会社 94
5.7.13 BORGWARNER INC. 95
5.7.14 パナソニックホールディングス株式会社 95
5.7.15 ヒュンダイ・モビス 95
5.7.16 モービルアイ 96
5.7.17 マグナ・インターナショナル 96
5.7.18 日本電産株式会社 96
5.8 貿易分析 97
5.8.1 輸入シナリオ (HSコード 853710) 97
5.8.2 輸出シナリオ(HSコード 853710) 98
5.9 2026年~2027年の主要な会議およびイベント 99
5.10 顧客のビジネスに影響を与えるトレンド/ディスラプション 100
5.11 ヨーロッパ・インド間の貿易協定の影響分析 101
5.11.1 EUの関税 101
5.11.2 インドへの輸入 102
5.11.3 インドからの輸出 103
5.12 イラン・アメリカ間の戦争が自動車用ECU市場に与える影響 104
5.12.1 エネルギーおよび物流コストの上昇がECU
製造コストに圧力をかける 104
5.12.2 半導体および電子部品の供給途絶リスクが
ECUの供給を混乱させる恐れがあります 104
5.12.3 自動車生産の混乱により、短期的なECU需要が減少する見込みです 105
5.12.4 ECUサプライチェーンのレジリエンス強化に向けたサプライヤーの多角化 105
5.13 新たなビジネスモデルとエコシステムの変容 105
5.13.1 ソフトウェアの収益化とオンデマンド機能モデル 105
5.13.2 プラットフォームベースの開発と標準化されたアーキテクチャ 107
5.13.3 半導体・ソフトウェア・OEM間のパートナーシップの進化 109
6 OEMに関する洞察と戦略的分析 111
6.1 OEMの電子・電気アーキテクチャの進化 111
6.1.1 分散型アーキテクチャから領域型、そしてゾーン型アーキテクチャへの移行 111
6.1.1.1 分散型、領域型、ゾーン型アーキテクチャの比較分析 112
6.1.2 集中型車両コンピューティングのロードマップ 112
6.1.2.1 主要メーカー別、自動車用SoC製品の比較分析 113
6.1.2.2 主要OEM別、E/Eアーキテクチャのタイムライン 114
6.1.3 ECU数および車両配線への影響 116
6.1.3.1 各種E/EアーキテクチャにおけるECU数と配線 116
6.1.3.2 各種車両アーキテクチャにおけるワイヤーハーネスの指標 116
6.2 主要OEM各社のECU統合戦略 117
6.2.1 OEM別ECU数削減目標 117
6.2.1.1 主要OEMごとのECU数削減目標および集中型コンピューティングのロードマップ 117
6.2.2 ドメインコントローラの統合戦略 120
6.3 OEMごとのソフトウェア定義車両(SDV)戦略 122
6.3.1 ソフトウェア開発の内製化と外部委託 122
6.3.1.1 トヨタ自動車株式会社 122
6.3.1.2 現代自動車グループ 123
6.3.1.3 ステランティス 123
6.3.1.4 フォルクスワーゲングループ 123
6.3.1.5 BMWグループ 123
6.3.1.6 ボルボ・カーズ 123
6.3.1.7 テスラ 123
6.3.1.8 フォード・モーター・カンパニー 124
6.3.1.9 ゼネラル・モーターズ 124
6.3.1.10 ホンダ 124
6.3.1.11 日産 124
6.3.1.12 吉利グループ 124
6.3.1.13 上汽集団 124
6.3.1.14 BYD株式会社 124
6.3.1.15 主要OEM別SDV戦略ベンチマーク 125
6.3.2 OTAアップデート展開戦略 127
6.3.3 主要OEM別SDVソフトウェアプラットフォームへの投資 128
6.3.4 オンデマンド機能とサブスクリプションによるECUライフサイクル収益化の拡大 132
6.4 半導体メーカーとのOEM提携分析 133
6.4.1 チップの直接調達戦略 133
6.4.2 産業統合の動向 135
6.5 主要国別の自動車用ECU進化ロードマップ 136
6.5.1 中国 136
6.5.2 ドイツ 137
6.5.3 フランス 138
6.5.4 英国 139
6.5.5 スペイン 140
6.5.6 アメリカ 142
6.5.7 日本 143
6.5.8 インド 144
6.5.9 韓国 145
7 技術の進歩、AIによる影響、
特許、およびイノベーション 147
7.1 技術分析 147
7.1.1 はじめに 147
7.1.2 主要技術 147
7.1.2.1 高性能車載コンピュータ 147
7.1.2.2 AI対応自動車用SoC 148
7.1.3 補完技術 148
7.1.3.1 タイムセンシティブ・ネットワーキング 148
7.1.3.2 自動車サイバーセキュリティ 149
7.1.4 関連技術 149
7.1.4.1 ADASおよび自動運転 149
7.1.4.2 V2X通信 150
7.1.4.3 コネクテッドカー 150
7.1.5 技術・製品ロードマップ 151
7.1.6 主要技術の進展 152
7.2 特許分析 153
7.3 AIが自動車用ECU市場に与える影響 155
7.3.1 主なユースケースと市場の可能性 155
7.3.2 自動車用ECU市場におけるメーカー/OEM各社のベストプラクティス 156
7.3.3 自動車用ECU市場におけるAI導入に関する事例研究 156
7.3.3.1 AI対応ECU向けルネサスの3nmマルチ領域自動車用SoC 156
7.3.3.2 タタ・モーターズのAI対応ECUにおけるサイバーセキュリティと診断機能 157
7.3.4 相互接続されたエコシステムと市場プレイヤーへの影響 157
7.3.5 AI統合型自動車用ECUの導入に対する顧客の準備状況 157
8 規制環境とサステナビリティの取り組み 158
8.1 規制環境 158
8.1.1 規制機関、政府機関、
およびその他の組織 158
8.1.1.1 北米 158
8.1.1.2 ヨーロッパ 159
8.1.1.3 アジア太平洋地域 161
8.1.2 主要な規制 162
8.1.2.1 アメリカ 162
8.1.2.2 ヨーロッパ 162
8.1.2.3 中国 163
8.1.2.4 日本 163
8.1.2.5 韓国 163
8.1.2.6 インド 164
8.1.3 国・地域別の自動車安全基準 164
8.2 サステナビリティの取り組み 165
8.3 規制政策がサステナビリティの取り組みに与える影響 166
9 顧客環境と購買者の行動 167
9.1 意思決定プロセス 167
9.2 購買プロセスに関与する主要なステークホルダーとその評価基準 167
9.2.1 購買プロセスにおける主要なステークホルダー 167
9.2.2 購買基準 168
9.3 導入の障壁および社内の課題 170
9.4 用途別未充足ニーズ 171
10 用途別自動車用ECU市場 172
10.1 はじめに 173
10.2 ADASおよび安全システム 175
10.2.1 市場を牽引する、AI ベースの知覚機能および安全上重要なセンサー処理の拡大 175
10.3 ボディ制御および快適性システム 177
10.3.1 インテリジェントな車体制御とアクチュエータレベルの電子機器の増加が導入を促進 177
10.4 インフォテインメントおよび通信システム 179
10.4.1 AIを活用したデジタルコックピットと高速車載コネクティビティによる市場牽引 179
10.5 パワートレインシステム 181
10.5.1 市場の成長を支える、高度なパワートレイン・キャリブレーションと柔軟なマルチ燃料制御 181
10.6 テレマティクス 183
10.6.1 市場を牽引する統合型マルチラジオ・コネクティビティとクラウド対応の車載サービス 183
10.7 主な洞察 184
11 容量別自動車用ECU市場 185
11.1 はじめに 186
11.2 16ビット 188
11.2.1 市場を牽引する、コスト効率に優れたエッジ制御、車体電子機器、およびローカライズされた車両機能 188
11.3 32ビット 189
11.3.1 拡張性の高いリアルタイム制御と幅広いアプリケーション対応が市場を牽引 189
11.4 64ビット 191
11.4.1 高性能AIコンピューティングとソフトウェア集約型の車両機能が市場を牽引 191
11.5 主な洞察 193
12 自動運転レベル別自動車用ECU市場 194
12.1 はじめに 195
12.2 非自動運転 196
12.2.1 市場を牽引する先進的なパワートレイン制御、診断、およびコネクテッド電子 196
12.3 半自動運転 198
12.3.1 AIを活用したADAS処理および安全上極めて重要な車両制御の拡大が市場を牽引 198
12.4 自動運転 199
12.4.1 AIを多用する自動運転用コンピューティングおよび安全上極めて重要な制御が市場を牽引 199
12.5 主な洞察 200
13 車種別自動車用ECU市場 201
13.1 はじめに 202
13.2 乗用車 204
13.2.1 ADAS、コックピットのインテリジェンス、およびソフトウェアコンテンツの増加が市場を牽引 204
13.3 小型商用車 206
13.3.1 フリートのコネクティビティと車両制御電子機器の拡大が市場を牽引 206
13.4 大型商用車 207
13.4.1 市場を牽引する統合型車両制御およびコネクテッド・フリート用電子機器 207
13.5 主な洞察 209
14 EV用途別自動車用ECU市場 210
14.1 はじめに 211
14.2 ADASおよび安全システム 213
14.2.1 AIを活用した安全認識および統合型電気自動車制御が市場を牽引 213
14.3 バッテリー管理システム 215
14.3.1 市場を牽引する、高度なバッテリーモニタリング、安全性、および拡張可能なエネルギー制御 215
14.4 パワーエレクトロニクス制御 216
14.4.1 市場を牽引する、高電圧アーキテクチャおよびSiCベースの電力変換制御 216
14.5 充電システム 218
14.5.1 市場の成長を支える高出力充電、双方向エネルギーフロー、およびインテリジェント充電制御 218
14.6 車両エネルギー管理 220
14.6.1 市場を牽引する予測型エネルギー最適化と統合電力フロー制御 220
14.7 主な洞察 221
15 EV種類別自動車用ECU市場 222
15.1 はじめに 223
15.2 バッテリー式電気自動車 224
15.2.1 市場を牽引する高電圧パワー管理および統合型バッテリー制御の拡大 224
15.3 プラグインハイブリッド電気自動車 226
15.3.1 市場の成長を支える統合型ハイブリッドパワートレインおよびエネルギー管理制御 226
15.4 主な洞察 228
16 技術別自動車用ECU市場 229
16.1 はじめに 229
16.2 マイクロコントローラ 229
16.3 デジタル信号プロセッサ 229
16.4 特定用途向け集積回路 229
16.5 フィールド・プログラマブル・ゲート・アレイ 230
16.6 システム・オン・チップ 230
17 自動車用ECU市場(種類別) 231
17.1 はじめに 231
17.2 スマートアクチュエータ/エッジノードECU 231
17.3 セントラル/領域コントローラECU 231
17.4 ゾーン制御ユニット 232
17.5 その他の種類 232
18 地域別自動車用ECU市場 233
18.1 はじめに 234
18.2 アジア太平洋地域 236
18.2.1 中国 239
18.2.1.1 政府主導による車両制御ソフトウェアおよび自動運転の安全性の標準化が、ECUの要件を再構築しています 239
18.2.2 インド 241
18.2.2.1 ADAS検証インフラの拡充とソフトウェア中心の車載電子機器が市場を牽引します 241
18.2.3 日本 243
18.2.3.1 車両ソフトウェアの標準化とAI演算機能の統合が市場を牽引 243
18.2.4 韓国 245
18.2.4.1 ソフトウェア定義型ECUの検証と集中型車両制御が市場を牽引 245
18.2.5 アジア太平洋地域のその他 247
18.3 ヨーロッパ 250
18.3.1 ドイツ 252
18.3.1.1 AIを活用したソフトウェア開発の加速とモジュール式ECUアーキテクチャが市場を牽引 252
18.3.2 フランス 255
18.3.2.1 市場成長を支える集中型ECUアーキテクチャとAIを活用した電子機器開発 255
18.3.3 イタリア 257
18.3.3.1 市場を牽引する統合制御ユニットおよびECUエンジニアリングの革新 257
18.3.4 スペイン 258
18.3.4.1 ADAS用電子機器およびオープンな自動車アーキテクチャの拡大が市場を牽引 258
18.3.5 英国 260
18.3.5.1 次世代eCallへの移行、デジタル型式認定、およびソフトウェア定義型車両システムが市場の成長を支える 260
18.3.6 その他のヨーロッパ諸国 262
18.4 北米 アメリカ 265
18.4.1 アメリカ 267
18.4.1.1 ADAS検証インフラとコスト最適化されたソフトウェア統合がECUの普及を促進 267
18.4.2 カナダ 269
18.4.2.1 規制による後押しと車両サイバーセキュリティへの注力が、自動車用ECUの需要を再構築 269
18.4.3 メキシコ 271
18.4.3.1 ADAS規制と現地での電子機器製造が市場を牽引 271
18.5 その他の地域 273
18.5.1 ブラジル 274
18.5.1.1 内燃機関(ICE)パワートレインの現地生産の進展と排出ガス規制の厳格化がECU需要を牽引 274
18.5.2 南アフリカ 277
18.5.2.1 堅調な自動車生産および輸出活動が自動車用ECU需要を支える 277
19 競争環境 279
19.1 概要 279
19.2 主要企業の戦略/競争優位性、2023年1月~2026年8月 279
19.3 市場シェア分析、2025年 281
19.4 売上高分析、2021年~2025年 283
19.5 企業評価および財務指標 284
19.5.1 企業評価 284
19.5.2 財務指標 284
19.6 ブランド比較 285
19.7 企業評価マトリックス:主要企業、2025年 286
19.7.1 スター企業 286
19.7.2 新興リーダー企業 286
19.7.3 広範な事業展開を行う企業 286
19.7.4 参入企業 286
19.7.5 企業の事業展開:主要企業、2025年 288
19.7.5.1 企業の事業展開 288
19.7.5.2 地域別の事業展開 289
19.7.5.3 用途別の事業展開 290
19.7.5.4 車種別の展開状況 291
19.7.5.5 EV車種別の展開状況 291
19.8 企業評価マトリックス:スタートアップ/中小企業、2025年 292
19.8.1 先進的な企業 292
19.8.2 対応力のある企業 292
19.8.3 ダイナミックな企業 292
19.8.4 スタートブロック 292
19.8.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 294
19.8.5.1 主要なスタートアップ/中小企業の詳細リスト 294
19.8.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 294
19.9 競争シナリオ 295
19.9.1 製品の発売/開発 295
19.9.2 取引 296
19.9.3 事業拡大 298
19.9.4 その他の動向 300
20 企業概要 301
20.1 主要企業 301
20.1.1 ROBERT BOSCH GMBH 301
20.1.1.1 事業概要 301
20.1.1.2 取り扱い製品 302
20.1.1.3 最近の動向 303
20.1.1.3.1 新製品の発売・開発 303
20.1.1.3.2 取引 304
20.1.1.3.3 事業拡大 305
20.1.1.3.4 その他の動向 305
20.1.1.4 MnMの見解 306
20.1.1.4.1 主な強み 306
20.1.1.4.2 戦略的選択 306
20.1.1.4.3 弱点および競合上の脅威 306
20.1.2 デンソー株式会社 307
20.1.2.1 事業概要 307
20.1.2.2 提供製品 309
20.1.2.3 最近の動向 311
20.1.2.3.1 事業拡大 311
20.1.2.3.2 その他の動向 311
20.1.2.4 MnMの見解 312
20.1.2.4.1 主な強み 312
20.1.2.4.2 戦略的選択 312
20.1.2.4.3 弱点および競合上の脅威 312
20.1.3 ZF FRIEDRICHSHAFEN AG 313
20.1.3.1 事業概要 313
20.1.3.2 取り扱い製品 314
20.1.3.3 最近の動向 315
20.1.3.3.1 製品の発売・開発 315
20.1.3.3.2 事業拡大 316
20.1.3.3.3 その他の動向 317
20.1.3.4 MnMの見解 317
20.1.3.4.1 主な強み 317
20.1.3.4.2 戦略的選択 317
20.1.3.4.3 弱点および競合上の脅威 317
20.1.4 APTIV 318
20.1.4.1 事業概要 318
20.1.4.2 提供製品 319
20.1.4.3 最近の動向 320
20.1.4.3.1 取引 320
20.1.4.3.2 その他の動向 321
20.1.4.4 MnMの見解 321
20.1.4.4.1 主な強み 321
20.1.4.4.2 戦略的選択 321
20.1.4.4.3 弱点および競合上の脅威 321
20.1.5 AUMOVIO SE 322
20.1.5.1 事業概要 322
20.1.5.2 提供製品 323
20.1.5.3 最近の動向 324
20.1.5.3.1 取引 324
20.1.5.3.2 その他の動向 324
20.1.5.4 MnMの見解 325
20.1.5.4.1 主な強み 325
20.1.5.4.2 戦略的選択 325
20.1.5.4.3 弱点および競合上の脅威 325
20.1.6 三菱電機株式会社 326
20.1.6.1 事業概要 326
20.1.6.2 提供製品 327
20.1.6.3 最近の動向 328
20.1.6.3.1 その他の動向 328
20.1.7 現代モービス 329
20.1.7.1 事業概要 329
20.1.7.2 提供製品 330
20.1.7.3 最近の動向 332
20.1.7.3.1 新製品の発売・開発 332
20.1.7.3.2 取引 332
20.1.7.3.3 その他の動向 333
20.1.8 HELLA GMBH & CO. KGAA 334
20.1.8.1 事業概要 334
20.1.8.2 提供製品 335
20.1.8.3 最近の動向 336
20.1.8.3.1 新製品の発売・開発動向 336
20.1.8.3.2 取引 337
20.1.8.3.3 その他の動向 337
20.1.9 MOBILEYE 338
20.1.9.1 事業概要 338
20.1.9.2 提供製品 339
20.1.9.3 最近の動向 339
20.1.9.3.1 製品の発売・開発動向 339
20.1.9.3.2 取引 340
20.1.9.3.3 その他の動向 341
20.1.10 マグナ・インターナショナル社 342
20.1.10.1 事業概要 342
20.1.10.2 提供製品 343
20.1.10.3 最近の動向 344
20.1.10.3.1 取引 344
20.1.10.3.2 その他の動向 345
20.1.11 ヴァレオ 346
20.1.11.1 事業概要 346
20.1.11.2 取り扱い製品 347
20.1.11.3 最近の動向 348
20.1.11.3.1 取引 348
20.1.11.3.2 事業拡大 349
20.1.11.3.3 その他の動向 350
20.1.12 パナソニックホールディングス株式会社 351
20.1.12.1 事業概要 351
20.1.12.2 取り扱い製品 352
20.1.12.3 最近の動向 353
20.1.12.3.1 その他の動向 353
20.2 その他の主要企業 354
20.2.1 アステモ・南米アメリカ社 354
20.2.2 ルネサス エレクトロニクス株式会社 355
20.2.3 インフィニオン・テクノロジーズ社 356
20.2.4 VEONEER アメリカ SAFETY SYSTEMS, LLC 357
20.2.5 MARELLI HOLDINGS CO., LTD. 358
20.2.6 LEAR CORPORATION 359
20.2.7 BORGWARNER INC. 360
20.2.8 ペクトロン・グループ・リミテッド 361
20.2.9 ヴィステオン・コーポレーション 362
20.2.10 日本電産株式会社 363
20.2.11 KPIT 364
20.2.12 フィコサ・インターナショナル社 365
20.2.13 オートリブ社 366
21 調査方法論 367
21.1 調査データ 367
21.1.1 二次データ 368
21.1.1.1 主要な二次情報源 369
21.1.1.2 二次情報源からの主要データ 370
21.1.2 一次データ 370
21.1.2.1 需要側および供給側の主要なインタビュー対象者 371
21.1.2.2 主要な産業インサイトおよび一次インタビューの内訳 371
21.1.2.3 一次調査対象者一覧 372
21.2 市場規模の推計 373
21.2.1 ボトムアップ手法 373
21.2.2 トップダウン手法 375
21.3 データの三角検証 376
21.4 因子分析 377
21.4.1 需要側および供給側の因子分析 377
21.5 調査の前提条件 378
21.6 調査の限界 379
21.7 リスク評価 380
22 付録 381
22.1 ディスカッション・ガイド 381
22.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 384
22.3 カスタマイズオプション 386
22.3.1 自動車用ECU市場:車種レベルにおける用途別 386
22.3.2 自動車用ECU市場:国レベルにおける車種別 386
22.3.3 企業情報 386
22.3.3.1 その他の市場参加者(最大5社)のプロファイル 386
22.4 関連レポート 386
22.5 著者情報 387
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









