主なポイント
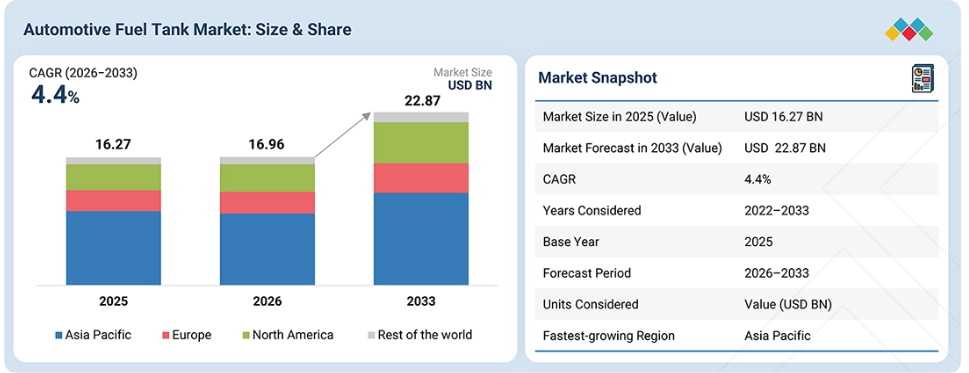
アジア太平洋地域は、予測期間中、自動車用燃料タンク市場を牽引すると見込まれています。このセグメントは、2026年の94億9,000万米ドルから、2033年には122億2,000万米ドルへと、年平均成長率(CAGR)3.7%で成長すると予測されています。
予測期間中、乗用車セグメントが自動車用燃料タンク市場を牽引すると予測されています。このセグメントは、2026年の101億6,000万米ドルから、2033年までに135億8,000万米ドルへと、年平均成長率(CAGR)4.2%で拡大すると見込まれています。
ガソリンセグメントは、予測期間中、自動車用燃料タンク市場を牽引すると予測されています。このセグメントは、2026年の94.8億米ドルから2033年には126.1億米ドルへと、年平均成長率(CAGR)4.2%で成長すると予測されています。
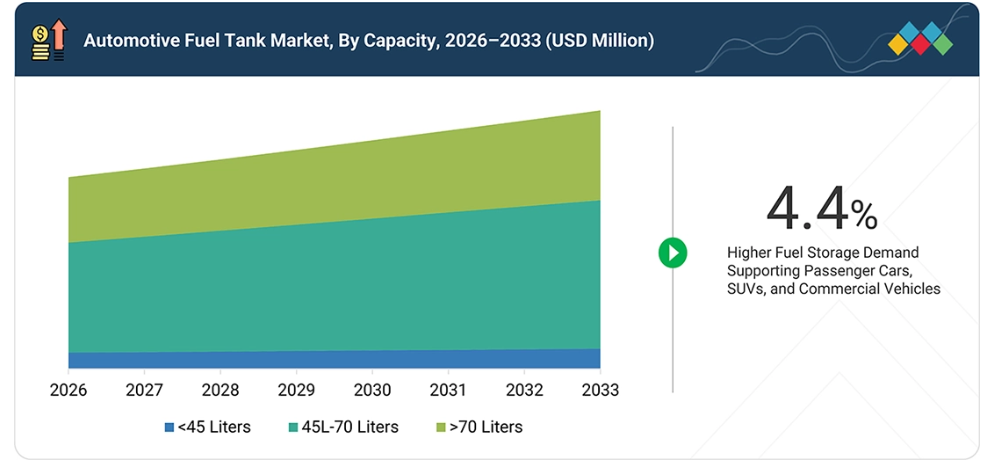
45L~70Lセグメントは、予測期間中、自動車用燃料タンク市場を牽引すると予測されています。このセグメントは、2026年の97.3億米ドルから2033年には131.4億米ドルへと、年平均成長率(CAGR)4.4%で成長すると予測されています。
小型商用車セグメントは、予測期間中、自動車用燃料タンク市場を牽引すると予測されています。このセグメントは、2026年の7億1000万米ドルから2033年には8億6000万米ドルへと、年平均成長率(CAGR)2.8%で成長すると予測されています。
サドル型燃料タンクセグメントは、予測期間中、自動車用燃料タンク市場を牽引すると予測されています。
タイプ1 CNGタンクセグメントは、予測期間中、自動車用CNGタンク市場を牽引すると予測されています。
プラスチックセグメントは、予測期間中、自動車用燃料タンク市場を牽引すると予測されています。
自動車用燃料タンク市場は、OPmobility(フランス)、Kautex Textron(ドイツ)、TI Automotive(米国)、YAPP Automotive Systems(中国)、Motherson Yachiyo Automotive Systems(日本)などの企業が主導しています。
自動車用燃料タンク市場では、コンチネンタル(ドイツ)、フタバ工業(日本)、ベンテラー(ドイツ)、豊田合成(日本)、コンスバーグ・オートモーティブ(ノルウェー)などの主要企業も市場を牽引しています。
自動車用燃料タンク市場は、ハイブリッド車の普及拡大、蒸発エミッション規制の厳格化、軽量化の要求、および統合型燃料貯蔵・蒸気管理システムへの需要の高まりによって牽引される見込みです。低透過性、耐圧性、軽量化、コンパクト化が求められる傾向が強まることで、OEMやティア1サプライヤー全体において、先進的な燃料タンク技術の採用が加速するでしょう。今後数年間で、統合型燃料タンクモジュール、先進的な多層バリア構造、スマートな燃料レベルおよび圧力検知、自動漏洩検知、統合型蒸気管理システムを通じて新たなビジネスチャンスが生まれ、排出ガス制御の改善、パッケージングの最適化、車両重量の低減、および燃料システムの性能向上が可能になるでしょう。
顧客の顧客に影響を与えるトレンドと変革
自動車用燃料タンク市場は、従来の燃料貯蔵から、統合型で軽量かつ低透過性の燃料システムソリューションへと移行しつつあります。従来のプラスチック製やスチール製の燃料タンクに加え、加圧式ハイブリッドタンク、多層バリアタンク、統合型蒸気管理、スマートセンシング、および先進的な燃料供給システムがますます普及しています。OEMやティア1サプライヤーは、より厳格な排出ガス規制への対応、アンダーボディのパッケージングの最適化、車両重量の削減、およびハイブリッドパワートレインのサポートを目的として、これらのソリューションを採用しています。これにより、統合型燃料タンクモジュール、ハイブリッドタンクシステム、蒸気管理、センシング、および漏れ検知を通じて新たな収益機会が創出されると同時に、燃料の浸透低減、パッケージング効率の向上、交換コストの削減、および車両プラットフォームとの互換性の向上も実現されています。
市場の動向
推進要因:ハイブリッド化による耐圧性・低パージ型燃料タンクの需要増加
ハイブリッド車およびプラグインハイブリッド車の普及が進むにつれ、耐圧性、低透過性、低パージ性を備えた燃料タンクの需要が高まっています。エンジン停止時間の長期化や、蒸発エミッション規制の厳格化により、タンクの密閉性、蒸気管理、圧力制御、および燃料システムの統合化が進められています。
抑制要因:内燃機関車からEVへの移行により、対象となる燃料タンクの市場規模が縮小しています
バッテリー式電気自動車(BEV)の普及が進むにつれ、内燃機関車の生産台数が減少し、その結果、従来の燃料タンクの対象となる市場規模も縮小しています。乗用車におけるEVの普及率の上昇により、ガソリンおよびディーゼル燃料貯蔵システムに対する長期的な需要が抑制されると予想されます。
機会:燃料タンクサプライヤーから統合型燃料システムパートナーへの転換
OEM各社は、燃料タンクと燃料供給、蒸気管理、センシング、バルブ、漏れ検知を組み合わせた統合ソリューションをますます求めています。サプライヤーは、統合型燃料タンクモジュール、ハイブリッド燃料システム、スマートセンシング、およびシステムレベルの検証を通じて、その役割を拡大することができます。
課題:ますます複雑化する燃料タンクの使用条件下での気密性および構造的完全性の維持
燃料タンクは、温度変動、衝突時、燃料の劣化、および長期間のエンジン停止状態においても、気密性、耐圧性、構造的完全性、および低透過性を維持しなければなりません。ハイブリッド車への応用により、圧力管理、シール性能、および長期耐久性に対する要件はさらに高まっています。
市場のエコシステム
自動車用燃料タンク市場のエコシステムは、燃料貯蔵システムの開発、製造、検証、およびサービス提供を行うために、原材料サプライヤー、燃料タンクメーカー、燃料システムおよび部品サプライヤー、試験サービスプロバイダー、自動車OEM、アフターマーケット企業間の連携を基盤として構築されています。BASF、SABIC、POSCO、宝鋼(Baosteel)などの原材料サプライヤーは、燃料タンク製造に使用されるポリマー、バリア材、および鋼材を供給しています。
OPmobility、Kautex、TI Automotive、ユニプレス、YAPP、Motherson Yachiyoなどの燃料タンクメーカーは、プラスチック製、鋼製、多層構造、およびハイブリッド型の燃料タンクシステムを開発しています。Bosch、DENSO、Continental、MAHLE、AsteMoなどの燃料システムサプライヤーは、ポンプ、バルブ、センサー、燃料供給装置、および蒸気管理部品を提供しており、一方、TÜV SÜD、ENGEL、Huskyなどの試験サービスプロバイダーは、材料、部品、製造、およびコンプライアンスの検証を支援しています。トヨタ、フォルクスワーゲン、フォード、ゼネラル・モーターズなどのOEM各社は、燃料タンクシステムを車両プラットフォームに統合しており、一方、スペクトラ・プレミアム、NAPA、ドーマン、NTSAなどのアフターマーケット企業は、交換用燃料タンクおよび関連部品の提供を行っています。
市場セグメント
自動車用燃料タンク市場:車種別
乗用車は、世界的な生産台数の多さと、ガソリン、ディーゼル、ハイブリッドパワートレインの普及に支えられ、最大のシェアを占めています。軽商用車(LCV)および大型商用車(HCV)は、特に物流、商用輸送、およびフリート用途において、大容量で耐久性の高い燃料タンクへの需要を支えています。
自動車用燃料タンク市場(推進方式別)
ガソリンが最大のシェアを占めており、これは乗用車の高い生産台数と、内燃機関(ICE)車の継続的な利用に支えられています。ディーゼルはLCVおよびHCVにおいて依然として重要な位置を占めていますが、ハイブリッド車や代替燃料車により、耐圧性・低透過性を備えた特殊な燃料貯蔵システムへの需要が高まっています。
自動車用燃料タンク市場(容量別)
45~70リットルのタンクは、乗用車、SUV、LCVでの広範な利用に支えられ、大きなシェアを占めています。45リットル未満のタンクはコンパクトカー向けであり、70リットル以上のタンクは、航続距離の延長が求められるピックアップトラック、SUV、トラック、商用車などでますます多く使用されています。
自動車用SCRタンク市場(車種別)
大型商用車(HCV)が最大のシェアを占めており、これはディーゼル車の普及率の高さ、厳しい排出ガス規制、およびトラックやバスにおけるSCRの広範な採用が要因となっています。また、排出ガス基準の厳格化に伴い、ディーゼルバン、ピックアップトラック、商用車フリートにおけるSCRシステムの採用が進んでいることから、小型商用車(LCV)での導入も増加しています。
自動車用燃料タンク市場(タンクタイプ別)
サドルタンクは、利用可能な車体下部のスペースを活用し、ピックアップトラック、SUV、商用車においてより大きな燃料容量を確保できることから、大きなシェアを占めています。その採用は、排気系、サスペンション、ドライブシャフト、その他の車体下部コンポーネントの周囲のパッケージングを最適化する必要がある車両プラットフォームにおいて、特に重要です。
地域
アジア太平洋地域が自動車用燃料タンク市場を牽引しています
アジア太平洋地域は、自動車用燃料タンク市場で最大のシェアを占めており、中国、日本、インド、韓国、東南アジアが主導しています。これは、高い自動車生産台数、大規模な乗用車および商用車の保有台数、そして確立された自動車サプライチェーンに支えられています。プラスチック製燃料タンク、特に多層構造の低透過性システムは依然として広く使用されていますが、中国、日本、韓国では、ハイブリッド車向けの軽量かつ耐圧性に優れたタンクの採用が進んでいます。インドおよび東南アジアでは、内燃機関(ICE)車の堅調な生産、商用車への応用、ならびにCNGやハイブリッドパワートレインの採用拡大を通じて、需要を支え続けています。
自動車用燃料タンク市場の規模、シェアおよび分析:企業評価マトリックス
OPmobilityは、プラスチック製燃料システムおよび統合型燃料貯蔵ソリューションにおける強固な地位を背景に、自動車用燃料タンク市場において「スター・プレイヤー」に分類されています。同社は、従来型およびハイブリッド車向けに、軽量、低透過性、多層構造、耐圧性の燃料タンクを提供しています。蒸気管理や燃料供給システムの統合を含む同社の燃料システムポートフォリオは、排出ガスの低減、パッケージングの最適化、およびハイブリッド車の要件に対応しています。世界的なOEM各社との強固な関係や、先進的な燃料システム技術への投資が、世界の自動車用燃料タンク市場における同社の地位を強化しています。
マグナ(Magna)は、乗用車および商用車のプラットフォームを横断する燃料システムおよび車両コンポーネントの能力を背景に、市場における「主要新興プレイヤー」に分類されています。同社は、軽量化、パッケージング効率、およびシステム統合に重点を置いた燃料タンク関連のソリューションを提供しています。世界的な製造拠点網と主要OEMとの強固な関係が、さまざまな車両プラットフォームへの展開を支えており、軽量かつ統合された燃料貯蔵ソリューションへの需要の高まりが、さらなる市場開拓の機会を生み出しています。
主要市場プレイヤー
OPmobility
Kautex Textron
TI Automotive
YAPP Automotive Systems
Motherson Yachiyo Automotive Systems
Magna International
Fuel Total Systems, FTS
Unipres Corporation
Donghee
Sakamoto Industry
SMA Serbatoi
最近の動向
2026年7月:YAPP Automotive Systems社は、約2,500万米ドルを投資し、8月14日にサンパウロ州アメリカーナにハイブリッド車向けの新タンク工場(敷地面積25,000平方メートル)を開設しました。YAPP社にとってブラジル国内で3番目となるこの施設は、100人以上の直接雇用を創出するとともに、自動車用燃料タンクの生産能力を強化することになります。
2026年7月:Korea FTSは、カーボンキャニスターを含む環境に優しい自動車部品を、国内の自動車メーカー5社に供給していると発表しました。同社は、車両の燃料システムや蒸発エミッション制御に関連するカーボンキャニスター分野のリーダー企業です。
2026年7月:ユニプレス株式会社の栃木工場・真岡は、車体金属部品および燃料タンク部品の製造を対象としたIATF 16949:2016認証を取得し、燃料タンク部品の製造が同工場の認証済み自動車生産範囲に含まれていることが確認されました。
2026年6月:OPmobilityは、オハイオ州トレド大都市圏に米国初の製造工場を建設し、北米におけるプラスチック製造拠点を拡大します。この施設は、自動車メーカー向けのプラスチック製燃料タンクシステムの地域生産を支えることになります。
2026年6月:カウテックス・テキストロンは、新型ハイブリッド車プラットフォーム向けに、同社の「ペンタトニック」熱可塑性樹脂製バッテリーエンクロージャーシステムを供給する契約を獲得しました。この契約により、カウテックスは電動車両向け軽量プラスチック構造部品分野での地位を強化し、同社の自動車用燃料タンクシステム事業を補完することになります。
2026年4月:OPmobility社が供給した燃料タンクの製造不備により、2026年式ランドローバー・ディフェンダーの一部車両のリコールが発表されました。当該タンクは通常よりも肉厚が薄い可能性があり、衝突時に燃料漏れを引き起こす恐れがあるため、OPmobility社の製造プロセスにおける品質と安全性に対する懸念が高まっています。
2026年3月:法律事務所のウェイル(Weil)は、TIオートモーティブに対し、ドイツ・ミュラッカーにあるプラスチック射出成形事業の再編および売却について助言を行いました。TIオートモーティブは、車両の流体および燃料システムに使用される部品を支える、非中核となるプラスチック事業の再編を進めています。
1 はじめに 27
1.1 調査の目的 27
1.2 市場の定義 28
1.2.1 調査対象の範囲と除外項目 30
1.3 調査範囲 32
1.3.1 対象市場および地域範囲 32
1.3.2 調査対象期間 33
1.4 対象通貨 33
1.5 ステークホルダー 34
1.6 変更点の概要 34
2 エグゼクティブ・サマリー 35
2.1 市場のハイライトと主要な洞察 35
2.2 主要な市場参加者:戦略的展開のマッピング 36
2.3 自動車用燃料タンク市場における破壊的トレンド 37
2.4 自動車用燃料タンク市場における高成長セグメント 38
2.5 地域別概況:市場規模、成長率、および予測 39
3 プレミアムインサイト 40
3.1 自動車用燃料タンク市場におけるプレーヤーの機会 40
3.2 車種別自動車用燃料タンク市場 40
3.3 自動車用燃料タンク市場:推進方式別 41
3.4 自動車用燃料タンク市場:容量別 41
3.5 自動車用燃料タンク市場:タンクタイプ別 42
3.6 自動車用燃料タンク市場(材質別) 42
3.7 自動車用CNGタンク市場(タイプ別) 43
3.8 自動車用SCRタンク市場(車種別) 43
4 市場概要 44
4.1 はじめに 44
4.2 市場の動向 44
4.2.1 推進要因 45
4.2.1.1 ハイブリッド化による耐圧・低パージ燃料タンクの需要増加 45
4.2.1.2 蒸発エミッション規制の強化による燃料タンクシステムの統合促進 46
4.2.2 制約要因 47
4.2.2.1 内燃機関(ICE)から電気自動車(EV)への移行による、対象となる燃料タンク市場の縮小 47
4.2.2.2 原材料価格の激しい変動 49
4.2.3 機会 50
4.2.3.1 燃料タンクサプライヤーから統合燃料システムパートナーへの転換 50
4.2.3.2 ハイブリッド車および代替燃料車における高付加価値タンク・プラットフォームの拡大 51
4.2.4 課題 52
4.2.4.1 ますます複雑化するタンクの稼働条件下における気密性と構造的完全性の維持 52
4.2.4.2 タンクのパッケージングの柔軟性と、統合された蒸気・燃料システムコンポーネントとのバランス 52
4.3 未充足のニーズと未開拓分野 53
4.3.1 多様な車両プラットフォームにおける、軽量、高バリア性、フェイルセーフな燃料貯蔵 53
4.3.2 エンドツーエンドの燃料システム統合の限定性と継続的なコンプライアンス 54
4.3.3 インテリジェントな燃料タンク管理におけるデータ活用の限定性 54
5 業界の動向 55
5.1 マクロ経済指標 55
5.1.1 はじめに 55
5.1.2 GDPの動向と予測 56
5.1.3 自動車ドライブトレイン市場の動向 57
5.1.4 世界の自動車産業の動向 57
5.2 サプライチェーン分析 57
5.3 エコシステムマッピング 60
5.3.1 原材料供給業者 60
5.3.2 燃料タンクメーカー 61
5.3.3 燃料システムおよび部品サプライヤー 61
5.3.4 試験サービスプロバイダー 61
5.3.5 OEM 61
5.3.6 アフターマーケット 62
5.4 価格分析 63
5.4.1 タンク容量別平均販売価格の推移(2024年~2026年) 63
5.4.2 地域別平均販売価格の推移 64
5.5 貿易分析 64
5.5.1 輸入シナリオ(HSコード 870899) 65
5.5.2 輸出シナリオ(HSコード 870899) 66
5.6 主要な会議およびイベント(2026年~2027年) 68
5.7 顧客の事業に影響を与えるトレンドとディスラプション 69
5.8 投資および資金調達のシナリオ 70
5.9 ケーススタディ分析 71
5.9.1 加圧燃料タンクシステムの開発を推進するハイブリッド化 71
5.9.2 燃料タンクの重量および透過性性能を向上させる多層プラスチック技術 71
5.9.3 車両の軽量化を支える軽量プラスチック製燃料タンク 71
5.10 ハイブリッド化が自動車用燃料タンクの需要に与える影響 72
5.11 軽量および多層燃料タンク技術に関する考察 72
5.12 EU・インド貿易協定の影響分析 73
5.12.1 はじめに 73
5.12.2 EUの関税 74
6 自動車用燃料タンク市場におけるOEMおよびサプライヤーの分析 76
6.1 はじめに 76
6.2 トヨタグループ 76
6.2.1 トヨタグループのOEM向け燃料タンク選定基準 76
6.2.2 トヨタグループの燃料透過性 77
6.2.3 トヨタグループ:リサイクル可能性 77
6.2.4 トヨタグループ:製造の現地化 77
6.3 フォルクスワーゲングループ 77
6.3.1 フォルクスワーゲングループのOEM用燃料タンク選定基準 78
6.3.2 フォルクスワーゲングループの燃料透過性 78
6.3.3 フォルクスワーゲングループ:リサイクル性 78
6.3.4 フォルクスワーゲングループ:製造の現地化 79
6.4 現代自動車グループ 79
6.4.1 現代自動車グループのOEM燃料タンク選定基準 79
6.4.2 ヒュンダイ・モーター・グループの燃料透過性 79
6.4.3 ヒュンダイ・モーター・グループ:リサイクル性 80
6.4.4 ヒュンダイ・モーター・グループ:製造の現地化 80
6.5 ゼネラル・モーターズ 80
6.5.1 ゼネラル・モーターズの燃料透過性 81
6.5.2 ゼネラル・モーターズ:リサイクル可能性 81
6.5.3 ゼネラル・モーターズ:製造の現地化 81
6.6 ステランティス 81
6.6.1 ステランティスのOEM燃料タンク選定基準 82
6.6.2 ステランティスの燃料透過性 82
6.6.3 ステランティス:リサイクル性 82
6.6.4 ステランティス:製造の現地化 83
6.7 BYD 83
6.7.1 BYDのOEM燃料タンク選定基準 83
6.7.2 BYDの燃料透過性 83
6.7.3 BYD:リサイクル可能性 84
6.7.4 BYD:製造の現地化 84
6.8 SAICモーター 84
6.8.1 SAIC MOTORのOEM燃料タンク選定基準 84
6.8.2 SAIC MOTORの燃料透過性 85
6.8.3 SAIC MOTOR:リサイクル可能性 85
6.8.4 SAIC MOTOR:製造の現地化 85
6.9 フォード・モーター 86
6.9.1 フォード・モーターのOEM燃料タンク選定基準 86
6.9.2 フォード・モーターの燃料透過性 86
6.9.3 フォード・モーター:リサイクル可能性 87
6.9.4 フォード・モーター:製造の現地化 87
7 持続可能性と規制環境 88
7.1 規制環境 88
7.1.1 国別の規制 88
7.1.2 規制機関、政府機関、およびその他の組織 89
7.1.3 業界基準および規制 91
7.1.4 地域別の規制比較 93
7.1.5 燃料タンクの衝突安全性および漏洩に関する要件 94
7.1.6 代替燃料の貯蔵基準 94
7.1.7 材料仕様および適合性に関する要件 95
7.1.8 耐圧性および封じ込め要件 95
7.2 持続可能性に関する取り組み 95
7.3 持続可能性への影響および規制政策の取り組み 96
7.4 認証、表示、および環境基準 97
7.4.1 自動車用燃料タンク市場に関連する認証、表示、および環境
基準 98
8 技術の進歩、AIによる影響、特許、
イノベーション、および自動車用燃料タンク市場における将来の応用 100
8.1 技術分析 100
8.1.1 はじめに 100
8.1.2 主要な新興技術 100
8.1.2.1 先進的な多層バリア燃料タンク 100
8.1.2.2 低透過性ポリマー技術 101
8.1.2.3 軽量複合材料製燃料貯蔵システム 102
8.1.2.4 スマート燃料タンクのセンシングおよび状態監視 102
8.1.2.5 ハイブリッドプラットフォーム向け先進的な燃料タンク構造 102
8.1.3 関連技術 104
8.1.3.1 使用済み車両のリサイクルおよび材料回収技術 104
8.1.3.2 燃料供給および熱管理システム 105
8.1.3.3 燃料蒸気管理およびEVAPシステム 106
8.2 技術・製品ロードマップ 108
8.3 特許分析 109
8.3.1 はじめに 109
8.3.1.1 特許一覧 110
8.4 先進技術が自動車用燃料タンク市場に与える影響 111
8.4.1 主要な技術の応用分野と市場の可能性 111
8.4.1.1 車種別市場の可能性 111
8.4.1.2 技術別市場の可能性 111
8.4.2 OEMおよび燃料タンクメーカーによるベストプラクティス 111
8.4.3 先進燃料タンク技術の導入に関する事例研究 113
8.4.3.1 プラグインハイブリッド車向け加圧燃料タンクの開発 113
8.4.3.2 フォルクスワーゲン・パサート GTE 向け純プラスチック製加圧タンク 113
8.4.3.3 PHEV 向け大量生産型加圧プラスチック燃料タンク 113
8.4.3.4 多層プラスチック製 PHEV 燃料タンクシステム 113
8.4.3.5 トヨタ「ミライ」向け高圧水素タンク 114
8.4.4 相互連携する燃料システムのエコシステムと市場関係者への影響 114
8.4.5 次世代燃料タンク技術の採用に向けたOEMの準備状況 115
9 顧客の動向と購買行動 116
9.1 意思決定プロセス 116
9.2 主要なステークホルダーと購入基準 116
9.2.1 乗用車 117
9.2.2 小型商用車 117
9.2.3 大型商用車 117
9.2.4 購入プロセスにおける主要なステークホルダー 118
9.2.5 購入基準 119
9.3 導入の障壁および内部的な課題 120
9.4 さまざまなエンドユーザーにおける未充足ニーズ 120
10 車種別自動車用燃料タンク市場 121
10.1 はじめに 122
10.2 乗用車 124
10.2.1 OEMのパッケージングおよび排出ガス規制が、乗用車向け先進燃料タンクの導入を加速 124
10.3 小型商用車 126
10. 3.1 都市部での配送需要の拡大が、コンパクトで軽量なLCV用燃料タンクの需要を牽引しています 126
10.4 大型商用車 127
10.4.1 長距離貨物輸送が、大容量で耐久性の高いHCV用燃料タンクの需要を牽引しています 12 7
10.5 主な洞察 129
11 自動車用燃料タンク市場(容量別) 130
11.1 はじめに 131
11.2 45リットル未満 133
11.2.1 コンパクトな車両プラットフォームが、省スペースかつ軽量な燃料タンクへの需要を牽引しています 133
11.3 45~70リットル 135
11.3.1 大量生産される車両プラットフォームが、中容量燃料タンクに対する安定した需要を牽引しています 135
11.4 70リットル超 136
11.4.1 航続距離の延長に対する要件が、大容量燃料タンクの需要を後押ししています 136
11.5 主な洞察 138
12 自動車用選択的触媒還元(SCR)タンク市場、
地域および車種別 139
12.1 はじめに 140
12.2 乗用車 142
12.2.1 乗用車向けSCRタンクの需要を支える厳しい排出ガス規制 142
12.3 小型商用車 143
12.3.1 都市物流の拡大と排出ガス規制への対応が、LCV用SCRタンクの需要を牽引 143
12.4 大型商用車 145
12.4.1 長距離輸送用途における高い消費量が、
大型商用車(HCV)用SCRタンクの需要を支える 145
12.5 主な洞察 147
13 自動車用CNGタンク市場(タイプ別) 148
13.1 はじめに 149
13.2 タイプ1 150
13.2.1 タイプ1 CNGタンクの需要を支える、確立された低コスト技術 150
13.3 タイプ2 151
13.3.1 CNGタンクの重量効率を向上させる部分的な複合材補強 151
13.4 タイプ3 152
13.4.1 タイプ3 CNGタンクの普及を加速させるための
軽量複合材構造 152
13.5 タイプ4 153
13.5.1 大幅な軽量化と高度な貯蔵性能による
タイプ4の成長促進 153
13.6 主な洞察 154
14 推進方式別自動車用燃料タンク市場 155
14.1 はじめに 156
14.2 ガソリン 157
14.2.1 乗用車への広範な採用が
ガソリン燃料タンクの需要を支える 157
14.3 ディーゼル 159
14.3.1 商用車における長距離走行要件が
ディーゼル燃料タンクの需要を支えています 159
14.4 代替燃料 160
14.4.1 排出ガスの少ないパワートレインへの移行が
代替燃料タンクの普及を加速させる低排出パワートレインへの移行 160
14.5 主な洞察 162
15 自動車用燃料タンク市場(タンクタイプ別) 163
15.1 はじめに 164
15.2 サドル型 165
15.2.1 サドルマウント型燃料タンクの構造は、
車体下部のスペース活用と燃料容量を最大化します 165
15.3 コンター型 166
15.3.1 コンター型燃料タンクは、ICE、
ハイブリッド、および商用車におけるスペースの最適化を支援します 166
15.4 長方形型 167
15.4.1 長方形型燃料タンクは、標準化されたパッケージングを
167
15.5 その他 168
15.5.1 その他の燃料タンクタイプは、用途に応じたパッケージング
および保管要件に対応しています 168
15.6 主な洞察 169
16 素材別自動車用燃料タンク市場 170
16.1 はじめに 171
16.2 プラスチック 172
16.2.1 車両の軽量化が進み、
プラスチック製燃料タンクの採用を後押し 172
16.3 鋼鉄 173
16.3.1 鋼鉄製燃料タンクの需要を維持するための高い耐久性要件 173
16.4 アルミニウム 175
16.4.1 アルミニウム製燃料タンクの用途拡大に向けた軽量構造 175
16.5 その他 176
16.5.1 特殊な材料要件が、
その他の燃料タンク材料の選択的な採用を後押ししています 176
16.6 主な洞察 177
17 地域別自動車用燃料タンク市場 178
17.1 はじめに 179
17.2 アジア太平洋地域 181
17.2.1 中国 184
17.2.1.1 ハイブリッド化と厳格な排出ガス規制が
先進的な燃料タンクの需要を牽引 184
17.2.2 日本 186
17.2.2.1 ハイブリッド化が、高性能燃料タンクシステムの需要を支える 186
17.2.3 インド 188
17.2.3.1 現地化の進展と先進的なプラスチック製燃料タンク技術が
燃料タンクの需要を支える 188
17.2.4 韓国 189
17.2.4.1 高度な排出ガス規制が、高仕様の燃料タンクシステムの需要を牽引 189
17.2.5 タイ 191
17.2.5.1 輸出志向の自動車生産による燃料タンク生産の拡大 191
17.2.6 インドネシア 193
17.2.6.1 MPVおよびSUVの生産による燃料タンク需要の維持 193
17.2.7 その他のアジア太平洋地域 195
17.2.7.1 中容量燃料タンクの需要を支える地域における自動車生産の拡大 195
17.3 ヨーロッパ 196
17.3.1 ドイツ 199
17.3.1.1 ハイブリッド化と低透過性要件が先進的な燃料タンク技術を牽引 199
17.3.2 フランス 201
17.3.2.1 OEMによる電動化と排出ガス規制への対応が燃料タンク技術を再構築 201
17.3.3 イタリア 202
17.3.3.1 ハイブリッド化と軽量燃料システムが先進的なタンク技術を支える 202
17.3.4 スペイン 204
17.3.4.1 自動車生産の電動化が燃料タンク技術を再構築 204
17.3.5 英国 206
17.3.5.1 先進的な燃料タンク用途を維持するための混合パワートレイン製造 206
17.3.6 ロシア 207
17.3.6.1 国内の燃料タンク製造を強化するためのプラスチック製燃料システムの現地化 207
17.3.7 その他の欧州諸国 209
17.3.7.1 現地化および用途特化型の燃料タンクシステムを支える地域生産拠点 209
17.4 北米 210
17.4.1 米国 213
17.4.1.1 車両1台あたりの燃料タンクの付加価値を高めるための燃料システムの統合 213
17.4.2 カナダ 214
17.4.2.1 カナダの燃料タンク供給チェーンを維持するための国境を越えた自動車製造 214
17.4.3 メキシコ 216
17.4.3.1 大容量燃料タンクの需要を強化するための小型商用車の製造 216
17.5 その他の地域 217
17.5.1 ブラジル 220
17.5.1.1 先進的な燃料タンク技術を推進するフレックス燃料車およびハイブリッド車の生産 220
17.5.2 イラン 221
17.5.2.1 国内自動車生産が燃料タンク技術の現地化を加速 221
17.5.3 南アフリカ 223
17.5.3.1 OEMの輸出プラットフォームが燃料タンク技術の現地化を加速 223
18 競争環境 226
18.1 概要 226
18.2 主要企業の戦略/勝つための条件 226
18.2.1 自動車用燃料タンク市場における各社の戦略の概要 226
18.3 2025年の市場シェア分析 228
18.4 2021年~2025年の売上高分析 231
18.5 企業評価および財務指標 231
18.5.1 企業評価 231
18.5.2 財務指標 232
18.6 ブランド/製品比較 233
18.7 企業評価マトリックス:主要プレイヤー(2025年) 234
18.7.1 スター企業 234
18.7.2 新興リーダー 234
18.7.3 広範な展開を行う企業 234
18.7.4 参入企業 234
18.7.5 企業の事業展開:主要企業、2025年 236
18.7.5.1 企業の事業展開 236
18.7.5.2 地域別の事業展開 236
18.7.5.3 車種別の事業展開 237
18.7.5.4 素材別の事業展開 237
18.7.5.5 推進方式別の事業展開 238
18.8 企業評価マトリックス:スタートアップ/中小企業、2025年 239
18.8.1 先進的な企業 239
18.8.2 対応力のある企業 239
18.8.3 活力ある企業 239
18.8.4 スタート地点 240
18.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 241
18.8.5.1 主要なスタートアップ/中小企業の詳細リスト 241
18.8.5.2 スタートアップ/中小企業の競合ベンチマーク 242
18.9 競争シナリオ 242
18.9.1 製品発売 242
18.9.2 取引 243
18.9.3 その他の動向 244
19 企業概要 245
19.1 主要企業 245
19.1.1 OPMOBILITY 245
19.1.1.1 事業概要 245
19.1.1.2 提供製品 246
19.1.1.3 最近の動向 247
19.1.1.3.1 事業拡大 247
19.1.1.3.2 その他の動向 248
19.1.1.4 MnMの見解 248
19.1.1.4.1 主な強み 248
19.1.1.4.2 戦略的選択 248
19.1.1.4.3 弱点および競合上の脅威 248
19.1.2 KAUTEX TEXTRON 249
19.1.2.1 事業概要 249
19.1.2.2 提供製品 249
19.1.2.3 最近の動向 250
19.1.2.3.1 事業拡大 250
19.1.2.3.2 その他の動向 251
19.1.2.4 MnMの見解 251
19.1.2.4.1 主な強み 251
19.1.2.4.2 戦略的選択 251
19.1.2.4.3 弱点および競合上の脅威 251
19.1.3 TI AUTOMOTIVE 252
19.1.3.1 事業概要 252
19.1.3.2 提供製品 253
19.1.3.3 最近の動向 254
19.1.3.3.1 取引 254
19.1.3.3.2 事業拡大 255
19.1.3.3.3 その他の動向 255
19.1.3.4 MnMの見解 255
19.1.3.4.1 主な強み 255
19.1.3.4.2 戦略的選択 256
19.1.3.4.3 弱点および競合上の脅威 256
19.1.4 YAPP AUTOMOTIVE SYSTEMS CO., LTD. 257
19.1.4.1 事業概要 257
19.1.4.2 提供製品 258
19.1.4.3 最近の動向 258
19.1.4.3.1 事業拡大 258
19.1.4.4 MnMの見解 259
19.1.4.4.1 主な強み 259
19.1.4.4.2 戦略的選択 259
19.1.4.4.3 弱点および競合上の脅威 259
19.1.5 MOTHERSON YACHIYO AUTOMOTIVE SYSTEMS 260
19.1.5.1 事業概要 260
19.1.5.2 提供製品 260
19.1.5.3 最近の動向 261
19.1.5.3.1 取引 261
19.1.5.3.2 その他の動向 261
19.1.5.4 MnMの見解 262
19.1.5.4.1 主な強み 262
19.1.5.4.2 戦略的選択 262
19.1.5.4.3 弱点および競合上の脅威 262
19.1.6 マグナ・インターナショナル 263
19.1.6.1 事業概要 263
19.1.6.2 取り扱い製品 264
19.1.6.3 最近の動向 265
19.1.6.3.1 新製品の発売 265
19.1.7 フューエル・トータル・システムズ 266
19.1.7.1 事業概要 266
19.1.7.2 取り扱い製品 266
19.1.7.2.1 その他 267
19.1.8 ユニプレス株式会社 268
19.1.8.1 事業概要 268
19.1.8.2 取り扱い製品 269
19.1.8.2.1 その他の展開 270
19.1.9 MARTINREA INTERNATIONAL INC. 271
19.1.9.1 事業概要 271
19.1.9.2 取り扱い製品 271
19.1.9.3 最近の動向 272
19.1.9.3.1 取引 272
19.1.9.3.2 その他の動向 272
19.1.10 DONGHEE HOLDINGS 273
19.1.10.1 事業概要 273
19.1.10.2 取り扱い製品 273
19.1.10.3 最近の動向 274
19.1.10.3.1 取引 274
19.1.11 株式会社サカモト工業 275
19.1.11.1 取り扱い製品 275
19.1.12 SMA SERBATOI 276
19.1.12.1 取り扱い製品 276
19.1.12.2 最近の動向 277
19.1.12.2.1 新製品の発売 277
19.2 その他の主要企業 278
19.2.1 コンチネンタルAG 278
19.2.2 フタバ工業株式会社 279
19.2.3 ベンテラー 280
19.2.4 豊田合成株式会社 281
19.2.5 コンスバーグ・オートモーティブ 282
19.2.6 スペクトラ・プレミアム 283
19.2.7 ボイド・ウェルディングLLC 284
19.2.8 アルガイヤー・オートモーティブGmbH 285
19.2.9 ポスコ 286
19.2.10 BAOSTEEL 287
19.2.11 DORMAN PRODUCTS, INC. 288
19.2.12 YEEDAH COMPOSITE MATERIAL CO., LTD. 289
19.2.13 NORTHSIDE INDUSTRIES 290
20 調査方法 291
20.1 調査データ 291
20.1.1 二次データ 292
20.1.2 主要な二次情報源 293
20.1.2.1 二次情報源の一覧 293
20.1.2.2 二次情報源からの主要データ 294
20.1.3 一次データ 294
20.1.3.1 一次インタビュー – 需要側および供給側 294
20.1.3.2 主要な業界インサイトおよび一次インタビューの内訳 295
20.1.3.3 一次インタビュー対象者一覧 295
20.2 市場規模の推計 296
20.2.1 ボトムアップ・アプローチ 297
20.2.2 トップダウン・アプローチ 297
20.3 データの三角測量 298
20.4 因子分析 300
20.5 調査の前提条件 301
20.6 本調査の限界 301
20.7 リスク評価 302
21 付録 303
21.1 業界専門家による主な見解 303
21.2 ディスカッション・ガイド 303
21.3 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 306
21.4 カスタマイズ・オプション 308
21.4.1 自動車用燃料タンク市場(車種別、
国別 (本レポートの対象地域) 308
21.4.2 自動車用燃料タンク市場(推進方式別)、
国別(本レポートで追加対象となる最大3カ国) 308
21.4.3 企業情報 308
21.4.3.1 その他の市場参加者(最大5社)のプロファイル 308
21.5 関連レポート 308
21.6 著者情報 309
表1 自動車用燃料タンク市場の定義(車種別) 28表2 自動車用燃料タンク市場の定義(駆動方式別) 28表3 自動車用燃料タンク市場の定義(容量別) 29表4 自動車用燃料タンク市場の定義(車種別) 29表5 自動車用燃料タンク市場の定義(材質別) 30表6 自動車用CNGタンク市場の定義(タンクタイプ別) 30表1 自動車用SCRタンク市場の定義(車種別) 30表2 自動車用燃料タンク市場における対象範囲および除外項目 30表3 為替レート、 2021年~2025年 33表4 自動車用燃料タンク市場:ハイブリッド化が燃料タンク設計に与える影響 46表5 自動車用燃料タンク市場:自動車用燃料タンク要件におけるOEMの動向 50表6 自動車用燃料タンク市場:OEMによる高付加価値燃料タンクプラットフォームへの進出 51表7 自動車用燃料タンク市場:市場動向の影響 53表8 主要国別GDP変化率(2022年~2031年) 56表9 自動車用燃料タンク市場:エコシステムにおける主要プレーヤーの役割 62表10 タンクサイズ別平均販売価格の推移、2024年~2026年(米ドル) 63表11 地域別平均販売価格の推移、2024年~2026年 (米ドル) 64表12 HSコード870899に該当する製品の輸入データ(国別、2022年~2025年)(10億米ドル) 66表13 HSコード870899に該当する製品の輸出データ(国別、2022年~2025年)(10億米ドル) 67表14 主要な会議およびイベント(2026年~2027年) 68表15 自動車用燃料タンクの需要への影響(メーカー別) 72表16 トヨタグループ:OEM向け燃料タンクの選定基準 76表17 トヨタグループ:燃料透過性 77表18 フォルクスワーゲングループ:OEM燃料タンクの選定基準 78表19 フォルクスワーゲングループ:燃料透過性 78表20 ヒュンダイモーターグループ:OEM燃料タンクの選定基準 79表21 ヒュンダイ・モーター・グループ:燃料透過性 79表22 ゼネラル・モーターズ:OEM燃料タンク選定基準 80表23 ゼネラル・モーターズ:燃料透過性 81表 24 ステランティス:OEM 燃料タンク選定基準 82表 25 ステランティス:燃料透過性 82表 26 BYD:OEM 燃料タンク選定基準 83表 27 BYD:燃料透過性 83表28 SAICモーター:OEM燃料タンク選定基準 84表29 SAICモーター:燃料透過性 85表30 フォード・モーター:OEM燃料タンク選定基準 86表31 フォード・モーター:燃料透過性 86表32 自動車用燃料タンク・エコシステムを支援する税制優遇措置およびインセンティブ 89表33 北米:規制機関、政府機関、およびその他の組織 89表 34 欧州:規制機関、政府機関、およびその他の組織 90表 35 アジア太平洋地域:規制機関、政府機関、およびその他の組織 91表 36 世界の業界基準および規制 92表37 地域別規制の比較 93表38 自動車用燃料タンク市場における、持続可能性、安全性、排出ガス、および技術コンプライアンスに影響を与える政策イニシアチブ 96表39 認証、表示、および環境基準 98表40 ハイブリッド車向け燃料タンク構造における技術の変遷 103表41 使用済み車両のリサイクルおよび材料回収技術 104表42 燃料供給および熱管理システム:各社の技術動向 106表43 OEMによるハイブリッド化が、燃料タンクの圧力、蒸気制御、およびEVAP機能の統合を推進しています 107表44 自動車用燃料タンク市場における特許登録件数(2024年9月~2026年9月) 110表45 自動車OEMおよび燃料タンクメーカーが採用しているベストプラクティス 112表46 相互接続型燃料システムが自動車用燃料タンク市場のプレーヤーに与える影響 114表47 主要用途における購買プロセスに対するステークホルダーの影響(%) 118表48 主要用途における主要な購入基準 119表49 自動車用燃料タンク市場:車種別、2022年~2025年(千台) 123表50 自動車用燃料タンク市場:車種別、2026年~2033年(千台) 123表51 自動車用燃料タンク市場:車種別、2022年~2025年(百万米ドル) 123表52 自動車用燃料タンク市場:車種別、2026年~2033年(百万米ドル) 123表53 乗用車用燃料タンク市場:地域別、2022年~2025年(千台) 124表54 乗用車用燃料タンク市場:地域別、2026年~2033年(千台) 125表55 乗用車用燃料タンク市場:地域別、2022年~2025年(百万米ドル) 125表56 乗用車用燃料タンク市場:地域別、2026年~2033年(百万米ドル) 125表57 小型商用車用燃料タンク市場:地域別、2022年~2025年(千台) 126表58 地域別 軽商用車用燃料タンク市場、2026年~2033年(千台) 126表59 地域別 軽商用車用燃料タンク市場、2022年~2025年 (百万米ドル) 127表60 地域別小型商用車用燃料タンク市場、2026年~2033年(百万米ドル) 127表61 地域別大型商用車用燃料タンク市場、2022年~2025年(千台) 128表62 地域別大型商用車用燃料タンク市場、2026年~2033年 (千台) 128表63 大型商用車用燃料タンク市場、地域別、2022年~2025年(百万米ドル) 128表64 地域別大型商用車用燃料タンク市場、2026年~2033年(百万米ドル) 129表65 容量別自動車用燃料タンク市場、2022年~2025年(千台) 132表66 自動車用燃料タンク市場(容量別)、2026年~2033年(千台) 132表67 自動車用燃料タンク市場(容量別)、2022年~2025年(百万米ドル) 132表68 自動車用燃料タンク市場(容量別)、2026年~2033年(百万米ドル) 133表69 45リットル未満の燃料タンク市場(地域別)、2022年~2025年(千台) 133表70 45リットル未満の燃料タンク市場、地域別、2026年~2033年(千台) 134表71 45リットル未満の燃料タンク市場、地域別、2022年~2025年(百万米ドル) 134表72 <45リットル燃料タンク市場、地域別、2026年~2033年(百万米ドル) 134表73 45~70リットル燃料タンク市場、地域別、2022年~2025年(千台) 135表74 45~70リットル燃料タンク市場、地域別、2026~2033年(千台) 135表75 45~70リットル燃料タンク市場、地域別、2022~2025年(百万米ドル) 136表76 45~70リットル燃料タンク市場、地域別、2026~2033年(百万米ドル) 136表77 70リットル超燃料タンク市場、地域別、2022~2025年 (千台) 137表78 70リットル超燃料タンク市場、地域別、2026年~2033年(千台) 137表79 70リットル超燃料タンク市場、地域別、2022年~2025年 (百万米ドル) 137表80 > 70リットル燃料タンク市場、地域別、2026年~2033年(百万米ドル) 137表81 自動車用選択的触媒還元(SCR)タンク市場、車種別、2022年~2025年(千台) 141表82 自動車用選択的触媒還元(SCR)タンク市場、車種別、2026年~2033年(千台) 141表83 自動車用選択的触媒還元(SCR)タンク市場、車種別、2022年~2025年(百万米ドル) 141表84 自動車用選択的触媒還元(SCR)タンク市場、車種別、2026年~2033年 (百万米ドル) 141表85 乗用車用SCRタンク市場(地域別、2022年~2025年)(千台) 142表86 乗用車用SCRタンク市場(地域別、2026年~2033年)(千台) 143表87 地域別乗用車用SCRタンク市場、2022年~2025年(百万米ドル) 143表88 地域別乗用車用SCRタンク市場、2026年~2033年(百万米ドル) 143表89 地域別 軽商用車用SCRタンク市場、2022年~2025年(千台) 144表90 地域別 軽商用車用SCRタンク市場、2026年~2033年 (千台) 144表91 地域別小型商用車用SCRタンク市場、2022年~2025年(百万米ドル) 144表 92 2026年~2033年の地域別小型商用車用SCRタンク市場(百万米ドル) 145表93 地域別大型商用車用SCRタンク市場、2022年~2025年(千台) 146表94 地域別大型商用車用SCRタンク市場、2026年~2033年(千台) 146表95 大型商用車用SCRタンク市場:地域別、2022年~2025年(百万米ドル) 146表96 地域別大型商用車SCRタンク市場、2026年~2033年(百万米ドル) 147表97 自動車用CNGタンク市場、タイプ別、2022年~2025年(千台) 149表98 自動車用CNGタンク市場(タイプ別、2026年~2033年)(千台) 150表99 タイプ1 CNGタンク市場(地域別、2022年~2025年)(千台) 150表100 地域別 タイプ1 CNGタンク市場、2026年~2033年(千単位) 151表101 地域別 タイプ2 CNGタンク市場、2022年~2025年(千単位) 151表102 地域別 タイプ2 CNGタンク市場、2026年~2033年(千台) 152表103 地域別 タイプ3 CNGタンク市場、2022年~2025年(千台) 152表104 地域別 タイプ3 CNGタンク市場、2026年~2033年(千台) 152表105 地域別 タイプ4 CNGタンク市場、2022年~2025年(千台) 153表106 地域別 タイプ4 CNGタンク市場、2026年~2033年(千台) 153表107 推進方式別 自動車用燃料タンク市場、2022年~2025年(千台) 156表108 自動車用燃料タンク市場:推進方式別、2026年~2033年(千台) 156表109 自動車用燃料タンク市場:推進方式別、2022年~2025年(百万米ドル) 157表110 自動車用燃料タンク市場、推進方式別、2026年~2033年(百万米ドル) 157表111 ガソリン燃料タンク市場:地域別、2022年~2025年(千台) 158表112 ガソリン燃料タンク市場:地域別、2026年~2033年 (千台) 158表 113 ガソリン燃料タンク市場、地域別、2022年~2025年(百万米ドル) 158表114 ガソリン燃料タンク市場、地域別、2026年~2033年(百万米ドル) 158表115 ディーゼル燃料タンク市場、地域別、2022年~2025年(千台) 159表116 地域別ディーゼル燃料タンク市場、2026年~2033年(千台) 159表117 地域別ディーゼル燃料タンク市場、2022年~2025年(百万米ドル) 160表118 地域別ディーゼル燃料タンク市場、2026年~2033年(百万米ドル) 160表119 地域別代替燃料タンク市場、2022年~2025年(千台) 161表120 地域別代替燃料タンク市場、2026年~2033年(千台) 161表121 地域別代替燃料タンク市場、2022年~2025年(百万米ドル) 161表122 地域別代替燃料タンク市場、2026年~2033年(百万米ドル) 161表123 自動車用燃料タンク市場(タンクタイプ別)、2022年~2025年(千台) 164表124 自動車用燃料タンク市場(タンクタイプ別)、2026年~2033年(千台) 165表125 サドル型燃料タンク市場、地域別、2022年~2025年(千台) 165表126 サドル型燃料タンク市場、地域別、2026年~2033年 (千単位) 166表 127 コンター型燃料タンク市場、地域別、2022年~2025年(千単位) 166表128 地域別コンター型燃料タンク市場、2026年~2033年(千台) 167表129 地域別長方形燃料タンク市場、2022年~2025年(千台) 167表130 地域別 長方形燃料タンク市場、2026年~2033年(千台) 168表131 地域別 その他の燃料タンク市場、2022年~2025年(千台) 168表132 地域別 その他の燃料タンク市場、2026年~2033年(千台) 169表133 自動車用燃料タンク市場(素材別)、2022年~2025年(千単位) 171表134 自動車用燃料タンク市場(素材別)、2026年~2033年(千単位) 172表135 プラスチック製燃料タンク市場(地域別、2022年~2025年)(千単位) 173表136 プラスチック製燃料タンク市場:地域別、2026年~2033年(千台) 173表137 スチール製燃料タンク市場:地域別、2022年~2025年(千台) 174表138 地域別 鋼製燃料タンク市場、2026年~2033年(千台) 174表139 地域別 アルミニウム製燃料タンク市場、2022年~2025年(千台) 175表140 地域別アルミニウム製燃料タンク市場、2026年~2033年(千台) 175表141 地域別 その他の素材による燃料タンク市場、2022年~2025年(千台) 176表142 地域別 その他の素材による燃料タンク市場、2026年~2033年(千台) 176表143 自動車用燃料タンク市場、地域別、2022年~2025年(千台) 180表144 自動車用燃料タンク市場、地域別、2026年~2033年(千台) 180表145 自動車用燃料タンク市場、地域別、2022年~2025年(百万米ドル) 181表146 自動車用燃料タンク市場、地域別、2026年~2033年(百万米ドル) 181表147 アジア太平洋地域:自動車用燃料タンク市場、国別、2022年~2025年(千台) 183表148 アジア太平洋地域:自動車用燃料タンク市場、国別、2026年~2033年 (千台) 183表149 アジア太平洋地域:国別自動車用燃料タンク市場、2022年~2025年(百万米ドル) 183表150 アジア太平洋地域: 自動車用燃料タンク市場(国別、2026年~2033年)(百万米ドル) 184表151 中国:自動車用燃料タンク市場(容量タイプ別、2022年~2025年)(千台) 185表152 中国:自動車用燃料タンク市場、容量タイプ別、2026年~2033年(千台) 185表153 中国:自動車用燃料タンク市場、容量タイプ別、2022年~2025年 (百万米ドル) 185表 154 中国:自動車用燃料タンク市場、容量タイプ別、2026年~2033年(百万米ドル) 186表 155 日本:自動車用燃料タンク市場、容量タイプ別、2022年~2025年(千台) 186表 156 日本:自動車用燃料タンク市場、容量タイプ別、2026年~2033年(千台) 187表 157 日本:自動車用燃料タンク市場、容量タイプ別、2022年~2025年 (百万米ドル) 187表 158 日本:自動車用燃料タンク市場、容量タイプ別、2026年~2033年(百万米ドル) 187表 159 インド:自動車用燃料タンク市場、容量タイプ別、2022年~2025年(千台) 188表 160 インド:自動車用燃料タンク市場、容量別、2026年~2033年(千台) 188表161 インド:自動車用燃料タンク市場(容量別)、2022年~2025年(百万米ドル) 189表162 インド:自動車用燃料タンク市場、容量タイプ別、2026年~2033年(百万米ドル) 189表163 韓国:自動車用燃料タンク市場、容量タイプ別、2022年~2025年
(千台) 190
表 164 韓国:自動車用燃料タンク市場、容量タイプ別、2026年~2033年(千台) 190
表165 韓国:自動車用燃料タンク市場(容量タイプ別)、2022年~2025年(百万米ドル) 190
表166 韓国:自動車用燃料タンク市場(容量別)、2026年~2033年(百万米ドル) 191
表167 タイ:自動車用燃料タンク市場、容量タイプ別、2022年~2025年(千台) 192
表 168 タイ:自動車用燃料タンク市場(容量別)、2026年~2033年(千台) 192
表 169 タイ:自動車用燃料タンク市場、容量タイプ別、2022年~2025年(百万米ドル) 192
表 170 タイ:自動車用燃料タンク市場、容量タイプ別、2026年~2033年 (百万米ドル) 192
表171 インドネシア:自動車用燃料タンク市場、容量タイプ別、2022年~2025年(千台) 193
表172 インドネシア:自動車用燃料タンク市場(容量タイプ別)、2026年~2033年(千台) 194
表173 インドネシア:自動車用燃料タンク市場(容量タイプ別)、2022年~2025年 (百万米ドル) 194
表174 インドネシア:自動車用燃料タンク市場(容量タイプ別)、2026年~2033年(百万米ドル) 194
表175 アジア太平洋地域その他:自動車用燃料タンク市場(容量タイプ別)、
2022年~2025年(千台) 195
表176 アジア太平洋地域その他:自動車用燃料タンク市場(容量タイプ別)、
2026~2033年(千台) 195表177 アジア太平洋地域その他:自動車用燃料タンク市場、容量タイプ別、2022~2025年(百万米ドル) 196表178 アジア太平洋地域その他:自動車用燃料タンク市場、容量タイプ別、2026–2033年(百万米ドル) 196表179 欧州:自動車用燃料タンク市場、国別、2022–2025年(千台) 197表180 欧州:自動車用燃料タンク市場(国別、2026年~2033年)(千台) 198表181 欧州:自動車用燃料タンク市場、国別、2022年~2025年(百万米ドル) 198表182 欧州:自動車用燃料タンク市場、国別、2026年~2033年(百万米ドル) 198表183 ドイツ:自動車用燃料タンク市場、容量タイプ別、2022年~2025年(千台) 199表184 ドイツ: 自動車用燃料タンク市場、容量タイプ別、2026年~2033年(千台) 200表185 ドイツ:自動車用燃料タンク市場、容量タイプ別、2022年~2025年(百万米ドル) 200表186 ドイツ:自動車用燃料タンク市場(容量別)、2026年~2033年 (百万米ドル) 200表 187 フランス:自動車用燃料タンク市場、容量タイプ別、2022年~2025年(千台) 201表 188 フランス:自動車用燃料タンク市場(容量別)、2026年~2033年(千台) 201表 189 フランス: 自動車用燃料タンク市場、容量タイプ別、2022年~2025年(百万米ドル) 202表190 フランス:
自動車用燃料タンク市場(容量タイプ別)、2026年~2033年(百万米ドル) 202表191 イタリア:自動車用燃料タンク市場(容量タイプ別)、2022年~2025年(千台) 203表192 イタリア:自動車用燃料タンク市場(容量タイプ別)、2026年~2033年(千台) 203表 193 イタリア:自動車用燃料タンク市場、容量タイプ別、2022年~2025年(百万米ドル) 203表 194 イタリア:自動車用燃料タンク市場、容量タイプ別、2026年~2033年 (百万米ドル) 204表 195 スペイン:自動車用燃料タンク市場、容量タイプ別、2022–2025年(千台) 204表 196 スペイン:自動車用燃料タンク市場(容量タイプ別)、2026年~2033年(千台) 205表 197 スペイン:自動車用燃料タンク市場(容量別)、2022年~2025年(百万米ドル) 205表 198 スペイン:自動車用燃料タンク市場(容量タイプ別、2026年~2033年)(百万米ドル) 205表199 英国:自動車用燃料タンク市場(容量タイプ別、2022年~2025年)(千台) 206表 200 英国:自動車用燃料タンク市場(容量タイプ別)、2026年~2033年(千台) 206表 201 英国:自動車用燃料タンク市場(容量タイプ別)、2022年~2025年(百万米ドル) 207表 202 英国:自動車用燃料タンク市場(容量タイプ別)、2026年~2033年 (百万米ドル) 207表 203 ロシア:自動車用燃料タンク市場、容量タイプ別、2022年~2025年
(千台) 208表 204 ロシア:自動車用燃料タンク市場(容量タイプ別)、2026年~2033年 (千台) 208表 205 ロシア:自動車用燃料タンク市場(容量タイプ別)、2022年~2025年(百万米ドル) 208表 206 ロシア:自動車用燃料タンク市場(容量タイプ別、2026年~2033年)(百万米ドル) 208表 207 欧州その他地域:自動車用燃料タンク市場(容量タイプ別)、2022–2025年(千台) 209表 208 欧州その他:自動車用燃料タンク市場、容量タイプ別、2026年~2033年(千台) 209表 209 欧州その他: 自動車用燃料タンク市場、容量タイプ別、2022年~2025年(百万米ドル) 210表210 欧州その他地域:自動車用燃料タンク市場、容量タイプ別、2026年~2033年 (百万米ドル) 210表 211 北米:自動車用燃料タンク市場、国別、2022年~2025年(千台) 211表 212 北米:自動車用燃料タンク市場、国別、2026年~2033年(千台) 212表 213 北米:自動車用燃料タンク市場(国別、2022年~2025年)(百万米ドル) 212表 214 北米:自動車用燃料タンク市場、国別、2026年~2033年(百万米ドル) 212表 215 米国:自動車用燃料タンク市場、容量タイプ別、2022年~2025年
(千台) 213
表216 米国:自動車用燃料タンク市場、容量タイプ別、2026年~2033年(千台) 213
表 217 米国:自動車用燃料タンク市場(容量タイプ別、2022年~2025年)(百万米ドル) 214
表 218 米国:自動車用燃料タンク市場、容量タイプ別、2026年~2033年(百万米ドル) 214
表 219 カナダ:自動車用燃料タンク市場、容量タイプ別、2022年~2025年(千台) 215
表220 カナダ:自動車用燃料タンク市場、容量タイプ別、2026年~2033年 (千台) 215
表 221 カナダ:自動車用燃料タンク市場、容量タイプ別、2022年~2025年(百万米ドル) 215
表 222 カナダ:自動車用燃料タンク市場(容量タイプ別、2026年~2033年)(百万米ドル) 215
表 223 メキシコ:自動車用燃料タンク市場、容量タイプ別、2022年~2025年(千台) 216
表 224 メキシコ:自動車用燃料タンク市場、容量タイプ別、2026年~2033年 (千台) 216
表225 メキシコ:自動車用燃料タンク市場、容量タイプ別、2022年~2025年(百万米ドル) 217
表226 メキシコ: 自動車用燃料タンク市場(容量タイプ別)、2026年~2033年(百万米ドル) 217
表227 その他の地域:自動車用燃料タンク市場(国別)、2022年~2025年(千台) 218
表228 その他の地域:自動車用燃料タンク市場(国別、2026年~2033年)(千台) 219
表229
その他の地域:自動車用燃料タンク市場、国別、2022年~2025年(百万米ドル) 219
表230 その他の地域:自動車用燃料タンク市場、国別、2026年~2033年 (百万米ドル) 219
表 231 ブラジル:自動車用燃料タンク市場、容量タイプ別、2022年~2025年(千台) 220
表 232 ブラジル:自動車用燃料タンク市場、容量タイプ別、2026年~2033年(千台) 220
表233 ブラジル:自動車用燃料タンク市場、容量タイプ別、2022年~2025年 (百万米ドル) 221
表 234 ブラジル:自動車用燃料タンク市場、容量タイプ別、2026年~2033年(百万米ドル) 221
表 235 イラン: 自動車用燃料タンク市場(容量別)、2022年~2025年(千台) 222
表236 イラン:自動車用燃料タンク市場(容量別)、2026年~2033年 (千台) 222
表237 イラン:自動車用燃料タンク市場(容量タイプ別)、2022年~2025年(百万米ドル) 222
表238 イラン: 自動車用燃料タンク市場(容量タイプ別)、2026年~2033年(百万米ドル) 223
表239 南アフリカ:自動車用燃料タンク市場(容量タイプ別)、2022年~2025年(千台) 224
表240 南アフリカ:自動車用燃料タンク市場(容量タイプ別)、2026年~2033年(千台) 224
表 241 南アフリカ:自動車用燃料タンク市場(容量タイプ別、2022年~2025年)(百万米ドル) 224
表 242 南アフリカ:自動車用燃料タンク市場(容量タイプ別)、2026年~2033年(百万米ドル) 224
表 243 主要企業が展開する戦略の概要 226
表244 自動車用燃料タンク市場における上位5社のシェア、2025年 228
表245 自動車用燃料タンク市場:地域別シェア、2025年 236
表246 自動車用燃料タンク市場:車種別シェア(2025年) 237
表247 自動車用燃料タンク市場:材質別シェア(2025年) 237
表248 自動車用燃料タンク市場:推進方式別市場規模、2025年 238
表249 自動車用燃料タンク市場:主要スタートアップ/中小企業 241
表250 主要スタートアップ/中小企業の競合ベンチマーク 242
表 251 自動車用燃料タンク市場:製品発売状況、2022年1月~2026年10月 243
表 252 自動車用燃料タンク市場: 取引、2022年1月~2026年10月 243
表253 自動車用燃料タンク市場:その他の動向、2022年1月~2026年10月 244
表254 OPMOBILITY:会社概要 245
表 255 OPMOBILITY:提供製品 246
表 256 OPMOBILITY:事業拡大 247
表 257 OPMOBILITY:その他の動向 248
表 258 KAUTEX TEXTRON:企業概要 249
表 259 KAUTEX TEXTRON:取り扱い製品 249
表 260 KAUTEX TEXTRON:事業拡大 250
表 261 KAUTEX TEXTRON:その他の動向 251
表 262 TI AUTOMOTIVE:会社概要 252
表 263 TI AUTOMOTIVE:取り扱い製品 253
表 264 TI AUTOMOTIVE:取引 254
表 265 TI AUTOMOTIVE:事業拡大 255
表 266 TI AUTOMOTIVE:その他の動向 255
表 267 YAPP AUTOMOTIVE SYSTEMS CO., LTD.:会社概要 257
表 268 YAPP AUTOMOTIVE SYSTEMS CO., LTD.:提供製品 258
表 269 YAPP AUTOMOTIVE SYSTEMS CO., LTD.:事業拡大 258
表270 モーサーソン・ヤチヨ・オートモーティブ・システムズ:会社概要 260
表271 モーサーソン・ヤチヨ・オートモーティブ・システムズ:取り扱い製品 260
表272 モーサーソン・ヤチヨ・オートモーティブ・システムズ:取引
261
表273 モーサーソン・ヤチヨ・オートモーティブ・システムズ:その他の動向 261
表274 マグナ・インターナショナル:会社概要 263
表275 マグナ・インターナショナル:提供製品 264
表 276 マグナ・インターナショナル社:新製品の発売 265
表 277 フューエル・トータル・システムズ:会社概要 266
表 278 フューエル・トータル・システムズ:提供製品 266
表 279 フューエル・トータル・システムズ:その他の開発 267
表 280 ユニプレス株式会社:会社概要 268
表 281 ユニプレス株式会社:提供製品 269
表 282 ユニプレス株式会社:その他の開発 270
表 283 マーティンレア・インターナショナル社:提供製品 271
表 284 マーティンレア・インターナショナル社:取引 272
表 285 マーティンレア・インターナショナル社:その他の動向 272
表 286 ドンヒー・ホールディングス:会社概要 273
表 287 ドンヒー・ホールディングス:取り扱い製品 273
表 288 ドンヒー・ホールディングス:取引実績 274
表 289 坂本工業株式会社:会社概要 275
表 290 サカモト工業株式会社:取り扱い製品 275
表 291 SMA セルバトイ:会社概要 276
表 292 SMA セルバトイ:取り扱い製品 276
表 293 SMA SERBATOI:新製品の発売・開発 277
表294 CONTINENTAL AG:会社概要 278
表295 フタバ工業株式会社:会社概要 279
表296 BENTELER:会社概要 280
表 297 トヨタ合成株式会社:会社概要 281
表 298 コンスバーグ・オートモーティブ:会社概要 282
表 299 スペクトラ・プレミアム:会社概要 283
表 300 ボイド・ウェルディングLLC:会社概要 284
表 301 アルガイヤー・オートモーティブGmbH:会社概要 285
表 302 ポスコ:会社概要 286
表 303 宝鋼(BAOSTEEL):会社概要 287
表 304 ドーマン・プロダクツ社:会社概要 288表 305 イード・コンポジット・マテリアル社:会社概要 289表 306 ノースサイド・インダストリーズ:会社概要 290
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









