主な市場動向と洞察
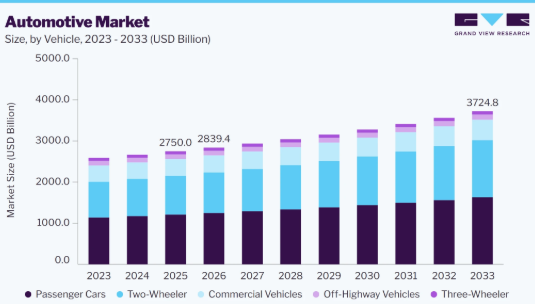
- 車種別:2025年には乗用車セグメントが市場を牽引し、世界の売上高の44.0%を占めました。
- 駆動方式別:2025年には内燃機関セグメントが市場を牽引し、世界の売上高の84.8%を占めました。
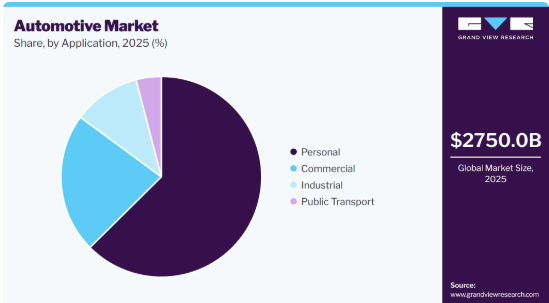
- 用途別:2025年には個人向けセグメントが世界の売上高において最大のシェアを占めました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア33.3%)
- 国別:2025年、中国がアジア太平洋地域で最大のシェアを占めました。
市場規模と予測
- 2025年の市場規模:2,750.0十億米ドル
- 2026年の推定市場規模:2,839.4十億米ドル
- 2033年の予測市場規模:3,724.8十億米ドル
- CAGR(2026年~2033年):4.0%
自動車保有台数の増加と急速な都市化が、この業界の成長を牽引しています。可処分所得の増加と生活水準の向上により、より多くの国民が自家用車を購入できるようになっています。都市化が進むにつれ、通勤、ビジネス、および個人的な活動のための、信頼性が高く便利な交通手段へのニーズが高まっています。アジア、ラテンアメリカ、中東の新興経済国では、中産階級の拡大に伴い、自動車保有台数が特に力強い伸びを見せています。さらに、自動車ローンの利用環境の改善や手頃な価格の車種の普及により、より幅広い消費者層が自動車製品を利用できるようになっています。都市部の人口増加に伴い、日々の移動ニーズも高まっており、乗用車や二輪車への需要を支えています。
さらに、郊外地域の拡大により通勤距離が長くなり、消費者が自家用車に頼る傾向が強まっています。発展途上国では、道路網の整備が進むことで自動車へのアクセスがさらに改善され、中小都市や農村地域における自動車需要を支えています。雇用と世帯所得の水準が上昇していることも、初めての自動車購入を後押ししています。さらに、古い車両が耐用年数に達するにつれ、既存の車両所有者からの買い替え需要が、自動車販売全体を押し上げています。その結果、都市化、所得の増加、手頃な価格へのアクセス向上、そして移動ニーズの高まりが相まって、自動車メーカーにとってより大きな顧客基盤が形成されています。したがって、自動車保有台数の増加と都市化は、今後も重要な成長の原動力であり続けると予想されます。
電気自動車(EV)の普及拡大は、業界の変革と成長を大きく牽引しています。温室効果ガスの排出、大気汚染、化石燃料への依存に対する懸念の高まりにより、消費者や政府は、よりクリーンな輸送技術への移行を推進しています。そのため、自動車メーカーは、乗用車および商用車の各カテゴリーにおいて、バッテリー式電気自動車、プラグインハイブリッド車、およびハイブリッド車のラインナップを拡大しています。バッテリーのエネルギー密度の向上により、車両の航続距離が延び、消費者にとって電気自動車の実用性が高まっています。同時に、バッテリーコストの低下により、メーカーはより幅広い価格帯でEVモデルを投入できるようになっています。
市場の動向
自動車業界は、自動車保有台数の増加、電動化、技術の進歩、そしてコネクテッドカーや低燃費車への需要の高まりを通じて進化しています。自動車メーカーは、変化する消費者の嗜好や規制要件に対応するため、電動パワートレイン、先進運転支援システム(ADAS)、コネクテッド技術、およびソフトウェア定義の車両プラットフォームへの投資を拡大しています。都市化の進展、可処分所得の増加、物流および電子商取引活動の拡大が、新興市場および先進市場における乗用車および商用車の需要を支えています。
市場の集中度と特徴
この業界は中程度の分散状態にあります。世界の自動車販売台数の相当なシェアが、数社の大規模で定評のある自動車メーカーに集中している一方で、数多くの地域メーカー、国内メーカー、新興メーカーも、さまざまな車種セグメントで競争を繰り広げています。主要な自動車メーカーは、強力なブランド認知度、広範な製造・流通ネットワーク、確立されたサプライヤーとの関係、幅広い製品ポートフォリオ、先進的な技術、そして強力な研究開発能力といった強みを活かしています。しかし、消費者は幅広い価格帯で提供される乗用車、商用車、SUV、電気自動車、その他の車種から選択できるため、市場は依然として競争が激しい状況にあります。これにより、世界的な大手メーカーが強力な地位を維持する一方で、地域自動車メーカー、新エネルギー車メーカー、新興企業が引き続き存在感を拡大しているという競争環境が生まれています。
この業界は、激しい業界競争、高いイノベーション、規制の影響力の強さ、そしてエンドユーザーによる広範な普及といった特徴があります。自動車メーカーは、車両価格、製品デザイン、性能、安全性、燃費、技術的特徴、ブランドポジショニング、アフターサービスなどを通じて競争を行っています。電気自動車、自動運転、コネクテッドカー、先進運転支援システム(ADAS)、およびソフトウェア定義車両(SDV)技術への投資の増加により、技術競争はさらに激化しています。また、部品サプライヤー、テクノロジー企業、ディーラー、モビリティプラットフォーム、充電インフラプロバイダーとの提携も、製品開発と市場拡大を支えています。
自動車の排出ガス、燃費、安全基準、電動化、および自動車製造に関する政府の規制は、市場の運営に大きな影響を及ぼしています。さらに、世界的に確立されたメーカー、地域的なプレイヤー、そして急速に拡大するEVメーカーが混在していることから、市場構造は中程度の細分化と激しい競争を特徴としていますが、技術革新や消費者の嗜好の変化により、競争環境は引き続き再構築され続けています。
車両に関する洞察
車種別に見ると、2025年には乗用車セグメントが総売上高シェアの44.0%を占めました。便利で柔軟性があり、手頃な価格の個人用交通手段に対する需要の高まりが、乗用車市場を牽引しています。都市化の進展、世帯所得の増加、中産階級の拡大、そして移動手段へのニーズの高まりにより、消費者は通勤、家族での移動、レジャー活動のために乗用車を購入するようになっています。新興国では、道路インフラの改善と車両の価格手頃さの向上により、初めての自動車所有がさらに後押しされています。
二輪車セグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。手頃で便利な個人用交通手段への需要の高まりが、二輪車市場を牽引しています。急速な都市化、交通渋滞、車両保有コストの上昇、および燃料費の増加により、消費者は費用対効果の高い移動手段としてオートバイやスクーターを採用するようになっています。二輪車は一般的に、乗用車に比べて初期投資、運用コスト、駐車スペースが少なくて済むため、人口密度の高い都市部や新興市場において特に魅力的です。
駆動方式に関する分析
駆動方式別に見ると、2025年にはICEセグメントが総売上高シェアの84.8%を占めました。内燃機関(ICE)車に関連する確立されたインフラとコスト面での優位性は、引き続きICE車への需要を支えています。広範なガソリンスタンド網、成熟した整備インフラ、容易に入手可能なスペアパーツ、そして確立された修理体制により、消費者は所有やメンテナンスにおいて利便性の高い選択肢を得ています。
電気自動車セグメントは、予測期間において最も高いCAGRで成長すると見込まれています。政府、自動車メーカー、消費者が、輸送関連の排出ガス削減や化石燃料への依存低減を目指す中、車両の電動化が進んでいることが、電気自動車(EV)の需要を牽引しています。政府によるインセンティブ、購入補助金、税制優遇措置、排出ガス規制、およびゼロエミッション車目標が、主要市場全体での電気自動車の普及を後押ししています。
用途別分析
用途別では、2025年に個人向けセグメントが最大の売上シェアを占めました。便利で柔軟な個人用移動手段への需要の高まりが、個人向けセグメントの成長を牽引しています。都市化の進展、人口増加、世帯所得の向上、およびモビリティニーズの拡大により、通勤、家族での移動、レジャー、日常の活動のために車両を購入する個人が増えています。
商用セグメントは、予測期間中に著しいCAGRを記録すると見込まれています。Eコマース、物流、建設、観光、小売、サービス産業の拡大が、商用用途で使用される車両への需要を牽引しています。都市部での配送、ラストマイル物流、および貨物の移動が増加していることから、バン、ピックアップトラック、トラック、その他の多目的車両を含む商用車に対する需要が高まっています。また、ビジネス活動の活発化やインフラ開発の進展も、輸送、建設、サービス業務で使用される車両への需要を増加させています。
地域別動向
2025年、アジア太平洋地域の自動車市場は世界市場を牽引し、世界売上高の33.3%を占めました。また、2026年から2033年にかけて、同市場は最も高いCAGRで成長すると予想されています。急速な都市化、可処分所得の増加、中産階級の拡大、およびモビリティ需要の高まりが、アジア太平洋地域全体の自動車需要を支えています。また、同地域は、大規模な製造拠点、広範な自動車サプライチェーン、そして電気自動車やコネクテッドカー技術への投資拡大の恩恵も受けています。
中国の自動車市場の動向
2025年、中国の自動車市場は、その巨大な消費者基盤、確立された自動車製造エコシステム、統合されたサプライチェーン、そして強力な国内生産能力に支えられ、地域別シェアで最大を占めました。パーソナルモビリティや車両の買い替えに対する需要の高まりが、自動車販売全体を牽引し続けており、自動車消費や下取りを促進するための政府の施策も市場活動を後押ししています。
2025年、インドの自動車市場は、世帯所得の増加、都市化、自動車保有率の上昇、および個人用・商用モビリティへの需要拡大に牽引され、大きなシェアを占めました。道路インフラの拡充と自動車の価格手頃さの向上により、乗用車、二輪車、商用車全般にわたる需要が支えられています。
オーストラリアの自動車市場は、2025年に適度なシェアを占めました。これは、着実な車両買い替え需要、高い自動車保有率、そして個人用および実用車に対する継続的な需要を生み出す同国の地理的に分散した人口構成に支えられています。また、EVモデルの品揃えが拡大し、充電インフラが整備されるにつれ、燃費効率の良い車両や電気自動車に対する消費者の関心も高まっています。
北米の自動車市場の動向
北米の自動車市場は、高い自動車保有率、堅調な消費者の購買力、確立された自動車製造能力、そして継続的な買い替え需要に支えられています。広範なディーラーネットワーク、部品サプライヤー、融資チャネル、サービスインフラを含む、同地域の成熟した自動車エコシステムが、持続的な自動車販売とアフターマーケット活動を支えています。SUV、ピックアップトラック、クロスオーバー、商用車への需要は、依然として同地域の自動車活動における重要な要因となっています。
米国の自動車市場は、高い自動車保有率、消費者の強力な購買力、膨大な買い替え需要、そして十分に整備された自動車製造・流通エコシステムによって牽引されています。SUV、ピックアップトラック、クロスオーバー、大型ユーティリティビークルに対する消費者の嗜好が引き続き需要を支えている一方、コネクテッドカー、ADAS、ハイブリッドパワートレイン、EVの普及が進んでいることから、自動車メーカーは技術力を高めた製品ラインナップの拡充を進めています。
欧州の自動車市場の動向
欧州の自動車市場は、厳格なCO₂規制、EVモデルの品揃え拡大、充電インフラへの投資増加に支えられ、低排出ガス化および電動化への移行によって牽引されています。また、同地域は、強固な自動車製造基盤、確立されたサプライヤーネットワーク、そして車両の買い替えやフリートの近代化に対する継続的な需要の恩恵も受けています。同時に、自動車メーカー各社は、規制への準拠や変化する消費者の嗜好に対応するため、バッテリー、ソフトウェア、コネクテッドカー、および先進運転支援技術への投資を拡大しています。
ドイツの自動車市場は、大規模な国内自動車市場、世界的に確立されたOEM、広範なサプライヤーエコシステム、そして電動車への移行の加速によって牽引されています。同国の強固な自動車製造基盤も、先進的なパワートレイン、電子機器、ソフトウェア、および車両技術に対する需要を支えています。一方、EUのCO₂排出規制により、メーカーはEVの普及率向上を促進しており、BEVやPHEVモデルの選択肢が増えていることで、消費者の選択肢も広がっています。
英国の自動車市場は、車両の買い替え需要、強力な自動車製造能力、および電動化車両の普及拡大に支えられています。政府によるゼロエミッション車要件や、EVおよびハイブリッドモデルの選択肢の増加により、メーカーや消費者は低排出パワートレインへの移行を促進されています。さらに、英国の堅調な自動車輸出基盤や、EV技術、バッテリー生産、車両エンジニアリングへの投資が、業界の長期的な発展を支えています。
主要自動車メーカーの動向
世界の自動車市場で事業を展開する主要企業には、トヨタ自動車株式会社、フォルクスワーゲンAG、現代自動車株式会社、ゼネラル・モーターズ社、ステランティスN.V.、フォード・モーター・カンパニーなどが挙げられます。世界市場は依然として競争が激しく、大手メーカーは大きな規模を維持している一方で、中国の自動車メーカーは世界的な存在感を急速に高めています。2025年、トヨタ、フォルクスワーゲン、ヒュンダイ・キアは売上高ベースで依然として最大手の自動車グループに名を連ねており、一方、BYD、SAIC、吉利(Geely)は引き続きその地位を拡大しています。
- トヨタ自動車株式会社は、乗用車、ミニバン、商用車、および関連部品・アクセサリーの設計、開発、製造、組立、販売を手掛けるグローバルな自動車メーカーです。同社はまた、主にディーラーや顧客に対して自動車の融資やリースを提供する金融サービス事業も展開しています。トヨタは、従来の自動車製造にとどまらず、コネクテッドカー、モビリティサービス、データを活用した自動車ソリューションへと注力範囲を拡大しつつ、幅広い自動車技術と製品のポートフォリオの開発を継続しています。
- フォルクスワーゲンAGは、フォルクスワーゲングループの親会社であり、世界有数の自動車および金融サービスグループとして事業を展開しています。同社の自動車事業は、乗用車、小型商用車、トラック、バスの開発、生産、販売に加え、車載ソフトウェア、バッテリー、コンポーネント、純正部品の分野もカバーしています。フォルクスワーゲンAGは、フォルクスワーゲン、アウディ、シュコダ、SEAT/CUPRA、ポルシェ、ベントレー、ランボルギーニ、フォルクスワーゲン商用車など、幅広い自動車ブランドを擁しており、金融サービス事業には、自動車ローン、リース、フリート管理、保険、モビリティサービスなどが含まれます。
主要な自動車企業
本調査では、自動車市場に関する分析の一環として、以下の主要企業の概要を掲載しています。
- Toyota Motor Corporation
- Volkswagen AG
- Hyundai Motor Company
- General Motors Company
- Stellantis N.V.
- Ford Motor Company
- Honda Motor Co., Ltd.
- BMW AG
- Mercedes-Benz Group AG
- SAIC Motor Corp., Ltd.
最近の動向
- 2026年8月、フォルクスワーゲンは全長4m未満のコンパクトSUVセグメントへの参入を発表しました。この新型SUVは、インド市場向けに特別に開発されたMQB-A0-INプラットフォームに基づいて製造されます。この製品の発売により、同社はインド市場における地位を強化できると見込まれています。
- 2026年7月、トヨタ・キルロスカ・モーターは、インドで新型「ハイラックス」を発売しました。IMVプラットフォームをベースとする新型「ハイラックス」は、過酷な作業にも耐えうる高い耐久性を備えつつ、都市部での快適な走行や軽度のアドベンチャーにも対応できる、卓越したオールラウンドな実用性を提供するために開発されました。この製品の発売により、新規顧客の獲得が見込まれ、インド市場における同社の地位がさらに強化されるものと期待されています。
世界の自動車市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、車種、駆動方式、用途、地域に基づいて、世界の自動車市場レポートをセグメント化しています。
- 車種別見通し(売上高、10億米ドル、2021年~2033年)
- 二輪車
- 三輪車
- 乗用車
- 商用車
- オフハイウェイ車
- 推進方式別見通し(売上高、10億米ドル、2021年~2033年)
- 内燃機関
- 電気自動車
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 個人用
- 商用
- 公共交通
- 産業用
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- アラブ首長国連邦(UAE)
- サウジアラビア王国(KSA)
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築およびデータの可視化
1.3.4. データの検証および公開
1.4. 調査範囲および前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場の概要/製品ラインの展望
3.2. 業界のバリューチェーン分析
3.3. 市場のダイナミクス
3.3.1. 市場推進要因の影響分析
3.3.2. 市場の課題の影響分析
3.3.3. 市場機会の影響分析
3.4. 自動車市場分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者の脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済的・社会的環境
3.4.2.3. 技術的環境
3.4.2.4. 環境的要因
3.4.2.5. 法的環境
第4章. 自動車市場:車両台数の推計およびトレンド分析
4.1. セグメント概要
4.2. 自動車市場:車両動向分析、2025年および2033年(10億米ドル)
4.3. 二輪車
4.3.1. 二輪車市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4. 三輪車
4.4.1. 三輪車市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5. 乗用車
4.5.1. 乗用車市場の収益推計および予測、2021年~2033年(10億米ドル)
4.6. 商用車
4.6.1. 商用車市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7. オフハイウェイ車
4.7.1. オフハイウェイ車市場の収益推計および予測、2021年~2033年(10億米ドル)
第5章。自動車市場:推進方式の推計および動向分析
5.1. セグメント概要
5.2. 自動車市場:推進方式の動向分析、2025年および2033年(10億米ドル)
5.3. 内燃機関
5.3.1. 内燃機関市場の売上高推計および予測、2021年~2033年(10億米ドル)
5.4. 電気自動車
5.4.1. 電気自動車市場の売上高推計および予測、2021年~2033年(10億米ドル)
第6章 自動車市場:用途別推計および動向分析
6.1. セグメント・ダッシュボード
6.2. 自動車市場:用途別動向分析、2025年および2033年(10億米ドル)
6.3. 個人用
6.3.1. 個人用市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.4. 商用
6.4.1. 商用市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.5. 公共交通機関
6.5.1. 公共交通市場の収益推計および予測、2021年~2033年(10億米ドル)
6.6. 産業用
6.6.1. 産業用市場の収益推計および予測、2021年~2033年(10億米ドル)
第7章. 自動車市場:地域別推計およびトレンド分析
7.1. 地域別自動車市場シェア、2025年および2033年(10億米ドル)
7.2. 北米
7.2.1. 北米自動車市場の推計および予測、2021年~2033年(10億米ドル)
7.2.2. 米国
7.2.2.1. 米国の自動車市場に関する推計および予測、2021年~2033年(10億米ドル)
7.2.3. カナダ
7.2.3.1. カナダの自動車市場に関する推計および予測、2021年~2033年(10億米ドル)
7.2.4. メキシコ
7.2.4.1. メキシコ自動車市場の推計および予測、2021年~2033年(10億米ドル)
7.3. 欧州
7.3.1. 欧州自動車市場の推計および予測、2021年~2033年(10億米ドル)
7.3.2. 英国
7.3.2.1. 英国の自動車市場に関する推計および予測、2021年~2033年(10億米ドル)
7.3.3. ドイツ
7.3.3.1. ドイツの自動車市場に関する推計および予測、2021年~2033年(10億米ドル)
7.3.4. フランス
7.3.4.1. フランスの自動車市場の見積もりおよび予測、2021年~2033年(10億米ドル)
7.4. アジア太平洋地域
7.4.1. アジア太平洋地域の自動車市場の見積もりおよび予測、2021年~2033年(10億米ドル)
7.4.2. 中国
7.4.2.1. 中国の自動車市場の推計および予測、2021年~2033年(10億米ドル)
7.4.3. インド
7.4.3.1. インドの自動車市場の推計および予測、2021年~2033年(10億米ドル)
7.4.4. 日本
7.4.4.1. 日本の自動車市場の推計および予測、2021年~2033年(10億米ドル)
7.4.5. 韓国
7.4.5.1. 韓国の自動車市場の推計および予測、2021年~2033年(10億米ドル)
7.4.6. オーストラリア
7.4.6.1. オーストラリアの自動車市場の見積もりおよび予測、2021年~2033年(10億米ドル)
7.5. ラテンアメリカ
7.5.1. ラテンアメリカの自動車市場の見積もりおよび予測、2021年~2033年(10億米ドル)
7.5.2. ブラジル
7.5.2.1.
ブラジルの自動車市場の見積もりおよび予測、2021年~2033年(10億米ドル)
7.6. 中東およびアフリカ
7.6.1. 中東およびアフリカの自動車市場の見積もりおよび予測、2021年~2033年(10億米ドル)
7.6.2. サウジアラビア王国(KSA)
7.6.2.1. サウジアラビア王国(KSA)の自動車市場に関する推計および予測、2021年~2033年(10億米ドル)
7.6.3. UAE
7.6.3.1. UAEの自動車市場に関する推計および予測、2021年~2033年(10億米ドル)
7.6.4. 南アフリカ
7.6.4.1. 南アフリカの自動車市場に関する推計および予測、2021年~2033年(10億米ドル)
第8章 競争環境
8.1. 主要市場参加者による最近の動向および影響分析
8.2. 企業の分類
8.3. 企業の市場における位置づけ
8.4. 企業の市場シェア分析
8.5. 企業ヒートマップ分析
8.6. 戦略マッピング
8.6.1. 事業拡大
8.6.2. 合併・買収
8.6.3. 提携・協業
8.6.4. 新車発売
8.6.5. 研究開発
8.7. 企業概要
8.7.1. トヨタ自動車株式会社
8.7.1.1. 対象企業の概要
8.7.1.2. 財務実績
8.7.1.3. 車種別ベンチマーク
8.7.1.4. 最近の動向
8.7.2. フォルクスワーゲンAG
8.7.2.1. 対象企業の概要
8.7.2.2. 財務実績
8.7.2.3. 車種別ベンチマーク
8.7.2.4. 最近の動向
8.7.3. ヒュンダイ・モーター・カンパニー
8.7.3.1. 参加企業の概要
8.7.3.2. 財務実績
8.7.3.3. 車種別ベンチマーク
8.7.3.4. 最近の動向
8.7.4. ゼネラル・モーターズ社
8.7.4.1. 参加企業の概要
8.7.4.2. 財務実績
8.7.4.3. 車種別ベンチマーク
8.7.4.4. 最近の動向
8.7.5. ステランティスN.V.
8.7.5.1. 参加企業の概要
8.7.5.2. 財務実績
8.7.5.3. 車種別ベンチマーク
8.7.5.4. 最近の動向
8.7.6. フォード・モーター・カンパニー
8.7.6.1. 参加企業の概要
8.7.6.2. 財務実績
8.7.6.3. 車種別ベンチマーク
8.7.6.4. 最近の動向
8.7.7. 本田技研工業株式会社
8.7.7.1. 参加企業の概要
8.7.7.2. 財務実績
8.7.7.3. 車種別ベンチマーク
8.7.7.4.
最近の動向
8.7.8. BMW AG
8.7.8.1. 参加企業の概要
8.7.8.2. 財務実績
8.7.8.3. 車種別ベンチマーク
8.7.8.4. 最近の動向
8.7.9. メルセデス・ベンツ・グループ AG
8.7.9.1. 参加企業の概要
8.7.9.2. 財務実績
8.7.9.3. 車種別ベンチマーク
8.7.9.4. 最近の動向
8.7.10. SAICモーター株式会社
8.7.10.1. 参加企業の概要
8.7.10.2. 財務実績
8.7.10.3. 車種別ベンチマーク
8.7.10.4. 最近の動向
表一覧
表1 自動車市場、2021年~2033年 (10億米ドル)
表2 地域別世界市場推計および予測、2021年~2033年(10億米ドル)
表3 車種別世界市場推計および予測、2021年~2033年(10億米ドル)
表4 駆動方式別世界市場推計および予測、2021年~2033年(10億米ドル)
表5 用途別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表6 二輪車市場、地域別、2021年~2033年(10億米ドル)
表7 三輪車市場、地域別、2021年~2033年 (10億米ドル)
表8 乗用車市場:地域別、2021年~2033年(10億米ドル)
表9 商用車市場:地域別、2021年~2033年(10億米ドル)
表10 オフハイウェイ車市場:地域別、2021年~2033年(10億米ドル)
表11 内燃機関市場(地域別、2021年~2033年)(10億米ドル)
表12 電気自動車市場(地域別、2021年~2033年)(10億米ドル)
表13 個人向け市場(地域別、2021年~2033年)(10億米ドル)
表14 商用市場(地域別、2021年~2033年)(10億米ドル)
表15 公共交通市場(地域別、2021年~2033年)(10億米ドル)
表16 地域別産業用市場、2021年~2033年(10億米ドル)
表17 北米自動車市場、車種別、2021年~2033年(10億米ドル)
表18 北米自動車市場、駆動方式別、2021年~2033年(10億米ドル)
表19 北米自動車市場:用途別、2021年~2033年(10億米ドル)
表20 米国自動車市場:車種別、2021年~2033年(10億米ドル)
表21 米国自動車市場:駆動方式別、2021年~2033年(10億米ドル)
表22 米国自動車市場:用途別、2021年~2033年(10億米ドル)
表23 カナダ自動車市場:車種別、2021年~2033年(10億米ドル)
表24 カナダ自動車市場:駆動方式別、2021年~2033年(10億米ドル)
表25 カナダ自動車市場:用途別、2021年~2033年(10億米ドル)
表26 メキシコ自動車市場:車種別、2021年~2033年(10億米ドル)
表27 メキシコ自動車市場:駆動方式別、2021年~2033年(10億米ドル)
表28 メキシコ自動車市場:用途別、2021年~2033年(10億米ドル)
表29 欧州自動車市場:車種別、2021年~2033年(10億米ドル)
表30 欧州自動車市場:駆動方式別、2021年~2033年 (10億米ドル)
表31 欧州自動車市場:用途別、2021年~2033年(10億米ドル)
表32 英国自動車市場:車種別、2021年~2033年(10億米ドル)
表33 英国自動車市場:推進方式別、2021年~2033年(10億米ドル)
表34 英国自動車市場(用途別)、2021年~2033年(10億米ドル)
表35 ドイツ自動車市場(車種別)、2021年~2033年(10億米ドル)
表36 ドイツ自動車市場(駆動方式別)、2021年~2033年 (10億米ドル)
表37 ドイツ自動車市場、用途別、2021年~2033年(10億米ドル)
表38 フランス自動車市場、車種別、2021年~2033年(10億米ドル)
表39 フランス自動車市場、推進方式別、2021年~2033年 (10億米ドル)
表40 フランス自動車市場(用途別、2021年~2033年) (10億米ドル)
表41 アジア太平洋地域の自動車市場:車種別、2021年~2033年(10億米ドル)
表42 アジア太平洋地域の自動車市場:駆動方式別、2021年~2033年(10億米ドル)
表43 アジア太平洋地域の自動車市場:用途別、2021年~2033年(10億米ドル)
表44 中国自動車市場、車種別、2021年~2033年(10億米ドル)
表45 中国自動車市場、駆動方式別、2021年~2033年(10億米ドル)
表46 中国自動車市場、用途別、2021年~2033年(10億米ドル)
表47 インド自動車市場:車種別、2021年~2033年(10億米ドル)
表48 インド自動車市場:駆動方式別、2021年~2033年(10億米ドル)
表49 インド自動車市場:用途別、2021年~2033年(10億米ドル)
表50 日本自動車市場:車種別、2021年~2033年(10億米ドル)
表51 日本自動車市場:推進方式別、2021年~2033年(10億米ドル)
表52 日本の自動車市場:用途別、2021年~2033年(10億米ドル)
表53 韓国の自動車市場:車種別、2021年~2033年(10億米ドル)
表54 韓国の自動車市場:推進方式別、2021年~2033年(10億米ドル)
表55 韓国自動車市場:用途別、2021年~2033年(10億米ドル)
表56 オーストラリア自動車市場:車種別、2021年~2033年(10億米ドル)
表57 オーストラリア自動車市場:推進方式別、2021年~2033年(10億米ドル)
表58 オーストラリア自動車市場:用途別、2021年~2033年(10億米ドル)
表59 ラテンアメリカ自動車市場:車種別、2021年~2033年(10億米ドル)
表60 ラテンアメリカ自動車市場:推進方式別、2021年~2033年(10億米ドル)
表61 ラテンアメリカ自動車市場、用途別、2021年~2033年(10億米ドル)
表62 ブラジル自動車市場、車種別、2021年~2033年 (10億米ドル)
表63 ブラジル自動車市場:推進方式別、2021年~2033年(10億米ドル)
表64 ブラジル自動車市場:用途別、2021年~2033年(10億米ドル)
表65 MEA自動車市場、車種別、2021年~2033年(10億米ドル)
表66 MEA自動車市場、駆動方式別、2021年~2033年(10億米ドル)
表67 MEA自動車市場、用途別、2021年~2033年 (10億米ドル)
表68 サウジアラビア王国(KSA)の自動車市場:車種別、2021年~2033年(10億米ドル)
表69 サウジアラビア王国(KSA)の自動車市場:推進方式別、2021年~2033年(10億米ドル)
表70 サウジアラビア王国(KSA)の自動車市場:用途別、2021年~2033年(10億米ドル)
表71 アラブ首長国連邦(UAE)の自動車市場:車種別、2021年~2033年(10億米ドル)
表72 アラブ首長国連邦(UAE)の自動車市場:駆動方式別、2021年~2033年(10億米ドル)
表73 アラブ首長国連邦(UAE)の自動車市場:用途別、2021年~2033年(10億米ドル)
表74 南アフリカ自動車市場:車種別、2021年~2033年(10億米ドル)
表75 南アフリカ自動車市場:駆動方式別、2021年~2033年(10億米ドル)
表76 南アフリカ自動車市場:用途別、2021年~2033年(10億米ドル)
表77 企業別市場シェア、2025年
表78 企業別ヒートマップ分析
表79 事業拡大を進めている主要企業
表80 提携を進めている主要企業
表81 新車発売を進めている主要企業
表82 M&Aを進めている主要企業
表83 その他の戦略を展開している主要企業
図一覧
図1 自動車市場のセグメンテーション
図2 情報調達
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公開
図6 市場の概要
図7 セグメントの概要
図8 競争環境の概要
図9 親市場の価値、2025年(10億米ドル)
図10 自動車市場 – 業界バリューチェーン分析
図11 自動車市場の動向
図12 自動車市場:ポーターの分析
図13 自動車市場:PESTEL分析
図14 自動車市場(車種別):主なポイント
図15 自動車市場(車種別):市場シェア(2025年および2033年)
図16 自動車市場の推計および予測(二輪車別、2021年~2033年)(10億米ドル)
図17 自動車市場の推計および予測(三輪車別、2021年~2033年)(10億米ドル)
図18 自動車市場の推計および予測(乗用車別、2021年~2033年)(10億米ドル)
図19 自動車市場の推計および予測(商用車別、2021年~2033年) (10億米ドル)
図20 自動車市場の推計および予測(オフハイウェイ車別、2021年~2033年)(10億米ドル)
図21 自動車市場(推進方式別):主なポイント
図22 自動車市場(推進方式別):市場シェア(2025年および2033年)
図23 自動車市場の推計および予測:内燃機関別、2021年~2033年(10億米ドル)
図24 自動車市場の推計および予測:電気自動車別、2021年~2033年(10億米ドル)
図25 自動車市場(用途別):主なポイント
図26 自動車市場(用途別):市場シェア(2025年および2033年)
図27 自動車市場の推計および予測(乗用車別、2021年~2033年)(10億米ドル)
図28 自動車市場の推計および予測(商用車別、2021年~2033年) (10億米ドル)
図29 自動車市場の推計および予測(公共交通機関別、2021年~2033年)(10億米ドル)
図30 自動車市場の推計および予測(産業用別、2021年~2033年)(10億米ドル)
図31 北米自動車市場、2021年~2033年 (10億米ドル)
図32 米国自動車市場、2021年~2033年(10億米ドル)
図33 カナダ自動車市場、2021年~2033年(10億米ドル)
図34 メキシコ自動車市場、2021年~2033年(10億米ドル)
図35 欧州自動車市場、2021年~2033年(10億米ドル)
図36 英国自動車市場、2021年~2033年 (10億米ドル)
図37 ドイツの自動車市場、2021年~2033年(10億米ドル)
図38 フランスの自動車市場、2021年~2033年(10億米ドル)
図39 アジア太平洋地域の自動車市場、2021年~2033年(10億米ドル)
図40 中国の自動車市場、2021年~2033年(10億米ドル)
図41 インドの自動車市場、2021年~2033年(10億米ドル)
図42 日本の自動車市場、2021年~2033年(10億米ドル)
図43 韓国自動車市場、2021年~2033年(10億米ドル)
図44 オーストラリア自動車市場、2021年~2033年(10億米ドル)
図45 ラテンアメリカの自動車市場、2021年~2033年(10億米ドル)
図46 ブラジルの自動車市場、2021年~2033年(10億米ドル)
図47 中東・アフリカの自動車市場、2021年~2033年 (10億米ドル)
図48 サウジアラビア王国(KSA)の自動車市場、2021年~2033年(10億米ドル)
図49 アラブ首長国連邦(UAE)の自動車市場、2021年~2033年(10億米ドル)
図50 南アフリカの自動車市場、2021年~2033年(10億米ドル)
図51 企業の市場における位置づけ
図52 企業の市場シェア分析(2025年)
図53 三輪車に関する戦略的取り組み
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









