主な市場動向と洞察
- シート別:2025年にはバケットシートセグメントが市場を牽引し、40.8%のシェアを占めました
- 素材別:2025年にはファブリックセグメントが市場を牽引し、44.5%のシェアを占めました
- 技術別:2025年には手動式シートセグメントが最大のシェアを占めました
- 車種別:2025年には乗用車セグメントが売上高シェアで最大を占めました
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア46.1%)
- 国別:2025年、中国がアジア太平洋地域で最大のシェアを占めました。
市場規模と予測
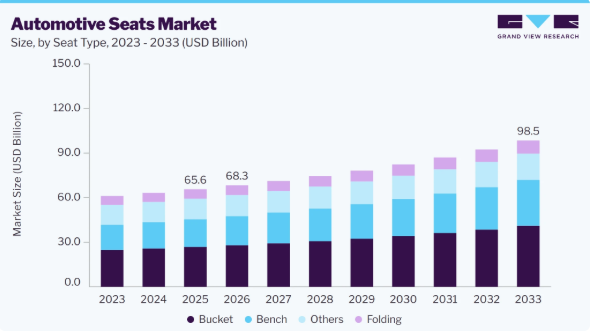
- 2025年の市場規模:656億米ドル
- 2026年の推定市場規模:683億米ドル
- 2033年までの予測市場規模:985億米ドル
- CAGR(2026年~2033年):5.4%
モジュラー式自動車シートシステムの採用拡大が、車内空間の開発に新たな形をもたらしています。自動車メーカーは、カスタマイズの幅を広げ、製造効率を向上させ、開発コストを削減するために、モジュラー式シートプラットフォームの採用をますます進めています。これらのシートシステムは、軽量でリサイクル可能な素材を使用しつつ、適応型サポート、ヒーター、ベンチレーション、マッサージ機能などの先進的な快適機能を統合しています。さらに、モジュラー式シートは、市場においてパーソナライズされたモビリティと持続可能な車内空間を支える重要なトレンドとして台頭しています。
児童乗員の安全性への注目が高まる中、規制当局はより厳格な車両安全要件の導入を進めています。NHTSA(米国道路交通安全局)によると、側面衝突時の児童の安全性を向上させるため、FMVSS第213a号が導入されました。この規制では、体重40ポンド未満の児童用拘束装置に対し、時速30マイルの新たな側面衝突試験に合格することが義務付けられています。この要件により、衝撃力を低減し、車体構造との有害な接触を防ぐことで、衝突時の保護性能の向上に寄与します。
現代のシートシステムは複雑であるため、自動車用シートの品質検査は困難を伴います。シートシステムに組み込まれる部品がより複雑になるにつれ、試験パラメータを監視し、一貫した製品品質を確保するためには、高度な検査プロセスが求められます。この複雑さに加え、熟練した検査要員の不足も相まって、製造上の課題と運用コストが増大しています。さらに、メーカーは製品品質を維持し、安全基準に準拠するために、自動検査技術への投資を行わなければなりません。
市場の動向
自動車シート市場は、自動車メーカーが乗員の快適性、安全性、軽量化、そしてインテリジェントな車内体験をますます重視するにつれて、進化を遂げています。乗用車の生産台数の増加、電動化の進展、高級車への需要の高まり、そして厳格な安全規制が、シートシステムの継続的な革新を推進しています。同時に、軽量素材、統合型エレクトロニクス、熱的快適性技術、およびスマートシート機能の進歩が、製品開発戦略を一新しつつあります。
OEMやシートメーカーは、車両の効率性を向上させつつ乗員の体験を高めるため、モジュラープラットフォームやデジタル統合型シートソリューションへの投資を進めています。
市場の集中度と特徴
自動車用シート市場は、乗用車、SUV、トラック、その他の車両向けに、標準的な乗用車用シート、プレミアムシート、商用車用シート、およびカスタマイズされたシートソリューションを提供する数多くのグローバルおよび地域のシートメーカーが存在するため、中程度の分散状態にあります。各社は、製造能力の拡大、軽量かつ快適なシートシステムの開発、そして持続可能な素材、モジュール式設計、インテリジェントなシート機能、先進的な安全ソリューションへの投資に注力しています。世界的に自動車生産台数、SUVの需要、電気自動車の普及が拡大し続ける中、メーカー各社は、市場の集中度ではなく、製品の品質、カスタマイズ能力、OEMとの提携、技術革新、およびコスト効率の高い製造を通じて競争を繰り広げています。
適度な市場集中は、Lear Corp.、Adient plc、FORVIA、Magna International Inc.、トヨタ紡織株式会社、NHKスプリング株式会社といった老舗企業の強力な存在感によってさらに支えられており、これらの企業は製品開発、戦略的提携、生産拡大、およびグローバルなOEM関係を通じて、市場での地位を強化し続けています。同時に、TS TECH株式会社やGENTHERMといった企業は、乗用車、SUV、商用車、電気自動車向けの専門的なシートソリューションを提供することで、その存在感を拡大しています。市場参加各社は、主にシートの快適性、人間工学に基づいた設計、軽量化、耐久性、安全性、素材の品質、カスタマイズ能力、スマートシート機能、アフターサービス、および自動車メーカーとの長期供給契約を競合の軸としており、それによって自動車シート市場は適度に細分化された状態を維持しています。
アナリストの見解
自動車用シート市場は、従来のシート生産から、乗員の快適性と車両の効率性の両方を高める、インテリジェントで軽量、かつ高度に統合されたシートソリューションへと移行しつつあります。車両の電動化の進展、プレミアムなインテリアへの需要の高まり、および安全要件の厳格化が、シート技術の革新を引き続き推進しています。センサー、空調制御、および個人に合わせた調整機能を備えたスマートシートは、予測期間中に主要な競争上の差別化要因となることが予想されます。投資は、モジュール式製造プラットフォーム、持続可能な素材、およびソフトウェア対応のシートシステムへとますます向けられています。また、競争の様相も変化しており、OEMとシートサプライヤー間の戦略的提携が主流となりつつあり、その焦点は、エレクトロニクスの統合、軽量化技術、および先進的な乗員体験技術に置かれています。
Seat Insights
2025年、バケットシートセグメントは世界売上高の40.8%を占め、最大のシェアとなりました。この優位性は、乗用車におけるシートの快適性と人間工学に基づいたサポート機能への需要の高まりに起因しています。ベンチシートと比較して、バケットシートは個々の乗員をより適切にサポートし、センターコンソールを備えた2人掛け構成を採用しているため、乗員の快適性と利便性を向上させます。自動車メーカーが快適性を重視した車内空間を優先し続ける中、バケットシートの採用が業界の成長を支えています。
ベンチシートセグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、ファミリーカーや商用車において、乗員収容能力の向上や柔軟なインテリア構成に対する需要が高まっていることに起因しています。こうした要件に対応するため、メーカー各社は、折りたたみ式アームレスト、60/40分割可倒式背もたれ、スキーハッチなどを備えたベンチシートを導入しており、これらは乗員の快適性と荷室の柔軟性の両方を向上させています。こうした機能的なシート構成により、ベンチシートの採用が進み、自動車用シート市場の成長が促進されています。
素材に関する分析
2025年には、ファブリックセグメントが世界売上高の44.5%を占め、最大のシェアとなりました。このセグメントは、消費者が実用的かつ視覚的に魅力的な車内空間をますます好むようになるにつれ、快適で耐久性があり、コストパフォーマンスに優れたシート素材への需要が高まっていることが原動力となっています。さらに、自動車メーカーは、多様な消費者の好みや価格要件に応えるため、複数の車種にわたってファブリック製シートソリューションの提供を拡大しています。手頃な価格で快適な内装素材へのこうした継続的な注力が、自動車用シート市場の成長を支えています。
合成皮革セグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。自動車内装における持続可能で高性能な内装材の採用拡大が、このセグメントの成長を牽引しています。合成皮革は、耐久性、通気性、そして優れた触感特性を備えており、従来の内装材に代わる適切な選択肢となっています。さらに、メーカー各社は、製品性能を維持しつつ環境基準を満たす、水性、無溶剤、およびバイオベースの合成皮革ソリューションを導入しています。こうした革新により、自動車用シート用途における合成皮革の採用が加速しています。
技術動向
2025年には、手動式シートセグメントが世界の売上高において最大のシェアを占めました。コストパフォーマンスに優れ、耐久性の高いシートシステムへの需要の高まりが、手動式シートセグメントを牽引しています。手動シートは、製造コストが低く、軽量な構造であり、機械的な設計がシンプルなことから、エントリーレベルの乗用車や商用車において採用が拡大しています。自動車メーカーは、メンテナンスの必要性を低減し、部品故障のリスクを最小限に抑える機械式調整シートを提供することで、この需要に対応しています。こうした利点は、手動シートの採用を後押しし続け、自動車シート市場の成長に寄与しています。
スマートシートセグメントは、予測期間において最も高いCAGRで成長すると見込まれています。乗員の安全性に対する需要の高まりが、スマートシートセグメントの成長を牽引しています。自動車メーカーが負傷の軽減や乗員保護の向上を目的として先進的な安全機能を優先する中、スマートシートは新車モデル全体でより広く採用されつつあります。これらのシートシステムは、センサーやアルゴリズムを用いてシートの占有状況を監視し、シートベルトの着用を確認するとともに、スマートヘッドレスト、ラップアラウンドエアバッグ、インテリジェントチャイルドレストレーントシステムなどの機能を統合し、乗員の保護を強化しています。
Vehicle Insights
乗用車セグメントは、2025年に市場収益シェアの最大を占め、予測期間を通じて最も高いCAGRで成長すると見込まれています。これは、高度なシートシステムを必要とする乗用車、特にSUVやプレミアムモデルの生産および販売の増加に牽引されています。消費者が電動調整機能、ヒーター機能、ベンチレーション機能を備えたシートなどの機能を通じて、より高い快適性、安全性、利便性を求める中、メーカー各社はOEM向けに、軽量でモジュール式、かつテクノロジーを統合したシートソリューションを開発しています。乗用車の生産が拡大し続けていることが、先進的な自動車用シートの採用を促進し、市場の成長を支えています。
商用車セグメントは、予測期間において著しいCAGRで成長すると見込まれています。電気バスやトラックの導入拡大は、政府によるインセンティブや車両の電動化イニシアチブによって後押しされています。電気商用車では、エネルギー効率と運転者の快適性を向上させるために、軽量かつ人間工学に基づいたシートシステムが求められており、シートメーカー各社は、安全性と快適性を維持しつつ車両重量を軽減する、モジュール式で耐久性に優れたシートソリューションを開発しています。電気商用車の生産台数増加に伴い、高度な自動車用シートシステムの採用が進み、市場の成長を支えています。
販売チャネルに関する分析
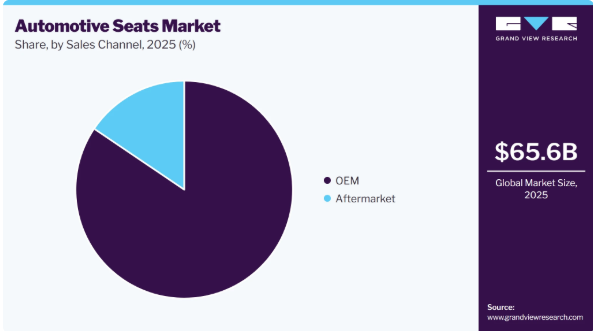
2025年には、OEMセグメントが市場売上高シェアの最大を占めました。この成長は、新車の生産台数の増加と、自動車メーカーによる先進的なシートシステムの導入拡大によって牽引されています。快適性、安全性、および技術的機能の向上に対する需要の高まりに応えるため、自動車用シートサプライヤーは、OEMの品質、設計、および性能要件を満たす革新的なシートシステムを開発しています。世界的な自動車生産の継続的な拡大が、OEM向け自動車用シートの需要を牽引し、市場の成長を支えています。
アフターマーケットセグメントは、予測期間中に著しいCAGRで成長すると見込まれています。この成長は、シートカバー、フォームクッション、その他のシート部品の摩耗や劣化に伴う、自動車用シートの継続的な交換やカスタマイズによって牽引されています。この需要に応えるため、アフターマーケットのサプライヤーは、幅広い車種に対応した、コストパフォーマンスに優れたシートカバー、内装材、クッション、および交換用部品を提供しています。その手頃な価格と幅広い入手可能性が、アフターマーケット用シート製品の普及を加速させ、市場の成長を支えています。
地域別インサイト
アジア太平洋地域の自動車用シート市場は、世界市場を牽引し、2025年には世界の売上高の46.1%を占め、2026年から2033年にかけて最も高い成長率を記録すると予想されています。この優位性は、強固な自動車製造エコシステムと高い自動車生産台数に支えられています。同地域は、自動車保有台数の増加、中産階級の拡大、および自動車製造への投資拡大という恩恵を受けています。これらの要因は、乗用車および商用車における自動車用シートシステムへの需要を引き続き支えています。
中国は世界最大の自動車生産国であり、電気自動車(EV)の主要市場であることから、同国の自動車用シート市場は勢いを増しています。新エネルギー車に対する政府の支援や、EV生産の継続的な拡大により、軽量でスマートかつ持続可能な自動車用シートソリューションへの需要が加速しています。国内の自動車メーカーも、先進的な快適性およびコネクティビティ機能の採用を拡大しています。
日本の自動車シート市場は、予測期間中に大幅なCAGRで成長すると見込まれています。日本の自動車シート市場は、自動車工学および先進的な製造技術におけるリーダーシップによって牽引されています。自動車メーカーは、安全性、耐久性、および乗員の快適性を高める、人間工学に基づいた軽量で高品質なシートシステムの開発に注力しています。日本のOEMやシートサプライヤーによる継続的なイノベーションが、次世代シート技術の採用を支えています。
北米自動車用シート市場の動向
北米の自動車用シート市場は、高い自動車保有率と、SUV、ピックアップトラック、クロスオーバー車に対する持続的な需要に牽引され、市場において重要な地位を占めています。消費者は快適性や利便性を高めた車両をますます好むようになっており、メーカーは先進的なシートソリューションの開発を促進しています。これにより、同地域全体でプレミアムな自動車用シート技術の採用が引き続き後押しされています。
米国の自動車用シート市場の動向
米国の自動車用シート市場は、ライトトラックやフルサイズSUVの生産・販売台数が多いことから、2026年から2033年にかけて大幅な成長が見込まれています。自動車メーカーは、快適性に対する消費者の高まる期待に応えるため、電動シート、ヒーター付きシート、ベンチレーション機能付きシート、メモリー機能付きシートを車両に装備する傾向が強まっています。プレミアム仕様の車種の人気が高まっていることも、技術的に先進的なシートシステムへの需要をさらに後押ししています。
欧州の自動車用シート市場の動向
欧州の自動車用シート市場は、2026年から2033年にかけて大幅な成長が見込まれています。これは、軽量かつ持続可能なシート素材の採用を促進する、厳格な車両安全規制および環境規制に後押しされています。また、同地域では、高級感のある車内空間や先進的な快適機能に対する需要も高まっています。これらの要因が、自動車用シート技術の継続的な革新を牽引しています。
英国の自動車用シート市場は、電気自動車の普及拡大と、プレミアムな車内内装を好む消費者の傾向の高まりに支えられています。メーカー各社は、車両の効率性を向上させるため、持続可能な内装材や軽量なシート設計に注力しています。これにより、環境に優しい自動車用シートソリューションの開発が促進されています。
ドイツの自動車用シート市場は、欧州業界において大きなシェアを占めています。ドイツは高級車およびプレミアム車の製造における世界的な中心地であり、技術的に高度な自動車用シートシステムに対する強い需要を生み出しています。主要自動車メーカー各社は、乗員の体験を向上させるため、電動調整、メモリー機能、ヒーター、ベンチレーション、マッサージ機能などのインテリジェントなシート機能を統合しています。これにより、高性能自動車用シートにおけるイノベーションが引き続き推進されています。
自動車用シート企業の主な動向
自動車用シート市場で事業を展開する主要企業には、Lear Corp.、Adient plc.、FORVIA.、Magna International Inc.、TOYOTA BOSHOKU CORPORATION.、 NHKスプリング株式会社、TSテック株式会社、Bharat Seats Limited、Martur Fompak International、およびGENTHERMなどが挙げられます。これらの企業は、製造能力の拡大、先進的なシート技術の開発、OEMパートナーシップの強化に取り組んでいます。各社は、プレミアム車や電気自動車に対する需要の高まりに対応するため、シートの快適性、安全性、および軽量設計の向上に注力しています。
- Adient plcは、世界的な自動車用シートメーカーです。同社は、乗用車および商用車向けの完全なシートシステムおよびシート部品の設計、開発、製造、供給を行っています。同社は、軽量でモジュール式、かつ持続可能なシートソリューションの開発に注力しています。また、世界の自動車OEMメーカーとの緊密な連携を通じて、イノベーション、製造効率、およびカスタマイズを重視しています。
- FORVIAは、2022年にフォアシア(Faurecia)とヘラ(HELLA)が合併して設立されたグローバルな自動車技術企業です。同社は、自動車業界向けに、シート、インテリア、エレクトロニクス、照明、クリーンモビリティ、ライフサイクルソリューションにわたり、幅広いソリューションポートフォリオを提供しています。FORVIAは、イノベーション、産業的卓越性、および自動車メーカーとの緊密な連携を活用しながら、安全で持続可能、カスタマイズ可能、かつ費用対効果の高いモビリティ技術の開発に注力し、モビリティの未来を形作っています。
主要な自動車用シート企業
本調査では、自動車用シート市場に関する分析として、以下の主要企業を取り上げています。
- Lear Corp.
- Adient plc.
- FORVIA
- Magna International Inc.
- TOYOTA BOSHOKU CORPORATION
- NHK SPRING Co., Ltd.
- TS TECH CO., LTD.
- Bharat Seats Limited
- Martur Fompak International
- GENTHERM
最近の動向
- 2026年8月、Adient plc.は、製造効率の向上とコスト削減を目的として設計されたモジュラー式自動車シートソリューション「ModuGo」を発表しました。このシートは、ヒーター、換気、マッサージ、適応型ランバーサポートなど、カスタマイズ可能な機能を備えています。また、持続可能性を支援するため、100%リサイクル可能な素材を使用しています。さらに、この革新的な技術は、乗員の快適性を高めつつ、車内デザインの柔軟性を向上させます。
- 2025年2月、Lear Corp.は多国籍自動車メーカーであるGeneral Motorsと提携し、熱的快適性技術を統合した「ComfortMax Seat」を発表しました。このシステムは、加熱および換気速度を最大40%高速化すると同時に、乗員の快適性を向上させます。そのモジュラー設計により、シート部品を最大50%削減し、製造効率を高めるとともに、持続可能な自動車用シートソリューションを支援しています。
世界の自動車用シート市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、シート、素材、技術、車種、販売チャネル、および地域に基づいて、世界の自動車用シート市場レポートをセグメント化しました。
- シート別見通し(売上高、10億米ドル、2021年~2033年)
- ベンチ
- バケット
- 折りたたみ式
- その他
- 素材別見通し(売上高、10億米ドル、2021年~2033年)
- 本革
- 合成皮革
- ファブリック
- 技術別見通し(売上高、10億米ドル、2021年~2033年)
- 手動シート
- パワーシート
- スマートシート
- 車種別見通し(売上高、10億米ドル、2021年~2033年)
- 乗用車
- 商用車
- 販売チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- OEM
- アフターマーケット
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- アラブ首長国連邦(UAE)
- サウジアラビア王国(KSA)
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の定義とデータの可視化
1.3.4. データの検証と公開
1.4. 調査範囲と仮定
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合環境の概要
第3章. 市場変数、トレンド、および範囲
3.1. 市場の概要/系譜の見通し
3.2. 業界バリューチェーン分析
3.3. 市場のダイナミクス
3.3.1. 市場推進要因の影響分析
3.3.2. 市場の課題による影響分析
3.3.3. 市場の機会による影響分析
3.4. 自動車用シート市場の分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者による脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済的・社会的環境
3.4.2.3. 技術環境
3.4.2.4. 環境状況
3.4.2.5. 法的環境
第4章 自動車用シート市場:シート数の推計およびトレンド分析
4.1. セグメント概要
4.2. 自動車用シート市場:シート数の推移分析(2025年および2033年、10億米ドル)
4.3. ベンチ
4.3.1. ベンチ市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4. バケット
4.4.1. バケットおよび加工済み市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5. 折りたたみ式
4.5.1. 折りたたみ式市場の収益推計および予測、2021年~2033年(10億米ドル)
4.6. その他
4.6.1. その他市場の収益推計および予測、2021年~2033年(10億米ドル)
第5章 自動車用シート市場:素材の推計およびトレンド分析
5.1. セグメント概要
5.2. 自動車用シート市場:素材別動向分析、10億米ドル、2025年および2033年
5.3. 本革
5.3.1. 本革市場の収益推計および予測、2021年~2033年(10億米ドル)
5.4. 合成皮革
5.4.1. 合成皮革の売上高推計および予測、2021年~2033年(10億米ドル)
5.5. ファブリック
5.5.1. ファブリックの売上高推計および予測、2021年~2033年(10億米ドル)
第6章. 自動車用シート市場:技術に関する推計および動向分析
6.1. セグメント概要
6.2. 自動車用シート市場:技術動向分析、10億米ドル、2025年および2033年
6.3. 手動シート
6.3.1. 手動シート市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.4. パワーシート
6.4.1. 電動シート市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.5. スマートシート
6.5.1. スマートシート市場の売上高推計および予測、2021年~2033年(10億米ドル)
第7章. 自動車用シート市場:車種別推計および動向分析
7.1. セグメント概要
7.2. 自動車用シート市場:車種別動向分析、10億米ドル、2025年および2033年
7.3. 乗用車
7.3.1. 乗用車市場の売上高推計および予測、2021年~2033年(10億米ドル)
7.4. 商用車
7.4.1. 商用車市場の売上高推計および予測、2021年~2033年(10億米ドル)
第8章 自動車用シート市場:販売チャネルの推計および動向分析
8.1. セグメント概要
8.2. 自動車用シート市場:販売チャネルの推移分析、10億米ドル、2025年および2033年
8.3. OEM
8.3.1. OEM市場の収益推計および予測、2021年~2033年(10億米ドル)
8.4. アフターマーケット
8.4.1. アフターマーケット市場の収益推計および予測、2021年~2033年(10億米ドル)
第9章. 自動車用シート市場:地域別推計および動向分析
9.1. 地域別自動車用シート市場シェア、2025年および2033年、10億米ドル
9.2. 北米
9.2.1. 北米自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.2.2. 米国
9.2.2.1. 米国自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.2.3. カナダ
9.2.3.1. カナダ自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.2.4. メキシコ
9.2.4.1. メキシコの自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.3. 欧州
9.3.1. 欧州の自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.3.2. 英国
9.3.2.1. 英国の自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.3.3. ドイツ
9.3.3.1. ドイツの自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.3.4. フランス
9.3.4.1. フランスの自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.4. アジア太平洋地域
9.4.1. アジア太平洋地域の自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.4.2. 中国
9.4.2.1.
中国の自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.4.3. インド
9.4.3.1. インドの自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.4.4. 日本
9.4.4.1. 日本の自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.4.5. 韓国
9.4.5.1. 韓国の自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.4.6. オーストラリア
9.4.6.1. オーストラリアの自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.5. ラテンアメリカ
9.5.1. ラテンアメリカの自動車用シート市場の推計および予測、2021年~2033年 (10億米ドル)
9.5.2. ブラジル
9.5.2.1. ブラジルの自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.6. 中東およびアフリカ
9.6.1. 中東およびアフリカの自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.6.2. サウジアラビア王国(KSA)
9.6.2.1. サウジアラビア王国(KSA)の自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.6.3. アラブ首長国連邦(UAE)
9.6.3.1. UAEの自動車用シート市場の推計および予測、2021年~2033年(10億米ドル)
9.6.4. 南アフリカ
9.6.4.1. 南アフリカの自動車用シート市場の推計および予測、2021年~2033年 (10億米ドル)
第10章 競争環境
10.1. 主要市場参加者による最近の動向および影響分析
10.2. 企業の分類
10.3. 企業の市場における位置づけ
10.4. 企業の市場シェア分析
10.5. 企業のヒートマップ分析
10.6. 戦略のマッピング
10.6.1. 事業拡大
10.6.2. 合併・買収
10.6.3. 提携・協業
10.6.4. 新製品の発売
10.6.5. 研究開発
10.7. 企業概要
10.7.1. Lear Corp.
10.7.1.1. 参加企業の概要
10.7.1.2. 財務実績
10.7.1.3. 製品ベンチマーク
10.7.1.4. 最近の動向
10.7.2. Adient plc.
10.7.2.1. 参加企業の概要
10.7.2.2. 財務実績
10.7.2.3. 製品ベンチマーク
10.7.2.4. 最近の動向
10.7.3. FORVIA
10.7.3.1.
参加企業の概要
10.7.3.2. 財務実績
10.7.3.3. 製品ベンチマーク
10.7.3.4. 最近の動向
10.7.4. Magna International Inc.
10.7.4.1. 参加企業の概要
10.7.4.2. 財務実績
10.7.4.3. 製品ベンチマーク
10.7.4.4. 最近の動向
10.7.5. トヨタ紡織株式会社
10.7.5.1. 参加企業の概要
10.7.5.2. 財務実績
10.7.5.3. 製品ベンチマーク
10.7.5.4. 最近の動向
10.7.6. 株式会社NHKスプリング
10.7.6.1. 参加企業の概要
10.7.6.2. 財務実績
10.7.6.3. 製品ベンチマーク
10.7.6.4. 最近の動向
10.7.7. TSテック株式会社
10.7.7.1. 参加企業の概要
10.7.7.2. 財務実績
10.7.7.3. 製品ベンチマーク
10.7.7.4. 最近の動向
10.7.8. バーラト・シート・リミテッド
10.7.8.1. 参加企業の概要
10.7.8.2. 財務実績
10.7.8.3. 製品ベンチマーク
10.7.8.4. 最近の動向
10.7.9. マルトゥール・フォムパック・インターナショナル
10.7.9.1. 参加企業の概要
10.7.9.2. 財務実績
10.7.9.3. 製品ベンチマーク
10.7.9.4. 最近の動向
10.7.10. ジェンサーム
10.7.10.1. 参加企業の概要
10.7.10.2. 財務実績
10.7.10.3. 製品ベンチマーク
10.7.10.4. 最近の動向
表の一覧
表 1 自動車用シート市場(10億米ドル)、2021年~2033年
表 2 地域別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表 3 シート種別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表4 素材別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表5 技術別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表6 車種別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表7 販売チャネル別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表8 ベンチ市場、地域別、2021年~2033年(10億米ドル)
表9 バケット市場、地域別、2021年~2033年
(10億米ドル)
表10 折りたたみ市場(地域別、2021年~2033年)(10億米ドル)
表11 その他市場(地域別、2021年~2033年)(10億米ドル)
表12 本革市場(地域別、2021年~2033年)(10億米ドル)
表13 合成皮革市場(地域別、2021年~2033年) (10億米ドル)
表14 ファブリック市場(地域別、2021年~2033年)(10億米ドル)
表15 マニュアルシート市場(地域別、2021年~2033年)(10億米ドル)
表16 パワーシート市場(地域別、2021年 ~2033年(10億米ドル)
表17 スマートシート市場(地域別、2021年~2033年)(10億米ドル)
表18 乗用車市場(地域別、2021年~2033年)(10億米ドル)
表19 商用車市場(地域別、2021年~2033年) (10億米ドル)
表20 地域別OEM市場、2021年~2033年(10億米ドル)
表21 地域別アフターマーケット市場、2021年~2033年(10億米ドル)
表22 北米自動車シート市場、シート種別、2021年~2033年(10億米ドル)
表23 北米自動車用シート市場(素材別、2021年~2033年)(10億米ドル)
表24 北米自動車用シート市場(技術別、2021年~2033年)(10億米ドル)
表25 北米自動車用シート市場(車種別、2021年 ~2033年(10億米ドル)
表26 北米自動車用シート市場、シート種別、2021年~2033年(10億米ドル)
表27 米国自動車用シート市場、シート種別、2021年~2033年(10億米ドル)
表28 米国自動車用シート市場、素材別、2021年~2033年(10億米ドル)
表29 米国自動車用シート市場、技術別、2021年~2033年(10億米ドル)
表30 米国自動車用シート市場、車種別、2021年~2033年 (10億米ドル)
表31 米国自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表32 カナダ自動車用シート市場、シート別、2021年~2033年(10億米ドル)
表33 カナダ自動車用シート市場、素材別、2021年~2033年(10億米ドル)
表34 カナダの自動車用シート市場、技術別、2021年~2033年(10億米ドル)
表35 カナダの自動車用シート市場、車種別、2021年~2033年(10億米ドル)
表36 カナダの自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表37 メキシコ自動車用シート市場、シート種別、2021年~2033年(10億米ドル)
表38 メキシコ自動車用シート市場、素材別、2021年~2033年 (10億米ドル)
表39 メキシコ自動車用シート市場、技術別、2021年~2033年(10億米ドル)
表40 メキシコ自動車用シート市場、車種別、2021年~2033年 (10億米ドル)
表41 メキシコ自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表42 欧州自動車用シート市場、シート別、2021年~2033年(10億米ドル)
表43 欧州自動車用シート市場、素材別、2021年~2033年 (10億米ドル)
表44 欧州の自動車用シート市場、技術別、2021年~2033年(10億米ドル)
表45 欧州の自動車用シート市場、車種別、2021年~2033年(10億米ドル)
表46 欧州自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表47 英国自動車用シート市場、シート別、2021年~2033年(10億米ドル)
表48 英国自動車用シート市場、素材別、2021年~2033年(10億米ドル)
表49 英国の自動車用シート市場、技術別、2021年~2033年(10億米ドル)
表50 英国の自動車用シート市場、車種別、2021年~2033年(10億米ドル)
表51 英国の自動車用シート市場、販売チャネル別、2021年~2033年 (10億米ドル)
表52 ドイツの自動車用シート市場、シート種別、2021年~2033年(10億米ドル)
表53 ドイツの自動車用シート市場、素材別、2021年~2033年(10億米ドル)
表54 ドイツの自動車用シート市場、技術別、2021年~2033年 (10億米ドル)
表55 ドイツの自動車用シート市場、車種別、2021年~2033年(10億米ドル)
表56 ドイツの自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表57 フランスの自動車用シート市場、シート種別、2021年~2033年 (10億米ドル)
表58 フランス自動車用シート市場、素材別、2021年~2033年(10億米ドル)
表59 フランス自動車用シート市場、技術別、2021年~2033年(10億米ドル)
表60 フランスの自動車用シート市場、車種別、2021年~2033年(10億米ドル)
表61 フランスの自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表62 アジア太平洋地域の自動車用シート市場、シート種別、2021年~2033年 (10億米ドル)
表63 アジア太平洋地域の自動車用シート市場、素材別、2021年~2033年(10億米ドル)
表64 アジア太平洋地域の自動車用シート市場、技術別、2021年~2033年(10億米ドル)
表65 アジア太平洋地域の自動車用シート市場、車種別、2021年~2033年 (10億米ドル)
表66 アジア太平洋地域の自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表67 中国の自動車用シート市場、シート別、2021年~2033年(10億米ドル)
表68 中国の自動車用シート市場、素材別、2021年~2033年(10億米ドル)
表69 中国の自動車用シート市場、技術別、2021年~2033年(10億米ドル)
表70 中国の自動車用シート市場、車種別、2021年~2033年(10億米ドル)
表71 中国の自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表72 インドの自動車用シート市場、シート別、2021年~2033年(10億米ドル)
表73 インドの自動車用シート市場、素材別、2021年~2033年(10億米ドル)
表74 インドの自動車用シート市場、技術別、2021年~2033年(10億米ドル)
表75 インドの自動車用シート市場、車種別、2021年~2033年(10億米ドル)
表76 インドの自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表77 日本の自動車用シート市場、 シート別、2021年~2033年(10億米ドル)
表78 日本の自動車用シート市場、素材別、2021年~2033年(10億米ドル)
表79 日本の自動車用シート市場、技術別、2021年~2033年(10億米ドル)
表80 日本の自動車用シート市場、車種別、2021年~2033年(10億米ドル)
表81 日本の自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表82 韓国自動車用シート市場、シート種別、2021年~2033年(10億米ドル)
表83 韓国自動車用シート市場、素材別、2021年~2033年(10億米ドル)
表84 韓国自動車用シート市場、技術別、2021年~2033年 (10億米ドル)
表85 韓国自動車用シート市場、車種別、2021年~2033年(10億米ドル)
表86 韓国自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表87 オーストラリア自動車用シート市場、シート種別、2021年~2033年 (10億米ドル)
表88 オーストラリアの自動車用シート市場、素材別、2021年~2033年(10億米ドル)
表89 オーストラリアの自動車用シート市場、技術別、2021年~2033年(10億米ドル)
表90 オーストラリアの自動車用シート市場、車種別、2021年~2033年(10億米ドル)
表91 オーストラリアの自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表92 ラテンアメリカの自動車用シート市場、シート別、2021年~2033年 (10億米ドル)
表93 ラテンアメリカ自動車用シート市場、素材別、2021年~2033年(10億米ドル)
表94 ラテンアメリカ自動車用シート市場、技術別、2021年~2033年 (10億米ドル)
表95 ラテンアメリカ自動車用シート市場、車種別、2021年~2033年(10億米ドル)
表96 ラテンアメリカ自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表97 ブラジル自動車用シート市場、シート種別、2021年~2033年 (10億米ドル)
表98 ブラジル自動車用シート市場、素材別、2021年~2033年(10億米ドル)
表99 ブラジル自動車用シート市場、技術別、2021年~2033年(10億米ドル)
表100 ブラジル自動車用シート市場、車種別、2021年~2033年 (10億米ドル)
表101 ブラジル自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表102 中東・アフリカ自動車用シート市場、シート種別、2021年~2033年(10億米ドル)
表103 中東・アフリカの自動車用シート市場、素材別、2021年~2033年(10億米ドル)
表104 中東・アフリカの自動車用シート市場、技術別、2021年~2033年(10億米ドル)
表105 中東・アフリカの自動車用シート市場、車種別、2021年~2033年 (10億米ドル)
表106 中東・アフリカの自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表107 サウジアラビア王国(KSA)の自動車用シート市場(シート種別、2021年~2033年)(10億米ドル)
表108 サウジアラビア王国(KSA)の自動車用シート市場(素材別、2021年~2033年) (10億米ドル)
表109 サウジアラビア王国(KSA)の自動車用シート市場、技術別、2021年~2033年(10億米ドル)
表110 サウジアラビア王国(KSA)の自動車用シート市場、車種別、2021年~2033年 (10億米ドル)
表111 サウジアラビア王国(KSA)の自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表112 アラブ首長国連邦(UAE)の自動車用シート市場:シート別、2021年~2033年(10億米ドル)
表113 アラブ首長国連邦(UAE)の自動車用シート市場:素材別、2021年~2033年(10億米ドル)
表114 アラブ首長国連邦(UAE)の自動車用シート市場:技術別、2021年~2033年(10億米ドル)
表115 アラブ首長国連邦(UAE)の自動車用シート市場、車種別、2021年~2033年(10億米ドル)
表116 アラブ首長国連邦(UAE)の自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表117 南アフリカの自動車用シート市場、シート種別、2021年~2033年(10億米ドル)
表118 南アフリカの自動車用シート市場、素材別、2021年~2033年(10億米ドル)
表119 南アフリカの自動車用シート市場、技術別、2021年~2033年 (10億米ドル)
表120 南アフリカの自動車用シート市場、車種別、2021年~2033年(10億米ドル)
表121 南アフリカの自動車用シート市場、販売チャネル別、2021年~2033年(10億米ドル)
表122 企業の市場シェア、2025年
表123 企業のヒートマップ分析
表124 事業拡大を進めている主要企業
表125 提携を進めている主要企業
表126 新型シートの発売を進めている主要企業
表127 合併・買収を進めている主要企業
表128 その他の戦略を進めている主要企業
図一覧
図1 自動車用シート市場のセグメンテーション
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証および公表
図6 市場の概要
図7 セグメントの概要
図8 競合環境の概要
図9 親市場の価値(2025年、10億米ドル)
図10 自動車用シート市場 – 産業バリューチェーン分析
図11 自動車用シート市場の動向
図12 自動車用シート市場:ポーターの分析
図13 自動車用シート市場:PESTEL分析
図14 自動車用シート市場(シート種別):主なポイント
図15 自動車用シート市場(シート種別):市場シェア(2025年および2033年)
図16 自動車用シート市場の推計および予測(ベンチ別、2021年~2033年)(10億米ドル)
図17 自動車用シート市場の推計および予測(バケット別、2021年~2033年)(10億米ドル)
図18 自動車用シート市場の推計および予測(折りたたみ機能別、2021年~2033年)(10億米ドル)
図19 自動車用シート市場の推計および予測(その他別、2021年~2033年)(10億米ドル)
図20 自動車用シート市場(素材別): 主なポイント
図21 自動車用シート市場(素材別):市場シェア(2025年および2033年)
図22 自動車用シート市場の推計および予測(本革別、2021年~2033年)(10億米ドル)
図23 合成皮革別自動車シート市場の推計および予測、2021年~2033年(10億米ドル)
図24 ファブリック別自動車シート市場の推計および予測、2021年~2033年(10億米ドル)
図25 技術別自動車シート市場:主なポイント
図26 自動車用シート市場(技術別):市場シェア(2025年および2033年)
図27 自動車用シート市場の推計および予測(手動シート別、2021年~2033年) (10億米ドル)
図28 自動車用シート市場の推計および予測(パワーシート別、2021年~2033年)(10億米ドル)
図29 自動車用シート市場の推計および予測(スマートシート別、2021年~2033年)(10億米ドル)
図30 自動車用シート市場(車種別):主なポイント
図31 自動車用シート市場(車種別):市場シェア(2025年および2033年)
図32 自動車用シート市場の推計および予測(乗用車別、2021年~2033年)(10億米ドル)
図33 自動車用シート市場の推計および予測(商用車別、2021年~2033年)(10億米ドル)
図34 自動車用シート市場(販売チャネル別):主なポイント
図35 自動車用シート市場(販売チャネル別):市場シェア(2025年および2033年)
図36 自動車用シート市場の推計および予測(OEM別、2021年~2033年)(10億米ドル)
図37 自動車用シート市場の推計および予測(アフターマーケット別、2021年 ~2033年(10億米ドル)
図38 北米自動車用シート市場、2021年~2033年(10億米ドル)
図39 米国自動車用シート市場、2021年~2033年(10億米ドル)
図40 カナダ自動車用シート市場、2021年~2033年 (10億米ドル)
図41 メキシコの自動車用シート市場、2021年~2033年(10億米ドル)
図42 欧州の自動車用シート市場、2021年~2033年(10億米ドル)
図43 英国の自動車用シート市場、2021年~2033年 (10億米ドル)
図44 ドイツの自動車用シート市場、2021年~2033年(10億米ドル)
図45 フランスの自動車用シート市場、2021年~2033年(10億米ドル)
図46 アジア太平洋地域の自動車用シート市場、2021年~2033年(10億米ドル)
図47 中国の自動車用シート市場、2021年~2033年 (10億米ドル)
図48 インドの自動車用シート市場、2021年~2033年(10億米ドル)
図49 日本の自動車用シート市場、2021年~2033年 (10億米ドル)
図50 韓国自動車用シート市場、2021年~2033年(10億米ドル)
図51 オーストラリア自動車用シート市場、2021年~2033年(10億米ドル)
図52 ラテンアメリカ自動車用シート市場、2021年~2033年(10億米ドル)
図53 ブラジルの自動車用シート市場、2021年~2033年(10億米ドル)
図54 中東・アフリカの自動車用シート市場、2021年~2033年(10億米ドル)
図55 サウジアラビア王国(KSA)の自動車用シート市場、2021年~2033年(10億米ドル)
図56 アラブ首長国連邦(UAE)の自動車用シート市場、2021年~2033年(10億米ドル)
図57 南アフリカの自動車用シート市場、2021年~2033年(10億米ドル)
図58 企業の市場における位置づけ
図59 企業の市場シェア分析、2025年
図60 戦略的枠組み
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









