市場全体の需要は、種類や駆動技術と密接に関連しています。乗用車、特にSUVやプレミアムモデルでは、メーカー各社が車内の快適性やインテリアの差別化を競い合う中、電動シート、ヒーター付きシート、ベンチレーション機能付きシート、メモリー機能付きシートの採用が進んでいます。バッテリー式電気自動車(BEV)やプラグインハイブリッド車(PHV)では、車内体験を向上させる追加の電子機能を搭載しつつ軽量化を図るため、先進的な高張力鋼、アルミニウム、マグネシウム、および最適化されたポリウレタンフォームを用いてシートシステムがエンジニアリングされています。
主なポイント
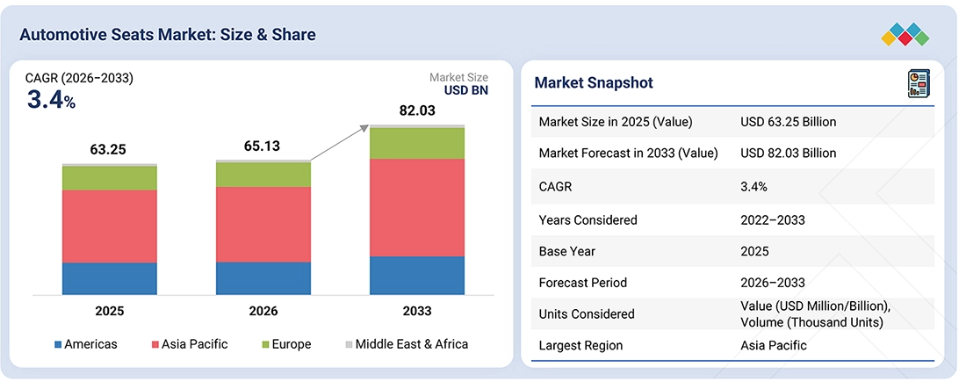
アジア太平洋地域は、自動車用シート市場において地域別で首位を占め、2026年には55.7%のシェアを占める見込みです。
予測期間中、自動車用シート市場において、電動式技術の種類が数量ベースで4.6%という最も高い成長率を記録すると予想されます。
乗用車セグメントは、2026年に81.7%のシェアを占め、自動車用シート市場を牽引すると予想されます。
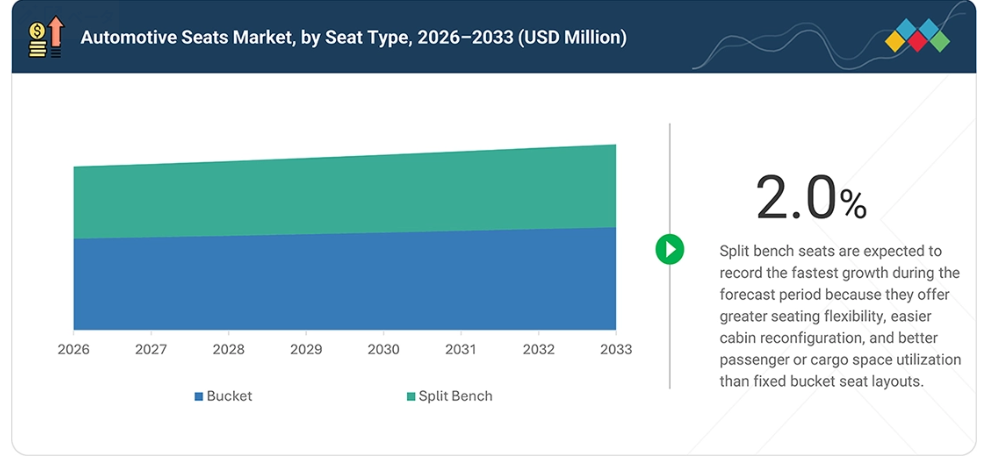
2026年には、バケットシートがスプリットベンチシートを上回る市場シェア(金額別)を占めると予測されています。
2026年には、合成皮革セグメントが自動車用シート市場を支配すると予想されます。
予測期間中、自動車用シート市場において、建設・鉱業用機器分野が最も高い成長率を示すと予想されます。
主要な市場プレイヤーは、提携や投資を含む有機的および無機的な戦略を採用しています。主要企業には、リア・コーポレーション(アメリカ)、アディエント・ピーエルシー(アメリカ)、フォルビア(フランス)、マグナ・インターナショナル(カナダ)、トヨタ紡織株式会社(日本)などが挙げられます。
ブロゼ・ファールツォイクテイル、NHKスプリング、アイシン・シロキ、フィッシャー・ダイナミクスといった主要なシート部品メーカーは、軽量構造、先進的なシート機構、電動調整システム、および進化するOEMの要件に合わせた統合型シート技術への投資を通じて、市場での地位を強化しています。
自動車用シート市場において、製品の革新は、安全性、重量、製造効率を損なうことなく、インテリジェントなシート機能を統合することにますます重点が置かれています。市場では、乗員分類センサー、シート占有検知、熱的快適性システム、および車両の電子アーキテクチャと連携するソフトウェア制御によるシート調整の採用が拡大しています。
同時に、OEM各社は、本革や高品質な合成皮革などの高級トリム素材の使用を拡大しつつ、厳しい衝突性能、サステナビリティ、および車両の軽量化目標を満たすために、シート構造やフォームの設計を最適化しています。この変化により、自動車用シートは、現代の車内空間において最も洗練され、付加価値の高いシステムの一つとしての地位を確立しつつあります。
さらに、ADAS(先進運転支援システム)や先進的な安全機能により、自動車用シートは受動的な快適性部品から統合型安全システムへと変貌を遂げており、乗員モニタリング、シートベルト検知、スマートエアバッグ、乗員分類などがシートシステムとますます密接に連携するようになっています。これにより、シート内でのセンサー、電子機器、安全機能の統合がさらに進んでいるほか、車両の自動化レベルが向上するにつれて、適応型シート位置調整や乗員保護が可能になっています。
顧客の顧客に影響を与えるトレンドと変革
自動車シート市場は、OEM各社がシートを単なる機械部品として扱うのではなく、快適性、安全性、コネクティビティ、デジタルユーザー体験を通じて車両の差別化を図るためにシートシステムをますます活用するにつれて、変化を遂げています。
ソフトウェア定義車両、電気自動車、およびプレミアムな車内機能に対する需要の高まりが、統合された電子制御、乗員検知、熱的快適性、メモリー機能、およびパーソナライズされた設定を備えたインテリジェントなシートシステムの採用を後押ししています。同時に、車両の軽量化、持続可能性の向上、製造の簡素化に向けた圧力が高まる中、軽量素材、モジュール式シートアーキテクチャ、デジタルエンジニアリングプラットフォームへの移行が加速しています。こうしたトレンドは顧客の要件を一新しており、シートサプライヤーは従来の製造の枠を超えて、自動車エコシステム全体でより高い価値を生み出す、統合されたソフトウェア対応のシートソリューションを提供するよう促されています。
市場の動向
市場の動向
推進要因:ソフトウェア定義車両(SDV)アーキテクチャにより、シートがインテリジェントなキャビンプラットフォームへと変貌
ソフトウェア定義車両(SDV)アーキテクチャにより、自動車用シートは単なる機械部品からインテリジェントなキャビンシステムへと変貌を遂げており、先進的なシート技術への需要が高まっています。SDVでは、集中型またはゾーン型のコンピューティングプラットフォームを採用しており、ソフトウェアを通じてシートの調整、ヒーター、換気、マッサージ、メモリー機能、乗員検知、安全機能などを管理します。これにより、ハードウェアの交換を必要とせずに、オーバー・ザ・エア(OTA)アップデートを通じて、新しいシート機能を追加または強化することが可能になります。OEM各社が集中型の電気・電子アーキテクチャへ移行する中、シートメーカーはスマートアクチュエータ、組み込みコントローラ、通信モジュール、およびソフトウェア対応の電子機器を統合しており、シートの機能性と車両1台あたりの価値の両方を高めています
制約要因:統合型インテリアモジュールへの移行が進み、サプライヤーの付加価値獲得が減少しています
車内インテリアは、独立したコンポーネントとしてではなく、計器盤、センターコンソール、ドアパネル、HVAC、エアバッグ、乗員モニタリングシステム、アンビエント照明、デジタルコックピット技術と一体となって設計される「統合型キャビンシステム」として開発が進められています。OEM各社は、組み立ての複雑さを軽減し、パッケージング効率を向上させ、車両アーキテクチャを簡素化し、複数の車種にわたるプラットフォームの標準化を加速させるために、このシステムレベルのアプローチを採用しています。その結果、調達形態は、単体のシートシステムから、単一のエンジニアリングプログラムの下で複数のキャビンサブシステムを設計、検証、統合できる企業が供給する完全なインテリアモジュールへと徐々に移行しています。OEMが、より広範なインテリア統合能力を持つサプライヤーに契約を授与するにつれ、独立系シートメーカーは、特に標準化されたモジュラー式インテリアが優先される大量生産車プラットフォームにおいて、価格面での圧力の高まり、差別化の機会の減少、交渉力の低下に直面しています
機会:従来型のハードウェアを超えた新たな収益源を生み出すインテリジェントシートシステム
ソフトウェア定義車両(SDV)、人工知能、そして乗員中心の車両設計の融合により、自動車用シートは、受動的な機械的アセンブリから、車両のライフサイクルを通じてソフトウェアによる機能を提供できるインテリジェントでコネクテッドなシステムへと変貌を遂げています。現代のシートシステムには、乗員モニタリングシステム(OMS)、生体認証センサー、圧力センサー、AI ベースの姿勢検知、健康状態モニタリング、適応型ランバーサポート、ハプティックフィードバック、パーソナライズされたメモリープロファイル、およびシートベースのヒューマン・マシン・インターフェース(HMI)がますます統合されています。
これらの技術により、シートはADAS、デジタルコックピット、空調制御、インフォテインメントシステムと継続的にデータを交換できるようになり、乗員の行動に基づいて快適性、安全性、ウェルネス機能を最適化することが可能になります。従来のシートシステムとは異なり、これらの機能の多くは、オーバー・ザ・エア(OTA)ソフトウェアアップデートを通じて強化することができ、ハードウェアの交換を必要とせずに機能性を拡張できます
課題:単一のシートプラットフォーム内で、快適性、安全性、重量、コストのバランスを取る
現代の自動車用シートには、高いレベルの快適性、先進的な安全性、軽量構造、そしてコスト競争力を同時に実現することが求められており、シートの開発はますます複雑化しています。消費者やOEM各社は、電動調整機能、ヒーター、ベンチレーション、マッサージ、メモリー機能、人間工学に基づいたサポート、高級素材などの機能を要求する一方で、安全規制では、エアバッグ、シートベルトシステム、乗員分類センサー、ヘッドレスト、および厳しい衝突性能要件に耐えうる構造の統合が求められています。
同時に、自動車メーカーは燃費効率や電気自動車の航続距離を向上させるため、積極的な軽量化目標を追求しており、シートサプライヤーには、耐久性や乗員保護を損なうことなく、軽量素材、最適化された構造、およびコンパクトな電子システムの採用が求められています。単一のシートプラットフォーム内でこれらの相反する目標を達成することは、製品開発プロセス全体を通じて大きなエンジニアリング課題となっています
市場エコシステム
自動車用シートのエコシステムは、先進的なシートシステムの開発、製造、統合に向けて協力し合う、素材サプライヤー、部品メーカー、技術プロバイダー、自動車メーカーからなるネットワークで構成されています。OEMが性能、安全性、快適性の要件を定義する一方、ティア1のシートサプライヤーは、構造部品、フォーム、トリム材、電子機器、センサー、ソフトウェアを統合し、完成したシートモジュールとして仕上げる役割を担っています。このエコシステムを支えているのは、素材、機構、電子機器、デジタルエンジニアリングプラットフォーム、製造技術の各分野を専門とするサプライヤーであり、それらが現代の自動車向けに、軽量でインテリジェント、かつ高度にカスタマイズされたシートシステムの開発を可能にしています。
市場セグメント
技術の種類
予測期間中、自動車用シート市場において、電動式シートの種類が数量ベースで最も高い成長率(予測値4.6%)を記録すると見込まれています。調整可能で、個人に合わせた、快適性を重視したシートへの需要の高まりが、ミドルクラスおよびプレミアム車種における採用を後押ししています。電動式シートは、電気モーターを用いてシートの動きや位置を制御し、乗員が運転姿勢を簡単に微調整できるようにします。OEM各社が車内の快適性やインテリアの差別化を巡って競争を激化させる中、電動機能はプレミアムなオプションから、標準的な装備として期待されるものへと移行しつつあります。
車種別
乗用車セグメントは、総自動車生産台数における最大のシェアと、商用車に比べて高いシート搭載台数に支えられ、2026年には自動車シート市場の81.7%を占めると予想されています。乗用車、特にSUVやプレミアムモデルは、電動シート、ヒーター付きシート、ベンチレーション機能付きシート、メモリーシートの主要な採用車種でもあります。こうした先進機能の集中により、同セグメントにおけるシートの平均装備価値が高まっています。世界の乗用車生産台数が回復を続け、プレミアム化が進むにつれ、このセグメントは予測期間を通じて主導的な地位を維持する見込みです。
シート種類別
2026年には、バケットシートが、スプリットベンチシートよりも金額別で大きな市場シェアを占めると予測されています。乗員一人ひとりを支える機能と人間工学に基づいた設計により、多くの乗用車やSUVにおいて好まれる仕様となっています。バケットシートは、電動調整機能、ヒーター、ベンチレーション、サイドエアバッグをより容易に組み込むことができるため、1台あたりの装備価値が高くなります。これにより、あらゆる車種セグメントで快適性および安全機能への需要が高まるにつれ、バケットシートは他を圧倒するほどの恩恵を受ける立場にあります。
内装素材別
2026年には、合成皮革セグメントが自動車用シート市場を支配すると予想されます。合成皮革は、高級感のある外観、耐久性、手入れのしやすさ、そして本革よりも低コストという利点を兼ね備えており、あらゆる車種セグメントでの採用拡大を支えています。また、合成皮革は、OEMや消費者の間で高まっている持続可能性への配慮や、動物由来でない素材への志向にも合致しています。メーカー各社が、本革に伴うコストや品質のばらつきを避けつつ、プレミアムなインテリアデザインを追求する中、合成皮革の代替素材は、ミドルレンジモデルとプレミアムモデルの両方でますます採用が進んでいます。
オフハイウェイ機器、種類別
予測期間中、自動車用シート市場において、建設・鉱業用機器の成長率が最も高くなると予想されます。機器の近代化が進み、オペレーターの快適性に対する要求が高まるにつれ、サスペンションシート、人間工学に基づいた設計、および高度なシート調整機能の採用が促進されています。長時間の稼働や過酷な作業環境のため、これらの用途では振動の吸収やオペレーターへのサポートが極めて重要となります。規制や生産性向上の圧力により、オペレーターはより安全で快適なキャビンを求めるようになっており、このセグメントにおけるシートの仕様は引き続き進化しています。
地域
2026年時点で、アジア太平洋地域は世界の自動車用シート市場において最大の地域となります
アジア太平洋地域の自動車用シート市場は、SUV、MPV、EVの普及拡大に支えられており、これらがより柔軟で、電動式、ヒーター付き、通気機能を備えたシートの需要を牽引しています。自動車の現地生産の拡大や国内OEMメーカーの成長も、現地生産のシートシステムへの需要を高めており、一方で、快適性や高級感あるインテリアに対する消費者の期待の高まりが、基本的なシート構造を超えた先進的なシート機能の統合を促進しています。
自動車用シート市場:企業評価マトリックス
自動車用シート市場において、リア・コーポレーション(Star)は、完成シート、構造、機構、素材、熱的快適性、およびインテリジェントなシート技術を組み合わせた垂直統合型シートに注力し、フルシートシステムプロバイダーとしての地位を強化しています。NHKスプリング株式会社(Emerging)は、乗用車および商用車向けの軽量シート構造、サスペンションシート、パワーシート、および用途特化型設計に注力し、専門的なエンジニアリング能力を通じてシート製品群を拡大しています。
主要市場プレイヤー
Lear Corporation (US)
Adient Plc (US)
Forvia (France)
Magna International (Canada)
Toyota Boshoku Corporation (Japan)
NHK Spring Co., Ltd. (Japan)
TS Tech Co., Ltd. (Japan)
Aisin Corporation (Japan)
Tachi-S Co., Ltd. (Japan)
Gentherm (US)
最近の動向
2026年7月:タチ・エス株式会社は、合弁子会社であるウノ・ミンダ・タチ・エス・シーティング(UMTS)を通じて、マハラシュトラ州チャトラパティ・サンバジナガルに、四輪乗用車向けシートシステムを生産するための新たなグリーンフィールド製造工場を建設する計画を発表しました。
2026年6月:トヨタ紡織と華勤科技は、合弁会社「トヨタ紡織華勤(上海)自動車電子有限公司」を設立し、6月30日に上海で正式に操業を開始しました。同合弁会社は、スマートコックピットの統合に注力し、自動車内装の専門知識と電子技術を組み合わせ、次世代の車内空間の実現を目指しています。
2026年4月:アディエント社は、世界の自動車メーカー向けに快適性と革新性を高めることを目的とした「Proforceマッサージフローシート」技術を発表しました。この機械式マッサージシステムは、腰の疲労を軽減することを目的としており、中国のOEMモデルを含む自動車のフロントシートおよびリアシートへの組み込みを想定して設計されています。
2026年2月:アイシン精機株式会社、豊田通商、およびミンズは、北米市場全体における電気自動車(EV)用バッテリー構造向けアルミニウム製ボディフレーム部品の供給を強化するため、オンタリオ州に新たな合弁会社を設立しました。この合弁会社は、同地域におけるEV用部品製造能力の強化を目指しています。
1 はじめに 35
1.1 本調査の目的 35
1.2 市場の定義 37
1.3 市場の範囲 38
1.3.1 市場のセグメンテーションおよび地域範囲 38
1.3.2 調査対象の範囲と除外項目 39
1.3.3 調査対象期間 40
1.4 調査対象通貨 40
1.5 調査単位 42
1.6 ステークホルダー 42
1.7 変更点の概要 42
2 エグゼクティブ・サマリー 43
2.1 市場のハイライトと主要な洞察 43
2.2 主要な市場参加者:戦略的展開のマッピング 44
2.3 自動車用シート市場における破壊的トレンド 45
2.4 高成長セグメント 46
2.5 地域別概況:市場規模、成長率、および予測 47
3 プレミアムインサイト 48
3.1 自動車シート市場における事業者にとって魅力的な機会 48
3.2 自動車シート市場:シートの種類別 48
3.3 自動車シート市場:素材別 49
3.4 自動車シート市場:トリム素材別 49
3.5 自動車シート市場:技術別 50
3.6 自動車用シート市場(構成部品別) 51
3.7 自動車用シート市場(車種別) 51
3.8 電気自動車用シート市場(推進方式別) 52
3.9 電気自動車用シート市場(シート種類別) 52
3.10 オフハイウェイ用シート市場(車種種類別) 53
3.11 ATV用シート市場(座席数別) 53
3.12 LSV用シート市場(種類別) 54
3.13 自動車用シートトリム市場(販売チャネル別) 54
3.14 自動車用シート市場(地域別) 55
4 市場概要 56
4.1 はじめに 56
4.2 市場の動向 57
4.2.1 成長要因 57
4.2.1.1 シートをインテリジェントなキャビンプラットフォームへと変革するソフトウェア定義の車両アーキテクチャ 57
4.2.1.2 自動車用シートシステムのコンテンツ価値を高めるインテリアのプレミアム化 59
4.2.2 制約要因 61
4.2.2.1 統合型インテリアモジュールの採用拡大によるサプライヤーの付加価値獲得の減少 61
4.2.3 機会 62
4.2.3.1 従来型ハードウェアを超えた新たな収益源を創出するインテリジェントシートシステム 62
4.2.3.2 電動化と自動運転が、再構成可能なシートアーキテクチャへの需要を牽引 63
4.2.4 課題 64
4.2.4.1 単一シートプラットフォーム内における快適性、安全性、重量、コストのバランス 64
4.2.4.2 先進シート開発および統合コストの上昇 65
4.3 未充足ニーズと未開拓領域 66
4.4 相互に関連する市場とセクター横断的な機会 67
4.5 ティア1/2/3サプライヤーによる戦略的動き 68
5 産業動向 70
5.1 マクロ経済の見通し 70
5.1.1 GDPの動向と予測 70
5.1.2 自動車用シート市場の動向 71
5.2 サプライチェーン分析 72
5.3 エコシステム分析 73
5.3.1 自動車OEM 73
5.3.2 シートサプライヤー 74
5.3.3 フォームサプライヤー 74
5.3.4 テキスタイルサプライヤー 74
5.3.5 電子部品サプライヤー 74
5.3.6 ソフトウェアサプライヤー 74
5.3.7 センサーサプライヤー 74
5.3.8 ティアIIサプライヤー 74
5.3.9 デジタルプラットフォームプロバイダー 75
5.4 価格分析 76
5.4.1 2025年のシートの種類別自動車用シートの平均販売価格 76
5.4.2 バケットシート 76
5.4.3 スプリットベンチシート 76
5.4.4 2025年の自動車用シートの平均販売価格(トリム素材別) 77
5.4.5 本革 77
5.4.6 合成皮革 77
5.4.7 ファブリック 77
5.5 自動車用シートの進化 78
5.5.1 シート構成の変遷 78
5.5.2 機械式シートとインテリジェントシート 79
5.5.3 軽量化によるコスト対効果 80
5.5.4 電子の貢献度 80
5.6 将来の収益分析 81
5.6.1 電子 81
5.6.2 ソフトウェア 81
5.6.3 センサー 82
5.6.4 人工知能 82
5.6.5 ウェルネス技術 82
5.6.6 プレミアム素材 82
5.6.7 無線 (OTA) アップデート 82
5.6.8 デジタルサービス 82
5.6.9 2035年の自動車用シートにおける将来の収益源 83
5.7 将来のキャビンアーキテクチャ 84
5.8 インテリジェントシートシステムの将来 86
5.8.1 乗員モニタリングシステム(OMS) 86
5.8.2 生体認証センシング 86
5.8.3 AI ベースの姿勢検出 87
5.8.4 ウェルネスモニタリング 87
5.8.5 適応型快適性 87
5.8.6 ハプティックフィードバック 87
5.8.7 シートメモリーエコシステム 87
5.8.8 デジタルシートコントローラー 87
5.9 貿易分析 88
5.9.1 輸入シナリオ(HSコード 940120) 88
5.9.2 輸出シナリオ(HSコード 940120) 89
5.10 2026年~2027年の主要な会議およびイベント 90
5.11 顧客の事業に影響を与えるトレンド/ディスラプション 91
5.12 投資シナリオ 91
5.13 ケーススタディ分析 92
5.13.1 ADIENT社とAUTOLIV社が、深くリクライニングした自動車用シートにおける安全リスクに対処 92
5. 13.2 LEAR、シートトリムカバーに熱的快適性機能を統合 92
5.13.3 FORVIA、グローバルな車両プログラム向けにコンパクトな腰部サポート技術を拡大 93
5. 13.4 マグナ、自動車用シートフォームのカーボンフットプリントを低減するバイオベースの素材を開発 93
5.13.5 トヨタ紡織、新型レクサスESにモジュラー式「TBLOCKS」シートを導入 93
5.14 影響分析 94
5.14.1 EU・インド自由貿易協定(FTA)が自動車・運輸産業に与える影響 94
5.14.2 EU・インドFTAが自動車用シート市場に与える影響 96
5.14.3 アメリカ・イスラエル・イラン間の紛争が自動車・運輸産業に与える影響 96
5.14.4 アメリカ・イスラエル・イラン間の戦争が自動車用シート市場に与える影響 98
5.14.4.1 地域別の影響 98
5.14.4.1.1 中東 98
5.14.4.1.2 ヨーロッパ 99
5.14.4.1.3 インド、日本、韓国 99
5.14.4.1.4 中国 99
5.14.4.1.5 北米 99
5.14.5 SDVおよびゾーン型アーキテクチャがシート用電子機器に与える影響 99
5.14.5.1 集中型コンピューティング 99
5.14.5.2 ゾーン型アーキテクチャ 100
5.14.5.3 ドメインコントローラ 100
5.14.5.4 OTA対応シートECU 100
5.14.5.5 ソフトウェア更新 100
5.14.5.6 機能安全 100
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 102
6.1 主要技術 102
6.1.1 スマートシートシステム 102
6.1.2 先進的な熱的快適性技術 102
6.2 補完的技術 104
6.2.1 車室内気候管理システム 104
6.2.2 乗員モニタリングシステム 105
6.3 関連技術 106
6.3.1 自動車内装トリムシステム 106
6.4 技術・製品ロードマップ 106
6.4.1 短期ロードマップ 106
6.4.2 中期ロードマップ 107
6.4.3 長期ロードマップ 108
6.4.4 軽量シート技術ロードマップ 109
6.5 特許分析 111
6.6 将来の応用例 113
6.7 AI/汎用AIが自動車用シート市場に与える影響 115
6.7.1 主なユースケースと市場の可能性 115
6.7.2 ベストプラクティス 116
6.7.3 AI導入の事例研究 116
6.7.4 相互接続されたエコシステムと市場プレイヤーへの影響 117
6.7.5 自動車用シート市場におけるAI/ジェネレーティブAI導入に対する顧客の準備状況 117
7 規制環境 118
7.1 規制機関、政府機関、およびその他の組織 118
7.2 国・地域別の安全規制 121
8 顧客動向と購買行動 123
8.1 意思決定プロセス 123
8.2 購買プロセスにおける主要なステークホルダーとその評価基準 124
8.2.1 購買プロセスにおける主要なステークホルダー 124
8.2.2 購入基準 125
8.3 導入の障壁と社内の課題 126
8.4 さまざまな最終用途産業における未充足ニーズ 126
8.5 市場の収益性 127
8.5.1 収益の可能性 128
8.5.2 コストの動向 129
8.5.3 利益率向上の機会 130
9 技術別自動車シート市場 131
9.1 はじめに 132
9.2 標準シート 134
9.2.1 低・中価格帯車種での普及拡大が成長を牽引 134
9.3 電動シート 135
9.3.1 SUVへの搭載増加が成長を牽引 135
9.4 ヒーター付き・電動シート 136
9.4.1 快適性と利便性への需要の高まりが成長を牽引 136
9.5 シートヒーター 138
9.5.1 南米アメリカおよびヨーロッパの寒冷な気候が成長を牽引 138
9.6 電動・ヒーター付き・メモリー機能付きシート 139
9.6.1 プレミアム車への大規模な採用が成長を牽引 139
9.7 電動・ヒーター・ベンチレーション機能付きシート 141
9.7.1 中級および高級乗用車への搭載拡大が成長を牽引 141
9.8 電動・ヒーター・ベンチレーション・メモリー機能付きシート 142
9.8.1 プレミアムクーペでの広範な採用が成長を牽引 142
9.9 電動・ヒーター・ベンチレーション・マッサージ・メモリー機能付きシート 144
9.9.1 高級車への急速な導入が成長を牽引 144
9.10 産業インサイト 145
10 トリム素材別自動車用シート市場 146
10.1 はじめに 147
10.2 合成皮革 149
10.2.1 柔軟性と美観の向上により成長を牽引 149
10.3 本革 151
10.3.1 プレミアム車およびハイエンド車への採用拡大
が成長を牽引 151
10.4 ファブリック 153
10.4.1 ポリエステル織物 155
10.4.1.1 リサイクルポリエステルや自動車用エンジニアリングテキスタイルの採用拡大が市場を牽引 155
10.4.2 織物ベロア 156
10.4.2.1 市場の成長を支える、上質な快適性と洗練されたインテリアの質感に対する需要の高まり 156
10.4.3 PVCおよびその他 158
10.4.3.1 市場を牽引する、耐久性が高くメンテナンスが容易なシート表面材への需要 158
10.5 ポリウレタンフォーム
159
10.5.1 人間工学的に最適化され、適応性の高いシート構造への需要の高まりが市場を牽引 159
10.6 産業の動向 161
11 自動車用シート市場(構成部品別) 162
11.1 はじめに 163
11.2 アームレスト 166
11.2.1 乗員の快適性と人間工学に基づいたシートへの注目が高まり、需要を牽引 166
11.3 空気圧システム 168
11.3.1 商用車における振動隔離と運転者の快適性への関心の高まりが需要を牽引 168
11.4 シートベルト 169
11.4.1 乗員保護要件の強化と先進的な拘束システムとの統合が需要を牽引 169
11.5 シートフレームおよび構造 171
11.5.1 シートの安全性、構造強度、および衝突性能への注目が高まり、需要を牽引 171
11.6 シートヘッドレスト 173
11.6.1 後方からの衝突に対する保護および乗員の頭部位置への注目が高まり、需要を牽引 173
11.7 シート高さ調整装置 174
11.7.1 ドライバーの座り位置や視界の個別化に対するニーズの高まりが需要を牽引 174
11.8 シートリクライナー 176
11.8.1 パーソナライズされた着座姿勢と柔軟な車内利用への需要の高まりが市場を牽引 176
11.9 シートレール 177
11.9.1 マルチポジションおよび再構成可能なシートレイアウトの採用拡大が市場を牽引 177
11.10 サイドカーテンエアバッグ 179
11.10.1 側面衝突時の保護および乗員拘束への注目の高まりが市場を牽引 179
11.11 産業インサイト 180
12 車種別自動車用シート市場 181
12.1 はじめに 182
12.2 乗用車 184
12.2.1 SUVおよび大型乗用車の普及拡大が成長を牽引 184
12.3 小型商用車 185
12.3.1 都市部での配送およびラストマイル物流の拡大が成長を牽引 185
12.4 大型トラック 187
12.4.1 運転手の快適性と疲労軽減への重視の高まりが成長を牽引 187
12.5 バス 188
12.5.1 スペース効率に優れ、用途に特化した座席配置への需要の高まりが成長を牽引 188
12.6 産業インサイト 190
13 電気自動車用シート市場(シート種類別) 191
13.1 はじめに 192
13.2 バケットシート 194
13.2.1 ドライバーの姿勢を個別に調整できる機能や人間工学に基づいたシートへの需要の高まりが成長を牽引 194
13.3 スプリットベンチ 195
13. 3.1 SUVへの需要の高まりと、車内の柔軟な活用が成長を牽引 195
13.4 産業の展望 196
14 電気自動車用シート市場(駆動方式別) 197
14.1 はじめに 198
14.2 バッテリー式電気自動車 199
14.2.1 ソフトウェア制御のシートおよび乗員重視の機能の拡大が成長を牽引 199
14.3 プラグインハイブリッド電気自動車 201
14.3.1 デュアルパワートレインの包装が、用途特化型シートエンジニアリングへの需要を牽引 201
14.4 燃料電池電気自動車 202
14.4.1 生産台数の限られさとプレミアムシートへの需要の高まりが市場を牽引 202
14.5 産業動向 204
15 自動車用シート市場(シートの種類別) 205
15.1 はじめに 206
15.2 バケットシート 207
15.2.1 ドライバーの座り位置の個別化や人間工学に基づいたシートへの需要の高まりが成長を牽引 207
15.3 スプリットベンチ 210
15.3.1 SUVへの需要の高まりが成長を牽引 210
15.4 産業動向 212
16 自動車用シート市場(素材別) 213
16.1 はじめに 214
16.2 スチール 215
16.2.1 構造安全要件の厳格化が成長を牽引 215
16.3 アルミニウム 216
16.3.1 軽量素材への選好の高まりが成長を牽引 216
16.4 カーボン・アミド・メタル 217
16.4.1 機能を統合した軽量シート構造が成長を牽引 217
16.5 産業動向 218
17 オフハイウェイ車両用シート市場(種類別) 219
17.1 はじめに 220
17.2 建設・鉱業用機器 221
17.2.1 オペレーターの安全性、人間工学、および振動制御への注目が高まり、需要を牽引 221
17.3 農業用トラクター 223
17.3.1 全身振動の抑制およびオペレーターのエルゴノミクスへの注目が高まり、需要を牽引 223
17.4 産業動向 224
18 LSV用シート市場(種類別) 225
18.1 はじめに 226
18.2 ゴルフカート 227
18.2.1 起伏のあるゴルフコースの地形における乗員の保持と座席の安定性へのニーズが成長を牽引 227
18.3 業務用芝生管理用ユーティリティ車両 228
18.3.1 集中的な芝生管理作業における、運転者を重視した座席への需要の高まりが成長を牽引 228
18.4 産業用ユーティリティ車両 229
18.4.1 オペレーターの稼働率向上への要求が高まり、成長を牽引 229
18.5 パーソナルモビリティ車両 230
18.5.1 乗員ごとのシートのエルゴノミクスへの重視が高まり、成長を牽引 230
18.6 産業の動向 231
19 ATVシート市場(座席数別) 232
19.1 はじめに 233
19.2 1人乗り 234
19.2.1 ライダー重視のシート設計が需要を牽引 234
19.3 2人乗り 236
19.3.1 同乗者の安全性と快適性が市場を牽引 236
19.4 産業動向 237
20 販売チャネル別自動車シートトリム市場 238
20.1 はじめに 239
20.2 OEM 240
20.2.1 市場を牽引する、先進的なシート素材に対するOEM需要の高まり 240
20.3 アフターマーケット 241
20.3.1 成長を後押しする、シート交換およびカスタマイズへの需要の高まり 241
20.4 産業インサイト 242
21 地域別自動車シート市場 243
21.1 はじめに 244
21.2 南米アメリカ 245
21.2.1 アメリカ 247
21.2.1.1 電動化およびソフトウェアを活用した車内空間の採用拡大が成長を牽引 247
21.2.2 メキシコ 249
21.2.2.1 電動車の生産拡大と電気部品の増加が成長を牽引 249
21.2.3 カナダ 251
21.2.3.1 寒冷地での要件が、電気式シートヒーターの需要を牽引 251
21.2.4 ブラジル 253
21.2.4.1 電動SUVのプレミアム化および現地で販売されるモデルにおける快適装備の充実が成長を牽引 253
21.2.5 アルゼンチン 255
21.2.5.1 ピックアップトラックや商用車への強い需要により、堅牢で機能性を重視したシートが求められ、成長を牽引 255
21. 2.6 その他の南米アメリカ 256
21.3 アジア太平洋地域 25821.3.1 中国 26021.3.1.1 パーソナライズされたラウンジスタイルのシートへの急速な移行が成長を牽引します 26021.3.2 インド 26121.3.2.1 通気性と快適性を重視したシートへの需要の高まりが成長を牽引 26121.3.3 インドネシア 26321.3.3.1 複数人の乗員に対応したシートが求められる、家族向けのMPVの拡大が成長を牽引 26321.3.4 日本 26521.3.4.1 ドライバーの高齢化により、乗り降りが容易で、個人に合わせた電動シートへの需要が増加する見込みです 26521.3.5 韓国 26621.3.5.1 ウェルネスおよびリラクゼーション機能の統合が成長を牽引する見込みです 26621.3.6 タイ 26821.3.6.1 現地生産のSUVおよび高スペック乗用車の拡大が成長を牽引 26821.3.7 アジア太平洋その他の地域 27021.4 ヨーロッパ 27121.4.1 フランス 27321.4.1.1 フランスの主流乗用車への人間工学に基づいた適応型シートの導入が成長を牽引 27321.4.2 ドイツ 27521.4.2.1 プレミアム車プラットフォームにおける多機能シートシステムへの移行が成長を牽引 27521.4.3 イタリア 27621.4.3.1 プレミアム車向けの軽量シートエンジニアリングが成長を牽引 27621.4.4 ロシア 27821.4.4.1 市場成長を支える、乗員向け局所暖房への需要拡大 27821.4.5 スペイン 27921.4.5.1 市場成長を牽引する、電動車の生産現地化の進展 27921.4.6 トルコ 28021.4.6.1
小型商用車の堅調な生産が、人間工学に基づいた運転席シートの需要を創出します 28021.4.7 英国 28221.4.7.1 プレミアムSUVおよび高級車の生産拡大が成長を牽引します 28221.4.8 その他のヨーロッパ諸国 28321.5 中東・アフリカ 28521.5.1 サウジアラビア 28621.5.1.1 高い周囲温度が、シートレベルの熱的快適性を促進 28621.5.2 南アフリカ 28721.5.2.1 輸出プログラムの要件により、シートの仕様およびエンジニアリング要素が向上 28721.5.3 中東・アフリカのその他の地域 28922 競争環境 29122.1 概要 29122.2 主要企業の競争戦略/勝つための条件、2022年1月~2026年7月 29122.2.1 サプライヤー分析 29422.3 売上高分析(2021年~2025年) 29522.4 市場シェア分析(2025年) 29622.5 ブランド比較 29922.6 企業評価マトリックス:自動車用シートメーカー、2025年 30022.6.1 スター企業 30022.6.2 新興リーダー企業 30022.6.3 普及型企業 30022.6.4 参入企業 30022.6.5 企業の事業展開:自動車用シートメーカー、2025年 30222.6.5.1 企業の事業展開 30222.6.5.2 地域別の事業展開 30322.6.5.3 シート種類別事業展開 30422.6.5.4 車種種類別事業展開 30522.7 企業評価マトリックス:自動車用シート部品メーカー 30722.7.1 先進的な企業 30722.7.2 対応力のある企業 30722.7.3 ダイナミックな企業 30722.7.4 スタートラインに立つ企業 30722.7.5 企業の事業展開:自動車用シート部品メーカー、2025年 30922.7.5.1 企業の事業展開 30922.7.5.2 地域別の事業展開 31022.7.5.3 シートタイプ別の事業展開 31122.7.5.4 車種別の事業展開 31222.8 企業の企業価値評価および財務指標 31322.9 競争環境 31422.9.1 新製品の発売 31422.9.2 取引 31522.9.3 事業拡大 31623 企業概要
317
23.1 主要企業 317
23.1.1 LEAR CORPORATION 317
23.1.1.1 事業概要 317
23.1.1.2 提供製品 318
23.1.1.3 最近の動向 319
23.1.1.3.1 新製品の発売 319
23.1.1.3.2 取引 320
23.1.1.3.3 事業拡大 321
23.1.1.4 MnMの見解 322
23.1.1.4.1 主な強み 322
23.1.1.4.2 戦略的選択 322
23.1.1.4.3 弱点および競合上の脅威 322
23.1.2 ADIENT PLC 323
23.1.2.1 事業概要 323
23.1.2.2 提供製品 324
23.1.2.3 最近の動向 324
23.1.2.3.1 新製品の発売 324
23.1.2.3.2 取引 325
23.1.2.3.3 事業拡大 326
23.1.2.3.4 その他の動向 327
23.1.2.4 MnMの見解 327
23.1.2.4.1 主な強み 327
23.1.2.4.2 戦略的選択 328
23.1.2.4.3 弱点および競合上の脅威 328
23.1.3 FORVIA 329
23.1.3.1 事業概要 329
23.1.3.2 取り扱い製品 330
23.1.3.3 最近の動向 331
23.1.3.3.1 新製品の発売 331
23.1.3.3.2 取引 333
23.1.3.3.3 事業拡大 334
23.1.3.3.4 その他の動向 335
23.1.3.4 MnMの見解 336
23.1.3.4.1 主な強み 336
23.1.3.4.2 戦略的選択 336
23.1.3.4.3 弱みと競合上の脅威 336
23.1.4 マグナ・インターナショナル 337
23.1.4.1 事業概要 337
23.1.4.2 提供製品 338
23.1.4.3 最近の動向 339
23.1.4.3.1 取引 339
23.1.4.3.2 事業拡大 340
23.1.4.4 MnMの見解 341
23.1.4.4.1 主な強み 341
23.1.4.4.2 戦略的選択 341
23.1.4.4.3 弱点および競合上の脅威 341
23.1.5 トヨタ紡織株式会社 342
23.1.5.1 事業概要 342
23.1.5.2 取り扱い製品 343
23.1.5.3 最近の動向 344
23.1.5.3.1 新製品の発売 344
23.1.5.3.2 取引 344
23.1.5.3.3 事業拡大 345
23.1.5.4 MnMの見解 346
23.1.5.4.1 主な強み 346
23.1.5.4.2 戦略的選択 346
23.1.5.4.3 弱点および競合上の脅威 346
23.1.6 TS TECH CO., LTD. 347
23.1.6.1 事業概要 347
23.1.6.2 提供製品 348
23.1.6.3 最近の動向 349
23.1.7 アイシン精機株式会社 350
23.1.7.1 事業概要 350
23.1.7.2 取り扱い製品 351
23.1.7.3 最近の動向 351
23.1.7.3.1 取引 351
23.1.7.3.2 事業拡大 352
23.1.8 NHKスプリング株式会社 353
23.1.8.1 事業概要 353
23.1.8.2 取り扱い製品 354
23.1.8.3 最近の動向 355
23.1.8.3.1 事業拡大 355
23.1.9 タチエス株式会社 356
23.1.9.1 事業概要 356
23.1.9.2 取り扱い製品 357
23.1.9.3 最近の動向 357
23.1.9.3.1 取引 357
23.1.9.3.2 事業拡大 357
23.1.10 GENTHERM 358
23.1.10.1 事業概要 358
23.1.10.2 取り扱い製品 359
23.2 その他の主要企業 361
23.2.1 BROSE FAHRZEUGTEILE SE & CO. KG 361
23.2.2 GRAMMER AG 362
23.2.3 YANFENG INTERNATIONAL AUTOMOTIVE TECHNOLOGY CO., LTD. 363
23.2.4 C.I.E.B. KAHOVEC 364
23.2.5 PHOENIX SEATING LIMITED 365
23.2.6 IG BAUERHIN GMBH 366
23.2.7 SABELT 367
23.2.8 GUELPH MANUFACTURING 368
23.2.9 CAMACO-AMVIAN 369
23.2.10 FREEDMAN SEATING COMPANY 370
23.2.11 DAE WON KANG UP 371
23.2.12 タタ・オートコンプ・システムズ 372
23.2.13 サミット・オート・シート 373
23.2.14 ハリタ・シーティング・システムズ株式会社 374
23.2.15 デルタ工業株式会社 375
23.2.16 バーラット・シート・リミテッド(BSL) 376
23.3 シート部品メーカーの主要企業 377
23.3.1 フィッシャー・ダイナミクス 377
23.3.2 RCOエンジニアリング 378
23.3.3 東洋シート 379
23.3.4 イマセン・エレクトリック・産業 380
23.3.5 イノアック株式会社 381
23.3.6 アイシン・シロキ株式会社 382
23.3.7 クァンミョン・インダストリー株式会社 383
23.3.8 オーステム株式会社 384
23.3.9 寧波吉豊自動車部品株式会社 385
23.3.10 コマーシャル・ビークル・グループ社 386
24 調査方法 387
24.1 調査データ 387
24.1.1 二次データ 388
24.1.1.1 二次情報源の一覧 389
24.1.1.2 二次情報源からの主要データ 390
24.1.2 一次データ 390
24.1.2.1 一次調査対象者一覧 391
24.1.3 サンプリング手法およびデータ収集手段 392
24.2 市場規模の推計 392
24.2.1 ボトムアップ・アプローチ 394
24.2.2 トップダウン・アプローチ 394
24.3 データの三角測量 396
24.4 調査の前提条件およびリスク評価 397
24.5 調査の限界 399
25 付録 400
25.1 産業専門家による見解 400
25.2 ディスカッション・ガイド 400
25.3 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 404
25.4 カスタマイズオプション 406
25.4.1 乗用車用シート市場(車体タイプ別) 406
25.4.1.1 セダン 406
25.4.1.2 SUV 406
25.4.1.3 ハッチバック 406
25.4.2 自動車用シート市場(座席構成別) 406
25.4.2.1 2人乗り 406
25.4.2.2 4人乗り 406
25.4.2.3 5人乗り 406
25.4.2.4 6人乗り 406
25.4.2.5 7人乗り 406
25.4.2.6 8人乗り以上 406
25.4.3 自動車用シート市場(車両価格帯別) 406
25.4.3.1 エコノミー 406
25.4.3.2 ミッドレンジ 406
25.4.3.3 プレミアム 406
25.4.3.4 ラグジュアリー 406
25.5 関連レポート 407
25.6 著者情報 408
表1 為替レート 41
表2 SDVの機能概要および自動車用シートの部品構成価値への影響 58
表3 OEM別 SDVベースのインテリジェントシート 59
表4 インテリアのプレミアム化の概要および自動車用シート構成価値への影響 60
表5 統合型インテリアソリューションプロバイダーの概要 61
表6 OEMによるインテリジェントシートシステムの採用状況 63
表7 電気自動車および自動運転車におけるシート要件 64
表8 設計目標とその課題の概要 65
表9 主要なコスト要因と先進自動車用シートへの影響 66
表10 ティア1/2/3サプライヤーによる戦略的動き 68
表11 車両のポジショニング別OEMのシート戦略 69
表12 主要国別のGDP変化率(2022年~2031年) 70
表13 エコシステムにおける各企業の役割 75
表14 バケットシート:地域別平均販売価格(2025年、米ドル) 76
表15 スプリットベンチシート:地域別平均販売価格(2025年、米ドル) 76
表16 本革:地域別平均販売価格(2025年、米ドル) 77
表17 合成皮革:地域別平均販売価格(2025年、米ドル) 77
表18 ファブリック:2025年の地域別平均販売価格(米ドル) 77
表19 SDV時代におけるシート構成の変遷 78
表20 車種セグメント別のシート構成価値分析 78
表21 機械式シートとインテリジェントシートの比較 79
表22 軽量シート素材:コスト対車両へのメリット 80
表23 主要メーカー別、電子機器を多用したシート 81
表24 2035年の自動車用シートにおける将来の収益源 83
表25 キャビン差別化に向けたOEMの戦略 85
表26 HSコード940120に該当する製品の輸入データ、
国別、2022年~2025年(千米ドル) 88
表27 HSコード940120に該当する製品の輸出データ、
国別、2022年~2025年(千米ドル) 89
表28 自動車用シート市場:主要な会議およびイベントの一覧、
2026年~2027年 90
表29 将来のSDVアーキテクチャへの移行とシートサプライヤーへの影響 101
表30 スマートシート技術の概要 102
表31 先進的な熱的快適性技術の概要と自動車用シートへの影響 103
表32 先進的な熱的快適性技術を提供するOEM 103
表33 車室内気候管理システムの概要および自動車用シートへの影響 104
表34 OMSおよび自動車用シートへの影響 105
表35 自動車用シート構造の材料比較 109
表36 特許分析(2026年) 112
表37 北米:規制機関、政府機関、
およびその他の組織の一覧 118
表38 ヨーロッパ:規制機関、政府機関、
およびその他の組織の一覧 119
表39 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 120
表40 国・地域別の安全規制 121
表41 種類別、購買プロセスに対するステークホルダーの影響(%) 124
表42 種類別の主な購入基準 125
表43 自動車用シート市場における未充足ニーズ(最終用途産業別) 126
表44 自動車用シート市場:シート技術別の収益性 127
表45 自動車用シート市場:金額別収益性 127
表46 自動車用シート市場:OEMセグメント別の収益性 128
表47 自動車用シート市場:収益源別の収益ポテンシャル 128
表48 自動車用シート市場:コスト構造および収益性表 129
表49 自動車用シート市場:技術別、2022年~2025年(千台) 133
表50 自動車用シート市場:技術別、2026年~2033年(千台) 133
表51 地域別標準シート市場、2022年~2025年(千台) 134
表52 地域別標準シート市場、2026年~2033年(千台) 134
表53 電動シート搭載の主要モデル、2026年 135
表54 電動シート市場、地域別、2022年~2025年(千台) 136
表55 電動シート市場、地域別、2026年~2033年 (千台) 136
表56 2026年のヒーター付き・電動シート搭載の主要モデル 137
表57 地域別ヒーター付き・電動シート市場、
2022年~2025年(千台) 137
表58 ヒーター付き・パワーシート市場(地域別)、
2026–2033年(千台) 137
表59 ヒーター付きシート搭載の主要モデル、2026年 138
表60 ヒーター付きシート市場(地域別)、2022–2025年 (千台) 139
表61 地域別シートヒーター市場、2026年~2033年(千台) 139
表62 電動・シートヒーター・メモリー機能付きシートを搭載した主要モデル、2026年 140
表63 地域別 電動・ヒーター付き・メモリー機能付きシート市場、
2022年~2025年(千台) 140
表64 地域別 電動・ヒーター付き・メモリー機能付きシート市場、
2026年~2033年(千台) 140
表65 電動・ヒーター・ベンチレーション機能付きシートを搭載した主要モデル、2026年 141
表66 電動・ヒーター・ベンチレーション機能付きシート市場、地域別、
2022年~2025年(千台) 141
表67 電動・ヒーター・ベンチレーション機能付きシート市場(地域別)、
2026年~2033年(千台) 142
表68 電動・ヒーター・ベンチレーション・
メモリー機能付きシートを搭載した主要モデル、2026年 143
表69 電動・ヒーター・ベンチレーション・メモリー機能付きシート市場、
地域別、2022年~2025年(千台) 143
表70 電動・ヒーター・ベンチレーション・メモリー機能付きシート市場、
地域別、2026年~2033年 (千台) 143
表71 電動・ヒーター・ベンチレーション・マッサージ・
メモリー機能付きシートを搭載した主要モデル、2026年 144
表72 電動・ヒーター・ベンチレーション・マッサージ・メモリー機能付きシート市場、
地域別、2022–2025年(千台) 144
表73 電動・ヒーター・換気・マッサージ・メモリー機能付きシート市場、
地域別、2026–2033年(千台) 145
表74 自動車用シート市場、トリム素材別、
2022年~2025年(千平方メートル) 147
表75 自動車用シート市場、トリム素材別、
2026年~2033年(千平方メートル)
148
表76 自動車用シート市場:トリム素材別、2022年~2025年(百万米ドル) 148
表77 自動車用シート市場:トリム素材別、2026年~2033年(百万米ドル) 148
表78 合成皮革シートを採用した車種、2026年 149
表79 合成皮革シート市場、地域別、
2022–2025年(千平方メートル) 149
表80 合成皮革シート市場(地域別)、
2026年~2033年(千平方メートル) 150
表81 合成皮革シート市場(地域別)、2022年~2025年(百万米ドル) 150
表82 合成皮革シート市場:地域別、2026年~2033年(百万米ドル) 150
表83 本革シート搭載モデル、2026年 151
表84 本革シート市場(地域別)、
2022年~2025年(千平方メートル) 151
表85 本革シート市場(地域別)、
2026年~2033年(千平方メートル) 152
表86 本革シート市場、地域別、2022年~2025年(百万米ドル) 152
表87 本革シート市場、地域別、2026年~2033年(百万米ドル) 152
表88 ファブリックシート搭載モデル、2026年 153
表89 ファブリックシート市場(地域別)、2022年~2025年 (千平方メートル) 153
表90 ファブリックシート市場(地域別、2026年~2033年)(千平方メートル) 154
表91 地域別ファブリックシート市場、2022年~2025年(百万米ドル) 154
表92 地域別ファブリックシート市場、2026年~2033年(百万米ドル) 154
表93 ポリエステル織物シート市場、地域別、
2022年~2025年(千平方メートル) 155
表94 地域別ポリエステル織物シート市場、
2026年~2033年(千平方メートル) 155
表95 地域別ポリエステル織物シート市場、
2022~2025年(百万米ドル) 156
表96 ポリエステル織物シート市場、地域別、
2026~2033年(百万米ドル) 156
表97 地域別 織物ベロアシート市場、
2022–2025年(千平方メートル) 157
表98 地域別 織物ベロアシート市場、
2026–2033年(千平方メートル) 157
表99 地域別 織物ベロアシート市場、2022年~2025年(百万米ドル) 157
表100 地域別 織物ベロアシート市場、2026年~2033年(百万米ドル) 157
表101 地域別PVCおよびその他のシート市場、
2022年~2025年(千平方メートル) 158
表102 地域別PVCおよびその他のシート市場、
2026年~2033年(千平方メートル) 158
表103 地域別PVCおよびその他のシート市場、2022年~2025年(百万米ドル) 159
表104 地域別PVCおよびその他のシート市場、2026年~2033年(百万米ドル) 159
表105 地域別ポリウレタンフォームシート市場、
2022年~2025年(千キログラム) 160
表106 地域別ポリウレタンフォーム製シート市場、
2026年~2033年(千キログラム) 160
表107 地域別ポリウレタンフォーム製シート市場、2022年~2025年(百万米ドル) 160
表 108 地域別ポリウレタンフォームシート市場、2026年~2033年(百万米ドル) 161
表 109 自動車用シート市場:構成部品別、2022年~2025年(百万台) 164
表110 自動車用シート市場:構成部品別、2026年~2033年(百万台) 164
表111 自動車用シート市場、構成部品別、2022年~2025年(百万米ドル) 165
表112 自動車用シート市場、構成部品別、2026年~2033年(百万米ドル) 165
表113 アームレスト付きモデル、2026年 166
表114 アームレスト市場、地域別、2022年~2025年(百万台) 166
表 115 アームレスト市場:地域別、2026年~2033年(百万台) 167
表116 アームレスト市場(地域別、2022年~2025年)(百万米ドル) 167
表117 アームレスト市場(地域別、2026年~2033年)(百万米ドル) 167
表118 地域別空圧システム市場、2022年~2025年(百万台) 168
表119 地域別空圧システム市場、2026年~2033年(百万台) 168
表120 地域別空気圧システム市場、2022年~2025年(百万米ドル) 169
表121 地域別空気圧システム市場、2026年~2033年(百万米ドル) 169
表122 国別シートベルト法 170
表123 シートベルト市場、地域別、2022年~2025年(百万台) 170
表124 シートベルト市場:地域別、2026年~2033年(百万単位) 170
表125 シートベルト市場:地域別、2022年~2025年(百万米ドル) 171
表126 シートベルト市場:地域別、2026年~2033年(百万米ドル) 171
表127 シートフレームおよび構造部品市場(地域別)、
2022–2025年(百万単位) 172
表128 シートフレームおよび構造部品市場(地域別)、
2026–2033年 (百万台) 172
表129 シートフレームおよび構造部品市場、地域別、
2022年~2025年 (百万米ドル) 172
表130 地域別シートフレーム・構造市場、
2026年~2033年(百万米ドル) 172
表131 地域別シートヘッドレスト市場、2022年~2025年 (百万台) 173
表132 地域別シートヘッドレスト市場、2026年~2033年(百万台) 173
表133 地域別シートヘッドレスト市場、2022年~2025年(百万米ドル) 174
表134 シートヘッドレスト市場、地域別、2026年~2033年(百万米ドル) 174
表135 シート高さ調整装置市場、地域別、2022年~2025年(百万台) 175
表136 シート高さ調整装置市場、地域別、2026年~2033年(百万台) 175
表137 シート高さ調整装置市場、地域別、2022年~2025年(百万米ドル) 175
表138 2026年~2033年の地域別シート高さ調整装置市場(百万米ドル) 175
表139 地域別シートリクライナー市場、2022年~2025年(百万台) 176
表140 地域別シートリクライナー市場、2026年~2033年 (百万台) 176
表141 地域別シートリクライナー市場、2022年~2025年(百万米ドル) 177
表142 地域別シートリクライナー市場、2026年~2033年(百万米ドル) 177
表143 シートトラック市場、地域別、2022年~2025年(百万台) 178
表144 シートトラック市場、地域別、2026年~2033年(百万台) 178
表145 シートトラック市場、地域別、2022年~2025年(百万米ドル) 178
表146 シートトラック市場、地域別、2026年~2033年(百万米ドル) 178
表147 サイドカーテンエアバッグ市場:地域別、2022年~2025年(百万台) 179
表148 サイドカーテンエアバッグ市場:地域別、2026年~2033年(百万台) 179
表149 サイドカーテンエアバッグ市場、地域別、2022年~2025年(百万米ドル) 180
表150 サイドカーテンエアバッグ市場、地域別、2026年~2033年(百万米ドル) 180
表151 自動車用シート市場:種類別、2022年~2025年(百万台) 182
表152 自動車用シート市場:種類別、2026年~2033年(百万台) 183
表153 自動車用シート市場:種類別、2022年~2025年(百万米ドル) 183
表154 自動車用シート市場:種類別、2026年~2033年(百万米ドル) 183
表155 乗用車用シート市場:地域別、2022年~2025年(百万台) 184
表156 乗用車用シート市場:地域別、2026年~2033年(百万台) 184
表157 乗用車用シート市場、地域別、2022年~2025年(百万米ドル) 185
表158 乗用車用シート市場、地域別、2026年~2033年(百万米ドル) 185
表159 地域別軽商用車用シート市場、
2022年~2025年(百万台) 186
表160 地域別軽商用車用シート市場、
2026年~2033年(百万台) 186
表161 地域別 軽商用車用シート市場、
2022年~2025年(百万米ドル) 186
表162 地域別 軽商用車用シート市場、
2026年~2033年(百万米ドル) 186
表163 地域別大型トラック用シート市場、2022年~2025年(百万台) 187
表164 地域別大型トラック用シート市場、2026年~2033年 (百万台) 187
表165 地域別大型トラック用シート市場、2022年~2025年(百万米ドル) 188
表166 地域別大型トラック用シート市場、2026年~2033年(百万米ドル) 188
表167 地域別バス用シート市場、2022年~2025年(百万台) 189
表168 地域別バス用シート市場、2026年~2033年(百万台) 189
表169 地域別バス用シート市場、2022年~2025年(百万米ドル) 189
表170 地域別バス座席市場、2026年~2033年(百万米ドル) 189
表171 座席種類別電気自動車座席市場、
2022年~2025年(千台) 192
表172 電気自動車用シート市場、シートの種類別、
2026年~2033年(千台) 193
表173 電気自動車用シート市場:シートの種類別、2022年~2025年(百万米ドル) 193
表174 電気自動車用シート市場:シートの種類別、2026年~2033年(百万米ドル) 193
表175 EV:バケットシート市場、地域別、2022年~2025年 (千台) 194
表176 EV:バケットシート市場、地域別、2026年~2033年(千台) 194
表177 EV:バケットシート市場、地域別、2022年~2025年 (百万米ドル) 194
表 178 EV:バケットシート市場、地域別、2026–2033年(百万米ドル) 195
表 179 EV:スプリットベンチシート市場、地域別、2022–2025年(千台) 195
表180 EV:地域別スプリットベンチシート市場、2026年~2033年(千台) 195
表181 EV:地域別スプリットベンチシート市場、2022年~2025年(百万米ドル) 196
表182 EV:地域別スプリットベンチシート市場、2026年~2033年(百万米ドル) 196
表183 電気自動車用シート市場:推進方式の種類別、
2022年~2025年(千台) 199
表184 電気自動車用シート市場:推進方式の種類別、
2026年~2033年(千台) 199
表185 技術別BEVシート市場、2022年~2025年(千台) 200
表186 技術別BEVシート市場、2026年~2033年(千台) 200
表187 技術別PHEV乗車席市場、2022年~2025年(千台) 201
表188 技術別PHEV乗車席市場、2026年~2033年(千台) 202
表189 技術別FCEVシート市場、2022年~2025年(千台) 203
表190 技術別FCEVシート市場、2026年~2033年(千台) 203
表191 自動車用シート市場(シートの種類別)、2022年~2025年(百万台) 206
表192 自動車用シート市場(シートの種類別)、2026年~2033年(百万台) 206
表193 自動車用シート市場:シートの種類別、2022年~2025年(10億米ドル) 207
表194 自動車用シート市場:シートの種類別、2026年~2033年(10億米ドル) 207
表195 バケットシートに関する安全規制 208
表196 バケットシート搭載モデル、2026年 208
表197 車種別バケットシート市場、2022年~2025年(百万台) 208
表198 種類別バケットシート市場、2026年~2033年(百万台) 209
表199 種類別バケットシート市場、2022年~2025年(10億米ドル) 209
表200 バケットシート市場:種類別、2026年~2033年(10億米ドル) 209
表201 分割ベンチシートに関する安全規制 210
表 202 スプリットベンチシートを搭載した車種、2026年 210
表 203 スプリットベンチシート市場(種類別)、2022年~2025年(百万台) 211
表 204 種類別スプリットベンチシート市場、2026年~2033年(百万台) 211
表 205 種類別スプリットベンチシート市場、2022年~2025年(10億米ドル) 211
表 206 種類別スプリットベンチシート市場、2026年~2033年(10億米ドル) 211
表 207 素材別自動車シート市場、2022年~2025年(メートルトン) 214
表208 自動車用シート市場:素材別、2026年~2033年(メトリックトン) 214
表209 強度対密度チャート 215
表 210 鉄鋼:自動車用シート市場、地域別、2022–2025年(メトリックトン) 215
表 211 鉄鋼:自動車用シート市場、地域別、2026–2033年(メトリックトン) 216
表 212 アルミニウム:自動車用シート市場、地域別、
2022–2025年(メトリックトン) 216
表 213 アルミニウム:自動車用シート市場、地域別、
2026–2033年(メトリックトン) 217
表214 カーボンアミドメタル:自動車用シート市場、
地域別、2022年~2025年(メートルトン) 217
表215 カーボンアミドメタル:自動車用シート市場、
地域別、2026年~2033年(メートルトン) 218
表216 オフハイウェイ車両用シート市場、種類別、
2022年~2025年(千台) 220
表217 オフハイウェイ車両用シート市場、種類別、
2026年~2033年(千台) 221
表218 先進的なシート技術を搭載した建設・鉱業用機器、2026年 221
表219 建設・鉱業用機器のシート市場、
技術別、2022年~2025年(千台) 222
表220 建設・鉱業用機器のシート市場、
技術別、2026–2033年(千台) 222
表221 農業用トラクター用シート市場、技術別、
2022–2025年(千台) 223
表222 農業用トラクター用シート市場、技術別、
2026–2033年(千台) 223
表223 LSV用シート市場、車種別、2022–2025年(千台) 226
表224 LSV用シート市場、種類別、2026年~2033年(千台) 227
表225 ゴルフカート用シート市場、地域別、2022年~2025年(千台) 227
表226 地域別ゴルフカート用シート市場、2026年~2033年(千台) 228
表227 商用芝生ユーティリティ車(CTUV)用シート市場、
地域別、2022年~2025年(千台) 228
表228 商用芝生用ユーティリティ車両用シート市場、
地域別、2026年~2033年(千台) 229
表229 産業用ユーティリティ車両用シート市場、地域別、
2022年~2025年(千台) 229
表230 地域別産業用ユーティリティビークル用シート市場、
2026年~2033年(千台) 230
表231 地域別パーソナルモビリティ車両用シート市場、
2022年~2025年(千台) 231
表232 地域別パーソナルモビリティ車両用シート市場、
2026年~2033年 (千台) 231
表233 ATV用シート市場、乗車定員別、2022年~2025年(台) 233
表234 ATV用シート市場、乗車定員別、2026年~2033年(台) 233
表235 ATVシート市場、座席数別、2022年~2025年(百万米ドル) 234
表236 ATVシート市場、座席数別、2026年~2033年 (百万米ドル) 234
表237 1人乗りATVシート市場:地域別、2022年~2025年(台数) 235
表238 1人乗りATVシート市場:地域別、2026年~2033年(台数) 235
表239 地域別1人乗りATVシート市場、2022年~2025年(百万米ドル) 235
表240 地域別1人乗りATVシート市場、2026年~2033年(百万米ドル) 235
表241 2人乗りATVシート市場、地域別、2022年~2025年(台数) 236
表242 2人乗りATVシート市場、地域別、2026年~2033年(台数) 236
表243 2人乗りATVシート市場、地域別、2022年~2025年(百万米ドル) 237
表244 2人乗りATVシート市場、地域別、2026年~2033年(百万米ドル) 237
表245 販売チャネル別自動車用シートトリム市場、
2022年~2025年(百万米ドル) 239
表 246 自動車用シートトリム市場(販売チャネル別)、
2026–2033年(百万米ドル) 239
表 247 自動車用シートトリム OE 市場(地域別)、2022–2025年(百万米ドル) 240
表 248 自動車用シートトリムのOE市場、地域別、2026~2033年(百万米ドル) 240
表 249 自動車用シートトリムのアフターマーケット、地域別、2022~2025年(百万米ドル) 241
表250 自動車用シートトリムのアフターマーケット、地域別、2026年~2033年(百万米ドル) 241
表 251 自動車用シート市場:地域別、2022年~2025年(千台) 244
表 252 自動車用シート市場:地域別、2026年~2033年(千台) 245
表253 南米アメリカ:自動車用シート市場、国別、
2022年~2025年(千台) 246
表254 南米アメリカ:自動車用シート市場、国別、
2026年~2033年(千台) 247
表255 アメリカ:電動化およびソフトウェア対応のシート機能を備えたEVモデル、2026年 248
表256 アメリカ:自動車用シート市場(技術別)、
2022年~2025年 (千台) 248
表257 アメリカ:自動車用シート市場(技術別)、
2026年~2033年(千台) 249
表258 メキシコ:電動制御シート機能を備えた電動化車種、2026年 250
表259 メキシコ:自動車用シート市場(技術別)、
2022年~2025年(千台) 250
表260 メキシコ:自動車用シート市場(技術別)、
2026年~2033年(千台) 251
表261 カナダ:シートヒーターおよび電動シート機能を備えた車種、2026年 252
表 262 カナダ:自動車用シート市場(技術別)、
2022–2025年(千台) 252
表 263 カナダ:技術別自動車シート市場、
2026年~2033年(千台) 253
表 264 ブラジル:電動パワートレインおよび先進的なシート機能を備えた車種、2026年 254
表 265 ブラジル:自動車用シート市場(技術別)、
2022–2025年(千台) 254
表 266 ブラジル: 自動車市場(技術別)、2026年~2033年(千台) 255
表267 アルゼンチン:自動車用シート市場(技術別)、
2022年~2025年(千台) 256
表268 アルゼンチン:自動車用シート市場(技術別)、
2026年~2033年(千台) 256
表269 南米アメリカ:自動車用シート市場(技術別)、
2022年~2025年(千台) 257
表270 その他の南米アメリカ地域:自動車用シート市場(技術別)、
2026年~2033年(千台) 257
表 271 アジア太平洋地域:自動車用シート市場(国別)、
2022年~2025年(千台) 259
表 272 アジア太平洋地域:自動車用シート市場(国別)、
2026年~2033年(千台) 259
表 273 中国:高度な電動制御シート機能を備えた車種、2026年 260
表 274 中国:自動車用シート市場(技術別)、
2022–2025年(千台) 260
表 275 中国:自動車用シート市場(技術別)、
2026–2033年(千台) 261
表276 インド:高度な快適性機能付きシートを搭載した車種、2026年 262
表277 インド:自動車用シート市場(技術別)、
2022年~2025年(千台) 262
表278 インド:自動車用シート市場(技術別)、
2026年~2033年(千台) 263
表279 インドネシア:自動車用シート市場(技術別)、
2022年~2025年 (千台) 264
表 280 インドネシア:自動車用シート市場(技術別)、
2026–2033年(千台) 264
表 281 日本:電動シートおよびイージーアクセス機能を備えた車種、2026年 265
表282 日本:自動車用シート市場(技術別)、
2022年~2025年(千台) 265
表283 日本: 自動車用シート市場(技術別)、
2026年~2033年(千台) 266
表284 韓国:高度な快適機能および電動制御シート機能を備えた車種、2026年 267
表285 韓国:自動車シート市場(技術別)、
2022–2025年(千台) 267
表286 韓国:自動車シート市場(技術別)、
2026–2033年(千台) 268
表 287 タイ:自動車用シート市場(技術別)、
2022–2025年(千台) 269
表 288 タイ:自動車用シート市場(技術別)、
2026–2033年 (千台) 269
表 289 アジア太平洋地域その他:自動車用シート市場、
技術別、2022–2025年(千台) 270
表 290 アジア太平洋地域その他:自動車用シート市場、
技術別、2026–2033年(千台) 270
表291 ヨーロッパ:自動車用シート市場、国別、
2022–2025年(千台) 272
表292 ヨーロッパ:自動車用シート市場、国別、
2026年~2033年(千台) 273
表293 フランス:先進的な人間工学に基づいた機能および電動制御シート機能を備えた車種、2026年 273
表294 フランス:自動車用シート市場(技術別)、
2022年~2025年(千台) 274
表295 フランス:自動車用シート市場(技術別)、
2026年~2033年 (千台) 274
表296 ドイツ:多機能シートシステムを搭載した車種、2026年 275
表297 ドイツ:自動車用シート市場(技術別)、
2022年~2025年 (千台) 275
表 298 ドイツ:自動車用シート市場(技術別)、
2026–2033年(千台) 276
表 299 イタリア:自動車用シート市場(技術別)、
2022年~2025年(千台) 277
表300 イタリア:自動車用シート市場、技術別、
2026年~2033年(千台) 277
表301 ロシア:自動車用シート市場(技術別)、
2022年~2025年 (千台) 278
表 302 ロシア:自動車用シート市場(技術別)、
2026–2033年(千台) 278
表 303 スペイン:先進的なシート技術を搭載した車種、2026年 279
表 304 スペイン:自動車用シート市場(技術別)、
2022–2025年(千台) 279
表 305 スペイン:自動車用シート市場(技術別)、
2026–2033年 (千台) 280
表 306 トルコ:自動車用シート市場、技術別、
2022–2025年 (千台) 281
表 307 トルコ:自動車用シート市場(技術別)、
2026–2033年(千台) 281
表 308 英国:先進的なシート機能を備えた車種、2026年 282
表309 英国:自動車用シート市場(技術別)、
2022年~2025年(千台) 282
表310 英国:自動車用シート市場(技術別)、
2026年~2033年(千台) 283
表 311 その他のヨーロッパ諸国:自動車用シート市場(技術別)、
2022–2025年(千台) 284
表 312 その他のヨーロッパ地域:自動車用シート市場、技術別、
2026年~2033年(千台) 284
表313 中東・アフリカ:自動車用シート市場、国別、
2022–2025年(千台) 285
表314 中東・アフリカ:自動車用シート市場、国別、
2026–2033年(千台) 285
表 315 サウジアラビア:高度な温度調節機能および電動制御機能を備えたシートを搭載した車種、2026年 286
表 316 サウジアラビア:自動車用シート市場(技術別)、
2022年~2025年(千台) 286
表317 サウジアラビア:自動車用シート市場(技術別)、
2026年~2033年
(千台) 287
表 318 南アフリカ:自動車用シート市場(技術別)、
2022–2025年(千台) 288
表 319 南アフリカ:自動車用シート市場(技術別)、
2026年~2033年(千台) 288
表 320 中東・アフリカのその他の地域:自動車用シート市場、
技術別、2022年~2025年(千台) 289
表321 中東・アフリカのその他の地域:自動車用シート市場、
技術別、2026年~2033年(千台) 289
表322 自動車用シート市場:主要企業が採用した戦略の概要
、2022年1月~2026年7月 291
表323 OEM向け自動車用シートサプライヤー(製品別) 294
表324 自動車用シート市場:競争の激しさ 296
表325 自動車用シートメーカー:地域別事業展開状況 303
表326 自動車用シートメーカー:シートの種類別事業展開状況 304
表 327 自動車用シートメーカー:車種の種類別展開状況 305
表 328 自動車用シートメーカー:トリム素材別の事業展開 306
表 329 自動車用シート部品メーカー:地域別の事業展開 310
表 330 自動車用シート部品メーカー:シート種類別事業展開 311
表 331 自動車用シート部品メーカー:車種別事業展開 312
表 332 自動車用シート市場:新製品発売、2022年1月~2026年7月 314
表 333 自動車用シート市場:取引、2022年1月~2026年7月 315
表334 自動車用シート市場:事業拡大、2022年1月~2026年7月 316
表335 リア・コーポレーション:会社概要 317
表336 リア・コーポレーション:提供製品 318
表337 リア・コーポレーション:新製品発売 319
表338 リア・コーポレーション:取引 320
表339 リア・コーポレーション:事業拡大 321
表 340 ADIENT PLC:会社概要 323
表 341 ADIENT PLC:取り扱い製品 324
表 342 ADIENT PLC:新製品の発売 324
表 343 ADIENT PLC:取引 325
表 344 ADIENT PLC:事業拡大 326
表 345 ADIENT PLC:その他の動向 327
表 346 FORVIA:会社概要 329
表 347 FORVIA:取り扱い製品 330
表 348 FORVIA:新製品の発売 331
表 349 FORVIA:取引 333
表 350 FORVIA:事業拡大 334
表 351 FORVIA:その他の動向 335
表 352 マグナ・インターナショナル:会社概要 337
表 353 マグナ・インターナショナル:取り扱い製品 338
表 354 マグナ・インターナショナル:取引 339
表 355 マグナ・インターナショナル:事業拡大 340
表 356 トヨタ紡織株式会社:会社概要 342
表 357 トヨタ紡織株式会社:取り扱い製品 343
表 358 トヨタ紡織株式会社:新製品の発売 344
表 359 トヨタ紡織株式会社:取引 344
表 360 トヨタ紡織株式会社:事業拡大 345
表361 TSテック株式会社:会社概要 347
表362 TSテック株式会社:取り扱い製品 348
表363 TSテック株式会社:事業拡大 349
表364 アイシン精機株式会社:会社概要 350
表365 アイシン工業株式会社:取り扱い製品 351
表366 アイシン工業株式会社:取引実績 351
表367 アイシン工業株式会社:事業拡大 352
表368 NHKスプリング株式会社:会社概要 353
表369 NHKスプリング株式会社:取り扱い製品 354
表370 NHKスプリング株式会社:事業拡大 355
表371 タチエス株式会社:会社概要 356
表 372 タチエス株式会社:取り扱い製品 357表 373 タチエス株式会社:取引実績 357表 374 タチエス株式会社:事業拡大 357表 375 GENTHERM:会社概要 358表 376 GENTHERM:取り扱い製品 359表 377 GENTHERM:事業拡大 360表 378 BROSE FAHRZEUGTEILE SE & CO. KG:会社概要 361表 379 GRAMMER AG:会社概要 362表 380 YANFENG INTERNATIONAL AUTOMOTIVE TECHNOLOGY CO., LTD.:会社概要 363表 381 C.I.E.B. KAHOVEC:会社概要 364表 382 フェニックス・シーティング・リミテッド:会社概要 365表 383 IG バウアーヒン GMBH:会社概要 366表 384 サベルト:会社概要 367表 385 GUELPH MANUFACTURING:会社概要 368表 386 CAMACO-AMVIAN:会社概要 369表 387 FREEDMAN SEATING COMPANY:会社概要 370表 388 DAE WON KANG UP:会社概要 371表 389 TATA AUTOCOMP SYSTEMS:会社概要 372表 390 SUMMIT AUTO SEATS:会社概要 373表 391 ハリタ・シーティング・システムズ社:会社概要 374表 392 デルタ工業株式会社:会社概要 375表 393 バーラト・シート・リミテッド(BSL):会社概要 376表 394 フィッシャー・ダイナミクス:会社概要 377表 395 RCOエンジニアリング:会社概要 378表 396 東洋シート:会社概要 379表 397 イマセン電気工業:会社概要 380表 398 イノアック株式会社:会社概要 381表 399 アイシン・シロキ株式会社:会社概要 382表 400 クァンミョン・インダストリー株式会社:会社概要 383表 401 オーステム株式会社:会社概要 384表 402 寧波吉豊自動車部品有限公司:会社概要 385表 403 コマーシャル・ビークル・グループ社:会社概要 386
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









