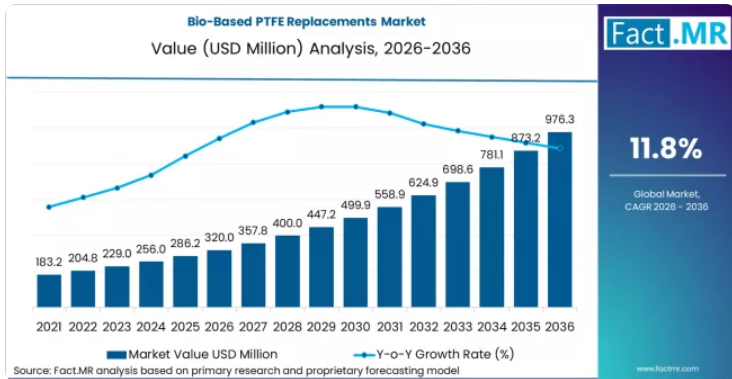
バイオ由来の代替品の価格プレミアムは、依然として従来のPTFEよりも25~40%高止まりしており、そのことが早期導入を利益率の高い分野に限定していますが、大手バイオポリマーメーカーによる生産拡大への投資により、2020年代半ばまでにはその格差が縮小すると予想されています。
ネルソン・ラボラトリーズの主任生体適合性専門家であるクリストファー・パーカー氏は、「医療機器におけるPFASの使用を削減し、より環境的に持続可能な材料や製造プロセスの利用を拡大するという取り組みが、業界において引き続き重視されていくでしょう」と述べています。
国別のCAGRの推移は、PFAS規制の進捗状況や産業におけるポリマーの近代化のペースにばらつきがあることを反映しています。ドイツは13.5%でトップを走っており、これはECHAによるPFAS規制案の共同策定や、ドイツ連邦化学政策に組み込まれた早期代替義務が原動力となっています。
これに続いて米国が14.2%で、同国ではEPAのPFAS行動計画や州レベルでの規制強化により、防衛産業や自動車OEMメーカーの間で調達方針の転換が加速しています。日本は、経済産業省(METI)の「グリーンイノベーション基金」および国内のバイオポリアミド開発プログラムに支えられ、12.8%の成長率を示しています。中国は、規制の施行ペースは緩やかであるものの、「第14次五カ年計画」に基づく国内のバイオプラスチック生産能力の拡大を背景に、11.2%のCAGRを記録しています。
市場の定義
バイオベースのPTFE代替品とは、再生可能な生物由来原料から完全に、あるいは大部分が製造された高性能ポリマー材料であり、ポリテトラフルオロエチレン(PTFE)の機能特性を再現、あるいは上回るよう設計されています。主な用途には、産業機械の動的シールやすべり軸受、ワイヤーハーネスアセンブリのケーブル絶縁材、水処理や製薬工程における膜ろ過、および食品加工機器の非粘着コーティングなどが含まれます。この市場が存在する背景には、PTFEおよび関連するパーフルオロアルキル物質に対し、世界的に規制強化の圧力が高まっていることがあります。
市場の範囲
本レポートは、2026年から2036年までの世界および地域別のバイオベースPTFE代替品市場を網羅しており、材料タイプ(バイオポリエチレン、バイオポリアミド、 PLA系、その他)、用途(シールおよびベアリング、ケーブル絶縁、ろ過、その他)、最終用途産業(自動車、エレクトロニクス、産業用、その他)、および北米、欧州、アジア太平洋、ラテンアメリカ、中東といった地域別に分析しています。また、平均販売価格、出荷量の動向、規制当局による承認スケジュール、および化学規制当局が公表したPFAS代替ロードマップについても検証しています。
調査対象外の範囲
本調査の範囲からは、従来のPTFEおよびバイオ由来原料から製造されていないその他の合成フッ素樹脂は除外されています。また、再生可能成分がポリマー質量の25%未満である、部分的にバイオ由来とされる化合物も除外されています。本分析では、バイオ由来ポリマーが主要な差別化価値要素である場合を除き、完成したガスケット、組み立て済みのケーブルハーネス、または完全なろ過膜モジュールなどの下流工程で製造された部品は対象としていません。また、機能性PTFEの代替という文脈以外での、バイオポリエチレンの獣医用、農業用フィルム、および使い捨て包装への用途も対象外となります。
調査方法
一次調査:一次調査では、北米、欧州、アジア太平洋地域の自動車用ティア1シールメーカーのポリマーエンジニア、電気ケーブルOEMの調達責任者、および産業用ろ過企業のサステナビリティ責任者に対する構造化インタビューを実施しました。
デスクリサーチ:デスクリサーチでは、EPAのPFAS行動計画に関する刊行物、ECHAのPFAS包括的規制に関する書類、経済産業省(METI)のグリーンケミストリープログラムの発表、およびTotalEnergies Corbion、Arkema、Evonik Industriesなどの上場化学企業が開示したバイオポリマー部門の売上高から得られたデータを統合しました。
市場規模の算出と予測:市場規模の算出には、トップダウンとボトムアップを組み合わせたハイブリッドアプローチを採用しました。OECDの化学製品生産統計で報告されたポリマー消費量と、メーカーが開示したバイオポリマーの出荷数量および平均販売価格を、産業用シールおよびケーブル絶縁材の購入者による調達入札記録を通じて検証し、三角測量を行いました。
データの検証および更新サイクル:算出結果は、アルケマ社の「アドバンスト・マテリアルズ」部門による四半期決算開示およびトタルエナジーズ・コービオン社のルミニーPLA売上高開示と照合して相互検証され、ECHA(欧州化学物質庁)のPFAS規制実施のマイルストーンと半期ごとに照合され、『Green Chemistry』や『Polymer Chemistry』などの学術誌に掲載された査読済み代替評価の公表を受けて更新されました。
概要
市場の定義
- バイオベースのPTFE代替品とは、再生可能原料を用いたポリマーシステムを指し、これにはバイオポリエチレン、バイオポリアミド、およびPLAベースのコンパウンドが含まれます。これらは、PFAS規制による制限が産業調達を再構築しつつあるシーリング、絶縁、ろ過、およびコーティング用途において、パーフルオロアルキル材料の機能的な代替品として機能します。
需要の推進要因
- ドイツ、オランダ、スウェーデン、デンマーク、ノルウェーが共同で提案した欧州化学物質庁(ECHA)の包括的なPFAS規制案は、10,000種類以上のPFAS物質を対象としており、現行の適用範囲で施行されれば、2027年までにEU加盟国全域において非必須用途でのPTFEの代替が義務付けられることになります。これにより、工業用ポリマーの歴史上前例のない、規制遵守に起因する需要の急増が生じることになります。
- 米国環境保護庁(EPA)がCERCLA(包括的環境対応・賠償・責任法)に基づきPFOAおよびPFOSを有害物質に指定したこと(2024年半ば発効)により、PTFEコーティング部品を使用する製造業者はスーパーファンド法に基づく責任を負うこととなり、フォード、ゼネラルモーターズ、ステランティスといった大手自動車OEM各社において自主的な代替プログラムが開始されました。これらの企業は、米国の産業用PTFE消費量の約18%を占めています。
- バイオポリアミド化学の進歩、特にヒマシ油由来のアルケマ社製「リルサン(Rilsan)PA11」やセバシン酸由来のDSM社製「エコパックス(EcoPaXX)PA410」により、摂氏180度以下の中温シール用途においてPTFEとの性能格差が解消され、接合する金属部品の再設計を必要とせずに、自動車用シール形状の約60%で代替が可能となりました。
分析対象の主要セグメント
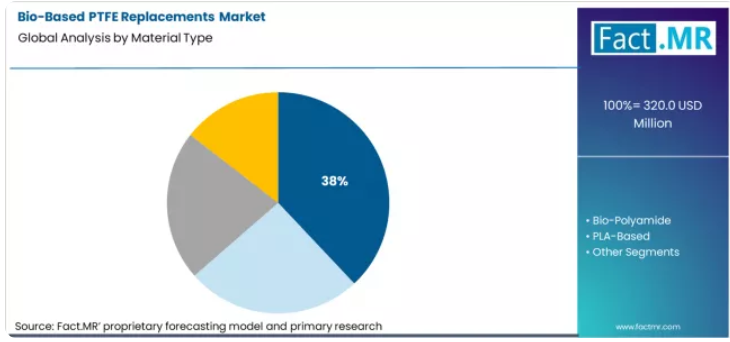
- 材料タイプ別では、2026年にバイオポリエチレンが38%のシェアを占めると見込まれています。これは、バイオベースの選択肢の中で化石由来のPE代替品に対する生産コストのプレミアムが最も低く、また、すでにULおよびIECの電気安全規格の認証を取得している既存のPTFEフリーケーブル絶縁コンパウンド製造ラインとの互換性があるためです。
- 用途別では、シールおよびベアリングが市場シェアの42%を占めています。これは、自動車のドライブトレインや産業用油圧システムにおけるシール需要の活発化によるものです。これらの分野では、従来PTFEが唯一の実用的な低摩擦ソリューションでしたが、現在では、バイオポリアミドやバイオUHMWPEといった代替材料が、管理された試験条件下で同等の耐摩耗寿命を示しています。
- 最終用途産業別では、自動車業界が市場シェアの35%を占めています。この分野は、PFAS化学物質規制、スコープ3排出量報告に関連するOEMのサステナビリティへの取り組み、そしてEVパワートレイン構造において金属製代替品よりも先進的なポリマー製シールを優先する軽量化要件という、複数の圧力に同時に直面しているからです。
FACT.MRのアナリスト見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「経営幹部(CXO)の皆様にとって、本レポートは、PFAS規制の施行スケジュールとバイオポリマーの性能成熟化が相まって、シール、絶縁、ろ過用途においてPTFEに代わる初の大規模かつ商業的に実現可能な代替経路がどのように形成されつつあるか、また、自動車およびエレクトロニクスOEMによる先行者としての認定投資が、後発企業が追随するには多大なコストを要するサプライヤー認定フレームワークをどのように確立しつつあるかを理解する上で、非常に有益なものとなるでしょう。」
戦略的示唆/経営陣への提言
化学メーカーは、自動車用ティア1シーリングメーカーや電気ケーブルコンパウンダーと協力して、用途に特化したコンパウンド配合を共同開発することで、PTFE代替向けのバイオベースポリマーグレードの商用認定を加速させるべきです。その際、バイオポリアミドやバイオUHMWPEがすでに試験台上で同等の性能を実証している形状や熱環境を優先し、OEMのPFAS代替期限が競合他社の仕様を確定させてしまう前に、設計採用の機会を確保する必要があります。
自動車、エレクトロニクス、ろ過といったエンドマーケットの産業用バイヤーは、規制の最終決定を待つのではなく、今すぐ複数年にわたるPFAS代替ロードマップの策定に着手すべきです。動的シールやケーブル絶縁コンパウンドの認定試験サイクルは通常18~36ヶ月を要し、性能要件とバイオ含有率に関する文書化要件の両方を満たせるサプライヤーは、現在、世界的に認証を受けたメーカーでも12社未満に限定されているためです。
規制対象業界の支払者および調達
組織は、バイオベースのPTFEサプライヤーと従来のPTFEサプライヤーを評価する際、単価に加え、規制遵守リスク、潜在的なスーパーファンド法に基づく賠償責任リスク、および評判への影響といったコストを組み込んだ総所有コスト(TCO)の枠組みを策定すべきです。なぜなら、責任リスクを反映した総取得コストが、スポット価格の比較に代わって主要な調達指標となると、実際のコスト差は大幅に縮小するからです。方法論市場規模の算出にあたっては、OECDの化学製品生産統計および各国のバイオプラスチック業界団体の報告書に基づく三角測量法によるポリマー消費量データと、メーカーが開示したバイオポリマーの出荷量および平均販売価格を、産業用調達入札書類を通じて検証しました。
バイオポリエチレン、バイオポリアミド、およびPLA系グレードの代替導入曲線は、ECHAのPFAS規制実施スケジュール、EPAのCERCLA指定発効日、およびサステナビリティ報告書から開示されたOEMのPFAS代替プログラムの目標年を基に調整しました。規制プロセスのモデリングには、ECHAの汎用制限申請書類の公表スケジュール、EPAのPFAS戦略ロードマップのマイルストーン日付、および中国NMPAとMETIによる国産バイオポリマー代替品向けのグリーンケミストリープログラムの奨励金支給スケジュールを組み込みました。
セグメント別分析
素材タイプ別のバイオベースPTFE代替品市場分析
Fact. MR社のレポートによると、2026年にはバイオポリエチレンが38%のシェアを占める見込みです。バイオPEが主導的な地位を占める理由は、他のバイオベース素材に比べてコストプレミアムが比較的低く、既存のケーブル絶縁体やベアリングライナーの製造システムを用いて加工できるためです。現在のコンパウンディング設備との互換性があるため、OEM各社は多額の設備投資を行うことなく、PTFEからの切り替えを容易に行うことができます。
- NatureWorks社の生産能力拡大:NatureWorks LLCは、タイに2つ目のIngeo PLA製造施設を建設するため、6億米ドルを投資すると発表しました。同施設は2025年に生産を開始する予定です。新たに追加される年間75,000トンの生産能力は、200°C以下の用途においてPTFEと競合するろ過膜およびベアリングライナーをターゲットとしています[2]。
- アルケマの「リルサン」プラットフォーム: アルケマは2024年3月、最大175°Cまでの作動油や自動車用オイルに耐えるよう設計されたバイオポリアミド11「リルサンHT」を発売しました。この材料は、主要な自動車部品サプライヤーによる認定プログラムに参加しています[3]。
- ケーブル絶縁材の代替動向:2023年に欧州化学物質庁(ECHA)がPFASの規制案を提示したことを受け、プリズミアン・グループとネクサンスは、EU市場におけるEVプラットフォーム向けPFASフリーの高電圧ケーブル絶縁材の認定取得に向け、バイオPEサプライヤーとの協業を開始しました[4]。
用途別バイオベースPTFE代替品市場分析
2026年には、シールおよびベアリングが需要の42%を占めると予測されています。これらの用途では大量のPTFEが消費されていますが、最新のバイオポリアミドおよびバイオUHMWPEグレードは、現在、ほとんどの自動車および産業用シールシステムに適した摩擦レベルを実現しています。
- DSM EcoPaXXの認定: DSMエンジニアリングマテリアルズは2024年にEcoPaXX PA410の自動車用シール試験を完了し、標準条件下でPTFEに匹敵する性能を達成するとともに、ティア1サプライヤーとの評価を推進しています[5]。
- ろ過膜の開発: トタルエナジーズ・コービオンは2024年、パイロットスケールでの試験結果を報告しました。それによると、Luminy PLA膜は99.7%の粒子除去率を達成し、PFASを含まない状態でePTFEのベンチマークに匹敵する性能を示しました [6]。
- 産業用ベアリングへの採用:SKFグループは、2023年のサステナビリティ報告書において、PTFEライニングを施したベアリングの生産量の12%がバイオポリアミド系製品へ移行したと述べ、欧州では2027年までに35%の代替を目標としています[7]。
推進要因、制約要因、および機会
Fact.MRの分析によると、バイオベースのPTFE代替品市場は、イノベーション主導のサステナビリティ・ニッチ市場から、構造的な要因に牽引される代替セグメントへと進化しつつあります。従来、PTFEは比類のない性能の信頼性により、高摩擦、化学的に過酷な環境、および高温の用途において支配的な地位を占めていました。一方、バイオベースのポリマーは二次的な選択肢と見なされ、需要の低い環境に限定されていました。
今日、PFAS規制の強化、炭素排出削減目標、および企業のサステナビリティへの取り組みにより、体系的な代替プログラムが加速しており、適格なバイオベース材料サプライヤーにとって長期的な需要の見通しが立っています。
中核となる課題は、コスト効率を維持しつつ、性能の同等性を達成することにあります。極端な温度や高度に腐食性の高い環境においては、PTFEが依然としてほとんどのバイオベース代替材料を上回る性能を発揮しているため、保守的な産業ユーザーは慎重な姿勢をとっています。しかし、バイオポリアミド、バイオPE、およびPLAベースの材料は、中温環境におけるシール、ベアリング、ケーブル絶縁体、およびろ過膜の分野で普及が進んでいます。
バイオベース材料には10~30%のコストプレミアムが伴うことが多々ありますが、ESG主導の調達基準や規制遵守要件が、着実な価値の向上を支えています。
規制動向とPFAS代替の勢い: 欧州および北米でPFAS規制案が拡大していることから、OEM各社は、シール、絶縁、および膜用途において、バイオベースポリマーを規制に準拠した代替材料として認定するよう迫られています。[2]
自動車および産業分野の脱炭素化プログラム: OEM各社の炭素排出削減目標により、動的シールおよびベアリングシステムにおけるバイオベースポリマーの採用が加速しています。[3]
サステナビリティ・プレミアムと利益率の拡大:認証済みのバイオベース材料はプレミアム価格で販売されており、検証済みの工業用グレードのプラットフォームを持つ生産者にとって利益率の向上につながっています。[1]
地域別分析
バイオベースのPTFE代替品市場は、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカの各地域にわたって分析されています。各地域におけるバイオポリマーの採用度合いは、PFAS規制の施行ペース、工業用ポリマー調達プロセスの近代化、各国のバイオプラスチック生産能力、およびグリーンケミストリーへの代替を促進する規制上のインセンティブの有無によって左右されます。本レポートでは、各地域の規制管轄区域におけるPFAS規制の状況、OEMによる代替義務の実施スケジュール、およびバイオポリマーの認証要件を比較した、詳細な市場魅力度分析を提供しています。
北米におけるバイオ由来PTFE代替品市場の分析
北米は、バイオ由来PTFE代替品の需要を牽引するイノベーション主導型の中心地となっています。EPA(米国環境保護庁)による規制執行措置、防衛調達基準、および自動車OEM各社の自主的な代替プログラムにより、適合認定に向けた取り組みが加速しています。地域の原料およびポリマー生産者は規模拡大の取り組みを支援しており、一方、産業分野のバイヤーは、バイオ由来素材を単なる持続可能性の実験としてではなく、コンプライアンスおよびリスク軽減戦略として評価する傾向が強まっています。
- 米国:米国におけるバイオベースPTFE代替品の需要は、2036年まで年平均成長率(CAGR)14.2%で拡大すると予測されています。EPAが2024年にCERCLAに基づき特定のPFAS物質を有害物質に指定したことで、PTFEを多用する産業におけるリスク評価のあり方が一変しました。自動車OEMや防衛プログラムでは、体系的なPFASフリーの調達要件が導入され始めており、シール、油圧、電子用途におけるバイオポリアミドおよびバイオPEの認定が加速しています。
FACT.MRによる北米のバイオベースPTFE代替品市場の分析には、米国およびカナダを対象とした国別の評価が含まれています。読者の皆様は、EPAのPFAS規制施行スケジュール、国防総省の調達基準、自動車OEMの代替プログラム、および主要なバイオポリアミド、バイオPE、バイオPLAメーカーの競争上の位置づけに関する詳細な評価をご覧いただけます。
欧州のバイオベースPTFE代替品市場分析
欧州はPFAS規制において規制面の先駆者であり、最も先進的な代替市場となっています。先を見越したコンプライアンス活動により、自動車および産業用サプライチェーン全体で、バイオベースの代替品に対する体系的な需要がすでに生じています。
- ドイツ: 需要は2036年まで年平均成長率(CAGR)13.5%で拡大すると予測されています。EUのPFAS規制案におけるドイツの主導的立場により、代替は短期的な優先課題となっています。自動車OEMのサステナビリティ要件や連邦政府の技術ガイダンスにより、パワートレインおよびブレーキシステム全体におけるバイオポリアミド製シール材の認定が加速しています。
FACT.MRによる欧州のバイオベースPTFE代替品市場に関する分析には、ドイツ、フランス、イタリア、および北欧諸国を対象とした国別評価が含まれています。本レポートでは、REACHに基づくEUのPFAS規制の進捗状況、各国の化学物質代替に関するガイダンス、自動車および産業分野における認定動向、ならびにシーリング、膜、ケーブル絶縁用途をターゲットとする欧州のバイオポリマーメーカーの生産能力拡大戦略に関する洞察を提供しています。
アジア太平洋地域のバイオ由来PTFE代替材市場分析
アジア太平洋地域は、バイオプラスチック生産の拡大とEV製造の成長に支えられ、長期的に見て最大の数量機会を秘めています。
日本: 2036年までの需要は年平均成長率(CAGR)12.8%で拡大すると予測されています。政府が支援するグリーンイノベーション資金や、OEM主導のサステナビリティプログラムが、エレクトロニクス、ろ過、自動車用シール分野におけるバイオポリアミドおよびバイオPLAの採用を後押ししています。
中国:2036年まで、需要は年平均成長率(CAGR)11.2%で拡大すると予測されています。国のバイオプラスチック導入目標や、主要EVメーカーによるサプライヤーへのサステナビリティ情報開示要件が、バイオベースのシール材および絶縁材の体系的な導入を後押ししています。
FACT.MRによるアジア太平洋地域のバイオベースPTFE代替品市場に関する分析には、日本、中国、韓国、タイを対象とした国別の評価が含まれています。読者の皆様は、政府主導のグリーンケミストリー資金調達プログラム、EVが牽引するポリマー代替需要、国内のバイオプラスチック生産拡大、および地域におけるバイオベースPTFE代替品の普及を形作るサプライヤー認定の動向に関する詳細な分析をご覧いただけます。
市場プレイヤー向けの競合状況
バイオベースPTFE代替品市場は、バイオポリアミドおよびバイオPEセグメントにおいて中程度の集中度を示しており、独自の再生可能原料へのアクセスと確立されたポリマーコンパウンディング能力を持つ少数の大手特殊化学企業が構造的な優位性を有しています。Nature Works(Ingeo PLA)、Total Energies Corbion(Luminy PLA)、Arkema(Rilsan PA11)、およびDSM Engineering Materials(EcoPaXX PA410)は、PTFE代替用途向けに現在評価または採用されている、商業的に認定されたバイオベースポリマーの総量において、合わせて最大のシェアを占めています。
市場の残りの部分は、地域的なコンパウンダー、ライセンスに基づいてバイオ原料を加工する委託製造業者、および次世代のバイオUHMWPEやバイオフッ素樹脂を含まないコンパウンドを開発している初期段階のイノベーターによって担われています。
この市場における構造的な優位性は、バイオ原料のサプライチェーンと下流のポリマーコンパウンディング能力の両方を掌握している企業に集まっています。アルケマ社は、インドにおけるヒマシ油の調達ネットワークに加え、フランスにある「リルサン(Rilsan)」PA11重合資産および3大陸にまたがるコンパウンディング施設を保有しており、これにより垂直統合型のバイオポリアミド供給チェーンを構築しています。独立系生産者からバイオPAペレットを調達している汎用コンパウンダーは、自動車および製薬業界のOEM認定プロトコルで要求される、同等の品質の一貫性やトレーサビリティに関する文書化において、これを再現することはできません。
この市場におけるバイヤーの交渉力は、認定サプライヤーの不足により依然として限定的です。自動車OEMや産業用ろ過のバイヤーは、PTFEと同等の性能仕様と、文書化されたバイオ含有量の流通履歴要件の両方を満たすバイオベースポリマーの供給元が限られているという課題に直面しています。この状況により、バイヤーの価格交渉力は低下し、認定生産者の利益率プレミアム維持が支えられていますが、2026年から2028年にかけて、第2陣のバイオポリマー生産者による生産規模拡大への投資が商業生産レベルに達するにつれ、競争圧力はさらに強まると予想されます。
最近の動向
2025年3月、エボニック・インダストリーズとBASFは、エボニックのVESTAMID PA12ポリマーに関する専門知識と、BASFのバイオ由来セバシン酸原料の供給能力を組み合わせ、EVの高電圧ワイヤーハーネスにおけるケーブル絶縁用途をターゲットとしたバイオポリアミド12コンパウンドを共同開発する合意を発表しました。
2025年1月、アルケマ社は、フランス・ラニオンにある「リルサン(Rilsan)」PA11生産施設に対し、1億2,000万ユーロを投じて拡張を行うと発表しました。これは、ドイツおよび米国における自動車用シール材の認定プログラムから生じている需要のバックログに対応するため、バイオポリアミドの年間生産能力を30%増加させることを目標としています。
主要企業
- NatureWorks LLC
- TotalEnergies Corbion
- Arkema S.A.
- DSM Engineering Materials
- Evonik Industries
- BASF SE
バイオ由来PTFE代替品市場のセグメント別分析
- 材料タイプ別
- バイオポリエチレン
- バイオポリアミド
- PLA系
- その他
- 用途別
- シール・ベアリング
- ケーブル絶縁体
- ろ過
- その他
- 最終用途産業別
- 自動車
- エレクトロニクス
- 産業用
- その他
- 地域
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- アジア太平洋のその他地域
- 欧州
- ドイツ
- 英国
- フランス
- オランダ
- 北欧諸国
- 欧州のその他地域
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- ラテンアメリカのその他地域
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- 中東・アフリカのその他地域
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要面の動向
- 供給面の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 調査範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法論
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の推計、予測、および機会のマッピング
- 調査設計と証拠の枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向け説明会資料
- 法定提出書類および規制開示情報
- 技術ホワイトペーパーおよび規格ノート
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 学会論文集、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよびキュレーションされたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMRの社内独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家からの意見およびフィールドワーク(一次資料)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次資料が用いられる理由
- フィールド調査手法
- インタビュー
- アンケート調査
- フォーカスグループ
- 観察調査およびコンテキスト内調査
- 社会的・コミュニティ的相互作用
- 対象としたステークホルダー
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、データ・スチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングとモデル構築
- データ取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比(YoY)成長傾向分析
- 絶対的な機会規模(米ドル)分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(素材タイプ別)
- はじめに/主な調査結果
- 2021年から2025年までの素材タイプ別市場規模(価値、百万米ドル)の分析
- 素材タイプ別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- バイオポリエチレン
- バイオポリアミド
- PLAベース
- その他
- 素材タイプ別、2021年から2025年までのYからoへの成長傾向分析
- 素材タイプ別、2026年から2036年までの絶対的な機会($)分析
- 用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 用途別 2021年から2025年までの過去の市場規模(百万米ドル)の分析
- 用途別 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- シールおよびベアリング
- ケーブル絶縁
- ろ過
- その他
- 2021年から2025年までの用途別Y対Y成長傾向分析
- 2026年から2036年までの用途別絶対的市場機会分析
- 地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別過去市場規模(価値)(百万米ドル)分析、2021年から2025年
- 地域別現在の市場規模(価値)(百万米ドル)分析および予測、2026年から2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および予測 2026年~2036年、国別
- 過去市場規模(百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模 (百万米ドル) 市場分類別予測、2026年~2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 素材別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年、国別
- 市場分類別 市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- 東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場規模(過去値、百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- 東アジア市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
- 過去市場規模(百万米ドル)、市場分類別のトレンド分析、2021年~2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他の地域
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 素材タイプ別
- 用途別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 素材タイプ別
- 用途別
- インド
- 価格分析
- 市場シェア分析、2025年
- 素材タイプ別
- 用途別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 素材タイプ別
- 用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 素材タイプ別
- 用途別
- 競合分析
- 競合の詳細分析
- NatureWorks LLC
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- TotalEnergies Corbion
- Arkema S.A.
- DSM Engineering Materials
- Evonik Industries
- BASF SE
- NatureWorks LLC
- 競合の詳細分析
- 使用された仮定および略語
表一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:2021年から2036年までの素材タイプ別世界市場規模(百万米ドル)予測
- 表3:2021年から2036年までの用途別世界市場規模(百万米ドル)予測
- 表4:2021年から2036年までの国別北米市場規模(百万米ドル)予測
- 表5:北米市場規模(百万米ドル)の予測(素材タイプ別、2021年~2036年)
- 表6:北米市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表7:ラテンアメリカ市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表8:ラテンアメリカ市場規模(百万米ドル)の素材別予測、2021年~2036年
- 表9:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表10:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表11:西ヨーロッパの市場規模(百万米ドル)予測(素材別、2021年~2036年)
- 表12:西ヨーロッパの市場規模(百万米ドル)予測(用途別、2021年~2036年)
- 表13:東ヨーロッパの市場規模(百万米ドル)予測(国別、2021年~2036年)
- 表14:東ヨーロッパの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
- 表15:東ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表16:東アジアの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表17:東アジアの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
- 表18:東アジアの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表19:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表20:南アジア・太平洋地域の市場規模(百万米ドル)の予測(素材別、2021年~2036年)
- 表21:南アジア・太平洋地域の市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表22:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表23:中東・アフリカの市場規模(百万米ドル)予測(素材別、2021年から2036年)
- 表24:中東・アフリカの市場規模(百万米ドル)予測(用途別、2021年から2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模 (百万米ドル)の予測(2021年~2036年)
- 図3:素材タイプ別世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図4:素材タイプ別世界市場のYからOへの成長率比較(2026年~2036年)
- 図5:素材タイプ別世界市場の魅力度分析
- 図6:用途別世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場のYtoY成長率比較(2026年~2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図10:地域別世界市場の前年比成長率の比較(2026年~2036年)
- 図11:地域別世界市場の魅力度分析
- 図12:北米市場の増分ドル機会(2026年~2036年)
- 図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図16:東アジア市場の増分ドル機会(2026年~2036年)
- 図17:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図19:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
- 図20:北米市場における素材タイプ別市場シェアおよびBPS分析、2026年および2036年
- 図21:北米市場における素材種別ごとのYからOへの年間成長率比較(2026年~2036年)
- 図22:北米市場における素材種別ごとの市場魅力度分析
- 図23:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図24:用途別北米市場のYからOへの成長比較(2026年~2036年)
- 図25:用途別北米市場の魅力度分析
- 図26:国別ラテンアメリカ市場のシェアおよびBPS分析(2026年および2036年)
- 図27:ラテンアメリカ市場における素材タイプ別の市場シェアおよびBPS分析(2026年および2036年)
- 図28:ラテンアメリカ市場における素材タイプ別のYtoY成長率比較(2026年から2036年)
- 図29:ラテンアメリカ市場における素材タイプ別の市場魅力度分析
- 図30:ラテンアメリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図31:ラテンアメリカ市場における用途別Yからoへの成長比較(2026年から2036年)
- 図32:ラテンアメリカ市場における用途別市場魅力度分析
- 図33:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場における素材種別ごとの市場価値シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場における素材種別ごとのY-to-O-to-Y成長率の比較(2026年から2036年)
- 図36:西ヨーロッパ市場における素材種別ごとの市場魅力度分析
- 図37:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図38:西ヨーロッパ市場における用途別YからoへのY成長率の比較(2026年から2036年)
- 図39:西ヨーロッパ市場における用途別市場魅力度分析
- 図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場における素材種別ごとの市場価値シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場における素材種別ごとのYtoOtoY成長率比較(2026年から2036年)
- 図43:東ヨーロッパ市場における素材種別ごとの市場魅力度分析
- 図44:東ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図45:東ヨーロッパ市場における用途別YtoOtoY成長率の比較(2026年から2036年)
- 図46:用途別 東欧市場の魅力度分析
- 図47:国別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図48:素材タイプ別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場における素材タイプ別前年比成長率の比較(2026年~2036年)
- 図50:東アジア市場における素材タイプ別の市場魅力度分析
- 図51:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図52:東アジア市場における用途別YtoY成長率の比較(2026年~2036年)
- 図53:東アジア市場における用途別魅力度分析
- 図54:南アジア・太平洋市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図55:南アジア・太平洋市場における素材種別ごとの市場シェアおよびBPS分析(2026年および2036年)
- 図56:南アジア・太平洋市場における素材種別ごとのYtoOtoY成長率の比較(2026年~2036年)
- 図57:素材タイプ別 南アジア・太平洋地域の市場魅力度分析
- 図58:用途別 南アジア・太平洋地域の市場シェアおよびBPS分析(2026年および2036年)
- 図59:用途別 南アジア・太平洋地域のYtoOtoY成長率比較(2026年から2036年)
- 図60:用途別 南アジア・太平洋地域の市場魅力度分析
- 図61:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:中東・アフリカ市場における素材種別市場価値シェアおよびBPS分析(2026年および2036年)
- 図63:中東・アフリカ市場における素材種別YtoOtoY成長率比較(2026年から2036年)
- 図64:中東・アフリカ市場における素材種別ごとの市場魅力度分析
- 図65:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場における用途別のYtoY成長率比較(2026年~2036年)
- 図67:用途別の中東・アフリカ市場の魅力度分析
- 図68:世界市場 – ティア構造分析
- 図69:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









