主なポイント
市場概要:
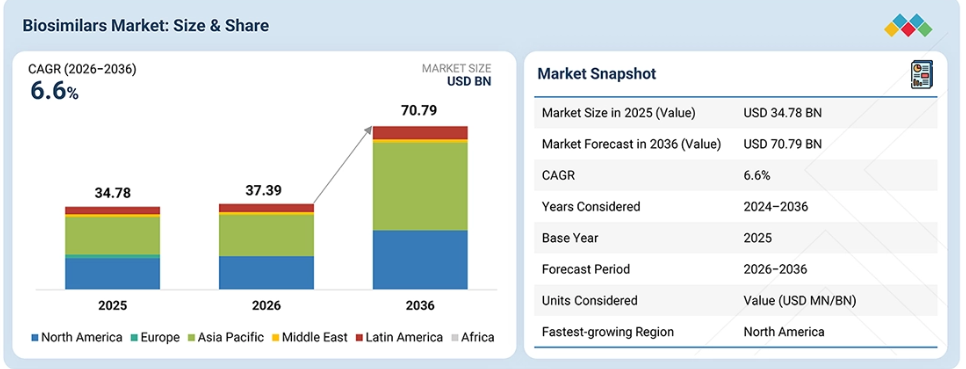
基準年(2025年)の市場規模:347億8,000万米ドル
現在の市場規模(2026年):373億9,000万米ドル
予測市場規模(2036年):707億9,000万米ドル
CAGR(2026年~2036年):6.6%
セグメント別動向:
最も成長率の高い地域市場:北米は、バイオシミラー市場において最も成長率の高い地域市場となる見込みで、予測期間中のCAGRは11.5%と予測されています。
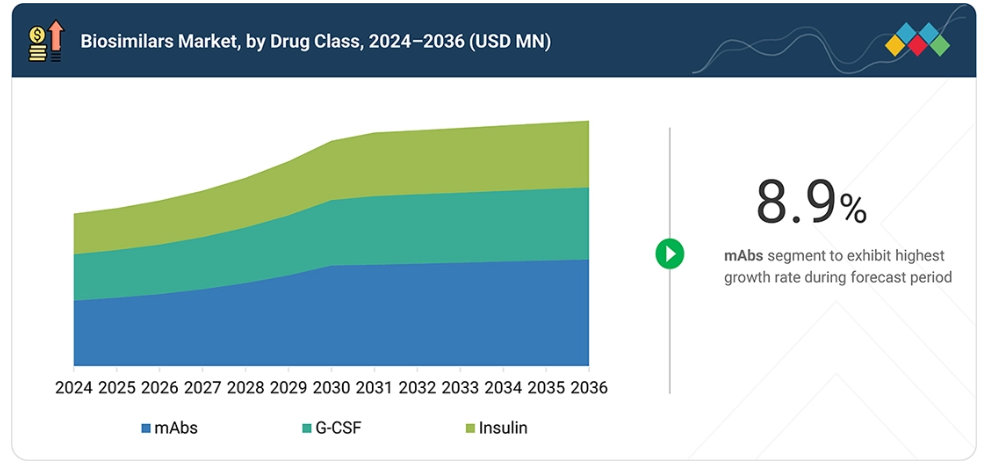
最も成長率の高い薬剤分類:モノクローナル抗体セグメントは、2026年から2036年にかけて最も高いCAGRを記録すると予測されています。
最も成長率の高い疾患:腫瘍学セグメントは、予測期間を通じて最も高い成長率を示すと予想されます。
市場見通しと競争環境:
Sandoz Group AG、Amgen Inc.、およびCelltrion Healthcareは、その高い市場シェアと製品ラインナップから、バイオシミラー市場における主要企業として挙げられています。
XentriaおよびCuraTeQ Biologics Pvt. Ltd.は、専門性の高いニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
バイオシミラー市場は、高付加価値の生物学的製剤における特許および規制上の独占権の失効の増加、バイオシミラー療法の採用拡大、医療費用抑制策の強化、ならびに医師、保険者、患者の間での受容度向上など、いくつかの要因により拡大しています。
市場の成長はさらに、がん、自己免疫疾患、糖尿病、炎症性疾患などの慢性疾患の有病率の増加によって支えられており、これにより生物学的製剤療法の対象となる患者層が拡大しています。さらに、規制プロセスの効率化、相互代替可能なバイオシミラーの入手可能性の向上、メーカー間の競争激化、新興市場におけるバイオシミラーの商業化拡大などが、市場の発展に寄与しています。また、公的および民間の医療システム全体において、医療費を削減しつつ、高価な生物学的製剤治療へのアクセスを改善する必要性も、市場を支える要因となっています。
顧客の顧客に影響を与えるトレンドと変革
「ヒュミラ」、「エンブレル」、「アバスチン」といった高収益な生物学的製剤の特許満了は、バイオシミラーメーカーにとって収益性の高い市場に参入する大きな機会を生み出しています。この傾向により、バイオシミラーの開発と承認が急増しており、競争が激化するとともに、先発メーカーは製剤の再設計、価格調整、あるいは特許訴訟といった防御策を講じざるを得なくなっています。顧客にとっては、これは低コストの代替品へのアクセスが早まる一方で、製品ポートフォリオや価格戦略がより複雑になることを意味します。
がん、糖尿病、自己免疫疾患、心血管疾患(CVD)などの慢性疾患が世界的に増加していることは、バイオシミラーの需要を牽引する主要な要因です。これらの疾患は、多くの場合、高コストな生物学的製剤による長期治療を必要とし、特に低・中所得国においては、医療予算に負担をかけ、患者の治療へのアクセスを制限する可能性があります。バイオシミラーは、より手頃な価格で臨床的に同等の代替品であるため、治療へのアクセスを改善し、医療制度の財政的負担を軽減するのに役立ちます。高齢化、生活習慣の変化、および疾患診断技術の向上により慢性疾患が増加し続ける中、バイオシミラーのような費用対効果の高い生物学的製剤への需要は、今後大幅に高まると予想されます。
市場の動向
推進要因:ブロックバスター生物学的医薬品の特許満了
ブロックバスター生物学的医薬品の特許および規制上の独占権の満了は、バイオシミラー市場を牽引する主要な要因となっています。これは、バイオシミラーメーカーが、規模が大きく確立された治療市場に参入する機会を生み出すためです。いくつかの高価値な生物学的医薬品は、最近独占権を失ったか、あるいは市場保護期間の終了が近づいており、バイオシミラー開発企業にとって大きな商業的機会が生まれています。
代表的な例としては、アダリムマブ(ヒュミラ)、ウステキヌマブ(ステララ)、デノスマブ(プロリア/Xgeva)、アフリベルセプト(アイレア)、ペンブロリズマブ(キートルーダ)、ニボルマブ(オプディボ)、およびダラツムマブ(ダルザレックス)などが挙げられます。これらの製品の保護期間の満了は、特に重要な意味を持ちます。なぜなら、これらの製品は、大規模な患者層を確立しており、医師の間で広く認知され、年間売上高も多額であるため、バイオシミラーメーカーは、すでに需要が実証されている市場に参入できるからです。例えば、アメリカ市場では、「ヒュミラ」の独占権が失効した後、バイオシミラーに関する活発な動きが見られ、複数のアダリムマブ・バイオシミラーが市場に参入し、価格や市場シェアをめぐる競争が激化しました。
制約要因:バイオシミラー間の激しい競争による価格下落
複数のバイオシミラーメーカー間の競争激化は、価格に大きな下落圧力をもたらし、個々のバイオシミラー製品の収益可能性を制限しています。高価値な生物学的製剤が独占権を失うと、比較的短期間のうちに複数のメーカーが競合するバイオシミラーを発売する可能性があり、その結果、値引き、入札競争、処方薬リストへの掲載交渉、契約条件の引き下げ圧力などが生じます。
この影響は、アメリカにおけるアダリムマブ(ヒュミラ)で特に顕著であり、独占権の失効後に多数のバイオシミラーが市場に参入した結果、激しい価格競争と差別化された契約戦略が生じました。ウステキヌマブ(ステララ)、デノスマブ(プロリア/Xgeva)、アフリベルセプト(アイレア)、およびその他のブロックバスター生物製剤の複数のバイオシミラーが主要市場に参入するにつれ、同様の競争圧力が予想されます。
機会:高価値バイオ医薬品の次世代特許満了
新世代の高価値バイオ医薬品における特許保護および規制上の独占権の失効は、バイオシミラー市場の拡大にとって最大の長期的な機会の一つとなります。アダリムマブ、トラスツズマブ、リツキシマブ、インフリキシマブなどの製品に重点が置かれていたバイオシミラーの第1波を経て、市場は現在、腫瘍学、免疫学、眼科、血液学、希少疾患にわたる複数の高収益バイオ医薬品を対象とした第2波の段階に入っています。
重要な機会としては、ペンブロリズマブ(キートルーダ)、ニボルマブ(オプディボ)、ダラツムマブ(ダルザレックス)、オクレリズマブ(オクレバス)、デュピルマブ(デュピセント)、アフリベルセプト(アイレア)、デノスマブ(プロリア/Xゲバ)、およびリサンキズマブ(スカイリジ)などが挙げられます。これらの製品は、すでに確立された大規模な患者層を有し、年間で数十億ドル規模の参照製品の売上を生み出しているため、バイオシミラー開発企業にとって魅力的なターゲットとなっています。
課題:バイオシミラーメーカー間の競争激化
バイオシミラー市場に参入する製薬会社やバイオテクノロジー企業の増加に伴い、同一の参照生物学的製剤をめぐる競争が激化しており、持続可能な市場シェアと収益性の確保において大きな課題となっています。ブロックバスター級の生物学的製剤が独占権を失うにつれ、複数の開発企業が数年前に先んじてバイオシミラー開発プログラムを開始することが多く、その結果、比較的短期間のうちに複数の競合製品が規制当局の承認を取得することになります。この傾向は、アダリムマブ、ウステキヌマブ、デノスマブ、アフリベルセプト、ベバシズマブ、トラスツズマブ、ラニビズマブといった商業的に魅力的な分子において特に顕著であり、これらの製品では複数のバイオシミラーが同一の患者層をめぐって競合しています。競争は価格だけに留まらず、メーカー各社は発売時期、相互代替性、供給の信頼性、契約条件、患者支援プログラム、投与用具の構成、および地理的カバー範囲などを通じて、差別化を図ることがますます増えています。
市場のエコシステム
バイオシミラー市場のエコシステムには、バイオシミラーの開発、製造、流通に貢献する多様な関係者が関わっています。主要な関係者には、治療用製品の開発に必要な試薬、アッセイ材料、API(有効成分)などの必須成分を供給する原材料サプライヤーが含まれます。製造企業は、これらの原材料を利用して治療薬などの完成品を製造し、品質および規制基準への準拠を確保しています。これらの組織は、バイオシミラー製品の研究、製品開発、最適化、および発売に至る全プロセスに関与しています。流通業者は仲介役として、これらの製品の保管、輸送、およびエンドユーザーへの配送を管理します。病院や専門医療センターなどのエンドユーザーは、これらの製品を患者ケアに活用し、正確な治療計画の実施を確保します。これらのステークホルダーは相互に連携・協力し、バイオシミラーの研究開発の進展を促進しています。
市場セグメント
バイオシミラー市場(薬剤分類別)
2025年には、モノクローナル抗体(mAb)の参照生物製剤が持つ大きな商業的価値、その幅広い治療用途、およびバイオシミラー代替品の入手可能性の高まりにより、モノクローナル抗体セグメントがバイオシミラー市場を牽引しました。アダリムマブ、トラスツズマブ、ベバシズマブ、リツキシマブ、インフリキシマブ、ウステキヌマブなど、いくつかの高価値なモノクローナル抗体は、主要市場において特許や規制上の独占権を失っており、バイオシミラーメーカーにとって大きなビジネスチャンスが生まれています。さらに、mAbは、がん、関節リウマチ、乾癬、炎症性腸疾患、その他の自己免疫疾患など、負担が大きく慢性的な疾患の治療に広く使用されており、その結果、大規模かつ継続的な患者層が形成されています。
疾患別バイオシミラー市場
2025年、オンコロジー分野がバイオシミラー市場において最大のシェアを占めました。この優位性は、がん治療における生物学的製剤の広範な使用と、高価値なオンコロジー分野の参照生物学的製剤に対するバイオシミラーの入手可能性が高まっていることに起因すると考えられます。トラスツズマブ、ベバシズマブ、リツキシマブ、その他のモノクローナル抗体など、広く使用されているいくつかの腫瘍学用生物学的製剤は、主要市場において特許または規制上の独占権を失っており、これにより複数のバイオシミラーメーカーが、これらの高収益な治療市場に参入できるようになりました。世界的にがんの負担が増大し、その結果として長期的かつ支持的な生物学的療法を必要とする患者数が増加していることも、対象市場をさらに拡大させています。
地域
予測期間中、北米が世界のバイオシミラー市場で最も急速に成長する地域となる見込み
北米は、バイオシミラー市場において最も急速に成長する地域になると予想されます。これは主に、大規模かつ高価値なバイオ医薬品市場であるアメリカにおけるバイオシミラーの浸透率の向上、および主要なバイオ医薬品療法の独占権喪失に伴うバイオシミラーの発売件数の増加に支えられています。アメリカでは、医薬品支出に占めるバイオ医薬品の割合が他に比べて格段に高いため、支払者、医療提供者、製造業者にとって、低コストのバイオシミラーへの切り替えには大きな経済的インセンティブが働き、特に大きな成長機会が見込まれます。また、不必要な臨床試験や薬物動態試験の削減など、バイオシミラーの開発および承認プロセスを効率化するためのFDAの取り組みも、開発コストの削減につながり、新規参入を促進すると予想されます。
バイオシミラー市場:企業評価マトリックス
サンドズは、免疫学、腫瘍学、眼科、内分泌学などの主要な治療領域にわたる幅広いバイオシミラー製品ポートフォリオを背景に、バイオシミラー市場における有力なプレイヤーです。同社は、バイオシミラーの開発、規制当局による承認、製造能力、そして広範な国際的な事業展開において豊富な経験を有しており、その強みを生かしています。
そのポートフォリオには、Hyrimoz(アダリムマブ)、Erelzi(エタネルセプト)、Ziextenzo(ペグフィルグラスチム)、Omnitrope(ソマトロピン)などのバイオシミラーが含まれており、これによりサンドーズは複数の高付加価値な生物学的製剤市場に対応することが可能となっています。一方、イーライ・リリー社は、確立されたバイオ医薬品開発の専門知識や製造能力を活用し、次世代のバイオ医薬品療法やバイオシミラーの機会への注力を拡大することで、注目すべきプレイヤーとして台頭しています。バイオ医薬品分野への関与の拡大や、開発・製造能力への戦略的投資により、同社は、特に追加の高付加価値バイオ医薬品が市場独占権を失っていく中で、進化し続けるバイオシミラー市場における存在感を強化する態勢を整えています。
主要市場プレイヤー
Sandoz Group AG (Switzerland)
Pfizer Inc. (US)
Amgen Inc. (US)
Celltrion Inc. (South Korea)
Biocon Limited (India)
Dr. Reddy’s Laboratories Ltd. (India)
Eli Lilly and Company (US)
Teva Pharmaceutical Industries Ltd. (Israel)
Fresenius Kabi AG (Germany)
Stada Arzneimittel AG (Germany)
Boehringer Ingelheim International GmbH (Germany)
Samsung Bioepis Co., Ltd. (South Korea)
Amneal Pharmaceuticals, Inc. (US)
Bio-Thera Solutions, Ltd. (China)
Aprogen Inc. (South Korea)
最近の動向
2026年8月:サンドズ社は、エボロクマブ、ベリムマブ、セツキシマブを対象とするヘンリウス社のバイオシミラー3製品について、ライセンス契約を締結しました。本契約には、最大7,700万米ドルの初期支払い、最大1億6,000万米ドルの開発マイルストーン、および最大7,700万米ドルの商業化マイルストーンが含まれており、潜在的な総契約額は3億1,400万米ドルとなります。
2026年5月:サンドズは、バイサムログ(インスリン・リスプロ)およびダズパルダ(インスリン・アスパルト)について、欧州委員会から販売承認を取得しました。プレフィルドペンによる注射用であるこれら2つのバイオシミラーインスリンは、ガン・アンド・リー・ファーマシューティカルズ社が開発したものです。
2025年5月:アムジェン社は、WEZLANAが2025年第1四半期にアメリカで発売され、同四半期の売上高が1億5,000万ドルに達したと報告しました。これは、成人および小児の尋常性乾癬、乾癬性関節炎、クローン病、および潰瘍性大腸炎を対象とした、FDA承認初のウステキヌマブバイオシミラーです。
2025年4月:ファイザー・カナダは、カナダ保健省(Health Canada)から新たに付与されたDIN(医薬品識別番号)に基づき、「IXIFI」の販売を開始し、一方で「Inflectra」の販売を段階的に終了させました。これにより、ファイザーはインフリキシマブバイオシミラー市場での存在感を維持しつつ、商業ポートフォリオを「IXIFI」へと移行させています。
1 はじめに 37
1.1 本調査の目的 37
1.2 市場の定義 38
1.3 調査対象の範囲および除外項目 38
1.4 調査範囲 39
1.4.1 対象セグメント 39
1.4.2 対象期間 40
1.4.3 対象通貨 40
1.5 ステークホルダー 40
1.6 変更点の概要 41
2 エグゼクティブ・サマリー 42
2.1 市場のハイライトと主要な洞察 42
2.2 主要な市場参加者:戦略的展開のマッピング 44
2.3 バイオシミラー市場における破壊的トレンド 45
2.4 高成長セグメント 46
2.5 地域別概況:市場規模、成長率、および予測 47
3 プレミアムインサイト 49
3.1 バイオシミラー市場の概要 49
3.2 北米:医薬品分類別のバイオシミラー市場 50
3.3 バイオシミラー市場:地域別の成長機会 51
3.4 疾患別のバイオシミラー市場シェア(2026年対2036年)(%) 51
4 市場の概要 52
4.1 はじめに 52
4.2 市場の動向 52
4.2.1 成長要因 53
4.2.1.1 ブロックバスター生物製剤の特許満了 53
4.2.1.2 医療費用抑制と有利な償還政策 54
4.2.1.3 医師および患者によるバイオシミラーへの受容の高まり 54
4.2.1.4 規制の調和とバイオシミラーの迅速な承認プロセス 55
4.2.2 制約要因 55
4.2.2.1 バイオシミラー間の激しい競争による価格下落 55
4.2.2.2 高い開発・製造コスト 56
4.2.2.3 新興市場における規制の複雑さ 56
4.2.2.4 特定の地域における医師の信頼度の低さ 56
4.2.3 機会 57
4.2.3.1 高付加価値生物製剤の次なる特許満了の波 57
4.2.3.2 新興市場への進出 57
4.2.3.3 互換性および薬局による自動代替 58
4.2.3.4 国内バイオ医薬品製造に対する政府のインセンティブ 58
4.2.4 課題 59
4.2.4.1 バイオシミラーメーカー間の競争激化 59
4.2.4.2 先発医薬品のライフサイクル管理戦略 59
4.2.4.3 製造能力とサプライチェーンの複雑性 59
4.3 未充足ニーズと未開拓領域 60
4.4 相互に関連する市場とセクター横断的な機会 61
4.5 ティア1/2/3の主要企業による戦略的動き 63
5 産業の動向 65
5.1 ポーターの5つの力分析 65
5.1.1 新規参入の脅威 66
5.1.2 代替品の脅威 66
5.1.3 買い手の交渉力 66
5.1.4 供給者の交渉力 66
5.1.5 競合の激しさ 67
5.2 マクロ経済の見通し 67
5.2.1 はじめに 67
5.2.2 GDPの推移と予測 67
5.2.3 世界のバイオシミラー市場の動向 67
5.2.4 医療費の動向 68
5.3 バリューチェーン分析 70
5.4 サプライチェーン分析 71
5.5 エコシステム分析 73
5.5.1 新たなビジネスモデルとエコシステムの変容 75
5.6 価格設定分析 75
5.6.1 バイオシミラー製品の平均販売価格の推移、
主要企業別、2023年~2025年 76
5.6.2 バイオシミラー製品の平均販売価格の推移、
地域別、2023年~2025年 77
5.7 主要な会議・イベント 79
5.8 顧客の事業に影響を与えるトレンド・変革 80
5.9 投資・資金調達動向 81
5.10 ケーススタディ分析 82
5.11 2025年のアメリカ関税がバイオシミラー市場に与える影響 84
5.11.1 はじめに 84
5.11.2 主な関税率 84
5.11.3 価格への影響分析 85
5.11.4 国・地域への影響 86
5.11.4.1 北米 86
5.11.4.1.1 アメリカ 86
5.11.4.2 ヨーロッパ 86
5.11.4.3 アジア太平洋地域 87
5.11.5 上流製造産業への影響 87
5.12 パイプライン分析 88
5.12.1 臨床パイプラインにあるバイオシミラー製品 88
5.13 特許満了を迎える主要な生物学的製剤の一覧 89
5.14 主要企業別のバイオシミラー製造施設一覧 91
5.15 製造施設の拡張 93
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 96
6.1 技術分析 96
6.1.1 主要技術 96
6.1.1.1 先進的なバイオプロセスおよび製造技術 96
6.1.1.2 分析・特性評価技術 96
6.1.2 補完的技術 97
6.1.2.1 AIおよび機械学習 97
6.1.2.2 実験室の自動化およびロボット 97
6.1.3 関連技術 97
6.1.3.1 微生物発酵 97
6.1.3.2 3Dバイオプリンティングおよび高密度細胞培養 98
6.2 将来の応用 99
6.3 AI/GEN AIがバイオシミラー市場に与える影響 100
6.3.1 主なユースケースと市場の可能性 100
6.3.1.1 医薬品開発の加速とコスト削減 100
6.3.1.2 製造および品質管理の強化 100
6.3.1.3 よりスマートな商業化および規制戦略 101
6.3.2 バイオシミラー市場におけるAI導入の事例研究 101
6.3.3 相互に連携する隣接エコシステムと
市場関係者への影響 102
6.3.4 バイオシミラー市場における生成AI導入に対する顧客の準備状況 102
6.4 成功事例と実世界での応用例 103
7 持続可能性と規制環境 104
7.1 地域ごとの規制とコンプライアンス 104
7.1.1 規制機関、政府機関、およびその他の組織 105
7.1.2 規制の枠組み 107
7.2 償還シナリオ分析 109
7.2.1 産業基準 114
7.3 持続可能性への影響と規制政策の取り組み 116
7.4 認証、表示、および環境基準 117
8 顧客環境と購買者の行動 118
8.1 意思決定プロセス 118
8.2 購買に関わるステークホルダーと購入評価基準 118
8.2.1 購買プロセスにおける主要なステークホルダー 118
8.2.2 エンドユーザー別の主要な購買基準 120
8.3 導入の障壁と内部的な課題 121
8.4 さまざまなエンドユーザー産業における未充足ニーズ 123
8.5 市場の収益性 124
9 薬剤分類別のバイオシミラー市場 125
9.1 はじめに 126
9.2 モノクローナル抗体 126
9.2.1 リツキシマブ 131
9.2.1.1 がんや自己免疫疾患の負担の増加に加え、バイオシミラーによる競争の激化が、市場の成長を支えています 131
9.2.2 インフリキシマブ 134
9.2.2.1 特許独占権の失効により、自己免疫疾患の治療におけるインフリキシマブの採用が促進されます 134
9.2.3 アダリムマブ 137
9.2.3.1 費用対効果の高さと患者へのアクセス改善が、このセグメントの成長を後押しします 137
9.2.4 トラスツズマブ 140
9.2.4.1 乳がんの発生率上昇が、市場の成長を支えます 140
9.2.5 ペムブロリズマブ 143
9.2.5.1 キートルーダの特許満了と強力なバイオシミラーのパイプラインに牽引される、高付加価値のオンコロジー分野におけるビジネスチャンス 143
9.2.6 デュピルマブ 146
9.2.6.1 幅広い疾患適応症とブロックバスター級の売上により、デュピルマブは高付加価値な次世代バイオシミラーのビジネスチャンスとなっています 146
9.2.7 ウステキヌマブ 149
9.2.7.1 主要地域で複数の製品が市販されている、競争の激しいバイオシミラー市場 149
9.2.8 リサンキズマブ 151
9.2.8.1 急成長を続ける「スカイリジ」の売上と、炎症性疾患における幅広い適用範囲により、リサンキズマブは将来有望な主要なバイオシミラーの機会となっています 151
9.2.9 ダラツムマブ 154
9.2.9.1 高価値なオンコロジー・フランチャイズと、多発性骨髄腫における適応拡大により、ダラツムマブは将来的に主要なバイオシミラーの機会となります 154
9.2.10 ニボルマブ 157
9.2.10.1 オンコロジー分野における大規模な収益基盤と幅広い腫瘍適応により、ニボルマブは将来的に重要なチェックポイント阻害剤となります 157
9.2.11 その他のモノクローナル抗体 159
9.3 顆粒球コロニー刺激因子 164
9.3.1 成熟した商業化とバイオシミラーの定着により、G-CSFは販売量が多く、価格競争力のあるバイオシミラー分野となっています 164
9.4 インスリン 168
9.4.1 糖尿病の高い有病率が市場の成長を後押しします 168
9.5 エリスロポエチン 171
9.5.1 血液疾患の罹患率の上昇が市場の成長を後押し 171
9.6 組換えヒト成長ホルモン 175
9.6.1 成人および小児における成長障害の罹患率の上昇が市場成長を牽引 175
9.7 エタネルセプト 178
9.7.1 エタネルセプトのバイオシミラーの承認と商業化が市場拡大を加速させる 178
9.8 フォリトロピン 181
9.8.1 不妊治療におけるフォリトロピンの普及が
市場の成長を後押し 181
9.9 テリパラチド 184
9.9.1 骨粗鬆症の罹患率の増加が需要を押し上げる 184
9.10 インターフェロン 187
9.10.1 感染症の有病率の増加が
市場の成長を支えます 187
9.11 抗凝固剤 191
9.11.1 心血管疾患の有病率の上昇が
が市場成長を牽引 191
9.12 アフリベルセプト 194
9.12.1 大規模な眼科市場とバイオシミラーの急速な普及により、アフリベルセプトは主要な商業用バイオシミラー分野となっています 194
9.13 GLP-1アゴニスト 198
9.13.1 糖尿病および肥満の高い有病率が市場の成長を後押し 198
9.14 その他の薬剤クラス 202
10 疾患別バイオシミラー市場 205
10.1 はじめに 206
10.2 腫瘍学 206
10.2.1 がん治療用バイオシミラーの承認件数増加と上市が市場を牽引 206
10.3 炎症性・自己免疫疾患 210
10.3.1 ライフスタイルや環境条件の変化により、炎症性・自己免疫疾患の罹患率が増加しています 210
10.4 慢性疾患 213
10.4.1 世界的な心血管疾患(CVD)の大きな負担が市場成長を牽引 213
10.5 血液疾患 217
10.5.1 血液疾患の罹患率の増加がバイオシミラーの需要を押し上げる 217
10.6 成長ホルモン欠乏症 220
10.6.1 GHDの治療におけるバイオシミラーの使用拡大 220
10.7 感染症 224
10.7.1 アジア太平洋地域における感染症向けバイオシミラー市場は急速に成長する見込み 224
10.8 2型糖尿病 227
10.8.1 糖尿病の有病率の上昇が市場の成長を牽引 227
10.9 肥満 231
10.9.1 GLP-1拮抗薬のバイオシミラー開発が市場成長を牽引 231
10.10 その他の疾患 234
11 地域別バイオシミラー市場 238
11.1 はじめに 239
11.2 北米 239
11.2.1 アメリカ 242
11.2.1.1 アメリカが北米のバイオシミラー市場を牽引 242
11.2.2 カナダ 246
11.2.2.1 市場を後押しする政府の好意的な施策 246
11.3 ヨーロッパ 250
11.3.1 ドイツ 256
11.3.1.1 ドイツが欧州のバイオシミラー市場を牽引 256
11.3.2 英国 258
11.3.2.1 バイオシミラーの採用拡大が市場を後押し 258
11.3.3 フランス 261
11.3.3.1 高齢人口の増加が市場の成長を牽引 261
11.3.4 イタリア 263
11.3.4.1 バイオシミラーの採用を後押しする政府の好意的な政策 263
11.3.5 スペイン 266
11.3.5.1 バイオシミラーの使用を促進する患者向けの好意的なインセンティブ 266
11.3.6 その他のヨーロッパ諸国 269
11.4 アジア太平洋地域 271
11.4.1 中国 274
11.4.1.1 中国はアジア太平洋市場で最も急速な成長を記録する見込み 274
11.4.2 日本 277
11.4.2.1 高齢人口の多さが市場の成長を牽引する見込み 277
11.4.3 インド 280
11.4.3.1 バイオシミラーの発売および承認件数の増加が市場の成長を支える 280
11.4.4 韓国 283
11.4.4.1 成長を支える政府による好意的な施策 283
11.4.5 オーストラリア 285
11.4.5.1 好ましい規制の変更と疾患発生率の増加が成長を後押し 285
11.4.6 アジア太平洋地域のその他 288
11.5 南米アメリカ 290
11.5.1 ブラジル 293
11.5.1.1 医薬品
研究開発への政府投資の増加が市場を牽引 293
11.5.2 メキシコ 296
11.5.2.1 慢性疾患治療への需要の高まりが市場の成長を支える 296
11.5.3 その他の南米アメリカ諸国 299
11.6 中東 301
11.6.1 GCC諸国 304
11.6.1.1 サウジアラビア 307
11.6.1.1.1 一元化された調達、現地化政策、およびバイオシミラーをますます支援する規制の枠組みにより、サウジアラビアにおけるバイオシミラーの導入が加速しています 307
11.6.1.2 UAE 309
11.6.1.2.1 高度な医療インフラの急速な拡大と、生物学的製剤の治療費削減を求める支払者側の圧力とが相まって、UAEにおけるバイオシミラーの商業的妥当性が強まっています 309
11.6.1.3 その他のGCC諸国 311
11.6.2 中東のその他の地域 313
11.7 アフリカ 315
12 競争環境 317
12.1 概要 317
12.2 主要企業の戦略/勝つための条件 317
12.2.1 2024年~2026年のバイオシミラー市場における主要企業の戦略の概要 317
12.3 売上高分析(2023年~2025年) 319
12.4 市場シェア分析(2025年) 320
12.5 企業評価マトリックス:主要企業、2025年 322
12.5.1 スター企業 323
12.5.2 新興リーダー企業 323
12.5.3 広範な事業展開を行う企業 323
12.5.4 参入企業 323
12.6 主要企業の競合ベンチマーク 325
12.6.1 企業の事業展開 325
12.6.2 地域別の事業展開 326
12.6.3 薬剤分類別の事業展開 327
12.6.4 疾患別事業展開 328
12.7 企業評価マトリックス:スタートアップ/中小企業、2025年 329
12.7.1 進歩的な企業 329
12.7.2 対応力のある企業 329
12.7.3 ダイナミックな企業 329
12.7.4 スタートブロック 329
12.8 競合ベンチマーク:スタートアップ/中小企業、2025年 331
12.9 バイオシミラーベンダーの評価および財務指標 333
12.9.1 財務指標 333
12.9.2 企業評価 333
12.10 ブランド/製品比較 334
12.11 競争シナリオ 335
12.11.1 製品承認 335
12.11.2 取引 336
12.11.3 事業拡大 337
13 企業概要 338
13.1 主要企業 338
13.1.1 サンドーズ・グループAG 338
13.1.1.1 取り扱い製品 340
13.1.1.2 開発中の製品 340
13.1.1.3 最近の動向 341
13.1.1.3.1 製品の発売および承認 341
13.1.1.3.2 取引 342
13.1.1.3.3 事業拡大 343
13.1.1.3.4 その他の動向 343
13.1.1.4 MnMの見解 343
13.1.1.4.1 主な強み 343
13.1.1.4.2 戦略的選択 343
13.1.1.4.3 弱点および競合上の脅威 344
13.1.2 アムジェン社 345
13.1.2.1 提供製品 347
13.1.2.2 開発中の製品 347
13.1.2.3 最近の動向 348
13.1.2.3.1 製品の発売および承認 348
13.1.2.3.2 取引 348
13.1.2.3.3 事業拡大 349
13.1.2.4 MnMの見解 349
13.1.2.4.1 主な強み 349
13.1.2.4.2 戦略的選択 350
13.1.2.4.3 弱点および競合上の脅威 350
13.1.3 セルトリオン社 351
13.1.3.1 提供製品 353
13.1.3.2 最近の動向 354
13.1.3.2.1 製品の発売および承認 354
13.1.3.2.2 取引 355
13.1.3.2.3 事業拡大 355
13.1.3.3 MnMの見解 356
13.1.3.3.1 主な強み 356
13.1.3.3.2 戦略的選択 356
13.1.3.3.3 弱点および競合上の脅威 356
13.1.4 ファイザー社 357
13.1.4.1 事業概要 357
13.1.4.2 提供製品 358
13.1.4.3 最近の動向 359
13.1.4.3.1 製品の承認 359
13.1.4.3.2 取引 360
13.1.4.4 MnMの見解 360
13.1.4.4.1 主な強み 360
13.1.4.4.2 戦略的選択 360
13.1.4.4.3 弱点および競合上の脅威 361
13.1.5 BIOCON 362
13.1.5.1 事業概要 362
13.1.5.2 提供製品 364
13.1.5.3 最近の動向 365
13.1.5.3.1 製品の承認 365
13.1.5.3.2 取引 366
13.1.5.3.3 その他の動向 366
13.1.5.4 MnMの見解 367
13.1.5.4.1 主な強み 367
13.1.5.4.2 戦略的選択 367
13.1.5.4.3 弱点および競合上の脅威 367
13.1.6 DR. REDDY’S LABORATORIES LTD. 368
13.1.6.1 提供製品 369
13.1.6.2 最近の動向 370
13.1.6.2.1 新製品の発売 370
13.1.6.2.2 提携・契約 370
13.1.6.2.3 その他の動向 371
13.1.7 イーライ・リリー・アンド・カンパニー 372
13.1.7.1 取り扱い製品 373
13.1.7.2 最近の動向 374
13.1.7.2.1 製品の発売 374
13.1.7.2.2 取引 374
13.1.7.2.3 事業拡大 374
13.1.8 TEVA PHARMACEUTICAL INDUSTRIES LTD. 375
13.1.8.1 取り扱い製品 376
13.1.8.2 最近の動向 376
13.1.8.2.1 製品の発売および承認 376
13.1.8.2.2 取引 377
13.1.8.2.3 その他の動向 378
13.1.9 FRESENIUS KABI AG 379
13.1.9.1 取り扱い製品 380
13.1.9.2 最近の動向 381
13.1.9.2.1 製品の発売および承認 381
13.1.9.2.2 取引 382
13.1.9.2.3 その他の動向 382
13.1.10 STADA ARZNEIMITTEL AG 383
13.1.10.1 取り扱い製品 384
13.1.10.2 最近の動向 385
13.1.10.2.1 製品の発売・承認 385
13.1.10.2.2 取引 386
13.1.10.2.3 事業拡大 387
13.1.10.2.4 その他の動向 387
13.1.11 ベーリンガー・インゲルハイム・インターナショナルGmbH 388
13.1.11.1 取り扱い製品 389
13.1.11.2 最近の動向 390
13.1.11.2.1 製品の承認 390
13.1.11.2.2 取引 390
13.1.11.2.3 事業拡大 390
13.1.12 サムスン・バイオエピス・ホールディングス株式会社 391
13.1.12.1 事業概要 391
13.1.12.2 取り扱い製品 392
13.1.12.3 最近の動向 394
13.1.12.3.1 製品の発売および承認 394
13.1.12.3.2 取引 395
13.1.13 AMNEAL PHARMACEUTICALS LLC 396
13.1.13.1 事業概要 396
13.1.13.2 提供製品 397
13.1.13.3 最近の動向 397
13.1.13.3.1 製品の承認 397
13.1.13.3.2 取引 398
13.1.13.3.3 その他の動向 398
13.1.14 BIO THERA SOLUTIONS 399
13.1.14.1 事業概要 399
13.1.14.2
提供製品 400
13.1.14.3 最近の動向 400
13.1.14.3.1 製品の承認 400
13.1.14.3.2 取引 401
13.1.15 APROGEN 402
13.1.15.1 事業概要 402
13.1.15.2 提供製品 402
13.1.15.3 最近の動向 402
13.1.15.3.1 製品の承認 402
13.1.15.4 開発中の製品 403
13.1.16 SHANGHAI HENLIUS BIOTECH, INC. 404
13.1.16.1 事業概要 404
13.1.16.2 提供製品 405
13.1.16.3 開発中の製品 405
13.1.16.4 最近の動向 406
13.1.16.4.1 製品の承認 406
13.1.16.4.2 取引 406
13.1.16.4.3 その他の動向 407
13.1.17 ALVOTECH 408
13.1.17.1 事業概要 408
13.1.17.2 提供製品 409
13.1.17.3 開発中の製品 410
13.1.17.4 最近の動向 410
13.1.17.4.1 製品の承認 410
13.1.17.4.2 取引 411
13.2 その他の主要企業 413
13.2.1 AMEGA BIOTECH 413
13.2.2 BIOCAD 414
13.2.3 PROBIOMED S.A. DE C.V. 414
13.2.4 富士フイルム協和キリンバイオロジクス株式会社 415
13.2.5 ポルファーマ・バイオロジクス・グループ 416
13.2.6 ニュークローン 417
13.2.7 ゼントリア 418
13.2.8 NANOGEN PHARMACEUTICAL BIOTECHNOLOGY JSC 419
13.2.9 SYNERMORE BIOLOGICS (SUZHOU) CO., LTD. 420
13.2.10 CURATEQ BIOLOGICS PVT. LTD. 421
13.2.11 XBRANE BIOPHARMA AB 422
13.2.12 FORMYCON AG 423
13.2.13 SAM CHUN DANG PHARM. CO., LTD. 424
13.2.14 PRESTIGE BIOPHARMA 425
13.2.15 BIOEQ AG 426
14 調査方法論 427
14.1 調査データ 427
14.1.1 二次データ 428
14.1.1.1 二次情報源からの主要データ 42914.1.2 一次データ 42914.2 市場規模推計の方法論 43114.2.1 世界市場の推計 43114.2.2 主要専門家による見解 43314.2.3 セグメント別市場規模の推計 43414.3 市場成長率の予測 43514.4 市場の細分化とデータの三角測量 43614.5 調査の前提条件 43714.6 調査の限界 43814.7 リスク分析 43815 付録 43915.1 ディスカッション・ガイド 43915.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 44315.3 カスタマイズオプション 44515.4 関連レポート 44615.5 著者情報 447
表1 バイオシミラー市場:対象範囲と除外項目 38
表2 バイオシミラー市場:影響分析 53
表3 地域別バイオ医薬品受託製造市場、
2023年~2030年(百万米ドル) 62
表4 バイオシミラー市場:ポーターの5つの力分析 66
表5 医療支出および資金調達、2015年~2024年(GDPに占める割合) 69
表6 バイオシミラー市場:エコシステムにおける役割 74
表7 バイオシミラー製品の平均販売価格の推移、
主要企業別、2023年~2025年(米ドル) 76
表8 地域別バイオシミラー製品の平均販売価格の推移、
2023年~2025年(米ドル) 78
表9 バイオシミラー市場:主要な会議・イベント、2026年~2027年 79
表10 ポートフォリオの規模と商業化 82
表11 支払者によるアクセスと市場浸透率 83
表12 製品の差別化と互換性 83
表13 アメリカの調整済み相互関税率 84
表14 バイオシミラー市場:臨床開発パイプラインにある製品 88
表15 バイオシミラー市場:2026年~2036年に特許が満了する主要な生物学的製剤の一覧 89
表16 バイオシミラー市場:主要企業別バイオシミラー製造施設
(自社内)一覧 91
表17 バイオシミラー市場:主要な製造施設拡張計画一覧 93
表18 主要企業の技術・製品ロードマップ — バイオシミラー市場 98
表19 バイオシミラー市場におけるAI導入の事例研究 101
表20 バイオシミラー市場における生成AI導入に対する顧客の準備状況 103
表21 バイオシミラー市場における実世界での応用に関する主な成功事例 103
表22 南米アメリカ:規制当局、政府機関、
およびその他の組織 105
表23 ヨーロッパ:規制当局、政府機関、
およびその他の組織 105
表24 アジア太平洋地域:規制当局、政府機関、
およびその他の組織 106
表25 その他の地域:規制当局、政府機関、
およびその他の組織 106
表26 バイオシミラー市場:国・地域別の規制枠組み 107
表27 バイオシミラー市場:国・地域別の償還枠組み 110
表28 アメリカ:最近発売されたバイオシミラーの償還シナリオ、
2025年~2026年 111
表29 アメリカ:バイオシミラー製品の償還コード 112
表30 ヨーロッパ:最近発売された
バイオシミラーの償還シナリオ、2025~2026年 113
表31 バイオシミラー市場における主要な産業基準 115
表32 医薬品分類別、購買プロセスに対する主要ステークホルダーの影響(%) 119
表33 エンドユーザー別の主要な購買基準 120
表34 バイオシミラー市場における各エンドユーザーの未充足ニーズ 123
表35 医薬品分類別バイオシミラー市場、2024年~2036年(百万米ドル) 126
表36 モノクローナル抗体用バイオシミラー市場、種類別、
2024年~2036年(百万米ドル) 127
表37 モノクローナル抗体バイオシミラー市場:地域別、
2024年~2036年(百万米ドル) 128
表38 北米:モノクローナル抗体のバイオシミラー市場、
国別、2024年~2036年(百万米ドル) 128
表39 ヨーロッパ:モノクローナル抗体のバイオシミラー市場、
国別、2024年~2036年 (百万米ドル) 129
表40 アジア太平洋地域:モノクローナル抗体バイオシミラー市場、
国別、2024年~2036年 (百万米ドル) 129
表41 南米アメリカ:モノクローナル抗体のバイオシミラー市場、
国別、2024年~2036年(百万米ドル) 130
表42 中東:モノクローナル抗体バイオシミラー市場、
地域別、2024年~2036年(百万米ドル) 130
表43 GCC諸国:モノクローナル抗体のバイオシミラー市場、
国別、2024年~2036年(百万米ドル) 130
表44 リツキシマブ市場、地域別、2024年~2036年(百万米ドル) 131
表45 北米:リツキシマブ市場(国別、2024年~2036年)(百万米ドル) 132
表46 ヨーロッパ:リツキシマブ市場(国別、2024年~2036年)(百万米ドル) 132
表47 アジア太平洋地域:リツキシマブ市場(国別)、2024年~2036年(百万米ドル) 132
表48 南米アメリカ:リツキシマブ市場(国別)、2024年~2036年 (百万米ドル) 133
表49 中東:リツキシマブ市場、地域別、2024年~2036年(百万米ドル) 133
表50 GCC諸国:リツキシマブ市場、国別、2024年~2036年 (百万米ドル) 133
表51 インフリキシマブ市場:地域別、2024年~2036年(百万米ドル) 134
表52 北米:インフリキシマブ市場:国別、2024年~2036年(百万米ドル) 135
表53 ヨーロッパ:国別インフリキシマブ市場、2024年~2036年(百万米ドル) 135
表54 アジア太平洋地域:国別インフリキシマブ市場、2024年~2036年(百万米ドル) 135
表55 南米アメリカ:国別インフリキシマブ市場、2024年~2036年(百万米ドル) 136
表56 中東:地域別インフリキシマブ市場、2024年~2036年(百万米ドル) 136
表57 GCC諸国:国別インフリキシマブ市場、2024年~2036年(百万米ドル) 136
表58 地域別アダリムマブ市場、2024年~2036年(百万米ドル) 137
表59 北米:アダリムマブ市場(国別)、
2024–2036年(百万米ドル) 138
表60 ヨーロッパ:アダリムマブ市場(国別)、2024–2036年(百万米ドル) 138
表61 アジア太平洋地域:アダリムマブ市場、国別、2024年~2036年(百万米ドル) 138
表62 南米アメリカ:アダリムマブ市場、国別、2024年~2036年(百万米ドル) 139
表 63 中東:アダリムマブ市場(地域別)、2024年~2036年(百万米ドル) 139
表 64 GCC諸国:アダリムマブ市場(国別)、
2024年~2036年(百万米ドル) 139
表65 トラスツズマブ市場:地域別、2024年~2036年(百万米ドル) 140
表66 北米:トラスツズマブ市場:国別、
2024年~2036年(百万米ドル) 141
表67 ヨーロッパ:トラスツズマブ市場、国別、2024年~2036年(百万米ドル) 141
表68 アジア太平洋地域:トラスツズマブ市場、国別、2024年~2036年(百万米ドル) 141
表69 南米アメリカ:トラスツズマブ市場(国別)、
2024年~2036年(百万米ドル) 142
表70 中東:トラスツズマブ市場(地域別)、2024年~2036年(百万米ドル) 142
表71 GCC諸国:トラスツズマブ市場(国別)、
2024年~2036年(百万米ドル) 142
表72 ペンブロリズマブ市場(地域別)、2024年~2036年(百万米ドル) 143
表73 北米:ペムブロリズマブ市場(国別)、
2024年~2036年(百万米ドル) 144
表74 ヨーロッパ:ペムブロリズマブ市場(国別)、2024年~2036年(百万米ドル) 144
表75 アジア太平洋地域:ペムブロリズマブ市場(国別)、
2024年~2036年(百万米ドル) 144
表76 南米アメリカ:ペムブロリズマブ市場(国別)、
2024年~2036年(百万米ドル) 145
表77 中東:ペムブロリズマブ市場(地域別)、
2024年~2036年(百万米ドル) 145
表78 GCC諸国:ペムブロリズマブ市場(国別)、
2024年~2036年(百万米ドル) 145
表79 デュピルマブ市場(地域別)、2024年~2036年(百万米ドル) 146
表80 北米:デュピルマブ市場(国別、2024年~2036年)(百万米ドル) 147
表81 ヨーロッパ:デュピルマブ市場(国別、2024年~2036年)(百万米ドル) 147
表82 アジア太平洋地域:デュピルマブ市場(国別、2024年~2036年)(百万米ドル) 147
表83 南米アメリカ:デュピルマブ市場(国別、2024年~2036年)(百万米ドル) 148
表84 中東:デュピルマブ市場、地域別、2024年~2036年(百万米ドル) 148
表85 GCC諸国:デュピルマブ市場、国別、2024年~2036年 (百万米ドル) 148
表86 ウステキヌマブ市場、地域別、2024年~2036年(百万米ドル) 149
表87 北米:ウステキヌマブ市場(国別)、
2024年~2036年(百万米ドル) 149
表88 ヨーロッパ:ウステキヌマブ市場(国別)、2024年~2036年(百万米ドル) 150
表89 アジア太平洋地域:ウステキヌマブ市場(国別、2024年~2036年)(百万米ドル) 150
表90 南米アメリカ:ウステキヌマブ市場(国別、
2024年~2036年)(百万米ドル) 150
表91 中東:ウステキヌマブ市場(地域別、2024年~2036年)(百万米ドル) 151
表 92 GCC諸国:ウステキヌマブ市場(国別)、
2024年~2036年(百万米ドル) 151
表 93 リサンキズマブ市場(地域別)、2024年~2036年(百万米ドル) 152
表94 北米:リサンキズマブ市場(国別)、
2024年~2036年(百万米ドル) 152
表95 ヨーロッパ:リサンキズマブ市場(国別)、2024年~2036年(百万米ドル) 152
表96 アジア太平洋地域:リサンキズマブ市場、国別、2024年~2036年(百万米ドル) 153
表97 南米アメリカ:リサンキズマブ市場、国別、
2024年~2036年 (百万米ドル) 153
表 98 中東:リサンキズマブ市場、地域別、2024–2036年(百万米ドル) 153
表99 GCC諸国:リサンキズマブ市場(国別)、
2024年~2036年(百万米ドル) 154
表100 ダラツムマブ市場(地域別)、2024年~2036年(百万米ドル) 154
表101 北米:ダラツムマブ市場(国別)、
2024年~2036年(百万米ドル) 155
表102 ヨーロッパ:ダラツムマブ市場(国別)、2024年~2036年(百万米ドル) 155
表103 アジア太平洋地域:ダラツムマブ市場、国別、2024年~2036年(百万米ドル) 155
表104 南米アメリカ:ダラツムマブ市場(国別)、
2024年~2036年(百万米ドル) 156
表105 中東:ダラツムマブ市場(地域別)、2024年~2036年(百万米ドル) 156
表106 GCC諸国:ダラツムマブ市場(国別)、
2024年~2036年(百万米ドル) 156
表107 ニボルマブ市場(地域別)、2024年~2036年(百万米ドル) 157
表108 北米:ニボルマブ市場(国別、2024年~2036年)(百万米ドル) 157
表109 ヨーロッパ:ニボルマブ市場(国別、2024年~2036年)(百万米ドル) 158
表110 アジア太平洋地域:ニボルマブ市場、国別、2024年~2036年(百万米ドル) 158
表111 南米アメリカ: ニボルマブ市場、国別、2024年~2036年(百万米ドル) 158
表112 中東:ニボルマブ市場、地域別、2024年~2036年(百万米ドル) 159
表113 GCC諸国:ニボルマブ市場(国別、2024年~2036年)(百万米ドル) 159
表114 その他のモノクローナル抗体市場(地域別、
2024年~2036年)(百万米ドル) 161
表115 北米:その他のモノクローナル抗体市場、
国別、2024年~2036年(百万米ドル) 161
表116 ヨーロッパ:その他のモノクローナル抗体市場(国別)、
2024年~2036年(百万米ドル) 162
表117 アジア太平洋地域:その他のモノクローナル抗体市場(国別)、
2024年~2036年(百万米ドル) 162
表 118 南米アメリカ:その他のモノクローナル抗体市場(国別)、
2024年~2036年(百万米ドル) 163
表 119 中東:その他のモノクローナル抗体市場(地域別)、
2024年~2036年(百万米ドル) 163
表120 GCC諸国:その他のモノクローナル抗体市場(国別)、2024年~2036年(百万米ドル) 163
表121 顆粒球コロニー刺激因子(G-CSF)の承認済みバイオシミラー一覧 164
表122 顆粒球コロニー刺激因子(G-CSF)のバイオシミラー市場、
地域別、2024年~2036年(百万米ドル) 165
表123 北米:顆粒球コロニー刺激因子(G-CSF)のバイオシミラー市場(国別、2024年~2036年)(百万米ドル) 165
表124 ヨーロッパ:顆粒球コロニー刺激因子のバイオシミラー市場、国別、2024年~2036年 (百万米ドル) 166
表125 アジア太平洋地域:顆粒球コロニー刺激因子(G-CSF)のバイオシミラー市場、国別、2024年~2036年(百万米ドル) 166
表126 南米アメリカ:顆粒球コロニー刺激因子(G-CSF)のバイオシミラー市場(国別、2024年~2036年)(百万米ドル) 167
表127 中東:顆粒球コロニー刺激因子のバイオシミラー市場、国別、2024年~2036年(百万米ドル) 167
表128 GCC諸国:顆粒球コロニー刺激因子(G-CSF)のバイオシミラー市場、国別、2024年~2036年(百万米ドル) 167
表129 インスリンのバイオシミラー市場:地域別、2024年~2036年(百万米ドル) 168
表130 北米:インスリンのバイオシミラー市場:国別、
2024年~2036年(百万米ドル) 169
表131 ヨーロッパ:インスリンバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 169
表132 アジア太平洋:インスリンバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 170
表133 南米アメリカ:インスリンのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 170
表134 中東:インスリンのバイオシミラー市場(地域別)、
2024年~2036年 (百万米ドル) 170
表 135 GCC諸国:インスリンのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 171
表136 エリスロポエチンに関する主要な承認済みバイオシミラーの一覧 171
表137 エリスロポエチン用バイオシミラー市場(地域別)、
2024年~2036年(百万米ドル) 172
表138 北米:エリスロポエチン用バイオシミラー市場、
国別、2024年~2036年(百万米ドル) 172
表139 ヨーロッパ:エリスロポエチン用バイオシミラー市場、国別、
2024年~2036年(百万米ドル) 173
表140 アジア太平洋地域:エリスロポエチン用バイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 173
表 141 南米アメリカ:エリスロポエチン用バイオシミラー市場(国別)、2024–2036年(百万米ドル) 174
表142 中東:エリスロポエチンバイオシミラー市場、地域別、
2024年~2036年(百万米ドル) 174
表143 GCC諸国: エリスロポエチンバイオシミラー市場:国別、2024年~2036年(百万米ドル) 174
表144 組換えヒト成長ホルモンバイオシミラー市場:
地域別、2024年~2036年 (百万米ドル) 175
表145 北米:組換えヒト成長ホルモンのバイオシミラー市場(国別、2024年~2036年)(百万米ドル) 176
表 146 ヨーロッパ:組換えヒト成長ホルモンのバイオシミラー市場、国別、2024年~2036年(百万米ドル) 176
表147 アジア太平洋地域:組換えヒト成長ホルモンのバイオシミラー市場、国別、2024年~2036年(百万米ドル) 177
表148 南米アメリカ:組換えヒト成長ホルモンのバイオシミラー市場、国別、2024年~2036年(百万米ドル) 177
表149 中東:組換えヒト成長ホルモンのバイオシミラー市場、国別、2024年~2036年(百万米ドル) 177
表150 GCC諸国: 組換えヒト成長ホルモンのバイオシミラー市場:国別、2024年~2036年(百万米ドル) 178
表151 エタネルセプトのバイオシミラー市場:地域別、2024年~2036年(百万米ドル) 178
表152 北米:エタネルセプトのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 179
表153 ヨーロッパ:エタネルセプトのバイオシミラー市場(国別)、
2024年~2036年 (百万米ドル) 179
表154 アジア太平洋地域:エタネルセプトのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 180
表155 南米アメリカ:エタネルセプトのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 180
表156 中東:エタネルセプトのバイオシミラー市場(地域別)、
2024年~2036年(百万米ドル) 180
表 157 GCC諸国:エタネルセプトのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 181
表 158 フォリトロピンのバイオシミラー市場:地域別、2024年~2036年(百万米ドル) 181
表 159 北米:フォリトロピンのバイオシミラー市場:国別、
2024年~2036年 (百万米ドル) 182
表160 ヨーロッパ:フォリトロピンのバイオシミラー市場、国別、
2024年~2036年(百万米ドル) 182
表 161 アジア太平洋地域:フォリトロピンのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 183
表 162 南米アメリカ:フォリトロピンのバイオシミラー市場(国別)、
2024–2036年(百万米ドル) 183
表163 中東:フォリトロピンのバイオシミラー市場(地域別)、
2024–2036年(百万米ドル) 183
表164 GCC諸国: フォリトロピンのバイオシミラー市場(国別)、
2024–2036年(百万米ドル) 184
表165 テリパラチドのバイオシミラー市場(地域別)、
2024–2036年(百万米ドル) 184
表166 北米:テリパラチドのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 185
表167 ヨーロッパ:テリパラチドのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 185
表168 アジア太平洋地域:テリパラチドのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 186
表169 南米アメリカ:テリパラチドのバイオシミラー市場(国別)、
2024–2036年(百万米ドル) 186
表170 中東:テリパラチドのバイオシミラー市場(地域別)、
2024–2036年(百万米ドル) 186
表171 GCC諸国:テリパラチドのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 187
表172 インターフェロンのバイオシミラー市場(地域別)、
2024年~2036年(百万米ドル) 188
表173 南米アメリカ:インターフェロン用バイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 188
表174 ヨーロッパ:インターフェロン用バイオシミラー市場(国別)、
2024年~2036年 (百万米ドル) 189
表 175 アジア太平洋地域:インターフェロン用バイオシミラー市場(国別)、
2024–2036年(百万米ドル) 189
表176 南米アメリカ:インターフェロン用バイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 190
表177 中東:インターフェロン用バイオシミラー市場(地域別)、
2024年~2036年(百万米ドル) 190
表178 GCC諸国:インターフェロン用バイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 190
表 179 抗凝固剤のバイオシミラー市場(地域別、
2024年~2036年)(百万米ドル) 191
表 180 北米:抗凝固剤のバイオシミラー市場(国別、2024年~2036年) (百万米ドル) 192
表181 ヨーロッパ:抗凝固剤のバイオシミラー市場(国別)、
2024年~2036年 (百万米ドル) 192
表 182 アジア太平洋地域:抗凝固剤のバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 193
表183 南米アメリカ:抗凝固剤のバイオシミラー市場(国別、2024年~2036年)(百万米ドル) 193
表 184 中東:抗凝固剤のバイオシミラー市場(地域別)、
2024–2036年(百万米ドル) 193
表185 GCC諸国:抗凝固剤のバイオシミラー市場(国別、2024年~2036年)(百万米ドル) 194
表186 アフリベルセプトのバイオシミラー市場(地域別、2024年~2036年) (百万米ドル) 195
表187 北米:アフラベルセプトのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 195
表188 ヨーロッパ:アフラベルセプトのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 196
表189 アジア太平洋地域:アフラベルセプトのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 196
表190 南米アメリカ:アフラベルセプトのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 197
表191 中東:アフラベルセプトのバイオシミラー市場(地域別)、
2024年~2036年(百万米ドル) 197
表192 GCC諸国:アフラベルセプトのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 197
表193 GLP-1アゴニストのバイオシミラー市場(地域別)、
2024年~2036年(百万米ドル) 199
表194 北米:GLP-1アゴニストのバイオシミラー市場(国別)、2024年~2036年 (百万米ドル) 199
表195 ヨーロッパ:GLP-1アゴニストのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 200
表196 アジア太平洋地域:GLP-1アゴニストのバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 200
表197 南米アメリカ:GLP-1アゴニストのバイオシミラー市場、国別、
2024年~2036年(百万米ドル) 201
表 198 中東:GLP-1アゴニストのバイオシミラー市場(地域別)、
2024–2036年(百万米ドル) 201
表 199 GCC諸国:GLP-1アゴニストのバイオシミラー市場(国別、2024年~2036年)(百万米ドル) 201
表 200 その他の薬剤クラスのバイオシミラー市場(地域別、
2024年~2036年) (百万米ドル) 202
表 201 北米:その他の薬剤クラスのバイオシミラー市場、
国別、2024–2036年(百万米ドル) 202
表 202 ヨーロッパ: その他の薬剤分類におけるバイオシミラー市場:国別、2024年~2036年(百万米ドル) 203
表203 アジア太平洋地域:その他の薬剤分類におけるバイオシミラー市場:国別、2024年~2036年(百万米ドル) 203
表 204 南米アメリカ:その他の薬剤分類におけるバイオシミラー市場、国別、2024年~2036年(百万米ドル) 204
表 205 中東:その他の薬剤分類におけるバイオシミラー市場、地域別、2024–2036年(百万米ドル) 204
表 206 GCC諸国:その他の薬剤分類におけるバイオシミラー市場、
国別、2024年~2036年(百万米ドル) 204
表 207 バイオシミラー市場、疾患別、2024年~2036年(百万米ドル) 206
表 208 腫瘍学分野におけるバイオシミラー市場(地域別、2024年~2036年)(百万米ドル) 207
表 209 北米:腫瘍学分野におけるバイオシミラー市場(国別、
2024年~2036年)(百万米ドル) 207
表210 ヨーロッパ:がん領域におけるバイオシミラー市場、国別、
2024年~2036年(百万米ドル) 208
表211 アジア太平洋地域:がん領域におけるバイオシミラー市場、国別、
2024年~2036年(百万米ドル) 208
表212 南米アメリカ:オンコロジー分野におけるバイオシミラー市場、国別、
2024年~2036年(百万米ドル) 209
表213 中東:オンコロジー分野のバイオシミラー市場、地域別、
2024–2036年(百万米ドル) 209
表 214 GCC諸国:腫瘍学分野におけるバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 209
表 215
炎症性・自己免疫疾患向けバイオシミラー市場、
地域別、2024年~2036年(百万米ドル) 210
表 216 北米:炎症性・自己免疫疾患向けバイオシミラー市場(国別、2024年~2036年) (百万米ドル) 211
表 217 ヨーロッパ:炎症性・自己免疫疾患向けバイオシミラー市場、国別、2024年~2036年 (百万米ドル) 211
表 218 アジア太平洋地域:炎症性・自己免疫疾患向けバイオシミラー市場(国別、2024年~2036年)(百万米ドル) 212
表 219 南米アメリカ: 炎症性・自己免疫疾患向けバイオシミラー市場:国別、2024年~2036年(百万米ドル) 212
表 220 中東:炎症性・自己免疫疾患向けバイオシミラー市場、地域別、2024年~2036年(百万米ドル) 212
表 221 GCC諸国:炎症性・自己免疫疾患向けバイオシミラー市場、国別、2024年~2036年(百万米ドル) 213
表222 慢性疾患向けバイオシミラー市場、地域別、
2024年~2036年 (百万米ドル) 214
表 223 北米:慢性疾患向けバイオシミラー市場、
国別、2024年~2036年(百万米ドル) 214
表 224 ヨーロッパ:慢性疾患向けバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 215
表 225 アジア太平洋地域:慢性疾患向けバイオシミラー市場(国別、2024年~2036年)(百万米ドル) 215
表 226 南米アメリカ:慢性疾患向けバイオシミラー市場(国別、2024年~2036年)(百万米ドル) 216表 227 中東:慢性疾患向けバイオシミラー市場(地域別)、2024年~2036年(百万米ドル) 216表 228 GCC諸国:慢性疾患向けバイオシミラー市場、国別、2024年~2036年(百万米ドル) 216表 229 血液疾患向けバイオシミラー市場:地域別、2024–2036年(百万米ドル) 217表 230 北米:血液疾患向けバイオシミラー市場:国別、2024–2036年(百万米ドル) 218表231 ヨーロッパ:血液疾患向けバイオシミラー市場(国別)、2024年~2036年(百万米ドル) 218表 232 アジア太平洋地域:血液疾患向けバイオシミラー市場(国別、2024~2036年)(百万米ドル) 219表 233 南米アメリカ:血液疾患向けバイオシミラー市場(国別、2024~2036年) (百万米ドル) 219表 234 中東:血液疾患向けバイオシミラー市場(地域別)、2024–2036年(百万米ドル) 219表 235 GCC諸国:血液疾患向けバイオシミラー市場(国別、2024年~2036年)(百万米ドル) 220表236 成長ホルモン欠乏症向けバイオシミラー市場:地域別、2024年~2036年(百万米ドル) 221表237 北米: 成長ホルモン欠乏症向けバイオシミラー市場、国別、2024年~2036年(百万米ドル) 221
表238 ヨーロッパ:成長ホルモン欠乏症向けバイオシミラー市場、
国別、2024年~2036年(百万米ドル) 222
表239 アジア太平洋地域: 成長ホルモン欠乏症向けバイオシミラー市場、
国別、2024年~2036年 (百万米ドル) 222
表 240 南米アメリカ:成長ホルモン欠乏症向けバイオシミラー市場、
国別、2024年~2036年(百万米ドル) 223
表 241 中東:成長ホルモン欠乏症向けバイオシミラー市場、
地域別、2024年~2036年(百万米ドル) 223
表242 GCC諸国:成長ホルモン欠乏症向けバイオシミラー市場、
国別、2024年~2036年(百万米ドル) 223
表243 感染症向けバイオシミラー市場、地域別、
2024年~2036年(百万米ドル) 224
表244 北米:感染症向けバイオシミラー市場、
国別、2024年~2036年(百万米ドル) 225
表245 ヨーロッパ: 感染症向けバイオシミラー市場、国別、
2024年~2036年(百万米ドル) 225
表246 アジア太平洋地域:感染症向けバイオシミラー市場、国別、2024年~2036年(百万米ドル) 226
表 247 南米アメリカ:感染症向けバイオシミラー市場(国別、2024年~2036年)(百万米ドル) 226
表 248 中東:感染症向けバイオシミラー市場、地域別、2024年~2036年(百万米ドル) 226
表 249 GCC諸国:感染症向けバイオシミラー市場、国別、2024年~2036年(百万米ドル) 227
表 250 2型糖尿病向けバイオシミラー市場、地域別、
2024年~2036年(百万米ドル) 228
表251 北米:2型糖尿病向けバイオシミラー市場、
国別、2024年~2036年(百万米ドル) 228
表252 ヨーロッパ: 2型糖尿病向けバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 229
表253 アジア太平洋地域:2型糖尿病向けバイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 229
表254 ラテンアメリカ:2型糖尿病向けバイオシミラー市場(国別、2024年~2036年)(百万米ドル) 230
表 255 中東:2型糖尿病向けバイオシミラー市場(地域別)、
2024年~2036年(百万米ドル) 230
表 256 GCC諸国:2型糖尿病向けバイオシミラー市場、国別、2024年~2036年(百万米ドル) 230
表 257 肥満向けバイオシミラー市場、地域別、2024年~2036年(百万米ドル) 231
表258 北米:肥満治療用バイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 232
表259 ヨーロッパ: 肥満治療用バイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 232
表260 アジア太平洋地域:肥満治療用バイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 233
表261 南米アメリカ:肥満治療用バイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 233
表262 中東:肥満治療用バイオシミラー市場(地域別)、
2024年~2036年(百万米ドル) 233
表263 GCC諸国:肥満治療用バイオシミラー市場(国別)、
2024年~2036年(百万米ドル) 234
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









