アジア太平洋地域は、中国やインドにおける大規模なインフラプロジェクトに支えられ、40.1%の市場シェア(2025年)を占め、市場をリードしています。産業分野が75.1%のシェアで首位を占めており、一方、架空ケーブル用付属品分野は設置総数の57.9%を占めています。
ケーブル付属品市場は、送電・配電システムの信頼性、安全性、効率性を確保する上で極めて重要な役割を果たしています。この市場には、電力会社、産業施設、インフラプロジェクトで広く使用されるケーブルジョイント、終端部品、コネクタ、絶縁部品などの製品が含まれます。
エグゼクティブサマリー
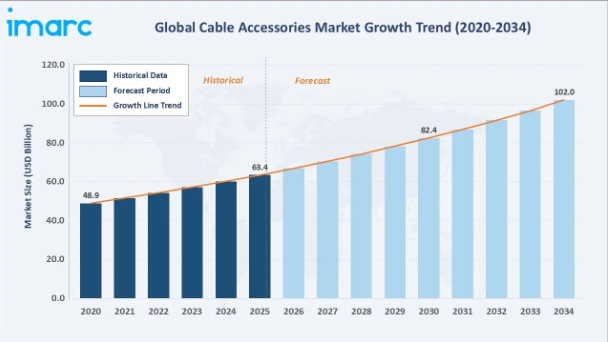
世界のケーブル付属品市場は、電化の加速、再生可能エネルギーの導入、およびスマートグリッドインフラの広範な展開に支えられ、堅調な拡大を続けています。2025年には634億米ドルの規模に達する見込みであり、2034年までに年平均成長率(CAGR)5.38%で1,020億米ドルを超えると予測されています。
エンドユーザー別では、複雑な機械設備、自動化の導入、および世界的な製造拠点の拡大に牽引され、産業セグメントが市場の75.1%を占めています。一方、再生可能エネルギー分野は、洋上風力発電や大規模太陽光発電プロジェクトの急増を反映し、最も急成長しているエンドユーザーカテゴリーとして台頭しています。
架橋ポリエチレン(XLPE)絶縁体、熱収縮式付属品、およびAIを活用した予知保全ソリューションにおける技術の進歩により、ケーブルの性能が向上し、ライフサイクルコストが削減されています。ケーブル付属品市場の動向は、採用の拡大を示唆しています。
主な分析所見:
産業セグメントは75.1%(2025年)で首位を占めており、製造業、石油・ガス、重工業における広範な配電ニーズに牽引されています。これらの分野では、操業の中断を防ぐために高信頼性のケーブル付属品が求められています。
架空ケーブル付属品は、設置セグメントの57.9%(2025年)を占めており、主に送電網や農村電化プロジェクトに対し、費用対効果が高く、入手しやすい架空ソリューションを提供しています。
再生可能エネルギーは、最も急成長している最終用途カテゴリーであり、世界的な風力・太陽光発電設備の急速な増設に後押しされており、洋上および陸上での送電網への統合には、専用の付属品が必要とされています。
アジア太平洋地域は、世界売上高の40.1%(2025年)を占めており、アジア開発銀行(ADB)の支援を受けています。同銀行は、経済成長の維持、貧困の削減、気候リスクへの対応のため、アジアが2030年まで毎年約1.7兆米ドルをインフラに投資する必要があると推計しています。
- スマートおよびIoT対応のケーブル付属品は新たな市場機会を切り開いており、統合されたセンサーにより、電力網全体でのリアルタイムの故障検出、予知保全、および遠隔診断が可能となっています。
世界のケーブル付属品市場の概要
ケーブル付属品は、送電・配電(T&D)システム全体において、ケーブルの接続、終端処理、および保護を行うために設計された、電力ケーブルネットワークの不可欠な構成要素です。製品エコシステムには、ケーブルジョイント、終端部品、コネクタ、熱収縮チューブ、ケーブルラグ、エンドキャップ、絶縁用付属品などが含まれます。これらは架空および地中配線構成に導入されており、電力会社向けの高電圧ネットワークに加え、産業、商業、および住宅のエンドユーザー向けの中・低電圧配電システムにも利用されています。
ケーブル付属品市場の成長は、都市化、世界的なエネルギー消費量の増加、クリーンエネルギーへの移行加速といったマクロレベルの推進要因によって後押しされています。アジア、ヨーロッパ、北米の各国政府は、送電網の近代化や地下送電線プロジェクトに過去最高の予算を割り当てており、持続的な需要を生み出しています。デジタル変電所、5Gインフラの配線、EV充電ネットワークへの適用拡大は、対象市場をさらに拡大させています。2034年までのケーブル付属品市場の予測は、すべての主要地域およびセグメントにおいて好調な勢いを示しています。
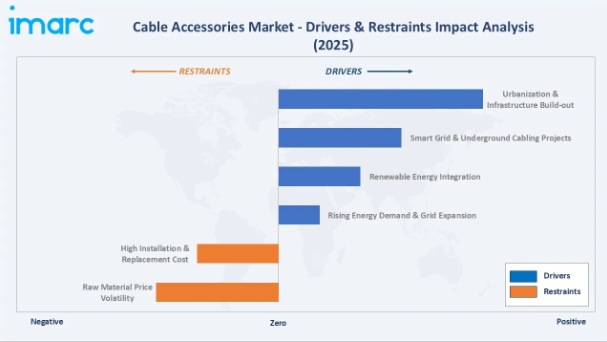
市場の推進要因
- エネルギー需要の増加と送配電インフラへの投資:世界的な電力消費量の増加により、発電、送電、配電ネットワークへの大規模な投資が促進されています。インド、中国、インドネシアなどの新興経済国における都市化および産業の拡大に伴い、堅牢なケーブルシステムと付属品が必要とされています。
- 再生可能エネルギーの統合:太陽光や風力エネルギーへの世界的な移行に伴い、分散型発電源を電力網に接続するための高度なケーブル付属品が必要とされています。米国における再生可能エネルギーへの投資額は2023年に60%急増し、929億米ドルに達したことで、ケーブル付属品市場の展望が直接的に拡大しています。
- スマートグリッドおよび地下ケーブル敷設プロジェクト:欧州およびアジア太平洋地域の各国政府は、電力網の耐障害性と都市景観の向上を図るため、大規模な地下送電線プロジェクトに資金を提供しています。例えば、フランスのRTEは、2024年に約7,000 kmの地下ケーブルの供給および敷設に向けて、10億ユーロ近くを投じることを決定しました。
- 都市化と産業インフラ:2050年までに世界人口の68%が都市部に居住するという国連の予測に裏付けられた急速な都市化により、住宅および商業用途における中・低電圧ケーブル付属品の需要が引き続き牽引されています。
これらの要因が相まって、持続的な需要サイクルを支えています。送電網の拡張にはより高仕様の付属品が必要となり、スマートシティの取り組みが地下埋設の普及を加速させ、エネルギー転換がプレミアムな特殊付属品の市場を創出しており、これらすべてが長期的な市場拡大を後押ししています。
市場の制約要因
- 原材料価格の変動:銅、アルミニウム、およびポリマー系絶縁材料の価格変動は、ケーブル付属品メーカーに利益率への圧力をもたらし、長期契約の価格設定や製品計画を複雑にしています。
- 初期設置および交換コストの高さ:地下ケーブル敷設は、人口密度の高い都市部では好まれますが、架空インフラと比較して設置コストが大幅に高くなるため、コストに敏感な新興市場での採用が制限されています。
市場の機会
スマートおよびIoT対応のケーブル付属品:ケーブル付属品への光ファイバーセンサーやスマート監視システムの統合により、リアルタイムの故障検出や予知保全が可能となり、メーカーにとってプレミアムな製品カテゴリーと継続的な収益源が生まれています。
- 洋上風力発電およびHVDCの拡大:洋上風力発電施設やHVDC送電プロジェクトには、高度に専門化された海底ケーブル付属品が必要とされ、Nexans SAやNKT A/Sといった技術的に先進的な企業にとって、高付加価値の成長機会をもたらしています。
市場の課題
- 複雑な規制遵守:ケーブル付属品は、絶えず進化するIEC、IEEE、および地域の安全基準に準拠しなければならず、多額の研究開発投資と認証プロセスを必要とし、製品発売の遅延につながる可能性があります。
- サプライチェーンの混乱:地政学的緊張や原材料のサプライチェーンへの依存(特に銅や特殊ポリマー)により、メーカーは調達リスクや生産遅延にさらされています。
1. スマートかつ自己修復機能を備えたケーブル付属品の台頭
ケーブル付属品へのIoT接続機能や光ファイバーによるモニタリング機能の統合は、業界の技術的フロンティアを再構築しつつあります。センサーを内蔵したスマートアクセサリーは、温度、負荷、絶縁状態に関するリアルタイムデータを送電網制御センターに送信することができます。自己修復材料も現在開発が進められており、軽微な絶縁損傷を自律的に修復することで、メンテナンスによるダウンタイムを削減します。
2. 地下用ケーブルアクセサリーの急増
欧州およびアジア太平洋地域における都市化と規制要件により、架空ケーブルから地下ケーブルへの移行が加速しています。地下用付属品は、2025年にはケーブル付属品市場の42.1%を占めると推定されており、2034年までの年間平均成長率(CAGR)は約6.5%と予測されています。ドイツ、フランス、オランダの各政府は2017年以降、新たな都市開発において地下配線を義務付けており、アジアのスマートシティ構想もその普及をさらに後押ししています。
3. 再生可能エネルギーが特殊ケーブル付属品の需要を牽引
洋上用途では、塩分や高湿度環境に対応した、耐腐食性・防水性を備えた終端処理および接続部品が求められます。欧州では、2023年に再生可能エネルギーへの投資が42.9%増加し、1,344億米ドルに達したことで、特殊ケーブル付属品の対象市場が直接的に拡大しました。このケーブル付属品市場の成長は、脱炭素化政策と拡大する送電網相互接続要件の融合を反映しています。
業界のバリューチェーン分析
ケーブル付属品のバリューチェーンは、原材料サプライヤー、部品メーカー、システムインテグレーター、そしてエンドユーザーの電力事業者までを網羅しています。各段階では相互依存関係が生じており、それが製品の品質、納期、コスト競争力に影響を及ぼしています。
技術動向
XLPEおよび先進絶縁材料
架橋ポリエチレン(XLPE)は、その優れた誘電特性と熱安定性により、2025年には39%の市場シェアを占め、2034年までの年平均成長率(CAGR)は6.4%と予測されており、依然として主要な絶縁材料としての地位を維持しています。コールドシュリンクおよびヒートシュリンク技術は、設置が容易で、直火や特殊な機器を必要としないことから、普及が進んでいます。
スマートモニタリングとAIの統合
AIを活用したケーブルモニタリングシステムは、内蔵センサーからの性能データを分析することで、予知保全を可能にしています。これらのデジタルソリューションは、温度、負荷、絶縁状態に関するリアルタイムの診断を提供し、送電網制御センターにアラートを送信することで、先を見越した故障管理を実現します。
プレ成形システムと設置技術の革新
プリモールド接合システムは、従来のテープ巻き方式に取って代わり、設置時間を最大40%短縮するとともに、信頼性と耐湿性を向上させています。高電圧用途においては、主要メーカーによる525 kV HVDC定格の付属品の認定が進んでおり、大規模な再生可能エネルギーの統合に不可欠な長距離送電回線の拡張を支えています。
持続可能で環境に優しい技術
ケーブル付属品メーカーは、持続可能性への注力を強めており、EUのREACH規制や顧客のESG要件に対応するため、ハロゲンフリー、鉛フリー、かつリサイクル可能な絶縁材料を開発しています。
2025年5月に発売されたABBの低電圧ケーブル配電盤「Kabeldon NXT」は、製造工程で100%再生可能エネルギーを使用することで、カーボンフットプリントを29%削減することに成功しました。これは、グリーンな製品イノベーションに向けた業界全体の変革を象徴する事例です。
エンドユーザー別
産業用エンドユーザーセグメントはケーブル付属品市場を牽引しており、2025年の世界売上高の75.1%を占めています。製造業や石油化学産業から鉱業、データセンターに至るまでの産業活動は、広範なケーブルネットワークに依存しており、業務の継続性と電気的安全性を確保するためには、堅牢なケーブルアクセサリーが不可欠です。再生可能エネルギーセグメントは、現在のシェアが24.9%にとどまるものの、最もダイナミックなエンドユーザーカテゴリーであり、公益事業会社や独立系発電事業者が世界的にクリーンエネルギーの供給能力を拡大するにつれ、2034年まで年平均成長率(CAGR)約7.5%で成長すると予測されています。
設置形態別
2025年には、架空ケーブル用付属品が57.9%を占め、設置セグメントの中で最大の割合を占めると見込まれています。これは、特にアフリカ、東南アジア、ラテンアメリカにおける農村部や準都市部の電化プログラムにおいて、架空インフラに伴うコスト効率の良さやメンテナンスの容易さが背景にあります。
しかし、都市部の送電回廊の改修、景観保全の要件、および暴風雨に耐性のある電力供給の必要性により、地中ケーブル付属品セグメントの方が急速に成長しています。地中システム向けのケーブル付属品市場の展望は、2034年まで引き続き極めて良好であり、CAGRは約6.5%と推定されています。
アジア太平洋地域は、2025年に40.1%のシェアを占め、世界のケーブル付属品市場をリードしています。これは、同地域全体における電力インフラへの大規模かつ持続的な投資を反映したものです。中国は、再生可能エネルギー開発における世界的なリーダーとしての地位を確固たるものにしており、現在、180 GWのユーティリティ規模の太陽光発電設備と159 GWの風力発電設備が建設中です。Global Energy Monitor(GEM)によると、これらを合わせると、世界の他の地域で建設中の発電容量のほぼ2倍に相当し、韓国全土に電力を供給するのに十分な規模となります。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のケーブル付属品市場
5.1 市場の概要
5.2 市場の動向
5.3 COVID-19の影響
5.4 電圧別の市場構成
5.5 設置形態別の市場構成
5.6 エンドユーザー別市場内訳
5.7 地域別市場内訳
5.8 市場予測
5.9 SWOT分析
5.9.1 概要
5.9.2 強み
5.9.3 弱み
5.9.4 機会
5.9.5 脅威
5.10 バリューチェーン分析
5.10.1 概要
5.10.2 研究開発
5.10.3 原材料調達
5.10.4 製造
5.10.5 マーケティング
5.10.6 流通
5.10.7 最終用途
5.11 ポーターの5つの力分析
5.11.1 概要
5.11.2 買い手の交渉力
5.11.3 供給者の交渉力
5.11.4 競争の激しさ
5.11.5 新規参入の脅威
5.11.6 代替品の脅威
6 電圧別市場区分
6.1 低電圧ケーブル付属品
6.1.1 市場動向
6.1.2 市場予測
6.2 中電圧ケーブル付属品
6.2.1 市場動向
6.2.2 市場予測
6.3 高電圧ケーブル付属品
6.3.1 市場動向
6.3.2 市場予測
7 設置方法別の市場分類
7.1 架空ケーブル用付属品
7.1.1 市場動向
7.1.2 市場予測
7.2 地下ケーブル用付属品
7.2.1 市場動向
7.2.2 市場予測
8 エンドユーザー別の市場分類
8.1 産業用
8.1.1 市場動向
8.1.2 市場予測
8.2 再生可能エネルギー
8.2.1 市場動向
8.2.2 市場予測
9 地域別市場内訳
9.1 アジア太平洋地域
9.1.1 市場動向
9.1.2 市場予測
9.2 欧州
9.2.1 市場動向
9.2.2 市場予測
9.3 北米
9.3.1 市場動向
9.3.2 市場予測
9.4 ラテンアメリカ
9.4.1 市場動向
9.4.2 市場予測
9.5 中東・アフリカ
9.5.1 市場動向
9.5.2 市場予測
10 ケーブル付属品の製造プロセス
10.1 製品概要
10.2 原材料要件
10.3 製造プロセス
10.4 主な成功要因およびリスク要因
11 競争環境
11.1 市場構造
11.2 主要企業
11.3 主要企業の概要
11.3.1 Nexans SA
11.3.1.1 事業概要
11.3.1.2 提供製品
11.3.1.3 事業戦略
11.3.1.4 SWOT分析
11.3.1.5 主なニュースおよびイベント
11.3.2 プリズミアン・グループ
11.3.2.1 事業概要
11.3.2.2 取り扱い製品
11.3.2.3 事業戦略
11.3.2.4 SWOT分析
11.3.2.5 主なニュースおよびイベント
11.3.3 ABBグループ
11.3.3.1 事業概要
11.3.3.2 提供製品
11.3.3.3 事業戦略
11.3.3.4 SWOT分析
11.3.3.5 主なニュースおよび出来事
11.3.4 NKT A/S
11.3.4.1 事業概要
11.3.4.2 取り扱い製品
11.3.4.3 事業戦略
11.3.4.4 SWOT分析
11.3.4.5 主なニュースおよびイベント
11.3.5 タイハン・ケーブル・アンド・ソリューション株式会社
11.3.5.1 事業概要
11.3.5.2 取り扱い製品
11.3.5.3 事業戦略
11.3.5.4 SWOT分析 11.3.5.5 主なニュースおよびイベント図表一覧図1:世界:ケーブル付属品市場:主な推進要因と課題図2:世界:ケーブル付属品市場:売上高(10億米ドル)、2020年~2025年図3:世界:ケーブル付属品市場:電圧別内訳(%)、2025年図4:世界:ケーブル付属品市場:設置形態別内訳(%)、2025年図5:世界:ケーブル付属品市場:エンドユーザー別内訳(%)、2025年図6:世界:ケーブル付属品市場:地域別内訳(%)、2025年図7:世界:ケーブル付属品市場の予測:売上高(10億米ドル)、2026年~2034年図8:世界:ケーブル付属品業界:SWOT分析図9:世界:ケーブル付属品業界:バリューチェーン分析
図10:世界:ケーブル付属品産業:ポーターの5つの力分析
図11:世界:低電圧ケーブル付属品市場:売上高(百万米ドル)、2020年および2025年
図12:世界:低電圧ケーブル付属品市場の予測:売上高(百万米ドル)、2026年~2034年
図13:世界:中電圧ケーブル付属品市場:売上高(百万米ドル)、2020年および2025年
図14:世界:中電圧ケーブル付属品市場の予測:売上高(百万米ドル)、2026年~2034年
図15:世界:高電圧ケーブル付属品市場:売上高(百万米ドル)、2020年および2025年
図16:世界:高電圧ケーブル付属品市場の予測:売上高(百万米ドル)、2026年~2034年
図17:世界:ケーブル付属品(架空)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:ケーブル付属品(架空)市場の予測:売上高(百万米ドル)、2026年~2034年
図19:世界:ケーブル付属品(地下)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:ケーブル付属品(地下)市場予測:売上高(百万米ドル)、2026年~2034年
図21:世界:ケーブル付属品(産業用)市場:売上高(単位:百万米ドル)、2020年および2025年
図22:世界:ケーブル付属品(産業用)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図23:世界:ケーブル付属品(再生可能エネルギー分野での用途)市場:売上高(単位:百万米ドル)、2020年および2025年
図24:世界:ケーブル付属品(再生可能エネルギー分野での用途)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図25:アジア太平洋地域:ケーブル付属品市場:売上高(百万米ドル)、2020年および2025年
図26:アジア太平洋地域:ケーブル付属品市場予測:売上高(百万米ドル)、2026年~2034年
図27:欧州:ケーブル付属品市場:販売額(百万米ドル)、2020年および2025年
図28:欧州:ケーブル付属品市場の予測:販売額(百万米ドル)、2026年~2034年
図29:北米:ケーブル付属品市場:売上高(百万米ドル)、2020年および2025年
図30:北米:ケーブル付属品市場の予測:売上高(百万米ドル)、2026年~2034年
図31:ラテンアメリカ:ケーブル付属品市場:売上高(百万米ドル)、2020年および2025年
図32:ラテンアメリカ:ケーブル付属品市場の予測:売上高(百万米ドル)、2026年~2034年
図33:中東・アフリカ:ケーブル付属品市場:売上高(百万米ドル)、2020年および2025年
図34:中東・アフリカ:ケーブル付属品市場の予測:売上高(百万米ドル)、2026年~2034年
図35:ケーブル付属品の製造:詳細なプロセスフロー
表の一覧
表1:世界:ケーブル付属品市場:主要な業界のハイライト、2025年および2034年
表2:世界:ケーブル付属品市場の予測:電圧別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:ケーブル付属品市場予測:設置別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:ケーブル付属品市場予測:エンドユーザー別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:ケーブル付属品市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:ケーブル付属品の製造:原材料要件
表7:世界:ケーブル付属品市場:競争構造
表8:世界:ケーブル付属品市場:主要企業
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









