世界のケーブルラグ市場の成長は、主に急速な都市化と工業化に伴う電力需要の増加によって牽引されています。これは、効率的な送電・配電システムの必要性を高めているためです。さらに、再生可能エネルギー(RE)プロジェクトの拡大により、太陽光発電、風力発電、水力発電設備における耐久性の高い電気コネクタへの需要が高まっており、これが市場の成長を後押ししています。これに加え、EVインフラの拡大に伴い、充電ステーションやバッテリーシステム向けに高性能なケーブルラグが求められており、これが市場の成長を支えています。また、スマートシティの開発には、近代的なインフラのための高度な電気部品が必要とされており、これが市場の需要を牽引しています。さらに、継続的な技術革新により耐久性と効率性が向上しており、これが市場の成長を後押ししています。
米国のケーブルラグ市場の需要は、老朽化した電力インフラの更新によって牽引されており、これに伴い、送電網の近代化を支える信頼性の高い電気コネクタの導入が進んでいます。米国は85.80%の市場シェアを占めています。これに伴い、データセンターの拡大が進んでいることから、高出力の情報技術(IT)環境における高度な配線ソリューションの需要が高まっており、市場の拡大に寄与しています。同時に、産業オートメーションの成長は、スマート製造における安全な電気接続への需要を後押ししており、これがケーブルラグの市場シェアを強化しています。これに加え、軍事・航空宇宙分野での用途の増加に伴い、特殊で高耐久性のケーブルラグが求められており、市場の需要をさらに高めています。さらに、拡大する洋上風力発電プロジェクトでは、耐食性のある電気コネクタが必要とされており、これが市場に弾みをつけています。これに加え、高速鉄道や地下鉄ネットワークへの積極的な投資が、効率的な配電コンポーネントへの需要を押し上げており、市場を牽引しています。
ケーブルラグ市場の動向:
エネルギー需要の増加とインフラの拡大
人口の増加、急速な都市化、および工業化に伴い、電力需要が高まり、信頼性が高く効率的な送電・配電システムへのニーズが高まっていることが、ケーブルラグ市場の動向に影響を与えています。例えば、国連は、世界人口が2050年までに97億人に増加し、2080年代半ばには104億人のピークに達すると予測しています。これに伴い、発電プロジェクトへの大規模な投資や既存のエネルギーインフラの改修が進んでおり、市場にとって好ましい見通しを生み出しています。さらに、インフラ開発の拡大やスマートシティプロジェクトの増加に伴い、ケーブルやケーブルラグの設置需要が高まっており、ケーブルラグ市場の展望をさらに明るくしています。
再生可能エネルギーおよび電気自動車(EV)への移行
環境問題への懸念の高まり、発電プロジェクトへの大規模な投資、および既存のエネルギーインフラのアップグレードにより、再生可能エネルギー源への志向が高まっており、これが市場の成長を後押ししています。例えば、2023年3月、MTM Engineering社はCET Connect社を買収し、産業用顧客向けに高度なケーブルラグソリューションおよびサービスを提供する能力を強化しました。EVや再生可能エネルギーといった新規市場の台頭は、特定の性能要件を満たすケーブルラグへの需要を牽引しています。これに加え、政府や企業が太陽光、風力、水力発電プロジェクトに注力していることから、高品質な電気コネクタへの需要が高まり、市場の成長を後押ししています。
技術の進歩と市場競争
より効率的で耐久性の高いケーブルラグの開発など、製造プロセスにおける継続的な技術の進歩が、市場の拡大に大きく寄与しています。激しい市場競争と継続的な製品革新により、高品質でありながら低価格な製品バリエーションが市場に投入されています。さらに、自動車、製造・加工、エネルギー・公益事業、その他のエンドユーザー産業の成長が加速していることも、市場に好影響を与えています。これに加え、標準化の取り組みにより、ケーブルラグが国際的な安全性および性能基準に準拠することが確保され、その採用拡大が後押しされています。例えば、100の都市が主導し、約1,772.45百万米ドルの投資が行われている「スマートシティ・ミッション」は、大規模なインフラプロジェクトにおいてケーブルラグのような信頼性の高い電気部品が必要であることを浮き彫りにしており、それによって市場を牽引しています。
ケーブルラグ業界のセグメンテーション:
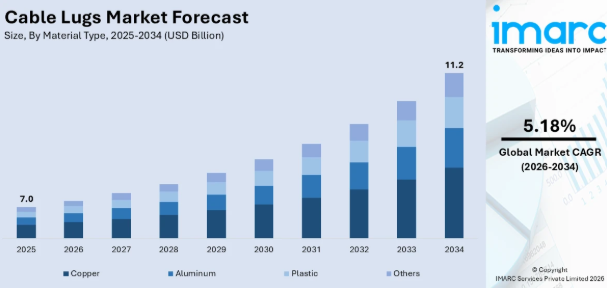
IMARC Groupは、世界のケーブルラグ市場の各セグメントにおける主要な動向の分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、材質タイプおよび最終用途産業に基づいて分類されています。
材質タイプ別の分析:2025年には銅が最大の市場シェアを占め、市場シェアの約63.7%を占めています。この優位性は、電力損失を最小限に抑え、効率的なエネルギー伝送を可能にする銅の優れた導電性に起因しています。その高い耐熱性により、電力網、産業機械、自動車用配線において理想的な用途となっています。再生可能エネルギー(RE)への投資増加に伴い、太陽光や風力発電システムに使用される銅製ケーブルラグの需要が急増しています。さらに、電気自動車(EV)の生産には、信頼性の高い電力伝送ネットワークの構築や充電インフラの開発のために、高度な銅製コネクタが必要とされています。これに加え、データセンターの建設が増加していることも需要をさらに押し上げています。これは、銅製ラグが、これらの高出力システム内で信頼性の高い接続点を提供するためです。耐久性と耐食性を兼ね備えていることから、銅製ラグは安全基準を設定している組織にとって魅力的な選択肢となっています。さらに、標準化への取り組みが、エネルギー、自動車、および産業用途における銅の優位性を高め、ひいては市場の成長を後押ししています。
- 銅
- アルミニウム
- プラスチック
- その他
最終用途産業別分析:
- 建設
- 自動車
- エネルギー・公益事業
- 製造・加工
- その他
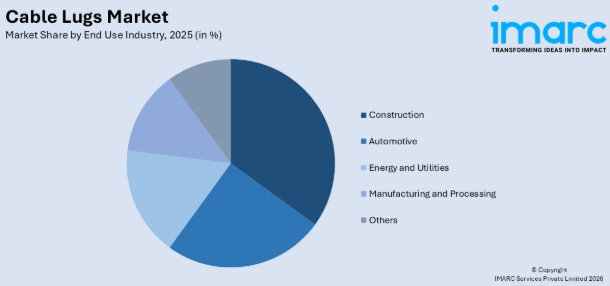
建設業界は、2025年に約34.8%の市場シェアを占め、市場をリードしています。この優位性は、住宅、商業、産業インフラの急速な拡大に起因しており、信頼性の高い電気接続へのニーズが高まっているためです。拡大するスマートシティに向けた先進的な配線ソリューションの導入により、安全な配電システムを支えるケーブルラグへの需要が増加しています。さらに、投資家は建物内に再生可能エネルギー(RE)施設を建設し、開発業者は現代的な建築物に太陽光や風力発電システムを取り入れています。これに加え、電気安全規制においても、高品質なコネクタの使用が義務付けられており、コンプライアンス基準の遵守が求められています。さらに、急速な都市化と高層ビルの建設増加に伴い、大規模な電気インフラの需要が高まっています。また、現代の電気システムでは、ケーブルの終端処理に耐久性があり耐腐食性のあるコネクタが必要です。これに加え、政府によるインフラ整備の取り組みや、業界の継続的な発展が、市場の拡大に大きく寄与しています。
地域別分析:
- 北米
- 米国
- カナダ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年、北米はケーブルラグ市場において40.0%を超える最大の市場シェアを占めました。これに伴い、橋梁、高速道路、スマートグリッドなどのインフラプロジェクトに対する政府の資金投入が増加しており、信頼性の高い電気部品の需要を牽引しています。さらに、製造業における産業オートメーションやロボティクスの拡大が、安全な電力接続の必要性を高めています。これに加え、人口移動や都市開発に伴う住宅・商業建築の増加も、市場の拡大を後押ししています。また、防衛・航空宇宙分野への投資拡大に伴い、高度な電気システム向けに高耐久性のケーブルラグが求められています。また、分散型エネルギー資源を支える高電圧送電線への需要が急増していることも、製品の採用拡大につながっています。同時に、耐火性および耐腐食性ケーブルラグの継続的な技術進歩が、厳格な業界基準を満たしており、この地域におけるイノベーションを牽引しています。その結果、北米の堅調な産業エコシステムと継続的な技術的進歩が相まって、同地域は主要市場としての地位をさらに強固なものにし続けています。
地域別の主なポイント:
米国におけるケーブルラグ市場分析
米国では、ケーブルラグの洗浄方法の採用は、自動車産業の急速な拡大に大きく依存しています。例えば、自動車メーカーは2021年初頭以来、米国において総額750億米ドルを超える投資を公表しています。自動車生産の拡大は、効率的な電気システムには耐久性を高めるための機能的な部品が必要であるため、メーカーが適切なケーブルラグの洗浄を維持するよう促しています。これに加え、電気自動車の進展により、自動車業界で最高の性能を発揮するためには、高品質な電気接続が求められています。さらに、自動車の電気システムにおいては、電気回路の故障を防ぐための不可欠なメンテナンス作業としてケーブルラグの洗浄が必要であり、これにより耐久性と信頼性が向上します。また、自動車生産量の増加に伴い、製造ライン全体で業務効率を実現しつつ、高品質基準を満たす効率的な洗浄ソリューションが求められています。
欧州のケーブルラグ市場分析
欧州において、ケーブルラグの洗浄に対する需要の高まりは、主に急速な工業化と、さまざまなセクターにおける生産需要の増加によって牽引されています。報告書によると、EU内の工業生産は2021年を通じて2020年比で8.5%増加しました。ケーブルラグの洗浄の成長率は、2021年から2022年にかけて0.4%上昇しました。高まる消費者のニーズを満たすための生産能力の拡大に伴い、各産業では、効率的に稼働する信頼性の高い電気システムが求められています。さらに、工業化の進展により、設備の故障を防ぐために電気部品を汚染物質から保護する必要がある自動化システムの導入が加速しています。また、生産量の増加に伴い、システム性能において極めて重要な役割を担うケーブルラグの洗浄に、一層の注力が求められています。これに加え、システム間の効率的な電気接続は、設備の故障を減らし、運用効率を高め、メンテナンスによる中断を低減することで、円滑な稼働を実現します。さらに、特に製造、エネルギー、自動車といった複数の産業分野において、電気的信頼性が依然として中核をなしているため、クリーンな電気接続の必要性は強く求められています。
アジア太平洋地域のケーブルラグ市場分析
アジア太平洋地域では、製造および加工産業の拡大に伴い、ケーブルラグの洗浄の導入率が上昇しています。加えて、インドを主要な製造拠点と位置づける「インド・ブランド・エクイティ財団(India Brand Equity Foundation)」によると、インド国内の電子機器生産額は、2014-15年度の290億米ドルから、2022-23年度には1,010億米ドルへと拡大しました。製造能力の拡大に伴い、汚れや腐食がなく、その他の汚染物質からも保護された電気部品への需要も同様に高まっています。同時に、電子機器、自動車部品、重機を扱う産業の効率的な運営は、信頼性の高い電気接続に依存しています。さらに、発展途上国における製造工場の増加は、産業の拡大に伴い、電気システムのメンテナンスのための体系的な手法を特に必要としています。その結果、ケーブルラグが清潔に保たれることで電気システムの効率が向上し、メンテナンス費用が削減されるとともに、機械やインフラの信頼性が強化されます。
ラテンアメリカのケーブルラグ市場分析
ラテンアメリカの市場では、電気送電システムの強化と信頼性の高い配電ネットワークの両方が求められているため、ケーブルラグの洗浄が導入されつつあります。急速な都市化に伴うエネルギー需要の増加には、先進的で汚染物質のない電気インフラが不可欠です。例えば、ラテンアメリカの都市人口は総人口の85.2%を占めており、2024年の予測では565,084,260人に達すると見込まれています。ケーブルラグは配電システムの重要な構成要素であり、その運用能力を最大限に発揮させるためには、清潔な状態を保つためのメンテナンスが不可欠です。この地域における電力消費の拡大に伴い、停電を最小限に抑え、清潔なケーブルラグを通じてシステムの信頼性を確保するという送電・配電の要件の結果として、洗浄作業への注目が高まっています。
中東・アフリカのケーブルラグ市場分析
中東・アフリカ地域では、成長を続ける建設業界が、ケーブルラグの洗浄導入を推進する上で重要な役割を果たしています。報告書によると、サウジアラビアの建設活動は、総額8,190億米ドルに上る5,200件の進行中のプロジェクトを通じて急速に拡大しています。建設セクターは、住宅開発に加え、商業建築やインフラプロジェクトを通じて拡大を続けており、これにより信頼性の高い電気システムが不可欠となっています。これに加え、ケーブルラグの洗浄により強固な電気接続が実現され、耐久性と効率が向上するため、新設施設における機器故障のリスクが低減されます。さらに、清潔な電気部品は、電気システムの安全性と信頼性を確保し、耐用年数の延長を保証するものであるため、活況を呈する建設業界にとって最優先事項となっており、その結果、地域全体でケーブルラグ洗浄への需要が高まっています。
競争環境:
ケーブルラグ市場では競争が激化しており、メーカー各社は競争優位性を確保するため、製品の革新、素材の改良、およびコスト効率の高いソリューションに注力しています。各社は研究開発(R&D)に投資し、進化する安全基準に準拠した、高耐久性、耐腐食性、および耐火性を備えたケーブルラグの導入を進めています。戦略的な合併、買収、および提携により、市場でのリーチと技術力が拡大しています。市場参入企業はまた、効率の向上とコスト削減を図るため、自動化や先進的な製造技術を活用しています。さらに、カスタマイズされた用途特化型のケーブルラグに対する需要の高まりを受け、メーカー各社は再生可能エネルギー、EVインフラ、産業オートメーションなどの分野をターゲットに、製品ポートフォリオの拡充を進めています。
本レポートでは、ケーブルラグ市場の競争環境に関する包括的な分析を提供するとともに、以下の主要企業を含むすべての主要企業の詳細なプロファイルを紹介しています:
- 3M Company
- ABB Ltd.
- Chatsworth Products Inc.
- Emerson Electric Co.
- HELUKABEL GmbH
- Hubbell Incorporated
- Schneider Electric SE
- Weidmüller Interface GmbH & Co. KG
最新ニュースと動向:
2024年5月:3Mは、製造能力を強化するため、6,700万米ドルを投資し、ネブラスカ州バレーにある施設を拡張しています。90,000平方フィートに及ぶこの拡張には、新たな生産ラインや設備が含まれます。この投資により、3Mの事業基盤が強化され、現地での生産能力が向上することが期待されています。
2024年4月:プリズミアン・グループは、エンコア社を約42億米ドルで買収する計画を発表しました。この買収により、プリズミアンは世界のケーブルラグ市場における地位を強化し、北米での事業を拡大するとともに、製品ラインナップを拡充することで、市場全体における存在感を高めることが期待されています。
2024年2月: エンスト(Ensto)社は、SMJ/SMLシリーズの後継として設計された、機械式中電圧地下ケーブルコネクタおよびラグの新しい製品群を発表しました。ハンネレ・ケンッキラ(Hannele Kenkkilä)氏が主導したこの開発では、最適な性能を実現するために、さまざまな専門家との緊密な協力のもとで製品が改良されました。新しいコネクタとラグは、ケーブルへの適応性を確保するとともに、あらかじめ決められた破損点を防ぐネジ式設計を採用しています。
2021年6月:ディンクル・インターナショナルは、ねじ式端子台「DKUシリーズ」を発売しました。これらの新しい端子台は、配電・送電キャビネットでの使用を想定して設計されており、ケーブルラグとの互換性が向上しているため、よりスムーズで効率的な設置が可能です。
2021年2月:ヴァイドミュラー・インターフェース社(Weidmüller Interface GmbH & Co. KG)は、2022年までに完成予定の新しい物流センターの開発を発表しました。この施設は、チェコ、ルーマニア、ドイツでの事業を支援するグローバルな中継拠点として機能し、物流およびサプライチェーンの効率を最適化します。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測方法論
3 エグゼクティブ・サマリー
4 世界のケーブルラグ市場 – はじめに
4.1 概要
4.2 市場の動向
4.3 業界のトレンド
4.4 競合情報
5 世界のケーブルラグ市場の概況
5.1 過去および現在の市場動向(2020年~2025年)
5.2 市場予測(2026年~2034年)
6 世界のケーブルラグ市場 – 材質別内訳
6.1 銅
6.1.1 概要
6.1.2 過去および現在の市場動向(2020年~2025年)
6.1.3 市場セグメンテーション
6.1.4 市場予測(2026年~2034年)
6.2 アルミニウム
6.2.1 概要
6.2.2 過去および現在の市場動向(2020年~2025年)
6.2.3 市場セグメンテーション
6.2.4 市場予測(2026年~2034年)
6.3 プラスチック
6.3.1 概要
6.3.2 過去および現在の市場動向(2020年~2025年)
6.3.3 市場セグメンテーション
6.3.4 市場予測(2026年~2034年)
6.4 その他
6.4.1 過去および現在の市場動向(2020年~2025年)
6.4.2 市場予測(2026年~2034年)
6.4 素材別に見る魅力的な投資機会
7 世界のケーブルラグ市場 – 最終用途産業別内訳
7.1 建設
7.1.1 概要
7.1.2 過去および現在の市場動向(2020年~2025年)
7.1.3 市場セグメンテーション
7.1.4 市場予測(2026年~2034年)
7.2 自動車
7.2.1 概要
7.2.2 過去および現在の市場動向(2020年~2025年)
7.2.3 市場セグメンテーション
7.2.4 市場予測(2026年~2034年)
7.3 エネルギー・公益事業
7.3.1 概要
7.3.2 過去および現在の市場動向(2020年~2025年)
7.3.3 市場セグメンテーション
7.3.4 市場予測(2026年~2034年)
7.4 製造・加工
7.4.1 概要
7.4.2 過去および現在の市場動向(2020年~2025年)
7.4.3 市場セグメンテーション
7.4.4 市場予測(2026年~2034年)
7.5 その他
7.5.1 過去および現在の市場動向(2020年~2025年)
7.5.2 市場予測(2026年~2034年)
7.6 最終用途産業別に見る魅力的な投資機会
8 世界のケーブルラグ市場 – 地域別内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場の推進要因
8.1.1.2 過去および現在の市場動向(2020年~2025年)
8.1.1.3 素材タイプ別の市場内訳
8.1.1.4 最終用途産業別の市場内訳
8.1.1.5 主要企業
8.1.1.6 市場予測(2026年~2034年)
8.1.2 カナダ
8.1.2.1 市場の推進要因
8.1.2.2 過去および現在の市場動向(2020年~2025年)
8.1.2.3 素材種別による市場内訳
8.1.2.4 最終用途産業別市場内訳
8.1.2.5 主要企業
8.1.2.6 市場予測(2026年~2034年)
8.2 ヨーロッパ
8.2.1 ドイツ
8.2.1.1 市場の推進要因
8.2.1.2 過去および現在の市場動向 (2020年~2025年)
8.2.1.3 素材タイプ別の市場内訳
8.2.1.4 最終用途産業別の市場内訳
8.2.1.5 主要企業
8.2.1.6 市場予測(2026年~2034年)
8.2.2 フランス
8.2.2.1 市場推進要因
8.2.2.2 過去および現在の市場動向(2020年~2025年)
8.2.2.3 素材種別による市場区分
8.2.2.4 最終用途産業別市場区分
8.2.2.5 主要企業
8.2.2.6 市場予測(2026年~2034年)
8.2.3 英国
8.2.3.1 市場の推進要因
8.2.3.2 過去および現在の市場動向(2020年~2025年)
8.2.3.3 素材タイプ別市場内訳
8.2.3.4 最終用途産業別市場内訳
8.2.3.5 主要企業
8.2.3.6 市場予測(2026年~2034年)
8.2.4 イタリア
8.2.4.1 市場の推進要因
8.2.4.2 過去および現在の市場動向(2020年~2025年)
8.2.4.3 素材別市場内訳
8.2.4.4 最終用途産業別市場内訳
8.2.4.5 主要企業
8.2.4.6 市場予測 (2026年~2034年)
8.2.5 スペイン
8.2.5.1 市場の推進要因
8.2.5.2 過去および現在の市場動向(2020年~2025年)
8.2.5.3 素材別市場構成
8.2.5.4 最終用途産業別市場構成
8.2.5.5 主要企業
8.2.5.6 市場予測(2026年~2034年)
8.2.6 その他
8.2.6.1 過去および現在の市場動向(2020年~2025年)
8.2.6.2 市場予測(2026年~2034年)
8.3 アジア太平洋地域
8.3.1 中国
8.3.1.1 市場の推進要因
8.3.1.2 過去および現在の市場動向(2020年~2025年)
8.3.1.3 素材タイプ別の市場内訳
8.3.1.4 最終用途産業別の市場内訳
8.3.1.5 主要企業
8.3.1.6 市場予測(2026年~2034年)
8.3.2 日本
8.3.2.1 市場の推進要因
8.3.2.2 過去および現在の市場動向(2020年~2025年)
8.3.2.3 素材種別による市場内訳
8.3.2.4 最終用途産業別市場内訳
8.3.2.5 主要企業
8.3.2.6 市場予測
(2026年~2034年)
8.3.3 インド
8.3.3.1 市場の推進要因
8.3.3.2 過去および現在の市場動向(2020年~2025年)
8.3.3.3 素材別市場内訳
8.3.3.4 最終用途産業別市場内訳
8.3.3.5 主要企業
8.3.3.6 市場予測(2026年~2034年)
8.3.4 韓国
8.3.4.1 市場の推進要因
8.3.4.2 過去および現在の市場動向(2020年~2025年)
8.3.4.3 素材タイプ別の市場内訳
8.3.4.4 最終用途産業別の市場内訳
8.3.4.5 主要企業
8.3.4.6 市場予測(2026年~2034年)
8.3.5 オーストラリア
8.3.5.1 市場の推進要因
8.3.5.2 過去および現在の市場動向(2020年~2025年)
8.3.5.3 素材タイプ別の市場内訳
8.3.5.4 最終用途産業別の市場内訳
8.3.5.5 主要企業
8.3.5.6 市場予測(2026年~2034年)
8.3.6 インドネシア
8.3.6.1 市場の推進要因
8.3.6.2 過去および現在の市場動向(2020年~2025年)
8.3.6.3 素材タイプ別の市場内訳
8.3.6.4 最終用途産業別の市場内訳
8.3.6.5 主要企業
8.3.6.6 市場予測(2026年~2034年)
8.3.7 その他
8.3.7.1 過去および現在の市場動向(2020年~2025年)
8.3.7.2 市場予測(2026年~2034年)
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場の推進要因
8.4.1.2 過去および現在の市場動向(2020年~2025年)
8.4.1.3 素材タイプ別の市場内訳
8.4.1.4 最終用途産業別の市場内訳
8.4.1.5 主要企業
8.4.1.6 市場予測(2026年~2034年)
8.4.2 メキシコ
8.4.2.1 市場の推進要因
8.4.2.2 過去および現在の市場動向(2020年~2025年)
8.4.2.3 素材タイプ別市場内訳
8.4.2.4 最終用途産業別市場内訳
8.4.2.5 主要企業
8.4.2.6 市場予測(2026年~2034年)
8.4.3 その他
8.4.3.1 過去および現在の市場動向(2020年~2025年)
8.4.3.2 市場予測(2026年~2034年)
8.5 中東およびアフリカ
8.5.1 市場の推進要因
8.5.2 過去および現在の市場動向(2020年~2025年)
8.5.3 素材タイプ別の市場内訳
8.5.4 最終用途産業別の市場内訳
8.5.5 国別の市場内訳
8.5.6 主要企業
8.5.7 市場予測(2026年~2034年)
8.6 地域別の魅力的な投資提案
9 世界のケーブルラグ市場 – 競争環境
9.1 概要
9.2 市場構造
9.3 主要企業別の市場シェア
9.4 市場における各企業のポジショニング
9.5 成功を収めている主要戦略
9.6 競争ダッシュボード
9.7 企業評価クアドラント
10 主要企業のプロフィール
10.1 3M社
10.1.1 事業概要
10.1.2 製品ポートフォリオ
10.1.3 事業戦略
10.1.4 財務状況
10.1.5 SWOT分析
10.1.6 主なニュースおよびイベント
10.2 ABB Ltd.
10.2.1 事業概要
10.2.2 製品ポートフォリオ
10.2.3 事業戦略
10.2.4 財務状況
10.2.5 SWOT分析
10.2.6 主なニュースおよび出来事
10.3 チャッツワース・プロダクツ社
10.3.1 事業概要
10.3.2 製品ポートフォリオ
10.3.3 事業戦略
10.3.4 SWOT分析
10.3.5 主なニュースおよび出来事
10.4 エマーソン・エレクトリック社
10.4.1 事業概要
10.4.2 製品ポートフォリオ
10.4.3 事業戦略
10.4.4 財務状況
10.4.5 SWOT分析
10.4.6 主なニュースおよび出来事
10.5 HELUKABEL GmbH
10.5.1 事業概要
10.5.2 製品ポートフォリオ
10.5.3 事業戦略
10.5.4 SWOT分析
10.5.5 主なニュースおよび出来事
10.6 ハブベル・インコーポレイテッド
10.6.1 事業概要
10.6.2 製品ポートフォリオ
10.6.3 事業戦略
10.6.4 財務状況
10.6.5 SWOT分析
10.6.6 主なニュースおよびイベント
10.7 シュナイダーエレクトリックSE
10.7.1 事業概要
10.7.2 製品ポートフォリオ
10.7.3 事業戦略
10.7.4 財務状況
10.7.5 SWOT分析
10.7.6 主なニュースおよびイベント
10.8 ヴァイドミュラー・インターフェースGmbH & Co. KG
10.8.1 事業概要
10.8.2 製品ポートフォリオ
10.8.3 事業戦略
10.8.4 財務状況
10.8.5 SWOT分析
10.8.6 主要なニュースおよびイベント
なお、これは企業の一部のリストに過ぎず、完全なリストは本レポートに記載されています。
11 世界のケーブルラグ市場 – 業界分析
11.1 推進要因、制約要因、および機会
11.1.1 概要
11.1.2 推進要因
11.1.3 制約要因
11.1.4 機会
11.1.5 影響分析
11.2 ポーターの5つの力分析
11.2.1 概要
11.2.2 買い手の交渉力
11.2.3 供給者の交渉力
11.2.4 競争の激しさ
11.2.5 新規参入の脅威
11.2.6 代替品の脅威
11.3 バリューチェーン分析
12 戦略的提言
13 付録
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









