主な市場動向とインサイト
- 種類別:2025年には、バイオ燃料が68.9%という最大の売上高シェアを占めました。
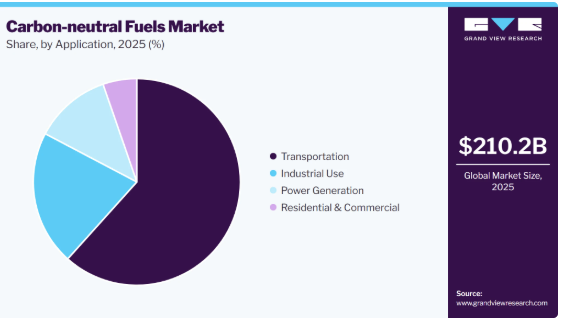
- 用途別:2025年には、輸送分野が61.6%という最大の売上高シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア33.6%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最も高い)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
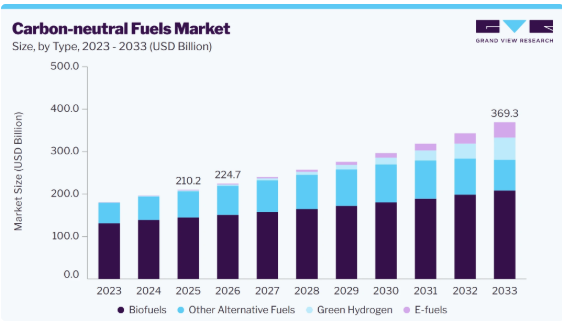
- 2025年の市場規模:2,102億米ドル
- 2026年の推定市場規模:2,247億米ドル
- 2033年までの予測市場規模:3,693億米ドル
- CAGR(2026年~2033年):7.4%
ここ数年、運輸、産業、発電の各セクターでは、温室効果ガスの排出を削減するためにカーボンニュートラル燃料の採用が拡大しており、これが市場の着実な拡大を牽引しています。カーボンニュートラル燃料は、既存の燃料インフラを活用しながら温室効果ガスの排出を削減できることから、運輸、航空、海運、発電、および産業の各分野で採用が拡大しています。バイオ燃料、SAF、e-燃料、グリーン水素ベースの燃料などを含むこれらの燃料は、各業界が脱炭素化に向けた費用対効果の高い道筋を模索する中で、注目を集めています。
世界各国の政府や規制当局は、混合義務、税制優遇措置、ネットゼロ政策を通じて、これらの燃料の利用を推進しています。エネルギー企業、燃料生産者、航空会社、および産業メーカー間の連携が強化されており、大規模な商業化を支えています。世界経済が低炭素エネルギーシステムへと移行する中、カーボンニュートラル燃料は、長期的な気候変動対策およびエネルギー安全保障の目標達成において、極めて重要な役割を果たすと期待されています。
市場の動向
政府や産業界が温室効果ガスの排出削減と持続可能性目標の達成に注力する中、カーボンニュートラル燃料市場は勢いを増しています。これらの燃料は、従来の化石燃料に代わるよりクリーンな選択肢を提供しており、運輸、航空、海運、および産業の各セクターで採用が拡大しています。燃料生産技術の進歩、支援的な政府政策、そして再生可能エネルギーインフラへの投資拡大が、市場の成長を後押ししています。
カーボンニュートラル燃料市場の成長は、温室効果ガスの排出削減とネットゼロ目標の達成に向けた取り組みの強化によって牽引されています。世界中の政府は、運輸、航空、産業の各分野において、バイオ燃料、グリーン水素、e-燃料などの持続可能な燃料の導入を加速させるため、支援政策、混合義務、およびインセンティブを導入しています。
例えば、2025年に英国は、ジェット燃料総需要の2%をサステナブル航空燃料(SAF)で賄うことを義務付けるSAF義務化措置を実施しました。また、世界のSAF生産量は約190万トンに達すると予想されており、これは2024年の生産量100万トンのほぼ2倍に相当し、低炭素燃料の導入に向けた取り組みが強化されていることを示しています。
アナリストの見解
航空、海運、重量輸送といった電化が困難な分野において、各業界が排出量削減に注力する中、カーボンニュートラル燃料市場は初期開発段階から大規模な商業的導入へと移行しつつあります。この成長は、バイオ燃料、e-燃料、グリーン水素の利用拡大に加え、米国の再生可能燃料基準(RFS)、欧州連合(EU)の「ReFuelEU Aviation」に基づくSAF混合要件、インドの国家バイオ燃料プログラムにおけるエタノール混合目標といった強力な政府の規制によって支えられており、これらが低炭素燃料の導入を加速させています。しかし、高い生産コスト、原料の制約、インフラの不足が、本格的な普及の足かせとなり続けています。長期的には、生産を効率的に拡大し、信頼性の高いサプライチェーンを確保し、エネルギーおよび輸送セクター全体で強固なパートナーシップを構築して、費用対効果の高いカーボンニュートラル燃料ソリューションを提供できる企業が、市場の主導権を握ると予想されます。
セグメント別分析
バイオ燃料セグメントは、輸送、産業、発電の各セクターでの広範な採用に牽引され、2025年には売上高シェアの68.9%を占め、カーボンニュートラル燃料業界を主導しました。成熟しており、規模拡大が可能なカーボンニュートラル燃料ソリューションとして、バイオ燃料は温室効果ガスの排出削減、エネルギー安全保障の強化、そして世界的な脱炭素化目標の達成に貢献しています。既存の燃料インフラとの互換性、道路輸送、航空、海運分野での利用拡大に加え、次世代バイオ燃料技術の進歩や、混合義務やインセンティブといった支援的な政府政策が、市場の成長を引き続き牽引しています。
e-燃料セグメントは、既存の車両、エンジン、燃料インフラの改造を必要とせずに、従来の化石燃料の直接的な代替として機能する能力に支えられ、予測期間中に49.7%という最も高い年平均成長率(CAGR)を記録すると予想されています。従来の燃料と化学的に同等であるため、e-燃料は乗用車、航空、海運、大型輸送車両を含む現在の輸送システムにシームレスに統合することができ、電化が困難な分野にとって魅力的な脱炭素化ソリューションとなっています。
用途別の分析
輸送セグメントはカーボンニュートラル燃料業界を牽引し、2025年には61.6%という最大の売上高シェアを占める見込みです。これは、道路輸送、航空、海運、鉄道各セクターにおけるバイオ燃料、e-燃料、グリーン水素の採用拡大に支えられたものです。輸送部門は依然として温室効果ガス排出の最大の発生源の一つであるため、規制要件、持続可能性目標、および国際的な気候変動に関する公約を満たすべく、低炭素燃料への需要が高まっています。政府のインセンティブ、炭素削減政策、および燃料インフラへの投資に支えられ、SAF、バイオ燃料ブレンド、水素系燃料の利用拡大が進んでおり、このセグメントの優位性はさらに強まっています。
発電セグメントは、予測期間において11.4%という最も高いCAGRで成長すると見込まれています。市場の成長は、よりクリーンなエネルギー源への需要の高まりと、発電に伴う炭素排出量を削減する必要性によって支えられています。再生可能エネルギープロジェクトへの投資の増加、政府の支援政策、および発電所におけるバイオ燃料やグリーン水素の導入拡大が、市場の成長を支えています。カーボンニュートラル燃料は、電力会社が排出量を低減して発電を行うことを可能にし、エネルギー安全保障を向上させ、化石燃料への依存度を低減させるのに役立ちます。各国がクリーンエネルギーとネットゼロ目標に引き続き注力する中、発電におけるカーボンニュートラル燃料の利用は着実に増加すると予想されます。
地域別インサイト
北米はカーボンニュートラル燃料業界を牽引しており、2025年には33.6%という最大の売上高シェアを占めました。同地域の主導的立場は、強力な政策支援、大規模な投資、そして脱炭素化に向けた企業の取り組みの高まりによって支えられています。同地域では、税制優遇措置、混合義務、およびクリーン燃料プロジェクトへの資金提供に支えられ、運輸、産業、電力の各セクターにおいて、バイオ燃料、e-燃料、グリーン水素の急速な導入が進んでいます。
技術の進歩と堅調なインフラ整備により、大規模な商用展開が可能になっており、各業界では排出目標を達成するために低炭素燃料の導入をますます進めています。全体として、官民の継続的な連携と支援的な規制により、北米が市場での優位性を維持すると予想されます。
米国のカーボンニュートラル燃料市場の動向
米国は、強力な政策支援、高い生産能力、そして国内外での需要の高まりに後押しされ、カーボンニュートラル燃料の最大市場となっています。「再生可能燃料基準(RFS)」、「インフレ抑制法」に基づく優遇措置、およびSAFやグリーン水素への資金提供といった連邦政府の取り組みにより、運輸、産業、電力の各セクターにおける大規模な導入が加速しています。例えば、米国エネルギー情報局(EIA、『Petroleum Supply Monthly』、2026年4月号)によると、2025年には、米国は再生可能ディーゼルやその他のバイオ燃料を1日あたり約5万バレル輸出しており、これは総生産量の約20%を占めています。
アジア太平洋地域のカーボンニュートラル燃料市場の動向
アジア太平洋地域のカーボンニュートラル燃料市場は、急速な工業化、都市化、およびクリーンエネルギー転換に対する政府の強力な支援に後押しされ、年平均成長率(CAGR)9.7%で成長する最も急成長している地域です。同地域の各国は、化石燃料への依存度を低減し、ネットゼロ目標を達成するために、バイオ燃料、グリーン水素、およびe-燃料技術への投資をますます拡大しています。この成長は、豊富なバイオマスの供給、再生可能エネルギー発電容量の拡大、運輸・産業部門における低炭素燃料の導入拡大、および貯蔵・流通インフラの改善によってさらに後押しされています。
2025年、インドは2030年の目標に先立ち、エタノール混合プログラムをE20(ガソリンへのエタノール20%混合)に向けて拡大することで、クリーン燃料への移行を加速させました。これにより、国内のバイオ燃料消費量が大幅に増加し、運輸部門におけるカーボンニュートラル燃料の大規模な導入が後押しされました。
中国のカーボンニュートラル燃料市場は、2030年までに炭素排出量をピークアウトさせ、2060年までにカーボンニュートラルを達成するという国家のネットゼロ目標によって形作られています。これにより、運輸、電力、製造業などの産業全体で、化石燃料からよりクリーンな代替エネルギーへの大きな転換が進められています。同国は、エネルギー転換を支援するため、バイオ燃料、グリーン水素、e-燃料への投資を拡大しています。また、厳しい排出目標を達成するため、重工業分野においても低炭素エネルギー源の導入が推進されています。
欧州のカーボンニュートラル燃料市場の動向
欧州は、厳格な排出規制、ネットゼロ目標、そして持続可能な燃料への積極的な投資に支えられ、カーボンニュートラル燃料産業において重要な役割を果たしています。同地域では、混合義務、税制優遇措置、研究開発支援などの政策を背景に、運輸、産業、電力の各セクターでバイオ燃料、グリーン水素、e-燃料が積極的に導入されています。
充実したインフラと脱炭素化への注力が、引き続き需要と市場の成長を牽引しています。2025年には、欧州連合(EU)の「ReFuelEU Aviation」規制に基づき、航空会社に対する持続可能な航空燃料(SAF)の段階的な混合義務が施行され始めました。これにより、航空事業者は低炭素燃料の使用拡大を迫られ、欧州全域におけるカーボンニュートラル燃料への大規模な需要が後押しされています。
ラテンアメリカのカーボンニュートラル燃料市場の動向
ラテンアメリカは、バイオマス資源の豊富な供給、バイオ燃料生産に適した条件、そしてクリーンな輸送用燃料への関心の高まりに後押しされ、カーボンニュートラル燃料の新興市場となっています。同地域の各国は、政府による支援的な政策や改革を通じて、バイオ燃料の混合、産業の脱炭素化、およびエネルギー安全保障を推進しています。生産・流通インフラへの投資の拡大に加え、官民パートナーシップや国際的な支援が、市場の発展をさらに後押ししています。
中東・アフリカ(MEA)地域のカーボンニュートラル燃料市場の動向
中東・アフリカ(MEA)地域では、エネルギーの多様化目標、気候変動対策の取り組み、および化石燃料への依存度低減の必要性を背景に、カーボンニュートラル燃料産業が徐々に成長しています。同地域の各国は、エネルギー安全保障の向上を図りながら、よりクリーンな輸送および産業の発展を支援するため、バイオ燃料やグリーン水素プロジェクトに投資を行っています。アフリカのいくつかの国々では、遠隔地におけるエネルギーへのアクセスを改善するため、小規模なバイオ燃料イニシアチブやオフグリッドソリューションも導入されています。
カーボンニュートラル燃料企業の主な動向
世界のカーボンニュートラル燃料市場で事業を展開する主要企業には、ネステ・コーポレーションやシェル・ピーエルシーなどが挙げられます。
- ネステ・コーポレーションは、再生可能燃料、特に再生可能ディーゼルおよび持続可能な航空燃料(SAF)の分野における世界的なリーダーです。同社は、廃棄物や残渣を原料とした低炭素燃料の生産に注力しており、運輸および航空分野における温室効果ガスの排出削減に貢献しています。高度な精製能力と複数の地域にまたがる大規模な生産施設を擁するネステ社は、世界市場へのクリーン燃料ソリューションの供給において重要な役割を果たしています。研究開発への強い注力と循環型経済の実践への取り組みにより、同社はカーボンニュートラル燃料業界で最も影響力のある企業の一つとしての地位を確立しています。
- シェル社(Shell plc)は、カーボンニュートラル燃料市場での存在感を積極的に拡大している主要企業の一つです。同社は、バイオ燃料、持続可能な航空燃料、e-燃料、低炭素水素プロジェクトなど、バリューチェーン全体にわたり投資を行っています。また、グローバルな精製、取引、流通ネットワークを活用し、よりクリーンな燃料ソリューションの拡大を図っています。戦略的パートナーシップや大規模なパイロットプロジェクトを通じて、シェルは代替燃料の商業化を加速させ、世界的な脱炭素化の取り組みや、低炭素エネルギーシステムへの移行を支援しています。
主要なカーボンニュートラル燃料企業
本調査では、カーボンニュートラル燃料市場に関する主要企業として、以下の企業を取り上げています。
- Archer Daniels Midland Company (ADM)
- BP plc
- Chevron Corporation
- ExxonMobil Corporation
- LanzaTech
- Neste Corporation
- Praj Industries
- Raízen
- Shell plc
- TotalEnergies S.E.
最近の動向
- 2026年4月、トタルエナジーズは、EPHが西ヨーロッパで保有する柔軟な発電ポートフォリオの50%の株式取得を完了したと発表し、統合電力事業を強化するための共同プラットフォームを構築しました。このポートフォリオには、バイオマス、ガス、バッテリー貯蔵にわたる14 GW以上の柔軟な発電資産が含まれており、進化を続ける欧州の低炭素エネルギーシステムを支えています。
- 2026年5月、バイエルAGとbpは、北米全域において、バイオ燃料の中間作物としてのカメリナの栽培と商業化を共同で拡大するため、ブランド名「newgold」の下で長期的な戦略的パートナーシップを締結しました。このパートナーシップは、再生可能ディーゼルおよびサステナブル航空燃料(SAF)向けの持続可能な原料供給を強化し、低炭素燃料生産の拡大を支援するとともに、運輸部門の脱炭素化に向けた取り組みを推進することを目的としています。
世界のカーボンニュートラル燃料市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年までの各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界のカーボンニュートラル燃料市場レポートを、種類、用途、地域に基づいてセグメント化しています:
- 種類別見通し(売上高、10億米ドル、2021年~2033年)
- バイオ燃料
- E-燃料
- グリーン水素
- その他の代替燃料
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 輸送
- 発電
- 産業用
- 住宅・商業用
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ラテンアメリカ
- ブラジル
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 情報の分析
1.3.2. 市場の構築とデータの可視化
1.3.3. データの検証と公開
1.4. 調査範囲と仮定
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメント別見通し
2.3. 競合状況の見通し
第3章 市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.2. バリューチェーン分析
3.3. 規制の枠組み
3.3.1. 規格およびコンプライアンス
3.3.2. 規制の影響分析
3.4. 市場のダイナミクス
3.4.1. 市場推進要因の分析
3.4.2. 市場の制約要因分析
3.4.3. 業界の動向
3.5. ポーターの5つの力分析
3.5.1. 供給者の交渉力
3.5.2. 購入者の交渉力
3.5.3. 代替品の脅威
3.5.4. 新規参入の脅威
3.5.5. 競合他社間の競争
3.6. PESTLE分析
3.6.1. 政治
3.6.2. 経済
3.6.3. 社会情勢
3.6.4. 技術
3.6.5. 環境
3.6.6. 法規制
第4章 カーボンニュートラル燃料市場:種類別推計および動向分析
4.1. カーボンニュートラル燃料市場:種類別動向分析(2025年および2033年)
4.2. バイオ燃料
4.2.1. 市場推計および予測(2021年~2033年、10億米ドル)
4.3. E-燃料
4.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.4. グリーン水素
4.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.5. その他の代替燃料
4.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第5章 カーボンニュートラル燃料市場:用途別推計および動向分析
5.1. カーボンニュートラル燃料市場:用途別動向分析、2025年および2033年
5.2. 輸送
5.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
5.3. 発電
5.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
5.4. 産業用途
5.5. 住宅・商業用
第6章 カーボンニュートラル燃料市場:地域別推計および動向分析
6.1. 地域別分析(2025年および2033年)
6.2. 北米
6.2.1. 市場推計および予測(2021年~2033年、10億米ドル)
6.2.2.
種類別市場規模の推計および予測、2021年~2033年(10億米ドル)
6.2.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
6.2.4. 米国
6.2.4.1. 市場規模の推計および予測、2021年~2033年 (10億米ドル)
6.2.4.2. タイプ別市場推計および予測、2021年~2033年(10億米ドル)
6.2.4.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)
6.2.5. カナダ
6.2.5.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
6.2.5.2. 市場規模の推計および予測(種類別、2021年~2033年)(10億米ドル)
6.2.5.3. 市場規模の推計および予測(用途別、2021年~2033年)(10億米ドル)
6.2.6. メキシコ
6.2.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.2.6.2. 市場規模の推計および予測(種類別)、2021年~2033年(10億米ドル)
6.2.6.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
6.3. 欧州
6.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.3.2. 2021年~2033年のタイプ別市場規模推計および予測(10億米ドル)
6.3.3. 2021年~2033年の用途別市場規模推計および予測(10億米ドル)
6.3.4. ドイツ
6.3.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.3.4.2. 市場規模の推計および予測(種類別)、2021年~2033年(10億米ドル)
6.3.4.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
6.3.5. 英国
6.3.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.3.5.2. タイプ別市場規模の推計および予測、2021年~2033年(10億米ドル)
6.3.5.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
6.3.6. フランス
6.3.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.3.6.2. 市場規模の推計および予測(タイプ別)、2021年~2033年(10億米ドル)
6.3.6.3. 市場規模の推計および予測(用途別)、2021年~2033年
(10億米ドル)
6.4. アジア太平洋地域
6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.4.2. 市場規模の推計および予測(種類別)、2021年~2033年(10億米ドル)
6.4.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
6.4.4. 中国
6.4.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.4.4.2. タイプ別市場推計および予測、2021年~2033年(10億米ドル)
6.4.4.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)
6.4.5. インド
6.4.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.4.5.2. 市場規模の推計および予測(タイプ別)、2021年~2033年(10億米ドル)
6.4.5.3. 市場規模の推計および予測(用途別)、2021年~2033年 (10億米ドル)
6.4.6. 日本
6.4.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.4.6.2. 2021年~2033年の市場規模推計および予測(種類別)(10億米ドル)
6.4.6.3. 2021年~2033年の市場規模推計および予測(用途別)(10億米ドル)
6.4.7. 韓国
6.4.7.1. 市場規模の推計および予測(2021年~2033年、10億米ドル)
6.4.7.2. 市場規模の推計および予測(種類別、2021年~2033年、10億米ドル)
6.4.7.3. 市場規模の推計および予測(用途別、2021年~2033年、10億米ドル)
6.5. ラテンアメリカ
6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.5.2. 市場規模の推計および予測(種類別)、2021年~2033年(10億米ドル)
6.5.3. 用途別の市場推計および予測、2021年~2033年(10億米ドル)
6.5.4. ブラジル
6.5.4.1. 市場推計および予測、2021年~2033年(10億米ドル)
6.5.4.2. 2021年~2033年のタイプ別市場推計および予測(10億米ドル)
6.5.4.3. 2021年~2033年の用途別市場推計および予測(10億米ドル)
6.6. 中東・アフリカ
6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.6.2. タイプ別市場規模の推計および予測、2021年~2033年(10億米ドル)
6.6.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
6.6.4. サウジアラビア
6.6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.6.4.2. 市場規模の推計および予測(種類別)、2021年~2033年(10億米ドル)
6.6.4.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
6.6.5. アラブ首長国連邦(UAE)
6.6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.6.5.2. タイプ別市場規模予測および見通し、2021年~2033年(10億米ドル)
6.6.5.3. 用途別市場規模予測および見通し、2021年~2033年(10億米ドル)
第7章 競争環境
7.1. 主要市場参加者による最近の動向
7.2. 企業の分類
7.3. 2025年の企業別市場シェアおよびポジショニング分析
7.4. ヒートマップ分析
7.5. クラリッチ・マトリックス
7.6. ベンダーの動向
7.6.1. 原材料サプライヤー一覧
7.6.2. 販売代理店/トレーダー一覧
7.6.3. その他の主要メーカー一覧
7.7. 見込みエンドユーザー一覧
7.8. 戦略マッピング
7.9. 企業概要/上場企業一覧
7.9.1. アーチャー・ダニエルズ・ミッドランド社(ADM)
7.9.2. シェブロン社
7.9.3. トタルエナジーズ社
7.9.4. エクソンモービル社
7.9.5. シェル・ピーエルシー
7.9.6. BPピーエルシー
7.9.7. ネステ・コーポレーション
7.9.8. ライゼン
7.9.9. ランザテック
7.9.10. プラジ・インダストリーズ
表の一覧
表1 カーボンニュートラル燃料市場の推計および予測、2021年~2033年(10億米ドル)
表 2 バイオ燃料別のカーボンニュートラル燃料市場の推計および予測、2021年~2033年(10億米ドル)
表 3 e-燃料別のカーボンニュートラル燃料市場の推計および予測、2021年~2033年(10億米ドル)
表 4 グリーン水素別のカーボンニュートラル燃料市場の推計および予測、2021年~2033年 (10億米ドル)
表5 カーボンニュートラル燃料市場の推計および予測:その他の代替燃料別、2021年~2033年(10億米ドル)
表6 カーボンニュートラル燃料市場の推計および予測:輸送分野別、2021年~2033年(10億米ドル)
表7 カーボンニュートラル燃料市場の推計および予測(発電別、2021年~2033年)(10億米ドル)
表8 カーボンニュートラル燃料市場の推計および予測(産業用別、2021年~2033年)(10億米ドル)
表9 カーボンニュートラル燃料市場の推計および予測(住宅・商業部門別、2021年~2033年)(10億米ドル)
表10 北米カーボンニュートラル燃料市場の推計および予測、2021年~2033年(10億米ドル)
表11 北米カーボンニュートラル燃料市場の推計および予測(種類別、2021年~2033年) (10億米ドル)
表12 北米のカーボンニュートラル燃料市場:用途別推計および予測、2021年~2033年(10億米ドル)
表13 米国のカーボンニュートラル燃料市場:推計および予測、2021年~2033年(10億米ドル)
表14 米国カーボンニュートラル燃料市場の推計値および予測(種類別、2021年~2033年)(10億米ドル)
表15 米国カーボンニュートラル燃料市場の推計値および予測(用途別、2021年~2033年)(10億米ドル)
表16 カナダのカーボンニュートラル燃料市場の推計値および予測、2021年~2033年 (10億米ドル)
表17 カナダのカーボンニュートラル燃料市場:種類別推計値および予測、2021年~2033年(10億米ドル)
表18 カナダのカーボンニュートラル燃料市場:用途別推計値および予測、2021年~2033年(10億米ドル)
表19 メキシコのカーボンニュートラル燃料市場の推計および予測、2021年~2033年(10億米ドル)
表20 メキシコのカーボンニュートラル燃料市場の推計および予測(種類別)、2021年~2033年(10億米ドル)
表21 メキシコのカーボンニュートラル燃料市場:用途別推計値および予測、2021年~2033年(10億米ドル)
表22 欧州のカーボンニュートラル燃料市場:推計値および予測、2021年~2033年(10億米ドル)
表23 2021年~2033年の欧州のカーボンニュートラル燃料市場:種類別推計値および予測(10億米ドル)
表24 2021年~2033年の欧州のカーボンニュートラル燃料市場:用途別推計値および予測(10億米ドル)
表25 2021年~2033年のドイツのカーボンニュートラル燃料市場:推計値および予測(10億米ドル)
表26 ドイツのカーボンニュートラル燃料市場:種類別推計値および予測、2021年~2033年(10億米ドル)
表27 ドイツのカーボンニュートラル燃料市場:用途別推計値および予測、2021年~2033年 (10億米ドル)
表28 フランスにおけるカーボンニュートラル燃料市場の推計および予測、2021年~2033年(10億米ドル)
表29 フランスにおけるカーボンニュートラル燃料市場の推定値および予測(種類別)、2021年~2033年(10億米ドル)
表30 フランスにおけるカーボンニュートラル燃料市場の推定値および予測(用途別)、2021年~2033年(10億米ドル)
表31 英国におけるカーボンニュートラル燃料市場の推定値および予測、2021年~2033年(10億米ドル)
表32 英国のカーボンニュートラル燃料市場の推計および予測(種類別、2021年~2033年)(10億米ドル)
表33 英国のカーボンニュートラル燃料市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
表34 アジア太平洋地域のカーボンニュートラル燃料市場の推計および予測(2021年~2033年)(10億米ドル)
表35 アジア太平洋地域のカーボンニュートラル燃料市場:種類別推計値および予測、2021年~2033年(10億米ドル)
表36 アジア太平洋地域のカーボンニュートラル燃料市場:用途別推計値および予測、2021年~2033年(10億米ドル)
表37 中国のカーボンニュートラル燃料市場:推計値および予測、2021年~2033年 (10億米ドル)
表38 中国のカーボンニュートラル燃料市場:種類別推計値および予測、2021年~2033年(10億米ドル)
表39 中国のカーボンニュートラル燃料市場:用途別推計値および予測、2021年~2033年(10億米ドル)
表40 日本のカーボンニュートラル燃料市場の推計および予測、2021年~2033年(10億米ドル)
表41 日本のカーボンニュートラル燃料市場の推計および予測(種類別)、2021年~2033年(10億米ドル)
表42 日本のカーボンニュートラル燃料市場の推計および予測(用途別)、2021年~2033年 (10億米ドル)
表43 韓国のカーボンニュートラル燃料市場の実績および予測、2021年~2033年(10億米ドル)
表44 韓国のカーボンニュートラル燃料市場の実績および予測(種類別)、2021年~2033年(10億米ドル)
表45 韓国におけるカーボンニュートラル燃料市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
表46 インドにおけるカーボンニュートラル燃料市場の推計および予測、2021年~2033年(10億米ドル)
表47 インドにおけるカーボンニュートラル燃料市場の推計および予測(種類別、2021年~2033年)(10億米ドル)
表48 インドのカーボンニュートラル燃料市場の推計および予測(用途別)、2021年~2033年(10億米ドル)
表49 ラテンアメリカのカーボンニュートラル燃料市場の推計および予測、2021年~2033年(10億米ドル)
表50 ラテンアメリカのカーボンニュートラル燃料市場:種類別推計値および予測、2021年~2033年(10億米ドル)
表51 ラテンアメリカのカーボンニュートラル燃料市場:用途別推計値および予測、2021年~2033年(10億米ドル)
表52 ブラジルのカーボンニュートラル燃料市場:推計値および予測、2021年~2033年 (10億米ドル)
表53 ブラジルにおけるカーボンニュートラル燃料市場の見積もりおよび予測(種類別)、2021年~2033年(10億米ドル)
表54 ブラジルにおけるカーボンニュートラル燃料市場の見積もりおよび予測(用途別)、2021年~2033年(10億米ドル)
表55 中東・アフリカのカーボンニュートラル燃料市場の推計および予測、2021年~2033年(10億米ドル)
表56 中東・アフリカのカーボンニュートラル燃料市場の推計および予測(種類別)、2021年~2033年(10億米ドル)
表57 中東・アフリカのカーボンニュートラル燃料市場:用途別推計値および予測(2021年~2033年)(10億米ドル)
表58 サウジアラビアのカーボンニュートラル燃料市場:推計値および予測(2021年~2033年)(10億米ドル)
表59 サウジアラビアのカーボンニュートラル燃料市場の見積もりおよび予測(種類別、2021年~2033年)(10億米ドル)
表60 サウジアラビアのカーボンニュートラル燃料市場の見積もりおよび予測(用途別、2021年~2033年)(10億米ドル)
表61 アラブ首長国連邦(UAE)のカーボンニュートラル燃料市場の見積もりおよび予測、2021年~2033年 (10億米ドル)
表62 アラブ首長国連邦(UAE)のカーボンニュートラル燃料市場:種類別推計値および予測(2021年~2033年)(10億米ドル)
表63 アラブ首長国連邦(UAE)のカーボンニュートラル燃料市場:用途別推計値および予測(2021年~2033年)(10億米ドル)
図表一覧
図1 市場セグメンテーション
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 市場の概要
図7 セグメント別見通し – 種類および用途
図8 競争環境の見通し
図9 カーボンニュートラル燃料市場の見通し、2021年~2033年(10億米ドル)
図10 バリューチェーン分析
図11 市場動向
図12 ポーターの分析
図13 PESTEL分析
図14 カーボンニュートラル燃料市場(種類別):主なポイント
図15 カーボンニュートラル燃料市場(種類別):市場シェア(2025年および2033年)
図16 カーボンニュートラル燃料市場(用途別):主なポイント
図17 カーボンニュートラル燃料市場(用途別):市場シェア(2025年および2033年)
図18 カーボンニュートラル燃料市場:地域別分析(2025年および2033年)
図19 カーボンニュートラル燃料市場(地域別):主なポイント
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









