主な市場動向と洞察
- 製品別:2025年には、マッピングカテーテルセグメントが57.8%という最大の売上シェアを占めました。
- 用途別:2025年には、心房細動セグメントが市場を席巻し、売上高シェアは56.3%となりました。
- マッピング手法別:2025年には、コンタクトマッピングセグメントが82.3%という最大の売上高シェアを占めました。
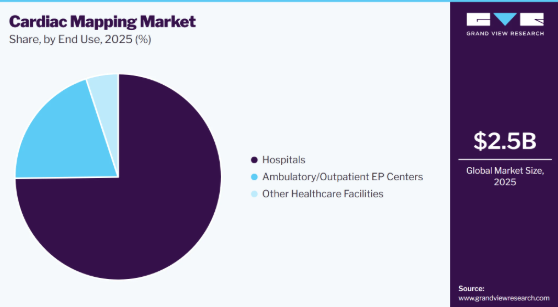
- 最終用途別:2025年には、病院セグメントが74.8%という最大の売上高シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア48.1%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
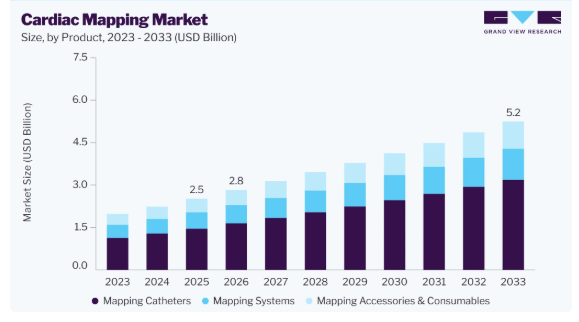
- 2025年の市場規模:25億米ドル
- 2026年の推定市場規模:28億米ドル
- 2033年までの予測市場規模:52億米ドル
- CAGR(2025年~2033年):9.2%
心臓マッピングにより、電気生理学者は心臓内の異常な電気的活動を特定し、マッピングすることができます。電気生理学インフラへの投資の拡大、高齢化、および3次元マッピングシステムの利用増加も、市場を牽引する要因となっています。技術の進歩と心臓マッピングの臨床現場での採用拡大が、市場の成長を後押ししています。高密度マッピングカテーテル、3次元電気解剖学的マッピング、非接触型マッピング、高度な可視化技術、およびソフトウェアによる信号解析技術の開発により、不整脈の特定と治療の精度、解像度、効率が向上しました。心房細動、心室頻拍、心房粗動、およびその他の複雑な不整脈の有病率の上昇に伴い、特に異常な電気伝導路の特定やカテーテルアブレーションのガイドとして、心臓マッピングの臨床的利用が拡大しています。マッピング誘導下アブレーション手技の普及が進むとともに、高解像度かつ個別化された電気生理学への移行が進んでいることから、高度なマッピングシステムへの需要はさらに高まっています。さらに、マッピングプラットフォームとアブレーション技術、およびリアルタイムの可視化・分析機能との統合により、手技の精度が向上し、各電気生理学検査室における導入がさらに広がっています。
市場の動向
心不整脈、特に心房細動(AF)の有病率の上昇に伴い、心臓マッピングおよびマッピングをガイドとした電気生理学的処置の必要性が高まっています。AFは最も一般的な持続性心不整脈であり、脳卒中や心不全などの重大な合併症と関連しています。心房細動の負担が増大している背景には、人口の高齢化や、高血圧、糖尿病、肥満、その他の生活習慣に関連するリスク要因の有病率の上昇があり、その結果、診断、モニタリング、および介入治療を必要とする患者数が増加しています。2024年5月、米国疾病予防管理センター(CDC)は、心房細動を米国で治療される最も一般的な不整脈として特定し、2030年までに罹患する米国人の数が1,210万人に達する可能性があると予測しました。
また、心房細動は年間約15万8,000人の死亡に関連しており、脳卒中症例の約7分の1の原因となっています。世界的に見ると、心房細動の有病率は過去30年間で2倍以上に増加しており、中所得国における発症率の上昇は、電気生理学的インフラや治療能力に対するさらなる需要を生み出しています。2025年7月、『The Lancet Regional Health – Americas』は、心房細動の負担に地域間の格差が依然として存在することを報告し、米国では心房細動の発生率と有病率が大幅に増加していると指摘しました。その結果、心房細動患者数の増加に伴い、カテーテルアブレーションの実施件数が増加しているほか、異常な電気伝導路の特定、不整脈を引き起こす組織の位置特定、およびアブレーション処置の正確な誘導を可能にする心臓マッピングシステムへの需要も高まっています。
心房細動治療への需要の高まりは、メーカーに対し、マッピングとアブレーションを統合したプラットフォーム、高密度マッピング機能、および手技の精度と効率を向上させる先進的なカテーテル技術の開発を促しています。最近の製品および規制面での動向は、この傾向を裏付けています:
心房細動の負担の増大により、電気生理学的処置件数の増加、カテーテルアブレーションの普及拡大、および高密度・3次元マッピングシステムの利用拡大が見込まれます。同時に、統合型マッピング・アブレーションプラットフォームの開発により、特に複雑な心房細動やその他の不整脈に対する処置において、心臓マッピングシステムの価値と技術的洗練度が向上すると期待されています。
市場の特徴と集中度
以下の図は、業界の集中度、業界の特徴、および主要な市場参加者間の関係を示しています。この市場は適度に統合されており、定評のある電気生理学用デバイスメーカーや、心臓マッピング技術に特化した企業が参入しています。主要な参加企業は、統合型マッピングシステム、高密度マッピングカテーテル、高度な可視化・ナビゲーション技術、およびマッピング機能を備えたアブレーションプラットフォームを通じて競争を展開しています。
心臓マッピング業界は、人工知能、高密度マッピング、高度な画像診断、および自動解剖学的再構成の統合によって推進される、急速な技術革新が特徴です。メーカー各社は、心臓マッピング、リアルタイム画像診断、およびアブレーション機能を組み合わせた統合プラットフォームの開発をますます進めており、これにより、複雑な不整脈のより正確な可視化と治療が可能になる一方で、手技の効率も向上しています。例えば、2026年4月、ジョンソン・エンド・ジョンソン社は、人工知能を組み込んで心内エコー解析を効率化する「CARTOSOUND SONATAモジュール」を導入し、同社のCARTOシステムの機能を拡張しました。このモジュールは、超音波画像を詳細な心臓マップに自動的に変換すると同時に、関連する解剖学的構造を認識・ラベル付けすることで、より効率的な心臓の可視化と電気生理学的処置を支援します。
M&Aや戦略的投資のレベルは中程度であり、各社は電気生理学製品のポートフォリオを強化し、関連するマッピングおよびイメージングシステムへのアクセスを確保しようとしています。例えば、2025年7月、エンチャンネル・メディカルは、アクタス・メディカルの「AcQMap」高解像度イメージングおよびマッピング・プラットフォームの資産(知的財産、臨床データ、規制関連文書、および関連するカテーテル技術を含む)を買収する契約を締結したと発表しました。この取引により、EnChannel社の非接触型心臓マッピングおよび全心腔における心房細動マッピングにおける能力が強化されます。
心臓マッピング業界は、電気解剖学的マッピングデバイスやマッピングカテーテルが販売のために認可または承認を得なければならないため、規制上の考慮事項に大きく影響を受けています。例えば、2026年1月には、米国FDAが、心臓マッピング用途向けに設計された心血管診断用コンピュータであるImricor Medical Systems社の「NorthStarマッピングシステム」を認可しました。このような規制当局による認可は、新しいマッピング技術の導入や商用化に直接的な影響を及ぼします。
市場参加各社は、新しいマッピングシステム、高密度マッピングカテーテル、人工知能(AI)ベースのマッピングソフトウェア、およびマッピングアブレーションシステムなどを導入し、製品ポートフォリオを積極的に拡充しています。例えば、2026年3月、米国FDAは、高密度心内マッピングカテーテルに分類されるCortex社の「OptiMapカテーテル – 50mm」を認可し、電気生理学的処置向けの高度なカテーテルベースのマッピング技術の利用可能性を拡大しました。
製品インサイト
マッピングカテーテルセグメントは、2025年に57.8%のシェアを占めて市場をリードしており、予測期間において最も高い年平均成長率(CAGR)を記録すると見込まれています。マッピングカテーテルは、心腔内の電気的情報を取得し、活性化マップや電圧マップを作成するために不可欠です。高密度および多極マッピングカテーテルの採用拡大が市場の成長を牽引しており、これらのカテーテルにより、医師はより多くの電気的活動を記録し、不整脈の原因となる病変をより効果的に診断できるようになります。例えば、2025年9月、ステレオタクシス社は、同社が「世界初のロボットナビゲーション式高密度電気生理学的マッピングカテーテル」と位置付ける「MAGiC Sweep」カテーテルを用いた、米国初の商業的処置を成功裏に完了したと発表しました。このカテーテルは20個の電極を用いて、迅速かつ詳細な電気解剖学的マッピングを可能にしており、ロボットナビゲーションと高密度マッピング技術の統合を実証するとともに、マッピングカテーテルの革新を後押ししています。
マッピングシステム分野は、市場シェアで第2位を占めました。マッピングシステムは、心臓の解剖学的構造を再構築し、電気的活性化パターンを表示し、電気生理学的処置中のカテーテルナビゲーションを誘導するために必要なソフトウェアおよび可視化インフラを提供します。3D電気解剖学的マッピング、画像診断、自動解剖学的再構築、および高度な信号処理の組み合わせにより、電気生理学検査室におけるこの技術の導入が促進されています。例えば、2025年2月、ボストン・サイエンティフィック社は、同社の「FARAWAVE NAVアブレーションカテーテル」および「FARAVIEWソフトウェア」についてCEマークの承認を取得しました。これらは、「FARAPULSEパルスフィールドアブレーションシステム」のマッピング機能を拡張するものであり、同社の「OPAL HDxマッピングシステム」と互換性があります。この開発により、マッピングソフトウェア、ナビゲーション機能付きカテーテル、およびアブレーションプラットフォームの統合が強化され、高度な心臓マッピングシステムへの需要を支えています。
用途別分析
心房細動セグメントは市場を牽引しており、2025年には約56.3%という最大のシェアを占め、予測期間中は最も高い年平均成長率(CAGR)を記録すると見込まれています。心房細動は、カテーテルアブレーションにおいて異常な電気的活動や肺静脈関連の伝導を正確に特定することが極めて重要であるため、心臓マッピングの主要な用途となっています。心房細動(AF)の有病率の増加、カテーテルアブレーションの普及拡大、および高密度マッピング技術の進歩が、マッピング技術への需要を支えています。マッピングカテーテルは、再手術や基質ベースのマッピングを含め、持続性および複雑性心房細動の詳細な特性評価にますます活用されています。例えば、2025年10月、Kardium社は、心房細動向けに設計された統合型マッピング・アブレーションシステム「Globe Pulsed Field System」を用いた、米国での初の商業的施術を発表しました。この製品の商用化は、心房細動の治療のために特別に開発された「マッピング・アンド・アブレーション」システムの活用が拡大していることを示しています。
心室性頻拍(VT)セグメントは、市場シェアで第2位を占めました。VTの手術中、特に構造的心疾患を有する患者において、異常な伝導経路や瘢痕に関連する不整脈誘発性基質を特定するために、心臓マッピングがますます活用されています。複雑な心室性不整脈に対する基質マッピングや高密度マッピング技術の利用拡大が、この用途における需要を支えています。
マッピング手法に関する洞察
2025年には、コンタクトマッピングセグメントが市場を支配し、約82.3%を占めました。コンタクトマッピングでは、心臓組織に密着させた電極を通じて心腔内の電気信号を直接取得できるため、医師は詳細な活性化マップや電圧マップを作成することができます。臨床応用、高解像度イメージング、および電気解剖学的3次元マッピングとの互換性により、この分野をリードしています。電気生理学における現在の電気解剖学的コンタクトマッピングに関するコンセンサスステートメントでは、これが解剖学的再構成およびカテーテル位置特定のための重要な手法であることが示されています。例えば、2026年6月、研究者らは、心内電気生理学的記録および心臓マッピングのために、調整可能な超薄型電極スプラインのバスケットを組み込んだ多電極マッピングシースを開発しました。試験では、ex vivoおよびin vivoモデルにおける心電図の取得、ならびに電圧マップおよび活性化マップの再構築が実証され、直接心内マッピング手法における継続的な革新が裏付けられました。
ハイブリッドマッピング分野は、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。ハイブリッドマッピング手法では、互いに補完し合うマッピング技術とイメージング技術を活用し、心臓の構造および電気的活動の可視化を向上させます。複雑な不整脈の治療におけるナビゲーション精度へのニーズの高まりに加え、マッピング技術、心内イメージング、および高度な可視化技術の活用が、ハイブリッドアプローチの採用を後押ししています。マッピング、イメージング、アブレーション機能を統合したハイブリッドデバイスの登場が、この市場セグメントを牽引しています。
エンドユーザーに関する洞察
2025年には、病院セグメントが約74.8%という最大の市場シェアを占め、市場をリードしました。心臓関連のインフラ、電気生理学専門医、カテーテル検査室、および多職種連携によるケア施設が整備されていることから、電気生理学的手技は病院の診療活動において大きな割合を占めています。手技件数の多さに加え、マッピングやアブレーションのための高度なプラットフォームが導入されていることが、この導入を後押ししています。業界調査によると、患者数の多さと高度な電気生理学インフラへのアクセスに支えられ、病院は引き続き主要なエンドユーザーセグメントであり続けることが示されています。
外来型電気生理学センターセグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。外来での電気生理学サービスの拡大は、カテーテル技術の進歩、処置時間および回復時間の短縮、そして適切な心臓処置を低コストの外来環境へ移行させる取り組みの拡大によって支えられています。外来施設の拡大や、従来の入院環境以外での電気生理学処置の採用拡大により、コンパクトで効率的なマッピング技術に対するさらなる需要が生まれています。
地域別分析
北米は、同地域の高度な電気生理学インフラ、3D電気解剖学的マッピングシステムの普及、既存の保険償還環境、および主要な心臓技術プロバイダーの存在により、2025年には約48.1%という最大の売上シェアを占め、世界の心臓マッピング市場を牽引しました。ジョンソン・エンド・ジョンソン、アボット、ボストン・サイエンティフィック、メドトロニックといった大手企業の存在が、技術導入にさらなる弾みをつけています。例えば、2026年2月、米国食品医薬品局(FDA)は、バイオセンス・ウェブスター社の「CARTO 3 EPナビゲーションシステムV8.4」について、カテーテルを用いた心房および心室のマッピングを目的とした承認を行い、電気生理学的処置中のナビゲーションデータの取得および分析を可能にしました。この承認は、米国における先進的なマッピング技術への継続的な投資を示すものであり、次世代の電気解剖学的マッピングシステムの導入を後押しするものです。
米国の心臓マッピング市場の動向
米国の心臓マッピング市場は、数多くの電気生理学検査室が存在することや、心不整脈に対するカテーテルアブレーション術の採用が増加していることから、北米地域市場を牽引しています。同国の市場は、心不整脈の高い発生率、最先端の電気生理学検査室、そして高密度および3Dマッピングソリューションの急速な普及によって、さらに牽引されています。FDAの承認、臨床研究、そして著名な電気生理学企業の存在に後押しされ、同国は心臓マッピングにおける重要なイノベーションの拠点であり続けています。
欧州の心臓マッピング市場の動向
欧州の心臓マッピング市場は、確立された医療インフラ、電気生理学的処置の利用拡大、そして広範な心臓センターのネットワークにより、世界市場において大きなシェアを占めています。例えば、2026年2月、ジョンソン・エンド・ジョンソン社は、欧州において「NUVISION-NAV 超音波カテーテル」の全面的な市販開始を発表しました。この製品は「CARTO 3システム」と連携し、3D電気解剖学的マッピングに加え、リアルタイムの4D心内イメージングを提供します。この融合により、電気生理学的処置中の可視化とナビゲーションが向上し、欧州におけるマッピングプラットフォームの需要を牽引しています。
英国の心臓マッピング市場は、専門的な心臓医療サービスの利用可能性と、高度な電気生理学技術の導入拡大によって牽引されています。不整脈の治療におけるカテーテルアブレーションや3Dマッピング技術の利用拡大が、心臓マッピングシステムの需要を後押ししています。また、英国は心臓マッピング技術における欧州の主要市場の一つとしても認識されています。
ドイツの心臓マッピング市場は、その先進的な医療インフラと強力な電気生理学能力に支えられています。同国には心臓センターのネットワークが十分に整備されており、高度なマッピングおよびアブレーション技術の導入がますます進んでいます。また、ドイツは電気生理学機器および記録システムにおいて、欧州を代表する主要市場の一つでもあります。
アジア太平洋地域の心臓マッピング市場の動向
アジア太平洋地域の心臓マッピング市場は、医療インフラの改善、電気生理学処置件数の増加、医療費の拡大、および心臓技術の普及拡大に牽引され、最も急速な成長を記録すると予想されています。この地域を牽引する国には、専門的な電気生理学検査室の整備や心臓マッピング/アブレーション技術の活用が進んでいることから、中国、日本、インドが挙げられます。
中国の心臓マッピング市場は、国内の心血管疾患患者数の多さ、不整脈治療におけるカテーテル使用の増加、および病院インフラの整備が進んでいることから拡大しています。例えば、2025年11月、MicroPort EP社は、同社の「Columbus 3D」心臓マッピングシステムと併用するための「PulseMagic TrueForce」カテーテルを中国で発売しました。この製品は、圧力検知、生理食塩水灌流、3Dマッピング機能を組み合わせたものであり、中国における国産電気生理学技術の拡大を反映しています。
インドの心臓マッピング市場は、専門的な心臓センターや電気生理学施設への投資増加により、急速な成長を遂げています。低侵襲な不整脈治療、特にカテーテルアブレーションへの需要の高まりが、高度なマッピングデバイスの導入を後押ししています。専門的な心臓医療へのアクセス拡大や医療費の増加も、心臓マッピングソリューションにとって新たな機会を生み出しています。
ラテンアメリカの心臓マッピング市場の動向
ラテンアメリカの心臓マッピング市場は、心臓医療へのアクセス向上、電気生理学的技術の導入、および医療インフラへの投資により、緩やかな成長を遂げています。ブラジルは同地域における主要市場の一つですが、導入状況は医療費、技術コスト、および専門的な電気生理学センターの可用性によって影響を受けています。
ブラジルの心臓マッピング市場は、専門的な心臓医療サービスの拡大とカテーテルを用いた処置の増加に牽引され、成長を続けています。電気生理学機器の入手可能性が高まっていることは、心臓マッピングシステムのサプライヤーにとって多くの新たな機会を生み出していますが、コストや専門インフラへのアクセス格差は依然として課題となっています。例えば、2024年7月に『Heart Rhythm O2』誌に掲載された研究によると、55歳以上のブラジル人男性のおよそ4.6%、女性の3.6%が心房細動を患っていると推定されており、これは年間約17万件の新規症例に相当します。不整脈による多大な負担が、ブラジルにおいて電気生理学的処置および関連する心臓マッピング技術に対する臨床的ニーズを生み出しています。
中東・アフリカ(MEA)の心臓マッピング市場の動向
MEA地域の心臓マッピング市場は、医療インフラの拡大と専門的な心臓医療へのアクセス向上に伴い、発展しています。特に湾岸地域における近代的な病院や電気生理学的処置への投資が、高度な心臓マッピングおよびアブレーションシステムの導入を後押ししています。さらに、専門の電気生理学医の数が比較的限られていることや、機器コストの上昇が、多くの国において導入プロセスの在り方を引き続き左右しています。
サウジアラビアの心臓マッピング市場は、医療インフラの整備、専門的な心血管サービスへの投資拡大、および高度な心臓治療能力の拡充によって支えられています。同国の医療近代化への取り組みは、専門的な電気生理学的処置や先進的な心臓技術へのアクセス向上に寄与しています。
主要な心臓マッピング企業のインサイト
市場参入企業は、サービスポートフォリオの拡大、パートナーシップや提携、合併・買収、事業展開の拡大など、革新的な事業成長戦略の策定に注力しています。
主要な心臓マッピング企業
本調査では、心臓マッピング市場に関する以下の主要企業について分析を行いました。
- Abbott
- Biosense Webster (Medical Devices Business Services, Inc)
- Biotronik
- Boston Scientific Corporation or its affiliates
- CathVision
- Kardium Inc.
- Koninklijke Philips N.V.
- Lepu Medical Technology (Beijing) Co., Ltd.
- Medtronic
- MicroPort Scientific Corporation
- Streamex
最近の動向
- 2026年8月、メドトロニックは、心室性不整脈(心室性頻拍(VT)や心室性期外収縮(PVC)を含む)を対象とするCEマークの適応範囲を更新し、同社の「Affera Mapping」システム、「アブレーションシステム」、および「Sphere-9カテーテル」の欧州における臨床適用範囲を拡大しました。この適応拡大により、複雑な心リズム障害に対するメドトロニック社の統合型マッピングおよびアブレーション技術の用途が広がり、先進的なカテーテルベースの電気生理学的システムの採用拡大が後押しされます。
- 2026年4月、コリファイ・ケア社は、リアルタイムの4次元電気解剖学的心臓マッピングを実現する「ACORYS」システムについて、米国FDAから承認を取得しました。この技術は、非侵襲的な心臓電気マッピングを提供し、心不整脈の評価を支援するためのリアルタイムの電気解剖学的情報を生成します。
- 2025年7月、バナー・ワイオミング・メディカル・センターはキャスパーに730万米ドルを投じて電気生理学(EP)ラボを開設し、患者が日常的な心リズム治療のために州外へ移動する必要性を大幅に軽減しました。コロラド州を拠点とする電気生理学者が非常勤で勤務するこのラボでは、アブレーション、ペースメーカーの埋め込み、リードの抜去など、高度な処置を提供しています。同施設は、特に心房細動患者のケアにおいて高まる地域の需要に対応しており、患者数の増加に伴い、業務の拡大を目指しています。
- 2025年3月、バイエル社とアル・ダワ・メディカル・サービス社は、心血管疾患の早期発見を促進するため、サウジアラビアで「Protect Your Heart」キャンペーンを開始しました。この取り組みは、薬剤師の研修、デジタル自己診断ツール、および一般市民への啓発に重点を置いており、サウジ・ビジョン2030の医療目標に沿ったものです。
- 2024年12月、BTL社は、次世代パルスフィールドアブレーション(PFA)カテーテルを用いた初のヒト対象試験において、心房細動患者6名の治療に成功しました。プラハで実施されたこの試験は、同デバイスが心房細動の治療をより安全かつ効率的にする可能性を実証しました。「Easy Pulz」カテーテルは、世界的な心臓専門医との協力のもと、有望な初期結果を示しました。
世界の心臓マッピング市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけて、世界、地域、国ごとの売上高の成長を予測するとともに、各セグメントにおける業界動向の分析を提供しています。本調査において、Grand View Research, Inc.は、製品、用途、マッピング手法、エンドユーザー、および地域に基づいて、世界の心臓マッピング市場レポートをセグメント化しました:
製品別見通し(売上高、10億米ドル、2021年~2033年)
- マッピングシステム
- 3D電気解剖学的マッピングシステム
- 高密度マッピングシステム
- 接触型マッピングシステム
- 非接触型マッピングシステム
- ハイブリッド/磁気+インピーダンスマッピングシステム
- マッピングカテーテル
- ポイントバイポイント/従来型マッピングカテーテル
- 高密度マッピングカテーテル
- グリッドマッピングカテーテル
- バスケットマッピングカテーテル
- バルーンマッピングカテーテル
- その他の特殊マッピングカテーテル
- マッピング用アクセサリーおよび消耗品
- 患者インターフェース/リファレンスパッチ
- マッピング用ケーブルおよびコネクタ
- マッピング用電極アクセサリー
- その他の消耗品
用途別見通し(売上高、10億米ドル、2021年~2033年)心房細動(AF)心房粗動上室性頻拍(SVT)心室性頻拍(VT)心室細動(VF)その他の不整脈マッピング手法別見通し(売上高、10億米ドル、2021年~2033年)接触型非接触型ハイブリッド最終用途別見通し(売上高、10億米ドル、2021年~2033年)病院外来/通院型電気生理センターその他の医療施設地域別見通し(売上高、10億米ドル、2021年~2033年)
-
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- スウェーデン
- デンマーク
- ノルウェー
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- クウェート
- アラブ首長国連邦
- 北米
第1章 調査方法と範囲
1.1. 調査方法、セグメンテーションおよび範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築およびデータの可視化
1.3.4. データの検証および公表
1.4. 調査範囲と仮定
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 心臓マッピング市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.2. 業界バリューチェーン分析
3.3. 市場ダイナミクス
3.3.1. 市場推進要因分析
3.3.2. 市場制約要因分析
3.3.3. 業界の機会
3.4. 心臓マッピング市場分析ツール
3.4.1. 業界分析 – ポーターの5つの力
3.4.2. PESTLE分析
第4章 心臓マッピング市場、製品予測およびトレンド分析
4.1. セグメント概要
4.2. 心臓マッピング市場:製品動向分析(2025年および2035年、10億米ドル)
4.3. マッピングシステム
4.3.1. マッピングシステム市場の推計および予測、2021年~2033年(10億米ドル)
4.3.1.1. 3D電気解剖学的マッピングシステム
4.3.1.2. 高密度マッピングシステム
4.3.1.3. 接触型マッピングシステム
4.3.1.4. 非接触型マッピングシステム
4.3.1.5. ハイブリッド/磁気+インピーダンス型マッピングシステム
4.4. マッピングカテーテル
4.4.1. マッピングカテーテル市場の推定値および予測、2021年~2033年(10億米ドル)
4.4.1.1. ポイント・バイ・ポイント/従来型マッピングカテーテル
4.4.1.2. 高密度マッピングカテーテル
4.4.1.3. グリッドマッピングカテーテル
4.4.1.4. バスケットマッピングカテーテル
4.4.1.5. バルーンマッピングカテーテル
4.4. 1.6. その他の特殊マッピングカテーテル
4.5. マッピング用アクセサリーおよび消耗品
4.5.1. マッピング用アクセサリーおよび消耗品の市場規模推計および予測、2021年~2033年(10億米ドル)
4.5.1.1. 患者インターフェース/リファレンスパッチ
4.5.1.2. マッピングケーブルおよびコネクタ
4.5.1.3. マッピング電極用アクセサリー
4.5.1.4. その他の消耗品
第5章 心臓マッピング市場、用途別推計およびトレンド分析
5.1. セグメントダッシュボード
5.
2. 心臓マッピング市場:用途別動向分析、2025年および2035年(10億米ドル)
5.3. 心房細動(AF)
5.3.1. 心房細動(AF)市場の推計および予測、2021年~2033年(10億米ドル)
5.4. 心房粗動
5.4.1. 心房細動(AF)市場の推計および予測、2021年~2033年(10億米ドル)
5.5. 上室性頻拍 (SVT)
5.5.1. 上室性頻拍(SVT)市場の推計および予測、2021年~2033年(10億米ドル)
5.6. 心室性頻拍(VT)
5.6.1. 心室性頻拍(VT)市場の推計および予測、2021年~2033年(10億米ドル)
5.7. 心室細動(VF)
5.7.1. 心室細動(VF)市場の推計および予測、2021年~2033年(10億米ドル)
5.8. その他の不整脈
5.8.1. その他の不整脈市場の推計および予測、2021年~2033年(10億米ドル)
第6章。心臓マッピング市場、マッピング手法の推計および動向分析
6.1. セグメント概要
6.2. 心臓マッピング市場:マッピング手法の動向分析、2025年および2035年(10億米ドル)
6.3. 接触式
6.3.1. 接触式マッピング市場の推計および予測、2021年~2033年 (10億米ドル)
6.4. 非接触型
6.4.1. 非接触型マッピング市場の推計および予測、2021年~2033年(10億米ドル)
6.5. ハイブリッド型
6.5.1. ハイブリッド型マッピング市場の推計および予測、2021年~2033年(10億米ドル)
第7章。心臓マッピング市場、最終用途別の推計および動向分析
7.1. セグメント概要
7.2. 心臓マッピング市場:最終用途別の動向分析、2025年および2035年(10億米ドル)
7.3. 病院
7.3.1. 病院市場の推計および予測、2021年~2033年(10億米ドル)
7.4. 外来・通院型電気生理学センター
7.4.1. 外来・通院型電気生理学センター市場の推計および予測、2021年~2033年(10億米ドル)
7.5. その他の医療施設
7.5.1. その他の医療施設市場の推計および予測、2021年~2033年(10億米ドル)
第8章. 心臓マッピング市場、地域別分析、推計およびトレンド分析
8.1. 地域別心臓マッピング市場シェア(2025年および2035年)
8.2.
北米
8.2.1. 北米心臓マッピング市場、2021年~2033年(10億米ドル)
8.2.2. 米国
8.2.2.1. 米国心臓マッピング市場、2021年~2033年(10億米ドル)
8.2.2.2. 米国心臓マッピング市場(製品別)、2021年~2033年(10億米ドル)
8.2.2.3. 米国心臓マッピング市場(用途別)、2021年~2033年(10億米ドル)
8.2.2.4. 米国の心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.2.2.5. 米国の心臓マッピング市場、最終用途別、2021年~2033年 (10億米ドル)
8.2.3. カナダ
8.2.3.1. カナダの心臓マッピング市場、2021年~2033年(10億米ドル)
8.2.3.2. カナダの心臓マッピング市場、製品別、2021年~2033年(10億米ドル)
8.2.3.3. カナダの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.2.3.4. カナダの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.2.3.5. カナダの心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. メキシコの心臓マッピング市場、2021年~2033年(10億米ドル)
8.2.4.2. メキシコの心臓マッピング市場、製品別、2021年 ~2033年(10億米ドル)
8.2.4.3. メキシコの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.2.4.4. メキシコの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.2.4.5. メキシコの心臓マッピング市場(最終用途別)、2021年~2033年(10億米ドル)
8.3. 欧州
8.3.1. 欧州の心臓マッピング市場、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 英国の心臓マッピング市場、2021年~2033年(10億米ドル)
8.3.2.2. 英国の心臓マッピング市場、製品別、2021年~2033年(10億米ドル)
8.3.2.3. 英国の心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.3.2.4. 英国の心臓マッピング市場、 マッピング手法別、2021年~2033年(10億米ドル)
8.3.2.5. 英国の心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. ドイツの心臓マッピング市場、2021年~2033年(10億米ドル)
8.3.3.2. ドイツの心臓マッピング市場、製品別、2021年~2033年(10億米ドル)
8.3.3.3. ドイツの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.3.3.4. ドイツの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.3.3.5. ドイツの心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. フランスの心臓マッピング市場、2021年~2033年(10億米ドル)
8.3.4.2. フランスの心臓マッピング市場、製品別、2021年~2033年(10億米ドル)
8.3.4.3. フランスの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.3.4.4. フランスの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.3.4.5. フランスの心臓マッピング市場、最終用途別、2021年~2033年 (10億米ドル)
8.3.5. イタリア
8.3.5.1. イタリアの心臓マッピング市場、2021年~2033年 (10億米ドル)
8.3.5.2. イタリアの心臓マッピング市場、製品別、2021年~2033年(10億米ドル)
8.3.5.3. イタリアの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.3.5.4. イタリアの心臓マッピング市場(マッピング手法別)、2021年~2033年(10億米ドル)
8.3.5.5. イタリアの心臓マッピング市場(最終用途別)、2021年~2033年(10億米ドル)
8.3.6. スペイン
8.3.6.1. スペインの心臓マッピング市場、2021年~2033年(10億米ドル)
8.3.6.2. スペインの心臓マッピング市場、製品別、2021年~2033年 (10億米ドル)
8.3.6.3. スペインの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.3.6.4. スペインの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.3.6.5. スペインの心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
8.3.7. スウェーデン
8.3.7.1. スウェーデンの心臓マッピング市場、2021年~2033年 (10億米ドル)
8.3.7.2. スウェーデンの心臓マッピング市場、製品別、2021年~2033年(10億米ドル)
8.3.7.3. スウェーデンの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.3.7.4. スウェーデンの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.3.7.5. スウェーデンの心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
8.3.8. デンマーク
8.3.8.1. デンマークの心臓マッピング市場、2021年~2033年(10億米ドル)
8.3.8.2. デンマークの心臓マッピング市場(製品別)、2021年~2033年(10億米ドル)
8.3.8.3. デンマークの心臓マッピング市場(用途別)、2021年~2033年(10億米ドル)
8.3.8.4. デンマークの心臓マッピング市場(マッピング手法別)、2021年~2033年(10億米ドル)
8.3.8.5. デンマークの心臓マッピング市場(最終用途別)、2021年~2033年(10億米ドル)
8.3.9. ノルウェー
8.3.9.1. ノルウェーの心臓マッピング市場、2021年~2033年(10億米ドル)
8.3.9.2. ノルウェーの心臓マッピング市場、製品別、2021年~2033年(10億米ドル)
8.3.9.3. ノルウェーの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.3.9.4. ノルウェーの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.3.9.5. ノルウェーの心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域の心臓マッピング市場、2021年~2033年(10億米ドル)
8.4.2. 中国
8.4.2.1. 中国の心臓マッピング市場、2021年~2033年(10億米ドル)
8.4.2.2. 中国の心臓マッピング市場(製品別、2021年~2033年)(10億米ドル)
8.4.2.3. 中国の心臓マッピング市場(用途別、2021年~2033年)(10億米ドル)
8.4.2.4. 中国の心臓マッピング市場(マッピング手法別、2021年~2033年) (10億米ドル)
8.4.2.5. 中国の心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
8.4.3. インド
8.4.3.1. インドの心臓マッピング市場、2021年~2033年(10億米ドル)
8.4.3.2. インドの心臓マッピング市場、製品別、2021年~2033年(10億米ドル)
8.4.3.3. インドの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.4.3.4. インドの心臓マッピング市場、マッピング手法別、2021年~2033年 (10億米ドル)
8.4.3.5. インドの心臓マッピング市場、最終用途別、2021年~2033年 (10億米ドル)
8.4.4. 日本
8.4.4.1. 日本の心臓マッピング市場、2021年~2033年(10億米ドル)
8.4.4.2. 日本の心臓マッピング市場、製品別、2021年~2033年(10億米ドル)
8.4.4.3. 日本の心臓マッピング市場:用途別、2021年~2033年(10億米ドル)
8.4.4.4. 日本の心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.4.4.5. 日本の心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
8.4.5. オーストラリア
8.4.5.1. オーストラリアの心臓マッピング市場、2021年~2033年(10億米ドル)
8.4.5.2. オーストラリアの心臓マッピング市場、製品別、2021年~2033年(10億米ドル)
8.4.5.3. オーストラリアの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.4.5.4. オーストラリアの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.4.5.5. オーストラリアの心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
8.4.6. 韓国
8.4.6. 1. 韓国の心臓マッピング市場、2021年~2033年(10億米ドル)
8.4.6.2. 韓国の心臓マッピング市場、製品別、2021年~2033年(10億米ドル)
8.4.6.3. 韓国の心臓マッピング市場、用途別、2021年~2033年 (10億米ドル)
8.4.6.4. 韓国における心臓マッピング市場(マッピング手法別)、2021年~2033年(10億米ドル)
8.4.6.5. 韓国における心臓マッピング市場(最終用途別)、2021年~2033年(10億米ドル)
8.4.7. タイ
8.4.7.1. タイにおける心臓マッピング市場、2021年~2033年 (10億米ドル)
8.4.7.2. タイの心臓マッピング市場、製品別、2021年~2033年(10億米ドル)
8.4.7.3. タイの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.4.7.4. タイの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.4.7.5. タイの心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカの心臓マッピング市場、2021年~2033年
(10億米ドル)
8.5.2. ブラジル
8.5.2.1. ブラジルの心臓マッピング市場、2021年~2033年(10億米ドル)
8.5.2.2. ブラジルの心臓マッピング市場、製品別、2021年~2033年 (10億米ドル)
8.5.2.3. ブラジル心臓マッピング市場(用途別)、2021年~2033年(10億米ドル)
8.5.2.4. ブラジル心臓マッピング市場(マッピング手法別)、2021年~2033年(10億米ドル)
8.5.2.5. ブラジルの心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
8.5.3. アルゼンチン
8.5.3.1. アルゼンチンの心臓マッピング市場、2021年~2033年(10億米ドル)
8.5.3. 2. アルゼンチンの心臓マッピング市場(製品別、2021年~2033年)(10億米ドル)
8.5.3.3. アルゼンチンの心臓マッピング市場(用途別、2021年~2033年)(10億米ドル)
8.5.3.4. アルゼンチンの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.5.3.5. アルゼンチンの心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
8.6. 中東およびアフリカ(MEA)
8.6.1. 中東およびアフリカの心臓マッピング市場、2021年~2033年(10億米ドル)
8.6.2. 南アフリカ
8.6.2.1. 南アフリカの心臓マッピング市場、2021年~2033年(10億米ドル)
8.6.2.2. 南アフリカの心臓マッピング市場、製品別、2021年~2033年 (10億米ドル)
8.6.2.3. 南アフリカの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.6.2.4. 南アフリカの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.6.2.5. 南アフリカの心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
8.6.3. サウジアラビア
8.6.3.1. サウジアラビアの心臓マッピング市場、2021年~2033年(10億米ドル)
8.6.3.2. サウジアラビアの心臓マッピング市場(製品別)、2021年~2033年(10億米ドル)
8.6.3.3. サウジアラビアの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.6.3.4. サウジアラビアの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.6.3.5. サウジアラビアの心臓マッピング市場、 最終用途別、2021年~2033年(10億米ドル)
8.6.4. クウェート
8.6.4.1. クウェートの心臓マッピング市場、2021年~2033年(10億米ドル)
8.6.4.2. クウェートの心臓マッピング市場、製品別、2021年~2033年(10億米ドル)
8.6.4.3. クウェートの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.6.4.4. クウェートの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.6.4.5. クウェートの心臓マッピング市場、最終用途別、2021年~2033年 (10億米ドル)
8.6.5. アラブ首長国連邦(UAE)
8.6.5.1. アラブ首長国連邦(UAE)の心臓マッピング市場、2021年~2033年(10億米ドル)
8.6.5.2. アラブ首長国連邦(UAE)の心臓マッピング市場、製品別、2021年~2033年(10億米ドル)
8.6.5.3. UAEの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
8.6.5.4. UAEの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
8.6.5.5. UAE心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 企業の分類
9.3. 企業の市場ポジション分析、2025年
9.4. 企業概要
9.4.1. アボット
9.4.1.1. 企業概要
9.4.1.2. 財務実績
9.4.1.3. 製品ベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. バイオセンス・ウェブスター(Medical Devices Business Services, Inc.)
9.4.2.1. 会社概要
9.4.2.2. 財務実績
9.4.2.3. 製品ベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. バイオトロニック
9.4.3.1. 会社概要
9.4.3.2. 財務実績
9.4.3.3. 製品ベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. ボストン・サイエンティフィック・コーポレーションまたはその関連会社
9.4.4.1. 会社概要
9.4.4.2. 財務実績
9.4.4.3. 製品ベンチマーク
9.4.4.4. 戦略的取り組み
9.4.5. キャスビジョン
9.4.5.1. 会社概要
9.4.5.2. 財務実績
9.4.5.3. 製品のベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6. カーディウム社
9.4.6.1. 会社概要
9.4.6.2. 財務実績
9.4.6.3. 製品のベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. コニンクリケ・フィリップス N.V.
9.4.7.1. 会社概要
9.4.7.2. 財務実績
9.4.7.3. 製品ベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. レプ・メディカル・テクノロジー(北京)株式会社
9.4.8.1. 会社概要
9.4.8.2. 財務実績
9.4.8.3. 製品ベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. メドトロニック
9.4.9.1. 会社概要
9.4.9.2. 財務実績
9.4.9.3. 製品ベンチマーク
9.4.9.4. 戦略的取り組み
9.4.10. マイクロポート・サイエンティフィック・コーポレーション
9.4.10.1. 会社概要
9.4.10.2. 財務実績
9.4.10.3. 製品ベンチマーク
9.4.10.4. 戦略的取り組み
9.4.11. Streamex
9.4.11.1. 会社概要
9.4.11.2. 財務実績
9.4.11.3. 製品のベンチマーク
9.4.11.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 北米心臓マッピング市場:製品別、2021年~2033年(10億米ドル)
表 4 北米心臓マッピング市場:用途別、2021年~2033年 (10億米ドル)
表5 北米心臓マッピング市場(マッピング手法別)、2021年~2033年(10億米ドル)
表6 北米心臓マッピング市場(最終用途別)、2021年~2033年(10億米ドル)
表7 米国心臓マッピング市場(製品別)、2021年~2033年(10億米ドル)
表8 米国心臓マッピング市場(用途別)、2021年~2033年(10億米ドル)
表9 米国心臓マッピング市場(マッピング手法別)、2021年~2033年(10億米ドル)
表10 米国心臓マッピング市場(最終用途別)、2021年~2033年(10億米ドル)
表11 カナダ心臓マッピング市場(製品別)、2021年~2033年(10億米ドル)
表12 カナダ心臓マッピング市場(用途別)、2021年~2033年(10億米ドル)
表13 カナダの心臓マッピング市場(マッピング手法別)、2021年~2033年(10億米ドル)
表14 カナダの心臓マッピング市場(最終用途別)、2021年~2033年 (10億米ドル)
表15 メキシコの心臓マッピング市場:製品別、2021年~2033年(10億米ドル)
表16 メキシコの心臓マッピング市場:用途別、2021年~2033年 (10億米ドル)
表17 メキシコ心臓マッピング市場:マッピング手法別、2021年~2033年(10億米ドル)
表18 メキシコ心臓マッピング市場:最終用途別、2021年~2033年(10億米ドル)
表19 欧州心臓マッピング市場:製品別、2021年~2033年 (10億米ドル)
表20 欧州の心臓マッピング市場(用途別、2021年~2033年)(10億米ドル)
表21 欧州の心臓マッピング市場(マッピング手法別、2021年~2033年)(10億米ドル)
表22 欧州の心臓マッピング市場(最終用途別、2021年~2033年)(10億米ドル)
表23 英国の心臓マッピング市場(製品別、2021年~2033年)(10億米ドル)
表24 英国の心臓マッピング市場(用途別、2021年~2033年)(10億米ドル)
表25 英国の心臓マッピング市場(マッピング手法別、2021年~2033年) (10億米ドル)
表26 英国の心臓マッピング市場:最終用途別、2021年~2033年(10億米ドル)
表27 ドイツの心臓マッピング市場:製品別、2021年~2033年(10億米ドル)
表28 ドイツの心臓マッピング市場:用途別、2021年~2033年 (10億米ドル)
表29 ドイツの心臓マッピング市場:マッピング手法別、2021年~2033年(10億米ドル)
表30 ドイツの心臓マッピング市場:最終用途別、2021年~2033年 (10億米ドル)
表31 フランスの心臓マッピング市場、製品別、2021年~2033年(10億米ドル)
表32 フランスの心臓マッピング市場、 用途別、2021年~2033年(10億米ドル)
表33 フランス心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
表34 フランス心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
表35 イタリア心臓マッピング市場、製品別、 2021年~2033年(10億米ドル)
表36 イタリアの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
表37 イタリアの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
表38 イタリアの心臓マッピング市場、最終用途別、2021年 ~2033年(10億米ドル)
表39 スペインの心臓マッピング市場(製品別)、2021年~2033年(10億米ドル)
表40 スペインの心臓マッピング市場(用途別)、2021年~2033年(10億米ドル)
表41 スペインの心臓マッピング市場(マッピング手法別)、2021年~2033年(10億米ドル)
表42 スペインの心臓マッピング市場(最終用途別)、2021年~2033年(10億米ドル)
表43 スウェーデンの心臓マッピング市場(製品別)、2021年~2033年 (10億米ドル)
表44 スウェーデンの心臓マッピング市場:用途別、2021年~2033年(10億米ドル)
表45 スウェーデンの心臓マッピング市場:マッピング手法別、2021年~2033年(10億米ドル)
表46 スウェーデンの心臓マッピング市場:最終用途別、2021年~2033年(10億米ドル)
表47 デンマークの心臓マッピング市場(製品別、2021年~2033年)(10億米ドル)
表48 デンマークの心臓マッピング市場(用途別、2021年~2033年) (10億米ドル)
表49 デンマークの心臓マッピング市場:マッピング手法別、2021年~2033年(10億米ドル)
表50 デンマークの心臓マッピング市場:最終用途別、2021年~2033年(10億米ドル)
表51 ノルウェーの心臓マッピング市場:製品別、2021年~2033年(10億米ドル)
表52 ノルウェーの心臓マッピング市場(用途別、2021年~2033年)(10億米ドル)
表53 ノルウェーの心臓マッピング市場(マッピング手法別、2021年~2033年)(10億米ドル)
表54 ノルウェーの心臓マッピング市場:最終用途別、2021年~2033年(10億米ドル)
表55 アジア太平洋地域の心臓マッピング市場:製品別、2021年~2033年(10億米ドル)
表56 アジア太平洋地域の心臓マッピング市場:用途別、2021年~2033年(10億米ドル)
表57 アジア太平洋地域の心臓マッピング市場(マッピング手法別)、2021年~2033年(10億米ドル)
表58 アジア太平洋地域の心臓マッピング市場(最終用途別)、2021年~2033年(10億米ドル)
表59 日本の心臓マッピング市場(製品別、2021年~2033年)(10億米ドル)
表60 日本の心臓マッピング市場(用途別、2021年~2033年) (10億米ドル)
表61 日本の心臓マッピング市場:マッピング手法別、2021年~2033年(10億米ドル)
表62 日本の心臓マッピング市場:最終用途別、2021年~2033年(10億米ドル)
表63 中国の心臓マッピング市場:製品別、2021年~2033年(10億米ドル)
表64 中国の心臓マッピング市場(用途別)、2021年~2033年(10億米ドル)
表65 中国の心臓マッピング市場(マッピング手法別)、2021年~2033年(10億米ドル)
表66 中国の心臓マッピング市場(最終用途別)、2021年~2033年(10億米ドル)
表67 インドの心臓マッピング市場:製品別、2021年~2033年(10億米ドル)
表68 インドの心臓マッピング市場:用途別、2021年~2033年(10億米ドル)
表69 インドの心臓マッピング市場:マッピング手法別、2021年~2033年(10億米ドル)
表70 インドの心臓マッピング市場:最終用途別、2021年~2033年(10億米ドル)
表71 オーストラリアの心臓マッピング市場:製品別、2021年~2033年(10億米ドル)
表72 オーストラリアの心臓マッピング市場:用途別、2021年~2033年 (10億米ドル)
表73 オーストラリアの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
表74 オーストラリアの心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
表75 韓国の心臓マッピング市場、製品別、2021年~2033年 (10億米ドル)
表76 韓国心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
表77 韓国心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
表78 韓国における心臓マッピング市場(最終用途別、2021年~2033年)(10億米ドル)
表79 タイにおける心臓マッピング市場(製品別、2021年~2033年)(10億米ドル)
表80 タイの心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
表81 タイの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
表82 タイの心臓マッピング市場、最終用途別、2021年~2033年 (10億米ドル)
表83 ラテンアメリカの心臓マッピング市場:製品別、2021年~2033年(10億米ドル)
表84 ラテンアメリカの心臓マッピング市場:用途別、2021年~2033年(10億米ドル)
表85 ラテンアメリカの心臓マッピング市場:マッピング手法別、2021年~2033年 (10億米ドル)
表86 ラテンアメリカ心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
表87 ブラジル心臓マッピング市場、製品別、2021年~2033年 (10億米ドル)
表88 ブラジル心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
表89 ブラジル心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
表90 ブラジル心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
表91 アルゼンチンの心臓マッピング市場:製品別、2021年~2033年(10億米ドル)
表92 アルゼンチンの心臓マッピング市場:用途別、2021年~2033年(10億米ドル)
表93 アルゼンチンの心臓マッピング市場:マッピング手法別、2021年~2033年(10億米ドル)
表94 アルゼンチンの心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
表95 MEAの心臓マッピング市場、製品別、2021年~2033年 (10億米ドル)
表96 MEA心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
表97 MEA心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
表98 MEA心臓マッピング市場(最終用途別)、2021年~2033年(10億米ドル)
表99 南アフリカの心臓マッピング市場(製品別)、2021年~2033年(10億米ドル)
表100 南アフリカの心臓マッピング市場(用途別)、2021年~2033年 (10億米ドル)
表101 南アフリカの心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
表102 南アフリカの心臓マッピング市場、最終用途別、2021年~2033年(10億米ドル)
表103 サウジアラビアの心臓マッピング市場、製品別、2021年~2033年 (10億米ドル)
表104 サウジアラビアの心臓マッピング市場(用途別)、2021年~2033年(10億米ドル)
表105 サウジアラビアの心臓マッピング市場(マッピング手法別)、2021年~2033年(10億米ドル)
表106 サウジアラビアの心臓マッピング市場(最終用途別)、2021年~2033年(10億米ドル)
表107 アラブ首長国連邦(UAE)の心臓マッピング市場(製品別)、 2021年~2033年(10億米ドル)
表108 アラブ首長国連邦(UAE)の心臓マッピング市場、用途別、2021年~2033年(10億米ドル)
表109 アラブ首長国連邦(UAE)の心臓マッピング市場、マッピング手法別、2021年~2033年(10億米ドル)
表110 アラブ首長国連邦(UAE)の心臓マッピング市場:最終用途別、2021年~2033年(10億米ドル)
表111 クウェートの心臓マッピング市場:製品別、2021年~2033年(10億米ドル)
表112 クウェートの心臓マッピング市場:用途別、2021年~2033年(10億米ドル)
表113 クウェートにおける心臓マッピング市場:マッピング手法別、2021年~2033年(10億米ドル)
表114 クウェートにおける心臓マッピング市場:最終用途別、2021年~2033年(10億米ドル)
図一覧
図1 心臓マッピング市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 サプライチェーンに基づく市場規模推計および予測
図7 市場の策定および検証
図8 市場の概要
図9 市場のセグメンテーション
図10 市場のセグメンテーション
図11 競合環境
図12 親市場の展望
図13 心臓マッピング市場の動向
図14 心臓マッピング市場:ポーターの5つの力分析
図15 心臓マッピング市場:PESTLE分析
図16 心臓マッピング市場:製品セグメントのダッシュボード
図17 心臓マッピング市場:製品別市場シェア分析(2025年および2033年)
図18 心臓マッピングシステム市場、 2021年~2033年(10億米ドル)
図19 3D電気解剖学的マッピングシステム市場、2021年~2033年(10億米ドル)
図20 高密度マッピングシステム市場、2021年~2033年(10億米ドル)
図21 接触型マッピングシステム市場、2021年 ~2033年(10億米ドル)
図22 非接触マッピングシステム市場、2021年~2033年(10億米ドル)
図23 ハイブリッド/ 磁気+インピーダンスマッピングシステム市場、2021年~2033年(10億米ドル)
図24 マッピングカテーテル市場、2021年~2033年(10億米ドル)
図25 ポイントバイポイント/従来型マッピングカテーテル市場、2021年~2033年(10億米ドル)
図26 高密度マッピングカテーテル市場、2021年~2033年(10億米ドル)
図27 グリッドマッピングカテーテル市場、2021年~2033年(10億米ドル)
図28 バスケット型マッピングカテーテル市場、2021年~2033年(10億米ドル)
図29 バルーンマッピングカテーテル市場、2021年~2033年(10億米ドル)
図30 その他の特殊マッピングカテーテル市場、2021年~2033年(10億米ドル)
図31 マッピング用アクセサリーおよび消耗品市場、2021年~2033年(10億米ドル)
図32 患者インターフェース/リファレンスパッチ市場、2021年~2033年 (10億米ドル)
図33 マッピング用ケーブル・コネクタ市場、2021年~2033年(10億米ドル)
図34 マッピング用電極アクセサリー市場、2021年~2033年(10億米ドル)
図35 その他の消耗品市場、2021年~2033年(10億米ドル)
図36 その他の特殊マッピングカテーテル市場、2021年 ~2033年(10億米ドル)
図37 心臓マッピング市場:用途別ダッシュボード
図38 心臓マッピング市場:用途別市場シェア分析、2025年および2033年
図39 心房細動(AF)市場、2021年~2033年(10億米ドル)
図40 心房粗動市場、2021年~2033年(10億米ドル)
図41 上室性頻拍(SVT)市場、2021年~2033年(10億米ドル)
図42 心室性頻拍(VT)市場、2021年~2033年 (10億米ドル)
図43 心室細動(VF)市場、2021年~2033年(10億米ドル)
図44 その他の不整脈市場、2021年~2033年(10億米ドル)
図45 心臓マッピング市場:マッピング手法別ダッシュボード
図46 心臓マッピング市場:マッピング手法別市場シェア分析(2025年および2033年)
図47 接触式市場、2021年~2033年(10億米ドル)
図48 非接触市場、2021年~2033年(10億米ドル)
図49 ハイブリッド市場、2021年~2033年(10億米ドル)
図50 心臓マッピング市場:最終用途セグメントのダッシュボード
図51 心臓マッピング市場:最終用途別市場シェア分析、2025年および2033年
図52 病院市場、2021年~2033年(10億米ドル)
図53 外来/通院型電気生理学センター市場、2021年~2033年(10億米ドル)
図54 その他の医療施設市場、2021年~2033年(10億米ドル)
図55 地域別心臓マッピング市場売上高、2025年および2033年(10億米ドル)
図56 地域別市場の主なポイント
図57 地域別市場の主なポイント
図58 北米心臓マッピング市場、2021年~2033年(10億米ドル)
図59 主要国の動向
図60 米国の心臓マッピング市場、2021年~2033年(10億米ドル)
図61 主要国の動向
図62 カナダの心臓マッピング市場、2021年~2033年(10億米ドル)
図63 主要国の動向
図64 メキシコの心臓マッピング市場、2021年~2033年(10億米ドル)
図65 欧州の心臓マッピング市場、2021年~2033年(10億米ドル)
図66 主要国の動向
図67 ドイツの心臓マッピング市場、2021年~2033年(10億米ドル)
図68 主要国の動向
図69 英国の心臓マッピング市場、2021年~2033年(10億米ドル)
図70 主要国の動向
図71 フランスの心臓マッピング市場、2021年~2033年(10億米ドル)
図72 主要国の動向
図73 イタリアの心臓マッピング市場、2021年~2033年(10億米ドル)
図74 主要国の動向
図75 スペインの心臓マッピング市場、2021年~2033年 (10億米ドル)
図76 主要国の動向
図77 スウェーデンの心臓マッピング市場、2021年~2033年(10億米ドル)
図78 主要国の動向
図79 ノルウェーの心臓マッピング市場、2021年~2033年(10億米ドル)
図80 主要国の動向
図81 デンマークの心臓マッピング市場、2021年~2033年 (10億米ドル)
図82 アジア太平洋地域の心臓マッピング市場、2021年~2033年(10億米ドル)
図83 主要国の動向
図84 日本の心臓マッピング市場、2021年~2033年(10億米ドル)
図85 主要国の動向
図86 中国の心臓マッピング市場、2021年~2033年(10億米ドル)
図87 主要国の動向
図88 インドの心臓マッピング市場、2021年~2033年 (10億米ドル)
図89 主要国の動向
図90 オーストラリアの心臓マッピング市場、2021年~2033年(10億米ドル)
図91 主要国の動向
図92 韓国の心臓マッピング市場、2021年~2033年(10億米ドル)
図93 主要国の動向
図94 タイの心臓マッピング市場、2021年~2033年(10億米ドル)
図95 ラテンアメリカの心臓マッピング市場、2021年~2033年(10億米ドル)
図96 主要国の動向
図97 ブラジルの心臓マッピング市場、2021年~2033年 (10億米ドル)
図98 主要国の動向
図99 アルゼンチンの心臓マッピング市場、2021年~2033年(10億米ドル)
図100 中東・アフリカの心臓マッピング市場、2021年~2033年(10億米ドル)
図101 主要国の動向
図102 南アフリカの心臓マッピング市場、2021年~2033年 (10億米ドル)
図103 主要国の動向
図104 サウジアラビアの心臓マッピング市場、2021年~2033年(10億米ドル)
図105 主要国の動向
図106 アラブ首長国連邦(UAE)の心臓マッピング市場、2021年~2033年(10億米ドル)
図107 主要国の動向
図108 クウェートの心臓マッピング市場、2021年~2033年(10億米ドル)
図109 企業/競合の分類
図110 企業の市場ポジション分析、2025年
図111 戦略マップ
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









