主な市場動向と洞察
- 製品別:2025年には、センサーセグメントが62.0%という最高の市場売上高シェアを占めました。
- 用途別:2025年には、血糖値・糖尿病管理セグメントが61.3%というトップの市場シェアを占めました。
- 接続方式別:2025年には、Bluetoothセグメントがトップの市場シェアを占めました。
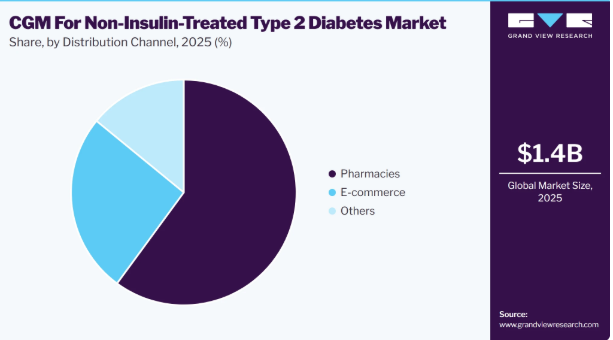
- 販売チャネル別:2025年には、薬局セグメントが60.1%というトップの市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア73.7%)
- 最も成長が著しい地域市場:ラテンアメリカ(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
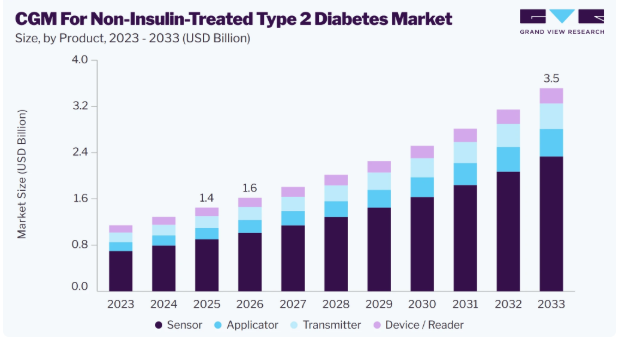
- 2025年の市場規模:14億米ドル
- 2026年の推定市場規模:16億米ドル
- 2033年までの予測市場規模:35億米ドル
- CAGR(2026年~2033年):10.2%
最近の研究結果によると、CGMはインスリン治療を受けていない患者においてもHbA1c値や目標範囲内滞在時間を改善できることが示されており、2025年のADA(米国糖尿病学会)治療ガイドラインでは、インスリン以外の治療法を用いる成人に対するCGMの適用範囲が拡大されました。また、OTC(一般用医薬品)プラットフォームの登場により、利用の障壁が低減され、CGMの適用範囲は従来の処方箋に基づく糖尿病管理にとどまらず、ライフスタイル、栄養、フィットネス、代謝健康のモニタリングへと広がっています。
持続血糖モニタリング(CGM)の役割は、インスリン治療を受けている糖尿病患者の枠を超えて拡大しており、インスリンを使用していない2型糖尿病(T2D)の成人におけるCGMの使用を支持する新たな臨床的エビデンスが示されています。米国糖尿病学会(ADA)2026年科学総会で発表された新たな知見によると、CGMはこの患者群の血糖コントロールを著しく改善できることが示されており、プライマリケアにおけるCGMのより広範な導入に対する臨床的根拠が強化されています。
CONNECT無作為化比較試験では、米国の22のプライマリケア診療所において、インスリン治療を受けていない2型糖尿病(T2D)の成人283名を対象に、26週間にわたる評価が行われました。参加者のベースライン時の平均A1C値は8.8%で、約3分の1が9%以上のA1C値を示していました。患者は、Dexcom G7 CGMを使用する群と、標準的な血糖測定器を用いた通常のケアを受ける群に無作為に割り当てられました。本研究の結果、CGMを使用した成人の82%で血糖値が改善したことが判明し、CGMの使用は通常のケアと比較して、A1Cの低下幅が0.9パーセントポイント大きくなりました。また、参加者は1日あたり約5時間多く、目標血糖値範囲である70~180 mg/dL内に留まることができました。
CGMはこれまで主にインスリン依存性糖尿病に関連付けられてきたため、この知見は特に重要です。インスリンを使用している人々におけるCGMの有効性を裏付けるエビデンスは十分に確立されていますが、インスリン治療を受けていない2型糖尿病患者に関するエビデンスは、それに比べて限られていました。したがって、CONNECT研究の結果は、CGMをより幅広い患者層に拡大するための重要な臨床的根拠を提供しています。
「Advanced Technologies & Treatments for Diabetes(ATTD)2026」会議で発表されたその他の実世界データも、この傾向をさらに裏付けています。米国の10か所のプライマリケアセンターで、インスリン非治療の2型糖尿病成人患者318名を対象とした前向きレジストリ研究では、Dexcom社のCGMを使用することで、約1年間でHbA1cが0.7%低下することが明らかになりました。主要解析の対象となった参加者のうち、75%がCGMデバイスを少なくとも70%の時間装着しており、この技術に対する比較的高いエンゲージメントが示唆されています。
市場の観点から見ると、これらの知見は、CGMが主にインスリンに焦点を当てた技術から、より広範な糖尿病管理プラットフォームへと移行する動きを加速させる可能性があります。特にプライマリケアの現場では、数百万人の2型糖尿病成人患者が経口薬やインスリン以外の注射療法によって管理されています。CGMがHbA1c値および目標範囲内滞在時間を改善できることを実証することは、臨床医がこれらの患者に対してCGMの導入を検討する際、より強固な根拠を提供することになります。
また、この調査結果は、メーカーに対し、インスリン非治療の2型糖尿病患者や代謝健康管理ユーザー向けに、低コストで簡素化されたCGM製品を開発するよう促す可能性があります。利用のしやすさ、契約期間の短縮、消費者による購入、データ解釈の簡素化を重視して設計された製品は、これまでインスリン治療を受けている患者層以外でのCGM導入を制限してきた障壁の解消に寄与するでしょう。
市場の動向:
インスリン非治療の2型糖尿病向けCGM市場は、持続血糖モニタリングがインスリン依存性糖尿病を超えて、2型糖尿病の管理、ライフスタイルのモニタリング、代謝健康におけるより広範な用途へと拡大するにつれ、力強い成長を遂げています。この市場の成長を牽引しているのは、世界的に増加する2型糖尿病の負担、インスリン非治療患者におけるCGMの使用を裏付ける臨床的エビデンスの蓄積、糖尿病管理ガイドラインにおけるCGMの認知度向上、市販(OTC)CGMシステムの入手可能性の拡大、そして連続血糖モニタリングによる知見に対する患者の意識の高まりです。この市場は、センサー、アプリケーター、送信機、リーダー/デバイス、スマートフォン連携型CGMシステム、OTC CGMプラットフォームなど、幅広いCGM製品および技術で構成されています。これらの技術は、リアルタイムの血糖値の推移の把握、食後血糖値の変動の特定、食事や身体活動の調整の支援、そして患者のエンゲージメント向上に活用されるケースが増えています。低コストのCGMシステムやOTC CGMシステムの登場により、利用の障壁が低減され、消費者層が拡大し、インスリンを使用していない2型糖尿病患者の間での普及が促進されると予想されます。
市場の集中度と特徴:
インスリン治療を受けていない2型糖尿病患者向けCGM市場は、中程度の集中度を示しており、デックスコム(Dexcom)、アボット・ラボラトリーズ(Abbott Laboratories)、およびその他の老舗CGMメーカーといった主要企業が、センサーベースの血糖モニタリング、連携型モバイルアプリケーション、デジタル糖尿病管理プラットフォームの各分野で競合しています。競争は、インスリンを使用しない2型糖尿病患者向けに特別に設計された、市販(OTC)の低コストで簡素化されたCGMシステム、およびより広範な代謝健康や予防医療への応用へと、ますますシフトしつつあります。デクスコムの「Stelo」やアボットの「Lingo」、「Libre Rio」は、従来の処方箋が必要なCGMユーザーを超えて、対象となる患者層を拡大させています。2026年版ADA治療基準では、「Stelo」と「Lingo」がOTC CGMシステムとして認定されており、集中的な血糖管理を必要としない分野におけるCGMの商業化が進んでいることが浮き彫りになっています。
インスリン治療を受けていない2型糖尿病患者向けCGM市場は、センサーの精度向上、装着期間の延長、デバイスの使いやすさの向上、コスト削減、そしてインスリンを使用していない人々にとって実用的な知見へと連続血糖データを変換することに焦点を当てた、急速な技術革新が特徴となっています。イノベーションは、OTC CGMシステム、より小型で長期間装着可能なセンサー、スマートフォンベースのモニタリング、AIを活用したパターン認識、パーソナライズされたコーチング、そして栄養・ライフスタイル管理プラットフォームとの連携にますます重点が置かれています。デックスコム社の「ステロ(Stelo)」は、この変化を象徴する重要な事例となっています。同システムは当初、2024年3月にインスリンを使用していない成人を対象とした初のOTC CGMとしてFDAの承認を取得し、2026年6月には、インスリンを使用していない2歳以上の患者を対象としてFDAの承認を取得しました。
また、イノベーションは血糖値の測定にとどまらず、その解釈や行動介入の分野へと広がりつつあります。2026年、デクコムはパターン認識、先を見越したAIコーチング、およびパーソナライズされた日次・週次サマリーを組み込んだ、再設計された「Stelo」アプリを導入しました。一方、同社の「CONNECT」無作為化比較試験では、インスリンを使用していない2型糖尿病の成人を対象とした具体的な臨床的エビデンスが得られました。アボットも同様に、「Lingo」と「Libre Rio」という、いずれもFDA承認済みのOTCシステムでポートフォリオを拡大し、CGM技術が糖尿病患者および非糖尿病患者の両方に対応できるようにしています。
非インスリン治療の2型糖尿病向けCGM市場において、臨床的検証、デジタルヘルスとの統合、パーソナライズされたコーチング、栄養管理、流通、およびコンシューマーヘルスケア分野への拡大を支援するパートナーシップや協業の重要性がますます高まっています。メーカー各社は、医療従事者、糖尿病専門医、デジタルヘルス企業、栄養管理プラットフォーム、研究機関などと連携を深め、患者がインスリンを使用していない場合でもCGMが測定可能なメリットをもたらすことを実証しようとしています。例えば、デックスコム(Dexcom)の2026年戦略には、ニュートリセンス(Nutrisense)の買収が含まれており、CGMから得られる血糖値の知見に基づく、個別化された栄養教育およびコーチング能力を強化しました。また、デックスコムは、CONNECT無作為化比較試験を通じて、インスリン非治療の2型糖尿病患者を対象とした臨床的エビデンスの創出にも取り組んでいます。さらに、2026年の米国糖尿病学会(ADA)科学セッションで発表された大規模な実世界データでは、インスリン非治療の2型糖尿病患者12,000人を対象としたSteloの使用状況が評価され、エビデンスに基づいたCGMの糖尿病管理の早期段階への拡大に向けた業界の動きを裏付ける結果となりました。
規制要件は、インスリン非治療の2型糖尿病向けCGM市場に大きな影響を及ぼしています。これは、メーカーが市販化に先立ち、血糖測定システムの安全性、精度、信頼性、サイバーセキュリティ、および性能を実証しなければならないためです。米国食品医薬品局(FDA)などの規制当局は、特に重要な役割を果たしています。なぜなら、OTC(一般用医薬品)としての承認を得れば、消費者が従来の処方箋なしにCGMシステムを入手できるようになり、対象市場を大幅に拡大できるからです。
2024年3月、FDAがインスリンを使用しない成人向けの初のOTC CGMとしてDexcom社の「Stelo」を承認したことは、この市場にとって重要な規制上の節目となりました。これに続き、2024年にはアボット社の「Lingo」および「Libre Rio」もFDAの承認を取得しました。さらに最近では、2026年6月、FDAは「Stelo」のOTC適応を、インスリンを使用していない2歳以上の小児にまで拡大し、非集中型血糖モニタリングの対象となる潜在的な人口をさらに広げました。したがって、規制は、早期にOTC承認や適応拡大を取得した企業にとって大きな競争上の優位性をもたらす一方で、臨床的エビデンス、品質システム要件、製造管理、市販後調査は、開発コストを増大させ、商業化のスケジュールに影響を与える可能性があります。FDAによる非集中型血糖管理向けOTC CGMの分類は、インスリン治療を受けておらず、重篤な低血糖のリスクが著しく低い人々を対象としたシステムのための、具体的な規制の枠組みを確立するものです。
インスリン治療を受けていない2型糖尿病患者向けCGM市場は、従来の血糖測定器(BGM)、指先穿刺による血糖測定、定期的な検査室でのHbA1c検査、および断続的な血糖測定に基づく自己管理手法との代替競争に直面しています。これらの代替手段は、一般的に初期費用が低く、患者や医療従事者にとって馴染み深いものであるため、依然として広く利用されています。インスリンを使用しておらず、2型糖尿病の病状が比較的安定している方にとっては、定期的な血糖測定やHbA1cモニタリングで、日常的な疾患管理に必要な十分な情報を得ることができます。
しかし、CGMは、単発的な測定ではなく、継続的または頻繁な血糖値測定、血糖値の推移、目標範囲内滞在時間(TIR)の情報、および行動に関するフィードバックを提供するという点で、独自の地位を維持しています。これは、食事、運動、睡眠、ストレス、その他の生活習慣要因が血糖値にどのように影響するかを理解したいと考えている、インスリン治療を受けていない患者にとって特に重要です。また、OTC(一般用医薬品)としての販売により、適格な消費者が医療従事者の処方箋なしにCGMシステムを購入できるようになり、従来の導入障壁の一つが解消されつつあります。FDAは、Stelo社のOTC承認について、医療従事者の関与なしに個人がCGMを購入できるようにすることで、アクセスを拡大するものだと具体的に述べています。
インスリン非投与の2型糖尿病向けCGM市場の地域的な拡大は、2型糖尿病の有病率の増加、糖尿病の診断およびスクリーニングの増加、代謝健康に対する消費者の関心の高まり、スマートフォンとの接続性の向上、そして低コストかつOTCのCGMシステムの入手可能性の向上によって支えられています。北米、特に米国は、確立されたCGMインフラ、高い技術導入率、主要メーカーの強力な存在感、およびOTC製品の急速な開発により、依然として戦略的に最も先進的な市場となっています。米国市場は、処方箋中心のCGMから、Stelo、Lingo、Libre Rioなどの一般消費者が利用可能なシステムへと移行しています。
製品に関する洞察
センサーセグメントは最も急速に成長しており、2025年には市場を支配し、市場全体の収益の約62.0%を占める見込みです。その主導的な地位は、主にセンサーの購入が継続的な性質を持つことに起因しています。センサーは耐用期間に応じて定期的な交換が必要となるためです。インスリン治療を受けていない2型糖尿病患者の間でCGMの採用が進んでいることも、センサーの需要をさらに後押ししています。血糖値の把握、栄養管理、フィットネス、体重管理を目的とした製品を含む、市販品および一般消費者向けのCGMソリューションの拡大も、対象となるユーザー層を広げつつあります。センサーの精度、装着期間、接続性、および手頃な価格における継続的な改善により、このセグメントの力強い成長が維持されると予想されます。
インスリン非治療の2型糖尿病患者向けCGM市場において、アプリケーターセグメントは着実な成長が見込まれています。これは、センサーベースの血糖モニタリングの普及拡大と、センサー挿入デバイスに対する継続的な需要に支えられています。アプリケーターはCGMの装着を簡素化し、使いやすさを向上させるため、インスリン非治療の患者や健康志向の消費者におけるCGMの普及が進む中で、特に重要な役割を果たしています。さらに、家庭での自己装着を想定して設計された、ユーザーフレンドリーで低侵襲、かつ簡素化されたCGMシステムの入手可能性が高まっていることも、成長を後押ししています。市販のCGM製品の拡大、薬局での販売、およびEコマースチャネルの拡充により、アクセスのしやすさが向上すると予想されます。ただし、セット販売やセンサーとアプリケーターを一体化した設計により、単体での売上成長が制限される可能性があります。
用途に関する洞察
2025年、非インスリン治療の2型糖尿病向けCGM市場では、血糖値の追跡や糖尿病管理の支援を主な目的とした連続血糖モニタリングの利用に支えられ、血糖・糖尿病管理セグメントが市場を牽引しました。2型糖尿病の診断件数の増加、血糖コントロールに対する意識の高まり、およびインスリンを使用していない患者におけるCGMの普及拡大が、糖尿病に特化したモニタリングソリューションへの需要を強めています。医療従事者もまた、CGMを血糖パターンの把握や、生活習慣・治療方針の決定を支援するツールとしてますます認識するようになっています。さらに、センサー精度の向上、スマートフォンとの連携、装着期間の延長、手頃な価格のCGMシステムへのアクセス拡大などが、導入を後押ししています。このセグメントは、引き続き主導的な地位を維持すると予想されます。
食事・栄養モニタリングセグメントは、食事摂取が血糖値にどのように影響するかを理解したいという消費者の関心の高まりに後押しされ、「インスリン非投与の2型糖尿病向けCGM市場」において着実な成長が見込まれています。CGMシステムにより、ユーザーは特定の食事、炭水化物、食事のタイミング、および食事パターンに対する血糖値の反応を観察することができ、より個別化された栄養管理の意思決定を支援します。代謝健康や予防医療に対する意識の高まりは、インスリン非治療の2型糖尿病患者や健康志向の消費者における導入をさらに後押ししています。スマートフォンアプリ、栄養管理プラットフォーム、およびデジタルヘルスツールとの連携により、CGMが生成するデータの価値が高まっています。消費者向けのCGM製品の入手可能性の向上や、消費者への直接販売の拡大が、このセグメントのさらなる成長を支えると予想されます。
接続性に関する洞察
2025年には、最新の持続血糖モニタリングシステム全体にBluetooth接続が広く組み込まれていることを背景に、Bluetoothセグメントが市場を席巻しました。Bluetoothにより、センサーや送信機からスマートフォン、専用リーダー、接続されたデジタルヘルスアプリケーションへの血糖データのリアルタイム送信が可能となり、ユーザーの利便性とアクセス性が向上しています。継続的なデータ同期、アラート、遠隔モニタリング、およびモバイル端末での血糖値の可視化をサポートするその機能により、インスリン治療を受けていない2型糖尿病患者の間での導入が促進されています。スマートフォンの普及率の向上や、コネクテッドヘルスケアデバイスに対する消費者の嗜好の高まりが、需要をさらに後押ししています。さらに、BluetoothベースのCGMシステムは、フィットネス、栄養、ウェルネス関連のアプリとの連携を容易にし、その有用性を従来の糖尿病管理の枠を超えて拡大させています。
NFC(近距離無線通信)セグメントは、スキャン方式やコネクテッド型の血糖モニタリングソリューションの採用拡大に支えられ、市場で最も急速な成長を遂げると予想されています。NFCにより、CGMセンサーと互換性のあるスマートフォンやリーダーとの間で、便利な短距離通信が可能となり、ユーザーは最小限の設定で血糖値データを取得・確認できるようになります。シンプルで手頃な価格、かつスマートフォンと互換性のあるモニタリング技術に対する消費者の嗜好の高まりが、NFC対応システムの需要を支えています。この技術は、糖尿病管理、栄養、フィットネス、ライフスタイルのモニタリングのために、手軽な血糖値把握を求めるインスリン非投与のユーザーにとって特に有用です。消費者向けのCGM製品の拡大とデジタルヘルスの普及が進むことで、NFCセグメントの成長はさらに加速すると予想されます。
流通チャネルに関する洞察
2025年には、小売、専門、オンラインの薬局ネットワークを通じてCGM製品の入手可能性が高まったことを受け、薬局セグメントが市場で最大の売上シェアを占めました。薬局では、センサー、アプリケーター、送信機、リーダー、交換用消耗品に手軽にアクセスできるため、CGM製品の定期的な購入において重要な流通チャネルとなっています。一般消費者向けおよび市販のCGMシステムの普及が進んでいることで、特にインスリン治療を受けていない2型糖尿病患者や健康志向のユーザーの間で、薬局を通じた販売がさらに強化されています。薬局ネットワークの拡大、製品の入手しやすさの向上、および血糖モニタリングに対する消費者の意識の高まりが、継続的な成長を支えると予想されます。しかし、Eコマースや消費者直販チャネルによる競争が激化しています。
Eコマースセグメントは、外来での眼科手術への移行が進んでいることや、低侵襲な角膜治療の普及に支えられ、予測期間において最も急速な成長を遂げると見込まれています。CXL手術は一般的に長期の入院を必要としないため、ASC(外来手術センター)は、効率的な治療と当日退院を実現する魅力的な環境となっています。専門的な眼科用機器の入手可能性の高まり、CXLプロトコルの迅速化、そして利便性が高く費用対効果に優れた眼科医療サービスへの需要拡大が、このセグメントの拡大をさらに後押ししています。さらに、円錐角膜や角膜拡張症の診断件数が増加していることから、治療を必要とする患者数も増加しています。患者の快適性や回復の向上につながる可能性のある「上皮温存型CXL」技術の採用は、ASCを通じた治療提供をさらに促進する可能性があります。
地域別分析
北米の非インスリン治療型2型糖尿病向けCGM市場は、2025年に73.1%という最大の売上シェアを占めました。これは、糖尿病の有病率の高さ、CGMに対する高い認知度、先進的なデジタルヘルスインフラ、スマートフォンの高い普及率、そしてDexcomやAbbottといった主要メーカーの存在に支えられたものです。CGMが従来のインスリン依存型糖尿病管理の枠を超え、OTC(一般用医薬品)や消費者向けの血糖モニタリングへと移行する中、同地域は市場開発において重要な新たな段階に入っています。米国では、2024年3月にFDAが、インスリンを使用しない成人向けの初のOTC CGMとしてDexcom Steloを承認しました。
インスリン非治療の2型糖尿病を対象とした米国CGM市場の動向
2型糖尿病への認識の高まり、代謝健康への関心の増大、およびCGMへの消費者アクセスの拡大が普及を後押ししており、米国市場は力強い成長を遂げています。「ステロ」は、インスリンを使用しない成人を対象に特別に設計され、処方箋なしに入手できることから、特に重要な役割を果たしています。2026年6月、FDAは「ステロ」のOTC適応を、インスリンを使用していない2歳以上の患者にまでさらに拡大し、潜在的な対象患者層を広げました。また、デックスコム社は、CONNECT無作為化比較試験や、2026年の米国糖尿病学会(ADA)科学総会で発表された実世界データを通じて、インスリン非治療の2型糖尿病におけるCGMの臨床的ポジショニングを強化し続けています。
欧州におけるインスリン非使用の2型糖尿病向けCGM市場の動向
欧州のインスリン非使用の2型糖尿病向けCGM市場は、診断済みの糖尿病患者数の多さ、確立された糖尿病ケア体制、デジタルヘルスの普及拡大、そして連続血糖モニタリングデータの利点に対する医師の認識の高まりによって支えられています。欧州各国間で、保険償還、処方要件、医療予算、およびCGMへのアクセス状況が大幅に異なるため、導入状況は米国に比べて依然としてばらつきが見られます。とはいえ、個別化された糖尿病管理、生活習慣の改善、早期介入への注目が高まっていることから、インスリンを使用していない2型糖尿病患者の間でCGMの活用機会が生まれています。また、一般消費者向けのCGM製品の登場により、従来の集中インスリン療法を受けている患者層を超えて、市場が徐々に拡大していくものと予想されます。
英国のインスリン非使用2型糖尿病向けCGM市場は、同国に確立された糖尿病ケアのインフラ、デジタルヘルスの高い普及率、および遠隔モニタリング技術の積極的な活用によって支えられています。CGMは従来、インスリンを必要とする患者に集中していましたが、生活習慣や治療の最適化のための血糖モニタリングを裏付ける臨床的エビデンスが増えるにつれ、市場はより広範な2型糖尿病管理へと徐々に拡大しています。同国で確立されたNHS(国民保健サービス)のデジタルヘルスエコシステムと専門的な糖尿病サービスは、CGMデータを患者管理プロセスに統合するための好ましい環境を提供しています。予測期間中、低コストのセンサー、簡素化されたユーザーインターフェース、および消費者志向のモニタリングモデルにより、インスリン非治療患者の間でさらなる機会が創出されると予想されます。
ドイツのインスリン非投与2型糖尿病向けCGM市場は、成熟した医療システム、強固な糖尿病専門医ネットワーク、先進的な医療技術の導入、そしてデジタル疾患管理への関心の高まりを特徴としています。CGMの導入は従来、血糖管理のニーズが高い患者に集中していましたが、臨床的エビデンスの蓄積と簡素化されたシステムの普及により、より広範な2型糖尿病患者層への拡大が後押しされています。ドイツの充実した医療インフラと、医師によるコネクテッド血糖モニタリング技術への習熟度は、CGMの普及にとって好ましい環境を提供しています。食事療法や行動介入を支援するためのCGMによる血糖パターンの活用が増加していることも、さらなる成長の原動力になると予想されます。
スペインのインスリン非投与型2型糖尿病向けCGM市場は、糖尿病に対する意識の高まり、デジタルヘルスケアの進展、および血糖モニタリング技術へのアクセス拡大の恩恵を受けています。主要な大都市圏や確立された糖尿病センターがCGM導入のためのインフラを提供している一方、予防医療や代謝モニタリングに対する消費者の関心の高まりが、潜在的なユーザー層を拡大しています。この市場は依然として保険償還や地域の医療政策の影響を受けていますが、簡素化されたCGMシステムや低コストの製品が登場することで、利用しやすさが向上すると予想されます。2型糖尿病患者の間で生活習慣の改善がますます重視されるようになっていることも、食事や身体活動の効果に関する実践的な情報を提供するCGMシステムにとっての機会を生み出しています。
アジア太平洋地域の非インスリン治療2型糖尿病向けCGM市場の動向
アジア太平洋地域の非インスリン治療2型糖尿病向けCGM市場は、同地域における非常に大規模な2型糖尿病患者数、糖尿病診断件数の増加、医療インフラの拡充、スマートフォンの普及拡大、およびデジタル糖尿病管理に対する意識の高まりに支えられ、最も急速に成長する地域市場の一つになると予想されます。この地域では、糖尿病患者の大部分が集中的なインスリン療法を受けずに管理されているため、低コストで簡素化されたCGMシステムにとって大きな対象患者層が形成されており、長期的な潜在力が非常に大きいと言えます。現地で流通するCGM製品の入手可能性が高まり、医師によるセンサーベースの血糖モニタリングへの理解が深まることで、市場への浸透が促進されると予想されます。
中国の非インスリン治療の2型糖尿病向けCGM市場は、同国の大きな糖尿病負担、糖尿病スクリーニングの改善、医療費の増加、およびデジタルヘルスインフラの急速な発展に伴い拡大しています。同国の膨大な人口は、インスリンを必要としない2型糖尿病患者という、相当な潜在顧客基盤を生み出しています。また、血糖変動に対する認識の高まりや、定期的な指先穿刺による測定と比較した連続モニタリングの利点も、CGMの普及を後押ししています。国内のCGMメーカーの発展と価格競争の激化により、手頃な価格と利用のしやすさがさらに向上する可能性があります。消費者向けのCGMシステムがより広く利用可能になるにつれ、中国はインスリン非治療の2型糖尿病向けアプリケーションにおいて、ますます重要な市場となることが予想されます。
日本におけるインスリン非投与の2型糖尿病向けCGM市場は、高度に発達した医療制度、先進的な医療機器インフラ、高い技術導入率、そして糖尿病管理のニーズが極めて高い高齢化社会によって支えられています。この市場では、デバイスの精度、信頼性、使いやすさ、そして臨床的エビデンスが強く重視されています。CGMの導入は従来、集中的な血糖管理を必要とする患者に集中していましたが、簡素化され、負担の少ないシステムにより、インスリン非投与の2型糖尿病患者の間での利用が拡大する可能性があります。日本の医療制度が予防と効率的な慢性疾患管理をますます重視する中、CGMとスマートフォン、デジタルコーチング、ライフスタイル管理アプリケーションとの統合が、さらなる成長の機会をもたらすと予想されます。
インスリン非投与の2型糖尿病向けCGMのラテンアメリカ市場の動向
ラテンアメリカにおけるインスリン非投与の2型糖尿病患者向けCGM市場は、同地域における糖尿病の負担の増加、診断技術の向上、およびコネクテッドヘルスケア技術へのアクセス拡大に伴い、拡大すると予想されます。ブラジル、メキシコ、アルゼンチンは、糖尿病患者数が多く、専門医療ネットワークが拡大しているため、重要な市場となっています。CGMの普及率は、主に手頃な価格の欠如、保険償還の制限、医療アクセス格差、および比較的高い自己負担費用といった理由により、北米や一部の欧州市場を下回っています。しかし、低コストのセンサー、薬局やECを通じた流通、そして消費者向けのCGMモデルの登場により、従来の処方箋に基づくユーザー層を超えて市場を拡大する機会が生まれています。
ブラジルのインスリン非治療の2型糖尿病向けCGM市場は、2型糖尿病患者数の多さ、確立された民間医療セクター、拡大する糖尿病専門医ネットワーク、そしてデジタルヘルス技術の普及拡大に支えられています。主要都市部では、CGMシステムや糖尿病専門医療サービスへのアクセスが拡大しており、血糖モニタリングに対する意識の高まりが消費者の関心を後押ししています。多国籍CGMメーカーの進出や、コネクテッドセンサーの入手可能性の向上により、製品の認知度も高まっています。しかし、手頃な価格の実現や、民間医療と公的医療におけるアクセス格差は、依然として重要な制約要因となっています。そのため、低価格製品や自己負担モデルは、インスリン非治療患者におけるCGMの利用拡大において、今後ますます重要な役割を果たすと予想されます。
中東・アフリカにおけるインスリン非治療の2型糖尿病向けCGM市場の動向
中東・アフリカ(MEA)におけるインスリン非治療の2型糖尿病向けCGM市場は、高水準かつ増加傾向にある糖尿病の負担、医療投資の拡大、専門医療インフラの改善、およびデジタル血糖モニタリングに対する意識の高まりに支えられ、発展の機会を呈しています。CGMシステムは自己負担額が高額になる可能性があり、また専門医へのアクセスも国によって大きく異なるため、導入は依然として比較的医療が発達した市場に集中しています。サウジアラビア、アラブ首長国連邦、南アフリカは、比較的整備された医療インフラと慢性疾患管理への投資拡大により、重要な市場となっています。低コストのセンサーやデジタルヘルスプラットフォームの利用可能性が高まるにつれ、対象となる患者層は徐々に拡大していくものと予想されます。
サウジアラビアにおけるインスリン非治療の2型糖尿病向けCGM市場は、同国における高い糖尿病の負担、医療セクターへの継続的な投資、専門的な糖尿病センターの整備、および先進的な医療技術の普及拡大によって支えられています。主要な病院や民間の医療提供者は、糖尿病管理にコネクテッド血糖モニタリング技術をますます取り入れています。同国における慢性疾患の予防やデジタルヘルスケアへの重視が高まっていることは、インスリン治療を受けている患者以外にもCGMが普及するための好ましい環境を提供しています。予測期間中、医師の認識の高まり、消費者への啓発、およびより手頃な価格のCGMシステムの導入により、インスリン非治療の2型糖尿病患者におけるCGMの採用が促進されると予想されます。
インスリン非治療の2型糖尿病向けCGMに関する主要企業の動向
インスリン非治療の2型糖尿病向けCGM市場は競争が激化しており、デックスコム(Dexcom)やアボット・ラボラトリーズ(Abbott Laboratories)などの主要企業が、手頃な価格で使いやすく、コネクテッド機能を備えたCGMソリューションを通じて存在感を拡大しています。競争は、デバイスのコスト削減、センサーの装着期間の延長、精度の向上、挿入の簡素化、およびスマートフォンによる血糖値モニタリングの実現にますます焦点が当てられています。Dexcom社の「Stelo」やAbbott社の「Lingo」といった最近の製品発売により、CGMの利用対象はインスリン治療を受けている患者層を超えて拡大しており、一方で、提携、薬局を通じた流通、および消費者への直接販売モデルが市場浸透を強化しています。
インスリン非治療の2型糖尿病向けCGMの主要企業:
本調査では、インスリン非治療の2型糖尿病向けCGM市場に関する以下の主要企業について分析を行いました。
- Dexcom
- Abbott Laboratories
- Medtronic plc
- Sinocare, Inc. (iCan CGM)
- GlucoRx Limited (AiDEX, Vixxa)
- Bionime (RIGHTEST iFree CGM)
- Nemaura
- i-SENS, Inc.
最近の動向:
- 2026年7月、Glaukos社はEpioxaに対し恒久的なJコードを取得し、米国における償還経路を強化するとともに、エピオン角膜クロスリンク療法の普及を後押ししました。
インスリン非投与の2型糖尿病向けCGMの世界市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、非インスリン治療の2型糖尿病向けグローバルCGM市場レポートを、製品、用途、接続性、流通チャネル、および地域に基づいてセグメント化しました:
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- センサー
- アプリケーター
- 送信機
- デバイス/リーダー
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 血糖値/糖尿病管理
- ライフスタイルモニタリング
- 食事・栄養モニタリング
- 身体活動・フィットネスモニタリング
- 体重管理
- 接続性別見通し(売上高、10億米ドル、2021年~2033年)
- Bluetooth
- 4G/携帯電話回線
- NFC
- 販売チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- 薬局
- Eコマース
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- タイ
- シンガポール
- マレーシア
- 台湾
- ベトナム
- フィリピン
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 製品
1.2.2. 用途
1.2.3. 接続性
1.2.4. 流通チャネル
1.2.5. 地域範囲
1.2.6. 推計および予測の期間
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次情報源
1.4.4. 一次調査
1.4.5. 一次調査の詳細
1.4.5.1. 北米における一次インタビューのデータ
1.4.5.2. 欧州における一次インタビューのデータ
1.4.5.3. アジア太平洋地域における一次インタビューのデータ
1.4.5.4. ラテンアメリカにおける一次インタビューのデータ
1.4.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析 (モデル1)
1.7.2. アプローチ1:商品フローアプローチ
1.7.3. 数量・価格分析(モデル2)
1.7.4. アプローチ2:数量・価格分析
1.8. 二次情報源一覧
1.9. 一次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. 製品別見通し
2.2.2. 用途別見通し
2.2.3. 接続性の見通し
2.2.4. 流通チャネルの見通し
2.2.5. 地域別見通し
2.3. 競合状況の分析
第3章. インスリン非治療の2型糖尿病向けCGM市場の変数、動向および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 関連・付随市場の見通し
3.2. 市場動向
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. インスリン非投与の2型糖尿病向けCGM市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済情勢
3.3.2.3. 社会情勢
3.3.2.4. 技術情勢
3.3.2.5. 環境情勢
3.3.2.6. 法的環境
第4章 インスリン非投与の2型糖尿病向けCGM市場:製品予測およびトレンド分析
4.1. セグメント概要
4.2. インスリン非治療の2型糖尿病向けCGM市場:製品動向分析
4.3. インスリン非治療の2型糖尿病向けCGM市場の製品別見通し(百万米ドル)
4.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下について)
4.5. センサー
4.5.1. センサー市場の売上高推計および予測(2021年~2033年)(百万米ドル)
4.6. アプリケーター
4.6.1. アプリケーター市場の売上高推計および予測(2021年~2033年)(百万米ドル)
4.7. 送信機
4.7.1. 送信機市場の売上高推計および予測(2021年~2033年)(百万米ドル)
4.8. デバイス/リーダー
4.8.1. デバイス/リーダー市場の収益推計および予測、2021年~2033年(百万米ドル)
第5章. インスリン非治療の2型糖尿病向けCGM市場:用途別推計およびトレンド分析
5.1. セグメント・ダッシュボード
5.2. インスリン非治療の2型糖尿病向けCGM市場:用途別動向分析
5.3. インスリン非治療の2型糖尿病向けCGM市場の用途別見通し(百万米ドル)
5.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下の分野について)
5.5. 血糖値/糖尿病管理
5.5.1. 血糖値/糖尿病管理市場の収益推計および予測、2021年~2033年(百万米ドル)
5.6. ライフスタイルモニタリング
5.6.1. ライフスタイルモニタリング市場の収益推計および予測(2021年~2033年、百万米ドル)
5.7. 食事・栄養モニタリング
5.7.1. 食事・栄養モニタリング市場の収益推計および予測(2021年~2033年、百万米ドル)
5.8. 身体活動およびフィットネスモニタリング
5.8.1. 身体活動およびフィットネスモニタリング市場の収益推計および予測、2021年~2033年(百万米ドル)
5.9. 体重管理
5.9.1. 体重管理市場の収益推計および予測、2021年~2033年(百万米ドル)
第6章. インスリン非治療の2型糖尿病向けCGM市場:接続性に関する推計およびトレンド分析
6.1. セグメント概要
6.2. インスリン非治療の2型糖尿病向けCGM市場:接続性の推移分析
6.3. 非インスリン治療の2型糖尿病向けCGM市場:接続方式別見通し(百万米ドル)
6.4. 以下の項目に関する市場規模・予測およびトレンド分析(2021年~2033年)
6.5.
Bluetooth
6.5.1. Bluetooth市場の収益推計および予測(2021年~2033年、単位:百万米ドル)
6.6. 4G/携帯電話
6.6.1. 4G/携帯電話市場の収益推計および予測(2021年~2033年、単位:百万米ドル)
6.7. NFC
6.7.1. NFC市場の収益推計および予測、2021年~2033年(百万米ドル)
第7章. インスリン非投与の2型糖尿病向けCGM市場:流通チャネルの推計および動向分析
7.1. セグメント・ダッシュボード
7.2. インスリン非治療の2型糖尿病向けCGM市場:流通チャネルの動向分析
7.3. 流通チャネル別インスリン非治療の2型糖尿病向けCGM市場の展望(百万米ドル)
7.4. 市場規模・予測およびトレンド分析、 2021年から2033年までの以下の分野について
7.5. 薬局
7.5.1. 薬局市場の売上高推計および予測、2021年~2033年(百万米ドル)
7.6. Eコマース
7.6.1. Eコマース市場の売上高推計および予測、2021年~2033年(百万米ドル)
7.7. その他
7.7.1. その他市場の収益推計および予測、2021年~2033年(百万米ドル)
第8章. インスリン非治療の2型糖尿病向けCGM市場:地域別推計および動向分析
8.1. 地域別ダッシュボード
8.2. インスリン非治療の2型糖尿病向けCGM市場の地域別動向分析
8.3. インスリン非治療の2型糖尿病向けCGM市場:製品別・供給源別の地域別推計および動向分析
8.4. 以下の項目に関する市場規模・予測および動向分析(2021年~2033年)
8.5. 北米
8.5.1. 北米のインスリン非投与2型糖尿病向けCGM市場:2021年~2033年の推計および予測(百万米ドル)
8.5.2. 米国
8.5.2.1. 主要国の動向
8.5.2.2. 競争環境
8.5.2.3. 規制の枠組み
8.5.2.4. 償還状況
8.5.2.5. 米国におけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測(2021年~2033年)(百万米ドル)
8.5.3. カナダ
8.5.3.1. 主要国の動向
8.5.3.2. 競争環境
8.5.3.3. 規制の枠組み
8.5.3.4. 償還状況
8.5.3.5. カナダにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.5.4. メキシコ
8.5.4.1. 主要国の動向
8.5.4.2. 競争環境
8.5.4.3. 規制の枠組み
8.5.4.4. 償還状況
8.5.4.5. メキシコにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.5.5. 欧州
8.5.6. 欧州におけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.5.7. 英国
8.5.7.1. 主要国の動向
8.5.7.2. 競争環境
8.5.7.3. 規制の枠組み
8.5.7.4. 償還シナリオ
8.5.7.5. 英国におけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.5.8. ドイツ
8.5.8.1. 主要な国別動向
8.5.8.2. 競争状況
8.5.8.3. 規制の枠組み
8.5.8.4. 償還状況
8.5.8.5. ドイツにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測(2021年~2033年、百万米ドル)
8.5.9. フランス
8.5.9.1. 主要な国内動向
8.5.9.2. 競争環境
8.5.9.3. 規制の枠組み
8.5.9.4. 保険償還のシナリオ
8.5.9.5. フランスにおけるインスリン非治療第2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.5.10. イタリア
8.5.10.1. 主要な国別動向
8.5.10.2. 競争環境
8.5.10.3. 規制の枠組み
8.5.10.4. 償還状況
8.5.10.5. イタリアにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.5.11. スペイン
8.5.11.1. 主要国の動向
8.5.11.2. 競争状況
8.5.11.3. 規制の枠組み
8.5.11.4. 償還状況
8.5.11.5. スペインにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.5.12. ロシア
8.5.12.1. 主要国の動向
8.5.12.2. 競争状況
8.5.12.3. 規制の枠組み
8.5.12.4. 償還状況
8.5.12.5. ロシアにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.5.13. デンマーク
8.5.13.1. 主要国の動向
8.5.13.2. 競争環境
8.5.13.3. 規制の枠組み
8.5.13.4. 償還状況
8.5.13.5. デンマークにおけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.5.14. スウェーデン
8.5.14.1. 主要国の動向
8.5.14.2. 競争状況
8.5.14.3. 規制の枠組み
8.5.14.4. 償還状況
8.5.14.5. スウェーデンにおけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.5.15. ノルウェー
8.5.15.1. 主要な国別動向
8.5.15.2. 競争環境
8.5.15.3. 規制の枠組み
8.5.15.4. 保険償還のシナリオ
8.5.15.5. ノルウェーにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測(2021年~2033年) (百万米ドル)
8.6. アジア太平洋地域
8.6.1. アジア太平洋地域におけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.6.2. 日本
8.6.2.1. 主要国の動向
8.6.2.2. 競争状況
8.6.2.3. 規制の枠組み
8.6.2.4. 保険償還の状況
8.6.2.5.
日本におけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.6.3. 中国
8.6.3.1. 主要な国別動向
8.6.3.2. 競争環境
8.6.3.3. 規制の枠組み
8.6.3.4. 保険償還の状況
8.6.3.5. 中国におけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.6.4. インド
8.6.4.1. 主要国の動向
8.6.4.2. 競争環境
8.6.4.3. 規制の枠組み
8.6.4.4. 償還状況
8.6.4.5. インドにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.6.5. 韓国
8.6.5.1. 主要な国別動向
8.6.5.2. 競争状況
8.6.5.3. 規制の枠組み
8.6.5.4. 保険償還の状況
8.6.5.5. 韓国におけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.6.6. オーストラリア
8.6.6.1. 主要国の動向
8.6.6.2. 競争状況
8.6.6.3. 規制の枠組み
8.6.6.4. 保険償還のシナリオ
8.6.6.5. オーストラリアにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.6.7. タイ
8.6.7.1. 主要国の動向
8.6.7.2. 競争状況
8.6.7.3. 規制の枠組み
8.6.7.4. 償還状況
8.6.7.5. タイにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年 (百万米ドル)
8.6.8. シンガポール
8.6.8.1. 主要国の動向
8.6.8.2. 競争環境
8.6.8.3.
規制の枠組み
8.6.8.4. 償還状況
8.6.8.5. シンガポールにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.6.9. マレーシア
8.6.9.1. 主要な国別動向
8.6.9.2. 競争環境
8.6.9.3. 規制の枠組み
8.6.9.4. 償還状況
8.6.9.5. マレーシアにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.6.10. 台湾
8.6.10.1. 主要な国別動向
8.6.10.2. 競争状況
8.6.10.3. 規制の枠組み
8.6.10.4. 償還状況
8.6.10.5. 台湾におけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.6.11. ベトナム
8.6.11.1. 主要な国別動向
8.6.11.2. 競争環境
8.6.11.3. 規制の枠組み
8.6.11.4. 償還シナリオ
8.6.11.5. ベトナムにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.6.12. フィリピン
8.6.12.1. 主要な国別動向
8.6.12.2. 競争状況
8.6.12.3. 規制の枠組み
8.6.12.4. 保険償還のシナリオ
8.6.12.5. フィリピンにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測(2021年~2033年、百万米ドル)
8.7. ラテンアメリカ
8.7.1. ラテンアメリカにおけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年 (百万米ドル)
8.7.2. ブラジル
8.7.2.1. 主要国の動向
8.7.2.2. 競争環境
8.7.2.3. 規制の枠組み
8.7.2.4. 保険償還の状況
8.7.2.5. ブラジルにおけるインスリン非治療第2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.7.3. アルゼンチン
8.7.3.1.
主要国の動向
8.7.3.2. 競争環境
8.7.3.3. 規制の枠組み
8.7.3.4. 保険償還の動向
8.7.3.5. アルゼンチンの非インスリン治療第2型糖尿病向けCGM市場の推計および予測(2021年~2033年) (百万米ドル)
8.8. 中東・アフリカ
8.8.1. 中東・アフリカにおけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.8.2. 南アフリカ
8.8.2.1. 主要国の動向
8.8.2.2. 競争状況
8.8.2.3. 規制の枠組み
8.8.2.4. 保険償還の状況
8.8.2.5. 南アフリカにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.8.3. サウジアラビア
8.8.3.1. 主要な国別動向
8.8.3.2. 競争環境
8.8.3.3. 規制の枠組み
8.8.3.4. 保険償還のシナリオ
8.8.3.5. サウジアラビアにおける非インスリン治療第2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
8.8.4. アラブ首長国連邦
8.8.4. 1. 主要国の動向
8.8.4.2. 競争状況
8.8.4.3. 規制の枠組み
8.8.4.4. 保険償還の状況
8.8.4.5. 非インスリン治療の2型糖尿病向けCGM(UAE)市場の推計および予測、2021年~2033年(百万米ドル)
8.8.5. クウェート
8.8.5.1. 主要国の動向
8.8.5.2. 競争状況
8.8.5.3. 規制の枠組み
8.8.5.4. 償還の動向
8.8.5.5. クウェートの非インスリン治療第2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
第9章 競争環境
9.1. 市場参加者の分類
9.2. 主要企業の概要
9.2.1.
Dexcom
9.2.1.1. 会社概要
9.2.1.2. 財務実績
9.2.1.3. 製品ベンチマーク
9.2.1.4. 戦略的取り組み
9.2.2. アボット・ラボラトリーズ
9.2.2.1. 会社概要
9.2.2.2. 財務実績
9.2.2.3. 製品のベンチマーク
9.2.2.4. 戦略的取り組み
9.2.3. メドトロニック社
9.2.3.1. 会社概要
9.2.3.2. 財務実績
9.2.3.3. 製品のベンチマーク
9.2.3.4. 戦略的取り組み
9.2.4. Sinocare, Inc. (iCan CGM)
9.2.4.1. 会社概要
9.2.4.2. 財務実績
9.2.4.3. 製品ベンチマーク
9.2.4.4. 戦略的取り組み
9.2.5. GlucoRx Limited(AiDEX、Vixxa)
9.2.5.1. 会社概要
9.2.5.2. 財務実績
9.2.5.3. 製品ベンチマーク
9.2.5.4. 戦略的取り組み
9.2.6. Bionime(RIGHTEST iFree CGM)
9.2.6. 1. 会社概要
9.2.6.2. 財務実績
9.2.6.3. 製品ベンチマーク
9.2.6.4. 戦略的取り組み
9.2.7. Nemaura
9.2.7.1. 会社概要
9.2.7.2. 財務実績
9.2.7.3. 製品ベンチマーク
9.2.7.4. 戦略的取り組み
9.2.8. i-SENS, Inc.
9.2.8.1. 会社概要
9.2.8.2. 財務実績
9.2.8.3. 製品ベンチマーク
9.2.8.4. 戦略的取り組み
表の一覧
表 1. 二次情報源の一覧
表 2. 略語一覧
表 3. 非インスリン治療の 2 型糖尿病向けグローバル CGM 市場(製品別、2021 年~2033 年、単位:百万米ドル)
表4. 非インスリン治療の2型糖尿病向けCGMの世界市場(用途別、2021年~2033年、単位:百万米ドル)
表5. 非インスリン治療の2型糖尿病向けCGMの世界市場(接続方式別、2021年 -2033年、(百万米ドル)
表6. インスリン非投与型2型糖尿病向けCGMの世界市場(流通チャネル別)、2021-2033年、(百万米ドル)
表7. 北米のインスリン非投与型2型糖尿病向けCGM市場(国別)、2021-2033年、(百万米ドル)
表8. 北米の非インスリン治療第2型糖尿病向けCGM市場(製品別、2021年~2033年、単位:百万米ドル)
表9. 北米のインスリン非投与2型糖尿病向けCGM市場、用途別、2021年~2033年、(百万米ドル)
表10. 北米のインスリン非投与2型糖尿病向けCGM市場、接続性別、2021年~2033年、(百万米ドル)
表11. 北米のインスリン非投与2型糖尿病向けCGM市場、流通チャネル別、2021年~2033年、(百万米ドル)
表12. 米国のインスリン非投与2型糖尿病向けCGM市場、製品別、2021年~2033年、(百万米ドル)
表13. 米国におけるインスリン非投与の2型糖尿病向けCGM市場(用途別、2021年~2033年、百万米ドル)
表14. 米国におけるインスリン非投与の2型糖尿病向けCGM市場(接続性別、2021年~2033年、 (百万米ドル)
表15. 米国におけるインスリン非投与の2型糖尿病向けCGM市場:用途別、2021年~2033年、(百万米ドル)
表16. カナダにおけるインスリン非投与の2型糖尿病向けCGM市場:製品別、2021年~2033年、 (百万米ドル)
表17. カナダの非インスリン治療第2型糖尿病向けCGM市場(用途別)、2021年~2033年、(百万米ドル)
表18. カナダの非インスリン治療第2型糖尿病向けCGM市場(接続方式別)、2021年~2033年、(百万米ドル)
表19. インスリン非投与の2型糖尿病向けカナダCGM市場:流通チャネル別、2021年~2033年、(百万米ドル)
表20. インスリン非投与の2型糖尿病向けメキシコCGM市場:製品別、2021年~2033年、(百万米ドル)
表21. メキシコにおけるインスリン非投与の2型糖尿病向けCGM市場:用途別、2021年~2033年、(百万米ドル)
表22. メキシコにおけるインスリン非投与の2型糖尿病向けCGM市場:接続性別、2021年~2033年、(百万米ドル)
表23. メキシコの非インスリン治療第2型糖尿病向けCGM市場、流通チャネル別、2021年~2033年、(百万米ドル)
表24. 欧州の非インスリン治療第2型糖尿病向けCGM市場、国別、2021年~2033年、 (百万米ドル)
表25. 欧州におけるインスリン非投与の2型糖尿病向けCGM市場、製品別、2021年~2033年、(百万米ドル)
表26. 欧州におけるインスリン非投与の2型糖尿病向けCGM市場、用途別、2021年~2033年、(百万米ドル)
表27. 欧州の非インスリン治療第2型糖尿病向けCGM市場(2021年~2033年、接続方式別、百万米ドル)
表28. 欧州の非インスリン治療第2型糖尿病向けCGM市場(2021年~2033年、流通チャネル別、 (百万米ドル)
表29. ドイツにおけるインスリン非投与の2型糖尿病向けCGM市場(製品別、2021年~2033年、百万米ドル)
表30. ドイツにおけるインスリン非投与2型糖尿病向けCGM市場、用途別、2021年~2033年、(百万米ドル)
表31. ドイツにおけるインスリン非投与2型糖尿病向けCGM市場、接続性別、2021年~2033年、 (百万米ドル)
表32. ドイツにおけるインスリン非投与の2型糖尿病向けCGM市場、製品別、2021年~2033年、(百万米ドル)
表33. スペインにおけるインスリン非投与の2型糖尿病向けCGM市場、製品別、2021年~2033年、(百万米ドル)
表34. スペインのインスリン非投与2型糖尿病向けCGM市場(用途別、2021年~2033年、百万米ドル)
表35. スペインのインスリン非投与2型糖尿病向けCGM市場、接続方式別、2021年~2033年、(百万米ドル)
表36. スペインのインスリン非投与2型糖尿病向けCGM市場、流通チャネル別、2021年~2033年、 (百万米ドル)
表37. 英国におけるインスリン非投与の2型糖尿病向けCGM市場(製品別、2021年~2033年)、 (百万米ドル)
表38. 英国におけるインスリン非投与の2型糖尿病向けCGM市場(用途別、2021年~2033年、(百万米ドル))
表39. 英国におけるインスリン非投与の2型糖尿病向けCGM市場(接続方式別、2021年~2033年、 (百万米ドル)
表40. 英国におけるインスリン非投与の2型糖尿病向けCGM市場(2021年~2033年、販売チャネル別、(百万米ドル))
表41. イタリアにおけるインスリン非投与の2型糖尿病向けCGM市場(2021年~2033年、製品別、(百万米ドル))
表42. イタリアの非インスリン治療第2型糖尿病向けCGM市場(用途別、2021年~2033年、百万米ドル)
表43. イタリアの非インスリン治療第2型糖尿病向けCGM市場(接続性別、2021年~2033年、百万米ドル)
表44. イタリアのインスリン非投与2型糖尿病向けCGM市場、流通チャネル別、2021年~2033年、(百万米ドル)
表45. フランスのインスリン非投与2型糖尿病向けCGM市場、製品別、2021年~2033年、(百万米ドル)
表46. フランスにおけるインスリン非投与2型糖尿病向けCGM市場:用途別、2021年~2033年、(百万米ドル)
表47. フランスにおけるインスリン非投与2型糖尿病向けCGM市場:接続方式別、2021年~2033年、(百万米ドル)
表48. フランスにおけるインスリン非投与2型糖尿病向けCGM市場、流通チャネル別、2021年~2033年、(百万米ドル)
表49. デンマークにおけるインスリン非投与2型糖尿病向けCGM市場、製品別、2021年~2033年、 (百万米ドル)
表50. デンマークにおけるインスリン非投与2型糖尿病向けCGM市場:用途別、2021年~2033年、(百万米ドル)
表51. デンマークにおけるインスリン非投与2型糖尿病向けCGM市場:接続方式別、2021年~2033年、 (百万米ドル)
表52. デンマークの非インスリン治療第2型糖尿病向けCGM市場、流通チャネル別、2021年~2033年、(百万米ドル)
表53. スウェーデンの非インスリン治療第2型糖尿病向けCGM市場、製品別、2021年~2033年、(百万米ドル)
表54. スウェーデンの非インスリン治療第2型糖尿病向けCGM市場(用途別、2021年~2033年、(百万米ドル))
表55. スウェーデンの非インスリン治療第2型糖尿病向けCGM市場(接続性別、2021年~2033年、 (百万米ドル)
表56. スウェーデンのインスリン非治療2型糖尿病向けCGM市場、製品別、2021年~2033年、(百万米ドル)
表57. ノルウェーのインスリン非治療2型糖尿病向けCGM市場、製品別、 2021年~2033年、(百万米ドル)
表58. ノルウェーの非インスリン治療2型糖尿病向けCGM市場(用途別)、2021年~2033年、(百万米ドル)
表59. ノルウェーの非インスリン治療2型糖尿病向けCGM市場(接続方式別)、2021年~2033年、 (百万米ドル)
表60. ノルウェーのインスリン非投与2型糖尿病向けCGM市場(流通チャネル別)、2021年~2033年、(百万米ドル)
表61. ロシアのインスリン非投与2型糖尿病向けCGM市場:製品別、2021年~2033年、(百万米ドル)
表62. ロシアのインスリン非投与2型糖尿病向けCGM市場:用途別、2021年~2033年、(百万米ドル)
表63. ロシアの非インスリン治療第2型糖尿病向けCGM市場、接続方式別、2021年~2033年、(百万米ドル)
表64. ロシアの非インスリン治療第2型糖尿病向けCGM市場、流通チャネル別、2021年~2033年、(百万米ドル)
表65. アジア太平洋地域の非インスリン治療第2型糖尿病向けCGM市場(国別、2021年~2033年、単位:百万米ドル)
表66. アジア太平洋地域のインスリン非投与2型糖尿病向けCGM市場(製品別、2021年~2033年、単位:百万米ドル)
表67. アジア太平洋地域のインスリン非投与2型糖尿病向けCGM市場(用途別、2021年~2033年、単位:百万米ドル)
表68. アジア太平洋地域の非インスリン治療第2型糖尿病向けCGM市場:接続方式別、2021年~2033年、(百万米ドル)
表69. アジア太平洋地域の非インスリン治療第2型糖尿病向けCGM市場:流通チャネル別、2021年~2033年、(百万米ドル)
表70. インドにおけるインスリン非投与の2型糖尿病向けCGM市場(製品別、2021年~2033年、単位:百万米ドル)
表71. インドにおけるインスリン非投与の2型糖尿病向けCGM市場(用途別、2021年~2033年、単位:百万米ドル)
表72. インドの非インスリン治療第2型糖尿病向けCGM市場、接続方式別、2021年~2033年、(百万米ドル)
表73. インドの非インスリン治療第2型糖尿病向けCGM市場、流通チャネル別、2021年 ~2033年、(百万米ドル)
表74. 日本のインスリン非投与2型糖尿病向けCGM市場(製品別、2021年~2033年、(百万米ドル))
表75. 日本のインスリン非投与2型糖尿病向けCGM市場(用途別、2021年~2033年、 (百万米ドル)
表76. 日本のインスリン非投与2型糖尿病向けCGM市場、接続方式別、2021年~2033年、(百万米ドル)
表77. 日本のインスリン非投与2型糖尿病向けCGM市場、流通チャネル別、2021年~2033年、(百万米ドル)
表78. 中国のインスリン非投与2型糖尿病向けCGM市場(製品別、2021年~2033年、百万米ドル)
表79. 中国のインスリン非投与2型糖尿病向けCGM市場(用途別、2021年~2033年、百万米ドル)
表80. 中国のインスリン非投与2型糖尿病向けCGM市場、接続方式別、2021年~2033年、(百万米ドル)
表81. 中国の非インスリン治療第2型糖尿病向けCGM市場、流通チャネル別、2021年~2033年、(百万米ドル)
表82. オーストラリアの非インスリン治療第2型糖尿病向けCGM市場、製品別、2021年~2033年、(百万米ドル)
表83. オーストラリアの非 インスリン非投与の2型糖尿病向けCGM市場、用途別、2021年~2033年、(百万米ドル)
表84. オーストラリアのインスリン非投与の2型糖尿病向けCGM市場、接続性別、2021年~2033年、(百万米ドル)
表85. オーストラリアの非インスリン治療第2型糖尿病向けCGM市場、流通チャネル別、2021年~2033年、(百万米ドル)
表86. 韓国におけるインスリン非投与の2型糖尿病向けCGM市場(製品別、2021年~2033年、百万米ドル)
表87. 韓国におけるインスリン非投与の2型糖尿病向けCGM市場(用途別、2021年~2033年、百万米ドル)
表88. 韓国におけるインスリン非投与2型糖尿病向けCGM市場、接続方式別、2021年~2033年、(百万米ドル)
表89. 韓国におけるインスリン非投与2型糖尿病向けCGM市場、流通チャネル別、2021年~2033年、 (百万米ドル)
表90. タイにおけるインスリン非投与の2型糖尿病向けCGM市場:製品別、2021年~2033年、(百万米ドル)
表91. タイにおけるインスリン非投与の2型糖尿病向けCGM市場:用途別、2021年~2033年、(百万米ドル)
表92. タイのインスリン非投与2型糖尿病向けCGM市場、接続方式別、2021年~2033年、(百万米ドル)
表93. タイのインスリン非投与2型糖尿病向けCGM市場、販売チャネル別、 2021年~2033年、(百万米ドル)
表94. シンガポールにおけるインスリン非投与2型糖尿病向けCGM市場:製品別、2021年~2033年、(百万米ドル)
表95. シンガポールにおけるインスリン非投与2型糖尿病向けCGM市場:用途別、2021年~2033年、(百万米ドル)
表96. シンガポールにおけるインスリン非投与2型糖尿病向けCGM市場:接続方式別、2021年~2033年、(百万米ドル)
表97. シンガポールにおけるインスリン非投与2型糖尿病向けCGM市場:流通チャネル別、2021年~2033年、(百万米ドル)
表98. マレーシアの非インスリン治療2型糖尿病向けCGM市場、製品別、2021年~2033年、(百万米ドル)
表99. マレーシアの非インスリン治療2型糖尿病向けCGM市場、用途別、2021年~2033年、 (百万米ドル)
表100. マレーシアにおけるインスリン非投与の2型糖尿病向けCGM市場、接続方式別、2021年~2033年、(百万米ドル)
表101. マレーシアにおけるインスリン非投与の2型糖尿病向けCGM市場、流通チャネル別、2021年~2033年、(百万米ドル)
表102. 台湾におけるインスリン非投与の2型糖尿病向けCGM市場(製品別、2021年~2033年、百万米ドル)
表103. 台湾におけるインスリン非投与の2型糖尿病向けCGM市場(用途別、2021年~2033年、百万米ドル)
表104. 台湾の非インスリン治療2型糖尿病向けCGM市場:接続方式別、2021年~2033年、(百万米ドル)
表105. 台湾の非インスリン治療2型糖尿病向けCGM市場:流通チャネル別、2021年~2033年、 (百万米ドル)
表106. フィリピンにおけるインスリン非投与の2型糖尿病向けCGM市場、製品別、2021年~2033年、(百万米ドル)
表107. フィリピンにおけるインスリン非投与の2型糖尿病向けCGM市場、用途別、2021年~2033年、(百万米ドル)
表108. フィリピンにおけるインスリン非投与2型糖尿病向けCGM市場(接続方式別、2021年~2033年、単位:百万米ドル)
表109. フィリピンにおけるインスリン非投与2型糖尿病向けCGM市場(流通チャネル別、2021年~2033年、単位:百万米ドル)
表110. ベトナムにおけるインスリン非投与の2型糖尿病向けCGM市場:製品別、2021年~2033年、 (百万米ドル)
表111. ベトナムにおけるインスリン非投与の2型糖尿病向けCGM市場、用途別、2021年~2033年、(百万米ドル)
表112. ベトナムにおけるインスリン非投与の2型糖尿病向けCGM市場、接続方式別、2021年~2033年、 (百万米ドル)
表113. ベトナムにおけるインスリン非投与の2型糖尿病向けCGM市場(流通チャネル別、2021年~2033年、(百万米ドル))
表114. ラテンアメリカにおけるインスリン非投与の2型糖尿病向けCGM市場(国別、2021年~2033年、(百万米ドル))
表115. ラテンアメリカにおけるインスリン非投与2型糖尿病向けCGM市場(製品別、2021年~2033年、(百万米ドル))
表116. ラテンアメリカにおけるインスリン非投与2型糖尿病向けCGM市場(用途別、 2021年~2033年、(百万米ドル)
表117. ラテンアメリカにおけるインスリン非投与2型糖尿病向けCGM市場、接続方式別、2021年~2033年、(百万米ドル)
表118. ラテンアメリカにおけるインスリン非投与2型糖尿病向けCGM市場、流通チャネル別、2021年~2033年、 (百万米ドル)
表119. アルゼンチンの非インスリン治療2型糖尿病向けCGM市場、製品別、2021年~2033年、 (百万米ドル)
表120. アルゼンチンの非インスリン治療第2型糖尿病向けCGM市場、用途別、2021年~2033年、(百万米ドル)
表121. アルゼンチンの非インスリン治療第2型糖尿病向けCGM市場、接続方式別、2021年~2033年、 (百万米ドル)
表122. アルゼンチンのインスリン非投与2型糖尿病向けCGM市場(2021年~2033年、販売チャネル別)、(百万米ドル)
表123. ブラジルのインスリン非投与2型糖尿病向けCGM市場(2021年~2033年、製品別)、 (百万米ドル)
表124. ブラジルにおけるインスリン非投与2型糖尿病向けCGM市場(用途別)、 2021年~2033年、(百万米ドル)
表125. ブラジルにおけるインスリン非投与2型糖尿病向けCGM市場、接続方式別、2021年~2033年、(百万米ドル)
表126. ブラジルにおけるインスリン非投与2型糖尿病向けCGM市場、流通チャネル別、 2021年~2033年、(百万米ドル)
表127. 中東・アフリカにおけるインスリン非投与型2型糖尿病向けCGM市場(国別)、2021年~2033年、(百万米ドル)
表128. 中東・アフリカにおけるインスリン非投与の2型糖尿病向けCGM市場(製品別)、2021年~2033年、(百万米ドル)
表129. 中東・アフリカにおけるインスリン非投与の2型糖尿病向けCGM市場(用途別)、2021年~2033年、 (百万米ドル)
表130. 中東・アフリカにおけるインスリン非投与2型糖尿病向けCGM市場、接続方式別、2021年~2033年、(百万米ドル)
表131. 中東・アフリカおよび北米におけるインスリン非投与2型糖尿病向けCGM市場(流通チャネル別、2021年~2033年、(百万米ドル)
表132。サウジアラビアにおけるインスリン非投与の2型糖尿病向けCGM市場(製品別、2021年~2033年、単位:百万米ドル)
表133. サウジアラビアにおけるインスリン非投与の2型糖尿病向けCGM市場(用途別、 2021年~2033年、(百万米ドル)
表134. サウジアラビアにおけるインスリン非治療2型糖尿病向けCGM市場、接続方式別、2021年~2033年、(百万米ドル)
表135. サウジアラビアにおけるインスリン非投与の2型糖尿病向けCGM市場(流通チャネル別)、2021年~2033年、(百万米ドル)
表136. 南アフリカのインスリン非投与2型糖尿病向けCGM市場:製品別、2021年~2033年、(百万米ドル)
表137. 南アフリカのインスリン非投与2型糖尿病向けCGM市場:用途別、2021年~2033年、(百万米ドル)
表138. 南アフリカの非インスリン治療第2型糖尿病向けCGM市場、接続方式別、2021年~2033年、(百万米ドル)
表139. 南アフリカの非インスリン治療第2型糖尿病向けCGM市場、流通チャネル別、2021年~2033年、 (百万米ドル)
表140. アラブ首長国連邦(UAE)のインスリン非投与2型糖尿病向けCGM市場、製品別、2021年~2033年、(百万米ドル)
表141. 非インスリン治療の2型糖尿病向けCGM市場(UAE)、用途別、2021年~2033年、(百万米ドル)
表142. 非インスリン治療の2型糖尿病向けCGM市場(UAE)、接続性別、2021年~2033年、(百万米ドル)
表143. 非インスリン治療の2型糖尿病向けCGM市場(UAE)、流通チャネル別、2021年~2033年、(百万米ドル)
表144。非インスリン治療の2型糖尿病向けCGM市場(クウェート)、製品別、2021年~2033年、 (百万米ドル)
表145. クウェートの非インスリン治療第2型糖尿病向けCGM市場、用途別、2021年~2033年、(百万米ドル)
表146. クウェートのインスリン非投与2型糖尿病向けCGM市場、接続方式別、2021年~2033年、(百万米ドル)
表147. クウェートのインスリン非投与2型糖尿病向けCGM市場、流通チャネル別、2021年~2033年、(百万米ドル)
図一覧
図1. 情報収集
図2. 一次調査のパターン
図3. 市場調査のアプローチ
図4. バリューチェーンに基づく市場規模の算出と予測
図5. 市場の策定と検証
図6. インスリン非投与の2型糖尿病向けCGM市場のセグメンテーション
図7. 市場推進要因の分析(現在および将来への影響)
図8. 市場制約要因の分析 (現在および将来の影響)
図9. 要因別(政治・法規制、経済、技術)SWOT分析
図10. ポーターの5つの力分析
図11. インスリン非投与2型糖尿病向けCGM市場:製品見通しに関する主なポイント(百万米ドル)
図12. インスリン非治療の2型糖尿病向けCGM市場:製品動向分析(百万米ドル)、2025年および2033年
図13. センサー市場の売上高推計および予測、2021年 ~2033年(百万米ドル)
図14. アプリケーター市場の売上高推計および予測、2021年~2033年(百万米ドル)
図15. トランスミッター市場の売上高推計および予測、2021年~2033年(百万米ドル)
図16. デバイス/リーダー市場の売上高推計および予測、2021年~2033年 (百万米ドル)
図17. インスリン非投与の2型糖尿病向けCGM市場:用途別見通しの主なポイント(百万米ドル)
図18. インスリン非投与の2型糖尿病向けCGM市場:用途別推移分析(百万米ドル)、2025年および2033年
図19. 血糖値・糖尿病管理市場の売上高推計および予測、2021年~2033年(百万米ドル)
図20. ライフスタイルモニタリング市場の売上高推計および予測、2021年~2033年(百万米ドル)
図21. 食事・栄養モニタリング市場の売上高推計および予測、2021年~2033年(百万米ドル)
図22. 身体活動・フィットネスモニタリング市場の売上高推計および予測、2021年~2033年(百万米ドル)
図23. 体重管理市場の売上高推計および予測、2021年~2033年(百万米ドル)
図24. インスリン非治療の2型糖尿病向けCGM市場、接続性の見通しに関する主なポイント(百万米ドル)
図25. インスリン非治療の2型糖尿病向けCGM市場:接続性の推移分析(百万米ドル)、2025年および2033年
図26. Bluetooth市場の売上高推計および予測、2021年~2033年(百万米ドル)
図27. 4G/セルラー市場の売上高推計および予測、2021年~2033年(百万米ドル)
図28. NFC市場の売上高推計および予測、2021年~2033年(百万米ドル)
図29. インスリン非投与の2型糖尿病向けCGM市場:流通チャネルの見通しと主なポイント(百万米ドル)
図30. インスリン非投与の2型糖尿病向けCGM市場:流通チャネルの推移分析(百万米ドル)、2025年および2033年
図31. 薬局市場の売上高推計および予測、2021年~2033年(百万米ドル)
図32. Eコマース市場の売上高推計および予測、2021年~2033年(百万米ドル)
図33. その他市場の売上高推計および予測、2021年~2033年(百万米ドル)
図34. インスリン非治療の2型糖尿病向けCGM市場の地域別主なポイント (百万米ドル)
図35. インスリン非投与2型糖尿病向けCGM市場の地域別見通し、2025年および2033年、百万米ドル
図36. 北米のインスリン非投与2型糖尿病向けCGM市場の推計および予測、2021年~2033年 (百万米ドル)
図37. 米国におけるインスリン非投与の2型糖尿病向けCGM市場の推計値および予測、2021年~2033年(百万米ドル)
図38. カナダにおけるインスリン非投与の2型糖尿病向けCGM市場の推計値および予測(2021年~2033年)(百万米ドル)
図39. メキシコにおけるインスリン非投与の2型糖尿病向けCGM市場の推計値および予測(2021年~2033年)(百万米ドル)
図40. 欧州におけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図41. 英国におけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図42. ドイツにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図43. フランスにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図44. イタリアにおけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図45. スペインにおけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図46. ロシアにおけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図47. デンマークにおけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年 (百万米ドル)
図48. スウェーデンにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図49. ノルウェーにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図50. アジア太平洋地域におけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測(2021年~2033年)(百万米ドル)
図51. 日本におけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測(2021年~2033年)(百万米ドル)
図52. 中国におけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年
~2033年(百万米ドル)
図53. インドにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図54. オーストラリアにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年 (百万米ドル)
図55. 韓国におけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図56. タイにおけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図57. シンガポールにおけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図58. マレーシアにおけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図59. 台湾におけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図60. ベトナムにおけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図61. フィリピンにおけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年 (百万米ドル)
図62. ラテンアメリカにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図63. ブラジルにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年 ~2033年(百万米ドル)
図64. アルゼンチンのインスリン非投与2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図65. 中東・アフリカのインスリン非投与2型糖尿病向けCGM市場の推計および予測、2021年~2033年 (百万米ドル)
図66. 南アフリカにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図67. サウジアラビアにおけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図68. アラブ首長国連邦(UAE)におけるインスリン非投与の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図69. クウェートにおけるインスリン非治療の2型糖尿病向けCGM市場の推計および予測、2021年~2033年(百万米ドル)
図70. 主要な新興企業/適応症分野の革新企業/イノベーターの一覧
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









