主なポイント
市場概要:
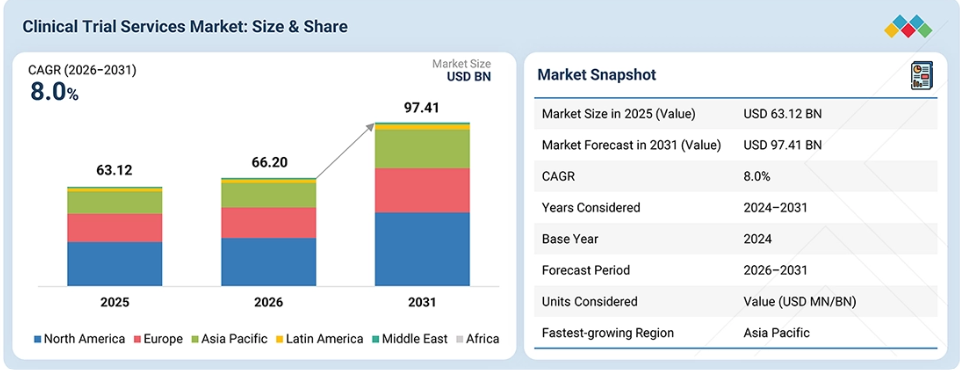
基準年(2025年)の市場規模:631.2億米ドル
現在の市場規模(2026年):662.0億米ドル
予測市場規模(2031年):974.1億米ドル
CAGR(2026年~2031年):8.0%
セグメント別動向:
地域別リーダー:北米が最大の市場であり、2025年には約45%を占めました。
サービス別リーダー:治験施設の管理・モニタリングが、2025年の臨床試験サービス市場において最大のシェアを占めました。
臨床試験フェーズ別リーダー:第III相が、2025年の臨床試験サービス市場において約39.5%のシェアを占めました。
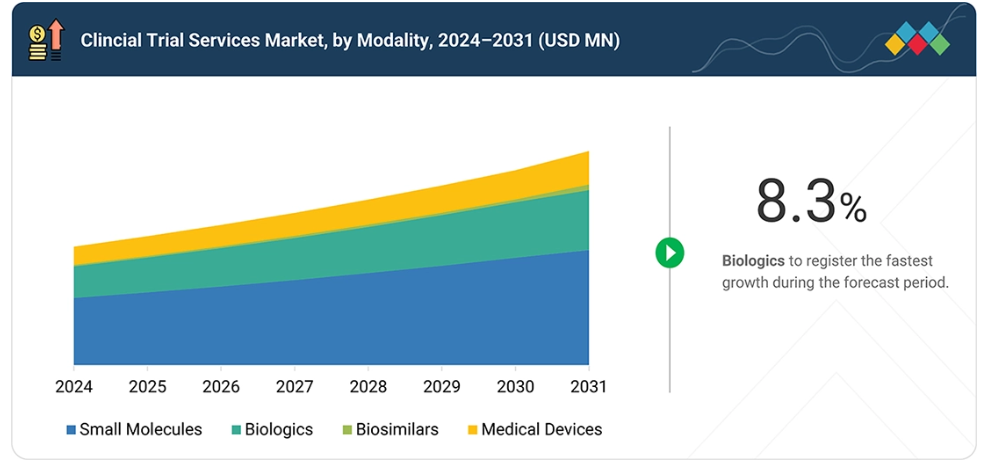
治療法別リーダー:低分子化合物は、2025年の治療法別臨床試験サービス市場において、50.5%という最大のシェアを占めました。
治療領域別リーダー:腫瘍学が2025年の市場を席巻しました。
提供モデル別リーダー:フルサービス・アウトソーシング(FSO)は、2025年の提供モデル別臨床試験サービス市場において最大のシェアを占めました。
試験の種類別リーダー:介入試験が、2025年の臨床試験サービス市場において最大のシェアを占めました。
最も急成長するエンドユーザー:医療機器メーカーは、2026年から2031年にかけて最も高い成長率を示すと予想されています。
市場見通しと競争環境:
主要な市場プレイヤーは、提携や投資を含む、有機的および無機的な戦略の両方を採用しています。サーモフィッシャーサイエンティフィック社は、この自己免疫疾患に関する、実世界における思春期特有の証拠やデータという重要なアンメットニーズに対応するため、国際的な「CorEvitas 思春期円形脱毛症(AA)レジストリ」を立ち上げました。
臨床試験サービス市場は、第I相~第IV相試験の複雑化、専門治療分野における持続的な臨床開発活動、患者・試験施設中心型および分散型あるいはハイブリッド型試験の採用拡大、ならびにCROアウトソーシングモデルの柔軟性により、着実な成長を遂げています。さらに、試験の実施効率と開発生産性を向上させるため、外部の治療分野における専門知識、グローバルな試験施設ネットワーク、専門的な臨床運営能力、および拡張可能なリソースを求める製薬・バイオテクノロジー企業による需要も、この成長を後押ししています。
顧客の顧客に影響を与えるトレンドと変革
臨床試験サービス市場におけるスポンサー企業の事業への影響は、進化する臨床開発戦略、試験の複雑化の進展、および外部委託される第I~IV相試験の実施に対する要件の変化によって形作られています。製薬会社およびバイオ医薬品企業が依然としてこれらのサービスの主な利用者である一方、医療機器メーカーやIVD企業も、治験施設の管理・モニタリング、被験者の募集・維持、データ管理・生物統計学、安全性・医薬品安全性監視、臨床試験用資材・物流、検査サービス、規制・臨床コンサルティングなどの活動において、CROに依存しています。
市場の動向
推進要因:パイプラインの複雑化と、専門領域における臨床試験活動の活発化
世界的な臨床試験件数の着実な増加とプロトコルの複雑化の進展は、CRO市場の成長を牽引する主要な要因です。がん、希少疾患、細胞・遺伝子治療といった分野において、ニッチな患者層を対象とした臨床試験が増加しており、これには専門的な知見とより広範な地理的カバー範囲が求められています。
プロトコルの設計においては、より大規模なデータセット、適応型手法、バイオマーカーの統合、実世界データ(REW)の収集が求められており、業務上の要求が大幅に拡大しています。こうした複雑さにより、スポンサーは、グローバルな治験施設ネットワーク、高度なデータ分析、規制への準拠を提供できるCROへのアウトソーシングを余儀なくされています。CROは、スポンサーのリソースやインフラの負担を軽減することで、治験の実施を加速し、複数の地域にわたるコンプライアンスを確保するための不可欠なパートナーとしての地位を確立しています。パイプラインが拡大し、治療科学が進化するにつれ、CROサービスへの依存度はさらに深まると予想され、現代の医薬品開発におけるCROの中心的な役割がさらに強まるでしょう。
機会:規制の近代化と革新的な試験デザイン
臨床開発において、より柔軟で、技術を活用した革新的なアプローチに対応するため、規制の枠組みはますます近代化が進んでおり、CROがより付加価値の高い規制、統計、および運営サービスを提供する機会が生まれています。規制の動向は、規制戦略、革新的なプロトコル設計、生物統計学およびシミュレーション、分散型試験の実施、リスクベースの品質管理、データ統合、および多国間試験の申請において、CROの機会を拡大しています。
課題:被験者の募集と維持
被験者の募集と維持は、依然として臨床試験における主要な運用上のボトルネックとなっており、適格基準の厳格化やプロトコルの高度化により、その課題はさらに深刻化しています。最近の査読付き研究によると、予約、交通手段の確保、移動の困難さ、時間的負担、および被験者の日常生活への全体的な支障が、試験参加を妨げる重要な要因として挙げられています。これらの問題は、対象となる患者集団がすでに限られている腫瘍学、希少疾患、およびバイオマーカー主導の研究において、さらに顕著になります。
市場のエコシステム
臨床試験サービス市場のエコシステムは、契約研究機関(CRO)、専門の臨床サービスプロバイダー、治験実施施設/施設ネットワーク、技術およびデータサービスプロバイダー、ならびに製薬会社、バイオ医薬品企業、医療機器メーカーなどのスポンサー組織で構成されています。CROおよび専門プロバイダーは、試験の立ち上げ、実施施設の選定と実現可能性評価、施設管理とモニタリング、被験者の募集と維持、臨床検査、臨床データ管理と生物統計学、医薬品安全性監視、メディカルライティング、臨床試験用医薬品の供給と物流、ならびに規制および臨床に関するコンサルティングといったサービスを通じて、外部委託された第I相~第IV相臨床試験を支援しています。
スポンサーは、これらのパートナーと連携することで、治療に関する専門知識、グローバルな治験施設および被験者ネットワーク、拡張可能な運用リソース、専門的な技術プラットフォームを活用しつつ、治験の効率向上と開発コストの抑制を図っています。したがって、スポンサー、CRO、治験施設、検査機関、技術ベンダー、その他の臨床研究パートナー間の連携は、被験者の登録を加速させ、プロトコルの遵守とデータ品質を維持し、ますます複雑化する多国籍試験を管理し、第I相~第IV相の臨床開発における治療法の効率的な進展を支援するために極めて重要です。
市場セグメント
臨床試験サービス市場:種類
2025年、臨床試験サービス市場において、施設管理・モニタリングが最大のシェアを占めました。この高いシェアは、第I相から第IV相の試験を通じて必要とされる、施設レベルの広範な活動によって支えられています。これには、施設の特定と実現可能性の評価、施設の選定と試験開始、臨床モニタリング、施設のパフォーマンス監督、プロトコル遵守、および多施設共同試験における調整などが含まれます。
臨床試験サービス市場(フェーズ別)
2025年、臨床試験サービス市場において、第III相試験が最大のシェアを占めました。第III相試験は通常、より多くの被験者、より多くの試験実施施設および国、より長い試験期間を伴い、試験実施施設の管理、モニタリング、被験者の募集、データ管理、安全性監視、および規制関連のサポートに関して広範な要件が求められます。その結果、これらの試験では、ほとんどの初期段階の試験に比べて、外部委託サービスの需要と支出が大幅に高くなります。
臨床試験サービス市場:治療法別
2025年、治療法別では、低分子化合物が臨床試験サービス市場で最大のシェアを占めました。この主導的な地位は、製薬企業のパイプラインに多数の低分子化合物候補が存在すること、幅広い治療領域での確立された使用実績、経口薬および標的療法の継続的な開発、ならびにジェネリック医薬品や独占権の失効に伴う継続的な臨床活動によって支えられています。
臨床試験サービス市場(試験デザイン別)
2025年には、介入試験が最大の市場シェアを占めました。第I相~第III相の医薬品開発プログラムは主に介入試験であり、プロトコルに基づく治療の実施、被験者の募集、試験施設の管理、モニタリング、安全性評価、データ収集、および規制当局による監督が必要となるため、観察研究に比べて臨床サービスの提供密度が高くなります。
地域
予測期間中、アジア太平洋地域が世界の臨床試験サービス市場において最も急速に成長する地域となる見込みです
アジア太平洋地域の臨床試験サービス市場は、製薬およびバイオ医薬品の研究開発活動の拡大、第I~IV相臨床試験件数の増加、いくつかの国における比較的低い試験運営コスト、そして大規模かつ多様な患者集団へのアクセスに支えられ、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。さらに、規制の近代化、臨床研究インフラの改善、グローバルな品質基準の採用拡大などの要因も、この成長を後押ししています。
臨床試験サービス市場:企業評価マトリックス
臨床試験サービス市場の競争マトリックスにおいて、IQVIA(Star)は、幅広いグローバルな事業展開、広範な試験施設および治験責任医師のネットワーク、治療領域における専門知識、高度なデータおよび分析能力、ならびにフェーズI~IVの臨床開発全般にわたる技術を活用したソリューションを強みとして、主導的な地位を占めています。
治験施設の管理・モニタリング、被験者募集、データ管理・生物統計学、安全性、検査サービス、および分散型/ハイブリッド型治験の実施における統合的な能力により、大規模かつ複雑で、複数の地域にまたがる臨床プログラムにおける同社の地位はさらに強固なものとなっています。ファーマロン(新興リーダー)は、第I相~第IV相試験にまたがる統合型臨床開発プラットフォームの拡大を通じて、その地位を強化しています。同社はアメリカおよび中国における臨床能力に加え、低分子医薬品、生物製剤、細胞・遺伝子治療、医療機器にわたる豊富な経験を有しています。
主要市場プレイヤー
IQVIA, Inc.
ICON Plc.
Thermo Fisher Scientific Inc.
Fortrea
Syneos Health
Labcorp (US)
Medpace
WuXi AppTec
Frontage Labs
Pharmaron
Tigermed
SGS Société Générale De Surveillance SA.
Eurofins Scientific
Linical
Parexel International Corporation
最近の動向
2026年3月:IQVIAは、ライフサイエンス分野全体の効率化と意思決定の向上を目的として、NVIDIAの技術を基盤とした統合型エージェントAIプラットフォーム「IQVIA.ai」を立ち上げました。
2025年3月:ICON plcとMural Health Technologies, Inc.は、Mural Linkという参加者管理・支払いプラットフォームを活用するため、提携しました。
2024年1月:サーモフィッシャーサイエンティフィック社は、スウェーデンのヨーテボリにあるGoCo Health Innovation Cityに新たな生物分析研究所を開設し、医薬品開発の全段階において、製薬およびバイオテクノロジー企業の顧客に高度な実験室サービスと機器を提供することで、グローバルな実験室サービスの体制を拡充しました。
1 はじめに 55
1.1 調査の目的 55
1.2 市場の定義 56
1.2.1 調査対象の範囲および除外項目 56
1.3 市場範囲 58
1.3.1 対象市場 58
1.3.2 地域範囲 59
1.3.3 対象期間 59
1.4 通貨 59
1.5 ステークホルダー 60
1.6 変更点の概要 60
2 エグゼクティブ・サマリー 62
2.1 主な洞察と市場のハイライト 62
2.2 主要な市場参加者:シェアに関する洞察と戦略的動向 64
2.3 市場を形作る破壊的トレンド 65
2.4 高成長セグメントおよび新興市場 66
2.5 概要:世界の市場規模、成長率、および予測 67
3 プレミアムインサイト 69
3.1 世界の臨床試験サービス市場の概要 69
3.2 北米:臨床試験サービス市場(治療法別・国別、2025年) 70
3.3 臨床試験サービス市場:地域別の成長機会 71
4 市場概要 72
4.1 はじめに 72
4.2 市場の動向 72
4.2.1 推進要因 73
4.2.1.1 パイプラインの複雑化が進み、専門領域および先進治療法における臨床試験活動が増加していること 73
4.2.1.2 堅調なバイオ医薬品の研究開発投資と幅広い臨床開発パイプライン 74
4.2.1.3 CROが提供する柔軟かつ拡張性のあるサービス提供 75
4.2.1.4 開発期間の短縮と臨床研究開発の生産性向上への圧力 75
4.2.1.5 FSP、ハイブリッド、および戦略的ポートフォリオベースのアウトソーシングモデルの採用拡大 76
4.2.2 機会 76
4.2.2.1 規制の近代化と革新的な試験デザインの採用 76
4.2.2.2 臨床開発全般におけるAI、自動化、および高度なデータ分析 76
4.2.2.3 患者および治験施設を中心とした、分散型およびハイブリッド型の臨床試験モデル 77
4.2.3 課題 77
4.2.3.1 被験者の募集、登録、および継続参加における制約 77
4.2.3.2 有能な臨床研究人材および専門的な領域知識の不足 77
4.3 未充足ニーズと未開拓領域 78
4.4 相互に関連する市場とセクター横断的な機会 78
4.5 ティア1/2/3の主要企業による戦略的動き 79
5 産業の動向 80
5.1 市場の動向 80
5.1.1 HEORおよびRWEの臨床試験デザインへの統合 80
5.1.2 イン・シリコ試験への注目の高まり 80
5.1.3 FSPおよびハイブリッド型アウトソーシングが、画一的なフルサービス型アウトソーシングに比べ、戦略的な重要性を増しています 81
5.1.4 サステナビリティとESGへの圧力により、臨床試験のあり方が変化しています 81
5.1.5 サプライヤーの統合と戦略的パートナーシップが市場を再定義しています 81
5.2 顧客のビジネスに影響を与えるトレンド/ディスラプション 82
5.3 価格分析 82
5.3.1 サービス種別ごとの参考価格帯(2025年) 82
5.3.2 フェーズ別の参考価格分析(2025年) 83
5.3.3 地域別の参考価格分析(2025年) 84
5.4 バリューチェーン分析 85
5.5 エコシステム分析 87
5.6 投資・資金調達動向 88
5.7 主要な会議・イベント 89
5.8 ポーターの5つの力分析 90
5.8.1 新規参入の脅威 91
5.8.2 代替品の脅威 91
5.8.3 買い手の交渉力 91
5.8.4 供給者の交渉力 91
5.8.5 競争の激しさ 92
5.9 2025年のトランプ関税が臨床試験サービス市場に与える影響 92
5.9.1 はじめに 92
5.9.2 主な関税率 92
5.9.3 価格への影響分析 92
5.9.4 国・地域への影響 93
5.9.4.1 北米 93
5.9.4.1.1 アメリカ 93
5.9.4.2 ヨーロッパ 93
5.9.4.3 アジア太平洋地域 94
5.9.5 最終用途産業への影響 94
5.9.5.1 製薬・バイオテクノロジー企業 94
5.9.5.2 医療機器企業 94
5.9.5.3 学術機関 95
5.10 マクロ経済の見通し 95
5.10.1 はじめに 95
5.10.2 GDPの動向と予測 95
5.10.3 世界の臨床試験サービス市場の動向 96
6 技術の進歩、AIによる影響、イノベーション、および将来の応用 97
6.1 技術分析 97
6.1.1 主要技術 97
6.1.1.1 AIを統合した臨床試験管理システム(CTMS)および電子試験マスターファイル(eTMF)プラットフォーム 97
6.1.1.2 無作為化および試験用医薬品管理(RTSM) 97
6. 6.1.1.3 電子データ収集(EDC)システム 98
6.1.2 補完的技術 99
6.1.2.1 デジタルバイオマーカー、ウェアラブル機器、および電子患者報告アウトカム(EPRO)ツール 99
6.1.2.2 モデルに基づく医薬品開発 (MIDD) 99
6.1.2.3 データ管理およびインフォマティクス技術 99
6.1.2.4 実世界エビデンス(RWE)および実世界データ(RWD)プラットフォーム 100
6.1.3 関連技術 100
6.1.3.1 臨床試験シミュレーションツール 100
6.2 AI/汎用AIが臨床試験サービス市場に与える影響 101
6.2.1 はじめに 101
6.2.2 創薬の各段階における市場の可能性 101
6.2.3 AIを導入している主要企業 103
6.2.4 医薬品開発エコシステムにおける生成AIの将来 103
6.3 技術・サービスのロードマップ 103
6.4 将来の応用例 103
7 持続可能性と規制環境 104
7.1 地域ごとの規制とコンプライアンス 104
7.1.1 規制機関、政府機関、およびその他の組織 105
7.1.2 規制の枠組みおよび臨床試験の承認 108
7.1.3 産業基準 110
7.2 サステナビリティへの影響および規制政策の取り組み 111
7.3 認証、表示、および環境基準 112
8 顧客環境と購買行動 113
8.1 意思決定プロセス 113
8.2 主要なステークホルダーと購買基準 113
8.2.1 購買プロセスにおける主要なステークホルダー 113
8.2.2 購買基準 114
8.3 顧客環境 116
8.3.1 予算配分の動向 116
8.3.2 導入の障壁および社内の課題 116
8.4 さまざまな最終用途産業における未充足ニーズ 117
8.5 市場の収益性 117
9 サービス種別別の臨床試験サービス市場 118
9.1 はじめに 119
9.2 臨床試験の管理およびモニタリング 120
9.2.1 人工知能(AI)などの先進技術の導入および遠隔臨床モニタリングの台頭が市場成長を支える 120
9.3 検査サービス 124
9.3.1 分析試験サービス 128
9.3.1.1 医薬品開発における分析試験の需要増加が市場を牽引 128
9.3.2 生物学的分析試験サービス 131
9.3.2.1 先進治療における生物学的製剤への注目が高まり、市場を牽引 131
9.4 臨床試験データ管理サービス 135
9.4.1 市場成長を支える規制当局による臨床評価におけるデータへの依存度の高まり 135
9.4.2 生物統計学 140
9.4.2.1 市場成長を支えるため、実世界データ(RWD)を統計解析に統合 140
9.4.3 その他のデータ管理サービス 143
9.5 臨床試験の供給・物流サービス 146
9.5.1 市場を牽引する供給およびロジスティクスに伴う複雑性 146
9.6 コンサルティング 150
9.6.1 市場を牽引する臨床試験中の複雑性の増大 150
9.7 被験者の募集および維持 153
9.7.1 市場成長を後押しする分散型臨床試験サービスへの需要の高まり 153
9.8 メディカルライティング 156
9.8.1 新興経済国におけるメディカルライティングサービスのアウトソーシング増加が市場を牽引 156
9.9 安全性および医薬品安全性監視 159
9.9.1 市場の成長を支えるCROSが提供する規制および安全性モニタリングの専門知識 159
9.10 治験施設契約および支払い 163
9.10.1 市場の成長を支えるための、効率化された治験施設との契約および支払管理に対するニーズの高まり 163
9.11 その他のサービスの種類 166
10 臨床試験サービス市場(フェーズ別) 170
10.1 はじめに 171
10.2 第III相 172
10.2.1 アウトソーシング需要を牽引する第III相試験の重要性 172
10.3 第II相 175
10.3.1 第II相試験の長期化が、CROSに成長の機会をもたらす 175
10.4 第I相 179
10.4.1 試験件数の減少が、市場の成長にとって課題となる 179
10.5 第IV相 182
10.5.1 市場の成長を支える第IV相の重要性 182
11 提供モデル別臨床試験サービス市場 185
11.1 はじめに 186
11.2 フルサービス・アウトソーシング(FSO)モデル 186
11.2.1 新興バイオ医薬品企業の増加が市場を牽引 186
11.3 機能別サービスプロバイダー(FSP)モデル 189
11.3.1 大手製薬企業によるFSPサービスの採用拡大が市場の成長を後押し 189
11.4 ハイブリッドモデル 192
11.4.1 市場成長を支えるハイブリッド・モデルが提供する高い柔軟性 192
12 治験サービス市場:試験デザイン別 195
12.1 はじめに 196
12.2 介入試験 196
12.2.1 新薬および医療機器の安全性と有効性を評価する上で、介入試験が果たす重要な役割と、それが市場を牽引する要因 196
12.3 観察研究 200
12.3.1 市場成長を支えるため、実臨床環境における医薬品の有効性を評価する上で、観察研究への依存度が高まっています 200
13 治療領域別臨床試験サービス市場 204
13.1 はじめに 205
13.2 腫瘍学 206
13.2.1 疾病負担の増大と、がん治療のための新規医薬品開発への注力が市場を牽引 206
13.2.2 乳がん 211
13.2.2.1 症例の増加と乳がん治療への多額の支出が成長を支えています 211
13.2.3 肺がん 215
13.2.3.1 成長を促進するため、肺がん治療薬の開発への注目が高まっています 215
13.2.4 大腸がん 218
13.2.4.1 成長を後押しする大腸がんに対する創薬・開発の取り組みの拡大 218
13.2.5 前立腺がん 222
13.2.5.1 市場を牽引する臨床パイプラインの拡大 222
13.2.6 その他のがん 225
13.3 神経学 228
13.3.1 神経疾患に関連する研究開発投資の増加が市場を牽引 228
13.4 呼吸器疾患 232
13.4.1 呼吸器疾患の罹患率の上昇が市場の成長を支える 232
13.5 代謝性疾患/内分泌学 236
13.5.1 世界的な糖尿病患者数の増加が市場の成長を後押し 236
13.6 心血管系疾患 240
13.6.1 心血管疾患(CVD)による死亡率の上昇に伴い、医薬品の研究開発への注目が高まっており、これが市場を牽引する見込みです 240
13.7 皮膚科 243
13.7.1 さまざまな皮膚疾患に対する医薬品開発への注目が高まり、市場の成長を支えています 243
13.8 消化器疾患 247
13.8.1 消化器系医薬品ラインナップの拡充と開発が市場を牽引 247
13.9 免疫系疾患 250
13.9.1 市場成長を牽引する免疫系疾患に関する臨床研究の拡大 250
13.10 感染症 254
13.10.1 感染症の発生増加が創薬活動を活発化させ、市場を牽引する見込み 254
13.11 精神医学 257
13.11.1 精神疾患の罹患率の増加が市場の成長を支える見込み 257
13.12 眼科 261
13.12.1 眼科領域のパイプライン薬剤数の増加がセグメントの成長を支えます 261
13.13 血液学 265
13.13.1 市場成長を支える血液疾患に対する着実な医薬品開発の取り組み 265
13.14 泌尿生殖器・女性医療 268
13.14.1 女性における慢性疾患の有病率の上昇が市場を牽引 268
13.15 その他の治療領域 272
14 臨床試験サービス市場(治療法別) 276
14.1 はじめに 277
14.2 低分子医薬品 277
14.2.1 パイプラインの著しい拡大と、成長を支える投資の増加 277
14.3 バイオ医薬品 280
14.3.1 新規バイオ医薬品の開発に向けた提携の拡大と、需要を後押しする規制面の支援 280
14.4 モノクローナル抗体 283
14.4.1 ターゲット療法への需要急増が市場を牽引 283
14.5 細胞・遺伝子治療 286
14.5.1 開発の複雑さと規制面での進展がCRO需要を牽引 286
14.6 その他の生物製剤 289
14.7 バイオシミラー 292
14.7.1 バイオシミラーの成長を支える費用対効果の高い代替手段への需要の高まりが、アウトソーシングを後押し 292
14.8 医療機器および体外診断用医薬品(IVD) 294
14.8.1 CROSが提供する専門サービスが需要を牽引 294
15 エンドユーザー別臨床試験サービス市場 298
15.1 はじめに 299
15.2 製薬・バイオ医薬品企業 299
15.2.1 製薬・バイオ医薬品企業の研究開発費の増加が市場を牽引 299
15.2.2 大手製薬・バイオ医薬品企業 303
15.2.2.1 CROへのアウトソーシングを支援するための治療分野の専門知識とグローバルな展開に対する需要 303
15.2.3 中小規模の製薬・バイオ医薬品企業 306
15.2.3.1 社内の能力の限界と臨床試験の複雑化の進展による需要 306
15.3 医療機器企業 309
15.3.1 規制上のエビデンス要件の厳格化と、医療技術系CROによる統合サービスポートフォリオの拡充が市場成長を牽引 309
15.4 学術機関 313
15.4.1 CROと学術機関との提携および治験施設ネットワークの拡大が市場を牽引 313
16 地域別臨床試験サービス市場 317
16.1 はじめに 318
16.2 北米 318
16.2.1 アメリカ 325
16.2.1.1 市場を牽引する、確固たる地位を築いたCROの存在 325
16.2.2 カナダ 331
16.2.2.1 市場を牽引する、政府主導の好ましい取り組みと増加する研究開発投資 331
16.3 ヨーロッパ 337
16.3.1 ドイツ 343
16.3.1.1 研究開発費の増加と政府による好意的な政策が市場を牽引 343
16.3.2 英国 349
16.3.2.1 提携の増加と政策の改善が市場を支える 349
16.3.3 フランス 355
16.3.3.1 効果的な医薬品研究に対する政府主導の支援が市場を牽引 355
16.3.4 イタリア 361
16.3.4.1 臨床試験規制の改善に向けた政府主導の取り組みが市場を牽引 361
16.3.5 スペイン 366
16.3.5.1 市場成長を後押しする研究開発費の増加 366
16.3.6 その他のヨーロッパ諸国 371
16.4 アジア太平洋地域 377
16.4.1 中国 383
16.4.1.1 市場を牽引する低い製造コストと研究開発センターの設立増加 383
16.4.2 インド 389
16.4.2.1 コスト効率に優れ、イノベーション主導のアプローチが市場を牽引 389
16.4.3 日本 395
16.4.3.1 臨床試験件数のわずかな減少が市場の伸びを抑制 395
16.4.4 オーストラリア 400
16.4.4.1 市場を支える、製薬会社に対する有利な税制優遇措置およびキャッシュリベート 400
16.4.5 韓国 405
16.4.5.1 市場を牽引する、医薬品開発に対する政府の有利な施策 405
16.4.6 アジア太平洋地域のその他 411
16.5 ラテンアメリカ 南米アメリカ 416
16.5.1 ブラジル 南米アメリカ 421
16.5.1.1 医薬品研究開発(R&D)に関する政策の改善を通じた政府主導の支援により、市場を牽引 421
16.5.2 メキシコ 南米アメリカ
16.5.2.1 医薬品研究開発への投資拡大が市場を牽引 427
16.5.3 その他の南米アメリカ諸国 432
16.6 中東 437
16.6.1 GCC諸国 442
16.6.1.1 サウジアラビア 447
16.6.1.1.1 市場を牽引するための提携の増加 447
16.6.1.2 アラブ首長国連邦(UAE) 452
16.6.1.2.1 市場を牽引するための臨床研究活動の拡大 452
16.6.1.3 その他のGCC諸国 457
16.6.2 その他の中東地域 462
16.6.3 アフリカ 467
16.6.3.1 市場成長を支える製薬産業の拡大 467
17 競争環境 472
17.1 概要 472
17.2 主要企業の戦略/競争優位性(2023年~2025年) 472
17.3 売上高分析(2023年~2025年) 475
17.3.1 臨床試験サービス市場 475
17.4 市場シェア分析(2025年) 476
17.4.1
臨床試験サービス市場 476
17.5 企業評価マトリックス:主要プレイヤー、2025年 479
17.5.1 臨床試験サービス市場 479
17.5.2 スター企業 479
17.5.3 新興リーダー 479
17.5.4 広範な事業展開を行う企業 479
17.5.5 参入企業 479
17.5.5.1 企業の事業展開状況:主要企業(2025年) 481
17.5.5.1.1 企業の事業展開状況 481
17.5.5.2 地域別の事業展開状況 482
17.5.5.3 サービス種類別の展開状況 483
17.5.5.4 フェーズ別の展開状況 484
17.6 企業評価マトリックス:スタートアップ/中小企業、2025年 485
17.6.1 臨床試験サービス市場:スタートアップ/中小企業、2025年 485
17.6.2 先進的な企業 485
17.6.3 対応力のある企業 485
17.6.4 活力ある企業 485
17.6.5 スタート地点 485
17.6.5.1 競合ベンチマーク 487
17.6.5.1.1 主要なスタートアップ/中小企業の詳細リスト 487
17.6.5.1.2 スタートアップ/中小企業の競合ベンチマーク 488
17.7 企業評価および財務指標 489
17.7.1 臨床試験サービス市場 489
17.8 ブランド/サービスの比較 490
17.9 競合状況 491
17.9.1 サービスの立ち上げ 491
17.9.2 取引 492
17.9.3 事業拡大 493
18 企業概要 494
18.1 主要企業 494
18.1.1 IQVIA INC. 494
18.1.1.1 事業概要 494
18.1.1.2 提供ソリューション/サービス 495
18.1.1.3 最近の動向 497
18.1.1.3.1 サービス・ソリューションの立ち上げ 497
18.1.1.3.2 取引 498
18.1.1.4 MnMの見解 499
18.1.1.4.1 勝つための強み 499
18.1.1.4.2 戦略的選択 500
18.1.1.4.3 弱点と競合上の脅威 500
18.1.2 ICON PLC 501
18.1.2.1 事業概要 501
18.1.2.2 提供しているサービス・ソリューション 502
18.1.2.3 最近の動向 504
18.1.2.3.1 サービスの立ち上げ 504
18.1.2.3.2 取引 505
18.1.2.3.3 事業拡大 506
18.1.2.4 MnMの見解 506
18.1.2.4.1 勝利への権利 506
18.1.2.4.2 戦略的選択 506
18.1.2.4.3 弱点および競合上の脅威 506
18.1.3 サーモフィッシャーサイエンティフィック社 507
18.1.3.1 事業概要 507
18.1.3.2 提供しているサービス/ソリューション 508
18.1.3.3 最近の動向 511
18.1.3.3.1 製品/サービスの発売 511
18.1.3.3.2 取引 512
18.1.3.3.3 事業拡大 513
18.1.3.4 MnMの見解 513
18.1.3.4.1 勝利への権利 513
18.1.3.4.2 戦略的選択 514
18.1.3.4.3 弱点と競合上の脅威 514
18.1.4 FORTREA 515
18.1.4.1 事業概要 515
18.1.4.2 提供サービス/ソリューション 516
18.1.4.3 最近の動向 519
18.1.4.3.1 サービスの開始 519
18.1.4.3.2 取引 520
18.1.4.3.3 事業拡大 520
18.1.4.3.4 その他の動向 520
18.1.4.4 MnMの見解 521
18.1.4.4.1 勝利への権利 521
18.1.4.4.2 戦略的選択 521
18.1.4.4.3 弱点と競合上の脅威 521
18.1.5 SYNEOS HEALTH 522
18.1.5.1 事業概要 522
18.1.5.2 提供しているサービス/ソリューション 523
18.1.5.3 最近の動向 524
18.1.5.3.1 サービスの開始 524
18.1.5.3.2 取引 525
18.1.6 LABORATORY CORPORATION OF AMERICA HOLDINGS 526
18.1.6.1 事業概要 526
18.1.6.2 提供サービス・ソリューション 527
18.1.6.3 最近の動向 528
18.1.6.3.1 サービス・ソリューションの立ち上げ 528
18.1.6.3.2 取引 529
18.1.6.3.3 事業拡大 530
18.1.6.4 MnMの見解 530
18.1.6.4.1 勝利への権利 530
18.1.6.4.2 戦略的選択 530
18.1.6.4.3 弱点および競合上の脅威 530
18.1.7 MEDPACE 531
18.1.7.1 事業概要 531
18.1.7.2 提供サービス/ソリューション 532
18.1.8 WUXI APPTEC 534
18.1.8.1 事業概要 534
18.1.8.2 提供サービス/ソリューション 535
18.1.8.3 最近の動向 537
18.1.8.3.1 取引 537
18.1.8.3.2 事業拡大 537
18.1.8.4 その他の動向 537
18.1.9 FRONTAGE LABS 538
18.1.9.1 事業概要 538
18.1.9.2 提供サービス・ソリューション 539
18.1.9.3 最近の動向 540
18.1.9.3.1 取引 540
18.1.10 PHARMARON 541
18.1.10.1 事業概要 541
18.1.10.2 提供サービス/ソリューション 543
18.1.11 TIGERMED 544
18.1.11.1 事業概要 544
18.1.11.2 提供サービス 545
18.1.11.3 最近の動向 547
18.1.11.3.1 サービスの承認 547
18.1.11.3.2 取引実績 548
18.1.12 SGS SA 549
18.1.12.1 事業概要 549
18.1.12.2 提供サービス/ソリューション 550
18.1.12.3 最近の動向 552
18.1.12.3.1 取引 552
18.1.12.3.2 事業拡大 552
18.1.13 ユーロフィン・サイエンティフィック 553
18.1.13.1 事業概要 553
18.1.13.2 提供サービス・ソリューション 554
18.1.14 LINICAL 556
18.1.14.1 事業概要 556
18.1.14.2 提供しているサービス・ソリューション 557
18.1.14.3 最近の動向 558
18.1.14.4 事業拡大 558
18.1.15 パレクセル・インターナショナル・コーポレーション 559
18.1.15.1 事業概要 559
18.1.15.2 提供しているサービス・ソリューション 559
18.1.15.3 最近の動向 561
18.1.15.3.1 製品・サービスの立ち上げ 561
18.1.15.3.2 取引 561
18.1.15.3.3 事業拡大 562
18.1.16 PSI CRO AG 563
18.1.16.1 事業概要 563
18.1.16.2 提供サービス・ソリューション 563
18.1.16.3 最近の動向 564
18.1.16.3.1 サービスの開始 564
18.1.16.3.2 取引実績 564
18.1.16.3.3 事業拡大 565
18.1.17 NOVOTECH 566
18.1.17.1 事業概要 566
18.1.17.2 提供サービス/ソリューション 566
18.1.17.3 最近の動向 569
18.1.17.3.1 取引 569
18.1.18 BIOAGILE 570
18.1.18.1 事業概要 570
18.1.18.2 提供しているサービス・ソリューション 570
18.1.19 ADVANCED CLINICAL 572
18.1.19.1 事業概要 572
18.1.19.2 提供サービス・ソリューション 572
18.1.19.3 最近の動向 573
18.1.19.3.1 取引実績 573
18.1.20 FIRMA CLINICAL RESEARCH 574
18.1.20.1 事業概要 574
18.1.20.2 提供サービス・ソリューション 574
18.2 その他の主要企業 575
18.2.1 WORLDWIDE CLINICAL TRIALS 575
18.2.2 PROPHARMA 576
18.2.3 ALLUCENT 578
18.2.4 PREMIER RESEARCH 579
18.2.5 CAIDYA 580
18.2.6 ERGOMED GROUP 581
18.2.7 CLARIO 583
18.2.8 PRECISION MEDICINE GROUP, LLC. 584
18.2.9 EPS HOLDINGS, INC. 585
18.2.10 GUIRES INC. (PEPGRA) 586
18.2.11 KCR S.A. 587
19 調査方法論 588
19.1 調査アプローチ 588
19.1.1 二次データ 589
19.1.1.1 二次データの主な情報源 589
19.1.1.2 二次調査の主な目的 589
19.1.2 一次データ 590
19.1.2.1 一次調査の内訳 590
19.1.2.2 一次調査の主な目的 590
19.2 市場推計手法 591
19.2.1 企業収益分析(ボトムアップ・アプローチ) 591
19.2.2 MNMリポジトリ分析および一次調査 593
19.2.3 セグメント別市場評価(トップダウン・アプローチ) 594
19.3 成長率の予測 595
19.4 データの三角測量 597
19.5 調査の前提条件 598
19.6 調査の限界 599
19.7 リスク分析 599
20 付録 600
20.1 ディスカッション・ガイド 600
20.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 605
20.3 カスタマイズオプション 607
20.4 関連レポート 607
20.5 著者情報 608
表1 臨床試験サービス市場:影響分析 73
表2 サービス種類ごとの参考価格帯(2025年) 82
表3 フェーズ別の参考価格分析(2025年) 83
表4 地域別 2025年の参考価格分析(1試験あたり)(百万米ドル) 84
表5 臨床試験サービス市場:エコシステムにおける企業の役割 87
表6 主要な会議・イベントの詳細リスト(2026年~2027年) 89
表7 ポーターの5つの力分析:臨床試験サービス市場 90
表8 フェーズ別規制ガイダンス 104
表9 北米:規制当局、政府機関、およびその他の組織 106
表10 ヨーロッパ:規制当局、政府機関、およびその他の組織 106
表11 アジア太平洋地域:規制当局、政府機関、およびその他の組織 107
表12 その他の地域:規制当局、政府機関、およびその他の組織 108
表13 臨床試験の承認シナリオ 109
表14 臨床試験のスポンサーおよびCROにおける国別の規制シナリオ
110
表15 治療法別:臨床試験サービスの購入プロセスに対するステークホルダーの影響 114
表16 エンドユーザー別の臨床試験サービスの購入基準 114
表17 臨床試験サービス:導入障壁と内部の摩擦 116
表18 サービス種類別臨床試験サービス市場、2024年~2031年(百万米ドル) 119
表19 臨床試験管理・モニタリングサービスの市場規模(地域別、2024年~2031年)(百万米ドル) 121
表20 南米アメリカ:臨床試験管理・モニタリング向け臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 121
表21 ヨーロッパ:臨床試験管理・モニタリング向け臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 122
表22 アジア太平洋地域:臨床試験管理・モニタリング向け臨床試験サービス市場(国別、2024年~2031年) (百万米ドル) 122
表23 南米アメリカ:臨床試験管理・モニタリング向け臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 123
表24 中東:臨床試験管理・モニタリング向け臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 123
表25 GCC諸国:臨床試験管理・モニタリング向け臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 123
表26 主要企業が提供する検査サービスの例 124
表27 検査サービスに関する臨床試験サービス市場(地域別、2024年~2031年)(百万米ドル) 125
表28 南米アメリカ:臨床試験サービス市場(検査サービス)、国別、2024年~2031年(百万米ドル) 125
表29 ヨーロッパ:臨床試験サービス市場(検査サービス)、
国別、2024年~2031年(百万米ドル) 126
表30 アジア太平洋地域:臨床試験サービス市場(検査サービス)、
国別、2024年~2031年(百万米ドル) 126
表31 南米アメリカ:臨床試験サービス市場(検査サービス)、国別、2024年~2031年 (百万米ドル) 127
表 32 中東:臨床試験サービス市場(検査サービス)、
国別、2024年~2031年(百万米ドル) 127
表 33 GCC諸国: 国別臨床試験サービス市場(検査サービス)、2024年~2031年(百万米ドル) 127
表34 地域別臨床試験サービス市場(分析検査サービス)、
2024年~2031年(百万米ドル) 128
表35 北米:分析検査サービスにおける臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 129
表36 ヨーロッパ:分析検査サービスにおける臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 129
表37 アジア太平洋地域:分析検査サービスにおける臨床試験サービス市場(国別、2024年~2031年) (百万米ドル) 130
表 38 南米アメリカ:分析試験サービスに関する臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 130
表39 中東:分析試験サービスにおける臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 130
表40 GCC諸国:分析試験サービスにおける臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 131
表41 バイオ分析試験サービスにおける臨床試験サービス市場、
地域別、2024年~2031年 (百万米ドル) 132
表42 北米:バイオアナリティカル試験サービスにおける臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 132
表43 ヨーロッパ:バイオアナリティカル試験サービスにおける臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 133
表44 アジア太平洋地域:バイオアナリティカル試験サービスにおける臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 133
表45 南米アメリカ:バイオアナリティカル試験サービスにおける臨床試験サービス市場(国別、 2024年~2031年(百万米ドル) 134
表46 中東:バイオアナリティカル試験サービスにおける臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 134
表47 GCC諸国:バイオアナリティカル試験サービスにおける臨床試験サービス市場(国別)、2024–2031年 (百万米ドル) 134
表48 主要企業が提供するデータ管理サービスの事例 135
表49 臨床試験データ管理サービス市場(種類別、2024年~2031年) (百万米ドル) 136
表50 臨床試験データ管理サービス市場(地域別、2024年~2031年)(百万米ドル) 137
表51 南米アメリカ:臨床試験データ管理サービス市場(国別、2024年~2031年)(百万米ドル) 137
表52 ヨーロッパ:臨床試験データ管理サービス市場(国別、 2024年~2031年(百万米ドル) 138
表53 アジア太平洋地域:臨床試験データ管理サービス市場(国別、2024年~2031年)(百万米ドル) 138
表54 南米アメリカ:臨床試験データ管理サービス市場(国別)、2024年~2031年(百万米ドル) 139
表 55 中東:臨床試験データ管理サービス市場(国別、2024年~2031年)(百万米ドル) 139
表56 GCC諸国:臨床試験データ管理サービス市場(国別、2024年~2031年)(百万米ドル) 139
表57 生物統計学サービス市場(地域別、
2024年~2031年(百万米ドル) 140
表58 北米:生物統計学に関する臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 141
表59 ヨーロッパ:バイオ統計学の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 141
表60 アジア太平洋地域:バイオ統計学の臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 142
表61 南米アメリカ:バイオ統計学の臨床試験サービス市場、
国別、2024年~2031年 (百万米ドル) 142
表 62 中東:バイオ統計学の臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 142
表 63 GCC諸国:バイオ統計学に関する臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 143
表 64 その他のデータ管理サービスに関する臨床試験サービス市場、
地域別、2024年~2031年(百万米ドル) 143
表65 北米:その他のデータ管理サービスに関する臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 144
表66 ヨーロッパ:その他のデータ管理サービスに関する臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 144
表 67 アジア太平洋地域:その他のデータ管理サービスに関する臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 145
表68 南米アメリカ:その他のデータ管理サービスに関する臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 145
表69 中東:その他のデータ管理サービスに関する臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 145
表70 GCC諸国:その他のデータ管理サービスに関する臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 146
表71 臨床試験供給・物流サービス市場:地域別、2024年~2031年(百万米ドル) 147
表72 北米:臨床試験供給・ロジスティクスサービス市場(国別、2024年~2031年)(百万米ドル) 147
表73 ヨーロッパ:臨床試験用資材・物流サービス市場(国別、2024年~2031年) (百万米ドル) 148
表74 アジア太平洋地域:臨床試験用資材・物流サービス市場(国別、2024年~2031年)(百万米ドル) 148
表75 南米アメリカ:臨床試験用資材・物流サービス市場(国別、2024年~2031年)(百万米ドル) 149
表76 中東:臨床試験用資材・物流サービス市場(国別、2024年~2031年)(百万米ドル) 149
表77 GCC諸国:臨床試験用資材・物流サービス市場(国別、2024年~2031年)(百万米ドル) 149
表78 コンサルティング分野における臨床試験サービス市場(地域別)、
2024年~2031年(百万米ドル) 150
表79 北米:コンサルティング分野における臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 150
表80 ヨーロッパ:臨床試験コンサルティングサービス市場、国別、2024年~2031年(百万米ドル) 151
表81 アジア太平洋地域: 臨床試験コンサルティングサービス市場、国別、2024年~2031年(百万米ドル) 151
表82 南米アメリカ:臨床試験コンサルティングサービス市場、
国別、2024年~2031年(百万米ドル) 152
表83 中東:臨床試験コンサルティングサービス市場、
国別、2024年~2031年(百万米ドル) 152
表84 GCC諸国:臨床試験コンサルティングサービス市場、
国別、2024年~2031年(百万米ドル) 152
表85 被験者募集・維持に関する臨床試験サービス市場、
地域別、2024年~2031年(百万米ドル) 153
表86 北米:患者募集・維持に関する臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 154
表87 ヨーロッパ: 患者募集・維持に関する臨床試験サービス市場:国別、2024年~2031年(百万米ドル) 154
表88 アジア太平洋地域:患者募集・維持に関する臨床試験サービス市場:国別、2024年~2031年 (百万米ドル) 155
表89 南米アメリカ:患者募集・維持のための臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 155
表 90 中東:患者募集および維持のための臨床試験サービス市場、国別、2024年 –2031年(百万米ドル) 155
表91 GCC諸国:患者募集・維持のための臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 156
表92 メディカルライティング向け臨床試験サービス市場(地域別)、
2024–2031年(百万米ドル) 156
表93 南米アメリカ:メディカルライティング向け臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 157
表94 ヨーロッパ:メディカルライティング向け臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 157
表95 アジア太平洋地域:メディカルライティングの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 158
表96 南米アメリカ:メディカルライティングの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 158
表97 中東:メディカルライティングの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 158
表98 GCC諸国:メディカルライティングの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 159
表99 安全性および医薬品安全性監視に関する臨床試験サービス市場、
地域別、2024年~2031年(百万米ドル) 160
表100 北米:安全性およびファーマコヴィジランス分野の臨床試験サービス市場(国別、2024年~2031年) (百万米ドル) 160
表 101 ヨーロッパ:安全性および医薬品安全性監視に関する臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 161
表 102 アジア太平洋地域:安全性および医薬品安全性監視に関する臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 161
表103 南米アメリカ:安全性および医薬品安全性監視に関する臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 162
表104 中東:安全性および医薬品安全性監視に関する臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 162
表105 GCC諸国: 安全性およびファーマコヴィジランスに関する臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 162
表106 治験施設契約および支払に関する臨床試験サービス市場、
地域別、2024年~2031年(百万米ドル) 163
表107 北米:治験施設契約および支払いを対象とした臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 164
表 108 ヨーロッパ:治験施設契約および支払いを対象とした臨床試験サービス市場(国別、2024年~2031年) (百万米ドル) 164
表109 アジア太平洋地域:治験施設契約および支払いを対象とした臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 165
表110 南米アメリカ:国別臨床試験サービス市場(施設契約および支払い)、2024年~2031年(百万米ドル) 165
表111 中東:治験施設契約および支払いを対象とした臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 165
表112 GCC諸国: 国別 臨床試験サービス市場:サイト契約および支払額、2024年~2031年(百万米ドル) 166
表113 地域別 臨床試験サービス市場:その他のサービス種類、2024年~2031年(百万米ドル) 166
表114 北米:その他のサービス種類における臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 167
表115 ヨーロッパ:その他のサービス種類における臨床試験サービス市場、
国別、2024年~2031年 (百万米ドル) 167
表 116 アジア太平洋地域:その他のサービス種類の臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 168
表 117 南米アメリカ:その他のサービス種類における臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 168
表 118 中東:その他のサービス種類における臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 168
表119 GCC諸国:その他のサービス種類における臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 169
表120 臨床試験サービス市場、フェーズ別、2024年~2031年(百万米ドル) 171
表121 第III相臨床試験サービス市場、地域別、
2024年~2031年 (百万米ドル) 172
表122 北米:第III相臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 173
表123 ヨーロッパ:第III相臨床試験サービス市場、国別、
2024年~2031年(百万米ドル) 173
表124 アジア太平洋地域:第III相臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 174
表125 南米アメリカ:第III相臨床試験サービス市場(国別)、2024年~2031年(百万米ドル) 174
表126 中東:第III相臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 174
表127 GCC諸国:第III相臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 175
表128 第II相臨床試験サービス市場(地域別、
2024年~2031年) (百万米ドル) 176
表129 北米:第II相臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 176
表130 ヨーロッパ:第II相臨床試験サービス市場(国別)、
2024年~2031年(百万米ドル) 177
表131 アジア太平洋地域:第II相臨床試験サービス市場(国別)、2024年~2031年
(百万米ドル) 177
表 132 南米アメリカ:第 II 相臨床試験サービス市場(国別、2024–2031 年)(百万米ドル) 178
表 133 中東:第 II 相臨床試験サービス市場(国別、2024 年~2031 年)(百万米ドル) 178
表134 GCC諸国:第II相臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 178
表135 第I相臨床試験サービス市場(地域別、
2024年~2031年)(百万米ドル) 179
表136 北米:第I相臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 179
表137 ヨーロッパ:第I相臨床試験サービス市場(国別)、
2024年~2031年(百万米ドル) 180
表138 アジア太平洋地域:第I相臨床試験サービス市場(国別)、2024年~2031年 (百万米ドル) 180
表 139 南米アメリカ:第 I 相臨床試験サービス市場、国別、2024–2031 年(百万米ドル) 181
表 140 中東:第 I 相臨床試験サービス市場(国別、2024 年~2031 年)(百万米ドル) 181
表141 GCC諸国:第I相臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 181
表142 第IV相臨床試験サービス市場(地域別、
2024年~2031年) (百万米ドル) 182
表143 北米:第IV相臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 182
表144 ヨーロッパ: 第IV相臨床試験サービス市場(国別)、
2024年~2031年(百万米ドル) 183
表145 アジア太平洋地域:第IV相臨床試験サービス市場(国別)、2024年~2031年(百万米ドル) 183
表146 南米アメリカ:第IV相臨床試験サービス市場(国別、2024年~2031年) (百万米ドル) 184表 147 中東:第 IV 相臨床試験サービス市場(国別、2024 年~2031 年) (百万米ドル) 184表 148 GCC諸国:第IV相臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 184表 149 臨床試験サービス市場(提供モデル別、2024年~2031年(百万米ドル) 186表150 フルサービス・アウトソーシング(FSO)モデルにおける臨床試験サービス市場、地域別、2024年~2031年(百万米ドル) 187表151 南米アメリカ:フルサービス・アウトソーシング(FSO)モデルによる臨床試験サービス市場 (FSO)モデルによる臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 187表152 ヨーロッパ:フルサービス・アウトソーシング(FSO)モデルによる臨床試験サービス市場、国別、2024年~2031年 (百万米ドル) 187表 153 アジア太平洋地域:フルサービス・アウトソーシング(FSO)モデルによる臨床試験サービス市場、国別、2024年~2031年 (百万米ドル) 188表 154 南米アメリカ:フルサービス・アウトソーシング(FSO)モデルによる臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 188表 155 中東:フルサービス・アウトソーシング(FSO)モデルによる臨床試験サービス市場、国別、2024年~2031年 (百万米ドル) 188表156 GCC諸国:フルサービス・アウトソーシング(FSO)モデルによる臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 189表 157 機能型サービスプロバイダー(FSP)モデルによる臨床試験サービス市場、地域別、2024年~2031年(百万米ドル) 190表158 南米アメリカ:機能型サービスプロバイダー(FSP)モデルによる臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 190表159 ヨーロッパ:機能型サービスプロバイダー(FSP)モデルによる臨床試験サービス市場、国別、2024年~2031年 (百万米ドル) 190表160 アジア太平洋地域:機能型サービスプロバイダー(FSP)モデルによる臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 191表161 南米アメリカ:機能型サービスプロバイダー(FSP)モデルによる臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 191表162 中東:機能型サービスプロバイダー(FSP)モデルによる臨床試験サービス市場 (FSP)モデルによる臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 191表163 GCC諸国:機能サービスプロバイダー(FSP)モデルによる臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 192表164 ハイブリッド・モデルによる臨床試験サービス市場(地域別、2024年~2031年)(百万米ドル) 192表165 北米:ハイブリッド・モデルにおける臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 193表166 ヨーロッパ:ハイブリッド・モデルにおける臨床試験サービス市場、国別、2024年~2031年 (百万米ドル) 193表 167 アジア太平洋地域:ハイブリッドモデルにおける臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 193表 168 南米アメリカ:ハイブリッドモデルにおける臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 194表169 中東:ハイブリッドモデルにおける臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 194
表170 GCC諸国:ハイブリッドモデルにおける臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 194
表171 臨床試験サービス市場、試験デザイン別、
2024年~2031年 (百万米ドル) 196
表172 介入型試験デザインにおける臨床試験サービス市場、
地域別、2024年~2031年(百万米ドル) 197
表173 北米アメリカにおける介入型試験デザイン向け臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 197
表174 ヨーロッパにおける介入型試験デザイン向け臨床試験サービス市場(国別 別、2024年~2031年(百万米ドル) 198
表175 アジア太平洋地域の介入研究デザイン向け臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 198
表 176 南米アメリカにおける介入研究デザイン向け臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 199
表 177 中東における介入研究設計向け臨床試験サービス市場:国別、2024年~2031年(百万米ドル) 199
表178 GCC諸国における介入研究設計向け臨床試験サービス市場:国別、 2024年~2031年(百万米ドル) 199
表179 観察研究デザイン向け臨床試験サービス市場、
地域別、2024年~2031年(百万米ドル) 200
表180 北米アメリカにおける観察研究デザイン向け臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 201
表181 ヨーロッパにおける観察研究デザイン向け臨床試験サービス市場:国別、2024年~2031年(百万米ドル) 201
表182 アジア太平洋地域における観察研究デザイン向け臨床試験サービス市場:
国別、 国別、2024年~2031年(百万米ドル) 202
表183 南米アメリカにおける観察研究デザイン向け臨床試験サービス市場、国別、2024年~2031年 (百万米ドル) 202
表184 中東における観察研究デザイン向け臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 202表185 GCC諸国における観察研究デザイン向け臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 203表186 臨床試験サービス市場(治療領域別)、
2024年~2031年(百万米ドル) 205
表187 がんの新規症例数(種類別)、2022年対2040年 206表188 腫瘍学分野の臨床試験サービス市場(種類別)、
2024年~2031年(百万米ドル) 208
表189 腫瘍学分野の臨床試験サービス市場(地域別)、2024年~2031年(百万米ドル) 208
表190 北米:腫瘍学分野の臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 209表191 ヨーロッパ:がん領域の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 209
表192 アジア太平洋地域:腫瘍学分野の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 210
表193 南米アメリカ:腫瘍学分野の臨床試験サービス市場(国別、2024年~2031年) (百万米ドル) 210
表 194 中東:がん領域の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 210表 195 GCC諸国:腫瘍学分野の臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 211
表 196 乳がん分野の臨床試験サービス市場、地域別、
2024年~2031年 (百万米ドル) 212
表197 北米:乳がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 212
表198 ヨーロッパ:乳がん臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 213
表199 アジア太平洋地域:乳がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 213
表200 南米アメリカ:乳がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 214
表201 中東:乳がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 214
表202 GCC諸国:乳がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 214
表203 肺がんの臨床試験サービス市場、地域別、
2024年~2031年(百万米ドル) 215
表 204 北米:肺がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 216
表 205 ヨーロッパ:肺がんの臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 216
表 206 アジア太平洋地域:肺がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 217
表 207 ラテンアメリカ:肺がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 217
表208 中東:肺がんの臨床試験サービス市場、
国別、2024年~2031年 (百万米ドル) 217
表 209 GCC諸国:肺がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 218
表 210 大腸がんの臨床試験サービス市場(地域別)、
2024–2031年(百万米ドル) 219
表 211 北米:大腸がんの臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 219
表 212 ヨーロッパ:大腸がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 220
表 213 アジア太平洋地域:大腸がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 220
表 214 ラテンアメリカ:大腸がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 221
表215 中東:大腸がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 221
表216 GCC諸国:大腸がんの臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 221
表217 前立腺がんの臨床試験サービス市場、地域別、
2024年~2031年 (百万米ドル) 222
表 218 北米:前立腺がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 222
表 219 ヨーロッパ:前立腺がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 223
表 220 アジア太平洋地域:前立腺がんの臨床試験サービス市場、
国別、2024年~2031年 (百万米ドル) 223
表 221 南米アメリカ:前立腺がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 224
表 222 中東:前立腺がんの臨床試験サービス市場、
国別、2024年~2031年 (百万米ドル) 224
表 223 GCC諸国:前立腺がんの臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 224
表 224 その他のがんの臨床試験サービス市場、地域別、2024年~2031年(百万米ドル) 225表225 北米:その他のがんを対象とした臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 225表226 ヨーロッパ:その他のがんに関する臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 226表227 アジア太平洋地域: その他のがんを対象とした臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 226表228 南米アメリカ:その他のがんを対象とした臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 227表 229 中東:その他のがんに関する臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 227表 230 GCC諸国:その他のがんを対象とした臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 227表231 神経学を対象とした臨床試験サービス市場、地域別、2024年~2031年(百万米ドル) 229表232 北米:神経学分野の臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 229表 233 ヨーロッパ:神経学分野の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 230表 234 アジア太平洋地域:神経学分野の臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 230表 235 ラテンアメリカ:神経学分野の臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 231表236 中東:神経学分野の臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 231表237 GCC諸国:神経学分野の臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 231
表 238 呼吸器疾患の臨床試験サービス市場:地域別、2024年~2031年(百万米ドル) 233
表239 北米:呼吸器疾患の臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 233
表240 ヨーロッパ:呼吸器疾患の臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 234
表241 アジア太平洋地域:呼吸器疾患の臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 234
表242 南米アメリカ:呼吸器疾患の臨床試験サービス市場、国別、2024年~2031年 (百万米ドル) 235
表 243 中東:呼吸器疾患の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 235
表244 GCC諸国:呼吸器疾患の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 235
表245 代謝性疾患・内分泌学分野の臨床試験サービス市場:地域別、2024年~2031年(百万米ドル) 237
表 246 北米:代謝性疾患・内分泌学分野の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 237
表 247 ヨーロッパ:代謝性疾患・内分泌学分野の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 238
表248 アジア太平洋地域:代謝性疾患・内分泌学分野における臨床試験サービス市場(国別、2024年~2031年) (百万米ドル) 238
表 249 南米アメリカ:代謝性疾患・内分泌学分野の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 239
表 250 中東:代謝性疾患・内分泌学分野の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 239
表251 GCC諸国:代謝性疾患・内分泌学分野の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 239
表 252 心血管系疾患の臨床試験サービス市場:地域別、2024年~2031年(百万米ドル) 240
表253 北米:心血管系疾患の臨床試験サービス市場(国別、2024年~2031年) (百万米ドル) 241
表 254 ヨーロッパ:心血管系疾患の臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 241
表 255 アジア太平洋地域:心血管系疾患の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 242
表256 南米アメリカ:心血管系疾患の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 242
表 257 中東:心血管系疾患の臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 242
表258 GCC諸国:心血管系疾患の臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 243
表259 皮膚科の臨床試験サービス市場、地域別、
2024年~2031年(百万米ドル) 244
表260 北米:皮膚科分野の臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 244表261 ヨーロッパ:皮膚科分野の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 245
表262 アジア太平洋地域:皮膚科分野の臨床試験サービス市場、
国別、2024年~2031年 (百万米ドル) 245
表 263 南米アメリカ:皮膚科分野の臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 246
表 264 中東:皮膚科分野の臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 246
表265 GCC諸国:皮膚科分野の臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 246表 266 消化器疾患の臨床試験サービス市場、
地域別、2024–2031年(百万米ドル) 247
表 267 北米:消化器疾患の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 248表268 ヨーロッパ:消化器疾患の臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 248表269 アジア太平洋地域:消化器疾患向け臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 249表270 南米アメリカ:消化器疾患の臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 249
表271 中東:消化器疾患の臨床試験サービス市場、国別、2024年~2031年 (百万米ドル) 249
表272 GCC諸国:消化器疾患の臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 250
表 273 免疫系疾患の臨床試験サービス市場(地域別、2024年~2031年)(百万米ドル) 251
表 274 北米:免疫疾患向け臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 251
表 275 ヨーロッパ:免疫疾患向け臨床試験サービス市場、 国別、2024年~2031年(百万米ドル) 252
表276 アジア太平洋地域:免疫疾患向け臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 252
表 277 南米アメリカ:免疫疾患の臨床試験サービス市場、国別、2024年~2031年(百万米ドル) 253
表 278 中東:免疫疾患向け臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 253
表 279 GCC諸国: 免疫系疾患の臨床試験サービス市場:国別、2024年~2031年(百万米ドル) 253
表280 感染症の臨床試験サービス市場:地域別、2024年~2031年 (百万米ドル) 254
表 281 北米:感染症の臨床試験サービス市場(国別、2024年~2031年)(百万米ドル) 255
表 282 ヨーロッパ:感染症の臨床試験サービス市場、
国別、2024年~2031年(百万米ドル) 255
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









