CO2由来ポリカーボネートポリオール市場の主なポイント
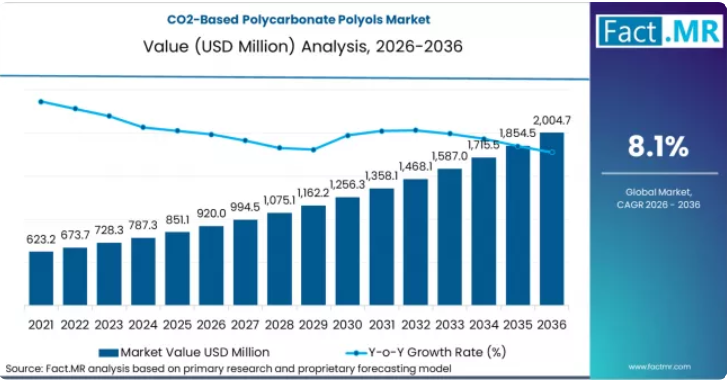
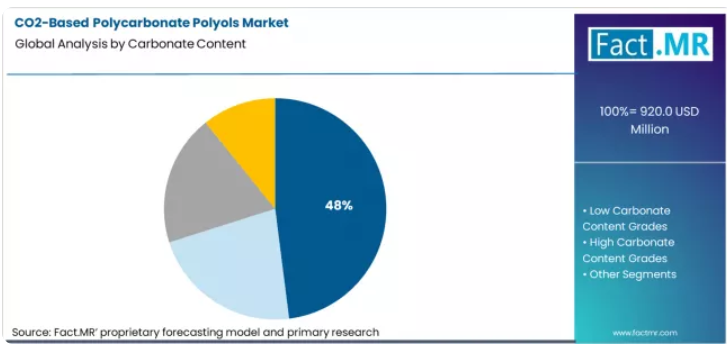
- 2026年の市場規模:9億2,000万米ドル
- 2036年の市場規模予測:20億470万米ドル
- 2026年から2036年までの市場予測CAGR:8.1%
- 主要な炭酸塩含有量:市場シェア48.0%を占める中程度の炭酸塩含有量のグレード
- 主要な用途:市場シェア41.0%を占める軟質および硬質発泡体
- 主要な市場プレイヤー:Covestro, Asahi Kasei, BASF SE, Dow, Mitsui Chemicals, Wanhua Chemical, Huntsman, Repsol, Tosoh Corporation, SK Polyols
この分野では戦略的な統合が進んでおり、主要企業が著しい進展を遂げています。注目すべき動きの一つとして、エコニック・テクノロジーズと世界的なエネルギー企業との間で締結されたライセンス契約が挙げられます。これにより、CO₂をポリオール生産に組み込むことが可能になりました。
また、もう一つの主要企業であるコベストロは、生産能力を拡大しており、同社の「cardyon®」ブランドの下でCO₂ベースのポリオールに注力しています。これらの製品は現在、大規模なポリウレタン用途に採用されています。同様に、触媒技術の進歩により、CO₂をより効率的に利用できるようになり、これらのポリオールのコスト競争力が向上しています。
メーカー各社が、CO₂ポリオールが優れた加水分解抵抗性と耐荷重強度を備えていることを実証するにつれ、戦略は触媒の検証からサプライチェーンの統合へと移行しています。市場はAIを活用した最適化へと移行しており、電気自動車、サステナブルなアパレル、マットレスなど、幅広い用途に向けたカスタマイズがより迅速に行えるようになっています。産業が拡大するにつれ、CO₂は低コストで豊富な原料となり、石油由来の製品に対して競争上の優位性をもたらしています。2026年までに、この産業は、循環型で持続可能な経済を支える、AIによって最適化されたドロップイン互換のソリューションによって特徴づけられるようになるでしょう。
セグメント別分析
炭酸塩含有量は、CO2由来ポリカーボネートポリオール市場にどのような影響を与えるのでしょうか?
CO2由来ポリカーボネートポリオール市場において、炭酸塩含有量は、性能特性、用途、およびエンドユーザーの選好を決定する上で重要な役割を果たしています。中程度の炭酸塩含有量のグレードは、バランスの取れた機械的特性と加工の柔軟性により、48.0%のシェアで市場をリードしています。
これらのグレードは、適度な炭酸塩含有量によって最適な弾力性、緩衝性、耐久性が得られるため、軟質発泡体や熱可塑性エラストマー(TPU)などの用途で広く使用されています。中程度の炭酸塩含有量のグレードに対する需要は、自動車、家具、消費財産業の多様な要件を満たすことができる汎用性の高いポリオールへのニーズによって牽引されています。その特性をカスタマイズできるため、メーカーは硬度と弾性の望ましいバランスを実現することができ、これが複数の発泡体配合において不可欠なものとなっています。
用途は、CO2ベースのポリカーボネートポリオール市場の需要にどのような影響を与えていますか?
各用途において性能を最適化するためには特定のポリオール特性が求められるため、用途分野は製品需要を牽引する上で極めて重要な役割を果たしています。軟質および硬質フォームは、断熱、緩衝、成形用途で広く使用されていることから、市場の41.0%を占めています。
これらのポリオールは、自動車、建設、家具などの産業における断熱材、防音材、快適性向上材に不可欠です。エネルギー効率の高い建物、環境に配慮した建設、自動車の軽量化への関心の高まりが、従来型のポリオールと比較して環境への負荷が低く、かつ高性能な特性を備えたCO2系ポリカーボネートポリオールの需要を後押ししています。
主要国別のCO₂系ポリカーボネートポリオール市場分析
中国におけるCO₂系ポリカーボネートポリオールの成長を牽引する要因は何でしょうか?
中国は、急速な工業化と、脱炭素化および先端材料の革新を後押しする政府の政策に支えられ、主要市場の中で最も高い年平均成長率(CAGR)9.7%で成長すると予測されています。中国の化学メーカー各社は、コーティング剤、履物、自動車内装、軟質発泡体などの国内PU市場に対応するため、CO₂由来ポリオールの生産を拡大しています。「第14次五カ年計画」などの国家的な取り組みでは、炭素利用技術が重視されており、CO₂由来ポリカーボネートポリオールは、国が支援する研究および商業化の両面において戦略的な優先事項となっています。
「中国では、炭素利用化学技術が性能基準と国の脱炭素化目標の両方を満たすのに役立つため、その勢いがますます高まっています」と、中国の大手特殊化学品企業のサステナブル・マテリアル部門責任者である李偉氏は述べています。
大都市圏におけるインフラの拡大や、高性能ポリマーへの需要の高まりが、この技術の急速な普及を後押ししています。
ブラジルでの急速な成長を後押ししているのは何でしょうか?
ブラジルのCO₂由来ポリカーボネートポリオール市場は、年平均成長率(CAGR)9.3%で成長すると予想されています。これは、性能要件が高品質なポリオールの需要を牽引する、履物、自動車部品、家具、建設分野におけるPU(ポリウレタン)消費の拡大に支えられています。ブラジルの石油化学産業は、豊富な原料に付加価値を与えつつ温室効果ガスの排出を削減するため、CCU(炭素捕集・利用)の道筋を模索しています。現地のサステナビリティ政策や企業のESG目標により、配合メーカーは、加水分解安定性と耐久性が向上したCO₂由来のポリカーボネートポリオールの採用を促進しています。
「ブラジルでは、ポリマーの調達決定において、材料の性能と環境への配慮がますます重要な指針となっています」と、ブラジルの特殊化学品サプライヤーで材料イノベーション責任者を務めるカルロス・サントス氏は説明しています。
都市化の傾向や、中価格帯のPU用途の成長が、このカテゴリーの堅調な拡大を支えています。
CO₂由来のポリカーボネートポリオール分野において、米国市場はどのように変化しているのでしょうか?
米国市場は、性能と環境への影響の両方が重視されるポリウレタン(PU)用途において、持続可能なポリオール技術の採用が進んでいることを受け、8.2%の成長が見込まれています。CO₂由来のポリカーボネートポリオールは、メーカーが機械的・熱的特性を損なうことなく、化石原料への依存度を低減し、炭素の利用率を高めようとする中で、注目を集めています。
ウッド・マッケンジー社によると、CO₂由来のポリオールは、従来のポリエーテルポリオールに比べて耐加水分解性および耐熱性が向上しているため、高性能エラストマー、コーティング剤、接着剤、シーラント、および軟質発泡体の配合において、その指定が増加しています。
「CO₂由来のポリカーボネートポリオールは、性能と持続可能性の優れたバランスを提供しており、配合設計者は厳しい用途要件を満たしつつ、カーボンフットプリントを削減することが可能になります」と、北米の大手材料メーカーでポリウレタン製品ディレクターを務めるレベッカ・アレン博士は述べています。
米国における採用は、企業の持続可能性目標や、ライフサイクルにおける排出量削減に焦点を当てた規制によって後押しされており、特に耐久性の高いPU製品が不可欠な自動車および建設分野で顕著です。
なぜ英国市場は、CO₂由来のポリカーボネートポリオールにとって重要なのでしょうか?
英国市場は、強力なサステナビリティ規制と、炭素回収・利用(CCU)技術を優先するイノベーション・エコシステムに支えられ、8.0%のペースで拡大しています。英国のメーカーや配合開発者は、ライフサイクル排出量の削減と製品性能が差別化要因となる高級PU用途において、CO₂由来のポリカーボネートポリオールの早期採用者となっています。
学術界と産業の連携、特にグリーンケミストリー・プラットフォームをめぐる協力が、コーティング剤やエラストマー分野での商用化を推進しています。「脱炭素化と材料イノベーションに対する英国の積極的な姿勢は、循環型経済の目標を支える持続可能なポリオールの採用を加速させています」と、英国の機関で持続可能なポリマー担当の上級研究員を務めるサラ・トンプソン博士は述べています。需要は、規制上の要因と企業のネットゼロ公約の両方によって支えられています。
ドイツでの市場拡大を牽引している要因は何でしょうか?
ドイツでは、環境負荷を低減した高性能材料を重視する先進的な自動車、建設、および産業製造セクターに支えられ、年平均成長率(CAGR)7.9%での成長が見込まれています。ドイツの配合メーカーは、エラストマー、コーティング剤、およびフレキシブルPUシステムにおいて、CO₂由来のポリカーボネートポリオールの採用を指定しています。これは、これらの材料が従来型のポリエーテルやポリエステル系ポリオールと比較して、優れた加水分解安定性と熱安定性を備えているためです。REACHや欧州グリーンディールを含むEUの化学物質および気候変動に関する規制への準拠が、持続可能なポリマー代替品の需要を後押ししています。
「CO₂由来のポリカーボネートポリオールは、EUにおける性能への期待と厳格な環境基準の両方に合致しています」と、ドイツのポリマー・イノベーション・ネットワークの技術ディレクターであるペトラ・ミュラー博士は述べています。
韓国では、CO₂由来のポリカーボネートポリオールに対する需要がどのように形成されているのでしょうか?
韓国の市場は、年平均成長率(CAGR)7.5%で成長しています。これは、CO₂由来のポリカーボネートポリオールが耐久性と耐湿性の向上に寄与する、電子、自動車部品、および高性能コーティング剤分野における先端材料の積極的な採用に牽引されています。韓国の化学メーカーは炭素利用プラットフォームへの投資を進めており、エンドユーザーは、国の気候目標や輸出競争力に沿った持続可能な原材料を優先しています。
「韓国の配合技術者は、ハイテク用途における優れた特性と持続可能性の観点から、CO₂由来のポリカーボネートポリオールを高く評価しています」と、韓国の特殊化学品メーカーで材料科学者を務めるキム・ミンジェ氏は述べています。
輸出志向型の製造は、ライフサイクル排出量の少ない高性能材料への需要をさらに後押ししています。
日本における緩やかな成長の原動力は何でしょうか?
日本のCO₂由来ポリカーボネートポリオール市場は、年平均成長率(CAGR)7.0%で成長すると予測されています。これは、素材の性能と環境への配慮の両方が調達に影響を与える、自動車内装、工業用エラストマー、高級コーティング剤などの分野において、慎重ながらも持続的な採用が進んでいることを反映しています。日本のメーカー各社は、脱炭素化や先端材料に関する国の政策に沿って、炭素削減目標に加え、配合の適合性や長期的な安定性を重視しています。好まれる製品特性としては、加水分解安定性の向上、機械的強度の向上、および幅広い配合の自由度が挙げられます。
「日本では、CO₂由来ポリオールの段階的な採用が、要求の厳しい用途における厳格な性能基準と持続可能性の要件によって導かれています」と、日本の高分子機関に所属するシニア材料エンジニア、田中弘氏は説明しています。
設備投資の慎重さが急速な普及を抑制しているものの、性能と環境への影響の両方に対する継続的な重視が、着実な成長を支えています。
競争環境を形作っている戦略的動きとは?
CO₂由来ポリカーボネートポリオール市場は、パイロット規模のサステナビリティ実験の段階から、炭素統合型資産の生産性をめぐる大量生産競争の段階へと移行しつつあります。2020年から2024年にかけて、この市場は、化石由来のプロピレンオキシドに代わる原料として、回収された排出ガスを活用する初の商業的ブレイクスルーによって特徴づけられました。
Fact.MRの分析によると、焦点は単なるカーボンフットプリントの削減から、高性能なデジタルツインや先進的なバッテリーサプライチェーンへのCO2のより深い統合へと移行しつつあります。これは、高性能ポリマーの生産を原油価格の変動から切り離すことに戦略的価値を見出す、根本的な転換を表しています。コベストロのE&Eマーケットマネージャーであるエリック・サックス氏は、次世代技術に向けた材料イノベーションの加速について次のように述べています。
コベストロや旭化成のような企業は、ライセンス供与や「投入炭素に対する収益率(ROCE)」指標における早期のリードを活かし、循環型製造の世界基準を確立しようとしています。一方、BASFや万華化学(Wanhua Chemical)といった競合他社は、ポリウレタンおよびEV用バッテリー分野での主導権を握るため、デジタル透明性とアジアにおける大規模な生産能力拡大に注力しています。この戦略的転換により、市場がニッチなグリーン原料から、完全に調整されたカーボンニュートラルな産業エコシステムへと移行する中で、彼らが不可欠な存在であり続けることが保証されます。
CO2ベースのポリカーボネートポリオール市場の主要企業
- Covestro
- Asahi Kasei
- BASF SE
- Dow
- Mitsui Chemicals
- Wanhua Chemical
- Huntsman
- Repsol
- Tosoh Corporation
- SK (polyols portfolio)
CO2由来ポリカーボネートポリオール市場の主要セグメント
- 炭酸塩含有量:
- 中程度の炭酸塩含有量グレード
- 低炭酸塩含有量グレード
- 高炭酸塩含有量グレード
- カスタマイズ品/その他グレード
- 用途:
- 軟質および硬質発泡体
- コーティング剤、接着剤、シーラント、エラストマー(CASE)
- TPUおよび熱可塑性エラストマー
- その他の用途
- 最終用途分野:
- 建設・建築
- 自動車・輸送
- 家具・寝具
- 産業・その他分野
- 供給モデル:
- マスバランス/ドロップイン型ポリオール
- 直接CO2由来ポリオール
- ブレンド/バイコンテント型ポリオール
- 地域:
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- その他のヨーロッパ諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 南米アメリカ
- ブラジル
- アルゼンチン
- その他の南米アメリカ諸国
- 中東およびアフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- その他の中東およびアフリカ諸国
- その他の地域
- オセアニア
- 中央アジア
- その他の市場
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要面の動向
- 供給面の動向
- 技術ロードマップ分析
- 分析と提言
- 市場の概要
- 調査対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングおよび市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制開示情報
- 技術ホワイトペーパーおよび規格ノート
- 産業誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参照リポジトリ
- FMRの社内独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによるインプット
- その他のデスクリサーチ情報源
- 専門家の意見およびフィールドワーク(一次証拠)
- 主な手法
- 定性インタビューおよび専門家への聞き取り
- 定量調査および構造化データ収集
- 混合アプローチ
- 一次証拠が用いられる理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および実地調査
- 社会・コミュニティとの相互作用
- 関与したステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各領域の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データの取得および取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的シナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会規模($)の分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 炭酸塩含有量別、2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 炭酸塩含有量別、2021年から2025年までの過去市場規模(百万米ドル)の分析
- 炭酸塩含有量別 現在および将来の市場規模(百万米ドル)の分析および予測:2026年から2036年
- 中程度の炭酸塩含有量グレード
- 低炭酸塩含有量グレード
- 高炭酸塩含有量グレード
- カスタマイズ品/その他のグレード
- 炭酸塩含有量別 Y→O→Y 成長トレンド分析:2021年から2025年
- 炭酸塩含有量別 絶対的な市場機会分析(2026年~2036年)
- 用途別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 用途別 過去の市場規模(単位:百万米ドル)分析(2021年~2025年)
- 用途別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 柔軟性発泡体および硬質発泡体
- コーティング剤、接着剤、シーラント、エラストマー(CASE)
- TPUおよび熱可塑性エラストマー
- その他の用途
- 2021年から2025年までの用途別YtoY成長トレンド分析
- 2026年から2036年までの用途別絶対的市場機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(最終用途セクター別)
- はじめに/主な調査結果
- 2021年から2025年までの最終用途セクター別過去市場規模(百万米ドル)の分析
- 2026年から2036年までの最終用途セクター別現在および将来の市場規模(百万米ドル)の分析と予測
- 建設・建築
- 自動車・輸送
- 家具・寝具
- 産業・その他セクター
- 2021年から2025年までの最終用途セクター別前年比成長トレンド分析
- 2026年から2036年までの最終用途セクター別絶対的市場機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(供給モデル別)
- はじめに/主な調査結果
- 2021年から2025年までの供給モデル別市場規模(過去値、百万米ドル)の分析
- 2026年から2036年までの供給モデル別市場規模(現在および将来、百万米ドル)の分析および予測
- マスバランス/ドロップインポリオール
- CO₂を直接原料とするポリオール
- ブレンド/バイオ含有ポリオール
- 供給モデル別「Y to o to Y」成長トレンド分析(2021年~2025年)
- 供給モデル別絶対額市場機会分析(2026年~2036年)
- 地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 地域別 2026年から2036年までの現在の市場規模(百万米ドル)分析および予測
- 北米
- ラテンアメリカ
- ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- メキシコ
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 国別
- 市場魅力度分析
- 国別
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 主なポイント
- 南米アメリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- その他の南米アメリカ
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 国別
- 市場魅力度分析
- 国別
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 主なポイント
- 西ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析:2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- ヨーロッパのその他の地域
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 国別
- 市場魅力度分析
- 国別
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 主なポイント
- 東ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年、国別
- 市場分類別の過去の市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東ヨーロッパのその他地域
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 国別
- 市場魅力度分析
- 国別
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 主なポイント
- 東アジア市場分析 2021年~2025年および2026年~2036年の予測、国別
- 過去の市場規模(百万米ドル)の傾向分析:市場分類別、2021年から2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 国別
- 市場魅力度分析
- 国別
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別 市場規模(金額別:百万米ドル)の傾向分析、2021年~2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 国別
- 市場魅力度分析
- 国別
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 主なポイント
- 中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他地域
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 国別
- 市場の魅力度分析
- 国別
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- チリ
- 価格分析
- 市場シェア分析、2025年
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- ドイツ
- 価格分析
- 市場シェア分析、2025年
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 英国
- 価格分析
- 市場シェア分析、2025年
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 日本
- 価格分析
- 市場シェア分析(2025年
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 韓国
- 価格分析
- 市場シェア分析(2025年
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーク
- 主要企業の市場シェア分析
- 地域別
- 炭酸塩含有量別
- 用途別
- 最終用途セクター別
- 供給モデル別
- 競合分析
- 競合の詳細分析
- コベストロ
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/製造年/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- 旭化成
- BASF SE
- ダウ
- 三井化学
- 万華化学
- ハンツマン
- レプソル
- 東ソー株式会社
- SK(ポリオール製品群)
- コベストロ
- 競合の詳細分析
- 前提条件および使用された略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:炭酸塩含有量別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:最終用途セクター別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表5:供給モデル別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表6:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表7:炭酸塩含有量別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:用途別北米市場規模(百万米ドル)予測、2021年~2036年
- 表9: 最終用途セクター別の北米市場規模(百万米ドル)予測、2021年~2036年
- 表10:供給モデル別の北米市場規模(百万米ドル)予測、2021年~2036年
- 表11:国別のラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表12:炭酸塩含有量別の南米アメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表13:用途別の南米アメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表14:最終用途セクター別の南米アメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表15:供給モデル別 南米アメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表16:国別 西ヨーロッパ市場規模(百万米ドル)予測、2021年~2036年
- 表17:西ヨーロッパの市場規模(百万米ドル)の予測(炭酸塩含有量別、2021年~2036年)
- 表18:西ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表19:西ヨーロッパの市場規模(百万米ドル)の予測(最終用途セクター別、2021年~2036年)
- 表20:供給モデル別 西ヨーロッパ市場規模(百万米ドル)予測、2021年~2036年
- 表21:国別 東ヨーロッパ市場規模(百万米ドル)予測、2021年~2036年
- 表22:炭酸塩含有量別 東ヨーロッパ市場規模(百万米ドル)予測、2021年~2036年
- 表23:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表24:東ヨーロッパの市場規模(百万米ドル)の最終用途セクター別予測(2021年~2036年)
- 表25:東ヨーロッパの市場規模(百万米ドル)の供給モデル別予測(2021年~2036年)
- 表26:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表27:東アジアの市場規模(百万米ドル)の炭酸塩含有量別予測(2021年~2036年)
- 表28:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表29:東アジアの市場規模(百万米ドル)の最終用途セクター別予測(2021年~2036年)
- 表30:東アジアの市場規模(百万米ドル)の供給モデル別予測(2021年~2036年)
- 表31:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の国別予測
- 表32:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の炭酸塩含有量別予測
- 表33:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
- 表34:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の最終用途セクター別予測
- 表35:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の供給モデル別予測
- 表36:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表37:中東・アフリカの市場規模(百万米ドル)の炭酸塩含有量別予測(2021年~2036年)
- 表38:中東・アフリカの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表39:中東・アフリカ市場規模(百万米ドル)の最終用途セクター別予測(2021年~2036年)
- 表40:中東・アフリカ市場規模(百万米ドル)の供給モデル別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年における炭酸塩含有量別の世界市場シェアおよびBPS分析
- 図4:2026年から2036年までの炭酸塩含有量別の世界市場「Y to o to Y」成長率比較
- 図5:炭酸塩含有量別の世界市場の魅力度分析
- 図6:用途別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別の世界市場YからOへのY成長率比較(2026年から2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:最終用途セクター別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:最終用途セクター別世界市場のYからoへの成長率比較(2026年から2036年)
- 図11: 最終用途セクター別の世界市場の魅力度分析
- 図12:供給モデル別の世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:供給モデル別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:供給モデル別の世界市場の魅力度分析
- 図15:世界市場の価値 (百万米ドル)シェアおよびBPS分析(地域別、2026年および2036年)
- 図16:地域別世界市場YからOへのY成長率比較(2026年から2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年から2036年)
- 図19:南米アメリカ市場の追加収益機会(2026年~2036年)
- 図20:西ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図21:東ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図22:東アジア市場における追加収益機会(ドル)、2026年から2036年
- 図23:南アジア・太平洋市場における追加収益機会(ドル)、2026年から2036年
- 図24:中東・アフリカ市場における追加収益機会(ドル)、2026年から2036年
- 図25:北米市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場における炭酸塩含有量別市場価値シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における炭酸塩含有量別のY→o→Y成長率比較(2026年から2036年)
- 図28:炭酸塩含有量別 北米市場の魅力度分析
- 図29:用途別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:用途別 北米市場のYからOへのY成長率の比較(2026年から2036年)
- 図31:用途別北米市場の魅力度分析
- 図32:最終用途セクター別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:用途別北米市場のYtoY成長率比較(2026年~2036年)
- 図34:用途別北米市場の魅力度分析
- 図35:供給モデル別北米市場のシェアおよびBPS分析(2026年および2036年)
- 図36:北米市場における供給モデル別のYtoOtoY成長率比較(2026年~2036年)
- 図37:北米市場における供給モデル別の市場魅力度分析
- 図38:ラテンアメリカ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図39:炭酸塩含有量別の南米アメリカ市場のシェアおよびBPS分析(2026年および2036年)
- 図40:炭酸塩含有量別の南米アメリカ市場のYからOへの成長率比較(2026年から2036年)
- 図41:炭酸塩含有量別の南米アメリカ市場の魅力度分析
- 図42:用途別の南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図43:用途別の南米アメリカ市場のYtoOtoY成長率比較(2026年から2036年)
- 図44:用途別南米アメリカ市場の魅力度分析
- 図45:最終用途セクター別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:最終用途セクター別南米アメリカ市場のYtoOtoY成長率比較(2026年~2036年)
- 図47:南米アメリカ市場における最終用途セクター別の魅力度分析
- 図48:南米アメリカ市場における供給モデル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における供給モデル別の前年比成長率比較(2026年~2036年)
- 図50:南米アメリカ市場における供給モデル別の魅力度分析
- 図51:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における炭酸塩含有量別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における炭酸塩含有量別のY→O→Y成長比較( 2026年から2036年
- 図54:炭酸塩含有量別の西ヨーロッパ市場の魅力度分析
- 図55:用途別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図56:用途別の西ヨーロッパ市場のYからoへの成長比較(2026年から2036年)
- 図57:用途別 西ヨーロッパ市場の魅力度分析
- 図58:最終用途セクター別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:最終用途セクター別 西ヨーロッパ市場のYtoOtoY成長率比較(2026年から2036年)
- 図60:西ヨーロッパ市場における最終用途セクター別の市場魅力度分析
- 図61:西ヨーロッパ市場における供給モデル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における供給モデル別の前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における供給モデル別の市場魅力度分析
- 図64:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における炭酸塩含有量別市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における炭酸塩含有量別のY-to-o-to-Y成長率比較(2026年から2036年)
- 図67:炭酸塩含有量別のヨーロッパ市場の魅力度分析
- 図68:用途別のヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図69:用途別のヨーロッパ市場におけるYからoへの成長率比較(2026年から2036年)
- 図70:用途別 ヨーロッパ市場の魅力度分析
- 図71:最終用途セクター別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図72:最終用途セクター別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図73:最終用途セクター別 ヨーロッパ市場の魅力度分析
- 図74:供給モデル別のヨーロッパ市場における市場シェアおよびBPS分析(2026年および2036年)
- 図75:供給モデル別のヨーロッパ市場におけるY to o to Y成長率の比較(2026年から2036年)
- 図76:供給モデル別のヨーロッパ市場の魅力度分析
- 図77:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における炭酸塩含有量別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における炭酸塩含有量別のY-to-o-to-Y成長率比較(2026年から2036年)
- 図80:炭酸塩含有量別の東アジア市場の魅力度分析
- 図81:用途別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図82:用途別の東アジア市場のYからOへの成長比較(2026年から2036年)
- 図83:用途別東アジア市場の魅力度分析
- 図84:最終用途セクター別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図85:最終用途セクター別東アジア市場の前年比成長率比較(2026年~2036年)
- 図86: 最終用途セクター別の東アジア市場の魅力度分析
- 図87:供給モデル別の東アジア市場における価値シェアおよびBPS分析(2026年および2036年)
- 図88:供給モデル別の東アジア市場におけるY→o→Y成長率の比較(2026年~2036年)
- 図89:供給モデル別の東アジア市場の魅力度分析
- 図90:国別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図91:炭酸塩含有量別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図92:炭酸塩含有量別南アジア・太平洋市場のY→O→Y成長率比較(2026年から2036年)
- 図93:炭酸塩含有量別の南アジア・太平洋市場の魅力度分析
- 図94:用途別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図95:用途別の南アジア・太平洋市場のYtoY成長率比較(2026年~2036年)
- 図96:用途別の南アジア・太平洋市場の魅力度分析
- 図97:南アジアおよび太平洋地域市場における最終用途セクター別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図98:南アジアおよび太平洋地域市場における最終用途セクター別のY-to-Y成長率比較(2026年~2036年)
- 図99:南アジアおよび太平洋地域市場における最終用途セクター別の市場魅力度分析
- 図100:南アジア・太平洋市場における供給モデル別の市場シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場における供給モデル別のY-to-o-to-Y成長率比較(2026年~2036年)
- 図102:南アジア・太平洋市場における供給モデル別の市場魅力度分析
- 図103:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における炭酸塩含有量別市場シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における炭酸塩含有量別のYからoへの成長比較(2026年~2036年)
- 図106:中東・アフリカ市場における炭酸塩含有量別の市場魅力度分析
- 図107:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における用途別の前年比成長率比較(2026年~2036年)
- 図109:中東・アフリカ市場における用途別の魅力度分析
- 図110:中東・アフリカ市場における最終用途セクター別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における最終用途セクター別の前年比成長率比較(2026年~2036年)
- 図112:中東・アフリカ市場における最終用途セクター別の市場魅力度分析
- 図113:中東・アフリカ市場における供給モデル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における供給モデル別の前年比成長率比較(2026年~2036年)
- 図115:中東・アフリカ市場における供給モデル別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









