商用小型打ち上げロケット市場の成長を支える重要な数値とは何でしょうか?
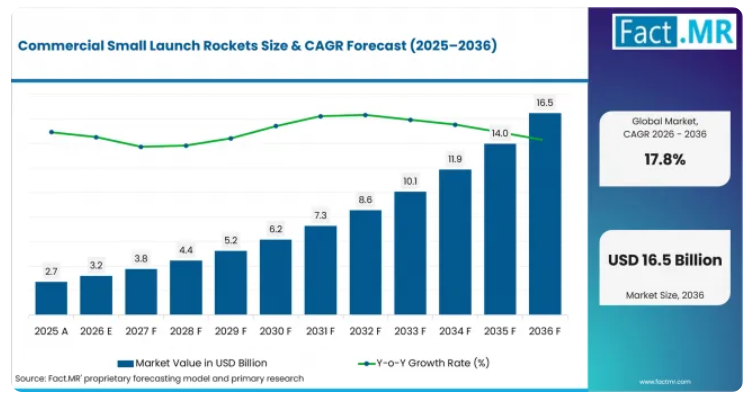
2026年から2036年にかけて、133億米ドルの絶対的な市場規模が見込まれており、2026年には、100~300kgのペイロード、LOX/ケロシン推進、専用小型衛星ミッション、および商用衛星コンステレーションの顧客が最大のカテゴリーを形成すると予想されます。
- 市場の需要要因
- 顧客が、セカンダリ・ライドシェアのペイロードに伴う制約を受け入れるのではなく、軌道上の目的地や打ち上げのタイミングを自ら制御する必要がある場合、専用ミッションの重要性が高まっています。
- NASAは、VADRフレームワークを通じて、リスク許容度の高い科学・技術ペイロード向けに専用およびライドシェアの打ち上げサービスを引き続き購入しており、小規模ミッションの軌道投入に向けた商業ルートを支援しています。
- ESAは、「European Launcher Challenge」を通じて、ロケット開発支援から新たな商用打ち上げサービスの顧客となる方向へと移行しており、ロケット開発からサービス調達に至るまでの道筋をより明確なものとしています。
- 政府および防衛関連の顧客は、ロケットの最大積載量よりも、ミッションのタイミング、ペイロードの統合、および確実なアクセスがより重要となる、柔軟性の高い打ち上げモデルの価値を高めています。
- 打ち上げ活動の増加に伴い、空域統合が現実的な運用上の課題となっています。UNOOSAおよびICAOは、打ち上げおよび再突入運用がより頻繁になるにつれ、より強力な調整が必要であると指摘しています。
分析対象の主要セグメント
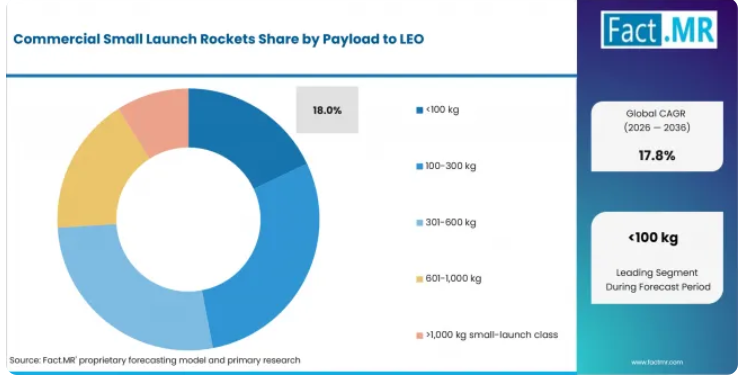
LEOへのペイロード別:2026年には100~300 kgが29%のシェアを占めると予想され、301~600 kgが27%でそれに続くと見込まれています。
推進方式別:2026年には、LOX/ケロシンが41%のシェアを占めると予測されており、LOX/メタンは27%を占めると見込まれています。
打ち上げモデル別:スケジュールや軌道制御への需要を反映し、2026年には小型衛星専用ミッションが46%のシェアを獲得すると予想されています。
顧客別:2026年には、商業コンステレーション事業者が34%のシェアを占めると推定され、27%の防衛・政府系顧客を上回ると見込まれています。
Fact.MRのアナリスト見解
Fact.MR シニアコンサルタント、シャンブ・ナート・ジャ氏。商業面での最大の試練は、事業者がスケジュールの厳守を損なうことなく、ロケットの性能を反復可能なサービスへと転換できるかどうかにあります。小型打ち上げプロバイダーは、ペイロードの統合および打ち上げ運用が、複数のミッションにわたって一貫して実行できることを実証する必要があります。
- 戦略的示唆
- 打ち上げプロバイダーは、需要の集中度が最も高い100~300kgおよび301~600kgのペイロード帯域を中心に、統合プロセスを設計すべきです。
- 推進システムの選択については、推力性能のみではなく、ミッションの性能や地上運用における複雑さを基準に評価すべきです。
- 宇宙港へのアクセスや射場調整は、早期に確保しておく必要があります。なぜなら、ロケットが技術的に準備が整っていても、打ち上げインフラが制約要因となり得るからです。
- 顧客は、必要な軌道や打ち上げウィンドウに基づいて、専用打ち上げと相乗り打ち上げの選択肢を比較検討すべきです。なぜなら、低コストの選択肢であっても、ミッションの遅延や展開上のトレードオフが生じる可能性があるからです。
2036年まで、5カ国の成長率は17.4%から18.9%の範囲で、依然として狭い範囲に集中しています。米国は政府による打ち上げ調達、ドイツは民間打ち上げシステムへの機関による支援、スペインは公的イノベーション支援、英国は打ち上げライセンスと宇宙港開発、フランスはギアナ宇宙センターの打ち上げ射場インフラによって支えられています。
商用小型打ち上げロケット市場は、セグメント別にどのように分類されるのでしょうか?
100~300 kgクラスが「LEO向けペイロード」部門で18%を占め、LOX/ケロシンが「推進システム」部門で41%、小型衛星専用が「打ち上げモデル」部門で46%、商業コンステレーションの顧客が34%を占めています。
どのLEO向けペイロードクラスが主流となるのでしょうか?
2026年には、100~300 kgのペイロードが18%のシェアを占める見込みです。
100~300 kgクラスが首位を占めているのは、このクラスが、小型衛星専用ミッションにとって実用的な範囲内にありながら、十分なペイロード能力を確保しているからです。301~600 kg帯が27%でこれに続き、需要は最も軽量なクラスではなく、小型打ち上げのペイロード範囲の中間域に集中していることがわかります。
100 kg以下のペイロードは18%のシェアを占め、601~1,000 kgは17%を占めています。1,000 kgを超える小型打ち上げクラスは9%を占めています。米国やヨーロッパの公的プログラムは、小型宇宙機への打ち上げ機会を創出し続けており、これにより、打ち上げ前の認定や衛星の試験といった関連ニーズも拡大しています。
推進システム分野を牽引しているのは何でしょうか?
2026年には、LOX/ケロシンが41%のシェアを占める見込みです。
LOX/ケロシンが推進システム構成のトップを占めているのは、確立された液体推進エンジニアリングと、十分に理解された打ち上げ運用基盤を組み合わせているためです。LOX/メタンが27%でこれに続き、これは、事業者が繰り返し可能な商用サービス向けの機体を設計している、新しい液体推進アーキテクチャへの関心の高まりを反映しています。
固体推進は16%、ハイブリッドシステムは9%、その他の液体推進は7%を占めています。スペインの小型衛星打ち上げロケット計画では、技術範囲に先進的な推進コンセプトや低排出オプションが明示的に含まれています。環境に優しい推進剤に関する関連開発は、推進システムの選択肢が従来の性能指標を超えて広がりつつあることを示しています。
打ち上げモデルは需要にどのような影響を与えるのでしょうか?
2026年には、小型衛星専用打ち上げが46%のシェアを占めます。
専用小型衛星ミッションが主導的な地位を占めているのは、顧客が打ち上げ時期や軌道投入をより細かく制御できるためです。緊急対応/防衛ミッションは21%を占め、ライドシェアを活用した打ち上げは14%を占めています。亜軌道から軌道へのハイブリッドモデルは10%、移動式打ち上げは9%を占めています。
NASAのVADRフレームワークは、専用サービスと相乗りサービスの両方を対象としており、これが2つのモデルが共存する理由を示しています。ESAの「European Launcher Challenge」は、軌道投入能力を実証し、その後運用規模を拡大しなければならない新しい商用打ち上げサービスを支援することで、別の機関主導のルートを追加しています。
顧客における商用コンステレーション需要を支える要因は何でしょうか?
2026年には、商用コンステレーション事業者が34%のシェアを占めます。
防衛・政府系顧客が27%を占め、次いで地球観測スタートアップが17%となっています。科学・大学系は13%、宇宙物流は9%を占めています。NASAの科学・技術ペイロードプログラムは、市場の公共および研究分野を支えていますが、地球観測アプリケーションの拡大は、新たな衛星ミッションに対する商業的な需要基盤を提供しています。
商用小型打ち上げロケット市場の普及を加速させている要因と、その妨げとなっている要因は何でしょうか?
専用アクセスと機関による打ち上げ調達が普及を後押しする一方で、スケジュール遵守、空域統合、および許認可手続きの複雑さが普及を制約しています。
- 専用アクセスは最も強力な需要の原動力です。これは、小型ペイロードの運用事業者が、単なるロケットの打ち上げ能力よりもミッション制御を重視できるためです。NASAのVADR(Voluntary Access to Dedicated Resources)の仕組みは、公的顧客が小型の科学・技術ペイロード向けに、民間プロバイダーから専用サービスやライドシェアサービスを調達できる方法を示しています。
- 欧州の調達も、運用サービスへと近づきつつあります。ESAの「European Launcher Challenge」は、打ち上げサービスの供給を拡大し、ESAを民間主導の打ち上げサービスの顧客とすることを目的としています。2026年9月に成功した「Spectrum」軌道ミッションは、この移行における現在の運用上の基準点となっています。
- 需要の多様化により、対象となる顧客層は商用衛星コンステレーションの枠を超えて広がっています。政府や防衛関連のユーザーはミッションのタイミングを重視する一方、各国の宇宙機関は、より多くの商用打ち上げに必要な制度的・インフラ的な条件を整備しています。
2036年までに、どの国が商用小型ロケット打ち上げ市場を牽引していくのでしょうか?
- 各国の見通しは、2026年から2036年までのCAGRの範囲において1.5パーセントポイントの幅があるため、これらの数値は順位付けというよりは、互いに近い数値の集まりとして捉えるべきです。
- 米国は、公共の科学技術ミッションに向けた商用打ち上げ調達の後押しを受け、CAGR18.6%と予測されています。
- ドイツは、民間開発の打ち上げシステムを軌道上サービスへ移行させることに重点を置いた機関による支援を受け、CAGR 17.4%と予測されています。
- スペインは、公的イノベーションプログラムが国内の小型打ち上げ能力および関連する宇宙技術を支援しているため、CAGR 17.8%と予測されています。
- 英国は、LaunchUKが打ち上げ市場の開発とライセンス供与、宇宙港の規制を組み合わせていることから、CAGR 18.2%と予測されています。
- フランスは、CNESがギアナ宇宙センターにおいて、民間のマイクロ・ミニロケット向けの多機打ち上げインフラを拡充していることから、年平均成長率(CAGR)18.9%と予測されています。
米国での普及を支える要因は?
2036年までの年平均成長率(CAGR)は18.6%と予測されており、政府による打ち上げ調達と、幅広い商業打ち上げサプライヤー基盤に支えられています。
NASAのVADR契約は、リスク許容度の高い政府機関および政府機関が支援するペイロード向けに、専用およびライドシェアの打ち上げサービスを購入することで、直接的な需要創出メカニズムを提供しています。この枠組みにより、小規模なミッションにも軌道への商業的な道が開かれると同時に、NASAは時間をかけて新たなプロバイダーの能力を取り入れることが可能になります。
米国市場は、大規模な政府および防衛関連の顧客基盤からも恩恵を受けています。国家安全保障のための宇宙打ち上げおよび衛星調達に関するGAOの調査報告は、商業プロバイダーが公的ミッションにおいてより大きな役割を担うようになる中で、スケジュールの可視性、インフラの利用、およびコスト管理が依然として重要である理由を示しています。
ドイツはどのように需要を拡大しているのでしょうか?
2036年までのCAGRは17.4%で、民間開発の打ち上げシステムに対する制度的な支援に支えられています。
ドイツの仕組みは、DLR(ドイツ航空宇宙センター)傘下のドイツ宇宙庁が民間打ち上げ開発に対して提供している支援に見て取れます。2026年9月、DLRは5基の小型衛星と1つの実験装置を搭載した「スペクトラム」軌道ミッションの成功を報告し、制度的な支援を実証済みの打ち上げサービスのマイルストーンへと結びつけました。
したがって、ドイツは単一の需要指令ではなく、技術の成熟と制度的な顧客支援に基づいた市場への道筋を示しています。次の課題は、商業ミッションと公共ミッションの両方において、継続的なサービス提供を実現することです。
スペインの採用を後押しする要因とは?
2036年までの年平均成長率(CAGR)は17.8%で、国内の小型打ち上げ能力に向けた公的イノベーションプログラムに支えられています。
CDTIの小型衛星打ち上げ機イニシアチブは、小型衛星を低軌道に投入可能なプロトタイプを中核として設計されており、スペインの航空宇宙PERTEと整合しています。また、このプログラムでは、開発範囲の一環として、先進的な推進技術、段の再利用技術、およびペイロード収容技術も特定されています。
これにより、ロケット開発および関連するサプライヤー基盤を支える国内産業の仕組みが構築されます。したがって、スペインの成長見通しは、公的技術支援を反復可能な商業打ち上げ運用へと転換できるかどうかにかかっています。
英国の状況はどのようなものでしょうか?
2036年までのCAGRは18.2%で、打ち上げ市場の発展、ライセンス取得、および宇宙港の整備状況によって形作られています。
「LaunchUK」は英国の商業宇宙飛行プログラムであり、打ち上げ、帰還、および宇宙港の運用に関する指針と連動しています。小型打ち上げ市場には、ロケット提供業者と、国内の施設から運用するための規制上の道筋の両方が必要であるため、この仕組みは重要です。
英国宇宙庁は、より広範な宇宙技術能力の支援も行っています。これは、打ち上げを取り巻く顧客基盤やサプライヤー基盤を強化する可能性があります。商業的な成長は、認可されたプロジェクトを定期的な運用サイクルに移行できるかどうかにかかっています。
フランスの普及を支える要因は何でしょうか?
2036年までの年平均成長率(CAGR)は18.9%と見込まれており、これはギアナ宇宙センターにおける多目的発射機インフラによって支えられています。
CNES(フランス国立宇宙研究センター)は、ELM-Diamant複合施設を改修し、ヨーロッパの既存の発射システムに加え、民間のマイクロ・ミニ発射機も受け入れる体制を整えています。この施設により、新規事業者は、射場安全対策や打ち上げ支援インフラが整備された既存の宇宙港環境を利用できるようになります。
したがって、フランスはインフラ主導型の市場拡大の道筋を築いています。商業的な効果は、新規事業者がいかに迅速にサイト準備や認定プロセスを経て、ギアナ宇宙センターからの定期的な打ち上げサービスへと移行できるかにかかっています。
商業用小型ロケット市場を牽引しているのはどの企業でしょうか?
商業用小型ロケット市場には、確立された打ち上げプロバイダーに加え、ロケット開発やサービス拡大を進めている新規参入企業が含まれます。主な参入企業には、ロケットラボ(Rocket Lab)、ファイアフライ・エアロスペース(Firefly Aerospace)、イザール・エアロスペース(Isar Aerospace)、PLDスペース(PLD Space)、オーベックス(Orbex)、ハイインパルス(HyImpulse)などが挙げられます。
競争上の位置づけは、実証されたミッションの信頼性、ペイロード統合能力、打ち上げ頻度、ロケットの準備状況、および打ち上げインフラへのアクセスによって形作られます。サプライヤーの強みは、ペイロードのクラス、打ち上げ地域、ミッション要件によって異なるため、競争上の地位は、市場全体での単一のランキングというよりも、運用上の成熟度や顧客へのアクセスに依存することになります。
主要なプロバイダーはどの企業でしょうか?
商業用小型ロケット市場で事業を展開している主要企業には、以下の企業が含まれます:
- Rocket Lab
- Firefly Aerospace
- Isar Aerospace
- PLD Space
- Orbex
- HyImpuls
市場はどのように分類されていますか?
- LEOへのペイロード別
- 100 kg未満
- 100~300 kg
- 301~600 kg
- 601~1,000 kg
- 1,000 kg超(小型打ち上げクラス)
- 推進方式別
- LOX/ケロシン
- LOX/メタン
- 固体
- ハイブリッド
- その他の液体
- 打ち上げモデル別
- 専用小型衛星
- 迅速対応型/防衛用
- ライドシェア活用型
- 亜軌道から軌道へのハイブリッド型
- 移動式打ち上げ
- 顧客別
- 商用衛星コンステレーション
- 防衛/政府
- 地球観測スタートアップ
- 科学/大学
- 宇宙物流
- 地域別
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブサマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家が知っておくべきことは何か?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチ・プログラム(二次データ)
- 専門家からの意見および実地調査(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の動機
- 導入障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 世界市場分析および予測(2021年~2036年)
- 過去市場規模(10億米ドル)の分析(2021年~2025年)
- 2026年から2036年までの現在および将来の市場規模(価値:10億米ドル)の予測
- 前年比成長トレンド分析
- 絶対額ベースの機会分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までのLEO向けペイロード別世界市場分析および予測
- はじめに/主な調査結果
- LEOへのペイロード別 過去市場規模(10億米ドル)分析、2021年~2025年
- LEOへのペイロード別 現在および将来の市場規模(10億米ドル)分析および予測、2026年~2036年
- 100 kg未満
- 100~300 kg
- 301~600 kg
- 601~1,000 kg
- 1,000 kg超(小型打ち上げクラス)
- LEOへのペイロード別前年比成長傾向分析(2021年~2025年)
- LEOへのペイロード別絶対的な市場機会分析(2026年~2036年)
- 推進方式別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 推進方式別 過去市場規模(金額)(10億米ドル)分析(2021年~2025年)
- 推進方式別 現在および将来の市場規模(金額)(10億米ドル)分析および予測(2026年~2036年)
- LOX/ケロシン
- LOX/メタン
- 固体
- ハイブリッド
- その他の液体
- 推進方式別前年比成長傾向分析(2021年~2025年)
- 推進方式別絶対額市場機会分析(2026年~2036年)
- 打ち上げモデル別世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- 打ち上げモデル別過去市場規模(金額)(10億米ドル)分析、2021年から2025年
- 打ち上げモデル別現在および将来の市場規模(金額)(10億米ドル)分析および予測、2026年から2036年
- 専用小型衛星
- レスポンシブ/防衛
- ライドシェア支援型
- 亜軌道から軌道へのハイブリッド
- 移動式打ち上げ
- 打ち上げモデル別前年比成長率の分析(2021年~2025年)
- 打ち上げモデル別の絶対的な市場機会分析(2026年~2036年)
- 顧客別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 顧客別 過去市場規模(金額、10億米ドル)分析(2021年~2025年)
- 顧客別 現在および将来の市場規模(金額、10億米ドル)分析および予測(2026年~2036年)
- 商用衛星コンステレーション
- 防衛/政府
- 地球観測スタートアップ
- 科学・大学
- 宇宙物流
- 顧客別前年比成長傾向分析(2021年~2025年)
- 顧客別絶対的市場規模分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 過去の市場規模(価値) (10億米ドル) 地域別分析(2021年~2025年)
- 現在の市場規模(10億米ドル) 地域別分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 過去の市場規模(金額)(10億米ドル)、市場分類別トレンド分析(2021年~2025年)
- 市場規模(金額)(10億米ドル)、市場分類別予測(2026年~2036年)
- 国別
- 米国
- カナダ
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 国別
- 市場魅力度分析
- 国別
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 国別
- 市場魅力度分析
- 国別
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(価値:10億米ドル)の傾向分析、2021年~2025年
- 市場分類別の市場規模(価値:10億米ドル)の予測、2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 国別
- 市場魅力度分析
- 国別
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 国別
- 市場魅力度分析
- 国別
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- LEO向けペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 国別
- 市場魅力度分析
- 国別
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋のその他
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 国別
- 市場魅力度分析
- 国別
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 主なポイント
- 中東・アフリカ市場の分析および予測(国別)
- 市場分類別の過去の市場規模(10億米ドル)の推移分析:2021年~2025年
- 市場分類別の市場規模(10億米ドル)の予測:2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 国別
- 市場魅力度分析
- 国別
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- インド
- 価格分析
- 市場シェア分析、2025年
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 韓国
- 価格分析
- 市場シェア分析(2025年
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- ロシア
- 価格分析
- 市場シェア分析(2025年
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- ポーランド
- 価格分析
- 市場シェア分析(2025年
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- LEOへのペイロード別
- 推進方式別
- 打ち上げモデル別
- 顧客別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- ロケットラボ
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売実績
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- Firefly Aerospace
- Isar Aerospace
- PLD Space
- Orbex
- HyImpulse
- ロケットラボ
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別グローバル市場規模(10億米ドル)予測、2021年~2036年
- 表2:LEOへのペイロード別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:推進方式別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:打ち上げモデル別世界市場規模(10億米ドル)予測、2021年~2036年
- 表5:顧客別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表7:LEOへのペイロード別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:推進方式別北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:打ち上げモデル別北米市場規模(10億米ドル)予測、2021年~2036年
- 表10:顧客別北米市場規模(10億米ドル)予測、2021年~2036年
- 表11:国別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表12:LEOへのペイロード別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表13:推進方式別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表14:南米アメリカ市場規模(10億米ドル)の予測(打ち上げモデル別、2021年~2036年)
- 表15:南米アメリカ市場規模(10億米ドル)の予測(顧客別、2021年~2036年)
- 表16:ヨーロッパ市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表17:西ヨーロッパの市場規模(10億米ドル)の予測(低軌道(LEO)へのペイロード別、2021年~2036年)
- 表18:西ヨーロッパの市場規模(10億米ドル)の予測(推進方式別、2021年~2036年)
- 表19:西ヨーロッパの市場規模(10億米ドル)の予測(打ち上げモデル別、2021年~2036年)
- 表20:西ヨーロッパの市場規模(10億米ドル)の予測(顧客別、2021年~2036年)
- 表21:東ヨーロッパの市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表22:東ヨーロッパの市場規模(10億米ドル)の予測(LEOへのペイロード別、2021年~2036年)
- 表23:東ヨーロッパ市場規模(10億米ドル)の予測(推進方式別、2021年~2036年)
- 表24:東ヨーロッパ市場規模(10億米ドル)の予測(打ち上げモデル別、2021年~2036年)
- 表25:東ヨーロッパ市場規模(10億米ドル)の予測(顧客別、2021年~2036年)
- 表26:東アジアの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表27:東アジアの市場規模(10億米ドル)のLEO向けペイロード別予測、2021年~2036年
- 表28:東アジアの市場規模(10億米ドル)の推進方式別予測、2021年~2036年
- 表29:東アジア市場規模(10億米ドル)の打ち上げモデル別予測(2021年~2036年)
- 表30:東アジア市場規模(10億米ドル)の顧客別予測(2021年~2036年)
- 表31:南アジアおよび太平洋地域の市場規模(10億米ドル)の国別予測、2021年~2036年
- 表32:南アジアおよび太平洋地域の市場規模(10億米ドル)のLEOへのペイロード別予測、2021年~2036年
- 表33:南アジアおよび太平洋地域の市場規模(10億米ドル)の推進方式別予測、2021年~2036年
- 表34:南アジア・太平洋地域の市場規模(10億米ドル)の予測(打ち上げモデル別、2021年~2036年)
- 表35:南アジア・太平洋地域の市場規模(10億米ドル)の予測(顧客別、2021年~2036年)
- 表36:中東・アフリカの市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表37:中東・アフリカの市場規模(10億米ドル)の予測(LEOへのペイロード別、2021年~2036年)
- 表38:中東・アフリカ市場規模(10億米ドル)の予測(推進方式別、2021年~2036年)
- 表39:中東・アフリカ市場規模(10億米ドル)の予測(打ち上げモデル別、2021年~2036年)
- 表40:中東・アフリカ市場規模 (10億米ドル)予測:顧客別、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(10億米ドル)の予測(2021年~2036年)
- 図3:LEOへのペイロード別、世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:LEOへのペイロード別、世界市場の前年比成長率比較(2026年~2036年)
- 図5:LEO向けペイロード別の世界市場の魅力度分析
- 図6:推進方式別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:推進方式別の世界市場前年比成長率の比較(2026年~2036年)
- 図8:推進方式別の世界市場の魅力度分析
- 図9:打ち上げモデル別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:打ち上げモデル別の世界市場の前年比成長率比較(2026年~2036年)
- 図11:打ち上げモデル別の世界市場の魅力度分析
- 図12:顧客別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:顧客別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:顧客別世界市場の魅力度分析
- 図15:地域別世界市場規模(10億米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図20:ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図22:東アジア市場の追加ドル機会(2026年~2036年)
- 図23:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図24:中東・アフリカ市場の追加収益機会(ドル)、2026年~2036年
- 図25:北米市場の国別市場シェアおよびBPS分析、2026年および2036年
- 図26:北米市場におけるLEOへのペイロード別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場におけるLEOへのペイロード別前年比成長率の比較(2026年~2036年)
- 図28:LEOへのペイロード別 北米市場の魅力度分析
- 図29:推進方式別 北米市場の市場シェアおよびBPS分析(2026年および2036年)
- 図30:推進方式別 北米市場の前年比成長率比較(2026年~2036年)
- 図31:推進方式別の北米市場の魅力度分析
- 図32:打ち上げモデル別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図33:打ち上げモデル別の北米市場の前年比成長率比較(2026年~2036年)
- 図34:打ち上げモデル別の北米市場の魅力度分析
- 図35:顧客別北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図36:顧客別北米市場の前年比成長率比較(2026年~2036年)
- 図37:顧客別 北米市場の魅力度分析
- 図38:国別 北米市場 価値シェアおよびBPS分析(2026年および2036年)
- 図39:LEO向けペイロード別 北米市場 価値シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場におけるLEO向けペイロード別の前年比成長率比較(2026年~2036年)
- 図41:南米アメリカ市場におけるLEO向けペイロード別の市場魅力度分析
- 図42:南米アメリカ市場における推進方式別の市場シェアおよびBPS分析(2026年および2036年)
- 図43:南米アメリカ市場における推進方式別の前年比成長率比較(2026年~2036年)
- 図44:推進方式別南米アメリカ市場の魅力度分析
- 図45:打ち上げモデル別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:打ち上げモデル別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:南米アメリカ市場における打ち上げモデル別の魅力度分析
- 図48:南米アメリカ市場における顧客別の市場シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における顧客別の前年比成長率比較(2026年~2036年)
- 図50:南米アメリカ市場における顧客別の魅力度分析
- 図51:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場におけるLEO向けペイロード別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場におけるLEO向けペイロード別前年比成長率の比較(2026年~2036年)
- 図54:LEO向けペイロード別 西ヨーロッパ市場の魅力度分析
- 図55:推進方式別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図56:推進方式別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図57:推進方式別西ヨーロッパ市場の魅力度分析
- 図58:打ち上げモデル別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における推進方式別の前年比成長率比較(2026年~2036年)
- 図60:西ヨーロッパ市場における推進方式別の市場魅力度分析
- 図61:西ヨーロッパ市場における顧客別の市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における顧客別前年比成長率の比較(2026年~2036年)
- 図63:西ヨーロッパ市場における顧客別の市場魅力度分析
- 図64:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場におけるLEO向けペイロード別の市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場におけるLEO向けペイロード別の前年比成長率比較(2026年~2036年)
- 図67:LEO向けペイロード別のヨーロッパ市場の魅力度分析
- 図68:推進方式別のヨーロッパ市場における市場シェアおよびBPS分析(2026年および2036年)
- 図69:推進方式別のヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図70:推進方式別のヨーロッパ市場の魅力度分析
- 図71:打ち上げモデル別のヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図72:打ち上げモデル別のヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図73:ヨーロッパ市場における打ち上げモデル別の市場魅力度分析
- 図74:ヨーロッパ市場における顧客別の市場シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場における顧客別の前年比成長率比較(2026年~2036年)
- 図76:ヨーロッパ市場における顧客別の市場魅力度分析
- 図77:東アジア市場の国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場のLEO向けペイロード別市場価値シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場のLEO向けペイロード別前年比成長率比較(2026年~2036年)
- 図80:LEO向けペイロード別 東アジア市場の魅力度分析
- 図81:推進方式別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図82:推進方式別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図83:推進方式別の東アジア市場の魅力度分析
- 図84:打ち上げモデル別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図85: 東アジア市場:発売モデル別前年比成長率比較(2026年~2036年)
- 図86:東アジア市場:発売モデル別の市場魅力度分析
- 図87:東アジア市場:顧客別市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場:顧客別前年比成長率比較(2026年~2036年)
- 図89:顧客別東アジア市場の魅力度分析
- 図90:国別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図91:LEOへのペイロード別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場におけるLEO向けペイロード別の前年比成長率比較(2026年~2036年)
- 図93:南アジア・太平洋市場におけるLEO向けペイロード別の市場魅力度分析
- 図94:南アジア・太平洋市場における推進方式別の市場シェアおよびBPS分析(2026年および2036年)
- 図95:南アジア・太平洋市場におけるLEOへのペイロード別前年比成長率の比較(2026年~2036年)
- 図96:南アジア・太平洋市場における推進方式別の市場魅力度分析
- 図97:南アジア・太平洋市場における打ち上げモデル別の市場シェアおよびBPS分析(2026年および2036年)
- 図98:南アジアおよび太平洋市場における打ち上げモデル別の前年比成長率比較(2026年~2036年)
- 図99:南アジアおよび太平洋市場における打ち上げモデル別の市場魅力度分析
- 図100:南アジアおよび太平洋市場における顧客別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場における顧客別前年比成長率の比較(2026年~2036年)
- 図102:南アジア・太平洋市場における顧客別の市場魅力度分析
- 図103:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場におけるLEO向けペイロード別の市場シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場におけるLEO向けペイロード別の前年比成長率比較(2026年~2036年)
- 図106:中東・アフリカ市場におけるLEO向けペイロード別の市場魅力度分析
- 図107:中東・アフリカ市場におけるLEO向けペイロード別市場シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場におけるLEO向けペイロード別前年比成長率の比較(2026年~2036年)
- 図109:中東・アフリカ市場におけるLEO向けペイロード別市場魅力度分析
- 図110:中東・アフリカ市場における打ち上げモデル別市場シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における打ち上げモデル別の前年比成長率比較(2026年~2036年)
- 図112:中東・アフリカ市場における打ち上げモデル別の市場魅力度分析
- 図113:中東・アフリカ市場における顧客別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における顧客別の前年比成長率比較(2026年~2036年)
- 図115:顧客別の中東・アフリカ市場の魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









