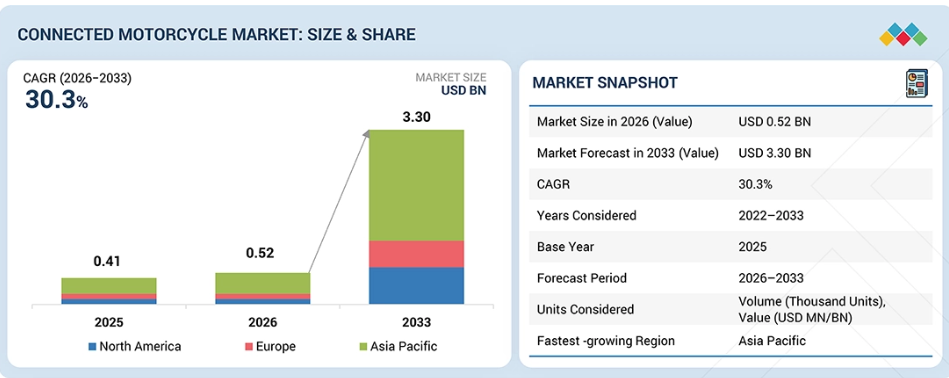
. 電動二輪車においては、BMS(バッテリー管理システム)への直接接続やバッテリーへの接続により、バッテリーの充電状態の監視、航続距離の監視、EVのリモート診断、およびEVのOTAアップデートに向けた新たなデータストリームが生み出されており、EVテレマティクスの価値が高まっています。同時に、5Gや高度なセルラー接続により、スマートバイク、コネクテッド電動バイク、コネクテッドスクーター、クラウド接続型バイクにおけるデータ交換が高速化されており、コネクティビティは単なる個別の車両機能ではなく、コネクテッドモビリティを支える基盤となるデジタルアーキテクチャとしての位置づけを強めています。
主なポイント
アジア太平洋地域のコネクテッド・モーターサイクル市場は、2026年の10,161.3千台から年平均成長率(CAGR)16.3%で拡大し、2033年には29,287.5千台に達すると予測されています。
オートバイ市場は、2026年の4,328千台から2033年には13,822千台へと拡大し、年平均成長率(CAGR)は17.5%を記録する見込みです。
組み込み型セグメントは、2026年の1,205.0千台から2033年には16,484.9千台へと成長すると予測されています。
今後数年間は、内燃機関(ICE)搭載のコネクテッドバイクが引き続き主流となる見込みです。その結果、ICEセグメントは2026年の7,478.2千台から2033年までに23,449.1千台へと拡大し、年平均成長率(CAGR)は17.7%になると予測されています。
3G/4Gセグメントは、2026年の3,554千台から2033年までに12,049千台へと拡大し、年平均成長率(CAGR)は19.1%になると予測されています。
民間セグメントは、予測期間中に年平均成長率(CAGR)14.75%で、2026年の7,012千台から2033年には18,369千台へと成長すると予測されています。
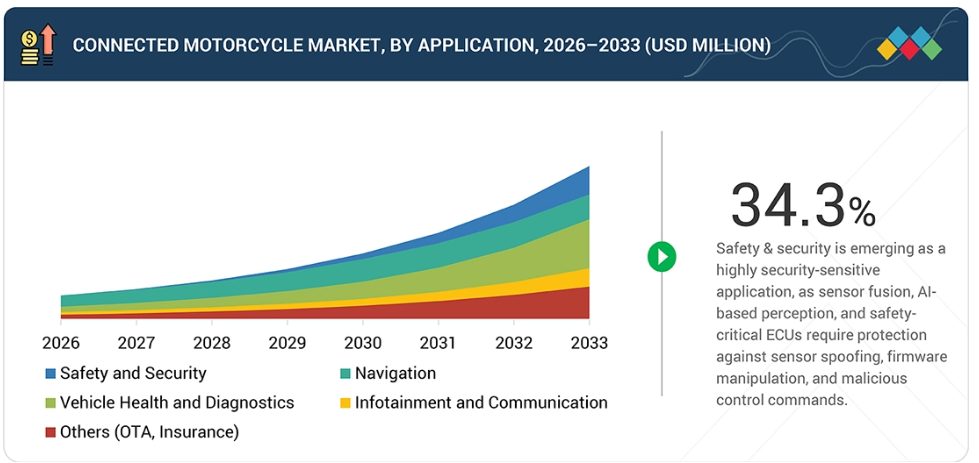
「安全・セキュリティ」分野は、2026年の1億6,990万米ドルから2033年には10億9,540万米ドルへと、年平均成長率(CAGR)30.5%で拡大すると予測されています。
Starcom Systemは「スタープレイヤー」に分類され、Robert Boschは「新興リーダー」として位置づけられています。
コネクテッドバイク市場は、バイク用テレマティクス、統合型コネクティビティ、5G、およびクラウド接続型バイクの急速な普及に牽引されており、アジア太平洋地域が販売台数と成長率の両面で主導的な役割を果たしています。EVの普及に伴い、BMS接続、バッテリー残量モニタリング、航続距離モニタリング、EVリモート診断、およびEVのOTAアップデートに対する需要が高まっています。一方、統合型TCUは、車両追跡、リモート診断、予知保全、盗難防止システム、ライダー分析などの用途を拡大しています。収益は、ハードウェア販売から、継続的なソフトウェア、コネクティビティ、データ、およびデジタルサービスへと徐々にシフトしていますが、サイバーセキュリティとコネクティビティのコストは依然として主要な制約要因となっています。
顧客の顧客に影響を与えるトレンドと変革
コネクテッド・モーターサイクルのエコシステムは、内燃機関(ICE)車両の販売から、電動二輪車、コネクテッド・サービス、およびソフトウェアによる収益へと移行しており、収益構成は現在のICE中心の80%から、4~5年以内に電動およびデジタル収益が80%を占めるようになると予測されています。この変化により、OTAアップデート、リモート診断、予知保全、資産追跡、ライダー分析、ナビゲーション、保険、データ駆動型のサービス計画を通じて、車両のライフサイクル全体にわたる収益化の機会が拡大しています。OEMやエコシステムプロバイダーにとって、重要な戦略的変化は、車両販売による一時的な収益から、継続的なソフトウェア、コネクティビティ、データ、メンテナンス、サブスクリプションによる収益への移行であり、これにより小売、フリート、サービス各チャネルにおける顧客生涯価値(LTV)が向上します。
市場の動向
推進要因:テレマティクスおよびコネクテッドサービスのOEMによる統合の拡大
工場出荷時の統合により、テレマティクスはライダー向け機能から車両レベルのインテリジェンスへと拡大しています。OEM各社は、テレマティクス制御ユニット、GNSS、eSIM接続、車両センサー、クラウドプラットフォームをオートバイの電子機器に直接統合する動きを強めており、これにより、遠隔診断、車両状態のモニタリング、車両追跡、盗難防止システム、ライダー分析、OTAアップデートにわたる継続的なデータ交換が可能になっています。
BMS(バッテリー管理システム)との統合により、これらの機能はコネクテッド電動バイクやスクーターにも拡大しており、バッテリーの充電状態、航続距離、充電状況、車両の状態データを遠隔で監視することが可能になります。
阻害要因:高コストと支払意欲の低さ
高度なコネクティビティを実現するためのハードウェアおよびサービスコストの高さが、プレミアム二輪車以外の分野での普及を妨げています。TCU、セルラーモジュール、eSIM接続、GNSSハードウェア、クラウドインフラ、およびソフトウェア保守のコストは、車両コストを大幅に押し上げる可能性があります。一方、多くの二輪車顧客は、サブスクリプション型のコネクテッドサービスに対して支払う意欲が限られています。これは、価格に敏感な市場において特に大きな制約となります。こうした市場では、OEM各社はコネクティビティへの投資と、車両のコア性能に対する需要とのバランスを取らなければならず、その結果、オートバイのテレマティクスやコネクテッドビークルプラットフォームの導入は選択的なものとなっています。
機会:コネクテッドサービスの収益化の拡大
定期的なコネクテッドサービスは、オートバイの販売以外にも新たな収益源を生み出しています。OEMや技術プロバイダーは、リモート診断、予知保全、フリート管理、プレミアムナビゲーション、車両追跡、盗難防止サービス、ライダー分析、OTA対応機能などを通じて、車両データの収益化をますます進めています。
EV(電気自動車)の場合、EVテレマティクス、BMS(バッテリー管理システム)のコネクティビティ、バッテリーモニタリング、航続距離モニタリング、およびEVリモート診断がサブスクリプション型サービスを支えることができ、これにより、コネクテッドバイクは販売時点だけでなく、車両のライフサイクル全体を通じて収益を生み出すことが可能になります。
課題:ソフトウェアおよびOTAの複雑化
車両のコネクティビティの高度化に伴い、オートバイの電子機器やクラウドシステム全体にわたる攻撃対象領域が拡大しています。セルラー接続、eSIM、GNSS、スマートフォンアプリ、クラウドプラットフォーム、TCU、およびOTAアップデートの統合により、攻撃者が標的とできるインターフェースの数が増加しています。車両データや通信経路への不正アクセスは、車両追跡、リモート診断、盗難防止システム、BMS接続、およびOTA機能を危険にさらす可能性があり、OEM各社は、コネクテッドバイクアーキテクチャ全体において、セキュアな通信、認証、アクセス制御、ソフトウェアの完全性、および継続的な脆弱性監視を強化する必要があります。
市場エコシステム
市場エコシステムは、密接に統合されたバリューチェーンへと変化しつつあります。BMW、カワサキ、ホンダ、ヤマハなどのOEM各社は、独自開発のアプリやクラウド接続型制御ユニットを通じてライディング体験を向上させることで、業界をリードしています。同時に、ボーダフォン・オートモーティブやチャイナテレコムは、大規模な導入に不可欠なeSIM、通信エリア、およびサービスを通じて接続性を提供しています。アマゾン、グーグル・クラウド、IBMなどのサービスプラットフォームプロバイダーは、データセキュリティ、データ分析、および無線アップデート(OTA)の基盤としての役割を果たしています。
これらのサービスにより、診断、安全、およびサブスクリプションサービスの迅速な導入が可能になります。スターコム・システムズのような専用ソフトウェアプロバイダーは、アフターマーケットやフリートテレマティクスに対応しています。ボッシュ、パナソニック、ハーマンといったハードウェアプロバイダーは、二輪車向けのコネクテッド制御ユニット、デジタル計器クラスター、緊急通報モジュールを製造しています。これらのプレーヤーが一体となって、世界規模の統合されたバリューチェーンを形成しており、コネクティビティ、クラウド分析、ハードウェアの革新を提供することで、新たな収益モデルの創出、エンドユーザーの安全性の向上、そしてコネクテッドおよび電動二輪車に対する急増する需要への対応を支援しています。
市場セグメント
コネクテッド・モーターサイクル市場:二輪車の種類別
二輪車の種類の中でも、特に成長が著しいセグメントです。デジタル機能を搭載した中級・高級バイクへの導入が進むにつれ、バイク用テレマティクス、GNSS追跡、走行分析、ナビゲーション、コネクテッド・ビークル・プラットフォームの統合が進んでおり、基本的な通勤用二輪車に比べて、1台あたりのコネクティビティ機能の充実度が高まっています。BMW Motorradは、TFTベースのライダーインターフェースにコネクティビティ機能を統合し、ナビゲーション、ルート記録、車両情報、サービス機能などをサポートしています。
コネクテッドバイク市場:ハードウェア
ハードウェア別では、組み込み型が最も急速に成長しているセグメントです。OEM各社は、テレマティクス制御ユニット、セルラー接続、GNSS、eSIM接続をバイクの電気アーキテクチャに統合する動きを強めており、外部デバイスやスマートフォンに依存することなく、継続的な車両データ交換を可能にしています。コンチネンタルの「Connected Infotainment Box」は、バイク用途向けに4G LTE、GNSS、CAN接続、クラウド通信を組み合わせています。
コネクテッドバイク市場:駆動方式
推進方式別では、内燃機関(ICE)が最も急速に成長しているセグメントです。内燃機関搭載のオートバイは導入台数が多いため、TCU、GPS追跡、リモート診断、盗難防止システム、OTAアップデートを通じて徐々にコネクティビティ化が進んでおり、規模の小さいEVの保有台数に比べ、短期的にははるかに大きなコネクティビティのレトロフィットおよび工場出荷時装備の機会が生まれています。イトゥラン社は、内燃機関搭載の二輪車向けに、GPS追跡、盗難検知、ジオフェンシング、リモートモニタリングを組み合わせたオートバイ用テレマティクスソリューションを提供しています。
コネクテッドバイク市場、ネットワークの種類
ネットワーク種類では、5Gが最も急速に成長しているセグメントです。TCU、クラウド接続型オートバイ、ライダー向けアプリケーション、コネクテッド車両プラットフォーム間のデータ交換が増加していることから、特にリアルタイム診断、クラウドサービス、OTAアップデートにおいて、より高い帯域幅と低遅延の接続性に対する需要が高まっています。HARMAN Ready Rideは、コネクテッド二輪車プラットフォームの一環として、セルラー接続、GNSS、クラウドサービス、およびOTA機能を活用しています。
コネクテッドバイク市場:エンドユーザー
エンドユーザー別では、個人ユーザーが最大のセグメントを占めています。個人ライダーはコネクテッド車両の最大のユーザー層であり、車両追跡、盗難防止システム、ナビゲーションおよびインフォテインメント、緊急支援、走行分析、車両状態監視などをサポートするため、コネクティビティ機能がバイクに組み込まれるケースが増えています。ハーレーダビッドソンの「H-D Connect」は、個人のバイク所有者に位置情報、セキュリティアラート、車両状態、サービス関連情報を提供しています。
コネクテッドバイク市場:用途
用途別では、安全・セキュリティが最大のセグメントとなっています。オートバイの盗難リスクが高く、迅速なインシデント対応が求められることから、GPS追跡、ジオフェンシング、盗難防止システム、緊急支援、および遠隔車両モニタリングが、商業的に最も重要なコネクテッド機能となっています。ホンダとテレフォニカは、GPS、SIM接続、および移動検知を活用したIoTベースのオートバイ追跡システムを導入し、盗難防止と回収を支援しています。
地域
アジア太平洋地域がコネクテッド・オートバイ市場で最大の地域となる見込み
アジア太平洋地域は、膨大な二輪車保有台数と急速な電動化に支えられ、コネクテッドバイク市場において最大かつ最も急成長している地域です。中国とインドでは、コネクテッド電動スクーター、コネクテッド電動バイク、バイク向けIoT、二輪車向けIoTの導入が加速しており、TCU、GNSS追跡、eSIM接続、BMS接続、バッテリー残量モニタリング、EVリモート診断、OTAアップデートなどが車両にますます統合されています。東南アジアでは、車両追跡、フリート管理、盗難防止システム、遠隔車両モニタリングを必要とする配送やフリート用途を通じて需要を牽引しており、一方、日本と韓国は、高度な統合コネクティビティ、オートバイ用テレマティクス、ナビゲーションおよびインフォテインメント、コネクテッドビークルプラットフォームの分野で貢献しています。
コネクテッド二輪車市場:企業評価マトリックス
スターコム・システムズ(Starcom Systems)は、「スター」プレイヤーに分類されています。これは、同社が二輪車専用のテレマティクス、GPS追跡、セルラー接続、遠隔モニタリングにおいて強力な製品ラインナップを有し、さらに民間および商用二輪車アプリケーション全体で確立された導入実績を持つことから、強力な市場プレゼンスと幅広い製品カバレッジを確保しているからです。ロバート・ボッシュは、「新興リーダー」に分類されています。これは、ボッシュが自動車用電子およびコネクティビティ分野で強力な能力を有しているものの、コネクテッド・モーターサイクル向けのポートフォリオは依然として選択的であり、その結果、技術面での強固な地位を築いている一方で、モーターサイクル特化型の市場浸透度や製品展開範囲は比較的狭いからです。
主要市場プレイヤー
Starcom Systems Ltd.
Comodule OÜ
KPIT Technologies
Ituran Global
E-Novia S.P.A
Yamaha Motor Co., Ltd.
Kawasaki Motors Corp.
Suzuki Motor Corporation
Harley-Davidson
BMW Group
Robert Bosch GmbH
Continental AG
Autotalks
Panasonic Corporation
Siemens
最近の動向
2026年8月:ヤマハ発動機株式会社は、デジタルライダー体験の一環としてコネクテッドバイク機能を搭載すると見られる「ヤマハ R2(オートバイ)」のティザー情報を公開しました。
2026年7月:カワサキモーターズ株式会社は、「Ninja 650」(オートバイ)を発売しました。このモデルでは、オートバイとライダーのスマートフォンを接続して車両情報や関連するデジタル機能を提供する「RIDEOLOGY THE APP」を通じて、カワサキ独自のスマートフォン連携機能を維持しています。
2026年6月:ハーレーダビッドソンは、アメリカ建国250周年を記念して、限定版の「Super Glide」オートバイを発表しました。この伝統あるモデルには、将来のコネクテッドバイク機能を見据え、最新の電子機器とコネクティビティ対応プラットフォームが統合されています。
2026年4月:スズキ・モーター・USAは、オクタン・レンディング社と提携し、米国におけるオートバイ、スクーター、ATVの顧客向けのファイナンスオプションを拡充しました。この提携により、スズキのディーラーはオクタンの包括的なファイナンスプラットフォームを利用できるようになり、パワースポーツの販売拡大と、最新の二輪車の普及促進を目指しています。
2026年2月:スズキ・モーターサイクル・インディアは、人気スクーター「Access」の新型モデルを発売しました。このモデルにはアンチロック・ブレーキ・システム(ABS)が搭載されています。このアップグレードにより、都市部のライダーの制動時の安全性が向上し、大衆市場向けスクーターセグメントにおけるスズキの技術力がさらに強化されました。
2026年1月:KPITテクノロジーズは、セールスフォースと提携し、同社のAIおよびクラウド機能を活用して、車両関係管理(VRM)ソリューションをグローバルに拡大しました。この提携は、コネクテッドバイクプラットフォームを含め、OEMやフリート事業者向けのコネクテッドビークルのアフターセールスおよびライフサイクル管理に焦点を当てています。
1 はじめに 29
1.1 本調査の目的 29
1.2 市場の定義 30
1.3 調査範囲 32
1.3.1 市場のセグメンテーション 32
1.3.2 調査対象の範囲および除外項目 32
1.4 対象期間 33
1.5 対象通貨 33
1.6 対象単位 34
1.7 ステークホルダー 34
1.8 変更点の概要 34
2 エグゼクティブ・サマリー 35
2.1 市場のハイライトと主要な洞察 35
2.2 主要な市場参加者:戦略的展開のマッピング 36
2.3 コネクテッド・モーターサイクル市場における破壊的トレンド 37
2.4 コネクテッドバイク市場における高成長セグメント 37
2.5 地域別概要:市場規模、成長率、および予測 38
3 プレミアムインサイト 39
3.1 コネクテッドバイク市場における事業者にとって魅力的な機会 39
3.2 コネクテッドバイク市場:二輪車種類別 39
3.3 コネクテッドバイク市場:ハードウェア種類別 40
3.4 コネクテッドバイク市場:駆動方式種類別 40
3.5 コネクテッドバイク市場:ネットワーク種類 41
3.6 コネクテッドバイク市場:エンドユーザー種類 41
3.7 コネクテッドバイク市場:用途種類 42
3.8 コネクテッドバイク市場:地域種類 42
4 市場の概要 43
4.1 はじめに 43
4.2 市場の動向 43
4.2.1 推進要因 44
4.2.1.1 テレマティクスおよびコネクテッドサービスのOEMによる統合の拡大 44
4.2.1.2 コネクテッド電動二輪車の普及拡大 45
4.2.1.3 ライダーおよび車両向けコネクテッドアプリケーションの拡大 45
4.2.2 抑制要因 46
4.2.2.1 高コストと支払意慾の低さ 46
4.2.2.2 コネクティビティ・エコシステムの断片化 47
4.2.3 機会 47
4.2.3.1 コネクテッド・サービスの収益化の拡大 47
4.2.3.2 コネクテッド診断およびアフターマーケット・テレマティクスの拡大 48
4.2.4 課題 48
4.2.4.1 高まるサイバーセキュリティリスク 48
4.2.4.2 ソフトウェアおよびOTAの複雑化 49
4.3 未充足のニーズと未開拓分野 50
4.3.1 OEM間をシームレスにつなぐコネクティビティ 50
4.3.2 オートバイに特化した包括的な緊急対応 50
5 産業の動向 51
5.1 マクロ経済指標 51
5.1.1 はじめに 51
5.1.2 GDPの動向と予測 51
5.1.3 世界の自動車用スクーターおよびオートバイ市場の動向 52
5.1.4 世界のコネクテッドカー産業の動向 52
5.2 サプライチェーン分析 53
5.3 エコシステムマッピング 54
5.3.1 ネットワークプロバイダー 55
5.3.2 サービスプラットフォームプロバイダー 55
5.3.3 ソフトウェアプロバイダー 55
5.3.4 ハードウェアプロバイダー 56
5.3.5 OEM 56
5.4 価格分析 57
5.4.1 主要企業別の平均価格分析(2024年~2026年) 57
5.4.2 地域別平均価格分析(2024年~2026年) 57
5.5 貿易分析 58
5.5.1 輸入シナリオ(HSコード8711) 58
5.5.2 輸出シナリオ(HSコード8711) 59
5.6 主要な会議およびイベント(2026年~2027年) 61
5.7 顧客のビジネスに影響を与えるトレンドとディスラプション 62
5.8 投資および資金調達シナリオ 62
5.9 ケーススタディ分析 63
5.9.1 遠隔診断およびOTAアップデート向けコネクテッド車両プラットフォーム 63
5.9.2 二輪車向けOTAソフトウェアアップデートおよびオンデマンド機能 63
5.9.3 アドベンチャーバイク向けコネクテッドバイク・プラットフォーム 64
5.9.4 ナビゲーションおよび車両データ向けコネクテッドバイク・エコシステム 64
5.10 イスラエル・イラン戦争の影響 64
5.10.1 はじめに 64
5.10.2 エネルギー市場の混乱 65
5.10.3 燃料価格の変動が、コネクテッド
バイク機能の価値提案を高める 65
5.10.4 運用コストへの影響 65
5.10.5 市場の需要シフト 66
5.10.6 サプライチェーンおよび現地化への影響 67
5.10.7 戦略的な市場見通し 67
5.11 EU・インド貿易協定の影響分析 68
5.11.1 はじめに 68
5.11.2 EUの関税 70
6 技術の進歩、AIによる影響、特許、
イノベーション、および将来の応用 72
6.1 技術分析 72
6.1.1 はじめに 72
6.1.2 主要技術 72
6.1.2.1 組み込みテレマティクスシステム 72
6.1.2.2 ECUとセンサーの統合 72
6.1.2.3 先進ライダー支援システム(ARAS) 73
6.1.3 補完技術 73
6.1.3.1 スマートフォン接続プラットフォーム 73
6.1.3.2 ヒューマン・マシン・インターフェース(HMI)システム 73
6.1.3.3 ナビゲーションおよびジオフェンシングモジュール 73
6.1.3.4 スマートヘルメットとウェアラブル機器の統合 74
6.1.4 関連技術 74
6.1.4.1 無線(OTA)アップデートシステム 74
6.1.4.2 コネクテッドEV向けバッテリー管理システム(BMS) 74
6.1.4.3 予知保全 74
6.2 技術・製品ロードマップ 75
6.3 特許分析 75
6.4 AI/汎用AIの影響 78
6.5 将来の応用例 78
6.5.1 車両データが実現する予知保全と定期的な
サービス収益 78
6.5.2 V2X接続により、オートバイが協調型安全ノードへと変貌 79
6.5.3 フリート・コネクティビティにより、オートバイはデータ駆動型の
商業資産へと変貌します 79
7 主要なステークホルダーと購入基準 80
7.1 意思決定プロセス 80
7.2 主要なステークホルダーと購入基準 81
7.2.1 購入プロセスにおける主要なステークホルダー 82
7.2.2 購入基準 83
8 持続可能性と規制環境 86
8.1 規制環境 86
8.1.1 規制機関、政府機関、
およびその他の組織の一覧 86
8.1.2 規制の枠組み 88
8.1.2.1 カナダ 88
8.1.2.2 アメリカ 88
8.1.2.3 欧州連合 89
8.1.2.3.1 一般データ保護規則(GDPR) 89
9 二輪車種類別コネクテッド・モーターサイクル市場 91
9.1 はじめに 92
9.2 オートバイ 93
9.2.1 車両の複雑化が進むにつれ、オートバイに組み込まれた
コネクティビティの価値が高まっています 93
9.3 スクーター/モペッド 95
9.3.1 都市部での利用率の高まりが、スクーターのコネクティビティを実用的な
デジタルサービスへとシフトさせている 95
9.4 主な洞察 96
10 コネクテッド・モーターサイクル市場(ハードウェア別) 97
10.1 はじめに 98
10.2 組み込み型 99
10.2.1 専用コネクティビティ・ハードウェアが常時接続型の
オートバイ・サービスを実現 99
10.3 統合型 100
10.3.1 統合型電子が、コネクティビティをライダー体験の中核へと変える 100
10.4 主な洞察 101
11 コネクテッド・モーターサイクル市場(推進方式別) 102
11.1 はじめに 103
11.1.1 2025年の推進方式別、ベストセラーのコネクテッド・モーターサイクル 104
11.2 内燃機関(ICE) 105
11.2.1 車両の知能化が進み、コネクティビティが
ライダーの利便性を超えて拡大 105
11.2.2 125 CC未満 106
11.2.2.1 車両価格の低さが、高度なコネクティビティの普及を制限している 106
11.2.3 126~300 CC 107
11.2.3.1 プレミアム化の進展が、コネクテッドバイクの機能性を拡大している 107
11.2.4 300 CC 以上 107
11.2.4.1 高度なコネクティビティ体験を可能にするプレミアムな車両アーキテクチャ 107
11.3 電気自動車 108
11.3.1 コネクティビティをEVのコアとなる
オペレーティングシステムへと変えるバッテリーインテリジェンス 108
11.3.2 3 KW未満 109
11.3.2.1 低出力のEVでは、必須のバッテリーおよび車両のコネクティビティが優先されます 109
11.3.3 3~7 KW 110
11.3.3.1 バッテリーへの依存度の高まりが、車両のコネクティビティの深化を促進しています 110
11.3.4 7 KW超 111
11.3.4.1 高出力EVでは、コネクティビティが車両のインテリジェンスに不可欠なものとなります 111
11.4 主な洞察 112
12 ネットワーク種類別のコネクテッドバイク市場 113
12.1 はじめに 114
12.2 3G/4G 115
12.2.1 セルラー通信のカバレッジ拡大により、クラウド接続機能が
標準装備となる 115
12.3 5G 116
12.3.1 帯域幅の拡大と遅延の低減により、安全性を重視した
オートバイのコネクティビティを実現 116
12.4 その他 117
12.4.1 視界外においてもオートバイの安全性を高める
車両間直接通信 117
12.5 主な洞察 118
13 エンドユーザー別コネクテッド・オートバイ市場 119
13.1 はじめに 120
13.1.1 オートバイによるライドシェアリングサービスを提供する企業 121
13.2 個人 121
13.2.1 コネクテッドなライディング体験への需要の高まりが
個人用オートバイのコネクティビティを牽引 121
13.3 商用 122
13.3.1 車両のデジタル化と配送需要の高まりが、
商用バイクのコネクティビティを加速させています 122
13.4 主な調査結果 123
14 用途別コネクテッドバイク市場 124
14.1 はじめに 124
14.2 安全性・セキュリティ 126
14.2.1 通勤時の安全性とセキュリティへの重視の高まりが
市場を牽引 126
14.2.2 ECALL および BCALL 126
14.2.3 ジオフェンシング 127
14.2.4 先進ライダー支援システム(ARAS) 127
14.2.5 ライダーの行動モニタリング 127
14.3 ナビゲーション 127
14.3.1 ナビゲーションを目的としたコネクテッド機能の人気の高まりが
需要を牽引 127
14.3.2 ターン・バイ・ターン・ナビゲーション 128
14.3.3 リアルタイムの交通情報更新 128
14.3.4 旅行計画とルート共有 128
14.3.5 駐車支援・車両位置検索機能 128
14.4 車両の状態管理・診断 128
14.4.1 二輪車の状態維持を重視し、市場を牽引 128
14.4.2 予知保全アラート 129
14.4.3 バッテリー管理システム(EV用) 129
14.4.4 遠隔診断 130
14.5 インフォテインメントおよび通信 130
14.5.1 スマートフォン接続機能 130
14.5.2 音楽・メディアのストリーミングおよび音声アシスタント 131
14.5.3 走行テレメトリおよびパフォーマンス分析 131
14.5.4 ヘルメット接続機能 131
14.6 その他のアプリケーション 131
14.6.1 OTAソフトウェアアップデート 132
14.6.2 リモート機能のロック解除/サブスクリプションのアップグレード 132
14.6.3 充電ステーション検索機能 132
14.6.4 リモートロック/アンロック(シェアバイク向け) 132
14.7 主な洞察 132
15 地域別コネクテッドバイク市場 133
15.1 はじめに 134
15.2 アジア太平洋地域 135
15.2.1 中国 138
15.2.1.1 二輪車の膨大な保有台数と拡大するデジタルエコシステムが、
コネクテッドバイクの普及を加速させる 138
15.2.2 インド 139
15.2.2.1 電動化とスマートスクーターの普及が市場の成長を牽引 139
15.2.3 日本 140
15.2.3.1 プレミアムバイク、先進的なライダー向け技術、およびデジタル統合が
成長を牽引 140
15.2.4 韓国 141
15.2.4.1 スマートな都市モビリティとデジタルインフラが需要を加速 141
15.2.5 フィリピン 142
15.2.5.1 二輪車への高い依存度と拡大するデジタルモビリティサービスが
普及を後押し 142
15.2.6 インドネシア 143
15.2.6.1 プラットフォーム主導の配送および配車サービスの需要が市場成長を加速 143
15.2.7 ベトナム 144
15.2.7.1 電動スクーターの普及が、組み込み型コネクティビティの採用を加速 144
15.2.8 タイ 145
15.2.8.1 プレミアムスクーターへの需要と電動モビリティの発展が
市場の成長を支える 145
15.2.9 その他のアジア太平洋地域 146
15.2.9.1 スマート電動モビリティの拡大とプレミアムスクーターの需要が
導入を後押し 146
15.3 ヨーロッパ 147
15.3.1 フランス 149
15.3.1.1 電動モビリティの成長とコネクテッドカーに関する規制が
テレマティクスの導入を後押し 149
15.3.2 ドイツ 151
15.3.2.1 プレミアムモデルの発売と先進的なデジタル機能により、
コネクテッドバイクの普及が促進されます 151
15.3.3 イタリア 152
15.3.3.1 国内OEMによる強力なイノベーションとプレミアムモデルの発売により、
市場が拡大します 152
15.3.4 スペイン 153
15.3.4.1 スクーターの旺盛な需要と、コネクテッド安全
技術への注目度の高まりが市場を牽引 153
15.3.5 英国 154
15.3.5.1 プレミアムバイクの需要とライダー向けデジタル技術が
市場の成長を後押し 154
15.3.6 その他のヨーロッパ諸国 155
15.3.6.1 都市部の電動化とプレミアムバイクの需要が市場の拡大を後押し 155
15.4 北米 156
15.4.1 アメリカ 158
15.4.1.1 プレミアムバイクの需要とOEM主導のテレマティクス革新が
市場の成長を強化 158
15.4.2 カナダ 159
15.4.2.1 プレミアムバイクへの需要とOEM主導のコネクティビティ革新が
市場の成長を牽引 159
15.4.3 メキシコ 160
15.4.3.1 バイクの利用拡大とデジタル機能を搭載した
モデルの普及拡大が、コネクテッドバイクへの需要を牽引 160
16 競争環境 162
16.1 概要 162
16.2 主要企業の戦略/競争優位性 162
16.3 2025年の市場シェア分析 163
16.4 主要企業の売上高分析 165
16.5 企業評価および財務指標 166
16.5.1 企業評価 166
16.5.2 財務指標 167
16.6 ブランド比較 169
16.7 企業評価マトリックス:主要企業(OEM)、2025年 171
16.7.1 スター企業 171
16.7.2 新興リーダー企業 171
16.7.3 広範な事業展開を行う企業 171
16.7.4 参入企業 171
16.7.5 企業の事業展開:主要企業(OEM)、2025年 173
16.7.5.1 企業の事業展開 173
16.7.5.2 ハードウェアの事業展開 174
16.7.5.3 地域別の事業展開 175
16.8 企業評価マトリックス:主要プレイヤー(技術プロバイダー)、2025年 176
16.8.1 スター企業 176
16.8.2 新興リーダー企業 176
16.8.3 広範な事業展開を行う企業 176
16.8.4 参入企業 176
16.8.5 企業の事業展開状況:主要企業(技術プロバイダー)、2025年 178
16.8.5.1 企業の事業展開状況 178
16.8.5.2 ハードウェアの展開状況 179
16.8.5.3 地域別の展開状況 180
16.9 競争環境 181
16.9.1 新製品の発売 181
16.9.2 取引 182
16.9.3 事業拡大 183
16.9.4 その他の動向 184
17 企業概要 185
17.1 主要企業:ソフトウェアプロバイダー 185
17.1.1 STARCOM SYSTEMS LLC 185
17.1.1.1 事業概要 185
17.1.1.2 提供製品 186
17.1.1.3 MnMの見解 186
17.1.1.3.1 主な強み 186
17.1.1.3.2 戦略的選択 186
17.1.1.3.3 弱点と競合上の脅威 186
17.1.2 COMODULE OÜ 187
17.1.2.1 事業概要 187
17.1.2.2 提供製品 187
17.1.2.3 最近の動向 188
17.1.2.3.1 新製品の発売 188
17.1.2.3.2 取引 188
17.1.2.4 MnMの見解 189
17.1.2.4.1 主な強み 189
17.1.2.4.2 戦略的選択 189
17.1.2.4.3 弱みと競合上の脅威 189
17.1.3 KPIT TECHNOLOGIES LTD. 190
17.1.3.1 事業概要 190
17.1.3.2 提供製品 191
17.1.3.3 最近の動向 192
17.1.3.3.1 取引 192
17.1.3.3.2 事業拡大 193
17.1.3.4 MnMの見解 193
17.1.3.4.1 主な強み 193
17.1.3.4.2 戦略的選択 193
17.1.3.4.3 弱点と競合上の脅威 193
17.1.4 ITURAN GLOBAL 194
17.1.4.1 事業概要 194
17.1.4.2 提供製品 195
17.1.4.2.1 取引 196
17.1.4.3 MnMの見解 196
17.1.4.3.1 主な強み 196
17.1.4.3.2 戦略的選択 196
17.1.4.3.3 弱点と競合上の脅威 196
17.1.5 E-NOVIA S.P.A 197
17.1.5.1 事業概要 197
17.1.5.2 提供製品 197
17.1.5.3 最近の動向 198
17.1.5.3.1 取引 198
17.1.5.4 MnMの見解 198
17.1.5.4.1 主な強み 198
17.1.5.4.2 戦略的選択 198
17.1.5.4.3 弱点および競合上の脅威 198
17.2 主要企業 (OEMメーカー) 199
17.2.1 ヤマハ発動機株式会社 199
17.2.1.1 事業概要 199
17.2.1.2 取り扱い製品 200
17.2.1.3 最近の動向 201
17.2.1.3.1 新製品の発売 201
17.2.1.3.2 取引 201
17.2.1.4 MnMの見解 202
17.2.1.4.1 主な強み 202
17.2.1.4.2 戦略的選択 202
17.2.1.4.3 弱点および競合上の脅威 203
17.2.2 川崎重工業株式会社 204
17.2.2.1 事業概要 204
17.2.2.2 提供製品 205
17.2.2.3 最近の動向 206
17.2.2.3.1 新製品の発売 206
17.2.2.3.2 取引 207
17.2.2.4 MnMの見解 207
17.2.2.4.1 主な強み 207
17.2.2.4.2 戦略的選択 208
17.2.2.4.3 弱みと競合上の脅威 208
17.2.3 スズキ株式会社 209
17.2.3.1 事業概要 209
17.2.3.2 取り扱い製品 210
17.2.3.3 最近の動向 211
17.2.3.3.1 新製品の発売 211
17.2.3.3.2 提携・取引 211
17.2.3.3.3 その他の動向 212
17.2.3.4 MnMの見解 212
17.2.3.4.1 主な強み 212
17.2.3.4.2 戦略的選択 213
17.2.3.4.3 弱点および競合上の脅威 213
17.2.4 ハーレーダビッドソン 214
17.2.4.1 事業概要 214
17.2.4.2 取り扱い製品 215
17.2.4.3 最近の動向 216
17.2.4.3.1 新製品の発売 216
17.2.4.3.2 取引 216
17.2.4.3.3 その他の動向 217
17.2.4.4 MnMの見解 217
17.2.4.4.1 主な強み 217
17.2.4.4.2 戦略的選択 217
17.2.4.4.3 弱点および競合上の脅威 218
17.2.5 BMWグループ 219
17.2.5.1 事業概要 219
17.2.5.2 取り扱い製品 220
17.2.5.3 最近の動向 221
17.2.5.3.1 新製品の発売 221
17.2.5.3.2 取引 221
17.2.5.3.3 その他の動向 222
17.2.5.4 MnMの見解 222
17.2.5.4.1 主な強み 222
17.2.5.4.2 戦略的選択 222
17.2.5.4.3 弱点および競合上の脅威 222
17.3 主要企業:ハードウェアプロバイダー 223
17.3.1 ROBERT BOSCH GMBH 223
17.3.1.1 事業概要 223
17.3.1.2 提供製品 224
17.3.1.3 最近の動向 225
17.3.1.3.1 新製品の発売 225
17.3.1.3.2 取引 225
17.3.1.3.3 その他の動向 226
17.3.1.4 MnMの見解 226
17.3.1.4.1 主な強み 226
17.3.1.4.2 戦略的選択 226
17.3.1.4.3 弱点と競合上の脅威 227
17.3.2 CONTINENTAL AG 228
17.3.2.1 事業概要 228
17.3.2.2 提供製品 229
17.3.2.3 最近の動向 230
17.3.2.3.1 新製品の発売 230
17.3.2.3.2 取引 230
17.3.2.4 MnMの見解 231
17.3.2.4.1 主な強み 231
17.3.2.4.2 戦略的選択 231
17.3.2.4.3 弱点および競合上の脅威 231
17.3.3 AUTOTALKS 232
17.3.3.1 事業概要 232
17.3.3.2 提供製品 232
17.3.3.3 最近の動向 233
17.3.3.3.1 新製品の発売 233
17.3.3.3.2 取引 233
17.3.3.4 MnMの見解 234
17.3.3.4.1 主な強み 234
17.3.3.4.2 戦略的選択 234
17.3.3.4.3 弱点および競合上の脅威 234
17.3.4 パナソニック株式会社 235
17.3.4.1 事業概要 235
17.3.4.2 提供製品 236
17.3.4.3 最近の動向 237
17.3.4.3.1 新製品の発売 237
17.3.4.3.2 取引 237
17.3.4.4 MnMの見解 238
17.3.4.4.1 主な強み 238
17.3.4.4.2 戦略的選択 238
17.3.4.4.3 弱点および競合上の脅威 238
17.3.5 シーメンス 239
17.3.5.1 事業概要 239
17.3.5.2 提供製品 240
17.3.5.3 最近の動向 241
17.3.5.3.1 取引 241
17.3.5.4 MnMの見解 241
17.3.5.4.1 主な強み 241
17.3.5.4.2 戦略的選択 241
17.3.5.4.3 弱点および競合上の脅威 241
17.4 主要企業:サービスプラットフォームプロバイダー 242
17.4.1 IBM 242
17.4.1.1 事業概要 242
17.4.1.2 提供製品 243
17.4.1.3 最近の動向 244
17.4.1.3.1 取引 244
17.4.1.3.2 その他の動向 244
17.4.1.4 MnMの見解 244
17.4.1.4.1 主な強み 244
17.4.1.4.2 戦略的選択 245
17.4.1.4.3 弱みと競合上の脅威 245
17.4.2 AMAZON 246
17.4.2.1 事業概要 246
17.4.2.2 提供製品 247
17.4.2.3 最近の動向 248
17.4.2.3.1 取引 248
17.4.2.4 MnMの見解 248
17.4.2.4.1 主な強み 248
17.4.2.4.2 戦略的選択 248
17.4.2.4.3 弱点および競合上の脅威 248
17.4.3 GOOGLE LLC 249
17.4.3.1 事業概要 249
17.4.3.2 提供製品 250
17.4.3.3 最近の動向 251
17.4.3.3.1 新製品の発売 251
17.4.3.3.2 提携・買収 251
17.4.3.3.3 その他の動向 252
17.4.3.4 MnMの見解 252
17.4.3.4.1 主な強み 252
17.4.3.4.2 戦略的選択 252
17.4.3.4.3 弱点および競合上の脅威 252
17.4.4 APPLE INC. 253
17.4.4.1 事業概要 253
17.4.4.2 提供製品 254
17.4.4.3 最近の動向 254
17.4.4.3.1 取引 254
17.4.4.4 MnMの見解 254
17.4.4.4.1 主な強み 254
17.4.4.4.2 戦略的選択 254
17.4.4.4.3 弱点および競合上の脅威 255
17.4.5 DXC TECHNOLOGY COMPANY 256
17.4.5.1 事業概要 256
17.4.5.2 提供製品 257
17.4.5.3 最近の動向 257
17.4.5.3.1 新製品の発売 257
17.4.5.3.2 その他の動向 257
17.4.5.4 MnMの見解 258
17.4.5.4.1 主な強み 258
17.4.5.4.2 戦略的選択肢 258
17.4.5.4.3 弱点および競合上の脅威 258
17.5 主要企業:ネットワークプロバイダー 259
17.5.1 ボーダフォン・グループ 259
17.5.1.1 事業概要 259
17.5.1.2 提供製品 260
17.5.1.3 最近の動向 261
17.5.1.3.1 取引 261
17.5.1.3.2 その他の動向 261
17.5.1.4 MnMの見解 262
17.5.1.4.1 主な強み 262
17.5.1.4.2 戦略的選択 262
17.5.1.4.3 弱点および競合上の脅威 262
17.5.2 VERIZON 263
17.5.2.1 事業概要 263
17.5.2.2 提供製品 264
17.5.2.3 最近の動向 264
17.5.2.3.1 取引 264
17.5.2.3.2 その他の動向 265
17.5.2.4 MnMの見解 265
17.5.2.4.1 主な強み 265
17.5.2.4.2 戦略的選択 265
17.5.2.4.3 弱点および競合上の脅威 265
17.5.3 TELEFÓNICA S.A. 266
17.5.3.1
事業概要 266
17.5.3.2 提供製品 268
17.5.3.3 最近の動向 268
17.5.3.3.1 取引 268
17.5.3.3.2 事業拡大 269
17.5.3.3.3 その他の動向 269
17.5.3.4 MnMの見解 270
17.5.3.4.1 主な強み 270
17.5.3.4.2 戦略的選択 270
17.5.3.4.3 弱点および競合上の脅威 270
17.5.4 AERIS 271
17.5.4.1 事業概要 271
17.5.4.2 提供製品 271
17.5.4.3 最近の動向 271
17.5.4.3.1 取引 271
17.5.4.4 MnMの見解 272
17.5.4.4.1 主な強み 272
17.5.4.4.2 戦略的選択 272
17.5.4.4.3 弱点および競合上の脅威 272
17.5.5 チャイナ・通信・グローバル・リミテッド 273
17.5.5.1 事業概要 273
17.5.5.2 提供製品 274
17.5.5.3 最近の動向 274
17.5.5.3.1 事業拡大 274
17.5.5.4 MnMの見解 274
17.5.5.4.1 主な強み 274
17.5.5.4.2 戦略的選択 274
17.5.5.4.3 弱点および競合上の脅威 275
17.6 その他の主要企業 (OEM) 276
17.6.1 HERO MOTOCORP LTD. 276
17.6.2 HONDA MOTOR CO., LTD. 277
17.6.3 TRIUMPH MOTORCYCLES 278
17.6.4 TVS MOTORS COMPANY 279
17.6.5 KEEWAY 280
17.6.6 ROYAL ENFIELD 281
17.6.7 KTM AG 282
17.6.8 DUCATI MOTOR HOLDING S.P.A 283
17.6.9 IAV 284
17.6.10 FACOMSA 285
17.6.11 ハーマン・インターナショナル 286
17.6.12 トムトム・インターナショナルBV 287
17.6.13 エヌビディア・コーポレーション 288
17.6.14 エアテル・インディア 289
17.6.15 クアルコム・テクノロジーズ社 290
17.6.16 NXPセミコンダクターズ 291
17.7 その他の主要企業(ソフトウェアおよびハードウェアプロバイダー) 292
17.7.1 ゼロ・モーターサイクルズ社 292
17.7.2 トーク・モーターズ社 293
17.7.3 TEコネクティビティ社 294
17.7.4 EMBIEN 技術 INDIA PVT LTD. 295
17.7.5 CALIMOTO GMBH 296
17.7.6 NAVINFO 297
17.7.7 INDIAN MOTORCYCLE INTERNATIONAL, LLC 298
17.7.8 ザ・フロー・リミテッド 299
17.7.9 テルトニカ 300
17.7.10 パークフォン社(商号:SHEEVA.AI) 301
17.7.11 シブロス・テクノロジーズ社 302
17.7.12 TWILIO INC. 302
17.7.13 COSMO CONNECTED 303
17.7.14 CONCIRRUS LTD. 303
17.7.15 RIDE VISION 304
17.7.16 AMODO 304
17.7.17 BLUARMOR 305
17.7.18 COBI.BIKE 305
17.7.19 SENA TECHNOLOGIES INC. 306
17.7.20 YADEA TECHNOLOGY GROUP CO., LTD. 307
17.7.21 BAJAJ AUTO LTD. 307
17.7.22 NIU INTERNATIONAL 308
17.7.23 PIAGGIO & C. SPA 308
17.7.24 KYMCO 309
17.7.25 ATHER ENERGY 309
17.7.26 OLA ELECTRIC MOBILITY LTD. 310
18 調査方法 311
18.1 調査データ 311
18.1.1 二次データ 313
18.1.1.1 主な二次情報源 313
18.1.1.2 二次情報源からの主要データ 314
18.1.2 一次データ 314
18.1.2.1 一次インタビューの参加者 314
18.1.2.2 一次インタビューの内訳 315
18.2 市場規模の推計 316
18.2.1 ボトムアップ・アプローチ 317
18.2.2 トップダウン・アプローチ 318
18.3 データの三角検証 319
18.4 調査の前提条件 320
18.5 調査の限界 320
19 付録 321
19.1 産業専門家による主な知見 321
19.2 ディスカッション・ガイド 321
19.3 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 324
19.4 カスタマイズ・オプション 326
19.4.1 企業情報 326
19.4.1.1 その他の市場参加企業のプロファイリング(最大5社) 326
19.5 関連レポート 326
19.6 著者情報 327
表1 ハードウェア別 コネクテッドバイク市場の定義 30
表2 駆動方式別 コネクテッドバイク市場の定義 30
表3 ネットワーク種類 コネクテッドバイク市場の定義 30
表4 コネクテッドバイク市場の定義(エンドユーザー別) 31
表5 コネクテッドバイク市場の定義(用途別) 31
表6 為替レート(2021年~2025年) 33
表7 コネクテッドバイク市場:ビジネスモデル 47
表8 コネクテッドバイク市場:市場動向の影響 49
表9 主要国別GDP変化率(2022年~2031年) 51
表10 コネクテッドバイク市場:エコシステムにおける主要プレーヤーの役割 56
表11 HSコード8711に該当する製品の輸入データ(国別、2022年~2025年)(10億米ドル) 59
表12 HSコード8711に該当する製品の輸出データ(国別、2022年~2025年)(10億米ドル) 60
表13 主要な会議およびイベント(2026年~2027年) 61
表14 特許登録件数(2021年~2026年) 77
表15 コネクテッドバイクの購入プロセスに対するステークホルダーの影響、
推進方式の種類別 83
表16 コネクテッドバイクの主な購入基準、推進方式の種類別 84
表17 南米アメリカ:規制機関、政府機関、およびその他の組織 86
表18 ヨーロッパ:規制機関、政府機関、およびその他の組織 86
表19 アジア太平洋地域:規制機関、政府機関、およびその他の組織 87
表20 コネクテッドバイク市場(二輪車の種類別)、2022年~2025年(千台) 92
表21 コネクテッドバイク市場:二輪車の種類別、2026年~2033年(千台) 92
表22 二輪車プラットフォーム全体における組み込み型コネクティビティのOEM統合状況 93
表23 地域別コネクテッドバイク市場、2022年~2025年(千台) 94
表24 地域別コネクテッドバイク市場、2026年~2033年(千台) 94
表25 スクーターおよびモペッドモデルにおける組み込み型コネクティビティのOEM統合状況 95
表26 地域別コネクテッドスクーター/モペッド市場、2022年~2025年(千台) 96
表27 地域別コネクテッドスクーター/モペッド市場、2026年~2033年(千台) 96
表28 ハードウェア別コネクテッドオートバイ市場、2022年~2025年(千台) 98
表29 ハードウェア別コネクテッド・オートバイ市場、2026年~2033年(千台) 98
表30 組み込み型:地域別コネクテッド・オートバイ市場、2022年~2025年(千台) 99
表31 組み込み型:地域別コネクテッドバイク市場、2026年~2033年(千台) 99
表32 統合型:地域別コネクテッドバイク市場、2022年~2025年(千台) 100
表 33 統合型:地域別コネクテッドバイク市場、2026年~2033年(千台) 100
表 34 推進方式別コネクテッドバイク市場、2022年~2025年 (千台) 104
表35 コネクテッドバイク市場:推進方式の種類別、2026年~2033年(千台) 104
表36 主要OEM別 ベストセラー・コネクテッドバイク、2025年 104
表37 ICE:地域別 コネクテッドICEバイク市場、2022年~2025年(千台) 105
表38 内燃機関(ICE):地域別コネクテッド内燃機関(ICE)オートバイ市場、2026年~2033年(千台) 106
表39 < 125 CC:コネクテッド内燃機関(ICE)オートバイ市場、地域別、2022~2025年(千台) 106
表40 < 125 CC:コネクテッド内燃機関(ICE)オートバイ市場、地域別、2026~2033年 (千台) 106
表41 126~300 CC:地域別コネクテッド内燃機関(ICE)オートバイ市場、2022年~2025年(千台) 107
表42 126~300 CC:地域別コネクテッド内燃機関(ICE)オートバイ市場、2026年~2033年(千台) 107
表43 300 CC超:地域別コネクテッド内燃機関(ICE)オートバイ市場、2022年~2025年 (千台) 108
表44 > 300 CC:地域別コネクテッド内燃機関(ICE)オートバイ市場、2026年~2033年(千台) 108
表45 EV:コネクテッド電動オートバイ市場(地域別、2022年~2025年)(千台) 109
表46 EV:コネクテッド電動オートバイ市場(地域別、2026年~2033年) (千台) 109
表47 3 kW未満:地域別コネクテッド電動バイク市場、2022年~2025年(千台) 109
表48 3 kW未満: 地域別コネクテッド電動バイク市場、2026年~2033年(千台) 110
表49 3~7 kW:地域別コネクテッド電動バイク市場、2022年~2025年(千台) 110
表50 3~7 kW:地域別コネクテッド電動バイク市場、2026年~2033年(千台) 110
表51 7 kW超: 地域別コネクテッド電動バイク市場、2022年~2025年(千台) 111
表52 7 kW超:地域別コネクテッド電動バイク市場、2026年~2033年(千台) 111
表53 ネットワークの種類別コネクテッドバイク市場、2022年~2025年(千台) 114
表54 ネットワークの種類別コネクテッドバイク市場、2026年~2033年 (千台) 115
表55 3G/4G:地域別コネクテッドバイク市場、2022年~2025年(千台) 115
表 56 3G/4G:地域別コネクテッドバイク市場、2026年~2033年(千台) 116
表57 5G:地域別コネクテッドバイク市場、2022年~2025年(千台) 116
表58 5G:地域別コネクテッドバイク市場、2026年~2033年(千台) 117
表59 その他:地域別コネクテッドバイク市場、2026年~2033年(千台) 117
表60 エンドユーザー別コネクテッドバイク市場、2022年~2025年(千台) 120
表61 コネクテッドバイク市場:エンドユーザー別、2026年~2033年(千台) 120
表62 バイクによるライドシェアリングサービスを提供する企業 121
表63 個人: コネクテッドバイク市場:地域別、2022–2025年(千台) 122
表64 個人向け:コネクテッドバイク市場、地域別、2026–2033年(千台) 122
表65 商用:地域別コネクテッドバイク市場、2022年~2025年(千台) 123
表66 商用:地域別コネクテッドバイク市場、2026年~2033年(千台) 123
表67 用途別コネクテッドバイク市場、2022年~2025年(百万米ドル) 125
表68 コネクテッドバイク市場:用途別、2026年~2033年(百万米ドル) 125
表69 安全・セキュリティ:コネクテッドバイク市場、地域別、2022年~2025年(百万米ドル) 126
表70 安全・セキュリティ:コネクテッドバイク市場、地域別、2026年~2033年(百万米ドル) 126
表71 ナビゲーション:コネクテッドバイク市場、地域別、2022年~2025年 (百万米ドル) 127
表72 ナビゲーション:コネクテッドバイク市場、地域別、2026年~2033年 (百万米ドル) 128
表73 車両の状態・診断:コネクテッドバイク市場、地域別、
2022年~2025年 (百万米ドル) 129
表74 車両の状態監視・診断:コネクテッドバイク市場、地域別、
2026年~2033年(百万米ドル) 129
表75 インフォテインメント・通信:コネクテッドバイク市場(地域別)、
2022年~2025年(百万米ドル) 130
表76 インフォテインメント・通信:コネクテッドバイク市場、地域別、
2026年~2033年(百万米ドル) 130
表77 その他の用途:コネクテッドバイク市場、地域別、2022年~2025年(百万米ドル) 131
表78 その他の用途:地域別コネクテッドバイク市場、2026年~2033年(百万米ドル) 132
表79 コネクテッドバイク市場:地域別、2022年~2025年(千台) 135
表80 コネクテッドバイク市場:地域別、2026年~2033年(千台) 135
表81 アジア太平洋地域の主要OEMが提供するコネクティビティプラン 136
表82 アジア太平洋地域:コネクテッドバイク市場(国別、2022年~2025年)(千台) 137
表83 アジア太平洋地域:コネクテッドバイク市場(国別)、2026年~2033年(千台) 137
表84 中国:コネクテッドバイク市場、二輪車の種類別、2022年~2025年(千台) 138
表85 中国:コネクテッドバイク市場、二輪車の種類別、2026年~2033年(千台) 138
表86 インド:コネクテッドバイク市場、二輪車の種類別、2022年~2025年(千台) 139
表87 インド:コネクテッドバイク市場、二輪車の種類別、2026年~2033年(千台) 139
表88 日本: コネクテッドバイク市場、二輪車の種類別、2022年~2025年(千台) 140
表89 日本:コネクテッドバイク市場、二輪車の種類別、2026年~2033年(千台) 141
表90 韓国:コネクテッドバイク市場、二輪車の種類別、
2022年~2025年(千台) 141
表91 韓国:コネクテッドバイク市場、二輪車の種類別、
2026年~2033年(千台) 142
表92 フィリピン:コネクテッドバイク市場、二輪車の種類別、
2022年~2025年(千台) 142
表93 フィリピン:コネクテッドバイク市場、二輪車の種類別、
2026年~2033年(千台) 143
表94 インドネシア:コネクテッドバイク市場(二輪車の種類別)、
2022年~2025年(千台) 144
表95 インドネシア:コネクテッドバイク市場(二輪車の種類別)、
2026年~2033年 (千台) 144
表96 ベトナム:コネクテッドバイク市場、二輪車の種類別、
2022–2025年(千台) 145
表97 ベトナム:コネクテッドバイク市場、二輪車の種類別、2026年~2033年(千台) 145
表98 タイ:コネクテッドバイク市場、二輪車の種類別、2022年~2025年(千台) 146
表99 タイ:コネクテッドバイク市場、二輪車の種類別、2026年~2033年(千台) 146
表100 アジア太平洋地域その他:コネクテッドバイク市場、二輪車種類別、
2022–2025年(千台) 147
表101 アジア太平洋地域その他:コネクテッドバイク市場、二輪車種類別、
202 6~2033年(千台) 147
表102 ヨーロッパ:コネクテッドバイク市場(国別、2022~2025年)(千台) 149
表103 ヨーロッパ:コネクテッドバイク市場(国別、2026~2033年) (千台) 149
表104 フランス:コネクテッドバイク市場、二輪車の種類別、2022年~2025年(千台) 150
表105 フランス:コネクテッドバイク市場、二輪車の種類別、2026年~2033年(千台) 150
表106 ドイツ:コネクテッドバイク市場、二輪車の種類別、2022年~2025年 (千台) 151
表 107 ドイツ:コネクテッドバイク市場、二輪車の種類別、2026年~2033年 (千台) 151
表108 イタリア:コネクテッドバイク市場(二輪車の種類別)、2022年~2025年(千台) 152
表109 イタリア:コネクテッドバイク市場(二輪車の種類別)、2026年~2033年(千台) 152
表110 スペイン:コネクテッド・モーターサイクル市場、二輪車種類別、2022年~2025年(千台) 153
表111 スペイン:コネクテッド・モーターサイクル市場、二輪車種類別、2026年~2033年 (千台) 153
表 112 英国:コネクテッドバイク市場、二輪車の種類別、2022年~2025年 (千台) 154
表 113 英国:コネクテッド・オートバイ市場(二輪車の種類別)、2026年~2033年 (千台) 154
表114 ヨーロッパその他地域:コネクテッドバイク市場、二輪車の種類別、
2022年~2025年(千台) 155
表115 ヨーロッパその他地域: 二輪車種類別コネクテッドバイク市場、
2026年~2033年(千台) 156
表116 北米:国別コネクテッドバイク市場、2022年~2025年(千台) 157
表117 北米:コネクテッドバイク市場、国別、2026年~2033年(千台) 157
表118 アメリカ:コネクテッドバイク市場、二輪車の種類別、2022年~2025年(千台) 158
表119 アメリカ:コネクテッドバイク市場(二輪車の種類別)、2026年~2033年(千台) 159
表120 カナダ:コネクテッドバイク市場、二輪車の種類別、2022年~2025年(千台) 160
表 121 カナダ:コネクテッド・オートバイ市場、二輪車の種類別、2026年~2033年(千台) 160
表122 メキシコ:コネクテッドバイク市場、二輪車の種類別、2022年~2025年(千台) 161
表123 メキシコ:コネクテッドバイク市場、二輪車の種類別、2026年~2033年(千台) 161
表124 主要企業が採用している戦略の概要 162
表 125 コネクテッドバイク市場(OEM):競争の激しさ、2025年 164
表 126 コネクテッドバイク市場(ソリューションプロバイダー):競争の度合い、2025年 165
表127 コネクテッドバイク市場(OEM):ハードウェアの展開状況 174
表128 コネクテッドバイク市場 (OEM):地域別展開状況 175
表129 コネクテッドバイク市場:ハードウェアの展開状況 179
表130 コネクテッドバイク市場:地域別展開状況 180
表 131 コネクテッドバイク市場:製品発売、2023年~2026年 181
表 132 コネクテッドバイク市場:取引、2023年~2026年 182
表133 コネクテッドバイク市場:事業拡大、2023年~2026年 183
表134 コネクテッドバイク市場:その他の動向、2023年~2026年 184
表135 スターコム・システムズLLC:会社概要 185
表136 スターコム・システムズLLC:提供製品 186
表137 コモジュールOÜ:会社概要 187
表138 COMODULE OÜ:提供製品 187
表139 COMODULE OÜ:製品発売 188
表140 COMODULE OÜ:取引実績 188
表141 KPIT TECHNOLOGIES LTD.:会社概要 190
表 142 KPIT TECHNOLOGIES LTD.:提供製品 191
表 143 KPIT TECHNOLOGIES LTD.:取引実績 192
表 144 KPIT TECHNOLOGIES LTD.:事業拡大 193
表145 ITURAN GLOBAL:会社概要 194
表146 ITURAN GLOBAL:提供製品 195
表147 ITURAN GLOBAL:取引実績 196
表148 E-NOVIA S.P.A:会社概要 197
表 149 E-NOVIA S.P.A:提供製品 197
表 150 E-NOVIA S.P.A:取引実績 198
表 151 ヤマハ発動機株式会社:会社概要 199
表 152 ヤマハ発動機株式会社:取り扱い製品 200
表 153 ヤマハ発動機株式会社:新製品の発売 201
表 154 ヤマハ発動機株式会社:取引実績 201
表 155 ヤマハ発動機株式会社:その他の動向 202
表 156 カワサキモーターズ株式会社:会社概要 204
表157 カワサキ・モーターズ社:取り扱い製品 205
表158 カワサキ・モーターズ社:新製品発売 206
表159 カワサキ・モーターズ社:取引 207
表160 カワサキモーターズ社:その他の動向 207
表161 スズキ株式会社:会社概要 209
表162 スズキ株式会社:取り扱い製品 210
表 163 スズキ株式会社:新製品の発売 211
表 164 スズキ株式会社:取引 211
表 165 スズキ株式会社:その他の動向 212
表 166 ハーレーダビッドソン:会社概要 214
表 167 ハーレーダビッドソン:取り扱い製品 215
表 168 ハーレーダビッドソン:新製品発売 216
表169 ハーレーダビッドソン:取引 216
表170 ハーレーダビッドソン:その他の動向 217
表171 BMWグループ:会社概要 219
表172 BMWグループ:取り扱い製品 220
表 173 BMWグループ:新製品発売 221
表 174 BMWグループ:取引 221
表 175 BMWグループ:その他の動向 222
表 176 ロバート・ボッシュGmbH:会社概要 223
表177 ロバート・ボッシュGmbH:取り扱い製品 224
表178 ロバート・ボッシュGmbH:新製品発売 225
表179 ロバート・ボッシュGmbH:取引 225
表 180 ロバート・ボッシュGmbH:その他の動向 226
表 181 コンチネンタルAG:会社概要 228
表 182 コンチネンタルAG:取り扱い製品 229
表 183 コンチネンタル AG:新製品の発売 230
表 184 コンチネンタル AG:取引 230
表 185 オートトークス:会社概要 232
表 186 オートトークス:提供製品 232
表 187 AUTOTALKS:新製品の発売 233
表 188 AUTOTALKS:取引実績 233
表 189 パナソニック株式会社:会社概要 235
表 190 パナソニック株式会社:提供製品 236
表191 パナソニック株式会社:新製品発売 237
表192 パナソニック株式会社:取引 237
表193 シーメンス:会社概要 239
表 194 シーメンス:提供製品 240
表 195 シーメンス:取引実績 241
表 196 IBM:会社概要 242
表 197 IBM:提供製品 243
表 198 IBM:取引実績 244
表199 IBM:その他 244
表200 アマゾン:会社概要 246
表201 アマゾン:提供製品 247
表202 アマゾン:取引実績 248
表203 グーグルLLC:会社概要 249
表 204 Google LLC:提供製品 250
表 205 Google LLC:製品発売 251
表 206 Google LLC:取引 251
表 207 Google LLC:その他 252
表 208 アップル社:会社概要 253
表 209 アップル社:提供製品 254
表 210 アップル社:取引 254
表 211 DXCテクノロジー社:会社概要 256
表 212 DXC TECHNOLOGY COMPANY:提供製品 257
表 213 DXC TECHNOLOGY:製品発売 257
表 214 DXC TECHNOLOGY:その他の動向 257
表215 ボーダフォン・グループ:会社概要 259
表216 ボーダフォン・グループ:提供製品 260
表217 ボーダフォン:取引 261
表218 ボーダフォン:その他の動向 261
表219 ベライゾン:会社概要 263
表220 ベライゾン:提供製品 264
表221 ベライゾン:取引 264
表 222 ベライゾン:その他の動向 265
表 223 テレフォニカ S.A.:会社概要 266
表 224 テレフォニカ S.A.:提供製品 268
表 225 テレフォニカ S.A.:取引 268
表 226 テレフォニカ S.A.:事業拡大 269
表 227 テレフォニカ S.A.:その他の動向 269
表 228 AERIS:会社概要 271
表 229 AERIS:提供製品 271
表 230 AERIS:取引 271
表 231 チャイナ・通信・グローバル・リミテッド:会社概要 273
表 232 チャイナ・通信・グローバル・リミテッド:提供製品 274
表 233 チャイナ・通信グローバル・リミテッド:事業拡大 274
表 234 ヒーロー・モトコープ・リミテッド:会社概要 276
表 235 本田技研工業株式会社:会社概要 277
表 236 トライアンフ・モーターサイクルズ:会社概要 278
表 237 TVSモーターズ社:会社概要 279
表 238 キーウェイ:会社概要 280
表 239 ロイヤル・エンフィールド:会社概要 281
表 240 KTM AG:会社概要 282
表 241 ドゥカティ・モーター・ホールディング S.P.A.:会社概要 283
表 242 IAV:会社概要 284
表 243 FACOMSA:会社概要 285
表 244 ハーマン・インターナショナル:会社概要 286
表 245 トムトム・インターナショナル BV:会社概要 287
表 246 NVIDIA CORPORATION:会社概要 288
表 247 AIRTEL INDIA:会社概要 289
表 248 QUALCOMM TECHNOLOGIES, INC.:会社概要 290
表 249 NXPセミコンダクターズ:会社概要 291
表 250 ゼロ・モーターサイクルズ社:会社概要 292
表 251 トーク・モーターズ:会社概要 293
表 252 TEコネクティビティ:会社概要 294
表 253 エンビエン・テクノロジーズ・インディア・ピー・ヴィ・ティー・リミテッド:会社概要 295
表 254 カリモト・ゲー・エム・ベー・ハー:会社概要 296
表 255 ナヴィンフォ:会社概要 297
表256 INDIAN MOTORCYCLE INTERNATIONAL, LLC:会社概要 298
表257 THE FLOOW LIMITED:会社概要 299
表258 TELTONIKA:会社概要 300
表 259 PARKOFON INC.(商号:SHEEVA.AI):会社概要 301
表 260 SIBROS TECHNOLOGIES INC.:会社概要 302
表 261 TWILIO INC.:会社概要 302
表 262 COSMO CONNECTED:会社概要 303
表 263 CONCIRRUS LTD.:会社概要 303
表 264 RIDE VISION:会社概要 304
表 265 AMODO:会社概要 304
表 266 BLUARMOR:会社概要 305
表 267 COBI.BIKE:会社概要 305
表 268 SENA TECHNOLOGIES INC.:会社概要 306
表 269 YADEA TECHNOLOGY GROUP CO., LTD.: 会社概要 307
表 270 BAJAJ AUTO LTD.:会社概要 307
表 271 NIU INTERNATIONAL:会社概要 308
表 272 PIAGGIO & C. SPA:会社概要 308
表273 KYMCO:会社概要 309
表274 ATHER ENERGY:会社概要 309
表275 OLA ELECTRIC MOBILITY LTD.:事業概要 310
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









