さらに、施設では、施設の種類(規模、風量、水流量、負荷特性)やIT運用によって発生する熱量に応じて、スクロール式、スクリュー式、遠心式など、複数の製品種類のチラーが採用されます。より高い演算負荷に対応するためにデータセンターが次々と開発されるにつれ、これらのシステムの冷却能力は、主にユーティリティ機能や施設を支えるものから、施設設計の不可欠な要素へと移行してきました。
現在の市場動向は、クラウドコンピューティングプラットフォームの成長、テクノロジーによるビジネスのデジタル化、人工知能(AI)の活用、およびハイパフォーマンスコンピューティング(HPC)の利用によって牽引されています。これらの技術はいずれも多量の熱を発生させ、データの冷却をより高度に制御する手段を必要としています。
さらに、信頼性の向上、ラック密度の増加、およびエネルギー効率の高い運用への需要が高まるにつれ、次世代チラーへの投資も増加しています。ハイパースケープ・データセンター、エッジコンピューティング・インフラ、および持続可能な施設の急速な拡大に起因する需要の増加により、世界的なデジタル経済における重要な構成要素として、データセンター用チラーの利用がさらに拡大しています。
主なポイント
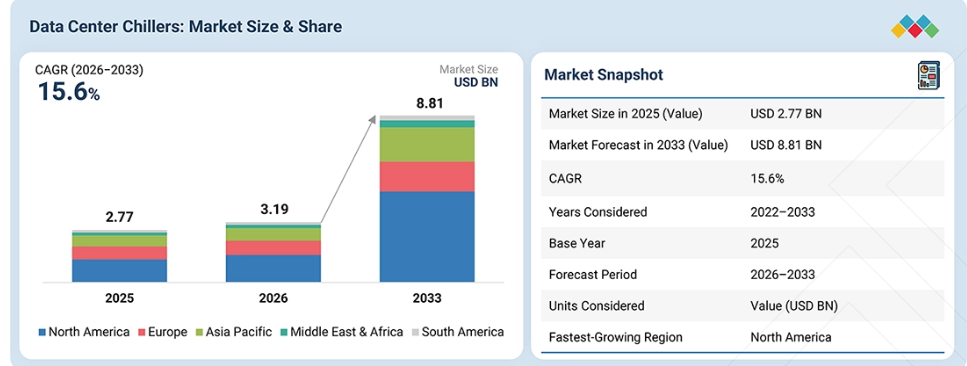
北米は、予測期間中に最も高い年平均成長率(CAGR:18.7%)を記録すると予想されます。
製品種類別では、遠心式チラーセグメントが、予測期間中に最も高い年平均成長率(CAGR:17.3%)で成長すると予測されています。
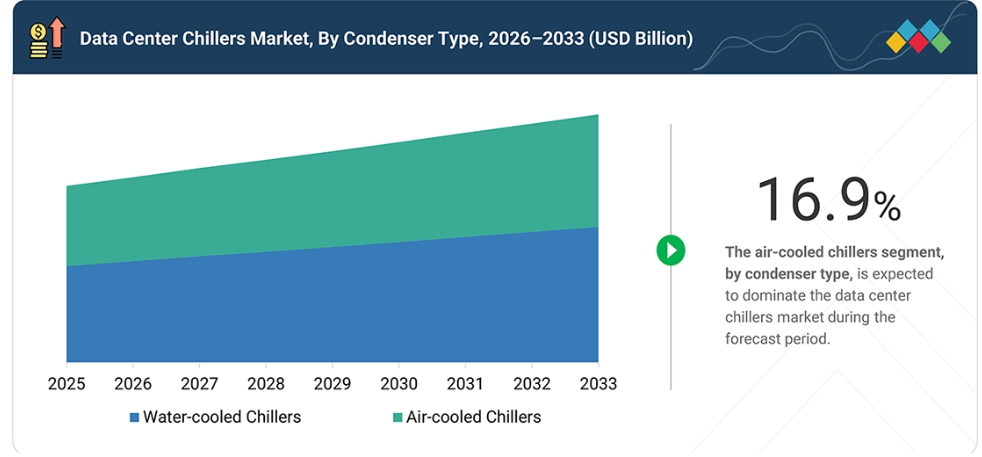
凝縮器種類別では、空冷式チラーセグメントが、予測期間中に最も高い年平均成長率(CAGR:16.9%)で成長すると予測されています。
冷却能力別では、700~3,000 RTのセグメントが、予測期間中に市場を支配すると見込まれます。
ジョンソン・コントロールズ(アメリカ)、トレーン(アイルランド)、キャリア(アメリカ)、ダイキン(日本)、およびバーティブ・グループ・コーポレーション(アメリカ)は、その高い市場シェアと製品ポートフォリオから、データセンター用チラー市場の主要プレイヤーとして特定されました。
また、Multistack(中国)やAERMEC S.P.A.(イタリア)などは、スタートアップ企業や中小企業の中でも、専門的なニッチ分野で確固たる地位を築き、今後の市場リーダーとしての可能性を際立たせています。
データセンター用チラーは、現代のデータセンターにおける熱管理システムの基盤を成しており、計算負荷が継続的に増加する中でも、重要なIT機器が安全な温度範囲内で稼働するよう保証しています。この市場には、空冷式チラーや水冷式チラーなど、特定の運用要件や効率要件を満たすように設計されたさまざまな冷却ソリューションが含まれています。
スクリュー式チラー、遠心式チラー、スクロール式チラーなどの製品種類により、データセンター運営者は、エッジ施設からハイパースケール・キャンパスに至るまで、施設全体で冷却性能を最適化することが可能になります。組織がデジタルトランスフォーメーションの取り組みを加速させるにつれ、データストレージ、クラウドサービス、リアルタイムデータ処理への需要は拡大し続けており、信頼性の高い冷却インフラの必要性が高まっています。人工知能、機械学習、およびハイパフォーマンスコンピューティング(HPC)アプリケーションの導入拡大に伴い、サーバーの高密度化や発熱量の増加により、熱管理システムへの負担がさらに高まっています。
同時に、データセンター運営事業者は、エネルギー効率、運用信頼性、および持続可能性を優先しており、これが先進的なチラー技術への投資を後押ししています。主要地域におけるハイパースケール、コロケーション、およびエッジデータセンターの継続的な拡大が需要をさらに強めており、データセンター用チラーは次世代デジタルインフラの不可欠な構成要素となっています。
顧客の顧客に影響を与えるトレンドとディスラプション
消費者のビジネスへの影響は、顧客トレンドの進化や市場のディスラプションに起因しています。サステナビリティやデジタルトランスフォーメーションといったメガトレンドに加え、AI、サプライチェーンのローカライゼーション、エネルギー転換といったディスラプションが、顧客の優先事項やビジネスモデルを大きく変容させています。従来型、収益構成は、量とコストを重視したレガシーな製品やプロセスが主流でした。今日、顧客は競争力を維持し、将来に備えるために、高利益率で、イノベーション主導かつ持続可能なソリューションへと移行しつつあります。この移行により、企業は迅速に適応し、よりクリーンな技術への投資を行い、俊敏性を高めることが求められており、サプライヤーには、進化する市場の需要に沿った、コンプライアンスに準拠した、効率的で、テクノロジーを活用したソリューションの提供が期待されています。
市場の動向
推進要因:AIおよび高性能コンピューティング(HPC)のワークロードの増加
人工知能(AI)および高性能コンピューティング(HPC)アプリケーションの急速な普及は、世界的なデータセンター用チラー市場を牽引する主要な要因の一つとなっています。これは、これらのアプリケーションが、より高い熱負荷を発生させる高性能なチップを必要とするためです。さらに、国際エネルギー機関(IEA)によると、AI専用データセンターの電力使用量は2025年に50%増加し、AIサーバーの電力密度は2020年から2025年にかけて約11倍に増加し、2027年までにさらに4倍に増加する見込みです。さらに、電力密度の向上により、従来型の空冷方式は性能の限界に達しつつあり、事業者には、液体冷却、チラー、冷水システムを組み合わせたような、高度な熱管理ソリューションの導入が迫られています。したがって、AIインフラおよび高密度コンピューティングの開発拡大には、継続的かつ拡張性があり、信頼性の高い放熱システムが必要とされており、大容量の遠心式およびスクリュー式チラー、空冷・水冷システム、フリークーリングシステム、および複合冷却プラントソリューションに対する需要が高まっています。このように、AI施設や高密度コンピューティングのさらなる普及は、データセンターの冷却設備への投資を促進し、データセンター用チラー市場の成長を後押しすることになります。
制約要因:高い資本コストおよび設置コスト
チラーおよびその設置にかかる多額の投資コストは、世界のデータセンター用チラー市場における主要な制約要因の一つです。チラーには、チラー本体だけでなく、冷却塔、ポンプ、配管、制御装置、電気システム、水処理システム、さらにはそれらの設置および試運転にも多額の初期投資が必要となります。また、システムに冗長性(N+1または2N)が求められる場合、コストはさらに高くなります。人工知能(AI)やHPC(ハイパフォーマンスコンピューティング)向けの施設では、大容量かつ複雑な冷却ニーズが高まっており、ますます複雑化する熱設計が求められています。そのため、特に高密度環境においては、機械・冷却システムがデータセンターの総建設コストの相当な割合を占める可能性があります。さらに、既存の施設にチラーを設置する場合、配管、配電、構造システム、制御インフラの改修に多額の費用がかかる可能性があります。中小規模のデータセンターや企業施設においては、こうした多額の投資が、冷却システムのアップグレードの遅れや、初期投資をあまり必要としない代替技術への移行につながる可能性があります。
機会:AI対応液体冷却アーキテクチャとのチラーの統合
AIおよびハイパフォーマンスコンピューティング(HPC)システムの急速な普及により、ラックの電力密度が高まり、ダイレクト・トゥ・チップ冷却を含む様々な液体冷却手法の採用が進んでいることから、AI対応液体冷却設計と組み合わせたチラーは、世界のデータセンター用チラー市場における主要な機会の一つとなっています。液体冷却システムはチラーに取って代わるものではなく、冷却水分配ユニット(CDU)、熱交換器、および技術冷却システムのループに冷水を供給することで、施設レベルにおける重要な放熱装置としてチラーを活用することを可能にします。
現代のAI対応データセンター設計では、空気冷却および液体冷却の両方のITインフラ向けに、効率的なチラーに加え、CDU、ファンコイルウォール、CRAC、およびインテリジェントな熱管理システムが組み込まれることが多くなっています。温水による液体冷却の導入により、より高い冷水温度で稼働するチラーを活用する新たな機会が生まれ、その結果、冷却プラント全体の効率が向上し、必要なチラーの台数を削減することが可能になります。AIワークロードによるラック電力密度の増加や、空冷と液冷を組み合わせたハイブリッド設計への移行に伴い、大容量のチラー、より高い冷水温度で稼働する冷水システム、CDU、熱交換器、高度な制御システム、および熱管理ソリューションへの需要は、今後さらに高まると予想されます。
課題:従来型空冷からハイブリッド冷却アーキテクチャへの移行
従来型空冷ソリューションからハイブリッド冷却システムへの移行は、世界のデータセンター用チラー市場にとって最大の課題の一つとなっています。これは、従来型空冷技術とダイレクト・トゥ・チップ(DTC)液体冷却、リアドア熱交換器、その他の液体冷却ソリューションを組み合わせ、高密度化が進むラックへの冷却を提供するハイブリッド冷却システムの人気が高まっているためです。ハイブリッド冷却アーキテクチャは、施設レベルでの排熱においてチラーにさらなる機会をもたらしますが、このような冷却アーキテクチャの導入には、冷却設計に関して一定の困難が伴います。
これは、運用者が冷水ループ、CDU、液体冷却ループ、CRAH/CRAC、配管、制御システム、排熱設備といったコンポーネントを調整しなければならないためです。ASHRAEによると、残留熱に対しては従来の空冷アーキテクチャを引き続き使用し、高密度AIラックに対してはチップ直結型液体冷却を導入することが重要です。既存施設を液体冷却インフラに対応させる改修は、非常にコストがかかり困難であり、スペースの不足、配管容量に関する機械設計の欠如、標準化された設計の欠如といった障害が生じる可能性があります。さらに、従来のサーバー、ネットワーク機器、高密度AIラックでは冷却要件が異なるため、施設全体のチラー容量や温度設定に関してさらなる困難が生じます。したがって、データセンターの運営者は、空冷および液冷の容量、冗長性、効率、水使用量、コスト、冷却ソリューションの拡張性について細心の注意を払う必要があり、これがチラーメーカーにとって状況を複雑にしています。
市場エコシステム
データセンター用チラー市場のエコシステムは、原材料サプライヤー(例:ダンフォス、アルファ・ラバル、ビッツァー)、 メーカー(例:ジョンソン・コントロールズ、トレーン、キャリア、ダイキン、バーティブ・グループ・コーポレーション)、販売代理店(例:ジョンソン・コントロールズ、バーティブ・グループ・コーポレーション、シュナイダーエレクトリック)、およびエンドユーザー(例:アマゾン・ウェブ・サービス、マイクロソフト、グーグル)で構成されています。
市場セグメント
データセンター用チラー市場:製品種類別
製品種類別に見ると、ハイパースケール、AI、HPCデータセンターの冷却ニーズの高まりにより、予測期間中、世界的なデータセンター用チラー市場において、遠心式チラーセグメントが最も高い成長率を示すと見込まれています。高密度のGPUサーバーが導入されることで熱負荷が増加しており、その結果、全負荷および部分負荷の両方の条件下で効率的かつ信頼性の高い冷却を提供できるチラーシステムの需要が高まっています。オイルフリーの磁気軸受コンプレッサー、可変速ドライブ、インテリジェント制御、フリークーリングオプションを採用した遠心式チラーは、高いエネルギー効率と低メンテナンス性が主な特徴です。調査研究によると、磁気軸受式遠心チラーは、特に部分負荷運転において、従来型の遠心式やスクロール式チラーと比較して著しく優れた効率を発揮することが判明しており、データセンターの運用状況によっては、エネルギー消費量を約10%から40%削減できるケースもあります。
主要各社は、AIやハイパースケールデータセンター向けの専用遠心式チラーを開発しています。例えば、ダイキンの「Magnitude」シリーズは最大3,000トンの能力を備えており、一方、ジョンソン・コントロールズの「YORK YDAM」は、高密度データセンターにおいて1台あたり3.5 MWの冷却能力を提供します。また、Trane、三菱電機、Vertiv各社による新しい遠心式磁気軸受チラー製品の導入は、この製品分野における継続的な進歩を示しています。エネルギー効率、高い冷却能力、拡張性、信頼性、低メンテナンス性、および低運用コストへの需要が高まっていることを踏まえると、予測期間において、遠心式チラーは製品種類別セグメントの中で最も急速な成長を遂げると見込まれます。
データセンター用チラー市場:凝縮器の種類別
凝縮器の種類別に見ると、空冷式チラーセグメントは、ハイパースケール、AI、HPC、エッジデータセンターの建設が急速に拡大していることに加え、節水への関心が高まっていることから、予測期間中に世界のデータセンター用チラー市場において最も高い成長率を示すと予想されます。空冷式チラーは、冷却塔や凝縮水システムを必要としないため、水冷式チラーシステムと比較して、現場での水使用量の削減、インフラの簡素化、およびメンテナンス負担の軽減に寄与します。
例えば、ジョンソン・コントロールズが2026年に発表したギガワット規模のAIデータセンター向け空冷式チラーのリファレンスデザインは、ゼロウォーター冷却、冷却塔不要、および大幅な省エネというメリットを実証しています。オイルフリーコンプレッサー、可変速ドライブ、フリークーリング、高温環境下での稼働能力、およびスマート制御におけるさらなる技術的進歩により、空冷式チラーの効率と信頼性が向上しています。
例えば、三菱電機がデータセンター向けに開発した空冷式チラーは、部分負荷時の優れた効率を発揮しています。空冷式チラーの実用化が進んでおり、インドのハイパースケールデータセンターに導入されたTrane社の空冷式フリークーリングシステムは、年間エネルギー消費量を最大18%削減しており、これは33,000トンのCO2e削減に相当します。一部の運用シナリオでは、水冷式チラーと比較して空冷式チラーのエネルギー消費量が高くなる場合もありますが、水使用量の削減、設置プロセスの簡素化、容易な拡張性、そしてフリークーリングやハイブリッド液冷アーキテクチャへの対応能力といった利点が相まって、空冷式チラーの急速な普及が促進され、データセンター用チラー市場において、空冷式チラーは最も急成長する凝縮器種類となるでしょう。
地域
予測期間中、データセンター用チラー市場においてアジア太平洋地域が最も急速に成長する地域となる見込み
地域別に見ると、米国およびカナダにおけるハイパースケール、コロケーション、クラウド、AI、およびハイパフォーマンスコンピューティング(HPC)データセンターの急速な展開により、予測期間中、北米が世界のデータセンター用チラー市場の成長を牽引する地域になると予想されます。AIインフラの急速な展開により、ラックの電力密度と熱負荷が増加しており、その結果、大容量の遠心式およびスクリュー式チラー、空冷式および水冷式機器、フリークーリングソリューション、および冷水システムの需要が牽引されています。
北バージニア、ダラス・フォートワース、アトランタ、フェニックスなどのアメリカの主要ハブでは、新たなデータセンターの建設が活発に行われており、例えば、北バージニアでは2026年上半期に4,496.5 MWのデータセンター設備が稼働し、アトランタでは2,882 MWのデータセンターが建設中となっています。さらに、GPUインフラにおける液体冷却システムの導入は、チラーに新たな機会をもたらしています。チラーは、チラーベースの冷却システムを置き換えるためではなく、施設レベルの熱排熱および冷却剤分配システムの一部として活用される可能性があります。
また、効率性、節水、信頼性、拡張性、および運用コストの削減に対する関心の高まりにより、事業者らは、磁気軸受コンプレッサー、可変速ドライブ、フリークーリング機能、およびインテリジェント制御を備えた先進的なチラーの導入を進めています。このように、AIの導入に伴うデータセンター冷却需要の急増、データセンター建設件数の過去最高水準、電力密度の向上、そして先進的な熱管理インフラへの投資が相まって、予測期間中、北米がデータセンター用チラー市場の成長率においてトップの地位を確立することになるでしょう。
データセンター用チラー市場:企業評価マトリックス
ジョンソン・コントロールズは、大容量冷却ソリューションの幅広いポートフォリオ、強力なグローバル展開、およびデータセンターの熱管理における確固たる専門知識により、データセンター用チラー市場における主要プレイヤー/スタープレイヤーの一つとして広く認識されています。一方、シュナイダーエレクトリックは、統合型データセンターインフラ、エネルギー効率の高い冷却ソリューション、およびインテリジェントなデジタル管理プラットフォームへの注力を強めることで、注目すべきプレイヤーとして台頭しています。ジョンソン・コントロールズが成熟した市場での地位と大規模施設への広範な導入という強みを持つ一方で、シュナイダーエレクトリックは、持続可能でAI対応、かつエネルギー効率に最適化されたデータセンター環境への需要の高まりを活かし、その存在感を強めています。
主要市場プレイヤー
Johnson Controls (US)
Trane (Ireland)
Carrier (US)
Daikin (Japan)
Vertiv Group Corp. (US)
Modine (US)
Schneider Electric (France)
Munters (Sweden)
Mitsubishi Electric (Japan)
Lennox International Inc. (US)
Danfoss (Denmark)
STULZ GMBH (Germany)
GEA Group Aktiengesellschaft (Germany)
Rittal GmbH & Co. KG (Germany)
Thermax Limited (India)
Blue Star Limited (India)
Kirloskar (India)
LG Electronics (South Korea)
Thermal Care (US)
GD MIDEA HEATING & VENTILATING EQUIPMENT CO., LTD (China)
Delta Electronics, Inc. (Taiwan)
最近の動向
2026年2月:ジョンソン・コントロールズは、データセンターの熱管理における最新のイノベーションである、YORK YDAM空冷式磁気軸受遠心式チラーを発表しました。この革新的なチラーは、高密度かつ多階層のデータセンターにおける複雑なスペースや設置場所の課題を克服するために特別に設計されました。同社が受賞歴を誇る「YORK YVAM」チラー技術を基盤として開発された「YDAM」は、コンパクトな設置面積でありながらクラス最高の冷却能力を発揮し、水を消費することなく、データセンターのより迅速かつ効率的な拡張を支援します。
2025年4月:ダイキンは、「Pro-C CRAH」シリーズの発売により、データセンター向け冷却製品のラインナップを拡充しました。本ユニットには、ハードフロア用とレイズドフロア用の2つの構成が用意されています。ハードフロアの場合は、スプリット型またはコンパクト型のいずれかを選択できます。レイズドフロアの場合は、スプリット型のみが利用可能です。このスプリット型には、排出空気から熱を回収し、それを吸気側に伝達する、高エネルギー効率の最適化された熱交換器が搭載されています。これにより、エネルギー消費を削減します。
1 はじめに 26
1.1 本調査の目的 26
1.2 市場の定義 26
1.3 調査範囲 27
1.3.1 対象市場および地域範囲 27
1.4 調査対象および除外項目 28
1.4.1 調査対象期間 28
1.4.2 調査対象通貨 28
1.5 ステークホルダー 29
1.6 調査の限界 29
2 エグゼクティブ・サマリー 30
2.1 主な洞察と市場のハイライト 30
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 31
2.3 データセンター用チラー市場における破壊的トレンド 32
2.4 高成長セグメント 32
2.5 地域別概況:市場規模、成長率、および予測 33
3 プレミアムインサイト 34
3.1 データセンター用チラー市場における事業者にとって魅力的な機会 34
3.2 データセンター用チラー市場:凝縮器の種類別 34
3.3 データセンター用チラー市場:製品種類別 35
3.4 データセンター用チラー市場:冷却能力別 35
3.5 データセンター用チラー市場:地域別 36
3.6 データセンター用チラー市場:国別 36
4 市場概要 37
4.1 はじめに 37
4.2 市場の動向 38
4.2.1 成長要因 38
4.2.1.1 AIおよび高性能コンピューティングのワークロードの増加 38
4.2.1.2 エネルギー効率とPUEの低減への注目の高まり 40
4.2.1.3 信頼性が高く冗長性を備えた液体冷却インフラの導入拡大 41
4.2.2 制約要因 42
4.2.2.1 高い設備投資および設置コスト 42
4.2.2.2 水冷式チラーシステムにおける高い水消費量 42
4.2.3 機会 43
4.2.3.1 AI対応の液体冷却アーキテクチャとのチラーの統合 43
4.2.3.2 低GWPおよび超低GWPチラーの開発 43
4.2.3.3 スマートかつAIを活用したチラーの最適化 44
4.2.4 課題 44
4.2.4.1 従来の空冷からハイブリッド冷却アーキテクチャへの移行 44
4.2.4.2 冷媒規制と技術の移行 44
4.3 未充足ニーズと未開拓分野 45
4.3.1 データセンター用チラー市場における未充足ニーズ 45
4.3.2 未開拓分野におけるビジネスチャンス 45
4.4 相互に関連する市場とセクター横断的な機会 46
4.4.1 相互に関連する市場 46
4.4.2 セクター横断的な機会 47
4.5 新たなビジネスモデルとエコシステムの変容 47
4.5.1 新たなビジネスモデル 47
4.5.2 エコシステムの変容 48
4.6 ティア1/2/3のプレーヤーによる戦略的動き 48
4.6.1 主な動きと戦略的重点 49
5 産業の動向 50
5.1 ポーターの5つの力分析 50
5.1.1 供給者の交渉力 51
5.1.2 新規参入の脅威 51
5.1.3 代替品の脅威 51
5.1.4 買い手の交渉力 51
5.1.5 競合の激しさ 52
5.2 世界マクロ経済の見通し 52
5.2.1 GDPの動向 52
5.2.2 世界のAI産業の動向 54
5.3 バリューチェーン分析 55
5.3.1 データセンター用チラーのバリューチェーンは、以下の段階で構成されています: 56
5.4 エコシステム分析 57
5.5 2026年~2027年の主要な会議およびイベント 58
5.6 顧客のビジネスに影響を与える動向と変革 59
5.7 投資および資金調達のシナリオ 60
5.8 ケーススタディ分析 60
5.8.1 キャリア社:革新的なHVACソリューションにより、データセンターを地域熱供給源へと転換 60
5.8.2 ダンフォス社:1,400トンのチラーが効率を向上させ、コストを削減 61
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 63
6.1 主要技術 63
6.1.1 スクリュー式チラー 63
6.1.2 遠心式チラー 63
6.1.3 スクロール式チラー 63
6.2 関連技術 64
6.2.1 冷却塔 64
6.2.2 ドライクーラー/流体冷却器 64
6.3 補完技術 64
6.3.1 チラープラント制御 64
6.3.2 ビル管理システム(BMS) 65
6.4 特許分析 65
6.4.1 はじめに 65
6.4.2 方法論 65
6.4.3 文献の種類 66
6.4.4 分析結果 67
6.4.5 特許の法的状況 67
6.4.6 管轄区域の分析 68
6.4.7 主要な出願人 68
6.4.8 主要な特許 69
6.5 将来の応用 72
6.5.1 AIを活用した適応型チラー制御:リアルタイムの温度ベースの制御により、チラーおよびエアコンの稼働を動的に調整し、効率と温度精度を向上させます 73
6.5.2 モジュール式かつ拡張可能なチラーアーキテクチャ:プラグアンドプレイ式の冷却モジュールにより、大規模なインフラ変更を伴わずに段階的な容量拡張が可能となります 74
6.5.3 カスケードおよびハイブリッド型マルチチラーシステム:ハイブリッドシステムは、外気温に基づいてフリークーリングと機械式冷却を切り替えることで、部分負荷時の効率を最適化します 75
6.5.4 蓄熱および緊急時耐障害性システム:バッファータンクとバックアップチラーにより、停電時や需要の急増時においても継続的な冷却を確保します 76
6.5.5 予冷およびインロー分散冷却: インロー型ACSを備えたプレクーリング用チラーは、高密度ラックに対して効率的で局所的な冷却を可能にします 77
6.6 AIがデータセンター用チラー市場に与える影響 77
6.6.1 主なユースケースと市場の可能性 78
6.6.2 ベストプラクティス:企業・機関における活用事例 78
6.6.3 データセンター用チラー市場のケーススタディ 79
6.6.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 79
6.6.5 データセンター用チラー市場におけるジェネレーティブAI導入に対する顧客の準備状況 80
6.6.5.1 Trane:中国・北京にある9,600 RTの統合型チラープラント 80
6.6.5.2 Carrier:アメリカ・ペンシルベニア州のアイアンマウンテン・データセンター 81
7 サステナビリティと規制環境 82
7.1 規制機関、政府機関、およびその他の組織 82
7.1.1 産業基準 84
7.2 サステナビリティの取り組み 85
7.2.1 データセンター用チラーの炭素排出影響と環境配慮型アプリケーション 85
7.3 サステナビリティへの影響と規制政策の取り組み 87
7.4 認証、ラベル表示、および環境基準 90
8 顧客動向と購買行動 95
8.1 意思決定プロセス 95
8.2 主要なステークホルダーと購入基準 99
8.2.1 購入プロセスにおける主要なステークホルダー 99
8.2.2 購入基準 100
8.3 導入の障壁と内部的な課題 100
8.4 各種データセンターにおける未充足ニーズ 102
8.5 市場の収益性 105
8.5.1 収益の可能性 105
8.5.2 コストの動向 106
8.5.3 主要なデータセンター種類における利益率向上の機会 106
9 製品種類別データセンター用チラー市場 108
9.1 はじめに 109
9.2 スクロール式チラー 110
9.2.1 エッジ、エンタープライズ、および分散型データセンターの導入拡大が需要を牽引 110
9.3 スクリュー式チラー 111
9.3.1 中~高密度のラック配置の増加と、ハイブリッド空冷・液冷方式の採用が、柔軟性の高いスクリュー式チラーへの需要を牽引 111
9.4 遠心式チラー 112
9.4.1 数メガワット規模の冷却要件を伴うハイパースケールおよびAIデータセンターの急速な拡大が成長を牽引 112
10 凝縮器の種類別データセンター用チラー市場 114
10.1 はじめに 115
10.2 空冷式チラー 116
10.2.1 水不足地域におけるデータセンターの導入拡大が、空冷式チラーの需要を牽引 116
10.3 水冷式チラー 117
10.3.1 数メガワット規模の冷却負荷を持つハイパースケールおよびAIデータセンターの急速な拡大が需要を牽引 117
11 冷却能力別データセンター用チラー市場 119
11.1 はじめに 120
11.2 以下150 RT 121
11.2.1 エッジ、マイクロ、通信、および中小企業向けデータセンターの拡大が、コンパクトかつモジュラー型のチラーへの需要を牽引 121
11.3 150~700 RT 122
11.3.1 コロケーションおよびエンタープライズ・データセンターの拡大とラック密度の上昇が、中容量チラーの需要を牽引 122
11.4 700~3,000 RT 123
11.4.1 大規模なハイパースケール、クラウド、AIデータセンターの開発拡大が市場の成長を牽引しています 123
11.5 3,000 RT以上 124
11.5.1 ハイパースケールおよびAIデータセンターキャンパスの急速な拡大が、超大容量遠心式チラーシステムの需要を牽引しています 124
12 地域別データセンター用チラー市場 126
12.1 はじめに 127
12.2 北米 128
12.2.1 アメリカ 131
12.2.1.1 AI/HPCの拡大、ハイパースケール・キャンパス、ラックあたりの高電力密度、クラウドへの投資、およびレガシー・チラーの更新が需要を押し上げています 131
12.2.2 カナダ 132
12.2.3 市場の成長を支えるAIコンピューティングの拡大 132
12.2.4 メキシコ 133
12.2.4.1 ニアショアリング、クラウドおよびコロケーションの成長、アメリカのデジタルインフラへの近接性、および産業のデジタル化が成長を牽引 133
12.3 ヨーロッパ 134
12.3.1 ドイツ 138
12.3.2 フランクフルトにおけるハイパースケールおよびコロケーション市場の拡大、廃熱回収の要件、および増加するAIワークロードが市場の成長を牽引 138
12.3.3 英国 139
12.3.3.1 AIの導入と重要国家インフラとしての位置づけが、データセンター用チラーの需要を後押ししています 139
12.3.4 フランス 139
12.3.4.1 拡大するAIインフラが市場の成長を牽引しています 139
12.3.5 イタリア 140
12.3.5.1 ミラノのデータセンター拡張とクラウド導入の拡大が市場を牽引します 140
12.3.6 スペイン 141
12.3.6.1 マドリードにおけるハイパースケールな成長が市場拡大を牽引 141
12.3.7 ロシア 142
12.3.7.1 モジュール式および現地で保守可能な冷却システムへの需要の高まりが導入を促進 142
12.3.8 その他のヨーロッパ諸国 142
12.4 アジア太平洋地域 143
12.4.1 中国 147
12.4.1.1 AI戦略の導入およびハイパースケール/クラウドの拡大が需要を創出 147
12.4.2 インド 147
12.4.2.1 AIインフラの拡大、ハイパースケールの拡張、およびクラウドの導入が需要を牽引しています 147
12.4.3 日本 148
12.4.3.1 土地不足、エネルギーコスト、高度な自動化によるデータセンターの集積が需要を後押ししています 148
12.4.4 韓国 149
12.4.4.1 ハイパースケール開発に向けた半導体およびAIエコシステムが市場の成長を支えています 149
12.4.5 マレーシア 150
12.4.5.1 データセンターの急速な拡大が、チラーシステムの需要を牽引しています 150
12.4.6 タイ 150
12.4.6.1 バンコクおよび東部経済回廊におけるデータセンターハブの成長が需要を牽引 150
12.4.7 インドネシア 151
12.4.7.1 デジタル経済の成長、クラウドの導入、およびデータローカライゼーション要件が市場を牽引 151
12.4.8 アジア太平洋のその他の地域 152
12.5 中東・アフリカ 153
12.5.1 GCC諸国 155
12.5.1.1 UAE 155
12.5.1.1.1 G42/マイクロソフトによる投資、Stargate AIインフラ、および極端な気温が市場を牽引する見込み 155
12.5.1.2 サウジアラビア 156
12.5.1.2.1 「ビジョン2030」、ソブリンAIの導入、およびハイパースケール投資が市場の成長を支える見込み 156
12.5.1.3 その他のGCC諸国 157
12.5.2 南アフリカ 158
12.5.2.1 確立されたコロケーション市場、クラウドの導入、およびエネルギー効率要件が市場を牽引 158
12.5.3 その他の中東・アフリカ諸国 159
12.6 南米アメリカ 159
12.6.1 ブラジル 162
12.6.1.1 サンパウロにおけるハイパースケールな成長、AI インフラ、およびクラウドの導入が需要を牽引 162
12.6.2 チリ 162
12.6.2.1 堅調な海底ケーブル接続と、成長を支える地域データセンターハブとしてのサンティアゴの台頭 162
12.6.3 南米アメリカその他の地域 163
13 競争環境 165
13.1 はじめに 165
13.2 主要プレーヤーの戦略/勝つための要素 165
13.3 収益分析 167
13.3.1 主要プレーヤーの収益分析 167
13.4 2025年の市場シェア分析 168
13.4.1 主要市場プレーヤーのランキング分析 168
13.4.2 2025年の市場シェア分析 168
13.5 ブランド/製品比較 170
13.5.1 STULZ 171
13.5.2 VERTIV 171
13.5.3 TRANE 171
13.5.4 MUNTERS 172
13.5.5 DAIKIN 172
13.6 企業評価および財務指標 172
13.7 企業評価マトリックス:主要企業(2025年) 174
13.7.1 スター企業 174
13.7.2 新興リーダー企業 174
13.7.3 広範な事業展開を行う企業 174
13.7.4 参加企業 174
13.7.5 企業の事業展開状況:主要企業、2025年 176
13.7.5.1 企業の事業展開状況 176
13.7.6 地域別事業展開状況 177
13.7.7 凝縮器タイプ別事業展開状況 178
13.7.8 冷却能力別市場動向 179
13.7.9 製品種類別市場動向 180
13.8 企業評価マトリックス:スタートアップ/中小企業、2025年 181
13.8.1 先進的な企業 181
13.8.2 対応力のある企業 181
13.8.3 活力ある企業 181
13.8.4 スタートラインにある企業 181
13.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 183
13.8.5.1 主要なスタートアップ/中小企業の詳細リスト 183
13.8.6 主要なスタートアップ/中小企業の競争力ベンチマーク 183
13.9 競争シナリオ 184
13.9.1 製品の発売 184
13.9.2 取引 185
14 企業概要 187
14.1 主要企業 187
14.1.1 ジョンソン・コントロールズ 187
14.1.1.1 事業概要 187
14.1.1.2 提供製品・ソリューション・サービス 188
14.1.1.3 最近の動向 190
14.1.1.3.1 新製品の発売 190
14.1.1.4 MnMの見解 190
14.1.1.4.1 主な強み 190
14.1.1.4.2 戦略的選択 191
14.1.1.4.3 弱点および競合上の脅威 191
14.1.2 TRANE 192
14.1.2.1 事業概要 192
14.1.2.2 提供している製品・ソリューション・サービス 193
14.1.2.3 最近の動向 195
14.1.2.3.1 新製品の発売 195
14.1.2.3.2 取引 195
14.1.2.4 MnMの見解 196
14.1.2.4.1 主な強み 196
14.1.2.4.2 戦略的選択 196
14.1.2.4.3 弱点および競合上の脅威 196
14.1.3 CARRIER 197
14.1.3.1 事業概要 197
14.1.3.2 提供している製品・ソリューション・サービス 198
14.1.3.3 最近の動向 199
14.1.3.3.1 新製品の発売 199
14.1.3.3.2 取引 199
14.1.3.4 MnMの見解 200
14.1.3.4.1 主な強み 200
14.1.3.4.2 戦略的選択 200
14.1.3.4.3 弱点および競合上の脅威 200
14.1.4 ダイキン・アプライド 201
14.1.4.1 事業概要 201
14.1.4.2 提供している製品・ソリューション・サービス 202
14.1.4.3 最近の動向 204
14.1.4.3.1 新製品の発売 204
14.1.4.3.2 取引 204
14.1.4.3.3 事業拡大 205
14.1.4.4 MnMの見解 205
14.1.4.4.1 主な強み 205
14.1.4.4.2 戦略的選択 205
14.1.4.4.3 弱点および競合上の脅威 205
14.1.5 VERTIV GROUP CORP. 207
14.1.5.1 事業概要 207
14.1.5.2 提供している製品・ソリューション・サービス 208
14.1.5.3 最近の動向 209
14.1.5.3.1 新製品の発売 209
14.1.5.3.2 取引 210
14.1.5.3.3 事業拡大 210
14.1.5.4 MnMの見解 211
14.1.5.4.1 主な強み 211
14.1.5.4.2 戦略的選択 211
14.1.5.4.3 弱点および競合上の脅威 211
14.1.6 MODINE 212
14.1.6.1 事業概要 212
14.1.6.2 提供製品・ソリューション・サービス 213
14.1.6.3 最近の動向 214
14.1.6.3.1 新製品の発売 214
14.1.6.3.2 取引 215
14.1.6.3.3 事業拡大 215
14.1.7 シュナイダーエレクトリック 216
14.1.7.1 事業概要 216
14.1.7.2 提供している製品・ソリューション・サービス 217
14.1.7.3 最近の動向 219
14.1.7.3.1 新製品の発売 219
14.1.7.3.2 取引 220
14.1.8 MUNTERS 221
14.1.8.1 事業概要 221
14.1.8.2 提供している製品・ソリューション・サービス 222
14.1.9 三菱電機株式会社 224
14.1.9.1 事業概要 224
14.1.9.2 提供している製品・ソリューション・サービス 225
14.1.9.3 最近の動向 226
14.1.9.3.1 新製品の発売 226
14.1.9.3.2 事業拡大 226
14.1.10 レノックス・インターナショナル社 227
14.1.10.1 事業概要 227
14.1.10.2 提供している製品・ソリューション・サービス 228
14.1.11 ダンフォス 229
14.1.11.1 事業概要 229
14.1.11.2 提供している製品・ソリューション・サービス 230
14.1.12 シュトゥルツ社 231
14.1.12.1 事業概要 231
14.1.12.2 提供している製品・ソリューション・サービス 231
14.1.13 GEA GROUP AKTIENGESELLSCHAFT 233
14.1.13.1 事業概要 233
14.1.13.2 提供している製品・ソリューション・サービス 234
14.1.14 RITTAL GMBH & CO. KG 236
14.1.14.1 事業概要 236
14.1.14.2 提供している製品・ソリューション・サービス 236
14.1.15 BLUE STAR LIMITED 238
14.1.15.1 事業概要 238
14.1.15.2 提供している製品・ソリューション・サービス 239
14.1.16 KIRLOSKAR CHILLERS PRIVATE LIMITED 240
14.1.16.1 事業概要 240
14.1.16.2 提供している製品・ソリューション・サービス 240
14.1.17 LG電子 241
14.1.17.1 事業概要 241
14.1.17.2 提供している製品・ソリューション・サービス 242
14.1.17.3 最近の動向 243
14.1.17.3.1 取引 243
14.1.18 パナソニックホールディングス株式会社 244
14.1.18.1 事業概要 244
14.1.18.2 提供している製品・ソリューション・サービス 245
14.1.18.3 最近の動向 246
14.1.18.3.1 事業拡大 246
14.1.19 サーマルケア 247
14.1.19.1 事業概要 247
14.1.19.2 提供している製品・ソリューション・サービス 247
14.1.20 GD MIDEA HEATING & VENTILATING EQUIPMENT CO., LTD. 249
14.1.20.1 事業概要 249
14.1.20.2 提供している製品・ソリューション・サービス 250
14.1.20.3 最近の動向 252
14.1.20.3.1 新製品の発売 252
14.1.21 DELTA ELECTRONICS, INC. 253
14.1.21.1 事業概要 253
14.1.21.2 提供している製品・ソリューション・サービス 254
14.1.22 THERMAX LIMITED 255
14.1.22.1 事業概要 255
14.1.22.2 提供している製品・ソリューション・サービス 256
14.2 その他の主要企業 257
14.2.1 MULTISTACK 257
14.2.2 AERMEC S.P.A. 258
14.2.3 VOLTAS LIMITED 259
15 調査方法 260
15.1 調査データ 260
15.1.1 二次データ 261
15.1.1.1 主要な二次情報源の一覧 261
15.1.2 一次データ 262
15.1.2.1 一次調査への参加企業一覧 263
15.2 市場規模の推計 264
15.2.1 トップダウン・アプローチ 264
15.2.2 ボトムアップ・アプローチ 264
15.3 市場予測の手法 265
15.3.1 需要側分析 265
15.3.2 供給側分析 265
15.3.3 供給側分析の算出方法 266
15.4 成長予測 266
15.5 データの三角測量 266
15.6 因子分析 269
16 付録 270
16.1 ディスカッション・ガイド 270
16.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 272
16.3 カスタマイズオプション 274
16.4 関連レポート 274
16.5 著者情報 275
表1 データセンター用チラー市場:対象範囲および除外項目 28
表2 データセンター用チラー市場:ポーターの5つの力による影響 50
表3 実質GDP成長率(前年比変化率)、国別、2021年~2025年 53
表4 失業率(国別、2021年~2025年)(%) 53
表5 インフレ率(消費者物価平均、国別、2021年~2025年)(%) 53
表6 外国直接投資、2022年対2023年(10億米ドル) 54
表7 データセンター用チラー市場:エコシステムにおける企業の役割 57
表8 データセンター用チラー市場:主要な会議およびイベントの一覧(2026年~2027年) 58
表9 データセンター用チラー市場:特許総数(2015年~2025年) 66
表10 主なユースケースと市場の可能性 78
表11 ベストプラクティス:ユースケースを導入している企業 78
表12 データセンター用チラー市場:汎用AI(GEN AI)導入に関するケーススタディ 79
表13 相互に関連する隣接エコシステムと市場プレイヤーへの影響 79
表14 北米:規制機関、政府機関、およびその他の組織 82
表15 ヨーロッパ:規制機関、政府機関、およびその他の組織 83
表16 アジア太平洋地域:規制機関、政府機関、およびその他の組織 83
表17 ROW:規制機関、政府機関、およびその他の組織 84
表18 データセンターの冷却に関する規格 85
表19 主要な規制政策の取り組み: 88
表20 データセンター用チラー市場における認証、表示、および環境基準 90
表21 データセンターの種類別、購買プロセスに対するステークホルダーの影響
(%) 99
表22 データセンターの種類別、主要な購入基準 100
表23 データセンター用チラー市場:主要データセンター種類における未充足ニーズ 103
表24 データセンター用チラー市場(製品種類別、2022年~2025年)(百万米ドル) 109
表25 データセンター用チラー市場:製品種類別、2026–2033年(百万米ドル) 110
表26 スクロール式チラー:データセンター用チラー市場、地域別、
2022–2025年(百万米ドル) 110
表27 スクロール式チラー:データセンター用チラー市場、地域別、
2026–2033年(百万米ドル) 111
表28 スクリュー式チラー:データセンター用チラー市場、地域別、
2022–2025年(百万米ドル) 112
表29 スクリュー式チラー:データセンター用チラー市場、地域別、
2026年~2033年(百万米ドル) 112
表30 遠心式チラー:データセンター用チラー市場、地域別、
2022年~2025年(百万米ドル) 113
表31 遠心式チラー:データセンター用チラー市場、地域別、
2026年~2033年(百万米ドル) 113
表32 データセンター用チラー市場:凝縮器の種類別、
2022年~2025年(百万米ドル) 115
表33 データセンター用チラー市場:凝縮器の種類別、
2026年~2033年(百万米ドル) 115
表34 空冷式チラー:データセンター用チラー市場(地域別)、
2022年~2025年(百万米ドル) 116
表35 空冷式チラー:データセンター用チラー市場(地域別)、
2026年~2033年(百万米ドル) 117
表36 水冷式チラー:データセンター向けチラー市場、地域別、
2022年~2025年(百万米ドル) 118
表37 水冷式チラー:データセンター用チラー市場(地域別)、
2026年~2033年(百万米ドル) 118
表38 データセンター用チラー市場(冷却能力別)、
2022年~2025年 (百万米ドル) 120
表39 データセンター用チラー市場:冷却能力別、
2026年~2033年(百万米ドル) 121
表40 以下150 RT:データセンター用チラー市場:地域別、
2022年~2025年 (百万米ドル) 122
表41 以下150 RT:データセンター用チラー市場、地域別、
2026–2033年(百万米ドル) 122
表42 150–700 RT: データセンター用チラー市場(地域別)、
2022年~2025年(百万米ドル) 123
表43 150~700 RT:データセンター用チラー市場(地域別)、
2026年~2033年(百万米ドル) 123
表44 700~3,000 RT:データセンター用チラー市場、地域別、
2022~2025年(百万米ドル) 124
表45 700~3,000 RT:データセンター用チラー市場、地域別、
2026~2033年(百万米ドル) 124
表46 3,000 RT以上:データセンター用チラー市場(地域別)、
2022–2025年(百万米ドル) 125
表47 3,000 RT以上:データセンター用チラー市場(地域別)、
2026–2033年 (百万米ドル) 125
表48 データセンター用チラー市場、地域別、2022年~2025年(百万米ドル) 127
表49 データセンター用チラー市場:地域別、2026年~2033年(百万米ドル) 128
表50 北米:データセンター用チラー市場:国別、
2022年~2025年(百万米ドル) 129
表51 北米:データセンター用チラー市場(国別)、
2026年~2033年(百万米ドル) 129
表52 北米:データセンター用チラー市場(凝縮器の種類別)、2022年~2025年(百万米ドル) 130
表53 北米:データセンター用チラー市場、凝縮器種類別、2026年~2033年(百万米ドル) 130
表54 北米:データセンター用チラー市場、製品種類別、
2022年~2025年 (百万米ドル) 130
表55 北米:データセンター用チラー市場、製品種類別、
2026年~2033年(百万米ドル) 130
表56 南米アメリカ:データセンター用チラー市場(冷却能力別)、2022年~2025年(百万米ドル) 131
表57 南米アメリカ:データセンター用チラー市場(冷却能力別)、2026年~2033年(百万米ドル) 131
表58 アメリカ:データセンター用チラー市場(製品種類別)、
2022年~2025年(百万ドル) 132
表59 アメリカ:データセンター用チラー市場(製品種類別)、
2026年~2033年(百万ドル) 132
表60 カナダ:データセンター用チラー市場、製品種類別、
2022年~2025年(百万米ドル) 132
表61 カナダ:データセンター用チラー市場(製品種類別)、
2026年~2033年(百万米ドル) 133
表62 メキシコ:データセンター用チラー市場(製品種類別)、
2022年~2025年(百万米ドル) 133
表63 メキシコ:データセンター用チラー市場(製品種類別)、
2026–2033年(百万米ドル) 134
表64 ヨーロッパ:データセンター用チラー市場(国別)、
2022–2025年(百万米ドル) 135
表65 ヨーロッパ:データセンター用チラー市場(国別)、
2026–2033年(百万米ドル) 136
表66 ヨーロッパ:データセンター用チラー市場(凝縮器の種類別)、
2022–2025年(百万米ドル) 136
表67 ヨーロッパ:データセンター用チラー市場、凝縮器の種類別、
2026年~2033年(百万米ドル) 136
表68 ヨーロッパ:データセンター用チラー市場、製品種類別、
2022年~2025年(百万米ドル) 136
表69 ヨーロッパ:データセンター用チラー市場、製品種類別、
2026年~2033年(百万米ドル) 137
表70 ヨーロッパ:データセンター用チラー市場、冷却能力別、
2022年~2025年(百万米ドル) 137
表71 ヨーロッパ:データセンター用チラー市場、冷却能力別、
2026年~2033年(百万米ドル) 137
表72 ドイツ:データセンター用チラー市場(製品種類別)、
2022年~2025年(百万米ドル) 138
表73 ドイツ:データセンター用チラー市場(製品種類別)、
2026年~2033年(百万米ドル) 138
表74 英国:データセンター用チラー市場(製品種類別)、
2022年~2025年(百万米ドル) 139
表75 英国:データセンター用チラー市場(製品種類別)、
2026年~2033年(百万米ドル) 139
表76 フランス:データセンター用チラー市場、製品種類別、
2022–2025年(百万米ドル) 140
表77 フランス:データセンター用チラー市場、製品種類別、
2026–2033年(百万米ドル) 140
表78 イタリア:データセンター用チラー市場(製品種類別)、
2022年~2025年(百万米ドル) 140
表79 イタリア:データセンター用チラー市場(製品種類別)、
2026年~2033年(百万米ドル) 141
表80 スペイン:データセンター用チラー市場(製品種類別)、
2022年~2025年(百万米ドル) 141
表81 スペイン:データセンター用チラー市場(製品種類別)、
2026年~2033年(百万米ドル) 141
表82 ロシア:データセンター用チラー市場(製品種類別)、
2022年~2025年(百万米ドル) 142
表83 ロシア:データセンター用チラー市場(製品種類別)、
2026年~2033年(百万米ドル) 142
表84 ヨーロッパその他:データセンター用チラー市場(製品種類別)、
2022–2025年(百万米ドル) 143
表85 ヨーロッパその他:データセンター用チラー市場(製品種類別)、
2026–2033年 (百万米ドル) 143
表86 アジア太平洋地域:データセンター用チラー市場、国別、
2022年~2025年(百万米ドル) 144
表87 アジア太平洋地域:データセンター用チラー市場、国別、
2026年~2033年 (百万米ドル) 145
表88 アジア太平洋地域:データセンター用チラー市場、凝縮器の種類別、
2022年~2025年(百万米ドル) 145
表89 アジア太平洋地域:データセンター用チラー市場(凝縮器種類別)、
2026年~2033年(百万米ドル) 145
表90 アジア太平洋地域:データセンター用チラー市場(製品種類別)、
2022年~2025年(百万米ドル) 146
表91 アジア太平洋地域:データセンター用チラー市場(製品種類別)、
2026年~2033年(百万米ドル) 146
表92 アジア太平洋地域:データセンター用チラー市場(冷却能力別)、
2022–2025年(百万米ドル) 146
表93 アジア太平洋地域:データセンター用チラー市場(冷却能力別)、
2026年~2033年(百万米ドル) 146
表94 中国:データセンター用チラー市場(製品種類別)、
2022年~2025年(百万米ドル) 147
表95 中国:データセンター用チラー市場(製品種類別)、
2026年~2033年(百万米ドル) 147
表96 インド:データセンター用チラー市場(製品種類別)、
2022–2025年(百万米ドル) 148
表97 インド:データセンター用チラー市場、製品種類別、
2026–2033年(百万米ドル) 148
表98 日本: データセンター用チラー市場(製品種類別)、
2022–2025年(百万米ドル) 148
表99 日本:データセンター用チラー市場(製品種類別)、
2026–2033年(百万米ドル) 149
表100 韓国:データセンター用チラー市場、製品種類別、
2022–2025年(百万米ドル) 149
表101 韓国:データセンター用チラー市場、製品種類別、
2026–2033年(百万米ドル) 149
表102 マレーシア:データセンター用チラー市場(製品種類別)、
2022年~2025年(百万米ドル) 150
表103 マレーシア:データセンター用チラー市場(製品種類別)、
2026年~2033年 (百万米ドル) 150
表104 タイ:データセンター用チラー市場、製品種類別、
2022年~2025年(百万米ドル) 151
表105 タイ:データセンター用チラー市場(製品種類別)、
2026年~2033年(百万米ドル) 151
表106 インドネシア:データセンター用チラー市場(製品種類別)、
2022年~2025年(百万米ドル) 151
表107 インドネシア:データセンター用チラー市場(製品種類別)、
2026年~2033年(百万米ドル) 152
表108 アジア太平洋地域その他:データセンター用チラー市場(製品種類別)、2022年~2025年 (百万米ドル) 152
表109 アジア太平洋地域その他:データセンター用チラー市場、製品種類別、2026年~2033年(百万米ドル) 152
表110 中東・アフリカ:データセンター用チラー市場(国別)、
2022年~2025年(百万米ドル) 153
表111 中東・アフリカ:データセンター用チラー市場(国別)、
2026年~2033年(百万米ドル) 153
表112 中東・アフリカ:データセンター用チラー市場、凝縮器の種類別、2022年~2025年(百万米ドル) 154
表113 中東・アフリカ:データセンター用チラー市場、凝縮器の種類別、2026–2033年(百万米ドル) 154
表 114 中東・アフリカ:データセンター用チラー市場、製品種類別、2022–2025年(百万米ドル) 154
表 115 中東・アフリカ:データセンター用チラー市場、製品種類別、2026年~2033年(百万米ドル) 154
表 116 中東・アフリカ:データセンター用チラー市場、冷却能力別、2022–2025年(百万米ドル) 155
表 117 中東・アフリカ:データセンター用チラー市場、冷却能力別、2026–2033年(百万米ドル) 155
表118 アラブ首長国連邦(UAE):データセンター用チラー市場(製品種類別)、
2022年~2025年(百万米ドル) 156
表119 アラブ首長国連邦(UAE):データセンター用チラー市場(製品種類別)、
2026年~2033年 (百万米ドル) 156
表120 サウジアラビア:データセンター用チラー市場、製品種類別、
2022年~2025年(百万米ドル) 156
表121 サウジアラビア:データセンター用チラー市場(製品種類別)、
2026年~2033年(百万米ドル) 157
表122 GCC諸国のその他: データセンター用チラー市場(製品種類別、2022年~2025年)(百万米ドル) 157
表123 その他のGCC諸国:データセンター用チラー市場(製品種類別、2026年~2033年)(百万米ドル) 158
表124 南アフリカ:データセンター用チラー市場(製品種類別)、
2022年~2025年(百万米ドル) 158
表125 南アフリカ:データセンター用チラー市場(製品種類別)、
2026年~2033年 (百万米ドル) 158
表126 中東・アフリカのその他の地域:データセンター用チラー市場、製品種類別、2022年~2025年 (百万米ドル) 159
表127 中東・アフリカのその他の地域:データセンター用チラー市場(製品種類別、2026年~2033年)(百万米ドル) 159
表128 南米アメリカ:データセンター用チラー市場(国別)、
2022年~2025年(百万米ドル) 160
表129 南米アメリカ:データセンター用チラー市場(国別)、
2026年~2033年(百万米ドル) 160
表130 南米アメリカ:データセンター用チラー市場(凝縮器の種類別)、2022年~2025年(百万米ドル) 160
表131 南米アメリカ:データセンター用チラー市場、凝縮器の種類別、2026年~2033年(百万米ドル) 160
表132 南米アメリカ:データセンター用チラー市場、製品種類別、
2022年~2025年(百万米ドル) 161
表133 南米アメリカ:データセンター用チラー市場、製品種類別、
2026年~2033年 (百万米ドル) 161
表134 南米アメリカ:データセンター用チラー市場、冷却能力別、2022年~2025年(百万米ドル) 161
表135 南米アメリカ:データセンター用チラー市場(冷却能力別)、2026年~2033年(百万米ドル) 161
表136 ブラジル:データセンター用チラー市場(製品種類別)、
2022年~2025年(百万米ドル) 162
表137 ブラジル:データセンター用チラー市場(製品種類別)、
2026年~2033年(百万米ドル) 162
表138 チリ:データセンター用チラー市場(製品種類別)、
2022–2025年(百万米ドル) 163
表139 チリ:データセンター用チラー市場(製品種類別)、
2026年~2033年(百万米ドル) 163
表140 南米アメリカその他地域:データセンター用チラー市場(製品種類別)、2022年~2025年 (百万米ドル) 163
表141 南米アメリカその他の地域:データセンター用チラー市場、製品種類別、2026年~2033年(百万米ドル) 164
表142 データセンター用チラー市場:主要企業の戦略概要、2021年~2026年 165
表143 データセンター用チラー市場:競争の激しさ、2025年 169
表144 データセンター用チラー市場:地域別市場規模 177
表145 データセンター用チラー市場:凝縮器の種類別市場規模 178
表146 データセンター用チラー市場:冷却能力別市場規模 179
表147 データセンター用チラー市場:製品種類別シェア 180
表148 データセンター用チラー市場:主要スタートアップ/中小企業の詳細リスト 183
表149 データセンター用チラー市場:主要スタートアップ/中小企業の競合ベンチマーク
(1/2) 183
表150 データセンター用チラー市場:主要スタートアップ/中小企業の競合ベンチマーク
(2/2) 184
表151 データセンター用チラー市場:製品発売、
2021年1月~2026年8月 184
表152 データセンター用チラー市場:取引、2021年1月~2026年8月 185
表153 ジョンソン・コントロールズ:会社概要 187
表154 ジョンソン・コントロールズ:提供製品・ソリューション・サービス 188
表155 ジョンソン・コントロールズ:新製品発売 190
表156 トレン:会社概要 192
表157 トレン:提供製品・ソリューション・サービス 193
表158 トレン:新製品発売 195
表159 トレン:取引 195
表 160 キャリア:会社概要 197
表 161 キャリア:提供製品・ソリューション・サービス 198
表 162 キャリア:新製品発売 199
表 163 キャリア:取引実績 199
表 164 ダイキン・アプライド:会社概要 201
表 165 ダイキン・アプライド:提供製品・ソリューション・サービス 202
表 166 ダイキン・アプライド:新製品発売 204
表 167 ダイキン・アプライド:取引実績 204
表 168 ダイキン・アプライド:事業拡大 205
表 169 ヴァーティヴ・グループ社:会社概要 207
表 170 VERTIV GROUP CORP.:提供製品・ソリューション・サービス 208
表171 VERTIV GROUP CORP.:新製品発売 209
表172 VERTIV GROUP CORP.:取引 210
表173 VERTIV GROUP CORP.:事業拡大 210
表 174 MODINE:会社概要 212
表 175 MODINE:提供製品・ソリューション・サービス 213
表 176 MODINE:新製品発売 214
表 177 MODINE:取引 215
表 178 MODINE:事業拡大 215
表 179 SCHNEIDER ELECTRIC:会社概要 216
表 180 SCHNEIDER ELECTRIC:提供製品・ソリューション・サービス 217
表181 シュナイダー・エレクトリック:新製品の発売 219
表182 シュナイダー・エレクトリック:取引 220
表183 マンターズ:会社概要 221
表 184 マンターズ:提供している製品・ソリューション・サービス 222
表 185 三菱電機株式会社:会社概要 224
表 186 三菱電機株式会社:提供している製品・ソリューション・
サービス 225
表187 三菱電機株式会社:新製品の発売 226
表188 三菱電機株式会社:事業拡大 226
表 189 レノックス・インターナショナル社:会社概要 227
表 190 レノックス・インターナショナル社:提供製品・ソリューション・サービス 228
表 191 ダンフォス:会社概要 229
表 192 ダンフォス:提供している製品・ソリューション・サービス 230
表 193 シュトゥルツ社:会社概要 231
表 194 シュトゥルツ社:提供している製品・ソリューション・サービス 231
表 195 GEA GROUP AKTIENGESELLSCHAFT:会社概要 233
表 196 GEA GROUP AKTIENGESELLSCHAFT:提供製品・ソリューション・サービス 234
表 197 RITTAL GMBH & CO. KG:会社概要 236
表 198 RITTAL GMBH & CO. KG:提供製品・ソリューション・サービス 236
表 199 BLUE STAR LIMITED:会社概要 238
表 200 BLUE STAR LIMITED:提供製品・ソリューション・サービス 239
表 201 KIRLOSKAR CHILLERS PRIVATE LIMITED:会社概要 240
表 202 KIRLOSKAR CHILLERS PRIVATE LIMITED:提供製品・ソリューション・
サービス 240
表 203 LG ELECTRONICS:会社概要 241
表204 LG電子:提供製品 242
表205 LG電子:取引実績 243
表206 パナソニックホールディングス株式会社:会社概要 244
表207 パナソニックホールディングス株式会社: 取り扱い製品・ソリューション・
サービス 245
表208 パナソニックホールディングス株式会社:事業拡大 246
表209 サーマルケア:会社概要 247
表210 サーマルケア:取り扱い製品・ソリューション・サービス 247
表211 GD MIDEA HEATING & VENTILATING EQUIPMENT CO., LTD.:会社概要 249
表212 GD MIDEA HEATING & VENTILATING EQUIPMENT CO., LTD.:提供製品・ソリューション・サービス 250
表213 GD MIDEA HEATING & VENTILATING EQUIPMENT CO., LTD.:新製品の発売 252
表 214 DELTA ELECTRONICS, INC.:会社概要 253
表 215 DELTA ELECTRONICS, INC.:提供製品・ソリューション・サービス 254
表 216 THERMAX LIMITED:会社概要 255
表 217 THERMAX LIMITED:提供製品・ソリューション・サービス 256
表 218 MULTISTACK:会社概要 257
表 219 AERMEC S.P.A.:会社概要 258
表 220 VOLTAS LIMITED:会社概要 259
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









