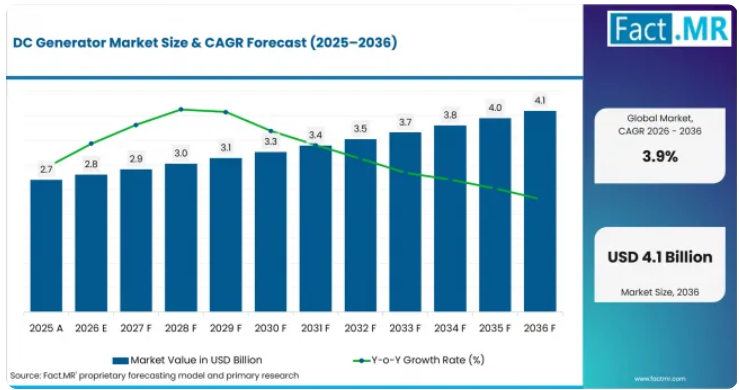
DC発電機市場の成長を支える主要な数値とは何でしょうか?
2026年から2036年にかけて、13億米ドルの絶対的な市場機会が見込まれています。
市場の需要を牽引する要因
- 電力使用量の増加に伴い、信頼性の高い主電源、予備電源、および補助電源を必要とする施設の数が増加しています。国際エネルギー機関(IEA)は、2026年から2030年にかけて、世界の電力需要が年平均3.6%増加すると予測しており、その成長要因として、産業、データセンター、輸送の電化、および建築物が挙げられています。これにより、発電機市場が対象とする設置済み設備基盤が拡大し、バッテリーバス、制御システム、または直流負荷が使用される場面における、特殊な直流出力への需要が支えられています。
- 産業における事業継続性の要件により、制御電源や補助電源の喪失が操業の中断につながる可能性のある製造業、鉱業、ユーティリティ、その他の現場での購入が後押しされています。直流発電機は、購入者が所定の電圧、デューティサイクル、筐体、冷却方式、あるいは既存の直流配電システムとの統合を必要とする場面で使用されます。
- バッテリーバックアップ型の電力アーキテクチャにより、直流蓄電装置を直接充電できる、あるいはハイブリッドシステムに対応できる発電機への需要が生まれています。直流発電により、特定の通信、船舶、モバイル、遠隔地電力供給アプリケーションにおいて変換段階の数を削減できるため、電圧互換性や充電制御が重要な調達基準となっています。
- 可搬性や現場での電力供給が求められる場面では、機動性と迅速な展開が重要となるため、DC発電機への需要が後押しされています。ポータブル発電機市場における類似の需要動向は、遠隔地や緊急時の用途においてコンパクトな機器の重要性が引き続き高いことを示しており、一方でDC専用システムはバッテリーの充電や直流負荷に対応しています。
- 重要設備や産業用サービスに使用される発電機は、定期的なオーバーホール、巻線作業、制御装置のアップグレード、そして最終的には交換が必要となるため、更新サイクルは依然として重要な要素です。そのため、購入者は初期設備コストに加え、サービス体制や部品の入手可能性も評価の対象としています。
分析対象の主要セグメント
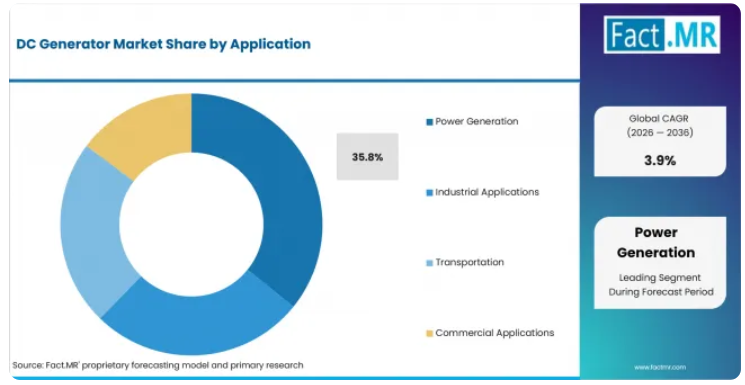
- 2026年の用途別市場において、「発電」が35.8%を占めます。これは、直流バス、バッテリーシステム、または制御電源を使用する施設において、バックアップおよび主電源供給に対する継続的な需要に支えられています。
- 2026年の最終用途別市場において、「産業部門」が46.2%を占めます。これは、製造、鉱業、プロセスプラント、および重工業現場において、機器の信頼性とエンジニアリングによる電力仕様が極めて重視されているためです。
- 2026年の販売チャネルにおいて、直接販売が61.8%を占めています。これは、発電機の購入の多くにおいて、アプリケーションエンジニアリング、電圧の選定、サービス契約、試運転、および直接的な技術サポートが必要とされるためです。
- 2026年の価格帯において、ミッドレンジセグメントが45.6%を占めています。これは、購入者が、取得コストと稼働サイクル能力、保守性、および用途に特化した構成のバランスが取れた機器を好む傾向を反映しています。
Fact.MRのアナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「直流発電機は依然として専門性の高い機器カテゴリーであり、購入者は電気的互換性、稼働負荷、保守のしやすさ、およびバッテリーや制御システムとの統合に重点を置いています。成長は、一般的な発電機の所有というよりも、直流出力によって定義された電力アーキテクチャが簡素化される用途に大きく左右されます。
エンジニアリングに基づいた選定、試運転、および長期的なメンテナンスをサポートできるサプライヤーは、これらの要件をリピート購入につなげる上で有利な立場にあります。」戦略的示唆発電機サプライヤーは、一般的な非常用電源の需要と、特に直流出力を必要とする用途とを区別すべきです。なぜなら、技術的な購入基準が本質的に異なるからです。電力アーキテクチャがますますハイブリッド化していく中、バッテリー充電、通信、船舶用補助電源、および遠隔地の産業システムは、直流発電機を統合するための現実的な道筋を提供しています。
一時的な電力需要は発電機レンタル市場を通じて対応可能ですが、エンジニアリングに基づいた直流設備の設置には、一般的に出力電圧、制御、サービスサポートのより綿密な整合性が求められるため、機器固有の調達の方が適しています。サプライヤーは、バッテリー貯蔵を、短時間のバックアップ負荷に対する補完技術であると同時に、競合する代替技術としても捉えるべきです。発電機が稼働時間を延長したり、充電をサポートしたり、あるいは貯蔵装置だけでは経済的に賄えない負荷に対応したりできる場合、最も強力なポジションを確立できます。
DC発電機市場はセグメントごとにどのように分類されますか?
市場は、用途、最終用途、流通チャネル、価格帯ごとに分類されています。
なぜ「発電」が用途別で首位を占めるのでしょうか?
「発電」は2026年に35.8%のシェアを占めると予測されています。
このカテゴリーが主導的な地位を占めている理由は、バックアップ電源および主電源の要件が発電設備に対する直接的な需要を生み出す一方で、施設でバッテリーバンク、直流配電、計装、または制御回路が使用される場合には直流出力システムが選択されるためです。これらの用途では、単なる定格容量そのものよりも、電圧の安定性、デューティサイクルの適合性、および迅速な応答性が重視されます。
また、この需要は、ディーゼル発電機市場全体で報告されている、予備電源および連続発電に対する幅広いニーズを反映しています。DCカテゴリー内では、購入の判断基準はより限定的です。購入者は、発電機がDC負荷や充電システムと正しく連携することを必要とするため、エンジニアリング仕様や試運転の重要性がさらに高まります。
したがって、「バックアップ電源」と「主電源」は、同じ親セグメント内において、それぞれ異なる運用ニーズを満たしています。バックアップシステムは、即応性と自動復旧を優先する一方、主電源システムは、長期間にわたる稼働、保守作業へのアクセス、および燃料や原動機の経済性を重視します。
産業部門が最終用途別でトップを占める理由は何でしょうか?
産業部門は、2026年に46.2%のシェアを占めると予測されています。
製造工場、鉱業施設、加工施設、および重工業施設では、制御電源、補助システム、緊急回路、現場作業、および孤立負荷のために発電機が使用されています。ダウンタイムによるコストのため、信頼性、修理可能性、および技術サービスへのアクセスが調達において極めて重要となります。
また、産業分野の購入者は、粉塵、振動、温度、保護等級、デューティサイクル、プラント制御システムとの統合といった稼働条件に基づいて機器を指定する傾向があります。こうした要件により、一般的な家庭用購入に比べて、機器の機能性がより高度になり、サプライヤーの関与もより直接的なものとなります。
なぜ「直接販売」が販売チャネルの中で主導的地位を占めるのでしょうか?
2026年には、「直接販売」が61.8%のシェアを占めると予測されています。
DC発電機の需要の相当な割合は、単なる取引ではなく、エンジニアリングに基づいたものです。購入者は、発注前に電圧の選定、出力の調整、制御システムの統合、設置、冷却、保護、試運転、およびサービス計画などを要求することがよくあります。直接的な関与により、メーカーや認定技術チームは、これらの要件をより適切に管理できるようになります。
間接販売やオンライン販売は、標準化された製品、交換用機器、および小規模なシステムにおいては依然として重要な役割を果たしています。しかし、発電機の用途特化度が高まるほど、購入プロセスは直接的な技術的な協議、文書化された仕様、および設置後のサポートへとシフトしていきます。
なぜ中価格帯セグメントが価格帯で主導的な地位を占めるのでしょうか?
ミッドレンジセグメントは、2026年に45.6%のシェアを占めると予測されています。
ミッドレンジ製品は、プレミアム機器に伴うカスタマイズや特殊な材料を必要とせず、信頼性の高い稼働性能とサービスサポートを求める購入者を対象としています。これにより、総所有コストが重要である一方、極端な稼働要件が限定的な幅広い商業および産業用途に適しています。
エコノミー製品は、標準化された低負荷用途において依然として重要な位置を占めていますが、プレミアムシステムは、過酷な環境、特殊な船舶や防衛関連の要件、あるいは精密にエンジニアリングされた設備向けに選択されます。ミッドレンジ層は、これら2つのユースケースの中間に位置する主要な購入層を占めています。
直流発電機の市場導入を加速させている要因と、その導入を阻んでいる要因は何でしょうか?
電力需要の増加、産業活動、重要施設の耐障害性、およびバッテリーバックアップ付き電力システムの拡大が、直流発電機の購入を後押ししています。
一方で、バッテリー貯蔵技術との競合や、エンジン駆動式発電の運用要件が、導入を制約する要因となっています。国際エネルギー機関(IEA)の報告によると、バッテリー貯蔵やバッテリーベースの無停電電源装置(UPS)システムは急速に成長しており、これらは短時間の停電をカバーし、発電機の稼働時間を短縮することができます。内燃機関が使用される場合、排出ガスやメンテナンス要件も所有コストに影響を与えます。購入者が燃料、貯蔵、ハイブリッド構成を比較する中で、こうした圧力は隣接するガス発電機市場の用途においても顕著に見られます。
2036年までに直流発電機市場を牽引しているのはどの国でしょうか?
- ドイツでは、産業用設備の更新、製造の継続性、および輸送・船舶用途が市場を支えています。電力網の信頼性が高いため、需要は日常的な停電リスクよりも、エンジニアリング上のバックアップ、プロセスの継続性、設備の近代化とより密接に関連しています。
- ブラジルでは、産業および鉱業活動が市場を支えています。Empresa de Pesquisa Energeticaの報告によると、2025年には金属鉱物採掘や機械・設備製造を含む複数のセクターで産業用電力消費量が増加しており、これが産業用電力機器や現場対応型システムの需要を支えています。
- 米国では、電力需要の増加に加え、データセンターの拡張、通信インフラ、重要施設、および気象要因による停電リスクが相まって需要を牽引しています。こうした状況により、バックアップ電源や補助電源への投資が持続する一方、バッテリーバックアップ付きの直流アーキテクチャが、直流機器に対する特殊な需要を生み出しています。
- 英国では、データインフラおよび重要サービスへの投資が継続しています。データセンターは国家重要インフラとして扱われており、医療分野の電気に関する指針では、強靭な電力サービスの確保が重視されているため、必要に応じてバックアップおよび補助発電設備の継続的な調達が行われています。
- 日本では、産業分野における更新需要や、造船および次世代船舶への投資が後押しとなっています。船舶用補助システム、バッテリー充電、および船内直流(DC)アーキテクチャが、特殊な発電機向けの明確な用途基盤を形成しています。
2036年までのドイツの成長を牽引しているのは何でしょうか?
ドイツは2026年から2036年にかけて、年平均成長率(CAGR)4.5%で拡大すると予測されています。
ドイツは、大規模な産業用設備基盤と、極めて信頼性の高い電力供給網を兼ね備えています。連邦ネットワーク庁(Bundesnetzagentur)の報告によると、2024年の最終顧客1人あたりの平均停電時間は11.7分であり、これは過去10年間の平均以下です。これは、直流(DC)発電機の需要が、広範囲にわたる定期的な停電への依存度が低く、全体的に安定した電力網下でも継続的な稼働が求められる用途への依存度が高いことを意味します。
産業の近代化、プロセス制御、鉄道・船舶用機器、および重要なバックアップシステムが、更新・アップグレード需要を支えています。購入者は、サービスサポートが文書化されており、制御システムとの互換性があり、既存の直流配電システムやバッテリーインフラとの統合が明確なシステムを好む傾向にあると考えられます。
2036年までのブラジルの成長を牽引しているのは何でしょうか?
ブラジルの市場は、2026年から2036年にかけて年平均成長率(CAGR)4.1%で拡大すると予測されています。
産業および鉱業活動が、直接的な需要の原動力となっています。エネルギー調査公社(Empresa de Pesquisa Energetica)の報告によると、2025年の産業用電力消費量は199,341 GWhに達し、特に金属鉱物の採掘や機械・設備製造などのセクターで消費量が増加しています。これらの活動では、工場、鉱業施設、保守拠点、遠隔操作サイトなどに分散した電気機器が使用されています。
したがって、購買機会は、堅牢な機器、現地でのサービス、部品の入手可能性、および厳重に管理された施設外でも確実に稼働できる製品に集中しています。技術仕様は一元化されている一方で、サービスや補充には地域的な対応が必要となるため、直接販売チャネルと販売代理店チャネルの両方が重要となります。
2036年までの米国の成長を牽引しているのは何でしょうか?
米国は、2026年から2036年にかけて年平均成長率(CAGR)3.7%で拡大すると予測されています。
国際エネルギー機関(IEA)は、2030年まで米国の電力需要が年平均2%近く増加すると予測しており、その増加分の相当な割合をデータセンターの拡張が占めると見込まれています。また、米国エネルギー情報局(EIA)は、大規模な事象が発生した場合、影響を受けた州において顧客の停電時間が著しく長引く可能性があることを示す配電システムの信頼性指標を引き続き報告しています。
直流発電機については、これにより、通信用電源、バッテリー充電、制御システム、遠隔地の産業用機器、補助電源といった、より限定的な用途での需要が生まれています。購入者は発電機とUPS(無停電電源装置)や蓄電池を比較検討する傾向が強まっており、稼働時間、充電機能との統合、遠隔診断、および保守コストの経済性が、購入決定の重要な要素となっています。
2036年までの英国の成長を牽引しているのは何でしょうか?
英国市場は、2026年から2036年にかけて年平均成長率(CAGR)3.3%で拡大すると予測されています。
英国は、データセンターを国家重要インフラに指定しています。2026年に公表された英国国家統計局(ONS)の資料によると、エネルギー安全保障・ネットゼロ省(DESZ)の推計では、2024年の英国におけるデータセンターの電力使用量は4.5 TWhに達し、2020年比で41%増加するとされています。これにより、バックアップや制御電源システムを含む、耐障害性の高い電気設計の重要性が高まっています。
医療施設もまた、信頼性が特に求められる用途の一つです。NHSイギリス「健康技術覚書06-01」では、医療施設における電気インフラの設計、運用、および保守について規定されています。直流発電機は、バッテリーバス、緊急制御装置、または直流負荷に専用のサポートが必要な場合、この広範な耐障害性要件における専門的な要素となります。
2036年までの日本の成長を牽引しているのは何でしょうか?
日本は2026年から2036年にかけて、年平均成長率(CAGR)2.9%で拡大すると予測されています。
日本は、成熟した産業用機器基盤と、造船および船舶技術への新たな投資を兼ね備えています。国土交通省は、2035年まで造船能力を強化し、次世代船舶への投資を支援するための措置を打ち出しています。
船舶および産業用途では、コンパクトな補助発電、バッテリー充電、または直流配電が必要となる場合があり、これにより、成熟した設備市場においても特殊な需要が支えられています。したがって、成長は、発電機の所有台数の広範な拡大というよりも、更新、近代化、および用途特化型の設置に大きく依存しています。
直流発電機市場をリードしているのはどの企業でしょうか?
直流発電機市場の主要企業には、ABB Ltd.、Siemens AG、Kirloskar Electric Company、Polar Power, Inc.、Fischer Panda GmbH、WhisperPower B.V.、TECO-Westinghouse、WEG S.A.、Lincoln Electric Holdings, Inc.、およびTMEICが含まれます。
現在の製品動向を見ると、各サプライヤーが用途に応じてどのように差別化を図っているかがわかります。Polar Power社は、バッテリーや遠隔地での電力供給向けに、複数の直流電圧範囲にわたる直流発電機システムを販売しています。一方、Fischer Panda社は、移動体および船舶用途向けのAGT-DCバッテリー充電用発電機や可変速直流システムを取り扱っています。ABB社とTMEIC社は、エンジニアリングベースの発電プロジェクトをサポートする、より幅広い産業用発電機ポートフォリオを維持しています。したがって、この市場には、専門の直流サプライヤーと、多角的な電気機器メーカーが共存しています。
主要な供給企業はどの会社でしょうか?
- ABB Ltd.
- Siemens AG
- Kirloskar Electric Company
- Polar Power, Inc.
- Fischer Panda GmbH
- WhisperPower B.V.
- TECO-Westinghouse
- WEG S.A.
- Lincoln Electric Holdings, Inc.
- TMEIC
市場はどのように区分されていますか?
- 用途別:
- 発電
- 非常用電源
- 主電源
- 産業用途
- 製造工場
- 鉱業
- 輸送
- 鉄道システム
- 船舶用途
- 商業用途
- 医療施設
- 商業ビル
- 発電
- 最終用途別:
- 産業部門
- 商業部門
- 家庭用部門
- ユーティリティ部門
- 防衛部門
- 販売チャネル別:
- 直接販売
- 間接販売
- オンライン販売
- 価格帯別:
- ミッドレンジ・セグメント
- エコノミー・セグメント
- プレミアム・セグメント
- 地域別:
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場規模はどのくらいか?
- CAGRはどの程度ですか?
- 主なトレンドは何ですか?
- どの地域が主導的立場にありますか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、抑制要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(価値:10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(10億米ドル)の予測
- 前年比成長傾向分析
- 絶対額ベースの市場機会分析
- 2021年から2036年までの世界市場価格分析
- 2021年から2036年までの用途別世界市場分析および予測
- はじめに/主な調査結果
- 用途別過去市場規模(10億米ドル)分析、2021年~2025年
- 用途別現在および将来の市場規模(10億米ドル)分析および予測、2026年~2036年
- 発電
- 非常用電源
- 主電源
- 産業用途
- 製造工場
- 鉱業
- 輸送
- 鉄道システム
- 船舶用途
- 商業用途
- 医療施設
- 商業ビル
- 発電
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対額市場機会分析(2026年~2036年)
- 最終用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 2021年から2025年までの用途別市場規模(金額別、10億米ドル)の分析
- 2026年から2036年までの用途別市場規模(現在および将来値、10億米ドル)の分析および予測
- 産業部門
- 商業部門
- 家庭用部門
- ユーティリティ部門
- 防衛部門
- 最終用途別前年比成長傾向分析(2021年~2025年)
- 最終用途別絶対的市場機会分析(2026年~2036年)
- 流通チャネル別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 流通チャネル別市場規模(過去値、10億米ドル)の分析(2021年~2025年)
- 流通チャネル別市場規模(現在および将来、10億米ドル)の分析および予測(2026年~2036年)
- 直接販売
- 間接販売
- オンライン販売
- 流通チャネル別前年比成長傾向分析(2021年~2025年)
- 流通チャネル別絶対額機会分析(2026年~2036年)
- 価格帯別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 価格帯別過去市場規模(金額、10億米ドル)分析:2021年~2025年
- 価格帯別現在および将来の市場規模(金額、10億米ドル)分析および予測:2026年~2036年
- ミッドレンジ・セグメント
- エコノミー・セグメント
- プレミアム・セグメント
- 価格帯別前年比成長傾向分析(2021年~2025年)
- 価格帯別絶対的市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額、10億米ドル)分析(2021年~2025年)
- 地域別、2026年から2036年までの現在の市場規模(10億米ドル)の分析および予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年から2036年)
- 過去の市場規模 (10億米ドル)のトレンド分析:市場分類別、2021年~2025年
- 市場規模(10億米ドル)の予測:市場分類別、2026年~2036年
- 国別
- 米国
- カナダ
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模予測(10億米ドル)(2026年~2036年)
- 国別
- ブラジル
- メキシコ
- チリ
- その他のラテンアメリカ諸国
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 主なポイント
- 西ヨーロッパ市場の分析と予測(国別)
- 市場分類別の過去市場規模(価値:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- その他の東ヨーロッパ
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 主なポイント
- 東アジア市場の分析と予測(国別)
- 過去の市場規模(10億米ドル)および市場分類別のトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析と予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析、2021年~2025年
- 市場分類別の市場規模(10億米ドル)予測、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 主なポイント
- 中東・アフリカ市場の分析および予測(国別)
- 市場分類別過去市場規模(価値:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測、市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 用途別
- 最終用途別
- 流通チャネル別
- 価格帯別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- ABB Ltd.
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- シーメンスAG
- キルロスカ・エレクトリック社
- ポーラー・パワー社
- フィッシャー・パンダ社
- ウィスパーパワー社
- TECO-ウェスティングハウス
- WEG社
- リンカーン・エレクトリック・ホールディングス社
- TMEIC
- ABB Ltd.
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用略語
表一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:最終用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:流通チャネル別世界市場規模(10億米ドル)予測、2021年~2036年
- 表5:価格帯別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6: 国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表7:用途別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:最終用途別北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:流通チャネル別北米市場規模(10億米ドル)予測、2021年~2036年
- 表10:価格帯別北米市場規模(10億米ドル)予測、2021年~2036年
- 表11:国別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表12:南米アメリカ市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表13:南米アメリカ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表14:南米アメリカ市場規模(10億米ドル)の販売チャネル別予測、2021年~2036年
- 表15:南米アメリカ市場規模(10億米ドル)の価格帯別予測、2021年~2036年
- 表16:西ヨーロッパ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表17:西ヨーロッパ市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表18:西ヨーロッパ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表19:西ヨーロッパ市場規模(10億米ドル)の販売チャネル別予測、2021年~2036年
- 表20:西ヨーロッパ市場規模(10億米ドル)の価格帯別予測、2021年~2036年
- 表21:東ヨーロッパ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表22:東ヨーロッパ市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表23:東ヨーロッパ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表24:東ヨーロッパ市場規模(10億米ドル)の流通チャネル別予測、2021年~2036年
- 表25:東ヨーロッパ市場規模(10億米ドル)の価格帯別予測、2021年~2036年
- 表26:東アジア市場規模(10億米ドル)の国別予測、2021年~2036年
- 表27:東アジアの市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表28:東アジアの市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表29:東アジアの市場規模 (10億米ドル)流通チャネル別予測、2021年~2036年
- 表30:東アジアの市場規模(10億米ドル)価格帯別予測、2021年~2036年
- 表31:南アジアおよび太平洋地域の市場規模(10億米ドル)国別予測、2021年~2036年
- 表32: 南アジア・太平洋地域の市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表33:南アジア・太平洋地域の市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表34:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(流通チャネル別、2021年~2036年)
- 表35:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(価格帯別、2021年~2036年)
- 表36:中東・アフリカ地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表37:中東・アフリカ地域の市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表38:中東・アフリカ地域の市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表39:中東・アフリカ地域の市場規模(10億米ドル)の予測(流通チャネル別、2021年~2036年)
- 表40:中東・アフリカ地域の市場規模(10億米ドル)の予測(価格帯別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年の用途別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の用途別世界市場の前年比成長率比較
- 図5:用途別世界市場の魅力度分析
- 図6:最終用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:最終用途別世界市場の前年比成長率比較(2026年~2036年)
- 図8:最終用途別の世界市場の魅力度分析
- 図9:流通チャネル別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
- 図10:流通チャネル別の世界市場の前年比成長率比較(2026年~2036年)
- 図11:流通チャネル別の世界市場の魅力度分析
- 図12:価格帯別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
- 図13:価格帯別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:価格帯別の世界市場の魅力度分析
- 図15:地域別の世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別の世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別の世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図22:東アジア市場の追加ドル機会(2026年~2036年)
- 図23:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図24:中東・アフリカ市場の追加ドル機会(2026年~2036年)
- 図25:北米市場の国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場の用途別市場シェアおよびBPS分析(2026年および2036年)
- 図27: 北米市場:用途別前年比成長率比較(2026年~2036年)
- 図28:北米市場:用途別魅力度分析
- 図29:北米市場:最終用途別市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場:最終用途別前年比成長率比較(2026年~2036年)
- 図31:北米市場における最終用途別の魅力度分析
- 図32:北米市場における流通チャネル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図33:北米市場における流通チャネル別の前年比成長率比較(2026年~2036年)
- 図34:流通チャネル別の北米市場の魅力度分析
- 図35:価格帯別の北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:北米市場における価格帯別前年比成長率の比較(2026年~2036年)
- 図37:北米市場における価格帯別の市場魅力度分析
- 図38:ラテンアメリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図39:南米アメリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図41:用途別南米アメリカ市場の魅力度分析
- 図42:最終用途別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図43:最終用途別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図44:最終用途別南米アメリカ市場の魅力度分析
- 図45:南米アメリカ市場における流通チャネル別市場価値シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における流通チャネル別前年比成長率の比較(2026年~2036年)
- 図47:南米アメリカ市場における流通チャネル別市場魅力度分析
- 図48:価格帯別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:価格帯別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:価格帯別の南米アメリカ市場の魅力度分析
- 図51:ヨーロッパ市場の国別市場シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図54:西ヨーロッパ市場における用途別市場魅力度分析
- 図55:西ヨーロッパ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図57:西ヨーロッパ市場における最終用途別の魅力度分析
- 図58:西ヨーロッパ市場における流通チャネル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における流通チャネル別の前年比成長率比較(2026年~2036年)
- 図60:流通チャネル別 西ヨーロッパ市場の魅力度分析
- 図61:価格帯別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図62:価格帯別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図63:価格帯別 西ヨーロッパ市場の魅力度分析
- 図64:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図67:用途別ヨーロッパ市場の魅力度分析
- 図68:最終用途別ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図69:最終用途別ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図70:ヨーロッパ市場における最終用途別の市場魅力度分析
- 図71:ヨーロッパ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場における流通チャネル別の前年比成長率比較(2026年~2036年)
- 図73:ヨーロッパ市場における流通チャネル別の市場魅力度分析
- 図74:ヨーロッパ市場における価格帯別の市場シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場における価格帯別の前年比成長率比較(2026年~2036年)
- 図76:ヨーロッパ市場における価格帯別の市場魅力度分析
- 図77:東アジア市場の国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場の用途別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場の用途別前年比成長率比較(2026年~2036年)
- 図80:用途別東アジア市場の魅力度分析
- 図81:最終用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図82:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図83:東アジア市場における最終用途別の市場魅力度分析
- 図84:東アジア市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
- 図85:東アジア市場における販売チャネル別前年比成長率の比較(2026年~2036年)
- 図86:東アジア市場における販売チャネル別の魅力度分析
- 図87:東アジア市場における価格帯別の市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における価格帯別の前年比成長率の比較、 2026年~2036年
- 図89:東アジア市場における価格帯別の魅力度分析
- 図90:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
- 図93:南アジア・太平洋市場における用途別の市場魅力度分析
- 図94:南アジア・太平洋市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
- 図95:南アジア・太平洋市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図96:南アジア・太平洋市場における最終用途別の市場魅力度分析
- 図97:南アジア・太平洋市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
- 図98: 南アジア・太平洋市場:流通チャネル別前年比成長率の比較(2026年~2036年)
- 図99:南アジア・太平洋市場:流通チャネル別の市場魅力度分析
- 図100:南アジア・太平洋市場:価格帯別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図101:南アジアおよび太平洋市場における価格帯別の前年比成長率比較(2026年~2036年)
- 図102:南アジアおよび太平洋市場における価格帯別の魅力度分析
- 図103:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における用途別の前年比成長率比較(2026年~2036年)
- 図106:中東・アフリカ市場における用途別市場魅力度分析
- 図107:中東・アフリカ市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図109:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図110:中東・アフリカ市場における流通チャネル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における流通チャネル別の前年比成長率比較(2026年~2036年)
- 図112:流通チャネル別の中東・アフリカ市場の魅力度分析
- 図113:価格帯別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図114:価格帯別の中東・アフリカ市場の前年比成長率比較、 2026年~2036年
- 図115:中東・アフリカ市場における価格帯別の市場魅力度分析
- 図116:世界市場-価格帯構造分析
- 図117:世界市場-企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









