主な市場動向と洞察
- 製品別:2025年には、油溶性乳化防止剤が68.1%という最大の売上シェアを占めました。
- 化学構造別:2025年には、非イオン性乳化防止剤セグメントが52.5%の売上シェアで市場をリードしました。
- 用途別:スラッジ、スロープオイル、廃油の回収分野は、2026年から2033年にかけて年平均成長率(CAGR)10.6%と、最も高い成長が見込まれています。
地域別のハイライト
- 最大の地域:北米(2025年の売上高シェア:30.5%)
- 最も成長が著しい地域:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
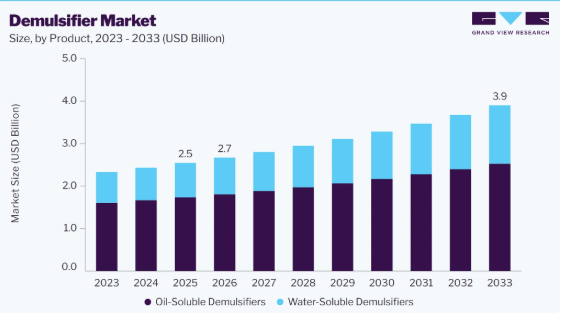
- 2025年の市場規模:25億米ドル
- 2026年の推定市場規模:27億米ドル
- 2033年までの予測市場規模:39億米ドル
- CAGR(2026年~2033年):5.6%
原油生産量の増加と、効率的な油水分離への需要の高まりにより、石油・ガスの上流部門全体で乳化防止剤の需要が拡大しています。乳化防止剤は、安定した水-油型エマルジョンを分解するために広く使用されており、原油の効率的な脱水を実現するとともに、生産者が輸送、加工、精製に関する仕様を満たすことを支援しています。
成熟油田、海洋プロジェクト、および非在来型資源からの生産増加は、水処理要件の高まりに寄与しており、特殊な脱乳化剤配合剤の使用を後押ししています。また、分離効率の向上、残留水分および塩分含有量の低減、腐食や設備関連の問題の最小化、ならびに原油処理の最適化に対するニーズも、事業者が高性能な脱乳化剤を採用する後押しとなっています。
市場の動向
この市場は、原油生産量、原油の特性、含水率、乳化の安定性、油田の操業条件、および原油処理要件の影響を受けています。需要は、上流の原油生産および中流・精製活動と密接に関連しており、これらの分野では、原油の品質を維持し、下流の設備を保護するために、効果的な脱水および脱塩が不可欠です。また、市場の動向は、原油組成の変化、成熟油田からの生産増加、増産技術(EOR)の導入、環境規制、配合コスト、および特殊化学ソリューションの開発によっても形作られています。石油生産インフラや先進的な分離技術への投資拡大は、効率性と適用柔軟性を向上させた高性能な乳化分離剤を提供するサプライヤーにとって、新たなビジネスチャンスを生み出しています。
市場の集中度と特徴
乳化防止剤業界には、世界的な特殊化学品メーカー、油田用化学品サプライヤー、総合化学企業、および地域の配合専門企業が参入しています。競争は、製品の性能、配合に関する専門知識、原材料の入手可能性、価格設定、技術サポート、供給の信頼性、そして特定の原油や油田条件に合わせたカスタマイズされたソリューションを開発する能力によって左右されます。幅広い製品ポートフォリオと強力な技術力を有するサプライヤーは、多様な油田や製油所の要件に対応できる強みを活かして利益を得ることができます。一方、地域に特化した専門企業は、用途に特化した配合、顧客への迅速な対応、および現地の供給ネットワークを通じて競争力を発揮できます。需要が、より高効率で環境に配慮した配合へとシフトするにつれ、競争は、分離性能、薬剤投与量の最適化、持続可能性、製品の安定性、技術サポート、そして複雑な原油処理条件に対応したカスタマイズされたソリューションを提供する能力に、ますます焦点が当てられるものと予想されます。
主要企業は、配合開発、製品革新、生産の最適化、そして困難な原油分離要件に対応する用途特化型ソリューションの拡充を通じて、市場での地位を強化しています。高性能な配合、薬剤投与量の削減、一貫した製品品質、および環境に配慮したソリューションへの重視が高まることで、予測期間中は競争が激化すると予想されます。また、サプライヤー各社は、石油・ガス生産者、製油所、油田サービス企業との技術的な連携を強化し、特定の原油特性や操業条件に適したカスタマイズされた乳化防止剤ソリューションの開発に取り組んでいます。流通ネットワーク、地域ごとの生産能力、および技術サービスインフラの拡充により、各社は主要な石油生産・加工市場全体で供給の信頼性を向上させつつ、高まる需要に応えることがさらに可能になっています。
製品動向
2025年には、油溶性乳化分離剤が市場を支配し、総売上高の68.1%を占めました。このセグメントは、原油生産、脱水、脱塩作業における広範な採用の恩恵を受けており、油溶性製剤は安定した水-油型エマルジョンと効果的に相互作用し、分散した水滴の凝集を促進します。幅広い原油組成や操業条件への適合性に加え、陸上および海洋の生産施設における確立された使用実績が、同セグメントの主導的な地位を支えています。
水溶性乳化防止剤セグメントは、予測期間中に年平均成長率(CAGR)6.8%で拡大すると見込まれています。この成長は、石油・ガス処理および産業用途における特殊な乳化防止ソリューションへの需要増加に支えられています。水溶性製剤は、効率的な分離を実現するために水との相容性や化学物質の分散制御が重要なシステムにおいて、柔軟性を提供することができます。薬剤投与量の最適化、分離性能の向上、および原油や水の特性の変動への対応がますます重視される中、事業者は用途に特化した製剤の採用を進めています。
化学的洞察
2025年には、非イオン性乳化破綻剤セグメントが市場を支配し、総売上高の52.5%を占めました。その幅広い適用範囲と、さまざまな原油組成や水の化学的性質との適合性により、原油の脱水および脱塩作業に広く適しています。非イオン性製剤は、温度、塩分濃度、原油の特性が変化する状況においても、一貫した乳化破砕性能が求められる場合に特に有用です。油田化学処理における定評のある使用実績に加え、原油生産量の増加や水処理要件の高まりが相まって、このセグメントの需要は引き続き支えられています。
両性型乳化破砕剤セグメントは、予測期間中に年平均成長率(CAGR)8.2%で拡大し、最も急速な成長を記録すると予想されます。この成長は、pH、塩分濃度、温度、原油組成の変動など、変化する化学的および運転条件下でも性能を発揮できる両性型製剤の柔軟性によって支えられています。オペレーターが処理が困難な原油ストリームの処理や、より高い水カット率の管理をますます行うようになる中、複雑な乳化系において安定した分離性能を提供する能力は特に価値があります。分離効率の向上、投与量の低減、およびより広い運転範囲を実現したカスタマイズされた配合の継続的な開発により、導入が加速すると予想されます。
用途に関する洞察
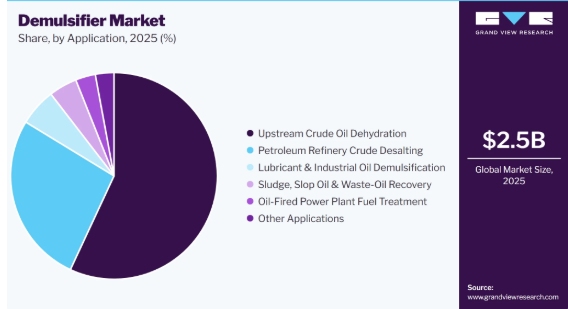
2025年には、上流工程における原油の脱水・脱塩が、売上高シェア56.9%を占め、用途セグメントをリードしました。乳化防止剤は、上流施設において、水-油型エマルジョンを破砕し、輸送やさらなる処理の前に生産された原油から水分や塩分を除去するために広く使用されています。成熟油田からの産出水量の増加、原油生産量の拡大、および海洋開発や増産回収(EOR)プロジェクトの進展により、効果的な脱水ソリューションへの需要が高まっています。原油の品質維持、腐食やファウリングのリスク低減、下流処理の効率向上といった必要性が、上流工程における脱乳化剤の広範な使用をさらに後押ししています。
スラッジ、スロープオイル、廃油の回収市場は、予測期間中に年平均成長率(CAGR)10.6%で成長すると見込まれており、最も急成長している用途分野の一つとなっています。炭化水素の回収、廃棄物の最小化、および複雑な油水混合物の効率的な処理への注目が高まっていることが、これらの用途における乳化分離剤の使用を後押ししています。乳化分離は、油分を含むスラッジ、スロープオイル、廃油ストリームからの炭化水素の分離および回収を促進し、資源の利用効率を向上させると同時に、処分が必要な物質の量を削減します。
地域別動向
2025年、北米市場は売上高シェア30.5%を占め、市場をリードしました。同地域は、確立された石油・ガス生産インフラ、高い原油生産量、および原油の脱水、脱塩、油水分離のための化学ソリューションの広範な利用という利点があります。成熟した油田からの生産量の増加は、水分の割合の上昇と、効果的な乳化破綻ソリューションへの需要拡大に寄与しています。大規模な陸上および海洋での生産活動に加え、高度な油田サービス能力の存在が、高性能な乳化破綻剤の採用を支えています。
米国の乳化防止剤市場の動向
米国の乳化防止剤市場は、大規模な原油生産と、油田および精製施設の広範なネットワークに支えられ、北米における乳化防止剤の主要市場となっています。シェールオイルを含む非在来型資源からの生産増加に伴い、多様な原油組成や水質特性に対応できる特殊な乳化防止剤への需要が生まれています。成熟した生産油田においても、増加する水率を管理し、効率的な分離を維持するために化学処理が必要とされています。生産の最適化、薬剤投与量の削減、および原油品質への重視が高まっていることから、オペレーターは分離性能が向上した先進的な乳化防止剤の配合を採用するようになっています。
アジア太平洋地域の乳化防止剤市場の動向
アジア太平洋地域の乳化防止剤市場は、予測期間中に年平均成長率(CAGR)6.5%で最も急速に成長すると予想されています。この成長は、原油生産の拡大、製油所能力の増強、エネルギー需要の増加、および地域全体における石油・ガスインフラへの投資拡大によって支えられています。中国やインドなどの国々にある成熟した油田では、水産出量が増加しており、効果的な脱水および脱塩ソリューションへのニーズが高まっています。また、製油所の拡張や近代化プロジェクトも、原油処理効率の向上や腐食・ファウリングのリスク低減に用いられる乳化防止剤への需要を生み出しています。
中国の乳化防止剤市場は、大規模な精製産業、国内の石油生産、そして広範な石油処理インフラに支えられ、アジア太平洋市場において主要な役割を果たしています。成熟した油田からの水分含有率の増加に伴い、化学薬品を用いた原油の脱水および油水分離に対する需要が高まっています。また、精製施設の拡張や近代化も、原油の脱塩や前処理に使用される乳化防止剤の需要を支えています。中国の石油・ガス企業は、生産効率の向上や複雑な原油ストリームの管理にますます注力しており、用途特化型および高性能な乳化防止剤の配合に新たな機会が生まれています。
欧州の乳化防止剤市場の動向
欧州の乳化防止剤市場は、確立された製油インフラ、海洋石油・ガス生産、そして効率的な原油処理および油水分離に対する継続的な需要に支えられています。成熟した油田、特に海洋生産資産では、貯留層の老朽化に伴い産出水が増加する傾向にあり、効果的な乳化防止ソリューションへの需要が高まっています。また、精製業者も、原油の脱塩処理において水分や塩分を除去し、下流設備における腐食やファウリングを最小限に抑えるために、乳化防止剤を必要としています。同地域における環境性能への強い重視は、サプライヤーに対し、低投与量でより効率的かつ環境に配慮した配合の開発を促しています。
ラテンアメリカの乳化分離剤市場の動向
ラテンアメリカの乳化分離剤市場は、原油生産基盤の拡大や、海洋資源および重質原油資源の開発が進んでいることから、乳化分離剤サプライヤーにとって大きな成長の機会を提供しています。ブラジルやメキシコ、その他の地域の産油国は上流生産に投資を行っており、油中水エマルジョンの管理や原油の脱水効率向上に用いられる化学薬品への需要を生み出しています。海洋生産や高比重原油の処理では、複雑な分離条件が生じる可能性があり、高性能で用途に特化した乳化分離剤への需要が高まっています。生産インフラ、増産技術(EOR)、および原油処理能力への投資拡大が、需要を支えると予想されます。
中東・アフリカ(MEA)の乳化分離剤市場の動向
中東・アフリカ(MEA)地域の脱乳化剤市場は、大規模な原油生産基盤、広範な油田インフラ、そして成熟した高生産能力の資産が集中していることから、依然として重要な市場となっています。成熟油田における産出水の増加に伴い、輸送や精製に先立ち、効率的な原油の脱水および脱塩を行う必要性が高まっています。また、同地域では重質で処理が困難な原油が生産されているため、過酷な操業条件下でも分離効率を維持できる特殊な配合製品への需要も生じています。増産技術(EOR)、海洋生産、油田再開発、および製油所能力への投資は、乳化防止剤サプライヤーにさらなるビジネスチャンスをもたらすと予想されます。
主要な乳化防止剤メーカーに関する洞察
この市場で事業を展開する企業は、製品ポートフォリオの拡充、配合開発、生産能力の強化、戦略的提携、および高性能な乳化防止剤製品への投資を通じて、競争力を高めています。主要メーカー各社は、原油脱水、油水分離、脱塩、上流生産、精製、およびその他の石油・ガス用途における事業展開を拡大しつつ、乳化分離効率の向上、製品の一貫性、薬剤投与量の最適化、分離性能、供給の信頼性、および用途特化型配合の改良に注力しています。
- ベイカー・ヒューズ社は、市場における主要なプレイヤーであり、油田用化学薬品に関する専門知識と生産用化学薬品の技術力を活かし、原油処理向けの乳化分離ソリューションを開発・供給しています。同社は、石油・ガス業界の顧客に対し、信頼性の高い製品性能、効率的な乳化破綻、薬剤投与量の最適化、分離効率、および安定した供給に注力しています。同社の乳化防止剤ソリューションは、原油脱水、油水分離、脱塩、生産最適化などの用途をサポートし、世界の油田用化学品バリューチェーンにおける地位を強化しています。
- クラリアント社は、この市場における有力なプレイヤーであり、特殊化学品の専門知識と配合能力を活かし、原油処理向けの乳化防止ソリューションを開発・供給しています。同社は、一貫した製品品質、信頼性の高い分離性能、配合効率、用途に特化したソリューション、および石油・ガスの上流・下流事業に対する技術サポートを重視しています。同社の乳化防止剤ポートフォリオは、原油の脱水、水分分離、脱塩、およびその他の化学的生産要件にわたる用途に対応しており、その広範な製造・流通ネットワークが、世界市場における競争力を支えています。
主要な乳化防止剤メーカー
本調査では、乳化防止剤市場に関する分析の一環として、以下の主要企業を取り上げています。
- Baker Hughes Company
- Clariant
- BASF
- Dow
- Imperial Oilfield Chemicals Pvt. Ltd.
- Advance Petrochemical Ltd.
- Chemtex Speciality Limited
- Innospec Inc.
- Arkema
- Nouryon
最近の動向
- 2023年6月、クラリアント・オイル・サービスは、石油・ガス事業向けに設計された、より持続可能な乳化防止ソリューション「PHASETREAT WET」を発売しました。この製品は、ナノエマルジョン技術を採用して油水分離性能を向上させると同時に、従来のソリューションと比較して乳化防止剤の投与量を最大75%削減することを可能にしています。また、有効成分の含有量が高いため、化学薬品の消費量、輸送要件、在庫需要、および関連する排出量の削減にも寄与し、より効率的で持続可能な原油処理業務を支援します。
世界の乳化防止剤市場レポートのセグメンテーション
本レポートでは、地域別の売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、化学的性質、用途、および地域に基づいて、世界の乳化防止剤市場レポートをセグメント化しました:
- 製品別見通し(数量、キロトン; 売上高、10億米ドル、2021年~2033年)
- 油溶性乳化防止剤
- 水溶性乳化防止剤
- 化学的性質別見通し(販売量、キロトン;売上高、10億米ドル、2021年~2033年)
- 非イオン性乳化防止剤
- アニオン性乳化防止剤
- カチオン性乳化防止剤
- 両性乳化防止剤
- その他の化学物質
- 用途別見通し(数量:キロトン;売上高:10億米ドル、2021年~2033年)
- 上流工程における原油の脱水・脱塩
- 石油精製所における原油の脱塩
- 潤滑油および工業用油の乳化防止
- 石油火力発電所における燃料処理
- スラッジ、スロープオイル、廃油の回収
- その他の用途
- 地域別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 購入データベース
1.3.2. GVRの社内データベース
1.4. 情報の分析
1.5. 市場の構築とデータの可視化
1.6. データの検証と公開
1.6.1. 調査範囲と仮定
1.6.2. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. 乳化防止剤市場の変動要因、動向および範囲
3.1. 市場の系譜/関連市場の展望
3.2. 業界のバリューチェーン分析
3.2.1. 販売チャネル分析
3.2.2. 製造動向/技術的進歩
3.2.3. 原材料の動向
3.3. 技術の進歩
3.3.1. 技術成熟度評価
3.4. 原料の動向分析
3.4.1. 主要な原料
3.4.2. 地域ごとの入手可能性
3.4.3. 持続可能性に関する懸念
3.5. 規制の枠組み
3.5.1. 規制影響分析
3.5.2. 規制および基準
3.6. 市場動向
3.6.1. 市場推進要因の分析
3.6.2. 市場制約要因の分析
3.6.3. 業界の機会
3.6.4. 業界の課題
3.7. 消費者行動の分析
3.8. 未充足ニーズおよび機会の分析
3.8.1. 市場ギャップ分析
3.9. その他のビジネス環境分析ツールによる分析
3.9.1. ポーターの5つの力分析
3.9.1.1. 供給者の交渉力
3.9.1.2. 購入者の交渉力
3.9.1.3. 代替品の脅威
3.9.1.4. 新規参入の脅威
3.9.1.5. 競合他社間の競争
3.9.2. PESTLE分析
3.9.2.1. 政治的状況
3.9.2.2. 経済情勢
3.9.2.3. 社会情勢
3.9.2.4. 技術情勢
3.9.2.5. 環境情勢
3.9.2.6. 法的環境
第4章 乳化防止剤市場:製品別推計および動向分析
4.1. 製品動向分析および市場シェア(2025年および2033年)
4.1.1. 油溶性乳化防止剤
4.1.1.1. 油溶性乳化防止剤別の乳化防止剤市場推計および予測(キロトン)(10億米ドル)
4.1.2. 水溶性乳化防止剤
4.1.2.1. 水溶性乳化防止剤別の乳化防止剤市場規模の推計および予測(キロトン)(10億米ドル)
第5章. 乳化防止剤市場:化学分類別の推計および動向分析
第5章. 乳化防止剤市場:化学分類別の現状分析および市場シェア(2025年および2033年)
5.1.1. 非イオン性乳化防止剤
5.1.1.1. 乳化防止剤市場の現状と予測(非イオン性乳化防止剤別)(キロトン)(10億米ドル)
5.1.2. アニオン性乳化防止剤
5.1.2.1. アニオン性乳化防止剤別の乳化防止剤市場の推計および予測(キロトン)(10億米ドル)
5.1.3. カチオン性乳化防止剤
5.1.3.1. カチオン性乳化防止剤別の乳化防止剤市場の推計および予測(キロトン)(10億米ドル)
5.1.4. 両性乳化防止剤
5.1.4.1. 両性型乳化防止剤別の市場規模推計および予測(キロトン)(10億米ドル)
5.1.5. その他の化学物質
5.1.5.1. その他の化学物質別の市場規模推計および予測(キロトン) (10億米ドル)
第6章 乳化防止剤市場:用途別推計および動向分析
6.1. 用途別動向分析および市場シェア(2025年および2033年)
6.1.1. 上流工程における原油の脱水および脱塩
6.1.1.1. 上流工程における原油の脱水・脱塩別、乳化防止剤市場の推計および予測(キロトン)(10億米ドル)
6.1.2. 石油精製における原油脱塩
6.1.2.1. 石油精製における原油脱塩別の乳化防止剤市場の推計および予測(キロトン)(10億米ドル)
6.1.3. 潤滑油および工業用油の乳化防止
6.1.3.1. 潤滑油・工業用油の乳化防止による市場規模の推計および予測(キロトン)(10億米ドル)
6.1.4. 石油火力発電所の燃料処理
6.1.4.1. 石油火力発電所の燃料処理による乳化防止剤市場の推計および予測(キロトン)(10億米ドル)
6.1.5. スラッジ、スロープオイルおよび廃油の回収
6.1.5.1. スラッジ、スロープオイルおよび廃油の回収分野における乳化防止剤市場の推計および予測(キロトン)(10億米ドル)
6.1.6. その他の用途
6.1.6.1. その他の用途別の乳化防止剤市場の推計および予測(キロトン) (10億米ドル)
第7章. 乳化防止剤市場:地域別推計および動向分析
7.1. 地域別動向分析および市場シェア(2025年および2033年)
7.2. 北米
7.2.1. 北米における乳化防止剤の推計および予測(2021年~2033年)(キロトン) (10億米ドル)
7.2.2. 北米における乳化防止剤市場の推計および予測(製品別、2021年~2033年)(キロトン)(10億米ドル)
7.2.3. 北米における乳化防止剤市場の推計および予測(化学組成別、2021年~2033年)(キロトン) (10億米ドル)
7.2.4. 北米乳化防止剤市場の推計および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
7.2.5. 米国
7.2.5.1. 米国乳化防止剤市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.2.5.2. 米国乳化防止剤市場の推計および予測、製品別、2021年~2033年(キロトン)(10億米ドル)
7.2.5.3. 米国乳化防止剤市場の推計および予測(化学組成別)、2021年~2033年(キロトン)(10億米ドル)
7.2.5.4. 米国乳化防止剤市場の推計および予測(用途別)、2021年~2033年(キロトン) (10億米ドル)
7.2.6. カナダ
7.2.6.1. カナダの乳化防止剤市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.2.6.2. カナダの乳化防止剤市場規模の推計および予測(製品別、2021年~2033年)(キロトン)(10億米ドル)
7.2.6.3. カナダの乳化防止剤市場規模の推計および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
7.2.6.4. カナダの乳化防止剤市場の推計および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
7.2.7. メキシコ
7.2.7.1. メキシコの乳化防止剤市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.2.7.2. メキシコの乳化防止剤市場の推計および予測、製品別、2021年~2033年(キロトン)(10億米ドル)
7.2.7.3. メキシコの乳化防止剤市場:推計および予測(2021年~2033年)(キロトン)(10億米ドル)
7.2.7.4. メキシコの乳化防止剤市場:推計および予測(2021年~2033年)(キロトン)(10億米ドル)
7.3. 欧州
7.3.1. 欧州の乳化防止剤市場規模の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
7.3.2. 欧州の乳化防止剤市場規模の推計および予測、製品別、2021年~2033年(キロトン)(10億米ドル)
7.3.3. 欧州の乳化防止剤市場:推定値および予測(化学分類別)、2021年~2033年(キロトン)(10億米ドル)
7.3.4. 欧州の乳化防止剤市場:推定値および予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
7.3.5. ドイツ
7.3.5.1. ドイツの乳化防止剤市場規模の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.3.5.2. ドイツの乳化防止剤市場規模の推計および予測、製品別、2021年~2033年 (キロトン)(10億米ドル)
7.3.5.3. ドイツの乳化防止剤市場の見積もりおよび予測(化学成分別)、2021年~2033年(キロトン)(10億米ドル)
7.3.5.4. ドイツの乳化防止剤市場規模の推計および予測(用途別、2021年~2033年)(キロトン) (10億米ドル)
7.3.6. 英国
7.3.6.1. 英国の乳化防止剤市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.3.6.2. 英国の乳化防止剤市場規模の推計および予測、製品別、2021年~2033年(キロトン)(10億米ドル)
7.3.6.3. 英国の乳化防止剤市場:推計および予測(化学組成別)、2021年~2033年(キロトン)(10億米ドル)
7.3.6.4. 英国の乳化防止剤市場:推計および予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
7.3.7. フランス
7.3.7.1. フランスの乳化防止剤市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.3.7.2. フランスにおける乳化防止剤市場の推計および予測(製品別、2021年~2033年)(キロトン)(10億米ドル)
7.3.7.3. フランスにおける乳化防止剤市場の推計および予測(化学組成別、2021年~2033年)(キロトン)(10億米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









