主なポイント
市場概要:
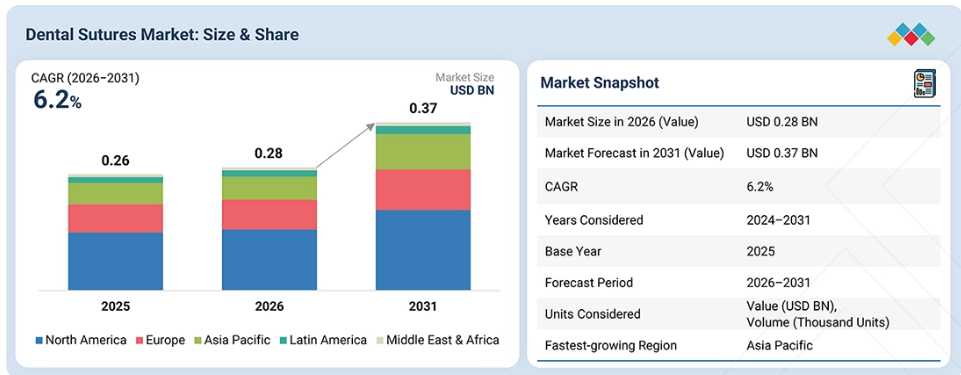
基準年(2025年)の市場規模:0.26十億米ドル
現在の市場規模(2026年):0.28十億米ドル
予測市場規模(2031年):0.37十億米ドル
CAGR(2026年~2031年):6.2%
セグメント別動向:
地域別リーダー:北米は、2025年の歯科用縫合糸市場において約28~32%という最大のシェアを占めました。
種類別リーダー:非吸収性歯科用縫合糸は、市場において6~7%という最も高いCAGRを記録すると予想されます。
素材別リーダー:合成歯科用縫合糸は、歯科用縫合糸市場において85~90%という最大のシェアを獲得すると予想されます。
フィラメントタイプ別リーダー:マルチフィラメント歯科用縫合糸が市場を支配すると予想されます。
エンドユーザー別リーダー:歯科医院および専門歯科センターが市場を支配すると予想されます。
市場見通しと競争環境:
ジョンソン・エンド・ジョンソン(アメリカ)、アドバンスト・メディカル・ソリューションズ・グループ plc(英国)、およびHu-Friedy Mfg. Co., LLC(アメリカ)は、その高い市場シェアと製品ラインナップから、世界の歯科用縫合糸市場における主要企業として挙げられています。
Qubix Medicare Private Limited(インド)などは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
世界の歯科用縫合糸市場は、歯科外科手術件数の増加や、歯周病、歯の喪失、その他の口腔疾患による負担の増大を背景に、着実な成長を遂げています。歯科インプラント、歯周外科手術、骨移植、抜歯、および口腔・顎顔面外科手術の普及が進むにつれ、信頼性の高い創傷閉鎖および組織接近製品への需要が高まっています。さらに、合成吸収性縫合糸、モノフィラメント縫合糸、PTFE縫合糸、その他の組織反応性の低い素材を含む縫合材料の進歩により、取り扱いやすさ、創傷治癒、および臨床成績が向上しています。専門歯科クリニックや口腔外科センターの拡大、口腔医療への意識の高まり、高齢人口の増加、そして新興市場における先進的な歯科治療へのアクセス改善が、世界的な歯科用縫合糸市場の成長をさらに後押ししています。
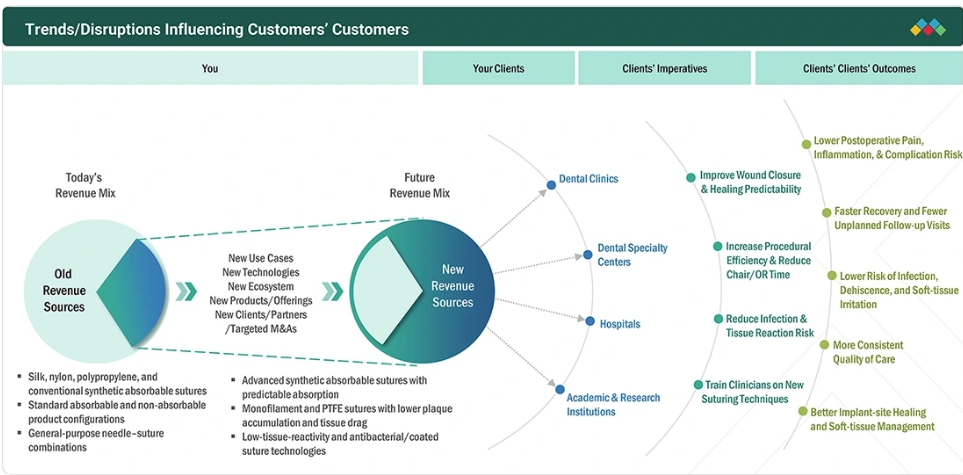
顧客の顧客に影響を与えるトレンドと変革
歯科用縫合糸市場は、従来の素材と比較して、取り扱いの容易さ、組織反応性の低さ、およびより予測可能な創傷支持性を提供する、先進的な合成縫合糸、モノフィラメント縫合糸、およびPTFE縫合糸の採用拡大に伴い、着実な変革を遂げています。歯科インプラント、歯周組織再建、骨移植、その他の再生治療の手術の増加に伴い、特定の処置に特化した縫合糸、非外傷性の針・縫合糸の組み合わせ、および軟組織の正確な閉鎖と治癒をサポートするように設計された、プラーク付着が少ない素材への需要が加速しています。
さらに、感染予防や術後の治療成果への注目が高まっていることから、抗菌性またはコーティングされた縫合糸や、細菌の吸着が少ない素材の使用が促進されています。歯科チェーンや専門クリニックの拡大も、製品の標準化と高品質な縫合ソリューションの調達を促進しており、差別化された臨床重視の歯科用縫合糸ポートフォリオを提供するメーカーにとって、新たな成長の機会を生み出しています。
市場の動向
推進要因:歯科治療を受ける患者数の増加
歯科および口腔外科治療を必要とする患者数の拡大は、歯科用縫合糸市場の主要な推進要因となっています。WHOの2025年3月の最新報告によると、口腔疾患は世界中で約37億人に影響を及ぼしており、重度の歯周病は世界全体で10億件以上に上ります。歯周病、虫歯、歯の喪失、および関連する口腔疾患による大きな負担が、抜歯、歯周治療、インプラント埋入、骨移植、その他の口腔外科手術の件数増加を支えており、これらの手術では組織の接近や創傷の閉鎖に縫合糸が必要とされます。人口の高齢化、歯科医療へのアクセス向上、および修復治療やインプラント治療を受ける意欲の高まりが、対象となる患者層をさらに拡大させ、歯科用縫合糸に対する継続的な需要を支えています。
制約要因:非吸収性縫合糸における術後の抜糸および経過観察の必要性
非吸収性歯科用縫合糸には、術後の抜糸や経過観察が必要となるため、特定の処置における採用を妨げる要因となり得ます。絹、ナイロン、ポリプロピレン、PTFEなどの素材では、一般的に、適切な治癒期間を経た後に患者が歯科医院を再訪して縫合糸を抜糸する必要があり、これにより通院回数が1回増えるだけでなく、患者の負担が増大し、歯科医療従事者の診療時間(チェアタイム)も増加することになります。
また、フォローアップの予約を欠席したり遅れたりすると、プラークの蓄積、局所的な刺激、あるいは縫合糸の長期留置のリスクが高まる可能性があります。このため、非吸収性縫合糸による長期的な創傷支持が臨床的に必要とされない処置においては、吸収性縫合糸への移行がますます好まれるようになっています。
機会:歯科サービス組織の継続的な拡大
歯科サービス組織の継続的な拡大は、歯科用縫合糸メーカーにとって重要なビジネスチャンスとなっています。これは、大規模な歯科ネットワークが、組織化された診療プラットフォームの下で、一般歯科や歯周病学、口腔外科などの専門分野をますます統合しているからです。
例えば、ハートランド・デンタル(Heartland Dental)は、同社が支援するネットワークが2025年までに39州およびワシントンD.C.にわたる1,900以上の診療所に拡大し、その年だけで約1,150万件の患者来院を記録したと報告しています。同社はまた、新規開業、提携、および60の診療所からなる「スマイル・デザイン・デンティストリー(Smile Design Dentistry)」ネットワークの買収を通じて、診療所数を増やしました。このような大規模な多拠点ネットワークは、縫合糸サプライヤーにとって、一元化された調達契約、優先ベンダーとしての関係構築、標準化された製品リストの策定、および施術別やプレミアム縫合糸の複数拠点への広範な展開を追求する機会を生み出し、顧客への浸透率の向上や消耗品の継続的な収益増加につながる可能性があります。
課題:熟練した歯科医療従事者の不足
熟練した歯科医師や歯科専門医の不足および不均衡な分布は、特に発展途上地域や医療サービスが不十分な地域において、歯科用縫合糸市場にとって依然として重要な課題となっています。歯科インプラント埋入、歯周組織再建、骨移植、口腔顎顔面外科手術などの高度な処置には、適切な縫合材料の選定や、軟組織を精密に閉鎖する処置など、専門的な臨床スキルが求められます。熟練した専門家の数が限られていると、実施される複雑な歯科手術の件数が制限され、結果として高度な歯科用縫合糸の利用が減少する可能性があります。このギャップを解消するには、歯科教育、専門医の養成、および高度な臨床技術へのアクセスに対する継続的な投資が必要となります。
市場のエコシステム
歯科用縫合糸市場のエコシステムは、原材料サプライヤー、縫合糸メーカー、流通業者、歯科医療提供者、規制当局、エンドユーザーといった主要なステークホルダーで構成されており、これらすべてが製品開発、商品化、普及、およびコンプライアンスに貢献しています。メーカーは、ポリグラクチン910、PGA、PDO、ナイロン、ポリプロピレン、絹、PTFEなどの素材を用いて、幅広い吸収性および非吸収性の縫合糸を開発しているほか、口腔外科用途向けに設計された特殊な針・縫合糸の組み合わせも提供しています。
流通業者や歯科用品会社は、歯科医院、専門歯科センター、病院、外来手術センター、学術機関などにおいて製品の供給を確保する上で重要な役割を果たしています。歯周病専門医、インプラント専門医、口腔顎顔面外科医、一般歯科医を含む歯科医療従事者は、組織反応、引張強度、吸収特性、取り扱い特性、結び目の強度、および処置要件に基づいて縫合糸を選定する重要な意思決定者としての役割を果たしています。規制当局は、製品の承認、無菌性、生体適合性、表示、品質基準、および市販後のコンプライアンスを監督しています。これらのステークホルダーが一体となって、製品の革新、臨床での採用、流通範囲、価格設定、そして世界の歯科用縫合糸市場全体の成長に影響を与えています。
市場セグメント
歯科用縫合糸市場(種類別)
種類別に見ると、歯科用縫合糸市場は吸収性縫合糸と非吸収性縫合糸に分類されます。2025年には、非吸収性縫合糸がより大きな市場シェアを占めており、これは、長期にわたる組織の接近維持や、臨床医による制御された除去が求められる処置において、非吸収性縫合糸が引き続き好まれていることを反映しています。これらの縫合糸は、インプラント関連の手術、歯周治療、骨移植、および治癒初期段階において創傷を確実に支持する必要があるその他の口腔内処置に一般的に選択されています。
長期間にわたり強度を維持できる特性により、支持力の早期喪失が治癒に影響を及ぼす可能性のある複雑な手術部位に適しています。さらに、絹、ナイロン、ポリプロピレン、PTFEなどの素材は、それぞれ異なる取り扱い性、生体適合性、表面特性を備えており、歯科医療従事者に製品選択の柔軟性を提供しています。多様な縫合糸サイズや針の設計にわたる幅広い製品ラインナップは、歯科および口腔外科診療における非吸収性縫合糸の積極的な使用をさらに後押ししています。
歯科用縫合糸市場:素材別
素材別に見ると、歯科用縫合糸市場は合成縫合糸と天然縫合糸に分類されます。2025年には、予測可能な性能、組織反応性の低さ、および吸収性・非吸収性の両製品カテゴリーにわたる入手可能性に支えられ、合成歯科用縫合糸がより大きな市場シェアを占めました。ポリグラクチン910、ポリグリコール酸(PGA)、PTFE、ナイロン、ポリプロピレン、その他の合成ポリマーなどの素材は、歯科インプラント、歯周外科、骨移植、抜歯、その他の口腔外科処置において広く使用されています。
天然縫合糸と比較して、合成素材は一般的に、より一貫した引張強度の維持、制御された吸収特性、および操作性の向上を提供するため、臨床医は特定の創傷治癒要件に応じて製品を選択することができます。特に、組織反応の低減や予測可能な創傷支持が重要な処置において、高度なモノフィラメントおよび合成吸収性縫合糸への選好が高まっていることが、合成歯科用縫合糸セグメントの優位性をさらに強めています。
歯科用縫合糸市場:フィラメントの種類別
フィラメントの種類別に見ると、歯科用縫合糸市場はモノフィラメント縫合糸とマルチフィラメント縫合糸に分類されます。マルチフィラメント縫合糸は、予測期間中により高い成長率を示すと予想されます。その主な理由は、編組構造が優れた柔軟性、扱いやすさ、そして信頼性の高い結紮性能を提供することであり、これらは多くの歯科および口腔外科処置において依然として重要視されているためです。
また、吸収性および非吸収性の両カテゴリーで入手可能であるため、臨床医は組織の治癒や創傷支持の要件に応じて製品を選択することができます。一方で、編組縫合糸は表面積や隙間が大きいため、特に口腔内において、モノフィラメント製の縫合糸に比べてプラークや細菌の蓄積が促進される可能性があります。その結果、臨床現場での選択は、取り扱いやすさや結紮の確実性と、感染管理上の考慮事項、組織反応、および縫合糸の留置期間の見込みとのバランスにかかっています。
歯科用縫合糸市場:エンドユーザー別
エンドユーザー別に見ると、歯科用縫合糸市場は、歯科医院・歯科専門センター、病院・外来手術センター、および学術・研究機関に分類されます。2025年には、歯科医院および歯科専門センターが市場で最大のシェアを占めました。
これは、これらの施設で行われる抜歯、歯周外科手術、歯科インプラント手術、骨移植、およびその他の日常的かつ高度な口腔外科手術の件数が多いことが背景にあります。民間歯科医院、インプラント・歯周病センター、口腔外科クリニックの増加に加え、歯科処置が外来診療へと移行する傾向が強まっていることが、このセグメントにおける縫合糸の消費を後押しし続けています。さらに、専門歯科センターでは一般的に、確実な創傷閉鎖を必要とするインプラント、再生治療、軟組織手術が集中して行われており、これが歯科用縫合糸市場における同セグメントのシェアをさらに強化しています。
地域
予測期間中、アジア太平洋地域が世界の歯科用縫合糸市場で最も急速な成長を遂げる地域となる見込み
アジア太平洋地域は、予測期間中に歯科用縫合糸市場において最も高い年平均成長率(CAGR)を記録すると予想されています。市場の成長は、同地域の膨大な患者数、歯周病や歯の喪失による負担の増大、そして歯科インプラント、抜歯、歯周治療、その他の口腔外科手術に対する需要の高まりによって支えられています。中国、インド、日本、韓国などの国々では、歯科医療へのアクセス拡大、専門歯科クリニックの増加、そして先進的なインプラント治療や再生歯科治療の導入が進んでいます。
可処分所得の増加、口腔衛生に対する意識の高まり、特定の市場における歯科保険の適用範囲の拡大、そしてインドやタイなどの国々での歯科ツーリズムの増加が、施術件数をさらに後押ししています。さらに、医療インフラへの継続的な投資、歯科専門家の数の増加、および先進的な合成縫合糸、吸収性縫合糸、モノフィラメント縫合糸の入手可能性の高まりが、同地域全体での歯科用縫合糸の採用を強化すると予想されます。
歯科用縫合糸市場:企業評価マトリックス
歯科用縫合糸市場の評価マトリックスにおいて、ジョンソン・エンド・ジョンソン・メドテック(エシコン)(スター)は、その強力なグローバルな存在感、確立された創傷閉鎖に関する専門知識、広範な流通ネットワーク、そして「VICRYL」、「VICRYL RAPIDE」、「MONOCRYL」、「PDS II」、「PROLENE」といった広く認知された縫合糸ブランドを有していることから、主導的な地位を占めています。これらのブランドのうちいくつかは、口腔および軟組織の外科的閉鎖用途に関連しています。
同社は、臨床医からの高い認知度、外科各専門分野における幅広い採用、そして製品の品質、取り扱いやすさ、予測可能な吸収特性に対する確固たる評判を強みとしており、これらが市場におけるリーダーシップの地位を支えています。ドルフィン・サチュアーズ(新興リーダー)は、歯科・口腔外科用縫合糸のポートフォリオを拡大することで勢いを増しており、その中には、歯科、インプラント、骨移植、および口腔・顎顔面外科の手術で使用される「TEFLENE PTFE」縫合糸も含まれています。専門用途向けの縫合糸素材への注力、国際的なプレゼンスの拡大、および高度な歯科処置における重要性の増大により、ドルフィン・サチュアーズは、処置特化型、モノフィラメント、PTFE、および低組織反応性の縫合糸に対する需要が引き続き高まる中、競争力を強化する好位置にあります。
主要市場プレイヤー
Johnson & Johnson (US)
B. Braun SE (Germany)
Advanced Medical Solutions Group plc (UK)
DemeTECH Corporation (US)
Hu-Friedy Mfg. Co., LLC (US)
Mani, Inc. (Japan)
Corza Medical (US)
Envista (US)
Futura Surgicare Pvt. Ltd. (India)
Young Innovations, Inc. (US)
最近の動向
2026年7月:Hu-Friedy Mfg. Co., LLC(アメリカ)は、アメリカイリノイ州ノースブルックに新キャンパスを開設しました。同キャンパスでは、最先端の製造能力と生産能力の拡大、技術の融合により、同社の今後の成長とアメリカ製歯科製品の製造を支援します。
2024年7月:Advanced Medical Solutions Group plc(英国)は、Peters Surgical(フランス)の買収を、初期現金対価1億4,320万米ドル(1億3,250万ユーロ)で完了し、Peters Surgicalの専門用縫合糸、止血クリップ、クランプ、および外科用接着剤の製品ポートフォリオを自社に追加しました。
1 はじめに 28
1.1 調査の目的 28
1.2 市場の定義 28
1.3 調査範囲 29
1.3.1 対象市場および地域範囲 29
1.3.2 調査対象および除外項目 30
1.3.3 対象期間 31
1.4 通貨 31
1.5 ステークホルダー 32
2 エグゼクティブ・サマリー 33
2.1 主な洞察と市場のハイライト 33
2.2 主要な市場参加者:洞察と動向 34
2.3 市場の成長を形作る破壊的トレンド 35
2.4 高成長セグメントおよび新興市場 36
2.5 概要:世界の市場規模、成長率、および予測 37
3 プレミアムインサイト 38
3.1 歯科用縫合糸市場の概要 38
3.2 地域別歯科用縫合糸市場:2026年対2031年(百万米ドル) 39
3.3 アジア太平洋地域:エンドユーザー別・国別の歯科用縫合糸市場、
2025年 (百万米ドル) 40
3.4 歯科用縫合糸市場の地域別概要 41
3.5 歯科用縫合糸市場:新興市場対先進市場 41
4 市場概要 42
4.1 はじめに 42
4.2 市場の動向 42
4.2.1 成長要因 43
4.2.1.1 歯科治療を受ける患者数の増加 43
4.2.1.1.1 高齢人口と無歯顎 44
4.2.1.1.2 歯周病 44
4.2.1.1.3 ライフスタイルの変化と不健康な食習慣 45
4.2.1.2 歯周形成外科および軟組織移植術の採用拡大 45
4.2.1.3 歯科医療インフラおよび専門診療所の拡大 46
4.2.2 制約要因 46
4.2.2.1 非吸収性縫合糸の術後抜糸および経過観察の必要性 46
4.2.2.2 従来の歯科用縫合糸における価格圧力とコモディティ化 46
4.2.3 機会 47
4.2.3.1 歯科サービス組織の継続的な成長 47
4.2.3.2 新興経済国への注目の高まりと可処分所得の
増加 47
4.2.4 課題 48
4.2.4.1 熟練した歯科専門家の不足と不均衡な分布 48
4.3 未充足ニーズと未開拓領域 48
4.3.1 歯科用縫合糸市場における未充足ニーズ 48
4.3.2 未開拓市場の機会 49
4.4 相互に関連する市場とセクター横断的な機会 50
4.4.1 相互に関連する市場 50
4.4.2 セクター横断的な機会 50
4.5 ティア1/2/3の主要企業による戦略的動き 51
5 産業動向 52
5.1 ポーターの5つの力分析 52
5.1.1 新規参入の脅威 53
5.1.2 競争の激しさ 54
5.1.3 買い手の交渉力 54
5.1.4 供給者の交渉力 54
5.1.5 代替品の脅威 55
5.2 マクロ経済の見通し 55
5.2.1 はじめに 55
5.2.2 GDPの推移と予測 56
5.2.3 外科用縫合糸産業の動向 57
5.3 バリューチェーン分析 58
5.4 エコシステム分析 59
5.5 価格分析 60
5.5.1 歯科用縫合糸製品の平均販売価格、
主要企業別、2025年 60
5.5.2 非吸収性歯科用
縫合糸の平均販売価格の推移(地域別、2023年~2025年) 61
5.6 貿易分析 61
5.6.1 歯科用縫合糸の輸入データ(HSコード:300610)、2021年~2025年 61
5.6.2 歯科用縫合糸の輸出データ(HSコード:300610)、2021年~2025年 62
5.7 主要な会議・イベント(2026年~2027年) 62
5.8 顧客の事業に影響を与えるトレンド・変革 63
5.9 ケーススタディ分析 64
5.9.1 ケーススタディ 1:ストラタフィックス・ノットレス・バーブ付き PDS 縫合糸が、顎顔面外科手術における口腔内閉鎖時間を短縮 64
5.9.2 ケーススタディ 2:B. ブラウン社の DAFILON® が、日常的な口腔外科手術において安全かつ効果的な粘膜閉鎖を実現。 64
5.9.3 事例研究 3:SMI社のDACLONは、第三大臼歯手術において、細菌の定着が少なく、組織反応も穏やかであることが示されました 65
5.10 2025年のアメリカ関税が歯科用縫合糸市場に与える影響 65
5.10.1 はじめに 65
5.10.2 主な関税率 66
5.10.3 価格への影響分析 67
5.10.4 国・地域への影響 67
5.10.4.1 アメリカ 67
5.10.4.2 ヨーロッパ 67
5.10.4.3 アジア太平洋地域 68
5.10.5 最終用途産業への影響 68
6 技術の進歩、AIによる影響、
特許、およびイノベーション 69
6.1 主要な新興技術 69
6.2 補完的技術 69
6.2.1 抗菌・生物活性コーティング剤技術 69
6.3 技術・製品ロードマップ 70
6.3.1 短期(2025年~2027年) | 基盤整備と初期の商用化 70
6.3.2 中期(2027年~2030年) | 拡大と標準化 70
6.3.3 長期(2030年~2035年以降) | 大規模商用化および市場変革 71
6.4 特許分析 71
6.4.1 歯科用縫合糸市場における特許公開の傾向 71
6.4.2 歯科用縫合糸特許の主要出願者(企業) 72
6.4.3 管轄区域別分析:歯科用縫合糸市場における特許の主要出願者(国) 73
6.5 AI/汎用AIが歯科用縫合糸市場に与える影響 73
6.5.1 主なユースケースと市場の可能性 74
6.5.2 相互に関連する隣接エコシステムと市場プレイヤーへの影響 75
6.6 成功事例と実世界での応用例 76
6.6.1 ENVISTA/ OSTEOGENICS:CYTOPLAST PTFE縫合糸 – 骨移植およびインプラント手術向けの歯科専用モノフィラメント閉鎖材 76
6.6.2 JOHNSON & JOHNSON MEDTECH/ETHICON:VICRYL RAPIDE –
口腔外科およびインプラント手術における速吸収性縫合糸 76
6.6.3 HUFRIEDYGROUP:PERMA SHARP縫合糸 – 軟組織の精密な縫合のための歯科専用針・糸構成 77
7 規制環境 78
7.1 地域ごとの規制およびコンプライアンス 78
7.1.1 規制機関、政府機関、およびその他の組織 78
7.1.2 産業基準 81
7.1.2.1 北米 81
7.1.2.1.1 アメリカ 81
7.1.2.1.2 カナダ 81
7.1.2.2 ヨーロッパ 82
7.1.2.3 アジア太平洋地域 82
7.1.2.3.1 中国 82
7.1.2.3.2 日本 82
7.1.2.4 ラテンアメリカ 82
7.1.2.4.1 ブラジル 83
7.1.2.4.2 メキシコ 83
7.1.2.5 中東 83
7.1.2.6 アフリカ 83
7.2 認証、表示、および環境基準 84
7.2.1 歯科用縫合糸市場における認証、表示、および環境基準
84
8 顧客動向および購入者の行動 85
8.1 意思決定プロセス 85
8.2 購入に関わるステークホルダーおよび購入評価基準 85
8.2.1 購入プロセスにおける主要なステークホルダー 85
8.2.2 主要な購入基準 86
8.3 導入障壁および内部的課題 87
8.4 未充足ニーズ 88
8.5 市場の収益性 89
8.5.1 収益の可能性 89
8.5.2 コストの動向 89
8.5.3 主要用途における利益率向上の機会 90
9 歯科用縫合糸市場(種類別) 91
9.1 はじめに 92
9.2 吸収性歯科用縫合糸 92
9.2.1 術後の縫合糸抜糸が不要となることで市場成長が後押しされる 92
9.3 非吸収性歯科用縫合糸 94
9.3.1 インプラントおよび歯周治療における非吸収性縫合糸の採用拡大が成長を牽引 94
10 素材別歯科用縫合糸市場 97
10.1 はじめに 98
10.2 合成歯科用縫合糸 99
10.2.1 ポリグラクチン910歯科用縫合糸 100
10.2.1.1 ポリグラクチン910歯科用縫合糸の優れた取り扱い特性と結紮強度が、その採用を後押ししています 100
10.2.2 ポリグリコール酸(PGA)歯科用縫合糸 102
10.2.2.1 幅広い日常的および高度な歯科処置への適性が、ポリグリコール酸(PGA)歯科用縫合糸の成長を促進しています 102
10.2.3 ポリテトラフルオロエチレン(PTFE)歯科用縫合糸 103
10.2.3.1 細菌の付着が少なく、創傷支持特性が長期にわたり持続するといった利点により、PTFE歯科用縫合糸の需要が牽引されます 103
10.2.4 ナイロン(ポリアミド)製歯科用縫合糸 105
10.2.4.1 高い引張強度と組織内での滑らかな挿入性を備えたナイロンが、精密な組織の接近を必要とする処置における需要を牽引 105
10.2.5 その他の合成歯科用縫合糸 106
10.3 天然歯科用縫合糸 108
10.3.1 絹製歯科用縫合糸 109
10.3.1.1 扱いやすさ、臨床医による慣れ、および入手しやすさといった利点により、絹製歯科用縫合糸の需要は引き続き拡大する見込みです 109
10.3.2 プレーンガット歯科用縫合糸 111
10.3.2.1 口腔粘膜の閉鎖やその他の治癒期間が短い処置におけるプレーンガット縫合糸の幅広い使用が、市場の成長を支えています 111
10.3.3 クロミックガット歯科用縫合糸 112
10.3.3.1 抜歯
およびインプラント処置におけるクロミックガット歯科用縫合糸の使用拡大が、市場の成長を牽引しています 112
11 フィラメント種類による歯科用縫合糸市場 114
11.1 はじめに 115
11.2 モノフィラメント歯科用縫合糸 115
11.2.1 毛細管現象が少なく、細菌の付着も少ないことが、
モノフィラメント歯科用縫合糸の採用を促進 115
11.3 マルチフィラメント歯科用縫合糸 117
11.3.1 マルチフィラメント歯科用縫合糸の使用を促進する柔軟性と扱いやすさ 117
12 用途別歯科用縫合糸市場 119
12.1 はじめに 120
12.2 口腔外科および抜歯 120
12.2.1 虫歯やその他の歯科疾患による抜歯件数の多さが市場を後押し 120
12.3 歯周外科 121
12.3.1 成長を支える審美的な歯周治療への臨床的重視の高まり 121
12.4 歯科インプラント学 123
12.4.1 インプラント支持型歯科修復の拡大が、この用途における歯科用縫合糸の需要を支えています 123
12. 5 顎顔面外科 124
12.5.1 特殊な縫合糸の需要を支える、矯正顎顔面手術の成長 124
12.6 その他の用途 125
13 エンドユーザー別歯科用縫合糸市場 127
13.1 はじめに 128
13.2 歯科医院および専門歯科センター 128
13.2.1 抜歯、歯周外科手術、およびその他の外来歯科処置の件数増加が、縫合糸の使用を牽引 128
13.3 病院および外来手術センター 129
13.3.1 複雑な口腔・顎顔面外科手術
および病院での歯科処置の件数増加が需要を牽引 129
13.4 学術・研究機関 131
13.4.1 需要を支える歯科教育、外科トレーニング、および研究活動の拡大 131
14 地域別歯科用縫合糸市場 133
14.1 はじめに 134
14.2 ヨーロッパ 135
14.2.1 ヨーロッパのマクロ経済見通し 136
14.2.2 ドイツ 139
14.2.2.1 歯科用縫合糸の需要を牽引する、償還に関する政府の好意的な政策 139
14.2.3 英国 142
14.2.3.1 歯科治療件数の多さと口腔疾患の負担が市場を牽引 142
14.2.4 フランス 145
14.2.4.1 多数の歯科医療従事者と広範な健康保険の適用範囲が、歯科外科処置および関連する縫合糸の需要を支える 145
14.2.5 スペイン 148
14.2.5.1 確立された歯科医療インフラの存在が市場を牽引 148
14.2.6 イタリア 151
14.2.6.1 主に民間による歯科医療費の負担が、歯科用縫合糸の処置基盤を支えています 151
14.2.7 その他のヨーロッパ諸国 154
14.3 北米 157
14.3.1 北米のマクロ経済見通し 157
14.3.2 アメリカ 161
14.3.2.1 高い一人当たり所得と質の高い治療が市場の成長を支える 161
14.3.3 カナダ 164
14.3.3.1 医療費の増加が市場を牽引 164
14.4 アジア太平洋地域 167
14.4.1 アジア太平洋地域のマクロ経済見通し 168
14.4.2 日本 172
14.4.2.1 高齢人口の増加と有利な保険償還環境が市場の成長を支えます 172
14.4.3 中国 175
14.4.3.1 歯科疾患の有病率の増加と高齢人口の増加が市場を牽引します 175
14.4.4 インド 178
14.4.4.1 歯科ツーリズムの拡大が市場の成長を支えます 178
14.4.5 オーストラリア 181
14.4.5.1 登録歯科医師数の増加が
市場の成長を支えます 181
14.4.6 韓国 184
14.4.6.1 高齢人口の多さが市場の需要を支えます 184
14.4.7 その他のアジア太平洋地域 187
14.5 南米アメリカ 190
14.5.1 南米アメリカのマクロ経済見通し 190
14.5.2 ブラジル 193
14.5.2.1 アクセスの向上と費用対効果の改善が市場を牽引 193
14.5.3 メキシコ 196
14.5.3.1 医療インフラの改善と熟練した歯科医師の確保に注力し、市場を牽引 196
14.5.4 その他の南米アメリカ諸国 199
14.6 中東・アフリカ 202
14.6.1 中東・アフリカのマクロ経済見通し 202
14.6.2 GCC諸国 205
14.6.3 その他の中東・アフリカ諸国 208
15 競争環境 211
15.1 はじめに 211
15.2 主要企業の戦略/勝つための条件 211
15.2.1 歯科用縫合糸市場における主要企業の戦略の概要 211
15.3 売上高分析(2021年~2025年) 213
15.4 市場シェア分析(2025年) 214
15.5 企業評価マトリックス:主要企業(2025年) 215
15.5.1 スター企業 216
15.5.2 新興リーダー企業 216
15.5.3 普及型企業 216
15.5.4 参入企業 216
15.5.5 企業の事業展開:主要企業、2025年 218
15.5.5.1 企業の事業展開 218
15.5.5.2 地域別の事業展開 219
15.5.5.3 種類別の事業展開 220
15.5.5.4 材料別の事業展開 221
15.5.5.5 フィラメント種類の市場規模 222
15.6 企業評価マトリックス:スタートアップ/中小企業、2025年 223
15.6.1 先進的な企業 223
15.6.2 対応力のある企業 223
15.6.3 ダイナミックな企業 223
15.6.4 スタート地点 223
15.6.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 225
15.6.5.1 スタートアップ/中小企業の詳細リスト 225
15.6.5.2 スタートアップ/中小企業の競合ベンチマーキング 226
15.7 ブランド・製品比較 227
15.8 企業評価および財務指標 228
15.8.1 財務指標 228
15.8.2 企業評価 228
15.9 競争シナリオ 229
15.9.1 取引 229
15.9.2 事業拡大 230
15.9.3 その他の動向 231
16 企業概要 232
16.1 主要企業 232
16.1.1 ジョンソン・エンド・ジョンソン 232
16.1.1.1 事業概要 232
16.1.1.2 取り扱い製品 233
16.1.1.3 最近の動向 234
16.1.1.3.1 取引 234
16.1.1.3.2 その他の動向 234
16.1.1.4 MnMの見解 235
16.1.1.4.1 主な強み 235
16.1.1.4.2 戦略的選択 235
16.1.1.4.3 弱点および競合上の脅威 235
16.1.2 B. BRAUN SE 236
16.1.2.1 事業概要 236
16.1.2.2 提供製品 237
16.1.2.3 MnMの見解 238
16.1.2.3.1 主な強み 238
16.1.2.3.2 戦略的選択 238
16.1.2.3.3 弱点および競合上の脅威 238
16.1.3 ADVANCED MEDICAL SOLUTIONS GROUP PLC 239
16.1.3.1 事業概要 239
16.1.3.2 提供製品 240
16.1.3.3 最近の動向 241
16.1.3.3.1 取引 241
16.1.3.4 MnMの見解 242
16.1.3.4.1 主な強み 242
16.1.3.4.2 戦略的選択肢 242
16.1.3.4.3 弱点および競合上の脅威 242
16.1.4 DEMETECH CORPORATION 243
16.1.4.1 事業概要 243
16.1.4.2 提供製品 243
16.1.4.3 MnMの見解 244
16.1.4.3.1 主な強み 244
16.1.4.3.2 戦略的選択 244
16.1.4.3.3 弱みと競合上の脅威 244
16.1.5 HU-FRIEDY MFG. CO., LLC 245
16.1.5.1 事業概要 245
16.1.5.2 取り扱い製品 245
16.1.5.3 最近の動向 246
16.1.5.3.1 取引 246
16.1.5.3.2 事業拡大 246
16.1.5.4 MnMの見解 247
16.1.5.4.1 主な強み 247
16.1.5.4.2 戦略的選択 247
16.1.5.4.3 弱点および競合上の脅威 247
16.1.6 ENVISTA 248
16.1.6.1 事業概要 248
16.1.6.2 提供製品 249
16.1.6.3 最近の動向 250
16.1.6.3.1 取引 250
16.1.7 HENRY SCHEIN 251
16.1.7.1 事業概要 251
16.1.7.2 取り扱い製品 252
16.1.7.3 最近の動向 253
16.1.7.3.1 取引 253
16.1.7.3.2 事業拡大 254
16.1.7.3.3 その他の動向 254
16.1.8 FUTURA SURGICARE PVT. LTD. 255
16.1.8.1 事業概要 255
16.1.8.2 提供製品 255
16.1.8.3 最近の動向 256
16.1.8.3.1 取引 256
16.1.9 MANI, INC. 257
16.1.9.1 事業概要 257
16.1.9.2 提供製品 259
16.1.9.3 最近の動向 259
16.1.9.3.1 その他の動向 259
16.1.10 CORZA MEDICAL 260
16.1.10.1 事業概要 260
16.1.10.2 提供製品 260
16.1.10.3 最近の動向 261
16.1.10.3.1 事業拡大 261
16.1.10.3.2 その他の動向 261
16.1.11 SMI AG 262
16.1.11.1 事業概要 262
16.1.11.2 取り扱い製品 263
16.1.12 YOUNG INNOVATIONS, INC. 264
16.1.12.1 事業概要 264
16.1.12.2 提供製品 265
16.1.12.3 最近の動向 265
16.1.12.3.1 取引実績 265
16.1.13 ASSUT ヨーロッパ 266
16.1.13.1 事業概要 266
16.1.13.2 取り扱い製品 267
16.1.14 KATSAN KATGÜT SANAYİ VE TİC. A.Ş. 268
16.1.14.1 事業概要 268
16.1.14.2 取り扱い製品 268
16.1.14.3 最近の動向 269
16.1.14.3.1 その他の動向 269
16.1.15 DOĞSAN TIBBI MALZEME SANAYI A.Ş. 270
16.1.15.1 事業概要 270
16.1.15.2 取り扱い製品 271
16.1.15.3 最近の動向 271
16.1.15.3.1 その他の動向 271
16.2 その他の企業 272
16.2.1 HYGITECH 272
16.2.2 ZIMVIE INC. 273
16.2.3 MEDIPAC SA 274
16.2.4 LUX SUTURES 275
16.2.5 BENTLEY 医療 PVT. LTD. 276
16.2.6 BOZ MEDICAL 277
16.2.7 DSI LTD. 278
16.2.8 GDT DENTAL IMPLANTS 279
16.2.9 GOLNIT 280
16.2.10 QUBIX MEDICARE PRIVATE LIMITED 281
17 調査方法 282
17.1 調査データ 282
17.1.1 二次データ 283
17.1.1.1 二次情報源からの主要データ 283
17.1.2 一次データ 284
17.1.2.1 一次情報源からの主要データ 285
17.1.2.2 産業に関する主要な知見 285
17.2 市場規模の推定 286
17.2.1 ボトムアップ手法 286
17.2.2 トップダウン手法 287
17.2.3 ベース数値の推計 287
17.2.3.1 供給側分析(収益シェア分析) 287
17.2.3.2 企業プレゼンテーションおよび一次インタビュー 289
17.3 市場予測アプローチ 289
17.4 市場セグメントの評価(種類、素材、フィラメントの種類、
用途、およびエンドユーザー別) 290
17.5 地域別市場評価(地域および国別) 291
17.6 データの三角測量 291
17.7 市場シェアの推計 292
17.8 本調査の前提条件 293
17.9 因子分析 293
17.10 調査の限界 294
17.10.1 調査範囲に関連する制約 294
17.10.2 調査方法に関連する制約 294
17.11 リスク評価 294
18 付録 295
18.1 ディスカッション・ガイド 295
18.2 ナレッジストア:MarketsandMarketsのサブスクリプションポータル 299
18.3 カスタマイズオプション 301
18.4 関連レポート 301
18.5 著者情報 302
表1 標準為替レート 31
表2 65歳以上の人口の増加予測、
地域別、2019年対2050年(百万) 44
表3 歯科用縫合糸市場:ポーターの5つの力分析 52
表4 主要国別GDP変化率(2021年~2030年) 56
表5 主要企業別 歯科用縫合糸製品の平均販売価格(2025年) 60
表6 非吸収性歯科用縫合糸の平均販売価格の推移、
地域別、2023年~2025年 61
表7 国別 歯科用縫合糸(HSコード:300610)の輸入データ、
2021年~2025年(千米ドル) 61
表8 歯科用縫合糸(HSコード:300610)の輸出データ(国別)、
2021年~2025年(千米ドル) 62
表9 歯科用縫合糸市場:主要な会議・イベント一覧、2026年~2027年 62
表10 ケーススタディ1:ストラタフィックス(STRATAFIX)ノットレス・バーブ付きPDS縫合糸が、顎顔面外科手術における口腔内閉鎖時間を短縮 64
表11 ケーススタディ2:B. BRAUN社のDAFILON®は、日常的な口腔外科手術において、安全かつ効果的な粘膜閉鎖を実現しています。 64
表12 事例研究3:SMI社製「ダクロン」は、第三大臼歯手術において、細菌の定着が少なく、
組織反応も軽度であることが示されました。 65
表13 アメリカ調整済み相互関税率 66
表14 接着性バリア製品に適用される主要な製品関連関税 66
表15 主な用途と市場の可能性 74
表16 相互に関連する隣接エコシステムと市場参加者への影響 75
表17 北米:規制機関、政府機関、
およびその他の組織 78
表18 ヨーロッパ:規制機関、政府機関、およびその他の組織 78
表19 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 79
表20 南米アメリカ:規制機関、政府機関、
およびその他の組織 80
表21 中東・アフリカ:規制機関、政府機関、
およびその他の組織 80
表22 エンドユーザーの購買プロセスに対する主要ステークホルダーの影響 86
表23 エンドユーザーの主な購入基準 86
表24 導入の障壁および内部的な課題 87
表25 歯科用縫合糸市場(種類別、2024年~2031年)(百万米ドル) 92
表26 国別 吸収性歯科用縫合糸市場、
2024年~2031年(百万米ドル) 93
表27 地域別 吸収性歯科用縫合糸市場、
2024年~2031年(千単位) 94
表28 非吸収性歯科用縫合糸市場、国別、
2024年~2031年(百万米ドル) 95
表29 非吸収性歯科用縫合糸市場、地域別、
2024年~2031年(千単位) 96
表30 歯科用縫合糸市場:素材別、2024年~2031年(百万米ドル) 98
表31 合成歯科用縫合糸市場:種類別、2024年~2031年(百万米ドル) 99
表32 合成歯科用縫合糸市場、国別、2024年~2031年(百万米ドル) 100
表33 ポリグラクチン910歯科用縫合糸市場、国別、
2024年~2031年 (百万米ドル) 101
表34 ポリグリコール酸(PGA)歯科用縫合糸市場、国別、
2024年~2031年(百万米ドル) 103
表35 ポリテトラフルオロエチレン(PTFE)歯科用縫合糸市場(国別、2024年~2031年)(百万米ドル) 104
表36 ナイロン(ポリアミド)歯科用縫合糸市場(国別、
2024年~2031年(百万米ドル) 106
表37 その他の合成歯科用縫合糸市場、国別、
2024年~2031年(百万米ドル) 107
表38 天然歯科用縫合糸市場(種類別)、2024年~2031年(百万米ドル) 108
表39 天然歯科用縫合糸市場(国別、2024年~2031年)(百万米ドル) 109
表40 絹製歯科用縫合糸市場(国別、2024年~2031年)(百万米ドル) 110
表41 プレーンガット歯科用縫合糸市場、国別、2024年~2031年(百万米ドル) 111
表42 クロミックガット歯科用縫合糸市場、国別、
2024年~2031年(百万米ドル) 113
表43 歯科用縫合糸市場(フィラメントの種類)、2024年~2031年(百万米ドル) 115
表44 モノフィラメント歯科用縫合糸市場(国別)、
2024年~2031年(百万米ドル) 116
表45 マルチフィラメント歯科用縫合糸市場(国別)、
2024年~2031年(百万米ドル) 118
表46 歯科用縫合糸市場(用途別)、2024年~2031年(百万米ドル) 120
表47 口腔外科および抜歯用歯科縫合糸市場、
国別、2024年~2031年(百万米ドル) 121
表48 歯周外科用歯科縫合糸市場(国別)、
2024年~2031年(百万米ドル) 122
表49 歯科インプラント用歯科縫合糸市場(国別、
2024年~2031年)(百万米ドル) 123
表50 顎顔面外科向け歯科用縫合糸市場(国別)、
2024年~2031年(百万米ドル) 125
表51 その他の用途における歯科用縫合糸市場(国別)、
2024年~2031年(百万米ドル) 126
表52 歯科用縫合糸市場(エンドユーザー別)、2024年~2031年(百万米ドル) 128
表53 歯科医院および専門歯科
センター向け歯科用縫合糸市場(国別、2024年~2031年)(百万米ドル) 129
表54 病院および日帰り手術センター向け歯科用縫合糸市場
(国別、2024年~2031年)(百万米ドル) 130
表55 学術・研究機関向け歯科用縫合糸市場、
国別、2024年~2031年(百万米ドル) 132
表56 地域別歯科用縫合糸市場、2024年~2031年(百万米ドル) 135
表57 ヨーロッパ:国別歯科用縫合糸市場、2024年~2031年(百万米ドル) 136
表58 ヨーロッパ:歯科用縫合糸市場、種類別、2024年~2031年(百万米ドル) 137
表59 ヨーロッパ:歯科用縫合糸市場、素材別、2024年~2031年(百万米ドル) 137
表60 ヨーロッパ: 合成歯科用縫合糸市場、種類別、
2024–2031年(百万米ドル) 137
表61 ヨーロッパ:天然歯科用縫合糸市場、種類別、
2024–2031年(百万米ドル) 138
表62 ヨーロッパ:歯科用縫合糸市場(フィラメントの種類)、
2024年~2031年(百万米ドル) 138
表63 ヨーロッパ:歯科用縫合糸市場(用途別)、
2024年~2031年(百万米ドル) 138
表64 ヨーロッパ:歯科用縫合糸市場、エンドユーザー別、2024年~2031年(百万米ドル) 139
表65 ドイツ:主要マクロ指標 139
表66 ドイツ:歯科用縫合糸市場(種類別、2024年~2031年)(百万米ドル) 140
表67 ドイツ:歯科用縫合糸市場(素材別、2024年~2031年)(百万米ドル) 140
表68 ドイツ:合成歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 140
表69 ドイツ:天然歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 141
表70 ドイツ:歯科用縫合糸市場(フィラメントの種類)、
2024年~2031年(百万米ドル) 141
表71 ドイツ:歯科用縫合糸市場(用途別)、
2024年 –2031年(百万米ドル) 141
表72 ドイツ:歯科用縫合糸市場、フィラメント種別、2024–2031年(百万米ドル) 142
表73 英国:主要マクロ指標 143
表74 英国: 歯科用縫合糸市場、種類別、2024年~2031年(百万米ドル) 143
表75 英国:歯科用縫合糸市場、素材別、2024年~2031年(百万米ドル) 143
表76 英国:合成歯科用縫合糸市場(種類別)、2024年~2031年(百万米ドル) 144
表77 英国:天然歯科用縫合糸市場(種類別)、2024年~2031年(百万米ドル) 144
表78 英国:歯科用縫合糸市場(フィラメントの種類)、2024年~2031年(百万米ドル) 144
表79 英国:歯科用縫合糸市場(用途別)、2024年~2031年(百万米ドル) 145
表80 英国:歯科用縫合糸市場、エンドユーザー別、2024年~2031年(百万米ドル) 145
表81 フランス:主要マクロ指標 146
表82 フランス:歯科用縫合糸市場、種類別、2024年~2031年(百万米ドル) 146
表83 フランス:歯科用縫合糸市場、素材別、2024年~2031年(百万米ドル) 146
表84 フランス:合成歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 147
表85 フランス:天然歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 147
表86 フランス:歯科用縫合糸市場(フィラメントの種類)、
2024年~2031年(百万米ドル) 147
表87 フランス:歯科用縫合糸市場(用途別)、
2024年~2031年(百万米ドル) 148
表88 フランス:歯科用縫合糸市場、エンドユーザー別、2024年~2031年(百万米ドル) 148
表89 スペイン:主要マクロ指標 149
表90 スペイン:歯科用縫合糸市場、種類別、2024年~2031年(百万米ドル) 149
表91 スペイン:歯科用縫合糸市場(素材別)、2024年~2031年(百万米ドル) 149
表92 スペイン:合成歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 150
表93 スペイン:天然歯科用縫合糸市場(種類別)、2024年~2031年(百万米ドル) 150
表94 スペイン:歯科用縫合糸市場(フィラメントの種類別)、
2024年~2031年(百万米ドル) 150
表95 スペイン:歯科用縫合糸市場(用途別)、2024年~2031年(百万米ドル) 151
表96 スペイン:歯科用縫合糸市場(エンドユーザー別)、2024年~2031年(百万米ドル) 151
表97 イタリア:主要マクロ指標 152
表98 イタリア:歯科用縫合糸市場、種類別、2024年~2031年(百万米ドル) 152
表99 イタリア: 歯科用縫合糸市場、素材別、2024年~2031年(百万米ドル) 152
表100 イタリア:合成歯科用縫合糸市場、種類別、
2024年~2031年(百万米ドル) 153
表101 イタリア: 天然歯科用縫合糸市場(種類別、2024年~2031年)(百万米ドル) 153
表102 イタリア:歯科用縫合糸市場(フィラメントの種類別、2024年~2031年)(百万米ドル) 153
表103 イタリア:歯科用縫合糸市場(用途別)、2024年~2031年(百万米ドル) 154
表104 イタリア:歯科用縫合糸市場(エンドユーザー別)、2024年~2031年(百万米ドル) 154
表105 ヨーロッパその他地域:歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 155
表106 ヨーロッパその他地域:歯科用縫合糸市場(素材別)、
2024年~2031年(百万米ドル) 155
表107 ヨーロッパその他地域:歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 155
表108 ヨーロッパその他地域:天然歯科用縫合糸市場(種類別)、
2024年~2031年 (百万米ドル) 156
表109 ヨーロッパその他地域:歯科用縫合糸市場(フィラメントの種類)、
2024年~2031年(百万米ドル) 156
表110 ヨーロッパその他地域:歯科用縫合糸市場(用途別)、
2024年~2031年(百万米ドル) 156
表 111 ヨーロッパその他地域:歯科用縫合糸市場、エンドユーザー別、
2024–2031年(百万米ドル) 157
表 112 北米:歯科用縫合糸市場、国別、
2024–2031年(百万米ドル) 159
表113 北米:歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 159
表114 北米:歯科用縫合糸市場(素材別)、
2024年~2031年(百万米ドル) 159
表115 北米:合成歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 160
表116 北米:天然歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 160
表 117 北米:歯科用縫合糸市場(フィラメントの種類)、
2024年~2031年(百万米ドル) 160
表 118 北米:歯科用縫合糸市場(用途別)、
2024年~2031年 (百万ドル) 161
表119 北米:歯科用縫合糸市場、エンドユーザー別、
2024年~2031年(百万ドル) 161
表120 アメリカ:マクロ経済指標 162
表121 アメリカ:歯科用縫合糸市場(種類別、2024年~2031年)(百万ドル) 162
表122 アメリカ:歯科用縫合糸市場(素材別、2024年~2031年)(百万ドル) 162
表 123 アメリカ:合成歯科用縫合糸市場(種類別)、2024年~2031年(百万ドル) 163
表 124 アメリカ:天然歯科用縫合糸市場(種類別)、2024年~2031年(百万ドル) 163
表125 アメリカ:歯科用縫合糸市場(フィラメントの種類)、2024年~2031年(百万ドル) 163
表126 アメリカ:歯科用縫合糸市場(用途別)、2024年~2031年(百万ドル) 164
表127 アメリカ:歯科用縫合糸市場、エンドユーザー別、2024年~2031年(百万ドル) 164
表128 カナダ:主要マクロ指標 165
表129 カナダ:歯科用縫合糸市場、種類別、2024年~2031年(百万米ドル) 165
表130 カナダ:歯科用縫合糸市場、素材別、2024年~2031年(百万米ドル) 165
表131 カナダ:合成歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 166
表132 カナダ:天然歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 166
表133 カナダ:歯科用縫合糸市場(フィラメントの種類別)、
2024年~2031年(百万米ドル) 166
表134 カナダ:歯科用縫合糸市場(用途別)、
2024年~2031年(百万米ドル) 167
表135 カナダ:歯科用縫合糸市場(エンドユーザー別)、2024年~2031年(百万米ドル) 167
表136 アジア太平洋地域:歯科用縫合糸市場(国別)、
2024年~2031年(百万米ドル) 169
表137 アジア太平洋地域:歯科用縫合糸市場(種類別)、2024年~2031年(百万米ドル) 170
表138 アジア太平洋地域:歯科用縫合糸市場(素材別)、
2024年~2031年 (百万米ドル) 170
表139 アジア太平洋地域:歯科用縫合糸市場(種類別)、
2024–2031年(百万米ドル) 170
表140 アジア太平洋地域:天然歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 171
表141 アジア太平洋地域:歯科用縫合糸市場(フィラメントの種類)、
2024年~2031年(百万米ドル) 171
表142 アジア太平洋地域:歯科用縫合糸市場(用途別)、
2024–2031年(百万米ドル) 171
表143 アジア太平洋地域:歯科用縫合糸市場(エンドユーザー別)、
2024–2031年 (百万米ドル) 172
表144 日本:主要マクロ指標 172
表145 日本:歯科用縫合糸市場、種類別、2024年~2031年(百万米ドル) 173
表146 日本:歯科用縫合糸市場(素材別)、2024年~2031年(百万米ドル) 173
表147 日本:合成歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 173
表148 日本:天然歯科用縫合糸市場、種類別、2024年~2031年(百万米ドル) 174
表149 日本:歯科用縫合糸市場、フィラメントの種類別、
2024年~2031年(百万米ドル) 174
表150 日本:歯科用縫合糸市場(用途別)、2024年~2031年(百万米ドル) 174
表151 日本:歯科用縫合糸市場(エンドユーザー別)、2024年~2031年 (百万米ドル) 175
表 152 中国:主要マクロ指標 175
表 153 中国:歯科用縫合糸市場、種類別、2024年~2031年(百万米ドル) 176
表 154 中国:歯科用縫合糸市場、素材別、2024年~2031年(百万米ドル) 176
表155 中国:合成歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 176
表156 中国:天然歯科用縫合糸市場(種類別)、2024年~2031年(百万米ドル) 177
表157 中国:歯科用縫合糸市場(フィラメントの種類)、
2024年~2031年(百万米ドル) 177
表158 中国:歯科用縫合糸市場(用途別)、2024年~2031年(百万米ドル) 177
表159 中国:歯科用縫合糸市場、エンドユーザー別、2024年~2031年(百万米ドル) 178
表160 インド:主要マクロ指標 178
表161 インド:歯科用縫合糸市場(種類別)、2024年~2031年(百万米ドル) 179
表162 インド:歯科用縫合糸市場(素材別)、2024年~2031年(百万米ドル) 179
表163 インド:合成歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 179
表164 インド:天然歯科用縫合糸市場(種類別)、2024年~2031年(百万米ドル) 180
表165 インド:歯科用縫合糸市場(フィラメントの種類)、
2024年~2031年(百万米ドル) 180
表166 インド:歯科用縫合糸市場(用途別)、2024年~2031年(百万米ドル) 180
表167 インド:歯科用縫合糸市場、エンドユーザー別、2024年~2031年(百万米ドル) 181
表168 オーストラリア:小児および成人の口腔健康状態 181
表169 オーストラリア:マクロ経済指標 182
表170 オーストラリア:歯科用縫合糸市場、種類別、2024年~2031年(百万米ドル) 182
表171 オーストラリア:歯科用縫合糸市場(素材別)、2024年~2031年(百万米ドル) 182
表172 オーストラリア:合成歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 183
表173 オーストラリア:天然歯科用縫合糸市場、種類別、
2024年~2031年(百万米ドル) 183
表174 オーストラリア:歯科用縫合糸市場(フィラメントの種類)、
2024年~2031年(百万米ドル) 183
表175 オーストラリア:歯科用縫合糸市場(用途別)、
2024年~2031年 (百万米ドル) 184
表 176 オーストラリア:歯科用縫合糸市場、エンドユーザー別、
2024–2031年(百万米ドル) 184
表 177 韓国:歯科
施設を訪れた外国人患者数、2017–2021年 185
表178 韓国:主要マクロ指標 185
表179 韓国:歯科用縫合糸市場(種類別、2024年~2031年)(百万米ドル) 185
表180 韓国:歯科用縫合糸市場(素材別)、
2024年~2031年(百万米ドル) 185
表181 韓国:合成歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 186
表182 韓国:天然歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 186
表183 韓国:歯科用縫合糸市場(フィラメントの種類別)、
2024年~2031年(百万米ドル) 186
表184 韓国:歯科用縫合糸市場、用途別、
2024年~2031年(百万米ドル) 187
表185 韓国:歯科用縫合糸市場、エンドユーザー別、
2024–2031年(百万米ドル) 187
表186 アジア太平洋地域その他:歯科用縫合糸市場、種類別、
2024–2031年(百万米ドル) 188
表187 アジア太平洋地域その他:歯科用縫合糸市場(素材別)、
2024–2031年(百万米ドル) 188
表188 アジア太平洋地域その他:合成歯科用縫合糸市場(種類別)、
2024–2031年(百万米ドル) 188
表189 アジア太平洋地域その他:天然歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 189
表190 アジア太平洋地域その他:歯科用縫合糸市場(フィラメントの種類別)、
2024年~2031年 (百万米ドル) 189
表 191 アジア太平洋地域その他:歯科用縫合糸市場、用途別、
2024–2031年(百万米ドル) 189
表 192 アジア太平洋地域その他:歯科用縫合糸市場、エンドユーザー別、
2024年~2031年(百万米ドル) 190
表193 南米アメリカ:歯科用縫合糸市場、国別、
2024年~2031年(百万米ドル) 191
表 194 ラテンアメリカ:歯科用縫合糸市場(種類別)、2024年~2031年(百万米ドル) 191
表 195 ラテンアメリカ:歯科用縫合糸市場(素材別)、
2024年~2031年(百万米ドル) 191
表196 南米アメリカ:合成歯科用縫合糸市場(種類別)、
2024年~2031年 (百万米ドル) 192
表 197 ラテンアメリカ:天然歯科用縫合糸市場(種類別)、
2024–2031年(百万米ドル) 192
表 198 南米アメリカ:歯科用縫合糸市場(フィラメントの種類)、
2024–2031年(百万米ドル) 192
表 199 南米アメリカ:歯科用縫合糸市場(用途別)、
2024–2031年(百万米ドル) 193
表200 南米アメリカ:歯科用縫合糸市場、エンドユーザー別、
2024年~2031年(百万米ドル) 193
表201 ブラジル:主要マクロ指標 194
表202 ブラジル:歯科用縫合糸市場、種類別、2024年~2031年(百万米ドル) 194
表203 ブラジル:歯科用縫合糸市場、素材別、 2024年~2031年(百万米ドル) 194
表204 ブラジル:合成歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 195
表205 ブラジル:天然歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 195
表206 ブラジル:歯科用縫合糸市場(フィラメントの種類別)、
2024年~2031年(百万米ドル) 195
表207 ブラジル:歯科用縫合糸市場(用途別)、2024年~2031年(百万米ドル) 196
表 208 ブラジル:歯科用縫合糸市場、エンドユーザー別、2024年~2031年(百万米ドル) 196
表 209 メキシコ:主要マクロ指標 197
表 210 メキシコ:歯科用縫合糸市場(種類別、2024年~2031年)(百万米ドル) 197
表211 メキシコ:歯科用縫合糸市場(素材別、2024年~2031年)(百万米ドル) 197
表212 メキシコ:合成歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 197
表213 メキシコ:天然歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 198
表214 メキシコ:歯科用縫合糸市場(フィラメントの種類)、
2024年~2031年(百万米ドル) 198
表215 メキシコ:歯科用縫合糸市場(用途別)、2024年~2031年(百万米ドル) 198
表216 メキシコ:歯科用縫合糸市場、エンドユーザー別、2024年~2031年(百万米ドル) 199
表217 ラテンアメリカその他地域:歯科用縫合糸市場、種類別、
2024–2031年(百万米ドル) 199
表218 ラテンアメリカその他地域:歯科用縫合糸市場、素材別、
2024–2031年(百万米ドル) 200
表219 南米アメリカその他地域:合成歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 200
表220 ラテンアメリカその他地域:天然歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 200
表221 ラテンアメリカその他地域:歯科用縫合糸市場(フィラメントの種類別)、
2024年~2031年 (百万米ドル) 201
表 222 南米アメリカその他地域:歯科用縫合糸市場、用途別、
2024–2031年(百万米ドル) 201
表 223 南米アメリカその他地域:歯科用縫合糸市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 201
表 224 中東・アフリカ:歯科用縫合糸市場(地域別)、
2024年~2031年 (百万米ドル) 203
表 225 中東・アフリカ:歯科用縫合糸市場(種類別)、
2024–2031年(百万米ドル) 203
表 226 中東・アフリカ:歯科用縫合糸市場(素材別)、
2024 –2031年(百万米ドル) 203
表227 中東・アフリカ:合成歯科用縫合糸市場(種類別)、
2024–2031年 (百万米ドル) 204
表 228 中東・アフリカ:天然歯科用縫合糸市場(種類別)、
2024–2031年(百万米ドル) 204
表229 中東・アフリカ:歯科用縫合糸市場(フィラメントの種類)、
2024年~2031年(百万米ドル) 204
表230 中東・アフリカ:歯科用縫合糸市場(用途別)、
2024年~2031年(百万米ドル) 205
表231 中東・アフリカ:歯科用縫合糸市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 205
表 232 GCC諸国:歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 206
表 233 GCC諸国:歯科用縫合糸市場(素材別)、
2024–2031年(百万米ドル) 206
表234 GCC諸国:歯科用縫合糸市場、種類別、
2024–2031年(百万米ドル) 206
表235 GCC諸国:天然歯科用縫合糸市場(種類別)、
2024年~2031年(百万米ドル) 207
表236 GCC諸国:歯科用縫合糸市場(フィラメントの種類別)、
2024年~2031年 (百万米ドル) 207
表237 GCC諸国:歯科用縫合糸市場(用途別)、
2024年~2031年(百万米ドル) 207
表238 GCC諸国:歯科用縫合糸市場(エンドユーザー別)、
2024–2031年(百万米ドル) 208
表239 中東・アフリカのその他の地域:歯科用縫合糸市場、種類別、
2024–2031年(百万米ドル) 208
表240 中東・アフリカのその他の地域:歯科用縫合糸市場(素材別)、2024年~2031年 (百万米ドル) 209
表 241 中東・アフリカのその他の地域:合成歯科用縫合糸市場、種類別、2024年~2031年(百万米ドル) 209
表242 中東・アフリカのその他の地域:天然歯科用縫合糸市場(種類別、2024年~2031年)(百万米ドル) 209
表243 中東・アフリカのその他の地域:歯科用縫合糸市場(フィラメントの種類)、2024年~2031年(百万米ドル) 210
表 244 中東・アフリカのその他の地域:歯科用縫合糸市場、用途別、2024年~2031年(百万米ドル) 210
表245 中東・アフリカのその他の地域:歯科用縫合糸市場、エンドユーザー別、2024年~2031年(百万米ドル) 210
表246 歯科用縫合糸市場における主要企業の戦略の概要
211
表247 歯科用縫合糸市場:競争の激しさ 214
表248 歯科用縫合糸市場:地域別展開状況 219
表249 歯科用縫合糸市場:種類別市場規模 220
表250 歯科用縫合糸市場:素材別市場規模 221
表251 歯科用縫合糸市場:フィラメントタイプ別市場規模 222
表252 歯科用縫合糸市場:主要スタートアップ/中小企業の詳細リスト 225
表253 歯科用縫合糸市場:スタートアップ/中小企業の競合ベンチマーク 226
表 254 歯科用縫合糸市場:取引動向(2022年1月~2026年7月) 229
表 255 歯科用縫合糸市場:事業拡大動向(2022年1月~2026年7月) 230
表256 歯科用縫合糸市場:その他の動向、2022年1月~2026年7月 231
表257 ジョンソン・エンド・ジョンソン:企業概要 232
表258 ジョンソン・エンド・ジョンソン: 取り扱い製品 233
表259 ジョンソン・エンド・ジョンソン:取引動向、2022年1月~2026年7月 234
表260 ジョンソン・エンド・ジョンソン:その他の動向、2022年1月~2026年7月 234
表261 B. ブラウンSE:会社概要 236
表262 B. ブラウンSE:取り扱い製品 237
表263 アドバンスト・メディカル・ソリューションズ・グループPLC:会社概要 239
表264 アドバンスト・メディカル・ソリューションズ・グループPLC:取り扱い製品 240
表265 アドバンスト・メディカル・ソリューションズ・グループPLC:取引実績、2022年1月~2026年7月 241
表266 デメテック・コーポレーション:会社概要 243
表267 デメテック・コーポレーション:取り扱い製品 243
表268 HU-FRIEDY MFG. CO., LLC:会社概要 245
表269 HU-FRIEDY MFG. CO., LLC:取り扱い製品 245
表270 HU-FRIEDY MFG. CO., LLC:取引実績、2022年1月~2026年7月 246
表 271 HU-FRIEDY MFG. CO., LLC:事業拡大(2022年1月~2026年7月) 246
表 272 ENVISTA:会社概要 248
表 273 ENVISTA:取り扱い製品 249
表274 ENVISTA:取引実績(2022年1月~2025年6月) 250
表275 HENRY SCHEIN:会社概要 251
表276 ヘンリー・シャイン:取り扱い製品 252
表 277 ヘンリー・シャイン:取引実績(2022年1月~2026年7月) 253
表 278 ヘンリー・シャイン社:事業拡大(2022年1月~2026年7月) 254
表279 ヘンリー・シェイン社:その他の動向、2022年1月~2026年7月 254
表280 フューチュラ・サージケア社:会社概要 255
表281 フューチュラ・サージケア・プライベート・リミテッド:提供製品 255
表282 フューチュラ・サージケア・プライベート・リミテッド:取引、2022年1月~2026年7月 256
表283 マニ社:会社概要 257
表284 MANI, INC.:提供製品 259
表285 MANI, INC.:その他の動向(2022年1月~2026年7月) 259
表 286 CORZA MEDICAL:会社概要 260
表 287 CORZA MEDICAL:提供製品 260
表 288 CORZA MEDICAL:事業拡大、2022年1月~2026年7月 261
表289 コルザ・メディカル:その他の動向、2022年1月~2026年7月 261
表290 SMI AG:会社概要 262
表291 SMI AG:取り扱い製品 263
表292 ヤング・イノベーションズ社:会社概要 264
表293 ヤング・イノベーションズ社:取り扱い製品 265
表 294 YOUNG INNOVATIONS, INC.:取引実績(2022年1月~2026年7月) 265
表 295 ASSUT ヨーロッパ:会社概要 266
表 296 ASSUT ヨーロッパ:取り扱い製品 267
表297 KATSAN KATGÜT SANAYİ VE TİC. A.Ş.:会社概要 268
表298 KATSAN KATGÜT SANAYİ VE TİC. A.Ş.:取り扱い製品 268
表299 KATSAN KATGÜT SANAYİ VE TİC. A.Ş.:その他の動向、
2022年1月~2026年7月 269
表300 DOĞSAN TIBBI MALZEME SANAYI A.Ş.:会社概要 270
表301 DOĞSAN TIBBI MALZEME SANAYI A.Ş.:取り扱い製品 271
表302 DOĞSAN TIBBI MALZEME SANAYI A.Ş.:その他の動向、
2022年1月~2026年7月 271
表303 リスク評価:歯科用縫合糸市場 294
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









