主な市場動向と洞察
- 技術別:2025年には、構造的DNAナノテクノロジー分野が61.5%という最高の市場シェアを占めました。
- 用途別:2025年には、薬物送達システム分野が42.2%という最高の市場シェアを占めました。
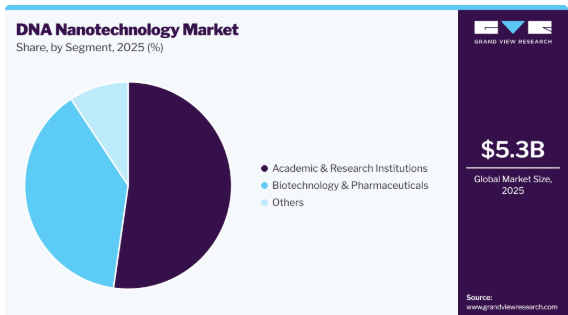
- 最終用途別:2025年には、学術・研究機関分野が52.3%というライフサイエンス市場における最大の売上高シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア59.1%)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
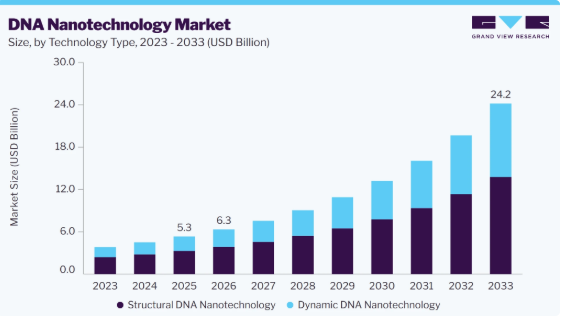
- 2025年の市場規模:53億米ドル
- 2026年の推定市場規模:63億米ドル
- 2033年までの市場規模予測:242億米ドル
- CAGR(2026年~2033年):21.1%
市場の動向
DNAナノテクノロジー市場は、ナノテクノロジーおよびライフサイエンス研究への投資の増加、プレシジョン・メディシンへの需要の高まり、ならびに標的薬物送達、分子診断、バイオセンシング、がん治療分野における用途の拡大に牽引され、力強い成長を遂げています。
学術機関、バイオテクノロジー企業、製薬会社間の連携が深まっていることに加え、ナノ医療研究に対する政府の資金援助も追い風となり、イノベーションと商業化が加速しています。DNAナノテクノロジーと遺伝子編集、分子イメージング、高度な診断プラットフォームとの統合が進んでいることは、予測期間を通じて市場の成長をさらに後押しすると見込まれます。
市場の集中度と特徴
DNAナノテクノロジー業界は、イノベーションを原動力としており、DNAオリガミ、プログラム可能なナノ構造、分子自己組織化などの分野で急速な進歩が見られます。研究機関やバイオテクノロジーのスタートアップ企業は、薬物送達、診断、および合成生物学における新規用途の開発を通じて、限界を押し広げています。DNAベースのナノ構造が持つ高度なカスタマイズ性と汎用性は、絶え間ない研究開発活動を促進しており、イノベーションが業界における重要な競争上の差別化要因となっています。
バイオテクノロジー企業、研究機関、技術プロバイダーが、診断、薬物送達、精密医療向けのDNAベースのナノ材料の開発と商業化を加速させようとしていることから、DNAナノテクノロジー業界では、適度なレベルの戦略的提携やライセンス契約が結ばれています。こうした提携は、技術の共有を促進し、研究開発能力を強化し、応用分野を拡大することで、長期的な市場の成長を支えています。
DNAナノテクノロジー業界は、ナノ材料を用いた治療薬や診断薬を規制する、進化し続ける規制の枠組みから大きな影響を受けています。米国FDAなどの規制当局は、ナノテクノロジーに基づく医療製品の責任ある商業化を促進するため、品質、安全性、製造管理、および臨床評価に重点を置き、ナノ材料を含む製品に対するガイダンスを強化しています。
DNAナノテクノロジー市場では、薬物送達、バイオセンシング、分子診断、および精密医療向けの先進的なDNAベースのプラットフォームの導入を原動力として、製品ラインナップが緩やかに拡大しています。企業や研究機関は、革新的なDNAナノ構造やトランスレーショナルリサーチを通じて技術ポートフォリオを拡大し続けており、生物医学分野におけるDNAナノテクノロジーの商業的潜在力を広げています。
DNAナノテクノロジー市場は、新興市場全体におけるナノ医療、ゲノム研究、およびバイオテクノロジーインフラへの投資増加に支えられ、地域ごとに中程度から高いレベルの拡大を見せています。政府資金の増加、産学連携の拡大、および精密医療の普及が進むことで、主要な地域市場全体において、DNAナノテクノロジーの開発と商業化が加速しています。
技術タイプ別の分析
2025年には、構造的DNAナノテクノロジーセグメントが61.5%を超える最大の売上シェアを占めました。これらの剛性があり、カスタマイズ可能なDNAベースのフレームワークは、一貫した性能と空間的精度を備えたナノスケールのデバイス、薬物送達キャリア、およびバイオセンサーを構築するために不可欠です。診断、治療、バイオエレクトロニクス分野におけるナノレベルの精度に対する需要の高まりが、構造的DNAナノテクノロジーへの関心を後押ししています。これは、DNA折り紙技術の進歩や、商用利用に向けた製造とスケーラビリティを効率化する自動設計ソフトウェアの進展によって支えられています。
ダイナミックDNAナノテクノロジー分野は、生物医学用途向けのスマートで刺激応答性のあるナノデバイスに対する需要の高まりに牽引され、予測期間において最も高いCAGRを記録すると予想されます。これらのナノ構造体は、pH、温度、または生体分子の変化に適応できるため、標的指向型薬物送達、バイオセンシング、分子コンピューティング、および精密医療に非常に適しています。研究活動の活発化と治療用途の拡大により、この分野の成長はさらに加速すると予想されます。
用途別インサイト
2025年には、薬物送達システムセグメントが市場の42.2%を占め、市場をリードしました。DNAナノ構造体は、比類のないプログラム可能性と生体適合性を備えており、特定の生物学的シグナルに応じて薬剤を封入・放出する能力を持つため、オフターゲット効果を最小限に抑え、治療成果を向上させることができます。そのカスタマイズ可能な設計により、サイズ、形状、機能化を精密に制御することができ、特にがん治療や遺伝子治療などの分野において、個別化治療の開発を可能にしています。よりスマートで患者個別の薬剤送達ソリューションに対する需要の高まりが、DNAナノテクノロジー市場のこのセグメントにおける投資とイノベーションを後押ししています。
診断およびバイオセンシング開発セグメントは、予測期間中に著しいCAGRを記録すると見込まれています。この成長は、疾患の早期発見、ポイント・オブ・ケア診断、およびリアルタイムのバイオマーカーモニタリングにおけるDNAベースのナノ構造体の採用拡大によって牽引されています。その高い特異性、プログラム可能性、および高度なセンシングプラットフォームとの互換性により、感染症検査、腫瘍学、および精密医療での活用が促進されています。
最終用途に関する洞察
2025年には、学術・研究機関セグメントが市場を支配し、市場の52.3%を占めました。これは、政府や機関からの資金援助に支えられた、DNAナノ構造、ナノ医療、分子工学における広範な研究によって牽引されています。2025年7月に『Nature Communications』誌に掲載された論文によると、エモリー大学、パデュー大学、ミュンヘン工科大学の研究者らは、DNAオリガミナノアレイの配列制御による変換を実証し、プログラム可能なDNAナノ構造の進歩とDNAナノテクノロジー市場におけるイノベーションを支援する上で、学術研究が果たす極めて重要な役割を浮き彫りにしました。
バイオテクノロジーおよび製薬セグメントは、標的薬物送達、精密治療、および高度な診断におけるDNAナノテクノロジーの採用拡大に牽引され、最も高い年平均成長率(CAGR)を記録すると予測されています。ナノ医療、個別化医療、および次世代医薬品開発への投資拡大により、DNAベースのナノ構造のバイオ医薬品の研究開発および商業化への統合が加速しています。
地域別分析
北米はDNAナノテクノロジー業界を牽引しており、2025年には59.1%という最大の売上高シェアを占め、予測期間を通じて最も高いCAGRで成長すると見込まれています。これは、同地域が持つ強固な研究開発インフラ、バイオテクノロジーおよびヘルスケア分野への多額の投資、ならびにナノテクノロジー応用分野における最先端の進歩によるものです。主要な業界プレーヤーの存在に加え、科学的イノベーションに対する政府からの多額の資金提供が、同地域の市場におけるリーダーシップを後押ししています。
米国のDNAナノテクノロジー市場の動向
米国のDNAナノテクノロジー産業は、多額の政府資金、先進的な研究機関、および主要業界プレーヤーの強力な存在感により、業界をリードしています。これは、精密医療や革新的なヘルスケアソリューションに対する高い需要によってさらに後押しされています。
欧州のDNAナノテクノロジー市場の動向
欧州では、ナノテクノロジー研究に対する強力な政府支援、先進的な学術機関、およびバイオテクノロジー革新への注目の高まりにより、DNAナノテクノロジー産業が著しく成長しています。同地域におけるヘルスケアや個別化医療への注力に加え、研究開発(R&D)への投資拡大が、診断、薬物送達などの分野におけるDNAベースのアプリケーションへの需要を牽引しています。
英国のDNAナノテクノロジー産業は、バイオテクノロジーのイノベーションに対する政府の強力な支援と、精密医療への注目が高まっていることから、大きなシェアを占めています。主要な研究機関と業界プレイヤーとの協力体制が、ヘルスケアアプリケーションへの統合をさらに加速させています。
ドイツのDNAナノテクノロジー市場は、強固なバイオテクノロジー・エコシステムと、DNAナノテクノロジーの研究・商業化における専門知識により、著しい成長を遂げています。ドイツに拠点を置くTilibit Nanosystems GmbH社は、カスタムDNAオリガミの設計、製造、スケーラブルな生産、およびすぐに使用可能なDNAナノ構造体を提供しており、研究および生物医学用途におけるDNAナノテクノロジーの商業化を支援しています。
アジア太平洋地域のDNAナノテクノロジー市場の動向
アジア太平洋地域では、バイオテクノロジーへの投資の増加、医療需要の高まり、および研究イニシアチブの拡大により、DNAナノテクノロジー産業が著しい成長を遂げています。同地域は、研究機関の増加と先進的な医療技術への強い注力という恩恵を受けています。さらに、慢性疾患の有病率の増加や、革新的な診断法および治療法へのニーズの高まりが、DNAナノテクノロジーの採用を後押ししています。
中国のDNAナノテクノロジー市場は、ナノテクノロジー研究への政府投資の増加や、先進的な生物医学技術の商用化の拡大に牽引され、著しい成長を遂げています。主要な大学や研究機関は、薬物送達やバイオセンシング用途に向けたDNAナノテクノロジーの開発を継続的に進めています。
日本のDNAナノテクノロジー市場は、ナノ医療、分子工学、精密医療における強力な研究能力に後押しされ、急速な成長を遂げています。2023年7月にSpringer Natureが発表した記事によると、東京大学の研究者らは、標的薬物送達、バイオセンシング、分子診断におけるプログラム可能なDNAナノ構造体の応用を強調しており、これはDNAナノテクノロジー研究および生物医学のイノベーションにおける日本の継続的な進歩を反映しています。
ラテンアメリカのDNAナノテクノロジー市場の動向
ラテンアメリカのDNAナノテクノロジー市場は、ナノテクノロジー研究に対する政府の支援強化、産学連携の拡大、およびバイオメディカルイノベーションへの投資増加に後押しされ、着実に成長しています。ナノメディシンや分子工学における研究活動の活発化が、同地域全体でのDNAナノテクノロジーの導入を後押しすると予想されます。
中東・アフリカ(MEA)のDNAナノテクノロジー市場の動向
MEA地域のDNAナノテクノロジー産業は、バイオテクノロジーインフラの改善、生物医学研究への投資増加、および国際的な研究機関との連携強化により、徐々に成長すると予想されます。精密医療への関心の高まりが、同地域全体でのDNAナノテクノロジーの普及を後押しすると見込まれます。
主要なDNAナノテクノロジー企業の動向
DNAナノテクノロジー市場は、DNAオリガミ、ナノスケール工学、および生物医学的応用の推進に注力する、いくつかの革新的な企業の存在が特徴です。GATTAquant GmbH、NanoBio Designs, Inc.、Tilibit Nanosystems、Helixworks、SomaLogic Operating Co., Inc.、EnaChip Inc.、Ginkgo Bioworks、NanoLab Technologies、Nanogami、DNA Nanobots, Inc. などの主要企業は、継続的なイノベーション、戦略的提携、および診断、薬物送達、合成生物学における応用分野の拡大を通じて、市場での地位を強化しています。
主要なDNAナノテクノロジー企業:
本調査では、DNAナノテクノロジー市場に関する分析の一環として、以下の主要企業を取り上げています。
- GATTAquant GmbH
- NanoBio Designs, Inc.
- Tilibit Nanosystems
- Helixworks
- SomaLogic Operating Co., Inc.
- EnaChip Inc.
- Ginkgo Bioworks
- Nanolab Technologies (acquired by Eurofins Scientific)
- Nanogami
- DNA Nanobots, Inc.
最近の動向:
- 2025年9月、Ginkgo Bioworks社はカーネギーメロン大学と提携し、合成生物学と先進的な分子工学を活用した革新的ながんスクリーニング手法の開発に取り組みました。これにより、DNAベースの技術開発を強化するとともに、精密診断や生物医学研究におけるDNAナノテクノロジーのより広範な採用を支援しています。
- 2024年6月、DNA Nanobots, Inc.は、非ウイルス性遺伝子送達のためにDNAナノ粒子とCRISPR-Casシステムを統合した遺伝子編集技術プラットフォームについて、カリフォルニア大学バークレー校から独占的ライセンスを取得し、高度な遺伝子編集および精密治療アプリケーションにおける同社の能力を強化しました。
- 2024年6月、アブダビ保健局とイルミナ社は、シーケンシング能力と生物医学のイノベーションを強化することでゲノム研究と精密医療を推進し、診断および治療におけるDNAナノテクノロジーの応用を含む、DNAベースの技術に関する広範なエコシステムを支援するため、戦略的提携を締結しました。
- 2024年1月、DNA Nanobots, Inc.は、バイオファーマ・パートナー・プログラムを拡大するためのプレシード資金調達ラウンドを完了しました。これにより、DNAナノ粒子に基づく非ウイルス性送達技術の開発を支援し、遺伝子編集および精密医療の応用を推進するための連携を強化しています。
世界のDNAナノテクノロジー市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけての各サブセグメントにおける収益成長の予測と、最新のトレンドに関する分析を提供しています。本レポートにおいて、Grand View Researchは、技術の種類、用途、最終用途、および地域に基づいて、世界のDNAナノテクノロジー市場をセグメント化しています。
- 技術タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- 動的DNAナノテクノロジー
- 拡張格子
- 離散構造
- テンプレートアセンブリ
- その他
- 構造的DNAナノテクノロジー
- ナノメカニカルデバイス
- 鎖置換カスケード
- その他
- 動的DNAナノテクノロジー
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 薬物送達システム
- 診断およびバイオセンシング開発
- 材料科学およびナノアセンブリ
- その他
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 学術・研究機関
- バイオテクノロジーおよび製薬
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 技術の種類
1.2.2. 用途
1.2.3. 最終用途
1.3. 調査方法
1.4. 情報の収集
1.5. 情報またはデータの分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. 二次情報源一覧
1.8. 一次情報源一覧
1.9. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 DNAナノテクノロジー市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の展望
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. DNA折り紙および自己組織化技術の進歩
3.2.1.2. 薬物送達およびがん治療分野における用途の拡大
3.2.1.3. 精密医療および標的薬物送達の採用拡大
3.2.2. 市場制約要因の分析
3.2.2.1. DNA合成およびナノ構造体作製の高コスト
3.2.2.2. 臨床応用に向けた複雑な規制プロセス
3.3. DNAナノテクノロジー市場分析ツール
3.3.1. 業界分析 – ポーターの5つの力
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 技術的環境
3.3.2.3. 社会的環境
3.3.2.4. 経済情勢
3.3.2.5. 法的環境
第4章 DNAナノテクノロジー市場:技術タイプ別推計および動向分析
4.1. 技術タイプ別セグメント概要
4.2. 世界のDNAナノテクノロジー市場における技術タイプの推移分析
4.3. 技術タイプ別、世界のDNAナノテクノロジー市場規模および動向分析(2021年~2033年、百万米ドル)
4.4. 動的DNAナノテクノロジー
4.4.1. 動的DNAナノテクノロジー市場の推計および予測(2021年~2033年、百万米ドル)
4.4.2. 拡張格子
4.4.2.1. 拡張格子市場の推計および予測(2021年~2033年、百万米ドル)
4.4.3. 離散構造
4.4.3.1. 離散構造の市場規模推計および予測(2021年~2033年)(百万米ドル)
4.4.4. テンプレートアセンブリ
4.4.4.1. テンプレートアセンブリの市場規模推計および予測(2021年~2033年)(百万米ドル)
4.4.5. その他
4.4.5.1. その他市場の推定値および予測(2021年~2033年)(百万米ドル)
4.5. 構造DNAナノテクノロジー
4.5.1.
構造的DNAナノテクノロジー市場の推計および予測 2021年~2033年(百万米ドル)
4.5.2. ナノメカニカルデバイス
4.5.2.1. ナノメカニカルデバイスの市場推計および予測 2021年~2033年(百万米ドル)
4.5.3. 鎖置換カスケード
4.5.3.1. 鎖置換カスケード市場の推計および予測(2021年~2033年、単位:百万米ドル)
4.5.4. その他
4.5.4.1. その他市場の推定値および予測(2021年~2033年)(百万米ドル)
第5章 DNAナノテクノロジー市場:用途別推定値およびトレンド分析
5.1. 用途セグメントの概要
5.2. 世界のDNAナノテクノロジー市場における用途別動向分析
5.3. 用途別、世界のDNAナノテクノロジー市場の規模およびトレンド分析(2021年~2033年) (百万米ドル)
5.4. 薬物送達システム
5.4.1. 薬物送達システム市場の推計および予測(2021年~2033年)(百万米ドル)
5.5. 診断およびバイオセンシング開発
5.5.1. 診断およびバイオセンシング開発市場の推計および予測(2021年~2033年)(百万米ドル)
5.6. 材料科学およびナノアセンブリ
5.6.1. 材料科学およびナノアセンブリ市場の推計および予測 2021年~2033年(百万米ドル)
5.7. その他
5.7.1. その他市場の推計および予測 2021年~2033年(百万米ドル)
第6章。DNAナノテクノロジー市場:最終用途別の推計および動向分析
6.1. 最終用途セグメントのダッシュボード
6.2. 世界のDNAナノテクノロジー市場における最終用途の動向分析
6.3. 世界のDNAナノテクノロジー市場規模および動向分析(最終用途別、2021年~2033年)(百万米ドル)
6.4. 学術・研究機関
6.4.1. 学術・研究機関市場の推計および予測 2021年~2033年(百万米ドル)
6.5. バイオテクノロジーおよび製薬
6.5.1. バイオテクノロジーおよび製薬業界の市場規模推計および予測(2021年~2033年)(百万米ドル)
6.6. その他
6.6.1. その他市場の市場規模推計および予測(2021年~2033年)(百万米ドル)
第7章。DNAナノテクノロジー市場:地域別推計およびトレンド分析
7.1. 地域別市場シェア分析(2025年および2033年)
7.2. 地域別市場ダッシュボード
7.3. 北米
7.3.1. 米国
7.3.1.1. 主要国の動向
7.3.1.2. 規制の枠組み
7.3.1.3. 競争状況
7.3.1.4. 2021年から2033年までの米国市場の推計および予測(百万米ドル)
7.3.2. カナダ
7.3.2.1. 主要国の動向
7.3.2.2. 規制の枠組み
7.3.2.3.
競争環境
7.3.2.4. カナダ市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.3.3. メキシコ
7.3.3.1. 主要な国別動向
7.3.3.2. 規制の枠組み
7.3.3.3. 競争環境
7.3.3.4. 2021年から2033年までのメキシコ市場の推計および予測(百万米ドル)
7.4. 欧州
7.4.1. 英国
7.4.1.1. 主要な国内動向
7.4.1.2. 規制の枠組み
7.4.1.3. 競争環境
7.4.1.4. 英国市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.4.2. ドイツ
7.4.2.1. 主要な国別動向
7.4.2.2. 規制の枠組み
7.4.2.3. 競争環境
7.4.2.4. ドイツ市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.4.3. フランス
7.4.3.1. 主要な国別動向
7.4.3.2. 規制の枠組み
7.4.3.3. 競争環境
7.4.3.4. 2021年から2033年までのフランス市場の推計および予測(百万米ドル)
7.4.4. イタリア
7.4.4.1. 主要な国別動向
7.4.4.2. 規制の枠組み
7.4.4.3. 競争環境
7.4.4.4. 2021年から2033年までのイタリア市場の推計および予測 (百万米ドル)
7.4.5. スペイン
7.4.5.1. 主要な国別動向
7.4.5.2. 規制の枠組み
7.4.5.3. 競争環境
7.4.5.4. 2021年から2033年までのスペイン市場の推計および予測 (百万米ドル)
7.4.6. ノルウェー
7.4.6.1. 主要な国別動向
7.4.6.2. 規制の枠組み
7.4.6.3. 競争環境
7.4.6.4. 2021年から2033年までのノルウェー市場の推計および予測(百万米ドル)
7.4.7. スウェーデン
7.4.7.1. 主要な国別動向
7.4.7.2. 規制の枠組み
7.4.7.3. 競争環境
7.4.7.4. 2021年から2033年までのスウェーデン市場の推計および予測 (百万米ドル)
7.4.8. デンマーク
7.4.8.1. 主要な国別動向
7.4.8.2. 規制の枠組み
7.4.8.3. 競争状況
7.4.8.4. 2021年から2033年までのデンマーク市場の推計および予測(百万米ドル)
7.5. アジア太平洋地域
7.5.1. 日本
7.5.1.1. 主要国の動向
7.5.1.2.
規制の枠組み
7.5.1.3. 競争環境
7.5.1.4. 2021年から2033年までの日本市場の推計および予測(百万米ドル)
7.5.2. 中国
7.5.2.1. 主要国の動向
7.5.2.2. 規制の枠組み
7.5.2.3. 競争環境
7.5.2.4. 2021年から2033年までの中国市場の推計および予測(百万米ドル)
7.5.3. インド
7.5.3.1. 主要国の動向
7.5.3.2. 規制の枠組み
7.5.3.3. 競争状況
7.5.3.4. インド市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.5.4. オーストラリア
7.5.4.1. 主要な国別動向
7.5.4.2. 規制の枠組み
7.5.4.3. 競争状況
7.5.4.4. オーストラリア市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.5.5. 韓国
7.5.5.1. 主要な国別動向
7.5.5.2. 規制の枠組み
7.5.5.3. 競争環境
7.5.5.4. 2021年から2033年までの韓国市場の推計および予測(百万米ドル)
7.5.6. タイ
7.5.6.1. 主要な国別動向
7.5.6.2. 規制の枠組み
7.5.6.3. 競争環境
7.5.6.4. タイ市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.6. ラテンアメリカ
7.6.1. ブラジル
7.6.1.1. 主要国の動向
7.6.1.2. 規制の枠組み
7.6.1.3. 競争環境
7.6.1.4. 2021年から2033年までのブラジル市場の推計および予測(百万米ドル)
7.6.2. アルゼンチン
7.6.2.1. 主要国の動向
7.6.2.2. 規制の枠組み
7.6.2.3. 競争環境
7.6.2.4. アルゼンチン市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.7. 中東・アフリカ(MEA)
7.7.1. 南アフリカ
7.7.1.1. 主要な国別動向
7.7.1.2. 規制の枠組み
7.7.1.3. 競争環境
7.7.1.4. 南アフリカ市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.7.2. サウジアラビア
7.7.2.1. 主要な国別動向
7.7.2.2. 規制の枠組み
7.7.2.3. 競争状況
7.7.2.4. サウジアラビア市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.7.3. アラブ首長国連邦(UAE)
7.7.3.1. 主要な国別動向
7.7.3.2. 規制の枠組み
7.7.3.3. 競争環境
7.7.3.4. アラブ首長国連邦(UAE)の市場規模推計および予測(2021年~2033年、単位:百万米ドル)
7.7.4. クウェート
7.7.4.1. 主要な国別動向
7.7.4.2. 規制の枠組み
7.7.4.3. 競争環境
7.7.4.4. クウェート市場の推計および予測(2021年~2033年、百万米ドル)
第8章 競争環境
8.1. 企業/競合の分類
8.2. 企業のポジショニング分析(2025年)
8.3. 戦略マッピング
8.4. 企業プロフィール/一覧
8.4.1. GATTAquant GmbH
8.4.1.1. 企業概要
8.4.1.2. 財務実績
8.4.1.3. 製品ベンチマーク
8.4.1.4. 戦略的取り組み
8.4.2. NanoBio Designs, Inc.
8.4.2.1. 会社概要
8.4.2.2. 財務実績
8.4.2.3. 製品ベンチマーク
8.4.2.4. 戦略的取り組み
8.4.3. Tilibit Nanosystems
8.4.3.1. 会社概要
8.4.3.2. 財務実績
8.4.3.3. 製品のベンチマーク
8.4.3.4. 戦略的取り組み
8.4.4. Helixworks
8.4.4.1. 会社概要
8.4.4.2. 財務実績
8.4.4.3. 製品のベンチマーク
8.4.4.4. 戦略的取り組み
8.4.5. SomaLogic Operating Co., Inc.
8.4.5.1. 会社概要
8.4.5.2. 財務実績
8.4.5.3. 製品ベンチマーク
8.4.5.4. 戦略的取り組み
8.4.6. EnaChip Inc.
8.4.6.1. 会社概要
8.4.6.2. 財務実績
8.4.6.3. 製品のベンチマーク
8.4.6.4. 戦略的取り組み
8.4.7. Ginkgo Bioworks
8.4.7.1. 会社概要
8.4.7.2. 財務実績
8.4.7.3. 製品のベンチマーク
8.4.7.4. 戦略的取り組み
8.4.8. Nanolab Technologies(Eurofins Scientific により買収)
8.4.8.1. 会社概要
8.4.8.2. 財務実績
8.4.8.3. 製品のベンチマーク
8.4.8.4. 戦略的取り組み
8.4.9. ナノガミ
8.4.9.1. 会社概要
8.4.9.2. 財務実績
8.4.9.3. 製品のベンチマーク
8.4.9.4.
戦略的取り組み
8.4.10. DNA Nanobots, Inc. 8.4.10.1. 会社概要 8.4.10.2. 財務実績 8.4.10.3. 製品ベンチマーク 8.4.10.4. 戦略的取り組み表の一覧表 1 二次情報源の一覧表 2 略語一覧表 3 技術種別における世界の DNA ナノテクノロジー市場、2021 年~2033 年(百万米ドル)表 4 用途別における世界の DNA ナノテクノロジー市場、2021 年 ~2033年(百万米ドル)表5 世界のDNAナノテクノロジー市場:最終用途別、2021年~2033年(百万米ドル)表6 世界のDNAナノテクノロジー市場:地域別、2021年~2033年(百万米ドル)表7 北米のDNAナノテクノロジー市場:国別、2021年~2033年(百万米ドル)表8 北米DNAナノテクノロジー市場(技術種別、2021年~2033年)(百万米ドル)表9 北米DNAナノテクノロジー市場(用途別、2021年~2033年)(百万米ドル)表10 北米DNAナノテクノロジー市場(最終用途別、2021年~2033年)(百万米ドル)表11 米国DNAナノテクノロジー市場(技術種別、2021年~2033年)(百万米ドル)表12 米国DNAナノテクノロジー市場(用途別、2021年~2033年)(百万米ドル)表13 米国のDNAナノテクノロジー市場(最終用途別、2021年~2033年)(百万米ドル)表14 カナダのDNAナノテクノロジー市場(技術種別、2021年~2033年)(百万米ドル)表15 カナダのDNAナノテクノロジー市場(用途別、2021年~2033年)(百万米ドル)表16 カナダのDNAナノテクノロジー市場(最終用途別)、2021年~2033年(百万米ドル)表17 メキシコのDNAナノテクノロジー市場(技術タイプ別)、2021年~2033年(百万米ドル)表18 メキシコのDNAナノテクノロジー市場(用途別)、2021年~2033年(百万米ドル)表19 メキシコのDNAナノテクノロジー市場(最終用途別)、2021年~2033年(百万米ドル)表20 欧州のDNAナノテクノロジー市場(国別)、2021年~2033年 (百万米ドル)表21 欧州のDNAナノテクノロジー市場:技術種別、2021年~2033年(百万米ドル)表22 欧州のDNAナノテクノロジー市場:用途別、2021年~2033年(百万米ドル)表23 欧州のDNAナノテクノロジー市場:最終用途別、2021年~2033年 (百万米ドル)表24 英国のDNAナノテクノロジー市場(技術種別、2021年~2033年)(百万米ドル)表25 英国のDNAナノテクノロジー市場(用途別、2021年~2033年)(百万米ドル)表26 英国のDNAナノテクノロジー市場(最終用途別、2021年~2033年)(百万米ドル)
表27 ドイツのDNAナノテクノロジー市場(技術種別、2021年~2033年) (百万米ドル)
表28 ドイツのDNAナノテクノロジー市場:用途別、2021年~2033年(百万米ドル)
表29 ドイツのDNAナノテクノロジー市場:最終用途別、2021年~2033年(百万米ドル)
表30 フランスのDNAナノテクノロジー市場:技術種別、2021年~2033年 (百万米ドル)
表31 フランスにおけるDNAナノテクノロジー市場(用途別)、2021年~2033年(百万米ドル)
表32 フランスにおけるDNAナノテクノロジー市場(最終用途別)、2021年 ~2033年(百万米ドル)
表33 イタリアのDNAナノテクノロジー市場:技術種別、2021年~2033年(百万米ドル)
表34 イタリアのDNAナノテクノロジー市場:用途別、2021年~2033年(百万米ドル)
表35 イタリアのDNAナノテクノロジー市場(最終用途別)、2021年~2033年(百万米ドル)
表36 スペインのDNAナノテクノロジー市場(技術種別)、2021年~2033年(百万米ドル)
表37 スペインのDNAナノテクノロジー市場(用途別)、2021年~2033年(百万米ドル)
表38 スペインのDNAナノテクノロジー市場(最終用途別)、2021年~2033年(百万米ドル)
表39 デンマークのDNAナノテクノロジー市場(技術種別)、2021年~2033年(百万米ドル)
表40 デンマークのDNAナノテクノロジー市場(用途別)、2021年~2033年(百万米ドル)
表41 デンマークのDNAナノテクノロジー市場(最終用途別)、2021年~2033年(百万米ドル)
表42 スウェーデンのDNAナノテクノロジー市場(技術種別)、2021年~2033年(百万米ドル)
表43 スウェーデンのDNAナノテクノロジー市場:用途別、2021年~2033年(百万米ドル)
表44 スウェーデンのDNAナノテクノロジー市場:最終用途別、2021年~2033年(百万米ドル)
表45 ノルウェーのDNAナノテクノロジー市場:技術種別、2021年~2033年(百万米ドル)
表46 ノルウェーのDNAナノテクノロジー市場(用途別)、2021年~2033年(百万米ドル)
表47 ノルウェーのDNAナノテクノロジー市場(最終用途別)、2021年~2033年(百万米ドル)
表48 アジア太平洋地域のDNAナノテクノロジー市場(国別)、2021年~2033年 (百万米ドル)
表49 アジア太平洋地域のDNAナノテクノロジー市場、技術種別、2021年~2033年(百万米ドル)
表50 アジア太平洋地域のDNAナノテクノロジー市場、用途別、2021年~2033年(百万米ドル)
表51 アジア太平洋地域のDNAナノテクノロジー市場(最終用途別、2021年~2033年)(百万米ドル)
表52 日本のDNAナノテクノロジー市場(技術種別、2021年~2033年)(百万米ドル)
表53 日本のDNAナノテクノロジー市場(用途別)、2021年~2033年(百万米ドル)
表54 日本のDNAナノテクノロジー市場(最終用途別)、2021年~2033年(百万米ドル)
表55 中国のDNAナノテクノロジー市場(技術種別、2021年~2033年)(百万米ドル)
表56 中国のDNAナノテクノロジー市場(用途別、2021年~2033年)(百万米ドル)
表57 中国のDNAナノテクノロジー市場(最終用途別)、2021年~2033年(百万米ドル)
表58 インドのDNAナノテクノロジー市場(技術種別)、2021年~2033年 (百万米ドル)
表59 インドのDNAナノテクノロジー市場:用途別、2021年~2033年(百万米ドル)
表60 インドのDNAナノテクノロジー市場:最終用途別、2021年~2033年(百万米ドル)
表61 オーストラリアのDNAナノテクノロジー市場(技術種別、2021年~2033年)(百万米ドル)
表62 オーストラリアのDNAナノテクノロジー市場(用途別、2021年~2033年)(百万米ドル)
表63 オーストラリアのDNAナノテクノロジー市場(最終用途別、2021年~2033年)(百万米ドル)
表64 タイのDNAナノテクノロジー市場:技術種別、2021年~2033年(百万米ドル)
表65 タイのDNAナノテクノロジー市場:用途別、2021年~2033年(百万米ドル)
表66 タイのDNAナノテクノロジー市場:最終用途別、2021年~2033年(百万米ドル)
表67 韓国におけるDNAナノテクノロジー市場(技術種別、2021年~2033年)(百万米ドル)
表68 韓国におけるDNAナノテクノロジー市場(用途別、2021年~2033年)(百万米ドル)
表69 韓国におけるDNAナノテクノロジー市場(最終用途別、2021年~2033年)(百万米ドル)
表70 ラテンアメリカのDNAナノテクノロジー市場:国別、2021年~2033年(百万米ドル)
表71 ラテンアメリカのDNAナノテクノロジー市場:技術種別、2021年~2033年(百万米ドル)
表72 ラテンアメリカのDNAナノテクノロジー市場:用途別、2021年~2033年(百万米ドル)
表73 ラテンアメリカのDNAナノテクノロジー市場:最終用途別、2021年~2033年(百万米ドル)
表74 ブラジルのDNAナノテクノロジー市場:技術種別、2021年~2033年(百万米ドル)
表75 ブラジルのDNAナノテクノロジー市場:用途別、2021年~2033年(百万米ドル)
表76 ブラジルのDNAナノテクノロジー市場(最終用途別)、2021年~2033年(百万米ドル)
表77 アルゼンチンのDNAナノテクノロジー市場(技術種別)、2021年~2033年(百万米ドル)
表78 アルゼンチンのDNAナノテクノロジー市場(用途別)、2021年~2033年(百万米ドル)
表79 アルゼンチンのDNAナノテクノロジー市場(最終用途別)、2021年~2033年(百万米ドル)
表80 中東・アフリカのDNAナノテクノロジー市場(国別)、2021年~2033年(百万米ドル)
表81 中東・アフリカのDNAナノテクノロジー市場(技術タイプ別)、2021年~2033年(百万米ドル)
表82 中東・アフリカのDNAナノテクノロジー市場(用途別)、2021年~2033年(百万米ドル)
表83 中東・アフリカのDNAナノテクノロジー市場(最終用途別)、2021年~2033年(百万米ドル)
表84 南アフリカのDNAナノテクノロジー市場(技術タイプ別)、2021年~2033年 (百万米ドル)
表85 南アフリカのDNAナノテクノロジー市場:用途別、2021年~2033年(百万米ドル)
表86 南アフリカのDNAナノテクノロジー市場:最終用途別、2021年~2033年(百万米ドル)
表87 サウジアラビアのDNAナノテクノロジー市場(技術種別、2021年~2033年)(百万米ドル)
表88 サウジアラビアのDNAナノテクノロジー市場(用途別、2021年~2033年)(百万米ドル)
表89 サウジアラビアのDNAナノテクノロジー市場(最終用途別、2021年~2033年)(百万米ドル)
表90 アラブ首長国連邦(UAE)のDNAナノテクノロジー市場(技術種別、2021年~2033年) (百万米ドル)
表91 アラブ首長国連邦(UAE)のDNAナノテクノロジー市場:用途別、2021年~2033年(百万米ドル)
表92 アラブ首長国連邦(UAE)のDNAナノテクノロジー市場:最終用途別、2021年~2033年(百万米ドル)
表93 クウェートのDNAナノテクノロジー市場:技術タイプ別、2021年~2033年 (百万米ドル)
表94 クウェートのDNAナノテクノロジー市場:用途別、2021年~2033年(百万米ドル)
表95 クウェートのDNAナノテクノロジー市場:最終用途別、2021年~2033年(百万米ドル)
図表一覧
図1 DNAナノテクノロジー市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 市場の策定と検証
図7 市場見通し
図8 セグメントの概要
図9 競合環境の概要
図10 親市場の展望
図11 DNAナノテクノロジー市場の推進要因分析
図12 DNAナノテクノロジー市場の制約要因分析
図13 DNAナノテクノロジー市場:ポーターの5つの力分析
図14 DNAナノテクノロジー市場のPESTLE分析
図15 DNAナノテクノロジー市場:技術種別ごとの見通しと主なポイント
図16 DNAナノテクノロジー市場:技術種別ごとの市場シェア分析
図17 DNAナノテクノロジー市場の動向、2021年~2033年(百万米ドル)
図18 拡張格子市場、2021年~2033年(百万米ドル)
図19 離散構造市場、2021年~2033年(百万米ドル)
図20 テンプレートアセンブリ市場、2021年~2033年(百万米ドル)
図21 その他市場、2021年~2033年(百万米ドル)
図22 構造DNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図23 ナノメカニカルデバイス市場、2021年~2033年 (百万米ドル)
図24 ストランド置換カスケード市場、2021年~2033年(百万米ドル)
図25 その他市場、2021年~2033年(百万米ドル)
図26 DNAナノテクノロジー市場:用途別の見通しと主なポイント
図27 DNAナノテクノロジー市場:用途別市場シェア分析
図28 薬物送達システム市場、2021年~2033年(百万米ドル)
図29 診断・バイオセンシング開発市場、2021年~2033年(百万米ドル)
図30 材料科学およびナノアセンブリ市場、2021年~2033年 (百万米ドル)
図31 その他市場、2021年~2033年(百万米ドル)
図32 DNAナノテクノロジー市場:最終用途の展望と主なポイント
図33 DNAナノテクノロジー市場:最終用途別市場シェア分析
図34 学術・研究機関市場、2021年~2033年(百万米ドル)
図35 バイオテクノロジーおよび製薬市場、2021年~2033年(百万米ドル)
図36 その他市場、2021年~2033年(百万米ドル)
図37 地域別市場:主なポイント
図38 北米DNAナノテクノロジー市場(国別)、2021年~2033年 (百万米ドル)
図39 米国のDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図40 カナダのDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図41 メキシコのDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図42 欧州のDNAナノテクノロジー市場(国別)、2021年~2033年(百万米ドル)
図43 英国のDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図44 ドイツのDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図45 フランスのDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図46 イタリアのDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図47 スペインのDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図48 デンマークのDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図49 スウェーデンのDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図50 ノルウェーのDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図51 アジア太平洋地域のDNAナノテクノロジー市場(国別、2021年~2033年)(百万米ドル)
図52 日本のDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図53 中国のDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図54 インドのDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図55 オーストラリアのDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図56 タイのDNAナノテクノロジー市場、2021年~2033年 (百万米ドル)
図57 韓国のDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図58 ラテンアメリカのDNAナノテクノロジー市場(国別)、2021年~2033年(百万米ドル)
図59 ブラジルのDNAナノテクノロジー市場、2021年~2033年 (百万米ドル)
図60 アルゼンチンのDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図61 中東・アフリカ(MEA)のDNAナノテクノロジー市場(国別)、2021年~2033年(百万米ドル)
図62 南アフリカのDNAナノテクノロジー市場、2021年~2033年 (百万米ドル)
図63 サウジアラビアのDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図64 アラブ首長国連邦(UAE)のDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
図65 クウェートのDNAナノテクノロジー市場、2021年~2033年(百万米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









