市場規模と予測:
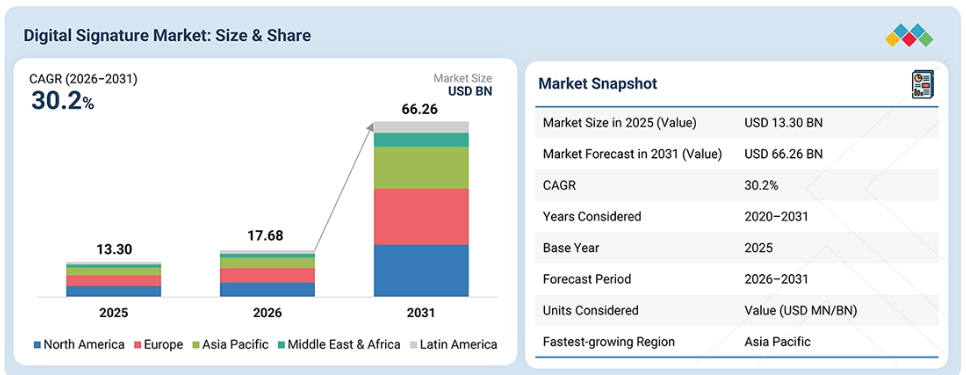
2025年の市場規模:133億米ドル
2026年の市場規模:176.8億米ドル
2031年の売上高予測:662.6億米ドル
成長率:2026年から2031年までの年平均成長率(CAGR)30.2%
2020年から2031年までのデータが利用可能です
基準年:2025年
予測期間:2026年~2031年
最も成長が著しい地域:アジア太平洋地域
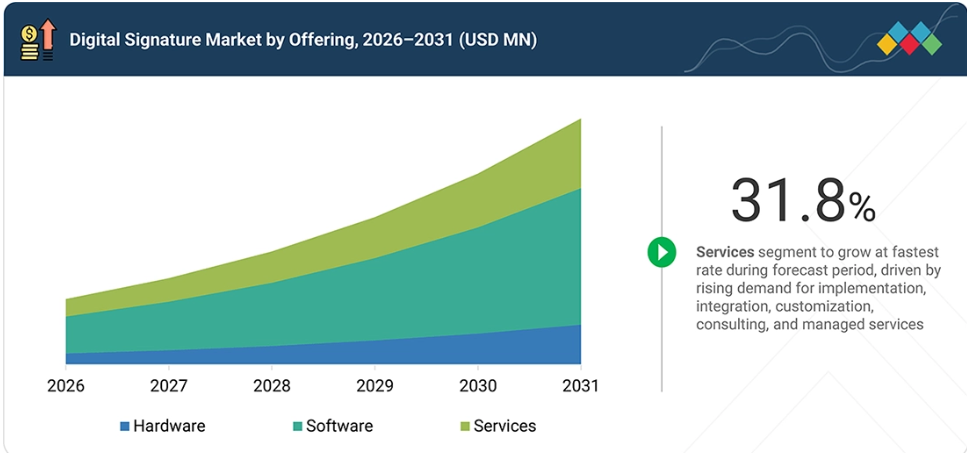
ソフトウェアセグメントが、年平均成長率(CAGR)31.8%でデジタル署名市場を牽引する見込みです
主要な市場動向とインサイト
- 成長要因:デジタルトランスフォーメーションの進展とコンプライアンス要件の高まりが、デジタル署名市場の普及を後押ししています。
- 成長の推進要因:クラウドセキュリティ、リモートワーク、ペーパーレスワークフローが市場の成長を加速させています。
- 機会:eコマース、金融、政府機関のデジタル化の進展が、市場機会を生み出しています。
- AIの影響:AIは本人確認、不正検知、および安全なデジタル文書の認証を強化します。
主なポイント
2026年には、北米がデジタル署名市場の最大のシェア(約31%)を占めると推定されています。
提供形態別では、2026年にはソフトウェアセグメントが市場を支配すると推定されています。
種類別では、予測期間中に高度電子署名(AES)セグメントが最も高い成長率を示すと予測されています。
導入形態別では、予測期間中にクラウドセグメントが32.2%という最高の年平均成長率(CAGR)を記録すると見込まれています。
業務機能別では、2026年から2031年にかけて、法務業務セグメントが最も高い成長率を示すと予測されています。
エンドユーザー別では、2026年に企業セグメントが最大の市場シェアを占めると推定されています。
産業別では、予測期間中に法務セグメントが33.4%という最も高いCAGRを記録すると予測されています。
Docusign、Adobe、Thalesは、デジタル署名市場の主要企業であり、企業や規制対象産業において、コンプライアンスに準拠した効率的なデジタル取引を支援するため、安全な電子署名およびデジタル署名ソリューション、本人確認、PKI、証明書管理、電子印鑑、デジタルトラストサービスを提供しています。
SigniXおよびPenneoは、新興のプロバイダーとして、専門的なデジタル署名、本人確認、契約管理、PKI、ワークフロー自動化ソリューションを提供しており、企業や産業固有のアプリケーションにおいて、安全なデジタル取引、ペーパーレス化、および規制遵守を強化しています。
ビジネス分野と公共部門の両方でデジタルトランスフォーメーションが進む中、組織はペーパーレス取引、リモート承認、および安全なデジタル認証を促進するために、電子署名の導入をますます進めています。電子署名を、デジタルID、PKI、クラウドプラットフォーム、エンタープライズアプリケーションなどのさまざまな技術と組み合わせることで、さまざまな産業における電子署名の適用範囲が拡大しています。このプロセスにより、企業が大規模な電子取引を行えるようにする、効率的で相互運用性が高く、安全な署名ソリューションへのニーズが高まっています。
顧客の顧客に影響を与えるトレンドと変革
デジタル署名市場は、スタンドアロンの署名ソリューションから、AIを活用した、ID中心の、クラウド対応のデジタルトラストプラットフォームへと移行しつつあります。顧客が安全でシームレス、かつ自動化された取引をますます重視する中、ベンダー各社は、AIを活用した契約管理、デジタルID、不正防止、APIベースの署名、および統合型トラストサービスへと事業を拡大しています。Docusignの最近の製品開発は、AIによる文書作成、契約分析、ワークフローの自動化を支援しており、この移行を如実に示しています。こうした動向は、金融、政府機関、医療分野における顧客の要件を一新しており、デジタル契約の迅速な実行、セキュリティの強化、コンプライアンスの確保、および管理の改善に対する需要を生み出しています。
市場の動向
推進要因:デジタル詐欺の発生件数の増加
デジタル詐欺、個人情報盗難、文書改ざんの増加に伴い、安全なデジタル署名ソリューションへの需要が高まっています。デジタル署名は、署名者の認証、文書の完全性、監査証跡、改ざん検知を提供し、デジタル取引に対する信頼を強化します。Thales社によると、2025年には、消費者の19%が前年に自身の個人データが漏洩したと報告しており、デジタルセキュリティに対する懸念が依然として根強いことが浮き彫りになっています。
こうしたセキュリティ意識の高まりにより、金融機関、政府機関、医療機関、および企業のワークフロー全般において、組織は証明書ベースの署名、本人確認、PKI、およびより強力な認証メカニズムの導入を促進しています。
抑制要因:高い初期導入コスト
高い初期導入コストは、特に中小企業や紙ベースのプロセスから移行中の組織において、デジタル署名ソリューションの導入を妨げる可能性があります。費用には、ソフトウェアライセンス、導入、システム統合、デジタル証明書、PKIインフラストラクチャ、本人確認、HSM、および従業員研修などが含まれます。Entrust社の「2024年PKIおよびポスト量子トレンド調査」によると、59%の組織がPKIの運用管理の複雑さを課題として挙げており、これは安全な信頼インフラを構築するために必要な技術的および運用上の労力を示しています。こうしたコストは導入を遅らせる要因となり、組織がクラウドベースの署名サービスやマネージド署名サービスを優先するよう促す可能性があります。
機会:クラウド強化型セキュリティソリューションによるデジタル署名の導入
クラウド強化型セキュリティソリューションは、組織が大規模なオンプレミスインフラを構築することなくデジタル署名を導入できるようにすることで、大きな機会をもたらします。クラウドプラットフォームは、スケーラブルな署名機能、一元化された証明書管理、本人確認、認証、セキュリティ制御を提供すると同時に、リモートユーザーや分散したユーザーにも対応しています。Adobeによると、2026年にはAdobe Document Cloudソリューションによる電子署名およびデジタル署名の処理件数が年間60億件を超えると予測されており、クラウドを活用した署名導入の規模が示されています。CRM、ERP、文書管理、デジタルIDプラットフォームとの統合が進んでいることも、クラウドベースのデジタル署名ソリューションの機会をさらに拡大しています。
課題:ベンダー間をまたぐデジタル署名ソリューションにおける相互運用性の問題
組織が複数のベンダーのデジタル署名プラットフォーム、認証局、PKIシステム、IDプロバイダー、エンタープライズアプリケーションを組み合わせるケースが増えるにつれ、相互運用性は依然として重要な課題となっています。証明書のフォーマット、信頼フレームワーク、署名規格、検証メカニズム、APIの違いは、プラットフォームをまたぐ検証や国境を越えた取引を複雑にする可能性があります。GlobalSignによると、2026年6月時点で同社のデジタル署名サービスは600万件の署名を超え、デジタル署名エコシステムの規模が拡大していることが浮き彫りになりました。したがって、多様なプラットフォーム間でシームレスな検証を確実にするためには、共通の標準、相互運用可能な信頼フレームワーク、および標準化された統合メカニズムの遵守が求められます。
市場エコシステム
デジタル署名エコシステムは、安全なデジタル署名とデジタル信頼を総合的に支援するハードウェア、ソフトウェア、およびサービスプロバイダーで構成されています。EntrustやThalesなどのハードウェアプロバイダーは暗号鍵の保護を実現し、DocusignやAdobeなどのソフトウェアプロバイダーは電子署名、文書、契約管理機能を提供しています。サービスプロバイダーは、実装、統合、管理型署名、および信頼サービスを通じてこれらの提供内容を補完し、企業や規制対象産業全体で、安全かつコンプライアンスに準拠し、拡張性のあるデジタル取引を支える相互接続されたエコシステムを構築しています。
市場セグメント
デジタル署名市場:提供形態別
組織が文書の署名、認証、承認のワークフローを自動化するためにデジタル署名プラットフォームの導入を拡大していることから、ソフトウェア分野が最大の市場シェアを占めています。ソフトウェアベースのソリューションは、CRM、ERP、文書管理、およびビジネスアプリケーションとの統合を可能にし、業務効率を向上させるとともに、紙ベースのプロセスへの依存度を低減します。その拡張性、導入の容易さ、および安全なリモート取引をサポートする能力により、企業や規制産業における導入がさらに促進されています。
デジタル署名市場(種類別)
シンプル電子署名(SES)種類は、その簡便性、利用しやすさ、および日常的でリスクの低いデジタル取引への適性から、最大の市場シェアを占めています。SESソリューションは、必要な技術インフラが最小限で済み、日常のビジネスワークフローに容易に組み込むことができるため、中小企業や大企業にとって魅力的な選択肢となっています。そのユーザーフレンドリーな性質により、社内承認、日常的な契約、一般的な文書の締結などの用途に適しています。
デジタル署名市場:業務機能別
財務・会計セグメントが最大の市場シェアを占めています。これは、財務業務において、安全かつ検証可能な承認を必要とする膨大な文書、承認、請求書、契約書、監査記録が関与しているためです。デジタル署名は、文書の完全性と監査可能性を維持しつつ、請求書の承認、財務報告、調達関連文書、取引処理を迅速化するのに役立ちます。紙を多用するワークフローを効率化し、コンプライアンスを支援するその能力により、財務チームにとって特に価値のあるものとなっています。
デジタル署名市場:導入形態別
機密文書、暗号鍵、および署名インフラに対するより厳格な管理を必要とする組織が、引き続き社内管理型の導入を好むため、オンプレミスセグメントが最大の市場シェアを占めています。オンプレミスソリューションは、特に大企業や規制対象業界において、厳格なセキュリティ、データガバナンス、およびコンプライアンス要件に対応しています。また、システム構成、アクセス管理、および既存のITインフラとの統合について、組織がより高い制御権を行使できるようにします。
エンドユーザー別デジタル署名市場
大企業セグメントが最大の市場シェアを占めています。これは、大規模な組織において、契約、承認、入社手続き、部門間の文書作成が大量に行われているためです。企業では、効率性、セキュリティ、コンプライアンスの向上を図るため、人事、財務、調達、法務、営業、顧客対応の各ワークフローにおいて、デジタル署名の導入がますます進んでいます。既存の企業アプリケーションとの統合や、地理的に分散した業務を管理する必要性も、デジタル署名の広範な導入をさらに後押ししています。
デジタル署名市場:産業別
金融セグメントは、顧客のオンボーディング、KYC(顧客確認)、融資、保険、口座開設、および金融取引においてデジタル文書が広く利用されていることから、最大の市場シェアを占めています。デジタル署名は、認証、文書の完全性、不正防止、および規制コンプライアンスをサポートしつつ、承認プロセスの迅速化を実現します。デジタルバンキングやリモート金融サービスへの移行により、安全かつ効率的な署名ソリューションへの需要はさらに高まっています。
地域
予測期間中、アジア太平洋地域は世界のデジタル署名市場において最も急速に成長する地域となる見込みです。
アジア太平洋地域は、急速なデジタルトランスフォーメーション、eコマースの拡大、スマートフォンおよびインターネットの普及率の向上、ならびに政府主導のデジタル化イニシアチブに牽引され、デジタル署名市場において最も急速に成長する地域になると予想されます。インド、中国、日本、シンガポールなどの国々は、デジタル取引のエコシステムや法的枠組みを強化しており、一方、企業ではクラウドベースかつモバイル対応の署名ソリューションの採用がますます進んでいます。ERP、CRM、金融、政府プラットフォームとの統合が進んでいることも、同地域全体での導入をさらに加速させています。
デジタル署名市場:企業評価マトリックス
Docusign(主要プレイヤー)は、eSignatureおよびIntelligent Agreement Management(IAM)プラットフォームを通じて強固な地位を維持しており、AIを活用した契約書の作成、署名、分析、ワークフローの自動化、および統合機能を組み合わせることで、契約プロセスのエンドツーエンドの効率化を実現しています。Foxit(新興プレイヤー)は、「Foxit eSign」を通じて存在感を高めており、法的拘束力のある電子署名、安全な文書ワークフロー、一括署名、およびエンタープライズアプリケーションやクラウドプラットフォームとの連携を提供しています。
主要市場プレイヤー
Docusign (US)
Adobe (US)
Thales (France)
Entrust (US)
GlobalSign (Belgium)
Zoho (India)
DigiCert (US)
OneSpan (US)
Ascertia (UK)
Dropbox Sign (US)
IdenTrust (US)
最近の動向
2026年3月:Docusignは、AIを活用した電子署名ホームページ、複数文書に対するAIによる要約およびQ&A機能、電子署名とデジタル署名の統合管理、Workspacesの機能強化、APIを通じた本人確認情報の取得機能の拡充など、さまざまな機能強化を導入しました。
2025年7月:アドビは、2025年7月のリリースにおいて、Acrobat Signを強化しました。具体的には、長期保存基準に準拠したアーカイブのためのPDF/A-2bのサポート、WhatsAppを活用した契約通知、およびアカウント共有制御や契約へのアクセス制限によるセキュリティの強化などが含まれます。
2026年8月:富士通はDigiCertと提携し、オーストラリアおよびニュージーランド全域で自動化されたデジタル証明書ライフサイクル管理サービスを提供しました。DigiCert ONEと、富士通のコンサルティング、統合、マネージドサービスに関する専門知識を組み合わせることで、デジタル信頼性、運用レジリエンス、およびポスト量子暗号への対応力を向上させました。
2025年11月:ZenooはAscertiaと提携し、本人確認、電子署名、およびSigningHubサービスを統合しました。これにより、規制対象産業において、より迅速かつ安全で、コンプライアンスに準拠したエンドツーエンドのデジタルオンボーディング体験を実現しました。
1 はじめに 46
1.1 本調査の目的 46
1.2 市場の定義 46
1.3 調査範囲 46
1.3.1 市場セグメンテーションおよび地域範囲 47
1.3.2 調査対象および除外項目 48
1.3.3 対象期間 49
1.4 対象通貨 50
1.5 ステークホルダー 50
1.6 変更点の概要 51
2 エグゼクティブ・サマリー 52
2.1 主な洞察と市場のハイライト 52
2.2 主要な市場参加者:戦略的展開のマッピング 55
2.3 市場を形作るディスラプション 56
2.4 高成長セグメント 57
2.5 概要:世界の市場規模、成長率、および予測 58
3 プレミアムインサイト 59
3.1 デジタル署名市場における事業者にとって魅力的な機会 59
3.2 デジタル署名市場:提供形態別 59
3.3 デジタル署名市場:ハードウェア別 60
3.4 デジタル署名市場:ソフトウェア別 60
3.5 デジタル署名市場:サービス別 61
3.6 デジタル署名市場:種類別 61
3.7 デジタル署名市場:産業別 62
3.8 デジタル署名市場:地域別 62
4 市場の概要 63
4.1 はじめに 63
4.2 市場の動向 63
4.2.1 成長要因 64
4.2.1.1 デジタル詐欺の発生件数の増加 64
4.2.1.2 厳格な規制基準とデータプライバシーコンプライアンス 64
4.2.1.3 電子商取引およびリモートワークの普及 65
4.2.1.4 デジタル署名による安全な認証とワークフローの効率化 66
4.2.2 制約要因 67
4.2.2.1 初期導入コストの高さ 67
4.2.3 機会 67
4.2.3.1 デジタル署名の統合による顧客体験の向上 67
4.2.3.2 クラウドを活用したセキュリティソリューションを通じたデジタル署名の導入 67
4.2.3.3 デジタル署名市場の統合の波への対応 68
4.2.3.4 AI技術の導入急増 68
4.2.4 課題 69
4.2.4.1 ベンダー横断的なデジタル署名ソリューションにおける相互運用性の課題 69
4.3 未充足のニーズと未開拓分野 69
4.4 相互に関連する市場とセクター横断的な機会 71
4.4.1 相互に連携する市場 71
4.4.2 セクター横断的な機会 72
4.5 ティア1/2/3のプレーヤーによる戦略的動き 73
4.5.1 ティアを横断する戦略的パターン 74
4.5.2 戦略的トレンド 75
4.5.2.1 電子署名とデジタルトラストおよびアイデンティティの融合 75
4.5.2.2 AIを活用した署名、不正検知、およびワークフローの自動化 75
4.5.2.3 ポスト量子暗号への対応と暗号の俊敏性 75
5 産業の動向 76
5.1 ポーターの5つの力分析 76
5.1.1 新規参入の脅威 77
5.1.2 代替品の脅威 77
5.1.3 供給者の交渉力 77
5.1.4 購入者の交渉力 78
5.1.5 競合の激しさ 78
5.2 マクロ経済指標 78
5.2.1 はじめに 78
5.2.2 GDPの推移と予測 78
5.2.3 世界のICT産業の動向 80
5.2.4 世界のサイバーセキュリティ産業の動向 81
5.3 バリューチェーン分析 81
5.4 エコシステム 83
5.5 価格分析 85
5.5.1 主要企業別 製品・サービスの平均販売価格(2025年) 85
5.5.2 ベンダー別 参考価格分析(2025年) 86
5.6 2026年~2027年の主要な会議およびイベント 88
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 88
5.8 投資および資金調達のシナリオ 89
5.9 ケーススタディ分析 90
5.9.1 DocuSignは、医療機器製造企業がデジタルトランザクション管理を活用して医師の署名プロセスを効率化するのを支援しました 90
5.9.2 セキュアな署名ソリューションが、H&R Blockの税務負担を軽減するのに役立ちました 90
5.9.3 DocuSign eSignature は、コモンロー法域において、法的に有効かつ執行可能であると裁判所で認められました 91
5.9.4 DocuSignの電子署名により、SalesforceはWorkdayを活用したグローバルな採用活動を加速させました 92
5.9.5 GlobalSignの支援により、Clough Harbor & Associates LLPは文書配送の効率を向上させました 92
5.9.6 エムードラは、モーリシャス政府が国家
PKIインフラを構築するのを支援しました 93
5.10 2025年アメリカ関税の影響 – デジタル署名市場 93
5.10.1 はじめに 93
5.10.2 主な関税率 94
5.10.3 価格への影響分析 96
5.10.4 地域への影響 98
5.10.4.1 北米 98
5.10.4.2 ヨーロッパ 98
5.10.4.3 アジア太平洋地域 99
5.10.5 最終用途産業への影響 99
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 101
6.1 技術分析 101
6.1.1 主要な新興技術 101
6.1.1.1 公開鍵基盤(PKI) 101
6.1.1.2 ハッシュアルゴリズム 101
6.1.1.3 デジタル証明書 101
6.1.1.4 タイムスタンプ 101
6.1.2 補完技術 102
6.1.2.1 クラウドベースのデジタル署名 102
6.1.2.2 量子耐性のある署名 102
6.1.3 関連技術 103
6.1.3.1 電子署名における生体認証署名および高度な本人確認 103
6.1.3.2 IoT 103
6.1.3.3 AIとブロックチェーン 104
6.2 技術ロードマップ 104
6.2.1 短期(2026年~2027年) | 基盤整備および初期段階のプラットフォーム拡大 104
6.2.2 中期(2027年~2030年) | スケールアップ、自動化、およびデジタルトラストの定着 105
6.2.3 長期(2030年~2035年以降) | 自律的、適応型、およびポスト量子対応の電子署名 106
6.3 特許分析 107
6.4 将来の応用 110
6.4.1 AIを活用したデジタル署名および契約管理 110
6.4.2 ID中心型かつ高保証レベルのデジタル署名 111
6.4.3 ポスト量子対応デジタル署名インフラ 111
6.4.4 組み込み型およびクロスプラットフォームのデジタル署名 111
6.4.5 統合されたデジタルトラストおよび署名エコシステム 112
6.5 AI/ジェネレーティブAIがデジタル署名市場に与える影響 112
6.5.1 デジタル署名市場におけるベストプラクティス 113
6.5.2 デジタル署名市場におけるAI導入の事例研究 113
6.5.3 相互に連携する隣接エコシステムと市場プレイヤーへの影響 114
6.5.4 デジタル署名市場における生成AI導入に対する顧客の準備状況 115
6.6 成功事例と実世界での応用例 115
6.6.1 DOCUSIGN:グローバル企業向けのAIを活用した契約管理 115
6.6.2 アドビ:AIを活用した契約書のレビューとデジタル署名 116
7 規制環境 117
7.1 地域ごとの規制とコンプライアンス 117
7.1.1 規制機関、政府機関、およびその他の組織 117
7.1.2 産業標準 122
7.2 貿易分析 123
7.2.1 記録メディアの輸入シナリオ:ディスク、テープ、ソリッドステートデバイス、スマートカード、および製造資材 123
7.2.2 記録メディア(ディスク、テープ、ソリッドステートデバイス、スマートカード、および製造資材)の輸出動向 124
8 消費者動向と購買行動 125
8.1 意思決定プロセス 125
8.2 購買プロセスにおける主要なステークホルダーとその評価基準 126
8.2.1 購買プロセスにおける主要なステークホルダー 126
8.2.2 購入基準 127
8.3 導入の障壁と内部的な課題 128
8.4 各種エンドユーザー産業における未充足ニーズ 129
8.4.1 収益の可能性 130
8.4.2 コストの動向 130
8.4.3 主要用途における利益率向上の機会 130
9 提供形態別デジタル署名市場 132
9.1 はじめに 133
9.1.1 提供形態:デジタル署名市場の推進要因 133
9.2 ハードウェア 135
9.2.1 デジタル署名システムのセキュリティインフラ全体を強化するための、認証、暗号化、および本人確認の多層構造 135
9.2.2 ハードウェアセキュリティモジュール 137
9.2.3 スマートカード 138
9.2.4 USBトークン 139
9.2.5 生体認証用署名パッド 140
9.2.6 トラステッド・プラットフォーム・モジュール(TPM) 141
9.2.7 その他のハードウェア 142
9.3 ソフトウェア 143
9.3.1 市場拡大に向けたリモート署名の機能強化とコンプライアンス 143
9.3.2 文書生成およびWebフォーム 145
9.3.3 デジタル証明書 146
9.3.4 文書署名ツール 147
9.3.5 アプリケーション・プログラミング・インターフェース(API)およびソフトウェア開発キット(SDK) 148
9.3.6 その他のソフトウェア 149
9.4 サービス 150
9.4.1 市場成長を牽引するデジタル署名ソリューションへの需要の高まり 150
9.4.2 プロフェッショナルサービス 152
9.4.2.1 導入・統合 154
9.4.2.2 サポート・保守 155
9.4.3 マネージドサービス 156
10 種類別デジタル署名市場 158
10.1 はじめに 159
10.1.1 種類:デジタル署名市場の推進要因 159
10.2 簡易電子署名(SES) 160
10.2.1 成長を後押しする使いやすさ、効率性、および法的妥当性 160
10.2.1.1 PIN/パスワードによる署名 161
10.2.1.2 電子メールによる署名 162
10.2.1.3 入力による署名 162
10.2.1.4 音声による署名 162
10.2.1.5 クリックによる署名 163
10.3 高度な電子署名 (AES) 163
10.3.1 セキュリティの強化、法令遵守、およびユーザーの利便性向上による市場拡大 163
10.3.1.1 暗号技術に基づくAES 164
10.3.1.2 生体認証に基づくAES 165
10.3.1.3 タイムスタンプ付きAES 165
10.3.1.4 デジタル証明書ベースのAES 165
10.3.1.5 スマートカードベースのAES 166
10.4 適格電子署名(QES) 166
10.4.1 最高レベルのセキュリティ、法的同等性、および厳格なコンプライアンスによる成長の加速 166
10.4.1.1 PKI ベースの QES 167
10.4.1.2
生体認証ベースの QES 16710.4.1.3 スマートカード/USB トークンベースの QES 16810.4.1.4 デジタルIDによるQES 16811 導入形態別デジタル署名市場 16911.1 はじめに 17011.1.1 導入形態:デジタル署名市場の推進要因 17011.2 オンプレミス 17111.2.1 セキュリティとプライバシーの強化に対するニーズの高まりが、オンプレミス型ソリューションの需要を後押し 17111.3 クラウド 17211.3.1 メンテナンスコストの低さと拡張性の向上により、クラウドベースのデジタル署名の導入が促進されます 17211.4 ハイブリッド 17311.4.1 データ保護を損なうことなく、安全なリモートワークとチームコラボレーションを可能にするハイブリッド導入モデル 17312 業務機能別デジタル署名市場 17512.1 はじめに 17612.1.1 業務機能:デジタル署名市場の推進要因 17612.2 財務・会計 17712.2.1 プロセスの効率化、紙の使用量削減、および取引時間の短縮を実現するデジタル署名 17712.3 営業・マーケティング 17812.3.1 市場成長を支える、迅速な成約と顧客体験の向上に対する需要の高まり 17812.4 IT 17912.4.1 暗号化、認証、改ざん防止機能を提供することで、文書のセキュリティを強化するデジタル署名 17912.5 法務業務 18012.5.1 紙ベースの事務処理の削減、契約締結の迅速化、および全体的な生産性の向上により、市場を牽引します 18012.6 人事(HR) 18112.6.1 管理上の間接費の削減と、機密性の高い人事データのセキュリティ強化が市場の成長を支えています 18113 エンドユーザー別デジタル署名市場 18313.1 はじめに 18413.1.1 エンドユーザー:デジタル署名市場の推進要因 18413.2 個人 18513.2.1 電子文書の真正性および完全性を保証するための暗号処置 18513.3 企業 18613.3.1 遠隔署名を可能にし、契約締結を迅速化して生産性を向上させるデジタル署名 18614 産業別デジタル署名市場 18714.1 はじめに 18814.1.1 産業別:デジタル署名市場の推進要因 18814.2 金融 19014.2.1 ワークフローの効率化と規制順守を支援するデジタル署名 19014.2.2 金融:デジタル署名市場の推進要因 19014.3 政府 19114.3.1 生産性の向上、コスト削減、セキュリティ強化への需要の高まりが市場を後押し 19114.3.2 政府:デジタル署名市場の推進要因 19214.4 医療・ライフサイエンス 19314.4.1 オンボーディングプロセスの支援およびワークフローの最適化に役立つデジタル署名 19314.4.2 医療・ライフサイエンス:デジタル署名市場の推進要因 19314.5 法務 19414.5.1 コスト削減、効率化、利便性の向上をもたらすデジタル署名手段 19414.5.2 法務: デジタル署名市場の推進要因 19414.6 不動産 19514.6.1 便利で迅速かつ安全な不動産取引へのニーズの高まりが市場成長を後押し 19514.6.2 不動産:デジタル署名市場の推進要因 19614.7 ITおよびITES 19714.7.1 先進技術の導入とサイバーリスクの増大が市場成長を後押し 19714.7.2 ITおよびITES:デジタル署名市場の推進要因 19714.8 教育 19814.8.1 教育機関の業務効率化とコスト削減を支援するデジタル署名 198
14.8.2 教育:デジタル署名市場の推進要因 198
14.9 小売・Eコマース 199
14.9.1 デジタル署名:固有のコードを用いて顧客の署名を暗号化し、強固な保護を実現 199
14.9.2 小売・Eコマース:デジタル署名市場の推進要因 200
14.10 エネルギー・ユーティリティ 201
14.10.1 業務効率の向上とプロセス管理の改善に向けたデジタル署名の導入 201
14.10.2 エネルギー・ユーティリティ:デジタル署名市場の推進要因 201
14.11 その他の産業 202
14.11.1 その他の産業:デジタル署名市場の推進要因 203
15 地域別デジタル署名市場 205
15.1 はじめに 206
15.2 北米 207
15.2.1 北米:デジタル署名市場の成長要因 207
15.2.2 アメリカ 215
15.2.2.1 技術の進歩、規制の枠組み、およびサイバーセキュリティ上の課題の増大が市場の成長を後押し 215
15.2.3 カナダ 221
15.2.3.1 高いインターネット普及率、政府の支援、および増加するデジタル詐欺が市場を牽引 221
15.3 ヨーロッパ 228
15.3.1 ヨーロッパ:デジタル署名市場の推進要因 228
15.3.2 英国 235
15.3.2.1 急速なデジタル化と新興分野への投資拡大が市場の成長を促進 235
15.3.3 ドイツ 241
15.3.3.1 インターネット普及率の上昇とデジタル化への志向の高まりが市場を後押し 241
15.3.4 フランス 248
15.3.4.1 市場拡大を促進する先進的なデジタル化戦略と堅調なインターネット利用 248
15.3.5 イタリア 255
15.3.5.1 市場を活性化させるためのデジタル署名の信頼性と真正性の向上への注目の高まり 255
15.3.6 ベルギー 262
15.3.6.1 市場成長を促進するための法的枠組みの強化、デジタル化の進展、および堅牢なセキュリティ対策 262
15.3.7 その他のヨーロッパ諸国 269
15.4 アジア太平洋地域 275
15.4.1 アジア太平洋地域:デジタル署名市場の推進要因 275
15.4.2 中国 282
15.4.2.1 市場を牽引する法的枠組み、技術の進歩、およびデジタル化の進展 282
15.4.3 日本 289
15.4.3.1 市場成長を加速させる先進技術への投資およびデジタル化への取り組み 289
15.4.4 インド 295
15.4.4.1 Eコマースおよび小売セクターの成長が市場拡大を後押し 295
15.4.5 アジア太平洋のその他の地域 301
15.5 中東・アフリカ 307
15.5.1 中東・アフリカ:デジタル署名市場の推進要因 308
15.5.2 GCC諸国 315
15.5.2.1 市場の成長を支える政府のデジタル戦略、民間セクターの参画、およびサイバーセキュリティ対策の強化 315
15.5.2.2 UAE 322
15.5.2.2.1 市場の成長を促進するための政府の取り組みと進化する技術環境 322
15.5.2.3 サウジアラビア(KSA) 328
15.5.2.3.1 市場の成長を後押しする電子署名の法的承認 328
15.5.2.4 その他のGCC諸国 334
15.5.3 南アフリカ 340
15.5.3.1 市場成長を加速させるための、安全かつ効率的な文書認証へのニーズの高まり 340
15.5.3.2 その他の中東・アフリカ地域 347
15.6 南米アメリカ 353
15.6.1 南米アメリカ:デジタル署名市場の推進要因 354
15.6.2 ブラジル 360
15.6.2.1 デジタルトランスフォーメーション、インターネット利用率の高さ、およびセキュリティ技術におけるスタートアップのイノベーションが市場成長を牽引 360
15.6.3 メキシコ 367
15.6.3.1 技術の進歩、法的枠組み、および成長を促進する戦略的取り組み 367
15.6.4 その他の南米アメリカ諸国 373
16 競争環境 380
16.1 はじめに 380
16.2 主要企業の戦略/競争優位性(2022年~2025年) 380
16.3 売上高分析(2021年~2025年) 382
16.4 市場シェア分析(2025年) 383
16.5 ブランド比較(2025年) 387
16.5.1 DOCUSIGN 387
16.5.2 アドビ 387
16.5.3 タレス 388
16.5.4 ディジサート 388
16.5.5 エントラスト 388
16.6 企業価値評価および財務指標(2025年) 388
16.6.1 2025年の企業評価 388
16.6.2 2025年のEV/EBITDAを用いた財務指標 389
16.7 企業評価マトリックス:主要企業、2025年 389
16.7.1 スター企業 390
16.7.2 新興リーダー 390
16.7.3 広範な事業展開を行う企業 390
16.7.4 参入企業 390
16.7.5 企業の事業展開範囲:主要企業 392
16.7.5.1 企業の事業展開範囲 392
16.7.5.2 地域別展開状況 392
16.7.5.3 提供サービス別展開状況 393
16.7.5.4 産業統合の展開状況 395
16.8 企業評価マトリックス:スタートアップ/中小企業、2025年 396
16.8.1 先進的な企業 396
16.8.2 対応力のある企業 396
16.8.3 ダイナミックな企業 396
16.8.4 スタートブロック 397
16.8.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 398
16.8.5.1 主要なスタートアップ/中小企業の詳細リスト 398
16.8.5.2 主要スタートアップ/中小企業の競争力ベンチマーク 399
16.9 競争シナリオ 401
16.9.1 製品の発売および機能強化 401
16.9.2 取引 404
17 企業概要 407
17.1 主要企業 407
17.1.1 DOCUSIGN 407
17.1.1.1 事業概要 407
17.1.1.2 提供製品・ソリューション・サービス 408
17.1.1.3 最近の動向 409
17.1.1.3.1 製品の発売および機能強化 409
17.1.1.3.2 取引 409
17.1.1.4 MnMの見解 410
17.1.1.4.1 主な強み 410
17.1.1.4.2 戦略的選択 410
17.1.1.4.3 弱点および競合上の脅威 410
17.1.2 ADOBE 411
17.1.2.1 事業概要 411
17.1.2.2 提供している製品・ソリューション・サービス 412
17.1.2.3 最近の動向 413
17.1.2.3.1 製品の発売および機能強化 413
17.1.2.4 MnMの見解 413
17.1.2.4.1 主な強み 413
17.1.2.4.2 戦略的選択 413
17.1.2.4.3 弱点および競合上の脅威 414
17.1.3 THALES 415
17.1.3.1 事業概要 415
17.1.3.2 提供している製品・ソリューション・サービス 416
17.1.3.3 最近の動向 417
17.1.3.3.1 製品の発売および機能強化 417
17.1.3.4 MnMの見解 417
17.1.3.4.1 主な強み 417
17.1.3.4.2 戦略的選択 417
17.1.3.4.3 弱点および競合上の脅威 418
17.1.4 DIGICERT 419
17.1.4.1 事業概要 419
17.1.4.2 提供している製品・ソリューション・サービス 419
17.1.4.3 最近の動向 420
17.1.4.3.1 製品の発売および機能強化 420
17.1.4.3.2 取引 420
17.1.4.4 MnMの見解 421
17.1.4.4.1 主な強み 421
17.1.4.4.2 戦略的選択 421
17.1.4.4.3 弱みと競合上の脅威 421
17.1.5 ENTRUST 422
17.1.5.1 事業概要 422
17.1.5.2 提供製品・ソリューション・サービス 422
17.1.5.3 最近の動向 424
17.1.5.3.1 製品の発売および機能強化 424
17.1.5.3.2 契約 424
17.1.5.4 MnMの見解 425
17.1.5.4.1 主な強み 425
17.1.5.4.2 戦略的選択 425
17.1.5.4.3 弱点および競合上の脅威 425
17.1.6 ESIGN/T-SIGN 426
17.1.6.1 事業概要 426
17.1.6.2 提供製品・ソリューション・サービス 426
17.1.6.3 最近の動向 427
17.1.6.3.1 製品の発売および機能強化 427
17.1.7 FOXIT SOFTWARE 428
17.1.7.1 事業概要 428
17.1.7.2 提供している製品・ソリューション・サービス 428
17.1.7.3 最近の動向 429
17.1.7.3.1 製品の発売および機能強化 429
17.1.7.3.2 取引実績 429
17.1.8 ASCERTIA (INFOCERT) 430
17.1.8.1 事業概要 430
17.1.8.2 提供している製品・ソリューション・サービス 430
17.1.8.3 最近の動向 431
17.1.8.3.1 製品の発売および機能強化 431
17.1.8.3.2 契約実績 431
17.1.9 GLOBALSIGN 432
17.1.9.1 事業概要 432
17.1.9.2 提供している製品・ソリューション・サービス 432
17.1.9.3 最近の動向 433
17.1.9.3.1 契約実績 433
17.1.10 ZOHO 434
17.1.10.1 事業概要 434
17.1.10.2 提供している製品・ソリューション・サービス 434
17.1.10.3 最近の動向 435
17.1.10.3.1 製品の発売および機能強化 435
17.1.10.3.2 取引実績 435
17.1.11 ONESPAN 436
17.1.11.1 事業概要 436
17.1.11.2 提供している製品・ソリューション・サービス 437
17.1.11.3 最近の動向 438
17.1.11.3.1 製品の発売および機能強化 438
17.1.11.3.2 契約実績 439
17.1.12 DROPBOX SIGN 440
17.1.12.1 事業概要 440
17.1.12.2 提供している製品・ソリューション・サービス 441
17.1.12.3 最近の動向 441
17.1.12.3.1 製品の発売および機能強化 441
17.1.13 IDENTRUST 442
17.1.13.1 事業概要 442
17.1.13.2 提供している製品・ソリューション・サービス 442
17.2 その他の主要企業 443
17.2.1 NITRO 443
17.2.2 DIOSS 443
17.2.3 DOKOBIT (SIGNICAT) 444
17.2.4 PENNEO (VISMA) 445
17.2.5 QUICKSIGN 446
17.2.6 SYMTRAX 447
17.2.7 ALPHATRUST 448
17.2.8 NOTARIUS 449
17.2.9 ACTALIS (ARUBA) 450
17.2.10 SIGNIX 451
17.2.11 SIGNIFLOW 451
17.2.12 VINTEGRISTECH(EURONOVATE GROUP) 452
17.2.13 SIGNORITY(FILECLOUD) 453
17.2.14 BIT4ID(AMBIENTA) 454
17.2.15 LAWTRUST(ALTRON) 455
17.2.16 DIGISIGNER 455
17.2.17 WISEKEY 456
18 調査方法論 457
18.1 調査データ 457
18.1.1 二次データ 458
18.1.2 一次データ 459
18.1.2.1 一次データの内訳 459
18.1.2.2 主要な産業インサイト 460
18.2 市場区分とデータの三角測量 461
18.3 市場規模の推計 461
18.3.1 トップダウン・アプローチ 462
18.3.2 ボトムアップ・アプローチ 464
18.4 市場予測 466
18.5 調査の前提条件 466
18.6 調査の限界 467
19 付録 468
19.1 ディスカッション・ガイド 468
19.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 473
19.3 カスタマイズオプション 475
19.4 関連レポート 475
19.5 著者情報 476
表1 2021年~2025年の米ドル為替レート 50
表2 デジタル署名市場における未充足ニーズと未開拓分野 69
表3 デジタル署名市場における各企業の戦略的動き 73
表4 ベンダーのティア横断的な戦略パターン 74
表5 ポーターの5つの力によるデジタル署名市場への影響 77
表6 主要国別のGDP変化率(2021年~2030年) 79
表7 エコシステムにおける企業の役割 84
表8 主要プレーヤー別 製品・サービスの平均販売価格(2025年、米ドル) 85
表9 デジタル署名製品・サービスの目安となる価格水準、
ベンダー別(2025年) 86
表10 デジタル署名市場:主要な会議およびイベントの一覧、
2026年~2027年 88
表11 主要な関税率 94
表12 デジタル署名市場における主要特許の一覧、2024年~2026年 108
表13 主なユースケースと市場の可能性 112
表14 ベストプラクティス:ユースケースを導入している企業 113
表15 デジタル署名市場:汎用AI(GEN AI)導入に関するケーススタディ 113
表16 相互に関連する隣接エコシステムと市場プレイヤーへの影響 114
表17 北米:規制機関、政府機関、およびその他の組織の一覧 117
表18 ヨーロッパ:規制機関、政府機関、およびその他の組織の一覧 118
表19 アジア太平洋地域:規制機関、政府機関、 およびその他の組織の一覧 119
表20 中東・アフリカ:規制機関、政府機関、およびその他の組織の一覧 120
表21 南米アメリカ:規制機関、政府機関、およびその他の組織の一覧 1 21
表22 デジタル署名市場における世界的な産業標準 122
表23 主要3産業における購買プロセスに対するステークホルダーの影響
(%) 126
表24 主要3産業における主要な購買基準 127
表25 デジタル署名市場における未充足ニーズ(最終用途産業別) 129
表26 デジタル署名市場(提供形態別、2020年~2025年)(百万米ドル) 134
表27 デジタル署名市場:提供形態別、2026年~2031年(百万米ドル) 134
表28 デジタル署名市場:ハードウェア別、2020年~2025年(百万米ドル) 136
表29 デジタル署名市場:提供形態別、2026年~2031年(百万米ドル) 136
表30 ハードウェア:デジタル署名市場、地域別、
2020年~2025年(百万米ドル) 136
表31 ハードウェア:デジタル署名市場、地域別、
2026年~2031年(百万米ドル) 137
表32 ハードウェアセキュリティモジュール: 地域別デジタル署名市場、2020年~2025年(百万米ドル) 137
表33 ハードウェアセキュリティモジュール:地域別デジタル署名市場、2026年~2031年(百万米ドル) 138
表34 スマートカード:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 138
表35 スマートカード:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 139
表36 USBトークン:デジタル署名市場、地域別、
2020年~2025年(百万米ドル) 139
表37 USBトークン:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 140
表38 生体認証署名パッド:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 140
表39 生体認証署名パッド:デジタル署名市場、地域別、
2026–2031年(百万米ドル) 141
表40 トラステッド・プラットフォーム・モジュール:デジタル署名市場、地域別、
2020年~2025年(百万米ドル) 141
表41 トラステッド・プラットフォーム・モジュール:デジタル署名市場、地域別、
2026年~2031年(百万米ドル) 142
表42 その他のハードウェア:デジタル署名市場、地域別、
2020年~2025年(百万米ドル) 142
表43 その他のハードウェア:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 143
表44 ソフトウェア別デジタル署名市場、2020年~2025年(百万米ドル) 144
表45 ソフトウェア別 デジタル署名市場、2026年~2031年(百万米ドル) 144
表46 ソフトウェア:地域別 デジタル署名市場、2020年~2025年(百万米ドル) 145
表47 ソフトウェア:地域別デジタル署名市場、2026–2031年(百万米ドル) 145
表48 文書作成およびWebフォーム:デジタル署名市場、
地域別、2020–2025年(百万米ドル) 146
表49 文書生成およびWebフォーム:デジタル署名市場、
地域別、2026年~2031年(百万米ドル) 146
表50 デジタル証明書:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 147
表51 デジタル証明書:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 147
表52 文書署名ツール:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 148
表53 文書署名ツール:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 148
表54 APIおよびSDK:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 149
表55 APIおよびSDK:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 149
表56 その他のソフトウェア:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 150
表57 その他のソフトウェア:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 150
表58 サービス別デジタル署名市場、2020年~2025年(百万米ドル) 151
表59 サービス別デジタル署名市場、2026年~2031年(百万米ドル) 151
表60 サービス:地域別デジタル署名市場、2020年~2025年(百万米ドル) 152
表61 サービス:地域別デジタル署名市場、2026年~2031年(百万米ドル) 152
表62 専門サービス別 デジタル署名市場、
2020年~2025年(百万米ドル) 153
表63 専門サービス別 デジタル署名市場、
2026年~2031年(百万米ドル) 153
表64 プロフェッショナルサービス:デジタル署名市場、地域別、
2020年~2025年(百万米ドル) 154
表65 プロフェッショナルサービス: 地域別デジタル署名市場、
2026年~2031年(百万米ドル) 154
表66 導入・統合:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 155
表67 導入・統合:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 155
表68 サポート・保守:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 156
表69 サポートおよび保守:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 156
表70 マネージドサービス:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 157
表71 マネージドサービス:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 157
表72 デジタル署名市場:種類別、2020年~2025年(百万米ドル) 160
表73 デジタル署名市場:種類別、2026年~2031年 (百万米ドル) 160
表74 簡易電子署名(SES):地域別デジタル署名市場、2020年~2025年 (百万米ドル) 161
表 75 簡易電子署名(SES):地域別デジタル署名市場、2026年~2031年(百万米ドル) 161
表76 高度電子署名(AES):デジタル署名市場、
地域別、2020年~2025年(百万米ドル) 164
表77 高度電子署名(AES):デジタル署名市場、
地域別、2026年~2031年(百万米ドル) 164
表78 認定電子署名(QES):デジタル署名市場、
地域別、2020年~2025年(百万米ドル) 166
表79 適格電子署名(QES):デジタル署名市場、
地域別、2026年~2031年(百万米ドル) 167
表80 デジタル署名市場:導入形態別、
2020年~2025年(百万米ドル) 171
表81 デジタル署名市場:導入形態別、
2026年~2031年 (百万米ドル) 171
表82 オンプレミス:デジタル署名市場、地域別、
2020–2025年(百万米ドル) 172
表83 オンプレミス:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 172
表84 クラウド:地域別デジタル署名市場、2020年~2025年 (百万米ドル) 173
表85 クラウド:地域別デジタル署名市場、2026年~2031年(百万米ドル) 173
表86 ハイブリッド:地域別デジタル署名市場、2020年~2025年 (百万米ドル) 174
表87 ハイブリッド:地域別デジタル署名市場、2026年~2031年(百万米ドル) 174
表88 デジタル署名市場:業務機能別、
2020年~2025年(百万米ドル) 177
表89 デジタル署名市場:業務機能別、
2026年~2031年(百万米ドル) 177
表90 財務・会計:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 178
表91 財務・会計:地域別デジタル署名市場、
2026年~2031年 (百万米ドル) 178
表92 営業・マーケティング:デジタル署名市場、地域別、
2020–2025年(百万米ドル) 179
表93 営業・マーケティング:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 179
表94 IT:地域別デジタル署名市場、2020年~2025年(百万米ドル) 180
表95 IT:地域別デジタル署名市場、2026年~2031年(百万米ドル) 180
表96 法務業務:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 181
表97 法務業務:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 181
表98 人事(HR):地域別デジタル署名市場、2020年~2025年(百万米ドル) 182
表99 人事(HR):地域別デジタル署名市場、2026年~2031年(百万米ドル) 182
表100 デジタル署名市場:エンドユーザー別、2020年~2025年(百万米ドル) 184
表101 デジタル署名市場:エンドユーザー別、2026年~2031年(百万米ドル) 185
表102 個人向け:デジタル署名市場、地域別、
2020年~2025年(百万米ドル) 185
表103 個人向け:デジタル署名市場、地域別、
2026年~2031年(百万米ドル) 185
表 104 企業向け:デジタル署名市場(地域別)、
2020–2025年(百万米ドル) 186
表105 企業向け:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 186
表106 産業別デジタル署名市場、2020年~2025年(百万米ドル) 189
表107 デジタル署名市場:産業別、2026年~2031年(百万米ドル) 189
表108 金融: 地域別デジタル署名市場、2020年~2025年(百万米ドル) 191
表109 金融:地域別デジタル署名市場、2026年~2031年(百万米ドル) 191
表110 政府:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 192
表111 政府:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 192
表112 医療・ライフサイエンス:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 193
表113 医療・ライフサイエンス: 地域別デジタル署名市場、
2026–2031年(百万米ドル) 194
表114 法務分野:地域別デジタル署名市場、2020–2025年(百万米ドル) 195
表115 法務分野:地域別デジタル署名市場、2026年~2031年(百万米ドル) 195
表116 不動産分野:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 196
表117 不動産:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 196
表118 ITおよびITES:地域別デジタル署名市場、2020年~2025年(百万米ドル) 197
表119 ITおよびITES:地域別デジタル署名市場、2026年~2031年(百万米ドル) 198
表120 教育:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 199
表121 教育:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 199
表122 小売・Eコマース:地域別デジタル署名市場、
2020年~2025年 (百万米ドル) 200
表123 小売・Eコマース:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 200
表124 エネルギー・ユーティリティ:地域別デジタル署名市場、
2020年~2025年(百万米ドル) 202
表125 エネルギー・ユーティリティ:地域別デジタル署名市場、
2026年~2031年 (百万米ドル) 202
表126 その他の産業:地域別デジタル署名市場、
2020–2025年(百万米ドル) 204
表127 その他の産業:地域別デジタル署名市場、
2026年~2031年(百万米ドル) 204
表128 地域別デジタル署名市場、2020年~2025年 (百万米ドル) 206
表129 地域別デジタル署名市場、2026年~2031年(百万米ドル) 207
表130 北米:デジタル署名市場、 提供形態別、
2020年~2025年(百万米ドル) 208
表131 北米:デジタル署名市場、提供形態別、
2026年~2031年(百万米ドル) 208
表132 北米: デジタル署名市場、ハードウェア別、
2020年~2025年(百万米ドル) 209
表133 北米:デジタル署名市場、ハードウェア別、
2026年~2031年 (百万米ドル) 209
表134 北米:デジタル署名市場(ソフトウェア別)、
2020–2025年(百万米ドル) 209
表135 南米アメリカ:デジタル署名市場(ソフトウェア別)、
2026年~2031年(百万米ドル) 210
表136 南米アメリカ:デジタル署名市場(サービス別)、
2020年~2025年(百万米ドル) 210
表137 南米アメリカ:デジタル署名市場(サービス別)、
2026年~2031年(百万米ドル) 210
表138 北米:デジタル署名市場、専門サービス別、2020年~2025年(百万米ドル) 210
表139 北米:デジタル署名市場、専門サービス別、2026–2031年(百万米ドル) 211
表140 北米:デジタル署名市場、種類別、
2020–2025年(百万米ドル) 211
表141 北米:デジタル署名市場、種類別、
2026年~2031年(百万米ドル) 211
表142 北米: 導入形態別デジタル署名市場、
2020年~2025年(百万米ドル) 211
表143 北米:デジタル署名市場、導入形態別、
2026年~2031年(百万米ドル) 212
表144 北米:デジタル署名市場、業務機能別、
2020年~2025年(百万米ドル) 212
表145 北米:デジタル署名市場、業務機能別、
2026年~2031年(百万米ドル) 212
表146 北米:デジタル署名市場、エンドユーザー別、
2020年~2025年(百万米ドル) 213
表147 南米アメリカ:デジタル署名市場、エンドユーザー別、
2026年~2031年 (百万米ドル) 213
表148 北米:デジタル署名市場、産業別、
2020–2025年(百万米ドル) 213
表149 北米: 産業別デジタル署名市場、
2026年~2031年(百万米ドル) 214
表150 北米:デジタル署名市場、国別、
2020年~2025年(百万米ドル) 214
表151 北米:デジタル署名市場(国別)、
2026年~2031年(百万ドル) 214
表152 アメリカ:デジタル署名市場(提供形態別)、2020年~2025年 (ドル) 215
表 153 アメリカ:デジタル署名市場、提供形態別、2026年~2031年(ドル) 216
表 154 アメリカ:デジタル署名市場、ハードウェア別、2020年~2025年(ドル) 216
表155 アメリカ:デジタル署名市場(ハードウェア別)、2026年~2031年(百万ドル) 216
表156 アメリカ:デジタル署名市場(ソフトウェア別)、2020~2025年(百万ドル) 217
表157 アメリカ:デジタル署名市場(ソフトウェア別)、2026~2031年(百万ドル) 217
表158 アメリカ:デジタル署名市場(サービス別)、2020年~2025年(百万ドル) 217
表159 アメリカ:デジタル署名市場(サービス別)、2026年~2031年(百万ドル) 217
表 160 アメリカ:デジタル署名市場、専門サービス別、
2020–2025年(百万ドル) 218
表 161 アメリカ:デジタル署名市場、専門サービス別、
2026–2031年 (百万ドル) 218
表 162 アメリカ:デジタル署名市場、種類別、2020年~2025年 (ドル) 218
表 163 アメリカ:デジタル署名市場、種類別、2026–2031年(ドル) 218
表 164 アメリカ:デジタル署名市場、導入形態別、
2020年~2025年(百万ドル) 219
表165 アメリカ:デジタル署名市場、導入形態別、
2026年~2031年(百万ドル) 219
表166 アメリカ:デジタル署名市場(業務機能別)、
2020年~2025年(百万ドル) 219
表167 アメリカ:デジタル署名市場(業務機能別)、
2026年~2031年(百万ドル) 219
表168 アメリカ:デジタル署名市場、エンドユーザー別、2020年~2025年(百万ドル) 220
表169 アメリカ:デジタル署名市場、エンドユーザー別、2026年~2031年(百万ドル) 220
表170 アメリカ:デジタル署名市場、産業別、2020年~2025年(百万ドル) 220
表171 アメリカ:デジタル署名市場、産業別、2026年~2031年(百万ドル) 221
表172 カナダ:デジタル署名市場、提供形態別、2020年~2025年(百万米ドル) 221
表173 カナダ:デジタル署名市場、提供形態別、2026年~2031年(百万米ドル) 222
表174 カナダ:デジタル署名市場、提供形態別、
2020–2025年(百万米ドル) 222
表175 カナダ:デジタル署名市場、提供形態別、
2026–2031年 (百万米ドル) 222
表 176 カナダ:デジタル署名市場、ソフトウェア別、
2020–2025年(百万米ドル) 223
表177 カナダ:デジタル署名市場(ソフトウェア別)、
2026年~2031年(百万米ドル) 223
表178 カナダ:デジタル署名市場(サービス別)、2020年~2025年(百万米ドル) 223
表179 カナダ:デジタル署名市場、サービス別、2026年~2031年(百万米ドル) 223
表180 カナダ:デジタル署名市場、専門サービス別、
2020年~2025年(百万米ドル) 224
表181 カナダ:デジタル署名市場(専門サービス別)、
2026年~2031年(百万米ドル) 224
表182 カナダ:デジタル署名市場(種類別)、2020年~2025年(百万米ドル) 224
表 183 カナダ:デジタル署名市場(種類別)、2026年~2031年(百万米ドル) 224
表 184 カナダ:デジタル署名市場(導入形態別)、
2020–2025年(百万米ドル) 225
表185 カナダ:デジタル署名市場(導入形態別)、
2026–2031年(百万米ドル) 225
表186 カナダ:デジタル署名市場、業務機能別、
2020年~2025年(百万米ドル) 225
表187 カナダ:デジタル署名市場、業務機能別、
2026年~2031年(百万米ドル) 226
表188 カナダ:デジタル署名市場、エンドユーザー別、2020年~2025年(百万米ドル) 226
表189 カナダ:デジタル署名市場、エンドユーザー別、2026年~2031年(百万米ドル) 226
表190 カナダ:デジタル署名市場、産業別、2020年~2025年(百万米ドル) 227
表191 カナダ:デジタル署名市場、産業別、2026年~2031年(百万米ドル) 227
表192 ヨーロッパ:デジタル署名市場、提供形態別、2020年~2025年(百万米ドル) 228
表193 ヨーロッパ:デジタル署名市場、提供形態別、2026年~2031年 (百万米ドル) 228
表 194 ヨーロッパ:デジタル署名市場、ハードウェア別、
2020–2025年(百万米ドル) 229
表195 ヨーロッパ:デジタル署名市場(ハードウェア別)、
2026–2031年(百万米ドル) 229
表196 ヨーロッパ:デジタル署名市場(ソフトウェア別)、
2020年~2025年(百万米ドル) 229
表197 ヨーロッパ:デジタル署名市場(ソフトウェア別)、
2026年~2031年(百万米ドル) 230
表198 ヨーロッパ:デジタル署名市場(サービス別)、2020年~2025年(百万米ドル) 230
表199 ヨーロッパ:デジタル署名市場(サービス別)、2026年~2031年(百万米ドル) 230
表200 ヨーロッパ:デジタル署名市場、専門サービス別、
2020年~2025年(百万米ドル) 230
表201 ヨーロッパ:デジタル署名市場、専門サービス別、
2026年~2031年(百万米ドル) 231
表 202 ヨーロッパ:デジタル署名市場(種類別)、2020年~2025年(百万米ドル) 231
表 203 ヨーロッパ:デジタル署名市場(種類別)、2026年~2031年 (百万米ドル) 231
表 204 ヨーロッパ:デジタル署名市場、導入形態別、
2020–2025年(百万米ドル) 231
表 205 ヨーロッパ: デジタル署名市場(導入形態別)、
2026–2031年(百万米ドル) 232
表206 ヨーロッパ:デジタル署名市場(業務機能別)、
2020–2025年(百万米ドル) 232
表 207 ヨーロッパ:デジタル署名市場、業務機能別、
2026–2031年(百万米ドル) 232
表 208 ヨーロッパ:デジタル署名市場、エンドユーザー別、2020–2025年 (百万米ドル) 233
表 209 ヨーロッパ:デジタル署名市場、エンドユーザー別、2026年~2031年(百万米ドル) 233
表 210 ヨーロッパ:デジタル署名市場、産業別、2020年~2025年(百万米ドル) 233
表211 ヨーロッパ:デジタル署名市場、産業別、2026年~2031年(百万米ドル) 234
表212 ヨーロッパ:デジタル署名市場、国別、2020年~2025年(百万米ドル) 234
表213 ヨーロッパ:デジタル署名市場、国別、2026年~2031年(百万米ドル) 234
表214 英国:デジタル 署名市場、提供形態別、2020年~2025年(百万米ドル) 235
表215 英国:デジタル署名市場、提供形態別、2026年~2031年(百万米ドル) 236
表 216 英国:デジタル署名市場、ハードウェア別、2020年~2025年(百万米ドル) 236
表217 英国:デジタル署名市場、ハードウェア別、2026年~2031年(百万米ドル) 236
表218 英国:デジタル署名市場、ソフトウェア別、2020年~2025年 (百万米ドル) 237
表 219 英国:デジタル署名市場、ソフトウェア別、2026年~2031年(百万米ドル) 237
表 220 英国:デジタル署名市場、サービス別、2020年~2025年(百万米ドル) 237
表 221 英国:デジタル署名市場(サービス別)、2026年~2031年(百万米ドル) 237
表 222 英国:デジタル署名市場(専門サービス別)、
2020年~2025年(百万米ドル) 238
表223 英国:デジタル署名市場、専門サービス別、
2026年~2031年(百万米ドル) 238
表224 英国:デジタル署名市場、種類別、2020年~2025年(百万米ドル) 238
表225 英国:デジタル署名市場(種類別)、2026年~2031年(百万米ドル) 238
表226 英国:デジタル署名市場(導入形態別)、
2020年~2025年(百万米ドル) 239
表227 英国:デジタル署名市場(導入形態別)、
2026–2031年(百万米ドル) 239
表228 英国:デジタル署名市場(業務機能別)、
2020–2025年(百万米ドル) 239
表229 英国:デジタル署名市場、業務機能別、
2026年~2031年(百万米ドル) 239
表 230 英国:デジタル署名市場、エンドユーザー別、2020年~2025年(百万米ドル) 240
表 231 英国:デジタル署名市場、エンドユーザー別、2026年~2031年(百万米ドル) 240
表232 英国:デジタル署名市場、産業別、2020年~2025年(百万米ドル) 240
表233 英国:デジタル署名市場、産業別、2026年~2031年(百万米ドル) 241
表234 ドイツ:デジタル署名市場、提供形態別、
2020年~2025年(百万米ドル) 242
表235 ドイツ:デジタル署名市場、提供形態別、
2026年~2031年(百万米ドル) 242
表 236 ドイツ:デジタル署名市場、提供形態別、
2020–2025年(百万米ドル) 242
表 237 ドイツ:デジタル署名市場、提供形態別、
2026–2031年(百万米ドル) 243
表238 ドイツ:デジタル署名市場(ソフトウェア別)、
2020年~2025年(百万米ドル) 243
表239 ドイツ:デジタル署名市場、 ソフトウェア別、
2026年~2031年(百万米ドル) 243
表240 ドイツ:デジタル署名市場、サービス別、2020年~2025年(百万米ドル) 244
表241 ドイツ:デジタル署名市場、サービス別、2026–2031年(百万米ドル) 244
表 242 ドイツ:デジタル署名市場(専門サービス別)、
2020–2025年(百万米ドル) 244
表 243 ドイツ:デジタル署名市場(専門サービス別)、
2026年~2031年(百万米ドル) 244
表 244 ドイツ:デジタル署名市場(種類別)、2020年~2025年(百万米ドル) 245
表245 ドイツ:デジタル署名市場(種類別)、2026年~2031年(百万米ドル) 245
表246 ドイツ:デジタル署名市場(導入形態別)、
2020年~2025年(百万米ドル) 245
表247 ドイツ:デジタル署名市場(導入形態別)、
2026–2031年(百万米ドル) 245
表 248 ドイツ:デジタル署名市場、業務機能別、
2020年~2025年(百万米ドル) 246
表 249 ドイツ:デジタル署名市場、業務機能別、
2026年~2031年(百万米ドル) 246
表250 ドイツ:デジタル署名市場、エンドユーザー別、
2020年~2025年(百万米ドル) 246
表251 ドイツ:デジタル署名市場、エンドユーザー別、
2026–2031年(百万米ドル) 246
表252 ドイツ:デジタル署名市場、産業別、
2020–2025年(百万米ドル) 247
表 253 ドイツ:デジタル署名市場(産業別)、
2026–2031年(百万米ドル) 247
表 254 フランス:デジタル署名市場(提供サービス別)、2020–2025年(百万米ドル) 248
表255 フランス:デジタル署名市場(提供形態別)、2026–2031年(百万米ドル) 249
表256 フランス:デジタル署名市場(ハードウェア別)、
2020–2025年(百万米ドル) 249
表257 フランス:デジタル署名市場(ハードウェア別)、
2026–2031年(百万米ドル) 249
表 258 フランス:デジタル署名市場(ソフトウェア別)、
2020–2025年(百万米ドル) 250
表 259 フランス:デジタル署名市場(ソフトウェア別)、
2026–2031年(百万米ドル) 250
表 260 フランス:デジタル署名市場(サービス別)、2020年~2025年(百万米ドル) 250
表 261 フランス:デジタル署名市場(サービス別)、2026年~2031年(百万米ドル) 250
表262 フランス:デジタル署名市場、専門サービス別、
2020年~2025年(百万米ドル) 251
表263 フランス:デジタル署名市場(専門サービス別)、
2026年~2031年(百万米ドル) 251
表264 フランス:デジタル署名市場(種類別)、2020年~2025年(百万米ドル) 251
表 265 フランス:デジタル署名市場、種類別、2026–2031年(百万米ドル) 251
表 266 フランス:デジタル署名市場、導入形態別、
2020–2025年 (百万米ドル) 252
表 267 フランス:デジタル署名市場、導入形態別、
2026–2031年(百万米ドル) 252
表268 フランス:デジタル署名市場(業務機能別)、
2020年~2025年(百万米ドル) 252
表269 フランス:デジタル署名市場(業務機能別)、
2026年~2031年(百万米ドル) 253
表270 フランス:デジタル署名市場、エンドユーザー別、2020年~2025年(百万米ドル) 253
表271 フランス:デジタル署名市場、エンドユーザー別、2026年~2031年 (百万米ドル) 253
表 272 フランス:デジタル署名市場、産業別、2020年~2025年(百万米ドル) 254
表 273 フランス:デジタル署名市場、産業別、2026年~2031年(百万米ドル) 254
表 274 イタリア:デジタル署名市場(提供形態別)、2020年~2025年(百万米ドル) 255
表 275 イタリア:デジタル署名市場(提供形態別)、2026年~2031年(百万米ドル) 256
表276 イタリア:デジタル署名市場、提供形態別、2020年~2025年(百万米ドル) 256
表277 イタリア:デジタル署名市場、提供形態別、2026年~2031年(百万米ドル) 256
表278 イタリア:デジタル署名市場(ソフトウェア別)、2020年~2025年(百万米ドル) 257
表279 イタリア:デジタル署名市場(ソフトウェア別)、2026年~2031年(百万米ドル) 257
表 280 イタリア:デジタル署名市場(サービス別)、2020年~2025年(百万米ドル) 257
表 281 イタリア:デジタル署名市場(サービス別)、2026年~2031年 (百万米ドル) 257
表 282 イタリア:デジタル署名市場、専門サービス別、
2020–2025年(百万米ドル) 258
表 283 イタリア:デジタル署名市場、専門サービス別、
2026年~2031年(百万米ドル) 258
表284 イタリア:デジタル署名市場、種類別、2020年~2025年(百万米ドル) 258
表285 イタリア:デジタル署名市場(種類別)、2026–2031年(百万米ドル) 258
表286 イタリア:デジタル署名市場(導入形態別)、
2020–2025年(百万米ドル) 259
表287 イタリア:デジタル署名市場(導入形態別)、
2026年~2031年(百万米ドル) 259
表288 イタリア:デジタル署名市場(業務機能別)、
2020年~2025年(百万米ドル) 259
表 289 イタリア:デジタル署名市場、業務機能別、
2026–2031年(百万米ドル) 260
表 290 イタリア:デジタル署名市場、エンドユーザー別、2020–2025年(百万米ドル) 260
表 291 イタリア:デジタル署名市場、エンドユーザー別、2026年~2031年(百万米ドル) 260
表 292 イタリア:デジタル署名市場、産業別、2020年~2025年(百万米ドル) 261
表 293 イタリア:デジタル署名市場、産業別、2026年~2031年(百万米ドル) 261
表 294 ベルギー:デジタル署名市場(提供形態別)、
2020年~2025年(百万米ドル) 262
表 295 ベルギー:デジタル署名市場(提供形態別)、
2026年~2031年(百万米ドル) 263
表296 ベルギー:デジタル署名市場、ハードウェア別、
2020年~2025年(百万米ドル) 263
表297 ベルギー:デジタル署名市場、ハードウェア別、
2026年~2031年(百万米ドル) 263
表298 ベルギー:デジタル署名市場(ソフトウェア別)、
2020年~2025年(百万米ドル) 264
表 299 ベルギー:デジタル署名市場(ソフトウェア別)、
2026–2031年(百万米ドル) 264
表 300 ベルギー: サービス別デジタル署名市場、2020年~2025年(百万米ドル) 264
表301 ベルギー:サービス別デジタル署名市場、2026年~2031年(百万米ドル) 264
表302 ベルギー:デジタル署名市場(専門サービス別)、
2020年~2025年(百万米ドル) 265
表303 ベルギー:デジタル署名市場(専門サービス別)、
2026年~2031年(百万米ドル) 265
表 304 ベルギー:デジタル署名市場(種類別)、2020年~2025年(百万米ドル) 265
表 305 ベルギー:デジタル署名市場(種類別)、2026年~2031年(百万米ドル) 265
表306 ベルギー:デジタル署名市場、導入形態別、
2020年~2025年(百万米ドル) 266
表307 ベルギー:デジタル署名市場、導入形態別、
2026年~2031年 (百万米ドル) 266
表 308 ベルギー:デジタル署名市場、業務機能別、
2020–2025年(百万米ドル) 266
表 309 ベルギー:デジタル署名市場、業務機能別、
2026年~2031年(百万米ドル) 267
表310 ベルギー:デジタル署名市場、エンドユーザー別、
2020年~2025年(百万米ドル) 267
表 311 ベルギー:デジタル署名市場(エンドユーザー別)、
2026–2031年(百万米ドル) 267
表 312 ベルギー:デジタル署名市場(産業別)、2020–2025年(百万米ドル) 268
表313 ベルギー:デジタル署名市場、産業別、2026年~2031年(百万米ドル) 268
表 314 ヨーロッパその他地域:デジタル署名市場(提供形態別)、
2020–2025年(百万米ドル) 269
表 315 ヨーロッパその他地域:デジタル署名市場(提供形態別)、
2026–2031年(百万米ドル) 269
表316 ヨーロッパその他地域:デジタル署名市場(提供形態別)、
2020年~2025年(百万米ドル) 270
表317 ヨーロッパその他地域:デジタル署名市場(提供形態別)、
2026年~2031年(百万米ドル) 270
表 318 ヨーロッパその他地域:デジタル署名市場(ソフトウェア別)、
2020–2025年(百万米ドル) 270
表 319 ヨーロッパその他地域:デジタル署名市場(ソフトウェア別)、
2026年~2031年(百万米ドル) 271
表320 ヨーロッパその他地域:デジタル署名市場、サービス別、
2020年~2025年(百万米ドル) 271
表321 ヨーロッパその他地域:デジタル署名市場、サービス別、
2026–2031年(百万米ドル) 271
表322 ヨーロッパその他地域:デジタル署名市場、専門サービス別、2020–2025年(百万米ドル) 271
表323 ヨーロッパその他地域:デジタル署名市場、専門サービス別、2026–2031年(百万米ドル) 272
表324 ヨーロッパその他地域:デジタル署名市場、種類別、
2020–2025年(百万米ドル) 272
表 325 ヨーロッパその他地域:デジタル署名市場(種類別)、
2026–2031年(百万米ドル) 272
表 326 ヨーロッパその他地域:デジタル署名市場(導入形態別)、
2020–2025年 (百万米ドル) 272
表 327 ヨーロッパその他地域:デジタル署名市場、導入形態別、
2026–2031年(百万米ドル) 273
表328 ヨーロッパその他地域:デジタル署名市場(業務機能別)、
2020年~2025年(百万米ドル) 273
表329 ヨーロッパその他地域:デジタル署名市場(業務機能別)、
2026年~2031年 (百万米ドル) 273
表 330 ヨーロッパその他地域:デジタル署名市場、エンドユーザー別、
2020–2025年(百万米ドル) 274
表 331 ヨーロッパその他地域:デジタル署名市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 274
表332 ヨーロッパその他地域:デジタル署名市場(産業別)、
2020年~2025年(百万米ドル) 274
表 333 ヨーロッパその他地域:デジタル署名市場(産業別)、
2026–2031年(百万米ドル) 275
表 334 アジア太平洋地域:デジタル署名市場(提供形態別)、
2020–2025年(百万米ドル) 276
表 335 アジア太平洋地域:デジタル署名市場(提供形態別)、
2026–2031年(百万米ドル) 276
表 336 アジア太平洋地域:デジタル署名市場(ハードウェア別)、
2020–2025年(百万米ドル) 277
表337 アジア太平洋地域:デジタル署名市場(ハードウェア別)、
2026–2031年(百万米ドル) 277
表338 アジア太平洋地域:デジタル署名市場(ソフトウェア別)、
2020年~2025年(百万米ドル) 277
表339 アジア太平洋地域:デジタル署名市場(ソフトウェア別)、
2026年~2031年(百万米ドル) 278
表340 アジア太平洋地域:デジタル署名市場(サービス別)、
2020–2025年(百万米ドル) 278
表341 アジア太平洋地域:デジタル署名市場(サービス別)、
2026–2031年(百万米ドル) 278
表342 アジア太平洋地域:デジタル署名市場(専門サービス別)、
2020–2025年(百万米ドル) 278
表343 アジア太平洋地域:デジタル署名市場(専門サービス別)、
2026–2031年(百万米ドル) 279
表344 アジア太平洋地域:デジタル署名市場(種類別)、2020年~2025年(百万米ドル) 279
表345 アジア太平洋地域:デジタル署名市場、種類別、2026年~2031年(百万米ドル) 279
表346 アジア太平洋地域:デジタル署名市場、導入形態別、
2020年~2025年(百万米ドル) 279
表347 アジア太平洋地域:デジタル署名市場(導入形態別)、
2026年~2031年(百万米ドル) 280
表348 アジア太平洋地域:デジタル署名市場(業務機能別)、
2020年~2025年(百万米ドル) 280
表 349 アジア太平洋地域:デジタル署名市場、業務機能別、
2026年~2031年(百万米ドル) 280
表 350 アジア太平洋地域:デジタル署名市場、エンドユーザー別、
2020年~2025年(百万米ドル) 280
表 351 アジア太平洋地域:デジタル署名市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 281
表 352 アジア太平洋地域:デジタル署名市場(産業別)、
2020–2025年(百万米ドル) 281
表 353 アジア太平洋地域:デジタル署名市場(産業別)、
2026–2031年(百万米ドル) 281
表 354 アジア太平洋地域:デジタル署名市場(国別)、
2020–2025年(百万米ドル) 282
表 355 アジア太平洋地域:デジタル署名市場(国別)、
2026年~2031年(百万米ドル) 282
表 356 中国:デジタル署名市場(提供形態別)、2020年~2025年(百万米ドル) 283
表 357 中国:デジタル署名市場、提供形態別、2026年~2031年(百万米ドル) 283
表358 中国:デジタル署名市場、提供形態別、2020年~2025年(百万米ドル) 283
表359 中国:デジタル署名市場、提供形態別、2026年~2031年 (百万米ドル) 284
表 360 中国:ソフトウェア別デジタル署名市場、2020年~2025年(百万米ドル) 284
表 361 中国:ソフトウェア別デジタル署名市場、2026年~2031年(百万米ドル) 284
表 362 中国:サービス別デジタル署名市場、2020年~2025年(百万米ドル) 285
表363 中国:デジタル署名市場(サービス別)、2026年~2031年(百万米ドル) 285
表364 中国:デジタル署名市場(専門サービス別)、
2020年~2025年(百万米ドル) 285
表365 中国:デジタル署名市場(専門サービス別)、
2026年~2031年(百万米ドル) 285
表366 中国:デジタル署名市場(種類別)、2020年~2025年(百万米ドル) 286
表 367 中国:デジタル署名市場、種類別、2026年~2031年(百万米ドル) 286
表 368 中国:デジタル署名市場、導入形態別、
2020年~2025年(百万米ドル) 286
表369 中国:デジタル署名市場(導入形態別)、
2026年~2031年(百万米ドル) 286
表370 中国:デジタル署名市場(業務機能別)、
2020年~2025年(百万米ドル) 287
表371 中国:デジタル署名市場、業務機能別、
2026年~2031年(百万米ドル) 287
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









