ディスプレイドライバ市場の概要
市場の概要
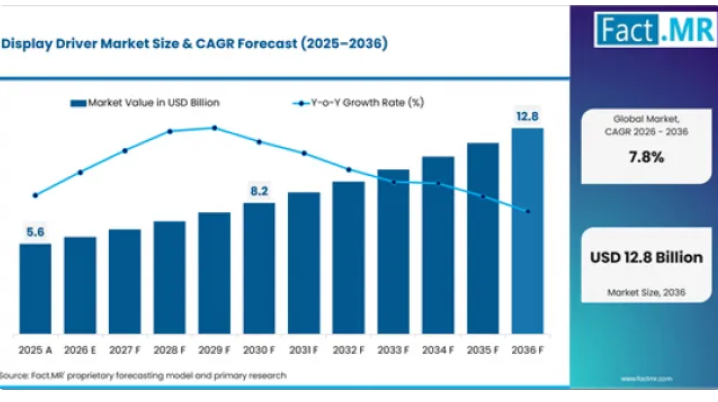
- 2025年、世界のディスプレイドライバ市場規模は約56億米ドルでした。
- 同市場は2026年に60億米ドルに達すると推定されており、2036年までに128億米ドルに達すると予測されています。
- 同市場は、予測期間中に年平均成長率(CAGR)7.8%で拡大する見込みです。
- 2026年から2036年の間に、この市場は68億米ドルの絶対的なドルベースの機会を創出すると見込まれています。
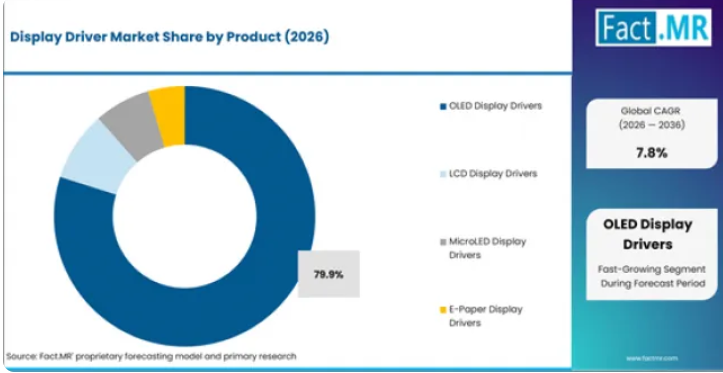
- 2026年時点で、OLEDディスプレイドライバは製品シェアの79.9%を占めています。
- 予測期間中、中国(10.5%)とインド(9.8%)が主要な成長市場となります。
需要と成長の推進要因
- スマートフォン、テレビ、ウェアラブル機器におけるOLEDディスプレイの採用拡大は、従来のLCDドライバよりも高い平均販売価格(ASP)を誇るOLED DDICにとって、最大の成長要因となっています。
- 計器盤、インフォテインメント画面、ヘッドアップディスプレイ(HUD)を含む自動車用ディスプレイの普及により、自動車向けDDICの潜在市場が拡大しています。
- MicroLEDの開発と量産化の進展は、次世代ディスプレイドライバICに対する新たな需要層を生み出しています。
- 自動車用ディスプレイドライバの需要は、汎用的な民生用市場とは異なり、高い利益率と認定基準に基づく仕様を生み出しています。
- タッチ機能とディスプレイ駆動機能を単一のICに統合したOLED TDDIは、部品点数を削減し、設計採用の定着率を高めます。
製品およびセグメント別見通し
- 2026年には、OLEDディスプレイドライバが製品セグメントの79.9%を占め、主要カテゴリーとして台頭しています。
- 2026年には、民生用電子機器ディスプレイがアプリケーションセグメントの32.6%を占め、主要な用途分野となります。
主なセグメンテーションは以下の通りです:
- 製品:OLEDディスプレイドライバ、LCDディスプレイドライバ、MicroLED ディスプレイドライバ、電子ペーパーディスプレイドライバ
- アプリケーション:民生用電子機器ディスプレイ、自動車用ディスプレイアプリケーション、産業用ディスプレイアプリケーション、医療用ディスプレイアプリケーション
- 最終用途:民生用電子機器メーカー、自動車OEM、産業用機器メーカー、医療機器メーカー
- 技術:先進ドライバーIC技術、電力最適化技術、タッチ統合技術、信号処理技術
- 構成:統合型ドライバープラットフォーム、スタンドアロン型ドライバープラットフォーム、モジュール型ドライバーアーキテクチャ、高信頼性プラットフォーム
- 流通チャネル:OEMへの直接供給、半導体ディストリビューター、オンライン部品プラットフォーム、設計サービスパートナー
- これらのシステムにより、以下のことが可能になります:
- OLEDおよびLCDのピクセルレベルでのディスプレイ制御
- 自動車グレードのディスプレイパネル駆動
- タッチディスプレイ統合ICの動作
地域別および競合環境の見通し
アジア太平洋地域は、ディスプレイパネルおよびDDICの生産集中において主導的な地位を占めており、韓国、中国、台湾には主要なDDIC設計会社やファウンドリが拠点を置いています。北米は、ファブレスIC企業によるDDIC設計能力と、自動車用ディスプレイの仕様策定への影響力において主導的な立場にあります。
ヨーロッパの需要は、自動車用ディスプレイの普及と産業用ディスプレイの仕様を反映しており、特にドイツが顕著です。国別では、中国(10.5%)とインド(9.8%)が成長を牽引しており、その他の主要市場でも安定した需要が見られます。主要企業には、サムスンLSI(サムスン電子)、ノバテック・マイクロエレクトロニクス、シナプティクス、ハイマックス・テクノロジーズ、LXセミコン、レイディウム・セミコンダクターなどが挙げられます。
アナリストの見解
Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、「ディスプレイドライバの需要はOLEDへの移行に追随しており、決定的な変化は、汎用LCD DDICから高付加価値のOLEDおよび自動車用グレードのドライバへの移行です。OLEDドライバはシェアの約80%を占め、トップを走っています。自動車用ディスプレイの普及は利益率向上の原動力となっており、ライフサイクルの長期化と、認定基準に基づく顧客の定着をもたらしています。サムスンLSI、ノバテック、シナプティクスが市場をリードしています。
パネル側の需要は中国が支配的ですが、インドではタタ・ハイマックス提携を通じて生産能力を構築しています。OLED TDDIの統合と自動車向け認定を確保したサプライヤーが、最も高い利益率のポジションを獲得しています。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- スマートフォン、テレビ、ウェアラブル機器におけるOLEDディスプレイの採用拡大は、従来のLCDドライバーよりも高い平均販売価格(ASP)を誇るOLED DDICにとって、最大の成長要因となっています。
- 計器クラスター、インフォテインメント画面、ヘッドアップディスプレイ(HUD)など、自動車用ディスプレイの普及が進み、自動車向けDDICの潜在市場が拡大しています。
- MicroLEDの開発と量産化の進展により、次世代ディスプレイドライバーICに対する新たな需要層が生まれています。
主要な市場の制約要因
- 家電製品の需要の周期性により、スマートフォンやテレビの買い替えサイクルに連動したDDICの出荷パターンの変動が生じています。
- パネルメーカーによる調達の一元化に伴うDDICの価格圧力により、ファブレスIC設計企業の利益率が圧迫されています。
- 先進ノードのファウンドリ生産能力の制約により、需要のピーク時には高解像度OLED DDICの供給が制限されます。
主要な機会分野
- 自動車グレードのディスプレイドライバへの需要は、汎用消費者市場とは異なる、高利益率で認定基準に基づく仕様を生み出しています。
- タッチ機能とディスプレイ駆動機能を単一のICに統合したOLED TDDIは、部品点数を削減し、設計採用の定着率を高めます。
- MicroLEDドライバーの商用化により、プレミアムな次世代DDIC仕様層が開かれます。
ディスプレイドライバーのセグメント別分析
- OLEDディスプレイドライバーは、臨床現場での選好や調達規模に支えられ、2026年には製品セグメントの79.9%を占める見込みです。
- 民生用電子機器向けディスプレイは、医療現場での圧倒的なシェアを基盤として、2026年にはアプリケーションセグメントの32.6%を占める見込みです。
ディスプレイドライバ市場は、製品、用途、エンドユース、技術、製剤、流通チャネルごとに区分されています。需要は、臨床経路の選択、保険償還の対象範囲、および調達構造によって形成されており、主要セグメントは大量処理が行われる医療現場を基盤としている一方、成長の速いカテゴリーは、採用が広がるにつれて増加する需要を獲得しています。
ディスプレイドライバ市場において、どの製品セグメントが支配的でしょうか?
2026年には、OLEDディスプレイドライバが79.9%のシェアを占め、製品セグメントをリードすると見込まれています。これは、スマートフォン、テレビ、ウェアラブル機器におけるOLEDの普及の波を反映したもので、パネル生産がLCDからOLEDへと移行し、それに伴ってDDICの需要も牽引されています。
民生用および自動車用アプリケーションにおけるOLEDの採用が進むにつれ、このセグメントは引き続き圧倒的な主導的地位を維持すると予想されます。LCDドライバは、従来型およびコスト重視のセグメントで出荷量を維持していますが、技術移行の勢いにより、OLEDドライバが最大のシェアを占めています。
どのアプリケーション分野がディスプレイドライバ市場を牽引しているのでしょうか?
2026年には、民生用電子機器向けディスプレイが32.6%のシェアでアプリケーション分野をリードすると見込まれています。これは、スマートフォン、テレビ、タブレット、ウェアラブル端末のディスプレイ生産において、DDICの需要が集中していることを反映しています。
自動車用ディスプレイアプリケーションは、計器盤、インフォテインメント、HUDの普及に牽引され、予測期間を通じて最も急速に成長すると予想されます。数量ベースでは民生用電子機器が最大のシェアを占めていますが、自動車分野は認定基準に基づく調達を通じて、より高い利益率を確保しています。
ディスプレイドライバの次の成長段階を形作っている製品トレンドは何か?
OLEDディスプレイドライバが79.9%で製品セグメントをリードしており、その決定的な要因は、スマートフォン、テレビ、ウェアラブル機器におけるOLEDの普及の波です。これにより、ディスプレイパネルの生産がLCDからOLEDへと移行し、それに伴ってDDICの需要も牽引されています。民生用電子機器のディスプレイが最大のアプリケーションシェアを占めており、その中でもスマートフォン向けOLED DDICの出荷台数がファウンドリ需要の基盤を牽引しています。
自動車用ディスプレイは、成長の多角化において最も重要な分野です。計器盤、インフォテインメント、ヘッドアップディスプレイには、民生用ICよりも高い信頼性、広い温度許容範囲、長い製品ライフサイクルを備えた、認定済みの自動車グレードDDICが必要です。タッチ機能とディスプレイ機能を単一のチップに統合したOLED TDDIは、平均販売価格(ASP)の上昇と設計採用の定着率向上に寄与しています。
主要市場における地域別見通し
- アジア太平洋地域は、ディスプレイパネルおよびDDICの生産拠点として圧倒的な存在感を示しており、韓国、中国、台湾には主要なDDIC設計会社やファウンドリが集中しています。
- 北米は、ファブレスIC企業によるDDIC設計能力と、自動車用ディスプレイの仕様策定における影響力において主導的な立場にあります。
- ヨーロッパの需要は、自動車用ディスプレイの普及と産業用ディスプレイの仕様を反映しており、特にドイツが顕著です。
- 日本は、先進的なディスプレイ技術と国内のDDIC設計能力に支えられ、安定した需要を示しています。
中国におけるディスプレイドライバ市場の展望
中国のディスプレイドライバ市場は、2036年まで年平均成長率(CAGR)10.5%で成長すると予測されています。ディスプレイパネルの生産拡大とスマートフォンの製造規模が、DDICの最大の需要基盤を形成しています。パネルへの投資に伴い、国内のDDIC設計能力も強化されており、一方でOLEDへの移行や自動車用ディスプレイの採用拡大により、ドライバICの仕様範囲が広がっています。
- ディスプレイパネルの生産拡大が、DDICの最大の需要基盤を形成しています。
- OLEDへの移行により、高付加価値のOLEDディスプレイドライバに対する需要が拡大しています。
インドのディスプレイドライバ需要動向
インドのディスプレイドライバ市場は、2036年まで年平均成長率(CAGR)9.8%で成長すると予測されています。需要は、スマートフォン消費の拡大と、ディスプレイパネル組立への新たな投資によって形成されています。2025年にタタ・電子がヒマックスおよびパワーチップと提携したことは、国内のDDIC生産能力を確立するための長期的な取り組みを示すものであり、一方でコスト効率に優れたLCDドライバが現在の需要を支えています。
- スマートフォン消費の伸びが、LCDおよびOLED用DDICの需要を支えています。
- タタ・電子とヒマックスの提携は、国内DDIC生産体制の構築を示唆しています。
ドイツにおけるディスプレイドライバ市場の成長評価
ドイツのディスプレイドライバ市場は、2036年まで年平均成長率(CAGR)9.0%で成長すると予測されています。ドイツのOEM各社における自動車用ディスプレイの普及が、自動車グレードDDICの仕様に対する需要を牽引しています。EUの自動車安全およびディスプレイに関する規制がドライバICの認定要件を形作っている一方、産業用ディスプレイ用途が追加の調達を支えています。
- 自動車用ディスプレイの普及が、自動車グレードDDICの仕様を牽引しています。
- EUの自動車規制が、ドライバICの認定要件を形作っています。
米国のディスプレイドライバ市場の機会見通し
ディスプレイドライバ市場の国別価値分析 | 出典:Fact.MR
アメリカのディスプレイドライバ市場は、2036年まで年平均成長率(CAGR)7.4%で成長すると予測されています。SynapticsをはじめとするファブレスのDDIC設計におけるリーダーシップが、アメリカのDDIC価値創造の基盤となっており、一方、アメリカのOEM各社による自動車用ディスプレイの仕様が、認定要件に基づく需要を支えています。民生用電子機器の出荷台数はアジアに集中しているため、アメリカの成長は設計におけるリーダーシップと自動車用仕様の影響に左右されます。
- ファブレスのDDIC設計におけるリーダーシップが、アメリカのディスプレイドライバの価値創造を支えています。
- 自動車用ディスプレイの仕様が、認定基準に基づくDDIC需要を支えています。
日本におけるディスプレイドライバ需要分析
日本のディスプレイドライバ市場は、2036年まで年平均成長率(CAGR)5.9%で成長すると予測されています。国内のDDIC設計能力と先進的なディスプレイ技術が、高品質なドライバーICへの需要を支えています。国内の半導体サプライヤーへの選好や厳格な自動車用認定基準が調達動向を形作っている一方、OLEDやMicroLEDの開発が、技術的優位性を持つDDICへの需要を支えています。
- 国内のDDIC設計能力が、高品質なドライバーICの供給を支えています。
- 自動車用認定基準が、ディスプレイドライバーの調達動向を形作っています。
競合ベンチマークと企業のポジショニング
企業別ディスプレイドライバ分析
- サムスンLSI、ノバテック、シナプティクスは、包括的なOLEDおよびLCD DDICポートフォリオ、先進的なプロセスノードへのアクセス、主要パネルメーカーやスマートフォンOEMとの確立された関係を通じて、主導的な地位を占めています。
- ハイマックス、LXセミコン、レイディウムは、特定のドライバ技術とディスプレイサイズの特化を通じて競争しており、OLED TDDI能力と自動車用認定が競争上の地位を形作っています。
- 市場が汎用LCDから高付加価値のOLEDや自動車向け仕様へと移行するにつれ、OLED TDDIの統合や自動車グレードの認定が、DDICサプライヤーの差別化要因としてますます重要になっています。
競争環境は東アジアのファブレスおよびIDM半導体企業に集中しており、差別化の要因はOLEDドライバ技術、ファウンドリへのアクセス、パネルメーカーとの設計採用(Design-in)関係によって左右されています。サムスンLSI、ノバテック、シナプティクスは、技術の幅広さ、先進的なプロセスノード能力、OEMとの深い連携を通じて業界をリードしています。
以下、トップ企業に次ぐ層では、Himax、LX Semicon、Raydium、MagnaChip、Sitronix、FocalTech、ROHMが、特定のドライバー形式、地域ごとのOEMとの関係、およびアプリケーションの特化を通じて地位を維持しています。競争の焦点は、生産能力そのものよりも、ダイレベルの電力効率、解像度の対応、およびTDDIの統合にあります。
自動車向け認定とOLED TDDIが、競争の最前線となっています。自動車グレードの設計採用を確保し、統合型タッチ・ディスプレイ・ドライバーの能力を実証したサプライヤーは、より長い製品ライフサイクルと高利益率の需要を獲得し、汎用LCDドライバーの競合他社以上に優位な立場を築いています。
ディスプレイ・ドライバー市場の主要企業
- ディスプレイ・ドライバー市場の主要企業には、サムスンLSI(サムスン電子)、ノバテック・マイクロエレクトロニクス、シナプティクス・インコーポレイテッド、ハイマックス・テクノロジーズなどが挙げられ、これらは製品ポートフォリオの幅広さ、実証データ、および広範な流通網を通じて強固な地位を確立しています。
- LXセミコン株式会社、レイディウム・セミコンダクター社、マグナチップ・セミコンダクター社、シトロニクス・テクノロジー社は、特定のセグメントやチャネルにおいて確固たる地位を維持しており、試験結果や製品性能、サービス、地域的な展開力を武器に競争を展開しています。
- フォーカルテック・システムズ社、ロームセミコンダクター社、その他の専門企業は、特化された製品ラインナップとニッチ市場での強みを活かして競争に臨み、競争が激しくも進化し続ける市場において存在感を高めています。
最近の産業動向
- タタ・電子/ハイマックス/パワーチップ – インド・ディスプレイICエコシステム・アライアンス(2025年6月)
- 2025年6月、タタ・電子は、ハイマックス・テクノロジーズおよびパワーチップ・セミコンダクターと戦略的提携を結び、次世代ドライバーICの生産を目標に、インドを拠点としたディスプレイおよびAIセンシングICの生産体制を構築しました。
- ノバテック・マイクロエレクトロニクス社 – OLED TDDIの量産拡大(2025年5月)
- 2025年5月、ノバテックはモバイル向けOLED TDDI(タッチ・ディスプレイ・ドライバー・インテグレーション)ICの量産を拡大し、売上高を伸ばすとともに、統合型OLEDディスプレイドライバーの供給における地位を強化しました。
- サムスン・ディスプレイ – 超薄型OLEDパネルへの投資(2025年5月)
- 2025年5月、サムスンディスプレイは、2026年の量産開始を予定している厚さ0.6mmの超薄型OLEDパネルの生産計画を開始し、中小型ディスプレイ専用ラインに31億米ドルを投資しました。この投資により、先進的なOLED DDICへの需要が維持されます。
ディスプレイドライバー業界を牽引する主要企業
- Samsung LSI (Samsung Electronics)
- Novatek Microelectronics Corp.
- Synaptics Incorporated
- Himax Technologies, Inc.
- LX Semicon Co., Ltd.
- Raydium Semiconductor Corporation
- MagnaChip Semiconductor
- Sitronix Technology Corporation
- FocalTech Systems Co., Ltd.
- ROHM Semiconductor
ディスプレイドライバの市場区分
- 製品別ディスプレイドライバ市場:
- OLEDディスプレイドライバ
- モバイル用OLEDドライバ
- スマートフォン用OLEDドライバIC
- 折りたたみ式デバイス用OLEDドライバIC
- 大型OLEDドライバ
- テレビ用OLEDドライバIC
- 自動車用OLEDドライバIC
- モバイル用OLEDドライバ
- LCDディスプレイドライバ
- TFT-LCDドライバ
- スマートフォン用TFTドライバIC
- タブレット用TFTドライバIC
- 産業用LCDドライバ
- 医療用ディスプレイドライバIC
- 産業用パネルドライバIC
- TFT-LCDドライバ
- MicroLEDディスプレイドライバ
- 民生用電子機器向けMicroLEDドライバ
- ウェアラブル向けMicroLEDドライバIC
- ARデバイス向けドライバIC
- 商業用ディスプレイ向けMicroLEDドライバ
- デジタルサイネージ向けドライバIC
- 大規模会場用ディスプレイドライバIC
- 民生用電子機器向けMicroLEDドライバ
- 電子ペーパーディスプレイドライバ
- モノクロ電子ペーパードライバ
- 小売用棚札用ドライバIC
- 産業用情報ディスプレイ用ドライバ
- カラー電子ペーパー用ドライバ
- 電子書籍リーダー用ドライバIC
- 低消費電力情報ディスプレイ用ドライバ
- モノクロ電子ペーパードライバ
- OLEDディスプレイドライバ
- 用途別ディスプレイドライバ市場:
- 民生用電子機器ディスプレイ
- モバイル機器用ディスプレイ
- スマートフォン用ディスプレイ
- タブレット用ディスプレイ
- ホームエンターテインメント用ディスプレイ
- テレビ用ディスプレイ
- ストリーミングデバイス用ディスプレイ
- モバイル機器用ディスプレイ
- 自動車用ディスプレイ
- コックピットディスプレイシステム
- デジタル計器クラスターディスプレイ
- 中央情報表示システム
- 乗客用ディスプレイシステム
- 後部座席エンターテインメントディスプレイ
- 乗客情報ディスプレイ
- コックピットディスプレイシステム
- 産業用ディスプレイ用途
- ファクトリーオートメーション用ディスプレイ
- 機械インターフェース用ディスプレイ
- 制御室用ディスプレイシステム
- 業務用機器用ディスプレイ
- POS端末用ディスプレイ
- 産業用モニタリングディスプレイ
- ファクトリーオートメーション用ディスプレイ
- 医療用ディスプレイ用途
- 診断用画像ディスプレイ
- 放射線科用ディスプレイシステム
- 臨床用レビューモニター
- 医療機器用ディスプレイ
- 患者モニタリング用ディスプレイ
- 携帯型医療機器用ディスプレイ
- 診断用画像ディスプレイ
- 民生用電子機器ディスプレイ
- 最終用途別ディスプレイドライバ市場:
- 民生用電子機器メーカー
- モバイル機器メーカー
- スマートフォンOEM
- タブレットOEM
- ホームエレクトロニクスメーカー
- テレビメーカー
- スマートディスプレイ機器メーカー
- モバイル機器メーカー
- 自動車OEM
- 乗用車メーカー
- 高級車OEM
- 大衆車OEMメーカー
- 商用車メーカー
- バス用電子機器インテグレーター
- トラック用ディスプレイシステムインテグレーター
- 乗用車メーカー
- 産業機器メーカー
- オートメーション機器メーカー
- 工場自動化OEMメーカー
- ロボットシステムメーカー
- 業務用機器メーカー
- POS機器メーカー
- モニタリング機器メーカー
- オートメーション機器メーカー
- 医療機器メーカー
- 診断機器メーカー
- 画像診断システムメーカー
- 臨床機器OEMメーカー
- 患者ケア機器メーカー
- モニタリング機器メーカー
- ポータブル医療機器OEM
- 診断機器メーカー
- 民生用電子機器メーカー
- 技術別ディスプレイドライバ市場:
- 先進的なドライバIC技術
- 統合型ディスプレイコントローラ
- シングルチップディスプレイコントローラ
- 多機能ディスプレイコントローラ
- 高リフレッシュレート技術
- 120Hzドライバアーキテクチャ
- 240Hzドライバアーキテクチャ
- 統合型ディスプレイコントローラ
- 電力最適化技術
- 低消費電力駆動システム
- 適応型電力管理IC
- バッテリー最適化ドライバIC
- 動的輝度技術
- 周囲環境適応制御IC
- スマート輝度管理システム
- 低消費電力駆動システム
- タッチ統合技術
- インセルタッチ技術
- 統合型タッチドライバIC
- 組み込み型センサドライバシステム
- オンセルタッチ技術
- 外部センサドライバIC
- ハイブリッドタッチ制御アーキテクチャ
- インセルタッチ技術
- 信号処理技術
- ディスプレイデータ処理システム
- 高速信号コントローラ
- 画像補正プロセッサ
- インターフェース管理システム
- MIPIインターフェースコントローラ
- DisplayPortインターフェースコントローラ
- ディスプレイデータ処理システム
- 先進的なドライバIC技術
- 構成別ディスプレイドライバ市場:
- 統合ドライバプラットフォーム
- システムオンチップ(SoC)プラットフォーム
- ディスプレイおよびタッチ統合IC
- ディスプレイおよび電源管理IC
- 多機能ドライバプラットフォーム
- コントローラ・ドライバ統合プラットフォーム
- 信号処理ドライバプラットフォーム
- システムオンチップ(SoC)プラットフォーム
- スタンドアロンドライバプラットフォーム
- 専用ドライバIC
- OLED専用ドライバ
- LCD専用ドライバ
- 特定用途向けドライバ
- 自動車向け専用ドライバIC
- 医療向け専用ドライバIC
- 専用ドライバIC
- モジュラー型ドライバアーキテクチャ
- スケーラブルなドライバプラットフォーム
- 民生用電子機器向けドライバモジュール
- 産業用ドライバモジュール
- カスタマイズ可能なドライバアーキテクチャ
- OEMカスタマイズ型ドライバシステム
- 特殊用途向けドライバアーキテクチャ
- スケーラブルなドライバプラットフォーム
- 高信頼性プラットフォーム
- 自動車グレードのプラットフォーム
- ASIL準拠のドライバIC
- ロングライフサイクルのドライバIC
- 産業用グレードのプラットフォーム
- 広温度範囲対応のドライバIC
- ミッションクリティカルなディスプレイドライバ
- 自動車グレードのプラットフォーム
- 統合ドライバプラットフォーム
- 流通チャネル別に分類されたディスプレイドライバ市場:
- OEMへの直接供給
- 戦略的供給契約
- 民生用電子機器向け供給契約
- 自動車OEM向け供給契約
- 大量調達プログラム
- スマートフォン向け大量調達プログラム
- 大型ディスプレイパネル向けプログラム
- 戦略的供給契約
- 半導体ディストリビューター
- グローバル流通ネットワーク
- 認定半導体ディストリビューター
- 地域別電子部品ディストリビューター
- 専門部品サプライヤー
- ディスプレイ部品ディストリビューター
- 自動車用電子部品サプライヤー
- グローバル流通ネットワーク
- オンライン部品プラットフォーム
- デジタル調達プラットフォーム
- 電子部品マーケットプレイス
- B2B半導体プラットフォーム
- メーカー直販プラットフォーム
- 設計向け直接調達ポータル
- エンジニアリングサンプルプラットフォーム
- デジタル調達プラットフォーム
- 設計サービスパートナー
- ディスプレイ設計会社
- カスタムディスプレイ開発企業
- アプリケーションエンジニアリングパートナー
- システムインテグレーションパートナー
- ディスプレイモジュールインテグレーター
- 電子設計コンサルタント
- ディスプレイ設計会社
- OEMへの直接供給
- 地域別ディスプレイドライバ市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他地域
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他地域
- 北米
目次
主なポイント
市場規模とCAGR
主な成長要因
最も成長が著しいセグメント
主要地域
主要企業
新たなビジネスチャンス
エグゼクティブサマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップ分析
分析と提言
アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
主な疑問への回答
市場の規模はどのくらいか?
CAGRはどの程度ですか?
主なトレンドは何ですか?
どの地域が主導的ですか?
主要企業はどこですか?
市場の概要
調査対象範囲/分類体系
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次データ)
専門家からの意見とフィールドワーク(一次データ)
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
品質保証と監査証跡
市場の背景
市場のダイナミクス(推進要因、制約要因、機会、トレンド)
シナリオ予測(楽観的、現実的、保守的)
影響分析
AIの影響
サステナビリティへの影響
規制の影響
技術の影響
消費者/購入者分析
購入の推進要因
導入の障壁
購入者の購買プロセス
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーター分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2036年までの世界市場分析および予測
2021年から2025年までの過去市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比成長傾向分析
絶対的な市場機会($)の分析
2021年から2036年までの世界市場の価格分析
製品別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
2021年から2025年までの製品別市場規模(百万米ドル)の過去データ分析
製品別 現在および将来の市場規模(百万米ドル)の分析および予測、2026年~2036年
OLEDディスプレイ用ドライバー
モバイル用OLEDドライバー
大型OLEDドライバー
LCDディスプレイ用ドライバー
TFT-LCDドライバー
産業用LCDドライバー
MicroLEDディスプレイ用ドライバー
民生用電子機器向けMicroLEDドライバー
商用ディスプレイ向けMicroLEDドライバー
電子ペーパー用ディスプレイドライバ
モノクロ電子ペーパー用ドライバ
カラー電子ペーパー用ドライバ
製品別前年比成長傾向分析(2021年~2025年)
製品別絶対額市場機会分析(2026年~2036年)
用途別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
用途別過去市場規模(百万米ドル)の分析(2021年~2025年)
用途別現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
民生用電子機器向けディスプレイ
モバイル機器向けディスプレイ
ホームエンターテインメント向けディスプレイ
自動車用ディスプレイ用途
コックピットディスプレイシステム
乗員用ディスプレイシステム
産業用ディスプレイの用途
ファクトリーオートメーション用ディスプレイ
業務用機器用ディスプレイ
医療用ディスプレイの用途
画像診断用ディスプレイ
医療機器用ディスプレイ
用途別前年比成長率の分析(2021年~2025年)
用途別絶対額市場機会の分析(2026年~2036年)
最終用途別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
2021年から2025年までの用途別市場規模(金額別、百万米ドル)の分析
2026年から2036年までの用途別市場規模(現在および将来値、百万米ドル)の分析および予測
民生用電子機器メーカー
モバイル機器メーカー
家庭用電子機器メーカー
自動車OEMメーカー
乗用車メーカー
商用車メーカー
産業用機器メーカー
自動化機器メーカー
業務用機器メーカー
医療機器メーカー
診断機器メーカー
患者ケア機器メーカー
最終用途別前年比成長傾向分析(2021年~2025年)
最終用途別絶対額市場機会分析(2026年~2036年)
技術別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
技術別過去市場規模(百万米ドル)の分析(2021年~2025年)
技術別現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
先進ドライバーIC技術
統合型ディスプレイコントローラー
高リフレッシュレート技術
電力最適化技術
低消費電力駆動システム
動的輝度技術
タッチ統合技術
インセル・タッチ技術
オンセル・タッチ技術
信号処理技術
ディスプレイデータ処理システム
インターフェース管理システム
技術別前年比成長傾向分析(2021年~2025年)
技術別絶対的市場機会分析(2026年~2036年)
配合別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
2021年から2025年までの構成別市場規模(金額別、百万米ドル)の分析
2026年から2036年までの構成別市場規模(現在および将来値、百万米ドル)の分析および予測
統合型ドライバプラットフォーム
システムオンチップ(SoC)プラットフォーム
多機能ドライバプラットフォーム
スタンドアロン型ドライバプラットフォーム
専用ドライバIC
特定用途向けドライバ
モジュラー型ドライバアーキテクチャ
スケーラブルなドライバプラットフォーム
カスタマイズ可能なドライバアーキテクチャ
高信頼性プラットフォーム
自動車グレードのプラットフォーム
産業用グレードのプラットフォーム
製剤別前年比成長率分析(2021年~2025年)
製剤別絶対額市場機会分析(2026年~2036年)
流通チャネル別 世界市場分析および予測
はじめに/主な調査結果
2021年から2025年までの流通チャネル別 過去の市場規模(百万米ドル)分析
2026年から2036年までの流通チャネル別 現在および将来の市場規模(百万米ドル)分析および予測
OEMへの直接供給
戦略的供給契約
大量調達プログラム
半導体ディストリビューター
グローバル流通ネットワーク
専門部品サプライヤー
オンライン部品プラットフォーム
デジタル調達プラットフォーム
メーカー直販プラットフォーム
設計サービスパートナー
ディスプレイ設計会社
システムインテグレーションパートナー
流通チャネル別前年比成長傾向分析(2021年~2025年)
流通チャネル別 絶対的な市場機会(米ドル)の分析(2026年~2036年)
地域別 世界市場分析および予測(2021年~2036年)
はじめに
地域別 過去の市場規模(百万米ドル)の分析(2021年~2025年)
地域別 現在の市場規模(百万米ドル)の分析および予測(2026年~2036年)
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別 市場魅力度分析
北米市場分析および予測(国別、2021年~2036年)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
米国
カナダ
メキシコ
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
ラテンアメリカ市場分析および予測(国別)
市場分類別過去市場規模(百万米ドル)の推移分析(2021年~2025年)
市場分類別市場規模(百万米ドル)の予測(2026年~2036年)
国別
ブラジル
チリ
その他の南米アメリカ
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
西ヨーロッパ市場分析および予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析(2021年~2025年)
市場分類別 市場規模(百万米ドル)の予測(2026年~2036年)
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
東ヨーロッパ市場分析および予測(国別)
市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
ヨーロッパのその他地域
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
東アジア市場の分析および予測(国別)
市場分類別の過去市場規模(百万米ドル)の推移分析(2021年~2025年)
市場分類別の市場規模(百万米ドル)の予測(2026年~2036年)
国別
中国
日本
韓国
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
南アジア・太平洋地域の市場分析および予測(国別)
市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
中東・アフリカ市場の分析および予測(国別)
市場分類別の過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別の市場規模(百万米ドル)の予測:2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合諸国
その他の中東・アフリカ地域
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
カナダ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
メキシコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ブラジル
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
チリ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ドイツ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
英国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
イタリア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
スペイン
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
フランス
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
インド
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ASEAN
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
中国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
日本
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
韓国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ロシア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ポーランド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ハンガリー
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
トルコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
南アフリカ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品別
用途別
最終用途別
技術別
配合別
流通チャネル別
新興スタートアップ
イノベーション・ベンチマーキング
競合分析
競合の詳細分析
サムスン電子株式会社
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略概要
マーケティング戦略
製品戦略
チャネル戦略
ロームセミコンダクター
フォーカルテック・システムズ株式会社
シリコン・ワークス株式会社
ノバテック・マイクロエレクトロニクス社
レイディウム・セミコンダクター社
メディアテック社
シナプティクス社
マグナチップ・セミコンダクター社
シトロニクス・テクノロジー社
フィティパワー・インテグレーテッド・テクノロジー社
ケーススタディ
成功事例
最近の動向
前提条件および使用された略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
表2:製品別世界市場規模(百万米ドル)予測(2021年~2036年)
表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:世界市場規模 (百万米ドル)最終用途別予測、2021年~2036年
表5:技術別世界市場規模(百万米ドル)予測、2021年~2036年
表6:製剤別世界市場規模(百万米ドル)予測、2021年~2036年
表7:流通チャネル別世界市場規模(百万米ドル)予測、2021年から2036年
表8:rma_anu別世界市場規模予測、2021年から2036年
表9:国別北米市場規模(百万米ドル)予測、2021年から2036年
表10:北米市場規模(百万米ドル)の製品別予測(2021年~2036年)
表11:北米市場規模(百万米ドル)の用途別予測(2021年~2036年)
表12:北米市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表13:2021年から2036年までの北米市場規模(百万米ドル)の技術別予測
表14:2021年から2036年までの北米市場規模(百万米ドル)の製剤別予測
表15:2021年から2036年までの北米市場規模(百万米ドル)の販売チャネル別予測
表16:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
表17:ラテンアメリカ市場規模(百万米ドル)の製品別予測(2021年~2036年)
表18:南米アメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表19:南米アメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表20:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の技術別予測
表21:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の製剤別予測
表22:ラテンアメリカ市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表23:ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)
表24:ヨーロッパ市場規模(百万米ドル)の予測(製品別、2021年~2036年)
表25:西ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年から2036年
表26:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測、2021年から2036年
表27:西ヨーロッパの市場規模(百万米ドル)の技術別予測、2021年から2036年
表28:西ヨーロッパの市場規模(百万米ドル)の予測(製剤別、2021年~2036年)
表29:西ヨーロッパの市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表30:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表31:東ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表32:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表33:東ヨーロッパ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表34:東ヨーロッパ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表35:東ヨーロッパ市場規模(百万米ドル)の予測(製剤別、2021年~2036年)
表36:東ヨーロッパ市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表37:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
表38:東アジアの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表39:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表40:東アジアの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表41:東アジアの市場規模(百万米ドル)の技術別予測(2021年~2036年)
表42:東アジア市場規模(百万米ドル)の予測(製剤別、2021年~2036年)
表43:東アジア市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表44:南アジアおよび太平洋地域市場規模(百万米ドル)の予測(国別、2021年~2036年)
表45:南アジア・太平洋地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
表46:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表47:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表48:南アジア・太平洋地域の市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表49:南アジア・太平洋地域の市場規模(百万米ドル)の予測(製剤別、2021年~2036年)
表50:南アジア・太平洋地域の市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表51:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
表52:中東・アフリカ地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
表53:中東・アフリカ地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表54:中東・アフリカ地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表55:中東・アフリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表56:中東・アフリカ市場規模(百万米ドル)の製剤別予測(2021年~2036年)
表57:中東・アフリカ市場規模(百万米ドル)の販売チャネル別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の製品別世界市場シェアおよびBPS分析
図4:製品別世界市場の前年比成長率比較(2026年~2036年)
図5:製品別世界市場の魅力度分析
図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図7:用途別世界市場の前年比成長率比較(2026年~2036年)
図8:用途別世界市場の魅力度分析
図9:最終用途別世界市場のシェアおよびBPS分析(2026年および2036年)
図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
図11:最終用途別の世界市場の魅力度分析
図12:技術別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
図13:技術別の世界市場の前年比成長率比較(2026年~2036年)
図14:技術別世界市場の魅力度分析
図15:製剤別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図16:製剤別世界市場の前年比成長率比較(2026年~2036年)
図17:製剤別世界市場の魅力度分析
図18:流通チャネル別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図19:流通チャネル別世界市場の前年比成長率比較(2026年~2036年)
図20:流通チャネル別世界市場の魅力度分析
図21:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図22:地域別世界市場の前年比成長率比較(2026年~2036年)
図23:地域別世界市場の魅力度分析
図24:北米市場の増分ドル機会(2026年~2036年)
図25:南米アメリカ市場の増分ドル機会(2026年~2036年)
図26:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図27:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図28:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
図29:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図30:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図31:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図32:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図33: 北米市場における製品別前年比成長率の比較(2026年~2036年)
図34:北米市場における製品別の市場魅力度分析
図35:北米市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図36:2026年から2036年までの用途別北米市場の前年比成長率比較
図37:用途別北米市場の魅力度分析
図38:北米市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
図39:北米市場における最終用途別前年比成長率の比較(2026年~2036年)
図40:北米市場における最終用途別の市場魅力度分析
図41:技術別北米市場シェアおよびBPS分析(2026年および2036年)
図42:技術別北米市場の前年比成長率比較(2026年から2036年)
図43:技術別北米市場の魅力度分析
図44:製剤別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図45:製剤別北米市場の前年比成長率比較(2026年~2036年)
図46:製剤別北米市場の魅力度分析
図47:流通チャネル別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図48:流通チャネル別北米市場の前年比成長率比較(2026年~2036年)
図49:流通チャネル別北米市場の魅力度分析
図50:国別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図51:製品別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図52:製品別南米アメリカ市場の前年比成長率比較(2026年から2036年)
図53:製品別ラテンアメリカ市場の魅力度分析
図54:用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図55:用途別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図56: 用途別ラテンアメリカ市場の魅力度分析
図57:最終用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図58:最終用途別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図59:最終用途別ラテンアメリカ市場の魅力度分析
図60:ラテンアメリカ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図61:ラテンアメリカ市場における技術別前年比成長率の比較(2026年から2036年)
図62:ラテンアメリカ市場における技術別市場魅力度分析
図63:南米アメリカ市場における剤形別市場価値シェアおよびBPS分析(2026年および2036年)
図64:南米アメリカ市場における剤形別の前年比成長率比較(2026年~2036年)
図65:南米アメリカ市場における剤形別の市場魅力度分析
図66:南米アメリカ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図67:南米アメリカ市場における流通チャネル別の前年比成長率比較(2026年~2036年)
図68:流通チャネル別の南米アメリカ市場の魅力度分析
図69:西ヨーロッパ市場の国別市場価値シェアおよびBPS分析(2026年および2036年)
図70:西ヨーロッパ市場の製品別市場価値シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図72:西ヨーロッパ市場における製品別の市場魅力度分析
図73:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図74:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
図75:西ヨーロッパ市場における用途別市場魅力度分析
図76:西ヨーロッパ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図77:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
図78:西ヨーロッパ市場における最終用途別の市場魅力度分析
図79:西ヨーロッパ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図80:西ヨーロッパ市場における技術別の前年比成長率比較(2026年から2036年)
図81:西ヨーロッパ市場における技術別魅力度分析
図82:西ヨーロッパ市場における製剤別市場価値シェアおよびBPS分析(2026年および2036年)
図83:西ヨーロッパ市場における製剤別前年比成長率の比較(2026年~2036年)
図84:西ヨーロッパ市場における製剤別魅力度分析
図85:西ヨーロッパ市場における流通チャネル別の市場価値シェアおよびBPS分析(2026年および2036年)
図86:西ヨーロッパ市場における流通チャネル別の前年比成長率比較(2026年~2036年)
図87:西ヨーロッパ市場における流通チャネル別魅力度分析
図88:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図89:東ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図90:東ヨーロッパ市場における製品別前年比成長率の比較(2026年から2036年)
図91:製品別ヨーロッパ市場の魅力度分析
図92:用途別ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図93:用途別ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図94:ヨーロッパ市場における用途別魅力度分析
図95:ヨーロッパ市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
図96:ヨーロッパ市場における最終用途別前年比成長率の比較(2026年~2036年)
図97:ヨーロッパ市場における最終用途別の市場魅力度分析
図98:ヨーロッパ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図99:ヨーロッパ市場における技術別の前年比成長率比較(2026年~2036年)
図100:技術別 ヨーロッパ市場の魅力度分析
図101:製剤別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図102:製剤別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図103:製剤別 ヨーロッパ市場の魅力度分析
図104:流通チャネル別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図105:流通チャネル別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図106:流通チャネル別 ヨーロッパ市場の魅力度分析
図107:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図108:東アジア市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図109: 東アジア市場:製品別前年比成長率の比較(2026年~2036年)
図110:東アジア市場:製品別の市場魅力度分析
図111:東アジア市場:用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図112:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
図113:東アジア市場における用途別の魅力度分析
図114:東アジア市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図115:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
図116:東アジア市場における最終用途別の魅力度分析
図117:東アジア市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図118:東アジア市場における技術別前年比成長率の比較(2026年~2036年)
図119:東アジア市場における技術別の市場魅力度分析
図120:東アジア市場における製剤別市場価値シェアおよびBPS分析(2026年および2036年)
図121:東アジア市場における製剤別前年比成長率の比較(2026年~2036年)
図122:東アジア市場における製剤別の市場魅力度分析
図123:東アジア市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図124:東アジア市場における流通チャネル別の前年比成長率比較(2026年から2036年)
図125:東アジア市場における流通チャネル別の市場魅力度分析
図126:南アジアおよび太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
図127:南アジアおよび太平洋地域の市場における製品別価値シェアおよびBPS分析(2026年および2036年)
図128:南アジアおよび太平洋地域の市場における製品別前年比成長率の比較(2026年から2036年)
図129:南アジア・太平洋地域の市場魅力度分析(製品別)
図130:南アジア・太平洋地域の市場価値シェアおよびBPS分析(用途別、2026年および2036年)
図131:南アジア・太平洋地域の市場前年比成長率比較(用途別、2026年から2036年)
図132:南アジア・太平洋地域の市場魅力度分析(用途別)
図133:南アジア・太平洋市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図134:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
図135:南アジア・太平洋市場における最終用途別の市場魅力度分析
図136:南アジア・太平洋市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図137:南アジア・太平洋市場における技術別前年比成長率の比較(2026年~2036年)
図138:南アジア・太平洋市場における技術別市場魅力度分析
図139:南アジア・太平洋市場における剤形別の市場価値シェアおよびBPS分析(2026年および2036年)
図140:南アジア・太平洋市場における剤形別の前年比成長率比較(2026年~2036年)
図141:南アジア・太平洋市場における剤形別の市場魅力度分析
図142:南アジア・太平洋市場における流通チャネル別市場シェアおよびBPS分析(2026年および2036年)
図143:南アジア・太平洋市場における流通チャネル別前年比成長率の比較(2026年~2036年)
図144:南アジア・太平洋市場における流通チャネル別の市場魅力度分析
図145:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図146:中東・アフリカ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図147:中東・アフリカ市場における製品別前年比成長率の比較(2026年から2036年)
図148:中東・アフリカ市場における製品別魅力度分析
図149:中東・アフリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図150:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図151:中東・アフリカ市場における用途別魅力度分析
図152:中東・アフリカ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
図153:中東・アフリカ市場における最終用途別前年比成長率比較(2026年~2036年)
図154:中東・アフリカ市場における用途別魅力度分析
図155:中東・アフリカ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図156:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
図157:技術別の中東・アフリカ市場の魅力度分析
図158:製剤別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図159:製剤別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
図160:中東・アフリカ市場における製剤別魅力度分析
図161:中東・アフリカ市場における流通チャネル別の市場価値シェアおよびBPS分析(2026年および2036年)
図162:中東・アフリカ市場における流通チャネル別の前年比成長率比較(2026年~2036年)
図163:中東・アフリカ市場における流通チャネル別の市場魅力度分析
図164:世界市場 – ティア構造分析
図165:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









