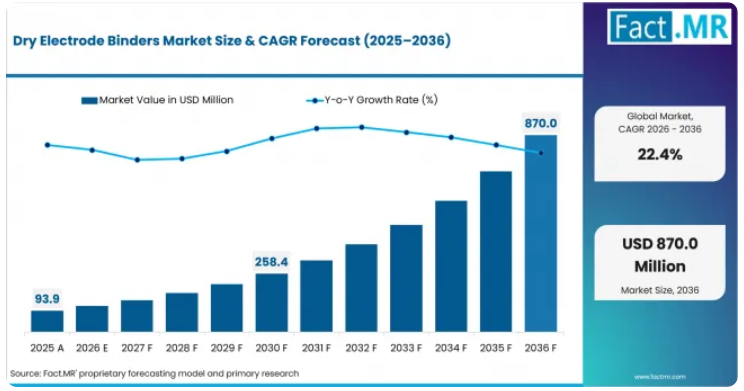
ドライ電極バインダー市場の成長を支える重要な数値とは何でしょうか?
2036年までに7億5,500万米ドルの絶対的な市場機会が見込まれており、PTFEやLFP、および正極用途が牽引役となっています。
市場の需要を牽引する要因
- セルメーカーは、湿式スラリー分散を用いずに、活物質粉末と導電性カーボンを結合させるバインダーを必要としています。認定基準には、粉末の流動性や生産歩留まりが含まれます。
- バッテリー工場では、NMPの取り扱いと長時間の乾燥炉が不要になることで、床面積や溶剤回収の要件が変化するため、ドライプロセスの導入が検討されています。
- LFPの生産は、バインダー開発者に対し、電気自動車用および定置型蓄電用セルにおいて、コストに敏感な大規模なプラットフォームを提供し、ドライカソードの繰り返し試験を可能にしています。
- ナトリウムイオン電池のプロジェクトにより、適格性の基準が拡大しており、粒子表面や圧縮設定の違いに応じて、個別のバインダー検証が必要となります。
分析対象の主要セグメント
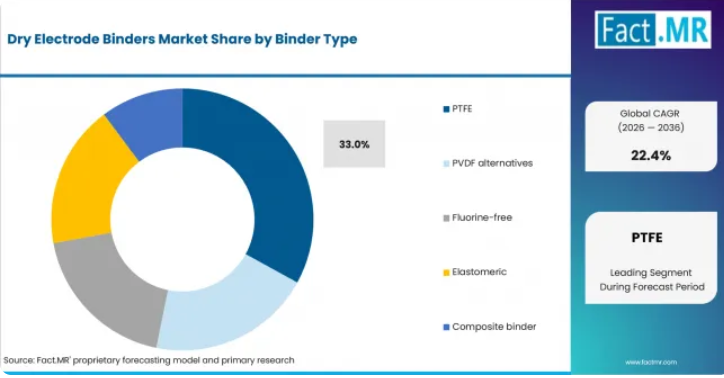
- バインダーの種類別:PTFEは、乾燥粉末膜内部に補強ネットワークを形成するせん断誘起フィブリル化に支えられ、2026年には33%のシェアを占めると予想されます。
- 電池の種類別:LFPは、反復的なドライカソード試験や生産ラインの検証を支える生産規模を反映し、2026年には34%のシェアを占めると予測されています。
- 電極別:メーカー各社がNMPの除去やコーティングラインの短縮を目標としていることから、2026年には正極が28%のシェアを獲得すると予想されます。
- 製造ルート別:ドライコーティングは、スラリー調製や長い乾燥工程を直接置き換えるルートであるため、2026年には30%のシェアを占めると推定されます。
- エンドユーザー別:最終承認は電極の取り扱いおよび歩留まりデータに依存するため、2026年にはセルメーカーが36%のシェアを占めると予測されています。
Fact.MRのアナリスト見解
- Fact.MRのシニアアナリスト、シャンブ・ナート・ジャ氏は次のように述べています。「ドライ電極用バインダーの選定は、単なるポリマーの選択ではなく、プロセス上の決定事項となっています。セルメーカーは、粉末の分散性と電気化学的性能を同一の生産ウィンドウ内に維持できるグレードを好むと予想されます。したがって、材料メーカーは、スケールに関する主張を行う前に、パイロットセルによる実証を行う必要があります。」
戦略的示唆
バインダーメーカーは、商業規模での主張を行う前に、混合エネルギー、温度、ロール圧力、および電極充填量に関するプロセスウィンドウを公表すべきです。セル開発者は、同一の活物質および充填条件下で、PTFEと複合バインダーのグレードを比較すべきです。
設備担当チームは、バインダーの選定をライン設計の一部として扱い、箔の処理が結果に与える影響を考慮すべきです。営業チームは、ポリマーメーカーと乾式電極プロセス開発者を明確に区分し、材料による収益が設備やエンジニアリング活動と混同されないようにすべきです。
ドライコーティングがパイロットラインに到達するのは、フィルムが破れたり均一性を失ったりすることなく成形・積層できる場合に限られます。したがって、設備データは、スケールアップの過程で材料の挙動がどこで破綻するかをバインダーメーカーに示します。Dürr社は、シャシューのパイロットプラントで自立型の乾式電極フィルムの実証に成功した後、2025年10月に「X.Cellify DC」を発表しました。同社によると、このプロセスにより、乾燥機や溶剤回収装置が不要になったことで、生産スペースを最大65%、エネルギー使用量を最大70%削減できたとのことです。これらの結果から、バインダーの承認は、フィルムの強度、カレンダーへの応答性、および積層挙動に直接結びついていることがわかります。
中国では、バッテリーセル生産規模の拡大に支えられ、2036年まで年平均成長率(CAGR)30.3%を記録すると予想されています。インドでは、ACCの製造政策により、新たな認定作業が現地工場に近づくことから、CAGR 28.0%を記録すると予測されています。ドイツでは、パイロットラインのインフラ整備とエンジニアリングの進展により、CAGR 25.8%で成長すると見込まれています。ブラジルでは、電動車両の販売拡大に伴い、年平均成長率(CAGR)が23.5%に達すると予測されています。米国では、実験室での研究が国内のセル開発プログラムへと移行するにつれ、年平均成長率(CAGR)が21.3%を記録すると推定されています。
ドライ電極バインダー市場はセグメント別にどのように分類されますか?
PTFEが33%で首位を占め、LFPが34%を占めています。
どの種類のバインダーが主流ですか?
2026年にはPTFEが33%のシェアを占めています。
PTFEは、せん断力や圧力下で補強繊維を形成する能力に支えられ、2026年には33%のシェアを占めると予想されています。このネットワークにより、ドライパウダーはカレンダー加工やラミネート加工の前に、一貫性のあるフィルムを形成することができます。PVDFの代替品は、異なる加工条件を必要とする用途に対応しており、一方、フッ素フリーバインダーは特定の材料要件に対応しています。エラストマー系および複合バインダーシステムは、柔軟性や粒子保持性が電極の性能に影響を与える分野において、依然として重要な役割を果たしています。
電池の種類別セグメントを牽引しているのは何でしょうか?
2026年には、LFPが34%のシェアを占める見込みです。
LFPは、その大規模な生産基盤と厳格な製造コスト目標を反映し、2026年には34%のシェアを占めると予測されています。電気自動車や定置型蓄電システムでの使用により、充填量や膜強度の試験を行う機会が繰り返し生まれています。NMCプロジェクトでは、高エネルギー密度条件下で異なるバインダー挙動が求められます。一方、シリコン負極システムでは、繰り返される体積変化の際に、より強力な粒子保持力が必要です。ナトリウムイオン電池および全固体電池のプロジェクトでは、粒子表面や機械的条件が異なるため、個別の検証が必要となります。
電極形状は需要にどのような影響を与えるのでしょうか?
2026年には、正極が28%のシェアで首位を占める見込みです。
メーカー各社が溶媒の除去や電極生産ラインの短縮を目標としていることから、2026年には正極が28%のシェアを占めると予想されます。LFPおよびNMC正極は、高充填率においても膜の凝集性や集電体への付着性が安定していなければならない初期段階のドライプロセスプログラムに対応しています。一方、負極の用途は異なる開発経路をたどります。これは、シリコン負極システムが繰り返される膨張・収縮の際に、より高い弾力性を必要とするためです。バイポーラ電極およびフリースタンディング電極の形式は、特殊なセル設計やプロセスのルート向けに、現在も適格性評価の段階にあります。
製造プロセスにおいて、ドライコーティング剤を後押しする要因は何でしょうか?
ドライコーティング剤は、2026年に30%のシェアを占めると予測されています。
ドライコーティング剤は、スラリー調製や溶剤を用いた乾燥工程が不要であることから、2026年には30%のシェアを占めると見込まれています。この製造ルートは、溶剤回収への依存度を低減できるほか、電極形成時にバインダーが構造を形成する仕組みを変えることも可能です。フィブリレーションやロールプレスでは、制御された機械的処理を通じて膜形成が促進される一方、粉末混合は緻密化前のバインダーの分布に影響を与えます。押出成形は、連続的な材料処理により、制御された圧力条件下で安定した膜の生産が可能となるため、依然として重要な位置を占めています。
エンドユーザーセグメントを牽引しているのは何でしょうか?
2026年には、セルメーカーが36%のシェアを占める見込みです。
セルメーカーは、量産導入前の最終認定プロセスを管理しているため、2026年には36%のシェアを占めると予測されています。各バインダーグレードは、セル組立試験に入る前に、粉末取り扱いおよび電極加工の検査に合格しなければなりません。その後、サイクル性能と安全性の結果が、その配合が商業生産へと進むかどうかに影響を与えます。装置サプライヤーや材料配合業者はプロセス開発を支援し、一方、OEMバッテリー研究所は、新規セルプログラムに対して追加の認定ルートを提供しています。
ドライ電極バインダー市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
溶剤を使用しない電極製造が市場の成長を牽引すると予想される一方、ドライシートの脆性やスケールアップコストが普及を抑制しています。
推進要因の影響分析
無溶剤電極製造: セル製造工場では、オーブンの長さや換気設備により設備投資や運用コストが増加するドライプロセスの試験が期待されています。これらの工程を省略することで、フィルム形成およびラミネート工程においてバインダーに課される機械的負荷が変化します。実用化の成否は、生産速度において電極の厚みが均一に保たれ、集電体との接触が維持できるかどうかにかかると見込まれています。
LFP正極材の生産量: 大量生産を行うLFPラインでは、材料開発チームが厳しいコスト目標の下で、バインダーの充填量とフィルムの強度を繰り返し比較する機会が得られます。また、この化学系は長期にわたる生産キャンペーンにも対応しており、その過程で粉末供給やカレンダー圧のわずかなばらつきが明らかになります。こうした生産工程を通じて安定性を維持できるバインダーグレードは、実験室でのみ評価された配合よりも迅速に認定プロセスを通過すると予想されます。
ナトリウムイオン乾式電極の研究: ナトリウムイオン電池プログラムは、粒子表面や圧縮条件が従来のリチウムイオン正極とは異なるため、第2の認定ルートを生み出しています。したがって、バインダー開発者は、リチウムイオン電池の前提を新しい化学系に持ち込むことなく、凝集性と柔軟性を調整する必要があります。この取り組みは、まず定置型蓄電システムやコスト重視のモビリティプラットフォームで拡大すると予測されています。
現地のバッテリー製造政策:インド、西ヨーロッパ、日本、および米国における新しいセル工場により、材料試験が国内の生産ラインにより近づくことが期待されています。スケールアップの際にフィルムのひび割れ、剥離、または密度目標の未達成が発生した場合、現地の技術チームがフィードバックループを短縮します。地域ごとの認定プロセスにおいては、現地での試験を支援し、配合を迅速に調整できるバインダーメーカーが優位になると予測されます。
フィルムおよび界面設計の改善:粒子間の接触や集電体への付着をより適切に制御することで、ドライ電極に対する信頼性が高まると見込まれます。バインダーは、導電経路と活物質の充填率を維持しつつ、シート全体に応力を分散させる必要があります。この分野の進展は、孤立した材料試験ではなく、ポリマーチームとカレンダー加工の専門家による共同作業によってもたらされると予測されます。
機会影響分析
ドライシートの脆性: 分散不良や圧力の不均一により、ひび割れや不均一なフィルムが形成され、取り扱い中に集電体との接触が失われます。こうした欠陥は、シートが実験室用プレス機を離れて連続的なウェブ搬送に入るまで現れないことがよくあります。バインダーメーカーが、より広い範囲のフィルムやより長い生産ロットにおいて強度を実証するまでは、採用は限定的なものにとどまると予想されます。
バッテリーのサプライチェーンの集中化: 認定は、独自の配合やライン設定を持つ、限られた数の大手セルメーカーを中心に依然として行われています。小規模なバインダーメーカーは、最終的な生産量が不透明なまま、長期にわたる承認サイクルに対応しなければなりません。この構造により、地域ごとの技術チームやパイロット規模の材料生産能力を持たない企業の市場参入は遅れるものと予測されます。
スケールアップ試験のコスト: 実験室での結果であっても、より大規模なバッチでの試験や歩留まりの検証が必要です。購入決定が下されるまでに、各段階で正味材料とエンジニアリング時間が消費されます。開発予算は、高額なライン試験に入る前に明確な合格・不合格基準を定義しているバインダープログラムに優先的に配分されると予想されます。
化学特性に応じたバインダーの適合性: LFP(リン酸鉄リチウム)電池と固体電池では、接着性や化学的安定性に対する要求が異なります。ある粒子表面で有効な配合でも、別の粒子表面では凝集力を失ったり、抵抗を増加させたりする可能性があります。企業が複数の電池種類に単一のポリマーグレードに依存している場合、製品ポートフォリオの拡大は引き続き緩やかなペースにとどまると予測されます。
ドライ電極用バインダー市場が最も急速に拡大している国はどこですか?
中国 30.3%、インド 28.0%、ドイツ 25.8%、ブラジル 23.5%、米国 21.3%
地域別分析の対象は、北米、南米アメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカです。
2036年までの中国の成長を牽引しているのは何でしょうか?
バッテリーセルの生産規模とLFP製造の深化に支えられ、年平均成長率(CAGR)は30.3%となっています。
中国には高密度なセル製造クラスターが存在するため、バインダー開発企業はLFP生産ラインや輸出向けの認定プログラムを利用することができます。国際エネルギー機関は2026年5月、2025年の世界のバッテリーセル生産量の80%以上を中国が占めたと報告しました。ドライ製剤が実験室での試験段階からライン固有の検証段階へと移行するにつれ、市場は2036年まで年平均成長率(CAGR)30.3%を記録すると予想されています。
インドでは、ドライ電極バインダーの需要がどのように拡大しているのでしょうか?
年平均成長率(CAGR)28.0%。これは、ACC製造プログラムと現地での付加価値創出によって支えられています。
インドにおけるドライバインダーのビジネスチャンスは、安定した生産開始前に現地素材の認定を取得しなければならない新規セル工場と密接に関連しています。2026年2月の報道局による最新情報によると、国内の先進化学系電池セル生産能力50 GWhに対し、1,810億ルピーの生産連動インセンティブ(PLI)が拠出されることが確認されました。ポリマーメーカーが現地での試験およびプロセス支援を拡充するにつれ、この生産拡大は2026年から2036年にかけて年平均成長率(CAGR)28.0%を支えると予測されています。
ドイツの展望を支える要因とは?
パイロットラインのインフラと電池エンジニアリングにより、年平均成長率(CAGR)は25.8%と見込まれています。
ドイツでは、ドレスデンとミュンスターにある共同スケールアップ施設を通じて、ポリマー研究と電極装置が連携しています。フラウンホーファーIWSは2025年11月、無溶剤のDRYtraecプロセスを中核とする370万ユーロ規模の「DRYplatform」を開設し、具体的な資産を拡充しました。このインフラは、材料メーカーがセルラインの正式承認前にフィルムを試験する手段を提供することで、2036年までに年平均成長率(CAGR)25.8%を支えると予想されています。
ブラジルの成長を支える要因は何でしょうか?
年平均成長率(CAGR)23.5%。これは、電動車の販売台数と地域的なサプライチェーン計画によって牽引されています。
ブラジルはセル製造の基盤が比較的小規模ですが、現地での自動車組立や蓄電計画の拡大に伴い、電池材料の認定ニーズが高まっています。ABVEの2026年1月の市場レビューによると、2025年の電動軽自動車の販売台数は223,912台を記録し、2024年比で26%増加しました。現地のプログラムでは、地域の生産およびサービス条件に適した材料が求められていることから、ドライ電極バインダー市場は2036年まで年平均成長率(CAGR)23.5%を記録すると推定されています。
米国におけるドライ電極バインダーの需要はどのように推移しているのでしょうか?
年平均成長率(CAGR)21.3%で、国立研究所の研究および国内の製造プログラムに支えられています。
国立研究所は、米国のバインダー開発チームに対し、材料を大規模なパイロット生産に投入する前に、機械的な改良点を検証する道筋を提供しています。オークリッジ国立研究所は2025年7月、電極重量の1%に相当する長尺炭素繊維が、乾式処理されたフィルムの強度と柔軟性を向上させると報告しました。これらの知見がセルメーカーの認定プログラムに組み込まれるにつれ、2026年から2036年にかけて、同市場は年平均成長率(CAGR)21.3%を記録すると予測されています。
ドライ電極バインダー市場を牽引しているのはどの企業でしょうか?
本レポートでは、Syensqo、アルケマ、ダイキン工業、ゼオンの各社を取り上げています。
取り上げられた企業には、ポリマーメーカーと、バッテリー材料のディストリビューター1社が含まれます。アルケマ、ダイキン工業、ゼオン、およびSyensqoは、リチウムイオン電池向けのバインダーおよびフッ素樹脂材料を供給しています。
ダイキン・ケミカル・ヨーロッパは、LFPおよびNMC正極材向けのPTFEフィブリル化に関する研究を経て、2026年1月に「Project ProLiT」を完了しました。アルケマ社の2026年7月の最新情報では、Kynar PVDFグレードを用いた乾式プロセスの実験室での研究について言及されており、一方、ゼオン社の2025年12月の統合報告書では、電池材料の開発が継続されていることが記載されています。2036年までの競争は、プロセスの実証、化学的適合性、およびセル開発ライン付近での技術サポートに左右されると予想されます。
主要な供給企業はどの企業でしょうか?
- Syensqo
- Arkema
- Daikin Industries
- Zeon
市場はどのように分類されていますか?
- バインダーの種類別
- PTFE
- PVDF代替品
- フッ素フリー
- エラストマー
- 複合バインダー
- 電池の種類別
- LFP
- NMC
- シリコン負極
- ナトリウムイオン
- 全固体
- 電極別
- 正極
- 負極
- バイポーラ電極
- 自立型電極
- 被覆箔
- 製造プロセス別
- ドライコーティング剤
- フィブリレーション
- ロールプレス
- 粉末混合
- 押出成形
- エンドユーザー別
- セルメーカー
- 装置サプライヤー
- 材料配合業者
- OEMバッテリー研究所
- 地域別
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他
- 北米
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどの程度ですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家による意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 過去市場規模(百万米ドル)の分析、2021年~2025年
- 現在および将来の市場規模(百万米ドル)の予測、2026年~2036年
- 前年比成長傾向分析
- 絶対額ベースの市場機会分析
- 世界市場の価格分析、2021年~2036年
- バインダー種類別の世界市場分析および予測、2021年~2036年
- はじめに/主な調査結果
- バインダー種類別の過去市場規模(百万米ドル)分析、2021年~2025年
- バインダー種類別の現在および将来の市場規模 (百万米ドル) バインダー種類別分析および予測、2026年から2036年
- PTFE
- PVDF代替品
- フッ素フリー
- エラストマー
- 複合バインダー
- バインダー種類別前年比成長傾向分析、2021年から2025年
- バインダー種類別絶対額市場機会分析、2026年から2036年
- バッテリーの種類別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- バッテリーの種類別、2021年から2025年までの過去市場規模(百万米ドル)の分析
- バッテリーの種類別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- LFP
- NMC
- シリコン負極
- ナトリウムイオン
- 全固体
- 電池種類における前年比成長傾向分析(2021年~2025年)
- 電池種類における絶対的な市場機会分析(2026年~2036年)
- 電極別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 電極別 過去市場規模(百万米ドル)の分析:2021年~2025年
- 電極別 現在および将来の市場規模(百万米ドル)の分析および予測:2026年~2036年
- 正極
- 負極
- バイポーラ電極
- 自立型電極
- 被覆箔
- 電極別前年比成長傾向分析(2021年~2025年)
- 電極別絶対的市場機会分析(2026年~2036年)
- 製造工程別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 製造工程別過去市場規模(百万米ドル)分析(2021年~2025年)
- 製造工程別 現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
- ドライコーティング
- フィブリレーション
- ロールプレス
- 粉末混合
- 押出成形
- 製造工程別 前年比成長傾向分析、2021年から2025年
- 製造工程別 絶対的な市場機会分析(2026年~2036年)
- エンドユーザー別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- エンドユーザー別 過去の市場規模(百万米ドル)分析(2021年~2025年)
- エンドユーザー別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析と予測
- セルメーカー
- 機器サプライヤー
- 材料配合業者
- OEMバッテリー研究所
- エンドユーザー別、2021年から2025年までの前年比成長傾向分析
- エンドユーザー別、2026年から2036年までの絶対的な市場機会(米ドル)の分析
- 地域別世界市場分析および予測、2021年から2036年
- はじめに
- 地域別過去市場規模(百万米ドル)分析、2021年から2025年
- 地域別現在の市場規模(百万米ドル)分析および予測、2026年から2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模(過去値:百万米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場規模(予測値:百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 米国
- カナダ
- バインダー種類
- 電池種類
- 電極種類
- 製造プロセス種類
- エンドユーザー種類
- 国別
- 市場魅力度分析
- 国別
- バインダー種類
- 電池種類
- 電極種類
- 製造プロセス種類
- エンドユーザー種類
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- バインダー種類
- 電池種類
- 電極種類
- 製造工程種類
- エンドユーザー種類
- 国別
- 市場魅力度分析
- 国別
- バインダー種類
- 電池種類
- 電極種類
- 製造プロセス種類
- エンドユーザー種類
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- バインダー種類
- 電池種類
- 電極種類
- 製造工程別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- バインダー種類
- 電池種類
- 電極種類
- 製造工程別
- エンドユーザー別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(百万米ドル)の予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- その他の東ヨーロッパ
- バインダー種類
- 電池種類
- 電極種類
- 製造工程種類
- エンドユーザー種類
- 国別
- 市場魅力度分析
- 国別
- バインダー種類
- 電池種類
- 電極種類
- 製造工程種類
- エンドユーザー種類
- 主なポイント
- 東アジア市場の分析と予測(国別)
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- バインダー種類
- 電池種類
- 電極種類
- 製造工程別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- バインダー種類
- 電池の種類別
- 電極別
- 製造工程別
- エンドユーザー別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測:百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- バインダーの種類
- 電池の種類
- 電極の種類
- 製造工程の種類
- エンドユーザーの種類
- 国別
- 市場魅力度分析
- 国別
- バインダーの種類
- 電池の種類
- 電極の種類
- 製造工程の種類
- エンドユーザーの種類
- 主なポイント
- 中東・アフリカ市場の分析および予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- バインダー種類
- 電池種類
- 電極別
- 製造工程別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- バインダー種類
- 電池種類
- 電極別
- 製造工程別
- エンドユーザー別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- バインダー種類
- 電池種類
- 電極
- 製造工程
- エンドユーザー
- カナダ
- 価格分析
- 市場シェア分析(2025年
- バインダー種類
- 電池種類
- 電極種類
- 製造工程種類
- エンドユーザー種類
- メキシコ
- 価格分析
- 市場シェア分析(2025年
- バインダー種類
- 電池種類
- 電極種類
- 製造工程種類
- エンドユーザー種類
- ブラジル
- 価格分析
- 市場シェア分析(2025年
- バインダー種類
- 電池種類
- 電極種類
- 製造工程種類
- エンドユーザー種類
- チリ
- 価格分析
- 市場シェア分析(2025年)
- バインダー種類
- 電池種類
- 電極種類
- 製造工程種類
- エンドユーザー種類
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- バインダー種類
- 電池種類
- 電極種類
- 製造工程種類
- エンドユーザー別
- 英国
- 価格分析
- 市場シェア分析、2025年
- バインダー種類
- 電池種類
- 電極種類
- 製造工程種類
- エンドユーザー別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- バインダー種類
- 電池種類
- 電極種類
- 製造工程種類
- エンドユーザー別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- バインダー種類
- 電池種類
- 電極種類
- 製造工程別
- エンドユーザー別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- バインダー種類
- 電池種類
- 電極種類
- 製造工程別
- エンドユーザー別
- インド
- 価格分析
- 市場シェア分析(2025年)
- バインダー種類
- 電池種類
- 電極別
- 製造工程別
- エンドユーザー別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- バインダーの種類
- 電池の種類
- 電極別
- 製造工程別
- エンドユーザー別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- バインダーの種類
- 電池の種類
- 電極別
- 製造工程別
- エンドユーザー別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- バインダー種類
- 電池種類
- 電極種類
- 製造工程別
- エンドユーザー別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- バインダー種類
- 電池種類
- 電極種類
- 製造工程別
- エンドユーザー別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- バインダー種類
- 電池の種類別
- 電極別
- 製造工程別
- エンドユーザー別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- バインダーの種類別
- 電池の種類別
- 電極別
- 製造工程別
- エンドユーザー別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- バインダーの種類別
- 電池の種類別
- 電極別
- 製造工程別
- エンドユーザー別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- バインダーの種類
- 電池の種類
- 電極の種類
- 製造工程の種類
- エンドユーザー別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- バインダーの種類
- 電池の種類
- 電極の種類
- 製造工程の種類
- エンドユーザー別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- バインダー種類
- 電池種類
- 電極種類
- 製造工程種類
- エンドユーザー種類
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- バインダー種類
- 電池種類
- 電極種類
- 製造工程種類
- エンドユーザー種類
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- バインダー種類
- 電池種類
- 電極種類
- 製造工程別
- エンドユーザー別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- Syensqo
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- アルケマ
- ダイキン工業
- ゼオン
- Syensqo
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:バインダー種別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:バッテリーの種類による世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表4:電極の種類別による世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表5:製造プロセスの種類別による世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表6:エンドユーザー別世界市場規模(百万米ドル)予測、2021年~2036年
- 表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:バインダーの種類別北米市場規模(百万米ドル)予測、2021年~2036年
- 表9:バッテリーの種類別北米市場規模(百万米ドル)予測、2021年~2036年
- 表10:電極種類別北米市場規模(百万米ドル)予測、2021年~2036年
- 表11:製造プロセス種類別北米市場規模(百万米ドル)予測、2021年~2036年
- 表12:エンドユーザー別 北米市場規模(百万米ドル)予測、2021年~2036年
- 表13:国別 ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表14:バインダーの種類 ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表15:南米アメリカ市場規模(百万米ドル)の予測(電池の種類別、2021年~2036年)
- 表16:南米アメリカ市場規模(百万米ドル)の予測(電極の種類別、2021年~2036年)
- 表17:南米アメリカ市場規模(百万米ドル)の予測(製造プロセスの種類別、2021年~2036年)
- 表18:南米アメリカ市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表19:ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表20:ヨーロッパ市場規模(百万米ドル)の予測(バインダーの種類、2021年~2036年)
- 表21:西ヨーロッパの市場規模(百万米ドル)の予測(電池の種類、2021年~2036年)
- 表22:西ヨーロッパの市場規模(百万米ドル)の予測(電極の種類、2021年~2036年)
- 表23:西ヨーロッパの市場規模(百万米ドル)の予測(製造プロセスの種類、2021年~2036年)
- 表24:西ヨーロッパの市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表25:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表26:東ヨーロッパの市場規模(百万米ドル)の予測(バインダーの種類、2021年~2036年)
- 表27:東ヨーロッパの市場規模(百万米ドル)の予測(電池の種類、2021年~2036年)
- 表28:東ヨーロッパの市場規模(百万米ドル)の予測(電極の種類、2021年~2036年)
- 表29:東ヨーロッパの市場規模(百万米ドル)の予測(製造プロセスの種類、2021年~2036年)
- 表30:東ヨーロッパ市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表31:東アジア市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表32:東アジア市場規模(百万米ドル)の予測(バインダーの種類、2021年~2036年)
- 表33:東アジアの市場規模(百万米ドル)の予測(電池の種類、2021年~2036年)
- 表34:東アジアの市場規模(百万米ドル)の予測(電極の種類、2021年~2036年)
- 表35:東アジアの市場規模(百万米ドル)の予測(製造プロセスの種類、2021年~2036年)
- 表36:東アジア市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表37:南アジアおよび太平洋地域市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表38:南アジアおよび太平洋地域市場規模(百万米ドル)の予測(バインダーの種類、2021年~2036年)
- 表39:南アジア・太平洋地域の市場規模(百万米ドル)予測(電池の種類、2021年~2036年)
- 表40:南アジア・太平洋地域の市場規模(百万米ドル)予測(電極の種類、2021年~2036年)
- 表41:南アジア・太平洋地域の市場規模 (百万米ドル)製造プロセス別予測、2021年~2036年
- 表42:南アジア・太平洋地域の市場規模(百万米ドル)エンドユーザー別予測、2021年~2036年
- 表43: 中東・アフリカの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表44:中東・アフリカの市場規模(百万米ドル)のバインダー種類予測、2021年~2036年
- 表45:中東・アフリカの市場規模(百万米ドル)の電池種類予測、2021年~2036年
- 表46:中東・アフリカ市場規模(百万米ドル)の予測(電極別、2021年~2036年)
- 表47:中東・アフリカ市場規模(百万米ドル)の予測(製造プロセス別、2021年~2036年)
- 表48:中東・アフリカ市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(百万米ドル)の予測(2021年~2036年)
- 図3: バインダー種類による世界市場の市場シェアおよびBPS分析(2026年および2036年)
- 図4:バインダー種類による世界市場の前年比成長率比較(2026年~2036年)
- 図5:バインダー種類による世界市場の投資魅力分析
- 図6:電池種類による世界市場の市場シェアおよびBPS分析(2026年および2036年)
- 図7:電池の種類別世界市場の前年比成長率比較(2026年~2036年)
- 図8:電池種類の異なる世界市場の魅力度分析
- 図9:電極別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
- 図10:電極別の世界市場の前年比成長率比較(2026年~2036年)
- 図11:電極別の世界市場の魅力度分析
- 図12:製造ルート別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:製造ルート別の世界市場前年比成長率比較(2026年~2036年)
- 図14:製造ルート別の世界市場の魅力度分析
- 図15:エンドユーザー別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図16:エンドユーザー別の世界市場の前年比成長率比較(2026年~2036年)
- 図17:エンドユーザー別の世界市場の魅力度分析
- 図18:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図19:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別世界市場の魅力度分析
- 図21:北米市場の増分ドル機会(2026年~2036年)
- 図22:南米アメリカ市場の追加ドル機会(2026年~2036年)
- 図23:西ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図24:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図25:東アジア市場の追加ドル機会(2026年~2036年)
- 図26:南アジアおよび太平洋地域の市場における追加収益機会(ドルベース)、2026年~2036年
- 図27:中東・アフリカ市場の追加収益機会(ドルベース)、2026年~2036年
- 図28:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図29:北米市場におけるバインダー種類市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場におけるバインダー種類前年比成長率の比較(2026年~2036年)
- 図31:北米市場におけるバインダー種類ごとの市場魅力度分析
- 図32:北米市場における電池種類ごとの市場シェアおよびBPS分析(2026年および2036年)
- 図33:北米市場における電池種類ごとの前年比成長率比較(2026年~2036年)
- 図34:バッテリー種類の異なる北米市場の魅力度分析
- 図35:電極別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図36:電極別の北米市場の前年比成長率比較(2026年~2036年)
- 図37:電極別 北米市場の魅力度分析
- 図38:製造ルート別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:製造ルート別 北米市場の前年比成長率比較(2026年~2036年)
- 図40:製造ルート別の北米市場の魅力度分析
- 図41:エンドユーザー別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図42:エンドユーザー別の北米市場の前年比成長率比較(2026年~2036年)
- 図43:エンドユーザー別の北米市場の魅力度分析
- 図44:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図45:バインダー種類ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図46:バインダー種類ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:南米アメリカ市場におけるバインダー種類ごとの市場魅力度分析
- 図48:南米アメリカ市場における電池種類ごとの市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における電池種類ごとの前年比成長率比較(2026年~2036年)
- 図50:南米アメリカ市場における電池種類ごとの市場魅力度分析
- 図51:南米アメリカ市場における電極種類ごとの市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:南米アメリカ市場における電極種類ごとの前年比成長率比較(2026年~2036年)
- 図53:電極別 南米アメリカ市場の魅力度分析
- 図54:製造ルート別 南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図55:製造ルート別 南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図56:製造ルート別 南米アメリカ市場の魅力度分析
- 図57:南米アメリカ市場におけるエンドユーザー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図58:南米アメリカ市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図59:エンドユーザー別南米アメリカ市場の魅力度分析
- 図60:西ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図61:西ヨーロッパ市場におけるバインダー種類ごとの市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場におけるバインダー種類ごとの前年比成長率の比較(2026年~2036年)
- 図63:西ヨーロッパ市場におけるバインダー種類ごとの市場魅力度分析
- 図64:西ヨーロッパ市場における電池の種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図65:西ヨーロッパ市場における電池の種類別の前年比成長率比較(2026年~2036年)
- 図66:電池種類の異なる西ヨーロッパ市場の魅力度分析
- 図67:電極別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図68:電極別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図69:西ヨーロッパ市場における電極別魅力度分析
- 図70:西ヨーロッパ市場における製造ルート別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図71:西ヨーロッパ市場における製造ルート別の前年比成長率比較(2026年~2036年)
- 図72:西ヨーロッパ市場における製造ルート別の市場魅力度分析
- 図73:西ヨーロッパ市場におけるエンドユーザー別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図74:西ヨーロッパ市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図75:西ヨーロッパ市場におけるエンドユーザー別の市場魅力度分析
- 図76:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図77:東ヨーロッパ市場におけるバインダー種類市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東ヨーロッパ市場におけるバインダー種類前年比成長率の比較(2026年~2036年)
- 図79:東ヨーロッパ市場におけるバインダー種類ごとの市場魅力度分析
- 図80:東ヨーロッパ市場における電池種類ごとの市場価値シェアおよびBPS分析(2026年および2036年)
- 図81:東ヨーロッパ市場における電池種類ごとの前年比成長率の比較(2026年~2036年)
- 図82:ヨーロッパ市場における電池の種類別の市場魅力度分析
- 図83:ヨーロッパ市場における電極の種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図84:ヨーロッパ市場における電極の種類別の前年比成長率比較(2026年~2036年)
- 図85:電極別 ヨーロッパ市場の魅力度分析
- 図86:製造ルート別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図87:製造ルート別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図88:ヨーロッパ市場における製造ルート別の市場魅力度分析
- 図89:ヨーロッパ市場におけるエンドユーザー別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:ヨーロッパ市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図91:ヨーロッパ市場におけるエンドユーザー別の市場魅力度分析
- 図92:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図93:東アジア市場におけるバインダー種類ごとの市場シェアおよびBPS分析(2026年および2036年)
- 図94:東アジア市場におけるバインダー種類ごとの前年比成長率の比較(2026年~2036年)
- 図95:バインダー種類による東アジア市場の魅力度分析
- 図96:電池種類による東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図97:電池種類による東アジア市場の前年比成長率の比較(2026年~2036年)
- 図98:電池種類の異なる東アジア市場の魅力度分析
- 図99:電極別の東アジア市場における価値シェアおよびBPS分析(2026年および2036年)
- 図100:電極別の東アジア市場における前年比成長率の比較(2026年~2036年)
- 図101:電極別 東アジア市場の魅力度分析
- 図102:製造ルート別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図103:製造ルート別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図104:製造ルート別 東アジア市場の魅力度分析
- 図105:東アジア市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)
- 図106:東アジア市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図107:東アジア市場におけるエンドユーザー別の市場魅力度分析
- 図108:2026年および2036年の国別南アジア・太平洋市場における市場シェアおよびBPS分析
- 図109:2026年および2036年のバインダー種類別南アジア・太平洋市場における市場シェアおよびBPS分析
- 図110:2026年~2036年のバインダー種類別南アジア・太平洋市場における前年比成長率の比較
- 図111:南アジア・太平洋地域の市場魅力度分析(バインダーの種類)
- 図112:南アジア・太平洋地域市場における電池の種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図113:南アジア・太平洋地域市場における電池の種類別の前年比成長率比較(2026年~2036年)
- 図114:南アジア・太平洋地域市場における電池の種類別の市場魅力度分析
- 図115:南アジアおよび太平洋地域市場における電極別市場価値シェアおよびBPS分析(2026年および2036年)
- 図116:南アジアおよび太平洋地域市場における電極別前年比成長率の比較(2026年~2036年)
- 図117:電極別 南アジア・太平洋地域の市場魅力度分析
- 図118:製造ルート別 南アジア・太平洋地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図119:製造ルート別 南アジア・太平洋地域の市場前年比成長率比較(2026年~2036年)
- 図120:製造ルート別の南アジア・太平洋市場の魅力度分析
- 図121:エンドユーザー別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図122:エンドユーザー別の南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図123:エンドユーザー別 南アジア・太平洋地域の市場魅力度分析
- 図124:国別 中東・アフリカ市場の市場シェアおよびBPS分析(2026年および2036年)
- 図125:バインダーの種類 中東・アフリカ市場の市場シェアおよびBPS分析(2026年および2036年)
- 図126:中東・アフリカ市場におけるバインダー種類前年比成長率の比較(2026年~2036年)
- 図127:中東・アフリカ市場におけるバインダー種類市場魅力度分析
- 図128:中東・アフリカ市場における電池種類市場シェアおよびBPS分析(2026年および2036年)
- 図129:中東・アフリカ市場における電池の種類別の前年比成長率比較(2026年~2036年)
- 図130:中東・アフリカ市場における電池の種類別の市場魅力度分析
- 図131:中東・アフリカ市場における電極の種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図132:中東・アフリカ市場における電極別前年比成長率の比較(2026年~2036年)
- 図133:中東・アフリカ市場における電極別の市場魅力度分析
- 図134:中東・アフリカ市場における製造ルート別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図135:中東・アフリカ市場における製造ルート別の前年比成長率比較(2026年~2036年)
- 図136:中東・アフリカ市場における製造ルート別の市場魅力度分析
- 図137:中東・アフリカ市場におけるエンドユーザー別の価値シェアおよびBPS分析(2026年および2036年)
- 図138:中東・アフリカ市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図139:中東・アフリカ市場におけるエンドユーザー別の市場魅力度分析
- 図140:世界市場 – ティア構造分析
- 図141:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









