主な市場動向と洞察
- 構造別:2025年には、校正済み球状マイクロスフィアセグメントが最大の売上シェアを占め、市場をリードしました。
- 機能別:2025年には、プレーン/非薬剤溶出型塞栓剤セグメントが最大の売上シェアを占め、市場をリードしました。
- 素材別:2025年には、PVA系素材セグメントが最大の売上シェアを占め、市場をリードしました。
- 粒子サイズ別:2025年には、100~300 µmのセグメントが最大の売上高シェアを占め、市場をリードしました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア36.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
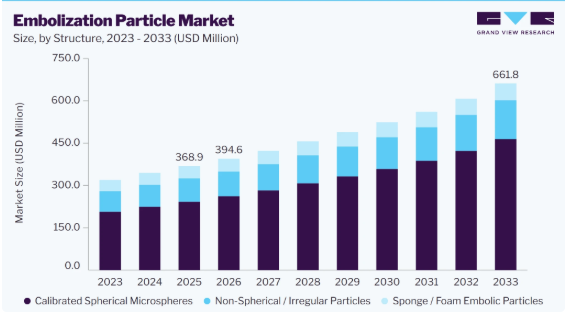
- 2025年の市場規模:3億6,890万米ドル
- 2026年の推定市場規模:3億9,460万米ドル
- 2033年までの予測市場規模:6億6,180万米ドル
- CAGR(2026年~2033年):7.7%
これらの技術は、インターベンショナルラジオロジー、腫瘍学、婦人科、および血管治療の各分野で活用されており、特に高血管性腫瘍、子宮筋腫、動静脈奇形、ならびに出血や末梢血管疾患の特定の症例の管理に用いられています。市場の発展は、開腹手術の代替または補助手段としての画像誘導下介入療法の採用拡大、インターベンショナルラジオロジーサービスの拡充、高度なカテーテルを用いた手技の利用可能性の向上、および手技に伴う合併症を低減した標的治療への重視の高まりによって支えられています。
腫瘍塞栓術を必要とするがんの有病率の上昇は、血管を介した腫瘍インターベンションを受ける患者数を増加させることで、市場の需要を牽引しています。肝細胞がんや転移性肝腫瘍などのがんでは、腫瘍の成長を支える血液供給を遮断するために塞栓術が必要となる場合があります。これらのインターベンションを必要とする患者数が増加するにつれ、腫瘍塞栓術の実施件数も拡大し、腫瘍に栄養を供給する血管を閉塞するために使用される塞栓粒子に対する需要が高まっています。局所・領域的ながん治療の一環として塞栓術の臨床的利用が拡大していることは、特に外科的切除が適さない腫瘍や、標的を絞った血管治療を必要とする患者において、塞栓粒子の利用をさらに後押ししています。特定の腫瘍に対する反復的および連続的な塞栓術の実施が増加していることも、塞栓粒子に対する継続的な需要に寄与する可能性があります。
肝腫瘍、特に肝細胞癌や特定の転移性肝腫瘍では、腫瘍への血液供給を制限し、局所的な治療効果を得るために塞栓術が必要となる場合があります。局所・領域管理を必要とする患者が増えるにつれ、塞栓術の実施件数が増加し、腫瘍に栄養を供給する血管を閉塞させるために使用される塞栓粒子への需要が高まっています。外科的切除の適応とならない患者に対する塞栓術の活用は、潜在的な治療対象患者層をさらに拡大させます。さらに、特定の患者に対する反復的または連続的な塞栓術の実施は、塞栓剤の繰り返し使用につながります。2026年にWHOが公表したデータによると、以下のグラフが示すように、国際がん研究機関(IARC)の科学者らは、2024年に世界中で相当数の人々が肝がんと診断され、この疾患により死亡したと推定しています。
子宮筋腫の発生率と臨床的負担の増加は、効果的で子宮温存が可能かつ低侵襲な治療法を必要とする患者数を拡大させ、市場の需要を牽引しています。症状を伴う子宮筋腫は、過多月経、骨盤痛や圧迫感、貧血、不妊に関連する合併症を引き起こす可能性があり、多くの場合、積極的な介入が必要となります。患者や医療従事者が子宮摘出術などの大手術に代わる選択肢を好む中、子宮動脈塞栓術(UAE)は低侵襲な治療法として重要性を増しています。UAEでは、カテーテルを介して子宮動脈に塞栓粒子を注入し、筋腫への血流を減少させることで、虚血を引き起こし、病変を徐々に縮小させます。この手技は低侵襲であることに加え、手術の負担が軽減され、回復期間が短く、子宮を温存できるという特徴があるため、適切に選定された患者さんにとって魅力的な選択肢となっています。
例えば、2025年にFIGOが発表したデータによると、閉経までに最大70%の女性が子宮筋腫に罹患しており、特にアフリカ系女性の間ではその負担が極めて高く、有病率は約80%と推定されています。子宮筋腫は一般的に良性ですが、過多月経、慢性貧血、不妊、流産、早産、産後出血、さらには膀胱・腸管機能や性機能の障害を引き起こす可能性があります。
低侵襲な血管インターベンションに対する需要の高まりが市場の成長を牽引しており、医療従事者は血管疾患の管理において、開腹手術よりもカテーテルを用いた手技を好む傾向にあります。インターベンショナルラジオロジー、画像誘導、カテーテル技術、および選択的血管アクセスの進歩により、末梢血管出血、動静脈奇形、動脈瘤、仮性動脈瘤、高血管性腫瘍、その他の異常な血管疾患など、幅広い疾患において血管内手技の適用範囲が拡大しています。塞栓術は、カテーテルを用いて特定の血管を標的として閉塞させることを可能にし、大きな外科的切開の必要性を減らし、回復期間や入院期間を短縮する可能性があります。外来および日帰りでの血管インターベンションの採用が増加していることも、このような低侵襲な治療アプローチへの移行をさらに後押ししています。
インターベンショナルラジオロジー(IR)専門医の増加と、IR専門センターの拡大は、画像誘導下血管処置の実施能力を高めることで、市場の成長を牽引しています。より大規模で専門性の高いIR医療従事者の存在により、病院は、末梢出血、高血管性腫瘍、血管奇形、動脈瘤、偽動脈瘤、その他の末梢血管疾患など、塞栓術を必要とする幅広い疾患の診断と治療が可能になります。専用のIRスイートの設置は、低侵襲手技へのアクセスを改善するとともに、腫瘍科、血管外科、消化器科、泌尿器科、救急科からの紹介経路を強化します。より多くの医療施設が専門的なIR能力を整備するにつれ、以前は外科的介入を必要としていた手技も、カテーテルを用いたアプローチで対応できるようになります。例えば、2025年に英国王立放射線医学会(The Royal College of Radiologists)が発表した、都市別のIR専門医に関するデータがグラフに示されています。
市場の動向
塞栓用粒子業界は、幅広い血管性および非血管性の疾患において、低侵襲で画像誘導による介入に対する需要の高まりによって形成されています。子宮筋腫、高血管性腫瘍、末梢血管出血、動静脈奇形、動脈瘤、仮性動脈瘤、およびその他の血管異常の治療における塞栓術の利用拡大に伴い、粒子状塞栓剤に対する臨床的ニーズが高まっています。塞栓術により、医師はカテーテルを用いた手技を通じて、標的となる血管への血流を選択的に減少させたり遮断したりすることが可能となり、侵襲性の高い外科的アプローチに代わる選択肢を提供しています。さらに、インターベンショナルラジオロジーの普及拡大、画像診断およびカテーテル技術の進歩、子宮温存術や外来手術への志向の高まり、そして低侵襲治療法の認知度向上などが、施術件数の増加を支えています。
市場の特徴
塞栓用微粒子業界は、確立された医療機器メーカーと、独自の塞栓技術を有する地域密着型の専門企業が形成する競争環境を特徴としています。市場参加各社は、製品の均一性、粒子サイズの精度、材料特性、投与の利便性、臨床性能、規制当局の承認、およびより幅広い塞栓術への適用拡大を通じて競争を行っています。既存製品は、蓄積された臨床エビデンス、医師による慣れ親しみ、病院との関係、確立された流通ネットワークといった強みを生かしている一方、小規模で専門性の高い企業は、技術革新と特定の臨床用途に注力しています。規制要件、臨床的検証、製造基準、および信頼性の高い粒子特性へのニーズが、新規参入者にとっての参入障壁となっています。
塞栓用粒子業界では、粒子の組成、サイズ校正、形態、送達システム、および治療機能の面で、継続的な技術開発が進んでいます。メーカー各社は、より制御された血管閉塞を実現し、手技の予測可能性を高めるため、粒子の均一性とサイズ精度の向上に取り組んでいます。また、塞栓と局所的な薬剤送達を組み合わせた薬剤溶出性粒子への革新も進められているほか、生体適合性、膨潤挙動、耐久性、および取り扱い特性を改善するために、ハイドロゲル系および先進的な合成高分子材料の開発が進められています。プレフィルドシリンジや即用型の送達形態は、手技の準備を簡素化し、ワークフローの効率向上に寄与しています。さらに、用途に特化した開発により、子宮筋腫塞栓術、前立腺動脈塞栓術、腫瘍塞栓術、出血制御、動脈瘤治療、末梢血管インターベンションなど、塞栓粒子の用途が拡大しており、差別化された粒子設計や治療成果の向上の機会が生まれています。
2025年7月、Sirtex Medical社は、同社の「SIR-Spheres Y-90樹脂マイクロスフィア」が、切除不能な肝細胞癌の治療について米国FDAの承認を取得したと発表しました。この適応拡大により、マイクロスフィアを用いた放射線塞栓療法の適用範囲が、転移性大腸がんに対する既存の適応に加え、もう一つの主要な肝がん治療領域へと広がりました。「SIR-Spheres」は、個別化線量測定技術を用いて肝動脈を通じて腫瘍に直接放射線を照射し、患者ごとに最適化された治療計画を支援します。
塞栓用粒子業界における合併・買収(M&A)活動は、製品ポートフォリオの拡大、技術の多様化、およびインターベンション療法や血管治療全般にわたる能力の拡充を支えています。各社は、補完的な技術の獲得、製造・流通ネットワークの強化、病院や医師との関係拡大、および隣接する治療領域への参入を目的として買収を進めています。こうした取引は、既存の規制当局の承認、臨床の専門知識、および専門的な製品ポートフォリオへのアクセスも提供し、社内で能力を構築するために必要な時間を短縮することができます。インターベンション医療機器セクター全体での統合が進んでいることから、各社は補完的な技術を組み合わせ、塞栓術、腫瘍学、血管インターベンション、および止血処置の各分野において存在感を拡大しようとしています。
規制要件は塞栓用粒子業界に大きな影響を及ぼしています。これらの製品は、市販化前に安全性、性能、生体適合性、製造の一貫性、および臨床的有効性について厳格な評価を受けなければならないからです。規制当局は、メーカーに対し、粒子径分布、材料組成、無菌性、送達性能、血管閉塞挙動などの粒子特性が、適用される基準を満たしていることを実証するよう求めています。使用目的の変更や新たな臨床用途への拡大には、追加の臨床エビデンスや規制当局への申請が必要となる場合があり、製品開発のスケジュールや商品化戦略に影響を及ぼします。主要市場間で規制経路に違いがあることも、国際市場への参入を目指す企業にとって、コンプライアンス要件をさらに厳格にする要因となります。
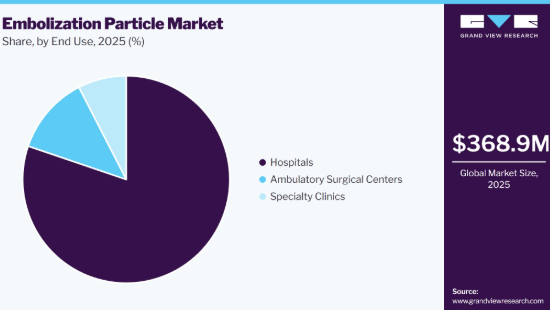
塞栓用粒子業界におけるエンドユーザーの集中は、塞栓処置の実施に必要な専門的なインフラ、訓練を受けたインターベンション専門医、および画像診断能力を反映しています。病院は、複雑な塞栓術に必要な包括的なインターベンショナルラジオロジー施設、多職種からなる臨床チーム、高度な画像診断システム、および救急医療体制を一般的に備えているため、エンドユーザー需要の相当な割合を占めています。一部の塞栓術が短期滞在の外来診療へと移行するにつれ、外来手術センターの重要性が高まっています。一方、専門クリニックや血管センターは、選択的および用途特化型のインターベンションにおいてその役割を拡大しています。
市場構造の分析
2025年には、校正済み球状マイクロスフィアセグメントが市場を牽引し、売上高の65.7%を占めました。その均一な形状と制御された粒子径分布により、予測可能な塞栓と一貫した血管閉塞が実現されます。校正済み粒子径が利用可能であるため、インターベンショナルラジオロジストは、血管径、病変の特性、および望ましい塞栓深度に基づいて粒子を選択することができます。また、その球状の形状は、カテーテルによる送達を円滑にし、標的血管内での分布をより制御しやすくします。これらの特性は、腫瘍塞栓術、血管奇形、出血制御、動脈瘤関連の手技、およびその他の末梢血管インターベンションにおいて特に重要です。
非球形/不規則な粒子については、粒子の形状の予測可能性がそれほど重要ではない用途において臨床的に有用であるため、大幅な成長が見込まれています。その不規則な表面は、粒子間の相互作用、凝集、および血管の機械的閉塞を促進し、それによっていくつかの末梢血管手技において効果的な塞栓を可能にします。また、これらの粒子は、確立された臨床実績と比較的簡便な製造プロセスを強みとしており、特に医療市場が発展途上にある地域において、コスト面を重視した導入を後押しする可能性があります。
機能に関する考察
2025年には、無薬物溶出型塞栓剤セグメントが市場を牽引し、売上高シェアの73.1%を占めました。これらの製品は、局所的な薬剤送達ではなく、機械的な血管閉塞を主目的とする末梢塞栓術において、幅広い適用可能性を有しています。これらの塞栓材は、出血の制御、血管奇形、動脈瘤、仮性動脈瘤、高血管性腫瘍、およびその他の末梢血管疾患などの適応症に使用されます。確立された臨床使用実績、幅広い粒子サイズと材質、簡便な留置方法、そしてインターベンショナルラジオロジストの間での親しみやすさが、病院やインターベンショナルラジオロジー(IR)センター全体での継続的な利用を支えています。薬剤溶出型塞栓材とは異なり、薬剤の負荷や化学療法レジメンとの統合を必要としないため、より幅広い手技において運用上の簡便性が確保されています。
血管閉塞と局所的な薬剤送達の双方のプラットフォームとして塞栓術の利用が増加していることを背景に、薬剤溶出型塞栓材は、この機能カテゴリーの中で最も急速に成長するセグメントになると予想されています。これらの塞栓材は、血管閉塞による機械的効果と治療薬の制御された送達を組み合わせたものであり、特に肝細胞癌やその他の高血管性腫瘍に対する経動脈化学塞栓術においてその効果が発揮されます。全身への曝露を制限しつつ、標的病変に直接高濃度の薬剤を送達できるという特性は、採用に向けた強力な臨床的根拠となっています。
材料に関する洞察
PVAベースの材料セグメントが市場を牽引し、2025年には売上高シェア30.4%を占めました。PVA粒子は、出血制御、血管奇形、腫瘍塞栓術、その他の末梢血管手技など、数十年にわたり塞栓術で使用されてきました。さまざまな粒子サイズが利用可能であるため、医師は標的血管の解剖学的構造や望ましい塞栓レベルに基づいて材料を選択することができます。さらに、PVAベースのマイクロスフィアは、より均一な粒子径と改善された送達特性を提供するよう進化しており、従来の不規則なPVA粒子にみられたいくつかの制限の解消に寄与しています。
ハイドロゲル系材料は、その優れた弾性、圧縮性、調整可能な特性、および多機能塞栓術の可能性に後押しされ、この材料カテゴリーの中で最も急速に成長するセグメントになると予想されています。ハイドロゲル製マイクロスフィアは、カテーテルによる送達中に変形し、マイクロカテーテルから出た後に元の形状を取り戻すため、より細い血管への深く、かつ制御された浸透が可能となります。また、その構造は薬剤の担持、徐放、画像診断機能、その他の高度な治療機能をサポートできるため、インターベンショナル・オンコロジーや標的塞栓術において特に魅力的です。
粒子サイズの分析
2025年には、100~300 µmのセグメントが市場を牽引し、売上高シェアで28.6%と最大を占めました。このサイズ範囲は、PVA系粒子、トリスアクリルゼラチンマイクロスフィア、ハイドロゲルマイクロスフィアを含む主要な塞栓プラットフォームで広く利用されており、臨床現場での幅広い受容を反映しています。その汎用性の高さから、腫瘍塞栓術、血管奇形、出血管理、および過度な遠位部への浸透が非標的塞栓のリスクを高める可能性のあるその他の末梢介入に適しています。また、臨床現場では、前立腺動脈塞栓術などの手技において、100~300 µmの粒子が頻繁に使用されています。予測可能な沈着、医師による熟知度の高さ、そして製品の幅広い入手可能性が相まって、このサイズ範囲の主導的な地位を支えています。
100 µm未満の粒子サイズ範囲は、より深部かつ選択的な塞栓術に対する需要の高まりを主な要因として、最も急速に成長するセグメントになると予想されます。より小さなマイクロスフィアは、遠位血管網のより深部まで到達できるため、より細い栄養血管の閉塞が臨床的に望ましい手技において、魅力的な選択肢となります。この粒子サイズ範囲は、トリスアクリルゼラチン、PVAベースのハイドロゲル、その他のマイクロスフィア技術を含む、複数の塞栓プラットフォームに組み込まれています。
投与形態に関する洞察
2025年には、バイアルセグメントが市場をリードし、売上高シェアで59.2%という最大の割合を占めました。バイアルベースの製品により、臨床医は必要な粒子量を採取し、必要に応じて生理食塩水、造影剤、またはその他の調製液と混合することができます。この形態は、いくつかの確立された塞栓粒子プラットフォームで利用可能であり、幅広い粒子サイズや濃度に対応しています。バイアルは、保管の利便性、確立された無菌包装、および最終的な塞栓懸濁液の調整における柔軟性も提供するため、多様な塞栓術に適しています。
プレフィルドシリンジは、調製を簡素化し、塞栓術前の取り扱い手順を削減できるため、最も急速に成長する投与形態になると予想されます。塞栓用粒子は、すぐに使用可能な懸濁液として供給されるため、臨床医は適切な準備と造影剤の混合を行った後、シリンジを投与システムに接続するだけで済みます。これにより、手技のワークフローが改善され、準備時間が短縮され、取り扱いに関連するばらつきを最小限に抑えることができます。プレフィルド形式は、すでに確立されたマイクロスフィア・プラットフォーム全体で利用可能となっており、インターベンション放射線科(IR)センターが効率的な手技の回転と標準化されたワークフローに注力するにつれて、その魅力はますます高まっています。
アプリケーションに関する洞察
2025年には、腫瘍塞栓療法セグメントが市場を牽引し、32.7%という最大の売上シェアを占めました。特に、経動脈塞栓術や化学塞栓術を含む肝臓を対象とした手技において確立されており、これらの手技では粒子を用いて腫瘍に栄養を供給する動脈を選択的に閉塞させることができます。周囲の組織を温存しつつ標的となる血管の閉塞を実現できるため、粒子を用いた塞栓療法は、さまざまな腫瘍の種類や治療環境において有用です。低侵襲がん治療の普及、インターベンショナル・オンコロジーサービスの拡大、および画像誘導下手技の利用機会の増加が、粒子を用いた治療の普及を後押しし続けています。
前立腺動脈塞栓術(PAE)は、良性前立腺肥大症に伴う下部尿路症状に対する低侵襲治療法として臨床的な受容が高まっていることを背景に、最も急速に成長する応用分野になると予想されます。最近の臨床ガイドラインでは、適切に選定された患者に対する選択肢として、粒子塞栓剤を用いたPAEが認められており、インターベンショナル泌尿器科分野におけるその地位が強化されています。この手技では、マイクロスフィアまたはPVA粒子を用いて前立腺への血流を選択的に減少させ、侵襲性の高い外科的アプローチに代わる選択肢を提供します。
エンドユースに関する洞察
2025年には、腫瘍塞栓療法セグメントが市場を牽引し、売上高シェアの80.2%を占めました。これらの施設は、幅広い塞栓術に必要な包括的なインフラ、多専門分野の専門家、画像診断システム、および救急医療体制を備えています。病院は、重度の出血、血管豊富な腫瘍、血管奇形、動脈瘤、その他の末梢血管疾患を伴う複雑な症例に対応できる体制を整えています。また、確立されたインターベンショナルラジオロジー部門やカテーテル室、血管造影室を保有しており、画像誘導下塞栓術を継続的に実施することが可能です。
外来手術センター(ASC)は、特定の塞栓術の実施割合が外来または短期入院の環境で可能となるケースが増加しているため、エンドユースセグメントの中で最も急速な成長が見込まれています。前立腺動脈塞栓術や、特定の子宮筋腫および末梢血管の塞栓術などの処置は、低侵襲な手法で実施でき、術後の経過観察も最小限で済むため、適切に選定された患者に適しています。
地域別動向
北米は、確立されたインターベンショナルラジオロジー(画像誘導下治療)のインフラ、低侵襲血管処置の普及拡大、および高度な画像誘導下治療施設の整備により、2025年には36.2%という最大の売上シェアを占め、塞栓用粒子市場を牽引しました、。同地域は、腫瘍学、出血制御、血管奇形、動脈瘤、子宮筋腫、その他の血管疾患にわたる塞栓術を実施できる設備を備えた病院や専門施設の広範なネットワークの恩恵を受けています。米国では、経験豊富なインターベンショナルラジオロジストの存在、高度な画像診断能力、確立された保険償還制度、および粒子を用いた塞栓術の臨床的採用の増加が、施術需要を支えています。
カナダでも、特に専門病院や三次医療センターを通じて、インターベンショナルラジオロジーサービスの利用が拡大しています。
米国の塞栓用粒子市場の動向
米国の塞栓用粒子市場は、脳動静脈奇形(AVM)の治療における塞栓術の継続的な利用によって支えられています。脳動静脈奇形(AVM)は、動脈と静脈の間に異常な接続が生じる疾患であり、頭蓋内出血やその他の神経学的合併症のリスクを高める可能性があります。血管内塞栓術は、これらの異常な血管を通る血流を減少させることができ、単独の処置として、あるいはより広範な治療戦略の一環として実施されることがあります。専門の神経血管センター、高度な画像診断技術、そして経験豊富なインターベンション専門医の存在が、脳AVMに対する塞栓術の活用を支えています。例えば、2024年に米国心臓協会が発表したデータによると、脳動静脈奇形は、形成異常をきたした脳動脈と静脈の間の異常な接続を特徴とする、まれな血管病変であることが示されています。bAVMの推定有病率は10万人年あたり1.3件であり、症候性bAVMの検出率は10万人年あたり0.94件です。この疾患の希少性に加え、無症状の患者が存在するため、実際の疾病負担を把握することは困難です。
また、この市場は、米国における肝がん、特に原発性肝がんの主要な形態である肝細胞がんの負担によっても支えられています。外科的切除が適さない、あるいは局所・領域内治療を必要とする肝腫瘍の患者は、腫瘍への血流を遮断するために、経動脈塞栓術に基づく処置を受ける場合があります。腫瘍を標的とした介入療法への継続的なニーズに加え、確立されたインターベンショナル・オンコロジーの技術力や専門治療センターの存在が、塞栓用粒子の利用拡大を促進し、市場の成長を支えています。
欧州の塞栓用粒子市場の動向
欧州の塞栓用粒子市場は、腫瘍学、血管疾患、および良性疾患の各分野において、低侵襲な塞栓術の採用が増加していることから、著しく成長しています。この地域には、肝細胞癌、転移性肝腫瘍、動静脈奇形、腎腫瘍、および子宮筋腫に対する塞栓術を支える、確立されたインターベンショナルラジオロジー(画像診断下治療)のインフラが整備されています。特に、肝腫瘍に対する経動脈的処置の利用拡大が需要を後押ししており、これは、塞栓術が外科的介入に適さない患者に対して局所・領域的な治療選択肢を提供するためです。さらに、専門的なインターベンショナルラジオロジーセンター、訓練を受けた専門家、高度な画像診断技術、および多職種連携によるがん治療が利用可能であることも、塞栓術のより広範な活用を促進しています。
英国の塞栓用粒子市場は、腎臓および腎腫瘍の負担の増加に支えられており、これによりインターベンショナル治療を必要とする患者層が拡大しています。腎がんの発生率の増加に伴い、手術が適さない患者、術前介入を必要とする患者、あるいは腫瘍に関連する出血の制御を必要とする患者の腫瘍を管理できる治療法への需要が高まっています。腎動脈塞栓術は、腫瘍に栄養を供給する血管を選択的に閉塞させることで腎腫瘍への血流を減少させ、血管新生やそれに伴う症状の制御に役立ちます。腎腫瘍と診断される患者数が増加するにつれ、塞栓術に基づく介入を必要とする潜在的な患者層も拡大しており、これが塞栓粒子の利用拡大を支えています。英国における確立されたインターベンショナルラジオロジー(画像誘導下治療)のインフラと、画像誘導下手技に関する医師の専門知識の向上とが相まって、特定の腎腫瘍に対する低侵襲的アプローチの導入が促進されています。
例えば、Cancer Research UKが発表したデータによると、英国における腎がんの発生率は、2024~2026年と2038~2040年の間に14%増加すると予測されており、2038~2040年までに年間約21,900件の新規腎がん症例が見込まれています。この腎がん症例の増加見込みにより、特定の塞栓術を含む腎腫瘍の治療を必要とする患者層が拡大すると予想され、ひいては英国における塞栓用粒子の需要を支えることになると見込まれます。
ドイツの塞栓用粒子市場は、同国の整備された病院およびインターベンショナルラジオロジー(画像診断下治療)ネットワークに支えられ、子宮筋腫、肝腫瘍、血管奇形に対する塞栓術の利用が増加していることから、成長を続けています。その主な要因として、開腹手術に代わる低侵襲治療への志向の高まりが挙げられます。特に、標的治療を必要とするものの、従来の外科手術の適応とならない可能性のある患者において、この傾向が顕著です。専門的なインターベンショナルラジオロジー部門や高度な血管造影画像診断技術の利用機会が増加していることで、医師はより精密に、より選択的な塞栓術を実施できるようになっています。さらに、ドイツにおける高齢化の進展と、それに伴うがんや血管疾患の増加により、塞栓術に基づく治療を必要とする患者数が増加しています。
アジア太平洋地域の塞栓用粒子市場の動向
アジア太平洋地域の塞栓用粒子市場は、中国、日本、インド、韓国、オーストラリアにおいて、インターベンショナルラジオロジーの普及拡大、がん治療件数の増加、および画像誘導下低侵襲手技へのアクセス改善により、成長しています。肝細胞癌やその他の血管豊富な腫瘍による高い医療負担が、特に経動脈的処置を通じた、インターベンショナル・オンコロジーにおける塞栓術の利用を後押ししています。これと並行して、専門的なインターベンショナル・ラジオロジー部門の整備が進み、画像診断インフラが改善されたことで、病院ではより標的を絞った塞栓術を実施できるようになっています。
日本の塞栓粒子市場は、がんや血管疾患の管理においてインターベンショナル放射線医学の利用が定着していることに加え、整備された医療インフラと低侵襲処置への志向の高まりに支えられ、成長を続けています。肝細胞がんの臨床的負担が大きいことから、塞栓粒子を用いて標的となる血管閉塞を実現する経動脈塞栓術および経動脈化学塞栓術への需要が引き続き高まっています。さらに、門脈塞栓術、脾動脈塞栓術、および特定の血管異常の治療といった手技における塞栓術の活用が、臨床での利用範囲の拡大に寄与しています。また、日本の人口の高齢化に伴い、がんや血管疾患に対する低侵襲治療のニーズも高まっています。専門病院や経験豊富なインターベンショナルラジオロジストの存在が、高度な塞栓術の導入を促進しています。
- 世界経済フォーラムによると、日本の総務省は、2024年時点で65歳以上の高齢者が過去最高の3,625万人に達し、総人口の29.3%を占めたと報告しています。この割合は、2040年には34.8%、2045年には36.3%に上昇すると予測されています。日本の高齢者比率は、2位のマルティニーク(25.3%)をはるかに上回っており、日本は世界で最も高齢化が進んだ社会となっています。
インドの塞栓用粒子市場は、インターベンショナル・オンコロジーの拡大に伴い、標的を絞った血管閉塞を必要とする手技の数が増加していることから、成長を続けています。肝がんの治療は重要な要因となっており、手術や局所アブレーションが適さない患者に対する治療経路に、経動脈化学塞栓術が組み込まれています。薬剤溶出性ビーズやその他の塞栓材が利用可能になったことも、インターベンショナル・ラディオロジストの手技の選択肢を広げています。肝腫瘍以外にも、消化管出血、仮性動脈瘤、血管奇形、術前腫瘍の血管遮断、門脈介入などにおいて塞栓術が活用されており、対象となる臨床領域が拡大しています。
ラテンアメリカの塞栓用粒子市場の動向
ラテンアメリカの塞栓用粒子市場は、インターベンショナル・オンコロジーが限られた数の上位紹介医療機関の枠を超えて徐々に拡大していることに伴い成長しており、粒子を用いた塞栓術のより広範な採用に向けた機会が生まれています。経動脈化学塞栓術は、中期の肝がんに対する確立された局所・領域的治療法であり続け、塞栓材料に対する継続的な需要を生み出しています。一方、経動脈塞栓術も、特定の血管疾患や出血関連疾患に対して用いられています。この市場は、専門的な血管造影施設の整備、画像誘導下手技の利用拡大、および低侵襲治療に関する臨床経験の蓄積によって支えられています。
中東・アフリカ(MEA)における塞栓用粒子市場の動向
MEA地域の塞栓用粒子市場は、医療インフラの整備が進み、主要な三次医療施設やがんセンターにおいてインターベンショナルラジオロジーの能力が拡大するにつれて成長しています。新しい病院、血管造影室、高度な画像診断システム、および専門のがん治療施設への投資により、画像誘導下塞栓術を実施する能力が向上しています。がんの負担増も需要を牽引する重要な要因の一つであり、特に東地中海地域では今後数十年にわたりがん患者数が大幅に増加すると予測されており、局所・領域内治療および低侵襲治療の選択肢に対するニーズが高まっています。
塞栓粒子に関する主要企業の動向
主要な市場プレイヤーは、塞栓材技術や画像誘導送達システムにおける継続的なイノベーションを通じて、業界を牽引しています。粒子サイズの均一性の向上、血管内浸透性の強化、制御された塞栓、放射線不透過性の向上、カテーテルとの適合性の改善といった革新により、インターベンション処置中の血管閉塞がより正確かつ予測可能になっています。また、メーカー各社は、特に腫瘍塞栓やその他の血管用途において、取り扱い特性が向上し、標的血管内での分布が制御された粒子の開発にも注力しています。薬剤溶出型および画像可視化型塞栓技術の進歩により、処置中の可視化が向上するとともに、より標的を絞った治療が可能になっています。
主要な塞栓粒子メーカー
本調査では、塞栓粒子市場に関する分析として、以下の主要企業を取り上げています:
- Merit Medical Systems
- Boston Scientific Corporation
- Siemens Healthineers
- Terumo Corporation
- Sirtex Medical
- Instylla, Inc.
- IMBiotechnologies Ltd.
- NEXTBIOMEDICAL CO., LTD.
- Suzhou Hengrui Medical Equipment Co., Ltd.
- Magle PharmaCept GmbH.
- Pfizer Inc.
- Crannmed
最近の動向
- 2026年1月、NEXTBIOMEDICAL社は、速やかに吸収される塞栓用マイクロスフィア「Nexsphere-F」が、筋骨格系疼痛の塞栓治療についてカナダ保健省から承認を取得したと発表しました。このマイクロスフィアは、変形性関節症に関連する痛みに伴う異常な血管を一時的に閉塞し、処置後に溶解するように設計されており、これが恒久的な塞栓用粒子との違いとなっています。
- 2025年11月、キャニオン・メディカル社は、同社の「SureSphere」および「BlocSphere」PVA塞栓用マイクロスフィアが、米国FDAの510(k)クリアランスと国家薬品食品監督管理局(NMPA)の承認の両方を取得したと発表しました。これらの製品は、75~1,200 μmの範囲で6種類の粒子サイズが用意されており、さまざまな血管径において、より制御された標的を絞った塞栓術を可能にします。このマイクロスフィアは、高い圧縮性と弾力性を備えており、カテーテルを介した送達をサポートすると同時に、展開後の安定した塞栓状態を維持するように設計されています。
- 2025年9月、Merit Medical社は、同社の「Embosphereマイクロスフィア」が、変形性膝関節症の治療を目的とした膝関節動脈塞栓術について、欧州連合(EU)でCEマークを取得したと発表しました。この適応拡大により、塞栓用マイクロスフィアの確立された用途が筋骨格系の塞栓術へと広がり、炎症を起こした滑膜組織への血流を選択的に減少させることで、痛みの軽減と関節機能の改善が図られることになります。
世界の塞栓用粒子市場レポートのセグメンテーション
本レポートでは、地域および国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、構造、機能、材質、粒子サイズ、送達形態、用途、最終用途、および地域に基づいて、世界の塞栓用粒子市場レポートをセグメント化しました:
- 構造別見通し(売上高、百万米ドル、2021年~2033年)
- 校正済み球状マイクロスフィア
- 非球状/不規則な粒子
- スポンジ/フォーム系塞栓粒子
- 機能別見通し(売上高、百万米ドル、2021年~2033年)
- プレーン/非薬剤溶出型塞栓剤
- 薬剤溶出型塞栓剤
- 素材別見通し(売上高、百万米ドル、2021年~2033年)
- PVA系素材
- アクリル系/その他の合成ポリマー系素材
- ハイドロゲル系素材
- ゼラチン系素材
- 粒子径別見通し(売上高、百万米ドル、2021年~2033年)
- 100 µm未満
- 100~300 µm
- 300~500 µm
- 500~700 µm
- 700~900 µm
- 900 µm以上
- 投与形態別見通し(売上高、百万米ドル、2021年~2033年)
- プレフィルドシリンジ
- バイアル
- その他の投与形態
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 出血制御
- 消化管出血
- 外傷性出血
- 術後/医原性出血
- その他の出血
- 腫瘍塞栓術
- 肝腫瘍
- 腎腫瘍
- その他の高血管性腫瘍
- 血管奇形塞栓術
- 末梢性動静脈奇形
- 脳動静脈奇形
- その他の血管奇形
- 動脈瘤/偽動脈瘤塞栓術
- 末梢性動脈瘤/偽動脈瘤
- 内臓動脈瘤/偽動脈瘤
- その他の動脈瘤/偽動脈瘤
- 子宮筋腫塞栓術
- 前立腺動脈塞栓術
- 門脈塞栓術
- その他の粒子を用いた塞栓術
- その他の末梢塞栓術
- その他の臓器塞栓術
- その他の粒子を用いた用途
- 出血制御
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 外来手術センター
- 専門クリニック
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ノルウェー
- デンマーク
- スウェーデン
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. 構造
1.1.2. 機能
1.1.3. 素材
1.1.4. 粒子径
1.1.5. 供給形態
1.1.6. 用途
1.1.7. 最終用途
1.1.8. 地域範囲
1.1.9. 推計および予測期間
1.2. 調査方法
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報またはデータ分析
1.4.1. データ分析モデル
1.5. 市場の策定および検証
1.6. モデルの詳細
1.6.1. 商品フロー分析 (モデル1)
1.6.1.1. アプローチ1:商品フロー・アプローチ
1.6.2. 数量・価格分析(モデル2)
1.6.2.1. アプローチ2:数量・価格分析
1.7. 二次情報源一覧
1.8. 一次情報源一覧
1.9. 目的
1.9.1. 目的 1
1.9.2. 目的 2
第 2 章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第 3 章 塞栓用粒子市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 関連市場の見通し
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 塞栓術を必要とする子宮筋腫の有病率の上昇
3.2.1.2. 低侵襲血管インターベンションに対する需要の増加
3.2.1.3. 世界的なインターベンショナルラジオロジー手技の普及拡大
3.2.1.4. 末梢血管疾患における適応範囲の拡大
3.2.1.5. 塞栓術を必要とする高血管性腫瘍の発生率の増加
3.2.2. 市場制約要因の分析
3.2.2.1. 手技費用の高さが治療へのアクセスを制限しています
3.2.2.2. 保険償還の制限により、新興国での導入が妨げられています
3.2.3. 市場機会の分析
3.2.3.1. 次世代塞栓粒子技術の開発
3.2.3.2. 新たな治療用塞栓術への応用拡大
3.2.3.3. 個別化塞栓戦略の採用拡大
3.2.3.4. 生分解性および一時的な塞栓粒子の開発
3.2.3.5. 塞栓粒子への画像診断機能の統合
3.2.4. 市場の課題分析
3.2.4.1. 病変全体にわたる予測可能な血管内分布の実現
3.2.4.2. 塞栓効果と組織温存のバランス
3.3. 塞栓粒子市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3.
代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治・法的環境
3.3.2.2. 経済・社会情勢
3.3.2.3. 技術情勢
第4章 塞栓用微粒子市場:構造の推定および動向分析
4.1. セグメント概要
4.2. 塞栓用微粒子市場:構造の変化分析および市場シェア(2021年および2033年)
4.3. 校正済み球状マイクロスフィア
4.3.1. 校正済み球状マイクロスフィア市場の収益推計および予測(2021年~2033年、単位:百万米ドル)
4.4. 非球状/不規則形状粒子
4.4.1. 非球形/不規則形状粒子市場の収益推計および予測、2021年~2033年(百万米ドル)
4.5. スポンジ/フォーム塞栓粒子
4.5.1. スポンジ/フォーム塞栓粒子市場の収益推計および予測、2021年~2033年(百万米ドル)
第5章. 塞栓粒子市場:機能別推計およびトレンド分析
5.1. セグメント・ダッシュボード
5.2. 塞栓粒子市場:機能動向分析および市場シェア(2021年および2033年)
5.3. プレーン/非薬剤溶出型塞栓剤
5.3.1. プレーン/非薬剤溶出型塞栓剤の市場収益推計および予測(2021年~2033年)(百万米ドル)
5.4. 薬剤溶出型塞栓剤
5.4.1. 薬剤溶出型塞栓剤市場の売上高推計および予測、2021年~2033年(百万米ドル)
第6章. 塞栓用粒子市場:材料の推計および動向分析
6.1. セグメント概要
6.2. 塞栓用粒子市場: 素材別動向分析および市場シェア、2021年および2033年
6.3. PVA系素材
6.3.1. PVA系素材市場の売上高推計および予測、2021年~2033年(百万米ドル)
6.4. アクリル/その他の合成ポリマー系素材
6.4.1. アクリル/その他の合成ポリマー系材料の市場収益推計および予測(2021年~2033年、百万米ドル)
6.5. ハイドロゲル系材料
6.5.1. ハイドロゲル系材料の市場収益推計および予測(2021年~2033年、百万米ドル)
6.6. ゼラチン系材料
6.6.1. ゼラチン系材料市場の売上高推計および予測、2021年~2033年(百万米ドル)
第7章. 塞栓用粒子市場:粒子サイズの推計およびトレンド分析
7.1. セグメント概要
7.2.
塞栓用粒子市場:粒子サイズの推移分析および市場シェア(2021年および2033年)
7.3. 7.3.1. 7.4. 100~300 µm
7.4.1. 100~300 µm の市場収益の推計および予測、2021年~2033年(百万米ドル)
7.5. 300~500 µm
7.5.1. 300~500 µm 市場の収益推計および予測、2021年~2033年(百万米ドル)
7.6. 500~700 µm
7.6.1. 500~700 µm 市場の収益推計および予測、2021年~2033年(百万米ドル)
7.7. 700~900 µm
7.7.1. 700~900 µm 市場の収益推計および予測、2021年~2033年(百万米ドル)
7.8. 900 µm以上
7.8.1. 900 µm以上の市場の収益推計および予測、2021年~2033年 (百万米ドル)
第8章 塞栓用粒子市場:投与形態別の推計および動向分析
8.1. セグメント概要
8.2. 塞栓用粒子市場:投与形態別の推移分析および市場シェア(2021年および2033年)
8.3. プレフィルドシリンジ
8.3.1. プレフィルドシリンジ市場の収益推計および予測(2021年~2033年)(百万米ドル)
8.4. バイアル
8.4.1. バイアル市場の収益推計および予測(2021年~2033年)(百万米ドル)
8.5. その他の投与形態
8.5.1. その他の投与形態市場の収益推計および予測、2021年~2033年(百万米ドル)
第9章 塞栓用粒子市場:用途別推計および動向分析
9.1. セグメント概要
9.2. 塞栓用粒子市場:用途別動向分析および市場シェア(2021年および2033年)
9.3. 出血制御
9.3. 1. 出血制御市場の収益推計および予測、2021年~2033年(百万米ドル)
9.3.2. 消化管出血
9.3.2.1. 消化管出血市場の収益推計および予測、2021年~2033年(百万米ドル)
9.3.3. 外傷性出血
9.3.3.1. 外傷性出血市場の収益推計および予測、2021年~2033年(百万米ドル)
9.3.4. 術後/医原性出血
9.3.4.1. 術後・医原性出血市場の収益推計および予測、2021年~2033年(百万米ドル)
9.3.5. その他の出血
9.3.5.1. その他の出血に関する市場収益の推計および予測、2021年~2033年(百万米ドル)
9.4. 腫瘍塞栓術
9.4.1. 腫瘍塞栓術に関する市場収益の推計および予測、2021年~2033年(百万米ドル)
9.4.2. 肝腫瘍
9.4.2.1. 肝腫瘍市場の収益推計および予測、2021年~2033年(百万米ドル)
9.4. 3. 腎腫瘍
9.4.3.1. 腎腫瘍市場の収益推計および予測、2021年~2033年(百万米ドル)
9.4.4. その他の高血管性腫瘍
9.4.4.1. その他の高血管性腫瘍市場の収益推計および予測、2021年~2033年 (百万米ドル)
9.5. 血管奇形の塞栓術
9.5.1. 血管奇形塞栓術市場の収益推計および予測、2021年~2033年(百万米ドル)
9.5.2. 末梢性AVM
9.5.2.1. 末梢性AVM市場の収益推計および予測、2021年~2033年 (百万米ドル)
9.5.3. 脳動静脈奇形
9.5.3.1. 脳動静脈奇形市場の収益推計および予測(2021年~2033年) (百万米ドル)
9.5.4. その他の血管奇形
9.5.4.1. その他の血管奇形市場の収益推計および予測(2021年~2033年)(百万米ドル)
9.6. 動脈瘤/偽動脈瘤塞栓術
9.6.1. 動脈瘤/偽動脈瘤塞栓術市場の収益推計および予測、2021年~2033年(百万米ドル)
9.6.2. 末梢動脈瘤/偽動脈瘤
9.6.2.1. 末梢動脈瘤/ 偽動脈瘤の市場収益の推計および予測、2021年~2033年(百万米ドル)
9.6.3. 内臓動脈瘤/偽動脈瘤
9.6.3.1. 内臓動脈瘤/偽動脈瘤市場の収益推計および予測、2021年~2033年(百万米ドル)
9.6.4. その他の動脈瘤/偽動脈瘤
9.6.4.1. その他の動脈瘤/偽動脈瘤市場の収益推計および予測、2021年~2033年(百万米ドル)
9.7. 子宮筋腫塞栓術
9.7.1. 子宮筋腫塞栓術市場の収益推計および予測、2021年~2033年(百万米ドル)
9.8. 前立腺動脈塞栓術
9.8.1. 前立腺動脈塞栓術市場の収益推計および予測、2021年~2033年(百万米ドル)
9.9. 門脈塞栓術
9.9.1. 門脈塞栓術市場の収益推計および予測、2021年~2033年(百万米ドル)
9.10. その他の粒子を用いた塞栓術
9.10.1. その他の粒子を用いた塞栓療法市場の収益推計および予測、2021年~2033年(百万米ドル)
9.10.2. その他の末梢塞栓療法
9.10.2.1. その他の末梢塞栓療法市場の収益推計および予測、2021年~2033年(百万米ドル)
9.10.3. その他の臓器塞栓術
9.10.3.1. その他の臓器塞栓術市場の収益推計および予測、2021年~2033年(百万米ドル)
9.10.4. その他の粒子を用いた用途
9.10.4.1. その他の粒子ベースの用途市場の収益推計および予測、2021年~2033年(百万米ドル)
第10章. 塞栓用粒子市場:最終用途別の推計およびトレンド分析
10.1. セグメント概要
10.2.
塞栓用粒子市場:最終用途別の動向分析および市場シェア(2021年および2033年)
10.3. 病院
10.3.1. 病院市場の収益推計および予測(2021年~2033年)(百万米ドル)
10.4. 外来手術センター
10.4.1. 外来手術センター市場の収益推計および予測、2021年~2033年(百万米ドル)
10.5. 専門クリニック
10.5.1. 専門クリニック市場の収益推計および予測、2021年~2033年(百万米ドル)
第11章 塞栓用粒子市場:地域別推計および動向分析
11.1. 地域別見通し
11.2. 塞栓用粒子市場: 地域別動向分析および市場シェア(2021年および2033年)
11.3. 北米
11.3.1. 北米塞栓用粒子市場の推計および予測(2021年~2033年)(百万米ドル)
11.3.2. 米国
11.3.2.1. 主要国の動向
11.3.2.2. 競争状況
11.3.2.3. 規制状況
11.3.2.4. 保険償還状況
11.3.2.5. 米国の塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.3.3. カナダ
11.3.3.1. 主要国の動向
11.3.3.2. 競争環境
11.3.3.3. 規制環境
11.3.3.4. 償還環境
11.3.3.5. カナダの塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.3.4. メキシコ
11.3.4.1. 主要な国別動向
11.3.4.2. 競争環境
11.3. 4.3. 規制動向
11.3.4.4. 償還状況
11.3.4.5. メキシコの塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.4. 欧州
11.4.1. 欧州の塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.4.2. 英国
11.4.2.1. 主要国の動向
11.4.2.2. 競争環境
11.4.2.3.
規制動向
11.4.2.4. 償還状況
11.4.2.5. 英国の塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.4.3. ドイツ
11.4.3.1. 主要な国別動向
11.4.3.2. 競争状況
11.4.3. 3. 規制動向
11.4.3.4. 償還状況
11.4.3.5. ドイツの塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.4.4. フランス
11.4.4.1. 主要な国別動向
11.4.4.2. 競争環境
11.4.4.3. 規制動向
11.4.4.4. 償還状況
11.4.4.5. フランスにおける塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.4.5. イタリア
11.4.5.1. 主要な国別動向
11.4.5.2. 競争環境
11.4.5.3. 規制環境
11.4.5.4. 償還環境
11.4.5.5. イタリアの塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.4.6. スペイン
11.4.6.1. 主要な国別動向
11.4.6.2. 競争環境
11.4.6.3. 規制環境
11.4.6.4. 償還状況
11.4.6.5. スペインの塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.4.7. デンマーク
11.4.7.1. 主要な国別動向
11.4.7.2. 競争状況
11.4.7.3. 規制動向
11.4.7.4. 償還シナリオ
11.4.7.5. デンマークの塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.4.8. スウェーデン
11.4.8.1. 主要な国別動向
11.4.8.2. 競争環境
11.4.8.3. 規制環境
11.4.8.4. 償還環境
11.4.8.5. スウェーデンの塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.4.9. ノルウェー
11.4.9.1. 主要な国別動向
11.4.9.2. 競争環境
11.4.9.3. 規制環境
11.4.9.4. 償還状況
11.4.9.5. ノルウェーの塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.5. アジア太平洋地域
11.5.1. アジア太平洋地域の塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.5.2. 日本
11.5.2.1. 主要国の動向
11.5.2.2. 競争環境
11.5.2.3. 規制環境
11.5.2.4. 保険償還の状況
11.5.2.5. 日本の塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.5. 3. 中国
11.5.3.1. 主要国の動向
11.5.3.2. 競争環境
11.5.3.3. 規制環境
11.5.3.4. 償還環境
11.5.3.5. 中国の塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.5.4. インド
11.5.4.1. 主要国の動向
11.5.4.2. 競争状況
11.5.4.3. 規制動向
11.5.4.4. 償還動向
11.5.4.5. インドの塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.5.5. 韓国
11.5.5.1. 主要国の動向
11.5.5.2. 競争環境
11.5.5.3. 規制環境
11.5.5.4. 償還環境
11.5.5.5. 韓国の塞栓用粒子市場の推計および予測、2021年
– 2033年(百万米ドル)
11.5.6. オーストラリア
11.5.6.1. 主要国の動向
11.5.6.2. 競争環境
11.5.6.3. 規制環境
11.5. 6.4. 償還状況
11.5.6.5. オーストラリアの塞栓用粒子市場の推計および予測、2021年 – 2033年(百万米ドル)
11.5.7. タイ
11.5.7.1. 主要国の動向
11.5.7.2. 競争環境
11.5.7.3. 規制環境
11.5.7.4. 保険償還環境
11.5.7.5. タイの塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.6. ラテンアメリカ
11.6.1. ラテンアメリカの塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.6.2. ブラジル
11.6.2.1. 主要国の動向
11.6.2.2. 競争環境
11.6.2.3. 規制環境
11.6.2.4. 償還環境
11.6.2.5. ブラジルの塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.6.3. アルゼンチン
11.6.3.1. 主要国の動向
11.6.3.2. 競争環境
11.6.3.3. 規制環境
11.6.3.4. 償還環境
11.6.3.5. アルゼンチンの塞栓用粒子市場の推計および予測、2021年 – 2033年(百万米ドル)
11.7. 中東・アフリカ
11.7.1. 中東・アフリカの塞栓用粒子市場の推計および予測、2021年 – 2033年(百万米ドル)
11.7.2. 南アフリカ
11.7.2.1. 主要国の動向
11.7.2.2. 競争状況
11.7.2.3. 規制状況
11.7.2.4. 償還状況
11.7.2.5. 南アフリカの塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.7.3. サウジアラビア
11.7.3.1. 主要な国別動向
11.7.3.2. 競争状況
11.7.3.3. 規制状況
11.7.3.4. 償還状況
11.7.3.5. サウジアラビアの塞栓用粒子市場の推計および予測(2021年~2033年) (百万米ドル)
11.7.4. アラブ首長国連邦
11.7.4.1. 主要国の動向
11.7.4.2. 競争環境
11.7.4.3. 規制環境
11.7.4.4. 償還環境
11.7.4.5. アラブ首長国連邦(UAE)の塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
11.7.5. クウェート
11.7.5.1. 主要国の動向
11.7.5.2. 競争環境
11.7.5.3. 規制環境
11.7.5.4. 償還状況
11.7.5.5. クウェートの塞栓用粒子市場の推計および予測、2021年~2033年(百万米ドル)
第12章。競争環境
12.1. 主要市場参加者別の最近の動向および影響分析
12.2. 企業/競合の分類
12.2.1. イノベーター
12.3. ベンダー環境
12.3.1. 主要な販売代理店およびチャネルパートナーの一覧
12.3.2. 主要顧客
12.4. 2025年の世界の主要企業の市場シェア分析
12.4.1. メリット・メディカル・システムズ
12.4.1.1. 会社概要
12.4.1.2. 財務実績
12.4.1.3. 製品ベンチマーク
12.4.1.4. 戦略的取り組み
12.4.2. ボストン・サイエンティフィック社
12.4.2.1. 会社概要
12.4.2.2. 財務実績
12.4.2.3. 製品のベンチマーク
12.4.2.4. 戦略的取り組み
12.4.3. シーメンス・ヘルスインアーズ
12.4.3.1. 会社概要
12.4.3.2. 財務実績
12.4.3.3. 製品ベンチマーク
12.4.3.4. 戦略的取り組み
12.4.4. テルモ株式会社
12.4.4.1. 会社概要
12.4.4.2. 財務実績
12.4.4.3.
製品のベンチマーク
12.4.4.4. 戦略的取り組み
12.4.5. サーテックス・メディカル
12.4.5.1. 会社概要
12.4.5.2. 財務実績
12.4.5.3. 製品のベンチマーク
12.4.5.4. 戦略的取り組み
12.4.6. Instylla, Inc.
12.4.6.1. 会社概要
12.4.6.2. 財務実績
12.4.6.3. 製品ベンチマーク
12.4.6.4. 戦略的取り組み
12.4.7. IMBiotechnologies Ltd.
12.4.7.1. 会社概要
12.4.7.2. 財務実績
12.4.7.3. 製品ベンチマーク
12.4.7.4. 戦略的取り組み
12.4.8. NEXTBIOMEDICAL CO., LTD.
12.4.8.1. 会社概要
12.4.8.2. 財務実績
12.4.8.3. 製品ベンチマーク
12.4.8.4. 戦略的取り組み
12.4.9. 蘇州恒瑞医療設備有限公司
12.4.9.1. 会社概要
12.4.9.2. 財務実績
12.4.9.3. 製品のベンチマーク
12.4.9.4. 戦略的取り組み
12.4.10. Magle PharmaCept GmbH.
12.4.10.1. 会社概要
12.4.10.2. 財務実績
12.4.10.3. 製品ベンチマーク
12.4.10.4. 戦略的取り組み
12.4.11. ファイザー社
12.4.11.1. 会社概要
12.4.11.2. 財務実績
12.4.11.3. 製品のベンチマーク
12.4.11.4. 戦略的取り組み
12.4.12. クランメッド
12.4.12.1. 会社概要
12.4.12.2. 財務実績 12.4.12.3. 製品ベンチマーク 12.4.12.4. 戦略的取り組み 12.5. ヒートマップ分析/企業の市場ポジション分析 12.6. 企業の推定市場シェア分析、 2025年 12.7. その他の主要市場プレーヤー一覧表一覧表1 二次情報源一覧表2 略語一覧表3 世界の塞栓用粒子市場(構造別)、2021年~2033年(百万米ドル)表4 世界の塞栓用粒子市場(機能別)、2021年~2033年(百万米ドル)表5 世界の塞栓用粒子市場(素材別)、2021年~2033年(百万米ドル)表6 世界の塞栓用粒子市場(粒子サイズ別)、2021年~2033年(百万米ドル)
表7 世界の塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表8 世界の塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表9 世界の塞栓用粒子市場:最終用途別、2021年~2033年(百万米ドル)
表10 北米塞栓用粒子市場:国別、2021年~2033年(百万米ドル)
表11 北米塞栓用粒子市場:構造別、2021年~2033年(百万米ドル)
表12 北米塞栓用粒子市場(機能別)、2021年~2033年(百万米ドル)
表13 北米塞栓用粒子市場(素材別)、2021年~2033年(百万米ドル)
表14 北米塞栓用粒子市場(粒子サイズ別)、 2021年~2033年(百万米ドル)
表15 北米塞栓用粒子市場、投与形態別、2021年~2033年(百万米ドル)
表16 北米塞栓用粒子市場、用途別、2021年~2033年(百万米ドル)
表17 北米塞栓用粒子市場、最終用途別、2021年~2033年(百万米ドル)
表18 米国塞栓用粒子市場、構造別、2021年~2033年(百万米ドル)
表19 米国塞栓用粒子市場、機能別、2021年~2033年(百万米ドル)
表20 米国塞栓用粒子市場、材質別、 2021年~2033年(百万米ドル)
表21 米国塞栓用粒子市場、粒子サイズ別、2021年~2033年(百万米ドル)
表22 米国塞栓用粒子市場、投与形態別、2021年~2033年 (百万米ドル)
表23 米国塞栓用粒子市場、用途別、2021年~2033年(百万米ドル)
表24 米国塞栓用粒子市場、最終用途別、2021年~2033年(百万米ドル)
表25 カナダ塞栓用粒子市場、構造別、2021年~2033年 (百万米ドル)
表26 カナダの塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表27 カナダの塞栓用粒子市場:素材別、2021年~2033年(百万米ドル)
表28 カナダの塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表29 カナダの塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表30 カナダの塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表31 カナダの塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表32 メキシコの塞栓用粒子市場:構造別、2021年~2033年(百万米ドル)
表33 メキシコの塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表34 メキシコの塞栓用粒子市場(素材別)、2021年~2033年(百万米ドル)
表35 メキシコの塞栓用粒子市場(粒子サイズ別)、2021年~2033年 (百万米ドル)
表36 メキシコ塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表37 メキシコ塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表38 メキシコ塞栓用粒子市場:最終用途別、2021年~2033年 (百万米ドル)
表39 欧州の塞栓用粒子市場:国別、2021年~2033年(百万米ドル)
表40 欧州の塞栓用粒子市場:構造別、2021年~2033年(百万米ドル)
表41 欧州の塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表42 欧州塞栓用粒子市場:素材別、2021年~2033年(百万米ドル)
表43 欧州塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表44 欧州塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表45 欧州塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表46 欧州塞栓用粒子市場、最終用途別、2021年~2033年 (百万米ドル)
表47 ドイツの塞栓用粒子市場:構造別、2021年~2033年(百万米ドル)
表48 ドイツの塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表49 ドイツの塞栓用粒子市場:材質別、2021年~2033年(百万米ドル)
表50 ドイツの塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表51 ドイツの塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表52 ドイツの塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表53 ドイツの塞栓用粒子市場:最終用途別、2021年~2033年(百万米ドル)
表54 英国の塞栓用粒子市場:構造別、2021年~2033年(百万米ドル)
表55 英国の塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表56 英国の塞栓用粒子市場(素材別)、2021年~2033年(百万米ドル)
表57 英国の塞栓用粒子市場(粒子サイズ別)、2021年~2033年(百万米ドル)
表58 英国の塞栓用粒子市場(投与形態別)、2021年~2033年(百万米ドル)
表59 英国の塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表60 英国の塞栓用粒子市場:最終用途別、2021年~2033年(百万米ドル)
表61 フランスの塞栓用粒子市場:構造別、2021年~2033年 (百万米ドル)
表62 フランスにおける塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表63 フランスにおける塞栓用粒子市場:素材別、2021年~2033年 (百万米ドル)
表64 フランスにおける塞栓用粒子市場(粒子サイズ別)、2021年~2033年(百万米ドル)
表65 フランスにおける塞栓用粒子市場(投与形態別)、2021年~2033年 (百万米ドル)
表66 フランスにおける塞栓用粒子市場(用途別)、2021年~2033年(百万米ドル)
表67 フランスにおける塞栓用粒子市場(最終用途別)、2021年~2033年(百万米ドル)
表68 イタリアにおける塞栓用粒子市場(構造別)、2021年~2033年(百万米ドル)
表69 イタリアの塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表70 イタリアの塞栓用粒子市場:素材別、2021年~2033年(百万米ドル)
表71 イタリアの塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表72 イタリアの塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表73 イタリアの塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表74 イタリアの塞栓用粒子市場:最終用途別、2021年~2033年(百万米ドル)
表75 スペインの塞栓用粒子市場:構造別、2021年~2033年(百万米ドル)
表76 スペインの塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表77 スペインの塞栓用粒子市場:素材別、2021年~2033年(百万米ドル)
表78 スペインの塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表79 スペインの塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表80 スペインの塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表81 スペインの塞栓用粒子市場:最終用途別、2021年~2033年(百万米ドル)
表82 デンマークの塞栓用粒子市場、構造別、2021年~2033年(百万米ドル)
表83 デンマークの塞栓用粒子市場、機能別、2021年~2033年 (百万米ドル)
表84 デンマークの塞栓用粒子市場、素材別、2021年~2033年(百万米ドル)
表85 デンマークの塞栓用粒子市場、粒子サイズ別、2021年~2033年(百万米ドル)
表86 デンマークの塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表87 デンマークの塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表88 デンマークの塞栓用粒子市場:最終用途別、2021年~2033年(百万米ドル)
表89 スウェーデンの塞栓用粒子市場:構造別、2021年~2033年(百万米ドル)
表90 スウェーデンの塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表91 スウェーデンの塞栓用粒子市場:素材別、2021年~2033年(百万米ドル)
表92 スウェーデンの塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表93 スウェーデンの塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表94 スウェーデンの塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表95 スウェーデンの塞栓用粒子市場:最終用途別、2021年~2033年(百万米ドル)
表96 ノルウェーの塞栓用粒子市場:構造別、2021年~2033年 (百万米ドル)
表97 ノルウェーの塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表98 ノルウェーの塞栓用粒子市場(素材別)、2021年~2033年(百万米ドル)
表99 ノルウェーの塞栓用粒子市場(粒子サイズ別)、2021年~2033年(百万米ドル)
表100 ノルウェーの塞栓用粒子市場(投与形態別)、2021年~2033年(百万米ドル)
表 101 ノルウェーの塞栓用粒子市場:用途別、2021年~2033年 (百万米ドル)
表102 ノルウェーの塞栓用粒子市場、最終用途別、2021年~2033年(百万米ドル)
表103 アジア太平洋地域の塞栓用粒子市場、国別、2021年~2033年(百万米ドル)
表104 アジア太平洋地域の塞栓用粒子市場、構造別、2021年~2033年 (百万米ドル)
表105 アジア太平洋地域の塞栓用粒子市場、機能別、2021年~2033年(百万米ドル)
表106 アジア太平洋地域の塞栓用粒子市場、素材別、2021年 ~2033年(百万米ドル)
表107 アジア太平洋地域の塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表108 アジア太平洋地域の塞栓用粒子市場:投与形態別、2021年~2033年 (百万米ドル)
表109 アジア太平洋地域の塞栓用粒子市場(用途別)、2021年~2033年(百万米ドル)
表110 アジア太平洋地域の塞栓用粒子市場:最終用途別、2021年~2033年(百万米ドル)
表111 中国の塞栓用粒子市場:構造別、2021年~2033年(百万米ドル)
表112 中国の塞栓用粒子市場:機能別、2021年~2033年 (百万米ドル)
表113 中国の塞栓用粒子市場、素材別、2021年~2033年(百万米ドル)
表114 中国の塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表115 中国の塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表116 中国の塞栓用粒子市場:用途別、 2021年~2033年(百万米ドル)
表117 中国の塞栓用粒子市場、用途別、2021年~2033年(百万米ドル)
表118 日本の塞栓用粒子市場、構造別、2021年~2033年(百万米ドル)
表119 日本の塞栓用粒子市場(機能別)、2021年~2033年(百万米ドル)
表120 日本の塞栓用粒子市場(素材別)、2021年~2033年(百万米ドル)
表121 日本の塞栓用粒子市場(粒子サイズ別)、2021年~2033年(百万米ドル)
表122 日本の塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表123 日本の塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表124 日本の塞栓用粒子市場:最終用途別、2021年~2033年 (百万米ドル)
表125 インドの塞栓用粒子市場、構造別、2021年~2033年(百万米ドル)
表126 インドの塞栓用粒子市場、機能別、 2021年~2033年(百万米ドル)
表127 インドの塞栓用粒子市場、素材別、2021年~2033年(百万米ドル)
表128 インドの塞栓用粒子市場、粒子サイズ別、 2021年~2033年(百万米ドル)
表129 インドの塞栓用粒子市場、投与形態別、2021年~2033年(百万米ドル)
表130 インドの塞栓用粒子市場、用途別、2021年~2033年(百万米ドル)
表131 インドの塞栓用粒子市場、最終用途別、2021年~2033年 (百万米ドル)
表132 韓国における塞栓用粒子市場:構造別、2021年~2033年(百万米ドル)
表133 韓国における塞栓用粒子市場(機能別)、2021年~2033年(百万米ドル)
表134 韓国における塞栓用粒子市場(素材別)、2021年~2033年(百万米ドル)
表135 韓国における塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表136 韓国における塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表137 韓国における塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表138 韓国における塞栓用粒子市場:最終用途別、2021年~2033年(百万米ドル)
表139 オーストラリアにおける塞栓用粒子市場:構造別、2021年~2033年 (百万米ドル)
表140 オーストラリアの塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表141 オーストラリアの塞栓用粒子市場:素材別、2021年~2033年 (百万米ドル)
表142 オーストラリアの塞栓用粒子市場(粒子サイズ別)、2021年~2033年(百万米ドル)
表143 オーストラリアの塞栓用粒子市場(投与形態別)、2021年~2033年(百万米ドル)
表144 オーストラリアの塞栓用粒子市場(用途別)、 2021年~2033年(百万米ドル)
表145 オーストラリアの塞栓用粒子市場、最終用途別、2021年~2033年(百万米ドル)
表146 タイの塞栓用粒子市場、構造別、 2021年~2033年(百万米ドル)
表147 タイの塞栓用粒子市場、機能別、2021年~2033年(百万米ドル)
表148 タイの塞栓用粒子市場、材質別、2021年~2033年(百万米ドル)
表149 タイの塞栓用粒子市場(粒子サイズ別)、2021年~2033年(百万米ドル)
表150 タイの塞栓用粒子市場(投与形態別)、2021年~2033年(百万米ドル)
表151 タイの塞栓用粒子市場(用途別)、2021年~2033年(百万米ドル)
表152 タイの塞栓用粒子市場、最終用途別、2021年~2033年(百万米ドル)
表153 ラテンアメリカにおける塞栓用粒子市場(国別、2021年~2033年)(百万米ドル)
表154 ラテンアメリカにおける塞栓用粒子市場(構造別、2021年~2033年)(百万米ドル)
表155 ラテンアメリカにおける塞栓用粒子市場(機能別、2021年 ~2033年(百万米ドル)
表156 ラテンアメリカ塞栓用粒子市場:素材別、2021年~2033年(百万米ドル)
表157 ラテンアメリカ塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表158 ラテンアメリカ塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表159 ラテンアメリカ塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表160 ラテンアメリカ塞栓用粒子市場:最終用途別、2021年~2033年(百万米ドル)
表161 ブラジル塞栓用粒子市場:構造別、2021年~2033年(百万米ドル)
表162 ブラジル塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表163 ブラジル塞栓用粒子市場:材質別、2021年~2033年(百万米ドル)
表164 ブラジル塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表165 ブラジル塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表166 ブラジル塞栓用粒子市場、用途別、2021年~2033年(百万米ドル)
表167 ブラジル塞栓用粒子市場、最終用途別、2021年~2033年(百万米ドル)
表168 アルゼンチン塞栓用粒子市場、 構造別、2021年~2033年(百万米ドル)
表169 アルゼンチンの塞栓用粒子市場、機能別、2021年~2033年 (百万米ドル)
表170 アルゼンチンの塞栓用粒子市場、素材別、2021年~2033年(百万米ドル)
表171 アルゼンチンの塞栓用粒子市場、粒子サイズ別、2021年~2033年(百万米ドル)
表172 アルゼンチンの塞栓用粒子市場(投与形態別)、2021年~2033年(百万米ドル)
表173 アルゼンチンの塞栓用粒子市場(用途別)、2021年~2033年(百万米ドル)
表175 中東・ アフリカの塞栓用粒子市場:国別、2021年~2033年(百万米ドル)
表176 中東・アフリカの塞栓用粒子市場:構造別、2021年~2033年(百万米ドル)
表177 中東・アフリカの塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表178 中東・アフリカの塞栓用粒子市場、素材別、2021年~2033年(百万米ドル)
表179 中東・アフリカの塞栓用粒子市場、粒子サイズ別、2021年~2033年 (百万米ドル)
表180 中東・アフリカの塞栓用粒子市場:投与形態別、2021年~2033年 (百万米ドル)
表181 中東・アフリカの塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表182 中東・アフリカの塞栓用粒子市場:最終用途別、2021年~2033年(百万米ドル)
表183 南アフリカの塞栓用粒子市場(構造別)、2021年~2033年(百万米ドル)
表184 南アフリカの塞栓用粒子市場(機能別)、2021年~2033年(百万米ドル)
表185 南アフリカの塞栓用粒子市場(素材別)、2021年~2033年 (百万米ドル)
表186 南アフリカの塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表187 南アフリカの塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表188 南アフリカの塞栓用粒子市場:用途別、2021年~2033年 (百万米ドル)
表189 南アフリカの塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表190 サウジアラビアの塞栓用粒子市場:構造別、2021年~2033年(百万米ドル)
表191 サウジアラビアの塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表192 サウジアラビアの塞栓用粒子市場:素材別、2021年~2033年(百万米ドル)
表193 サウジアラビアの塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表194 サウジアラビアの塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表195 サウジアラビアの塞栓用粒子市場:用途別、2021年~2033年 (百万米ドル)
表196 サウジアラビアの塞栓用粒子市場:最終用途別、2021年~2033年(百万米ドル)
表197 アラブ首長国連邦(UAE)の塞栓用粒子市場:構造別、2021年~2033年 (百万米ドル)
表198 アラブ首長国連邦(UAE)塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表199 アラブ首長国連邦(UAE)塞栓用粒子市場:素材別、2021年~2033年 (百万米ドル)
表200 アラブ首長国連邦(UAE)の塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
表201 アラブ首長国連邦(UAE)の塞栓用粒子市場:投与形態別、2021年~2033年 (百万米ドル)
表202 アラブ首長国連邦(UAE)の塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表203 アラブ首長国連邦(UAE)の塞栓用粒子市場:最終用途別、2021年~2033年(百万米ドル)
表204 クウェートの塞栓用粒子市場:構造別、2021年~2033年 (百万米ドル)
表205 クウェート塞栓用粒子市場:機能別、2021年~2033年(百万米ドル)
表206 クウェート塞栓用粒子市場:素材別、2021年~2033年(百万米ドル)
表207 クウェート塞栓用粒子市場(粒子サイズ別)、2021年~2033年(百万米ドル)
表208 クウェート塞栓用粒子市場:投与形態別、2021年~2033年(百万米ドル)
表209 クウェート塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
表210 クウェート塞栓用粒子市場:最終用途別、2021年~2033年 (百万米ドル)
表211 主要企業の概要
表212 財務実績
表213 製品ベンチマーク
表214 戦略的取り組み
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 市場調査のアプローチ
図4 バリューチェーンに基づく市場規模の算出と予測
図5 市場の策定と検証
図6 塞栓用粒子市場、市場セグメンテーション
図7 市場推進要因分析(現在および将来への影響)
図8 市場制約要因分析(現在および将来への影響)
図9 市場機会分析(現在および将来への影響)
図10 市場課題分析(現在および将来への影響)
図11 SWOT分析、 要因別(政治・法規制、経済、技術)
図12 ポーターの5つの力分析
図13 地域別市場:主なポイント
図14 世界の塞栓用粒子市場、構造別、2021年~2033年(百万米ドル)
図15 世界の塞栓用粒子市場、校正済み球状マイクロスフィア別、2021年~2033年(百万米ドル)
図16 世界の塞栓用粒子市場、非球状/ 不規則粒子別、2021年~2033年(百万米ドル)
図17 世界の塞栓用粒子市場、スポンジ/フォーム塞栓粒子別、2021年~2033年(百万米ドル)
図18 世界の塞栓用粒子市場、機能別、2021年~2033年(百万米ドル)
図19 世界の塞栓用粒子市場、無薬物溶出型塞栓剤別、2021年~2033年(百万米ドル)
図20 世界の塞栓粒子市場、薬剤溶出型塞栓剤別、2021年~2033年(百万米ドル)
図21 世界の塞栓粒子市場、素材別、2021年~2033年 (百万米ドル)
図22 世界の塞栓粒子市場:PVA系材料別、2021年~2033年(百万米ドル)
図23 世界の塞栓粒子市場:アクリル/その他の合成ポリマー系材料別、2021年~2033年(百万米ドル)
図24 世界の塞栓用粒子市場(ハイドロゲル系素材別、2021年~2033年)(百万米ドル)
図25 世界の塞栓用粒子市場(ゼラチン系素材別、2021年~2033年)(百万米ドル)
図26 世界の塞栓用粒子市場:粒子サイズ別、2021年~2033年(百万米ドル)
図27 世界の塞栓用粒子市場:100 µm未満別、2021年~2033年(百万米ドル)
図28 世界の塞栓用粒子市場、100~300 µm別、2021年~2033年(百万米ドル)
図29 世界の塞栓用粒子市場、300~500 µm別、2021年~2033年(百万米ドル)
図30 世界の塞栓用粒子市場、500~700 µm別、2021年~2033年 (百万米ドル)
図31 世界の塞栓用粒子市場、700~900 µm別、2021年~2033年(百万米ドル)
図32 世界の塞栓用粒子市場、900 µm以上別、2021年~2033年 (百万米ドル)
図33 世界の塞栓用粒子市場、投与形態別、2021年~2033年(百万米ドル)
図34 世界の塞栓用粒子市場、プレフィルドシリンジ別、2021年~2033年(百万米ドル)
図35 世界の塞栓用粒子市場、バイアル別、2021年 ~2033年(百万米ドル)
図36 世界の塞栓用粒子市場:その他の投与形態別、2021年~2033年(百万米ドル)
図37 世界の塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
図38 世界の塞栓用粒子市場:出血制御別、2021年~2033年 (百万米ドル)
図39 世界の塞栓用粒子市場:消化管出血別、2021年~2033年(百万米ドル)
図40 世界の塞栓用粒子市場:外傷性出血別、2021年~2033年(百万米ドル)
図41 世界の塞栓用粒子市場:術後/医原性出血別、2021年~2033年(百万米ドル)
図42 世界の塞栓用粒子市場:その他の出血別、2021年 ~2033年(百万米ドル)
図43 世界の塞栓用粒子市場:腫瘍塞栓別、2021年~2033年(百万米ドル)
図44 世界の塞栓用粒子市場:肝腫瘍別、2021年~2033年(百万米ドル)
図45 世界の塞栓用粒子市場:腎腫瘍別、2021年~2033年(百万米ドル)
図46 世界の塞栓用粒子市場:その他の高血管性腫瘍別、2021年~2033年(百万米ドル)
図47 世界の塞栓用粒子市場:血管奇形塞栓術別、2021年~2033年(百万米ドル)
図48 世界の塞栓用粒子市場:末梢性動静脈奇形(AVM)別、2021年~2033年(百万米ドル)
図49 世界の塞栓用粒子市場:脳動静脈奇形(AVM)別、 2021年~2033年(百万米ドル)
図50 世界の塞栓用粒子市場:その他の血管奇形別、2021年~2033年(百万米ドル)
図51 世界の塞栓用粒子市場:動脈瘤/偽動脈瘤塞栓術別、2021年~2033年 (百万米ドル)
図52 世界の塞栓用粒子市場、末梢動脈瘤/偽動脈瘤別、2021年~2033年(百万米ドル)
図53 世界の塞栓用粒子市場:内臓動脈瘤/偽動脈瘤別、2021年~2033年(百万米ドル)
図54 世界の塞栓用粒子市場:その他の動脈瘤/偽動脈瘤別、2021年~2033年 (百万米ドル)
図55 世界塞栓用粒子市場、子宮筋腫塞栓術別、2021年~2033年(百万米ドル)
図56 世界塞栓用粒子市場、前立腺動脈塞栓術別、2021年~2033年 (百万米ドル)
図57 門脈塞栓術別 世界の塞栓用粒子市場、2021年~2033年(百万米ドル)
図58 その他の粒子 を用いた塞栓術別、2021年~2033年(百万米ドル)
図59 世界の塞栓用粒子市場、その他の末梢塞栓術別、2021年~2033年(百万米ドル)
図60 世界の塞栓用粒子市場、その他の臓器塞栓術別、2021年~2033年(百万米ドル)
図61 世界の塞栓用粒子市場:その他の粒子ベースの用途別、2021年~2033年(百万米ドル)
図62 世界の塞栓用粒子市場:用途別、2021年~2033年(百万米ドル)
図63 世界の塞栓用粒子市場:病院別、2021年~2033年(百万米ドル)
図64 世界の塞栓用粒子市場:外来手術センター別、2021年~2033年(百万米ドル)
図65 世界の塞栓用粒子市場:専門クリニック別、2021年~2033年(百万米ドル)
図66 地域別見通し、2025年および2035年
図67 北米の塞栓用粒子市場、2021年~2033年(百万米ドル)
図68 米国の塞栓用粒子市場、2021年~2033年(百万米ドル)
図69 カナダの塞栓用粒子市場、2021年~2033年(百万米ドル)
図70 メキシコの塞栓用粒子市場、2021年~2033年(百万米ドル)
図71 欧州の塞栓用粒子市場、2021年~2033年(百万米ドル)
図72 ドイツの塞栓用粒子市場、2021年~2033年(百万米ドル)
図73 英国の塞栓用粒子市場、2021年~2033年(百万米ドル)
図74 フランスの塞栓用粒子市場、2021年~2033年(百万米ドル)
図75 イタリアの塞栓用粒子市場、2021年~2033年(百万米ドル)
図76 スペインの塞栓用粒子市場、2021年~2033年(百万米ドル)
図77 デンマークの塞栓用粒子市場、2021年~2033年(百万米ドル)
図78 スウェーデンの塞栓用粒子市場、2021年~2033年 (百万米ドル)
図79 ノルウェーの塞栓用粒子市場、2021年~2033年(百万米ドル)
図80 アジア太平洋地域の塞栓用粒子市場、2021年~2033年(百万米ドル)
図81 中国の塞栓用粒子市場、2021年~2033年 (百万米ドル)
図82 日本の塞栓用粒子市場、2021年~2033年(百万米ドル)
図83 インドの塞栓用粒子市場、2021年~2033年(百万米ドル)
図84 韓国の塞栓用粒子市場、2021年 ~2033年(百万米ドル)
図85 オーストラリアの塞栓用粒子市場、2021年~2033年(百万米ドル)
図86 タイの塞栓用粒子市場、2021年~2033年(百万米ドル)
図87 ラテンアメリカの塞栓用粒子市場、2021年~2033年(百万米ドル)
図88 ブラジルの塞栓用粒子市場、2021年~2033年 (百万米ドル)
図89 アルゼンチンの塞栓用粒子市場、2021年~2033年(百万米ドル)
図90 中東・アフリカの塞栓用粒子市場、2021年~2033年(百万米ドル)
図91 南アフリカの塞栓用粒子市場、2021年~2033年 (百万米ドル)
図92 サウジアラビアの塞栓用粒子市場、2021年~2033年(百万米ドル)
図93 アラブ首長国連邦(UAE)の塞栓用粒子市場、2021年~2033年(百万米ドル)
図94 クウェートの塞栓用粒子市場、2021年~2033年(百万米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









