世界的に、特に発展途上地域において、食品加工および加工食品の消費が拡大し続ける中、効率的な加工と安定した製品品質を支える機能性乳化剤への需要が高まっています。天然由来、植物由来、バイオベース、クリーンラベルの原料に対する消費者の嗜好が高まっていることから、メーカー各社は、機能性を向上させ、持続可能な調達を実現した特殊乳化剤の開発をさらに推進しています。さらに、パーソナルケア、化粧品、医薬品、その他の製剤産業の拡大も、用途特化型の乳化剤ソリューションに対する需要の増加に寄与しています。
主なポイント
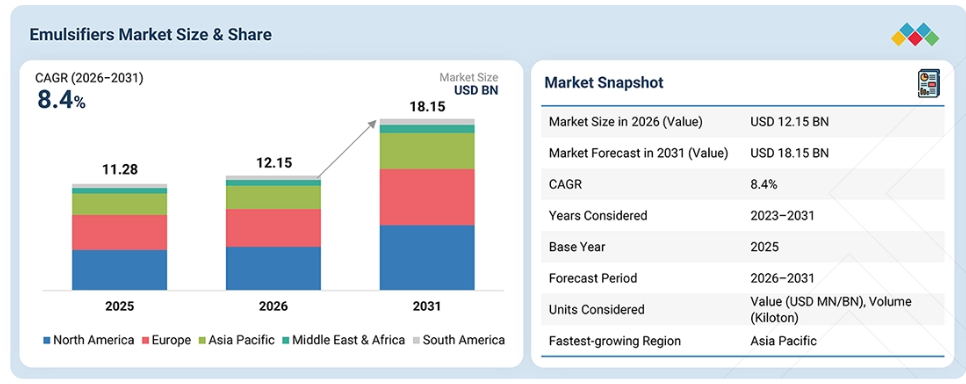
地域別では、2025年の乳化剤市場においてアジア太平洋地域が19.9%のシェアを占めました。これは、中国、インド、日本、韓国における食品・飲料加工産業の拡大、加工食品やコンビニエンスフードの消費増加、ならびにベーカリー製品、菓子、乳製品、植物由来食品、機能性食品への需要の高まりに支えられたものです。
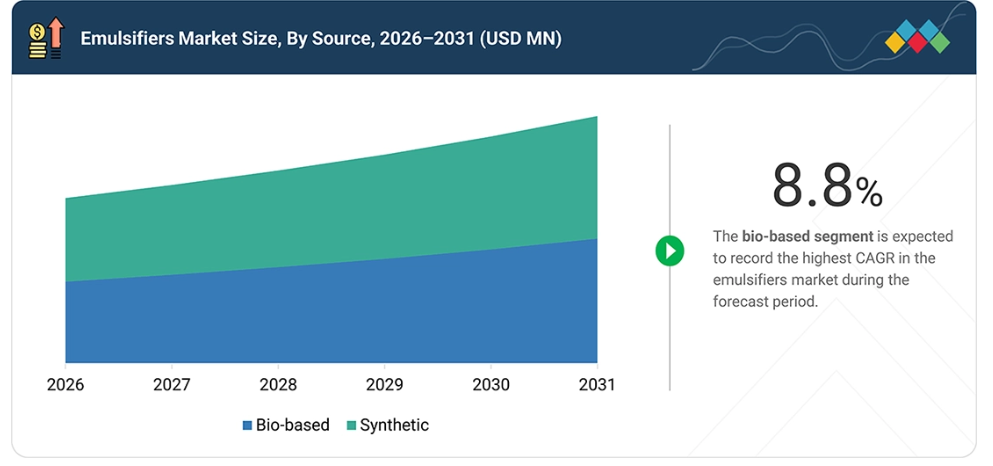
原料別では、食品、パーソナルケア、およびその他の製剤用途において、天然、植物由来、再生可能、クリーンラベルの原料に対する需要の高まりに支えられ、バイオベースの乳化剤は2026年から2031年にかけて年平均成長率(CAGR)8.8%で成長すると推定されています。
製品タイプ別では、レシチンが2025年の乳化剤市場で55.5%のシェアを占めると見込まれています。これは、食品・飲料用途において天然の乳化・分散原料として幅広く使用されていることが背景にあります。ベーカリー製品、菓子、乳製品、乳幼児用食品、加工食品、および植物由来の製品におけるレシチンの使用増加は、原料の分散性、食感、混合性、および製品の安定性を向上させるその特性により、需要を支えています。
用途別では、加工食品やコンビニエンスフード、ベーカリー製品や菓子類、乳製品および乳代替品、ソース、ドレッシング、飲料、植物由来食品への需要増加に牽引され、食品用乳化剤は予測期間中に年平均成長率(CAGR)8.9%を記録すると見込まれています。
BASF SE(ドイツ)、アーチャー・ダニエルズ・ミッドランド(ADM)(米国)、カーギル・インコーポレイテッド(米国)、エボニック・インダストリーズAG(ドイツ)、ケリー・グループplc(アイルランド共和国)は、その高い市場シェアと製品ラインナップから、乳化剤市場における主要企業として挙げられています。
Kraton Corporation、Palsgaard、Stepan Companyなどは、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
乳化剤市場は、食品・飲料、化粧品、医薬品、および工業用途における需要の増加により、高い成長率で拡大しています。その要因として、加工食品やコンビニエンスフードへの需要増加が挙げられます。これは、包装製品において食感、安定性、および保存期間を維持するために乳化剤が必要とされるためです。
また、より健康的な食品、低脂肪・低カロリー、クリーンラベル製品への傾向が強まっていることも主要な要因となっています。乳化剤は、製品の品質を損なうことなく、こうした消費者のニーズに応えるのに役立つからです。化粧品およびパーソナルケア産業の拡大に加え、天然由来やバイオ由来の成分を好む消費者の傾向が強まっていることが、スキンケア、ヘアケア、美容製品における乳化剤の需要を牽引しています。医薬品分野、特に薬物送達システムの成長も重要な要因の一つであり、乳化剤は医薬品の生物学的利用能と安定性を高める役割を果たしています。
乳化剤技術の進歩により、より環境に優しいプロセスを通じて製造された多機能な乳化剤が登場し、市場機会を創出し、競争を促進する可能性があります。また、アジア太平洋地域や南米の新興市場では、都市化や消費者の行動変化に伴い、乳化剤を配合した製品への需要が増加すると予想されます。乳化剤市場は、継続的なイノベーション、応用分野の拡大、そして変化する消費者のニーズの影響を受け、長期的な成長軌道を維持すると見込まれています。
顧客の顧客に影響を与えるトレンドと変革
加工食品やコンビニエンスフード、植物由来製品、クリーンラベル製品、機能性食品・飲料に対する需要の高まりが、ベーカリー、菓子、乳製品、飲料、ソース、ドレッシング、その他の食品用途において、乳化剤技術の著しい進歩を牽引しています。配合の安定性、食感、官能特性、保存期間、天然由来原料、生分解性、および加工効率が、これまで以上に重視されるようになっています。従来の乳化剤から、乳化性能が向上し、用途に特化した機能を備えた天然由来、植物由来、バイオベース、生分解性、多機能な乳化剤への移行が、競争環境に影響を与えています。また、クリーンラベルやカスタマイズされた配合ソリューションへの需要の高まりにより、メーカーは、食品・飲料、パーソナルケア、製薬、その他の最終用途産業向けに、特殊乳化剤技術、持続可能な原材料、配合開発、および用途特化型ソリューションへの投資を促進しています。
市場の動向
推進要因:一般市民の間で高まる健康・ウェルネスへの意識
健康・ウェルネスへの意識の高まりは、乳化剤市場の主要な推進要因の一つであり、より健康的で持続可能な食品、化粧品、医薬品の需要に大きな影響を与えています。消費者の健康意識が高まるにつれ、望ましい食感と品質を備え、低脂肪、低カロリー、かつ人工添加物を含まない食品への需要が増加しています。乳化剤は、乳化液を安定させ、低脂肪や低カロリー製品に望ましい口当たりをもたらすため、こうしたニーズを満たす上で大きな役割を果たしています。
最近では、消費者の間では「クリーンラベル」製品への志向が高まっています。「クリーンラベル」とは、合成添加物の使用を最小限に抑えた食品を指す用語であり、メーカー各社は、植物由来の天然・バイオベースの乳化剤への採用をますます進めています。これらは、健康的で、遺伝子組み換えでない、有機原料を求める消費者の期待に応えるものだからです。この傾向は、化粧品・パーソナルケア業界でも見られます。この業界では、消費者が有害な化学物質を含まず、天然で安全な成分で作られた製品をより多く求めています。レシチンやひまわり油などの天然由来の乳化剤は、その穏やかな性質と、油と水の混合物を安定させる効果から、スキンケアやヘアケア製品の配合における主要成分として注目を集めています。
製薬業界では、乳化剤は医薬品の生物学的利用能と安定性を向上させるために使用されています。特に、予防医療やウェルネスへの関心の高まりに伴い需要が増加しているサプリメントやニュートラシューティカルズにおいて、その活用が進んでいます。全体として、健康とウェルネスに対する意識の高まりが、メーカーに革新を促し、より健康的で、持続可能で、クリーンな製品を求める消費者の嗜好の変化に応える乳化剤の開発を推進しており、これにより乳化剤は今後も様々な業界において不可欠な成分であり続けることが確実視されています。
制約要因:特定の乳化剤の製造および供給に関する厳格な規制
乳化剤市場における厳格な規制は、市場の発展を阻害する要因となっています。一部の合成乳化剤の生産および供給は、厳格な規制によって管理されています。乳化剤、特に合成乳化剤には使用に関する一定の制限があり、これらは米国の食品医薬品局(FDA)、欧州の欧州食品安全機関(EFSA)、および世界中のその他の各国規制当局によって規制されています。
合成乳化剤を規制する主な規制は、その安全性、健康への影響、および環境への影響に関連しており、これらは特定の原料の供給を制限し、ひいては市場性を損なうことになります。例えば、一部の合成乳化剤については、アレルギーや副作用などの潜在的な健康問題に関して、ますます厳しい監視に直面する可能性があります。さらに、これらの乳化剤、特に石油化学由来のものの調達や生産は、環境上の懸念としてより重要視されるようになっており、その結果、この方面における規制当局の監視がより厳しくなっています。しかし、規制は複雑で頻繁に変更されるため、メーカーはこうした規制への対応に苦慮しています。
その結果、コンプライアンス対策に費用を費やす必要が生じ、生産コストの増加や製品発売の遅延につながりがちです。また、サプライヤーが新処方の承認取得に遅れをとったり、変化し続ける基準を満たすのに困難をきたしたりするため、規制上の障壁が特定のエマルジョン剤の供給に影響を及ぼす可能性もあります。これにより、市場に不確実性が生じ、メーカーが新規または革新的なエマルジョン剤を迅速に導入する能力が制限される恐れがあります。
機会:新興経済国における都市化と食品・飲料用途の拡大
新興経済国における都市化と食品・飲料用途の拡大は、乳化剤市場にとっての機会となっています。人々が都市部へ移住するにつれ、多忙なライフスタイルや消費パターンにより、加工食品、パッケージ食品、およびコンビニエンスフードへの需要が高まっています。これは、急速な都市化が進んでいるアジア太平洋、南米、中東などの地域で広く見られます。
乳化剤は、焼き菓子、飲料、ソース、ドレッシングなどの食品の食感、安定性、保存期間を向上させるため、これらの新興市場は乳化剤業界にとって大きな成長の機会を提供しています。また、これらの地域における可処分所得の増加や食生活の嗜好の変化も、食品・飲料セクターの成長を後押ししています。新興市場の消費者は、便利で高品質な食品を求めています。そのため、製品の均一性と魅力が求められる中、乳化剤への需要は高い水準で推移すると予想されます。また、新興地域における消費者の健康への関心の高まりから、より健康的で低脂肪、かつクリーンラベルの食品が求められています。
乳化剤は、食品の脂肪分やカロリーを削減しつつ食感の安定性を確保できるため、健康志向の製品開発において中心的な役割を果たすと期待されています。発展途上国における中産階級の急増と国際的な食品企業の台頭は、これらの国々において、新しい原材料や革新的な技術を取り入れた高品質な食品への需要を後押ししています。これは、乳化剤メーカーにとって、先進国の食品・飲料企業の変化するニーズに対応し、オーダーメイドのソリューションを提供する絶好の機会となります。都市化の進展と食品・飲料セクターの成長に伴い、発展途上国における乳化剤の需要とその市場拡大は、今後数年間、引き続き高い成長機会をもたらすと予想されます。
課題:代替安定剤および天然乳化剤との競争
代替安定剤や天然乳化剤が、従来の乳化剤サプライヤーにとってますます大きな脅威となっています。消費者がよりクリーンで自然な原材料を求める傾向が続く中、レシチン、ガム、デンプンなど、再生可能な原料由来の天然乳化剤への移行が進んでいます。これらは、合成製品に比べて健康的で環境にも優しいと消費者に認識されています。これらの天然代替品は、場合によっては同等の、あるいはそれ以上の機能性を提供することができ、クリーンラベルや非遺伝子組み換え(GMOフリー)製品を求める消費者のニーズに応えたいと考えるメーカーにとって魅力的な選択肢となっています。
さらに、持続可能性への意識が高まるにつれ、より環境に優しく、生産の持続可能性を高めるという大きな潮流に沿っていると見なされる天然乳化剤を、より多くの消費者や企業が選ぶようになっています。また、グアーガムやキサンタンガムなどのハイドロコロイド、タンパク質、その他の生体高分子を含む、その他の安定剤の用途も拡大しています。このグループの添加物は、安定剤と同様に、食品の増粘、乳化、食感の改善が可能ですが、天然由来のものです。これは、従来の乳化剤メーカー、特に合成乳化剤メーカーにとって課題となります。消費者や産業界が、よりシンプルで分かりやすい成分表示の製品を求めるようになっているため、需要が減少する可能性があるからです。
この状況により、従来の乳化剤メーカーは、天然またはバイオ由来の乳化剤を活用した新たな配合を開発するか、あるいは規制要件や消費者の圧力に応じ、持続可能性の観点から合成乳化剤の処方を改良するかという課題に直面すると予想されます。しかし、こうした代替品からの競争は高い参入障壁を形成しており、合成乳化剤のみに依存している企業にとっては、市場シェアや収益性に悪影響を及ぼす可能性があります。
市場のエコシステム
乳化剤のエコシステムは、食品、パーソナルケア、医薬品の各バリューチェーンにまたがる、原材料サプライヤー、製造業者、流通業者、およびエンドユーザーからなる複雑なネットワークで構成されています。乳化剤市場のエコシステムに関する分析では、油糧種子や脂質加工業者などの原材料サプライヤーから、特殊化学品メーカー、原料流通業者、そして最終的には乳化剤を配合して完成品を製造する消費財メーカーや製薬会社などのエンドユーザーに至るまで、幅広い範囲が対象となります。
これらのすべての関係者は、革新的な環境下で連携を継続するとともに、食品安全、化粧品、医薬品に関する規制を遵守し続けなければなりません。規制の枠組みの例としては、FDAのGRAS(一般に安全と認められる)認定やEUの食品添加物(E番号)承認などが挙げられ、これらは乳化剤成分に対して許容される安全性および純度基準を定めています。
クリーンラベルへの需要、バイオベースの調達、持続可能なサプライチェーンといった新たなトレンドも、乳化剤市場のエコシステムに影響を与えており、食品、パーソナルケア、医薬品用途で使用される、天然由来、アレルゲンに配慮した、再生可能資源由来の乳化剤への需要を牽引しています。
市場セグメント
乳化剤市場:原料別
バイオ由来の乳化剤は、世界的な乳化剤市場において存在感を高めており、環境に優しく持続可能な製品を求める消費者の需要により、最も高い成長率を示しています。これらは植物油、レシチン、多糖類などの天然資源から抽出されており、その使用は、カーボンフットプリントの削減や化石燃料由来製品の消費削減という全体的な潮流と密接に関連しています。バイオ由来の乳化剤は、クリーンラベルを重視する食品・飲料、化粧品、医薬品、パーソナルケア製品にも利用されています。
バイオベースの乳化剤は食品業界にも浸透しつつあり、健康志向の消費者にアピールする天然由来の処方を維持しつつ、製品の安定化を図ることができます。化粧品・パーソナルケア分野では、肌に優しい特性やオーガニック認証との適合性から、好んで採用されています。バイオテクノロジーの進歩により、バイオベースの乳化剤の効率と機能性はさらに向上し、合成乳化剤と競合できるレベルに達しています。市場の成長は、持続可能な取り組みを支援する規制の枠組みや、費用対効果と拡張性を向上させるためのメーカーによる研究開発(R&D)への投資拡大によっても後押しされています。
各業界がより環境に優しい代替品へと移行する中、バイオ由来の乳化剤は、性能面での期待に応えつつ持続可能性を促進する上で極めて重要な役割を果たしており、市場を席巻する態勢を整えています。この傾向は、イノベーションと環境保全に対する業界の取り組みを如実に物語っています。
乳化剤市場:製品タイプ別
乳化剤市場の製品タイプ別セグメントにおいて、レシチンは、その多用途な機能性、天然由来であること、および食品、医薬品、工業用途にわたる幅広い規制上の承認により、引き続き最大のシェアを占め続ける見込みです。レシチンは、その両親媒性リン脂質構造により、単一の原料で乳化の安定化、粘度の低減、食感の改善、保存期間の延長を同時に実現できるため、多機能な性能を求めるメーカーに最適です。大豆、ヒマワリ、キャノーラ、卵などの天然原料からの抽出・精製を経て製造されるレシチンは、安定した品質と、油性および水性システムとの幅広い相溶性を備えており、健康志向の消費者からますます求められている、認知度が高くクリーンラベルな特性を持っています。
レシチンは、チョコレートや菓子、ベーカリー製品、乳製品代替品、マーガリンやスプレッド、乳幼児用食品、医薬品用懸濁液、工業用および動物用飼料の配合など、多岐にわたる用途で使用されており、乳化剤市場がカバーするほぼすべての最終用途分野で広く採用されています。さらに、レシチン技術には、酵素加水分解、脱油、または分画といった手法を通じて調整する柔軟性があり、水への分散性の向上や耐熱性など、特定の性能要件に合わせた特殊グレードの製造が可能です。クリーンラベル、非遺伝子組み換え(非GMO)、およびアレルゲンに配慮した配合への移行が進んでいることに加え、植物由来製品や乳製品代替品への需要の高まりが、レシチンの消費量の継続的な増加を後押ししています。
天然由来であること、多機能な性能、幅広い規制上の承認、そして食品、医薬品、工業用途にわたる適応性を考慮すると、レシチンは今後も乳化剤市場における主要な製品タイプであり続け、その対象となるほぼすべての用途において、製品開発者を支えていくでしょう。
乳化剤市場:用途別
化粧品・パーソナルケア用途は、乳化剤市場において2番目に成長が速いカテゴリーになると予測されています。品質、安定性、そして革新的な美容製品への需要の高まりが、需要を後押しすると見込まれています。乳化剤は、ローション、クリーム、シャンプー、メイクアップ、日焼け止めなど、さまざまな化粧品およびパーソナルケア製品の製造において重要な成分です。
乳化剤は、油性成分と水性成分を均一に混合させ、滑らかで安定した製剤を作り出すだけでなく、製品のテクスチャーや使用感を向上させます。天然由来やクリーンラベルの美容製品に対する需要の高まりも、この傾向を後押ししています。消費者は、より自然で、成分数が少ない美容製品を求めています。レシチン、ひまわり油、植物由来のエステルなど、天然由来の乳化剤に対する需要が急増しています。持続可能で、無毒、かつ環境に優しい処方の需要が高まっていることから、メーカーはこれらの基準を満たす乳化剤を求めるようになっています。
この傾向は、健康、ウェルネス、環境問題への関心が高い北米やヨーロッパなどの地域において、特に顕著です。これに加え、アジア太平洋地域における新興の美容市場が、化粧品およびパーソナルケア分野におけるこのセグメントの成長を後押ししています。可処分所得の増加、美容パターンの変化、そして美容製品のマーケティングにおけるソーシャルメディアの重要性の高まりが、パーソナルケア用途における多様な製品への需要を牽引する要因となっています。これにより、顧客が求める性能、安定性、および官能的な魅力の要件を満たす製品を製造する上で、乳化剤は非常に重要な役割を果たしています。
地域
予測期間中、乳化剤市場で最も急速な成長が見込まれるのはアジア太平洋地域
アジア太平洋地域は、著しい工業化、環境意識の高まり、および政府の取り組みにより、予測期間中に最も高い年平均成長率(CAGR)を記録すると予測されています。この市場の成長は、主に中国とインドを中心に進むと見込まれており、その背景には、両国の製造業の拡大や、食品用乳化剤、化粧品・パーソナルケア、油田用化学薬品など、様々な用途における持続可能な素材への需要の高まりがあります。
都市生活のペースがますます慌ただしくなるにつれ、消費者は、沈殿を防ぎ、食感、安定性、および保存期間を維持するために乳化剤を含まなければならない加工食品へと移行しています。可処分所得の増加に伴い、消費者は高品質な食品、飲料、化粧品への支出にますます前向きになっており、これが同地域における乳化剤の需要拡大につながっています。アジア太平洋地域では、化粧品・パーソナルケア市場が急成長しており、特に美容・スキンケア産業が盛んな日本、韓国、中国などの国々で顕著です。
消費者は、クリーンで天然由来の成分を含む製品をますます選ぶようになっており、これが化粧品やスキンケア製品の処方におけるバイオベースの乳化剤の需要を牽引しています。また、同地域の製薬業界も、特にニュートラシューティカルズや栄養補助食品の台頭に伴い、成長を続けています。乳化剤は、これらの製品に含まれる有効成分の安定性と生体利用率を高める上で極めて重要な役割を果たしています。
乳化剤市場:企業評価マトリックス
乳化剤市場に参入しているドイツの企業、BASF SE(スター)は、パーソナルケア、食品、その他の特殊用途向けの幅広い乳化剤および製剤ソリューションのポートフォリオを通じて、強固な市場での地位を確立しています。同社は、製剤の安定性、テクスチャー、官能特性、および天然・再生可能原料との相性を高めるよう設計された乳化剤技術を提供しています。
同社の「Emulgade」ポートフォリオには、「Emulgade Verde」などの天然由来の乳化剤が含まれており、クリーム、ローション、スキンケア、ヘアケア、その他のパーソナルケア製剤などの用途に対応しています。BASFは、持続可能な原材料、生分解性製剤、および用途特化型の乳化技術に注力することで、乳化剤市場における地位を強化しています。米国に拠点を置くカーギル・インコーポレイテッド(新興リーダー)は、食品・飲料用途向けのレシチンおよび特殊乳化成分のポートフォリオを通じて、乳化剤市場における地位を強化しています。
同社の製品ポートフォリオには、「Cargill Lecigran」をはじめとするレシチンベースのソリューションが含まれており、これらはベーカリー、菓子、乳製品、植物由来食品、栄養製品などの用途において、分散性、混合性、食感、安定性、および加工性能の向上に活用されています。カーギルの統合的な調達能力、幅広い食品原料ポートフォリオ、用途に関する専門知識、そして植物由来および機能性乳化ソリューションへの注力が、世界的な乳化剤市場における同社の存在感の高まりを支えています。
主要市場プレイヤー
BASF SE (Germany)
Archer Daniels Midland (ADM) (US)
Cargill, Incorporated (US)
Kerry Group plc (Republic of Ireland)
Evonik Industries (Germany)
Syensqo (Belgium)
CLARIANT AG (Switzerland)
The DoW Chemical Company (US)
DSM-Firmenich (Netherlands)
Nouryon (Netherlands)
最近の動向
2026年6月:BASF SEは、化粧品処方に親水性有効成分を容易に配合できるように設計された、ポリグリセリルをベースとした乳化剤ブレンド「Emulgade Verde PE」を発売しました。この成分は、有効成分の送達を目的としたニオソーム小胞の形成をサポートし、スキンケア、ボディケア、ヘアケア製品への使用に適しています。再生可能な原料をベースとしており、生分解性が高く、防腐剤を含まず、溶剤を使用しないプロセスで製造されています。(BASF)
2026年3月:エボニック・インダストリーズAGは、米加工の副産物である米ぬかを配合したポリグリセリルエステル系乳化剤「SYMBIO muls Aquasoft MB」を開発しました。エボニックの上海研究開発チームが中国の化粧品市場向けに開発したこの乳化剤は、高い乳化性能、低粘度の処方能力、低発泡性、そして軽やかな肌触りを実現します。この成分は生分解性であり、敏感肌をターゲットとしたスキンケア用エマルジョンのために設計されています。(エボニック・エレメンツ)
2024年10月:BASF SEは、パーソナルケア用処方向けの天然由来乳化剤「Emulgade Verde」シリーズを発売しました。このシリーズには、「Emulgade Verde 10 OL」および「Emulgade Verde 10 MS」が含まれます。これらのO/W型乳化剤は、100%再生可能原料をベースとしており、容易に生分解され、クリーム、ローション、スプレー式エマルジョンなどの用途に適しています。(BASF)
2023年10月:BASF SEは、天然由来のパーソナルケア製剤向けに、ポリグリセリル脂肪酸エステル技術を基盤とした新しいO/W型乳化剤「Emulgade Verde 10 MS」を発売しました。この乳化剤は100%再生可能原料を基にしており、容易に生分解され、COSMOS認証を取得しており、O/W型クリームやローションにおいて安定性を発揮するよう設計されています。(BASF)
2023年3月:モーメンティブ・パフォーマンス・マテリアルズ社は、天然由来のMCTオイルに分散させたポリエーテル・シリコーン共重合体をベースとするW/O型乳化剤「HARMONIE Mesh」により、パーソナルケア製品のラインナップを拡充しました。この配合には49%の活性乳化ポリマーが含まれており、カラーコスメティクス、スキンケア、サンケア、ファンデーション、クリーム、ローション向けに設計されています。比較的低使用量で、乳化および顔料分散特性を発揮します。(モーメンティブ)
1 はじめに 27
1.1 調査の目的 27
1.2 市場の定義 27
1.3 調査範囲 28
1.3.1 対象市場および地域範囲 28
1.3.2 調査対象および除外項目 29
1.3.3 対象期間 30
1.3.4 対象通貨 31
1.3.5 対象単位 31
1.4 ステークホルダー 31
1.5 変更点の概要 31
2 エグゼクティブ・サマリー 32
2.1 主な洞察と市場のハイライト 32
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 34
2.3 市場を形作る破壊的トレンド 35
2.4 高成長セグメントと新興市場 36
2.5 市場概況:市場規模、成長率、および予測 37
3 プレミアムインサイト 39
3.1 乳化剤市場における事業者にとって魅力的な機会 39
3.2 乳化剤市場:原料別・地域別 40
3.3 乳化剤市場:製品タイプ別 41
3.4 乳化剤市場:用途別 42
3.5 乳化剤市場:国別 42
4 市場概要 43
4.1 はじめに 43
4.2 市場の動向 44
4.2.1 成長要因 44
4.2.1.1 食品・飲料業界における乳化剤の用途拡大 44
4.2.1.2 人々の健康・ウェルネスに対する意識の高まり 45
4.2.1.3 急速な都市化とライフスタイルの変化 45
4.2.2 制約要因 45
4.2.2.1 バイオ由来乳化剤に伴う高い抽出コスト 45
4.2.2.2 厳しい規制上の課題 46
4.2.2.3 原材料価格の変動 46
4.2.3 機会 46
4.2.3.1 化粧品・パーソナルケア産業の拡大 46
4.2.3.2 新興国における乳化剤の採用拡大 47
4.2.4 課題 47
4.2.4.1 天然乳化剤の高コスト 47
4.2.4.2 代替品の入手可能性 47
4.3 未充足ニーズと未開拓市場 48
4.3.1 乳化剤市場における未充足ニーズ 48
4.3.2 未開拓市場の機会 49
4.4 相互に関連する市場とセクター横断的な機会 50
4.4.1 相互に関連する市場 50
4.4.2 セクター横断的な機会 51
4.5 ティア1/2/3の主要企業による戦略的動き 53
4.5.1 主な動きと戦略的重点 53
5 業界動向 56
5.1 ポーターの5つの力分析 56
5.1.1 代替品の脅威 57
5.1.2 買い手の交渉力 57
5.1.3 新規参入の脅威 57
5.1.4 供給者の交渉力 57
5.1.5 競合の激しさ 57
5.2 マクロ経済指標 58
5.2.1 はじめに 58
5.2.2 GDPの推移と予測 58
5.2.3 特殊化学品業界の動向 60
5.3 バリューチェーン分析 60
5.4 価格分析 62
5.4.1 地域別平均販売価格(2022年~2025年) 62
5.4.2 製品タイプ別平均販売価格(2022年~2025年) 63
5.4.3 原料別平均販売価格(2022年~2025年) 64
5.4.4 用途別平均販売価格(2022年~2025年) 65
5.4.5 主要企業による乳化剤の平均販売価格(
原料別、2025年) 66
5.5 エコシステム分析 67
5.6 貿易分析 70
5.6.1 輸入シナリオ(HSコード 210690) 70
5.6.2 輸出シナリオ(HSコード 210690) 71
5.7 主要な会議およびイベント(2026年~2027年) 72
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 73
5.9 投資および資金調達のシナリオ 74
5.10 ケーススタディ分析 74
5.10.1 カーギル社:クリーンラベルのベーカリー製品向け非遺伝子組み換えヒマワリレシチン 74
5.10.2 エボニック・インダストリーズ社:プレミアムな使用感のスキンケア製品向けPEGフリーポリグリセリルエステル 75
5.10.3 BASF:極限温度下での石油増進回収(OER)向け高分子界面活性剤 75
5.11 2025年の米国関税が乳化剤市場に与える影響 76
5.11.1 はじめに 76
5.11.2 主な関税率 76
5.11.3 価格への影響分析 77
5.11.4 地域への影響 78
5.11.4.1 アジア太平洋地域 78
5.11.4.2 北米 78
5.11.4.3 欧州 78
5.11.5 用途への影響 79
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の用途 80
6.1 主要技術 80
6.1.1 酵素合成 80
6.1.2 精密発酵 80
6.1.3 高圧ホモジナイゼーション 80
6.1.4 相転移温度(PIT) 80
6.1.5 膜乳化 81
6.2 補完的技術 81
6.2.1 マイクロカプセル化 81
6.2.2 油糧種子の加工および抽出 81
6.2.3 噴霧乾燥 82
6.3 関連技術 82
6.3.1 脂質ナノ粒子(LNP)送達システム 82
6.3.2 微生物由来バイオサーファクタントの合成 82
6.4 技術・製品ロードマップ 82
6.5 特許分析 83
6.5.1 方法論 83
6.5.2 2016年~2025年の特許登録状況 84
6.5.2.1 過去10年間の公開動向 85
6.5.3 分析結果 85
6.5.4 法的状況 85
6.5.5 管轄区域別分析 86
6.5.6 主要出願者 86
6.5.7 主要特許一覧 87 6.6 将来の応用 89
6.6.1 先進的な脂質ナノ粒子(LNP)を用いたmRNA送達システム 89
6.6.2 3Dプリントによる植物由来のホールカット肉代替品 90
6.6.3 スマートな刺激応答型農業用アジュバント 91
6.6.4 生鮮農産物向けの食用抗菌ナノコーティング 91
6.7 AI/ジェネレーティブAIが乳化剤市場に与える影響 92
6.7.1 主な用途事例と市場の可能性 92
6.7.2 乳化剤加工におけるベストプラクティス 94
6.7.3 乳化剤市場におけるAI導入の事例研究 95
6.7.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 96
6.7.5 乳化剤市場におけるジェネレーティブAI導入に対する顧客の準備状況 97
6.8 成功事例と実世界での応用例 97
6.8.1 ケリー・グループ(Kerry Group PLC):植物由来の乳製品代替品におけるクリーンラベルの安定性における先駆的取り組み 97
6.8. 2 エボニック・インダストリーズAG:PEGフリーのポリグリセリルエステルによるプレミアムスキンケアの革新 98
6.8.3 カーギル社:非遺伝子組み換えヒマワリレシンを用いた菓子製造効率の向上 98
7 規制環境 およびサステナビリティの取り組み 99
7.1 地域ごとの規制とコンプライアンス 99
7.1.1 規制機関、政府機関、およびその他の組織 99
7.1.2 業界基準 108
7.2 サステナビリティへの取り組み 111
7.2.1 バイオベースおよびクリーンラベルの代替品への移行 111
7.2.2 RSPO認証パーム油の調達実施 111
7.2.3 グリーンケミストリーおよび酵素合成の導入 111
7.3 サステナビリティへの影響および規制政策の取り組み 111
7.4 認証、表示、および環境基準 112
8 顧客環境と購買者の行動 114
8.1 意思決定プロセス 114
8.2 主要なステークホルダーと購買基準 115
8.2.1 購買プロセスにおける主要なステークホルダー 115
8.2.2 購入基準 116
8.3 導入の障壁と社内の課題 116
8.4 さまざまな最終用途産業における未充足ニーズ 118
8.5 市場の収益性 119
8.5.1 クリーンラベルおよびバイオベースの配合に対するプレミアム価格設定 119
8.5.2 AIおよび酵素合成による運用コストの削減 120
8.5.3 後方統合とサプライチェーンの最適化 120
8.5.4 高利益率の医薬品および化粧品分野への戦略的拡大 120
9 原料別乳化剤市場 121
9.1 はじめに 122
9.2 バイオ由来の乳化剤 123
9.2.1 クリーンラベル製品に対する消費者の嗜好の高まりが市場を牽引 123
9.2.1.1 植物由来の乳化剤 124
9.2.1.2 動物由来の乳化剤 124
9.3 合成乳化剤 125
9.3.1 合成乳化剤の安定性と信頼性が需要を牽引 125
9.3.1.1 モノグリセリド、ジグリセリドおよびその誘導体 126
9.3.1.1.1 蒸留モノグリセリド 126
9.3.1.1.2 エトキシ化モノグリセリドおよびジグリセリド 126
9.3.1.1.3 モノグリセリドおよびジグリセリドのエステル 127
9.3.1.2 ソルビタンエステル 127
9.3.1.3 ステアロイルラクチル酸エステル 127
9.3.1.4 ポリグリセロールエステル 127
9.3.1.5 その他の合成乳化剤 128
9.3.1.5.1 ポリグリセロールポリリシノレート(PGPR) 128
9.3.1.5.2 ポリエチレングリコール(PEG) 128
9.3.1.5.3 プロピレングリコールモノエステル(PGME) 128
9.3.1.5.4 カルボマー 128
9.3.1.5.5 モノおよびジグリセリドのジアセチル酒石酸エステル(DATEM) 129
9.3.1.5.6 ステアリルアルコール NF 129
9.3.1.5.7 セチルアルコール 129
9.3.1.5.8 PEG-20ステアレート 129
10 製品タイプ別乳化剤市場 130
10.1 はじめに 131
10.2 レシチン 133
10.2.1 化粧品・パーソナルケアおよび製薬業界での利用が市場を牽引 133
10.3 イオン性乳化剤 133
10.3.1 パーソナルケアおよび洗浄製品における幅広い利用が市場を牽引 133
10.3.1.1 アニオン性乳化剤 133
10.3.1.2 カチオン性乳化剤 134
10.4 化学組成 134
10.4.1 優れた乳化効率、熱安定性、および他の成分との相溶性が需要を牽引 134
10.4.1.1 脂肪酸系乳化剤 134
10.4.1.2 エステル系乳化剤 134
10.4.1.3 アルコール系乳化剤 135
10.5 物理的状態 135
10.5.1 性能の最適化、加工効率および最終製品の品質向上を図り、市場を牽引するための採用 135
10.5.1.1 固体乳化剤 135
10.5.1.2 液体乳化剤 136
10.6 その他の製品タイプ 136
10.6.1 タンパク質系乳化剤 136
10.6.2 ポリマー系乳化剤 136
10.6.3 シリコーン系乳化剤 136
11 用途別乳化剤市場 137
11.1 はじめに 138
11.2 食品用乳化剤 140
11.2.1 食品用乳化剤製品の安定性と品質を向上させるための使用が市場を牽引 140
11.2.2 乳製品 140
11.2.2.1 発酵製品 141
11.2.2.2 乳飲料 141
11.2.2.3 クリーム 141
11.2.2.4 チョコレート 141
11.2.2.5 デザート 141
11.2.3 ベーカリー 141
11.2.3.1 パン 141
11.2.3.2 ケーキ 142
11.2.3.3 ビスケット 142
11.2.4 肉製品 142
11.2.4.1 加熱加工肉エマルジョン 142
11.2.4.2 低温加工肉エマルジョン 143
11.2.5 その他の食品用途 143
11.2.5.1 チーズ 143
11.2.5.2 マヨネーズ 143
11.2.5.3 チューインガム 143
11.2.5.4 マーガリン 143
11.3 化粧品・パーソナルケア 143
11.3.1 需要を牽引する優れた発泡性 143
11.3.2 クリームおよびローション 144
11.3.2.1 ボディローションおよび虫除けクリーム 144
11.3.3 メイクアップ製品 144
11.3.3.1 ファンデーション 144
11.3.3.2 その他のメイクアップ製品 144
11.3.4 パーソナルケア 144
11.3.4.1 石鹸・デオドラント 144
11.4 油田用化学製品 145
11.4.1 石油生産の最適化と油田操業の効率向上に向けた取り組みが市場を牽引 145
11.4.2 掘削流体 145
11.4.3 湿潤剤 146
11.4.4 ゲル化剤 146
11.5 医薬品 146
11.5.1 薬剤の溶解性を向上させ、薬物送達効率を高めることで市場を牽引 146
11.5.2 クリームおよびジェル 147
11.5.2.1 経皮吸収型および外用ジェル 147
11.5.2.2 創傷ケア用クリーム 147
11.5.2.3 鎮痛軟膏 147
11.5.3 医薬品 147
11.5.3.1 シロップ 147
11.5.3.2 錠剤および錠剤コーティング 148
11.6 農薬 148
11.6.1 作物の保護への採用と、市場成長を後押しする種子コーティング 148
11.6.2 種子コーティング 148
11.6.3 作物保護 149
11.7 その他の用途 149
11.7.1 油流出分散剤 149
11.7.2 家庭用・洗浄製品 150
11.7.3 塗料・ポリマー 150
12 地域別乳化剤市場 151
12.1 はじめに 152
12.2 アジア太平洋地域 154
12.2.1 中国 160
12.2.1.1 商業用食品加工の拡大とパーソナルケア製品製造の急成長が市場を牽引 160
12.2.2 日本 162
12.2.2.1 洗練された「J-Beauty」化粧品処方と機能性食品の革新が市場を加速 162
12.2.3 インド 164
12.2.3.1 パッケージ食品消費の急増と、非遺伝子組み換え油糧種子の堅調な搾油が市場を牽引 164
12.2.4 韓国 165
12.2.4.1 世界的な「K-ビューティー」の拡大と、先進的な機能性食品技術が市場を活性化 165
12.2.5 オーストラリア 167
12.2.5.1 クリーンラベル食品への再配合の拡大と、植物由来乳製品の需要急増が市場を牽引 167
12.2.6 アジア太平洋その他の地域 169
12.3 北米 170
12.3.1 米国 176
12.3.1.1 大規模な商業ベーカリー生産と、クリーンラベル製品への再配合の急増が市場を牽引 176
12.3.2 カナダ 178
12.3.2.1 豊富なキャノーラ原料の加工と、クリーンラベルの植物性タンパク質に関するイノベーションが市場を牽引 178
12.3.3 メキシコ 179
12.3.3.1 拡大する商業ベーカリーの拠点と、義務付けられた栄養成分の再配合が市場を牽引します 179
12.4 ヨーロッパ 181
12.4.1 ドイツ 187
12.4.1.1 高度な特殊化学品の合成と、堅調な植物由来食品のイノベーションが市場を牽引します 187
12.4.2 イタリア 189
12.4.2.1 高級化粧品の受託製造と職人的なベーカリーの伝統が市場を牽引 189
12.4.3 フランス 191
12.4.3.1 高級スキンケア製品の処方クラスターと、名高い食文化の伝統が市場を牽引 191
12.4.4 英国 192
12.4.4.1 小売業者主導のクリーンラベル要件と、植物由来の食生活への移行が市場を牽引 192
12.4.5 スペイン 194
12.4.5.1 大規模な加工肉製造と堅調なヒマワリレシチン精製が市場を牽引 194
12.4.6 その他の欧州諸国 196
12.5 中東・アフリカ 197
12.5.1 GCC 203
12.5.1.1 サウジアラビア 203
12.5.1.1.1 野心的な国内農業産業の規模拡大と深井戸油田探査が市場を牽引 203
12.5.1.2 UAE 205
12.5.1.2.1 地域の食品加工ハブへの投資と、プレミアムパーソナルケア市場の成長が市場を加速させます 205
12.5.1.3 その他のGCC諸国 207
12.5.2 トルコ 208
12.5.2.1 世界的な菓子類の輸出における主導的地位と、堅調な工業用ベーカリー市場が市場を牽引します 208
12.5.3 南アフリカ 210
12.5.3.1 膨大な商業ベーカリー需要と、サハラ以南地域における供給の統合が市場を牽引 210
12.5.4 その他の中東・アフリカ諸国 212
12.6 南米 213
12.6.1 ブラジル 218
12.6.1.1 圧倒的な規模を誇る大豆圧搾産業と拡大する食肉加工産業が市場を牽引 218
12.6.2 アルゼンチン 220
12.6.2.1 世界クラスの油糧種子圧搾クラスターと名高い菓子製造産業が市場を牽引 220
12.6.3 南米その他の地域 222
13 競争環境 224
13.1 はじめに 224
13.2 主要企業の戦略/勝つための要素 224
13.3 2025年の市場シェア分析 226
13.3.1 BASF 227
13.3.2 アーチャー・ダニエルズ・ミッドランド社 227
13.3.3 インターナショナル・フレーバーズ・アンド・フレグランス社 227
13.3.4 カーギル社 228
13.3.5 ケリー・グループ社 228
13.4 売上高分析 228
13.5 企業評価マトリックス:主要企業、2025年 229
13.5.1 スター企業 229
13.5.2 新興リーダー企業 229
13.5.3 広範な事業展開を行う企業 229
13.5.4 参入企業 230
13.5.5 企業の事業展開:主要企業、2026年 231
13.5.5.1 企業の事業展開 231
13.5.5.2 地域別の事業展開 232
13.5.5.3 供給源別の事業展開 232
13.5.5.4 製品タイプ別の事業規模 233
13.5.5.5 用途別の事業規模 234
13.6 企業評価マトリックス:スタートアップ/中小企業、2025年 235
13.6.1 先進的な企業 235
13.6.2 対応力のある企業 235
13.6.3 活力ある企業 235
13.6.4 スタート地点にある企業 235
13.6.5 競合ベンチマーク 237
13.6.5.1 主要なスタートアップ/中小企業の詳細リスト 237
13.6.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 238
13.7 ブランド比較 239
13.8 企業評価および財務指標 240
13.9 競合シナリオ 241
13.9.1 製品の発売 241
13.9.2 取引 242
13.9.3 事業拡大 243
14 企業概要 245
14.1 主要企業 245
14.1.1 BASF 245
14.1.1.1 事業概要 245
14.1.1.2 提供製品・ソリューション・サービス 246
14.1.1.3 最近の動向 248
14.1.1.3.1 新製品発売 248
14.1.1.3.2 取引 249
14.1.1.3.3 事業拡大 249
14.1.1.4 MnMの見解 250
14.1.1.4.1 勝利への権利 250
14.1.1.4.2 戦略的選択 250
14.1.1.4.3 弱点と競合上の脅威 250
14.1.2 アーチャー・ダニエルズ・ミッドランド社 251
14.1.2.1 事業概要 251
14.1.2.2 提供している製品・ソリューション・サービス 252
14.1.2.3 最近の動向 254
14.1.2.3.1 取引 254
14.1.2.3.2 事業拡大 255
14.1.2.4 MNMの見解 255
14.1.2.4.1 勝利への権利 255
14.1.2.4.2 戦略的選択 255
14.1.2.4.3 弱点と競合上の脅威 256
14.1.3 INTERNATIONAL FLAVORS & FRAGRANCES INC 257
14.1.3.1 事業概要 257
14.1.3.2 提供している製品・ソリューション・サービス 258
14.1.3.3 最近の動向 259
14.1.3.3.1 新製品の発売 259
14.1.3.3.2 事業拡大 260
14.1.3.4 MnMの見解 260
14.1.3.4.1 勝利への権利 260
14.1.3.4.2 戦略的選択 260
14.1.3.4.3 弱点と競合上の脅威 261
14.1.4 カーギル社 262
14.1.4.1 事業概要 262
14.1.4.2 提供している製品・ソリューション・サービス 262
14.1.4.3 最近の動向 263
14.1.4.3.1 取引 263
14.1.4.4 MnMの見解 264
14.1.4.4.1 勝利への権利 264
14.1.4.4.2 戦略的選択 264
14.1.4.4.3 弱点および競合上の脅威 264
14.1.5 KERRY GROUP PLC 265
14.1.5.1 事業概要 265
14.1.5.2 提供している製品・ソリューション・サービス 266
14.1.5.3 MnMの見解 267
14.1.5.3.1 勝利への権利 267
14.1.5.3.2 戦略的選択 267
14.1.5.3.3 弱点と競合上の脅威 267
14.1.6 エボニック・インダストリーズAG 268
14.1.6.1 事業概要 268
14.1.6.2 提供している製品・ソリューション・サービス 269
14.1.6.3 最近の動向 271
14.1.6.3.1 新製品の発売 271
14.1.6.3.2 取引 271
14.1.6.3.3 事業拡大 272
14.1.6.4 MnMの見解 273
14.1.6.4.1 勝利への権利 273
14.1.6.4.2 戦略的選択 273
14.1.6.4.3 弱点と競合上の脅威 273
14.1.7 SYENSQO 274
14.1.7.1 事業概要 274
14.1.7.2 提供製品・ソリューション・サービス 275
14.1.7.3 最近の動向 277
14.1.7.3.1 新製品の発売 277
14.1.7.3.2 取引 277
14.1.7.3.3 事業拡大 278
14.1.7.4 MNMの見解 278
14.1.7.4.1 勝利への権利 278
14.1.7.4.2 戦略的選択 278
14.1.7.4.3 弱点と競合上の脅威 279
14.1.8 CLARIANT 280
14.1.8.1 事業概要 280
14.1.8.2 提供している製品・ソリューション・サービス 281
14.1.8.3 最近の動向 283
14.1.8.3.1 新製品の発売 283
14.1.8.3.2 取引 283
14.1.8.3.3 事業拡大 284
14.1.8.4 MnMの見解 284
14.1.8.4.1 勝利への権利 284
14.1.8.4.2 戦略的選択 284
14.1.8.4.3 弱点と競合上の脅威 285
14.1.9 DOW 286
14.1.9.1 事業概要 286
14.1.9.2 提供製品・ソリューション・サービス 287
14.1.9.3 最近の動向 289
14.1.9.3.1 新製品の発売 289
14.1.9.4 MnMの見解 289
14.1.9.4.1 勝利への権利 289
14.1.9.4.2 戦略的選択 289
14.1.9.4.3 弱点と競合上の脅威 290
14.1.10 DSM-FIRMENICH 291
14.1.10.1 事業概要 291
14.1.10.2 提供している製品・ソリューション・サービス 292
14.1.10.3 最近の動向 293
14.1.10.3.1 取引 293
14.1.10.4 MnMの見解 293
14.1.10.4.1 勝利への権利 293
14.1.10.4.2 戦略的選択 293
14.1.10.4.3 弱点および競合上の脅威 293
14.1.11 NOURYON 294
14.1.11.1 事業概要 294
14.1.11.2 提供している製品・ソリューション・サービス 294
14.1.11.3 最近の動向 296
14.1.11.3.1 新製品の発売 296
14.1.11.3.2 取引 297
14.1.11.3.3 事業拡大 297
14.1.11.4 MnMの見解 297
14.1.11.4.1 勝利への権利 297
14.1.11.4.2 戦略的選択 298
14.1.11.4.3 弱点と競合上の脅威 298
14.2 その他の企業 299
14.2.1 KRATON CORPORATION 299
14.2.2 ヴァンテージ・スペシャリティ・ケミカルズ社 300
14.2.3 オレオンNV 301
14.2.4 パルスガード 302
14.2.5 エステル・ケミカルズ・プライベート・リミテッド 303
14.2.6 ステパン・カンパニー 304
14.2.7 クローダ・インターナショナル・ピーエルシー 305
14.2.8 花王株式会社 306
14.2.9 ルブリゾール・コーポレーション 307
14.2.10 日興化学株式会社 308
14.2.11 プラトス 309
14.2.12 ラセノール・エムル(LASENOR EMUL, S.L.) 310
14.2.13 ジヴォダン 311
14.2.14 イングレディオン 312
15 調査方法論 313
15.1 調査データ 313
15.1.1 二次データ 314
15.1.1.1 二次情報源からの主要データ 314
15.1.2 一次データ 314
15.1.2.1 一次情報源からの主要データ 314
15.1.2.2 主要な一次インタビュー対象者 315
15.1.2.3 一次インタビューの内訳 315
15.1.2.4 主要な業界インサイト 315
15.2 市場規模の推計 316
15.2.1 ボトムアップ手法 316
15.2.2 トップダウン手法 316
15.3 ベース数値の算出 317
15.3.1 手法 1:供給側分析 317
15.3.2 アプローチ 2:需要側分析 318
15.4 市場予測のアプローチ 318
15.4.1 供給側 318
15.4.2 需要側 318
15.5 データの三角測量 319
15.6 因子分析 320
15.7 研究の前提条件 320
15.8 研究の限界とリスク評価 321
16 付録 322
16.1 ディスカッション・ガイド 322
16.2 ナレッジストア:MarketsandMarketsの購読ポータル 325
16.3 カスタマイズオプション 327
16.4 関連レポート 327
16.5 著者情報 328
表1 乳化剤市場:ポーターの5つの力による影響 57
表2 主要国別のGDP変化率(2021年~2029年) 58
表3 地域別乳化剤の平均販売価格の推移、
2022年~2025年(米ドル/kg) 63
表4 製品タイプ別乳化剤の平均販売価格の推移、
2022年~2025年(米ドル/kg) 64
表5 原料別乳化剤の平均販売価格の推移、
2022年~2025年(米ドル/kg) 65
表6 用途別乳化剤の平均販売価格の推移、
2022年~2025年(米ドル/kg) 66
表7 主要企業による乳化剤の平均販売価格(原料別)、
2025年(米ドル/kg) 67
表8 乳化剤市場:エコシステムにおける企業の役割 69
表9 HSコード210690に該当する製品の輸入データ(国別、2022年~2025年)(千米ドル) 71
表10 HSコード210690に該当する製品の輸出データ(国別、2022年~2025年)(千米ドル) 72
表11 乳化剤市場:会議・イベントの詳細リスト(2026年~2027年) 72
表12 米国調整済み相互関税率 76
表13 関税による価格の予想変動および最終用途市場への影響 77
表14 特許総数 84
表15 乳化剤市場:主要特許一覧(2016年~2025年) 87
表16 主な活用事例と市場の可能性 92
表17 ベストプラクティス:AIを導入している企業の活用事例 94
表18 乳化剤市場:AI導入に関するケーススタディ 95
表19 相互に関連する隣接エコシステムと市場プレイヤーへの影響 96
表20 北米:規制機関、政府機関、
およびその他の組織 99
表21 欧州:規制機関、政府機関、
およびその他の組織 101
表22 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 104
表23 中東・アフリカ:規制機関、政府機関、およびその他の組織 105
表 24 南米:規制機関、政府機関、
およびその他の組織 107
表 25 乳化剤市場における地域別基準 108
表26 乳化剤市場における認証、表示、および環境基準 112
表27 上位3つの用途における購買プロセスに対するステークホルダーの影響 115
表28 上位3つの用途における主要な購入基準 116
表29 最終用途産業別、乳化剤市場における未充足ニーズ 118
表30 2022年~2025年の乳化剤市場(原産地別、百万米ドル) 122
表31 原産地別乳化剤市場、2026年~2031年(百万米ドル) 123
表32 原産地別乳化剤市場、2022年~2025年(キロトン) 123
表33 乳化剤市場、原料別、2026年~2031年(キロトン) 123
表34 乳化剤市場、製品タイプ別、2022年~2025年(百万米ドル) 132
表35 乳化剤市場、製品タイプ別、2026年~2031年(百万米ドル) 132
表36 乳化剤市場、製品タイプ別、2022年~2025年(キロトン) 132
表37 乳化剤市場、製品タイプ別、2026年~2031年 (キロトン) 133
表38 乳化剤市場、用途別、2022–2025年(百万米ドル) 138
表39 乳化剤市場、用途別、2026–2031年(百万米ドル) 138
表40 乳化剤市場、用途別、2022年~2025年(キロトン) 139
表41 乳化剤市場、用途別、2026年~2031年(キロトン) 139
表42 乳化剤市場、用途別、2022年~2025年(百万米ドル) 153
表43 乳化剤市場、地域別、2026年~2031年(百万米ドル) 153
表44 乳化剤市場:地域別、2022年~2025年(キロトン) 153
表45 乳化剤市場:地域別、2026年~2031年(キロトン) 154
表46 アジア太平洋地域:乳化剤市場、国別、2022年~2025年(百万米ドル) 155
表47 アジア太平洋地域:乳化剤市場、国別、2026年~2031年(百万米ドル) 156
表48 アジア太平洋地域:乳化剤市場(国別、2022年~2025年)(キロトン) 156
表49 アジア太平洋地域:乳化剤市場、国別、2026年~2031年(キロトン) 156
表50 アジア太平洋地域:乳化剤市場、原料別、2022年~2025年(百万米ドル) 157
表51 アジア太平洋地域:乳化剤市場(原料別)、2026年~2031年(百万米ドル) 157
表52 アジア太平洋地域:乳化剤市場(原料別)、2022年~2025年(キロトン) 157
表53 アジア太平洋地域:乳化剤市場(原料別)、2026年~2031年(キロトン) 157
表54 アジア太平洋地域:乳化剤市場(製品タイプ別)、
2022年~2025年(百万米ドル) 158
表55 アジア太平洋地域:乳化剤市場(製品タイプ別)、
2026年~2031年(百万米ドル) 158
表56 アジア太平洋地域:乳化剤市場(製品タイプ別)、2022年~2025年(キロトン) 158
表57 アジア太平洋地域:乳化剤市場(製品タイプ別)、2026年~2031年(キロトン) 159
表58 アジア太平洋地域:乳化剤市場(用途別)、
2022年~2025年(百万米ドル) 159
表59 アジア太平洋地域:乳化剤市場(用途別)、
2026年~2031年(百万米ドル) 159
表60 アジア太平洋地域:乳化剤市場(用途別)、2022年~2025年(キロトン) 160
表61 アジア太平洋地域:乳化剤市場(用途別)、2026年~2031年(キロトン) 160
表62 中国:乳化剤市場(用途別)、2022年~2025年(百万米ドル) 161
表63 中国:乳化剤市場、用途別、2026年~2031年(百万米ドル) 161
表64 中国:乳化剤市場、用途別、2022年~2025年(キロトン) 161
表65 中国:乳化剤市場、用途別、2026年~2031年(キロトン) 162
表66 日本:乳化剤市場、用途別、2022年~2025年(百万米ドル) 162
表67 日本:乳化剤市場、用途別、2026年~2031年(百万米ドル) 163
表68 日本:乳化剤市場、用途別、2022年~2025年(キロトン) 163
表69 日本:乳化剤市場、用途別、2026年~2031年(キロトン) 163
表70 インド:乳化剤市場、用途別、2022年~2025年(百万米ドル) 164
表71 インド:乳化剤市場、用途別、2026年~2031年(百万米ドル) 164
表72 インド:乳化剤市場、用途別、2022年~2025年(キロトン) 165
表73 インド:乳化剤市場、用途別、2026年~2031年(キロトン) 165
表74 韓国:乳化剤市場、用途別、
2022–2025年(百万米ドル) 166
表75 韓国:乳化剤市場、用途別、
2026–2031年(百万米ドル) 166
表76 韓国:乳化剤市場(用途別)、2022年~2025年(キロトン) 166
表77 韓国:乳化剤市場(用途別)、2026年~2031年(キロトン) 167
表78 オーストラリア:乳化剤市場、用途別、2022年~2025年(百万米ドル) 167
表79 オーストラリア:乳化剤市場、用途別、2026年~2031年(百万米ドル) 168
表80 オーストラリア:乳化剤市場(用途別)、2022年~2025年(キロトン) 168
表81 オーストラリア:乳化剤市場(用途別)、2026年~2031年(キロトン) 168
表82 アジア太平洋地域その他:乳化剤市場、用途別、
2022年~2025年(百万米ドル) 169
表83 アジア太平洋地域その他:乳化剤市場、用途別、
2026年~2031年(百万米ドル) 169
表84 アジア太平洋地域その他:乳化剤市場、用途別、
2022年~2025年(キロトン) 170
表85 アジア太平洋地域その他:乳化剤市場、用途別、
2026年~2031年(キロトン) 170
表86 北米:乳化剤市場、国別、
2022年~2025年(百万米ドル) 171
表87 北米:乳化剤市場、国別、
2026年~2031年(百万米ドル) 171
表88 北米:乳化剤市場、国別、2022年~2025年(キロトン) 172
表89 北米:乳化剤市場、国別、2026年~2031年(キロトン) 172
表90 北米:乳化剤市場、原料別、2022年~2025年(百万米ドル) 172
表91 北米:乳化剤市場、原料別、2026年~2031年(百万米ドル) 172
表92 北米:乳化剤市場(原料別)、2022年~2025年(キロトン) 173
表93 北米:乳化剤市場(原料別)、2026年~2031年(キロトン) 173
表94 北米:乳化剤市場、製品タイプ別、
2022–2025年(百万米ドル) 173
表95 北米:乳化剤市場、製品タイプ別、
2026年~2031年(百万米ドル) 174
表96 北米:乳化剤市場、製品タイプ別、
2022年~2025年(キロトン) 174
表97 北米:乳化剤市場(製品タイプ別)、
2026–2031年(キロトン) 174
表98 北米:乳化剤市場(用途別)、
2022–2025年(百万米ドル) 175
表99 北米:乳化剤市場、用途別、
2026年~2031年(百万米ドル) 175
表100 北米:乳化剤市場、用途別、
2022年~2025年(キロトン) 175
表101 北米:乳化剤市場、用途別、
2026年~2031年(キロトン) 176
表 102 米国:乳化剤市場(用途別)、2022–2025年(百万米ドル) 176
表 103 米国:乳化剤市場(用途別)、2026–2031年(百万米ドル) 177
表104 米国:乳化剤市場、用途別、2022年~2025年(キロトン) 177
表105 米国:乳化剤市場、用途別、2026年~2031年(キロトン) 177
表106 カナダ:乳化剤市場、用途別、2022年~2025年(百万米ドル) 178
表107 カナダ:乳化剤市場、用途別、2026年~2031年(百万米ドル) 178
表108 カナダ:乳化剤市場(用途別)、2022年~2025年(キロトン) 179
表109 カナダ:乳化剤市場(用途別)、2026年~2031年(キロトン) 179
表110 メキシコ:乳化剤市場、用途別、2022年~2025年(百万米ドル) 180
表111 メキシコ:乳化剤市場、用途別、2026年~2031年(百万米ドル) 180
表112 メキシコ:乳化剤市場(用途別)、2022年~2025年(キロトン) 180
表113 メキシコ:乳化剤市場(用途別)、2026年~2031年(キロトン) 181
表114 欧州:乳化剤市場(国別、2022年~2025年)(百万米ドル) 182
表115 欧州:乳化剤市場(国別、2026年~2031年)(百万米ドル) 183
表116 欧州:乳化剤市場(国別、2022年~2025年)(キロトン) 183
表117 欧州:乳化剤市場(国別、2026年~2031年)(キロトン) 183
表118 欧州:乳化剤市場、原料別、2022年~2025年(百万米ドル) 184
表119 欧州:乳化剤市場、原料別、2026年~2031年(百万米ドル) 184
表120 欧州:乳化剤市場(原料別)、2022–2025年(キロトン) 184
表121 欧州:乳化剤市場(原料別)、2026–2031年(キロトン) 184
表122 欧州:乳化剤市場、製品タイプ別、2022年~2025年(百万米ドル) 185
表123 欧州:乳化剤市場、製品タイプ別、2026年~2031年(百万米ドル) 185
表124 欧州:乳化剤市場、製品タイプ別、2022年~2025年(キロトン) 185
表125 欧州:乳化剤市場、製品タイプ別、2026年~2031年 (キロトン) 186
表126 欧州:乳化剤市場、用途別、2022年~2025年(百万米ドル) 186
表127 欧州:乳化剤市場、用途別、2026年~2031年 (百万米ドル) 186
表 128 欧州:乳化剤市場、用途別、2022–2025年(キロトン) 187
表129 欧州:乳化剤市場、用途別、2026年~2031年(キロトン) 187
表130 ドイツ:乳化剤市場、用途別、2022年~2025年(百万米ドル) 188
表131 ドイツ:乳化剤市場、用途別、2026年~2031年(百万米ドル) 188
表132 ドイツ:乳化剤市場、用途別、2022年~2025年(キロトン) 188
表133 ドイツ:乳化剤市場(用途別)、2026年~2031年(キロトン) 189
表134 イタリア:乳化剤市場(用途別)、2022年~2025年(百万米ドル) 189
表135 イタリア:乳化剤市場(用途別)、2026年~2031年(百万米ドル) 190
表136 イタリア:乳化剤市場(用途別)、2022年~2025年(キロトン) 190
表137 イタリア:乳化剤市場(用途別)、2026年~2031年(キロトン) 190
表138 フランス:乳化剤市場(用途別)、2022年~2025年(百万米ドル) 191
表139 フランス:乳化剤市場(用途別)、2026年~2031年(百万米ドル) 191
表140 フランス:乳化剤市場(用途別)、2022年~2025年(キロトン) 192
表141 フランス:乳化剤市場、用途別、2026年~2031年(キロトン) 192
表142 英国:乳化剤市場、用途別、2022年~2025年(百万米ドル) 193
表143 英国:乳化剤市場、用途別、2026年~2031年(百万米ドル) 193
表144 英国:乳化剤市場、用途別、2022年~2025年(キロトン) 193
表145 英国:乳化剤市場、用途別、2026年~2031年(キロトン) 194
表146 スペイン:乳化剤市場、用途別、2022年~2025年(百万米ドル) 194
表147 スペイン:乳化剤市場、用途別、2026年~2031年(百万米ドル) 195
表148 スペイン: 用途別乳化剤市場、2022年~2025年(キロトン) 195
表149 スペイン:用途別乳化剤市場、2026年~2031年(キロトン) 195
表150 欧州その他:乳化剤市場、用途別、
2022–2025年(百万米ドル) 196
表151 欧州その他:乳化剤市場、用途別、
2026–2031年(百万米ドル) 196
表 152 欧州その他地域:乳化剤市場、用途別、
2022–2025年(キロトン) 197
表 153 欧州その他地域:乳化剤市場、用途別、
2026–2031年(キロトン) 197
表154 中東・アフリカ:乳化剤市場、国別、
2022年~2025年(百万米ドル) 198
表155 中東・アフリカ:乳化剤市場、国別、
2026年~2031年(百万米ドル) 198
表156 中東・アフリカ:乳化剤市場、国別、
2022年~2025年(キロトン) 199
表157 中東・アフリカ:乳化剤市場、国別、
2026–2031年(キロトン) 199
表158 中東・アフリカ:乳化剤市場、原料別、
2022年~2025年(百万米ドル) 199
表159 中東・アフリカ:乳化剤市場、原料別、
2026年~2031年(百万米ドル) 200
表160 中東・アフリカ:乳化剤市場(原料別)、
2022–2025年(キロトン) 200
表161 中東・アフリカ:乳化剤市場(原料別)、
2026年~2031年(キロトン) 200
表162 中東・アフリカ:乳化剤市場、製品タイプ別、
2022年~2025年(百万米ドル) 200
表163 中東・アフリカ:乳化剤市場(製品タイプ別)、
2026年~2031年(百万米ドル) 201
表164 中東・アフリカ:乳化剤市場(製品タイプ別)、
2022年~2025年(キロトン) 201
表165 中東・アフリカ:乳化剤市場、製品タイプ別、
2026–2031年(キロトン) 201
表166 中東・アフリカ:乳化剤市場、用途別、
2022–2025年(百万米ドル) 202
表167 中東・アフリカ:乳化剤市場、用途別、
2026年~2031年(百万米ドル) 202
表168 中東・アフリカ:乳化剤市場、用途別、
2022–2025年(キロトン) 202
表169 中東・アフリカ:乳化剤市場、用途別、
2026–2031年(キロトン) 203
表170
サウジアラビア:乳化剤市場(用途別)、2022–2025年(百万米ドル) 204表171 サウジアラビア:乳化剤市場(用途別)、2026–2031年(百万米ドル) 204表172 サウジアラビア:乳化剤市場(用途別)、2022年~2025年(キロトン) 204表173 サウジアラビア:乳化剤市場(用途別)、2026年~2031年 (キロトン) 205表174 アラブ首長国連邦(UAE):乳化剤市場、用途別、2022年~2025年(百万米ドル) 205表175 アラブ首長国連邦(UAE):乳化剤市場、用途別、2026年~2031年 (百万米ドル) 206表176 UAE:乳化剤市場、用途別、2022年~2025年(キロトン) 206表177 UAE:乳化剤市場、用途別、2026年~2031年 (キロトン) 206表 178 GCC 諸国(その他):乳化剤市場、用途別、2022–2025 年(百万米ドル) 207表179 GCC諸国(その他):乳化剤市場(用途別)、2026年~2031年(百万米ドル) 207表180 GCC諸国(その他):乳化剤市場、用途別、2022年~2025年(キロトン) 208表181 GCC諸国(その他):乳化剤市場、用途別、2026年~2031年(キロトン) 208表182 トルコ:乳化剤市場(用途別)、2022年~2025年(百万米ドル) 209表183 トルコ:乳化剤市場(用途別)、2026年~2031年(百万米ドル) 209表184 トルコ:乳化剤市場、用途別、2022年~2025年(キロトン) 209表185 トルコ:乳化剤市場、用途別、2026年~2031年(キロトン) 210表186 南アフリカ:乳化剤市場(用途別)、2022年~2025年(百万米ドル) 210表187 南アフリカ:乳化剤市場(用途別)、2026年~2031年(百万米ドル) 211表 188 南アフリカ:乳化剤市場、用途別、2022年~2025年(キロトン) 211表 189 南アフリカ:乳化剤市場、用途別、2026年~2031年(キロトン) 211表190 中東・アフリカのその他の地域:乳化剤市場、用途別、2022年~2025年(百万米ドル) 212表191 中東・アフリカのその他の地域:乳化剤市場、用途別、2026年~2031年(百万米ドル) 212表192 中東・アフリカのその他の地域:乳化剤市場、用途別、 2022–2025年(キロトン) 213表193 中東・アフリカのその他の地域:乳化剤市場、用途別、2026年~2031年(キロトン) 213表194 南米:乳化剤市場、国別、2022年~2025年(百万米ドル) 214表195 南米:乳化剤市場(国別)、2026–2031年(百万米ドル) 214表196 南米:乳化剤市場(国別)、2022–2025年(キロトン) 214表197 南米:乳化剤市場、国別、2026年~2031年(キロトン) 214表198 南米:乳化剤市場、原料別、2022年~2025年 (百万米ドル) 215表199 南米:乳化剤市場、原料別、2026年~2031年(百万米ドル) 215表 200 南米:乳化剤市場(原料別)、2022年~2025年(キロトン) 215表 201 南米:乳化剤市場(原料別)、2026年~2031年(キロトン) 215表202 南米:乳化剤市場、製品タイプ別、2022年~2025年(百万米ドル) 216
表 203 南米:乳化剤市場、製品タイプ別、2026–2031年(百万米ドル) 216表 204 南米:乳化剤市場、製品タイプ別、2022–2025年(キロトン) 216表205 南米:乳化剤市場、製品タイプ別、2026年~2031年(キロトン) 217表206 南米:乳化剤市場、用途別、2022年~2025年 (百万米ドル) 217表207 南米:乳化剤市場、用途別、2026年~2031年(百万米ドル) 217表 208 南米:乳化剤市場(用途別)、2022年~2025年(キロトン) 218表 209 南米:乳化剤市場(用途別)、2026年~2031年(キロトン) 218表210 ブラジル:乳化剤市場、用途別、2022年~2025年(百万米ドル) 219表211 ブラジル:乳化剤市場、用途別、2026年~2031年(百万米ドル) 219表 212 ブラジル:乳化剤市場、用途別、2022–2025年(キロトン) 219表 213 ブラジル:乳化剤市場(用途別)、2026年~2031年(キロトン) 220表214 アルゼンチン:乳化剤市場(用途別)、2022年~2025年(百万米ドル) 220表215 アルゼンチン:乳化剤市場、用途別、2026年~2031年(百万米ドル) 221表216 アルゼンチン:乳化剤市場、用途別、2022年~2025年(キロトン) 221表217 アルゼンチン:乳化剤市場(用途別)、2026年~2031年(キロトン) 221表218 南米その他地域:乳化剤市場(用途別)、2022年~2025年(百万米ドル) 222表219 南米その他の地域:乳化剤市場(用途別)、2026年~2031年(百万米ドル) 222表220 南米その他の地域:乳化剤市場(用途別)、2022年~2025年(キロトン) 223表221 南米その他の地域:乳化剤市場(用途別)、2026年~2031年(キロトン) 223表222 乳化剤市場:主要プレーヤーが採用する戦略の概要 224表 223 乳化剤市場:競争の激しさ、2025年 226表 224 乳化剤市場:地域別市場規模 232表 225 乳化剤市場:原料別 232表226 乳化剤市場:製品タイプ別市場規模 233表227 乳化剤市場:用途別市場規模 234表228 乳化剤市場: 主要スタートアップ/中小企業の競合ベンチマーク 238表229 乳化剤市場:製品発売、2023年1月~2026年9月 241表230 乳化剤市場:取引動向(2023年1月~2026年9月) 242表231 乳化剤市場:事業拡大動向(2023年1月~2026年9月) 243表232 BASF:企業概要 245表 233 BASF:提供製品・ソリューション・サービス 246表234 BASF:新製品発売、2023年1月~2026年9月 248表235 BASF:取引、2023年1月~2026年9月 249表 236 BASF:2023年1月~2026年9月の生産能力拡大 249表 237 アーチャー・ダニエルズ・ミッドランド社:会社概要 251表 238 アーチャー・ダニエルズ・ミッドランド社:提供製品・ソリューション・サービス 252表 239 アーチャー・ダニエルズ・ミッドランド社:取引(2023年1月~2026年9月)
254表 240 アーチャー・ダニエルズ・ミッドランド社:事業拡大、2023年1月~2026年9月 255表 241 インターナショナル・フレーバーズ・アンド・フレグランス社:会社概要 257表242 インターナショナル・フレーバーズ・アンド・フレグランス社:提供製品・ソリューション・サービス 258表243 インターナショナル・フレーバーズ・アンド・フレグランス社:新製品発売、2023年1月~2026年9月 259表244 インターナショナル・フレーバーズ・アンド・フレグランス社:事業拡大、2023年1月~2026年9月 260表245 カーギル社:会社概要 262表246 カーギル社:提供製品・ソリューション・サービス 262表247 カーギル社:取引実績(2023年1月~2026年9月) 263表248 ケリー・グループ・ピーエルシー:会社概要 265表249 ケリー・グループ・ピーエルシー:提供製品・ソリューション・サービス 266表250 エボニック・インダストリーズAG:会社概要 268表 251 エボニック・インダストリーズ AG:提供製品・ソリューション・サービス 269表 252 エボニック・インダストリーズ AG:製品発売(2023年1月~2026年9月) 271表 253 エボニック・インダストリーズ AG:取引、2023年1月~2026年9月 271表 254 エボニック・インダストリーズ AG:事業拡大、2023年1月~2026年9月 272表 255 SYENSQO:会社概要 274表 256 SYENSQO:提供製品・ソリューション・サービス 275表 257 SYENSQO:製品発売、2023年1月~2026年9月 277表 258 SYENSQO:取引、2023年1月~2026年9月 277表 259 SYENSQO:事業拡大、2023年1月~2026年9月 278表260 クラリアント:会社概要 280表261 クラリアント:提供製品・ソリューション・サービス 281表262 クラリアント:製品発売、2023年1月~2026年9月 283表263 クラリアント:取引、2023年1月~2026年9月 283表264 クラリアント:事業拡大、2023年1月~2026年9月 284表265 ダウ:会社概要 286表266 ダウ:提供製品・ソリューション・サービス 287表267 ダウ:新製品発売(2023年1月~2026年9月) 289表 268 DSM-FIRMENICH:会社概要 291表 269 DSM-FIRMENICH:提供製品・ソリューション・サービス 292表 270 DSM-FIRMENICH:取引、2023年1月~2026年9月 293表 271 NOURYON:会社概要 294表 272 NOURYON:提供製品・ソリューション・サービス 294表273 ヌリヨン:製品発売、2023年1月~2026年9月 296表274 ヌリヨン:取引、2023年1月~2026年9月 297表 275 ヌリヨン:事業拡大、2023年1月~2026年9月 297表 276 クラトン・コーポレーション:会社概要 299表 277 ヴァンテージ・スペシャリティ・ケミカルズ社:会社概要 300表 278 オレオンNV:会社概要 301表 279 パルスガード:会社概要 302表 280 エステル・ケミカルズ・プライベート・リミテッド:会社概要 303表 281 ステパン・カンパニー:会社概要 304表 282 クローダ・インターナショナル・ピーエルシー:会社概要 305表 283 花王株式会社:会社概要 306表 284 ルブリゾール・コーポレーション:会社概要 307表 285 日興化学株式会社:会社概要 308表286 プラトス:会社概要 309表287 ラセノール・エムル(S.L.):会社概要 310表288 ジヴォーダン:会社概要 311表289 イングレディオン:会社概要 312
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









