主な市場動向と洞察
- 製品別:試薬セグメントが業界を牽引し、2025年には世界の売上高の34.1%を占めました。
- 技術別:2025年には、DNAメチル化セグメントが売上高シェア44.2%を占め、市場を牽引しました。
- 用途別:2025年には、オンコロジー(腫瘍学)セグメントが売上高シェア68.5%を占め、市場を牽引しました。
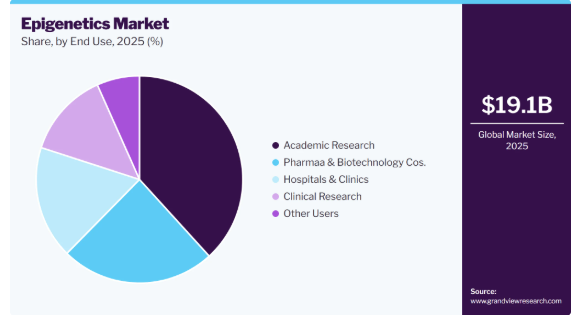
- 最終用途別:2025年には、学術研究セグメントが38.2%という最大の市場シェアを占めました。
地域別のハイライト
最大の地域市場:北米(2025年の売上高シェア38.7%)
最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
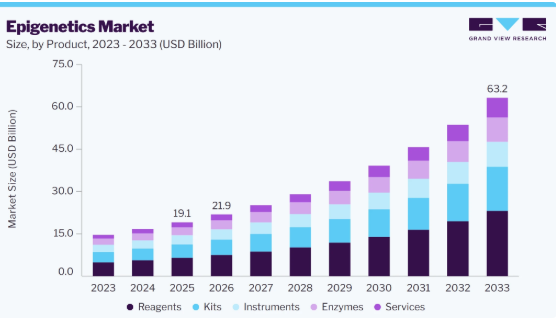
- 2025年の市場規模:191億米ドル
- 2026年の推定市場規模:219億米ドル
- 2033年までの予測市場規模:632億米ドル
- CAGR(2026年~2033年):16.4%
市場の動向
エピジェネティクス市場は、腫瘍学、発生生物学、創薬、および精密医療における応用分野の拡大に伴い、急速に進化しています。メチル化シーケンシング、クロマチン解析、単一細胞エピゲノミクスなど、エピゲノムプロファイリングプラットフォームにおける技術の進歩により、疾患メカニズムのより深い理解が可能となり、新規治療標的の特定が促進されています。学術機関、バイオテクノロジー企業、製薬会社間の連携が拡大していることも、この分野のイノベーションをさらに推進しています。しかし、複雑なデータ解析、高額な技術コスト、エピジェネティクス応用における臨床的妥当性の向上の必要性といった課題により、市場の成長は制約を受けています。
市場の集中度と特徴
数多くのエピジェネティクス業界のプレーヤーが、エピジェネティクスの分野に革命をもたらす可能性を秘めた革新的なバイオインフォマティクスおよび計算サービスを立ち上げています。例えば、2023年7月、エピジェネティックバイオマーカー技術の分野で事業を展開する主要企業であるFOXO Technologies Inc.は、データ解析、処理、解釈に伴う課題の克服を支援することで、エピジェネティックデータの潜在能力を最大限に引き出す最先端のバイオインフォマティクスサービスを発表しました。このような進歩が、業界において大きなイノベーションを牽引しています。
「エピジェネティクスは、微妙なニュアンスが求められる科学です。長年の経験を通じて、当社のチームは、特にエピジェネティクスに関するバイオインフォマティクスにおいて、ニッチな専門知識を培ってきました。研究にエピジェネティクスデータを取り入れたいと考えている研究者の方々は、当社のサービスを利用することで、貴重な時間と労力を節約することができます。」
– ブライアン・チェン、最高科学責任者。
エピジェネティクス業界は、複数の業界プレイヤー間における適度なレベルのM&A活動も特徴となっています。これは、業界での競争優位性を獲得したいという意向や、急成長する市場における統合の必要性など、いくつかの要因によるものです。
エピジェネティクス業界の規制は、製品の安全性と品質を確保するための枠組みを提供する一方で、業界関係者にとって課題も生み出しています。この市場は規制の影響が大きいという特徴がありますが、その影響は地域ごとの規制の性質や厳格さによって異なります。さらに、倫理的・法的な制約により、規制の策定や順守がさらに複雑化し、市場にとって大きな課題となる可能性があります。
多くのエピジェネティクス業界関係者が、製品およびサービスのポートフォリオの拡大に注力しています。各社は、革新的なエピジェネティクス関連のサービスや製品を相次いで展開しています。例えば、2023年11月には、米国に拠点を置くActive Motif社が、「エンド・トゥ・エンド・エピジェネティクス・サービス」およびCUT&RUN(標的下での切断とヌクレアーゼを用いた放出)解析用のアッセイキットを発表しました。こうした製品やサービスの投入は、業界全体の製品・サービスの拡大を後押しすると見込まれています。
エピジェネティクス業界は現在、地域ごとに緩やかな拡大を見せており、その成長見通しは、エピジェネティクス製品・サービスの顧客基盤の拡大によって牽引されています。この技術に対する科学的認識が世界的に高まり、新興市場におけるバイオテクノロジーへのアクセスが改善されるにつれ、市場の主要プレイヤーによる地域展開の取り組みが増加すると予想されます。
アナリストの見解
分子プロファイリング技術やデータ分析の進歩により、疾患におけるエピジェネティックなメカニズムの理解が深まるにつれ、エピジェネティクス市場は着実な拡大が見込まれています。個別化医療への移行が進むにつれ、臨床的に実用可能なエピジェネティクスアッセイや研究ツールを開発する企業にとって、新たな機会が生まれると予想されます。今後の市場成長は、業界関係者が標準化の課題を克服し、アッセイのスケーラビリティを向上させ、エピジェネティクス応用に関するより強固な臨床的エビデンスを確立できるかどうかにかかっています。自動化、バイオインフォマティクス、およびマルチオミクスアプローチの統合に成功した企業は、市場での存在感を強める可能性が高いでしょう。
製品インサイト
試薬セグメントはエピジェネティクス市場を牽引しており、2025年には世界の売上高シェアの34.1%を占めました。このセグメントの成長は、エピジェネティクス研究、特にDNAメチル化、ヒストン修飾、および遺伝子調節メカニズムの研究における試薬の広範な利用に起因しています。これらの試薬は、エピジェネティックなプロセスを理解する上で極めて重要な役割を果たしており、研究や治療法の開発において広く活用されています。さらに、DNAメチル化、ヒストン修飾、RNA転写解析用のキットを提供するプロメガ・コーポレーション(Promega Corporation)などの主要企業による、高度なエピジェネティクス試薬ポートフォリオの提供が、同セグメントの成長をさらに後押しすると予想されます。
サービスセグメントは、予測期間において最も高い年平均成長率(CAGR)を記録すると見込まれています。エピジェネティクスサービスには、シーケンシング、解析、コンサルティングサービスなど、幅広いサービスが含まれます。エピジェネティクス解析には、ChIP-seq、ビスルファイトシーケンシング、DNAメチル化プロファイリングなどの高度な技術が用いられます。多くの研究者や研究機関は、これらの複雑な解析を正確かつ効率的に行うために、専門サービスを利用しています。ハイスループットシーケンシング技術やその他の先進的なエピジェネティクス解析ツールの継続的な開発により、これらの技術を活用して包括的かつ信頼性の高いエピゲノムデータを生成するサービスへの需要が高まっています。
技術動向
2025年には、DNAメチル化セグメントが売上高シェア44.2%を占め、市場を牽引しました。エピジェネティクス分野におけるDNAメチル化への需要は、遺伝子発現調節におけるその極めて重要な役割に起因しています。このエピジェネティックな修飾は、発生、老化、疾患など、さまざまな生物学的プロセスに影響を及ぼします。DNAメチル化パターンを理解することは、がんなどの複雑な疾患の解明に役立ち、精密医療への期待も高まっており、エピジェネティクス研究および治療法開発におけるその研究需要を後押ししています。
ヒストンアセチル化セグメントは、革新的な手法の開発により技術の有効性が向上したことから、2026年から2033年にかけて最も高いCAGRを記録すると予測されています。さらに、いくつかの研究により、ヒストンアセチル化が固形がん、炎症、白血病、ウイルス感染などの疾患において治療効果をもたらす可能性があることが示されています。
用途に関する洞察
2025年には、腫瘍学セグメントが売上高シェアの68.5%を占め、市場をリードしました。腫瘍学分野におけるエピジェネティクスへの需要は、エピジェネティックな変化とがんの発生との間の複雑な関係に起因しています。エピジェネティックな変化は、腫瘍の発生、進行、転移を評価する上で極めて重要です。これらの変化を標的とすることは、精密医療を含む革新的ながん治療への新たな道筋をもたらします。腫瘍学におけるエピジェネティックなメカニズムの理解は、新規の診断法や、より効果的で個別化されたがん治療法の開発につながる可能性を秘めており、この分野における需要を牽引しています。
非腫瘍学分野は、2026年から2033年にかけて最も高い年平均成長率(CAGR)を記録すると予測されています。神経疾患、心血管疾患、代謝性疾患、自己免疫疾患、感染症、希少疾患、加齢、生殖健康、精神疾患、創薬、精密医療、再生医療、環境曝露、慢性炎症性疾患、老年医学など、幅広い疾患におけるエピジェネティックなメカニズムの理解が、非腫瘍学分野におけるエピジェネティクス市場の成長と発展に総合的に寄与しています。
最終用途に関する洞察
2025年には、医学、生物学、遺伝学といった多様な分野におけるエピジェネティクスの深遠な影響により、学術研究セグメントが売上高シェア38.2%を占め、市場を牽引しました。エピジェネティックなメカニズムの複雑さは、興味深い研究の道筋を示しており、好奇心を刺激し、学術的な関心を高めています。さらに、エピジェネティクスが疾患、発生、および個別化医療に関する答えを解き明かす可能性は、この分野における学術研究の成長を後押ししています。
臨床研究セグメントは、疾患研究、バイオマーカーの発見、治療法の開発におけるエピジェネティクス技術の採用拡大に牽引され、予測期間において最も高い年平均成長率(CAGR)を記録すると見込まれています。がんやその他の慢性疾患におけるエピジェネティックな変化に関する研究の増加に加え、精密医療への注目が高まっていることが、エピジェネティックプロファイリングツールへの需要を後押ししています。さらに、エピジェネティクスに基づく治療法を評価する臨床試験の拡大が、同セグメントの成長をさらに支えると予想されます。
地域別分析
北米はエピジェネティクス市場を牽引しており、2025年には38.7%という最大の売上シェアを占めました。これは、主要なバイオテクノロジー企業や製薬企業の存在、先進的な研究インフラ、そしてゲノミクスおよび精密医療への多額の投資に支えられたものです。がん研究活動の活発化、シーケンシング技術の導入、主要企業による先進的なエピジェネティクスソリューションの提供も、同地域の成長にさらに寄与しています。
米国のエピジェネティクス市場の動向
米国のエピジェネティクス業界は、慢性疾患の蔓延や、市場プレイヤーによるエピジェネティクス開発への投資増加により、予測期間中に成長が見込まれており、これが地域の成長をさらに後押しするでしょう。例えば、エピジェネティック編集の先駆者である新興ゲノム医療企業、Chroma Medicine, Inc.(Chroma)は、様々な疾患の治療を目的として、1億2,500万米ドルの投資を受けて2021年11月に設立されました。
「エピジェネティック編集は、ゲノム医療における次のフロンティアであり、遺伝的要因による疾患の治療を一変させる可能性を秘めています。遺伝子発現を調節する自然界の固有のメカニズムを活用することで、基礎となるDNA配列を根本的に変更したり切断したりすることなく、遺伝子発現を持続的かつ精密に制御することができます」
―キャサリン・ステーマン=ブリーン医学博士(CEO)、ヴィック・マイヤー博士(社長兼CSO)、ブレット・カプラン医学博士(CFO)
欧州のエピジェネティクス市場の動向
欧州のエピジェネティクス業界は、分子研究への投資の増加、精密医療アプローチの普及、およびバイオマーカーの発見や標的療法への注目の高まりに牽引され、着実な成長を遂げています。この地域は、強力な学術研究ネットワーク、政府が支援するゲノム研究イニシアチブ、そして研究機関とバイオテクノロジー企業との連携の恩恵を受けています。
英国のエピジェネティクス産業は、遺伝学および分子研究における堅調な研究とイノベーションに加え、エピジェネティクス研究の進展を促進する政府の支援策や強固な医療インフラにより、予測期間中に成長が見込まれています。2023年11月にインペリアル・カレッジ・ヘルスケアNHSトラストが発表した記事によると、英国における遺伝子編集療法、具体的にはCRISPRを基盤とする「Casgevy」の承認は、英国のエピジェネティクス市場に潜在的な影響を与える画期的な出来事となります。
「これは世界初の快挙であり、研究者や臨床医、そして何よりも鎌状赤血球症やβ-サラセミアを患う方々にとって、極めて重要な瞬間です。」
– ホス・デ・ラ・フエンテ教授(インペリアル・カレッジ・ヘルスケアNHSトラストおよびインペリアル・カレッジ・ロンドン)
ドイツのエピジェネティクス業界は、研究開発(R&D)の取り組み、規制の枠組み、学術機関と産業界との連携など、さまざまな要因により、予測期間中に成長が見込まれています。例えば、2023年1月、アスクレピオス・バイオファーマシューティカル社とReCodeセラピューティクス社は、ReCode社が独自に開発したシングルベクター送達技術を用いた新規遺伝子編集プラットフォームの探索に向けた戦略的提携を発表しました。
アジア太平洋地域のエピジェネティクス市場の動向
アジア太平洋地域のエピジェネティクス産業は、2026年から2033年にかけて年平均成長率(CAGR)17.8%で、最も急速な成長を遂げると予測されています。この地域市場は、ゲノム編集技術への需要の高まりや、インドやオーストラリアなど複数の国々における遺伝性疾患の有病率の上昇によって牽引されると見込まれています。さらに、エピジェネティクス関連の製品やサービスを提供する現地企業は、投資や資金調達を集めています。例えば、2023年8月、中国に拠点を置くEpigenic Therapeutics社は、シリーズAの資金調達ラウンドで3,200万米ドルを調達しました。同社は、エピジェネティックな制御を利用して一般的な疾患を治療する次世代の遺伝子調節療法を開発しています。したがって、こうした業界プレイヤーによる投資の増加が、地域的な事業拡大を後押しすると予想されます。
「創業から2年間で、エピジェニック社は最先端の科学を人命を救うエピゲノム医薬品へと転換させるべく、著しい進展を遂げました。現在、当社は標的を絞った治療戦略を開発しています。エピゲノム医薬品の革新を先導し、最終的に患者ケアに活用するという使命を継続するにあたり、世界トップクラスの投資家の方々からご支援を賜り、光栄に存じるとともに深く感謝しております。」
– エピジェニック・セラピューティクス共同創業者兼CEO、ボブ・チャン氏
中国のエピジェネティクス業界は、エピジェネティクスを通じて生成されたものを含む遺伝子組み換え生物(GMO)の開発および商業化に関する、確立された規制の枠組みにより、予測期間中に成長すると見込まれています。
日本のエピジェネティクス業界は、予測期間中に急速な成長を遂げると見込まれています。この成長は、国内の研究開発活動における様々なエピジェネティクス応用分野で、高度な合成生物学ソリューションに対する需要が高まっていることに起因しています。
ラテンアメリカのエピジェネティクス市場の動向
ラテンアメリカのエピジェネティクス産業は、分子生物学における研究活動の活発化、プレシジョン・メディシンへの認識の高まり、および医療インフラへの投資拡大に支えられ、緩やかな成長が見込まれています。エピジェネティクス技術の採用は、学術機関、研究機関、バイオテクノロジー企業において拡大しており、特に腫瘍学、遺伝子研究、バイオマーカー開発などの分野での応用が進んでいます。
中東・アフリカのエピジェネティクス市場の動向
中東およびアフリカのエピジェネティクス業界は、同地域における慢性疾患の有病率上昇に対処するための新規診断・治療ツールの開発に向けたエピジェネティクス技術への認識の高まりと導入の拡大により、近い将来に成長すると予測されています。
エピジェネティクス主要企業の動向
エピジェネティクス市場の主要企業は、市場での存在感を強化し、製品やサービスの提供範囲を拡大するための取り組みを進めています。事業拡大や提携といった戦略が、市場の成長を牽引する上で重要な役割を果たしています。
エピジェネティクス分野の主要企業
本調査では、エピジェネティクス市場に関する以下の主要企業について分析を行いました
- Thermo Fisher Scientific Inc.
- Illumina, Inc.
- Danaher Corporation (Abcam)
- Promega Corporation
- New England Biolabs
- QIAGEN
- Merck KGaA (MilliporeSigma)
- Active Motif
- EpiCypher
- Element Biosciences
最近の動向
- 2024年6月、エピジェニカABはスウェーデンにおいて「EpiFinderプラットフォーム」および「EpiFinderゲノムキット」を発売し、研究および創薬を支援する、スケーラブルで定量的なゲノムワイドなエピジェネティックプロファイリングを実現する、初の商用ハイスループット・マルチプレックスChIP-seqソリューションを導入しました。
「これまでにない規模で、より迅速かつコスト効率良く定量データを生成できる『EpiFinder』は、エピジェネティクス研究における重大な障壁を克服するものであり、エピゲノミクスと科学的イノベーションの新たな時代を切り拓くと確信しています。」
– エピジェニカ共同創業者兼最高科学責任者、サイモン・エルサッサー博士
- 2024年1月、米国を拠点とするムーンウォーク・バイオサイエンシズ社は、AIを活用した精密エピジェネティック医療プラットフォームの推進とエピジェネティック治療薬の開発加速を目的として、シードおよびシリーズAラウンドで5,700万米ドルの資金調達を行い、米国で事業を開始しました。
世界のエピジェネティクス市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけての各サブセグメントにおける売上高の成長予測と、最新のトレンドに関する分析を提供しています。本レポートにおいて、Grand View Researchは、製品、技術、用途、エンドユーザー、および地域に基づいて、世界のエピジェネティクス市場をセグメント化しています:
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 試薬
- キット
- ChIPシーケンシングキット
- 全ゲノム増幅キット
- ビスルファイト変換キット
- RNAシーケンシングキット
- その他
-
- 機器
- 酵素
- サービス
- 技術別見通し(売上高、10億米ドル、2021年~2033年)
- DNAメチル化
- ヒストンメチル化
- ヒストンアセチル化
- 大型非コードRNA
- マイクロRNAの修飾
- クロマチン構造
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 腫瘍学
- 固形がん
- 液性がん
- 非腫瘍学
- 炎症性疾患
- 代謝性疾患
- 感染症
- 心血管疾患
- その他
- 腫瘍学
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 学術研究
- 臨床研究
- 病院・診療所
- 製薬・バイオテクノロジー企業
- その他のユーザー
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.2.1. 製品セグメント
1.2.2. 技術セグメント
1.2.3. 用途セグメント
1.2.4. 最終用途セグメント
1.3. 情報分析
1.4. 市場の構築とデータの可視化
1.5. データの検証と公開
1.6. 調査の前提条件
1.7. 情報の収集
1.7.1. 一次調査
1.8. 情報またはデータの分析
1.9. 市場の構築と検証
1.10. 市場モデル
1.11. 世界市場:CAGRの算出
1.12. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場変数とトレンド
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場ダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. がんの有病率の増加
3.2.1.2. プレシジョン・メディシンへの投資の増加
3.2.1.3. エピジェネティクスに基づく創薬の拡大
3.2.1.4. シーケンシングおよびマルチオミクスにおける技術の進歩
3.2.1.5. 研究資金および政府支援の増加
3.2.1.6. バイオ医薬品の研究開発費の増加
3.2.1.7. 液体生検および非侵襲的診断法の拡大
3.2.2. 市場制約要因の分析
3.2.2.1. エピジェネティクスに基づく診断法における標準化の欠如
3.2.2.2. 熟練した専門人材の不足
3.2.3. 市場機会の分析
3.2.4. 市場の課題分析
3.3. ケーススタディからの知見
3.4. 業界分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 買い手の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者からの脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済的・社会的環境
3.4.2.3. 技術的環境
3.4.2.4. 環境的要因
3.4.2.5. 法的環境
第4章 製品事業分析
4.1. 製品セグメント・ダッシュボード
4.2. エピジェネティクス市場における製品動向分析
4.3. エピジェネティクス市場の規模および動向分析(製品別、2021年~2033年)(10億米ドル)
4.4. 試薬
4.4.1. 試薬市場、2021年~2033年(10億米ドル)
4.5. キット
4.5.1. キット市場、2021年~2033年(10億米ドル)
4.5.2. ChIPシーケンシングキット
4.5.2.1. ChIPシーケンシングキット市場、2021年~2033年(10億米ドル)
4.5.3. 全ゲノム増幅キット
4.5.3.1. 全ゲノム増幅キット市場、2021年~2033年(10億米ドル)
4.5.4. ビスルファイト変換キット
4.5.4.1. ビスルファイト変換キット市場、2021年~2033年(10億米ドル)
4.5.5. RNAシーケンシングキット
4.5.5.1. RNAシーケンシングキット市場、2021年~2033年(10億米ドル)
4.5.6. その他
4.5.6.1. その他市場、2021年~2033年(10億米ドル)
4.6. 機器
4.6.1. 機器市場、2021年~2033年(10億米ドル)
4.7. 酵素
4.7.1. 酵素市場、2021年~2033年(10億米ドル)
4.8. サービス
4.8.1. サービス市場、2021年~2033年(10億米ドル)
第5章 技術ビジネス分析
5.1. 技術セグメントのダッシュボード
5.2. エピジェネティクス市場の技術動向分析
5.3. エピジェネティクス市場の規模および動向分析(技術別、2021年~2033年)(10億米ドル)
5.4. DNAメチル化
5.4.1. DNAメチル化市場、2021年~2033年(10億米ドル)
5.5. ヒストンメチル化
5.5. 1. ヒストンメチル化市場、2021年~2033年(10億米ドル)
5.6. ヒストンアセチル化
5.6.1. ヒストンアセチル化市場、2021年~2033年(10億米ドル)
5.7. 大型非コードRNA
5.7.1. 大型非コードRNA市場、2021年~2033年(10億米ドル)
5.8. マイクロRNA修飾
5.8.1. マイクロRNA修飾市場、2021年~2033年(10億米ドル)
5.9. クロマチン構造
5.9.1. クロマチン構造市場、2021年~2033年(10億米ドル)
第6章 アプリケーション別事業分析
6.1. アプリケーションセグメントのダッシュボード
6.2. エピジェネティクス市場の用途別動向分析
6.3. エピジェネティクス市場の規模および動向分析(用途別、2021年~2033年)(10億米ドル)
6.4. 腫瘍学
6.4.1. 腫瘍学市場、2021年~2033年(10億米ドル)
6.4.2. 固形腫瘍
6.4.2.1. 固形腫瘍市場、2021年~2033年(10億米ドル)
6.4.3. 液性腫瘍
6.4.3.1. 液性腫瘍市場、2021年~2033年(10億米ドル)
6.5. 非腫瘍領域
6.5.1. 非腫瘍領域市場、2021年~2033年(10億米ドル)
6.5.2. 炎症性疾患
6.5.2.1. 炎症性疾患市場、2021年~2033年(10億米ドル)
6.5.3. 代謝性疾患
6.5.3.1. 代謝性疾患市場、2021年~2033年(10億米ドル)
6.5.4. 感染症
6.5.4.1. 感染症市場、2021年~2033年(10億米ドル)
6.5.5. 心血管疾患
6.5.5.1. 心血管疾患市場、2021年~2033年(10億米ドル)
6.5.6. その他
6.5.6.1. その他市場、2021年~2033年(10億米ドル)
第7章 最終用途別事業分析
7.1. 最終用途セグメントの概要
7.2. エピジェネティクス市場の最終用途別動向分析
7.3. 最終用途別エピジェネティクス市場規模および動向分析、2021年~2033年(10億米ドル)
7.4. 学術研究
7.4.1. 学術研究市場、2021年~2033年(10億米ドル)
7.5. 臨床研究
7.5.1. 臨床研究市場、2021年~2033年(10億米ドル)
7.6. 病院・診療所
7.6.1. 病院・診療所市場、2021年~2033年(10億米ドル)
7.7. 製薬・バイオテクノロジー企業
7.7.1. 製薬・バイオテクノロジー企業市場、2021年~2033年(10億米ドル)
7.8. その他のユーザー
7.8.1. その他のユーザー市場、2021年~2033年 (10億米ドル)
第8章 地域別事業分析
8.1. 地域別エピジェネティクス市場シェア(2025年および2033年)
8.2. 北米
8.2.1. 北米のエピジェネティクス市場(2021年~2033年)(10億米ドル)
8.2.2. 米国
8.2.2.1. 主要国の動向
8.2.2.2. 競争状況
8.2.2.3. 規制の枠組み
8.2.2.4. 米国のエピジェネティクス市場、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. 主要国の動向
8.2.3.2. 競争状況
8.2.3.3. 規制の枠組み
8.2.3.4. カナダのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. 主要な国別動向
8.2.4.2. 競争状況
8.2.4.3. 規制の枠組み
8.2.4.4.
メキシコのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.3. 欧州
8.3.1. 欧州のエピジェネティクス市場、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 主要国の動向
8.3.2.2. 競争状況
8.3.2.3. 規制の枠組み
8.3.2.4. 英国のエピジェネティクス市場、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. 主要国の動向
8.3.3.2. 競争環境
8.3.3.3. 規制の枠組み
8.3.3.4. ドイツのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. 主要な国別動向
8.3.4.2. 競争環境
8.3.4.3. 規制の枠組み
8.3.4.4. フランスのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.3.5. イタリア
8.3.5.1. 主要な国別動向
8.3.5.2. 競争環境
8.3.5.3. 規制の枠組み
8.3.5.4. イタリアのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.3.6. スペイン
8.3.6.1. 主要な国別動向
8.3.6.2. 競争環境
8.3.6.3. 規制の枠組み
8.3.6.4. スペインのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.3.7. デンマーク
8.3.7.1. 主要な国別動向
8.3.7.2. 競争環境
8.3.7.3. 規制の枠組み
8.3.7.4. デンマークのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.3.8. スウェーデン
8.3.8.1. 主要な国別動向
8.3.8.2. 競争環境
8.3.8.3. 規制の枠組み
8.3.8.4. スウェーデンのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.3.9. ノルウェー
8.3.9.1. 主要国の動向
8.3.9.2. 競争環境
8.3.9.3. 規制の枠組み
8.3.9.4. ノルウェーのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域のエピジェネティクス市場、2021年~2033年(10億米ドル)
8.4.2. 日本
8.4.2.1. 主要国の動向
8.4.2.2. 競争状況
8.4.2.3. 規制の枠組み
8.4.2.4. 日本のエピジェネティクス市場、2021年~2033年(10億米ドル)
8.4.3. 中国
8.4.3.1. 主要国の動向
8.4.3.2.
競争環境
8.4.3.3. 規制の枠組み
8.4.3.4. 中国のエピジェネティクス市場、2021年~2033年(10億米ドル)
8.4.4. インド
8.4.4.1. 主要国の動向
8.4.4.2. 競争環境
8.4.4.3. 規制の枠組み
8.4.4.4. インドのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.4.5. オーストラリア
8.4.5.1. 主要な国別動向
8.4.5.2. 競争環境
8.4.5.3. 規制の枠組み
8.4.5.4. オーストラリアのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.4.6. タイ
8.4.6.1. 主要な国別動向
8.4.6.2. 競争状況
8.4.6.3. 規制の枠組み
8.4.6.4. タイのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.4.7. 韓国
8.4.7.1. 主要な国別動向
8.4.7.2. 競争環境
8.4.7.3. 規制の枠組み
8.4.7.4. 韓国のエピジェネティクス市場、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. 主要国の動向
8.5.2.2. 競争環境
8.5.2.3. 規制の枠組み
8.5.2.4. ブラジルのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.5.3. アルゼンチン
8.5.3.1. 主要国の動向
8.5.3.2. 競争環境
8.5.3.3. 規制の枠組み
8.5.3.4. アルゼンチンのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.6. 中東・アフリカ(MEA)
8.6.1. 中東・アフリカ(MEA)のエピジェネティクス市場、2021年~2033年(10億米ドル)
8.6.2. 南アフリカ
8.6.2.1. 主要な国別動向
8.6.2.2. 競争環境
8.6.2.3. 規制の枠組み
8.6.2.4. 南アフリカのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.6.3. サウジアラビア
8.6.3.1. 主要な国別動向
8.6.3.2. 競争状況
8.6.3.3. 規制の枠組み
8.6.3.4. サウジアラビアのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.6.4. アラブ首長国連邦(UAE)
8.6.4.1. 主要な国別動向
8.6.4.2. 競争状況
8.6.4.3. 規制の枠組み
8.6.4.4.
UAEのエピジェネティクス市場、2021年~2033年(10億米ドル)
8.6.5. クウェート
8.6.5.1. 主要な国別動向
8.6.5.2. 競争状況
8.6.5.3. 規制の枠組み
8.6.5.4. クウェートのエピジェネティクス市場、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 企業の分類
9.2. 戦略マッピング
9.3. 企業の市場ポジション/シェア分析、2025年
9.4. 企業プロファイル
9.4.1. サーモフィッシャーサイエンティフィック社
9.4.1.1. 概要
9.4.1.2. 財務実績
9.4.1.3. 製品ベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. イルミナ社
9.4.2.1. 概要
9.4.2.2. 財務実績
9.4.2.3. 製品ベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. ダナハー・コーポレーション(Abcam)
9.4.3.1. 概要
9.4.3.2. 財務実績
9.4.3.3. 製品ベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. プロメガ・コーポレーション
9.4.4.1. 概要
9.4.4.2. 財務実績
9.4.4.3. 製品ベンチマーク
9.4.4.4. 戦略的取り組み
9.4.5. ニューイングランド・バイオラボ
9.4.5.1. 概要
9.4.5.2. 財務実績
9.4.5.3. 製品のベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6. QIAGEN
9.4.6.1. 概要
9.4.6.2. 財務実績
9.4.6.3. 製品ベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. メルク KGaA(ミリポア・シグマ)
9.4.7.1. 概要
9.4.7.2. 財務実績
9.4.7.3. 製品のベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. Active Motif
9.4.8.1. 概要
9.4.8.2. 財務実績
9.4.8.3. 製品のベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. EpiCypher
9.4.9.1. 概要
9.4.9.2. 製品のベンチマーク
9.4.9.3. 財務実績
9.4.9.4. 戦略的取り組み
9.4.10. Element Biosciences
9.4.10.1. 概要
9.4.10.2. 財務実績
9.4.10.3. 製品ベンチマーク
9.4.10.4. 戦略的取り組み
表の一覧
表 1 略語一覧
表 2 地域別世界エピジェネティクス市場、2021年~2033年(10億米ドル)
表3 2021年~2033年の地域別世界エピジェネティクス市場(10億米ドル)表4 2021年~2033年の技術別世界エピジェネティクス市場(10億米ドル)
表5 2021年~2033年の用途別世界エピジェネティクス市場
(10億米ドル)
表6 世界のエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表7 北米のエピジェネティクス市場:国別、2021年~2033年 (10億米ドル)
表8 北米エピジェネティクス市場:製品別、2021年~2033年(10億米ドル)
表9 北米エピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表10 北米エピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表11 北米エピジェネティクス市場、最終用途別、2021年~2033年(10億米ドル)
表12 米国エピジェネティクス市場、製品別、2021年~2033年(10億米ドル)
表13 米国 エピジェネティクス市場、技術別、2021年~2033年(10億米ドル)
表14 米国エピジェネティクス市場、用途別、2021年~2033年(10億米ドル)
表15 米国エピジェネティクス市場、最終用途別、2021年~2033年(10億米ドル)
表16 カナダのエピジェネティクス市場:製品別、2021年~2033年(10億米ドル)
表17 カナダのエピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表18 カナダのエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表19 カナダのエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表20 メキシコのエピジェネティクス市場:製品別、2021年~2033年(10億米ドル)
表21 メキシコのエピジェネティクス市場:技術別、2021年~2033年 (10億米ドル)
表22 メキシコのエピジェネティクス市場、用途別、2021年~2033年(10億米ドル)
表23 メキシコのエピジェネティクス市場、最終用途別、2021年~2033年(10億米ドル)
表24 欧州のエピジェネティクス市場、国別、2021年~2033年(10億米ドル)
表25 欧州のエピジェネティクス市場:製品別、2021年~2033年(10億米ドル)
表26 欧州のエピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表27 欧州のエピジェネティクス市場:用途別、2021年~2033年 (10億米ドル)
表28 欧州のエピジェネティクス市場:最終用途別、2021年~2033年(10億米ドル)
表29 ドイツのエピジェネティクス市場(製品別、2021年~2033年)(10億米ドル)
表30 ドイツのエピジェネティクス市場(技術別、2021年~2033年)(10億米ドル)
表31 ドイツのエピジェネティクス市場(用途別、2021年~2033年) (10億米ドル)
表32 ドイツのエピジェネティクス市場、最終用途別、2021年~2033年(10億米ドル)
表33 英国のエピジェネティクス市場、製品別、2021年~2033年(10億米ドル)
表34 英国のエピジェネティクス市場、技術別、2021年~2033年(10億米ドル)
表35 英国のエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表36 英国のエピジェネティクス市場:最終用途別、2021年~2033年(10億米ドル)
表37 フランスのエピジェネティクス市場:製品別、2021年~2033年(10億米ドル)
表38 フランスのエピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表39 フランスにおけるエピジェネティクス市場(用途別)、2021年~2033年(10億米ドル)
表40 フランスにおけるエピジェネティクス市場(最終用途別)、2021年~2033年(10億米ドル)
表41 イタリアにおけるエピジェネティクス市場(製品別)、2021年~2033年 (10億米ドル)
表42 イタリアのエピジェネティクス市場、技術別、2021年~2033年(10億米ドル)
表43 イタリアのエピジェネティクス市場、用途別、2021年~2033年(10億米ドル)
表44 イタリアのエピジェネティクス市場、最終用途別、2021年~2033年 (10億米ドル)
表45 スペインのエピジェネティクス市場:製品別、2021年~2033年(10億米ドル)
表46 スペインのエピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表47 スペインのエピジェネティクス市場:用途別、2021年~2033年 (10億米ドル)
表48 スペインのエピジェネティクス市場:最終用途別、2021年~2033年(10億米ドル)
表49 デンマークのエピジェネティクス市場:製品別、2021年~2033年(10億米ドル)
表50 デンマークのエピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表51 デンマークのエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表52 デンマークのエピジェネティクス市場:最終用途別、2021年~2033年(10億米ドル)
表53 スウェーデンのエピジェネティクス市場:製品別、2021年~2033年(10億米ドル)
表54 スウェーデンのエピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表55 スウェーデンのエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表56 スウェーデンのエピジェネティクス市場:最終用途別、2021年~2033年(10億米ドル)
表57 ノルウェーのエピジェネティクス市場:製品別、2021年~2033年(10億米ドル)
表58 ノルウェーのエピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表59 ノルウェーのエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表60 ノルウェーのエピジェネティクス市場:最終用途別、2021年~2033年(10億米ドル)
表61 アジア太平洋地域のエピジェネティクス市場:国別、2021年~2033年(10億米ドル)
表62 アジア太平洋地域のエピジェネティクス市場:製品別、2021年~2033年(10億米ドル)
表63 アジア太平洋地域のエピジェネティクス市場:技術別、2021年~2033年 (10億米ドル)
表64 アジア太平洋地域のエピジェネティクス市場、用途別、2021年~2033年(10億米ドル)
表65 アジア太平洋地域のエピジェネティクス市場、最終用途別、2021年~2033年 (10億米ドル)
表66 中国のエピジェネティクス市場(製品別)、2021年~2033年(10億米ドル)
表67 中国のエピジェネティクス市場(用途別)、 2021年~2033年(10億米ドル)
表68 中国のエピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表69 中国のエピジェネティクス市場:最終用途別、2021年~2033年 (10億米ドル)
表70 日本のエピジェネティクス市場、製品別、2021年~2033年(10億米ドル)
表71 日本のエピジェネティクス市場、技術別、2021年~2033年(10億米ドル)
表72 日本のエピジェネティクス市場、用途別、2021年~2033年 (10億米ドル)
表73 日本のエピジェネティクス市場、最終用途別、2021年~2033年(10億米ドル)
表74 インドのエピジェネティクス市場、製品別、2021年~2033年(10億米ドル)
表75 インドのエピジェネティクス市場、技術別、2021年~2033年(10億米ドル)
表76 インドのエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表77 インドのエピジェネティクス市場:最終用途別、2021年~2033年(10億米ドル)
表78 韓国のエピジェネティクス市場:製品別、2021年~2033年(10億米ドル)
表79 韓国のエピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表80 韓国のエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表81 韓国のエピジェネティクス市場:最終用途別、2021年~2033年 (10億米ドル)
表82 オーストラリアのエピジェネティクス市場:製品別、2021年~2033年(10億米ドル)
表83 オーストラリアのエピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表84 オーストラリアのエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表85 オーストラリアのエピジェネティクス市場、最終用途別、2021年~2033年(10億米ドル)
表86 タイのエピジェネティクス市場、製品別、2021年~2033年(10億米ドル)
表87 タイのエピジェネティクス市場、技術別、2021年~2033年(10億米ドル)
表88 タイのエピジェネティクス市場、 用途別、2021年~2033年(10億米ドル)
表89 タイのエピジェネティクス市場、最終用途別、2021年~2033年(10億米ドル)
表90 ラテンアメリカのエピジェネティクス市場、国別、2021年~2033年 (10億米ドル)
表91 ラテンアメリカのエピジェネティクス市場、製品別、2021年~2033年(10億米ドル)
表92 ラテンアメリカのエピジェネティクス市場、技術別、2021年~2033年(10億米ドル)
表93 ラテンアメリカのエピジェネティクス市場、用途別、2021年~2033年 (10億米ドル)
表94 ラテンアメリカのエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表95 ブラジルのエピジェネティクス市場:製品別、2021年~2033年(10億米ドル)
表96 ブラジルのエピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表97 ブラジルのエピジェネティクス市場、用途別、2021年~2033年(10億米ドル)
表98 ブラジルのエピジェネティクス市場、最終用途別、2021年~2033年(10億米ドル)
表99 アルゼンチンのエピジェネティクス市場、製品別、2021年~2033年(10億米ドル)
表100 アルゼンチンのエピジェネティクス市場、 技術別、2021年~2033年(10億米ドル)
表101 アルゼンチンのエピジェネティクス市場、用途別、2021年~2033年(10億米ドル)
表102 アルゼンチンのエピジェネティクス市場、製品別、2021年~2033年(10億米ドル)
表103 MEAのエピジェネティクス市場、国別、2021年~2033年(10億米ドル)
表104 MEAのエピジェネティクス市場、製品別、2021年~2033年 (10億米ドル)
表105 MEAエピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表106 MEAエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表107 MEAエピジェネティクス市場:最終用途別、2021年~2033年(10億米ドル)
表108 南アフリカのエピジェネティクス市場(製品別、2021年~2033年)(10億米ドル)
表109 南アフリカのエピジェネティクス市場(技術別、2021年~2033年)(10億米ドル)
表110 南アフリカのエピジェネティクス市場(用途別、2021年~2033年) (10億米ドル)
表111 南アフリカのエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表112 サウジアラビアのエピジェネティクス市場:製品別、2021年~2033年(10億米ドル)
表113 サウジアラビアのエピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表114 サウジアラビアのエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表115 サウジアラビアのエピジェネティクス市場:最終用途別、2021年~2033年(10億米ドル)
表116 アラブ首長国連邦(UAE)のエピジェネティクス市場:製品別、2021年~2033年 (10億米ドル)
表117 アラブ首長国連邦(UAE)のエピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表118 アラブ首長国連邦(UAE)のエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表119 アラブ首長国連邦(UAE)のエピジェネティクス市場:最終用途別、2021年~2033年 (10億米ドル)
表120 クウェートのエピジェネティクス市場:製品別、2021年~2033年(10億米ドル)
表121 クウェートのエピジェネティクス市場:技術別、2021年~2033年(10億米ドル)
表122 クウェートのエピジェネティクス市場:用途別、2021年~2033年(10億米ドル)
表123 クウェートのエピジェネティクス市場:最終用途別、2021年~2033年(10億米ドル)
図表一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 市場の策定と検証
図4 エピジェネティクス市場:市場見通し
図5 エピジェネティクス市場:セグメント別見通し
図6 エピジェネティクス市場:競合環境の見通し
図7 親市場の見通し
図8 エピジェネティクス市場の推進要因の影響
図9 エピジェネティクス市場の制約要因の影響
図10 エピジェネティクス市場:製品見通しと主なポイント
図11 エピジェネティクス市場:製品動向分析
図12 試薬市場の推定値および予測、2021年~2033年(10億米ドル)
図13 キット市場の推定値および予測、2021年~2033年(10億米ドル)
図14 ChIPシーケンシングキット市場の推計および予測、2021年~2033年(10億米ドル)
図15 全ゲノム増幅キット市場の推計および予測、2021年 ~2033年(10億米ドル)
図16 ビスルファイト変換キット市場の推計および予測、2021年~2033年(10億米ドル)
図17 RNAシーケンシングキット市場の推計および予測、2021年~2033年(10億米ドル)
図18 その他市場の推計値および予測、2021年~2033年(10億米ドル)
図19 機器市場の推計値および予測、2021年~2033年(10億米ドル)
図20 酵素市場の推計および予測、2021年~2033年(10億米ドル)
図21 サービス市場の推計および予測、2021年~2033年(10億米ドル)
図22 エピジェネティクス市場:技術の展望と主なポイント
図23 エピジェネティクス市場: 技術動向分析
図24 DNAメチル化市場の推計値および予測、2021年~2033年(10億米ドル)
図25 ヒストンメチル化市場の推計値および予測、2021年~2033年(10億米ドル)
図26 ヒストンアセチル化市場の推計値および予測、2021年~2033年(10億米ドル)
図27 大型非コードRNA市場の推定値および予測、2021年~2033年(10億米ドル)
図28 マイクロRNA修飾市場の推定値および予測、2021年~2033年(10億米ドル)
図29 クロマチン構造市場の推定値および予測、2021年~2033年(10億米ドル)
図30 エピジェネティクス市場:応用分野の展望と主なポイント
図31 エピジェネティクス市場:応用分野の動向分析
図32 腫瘍学市場の推定値および予測、2021年~2033年(10億米ドル)
図33 固形腫瘍市場の推定値および予測、2021年~2033年(10億米ドル)
図34 液性腫瘍市場の推計および予測、2021年~2033年(10億米ドル)
図35 非腫瘍学市場の推計および予測、2021年~2033年(10億米ドル)
図36 炎症性疾患市場の推計および予測、2021年~2033年(10億米ドル)
図37 代謝性疾患市場の推計および予測、2021年~2033年(10億米ドル)
図38 感染症市場の推計および予測、2021年~2033年(10億米ドル)
図39 心血管疾患市場の推計および予測、2021年~2033年 (10億米ドル)
図40 その他市場の推計および予測、2021年~2033年(10億米ドル)
図41 エピジェネティクス市場:最終用途別の見通しと主なポイント
図42 エピジェネティクス市場:最終用途別の動向分析
図43 学術研究市場の推計および予測、2021年~2033年(10億米ドル)
図44 臨床研究市場の推計および予測、2021年~2033年(10億米ドル)
図45 病院・診療所市場の推計および予測、2021年~2033年(10億米ドル)
図46 製薬・バイオテクノロジー企業市場の推計および予測、2021年~2033年(10億米ドル)
図47 その他のユーザー市場の推計および予測、2021年~2033年(10億米ドル)
図48 世界のエピジェネティクス市場:地域別見通しと主なポイント
図49 世界のエピジェネティクス市場:地域別動向分析
図50 北米市場の推計および予測、2021年~2033年(10億米ドル)
図51 米国市場の推計および予測、2021年~2033年 (10億米ドル)
図52 カナダ市場の推計値および予測、2021年~2033年(10億米ドル)
図53 メキシコ市場の推計および予測、2021年~2033年(10億米ドル)
図54 欧州市場の推計および予測、2021年~2033年(10億米ドル)
図55 英国市場の推計および予測、2021年~2033年 (10億米ドル)
図56 ドイツ市場の推計値および予測、2021年~2033年 (10億米ドル)
図57 フランス市場の推計および予測、2021年~2033年(10億米ドル)
図58 イタリア市場の推計および予測、2021年~2033年(10億米ドル)
図59 スペイン市場の推計および予測、2021年~2033年 (10億米ドル)
図60 デンマーク市場の推計および予測、2021年~2033年(10億米ドル)
図61 スウェーデン市場の推計および予測、2021年~2033年(10億米ドル)
図62 ノルウェー市場の推計および予測、2021年~2033年 (10億米ドル)
図63 アジア太平洋市場の推計値および予測、2021年~2033年(10億米ドル)
図64 中国市場の推計値および予測、2021年~2033年(10億米ドル)
図65 日本市場の推計値および予測、2021年~2033年 (10億米ドル)
図66 インド市場の推計および予測、2021年~2033年(10億米ドル)
図67 タイ市場の推計および予測、2021年~2033年(10億米ドル)
図68 韓国市場の推計および予測、2021年~2033年(10億米ドル)
図69 オーストラリア市場の推計および予測、2021年~2033年(10億米ドル)
図70 ラテンアメリカ市場の推計および予測、2021年~2033年(10億米ドル)
図71 ブラジル市場の推計および予測、2021年~2033年(10億米ドル)
図72 アルゼンチン市場の推計および予測、2021年~2033年(10億米ドル)
図73 中東・アフリカ市場の推計および予測、2021年~2033年(10億米ドル)
図74 南アフリカ市場の推計および予測、2021年~2033年(10億米ドル)
図75 サウジアラビア市場の推計および予測、2021年~2033年 (10億米ドル)
図76 アラブ首長国連邦(UAE)市場の推計および予測、2021年~2033年(10億米ドル)
図77 クウェート市場の推計および予測、2021年~2033年(10億米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









