主なポイント
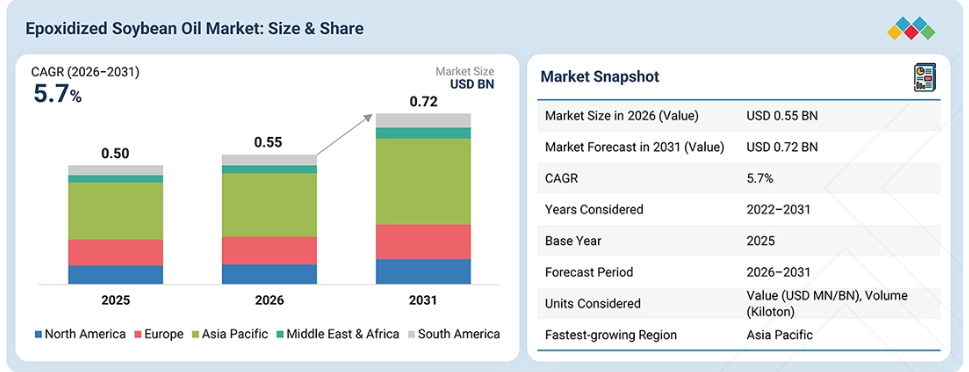
2025年には、アジア太平洋地域が47.9%という最大の市場シェアを占めました。
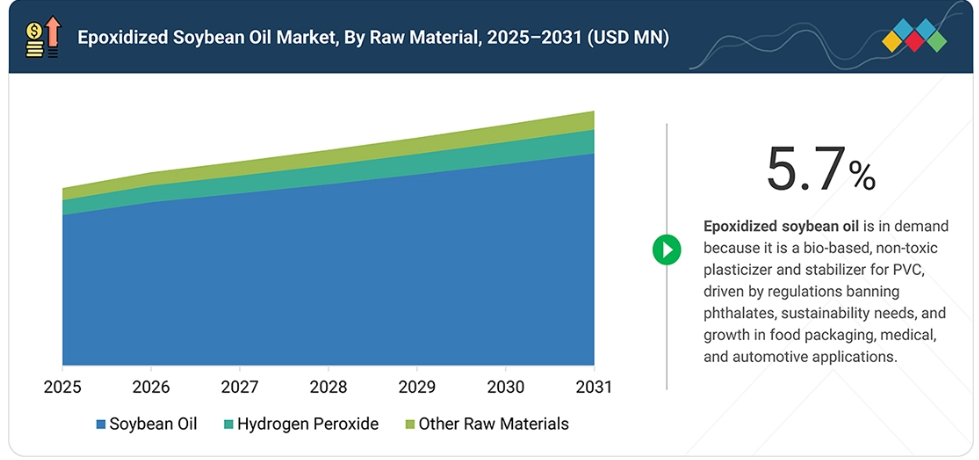
原材料別では、2025年に大豆油セグメントが84.9%という最大の市場シェアを占めました。
用途別では、UV硬化セグメントが当該期間中に8.7%という最も高い年平均成長率(CAGR)を記録すると予測されています。
最終用途産業別では、2025年に「その他」(ポリマーおよび農業)セグメントが31.7%という最大の市場シェアを占めました。
CHS Inc.(米国)、Nan Ya Plastics Corporation(台湾)、ADEKA株式会社(日本)、カーギル(米国)、Valtris(米国)、およびGalata Chemicals LLC(米国)は、その高い市場シェアと製品展開の広さから、エポキシ化大豆油市場(世界)における主要企業として特定されました。
The Chemical Company(米国)、Hallstar(米国)、Ajay Poly Pvt. Ltd.(インド)、およびVizag Chemical(インド)は、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
フタル酸系可塑剤を制限する規制の強化、バイオ由来かつ無毒な代替品への嗜好の高まり、ならびに食品包装、医療機器、自動車、接着剤分野におけるPVC用途の堅調な成長により、エポキシ化大豆油(ESBO)の世界的な需要は増加しています。可塑剤および安定剤としての二重の役割に加え、競争力のある価格設定と豊富な大豆原料が相まって、世界的な普及をさらに後押ししています。
顧客の顧客に影響を与えるトレンドと変革
持続可能性への要件や最終用途における需要の高まりを受け、ESBO市場は、汎用的な二次可塑剤から、より高付加価値でフタル酸エステルフリー、かつ規制に準拠したバイオベースのグレードへと移行しつつあります。食品包装、医療機器、接着剤、自動車部品など向けに、用途特化型の配合が開発されています。こうしたイノベーションは、安全な食品接触材料、生体適合性の高い医療製品、VOC(揮発性有機化合物)を低減した環境に優しい接着剤、そしてより耐久性が高く低排出の自動車部品などを通じて、様々な業界のクライアントの価値向上に寄与することができます。
市場の動向
推進要因:ESBOが大量かつ低価格で容易に入手可能であること――他のバイオベースオイルに対する競争上の優位性
エポキシ化大豆油(ESBO)は、世界で最も広く生産されている植物油である大豆油が世界的に豊富に存在する点を活かしています。原料の確保は、主要な大豆生産地域、特に米国、ブラジル、アルゼンチンによって保証されており、これら地域からは安定的かつ大量の供給が行われています。
これにより、メーカーは、亜麻仁油、ヒマシ油、あるいは特殊植物油など、生産量が比較的少ない油から製造される他のバイオベース可塑剤と比較して、競争力のある低価格でESBOを入手することが可能となります。また、既存の搾油・精製施設も、円滑な生産と納入を確実にしています。つまり、コストへの敏感度が高いPVCの大量用途において、ESBOは有利な価格で供給することが可能です。このコスト面および供給量の優位性により、ESBOは商業的に最も成功したバイオベース可塑剤の一つとなり、フタル酸エステルや、より高価な新しい環境配慮型代替品と比較して経済的な価格帯で、食品包装、自動車、工業用途など幅広い分野で使用されるようになりました。
制約要因:原材料価格の変動
ESBOの主な原材料は大豆油であり、その価格は気象条件、生産量、地政学的出来事、および食品・バイオディーゼル産業との競合状況に左右されます。大豆油価格の上昇は、ESBOメーカーの生産コストを大幅に押し上げ、利益率の低下や価格競争力の低下につながる可能性があります。下流のPVCコンパウンダーも、この価格変動に苦慮しています。
これは、配合計画や長期契約に影響を及ぼすためです。原料価格が高騰すると、一部のユーザーは別の可塑剤を選んだり、使用量を削減したりする場合があります。さらに、エポキシ化プロセスにおいて過酸化水素が主要成分である場合、その価格も変動する可能性があります。こうしたコスト圧力が重なり合うため、特に顧客が価格変動に非常に敏感な競争の激しい市場において、生産者が安定した価格を維持し、収益性を確保することは困難となっています。
機会:フタル酸エステル系安定剤の台頭により、PVC用途におけるESBOメーカーに好機が生まれています
規制の圧力や、より安全な素材を求める消費者の需要により、PVCにおけるフタル酸エステル系可塑剤の使用は減少傾向にあります。ESBOは、可塑剤としてだけでなく、第2の熱安定剤としても使用できるため、この傾向を活用するのに適した材料です。ESBOにはエポキシ基が含まれており、PVCの加工や経年変化の際に発生する塩酸を吸収することで、熱安定性を高めます。この二重機能性により、2種類の添加剤を使用する必要性が減り、よりクリーンな製品の配合が可能になります。
特に、無毒性や規制順守(FDA、REACHなど)が重要視される、食品接触用包装、医療機器、玩具、消費財の各分野において、需要は極めて堅調です。より多くのブランドやメーカーがフタル酸エステル不使用製品を採用する中、ESBOメーカーは、高純度で用途に特化したグレードを提供することで、市場シェアを拡大することができます。これにより、プレミアム価格の設定、長期契約の締結、そして認証済みの持続可能な製品や食品グレード製品による差別化が可能となります。
課題:他のバイオベース可塑剤との競争
ESBOは競争力がありますが、他のバイオベース可塑剤、特にエポキシ化亜麻仁油、クエン酸エステルやコハク酸エステル、そして新しい植物油誘導体などが台頭してきています。特定の代替品は、低温での柔軟性の向上、移行量の低減、あるいは特定の配合における適合性といった利点を提供しています。また、その中には、より高い持続可能性を謳ったり、ニッチな用途に適した特別な性能特性を備えているものもあります。
さらに、バイオベース化学分野における継続的な開発により、新たな参入者が増えており、価格や性能の面でESBOと同等の競争力を発揮できれば、ESBOの市場を奪う可能性があります。競争力を維持するためには、ESBOメーカーは製品の改良、技術サポート、および用途開発に投資する必要があります。また、ESBOの実証済みの性能、規制当局による承認、およびコスト面での優位性を強調すべきです。これらの点を差別化できなければ、急速に進化する環境配慮型可塑剤市場における成長が妨げられる恐れがあります。
市場エコシステム
ESBOの市場エコシステムは、3つの主要な層で構成されています。大豆油は、ADM、Bunge、BASF、AkzoNobelといった原材料メーカーから、加工に必要な化学原料とともに供給されます。これらは、CHS、Cargill、Galata Chemicals、Valtris、Adeka、Nan Ya、Hairma Groupといった専門のESBOメーカーによって、高品質な可塑剤や安定剤に加工されます。そして、最終製品は、ペプシコ、コカ・コーラ、ヒンドゥスタン・ユニリーバ、クラフト・ハインツといった主要なエンドユーザーに提供されます。このバリューチェーンは、世界中でより安全で、バイオベースであり、規制に準拠したソリューションへの移行を可能にするために連携しています。
市場セグメント
エポキシ化大豆油市場(原料別)
大豆油セグメントは、ESBO市場において最大の原料セグメントです。これは、大豆油がESBOの製造に直接使用される原料であり、業界で容易に入手可能であるためです。大豆油に含まれる炭素-炭素二重結合をエポキシ化することでESBOが生成されます。ESBOには、可塑化および安定化機能として作用するオキシラン基へと酸化された不飽和脂肪酸が含まれています。
相対的な不飽和度の高さにより、大豆油は、ポリマーシステムとの相溶性に必要な長鎖脂肪酸構造を維持しつつ、製品にエポキシ官能基を導入するのに適しています。さらに、世界中に大規模な大豆加工産業が存在するため、大豆油は容易に入手可能です。米国農務省(USDA)のデータによると、世界の大豆油生産量は6,129万メートルトン(10年平均)であり、この10年間で36%増加しています。中国、米国、ブラジル、アルゼンチンが主要な生産国です。大豆油は、その豊富な供給量、既存の搾油・精製施設、脂肪酸組成、そして変換能力が実証されていることから、ESBOの主要な原料として好まれています。
用途別エポキシ化大豆油市場
ESBOは、特にPVC配合において可塑化と二次的な熱安定化機能の両方を提供するため、可塑剤がESBOの主な用途となっています。ESBOはPVCと相性が良く、柔軟性を向上させるほか、PVCの劣化過程で放出される塩化水素とも反応するため、加工時および使用中のポリマーの保護に寄与します。米国化学会(ACS)によると、ESBOは柔軟性PVC、半硬質PVC、および硬質PVC製品の成分として使用される二次可塑剤兼共熱安定剤です。
この二重の作用により、ESBOは単に柔軟性を付与するためにのみ使用されてきた多くの従来の可塑剤とは一線を画しています。さらに、ESBOは揮発性が低く、ポリマーマトリックス内での拡散性も低いため、可塑剤の移行が重要な要因となる用途に適しています。PVCフィルム、包装材、床材、電線・ケーブル、玩具、医療製品などに使用されています。米国環境保護庁(EPA)も参照しているこの研究では、ESBOがPVCとの相性を有し、石油由来の可塑剤の代替となり得るとともに、熱安定性と移行抵抗性を向上させる能力があることも示されています。
従来のフタル酸系可塑剤に代わる、バイオ由来で毒性の低い代替品の人気の高まりも、ESBOの普及を後押しする要因となっています。したがって、可塑剤は、その可塑化効率、熱安定性、PVCとの相溶性、および原料の再生可能性から、主要な用途分野となっています。
エポキシ化大豆油(ESBO)市場:最終用途産業別
「その他」のセグメントには、ポリマー産業および農業が含まれており、ESBOにとって最大の最終用途産業セグメントとなっています。これは、ESBOが従来のPVC可塑剤用途だけでなく、ポリマー改質や農業分野でも使用されているためです。ポリマー分野では、ESBOは、さまざまなポリマーシステムにおいて、バイオベースの可塑剤、加工助剤、安定剤として、あるいは反応性改質剤として使用することができます。
ESBOは、加工特性やいくつかの熱機械的特性を向上させるPVC複合材料に使用されていることが報告されています。また、より広範な科学文献によれば、大豆油由来の材料は、バイオプラスチックやその他のバイオポリマーの潜在的な構成要素としても知られています。第二の需要源は農業分野です。エポキシ化植物油は、再生可能で機能的な有機材料を必要とする製剤用途に使用でき、大豆を原料とする化学技術は、スケーラブルな原料プラットフォームを提供するからです。
この用途拡大におけるもう一つの大きな要因は、大豆油という原料そのものの入手可能性です。米国農務省(USDA)の推計によると、2024/25年度の世界の大豆油供給量は6,857万メートルトンとされており、付加価値製品のための大規模な供給基盤を提供しています。これは、このセグメントが、ESBOの化学的多用途性、バイオ由来であること、およびポリマー配合との相容性といったすべての利点を享受できるだけでなく、大豆油誘導体の特殊農業用配合への展開の可能性も開かれていることを意味します。
地域
予測期間中、アジア太平洋地域が世界のエポキシ化大豆油市場において最大の地域となる見込み
アジア太平洋地域は、ポリマー加工プラントの基盤が充実しており、PVC製造が盛んで、大豆油の在庫も豊富にあり、工業化が進んでいることから、ESBOの最大の地域市場となっています。中国も、同地域のESBOエコシステムにおいて重要な役割を果たしています。米国農務省(USDA)のデータによると、2025年マーケティング年度における中国の大豆生産量は約2,180万メートルトンで、単一国としては最大規模であり、大豆油の生産量と市場需要はいずれも増加し続けています。
また、アジアには原料以外にも、重要な製造および下流加工拠点が存在します。国連のデータによると、アジアのGDPは拡大を続けており、特に中央アジアおよび南アジアにおいて製造業の活動は堅調です。急速な都市開発も、建設、ケーブル、床材などのポリマー用途に使用されるPVC製品の需要を牽引しています。国連のデータでは、東アジアおよび東南アジアにおける都市部の急速な拡大が特に顕著であることが示されています。これらすべての要因が相まって、アジア太平洋地域がESBOの主要な消費拠点となっているのです。
エポキシ化大豆油市場:企業評価マトリックス
アデカ株式会社(スター)は、エポキシ化大豆油セクターの主要企業の中で際立った地位を占めています。同社の事業は、より広範なポリマー添加剤およびPVC安定剤戦略に組み込まれており、日本の研究開発、多角化された特殊化学品ポートフォリオ、そしてアジアに重点を置いた強固な顧客基盤を活用して、世界トップクラスの企業としての地位を維持しています。広州新金龍化学添加剤有限公司(新興リーダー)は、エポキシ化大豆油分野における競争力を強化しており、コスト競争力に優れた中国中心のESBOサプライヤーとして台頭しています。同社は、急成長する地域市場でのシェア拡大に向け、販売量、現地のPVC需要、および段階的な製品開発に注力しています。
主要市場プレイヤー
CHS Inc. (US)
Nan Ya Plastics Corporation (Taiwan)
Adeka Corporation (Japan)
Cargill (US)
Valtris (US)
Galata Chemicals LLC (US)
Hairma Chemicals (GZ) Ltd. (China)
Shandong Longkou Longda Chemical Industry Co., Ltd. (China)
Guangzhou Xinjinlong Chemical Additives Co., Ltd. (China)
INBRA Indústrias Químicas, Ltda. (Brazil)
Hallstar (US)
Vizag Chemical (India)
Ajay Poly Pvt. Ltd. (India)
The Chemical Company (US)
最近の動向
2022年8月:ニューヨークに拠点を置くプライベート・エクイティ・ファームのSKキャピタル・パートナーズは、H.I.G.キャピタルからヴァルトリス・スペシャリティ・ケミカルズの買収を成功裏に完了しました。
2021年9月:カーギルは、可塑剤およびポリオール市場におけるバイオベースのソリューションへの需要の高まりに対応し、アルケマのエポキシド事業の買収を完了しました。
1 はじめに 32
1.1 調査の目的 32
1.2 市場の定義 32
1.3 調査範囲 33
1.3.1 対象市場および地域範囲 33
1.3.2 調査対象および除外項目 34
1.3.3 対象期間 34
1.4 対象通貨 35
1.5 対象単位 35
1.6 ステークホルダー 35
1.7 調査の限界 35
1.8 市場における戦略的変化の概要 36
2 エグゼクティブ・サマリー 37
2.1 主な洞察と市場のハイライト 37
2.2 主要な市場参加者:シェアに関する洞察と戦略的動向 38
2.3 市場を形作る破壊的トレンド 39
2.4 高成長セグメントおよび新興市場 40
2.5 概要:世界の市場規模、成長率、および予測 41
3 プレミアムインサイト 42
3.1 エポキシ化大豆油市場における事業者にとって魅力的な機会 42
3.2 アジア太平洋地域:最終用途産業および国別エポキシ化大豆油市場 43
3.3 エポキシ化大豆油市場:原料別 44
3.4 エポキシ化大豆油市場:用途別 44
3.5 エポキシ化大豆油市場:最終用途産業別 45
3.6 エポキシ化大豆油市場(国別) 45
4 市場概要 46
4.1 はじめに 46
4.2 市場動向 47
4.2.1 成長要因 47
4.2.1.1 環境に優しい可塑剤への需要の高まり 47
4.2.1.2 生体適合性潤滑剤 — 鉱物油系潤滑剤に代わる新たな選択肢 48
4.2.1.3 エポキシ化大豆油が低価格で大量に入手しやすいこと 49
4.2.1.4 需要を後押しする優れた性能特性 49
4.2.2 制約要因 50
4.2.2.1 原材料価格の変動 50
4.2.2.2 食品・飲料業界におけるエポキシ化大豆油の過剰使用による健康への危険性 50
4.2.3 機会 51
4.2.3.1 PVC用途におけるフタル酸エステルフリーの安定剤の重要性の高まり 51
4.2.4 課題 51
4.2.4.1 他のバイオ由来可塑剤との競争 51
4.3 未充足ニーズと未開拓分野 52
4.3.1 エポキシ化大豆油市場における未充足ニーズ 52
4.3.2 未開拓市場の機会 52
4.4 相互に関連する市場とセクター横断的な機会 53
4.4.1 相互に関連する市場 53
4.4.2 セクター横断的な機会 54
4.4.2.1 食品・飲料 ↔ パーソナルケア・ヘルスケア 54
4.4.2.2 接着剤・シーラント ↔ 自動車・輸送 54
4.5 ティア1/2/3企業の戦略的動き 54
4.5.1 ティア1企業:統合とイノベーションを牽引するグローバルリーダー 54
4.5.1.1 CHS社のウィスコンシン州における大豆加工施設の拡張 54
4.5.1.2 カーギル社によるオハイオ州施設の拡張および近代化 55
4.5.2 ティア2企業:地域におけるイノベーターおよびニッチ市場のリーダー 55
4.5.2.1 プラアナ社によるガラタ・ケミカルズを通じたエポキシ化大豆油市場への進出 55
4.5.3 第3層のプレイヤー:技術による近代化 55
4.5.3.1 Puritz Chem Private LimitedによるESBO生産への最新技術と自動化の導入 55
5 業界動向 56
5.1 ポーターの5つの力分析 56
5.1.1 供給者の交渉力 57
5.1.2 新規参入の脅威 57
5.1.3 代替品の脅威 57
5.1.4 購入者の交渉力 58
5.1.5 競合の激しさ 58
5.2 マクロ経済分析 58
5.2.1 はじめに 58
5.2.2 GDPの推移と予測 59
5.3 バリューチェーン分析 59
5.3.1 原材料供給業者 60
5.3.2 エポキシ化大豆油メーカー 60
5.3.3 製品メーカー 61
5.3.4 最終用途産業 61
5.4 エコシステムマップ 61
5.5 価格分析 63
5.5.1 用途別主要企業の平均販売価格の推移 63
5.5.2 地域別エポキシ化大豆油の販売価格帯(2021年~2028年) 63
5.5.3 大豆油の販売価格帯(2019年~2028年)(米ドル/ポンド) 64
5.5.4 エポキシ化大豆油の販売価格帯(2019年~2028年)(米ドル/ポンド) 65
5.6 貿易分析 65
5.6.1 輸出シナリオ(HSコード 151800) 65
5.6.2 輸入シナリオ(HSコード 151800) 66
5.7 主要な会議およびイベント(2026年~2027年) 68
5.8 顧客の事業に影響を与えるトレンド/ディスラプション 68
5.9 投資および資金調達のシナリオ 69
5.10 ケーススタディ分析 70
5.10.1 ケーススタディ 1:エポキシ化および非エポキシ化の変種を併せて考慮した、ヒマワリ油、大豆油、オリーブ油に対する紫外線照射の影響に関する比較調査 70
5.10.2 事例研究 2:可塑剤としてエポキシ化大豆油を配合した場合の、ポリ塩化ビニルの物理的、機械的、および熱的特性への影響に関する調査 70
5.11 2025年の米国関税の影響:エポキシ化大豆油市場 71
5.11.1 主な関税率 71
5.11.2 価格への影響分析 71
5.11.3 国・地域への影響 72
5.11.3.1 米国 72
5.11.3.2 欧州 72
5.11.3.3 アジア太平洋地域 72
5.11.4 最終用途産業への影響 72
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 73
6.1 主要技術 73
6.1.1 環境に優しいエポキシ化プロセス 73
6.1.2 大豆油の酵素によるエポキシ化 73
6.1.3 機能化エポキシ化大豆油 74
6.2 補完的技術 74
6.2.1 UV硬化型エポキシ化大豆油 74
6.2.2 エポキシ化大豆油におけるナノテクノロジー 74
6.3 関連技術 75
6.3.1 人工知能を用いた大豆油エポキシ化プロセスの最適化 75
6.4 技術ロードマップ 75
6.4.1 短期(2026年~2028年) | プロセスの最適化と環境に配慮したエポキシ化
75
6.4.2 中期(2028年~2030年) | 高度な機能化と性能向上 76
6.4.3 長期(2030年~2035年以降) | 次世代バイオベース材料とインテリジェント製造 76
6.5 特許分析 77
6.5.1 はじめに 77
6.5.2 方法論 77
6.5.3 エポキシ化大豆油市場、特許分析、2016–2025年 77
6.6 将来の応用 80
6.6.1 ナノコンポジットおよび高性能バイオベース材料 80
6.6.2 次世代電池向けバイオベース高分子電解質 80
6.6.3 ソフトロボティクスおよび適応型デバイス向けスマートバイオベース材料 81
6.7 AI/ジェネレーティブAIがエポキシ化大豆油市場に与える影響 81
6.7.1 主な活用事例と市場の可能性 81
6.7.2 エポキシ化大豆油加工におけるベストプラクティス 82
6.7.3 エポキシ化大豆油市場におけるAI導入の事例研究 82
6.7.4 相互連携するエコシステムと市場関係者への影響 83
6.7.5 エポキシ化大豆油市場における生成AI導入に対する顧客の準備状況 83
7 持続可能性と規制環境 85
7.1 地域ごとの規制とコンプライアンス 85
7.1.1 規制機関、政府機関、およびその他の組織 85
7.1.2 業界基準 88
7.2 サステナビリティの取り組み 89
7.2.1 PVCのリサイクルと循環型経済の推進 89
7.2.2 大豆油を原料とするバイオベースの工業製品への展開 89
7.3 規制政策がサステナビリティの取り組みに与える影響 89
8 顧客環境と購買者の行動 90
8.1 意思決定プロセス 90
8.2 購入者のステークホルダーと購入評価基準 91
8.2.1 購入プロセスにおける主要なステークホルダー 91
8.2.2 購入基準 92
8.3 導入障壁および内部的課題 93
8.4 各最終用途産業における未充足ニーズ 94
8.5 市場の収益性 95
8.5.1 収益の可能性 95
8.5.2 コストの動向 95
9 原料別エポキシ化大豆油市場 97
9.1 はじめに 98
9.2 大豆油 99
9.2.1 経済性と豊富な供給が市場を牽引 99
9.3 過酸化水素 100
9.3.1 コスト効率と優れた性能が市場を牽引 100
9.4 その他の原料 100
10 エポキシ化大豆油市場:用途別 101
10.1 はじめに 102
10.2 可塑剤 104
10.2.1 プラスチックの柔軟性、可塑性、および総合的な実用性の向上による需要の牽引 104
10.3 顔料分散剤 104
10.3.1 塗料・コーティング、インク、プラスチック、化粧品における色、均一性、および性能の均一性が市場を牽引 104
10.4 香料・芳香剤 105
10.4.1 持続可能性、および感覚を重視した製品の安定性と性能の向上が市場を牽引 105
10.5 機能性流体 105
10.5.1 低揮発性、高粘度、せん断安定性、金属表面への吸着性、および油性添加剤との良好な溶解性が市場を牽引します 105
10.6 UV硬化用途 106
10.6.1 市場を牽引する、環境に優しく高性能な配合への需要の高まり 106
10.7 燃料添加剤 106
10.7.1 総合的な有効性と環境適合性が需要を牽引 106
10.8 その他の用途 107
11 最終用途産業別エポキシ化大豆油市場 108
11.1 はじめに 109
11.2 食品・飲料 111
11.2.1 食品包装材料および飲料缶のコーティング向け、フタル酸エステル系ではないPVC可塑剤の需要の高まり 111
11.3 パーソナルケア・ヘルスケア 111
11.3.1 医療機器、医薬品包装、およびパーソナルケア製品の製造における用途が市場を牽引 111
11.4 接着剤・シーラント 111
11.4.1 接着剤配合の柔軟性、耐久性、および総合的な性能の向上による市場の牽引 111
11.5 自動車・輸送 112
11.5.1 PVC配合物の柔軟性、耐衝撃性、および熱安定性の向上による市場の牽引 112
11.6 その他の最終用途産業 112
12 地域別エポキシ化大豆油市場 113
12.1 はじめに 114
12.2 北米 115
12.2.1 米国 120
12.2.1.1 建設業界および食品・飲料業界の拡大が市場を牽引 120
12.2.2 カナダ 124
12.2.2.1 PVCプラスチックや天然ポリオールにおける持続可能性の低い材料の代替需要の急増が市場を牽引 124
12.2.3 メキシコ 129
12.2.3.1 包装用途向けのPVCコンパウンドにおけるバイオベース可塑剤の需要が市場を牽引 129
12.3 ヨーロッパ 134
12.3.1 ドイツ 139
12.3.1.1 接着剤・シーラント、コーティング、およびポリマー分野における成長の可能性が市場を牽引 139
12.3.2 フランス 143
12.3.2.1 高い安全基準と環境規制が市場を牽引 143
12.3.3 英国 148
12.3.3.1 包装製品向けの可塑剤および添加剤としての利用が市場を牽引 148
12.3.4 イタリア 152
12.3.4.1 ポリマー産業への投資拡大と環境への配慮が市場を牽引 152
12.3.5 ロシア 157
12.3.5.1 成長を続けるPVC産業が市場を牽引 157
12.3.6 その他の欧州諸国 162
12.4 アジア太平洋地域 166
12.4.1 中国 172
12.4.1.1 経済成長と急速に拡大する最終用途産業が市場を牽引 172
12.4.2 インド 177
12.4.2.1 市場を牽引する政府の取り組み 177
12.4.3 日本 182
12.4.3.1 市場を牽引するPVC産業とハイエンド用途 182
12.4.4 韓国 187
12.4.4.1 食品・飲料およびパーソナルケア・ヘルスケア分野における潜在力の拡大が市場を牽引 187
12.4.5 インドネシア 192
12.4.5.1 農業分野における潜在力の拡大が市場を牽引 192
12.4.6 アジア太平洋地域のその他 197
12.5 中東・アフリカ 201
12.5.1 GCC諸国 206
12.5.1.1 市場を牽引する成長著しい最終用途産業 206
12.5.1.2 サウジアラビア 211
12.5.1.2.1 規制面での支援と建設業界の活況が市場を牽引 211
12.5.1.3 アラブ首長国連邦(UAE) 216
12.5.1.3.1 産業の成長と観光業が市場を牽引 216
12.5.1.4 その他のGCC諸国 220
12.5.2 南アフリカ 225
12.5.2.1 都市化の進展と堅調な大豆産業が市場を牽引 225
12.5.3 その他の中東・アフリカ地域 230
12.6 南米 235
12.6.1 ブラジル 239
12.6.1.1 パーソナルケア・ヘルスケア製品への需要拡大が市場を牽引 239
12.6.2 アルゼンチン 244
12.6.2.1 大豆生産量の多さが市場を牽引 244
12.6.3 南米その他の地域 249
13 競争環境 255
13.1 概要 255
13.2 主要企業の戦略/競争優位性 255
13.3 売上高分析 256
13.4 市場シェア分析 257
13.5 企業評価および財務指標 258
13.5.1 企業価値評価 258
13.6 財務指標 259
13.7 ブランド/製品比較 260
13.8 企業評価マトリックス:主要企業、2025年 260
13.8.1 スター企業 260
13.8.2 新興リーダー 261
13.8.3 広範な展開を行う企業 261
13.8.4 参入企業 261
13.8.5 企業の事業展開:主要企業、2025年 262
13.8.5.1 企業のフットプリント 262
13.8.5.2 地域別フットプリント 262
13.8.5.3 原材料フットプリント 263
13.8.5.4 最終用途産業別フットプリント 263
13.9 企業評価マトリックス:スタートアップ/中小企業、2025年 264
13.9.1 先進的な企業 264
13.9.2 対応力のある企業 264
13.9.3 活力ある企業 264
13.9.4 スタート地点にある企業 264
13.9.5 競争力ベンチマーク: スタートアップ/中小企業、2025年 265
13.9.5.1 主要なスタートアップ/中小企業の詳細リスト 265
13.9.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 266
13.10 競合シナリオ 267
13.10.1 取引 267
13.10.2 事業拡大 268
14 企業概要 269
14.1 主要企業 269
14.1.1 CHS社 269
14.1.1.1 事業概要 269
14.1.1.2 提供製品・ソリューション・サービス 270
14.1.1.3 最近の動向 271
14.1.1.4 MnMの見解 271
14.1.1.4.1 勝利への権利 271
14.1.1.4.2 戦略的選択 271
14.1.1.4.3 弱点および競合上の脅威 271
14.1.2 NAN YA PLASTICS CORPORATION 272
14.1.2.1 事業概要 272
14.1.2.2 提供している製品・ソリューション・サービス 273
14.1.2.3 MnMの見解 274
14.1.2.3.1 勝利への権利 274
14.1.2.3.2 戦略的選択肢 274
14.1.2.3.3 弱点と競合上の脅威 274
14.1.3 ADEKA CORPORATION 275
14.1.3.1 事業概要 275
14.1.3.2 提供している製品・ソリューション・サービス 276
14.1.3.3 MnMの視点 277
14.1.3.3.1 勝利への権利 277
14.1.3.3.2 戦略的選択 277
14.1.3.3.3 弱点および競合上の脅威 277
14.1.4 カーギル 278
14.1.4.1 事業概要 278
14.1.4.2 提供している製品・ソリューション・サービス 278
14.1.4.3 最近の動向 279
14.1.4.4 MnMの見解 280
14.1.4.4.1 勝利への権利 280
14.1.4.4.2 戦略的選択 280
14.1.4.4.3 弱点と競合上の脅威 280
14.1.5 VALTRIS 281
14.1.5.1 事業概要 281
14.1.5.2 提供している製品・ソリューション・サービス 281
14.1.5.3 MnMの見解 282
14.1.5.3.1 勝利への権利 282
14.1.5.3.2 戦略的選択肢 282
14.1.5.3.3 弱点と競合上の脅威 282
14.1.6 PRAANA GROUP 283
14.1.6.1 事業概要 283
14.1.6.2 提供している製品・ソリューション・サービス 283
14.1.6.3 MnMの見解 284
14.1.7 HAIRMA CHEMICALS (GZ) LTD. 285
14.1.7.1 事業概要 285
14.1.7.2 提供している製品・ソリューション・サービス 285
14.1.7.3 MnMの見解 285
14.1.8 山東龍口龍達化学工業株式会社 286
14.1.8.1 事業概要 286
14.1.8.2 提供している製品・ソリューション・サービス 286
14.1.8.3 MnMの見解 286
14.1.9 広州新金龍化学添加剤有限公司 287
14.1.9.1 事業概要 287
14.1.9.2 提供している製品・ソリューション・サービス 287
14.1.9.3 MnMの見解 287
14.1.10 INBRA INDÚSTRIAS QUÍMICAS, LTDA. 288
14.1.10.1 事業概要 288
14.1.10.2 提供している製品・ソリューション・サービス 288
14.1.10.3 MnMの見解 288
14.2 その他の主要企業 289
14.2.1 山東盛邦輸出入有限公司 289
14.2.2 安徽天一環境保護技術有限公司 289
14.2.3 ダンラジ・オーガニック社 290
14.2.4 アミック・イタリア社 291
14.2.5 ホールスター 292
14.2.6 アジャイ・ポリ・プライベート・リミテッド(APPL) 292
14.2.7 ヴィザグ・ケミカル 293
14.2.8 ピュリッツ・ケム・プライベート・リミテッド 293
14.2.9 長春石油化学株式会社 294
14.2.10 MAKWELL PLASTICIZERS PVT LTD. 294
14.2.11 河北京谷可塑剤株式会社 295
14.2.12 ザ・ケミカル・カンパニー(TCC) 295
14.2.13 アタマン・キミヤ A.S. 296
14.2.14 フェイス・インダストリーズ社 296
14.2.15 プラカシュ・ケミカルズ・インターナショナル・プライベート・リミテッド(PCIPL) 297
15 調査方法論 298
15.1 調査データ 298
15.1.1 二次データ 299
15.1.1.1 二次情報源からの主要データ 299
15.1.2 一次データ 299
15.1.2.1 一次情報源からの主要データ 299
15.1.2.2 主要な業界インサイト 300
15.2 市場規模の推計 300
15.3 データの三角測量 303
15.4 調査の前提条件 304
15.5 調査の限界 304
15.6 リスク評価 304
15.7 成長率の前提条件 305
16 付録 306
16.1 ディスカッション・ガイド
306
16.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 309
16.3 カスタマイズオプション 311
16.4 関連レポート 311
16.5 著者情報 312
表1 ポーターの5つの力分析 57
表2 世界の実質GDP(前年比変化率)、2023年~2027年 59
表3 エポキシ化大豆油市場のエコシステム 62
表4 主要企業の平均価格推移(上位3つの用途別)
2025年(米ドル/トン) 63
表5 主要企業の平均価格推移(地域別、2021年~2028年)(米ドル/トン) 64
表6 HSコード151800に該当する製品に関する輸出データ、
国別、2021年~2025年(百万米ドル) 66
表7 HSコード151800に該当する製品に関する輸入データ、
国別、2021年~2025年(百万米ドル) 67
表8 エポキシ化大豆油市場:会議およびイベントの詳細リスト、2026年~ 2027年 68
表9 エポキシ化大豆油市場:主要特許一覧、2025年 79
表10 主なユースケースと市場ポテンシャル 81
表11 ベストプラクティス:ユースケースを導入している企業 82
表12 エポキシ化大豆油市場:AI導入に関する事例研究 82
表13 北米:規制機関、政府機関、およびその他の組織 85
表 14 ヨーロッパ:規制機関、政府機関、およびその他の組織 86
表 15 アジア太平洋地域:規制機関、政府機関、およびその他の組織 87
表 16 中東・アフリカ:規制機関、政府機関、業界団体、およびその他の組織の一覧 87
表17 南米:規制機関、政府機関、業界団体、およびその他の組織の一覧 88
表18 エポキシ化大豆油市場における世界的な業界基準 88
表19 最終用途産業別、購買プロセスに対するステークホルダーの影響(%) 92
表20 最終用途産業別 主要な購入基準 92
表21 最終用途産業別 エポキシ化大豆油市場における未充足ニーズ 94
表22 最終用途産業別 利益率向上の機会 95
表23 エポキシ化大豆油市場:原料別、
2022年~2024年(百万米ドル) 98
表24 エポキシ化大豆油市場:原料別、
2025年~2031年(百万米ドル) 99
表25 エポキシ化大豆油市場:原料別、2022年~2024年(キロトン) 99
表26 エポキシ化大豆油市場:原料別、2025年~2031年(キロトン) 99
表27 エポキシ化大豆油市場:用途別、2022年~2024年(百万米ドル) 102
表28 エポキシ化大豆油市場:用途別、2025年~2031年(百万米ドル) 103
表29 エポキシ化大豆油市場:用途別、2022年~2024年(キロトン) 103
表30 エポキシ化大豆油市場:用途別、2025年~2031年(キロトン) 103
表31 エポキシ化大豆油市場:最終用途産業別、
2022年~2024年(百万米ドル) 109
表32 エポキシ化大豆油市場:最終用途産業別、
2025年~2031年(百万米ドル) 110
表33 エポキシ化大豆油市場:最終用途産業別、
2022年~2024年(キロトン) 110
表34 エポキシ化大豆油市場:最終用途産業別、2025年~2031年 (キロトン) 110
表35 エポキシ化大豆油市場、地域別、2022年~2024年(百万米ドル) 114
表36 エポキシ化大豆油市場:地域別、2025年~2031年(百万米ドル) 115
表37 エポキシ化大豆油市場、地域別、2022年~2024年(キロトン) 115
表38 エポキシ化大豆油市場、地域別、2025年~2031年 (キロトン) 115
表39 北米:エポキシ化大豆油市場、国別、
2022年~2024年(百万米ドル) 116
表40 北米:エポキシ化大豆油市場、国別、
2025年~2031年 (百万米ドル) 116
表41 北米:エポキシ化大豆油市場(国別)、
2022年~2024年(キロトン) 116
表42 北米:エポキシ化大豆油市場(国別)、
2025年~2031年(キロトン) 117
表43 北米:エポキシ化大豆油市場(用途別)、
2022年~2024年 (百万米ドル) 117
表44 北米:エポキシ化大豆油市場、用途別、
2025年~2031年(百万米ドル) 117
表45 北米:エポキシ化大豆油市場(用途別)、
2022年~2024年(キロトン) 118
表46 北米:エポキシ化大豆油市場(用途別)、
2025年~2031年 (キロトン) 118
表47 北米:エポキシ化大豆油市場、最終用途産業別、2022年~2024年(百万米ドル) 118
表48 北米:エポキシ化大豆油市場(最終用途産業別)、2025年~2031年(百万米ドル) 119
表49 北米:エポキシ化大豆油市場、最終用途産業別、2022年~2024年(キロトン) 119
表50 北米:エポキシ化大豆油市場、最終用途産業別、2025年~2031年(キロトン) 119
表51 米国:エポキシ化大豆油市場、原料別、
2022年~2024年 (百万米ドル) 120
表52 米国:エポキシ化大豆油市場、原料別、
2025年~2031年(百万米ドル) 120
表53 米国:エポキシ化大豆油市場、原料別、
2022年~2024年(キロトン) 121
表54 米国:エポキシ化大豆油市場、原料別、
2025年~2031年(キロトン) 121
表55 米国:エポキシ化大豆油市場、用途別、
2022年~2024年(百万米ドル) 121
表56 米国:エポキシ化大豆油市場、用途別、
2025年~2031年(百万米ドル) 122
表57 米国:エポキシ化大豆油市場、用途別、2022年~2024年(キロトン) 122
表58 米国:エポキシ化大豆油市場、用途別、2025年~2031年(キロトン) 122
表59 米国:エポキシ化大豆油市場、最終用途産業別、
2022年~2024年 (百万米ドル) 123
表60 米国:エポキシ化大豆油市場、最終用途産業別、
2025年~2031年(百万米ドル) 123
表61 米国:エポキシ化大豆油市場(最終用途産業別)、
2022年~2024年(キロトン) 123
表62 米国:エポキシ化大豆油市場(最終用途産業別)、
2025年~2031年 (キロトン) 124
表63 カナダ:エポキシ化大豆油市場、原料別、
2022年~2024年(百万米ドル) 125
表64 カナダ:エポキシ化大豆油市場(原料別)、
2025年~2031年(百万米ドル) 125
表65 カナダ: エポキシ化大豆油市場、原料別、
2022–2024年(キロトン) 125
表66 カナダ:エポキシ化大豆油市場、原料別、
2025–2031年(キロトン) 125
表67 カナダ:エポキシ化大豆油市場(用途別)、
2022年~2024年(百万米ドル) 126
表68 カナダ:エポキシ化大豆油市場、用途別、
2025年~2031年(百万米ドル) 126
表69 カナダ:エポキシ化大豆油市場、用途別、
2022年~2024年(キロトン) 127
表70 カナダ:エポキシ化大豆油市場、用途別、
2025年~2031年(キロトン) 127
表71 カナダ:エポキシ化大豆油市場、最終用途産業別、
2022年~2024年(百万米ドル) 127
表72 カナダ:エポキシ化大豆油市場、最終用途産業別、
2025年~2031年(百万米ドル) 128
表73 カナダ:エポキシ化大豆油市場、最終用途産業別、
2022年~2024年 (キロトン) 128
表 74 カナダ:エポキシ化大豆油市場、最終用途産業別、
2025–2031年(キロトン) 128
表 75 メキシコ:エポキシ化大豆油市場、原料別、
2022年~2024年(百万米ドル) 129
表76 メキシコ:エポキシ化大豆油市場、原料別、
2025年~2031年(百万米ドル) 130
表77 メキシコ:エポキシ化大豆油市場(原料別)、
2022–2024年(キロトン) 130
表78 メキシコ:エポキシ化大豆油市場(原料別)、
2025–2031年(キロトン) 130
表79 メキシコ:エポキシ化大豆油市場、用途別、
2022年~2024年(百万米ドル) 131
表80 メキシコ:エポキシ化大豆油市場、用途別、
2025年~2031年(百万米ドル) 131
表81 メキシコ:エポキシ化大豆油市場、用途別、
2022年~2024年(キロトン) 132
表82 メキシコ:エポキシ化大豆油市場、用途別、
2025年~2031年(キロトン) 132
表83 メキシコ:エポキシ化大豆油市場、最終用途産業別、
2022年~2024年(百万米ドル) 132
表84 メキシコ:エポキシ化大豆油市場、最終用途産業別、
2025年~2031年 (百万米ドル) 133
表85 メキシコ:エポキシ化大豆油市場、最終用途産業別、
2022年~2024年(キロトン) 133
表86 メキシコ:エポキシ化大豆油市場(最終用途産業別)、
2025年~2031年(キロトン) 133
表87 欧州:エポキシ化大豆油市場(国別)、
2022–2024年(百万米ドル) 135
表88 欧州:エポキシ化大豆油市場(国別)、
2025–2031年(百万米ドル) 135
表89 欧州:エポキシ化大豆油市場(国別)、
2022年~2024年(キロトン) 135
表90 欧州:エポキシ化大豆油市場(国別)、
2025年~2031年(キロトン) 136
表91 欧州:エポキシ化大豆油市場、用途別、
2022年~2024年(百万米ドル) 136
表92 欧州:エポキシ化大豆油市場、用途別、
2025–2031年(百万米ドル) 136
表93 欧州:エポキシ化大豆油市場、用途別、
2022–2024年(キロトン) 137
表94 欧州:エポキシ化大豆油市場(用途別)、
2025年~2031年 (キロトン) 137
表95 欧州:エポキシ化大豆油市場、最終用途産業別、
2022年~2024年(百万米ドル) 137
表96 欧州:エポキシ化大豆油市場(最終用途産業別)、
2025年~2031年(百万米ドル) 138
表97 欧州:エポキシ化大豆油市場、最終用途産業別、
2022–2024年(キロトン) 138
表98 欧州: エポキシ化大豆油市場、最終用途産業別、
2025–2031年(キロトン) 138
表99 ドイツ:エポキシ化大豆油市場、原料別、
2022–2024年 (百万米ドル) 139
表100 ドイツ:エポキシ化大豆油市場(原料別)、
2025年~2031年(百万米ドル) 139
表101 ドイツ:エポキシ化大豆油市場(原料別)、
2022年~2024年(キロトン) 140
表102 ドイツ:エポキシ化大豆油市場、原料別、
2025年~2031年(キロトン) 140
表103 ドイツ:エポキシ化大豆油市場、用途別、
2022年~2024年(百万米ドル) 140
表104 ドイツ:エポキシ化大豆油市場、用途別、
2025年~2031年(百万米ドル) 141
表105 ドイツ:エポキシ化大豆油市場、用途別、
2022年~2024年(キロトン) 141
表106 ドイツ:エポキシ化大豆油市場、用途別、
2025年~2031年(キロトン) 142
表107 ドイツ:エポキシ化大豆油市場、最終用途産業別、
2022年~2024年(百万米ドル) 142
表108 ドイツ: エポキシ化大豆油市場、最終用途産業別、
2025–2031年(百万米ドル) 142
表109 ドイツ:エポキシ化大豆油市場、最終用途産業別、
2022–2024年 (キロトン) 143
表110 ドイツ:エポキシ化大豆油市場(最終用途産業別)、
2025年~2031年(キロトン) 143
表111 フランス: エポキシ化大豆油市場(原料別)、
2022年~2024年(百万米ドル) 144
表112 フランス:エポキシ化大豆油市場(原料別)、
2025年~2031年(百万米ドル) 144
表113 フランス:エポキシ化大豆油市場(原料別)、
2022–2024年(キロトン) 144
表114 フランス:エポキシ化大豆油市場(原料別)、
2025年~2031年(キロトン) 145
表115 フランス:エポキシ化大豆油市場(用途別)、
2022年~2024年 (百万米ドル) 145
表116 フランス:エポキシ化大豆油市場(用途別)、
2025年~2031年(百万米ドル) 145
表117 フランス:エポキシ化大豆油市場(用途別)、
2022年~2024年(キロトン) 146
表118 フランス:エポキシ化大豆油市場(用途別)、
2025年~2031年(キロトン) 146
表119 フランス:エポキシ化大豆油市場、最終用途産業別、
2022年~2024年(百万米ドル) 146
表120 フランス:エポキシ化大豆油市場、最終用途産業別、
2025年~2031年(百万米ドル) 147
表121 フランス:エポキシ化大豆油市場、最終用途産業別、
2022年~2024年(キロトン) 147
表122 フランス:エポキシ化大豆油市場、最終用途産業別、
2025年~2031年 (キロトン) 147
表123 英国:エポキシ化大豆油市場(原料別)、
2022年~2024年(百万米ドル) 148
表124 英国:エポキシ化大豆油市場(原料別)、
2025年~2031年(百万米ドル) 148
表125 英国:エポキシ化大豆油市場、原料別、
2022年~2024年(キロトン) 149
表126 英国:エポキシ化大豆油市場(原料別)、
2025年~2031年(キロトン) 149
表127 英国:エポキシ化大豆油市場(用途別)、
2022–2024年(百万米ドル) 149
表128 英国:エポキシ化大豆油市場、用途別、
2025年~2031年(百万米ドル) 150
表129 英国:エポキシ化大豆油市場、用途別、2022年~2024年(キロトン) 150
表130 英国:エポキシ化大豆油市場、用途別、2025年~2031年(キロトン) 150
表131 英国:エポキシ化大豆油市場、 最終用途産業別、
2022–2024年(百万米ドル) 151
表132 英国:エポキシ化大豆油市場、最終用途産業別、
2025–2031年(百万米ドル) 151
表133 英国: エポキシ化大豆油市場、最終用途産業別、
2022–2024年(キロトン) 151
表134 英国:エポキシ化大豆油市場、最終用途産業別、
2025–2031年(キロトン) 152
表135 イタリア:エポキシ化大豆油市場(原料別)、
2022年~2024年(百万米ドル) 153
表136 イタリア:エポキシ化大豆油市場(原料別)、
2025年~2031年(百万米ドル) 153
表137 イタリア:エポキシ化大豆油市場(原料別)、
2022年~2024年 (キロトン) 153
表138 イタリア:エポキシ化大豆油市場、原料別、
2025–2031年(キロトン) 153
表139 イタリア:エポキシ化大豆油市場(用途別)、
2022年~2024年(百万米ドル) 154
表140 イタリア:エポキシ化大豆油市場(用途別)、
2025年~2031年(百万米ドル) 154
表141 イタリア:エポキシ化大豆油市場、用途別、
2022年~2024年(キロトン) 155
表142 イタリア:エポキシ化大豆油市場(用途別)、
2025年~2031年(キロトン) 155
表143 イタリア:エポキシ化大豆油市場、最終用途産業別、
2022年~2024年(百万米ドル) 155
表144 イタリア:エポキシ化大豆油市場、最終用途産業別、
2025–2031年(百万米ドル) 156
表145 イタリア:エポキシ化大豆油市場、最終用途産業別、
2022–2024年(キロトン) 156
表146 イタリア:エポキシ化大豆油市場、最終用途産業別、
2025–2031年(キロトン) 156
表147 ロシア:エポキシ化大豆油市場、原料別、
2022–2024年(百万米ドル) 157
表148 ロシア:エポキシ化大豆油市場(原料別)、
2025年~2031年(百万米ドル) 158
表149 ロシア:エポキシ化大豆油市場(原料別)、
2022年~2024年(キロトン) 158
表150 ロシア:エポキシ化大豆油市場(原料別)、
2025年~2031年(キロトン) 158
表151 ロシア:エポキシ化大豆油市場(用途別)、
2022年~2024年 (百万米ドル) 159
表152 ロシア:エポキシ化大豆油市場(用途別)、
2025年~2031年(百万米ドル) 159
表153 ロシア:エポキシ化大豆油市場(用途別)、
2022年~2024年(キロトン) 160
表154 ロシア:エポキシ化大豆油市場(用途別)、
2025年~2031年 (キロトン) 160
表155 ロシア:エポキシ化大豆油市場、最終用途産業別、
2022年~2024年(百万米ドル) 160
表 156 ロシア:エポキシ化大豆油市場、最終用途産業別、
2025–2031 (百万米ドル) 161
表157 ロシア:エポキシ化大豆油市場(最終用途産業別)、
2022–2024年(キロトン) 161
表158 ロシア:エポキシ化大豆油市場(最終用途産業別)、
2025年~2031年(キロトン) 161
表159 その他の欧州諸国:エポキシ化大豆油市場(原料別)、
2022年~2024年(百万米ドル) 162
表160 欧州その他地域:エポキシ化大豆油市場(原料別)、
2025年~2031年(百万米ドル) 162
表161 欧州その他地域:エポキシ化大豆油市場(原料別)、
2022年~2024年 (キロトン) 163
表162 欧州その他地域:エポキシ化大豆油市場(原料別)、
2025年~2031年(キロトン) 163
表163 欧州その他地域:エポキシ化大豆油市場(用途別)、
2022–2024年(百万米ドル) 163
表164 欧州その他地域:エポキシ化大豆油市場(用途別)、
2025年~2031年(百万米ドル) 164
表165 欧州その他地域:エポキシ化大豆油市場(用途別)、
2022–2024年(キロトン) 164
表166 欧州その他地域:エポキシ化大豆油市場、用途別、
2025–2031年(キロトン) 165
表167 欧州その他地域:エポキシ化大豆油市場(最終用途産業別)、2022–2024年(百万米ドル) 165
表168 欧州その他地域:エポキシ化大豆油市場、最終用途産業別、2025年~2031年(百万米ドル) 165
表169 欧州その他地域:エポキシ化大豆油市場、最終用途産業別、2022年~2024年(キロトン) 166
表170 欧州その他地域:エポキシ化大豆油市場、最終用途産業別、2025年~2031年(キロトン) 166
表171 アジア太平洋地域: エポキシ化大豆油市場(国別)、
2022–2024年(百万米ドル) 167
表172 アジア太平洋地域:エポキシ化大豆油市場(国別)、
2025–2031年 (百万米ドル) 168
表173 アジア太平洋地域:エポキシ化大豆油市場(国別)、
2022–2024年(キロトン) 168
表 174 アジア太平洋地域:エポキシ化大豆油市場(国別)、
2025年~2031年 (キロトン) 168
表175 アジア太平洋地域:エポキシ化大豆油市場、用途別、
2022年~2024年 (百万米ドル) 169
表176 アジア太平洋地域:エポキシ化大豆油市場(用途別)、
2025年~2031年(百万米ドル) 169
表177 アジア太平洋地域:エポキシ化大豆油市場(用途別)、
2022–2024年(キロトン) 170
表178 アジア太平洋地域:エポキシ化大豆油市場、用途別、
2025–2031年(キロトン) 170
表179 アジア太平洋地域:エポキシ化大豆油市場(最終用途産業別)、
2022–2024年(百万米ドル) 171
表180 アジア太平洋地域:エポキシ化大豆油市場、最終用途産業別、
2025–2031年(百万米ドル) 171
表181 アジア太平洋地域:エポキシ化大豆油市場(最終用途産業別)、
2022–2024年(キロトン) 171
表182 アジア太平洋地域:エポキシ化大豆油市場(最終用途産業別)、
2025年~2031年(キロトン) 172
表183 中国:エポキシ化大豆油市場(原料別)、
2022年~2024年(百万米ドル) 172
表184 中国:エポキシ化大豆油市場、原料別、
2025年~2031年 (百万米ドル) 173
表185 中国:エポキシ化大豆油市場(原料別)、
2022–2024年(キロトン) 173
表186 中国:エポキシ化大豆油市場(原料別)、
2025年~2031年(キロトン) 173
表187 中国:エポキシ化大豆油市場(用途別)、
2022年~2024年
(百万米ドル) 174
表188 中国:エポキシ化大豆油市場、用途別、
2025年~2031年(百万米ドル) 174
表189 中国:エポキシ化大豆油市場(用途別)、
2022年~2024年(キロトン) 175
表190 中国:エポキシ化大豆油市場(用途別)、
2025年~2031年(キロトン) 175
表191 中国:エポキシ化大豆油市場(最終用途産業別)、
2022年~2024年 (百万米ドル) 175
表192 中国:エポキシ化大豆油市場(最終用途産業別)、
2025–2031年(百万米ドル) 176
表193 中国:エポキシ化大豆油市場、最終用途産業別、
2022–2024年(キロトン) 176
表194 中国:エポキシ化大豆油市場、最終用途産業別、
2025年~2031年(キロトン) 176
表195 インド:エポキシ化大豆油市場(原料別)、
2022年~2024年(百万米ドル) 178
表196 インド:エポキシ化大豆油市場(原料別)、
2025年~2031年(百万米ドル) 178
表197 インド:エポキシ化大豆油市場(原料別)、
2022年~2024年 (キロトン) 178
表198 インド:エポキシ化大豆油市場(原料別)、
2025年~2031年(キロトン) 179
表199 インド:エポキシ化大豆油市場(用途別)、
2022年~2024年(百万米ドル) 179
表200 インド:エポキシ化大豆油市場、用途別、
2025年~2031年(百万米ドル) 179
表201
インド:エポキシ化大豆油市場、用途別、2022–2024年(キロトン) 180表 202 インド:エポキシ化大豆油市場、用途別、2025–2031年(キロトン) 180表 203 インド:エポキシ化大豆油市場、最終用途産業別、2022–2024年(百万米ドル) 180表 204 インド:エポキシ化大豆油市場、最終用途産業別、2025年~2031年(百万米ドル) 181表 205 インド:エポキシ化大豆油市場、最終用途産業別、2022年~2024年(キロトン) 181表206 インド:エポキシ化大豆油市場、最終用途産業別、2025年~2031年(キロトン) 181表207 日本:エポキシ化大豆油市場(原料別)、2022–2024年(百万米ドル) 182表208 日本:エポキシ化大豆油市場(原料別)、2025–2031年(百万米ドル) 183表 209 日本:エポキシ化大豆油市場(原料別)、2022–2024年(キロトン) 183表 210 日本:エポキシ化大豆油市場(原料別)、2025–2031年 (キロトン) 183表 211 日本:エポキシ化大豆油市場、用途別、2022–2024 (百万米ドル) 184表 212 日本:エポキシ化大豆油市場(用途別)、 2025–2031年(百万米ドル) 184表 213 日本:エポキシ化大豆油市場(用途別)、2022–2024年(キロトン) 185表214 日本:エポキシ化大豆油市場、用途別、2025–2031年(キロトン) 185表215 日本:エポキシ化大豆油市場、最終用途産業別、2022–2024年(百万米ドル) 185表216 日本:エポキシ化大豆油市場、最終用途産業別、2025年~2031年(百万米ドル) 186表217 日本:エポキシ化大豆油市場、最終用途産業別、2022年~2024年(キロトン) 186表218 日本:エポキシ化大豆油市場、最終用途産業別、2025年~2031年 (キロトン) 186表 219 韓国:エポキシ化大豆油市場、原料別、2022–2024年(百万米ドル) 187表 220 韓国:エポキシ化大豆油市場、原料別、 2025年~2031年(百万米ドル) 188表221 韓国:エポキシ化大豆油市場、原料別、 2022年~2024年 (キロトン) 188表 222 韓国:エポキシ化大豆油市場、原料別、 2025–2031年(キロトン) 188表 223 韓国:エポキシ化大豆油市場、用途別、2022年~2024年(百万米ドル) 189表224 韓国:エポキシ化大豆油市場、用途別、2025年~2031年(百万米ドル) 189表 225 韓国:エポキシ化大豆油市場(用途別)、2022–2024年(キロトン) 190表 226 韓国:エポキシ化大豆油市場、用途別、 2025–2031年(キロトン) 190表227 韓国:エポキシ化大豆油市場、最終用途産業別、2022年~2024年(百万米ドル) 191
表228 韓国:エポキシ化大豆油市場、最終用途産業別、2025年~2031年(百万米ドル) 191
表229 韓国:エポキシ化大豆油市場、最終用途産業別、2022年~2024年(キロトン) 191
表230 韓国:エポキシ化大豆油市場、最終用途産業別、2025年~2031年(キロトン) 192
表231 インドネシア:エポキシ化大豆油市場(原料別)、
2022年~2024年(百万米ドル) 193
表232 インドネシア:エポキシ化大豆油市場(原料別)、
2025年~2031年(百万米ドル) 193
表233 インドネシア:エポキシ化大豆油市場(原料別)、
2022年~2024年(キロトン) 193
表234 インドネシア:エポキシ化大豆油市場(原料別)、
2025年~2031年(キロトン) 194
表235 インドネシア:エポキシ化大豆油市場(用途別)、
2022年~2024年(百万米ドル) 194
表236 インドネシア:エポキシ化大豆油市場、用途別、
2025年~2031年(百万米ドル) 194
表237 インドネシア:エポキシ化大豆油市場(用途別)、
2022–2024年(キロトン) 195
表238 インドネシア:エポキシ化大豆油市場(用途別)、
2025–2031年(キロトン) 195
表239 インドネシア:エポキシ化大豆油市場(最終用途産業別)、
2022–2024年(百万米ドル) 196
表240 インドネシア:エポキシ化大豆油市場(最終用途産業別)、
2025年~2031年(百万米ドル) 196
表241 インドネシア:エポキシ化大豆油市場、最終用途産業別、
2022年~2024年(キロトン) 196
表242
インドネシア:エポキシ化大豆油市場(最終用途産業別)、
2025–2031年(キロトン) 197
表243 アジア太平洋地域その他:エポキシ化大豆油市場(原料別)、2022–2024年 (百万米ドル) 197
表 244 アジア太平洋地域その他:エポキシ化大豆油市場、原料別、2025年~2031年 (百万米ドル) 197
表 245 アジア太平洋地域その他:エポキシ化大豆油市場(原料別)、2022年~2024年 (キロトン) 198
表 246 アジア太平洋地域その他:エポキシ化大豆油市場(原料別)、2025年~2031年(キロトン) 198
表247 アジア太平洋地域その他:エポキシ化大豆油市場(用途別)、2022年~2024年(百万米ドル) 198
表248 アジア太平洋地域その他:エポキシ化大豆油市場、用途別、2025年~2031年(百万米ドル) 199
表249 アジア太平洋地域その他:エポキシ化大豆油市場、用途別、2022年~2024年 (キロトン) 199
表 250 アジア太平洋地域その他:エポキシ化大豆油市場、用途別、2025年~2031年(キロトン) 200
表 251 アジア太平洋地域その他:エポキシ化大豆油市場、最終用途産業別、2022年~2024年 (百万米ドル) 200
表252 アジア太平洋地域その他:エポキシ化大豆油市場、最終用途産業別、2025年~2031年(百万米ドル) 200
表253 アジア太平洋地域その他: エポキシ化大豆油市場、最終用途産業別、2022年~2024年(キロトン) 201
表254 アジア太平洋地域(その他):エポキシ化大豆油市場、最終用途産業別、2025年~2031年(キロトン) 201
表255 中東・アフリカ:エポキシ化大豆油市場、 国別、
2022年~2024年(百万米ドル) 202
表256 中東・アフリカ:エポキシ化大豆油市場、国別、
2025年~2031年(百万米ドル) 202
表257 中東・アフリカ:エポキシ化大豆油市場、国別、
2022–2024年(キロトン) 203
表258 中東・アフリカ:エポキシ化大豆油市場(国別)、
2025年~2031年(キロトン) 203
表259 中東・アフリカ:エポキシ化大豆油市場(用途別、2022年~2024年)(百万米ドル) 203
表260 中東・アフリカ:エポキシ化大豆油市場、用途別、2025年~2031年(百万米ドル) 204
表 261 中東・アフリカ:エポキシ化大豆油市場、用途別、2022年~2024年(キロトン) 204
表 262 中東・アフリカ:エポキシ化大豆油市場、用途別、2025年~2031年(キロトン) 205
表 263 中東・アフリカ:エポキシ化大豆油市場、最終 産業別、2022年~2024年(百万米ドル) 205
表264 中東・アフリカ:エポキシ化大豆油市場、最終用途産業別、2025年~2031年(百万米ドル) 205
表265 中東・アフリカ:エポキシ化大豆油市場、最終用途産業別、2022年~2024年 (キロトン) 206
表266 中東・アフリカ:エポキシ化大豆油市場(最終用途産業別、2025年~2031年)(キロトン) 206
表267 GCC諸国:エポキシ化大豆油市場(原料別)、
2022年~2024年(百万米ドル) 207
表268 GCC諸国: エポキシ化大豆油市場(原料別)、
2025–2031年(百万米ドル) 207
表269 GCC諸国:エポキシ化大豆油市場(原料別)、
2022–2024年 (キロトン) 207
表270 GCC諸国:エポキシ化大豆油市場(原料別)、
2025–2031 (キロトン) 208
表 271 GCC諸国:エポキシ化大豆油市場(用途別)、
2022年~2024年(百万米ドル) 208
表272 GCC諸国:エポキシ化大豆油市場(用途別)、
2025年~2031年(百万米ドル) 208
表273 GCC諸国: エポキシ化大豆油市場(用途別)、
2022年~2024年(キロトン) 209
表274 GCC諸国:エポキシ化大豆油市場(用途別)、
2025年~2031年 (キロトン) 209
表 275 GCC諸国:エポキシ化大豆油市場、最終用途産業別、2022年~2024年(百万米ドル) 210
表276 GCC諸国:エポキシ化大豆油市場(最終用途産業別)、2025年~2031年 (百万米ドル) 210
表 277 GCC諸国:エポキシ化大豆油市場、最終用途産業別、2022年~2024年(キロトン) 210
表278 GCC諸国:エポキシ化大豆油市場(最終用途産業別)、2025年~2031年(キロトン) 211
表279 サウジアラビア:エポキシ化大豆油市場(原料別)、
2022年~2024年(百万米ドル) 212
表280 サウジアラビア:エポキシ化大豆油市場(原料別)、
2025年~2031年(百万米ドル) 212
表281 サウジアラビア:エポキシ化大豆油市場、原料別、
2022年~2024年(キロトン) 212
表282 サウジアラビア:エポキシ化大豆油市場(原料別)、
2025年~2031年(キロトン) 213
表283 サウジアラビア:エポキシ化大豆油市場、用途別、
2022–2024年(百万米ドル) 213
表284 サウジアラビア:エポキシ化大豆油市場、用途別、
2025–2031年 (百万米ドル) 213
表 285 サウジアラビア:エポキシ化大豆油市場(用途別)、
2022–2024年(キロトン) 214
表286 サウジアラビア:エポキシ化大豆油市場(用途別)、
2025年~2031年(キロトン) 214
表287 サウジアラビア:エポキシ化大豆油市場、最終用途産業別、2022年~2024年 (百万米ドル) 215
表288 サウジアラビア:エポキシ化大豆油市場、最終用途産業別、2025年~2031年(百万米ドル) 215
表289 サウジアラビア:エポキシ化大豆油市場(最終用途産業別、2022年~2024年) (キロトン) 215
表290 サウジアラビア:エポキシ化大豆油市場(最終用途産業別、2025年~2031年)(キロトン) 216
表291 アラブ首長国連邦(UAE):エポキシ化大豆油市場、原料別、
2022年~2024年(百万米ドル) 216
表292 アラブ首長国連邦(UAE):エポキシ化大豆油市場、原料別、
2025年~2031年(百万米ドル) 217
表 293 UAE:エポキシ化大豆油市場、原料別、
2022年~2024年(キロトン) 217
表294 UAE:エポキシ化大豆油市場、原料別、
2025年~2031年(キロトン) 217
表295 UAE:エポキシ化大豆油市場、用途別、
2022年~2024年 (百万米ドル) 218
表296 UAE:エポキシ化大豆油市場、用途別、
2025–2031年(百万米ドル) 218
表297 UAE:エポキシ化大豆油市場(用途別)、2022年~2024年(キロトン) 218
表298 UAE:エポキシ化大豆油市場(用途別)、2025年~2031年 (キロトン) 219
表299 UAE:エポキシ化大豆油市場、最終用途産業別、
2022年~2024年(百万米ドル) 219
表300 UAE:エポキシ化大豆油市場、最終用途産業別、
2025年~2031年(百万米ドル) 219
表301 UAE:エポキシ化大豆油市場、最終用途産業別、
2022–2024年(キロトン) 220
表302 UAE:エポキシ化大豆油市場、最終用途産業別、
2025–2031年(キロトン) 220
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









