フィールド・プログラマブル・ゲート・アレイ(FPGA)市場の分析:
主な市場推進要因:高性能コンピューティング機能への需要の高まり、通信、航空宇宙、自動車各分野での採用拡大、およびデータセンターなどの用途における需要の増加が、業界の成長を牽引しています。電子システムの複雑化が進む中、FPGAは複数の機能を単一のデバイスに統合するための汎用性の高いソリューションを提供します。これにより、システム設計が簡素化され、部品点数が削減され、システムコストが低減されるため、フィールド・プログラマブル・ゲート・アレイ市場の需要が刺激されています。
主な市場動向:データセンターにおける製品需要の増加、自動車用電子機器への採用拡大、5Gインフラにおける役割の拡大などが、市場の成長をさらに加速させると予想されます。さらに、リアルタイム処理や分析を可能にするため、エッジコンピューティングデバイスへのFPGAの導入がますます進んでいます。FPGAは、低遅延と高性能が不可欠な産業用オートメーション、スマート監視、IoTゲートウェイなどのさまざまなエッジアプリケーションで使用されており、それによって業界の需要を牽引しています。
競合状況:フィールド・プログラマブル・ゲート・アレイ(FPGA)市場の主要企業には、Achronix Semiconductor Corporation、Advanced Micro Devices, Inc.、Efinix, Inc.、Infineon Technologies AG、Intel Corporation、Lattice Semiconductor、Microchip Technology Inc.、QuickLogic Corporationなどが挙げられます。
地域別動向:本レポートによると、アジア太平洋地域が最大の市場シェアを占めています。同地域は、自動車、医療、農業など、さまざまな業界におけるIoTデバイスの製造および導入の主要な拠点となっています。FPGAは、IoTデバイスが変化する要件に適応するために必要な柔軟性と再構成性を提供しており、それによって同地域での採用を促進しています。
課題と機会:設計の複雑さ、市場からの圧力、コストの上昇、および高消費電力のニーズは、市場が直面している主な課題の一部です。しかし、FPGAは、人工知能(AI)や機械学習(ML)のワークロードを高速化するためにますます活用されており、高いパフォーマンスとエネルギー効率を提供しています。AI対応デバイスへの需要の高まりは、FPGAベンダーにとって、推論の高速化、ニューラルネットワーク処理、エッジコンピューティング向けの専用ソリューションを提供する大きな機会となっています。
フィールド・プログラマブル・ゲート・アレイ(FPGA)市場の動向:
人工知能(AI)および機械学習(ML)ソリューションへの需要の高まり
FPGAは、AIおよびMLのワークロードを高速化するためにますます活用されています。これらのワークロードには、大規模な行列演算や並列処理が頻繁に含まれますが、これらはFPGAの並列アーキテクチャに非常に適しています。FPGAは、行列乗算、畳み込みニューラルネットワーク(CNN)演算、推論の高速化といった特殊なタスクを実行するようにプログラムすることができ、従来のCPUやGPUと比較して大幅な性能向上をもたらします。例えば、2021年5月、低消費電力プログラマブルデバイスのリーダーであるラティス・セミコンダクター社は、同社のsensAIソリューションスタックをアップグレードし、低消費電力のラティス製FPGA上でのAI/MLアプリケーション開発を加速させました。新機能には、組み込みプロセッサベースの開発向け「Lattice Propel」設計環境のサポートや、デバイス上での推論向けディープラーニングフレームワーク「TensorFlow Lite」のサポートが含まれます。最新バージョンには「Lattice sensAI Studio」設計環境が組み込まれており、MLモデルのトレーニング、検証、コンパイルをエンドツーエンドで実行することが可能です。sensAI 4.0 により、開発者はシンプルなドラッグ&ドロップインターフェースを利用して、RISC-V CPU と CNN アクセラレーションエンジンを搭載した FPGA デザインを作成でき、電力制約のあるエッジデバイス上で ML アプリケーションを迅速かつ容易に実装することが可能になります。さらに、FPGA は、特に特定の AI および ML タスクにおいて、CPU や GPU と比較して低消費電力でありながら高い演算効率を提供します。このエネルギー効率は、電力制約が大きなエッジデバイスやバッテリー駆動のアプリケーションにとって極めて重要です。FPGAは、性能を損なうことなくエネルギー効率の高いAI処理を可能にするため、IoTデバイス、ウェアラブルデバイス、モバイルデバイスなどのアプリケーションにおいて魅力的な選択肢となっています。例えば、2024年5月、低消費電力プログラマブルデバイスのパイオニアであるラティス・セミコンダクターは、「Embedded Vision Summit 2024」において最新のFPGA技術を発表すると発表しました。ラティスのブースでは、業界をリードする低消費電力かつ超小型のFPGAや、強力な組み込みビジョン、人工知能、接続機能を実現するアプリケーション特化型ソリューションが展示されます。ラティスは、強力なイノベーションパートナー陣と共に、最新のFPGA技術の飛躍的な進歩を実演し、エンジニアがエッジにおける自動車、産業、セキュリティ用途向けの設計を将来にわたって対応可能なものにできるよう支援します。これらの要因が、フィールドプログラマブルゲートアレイ(FPGA)市場の予測に好影響を与えています。
電子システムの複雑化
電子システムは、機能の充実や多機能化が進むにつれて、その複雑さが増しています。FPGAは、従来の固定機能集積回路と比較して、設計において比類のない柔軟性を提供します。設計者は、単一のFPGAチップ内に複雑な論理機能、信号処理アルゴリズム、およびインターフェースを実装できるため、複数のディスクリート部品を必要とするケースが減り、システム統合が簡素化されます。例えば、2024年3月、高性能FPGAおよび組み込みFPGA(eFPGA)IPのリーダーであるAchronix Semiconductor Corporationと、RISC-VツールおよびシリコンIPの業界リーダーであるBluespec, Inc.は、Achronix Speedster 7t FPGAファミリー向けに、Linux対応のRISC-Vソフトプロセッサのラインナップを発表しました。Bluespec社のRISC-Vプロセッサは、Achronix社の2Dネットワーク・オン・チップ(NoC)アーキテクチャに統合できるため、統合が簡素化され、エンジニアはAchronix社のFPGA設計にスケーラブルな処理機能を簡単に追加できるようになります。さらに、電子システムがより専門化・特定用途向けになるにつれ、カスタマイズされたソリューションへの需要が高まっています。FPGAを利用することで、設計者はカスタムロジック、インターフェース、処理アルゴリズムを実装し、特定のアプリケーション要件に合わせてハードウェアを最適化することができます。このカスタマイズ機能により、航空宇宙、自動車、通信、医療など、さまざまな業界向けに高度に最適化された効率的な電子システムの開発が可能になります。例えば、2024年3月、インテルは「Altera」と名付けられた最新のスタンドアロンFPGAを発売しました。AlteraのFPGAはカスタマイズが可能であり、これによりPCI Express、CXL、イーサネット、6G無線などの今後の規格の統合がさらに容易になります。
こうした要因が、フィールド・プログラマブル・ゲート・アレイ(FPGA)市場の収益を後押ししています。
データセンターの導入拡大
FPGAは、データセンターにおけるハードウェアアクセラレーションに利用され、CPUやGPUから計算負荷の高いタスクをオフロードします。これには、AIの統合、機械学習(ML)のトレーニング、データ圧縮、暗号化、ビデオトランスコーディングなどのタスクが含まれます。FPGAベースのアクセラレータを活用することで、データセンターは大幅なパフォーマンス向上を実現し、これらのワークロードの処理時間を短縮することができます。例えば、2023年3月、NTTは3か月の間にインドに6か所のデータセンターを開設し、さらに3か所が建設中です。NTTインドによると、これらのデータセンターの同等の容量の約70%は、すでに予約済みとのことです。さらに、データセンターは膨大な量のエネルギーを消費するため、エネルギー効率は事業者にとって重要な課題となっています。特定のワークロードにおいて、FPGAはCPUやGPUと比較して、より高い演算効率と低い消費電力を実現します。FPGAを活用して計算負荷の高いタスクをオフロードすることで、データセンターは高いパフォーマンスを維持しつつ、全体的な消費電力と運用コストを削減できます。例えば、2021年11月、ザイリンクスはデータセンターのワークロードを対象としたFPGAベースのアクセラレータカード「Alveo U55C」を発売しました。こうした要因が、フィールドプログラマブルゲートアレイ(FPGA)市場のシェア拡大に寄与しています。
フィールド・プログラマブル・ゲート・アレイ(FPGA)市場のセグメンテーション:
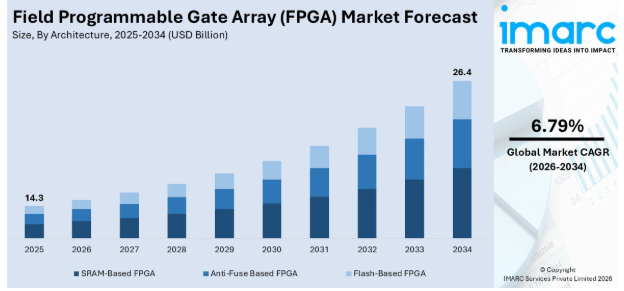
IMARC Groupは、世界のフィールド・プログラマブル・ゲート・アレイ(FPGA)市場レポートにおいて、各セグメントの主要なトレンド分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。当社のレポートでは、アーキテクチャ、構成、および最終用途産業に基づいて市場を分類しています。
アーキテクチャ別の内訳:
- SRAMベースのFPGA
- アンチヒューズベースのFPGA
- フラッシュベースのFPGA
SRAMベースのFPGAが市場を支配
本レポートでは、アーキテクチャに基づいた市場の詳細な内訳と分析を提供しています。これには、SRAMベースのFPGA、アンチヒューズベースのFPGA、およびフラッシュベースのFPGAが含まれます。レポートによると、SRAMベースのFPGAが最大のセグメントを占めています。
SRAMベースのFPGAは柔軟性が高く、設計者は特定の要件に応じてデバイスを構成することができます。さらに、構成情報の保存にスタティックランダムアクセスメモリ(SRAM)セルを使用しているため、高い性能を発揮します。SRAMセルは迅速かつ容易に再プログラムできるため、複雑な論理機能、メモリ構造、および高速インターフェースを効率的に実装することが可能です。また、動作中にデバイスを再プログラムする機能も備えており、設計者はハードウェアレベルで設計の反復やデバッグを行うことが可能です。SRAMベースのFPGAの柔軟性により、市場投入までの期間も短縮されます。SRAMベースのFPGAを利用することで、設計者はカスタムASICの開発や長期にわたる製造プロセスを必要とせずに、設計の実装と検証を行うことができます。例えば、2023年11月、GOWIN Semiconductor社は「ARORA V SRAM FPGA」を発売しました。これは、従来シリーズと比較して、性能を30%向上させるとともに、消費電力を60%削減することを約束しています。
構成別の内訳:
- ローエンドFPGA
- ミッドレンジFPGA
- ハイエンドFPGA
ローエンドFPGAが最大の市場シェアを占めています
本レポートでは、構成に基づく市場の詳細な分類と分析も掲載されています。これには、ローエンドFPGA、ミッドレンジFPGA、ハイエンドFPGAが含まれます。レポートによると、ローエンドFPGAは、上位機種に比べてコストパフォーマンスに優れているため、最大の市場シェアを占めています。多くの場合、より手頃な価格で提供され、価格と機能性のバランスが取れているため、コスト重視のアプリケーションに適しています。
フィールドプログラマブル市場概要によると、ローエンドFPGAはハイエンドFPGAと比較して消費電力が少ないとのことです。この低消費電力は、バッテリー駆動のデバイスや組み込みシステムなど、電力効率が重要なアプリケーションにおいて有利に働きます。さらに、ハイエンドFPGAに比べてアーキテクチャがシンプルで機能も少ないため、特に初心者や要件がそれほど複雑ではないプロジェクトにおいて、理解やプログラミング、設計への組み込みが容易になります。また、より小型のフォームファクタも用意されており、スペースに制約のある用途に適しています。例えば、2023年10月、QuickLogic CorporationとYorChipは提携し、エッジIoTやAI/MLを含む様々な用途で使用可能な、低コストかつ低消費電力のFPGAチプレットシリーズを開発しました。
最終用途産業別の内訳:
- ITおよび通信
- 民生用電子機器
- 自動車
- 産業用
- 軍事・航空宇宙
- その他
ITおよび通信が市場シェアの大部分を占めています
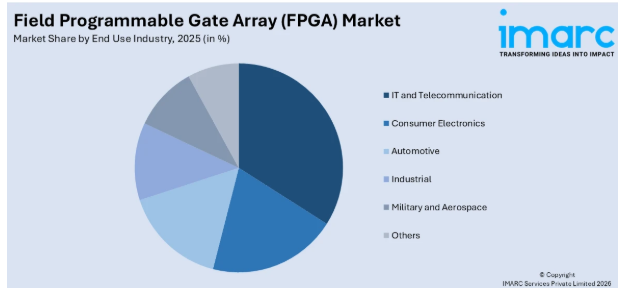
本レポートでは、最終用途産業に基づく市場の詳細な内訳と分析も提供されています。これには、ITおよび通信、民生用電子機器、自動車、産業用、軍事・航空宇宙、その他が含まれます。レポートによると、ITおよび通信が最大の市場シェアを占めています。
フィールド・プログラマブル・ゲート・アレイ(FPGA)市場の展望によれば、FPGAはハードウェア設計および機能において高度な柔軟性を提供します。製造後も再プログラミングや再構成が可能であるため、迅速なプロトタイピング、反復的な設計変更、および特定のアプリケーション要件に合わせたカスタマイズが可能となります。この柔軟性は、急速な技術進歩と規格の進化が見られるIT・通信業界において特に価値があります。また、FPGAは特定のアプリケーションの要件に合わせて調整可能な並列処理機能も備えており、信号処理、データ分析、暗号化、高速ネットワークといった負荷の高いタスクに適しています。さらに、通信分野では、ネットワークスイッチ、ルーター、基地局などで使用され、データパケットのルーティングや処理を最小限の遅延で処理することができます。例えば、2024年3月、大手テクノロジー企業であるインテルは、Alteraという名称のスタンドアロン型FPGAという最新の製品を発表しました。AlteraのFPGAはカスタマイズが可能であり、これによりPCI Express、CXL、イーサネット、6G無線といった今後の規格の統合がさらに可能となります。
地域別内訳:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
アジア太平洋地域は市場において明らかな優位性を示しています
本レポートでは、北米(米国およびカナダ)、 アジア太平洋地域(中国、日本、インド、韓国、オーストラリア、インドネシア、その他);欧州(ドイツ、フランス、英国、イタリア、スペイン、ロシア、その他);ラテンアメリカ(ブラジル、メキシコ、その他);および中東・アフリカが含まれます。フィールドプログラマブル市場レポートによると、アジア太平洋地域が最大の市場シェアを占めています。
アジア太平洋地域は、自動車、医療、農業など、さまざまな業界におけるIoTデバイスの製造および導入の主要な拠点となっています。FPGAは、IoTデバイスが変化する要件に適応するために必要な柔軟性と再構成可能性を提供し、同地域での導入を促進しています。アジア太平洋地域の各国は、5Gネットワークの展開において最先端を走っています。FPGAは、ベースバンド処理、ビームフォーミング、プロトコル処理などのタスクにおいて、5Gインフラの不可欠な構成要素です。5Gの普及が加速するにつれ、通信機器におけるFPGAの需要は大幅に増加すると予想されます。例えば、2024年2月、HCLSoftwareは、ベトナムに拠点を置くViettelグループの子会社であるViettel High Technologiesと提携し、インテル社製の技術を搭載した5G UPFアクセラレーションソリューションをリリースしました。このソリューションでは、インテルのAgilex 7 FPGAテクノロジーに基づくSmartNIC/IPU/DPUプラットフォームと、HCLSoftwareの5Gユーザープレーン機能(UPF)通信ソフトウェアが採用されています。この提携により、5Gネットワークのパフォーマンスが向上し、遅延が低減されることで、最終的には加入者のユーザー体験が向上します。
競争環境:
市場における競争の激しさは中程度であり、新規参入の脅威も中程度です。既存企業はFPGA技術の開発と改良において長い実績を有しており、これが競争上の優位性となっています。新規参入の脅威に関しては、FPGA技術の開発には多額の研究開発(R&D)投資に加え、半導体設計および製造に関する専門知識が必要であるため、新規企業がFPGA市場に参入するのはやや困難であると言えます。市場の既存企業は長年にわたりこれらの分野に多額の投資を行っており、強力な技術的優位性を確立しています。しかし、技術の著しい進歩や市場動向の変化により、ハイブリッドFPGA、機械学習(ML)アクセラレータ、高性能コンピューティングソリューションなど、新規参入企業にとっての機会が生まれる可能性があります。
本レポートでは、市場の競争環境について包括的な分析を行っています。また、主要企業すべての詳細なプロフィールも掲載されています。市場の主要企業には、以下のような企業が含まれます(なお、これは主要企業の一部に過ぎず、完全なリストはレポート内に記載されています)。
- Achronix Semiconductor Corporation
- Advanced Micro Devices, Inc.
- Efinix, Inc.
- Infineon Technologies AG
- Intel Corporation
- Lattice Semiconductor
- Microchip Technology Inc.
- QuickLogic Corporation
フィールドプログラマブルゲートアレイ(FPGA)市場の最近の動向:
2024年5月:Oak Development Technologies社は、Featherフォーマットのプロジェクトを拡張するために設計された、Lattice iCE40を搭載したフィールドプログラマブルゲートアレイ(FPGA)開発ボードを発売しました。
2024年5月:エッジコンピューティングの専門企業であるサンダンスDSPは、マイクロチップ社のPolarFireプラットフォームを基盤とした、小型でありながら高性能なフィールドプログラマブルゲートアレイ(FPGA)デバイス「TinyBeast FPGA」の導入を計画しています。
2024年5月:低消費電力プログラマブルデバイスのリーダーであるラティス・セミコンダクターは、「Embedded Vision Summit 2024」において、同社の最新FPGA技術を発表すると発表しました。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のフィールド・プログラマブル・ゲート・アレイ(FPGA)市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 アーキテクチャ別市場内訳
6.1 SRAMベースのFPGA
6.1.1 市場動向
6.1.2 市場予測
6.2 アンチヒューズベースのFPGA
6.2.1 市場動向
6.2.2 市場予測
6.3 フラッシュベースのFPGA
6.3.1 市場動向
6.3.2 市場予測
7 構成別の市場内訳
7.1 ローエンドFPGA
7.1.1 市場動向
7.1.2 市場予測
7.2 ミッドレンジFPGA
7.2.1 市場動向
7.2.2 市場予測
7.3 ハイエンドFPGA
7.3.1 市場動向
7.3.2 市場予測
8 最終用途産業別の市場内訳
8.1 ITおよび通信
8.1.1 市場動向
8.1.2 市場予測
8.2 民生用電子機器
8.2.1 市場動向
8.2.2 市場予測
8.3 自動車
8.3.1 市場動向
8.3.2 市場予測
8.4 産業用
8.4.1 市場動向
8.4.2 市場予測
8.5 軍事・航空宇宙
8.5.1 市場動向
8.5.2 市場予測
8.6 その他
8.6.1 市場動向
8.6.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場の動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場の動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場の動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 Achronix Semiconductor Corporation
14.3.1.1 会社概要
14.3.1.2 製品ポートフォリオ
14.3.2 アドバンスト・マイクロ・デバイセズ社(Advanced Micro Devices, Inc.)
14.3.2.1 会社概要
14.3.2.2 製品ポートフォリオ
14.3.2.3 財務状況
14.3.2.4 SWOT分析
14.3.3 エフィニックス社(Efinix, Inc.)
14.3.3.1 会社概要
14.3.3.2 製品ポートフォリオ
14.3.4 インフィニオン・テクノロジーズ社
14.3.4.1 会社概要
14.3.4.2 製品ポートフォリオ
14.3.4.3 SWOT分析
14.3.5 インテル社
14.3.5.1 会社概要
14.3.5.2 製品ポートフォリオ
14.3.5.3 財務状況
14.3.5.4 SWOT分析
14.3.6 Lattice Semiconductor
14.3.6.1 会社概要
14.3.6.2 製品ポートフォリオ
14.3.6.3 財務状況
14.3.6.4 SWOT分析
14.3.7 マイクロチップ・テクノロジー社
14.3.7.1 会社概要
14.3.7.2 製品ポートフォリオ
14.3.7.3 SWOT分析
14.3.8 クイックロジック社
14.3.8.1 会社概要
14.3.8.2 製品ポートフォリオ 14.3.8.3 財務状況 14.3.8.4 SWOT分析図表一覧図1:世界:フィールド・プログラマブル・ゲート・アレイ(FPGA)市場:主な推進要因と課題図2:世界:フィールド・プログラマブル・ゲート・アレイ(FPGA)市場:売上高(10億米ドル)、2020年~2025年図3:世界:フィールド・プログラマブル・ゲート・アレイ(FPGA)市場予測:売上高(10億米ドル)、2026年~2034年図4:世界:フィールド・プログラマブル・ゲート・アレイ(FPGA)市場:アーキテクチャ別内訳(%)、2025年図5:世界:フィールド・プログラマブル・ゲート・アレイ(FPGA)市場:構成別内訳(%)、2025年図6:世界:フィールド・プログラマブル・ゲート・アレイ(FPGA)市場:最終用途産業別内訳(%)、2025年図7:世界:フィールド・プログラマブル・ゲート・アレイ(FPGA)市場:地域別内訳(%)、2025年図8:世界:フィールド・プログラマブル・ゲート・アレイ(SRAMベースFPGA)市場:売上高(百万米ドル)、2020年および2025年図9:世界:フィールド・プログラマブル・ゲート・アレイ(SRAMベースFPGA)(ハイエンドFPGA)市場予測:売上高(百万米ドル)、2026年~2034年図10:世界:フィールド・プログラマブル・ゲート・アレイ(アンチヒューズ型FPGA)(ハイエンドFPGA)市場:売上高(百万米ドル)、2020年および2025年図11:世界:フィールド・プログラマブル・ゲート・アレイ(アンチヒューズ型FPGA)(ハイエンドFPGA)市場予測:売上高(百万米ドル)、2026年~2034年図12:世界:フィールド・プログラマブル・ゲート・アレイ(フラッシュ型FPGA)市場:売上高(百万米ドル)、2020年および2025年図13:世界:フィールド・プログラマブル・ゲート・アレイ(フラッシュベースFPGA)市場予測:売上高(百万米ドル)、2026年~2034年図14:世界:フィールド・プログラマブル・ゲート・アレイ(ローエンドFPGA)市場:売上高(百万米ドル)、2020年および2025年図15:世界:フィールド・プログラマブル・ゲート・アレイ(ローエンドFPGA)市場予測:売上高(百万米ドル)、2026年~2034年図16:世界:フィールド・プログラマブル・ゲート・アレイ(ミッドレンジFPGA)市場:売上高(百万米ドル)、2020年および2025年図17:世界:フィールド・プログラマブル・ゲート・アレイ(ミッドレンジFPGA)市場予測:売上高(百万米ドル)、2026年~2034年図18:世界:フィールド・プログラマブル・ゲート・アレイ(ハイエンドFPGA)市場:売上高(百万米ドル)、2020年および2025年図19:世界:フィールド・プログラマブル・ゲート・アレイ(ハイエンドFPGA)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:フィールド・プログラマブル・ゲート・アレイ(ITおよび通信)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:フィールド・プログラマブル・ゲート・アレイ(ITおよび通信)市場予測:売上高 (百万米ドル)、2026年~2034年
図22:世界:フィールド・プログラマブル・ゲート・アレイ(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:フィールド・プログラマブル・ゲート・アレイ(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:フィールド・プログラマブル・ゲート・アレイ(FPA)(自動車)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:フィールド・プログラマブル・ゲート・アレイ(FPA)(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:フィールド・プログラマブル・ゲート・アレイ(産業用)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:フィールド・プログラマブル・ゲート・アレイ(産業用)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:フィールド・プログラマブル・ゲート・アレイ(軍事・航空宇宙)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:フィールド・プログラマブル・ゲート・アレイ(軍事・航空宇宙)市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図30:世界:フィールド・プログラマブル・ゲート・アレイ(その他の最終用途産業)市場:売上高(単位:百万米ドル)、2020年および2025年
図31:世界:フィールド・プログラマブル・ゲート・アレイ(その他の最終用途産業)市場予測: 売上高(単位:百万米ドル)、2026年~2034年
図32:北米:フィールド・プログラマブル・ゲート・アレイ市場:売上高(単位:百万米ドル)、2020年および2025年
図33:北米:フィールド・プログラマブル・ゲート・アレイ市場予測:売上高(単位:百万米ドル)、2026年~2034年
図34:米国:FPGA市場:売上高(百万米ドル)、2020年および2025年
図35:米国:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図36:カナダ:FPGA市場:売上高(百万米ドル)、2020年および2025年
図37: カナダ:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図38:アジア太平洋地域:FPGA市場:売上高(百万米ドル)、2020年および2025年
図39:アジア太平洋地域:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図40:中国:FPGA市場:売上高(百万米ドル)、2020年および2025年
図41:中国:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図42:日本:FPGA市場:売上高(百万米ドル)、2020年および2025年
図43:日本:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図44:インド:FPGA市場:売上高(百万米ドル)、2020年および2025年
図45:インド:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図46:韓国:FPGA市場:売上高(百万米ドル)、2020年および2025年
図47:韓国:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図48:オーストラリア:FPGA市場:売上高(百万米ドル)、2020年および2025年
図49:オーストラリア:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図50:インドネシア:FPGA市場:売上高(百万米ドル)、2020年および2025年
図51:インドネシア:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図52:その他:FPGA市場:売上高(百万米ドル)、2020年および2025年
図53:その他:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図54:欧州:FPGA市場:売上高(百万米ドル)、2020年および2025年
図55:欧州:FPGA市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図56:ドイツ:FPGA市場:売上高(単位:百万米ドル)、2020年および2025年
図57:ドイツ:FPGA市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図58:フランス:FPGA市場:売上高(単位:百万米ドル)、2020年および2025年
図59:フランス:FPGA市場予測:売上高(単位:百万米ドル)、2026年~2034年
図60:英国:FPGA市場:売上高(百万米ドル)、2020年および2025年
図61:英国:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図62:イタリア:FPGA市場:売上高(百万米ドル)、2020年および2025年
図63:イタリア:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図64:スペイン:FPGA市場:売上高(百万米ドル)、2020年および2025年
図65:スペイン:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図66:ロシア:FPGA市場:売上高(百万米ドル)、2020年および2025年
図67:ロシア:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図68:その他:FPGA市場:売上高(百万米ドル)、2020年および2025年
図69:その他:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図70:ラテンアメリカ:FPGA市場:売上高(百万米ドル)、2020年および2025年
図71:ラテンアメリカ:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図72:ブラジル:FPGA市場:売上高(百万米ドル)、2020年および2025年
図73:ブラジル:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図74:メキシコ:FPGA市場:売上高(百万米ドル)、2020年および2025年
図75:メキシコ:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図76:その他:FPGA市場:売上高(百万米ドル)、2020年および2025年
図77:その他:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図78:中東・アフリカ:FPGA市場:売上高(百万米ドル)、2020年および2025年
図79:中東・アフリカ:FPGA市場:国別内訳(%)、2025年
図80:中東・アフリカ:FPGA市場予測:売上高(百万米ドル)、2026年~2034年
図81:世界:FPGA業界:SWOT分析
図82:世界:FPGA業界:バリューチェーン分析
図83:世界:FPGA(フィールド・プログラマブル・ゲート・アレイ)産業:ポーターの5つの力分析
表の一覧
表1:世界:FPGA(フィールド・プログラマブル・ゲート・アレイ)市場:主要な業界のハイライト、2025年および2034年
表2:世界:FPGA(フィールド・プログラマブル・ゲート・アレイ)市場予測:アーキテクチャ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:FPGA市場予測:構成別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:FPGA市場予測:最終用途産業別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:FPGA市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:FPGA市場:競争構造
表7:世界:FPGA市場:主要企業
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









