淡水生成装置市場の主なポイント
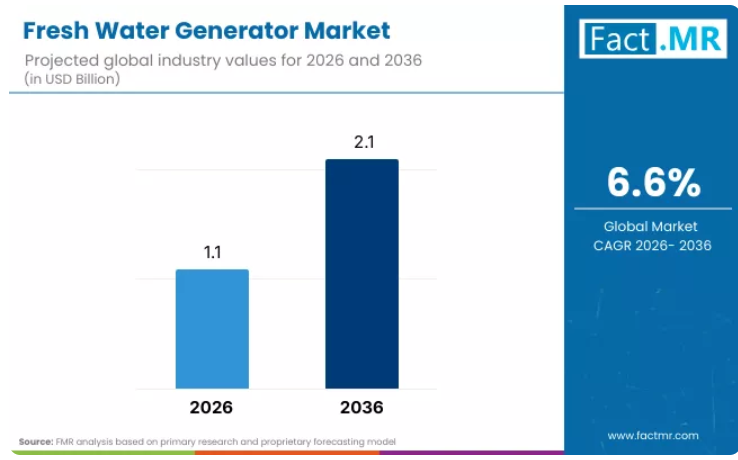
- 淡水生成装置市場の市場規模(2026年):11億米ドル
- 淡水生成装置市場の予測市場規模(2036年):21億米ドル
- 淡水生成装置市場の予測CAGR(2026年~2036年):6.6%
- 主な用途:商船(44%)
- 主要市場参加者:アルファ・ラバル、ヴァルティラ、ハテンボーア・ウォーター、エヴァック、ササクラエンジニアリング、アクアテック、サーマックス、IDEテクノロジーズ、ヴェオリア・ウォーター・テクノロジーズ、ザイラム
- 主要成長地域:アジア太平洋地域(インド、中国、ベトナム、インドネシア)、中東(UAE)、北米(米国)、欧州(ドイツ)、日本
Marine Systems Researchの海事技術アナリスト、マーク・ヘンダーソン氏が指摘するように、海運およびオフショア産業では、陸上からの水供給への依存を排除し、環境への排出を最小限に抑えるシステムへの根本的な転換が進んでいます。
現代の真空蒸留システムの設計は、基本的な熱蒸発から、廃棄熱の完全な統合を確保しつつ、ゼロ排出性能や検証済みのエネルギー効率指標を含む厳格な海事基準を満たす、精密に設計されたコンポーネントへと進化しています。先進的な膜技術、自動監視システム、および材料の革新をうまく統合した企業は、今後数年間で他を圧倒する市場シェアを獲得することになるでしょう。
熱工学の専門知識、インダストリー4.0のコネクティビティ、および規制順守能力を組み合わせることで、主要メーカーは現代の海事脱炭素化の潮流に歩調を合わせています。この勢いは、ハイブリッドシステムへの応用が力強く拡大していることによってさらに後押しされており、これは運用上の柔軟性、エネルギーの最適化、および検証済みの淡水品質プロトコルに対する業界の需要を反映したものです。
セグメント別分析
淡水生成装置市場を支配しているのはどの技術であり、その理由は何でしょうか?
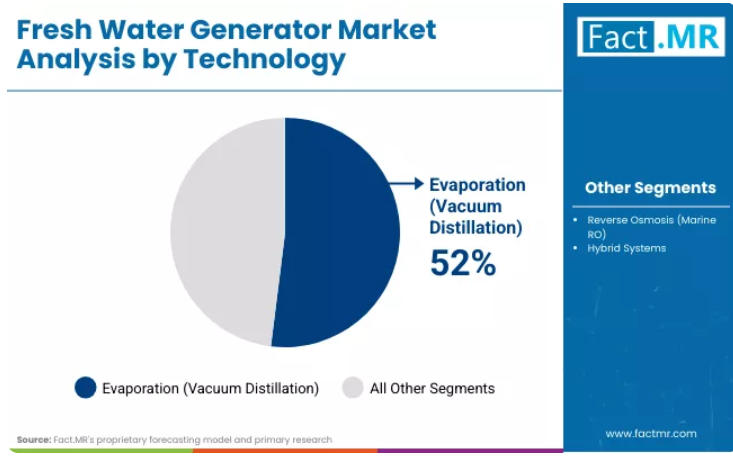
主に真空蒸留による蒸発技術が、2026年には52.0%のシェアで市場をリードしています。この技術の最大の利点は、船舶用エンジンとの相性が非常に良いことです。これらのシステムは、エンジンの排気から発生する廃熱を再利用し、追加の燃料を燃焼させることなく淡水に変換します。このため、真空蒸留は大型の商用船舶にとって非常に魅力的な技術となっています。
ばら積み貨物船、タンカー、コンテナ船は、排気温度が350°Cを超えるエンジンを長時間稼働させています。この安定した熱により、極めて低い運用コストで継続的な淡水生産が可能となります。長距離の航路では、この効率性がすぐに大きなメリットとして現れます。船舶運航事業者にとって、真空蒸留は単なるオプションのシステムではなく、信頼性が高く費用対効果に優れたソリューションとなっています。
なぜ商船が船種別用途の筆頭となっているのでしょうか?
商船は、船隊の継続的な拡大と海事規制の強化により、淡水生成装置の設置件数の44.0%を占めています。現代の商船は、乗組員の飲料水として海水に頼ることはもはやできません。
国際海事機関(IMO)のバラスト水管理規則により、船上での未処理の海水の使用が制限されています。その結果、船舶は自力で飲料水を生成しなければなりません。これにより、船上での海水淡水化システムは、単なるオプションではなく、不可欠なものとなっています。長距離コンテナ航路は、多くの場合30日から45日間続きます。乗組員は通常20人から25人で、1日あたりの淡水需要は400リットルから500リットルになります。信頼性の高い船内給水システムは、健康と安全にとって極めて重要です。
市場の動向:推進要因、制約要因、およびトレンド
- 推進要因:海運業界の脱炭素化は、淡水生成装置の設計や選定のあり方を変えつつあります。新たな排出規制により、造船会社は補助動力の使用削減を迫られています。その結果、廃熱回収はもはやオプションではなくなりました。国際海事機関(IMO)のエネルギー効率設計指数(EEDI)は、排熱を有用な出力に変換するシステムを推奨しています。真空蒸留は、もはや補助的な役割ではなく、規制順守のための役割を果たすようになっています。海軍艦隊の近代化も、もう一つの強力な推進要因です。インド、中国、およびいくつかの東南アジア諸国は、国内で建造された船舶への投資を進めています。これらのプログラムでは、先進的な材料と自動化を備えた船内海水淡水化システムが優先されています。洋上風力発電の開発も需要を支えています。サービス船や洋上プラットフォームには、信頼性の高い淡水供給が必要です。自立型生成システムは、陸上からの物流への依存度を低減します。
- 制約要因:初期費用の高さが依然として主要な障壁となっています。コンパクトな逆浸透(RO)装置の価格は約75,000米ドルに上ります。大容量の真空蒸留システムは、統合費用を含めると300,000米ドルを超えることもあります。既存船への後付け改修は複雑さを増します。古い船舶には、最新の海水淡水化装置を設置するスペースが不足していることがよくあります。逆浸透システムも運用上の課題に直面しています。膜のファウリングやスケール付着を防ぐためには、前処理や頻繁な洗浄が必要となります。これにより、メンテナンスの負担が増大します。環境規制もさらなるコスト増につながります。塩水排出制限に対応するためには、モニタリングや希釈システムが必要となります。一部の沿岸航路では、陸上での給水の方が依然として経済的です。
- トレンド1:ハイブリッドシステムの導入 メーカー各社は、ハイブリッド型海水淡水化システムの提供を拡大しています。これらは、真空蒸留と逆浸透を組み合わせたものです。船舶は、高速航行時には廃熱を利用します。寄港中や低速航行時には、システムが逆浸透(RO)に切り替わります。この柔軟性により、さまざまな運航条件において効率が向上します。
- トレンド2: IoTを活用した予知保全 淡水生成装置はますますスマート化が進んでいます。IoTセンサーが水質、圧力、システムの負荷を追跡します。予知アルゴリズムにより、膜の交換やスケール除去の必要性を予測します。データはクラウドプラットフォームを通じて陸上チームと共有されます。これにより、船上の作業負荷が軽減され、船隊全体のメンテナンス計画が改善されます。
主要国別の淡水生成装置市場分析
どのような要因により、インドは淡水生成装置市場において最も急成長している市場となっているのでしょうか?
インドは年平均成長率(CAGR)7.8%で成長を牽引しています。その主な要因は海軍の近代化です。新型の潜水艦や水上艦には、インド洋での長期哨戒活動を行うために、艦載用の淡水生成システムが必要です。また、政府の政策により防衛装備の現地化が推進されています。これにより、国内の造船所は淡水生成装置を現地で調達するよう促されています。
さらに、海洋エネルギー分野の成長も追い風となっています。クリシュナ・ゴダヴァリ盆地のガスプラットフォームでは、オフショア作業員のために信頼性の高い海水淡水化システムが必要です。メーカー各社は、船舶向け生産能力の拡大によってこれに対応しており、インドの高成長市場としての地位をさらに強固なものにしています。
中国の造船業界における支配的な地位は、同市場の成長軌道にどのような影響を与えているのでしょうか?
中国は、世界最大の造船国という地位を基盤に、年平均成長率(CAGR)7.2%で成長しています。現在、淡水生成装置は、ばら積み貨物船、タンカー、コンテナ船を問わず、新造船における標準装備として扱われています。中国の近代的な造船所では、デュアルフューエルエンジンからの高い排気温度を活用し、設計段階から廃熱を利用した真空蒸留システムを日常的に組み込んでいます。並行して、「一帯一路」の貿易ルートに伴う船隊の拡大が、旧式船舶の改修を後押ししています。中国がエネルギー効率と排出削減に強く注力していることは、大容量かつ低エネルギーの淡水システムの導入をさらに加速させています。
ベトナムの海運セクターにおける導入を後押ししている要因は何でしょうか?
サプライチェーンの多様化戦略の下、造船能力が中国からベトナムへシフトする中、ベトナム市場は年平均成長率(CAGR)7.0%で拡大しています。ベトナムの造船所に発注を行う国際的な船主は、世界的な乗組員の福祉および効率基準を満たす淡水供給システムを求めています。需要の大部分は改装工事によるもので、コンパクトな逆浸透(RO)装置が老朽化した船舶に適しています。国営事業者による船隊のアップグレードや、海事製造業の急速な成長が、着実な市場拡大を後押ししています。
インドネシアの島間輸送のニーズは市場をどのように形成しているのでしょうか?
インドネシアの淡水生成装置市場は、同国の独特な地理的条件に左右され、年平均成長率(CAGR)6.8%で成長しています。17,000以上の島々を抱える同国では、旅客輸送や貨物輸送においてフェリーサービスや沿岸航路が不可欠です。これらの船舶の多くは、頻繁に港に寄港する短距離航路で運航されているため、コンパクトでエネルギー効率の高い淡水生成システムが優先されています。
運航事業者は、エンジンへの負荷を大きくかけずに確実に機能する低出力の逆浸透(RO)装置を好んでいます。遠隔地の航路では、特に陸上からの給水施設が利用できない地域において、太陽光発電を利用したROシステムの導入が進んでいます。需要は、地域社会にサービスを提供するフェリーや島嶼物流船向けに、信頼性、低メンテナンス性、十分な出力のバランスが取れた中容量システムに集中しています。
UAE市場の特徴は何でしょうか?
UAE市場は年平均成長率(CAGR)6.2%で成長しており、イノベーションと水安全保障への強い注力が特徴です。国の持続可能性プログラムにより、先進的な海水淡水化技術や大気水生成技術の導入が促進されています。沖合の石油プラットフォーム、海軍基地、沿岸インフラは、大容量システムやハイブリッドシステムの試験環境として機能しています。数量重視の市場とは異なり、UAEでは性能、回復力、技術的な高度さが優先されています。事業者各社は、淡水輸入への依存度を低減し、長期的な戦略的水資源レジリエンスを支える高品質なソリューションへの投資に前向きです。
脱炭素化の義務化は、米国市場にどのような影響を与えていますか?
米国市場は年平均成長率(CAGR)3.7%で拡大しており、その主な要因は船隊規模の拡大というよりは、環境規制の影響によるものです。洋上風力発電所やエネルギープラットフォームでは、厳格なゼロ排出基準を満たす自立型の淡水システムが求められています。高度な塩水管理やコンテナ型ソリューションが標準となりつつあります。同時に、海軍の近代化プログラムでは、予知保全機能を備えたスマートROシステムが指定されています。これらのシステムは信頼性を向上させると同時に、乗組員の作業負荷と環境への影響を低減し、より広範な脱炭素化の目標と整合しています。
ドイツ市場において、脱炭素化はどのような役割を果たしているのでしょうか?
ドイツでは、欧州連合(EU)の厳格な排出ガス規制および効率化要件により、年平均成長率(CAGR)は2.9%を記録しています。船舶運航事業者は、補助電源の消費を最小限に抑えるRO(逆浸透)と蒸留を組み合わせたハイブリッドシステムを好んでいます。設備の選定は、規模よりもコンプライアンスやエネルギー報告の要件によって左右されています。ドイツのサプライヤーは、測定可能な効率向上を実現する、エネルギー最適化されたプレミアムシステムに注力しています。この市場では、急速な販売量の拡大よりも、精密なエンジニアリングと規制への適合性が重視されています。
インダストリー5.0の自動化は、日本の市場にどのような影響を与えていますか?
日本の市場は、自動化および乗組員削減型船舶への移行を原動力として、年平均成長率(CAGR)2.5%で成長しています。淡水生成装置は、人的監視を最小限に抑え、自律的に稼働する必要があります。AIによる監視機能を備えたROシステムは、自動洗浄や遠隔診断を通じて連続運転をサポートします。
日本では、信頼性、長寿命、そして技術革新が優先されています。成長率は控えめであるものの、同国は高度に自動化された海上運航向けに設計された次世代の船舶用海水淡水化システムにおいて、依然としてリーダー的な地位を維持しています。
競争環境
淡水生成装置市場は、老舗の船舶用機器大手と、専門的な海水淡水化技術プロバイダーが混在する状況にあります。アルファ・ラバルやワルティラといった大手企業は、幅広い製品ポートフォリオを武器に強固な地位を築いています。これらの企業は、真空蒸留、逆浸透、およびハイブリッドシステムを提供しており、船主は船舶の種類や運航プロファイルに合わせて最適なソリューションを選択することができます。
また、世界中の造船所や船隊運航事業者との長年にわたる関係も、大きな強みとなっています。同様に重要なのは、これらの企業が広範なグローバルサービスネットワークを維持している点です。これは、機器の稼働停止が航海に支障をきたし、コスト増につながる可能性がある海事運用において極めて重要です。
最近の戦略的動きも、この位置づけを浮き彫りにしています。ヴァルティラは、排出ガス規制に関連する需要の高まりに対応するため、欧州におけるモジュール式生産プラットフォームを拡大しました。一方、アルファ・ラバルは、脱炭素化の目標や燃料効率の向上目標を支える廃熱回収ソリューションに引き続き注力しています。こうした大手企業に加え、専門プロバイダーも重要な役割を果たしています。
ハテンボーア・ウォーター、ササクラ・エンジニアリング、IDEテクノロジーズといった企業は、特定の用途に特化することで競争力を高めています。コンパクトな逆浸透(RO)システムは、スペースが限られているオフショアプラットフォームや軍艦に需要があります。アジアのメーカーは、地域での生産とサービス提供の近接性という利点を活かしています。サーマックスやアクアテックといった産業用専門企業は、水処理と廃水処理を統合したソリューションにより、大規模なオフショア施設をターゲットにしています。
市場全体において、デジタル化が重要な差別化要因となりつつあります。IoTを活用したモニタリング、予知保全、および膜技術専門企業との提携が競争の在り方を変えつつある一方で、サービスに対する高い期待が、大規模な業界再編を依然として抑制しています。
淡水生成装置市場の主要プレイヤー
- Alfa Laval
- Wärtsilä
- Hatenboer-Water
- Evac
- Sasakura Engineering
- Aquatech
- Thermax
- IDE Technologies
- Veolia Water Technologies
- Xylem
淡水生成装置市場のセグメント別分析
- 技術:
- 蒸発法(真空蒸留)
- 逆浸透法(海洋用RO)
- ハイブリッドシステム
- 船舶の種類:
- 商船
- 海軍・防衛
- オフショアプラットフォーム
- クルーズ船・フェリー
- 処理能力:
- 10 m³/日以下
- 10~50 m³/日
- 50 m³/日以上
- 地域:
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ベトナム
- インドネシア
- アジア太平洋のその他地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- 欧州のその他地域
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- アジア太平洋
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析および戦略的提言
市場の概要
市場の対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、および成長要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計およびエビデンスの枠組み
デスクリサーチプログラム(二次データ)
専門家からの意見およびフィールドワーク(一次データ)
ガバナンス、倫理、およびデータ管理
ツール、モデル、および参照データベース
市場の背景
市場のダイナミクス
成長要因
制約要因
機会
トレンド
シナリオ予測分析
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの5つの力分析
規制環境
世界の淡水生成装置市場分析 2021–2025年および予測 2026–2036年
過去の市場規模・価値分析
現在および将来の市場規模予測
前年比成長トレンド分析
絶対額ベースの機会分析
価格分析
技術別世界市場分析
蒸発法(真空蒸留)
逆浸透法(海洋用RO)
ハイブリッドシステム
その他の技術
船舶タイプ別世界市場分析
商船
海軍/防衛
オフショアプラットフォーム
クルーズ船およびフェリー
容量別世界市場分析
1日あたり10 m³以下
1日あたり10~50 m³
1日あたり50 m³超
地域別世界市場分析
北米
欧州
アジア太平洋
ラテンアメリカ
中東・アフリカ
地域および国別市場分析
北米(米国、カナダ)
欧州(ドイツ、英国、フランス、イタリア)
アジア太平洋(中国、インド、日本、ベトナム、インドネシア)
中東(UAE)
競合環境
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
企業概要
アルファ・ラバル
ヴァルティラ
ハテンボーア・ウォーター
エヴァック
ササクラエンジニアリング
アクアテック
サーマックス
IDEテクノロジーズ
ヴェオリア・ウォーター・テクノロジーズ
ザイラム
使用された仮定および略語
表一覧
淡水生成装置市場の主なポイント
世界の淡水生成装置市場規模(10億米ドル)、2021年から2036年
世界の淡水生成装置市場の前年比成長率(%)、2021年から2036年
世界の淡水生成装置市場の絶対的な市場規模分析(10億米ドル)、2026年から2036年
世界の淡水生成装置市場の価格分析、2021年から2036年
世界の淡水生成装置市場規模(10億米ドル)技術別、2021年から2036年
船舶タイプ別 世界の淡水生成装置市場規模(10億米ドル)、2021年~2036年
容量別 世界の淡水生成装置市場規模(10億米ドル)、2021年~2036年
地域別 世界の淡水生成装置市場規模(10億米ドル)、2021年~2036年
北米淡水生成装置市場規模(10億米ドル):国別、2021年~2036年
北米淡水生成装置市場規模(10億米ドル):技術別、2021年~2036年
北米淡水生成装置市場規模(10億米ドル):船舶タイプ別、2021年~2036年
北米淡水生成装置市場規模(10億米ドル):処理能力別、2021年~2036年
北米淡水生成装置市場の魅力度分析:国別
欧州淡水生成装置市場規模(10億米ドル):国別、2021年~2036年
欧州淡水生成装置市場規模(10億米ドル):技術別、2021年~2036年
欧州の淡水生成装置市場規模(10億米ドル):船舶タイプ別、2021年~2036年
欧州の淡水生成装置市場規模(10億米ドル):処理能力別、2021年~2036年
欧州の淡水生成装置市場の魅力度分析:国別
アジア太平洋地域の淡水生成装置市場規模(10億米ドル):国別、2021年~2036年
アジア太平洋地域の淡水生成装置市場規模(10億米ドル):技術別、2021年~2036年
アジア太平洋地域の淡水生成装置市場規模(10億米ドル):船舶タイプ別、2021年~2036年
アジア太平洋地域の淡水生成装置市場規模(10億米ドル):処理能力別、2021年~2036年
国別 アジア太平洋地域の淡水生成装置市場の魅力度分析
国別 ラテンアメリカ地域の淡水生成装置市場規模(10億米ドル)、2021年~2036年
国別 ラテンアメリカ地域の淡水生成装置市場の魅力度分析
国別 中東・アフリカ地域の淡水生成装置市場規模(10億米ドル)、2021年~2036年
中東・アフリカの淡水生成装置市場の魅力度分析(国別)
世界の淡水生成装置市場シェア(%)(技術別、2025年)
世界の淡水生成装置市場シェア(%)(技術別、2036年)
世界の淡水生成装置市場シェア(%)(船舶タイプ別、2025年)
2036年の船舶タイプ別世界淡水生成装置市場シェア(%)
2025年の容量別世界淡水生成装置市場シェア(%)
2036年の容量別世界淡水生成装置市場シェア(%)
2025年の地域別世界淡水生成装置市場シェア(%)
地域別 世界の淡水生成装置市場シェア(%)、2036年
淡水生成装置市場の競合ダッシュボード
淡水生成装置市場の競合ベンチマーク分析
地域別 主要企業の淡水生成装置市場シェア分析
技術別 主要企業の淡水生成装置市場シェア分析
船舶タイプ別 主要企業の淡水生成装置市場シェア分析
容量別 主要企業の淡水生成装置市場シェア分析
図表一覧
世界の淡水生成装置市場規模(10億米ドル)、2021年~2036年
世界の淡水生成装置市場の前年比成長率(%)、2021年~2036年
世界の淡水生成装置市場の絶対的な市場機会分析(10億米ドル)、2026年~2036年
淡水生成装置市場のバリューチェーン分析
淡水生成装置市場のサプライチェーン分析
淡水生成装置市場の投資実現可能性マトリックス
淡水生成装置市場のPESTLE分析
淡水生成装置市場のポーターの5つの力分析
淡水生成装置市場の製品ライフサイクル分析
淡水生成装置市場の機会マップ分析
淡水生成装置市場のシナリオ予測分析
技術別世界淡水生成装置市場シェア(%)、2025年
2036年の技術別世界淡水生成装置市場シェア(%)
2025年の船舶タイプ別世界淡水生成装置市場シェア(%)
2036年の船舶タイプ別世界淡水生成装置市場シェア(%)
2025年の容量別世界淡水生成装置市場シェア(%)
2036年の容量別世界淡水生成装置市場シェア(%)
2025年の地域別世界淡水生成装置市場シェア(%)
2036年の地域別世界淡水生成装置市場シェア(%)
2021年から2036年までの北米淡水生成装置市場規模(10億米ドル)
欧州の淡水生成装置市場規模(10億米ドル)、2021年~2036年
アジア太平洋地域の淡水生成装置市場規模(10億米ドル)、2021年~2036年
ラテンアメリカの淡水生成装置市場規模(10億米ドル)、2021年~2036年
中東・アフリカの淡水生成装置市場規模(10億米ドル)、2021年~2036年
北米の淡水生成装置市場シェア(%)国別、2025年
北米の淡水生成装置市場シェア(%)国別、2036年
欧州の淡水生成装置市場シェア(%)国別、2025年
2036年 欧州の淡水生成装置市場シェア(%)(国別)
2025年 アジア太平洋地域の淡水生成装置市場シェア(%)(国別)
2036年 アジア太平洋地域の淡水生成装置市場シェア(%)(国別)
競合環境ポジショニング・マトリックス – 淡水生成装置市場
淡水生成装置市場の競合ダッシュボード
淡水生成装置市場における主要企業の市場シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









