主なポイント
アジア太平洋地域は、予測期間において、複合サイクル発電所向け燃料ガスシステム市場で最大のシェアを占めると予想されます。これは、同地域全体における産業の自動化、電化、および電力インフラへの投資に支えられ、年平均成長率(CAGR)は5.8%となる見込みです。
600 MW超のセグメントは、大容量CCGT発電所の開発が進んでいることや、大容量かつ信頼性の高い燃料ガス供給システムへの需要が高まっていることを背景に、予測期間中に年平均成長率(CAGR)5.9%を記録すると見込まれています。大規模な複合サイクル発電所では、より高いガス流量やより過酷な運転条件に対応できるよう設計された燃料ガスシステムが必要となるため、関連する燃料ガス調整パッケージの価値と技術的複雑さが増しています。
予測期間中、コンバインドサイクル発電所向け燃料ガスシステム市場において、天然ガスが最大のシェアを占めると予想されます。
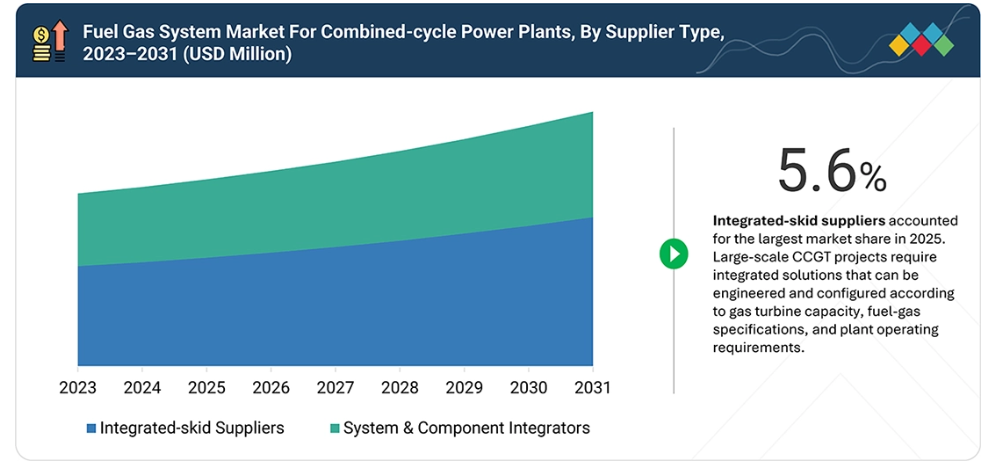
コンバインドサイクル発電所向け燃料ガスシステム市場において、統合型スキッドサプライヤーが最大のシェアを占めると予想されます。
予測期間中、産業用(自家消費)セグメントが最も高いCAGRを記録すると予想されます。
KROHNE Group(ドイツ)、Emerson Electric Co.(米国)、Gaumer Process(米国)、Multitex Group(インド)、およびGENERON(米国)は、世界の燃料ガスシステム市場における主要企業として特定されています。これらの企業は、幅広い製品ポートフォリオ、技術革新、製造能力、および主要地域市場における戦略的拡大を通じて、市場での地位を強化しています。
EML Manufacturing, LLC(米国)、Sungov Engineering(インド)、Petrogas Gas-systems(オランダ)、Process Systems(フランス)、およびKilburn(インド)は、複合サイクル発電所向け燃料ガスシステム市場における新興/専門企業です。これらの企業は、カスタマイズされたスキッドを通じて市場での存在感を拡大しています。
複合サイクル発電所向け燃料ガスシステム市場は、信頼性の高い燃料供給への需要の高まり、燃料品質管理の厳格化、およびCCGT発電所の運用における柔軟性の向上に支えられ、2026年から2031年にかけて成長が見込まれています。LNGの供給増加とガス輸入インフラの拡充により、新興市場におけるCCGTプロジェクトの燃料入手性が向上しており、国内のガス供給が限られている地域でも発電所の建設が可能になっています。これと並行して、老朽化した石炭火力および石油火力発電所の置き換えが進んでいることから、新たなCCGT設備および関連する燃料ガスインフラの導入機会が生まれています。
顧客の顧客に影響を与えるトレンドと変革
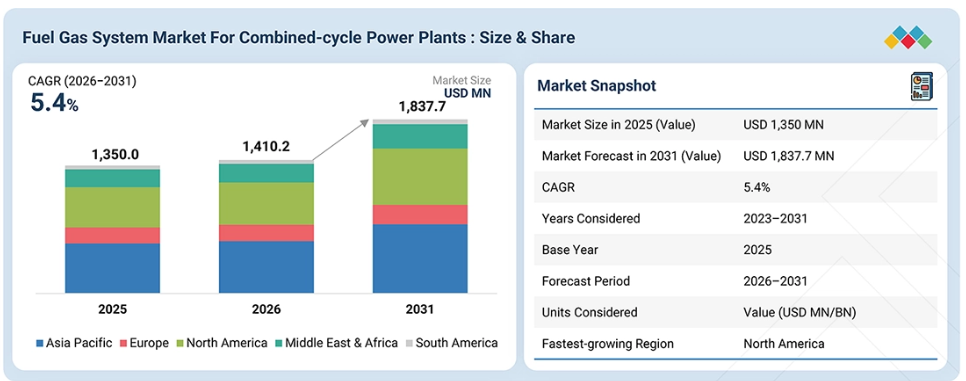
複合サイクル発電所向けの燃料ガスシステム市場は、予測期間中に年平均成長率(CAGR)5.4%で成長すると見込まれており、KROHNE、エマソン・エレクトリック社、Gaumer Process、Multitex Group、およびGENERONが市場全体でその地位を強化しています。これらの企業は、製品開発、カスタマイズされたシステムエンジニアリング、戦略的提携、および水素対応技術の統合を通じて、その能力を拡大しています。大容量CCGT発電所の導入拡大や、信頼性が高く柔軟な燃料ガス管理に対する要求の高まりは、サプライヤーにとって、世界の発電市場全体での存在感を拡大するさらなる機会を生み出しています。
市場の動向
推進要因:CCGTの設備容量の増加に伴い、信頼性が高く高性能な燃料ガス処理システムへの需要が高まっています
複合サイクルガスタービン(CCGT)の設備容量の拡大は、燃料ガスシステムに対する潜在的な需要を直接的に増加させています。これは、新たなガス火力発電プロジェクトのすべてにおいて、燃料がガスタービンに到達する前に、信頼性の高い燃料の前処理、ろ過、圧力調整、計量、加熱、およびガス品質管理が必要とされるためです。これにより、新規発電所の建設、設備容量の増強、および発電所の近代化プロジェクトにおいて、継続的な設備需要が生まれています。
燃料ガス処理は、タービンの保護、燃焼の安定性、稼働率、および発電所全体の運転信頼性に直接影響を与えるため、この要件は特に大規模なCCGTにおいて重要となります。米国エネルギー情報局(EIA)は2025年6月、開発事業者が2028年までに18.7 GWのCCGT設備容量を追加する計画であると報告しました。これには、すでに建設中の4.3 GWが含まれています。また、EIAは2028年に10.6 GWが稼働開始する可能性があるとも指摘しており、これが実現すれば、2018年以来最大のCCGT年間増設容量となります。これらのプロジェクトは、特にEPCの実施や設備調達において、設計済みの燃料ガス調整スキッドおよび関連するガス処理設備に対する需要の増加につながります。
米国エネルギー情報局(EIA)によると、新規設備容量に加え、CCGTの運営事業者は燃料の柔軟性や運用の適応性をますます重視するようになっており、これにより燃料ガスシステムに対する技術的な要件がさらに高まっています。EIAは、計1.5 GWの計画中の2つの発電所が水素の混焼に対応するように設計されており、燃料組成の変化に対応可能なガスタービンへの移行が進んでいることを指摘しています。これにより、様々な運転条件下で圧力、温度、清浄度、および燃料品質を制御・維持できる燃料ガスシステムの重要性が高まっています。その結果、市場機会は従来の天然ガス用スキッドにとどまらず、水素の混合、ガス品質の変化、およびタービンの長期的な信頼性を支える、柔軟性が高く、より高仕様のコンディショニングシステムへと広がっています。
制約要因:設置済みCCGTの長い稼働寿命が、燃料ガスシステムの更新需要を制限している
燃料ガス調整システムは、長寿命の発電設備と関連しているため、CCGT発電所が一度稼働を開始すると、定期的な更新需要は限定的となります。更新サイクルが頻繁な設備とは異なり、燃料ガススキッド、ろ過装置、圧力制御機器、および関連配管は、長期間にわたり発電所に組み込まれたまま稼働し続けることが可能であり、メンテナンスや部品交換は、通常、システム全体を交換することなく行われます。これにより、燃料ガスシステム全体のアフターマーケット需要には構造的な制約が生じます。
したがって、稼働中のCCGT設備群は、比較的耐久性の高い設備基盤を形成しています。EIAのデータによると、米国のCCGT設備容量の相当部分が2000年代初頭に建設され、これらの発電所の多くは現在、約20年間にわたり稼働しています。また、EIAは、現在の米国のCCGT設備容量の約半分が2000年から2006年の間に建設されたと指摘しています。燃料ガスシステムメーカーにとって、これは、新規システムの売上が、既存のシステム一式の頻繁な交換よりも、新規のCCGTプロジェクトに大きく依存していることを意味します。
保守、改修、および個々のコンポーネントの交換はアフターマーケットの機会を生み出す可能性がありますが、これらが必ずしも燃料ガス処理スキッド一式に対する同等の需要につながるわけではありません。したがって、CCGT発電所の資産寿命が長いことは、市場における「交換需要」による部分を構造的に制限することになります。
機会:発電向け天然ガス需要とインフラの拡大が、燃料ガスシステムに機会をもたらす
IEAの「Gas 2025」見通しによると、2024年から2030年にかけて世界の天然ガス需要は約9%増加し、約380 bcmの追加需要が見込まれています。電力部門は、天然ガス需要の純増加分の3分の1以上を占めると予想されており、2030年までに世界全体で年間約300 bcmの新たなLNG輸出能力が追加されると見込まれています。追加のLNG供給に支えられた天然ガスの供給量の増加は、ガス火力発電の燃料確保を強化し、新たなCCGT発電容量の拡大を後押しすると予想されます。
これと並行して、天然ガス輸送インフラの継続的な拡充により、ガス供給源と発電施設との間の接続性が向上しています。「Canada Action」の報告によると、2024年から2030年の間に世界中で稼働開始が見込まれる、計画中および発表済みの大口径石油・ガスパイプラインは233,440 km以上にのぼります。米国・メキシコ回廊、中国、ロシア・中国、西アフリカ、中東・インド回廊、および東南アジアにおける主要なパイプライン開発は、長距離天然ガス輸送インフラへの継続的な投資を裏付けています。電力部門からの天然ガス需要の増加とガス輸送インフラの拡大が相まって、CCGT発電所で使用される燃料ガスシステムに新たな機会が生まれています。
輸送パイプラインから供給されるガスは、燃焼前に、圧力、温度、清浄度、水分含有量、ガス品質など、タービン固有の要件を満たす必要があります。燃料ガスシステムは、ろ過や分離、圧力調整、ガス加熱、計量、ガス品質監視などのプロセスを通じて、これらの要件に対応しています。その結果、天然ガスの供給量の増加と、ガス火力発電所へのパイプライン接続性の向上により、新規CCGT設備におけるパッケージ型燃料ガスシステムの需要が後押しされると予想されます。
課題:厳格化する排出基準が、CCGT燃料ガスシステムに対する技術的統合要件を高めています
排出基準がますます厳格化される中、CCGTの運営者は低排出タービン運転を支えるために正確な燃料供給条件を維持しなければならないため、燃料ガスシステムサプライヤーにとっては技術的な課題となっています。タービン燃焼システムがNOx排出量の低減に向けて最適化されるにつれ、燃料圧力、流量、温度、ガス品質、および燃焼安定性に関する要件はより厳しくなっています。
燃料ガスシステムサプライヤーにとっては、これにより、精密な圧力調整、ろ過、計量、加熱、計装、および制御システムの統合に対するニーズが高まっています。燃料ガスパッケージは、安定した燃焼条件を維持し、発電所の排出ガス制御構成をサポートしつつ、タービンOEMが指定した燃料許容範囲内で動作しなければなりません。固定式燃焼タービンに関するEPAの要件では、排出制限および関連するコンプライアンス要件が定められていますが、プロジェクト固有の許可要件により、追加の規制が課される場合もあります。
これにより、サプライヤーにとっては、設計上の複雑さ、検証要件、OEMとの調整、および試運転におけるリスクが増大します。排出性能がタービンおよび燃料システムの設計とますます密接に統合されるにつれ、サプライヤーは、変動する運転負荷を通じて、自社の機器が要求される燃料条件を維持できることを実証しなければなりません。その結果、厳格な排出基準により、技術的適格性の証明にかかる負担が増大し、CCGTプロジェクト全体で標準化された燃料ガスシステム構成の適用範囲が狭まっています。
市場のエコシステム
複合サイクル発電所向けの燃料ガスシステムのエコシステムは、原材料サプライヤー、部品メーカー、燃料ガスシステムおよびスキッドメーカー、システムインテグレーターやEPC事業者、そしてエンドユーザーなど、複数の関係者が構成しています。原材料サプライヤーは、燃料ガスシステム機器の製造に必要な主要材料を供給し、部品メーカーは、バルブ、ろ過・分離装置、制御システム、計量装置、および関連するガス処理部品などの重要な機器を供給しています。
燃料ガスシステムおよびスキッドのOEM各社は、これらのコンポーネントを統合し、CCGTプラント向けの用途特化型燃料ガス調整パッケージを構築します。システムインテグレーターやEPC請負業者は、システムエンジニアリング、プロジェクト統合、据付、試運転を担当し、多くの場合、タービンOEMやプラント開発業者と緊密に連携して業務を行います。場合によっては、コンポーネントメーカーから部品を調達し、設計・調達・建設(EPC)を自社で行うこともあります。下流側では、電力会社、独立系発電事業者、および産業用(自家消費)ユーザーがCCGT施設を運営しており、これらが燃料ガスシステムの主要な需要基盤となっています。
市場セグメント
複合サイクル発電所向け燃料ガス市場(燃料種別)
2025年には、天然ガスがコンバインドサイクル発電所向け燃料ガスシステム市場を支配すると予想されます。その背景には、天然ガスの広範な入手可能性、確立されたガス輸送・配給インフラ、そして成熟した供給ネットワークがあります。天然ガスインフラの広範な整備により、信頼性の高い燃料の供給が確保され、既存および新興の電力市場におけるCCGTプロジェクトの継続的な展開が支えられています。
コンバインドサイクル発電所向け燃料ガスシステム市場(供給業者別)
コンバインドサイクル発電所向け燃料ガスシステム市場において、統合型スキッド供給業者セグメントが最も高い成長率を示すと予想されます。この成長は、CCGTプロジェクトにおけるシステム統合、設置、試運転を簡素化する、完全かつ事前設計済みの燃料ガスパッケージに対する需要の高まりに支えられています。また、このセグメントは、大容量発電所における燃料ガス要件の複雑化や、カスタマイズされたスキッドソリューションへの需要増加からも恩恵を受けています。
複合サイクル発電所向け燃料ガスシステム市場(出力別)
2025年には、301~600 MWの出力セグメントが、複合サイクル発電所向け燃料ガスシステム市場において2番目に大きなシェアを占めると予想されます。これは、ユーティリティ規模の発電プロジェクトにおいて、中規模のCCGT発電所が広く導入されていることが背景にあります。この出力範囲は、新規および既存のCCGT設備の大部分を占めており、燃料ガス処理システムに対する安定した需要を生み出しています。
複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別)
予測期間中、複合サイクル発電所向け燃料ガスシステム市場において、産業用(自家消費)セグメントが最も高い年平均成長率(CAGR)を記録すると予想されます。この成長は、電力供給、エネルギーコスト、および運用信頼性のより一層の管理を求める産業施設による自家用CCGTプラントの導入拡大に支えられています。大規模な産業事業向けの専用発電施設の開発により、特定のプラント要件や運転条件に合わせた燃料ガスシステムへの需要が生まれています。
地域
アジア太平洋地域は、予測期間中に最大の市場シェアを占めると予想されます
アジア太平洋地域の複合サイクル発電所向け燃料ガスシステム市場は、複合サイクル発電への投資増加、電力需要の拡大、および同地域全体におけるガス火力発電インフラの拡張と近代化に牽引され、最大のシェアを占めています。東南アジアは、ベトナム、インドネシア、タイ、フィリピンにおけるガス火力発電プロジェクトの開発に加え、LNG輸入インフラの拡充や電力供給の信頼性向上に向けた取り組みに支えられ、主要な成長地域として台頭しています。
ガス発電プロジェクトへの投資増加や、老朽化した火力発電設備をより効率的な複合サイクル発電施設に置き換える動きが、統合型燃料ガスシステムへの需要をさらに後押ししています。地域および世界の主要企業は、プロジェクトに特化したシステム統合、現地生産、技術のアップグレード、戦略的パートナーシップを通じて存在感を強め、同地域で拡大するガス火力発電インフラの恩恵を享受しようとしています。
燃料ガスシステム市場:企業評価マトリックス
燃料ガスシステムの主要メーカーであるKROHNEグループは、その強力な製品ポートフォリオと急速なグローバル展開により、「スター」カテゴリーに分類されます。同社は、大規模な製造能力と一貫したイノベーションの恩恵を受けています。研究開発への継続的な投資、信頼性の高い品質基準、そして拡大する国際的な存在感により、KROHNEは複合サイクル発電所向けの世界的な燃料ガスシステム市場において、高成長かつ高い潜在力を有する企業としての地位を確立しています。
主要市場プレイヤー
KROHNE Group (Germany)
Emerson Electric Co. (US)
Gaumer Process (US)
Multitex Group (India)
GENERON (US)
EML Manufacturing, LLC (Ireland)
Sungov Engineering (India)
Petrogas Gas Systems (Netherlands)
Process Systems (France)
Kilburn (India)
ERGIL (Turkey)
E&CO (South Korea)
DAIPem Integrated Limited (India)
Integrated Flow Solutions (US)
Fisher Energy (US)
UNITBIRWELCO (UK)
Delta Filters & Separators (India)
En-Fab (US)
GROUP ATP (Italy)
Petrogas Industry (Türkiye)
Campitelli (Italy)
Best Wide Engineering (Malaysia)
HEAT gas technologies (Austria)
BGR Tech Ltd. (India)
Equicor Technologies Pvt. Ltd. (India)
Croft Production Systems (US)
最近の動向
2026年9月:KROHNEグループは、標準的な気体および液体用途向けのコンパクトなコリオリ式質量流量計「OPTIMASS 5400」を発表しました。本製品は、測定性能、信頼性、コスト効率を兼ね備えており、化学プロセス、石油・ガス、船舶、公益事業における計測、および燃料消費量のモニタリングといった用途に対応しています。
2026年7月:KROHNEグループは、AIを活用したパイプライン監視プラットフォーム「PipePatrol NEO」を発表しました。本システムは、高度な漏洩検知および監視機能を通じて、安全で効率的かつ持続可能なパイプライン運用を支援し、エネルギーおよび産業インフラ分野の事業者におけるデジタルパイプライン完全性管理を強化します。
2025年5月:WIKAとKROHNEグループは、温度測定分野における戦略的提携を拡大しました。WIKAはKROHNEの温度測定製品における独占パートナーとなり、より幅広い製品ラインナップ、アプリケーションに関する専門知識、認証、およびサービスへのアクセスが可能となりました。この合意には、WIKAによるINOR Process ABの買収も含まれていました。
2025年3月:エマーソンは、アスペンテック(AspenTech)の残りの発行済み株式の買収を完了し、同社を完全子会社としました。アスペンテックの産業用ソフトウェアおよびプロセス最適化機能は、エネルギーおよびプロセス産業におけるエマーソンのオートメーション製品群を補完するものです。燃料ガスシステムにおいては、この統合により、物理的なガス調整・処理装置に加え、デジタル監視、プロセスモデリング、および最適化が支援される可能性があります。
1 はじめに 27
1.1 本調査の目的 27
1.2 市場の定義 27
1.3 調査範囲 28
1.3.1 市場セグメンテーションおよび地域範囲 28
1.3.2 調査対象の範囲および除外項目 28
1.3.3 対象期間 29
1.4 対象通貨 30
1.5 制限事項 30
1.6 ステークホルダー 30
2 エグゼクティブ・サマリー 31
2.1 市場のハイライトと主要な洞察 31
2.2 主要市場参加者:戦略的展開のマッピング 32
2.3 複合サイクル発電所向け燃料ガスシステム市場における破壊的トレンド 33
2.4 高成長セグメント 34
2.5 地域別概況:市場規模、成長率、および予測 35
3 プレミアムインサイト 36
3.1 複合サイクル発電所向け燃料ガスシステム市場における事業者にとっての魅力的な機会 36
3.2 国別・発電容量別の複合サイクル発電所向け燃料ガスシステム市場 37
3.3 供給業者タイプ別の複合サイクル発電所向け燃料ガスシステム市場 37
3.4 複合サイクル発電所向け燃料ガスシステム市場(燃料種別) 38
3.5 複合サイクル発電所向け燃料ガスシステム市場(発電容量別) 38
3.6 複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別) 39
3.7 複合サイクル発電所向け燃料ガスシステム市場(地域別) 39
4 市場概要 40
4.1 はじめに 40
4.2 市場の動向 41
4.2.1 推進要因 41
4.2.1.1 CCGT 発電容量の拡大と燃料組成の変化 41
4.2.1.2 政府主導の水素混焼イニシアチブ 42
4.2.2 制約要因 43
4.2.2.1 厳しい信頼性要件による高い維持管理コスト 43
4.2.2.2 CCGT設備の寿命が長いことによるアフターマーケット需要の限定性 43
4.2.3 機会 44
4.2.3.1 燃料ガスインフラの老朽化が、既存施設の近代化の機会を生み出しています 44
4.2.3.2 発電向けの天然ガス需要とインフラの拡大が、燃料ガスシステムに機会をもたらしています 44
4.2.4 課題 45
4.2.4.1 厳しい排出基準により、燃料ガスシステムに対する技術的統合要件が高まっています 45
4.3 未充足のニーズと未開拓分野 46
4.4 相互接続された市場とセクター横断的な機会 47
4.5 新たなビジネスモデルとエコシステムの変容 48
4.6 ティア1/2/3のプレーヤーによる戦略的動き 50
5 業界の動向 52
5.1 ポーターの5つの力分析 52
5.1.1 競合の激しさ 54
5.1.2 新規参入の脅威 54
5.1.3 供給者の交渉力 54
5.1.4 買い手の交渉力 54
5.1.5 代替品の脅威 55
5.2 マクロ経済の見通し 55
5.2.1 はじめに 55
5.2.1.1 天然ガスの供給、価格設定、および市場の流動性 55
5.2.1.2 電力セクターの資金調達とインフラへの資本配分 55
5.2.1.3 産業部門のコスト圧力と発電効率 55
5.2.2 GDPの動向と予測 56
5.2.3 水素対応および多燃料CCGTインフラの動向 57
5.2.4 燃料品質のデジタル監視およびコンディショニングの自動化の動向 57
5.2.5 モジュール化および統合型燃料ガス・スキッド・アーキテクチャの動向 58
5.3 サプライチェーン分析 58
5.4 エコシステム分析 60
5.5 価格分析 61
5.5.1 2025年の燃料ガスシステムの価格帯(設備別) 62
5.5.2 2025年の地域別複合サイクル発電所の平均コスト 62
5.6 貿易分析 63
5.6.1 輸入シナリオ(HSコード 842139) 63
5.6.2 輸出シナリオ(HSコード 842139) 64
5.7 主要な会議およびイベント(2026年~2027年) 65
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 66
5.9 投資および資金調達シナリオ 67
5.10 ケーススタディ分析 68
5.10.1 マルチテックス・グループ、ガスタービンの信頼性の高い稼働を支える燃料ガス調整スキッドを提供 68
5.10.2 ペトロガス社、信頼性の高い燃料供給を実現するため、ラス・アル・カイール発電所に燃料ガス調整ステーションを供給 69
5.11 2025~2026年の米国関税がコンバインドサイクル発電所向け燃料ガスシステム市場に与える影響
695.11.1 はじめに 695.11.2 主な関税率 715.11.3 価格への影響分析 715.11.4 地域への影響 735.11.4.1 北米 735.11.4.2 アジア太平洋地域 735.11.4.3 欧州 745.11.4.4 中東・アフリカ 745.11.4.5 南米 755.11.5 エンドユーザーへの影響 756 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 776.1 主要な新興技術 776.1.1 水素対応燃料ガス混合・調整システム 776.1.2 インテリジェントなデジタル燃料ガス品質管理・調整システム 776.2 補完的技術 786.2.1 先進的な低NOxおよび燃料柔軟型燃焼システム 786.2.2 燃焼後二酸化炭素回収およびCO₂管理システム 786.3 関連技術 796.3.1 LNG再ガス化およびガス発電インフラ 796.3. 2 水素の生産、貯蔵、および供給インフラ 796.4 技術・製品ロードマップ 806.4.1 短期(2026年~2028年) | デジタル化され、高精度で、水素対応の燃料ガスシステム 806.4.2 中期(2029~2031年) | 柔軟な水素混合、適応型調整、および予測型燃料管理 816.4.3 長期(2032–2035+) | 自律型、マルチ燃料、および完全に統合された低炭素燃料ガスプラットフォーム 816.5 特許分析 826.6 将来の応用 846.7 AI/汎用AIが複合サイクル発電所の燃料ガスシステム市場に与える影響 866.7.1 主なユースケースと市場の可能性 876.7.2 燃料ガスシステム処理におけるOEM各社のベストプラクティス 886.7.3 複合サイクル発電所向け燃料ガスシステムにおけるAI/汎用AI導入の事例研究 886.7.4 相互連携するエコシステムと市場プレイヤーへの影響 896.7.5 複合サイクル発電所向けAI/汎用AI統合型燃料ガスシステムの導入に対する顧客の準備状況 906.8 成功事例と実世界での応用 907 規制環境とサステナビリティの取り組み 917.1 地域ごとの規制とコンプライアンス 917.1.1 規制機関、政府機関、およびその他の組織 917.1.2 業界基準 937.2 サステナビリティの取り組み 947.3 規制政策がサステナビリティの取り組みに与える影響 957.4 認証、表示、および環境基準 968 顧客環境と購買者の行動 978.1 はじめに 978.2 意思決定プロセス 978.3 購買プロセスに関与する主要なステークホルダーとその評価基準 988.3.1 購買プロセスにおける主要なステークホルダー 998.3.2 購入基準 998.4 導入の障壁と内部的な課題 1008.5 さまざまなエンドユーザーの満たされていないニーズ 1028.6 市場の収益性 1039 複合サイクル発電所向けに設計された燃料ガスシステムの主要機能 1059.1 はじめに 1059.2 上流のガス処理 1059.3 中流工程における燃料ガスの調整 1059.4 下流工程におけるタービン用燃料ガスの分配および燃焼制御 10610 複合サイクル発電所向け燃料ガスシステム市場、燃料種別 10710.1 はじめに 10810.2 天然ガス 10910.2.1 市場の成長を支える、CCGT設備の確立された導入実績、成熟したパイプライン、およびLNG供給システム 10910.3 水素混合燃料 11010.3.1 市場を牽引する水素対応コンバインドサイクルガスタービンの開発 11010.4 その他の気体燃料 112
11 複合サイクル発電所向け燃料ガスシステム市場、
容量別 113
11.1 はじめに 114
11.2 300 MW 以下 115
11.2.1 地域密着型発電がセグメントの成長に寄与する必要がある 115
11.3 301~600 MW 116
11.3.1 中規模CCGTプロジェクトが成長の機会を創出 116
11.4 600 MW以上 117
11.4.1 燃料セグメントの成長を促進するための、燃料供給および制御用マルチユニット・タービン・トレインの必要性 117
12 供給業者タイプ別、複合サイクル発電所向け燃料ガスシステム市場 119
12.1 はじめに 120
12.2 統合型スキッドのサプライヤー 121
12.2.1 セグメントの成長を促進するための、設計済みで設置準備が整った燃料ガス・スキッドに対する需要の高まり 121
12.3 システムおよびコンポーネント・インテグレーター 121
12.3.1 燃料ガス・システム・インテグレーターへの需要を支える複雑なシステム要件 121
13 最終ユーザー別、複合サイクル発電所向け燃料ガスシステム市場 122
13.1 はじめに 123
13.2 公益事業 124
13.2.1 電力需要の増加と送電網容量の拡大が市場拡大を加速 124
13.3 産業用(自家消費) 125
13.3.1 データセンターの増加と産業の拡大が市場を牽引 125
14 地域別 複合サイクル発電所向け燃料ガスシステム市場 127
14.1 はじめに 128
14.2 アジア太平洋地域 129
14.2.1 中国 133
14.2.1.1 市場成長を牽引する高効率HクラスCCGTへの需要の高まり 133
14.2.2 日本 134
14.2.2.1 LNGへの依存度の高まりと火力発電設備の老朽化が、燃料ガスの近代化を加速させる 134
14.2.3 韓国 135
14.2.3.1 大規模で成熟したLNGベースのCCGT設備群と技術的に先進的な発電所の存在が、市場の成長を支える 135
14.2.4 東南アジア 136
14.2.4.1 新興経済国におけるLNGインフラの拡大が成長の機会を創出 136
14.2.5 アジア太平洋のその他の地域 137
14.3 北米 138
14.3.1 米国 142
14.3.1.1 市場成長を促進する新規CCGT設備増強プロジェクト 142
14.3.2 カナダ 143
14.3.2.1 市場拡大に寄与する、既存のガス火力発電施設における寿命延長改修への注目が高まっています 143
14.3.3 メキシコ 144
14.3.3.1 市場成長を促進するためのCCGTパイプラインの拡張に重点を置くCFE 144
14.4 南米 145
14.4.1 ブラジル 148
14.4.1.1 先進的な燃料ガスシステムへの需要を強化するためのLNG統合型CCGT拡張プロジェクト 148
14.4.2 アルゼンチン 149
14.4.2.1 フレキシブルな燃料ガス設備の需要を促進するための、ガスおよび電力枠組みの再構築の必要性 149
14.4.3 その他の南米諸国 150
14.5 ヨーロッパ 151
14.5.1 ドイツ 154
14.5.1.1 燃料ガスシステムの需要を維持するためには、石炭からガスへの移行と水素の統合が必要です 154
14.5.2 イタリア 155
14.5.2.1 市場の成長を後押しする、ガス火力発電と既存設備の改修の重要性の高まり 155
14.5.3 英国 156
14.5.3.1 燃料ガスシステムの需要を加速させるCCGTの改修および脱炭素化の要件 156
14.5.4 スペイン 158
14.5.4.1 CCGTにおける再生可能エネルギーの利用拡大が、燃料ガス処理設備への高い需要を生み出しています 158
14.5.5 その他の欧州諸国 159
14.6 中東・アフリカ 160
14.6.1 GCC 163
14.6.1.1 サウジアラビア 164
14.6.1.1.1 石油からガスへの発電転換により、先進的なCCGT用燃料ガス処理設備に対する大規模な需要が加速する見込みです 164
14.6.1.2 UAE 165
14.6.1.2.1 デジタル化されたガス火力発電により、精密な監視と制御が可能な燃料ガスインフラへの需要が高まる見込みです 165
14.6.1.3 GCCのその他の地域 166
14.6.2 エジプト 167
14.6.2.1 市場成長を促進するためのLNG輸入要件 167
14.6.3 アルジェリア 168
14.6.3.1 市場を牽引するガス豊富な発電拡張プロジェクト 168
14.6.4 MEAのその他の地域 169
15 競争環境 171
15.1 概要 171
15.2 主要企業の競争戦略/勝つための条件、2023年~2026年 171
15.3 市場シェア分析、2025年 174
15.4 企業評価マトリックス:主要プレイヤー、2025年 175
15.4.1 スター企業 175
15.4.2 新興リーダー 175
15.4.3 普及型プレイヤー 175
15.4.4 参入企業 175
15.4.5 企業の事業展開状況:主要企業、2025年 177
15.4.5.1 地域別の事業展開状況 178
15.4.5.2 燃料種別別の事業展開状況 179
15.4.5.3 容量別の事業展開状況 180
15.4.5.4 エンドユーザー別展開状況 181
15.5 企業評価マトリックス:スタートアップ/中小企業、2025年 182
15.5.1 先進的な企業 182
15.5.2 対応力のある企業 182
15.5.3 活力ある企業 182
15.5.4 スタート地点 182
15.5.5 競合ベンチマーク:スタートアップ/中小企業、2025年 184
15.5.5.1 主要なスタートアップ/中小企業の詳細リスト 184
15.5.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 184
15.6 企業評価および財務指標 185
15.7 ブランド比較 186
15.7.1 KROHNE GROUP(ドイツ) 186
15.7.2 EMERSON ELECTRIC CO.(米国) 187
15.7.3 ガウマー・プロセス(米国) 187
15.7.4 ジェネロン(米国) 187
15.7.5 マルチテックス・グループ(インド) 187
15.8 競合状況 187
15.8.1 新製品の発売 187
15.8.2 取引 188
15.8.3 事業拡大 189
16 企業概要 190
16.1 主要企業 190
16.1.1 KROHNE GROUP 190
16.1.1.1 事業概要 190
16.1.1.2 提供している製品・ソリューション・サービス 191
16.1.1.3 最近の動向 191
16.1.1.3.1 新製品の発売 191
16.1.1.3.2 取引 192
16.1.1.3.3 事業拡大 192
16.1.1.4 MnMの見解 192
16.1.1.4.1 主な強み/勝つための要素 192
16.1.1.4.2 戦略的選択 193
16.1.1.4.3 弱点/競合からの脅威 193
16.1.2 エマーソン・エレクトリック社 194
16.1.2.1 事業概要 194
16.1.2.2 提供している製品・ソリューション・サービス 195
16.1.2.3 最近の動向 196
16.1.2.3.1 取引 196
16.1.2.3.2 事業拡大 197
16.1.2.4 MnMの見解 198
16.1.2.4.1 主な強み/勝つための権利 198
16.1.2.4.2 戦略的選択 198
16.1.2.4.3 弱み/競合上の脅威 198
16.1.3 GAUMERプロセス 199
16.1.3.1 事業概要 199
16.1.3.2 提供製品・ソリューション・サービス 199
16.1.3.3 MnMの見解 200
16.1.3.3.1 主要な強み/勝つための権利 200
16.1.3.3.2 戦略的選択肢 200
16.1.3.3.3 弱み/競合からの脅威 200
16.1.4 MULTITEX GROUP 201
16.1.4.1 事業概要 201
16.1.4.2 提供している製品・ソリューション・サービス 201
16.1.4.3 MnMの見解 202
16.1.4.3.1 主な強み/勝つための権利 202
16.1.4.3.2 戦略的選択 203
16.1.4.3.3 弱点/競合上の脅威 203
16.1.5 GENERON 204
16.1.5.1 事業概要 204
16.1.5.2 提供している製品・ソリューション・サービス 204
16.1.5.3 MnMの見解 205
16.1.5.3.1 主な強み/勝つための権利 205
16.1.5.3.2 戦略的選択 206
16.1.5.3.3 弱み/競合上の脅威 206
16.1.6 INTEGRATED FLOW SOLUTIONS, INC. 207
16.1.6.1 事業概要 207
16.1.6.2 提供している製品・ソリューション・サービス 208
16.1.7 DELTA FILTERS & SEPARATORS PVT LTD 209
16.1.7.1 事業概要 209
16.1.7.2 提供している製品・ソリューション・サービス 210
16.1.8 ERGIL 211
16.1.8.1 事業概要 211
16.1.8.2 提供している製品・ソリューション・サービス 211
16.1.9 KILBURN 213
16.1.9.1 事業概要 213
16.1.9.2 提供している製品・ソリューション・サービス 214
16.1.9.3 最近の動向 214
16.1.9.3.1 取引 214
16.1.9.3.2 事業拡大 215
16.1.10 EML MANUFACTURING, LLC 216
16.1.10.1 事業概要 216
16.1.10.2 提供している製品・ソリューション・サービス 217
16.1.11 EN-FAB 218
16.1.11.1 事業概要 218
16.1.11.2 提供している製品・ソリューション・サービス 219
16.1.12 EQUICOR TECHNOLOGIES PVT LTD 220
16.1.12.1 事業概要 220
16.1.12.2 提供している製品・ソリューション・サービス 220
16.1.13 GROUP ATP S.P.A. 221
16.1.13.1 事業概要 221
16.1.13.2 提供している製品・ソリューション・サービス 221
16.1.14 SUNGOV ENGINEERING 222
16.1.14.1 事業概要 222
16.1.14.2 提供している製品・ソリューション・サービス 222
16.1.15 E&CO 224
16.1.15.1 事業概要 224
16.1.15.2 提供している製品・ソリューション・サービス 225
16.1.15.3 最近の動向 226
16.1.15.3.1 取引実績 226
16.1.15.3.2 事業拡大 226
16.1.16 DAIPEM INTEGRATED LIMITED 227
16.1.16.1 事業概要 227
16.1.16.2 提供している製品・ソリューション・サービス 227
16.1.17 PETROGAS GAS SYSTEMS 228
16.1.17.1 事業概要 228
16.1.17.2 提供している製品・ソリューション・サービス 228
16.1.18 CAMPITELLI S.R.L. 229
16.1.18.1 事業概要 229
16.1.18.2 提供している製品・ソリューション・サービス 229
16.1.19 PROCESS SYSTEMS 230
16.1.19.1 事業概要 230
16.1.19.2 提供している製品・ソリューション・サービス 230
16.1.19.3 最近の動向 231
16.1.19.3.1 事業拡大 231
16.1.20 PETROGAS INDUSTRY – PGI INDUSTRIAL SYSTEMS MANUFACTURING AND ENGINEERING CO. 232
16.1.20.1 事業概要 232
16.1.20.2 提供製品・ソリューション・サービス 233
16.1.21 PETRONASH BY ATN 234
16.1.21.1 事業概要 234
16.1.21.2 提供している製品・ソリューション・サービス 235
16.1.22 FISHER ENERGY 236
16.1.22.1 事業概要 236
16.1.22.2 提供している製品・ソリューション・サービス 237
16.2 その他の企業 238
16.2.1 BEST WIDE ENGINEERING (M) SDN. BHD 238
16.2.2 UNITBIRWELCO 239
16.2.3 HEAT GAS TECHNOLOGIES GMBH 240
16.2.4 BGR TECH 241
16.3 主要部品サプライヤー 242
17 調査方法論 244
17.1 調査データ 244
17.1.1 二次データ 245
17.1.1.1 主要な二次情報源の一覧 245
17.1.1.2 二次情報源からの主要データ 245
17.1.2 一次データ 246
17.1.2.1 一次情報源からの主要データ
24617.1.2.2 一次インタビュー対象者一覧 247 17.1.2.3 主要な業界インサイト 24717.1.2.4 一次インタビューの内訳 24817.2 市場規模の推計 24817.2.1 ボトムアップ・アプローチ 24817.2.2 トップダウン・アプローチ 24917.2.3 基準年の市場規模の算出 25117.2.3.1 需要側の分析 25117.2.3.1.1 需要側の仮定 25117.2.3.1.2 需要側の算出 25217.2.3.2 供給側の分析 25217.2.3.2.1 供給側の仮定 25417.2.3.2.2 供給側の算出 25417.3 市場予測アプローチ 25417.3.1 需要側 25417.3.2 供給側 25517.4 データの三角測量 25617.5 因子分析 25717.6 調査の前提条件と制限事項 25817.7 リスク分析 25818 付録 26018.1 業界専門家からの洞察 26018.2 ディスカッション・ガイド 26018.3 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 26318.4 カスタマイズオプション 26518.5 関連レポート 26518.6 著者情報 266
表1 複合サイクル発電所向け燃料ガスシステム市場:
対象範囲および除外項目 28
表2 相互に関連する市場 47
表3 ティア1/2/3の主要企業の主な動きと戦略的重点 50
表4 ポーターの5つの力による影響 52
表5 国別GDP変化率(2021年~2029年) 56
表6 複合サイクル発電所向け燃料ガスシステム・エコシステムにおける企業の役割 61
表7 設備別 燃料ガスシステムの価格帯、
2025年(1システムあたり、百万米ドル) 62
表8 地域別 複合サイクル発電所の平均コスト、
2025年(1kWあたり、米ドル) 62
表9 HSコード842139に該当する製品の輸入データ(国別、
2021年~2025年)(千米ドル) 63
表10 HSコード842139に該当する製品の輸出データ(国別、
2021年~2025年 (千米ドル) 64
表11 複合サイクル発電所向け燃料ガスシステム市場:
主要な会議およびイベントの一覧、2026年~2027年 65
表12 マルチテックス・グループ:二次燃料ガス調整/
発電所への応用 68
表13 PETROGAS:サウジアラビアのラス・アル・カイール発電所における
信頼性の高い燃料供給のための燃料ガス調整システムの導入 69
表14 米国調整済み相互関税率 71
表15 関税による価格の予想変動および市場
関係者への潜在的な影響 72
表16 特許一覧(2025年~2026年) 83
表17 水素対応および水素混合型CCGT 84
表18 LNG発電およびガス供給の柔軟性 85
表19 柔軟性が高く、高サイクル運転が可能なCCGT発電 85
表20 デジタル化された燃料ガス管理 85
表21 多燃料および低炭素ガスCCGT 86
表22 主なユースケースと市場の可能性 87
表23 ベストプラクティス:ユースケースを導入している企業 88
表24 複合サイクル発電所向け燃料ガスシステム市場:GEN AI導入に関するケーススタディ 88
表25 相互連携するエコシステムと、複合サイクル発電所向け燃料ガスシステム市場における各プレイヤーへの影響 89
表26 北米:規制機関、政府機関、
およびその他の組織 91
表27 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 91
表28 欧州:規制機関、政府機関、
およびその他の組織 92
表29 中東・アフリカ:規制機関、政府機関、
およびその他の組織 92
表30 南米:規制機関、政府機関、
およびその他の組織 93
表31 複合サイクル発電所向け燃料ガスシステム市場における世界的な業界基準 93
表32 複合サイクル発電所向け燃料ガスシステム市場における認証、表示、および環境基準 96
表33 エンドユーザーの購買プロセスに対するステークホルダーの影響(%) 99
表34 エンドユーザーの主な購買基準 100
表35 複合サイクル発電所向け燃料ガスシステム市場:主要エンドユーザーの未充足ニーズ 102
表36 複合サイクル発電所向け燃料ガスシステム市場、
燃料種別、2023年~2025年(百万米ドル) 108
表37 複合サイクル発電所向け燃料ガスシステム市場、
燃料種別、2026年~2031年(百万米ドル) 109
表38 天然ガス:複合サイクル発電所向け燃料ガスシステム市場、地域別、2023年~2025年(百万米ドル) 110
表39 天然ガス:複合サイクル発電所向け燃料ガスシステム市場、地域別、2026年~2031年(百万米ドル) 110
表40 水素混合ガス:複合サイクル発電所向け燃料ガスシステム市場、地域別、2023年~2025年
(百万米ドル) 111表41 水素混合ガス:地域別コンバインドサイクル発電所向け燃料ガスシステム市場、2026年~2031年(百万米ドル) 111表42 その他の気体燃料:地域別コンバインドサイクル発電所向け燃料ガスシステム市場、2023年~2025年(百万米ドル) 112表43 その他の気体燃料:地域別コンバインドサイクル発電所向け燃料ガスシステム市場、2026年~2031年(百万米ドル) 112表44 複合サイクル発電所向け燃料ガスシステム市場、発電容量別、2023年~2025年(百万米ドル) 114表45 複合サイクル発電所向け燃料ガスシステム市場、発電容量別、2026年~2031年(百万米ドル) 114表46 300 MW以下:地域別コンバインドサイクル発電所向け燃料ガスシステム市場、2023年~2025年(百万米ドル) 115表47 300 MW以下:複合サイクル発電所向け燃料ガスシステム市場、地域別、2026年~2031年(百万米ドル) 116表48 301~600 MW:地域別コンバインドサイクル発電所向け燃料ガスシステム市場、2023~2025年(百万米ドル) 116表49 301~600 MW:地域別コンバインドサイクル発電所向け燃料ガスシステム市場、2026~2031年(百万米ドル) 117表50 600 MW超:地域別コンバインドサイクル発電所向け燃料ガスシステム市場、2023–2025年(百万米ドル) 118
表51 600 MW超:地域別コンバインドサイクル発電所向け燃料ガスシステム市場、2026年~2031年(百万米ドル) 118表52 コンバインドサイクル発電所向け燃料ガスシステム市場、供給業者タイプ別、2023年~2025年(百万米ドル) 120表53 複合サイクル発電所向け燃料ガスシステム市場、供給業者タイプ別、2026年~2031年(百万米ドル) 120表54 複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 123表55 複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2026年~2031年(百万米ドル) 124表56 公益事業:複合サイクル発電所向け燃料ガスシステム市場、地域別、2023年~2025年(百万米ドル) 125表57 公益事業:複合サイクル発電所向け燃料ガスシステム市場、地域別、2026年~2031年(百万米ドル) 125表58 産業用(自家消費): 地域別 複合サイクル発電所向け燃料ガスシステム市場、2023年~2025年(百万米ドル) 126表59 産業用(自家消費):地域別コンバインドサイクル発電所向け燃料ガスシステム市場、2026年~2031年 (百万米ドル) 126表60 地域別 複合サイクル発電所向け燃料ガスシステム市場、2023–2025年(百万米ドル) 129表61 地域別 複合サイクル発電所向け燃料ガスシステム市場、2026年~2031年(百万米ドル) 129表62 アジア太平洋地域:複合サイクル発電所向け燃料ガスシステム市場(国別、2023年~2025年)(百万米ドル) 131
表63 アジア太平洋地域:複合サイクル発電所向け燃料ガスシステム市場(国別、2026年~2031年)(百万米ドル) 131表64 アジア太平洋地域:複合サイクル発電所向け燃料ガスシステム市場、燃料種別、2023年~2025年(百万米ドル) 131表65 アジア太平洋地域:複合サイクル発電所向け燃料ガスシステム市場(燃料種別、2026年~2031年)(百万米ドル) 132表66 アジア太平洋地域:複合サイクル発電所向け燃料ガスシステム市場(発電容量別、2023年~2025年)(百万米ドル) 132表67 アジア太平洋地域:複合サイクル発電所向け燃料ガスシステム市場(発電容量別、2026年~2031年)(百万米ドル) 132表68 アジア太平洋地域:複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別、2023年~2025年)(百万米ドル) 132表69 アジア太平洋地域:複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別、2026年~2031年)(百万米ドル) 133表70 中国:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 134表71 中国:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2026年~2031年(百万米ドル) 134表72 日本:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 135表73 日本:複合サイクル発電所向け燃料ガスシステム市場、
エンドユーザー別、2026年~2031年(百万米ドル) 135表74 韓国:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 136表75 韓国:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2026年~2031年 (百万米ドル) 136表76 東南アジア:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 137表77 東南アジア:複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別、2026年~2031年) (百万米ドル) 137表78 アジア太平洋地域その他:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 138表79 アジア太平洋地域その他:複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別、2026年~2031年)(百万米ドル) 138表80 北米:複合サイクル発電所向け燃料ガスシステム市場(国別、2023年~2025年)(百万米ドル) 139表81 北米:複合サイクル発電所向け燃料ガスシステム市場、国別、2026年~2031年(百万米ドル) 139表82 北米:複合サイクル発電所向け燃料ガスシステム市場、燃料種別、2023年~2025年(百万米ドル) 140表83 北米:複合サイクル発電所向け燃料ガスシステム市場、燃料種別、2026年~2031年(百万米ドル) 140
表84 北米:複合サイクル発電所向け燃料ガスシステム市場、発電容量別、2023年~2025年(百万米ドル) 140
表85 北米:複合サイクル発電所向け燃料ガスシステム市場、発電容量別、2026年~2031年(百万米ドル) 141
表86 北米:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 141
表87 北米:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2026年~2031年(百万米ドル) 141
表88 米国:複合サイクル発電所向け燃料ガスシステム市場、
エンドユーザー別、2023年~2025年(百万米ドル) 142
表89 米国:複合サイクル発電所向け燃料ガスシステム市場、
エンドユーザー別、2026年~2031年(百万米ドル) 142
表90 カナダ:複合サイクル発電所向け燃料ガスシステム市場、
エンドユーザー別、2023年~2025年(百万米ドル) 143
表91 カナダ:複合サイクル発電所向け燃料ガスシステム市場、
エンドユーザー別、2026年~2031年(百万米ドル) 143
表92 メキシコ:複合サイクル発電所向け燃料ガスシステム市場、
エンドユーザー別、2023年~2025年(百万米ドル) 144
表93 メキシコ:複合サイクル発電所向け燃料ガスシステム市場、
エンドユーザー別、2026年~2031年(百万米ドル) 144
表94 南米:複合サイクル発電所向け燃料ガスシステム市場、国別、2023年~2025年(百万米ドル) 145
表95 南米:複合サイクル発電所向け燃料ガスシステム市場、国別、2026年~2031年(百万米ドル) 146表96 南米:複合サイクル発電所向け燃料ガスシステム市場、燃料種別、2023年~2025年(百万米ドル) 146表97 南米:複合サイクル発電所向け燃料ガスシステム市場、燃料種別、2026年~2031年(百万米ドル) 146表98 南米:複合サイクル発電所向け燃料ガスシステム市場(発電容量別)、2023年~2025年(百万米ドル) 147表99 南米:複合サイクル発電所向け燃料ガスシステム市場、発電容量別、2026年~2031年(百万米ドル) 147表100 南米:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年 (百万米ドル) 147表101 南米:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2026年~2031年(百万米ドル) 147表102 ブラジル:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 148表103 ブラジル:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2026年~2031年(百万米ドル) 148表104 アルゼンチン:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 149表105 アルゼンチン:複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別、2026年~2031年)(百万米ドル)
150
表106 南米その他地域:複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別、2023年~2025年)(百万米ドル) 150
表107 南米その他地域:複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別、2026年~2031年)(百万米ドル) 151
表108 欧州:複合サイクル発電所向け燃料ガスシステム市場、
国別、2023年~2025年(百万米ドル) 152
表109 欧州:複合サイクル発電所向け燃料ガスシステム市場、
国別、2026年~2031年(百万米ドル) 152
表110 欧州:複合サイクル発電所向け燃料ガスシステム市場、
燃料種別、2023年~2025年(百万米ドル) 152
表111 欧州:複合サイクル発電所向け燃料ガスシステム市場、
燃料種別、2026年~2031年(百万米ドル) 153
表112 欧州:複合サイクル発電所向け燃料ガスシステム市場、
発電容量別、2023年~2025年(百万米ドル) 153
表113 欧州:複合サイクル発電所向け燃料ガスシステム市場、
発電容量別、2026年~2031年(百万米ドル) 153
表114 欧州: 複合サイクル発電所向け燃料ガスシステム市場、
エンドユーザー別、2023~2025年(百万米ドル) 154
表115 欧州:複合サイクル発電所向け燃料ガスシステム市場、
エンドユーザー別、2026年~2031年(百万米ドル) 154
表116 ドイツ:複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別、2023年~2025年)(百万米ドル) 155
表117
ドイツ:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2026年~2031年(百万米ドル) 155表118 イタリア:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023–2025年(百万米ドル) 156表119 イタリア:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2026–2031年(百万米ドル) 156表120 英国:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 157表121 英国:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2026年~2031年(百万米ドル) 157表122 スペイン:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 158表123 スペイン:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2026年~2031年 (百万米ドル) 158表124 欧州その他:複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別、2023年~2025年)(百万米ドル) 159表 125 その他のヨーロッパ地域:複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別、2026年~2031年)(百万米ドル) 159表126 中東・アフリカ:複合サイクル発電所向け燃料ガスシステム市場(国別、2023年~2025年)(百万米ドル) 160表127 中東・アフリカ:複合サイクル発電所向け燃料ガスシステム市場、国別、2026年~2031年(百万米ドル) 161表128 中東・アフリカ:複合サイクル発電所向け燃料ガスシステム市場、燃料種別、2023年~2025年(百万米ドル) 161
表129 中東・アフリカ:複合サイクル発電所向け燃料ガスシステム市場(燃料種別、2026年~2031年)(百万米ドル) 161表130 中東・アフリカ:複合サイクル発電所向け燃料ガスシステム市場、発電容量別、2023年~2025年 (百万米ドル) 162表131 中東・アフリカ:複合サイクル発電所向け燃料ガスシステム市場、発電容量別、2026年~2031年(百万米ドル) 162表132 中東・アフリカ:複合サイクル発電所向け燃料ガスシステム市場(発電容量別、2023年~2025年)(百万米ドル) 162表133 中東・アフリカ:複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別、2026年~2031年)(百万米ドル) 163表134 GCC:複合サイクル発電所向け燃料ガスシステム市場、国別、2023年~2025年(百万米ドル) 163表135 GCC:複合サイクル発電所向け燃料ガスシステム市場、国別、2026年~2031年(百万米ドル) 164表136 GCC:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 164表137 GCC:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2026年~2031年 (百万米ドル) 164表138 サウジアラビア:複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別、2023年~2025年) (百万米ドル) 165表 139 サウジアラビア:複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別、2026年~2031年)(百万米ドル) 165
表140 アラブ首長国連邦(UAE):複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 166表141 アラブ首長国連邦(UAE):複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2026年~2031年(百万米ドル) 166表142 GCCその他の地域:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 167表143 GCCその他の地域:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2026年~2031年(百万米ドル) 167表144 エジプト:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 168表145 エジプト:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2026年~2031年 (百万米ドル) 168表146 アルジェリア:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2023年~2025年(百万米ドル) 169表 147 アルジェリア:複合サイクル発電所向け燃料ガスシステム市場、エンドユーザー別、2026年~2031年(百万米ドル) 169表148 MEAその他の地域:複合サイクル発電所向け燃料ガスシステム市場(エンドユーザー別、2023年~2025年)(百万米ドル) 170表149 MEAその他の地域:複合サイクル発電所向け燃料ガスシステム市場、電圧別、2026年~2031年(百万米ドル) 170表150 複合サイクル発電所向け燃料ガスシステム市場: 主要企業が採用した戦略の概要、2023年1月~2026年7月 171表151 複合サイクル発電所向け燃料ガスシステム市場:競争の激しさ、2025年 174
表152 複合サイクル発電所向け燃料ガスシステム市場:
地域別展開状況 178
表153 複合サイクル発電所向け燃料ガスシステム市場:
燃料種別展開状況 179
表154 複合サイクル発電所向け燃料ガスシステム市場:
設備容量別分布 180
表155 複合サイクル発電所向け燃料ガスシステム市場:
エンドユーザー別分布 181
表156 複合サイクル発電所向け燃料ガスシステム市場:
主要スタートアップ/中小企業の詳細リスト 184
表157 複合サイクル発電所向け燃料ガスシステム市場: 主要スタートアップ/中小企業の競合ベンチマーク 184
表158 複合サイクル発電所向け燃料ガスシステム市場:
製品発売状況(2023年1月~2026年7月) 188
表159 複合サイクル発電所向け燃料ガスシステム市場:
取引件数、2023年1月~2026年7月 188
表160 複合サイクル発電所向け燃料ガスシステム市場: 拡張、2023年1月~2026年7月 189
表161 クロネ・グループ:会社概要 190
表162 クロネ・グループ:提供製品・ソリューション・サービス 191
表163 クロネ・グループ:新製品の発売 191
表164 クロネ・グループ:取引 192
表165 クロネ・グループ:事業拡大 192
表 166 エマーソン・エレクトリック社:会社概要 194
表 167 エマーソン・エレクトリック社:提供製品・ソリューション・サービス 195
表 168 エマーソン・エレクトリック社:取引実績 196
表169 エマーソン・エレクトリック社:事業拡大 197
表170 ガウマー・プロセス社:会社概要 199
表171 ガウマー・プロセス社:提供製品・ソリューション・サービス 199
表 172 マルチテックス・グループ:会社概要 201
表 173 マルチテックス・グループ:提供製品・ソリューション・サービス 201
表 174 ジェネロン:会社概要 204表 175 ジェネロン:提供製品・ソリューション・サービス 204表 176 インテグレーテッド・フロー・ソリューションズ社:会社概要 207表 177 インテグレーテッド・フロー・ソリューションズ社:提供製品・ソリューション・サービス 208表 178 デルタ・フィルターズ・アンド・セパレーターズ・プライベート・リミテッド:会社概要 209表 179 デルタ・フィルターズ・アンド・セパレーターズ・プライベート・リミテッド:提供製品・ソリューション・サービス 210表 180 エルギル:会社概要 211表181 ERGIL:製品・ソリューション・提供サービス 211表182 KILBURN:会社概要 213表183 KILBURN:製品・ソリューション・提供サービス 214表184 KILBURN: 取引実績 214表185 キルバーン:事業拡大 215表186 EML MANUFACTURING, LLC:会社概要 216表187 EML MANUFACTURING, LLC:提供製品・ソリューション・サービス 217表 188 EN-FAB:会社概要 218表 189 EN-FAB:提供製品・ソリューション・サービス 219表 190 EQUICOR TECHNOLOGIES PVT LTD:会社概要 220表 191 EQUICOR TECHNOLOGIES PVT LTD:提供製品・ソリューション・サービス 220表 192 GROUP ATP S.P.A.:会社概要 221表 193 GROUP ATP S.P.A.:提供している製品・ソリューション・サービス 221表 194 SUNGOV ENGINEERING:会社概要 222表 195 SUNGOV ENGINEERING:提供している製品・ソリューション・サービス 222表196 E&CO:会社概要 224表197 E&CO:提供製品・ソリューション・サービス 225表198 E&CO:取引実績 226表199 E&CO:事業拡大 226表 200 DAIPEM INTEGRATED LIMITED:会社概要 227表 201 DAIPEM INTEGRATED LIMITED:提供製品・ソリューション・サービス 227表 202 PETROGAS GAS SYSTEMS:会社概要 228表 203 PETROGAS GAS SYSTEMS:提供製品・ソリューション・サービス 228表 204 CAMPITELLI S.R.L.:会社概要 229
表 205 カンピテッリ S.R.L.:提供製品・ソリューション・サービス 229
表 206 プロセス・システムズ:会社概要 230
表 207 プロセス・システムズ:提供製品・ソリューション・サービス 230
表 208 プロセス・システムズ:事業拡大 231
表 209 ペトロガス・インダストリー – PGI インダストリアル・システムズ・マニュファクチャリング・アンド・エンジニアリング社:会社概要 232
表 210 石油・ガス産業 – PGI インダストリアル・システムズ・マニュファクチャリング・アンド・エンジニアリング社:提供製品・ソリューション・サービス 233
表 211 ATN によるペトロナッシュ:会社概要 234
表 212 ATN 傘下のペトロナッシュ:提供製品・ソリューション・サービス 235
表 213 フィッシャー・エナジー:会社概要 236
表 214 フィッシャー・エナジー:提供製品・ソリューション・サービス 237
表 215 ベスト・ワイド・エンジニアリング(M)SDN. BHD:会社概要 238
表 216 ユニットビルウェルコ:会社概要 239
表 217 ヒート・ガス・テクノロジーズ GMBH:会社概要 240
表 218 BGR TECH:会社概要 241
表 219 主要部品サプライヤーの概要 242
表 220 主要な二次情報源 245
表 221 一次情報源から収集したデータ 246
表222 企業別一次インタビュー回答者 247
表223 複合サイクル発電所向け燃料ガスシステム市場:
リスク分析 258
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









