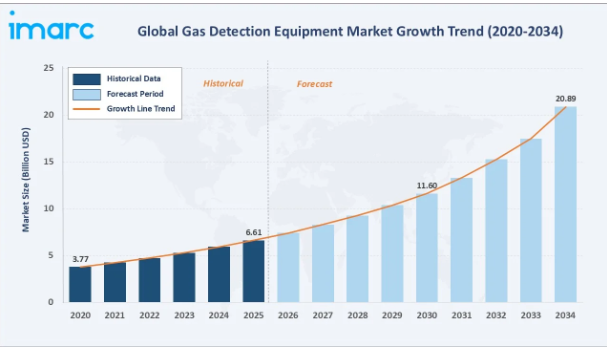
この図は、2020年から2034年にかけてのガス検知機器市場の成長を示しており、パンデミック後の安全対策への投資によって過去の実績が牽引され、アジア太平洋地域の工業化と水素経済の構築に支えられて今後の拡大が見込まれています。
CAGR(年平均成長率)の分析によると、ワイヤレス技術と携帯型検知器が最も急成長しているセグメントであり、2034年までアジア太平洋地域が地域別成長を牽引すると見込まれています。
エグゼクティブサマリー
世界のガス検知機器市場は、産業安全規制の強化、エネルギー部門の設備投資の拡大、およびワイヤレスセンシングとIoTプラットフォームの融合によって、その様相を変えつつあります。2025年の市場規模は66億1,000万米ドルであり、2034年までに年平均成長率(CAGR)11.90%で208億9,000万米ドルに達すると予測されています。石油・ガス、化学、鉱業、公益事業分野における有害ガスへの曝露リスクが、依然として需要の中心的な原動力となっています。
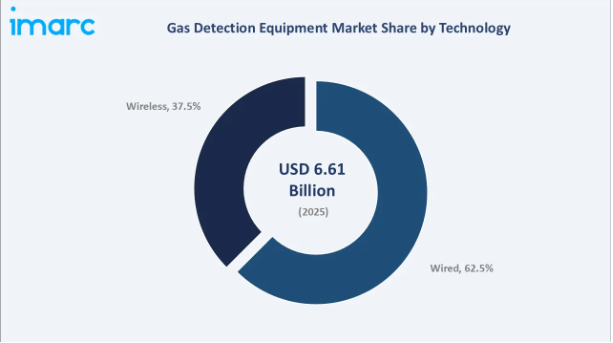
有線システムは、固定産業資産における信頼性要件に支えられ、2025年には62.5%のシェアで首位を維持しています。固定式検知器が市場の58.3%を占める一方、閉鎖空間への立ち入り、緊急対応、および移動作業において、携帯型装置の需要が高まっています。主なトレンドとしては、IoT接続型検知器、多ガス対応のハンドヘルド機器、水素専用センサー、そして事後対応型の警報ロジックに代わるAI駆動型の予測アラートなどが挙げられます。
2025年には、アジア太平洋地域が34.8%のシェアを占める見込みです。これは、中国、インド、および東南アジアにおける産業インフラの整備が牽引しています。北米は24.6%を占めており、シェールガス事業、LNGの拡大、およびOSHA(米国労働安全衛生局)の規制執行が後押ししています。欧州は21.3%を占めており、化学産業クラスター全体でのATEX(防爆規格)への準拠や、水素ハブへの投資加速が原動力となっています。
上記のデータを裏付ける主な分析所見:
2025年に有線技術が62.5%のシェアを占めることは、無停電電源、有線信号経路、および危険区域(Zone 0/Zone 1)の認証が必須となる恒久的な設置環境において、その信頼性の優位性を反映しています。
2025年に37.5%を占める無線検知技術は、IoTプラットフォーム、LoRaWANネットワーク、およびバッテリー技術の成熟に伴い、2034年まで年平均成長率(CAGR)14.1%で拡大すると推定され、最も急速に成長している技術です。
58.3%を占める固定式検知器は、大規模な製油所、石油化学プラント、LNGターミナル、および公益事業プラントで採用されており、これらの施設では、ゾーン全体の継続的なカバレッジとSCADAとの統合が必須の運用要件となっています。
アジア太平洋地域の34.8%という首位は、中国やインドにおける産業投資の加速を反映しており、これらの地域では、新たな化学工業団地、製油所、鉱山の拡張に伴い、大規模な検知システムの導入が求められています。
石油・ガス業界は依然として主要なエンドユーザー分野であり、 漏洩排出監視への投資増加やメタン規制の強化に牽引されていますが、具体的な市場シェアの推計値は一貫して開示されていません。
世界のガス検知機器市場の概要
ガス検知機器とは、産業および商業環境において、有毒、可燃性、または酸素欠乏の雰囲気の存在を検知するセンサー、警報装置、および監視システムで構成されています。このエコシステムには、センサーサプライヤー、電子部品メーカー、OEMメーカー、システムインテグレーター、IoTプラットフォームプロバイダー、および危険環境での使用を目的としたATEX、IECEx、ULなどの認証フレームワークが含まれます。
用途としては、石油・ガスプラットフォーム、石油化学施設、水処理プラント、鉱山、発電所、実験室環境などが挙げられます。マクロ経済的な追い風としては、クリーンエネルギーおよび水素インフラへの設備投資の増加、パンデミック後の労働衛生への注力、大気質基準の厳格化、分散した操業全体におけるリアルタイムのリスク監視のための接続型センサーネットワークの急速な普及などが挙げられます。
市場の推進要因
- 厳格な労働安全規制:OSHA、ATEX、IECExなどの規制機関は、危険な職場におけるガスモニタリングを義務付けています。一酸化炭素による事故は依然として大きなリスクであり、規制遵守を目的としたガス検知システムの導入を後押ししています。
- 石油・ガス・石油化学分野における設備投資の拡大:米国、中東、中国などの地域において、上流探査、LNGインフラ、石油化学分野への投資が増加しており、ガス検知システムの需要を高めています。世界の石油・ガス分野の設備投資は着実な成長を見せており、安全機器のより広範な導入を支えています。
- ワイヤレスおよびIoTの導入加速:IoT接続機能を備えたワイヤレスガス検知システムは、リアルタイム監視、遠隔診断、予知保全を可能にし、大規模な工業団地全体において予期せぬダウンタイムを削減し、安全対応時間を短縮します。
- 産業オートメーションの進展:産業オートメーションの導入拡大に伴い、ガス検知システムがSCADAやDCSプラットフォームと統合され、一元的な監視と分析が可能になっています。これにより、システムの価値が高まり、安全コンプライアンスが強化されるとともに、高度で接続性のある検知ソリューションへの需要が促進されています。
市場の制約要因
- 初期費用およびライフサイクルコストの高さ:危険区域認定、冗長配線、および校正インフラを備えた固定式検知システムは、多額の設置費用を要するため、新興市場における中小規模の産業事業者による導入が制限されています。
- センサーの校正およびメンテナンスの複雑さ:電気化学式および触媒ビーズ式センサーは、頻繁な校正と定期的な交換を必要とし、これらが運用コストの負担となり、専門技術者の確保が求められることから、コストに敏感な業界での導入を制約しています。
- 熟練労働力の不足:設置、校正、およびコンプライアンス検証には、訓練を受けた安全エンジニアが必要です。北米、欧州、アジア全域における人材不足により、プロジェクトの工期が長期化し、産業設備投資がピークを迎える局面において導入のペースが鈍化しています。
市場の機会
- 水素経済とクリーンエネルギーの拡大:水素の生産、貯蔵、輸送の拡大に伴い、高度な漏洩検知システムへの需要が生まれています。クリーン水素プロジェクトへの世界的な大規模投資により、専門的なガス検知技術の機会が拡大しています。
- 新興市場の工業化:インド、インドネシア、ベトナム、サウジアラビアなどの国々における急速な産業拡大により、製油、石油化学、鉱業の各セクターでガス検知への需要が高まっており、発展途上国において強力な成長機会が生まれています。
- スマートシティと環境モニタリング:都市の大気質モニタリングネットワーク、室内空気質に関する規制、および建物単位でのガスモニタリングにより、小型化された民生用および半携帯型の検知器向けに、産業分野以外の新たな収益源が開かれています。
市場の課題
- センサー部品へのサプライチェーン依存:2021年から2023年にかけての世界的な半導体不足やセンサーサプライチェーンの混乱により、ガス検知器のリードタイムが長期化し、部品コストが上昇したため、メーカーは調達リスクや生産遅延に直面しました。
- 地域ごとの認証要件のばらつき:ATEX、IECEx、CSA Group、ULなどの規格に準拠するには複数の認証が必要であり、これによりグローバルメーカーの試験コスト、設計の複雑さ、市場投入までの期間が拡大しています。
- 携帯型デバイスにおけるコモディティ化の圧力:低コストの中国および地域のメーカーが、携帯型単一ガス検知器市場で価格競争を激化させており、中堅のグローバルベンダーの利益率を圧迫し、業界再編を加速させています。
1. IoT接続型ワイヤレス検知ネットワーク
クラウドプラットフォームと統合されたワイヤレスガス検知により、リアルタイム監視、予知保全、および一元化された安全管理が可能になります。ハネウェル、ドレーガー、インダストリアル・サイエンティフィックなどの企業は、コネクテッドワーカー向けソリューションを拡大しています。
2. マルチガスと携帯型機器の統合
LEL(爆発下限濃度)、酸素、一酸化炭素、硫化水素、およびVOC(揮発性有機化合物)を測定する携帯型マルチガス検知器は、閉鎖空間の安全対策においてますます標準化が進んでおり、作業員の機動性を向上させるとともに、産業用および危険な環境全体でのコンプライアンスを確保しています。
3. 水素およびクリーン燃料の検知
EU、米国、中東でグリーン水素ハブが稼働し始めるにつれ、ppmレベルの感度を持つ専用の水素センサーが注目を集めており、従来の水素化合物検知に隣接する新たな製品カテゴリーが開かれています。
4. AIを活用した予測アラーム
AIおよび機械学習技術がガス検知システムに統合され、アラームの精度向上、漏洩パターンの検出、予測保全の実現を通じて、産業施設における安全性と運用効率が向上しています。
5. 漏洩排出およびメタンモニタリング
米国環境保護庁(EPA)の基準を含む、メタンおよびVOC(揮発性有機化合物)に関する規制の厳格化により、石油・ガス、埋立地、石油化学産業全体で、連続排出モニタリングシステムの導入が進んでいます。
業界のバリューチェーン分析
ガス検知機器のバリューチェーンは、センサーの原材料からエンドユーザーへのサービス提供に至る6つの段階で構成されており、各段階にはそれぞれ異なる競争力、利益率構造、技術的複雑性が伴います。
ハネウェルやMSAセーフティといったティア1のOEMメーカーは、センサー、電子機器、ソフトウェアを統合することで最大の価値を獲得しています。その規模を背景に、小規模な競合他社には真似できない、社内のセンサー研究開発、認証の幅広さ、そしてグローバルなサービスネットワークを構築しています。
ガス検知機器業界の技術動向
センサー技術
ガス検知分野では、電気化学式、触媒ビーズ式、赤外線式、半導体式、および光イオン化式センサーが主流となっています。特に産業用および石油・ガス分野の用途において、メタンやCO₂のモニタリングに赤外線やレーザーベースの技術がますます活用されています。
ワイヤレス接続とIoT統合
LoRaWAN、Wi-Fi、セルラー、メッシュネットワークのプロトコルにより、検知器間のリアルタイム通信が可能になりました。Honeywell Connected Plant、MSA +X Cellular、Industrial Scientific iNetのクラウドダッシュボードにより、全機器にわたる資産の可視化と安全分析が可能になります。
マルチガス検知と小型化
MEMSおよびナノ材料の進歩により、バッテリー寿命が向上したコンパクトなマルチガス検知器の実現が可能になりました。最新の携帯型デバイスは複数のガスを同時に検知できるため、効率が向上し、産業安全用途における単一ガス監視機器に取って代わっています。
自動化と予測分析
ガス検知システムは、SCADAやDCSなどの産業用自動化プラットフォームとの統合がますます進んでいます。
高度な分析技術とAIにより、アラーム管理が改善され、予知保全が可能となり、大規模な産業施設全体での安全監視が強化されています。
技術別
有線式検知機器は、恒久的な設置における比類のない信頼性、配線による電源および信号経路、ならびに危険区域ゾーン0およびゾーン1環境への適合性を背景に、2025年には62.5%のシェアを占める見込みです。大規模な製油所、化学コンビナート、および洋上プラットフォームが、有線ネットワークの需要を支えています。
2025年に37.5%のシェアを占める無線システムは、2034年までの予測CAGRが14.1%と推定され、最も急速に成長している技術です。改修の容易さ、移動作業員の監視、およびIoTを活用した設備の可視化により、既存施設の運営事業者において、資産の配線し直しをせずにカバレッジを拡大できることから、導入が加速しています。
検知タイプ別
2025年には、固定式検知器が58.3%のシェアを占めました。これは、連続的なゾーンカバレッジが必須とされる製油所、LNGターミナル、半導体製造工場、水処理施設などでの導入を反映したものです。固定式システムは、中央警報盤、SCADAとの統合、および高信頼性の危険区域分類に対応しています。
2025年に41.7%のシェアを占める携帯型および可搬型検知器は、推定年平均成長率(CAGR)13.2%で最も急速に成長している検知タイプであり、その成長は閉鎖空間への立ち入り、緊急対応、および移動型保守作業の流れによって牽引されています。ドッキングステーションによる校正機能を備えたマルチガス携帯型検知器が、安全用機器群において単一ガス検知器に取って代わりつつあります。
アジア太平洋地域は、2025年に世界シェアの34.8%を占めると見込まれており、これは中国の膨大な精製能力、インドの拡大する石油化学セクター、および日本と韓国における先進的な電子機器製造に支えられています。中国の「労働安全法」やインドの「工場法」など、産業安全規制の強化により、ガス検知機器の導入と更新が加速しています。
北米は2025年に24.6%のシェアを占め、米国環境保護庁(EPA)が施行する厳格なメタン排出規制に支えられ、石油・ガス事業におけるガス検知器の導入実績が大きな強みとなっています。欧州の21.3%というシェアは、主要な化学産業拠点におけるATEXおよびIECExへの堅調な準拠を反映しており、一方、EUの水素戦略は、高度かつ専門的なガス検知技術への需要を促進しています。
ガス検知機器市場は、少数のグローバル企業と、地域ごとに分散した専門企業が主導しています。ハネウェル・インターナショナルは、2024年の総売上高が385億米ドルに達したと報告しており、ガス検知を含む「安全・生産性ソリューション」部門が、この製品カテゴリーにおいて力強い2桁の成長を牽引しています。
主要企業の概要
ハネウェル・インターナショナル社
ノースカロライナ州シャーロットに本社を置くハネウェル社は、70カ国以上で事業を展開し、約12万人の従業員を擁しています。同社は2024会計年度に385億米ドルの売上高を報告しており、ガス検知製品群は「安全・生産性ソリューション」部門に属しています。
- 製品・サービスポートフォリオ:BW Solo/BW Clip ポータブル検知器、Searchline Excel オープンパス赤外線検知器、Sensepoint 固定式検知器、Touchpoint コントローラ、およびConnected Plant IoTプラットフォーム。
- 最近の動向:2024年5月、ハネウェル・インターナショナル社は、ウェザーフォード・インターナショナル社との提携を発表し、石油・ガス業界向けに統合型排出管理ソリューションを提供することとしました。この提携により、ハネウェルの排出監視技術とウェザーフォードのCygNet SCADAプラットフォームが統合され、メタンやその他の有害ガスの排出をほぼリアルタイムで追跡・報告・削減できるほか、規制順守や運用最適化のための高度な分析機能も実現されます。
- 戦略的重点:ハネウェルは、コネクテッド検知エコシステム、メタン排出管理、水素検知機能、および産業用オートメーションプラットフォームとの統合を推進しています。
MSA
ペンシルベニア州クランベリー・タウンシップに本社を置くMSAは、先進的な安全機器およびソリューションを提供するグローバル企業です。従業員数約5,000名、40カ国以上で事業を展開しており、2024年にはガス・炎検知システムを主力として、約18億米ドルの売上高を報告しました。
- 製品・サービスポートフォリオ:MSAは、ALTAIRブランドによる携帯型ガス検知器、General Monitorsによる固定式ガス・炎検知システム、Sentry ioのようなクラウド接続型安全プラットフォーム、およびChillgardのような冷媒モニタリングソリューションを提供しています。
- 最近の動向:2025年5月、MSA Safety Incorporatedは、固定式ガス・炎検知製品群の進歩について発表し、音響センシング機能の強化とデジタル接続性を備えた次世代の超音波ガス漏れ検知技術に重点を置き、産業用安全システムとの統合性を向上させました。
- 戦略的重点:MSAは、石油・ガス、消防、公益事業市場への拡大を優先しており、コネクテッドモニタリング、セルラー通信対応の携帯型デバイス、および新興市場への進出に投資を行っています。
Drägerwerk AG & Co. KGaA
ドイツのリューベックに本社を置くDrägerは、190カ国以上で事業を展開し、約16,000人の従業員を擁しています。同社は2025年に34億8,000万ユーロの売上高を報告しており、ガス検知は産業安全部門の基幹事業となっています。
製品・サービスポートフォリオ:ドレーガーのポートフォリオには、ポリトロン(Polytron)製固定式ガス検知器、X-am製携帯型マルチガス検知器、Pac製単一ガスモニター、Regard制御システム、および消防、鉱業、閉鎖空間の安全対策向けの専用ガス検知ソリューションが含まれています。
最近の動向:2024年3月、Drägerwerk AG & Co. KGaAは携帯型ガス検知製品のラインナップを拡充し、センサー性能の向上、Bluetooth対応の接続機能、およびリアルタイムの監視とフリート管理を可能にするクラウドベースの「Gas Detection Connect」との統合により、X-amシリーズの機能強化に重点を置きました。
戦略的重点:Drägerは、産業安全、医療技術との統合、緊急対応用途、および過酷かつ危険な環境下における機器の信頼性を重視しています。
市場集中度の分析
世界のガス検知機器市場は上位企業に中程度の集中が見られ、ハネウェル、MSAセーフティ、ドレーガーの3社が合わせて2025年の売上高の推定35~40%を占めると見込まれています。これら3社は、幅広い認証取得、グローバルなサービスネットワーク、統合ソフトウェアプラットフォームを強みとして、固定式および携帯式の両カテゴリーをリードしています。
残りの市場は、地域特化型企業、ニッチ技術プロバイダー、およびコスト競争力のあるアジアのメーカーの間で細分化されています。Hanwei Electronics Group、Trolex Ltd.、Sensidyne LPなどの企業は、広範なグローバルリーダーシップを確立しているというよりは、産業安全、鉱業、大気モニタリングといったセグメントにおいて強固な地位を築いています。
業界再編の動きは加速しており、最近の取引としては、フォーティブによるインダストリアル・サイエンティフィックの統合が進行中であることや、ENVEAによる2024年のアジア・パシフィック・エア・クオリティ・グループの買収などが挙げられます。大手企業がIoTプラットフォームを構築し、隣接する水素および環境モニタリング分野へ事業を拡大するにつれ、M&Aが今後も続くと予想されます。
投資および成長の機会
最も急成長しているセグメント
ワイヤレスガス検知は、IoTとの統合、バッテリー技術の向上、メッシュネットワークの拡張性を原動力として、2034年までのCAGR(年平均成長率)が推定14.1%と、最も急成長しているセグメントです。これに続き、携帯型および可搬型検知器が約13.2%のCAGRで成長しており、閉鎖空間の安全対策や移動型作業員向けの用途が牽引役となっています。
新興市場
インド、インドネシア、ベトナム、サウジアラビアは、最も高いリターンが見込まれる地域的な機会です。インドの精製能力は2030年までに年間4億5,000万トンを目標としており、サウジアラビアの「ビジョン2030」に基づく石油化学産業の拡大により、数十億ドル規模のグリーンフィールド型検知器の需要が創出されています。
ベンチャーおよび戦略的投資の動向
産業用IoT、水素センサー関連のスタートアップ、AIを活用した排出ガス監視プラットフォームへのベンチャー資金調達が加速しています。Honeywell Ventures, Fortive Ventures, and MSA Innovation Labsによるコーポレートベンチャー活動が、コネクテッドで分析主導型の次世代検知製品の潮流を形作っています。
今後の市場見通し(2026年~2034年)
世界のガス検知機器市場は、2025年の66億1,000万ドルから2034年には208億9,000万ドルへと、年平均成長率(CAGR)11.90%で持続的な拡大が見込まれており、予測期間中に140億ドル以上の市場規模の拡大が見込まれます。この成長は、新興市場における工業化、水素経済の発展、およびIoT接続型検知プラットフォームの普及によって牽引されるでしょう。
2034年にかけて、3つの変革的な変化が業界の様相を一新することになります。第一に、バッテリーコストの低下とメッシュネットワークの成熟化に支えられ、ワイヤレスおよびIoT接続型の検知が新規設置の標準となるでしょう。第二に、AIを活用したアラーム管理が事後対応型のアラームロジックに取って代わり、誤報を減らし、予知保全を可能にするでしょう。第三に、水素および低炭素燃料の検知が、従来の水素化合物検知と並行して、独立した高成長カテゴリーとして台頭するでしょう。
2034年までに、ガス検知は、単体の安全計装から、検知、分析、および対応の調整を組み合わせた統合型リスクインテリジェンスプラットフォームへと進化すると予想されます。コネクテッド・エコシステム、マルチガス対応機能、および水素に特化した技術に投資する事業者は、産業分野および新興のクリーンエネルギー分野において、他を凌ぐ価値を獲得する上で最も有利な立場にあります。
調査方法
一次調査
2024年から2025年にかけて、フォーチュン500にランクインする石油・ガス・化学企業のシニア安全エンジニア、石油化学企業の調達責任者、流通業者、認定安全インテグレーター、およびOEMメーカーの技術リーダーを対象に実施した構造化インタビューおよびアンケート調査により、需要側の視点が把握されました。
二次調査
情報源には、企業の年次報告書(Honeywell International Inc., MSA, Drägerwerk AG & Co. KGaA, Teledyne, Gas and Flame Detection, Industrial Scientific, Thermo Fisher Scientific Inc.), regulatory publications (OSHA, ATEX, IECEx, EU EPA, U.S. EPA), trade associations (International Society of Automation, ASSE), and industry journals、および『Occupational Health & Safety』や『Process Safety Progress』などの業界誌が含まれます。
予測モデル
市場規模の算出には、トップダウンとボトムアップを組み合わせたアプローチを採用し、エンドユーザーの設備投資データ、産業生産高、労働者の安全統計、および過去の検知器交換サイクルと照合して検証を行っています。シナリオ分析モデルでは、ベースケース、楽観ケース、および保守的なマクロ経済および規制に関する仮定を反映しています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のガス検知機器市場
5.1 市場概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 技術別市場内訳
6.1 有線
6.1.1 市場動向
6.1.2 市場予測
6.2 無線
6.2.1 市場動向
6.2.2 市場予測
7 検知タイプ別市場内訳
7.1 固定式
7.1.1 市場動向
7.1.2 市場予測
7.2 ポータブルおよび可搬型
7.2.1 市場動向
7.2.2 市場予測
8 最終用途産業別の市場内訳
8.1 石油・ガス
8.1.1 市場動向
8.1.2 市場予測
8.2 化学・石油化学
8.2.1 市場動向
8.2.2 市場予測
8.3 上水道・下水道
8.3.1 市場動向
8.3.2 市場予測
8.4 金属・鉱業
8.4.1 市場動向
8.4.2 市場予測
8.5 公益事業
8.5.1 市場動向
8.5.2 市場予測
8.6 その他
8.6.1 市場の動向
8.6.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場の動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場の動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場の動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場の動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場動向
9.2.7.2 市場予測
9.3 欧州
9.3.1 ドイツ
9.3.1.1 市場動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場の動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 ハネウェル・インターナショナル社
14.3.1.1 事業概要
14.3.1.2 提供製品
14.3.1.2 事業戦略
14.3.1.4 SWOT分析
14.3.1.5 主なニュースおよび出来事
14.3.2 MSA
14.3.2.1 事業概要
14.3.2.2 提供製品
14.3.2.2 事業戦略
14.3.2.4 SWOT分析
14.3.2.5 主なニュースおよび出来事
14.3.3 ドレーガーヴェルク AG & Co. KGaA
14.3.3.1 事業概要
14.3.3.2 提供製品
14.3.3.2 事業戦略
14.3.3.4 SWOT分析
14.3.3.5 主なニュースおよび出来事
14.3.4 テレダイン・ガス・アンド・フレイム・ディテクション
14.3.4.1 事業概要
14.3.4.2 提供製品
14.3.4.2 事業戦略
14.3.4.4 SWOT分析
14.3.4.5 主なニュースおよび出来事
14.3.5 インダストリアル・サイエンティフィック
14.3.5.1 事業概要
14.3.5.2 取り扱い製品
14.3.5.2 事業戦略
14.3.5.4 SWOT分析
14.3.5.5 主なニュースおよびイベント
14.3.6 サーモ・フィッシャー・サイエンティフィック社
14.3.6.1 事業概要
14.3.6.2 取り扱い製品 14.3.6.2 事業戦略 14.3.6.4 SWOT分析 14.3.6.5 主なニュースおよびイベント図表一覧図1:世界:ガス検知機器市場:主な推進要因と課題図2:世界:ガス検知機器市場:売上高(10億米ドル)、2020年~2025年図3:世界:ガス検知機器市場予測:売上高(10億米ドル)、2026年~2034年図4:世界:ガス検知機器市場:技術別内訳(%)、2025年図5:世界:ガス検知機器市場:検知方式別内訳(%)、2025年図6:世界:ガス検知機器市場:最終用途産業別内訳(%)、2025年図7:世界:ガス検知機器市場:地域別内訳(%)、2025年図8:世界:ガス検知機器(有線)市場:売上高(百万米ドル)、2020年および2025年図9:世界:ガス検知装置(有線)市場予測:売上高(百万米ドル)、2026年~2034年図10:世界:ガス検知装置(無線)市場:売上高(百万米ドル)、2020年および2025年図11:世界: ガス検知装置(ワイヤレス)市場の予測:売上高(百万米ドル)、2026年~2034年図12:世界:ガス検知装置(固定式)市場:売上高(百万米ドル)、2020年および2025年図13:世界:ガス検知装置(固定式)市場予測:売上高(百万米ドル)、2026年~2034年図14:世界:ガス検知装置(携帯型および移動型)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:ガス検知装置(携帯型および可搬型)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:ガス検知装置(石油・ガス)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:ガス検知装置(石油・ガス)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:ガス検知装置(化学・石油化学)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:ガス検知機器(化学・石油化学)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:ガス検知機器(水・廃水)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:ガス検知装置(水・下水)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:ガス検知装置(金属・鉱業)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:ガス検知装置(金属・鉱業)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:ガス検知装置(公益事業)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:ガス検知装置(公益事業)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図26:世界:ガス検知装置(その他の最終用途産業)市場:売上高(単位:百万米ドル)、2020年および2025年
図27:世界:ガス検知装置(その他の最終用途産業)市場予測:売上高(百万米ドル)、2026年~2034年
図28:北米:ガス検知装置市場:売上高(百万米ドル)、2020年および2025年
図29:北米:ガス検知装置市場予測:売上高(百万米ドル)、2026年~2034年
図30:米国:ガス検知装置市場:売上高(百万米ドル)、2020年および2025年
図31:米国:ガス検知機器市場の予測:売上高(百万米ドル)、2026年~2034年
図32:カナダ:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図33:カナダ:ガス検知機器市場の予測:売上高(百万米ドル)、2026年~2034年
図34:アジア太平洋地域:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図35:アジア太平洋地域:ガス検知機器市場の予測:売上高(百万米ドル)、2026年~2034年
図36:中国:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図37:中国:ガス検知機器市場の予測:売上高(百万米ドル)、2026年~2034年
図38:日本:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図39:日本:ガス検知機器市場予測:売上高(百万米ドル)、2026年~2034年
図40:インド:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図41:インド:ガス検知機器市場予測:売上高(百万米ドル)、2026年~2034年
図42:韓国:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図43:韓国:ガス検知機器市場の予測:売上高(百万米ドル)、2026年~2034年
図44:オーストラリア:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図45:オーストラリア:ガス検知機器市場予測:売上高(百万米ドル)、2026年~2034年
図46:インドネシア:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図47:インドネシア:ガス検知機器市場予測:売上高(百万米ドル)、2026年~2034年
図48:その他:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図49:その他:ガス検知機器市場予測:売上高(百万米ドル)、2026年~2034年
図50:欧州:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図51:欧州:ガス検知機器市場予測:売上高(百万米ドル)、2026年~2034年
図52:ドイツ:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図53:ドイツ:ガス検知機器市場予測:売上高(百万米ドル)、2026年~2034年
図54:フランス:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図55:フランス:ガス検知機器市場予測:売上高(百万米ドル)、2026年~2034年
図56:英国:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図57:英国:ガス検知機器市場の予測:売上高(百万米ドル)、2026年~2034年
図58:イタリア:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図59:イタリア:ガス検知機器市場予測:売上高(百万米ドル)、2026年~2034年
図60:スペイン:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図61:スペイン:ガス検知機器市場予測:売上高(百万米ドル)、2026年~2034年
図62:ロシア:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図63:ロシア:ガス検知機器市場の予測:売上高(百万米ドル)、2026年~2034年
図64:その他:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図65:その他地域:ガス検知機器市場予測:売上高(百万米ドル)、2026年~2034年
図66:ラテンアメリカ:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図67:ラテンアメリカ:ガス検知機器市場予測:売上高(百万米ドル)、2026年~2034年
図68:ブラジル:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図69:ブラジル:ガス検知機器市場の予測:売上高(百万米ドル)、2026年~2034年
図70:メキシコ:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図71:メキシコ:ガス検知機器市場予測:売上高(百万米ドル)、2026年~2034年
図72:その他:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図73:その他:ガス検知機器市場予測:売上高(百万米ドル)、2026年~2034年
図74:中東・アフリカ:ガス検知機器市場:売上高(百万米ドル)、2020年および2025年
図75:中東・アフリカ:ガス検知機器市場:国別内訳(%)、2025年
図76:中東・アフリカ:ガス検知機器市場の予測:売上高(百万米ドル)、2026年~2034年
図77:世界:ガス検知機器業界:SWOT分析
図78:世界:ガス検知機器業界:バリューチェーン分析
図79:世界:ガス検知機器業界:ポーターの5つの力分析
表の一覧
表1:世界:ガス検知機器市場:主要な業界のハイライト、2025年および2034年
表2:世界:ガス検知機器市場予測:技術別内訳(百万米ドル)、2026年~2034年
表3:世界:ガス検知機器市場予測:検知方式別内訳(百万米ドル)、2026年~2034年
表4:世界:ガス検知機器市場予測:最終用途産業別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:ガス検知機器市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:ガス検知機器市場:競争構造
表7:世界:ガス検知機器市場:主要企業
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









