主なポイント
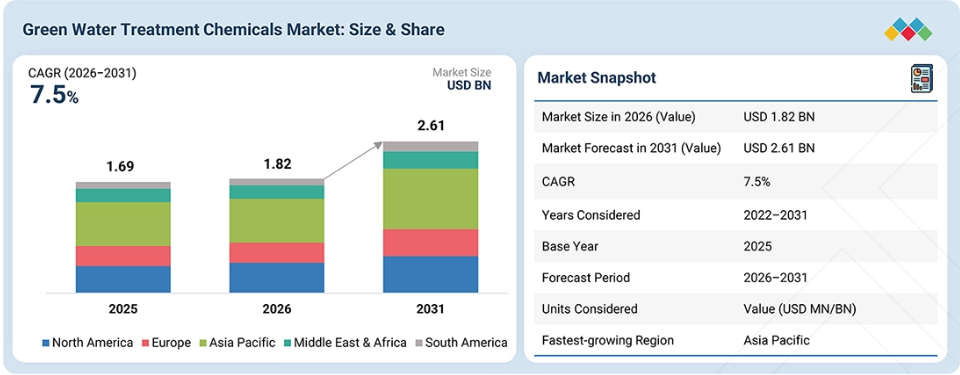
2025年、アジア太平洋地域はグリーン水処理化学品市場において、金額ベースで28.6%のシェアを占め、市場をリードしました。
2025年、凝集剤・凝集助剤は、金額ベースで29.6%のシェアを占め、市場をリードしました。
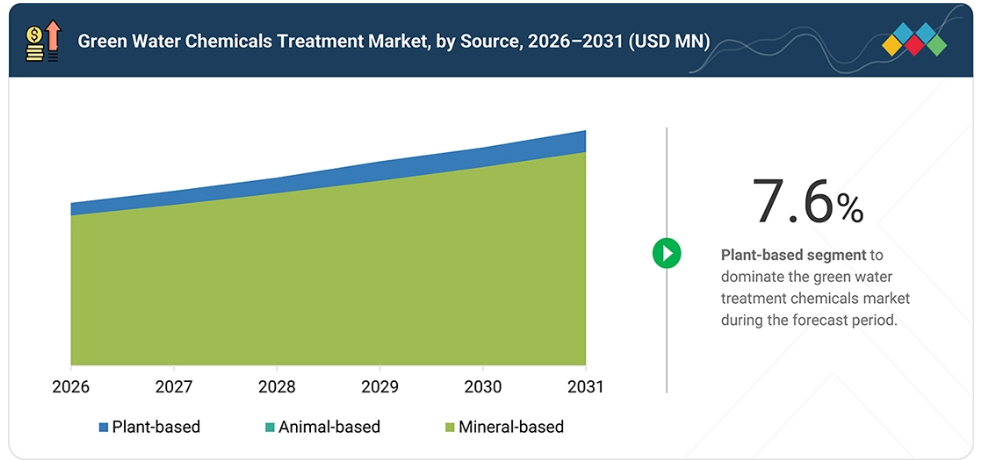
予測期間中、グリーン水処理薬品市場において、植物由来セグメントは7.6%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
2025年時点で、廃水処理セグメントは金額ベースで49.2%という最大の市場シェアを占めました。
2025年時点で、産業用セグメントは金額ベースで59.4%という最大の市場シェアを占めました。
ケミラ(Kemira)、ヴェオリア(Veolia)、エコラボ(Ecolab)といった企業は、その高い市場シェアと製品展開の広さから、グリーン水処理化学品市場における主要プレイヤーとして挙げられています。
コルテック・コーポレーション(Cortec Corporation)、アルミケム(Alumichem)、グリーン・ジェンラ(Green Genra)などは、専門的なニッチ市場で確固たる地位を築くことで、スタートアップや中小企業として頭角を現しており、新興の市場リーダーとしての潜在力を示しています。
グリーン水処理化学品市場の着実な成長を牽引してきた要因はいくつかあります。環境への負荷を最小限に抑えながら水を浄化する、持続可能な水処理製品への需要の高まりは、この市場の着実な成長を支える主要な要因の一つです。
その他の要因としては、工業化、都市化、水不足の深刻化、および都市下水処理、工業用水処理、飲料水処理、食品・飲料、医薬品、化学、発電産業などの用途におけるグリーン水処理化学品の消費増加などが挙げられます。排水量の増加や、水の再利用・リサイクルインフラへの投資の拡大は、これらの化学薬品に対する需要の高まりにおいて重要な役割を果たしてきました。これに加え、環境規制の強化や、生分解性、天然由来、低毒性、再生可能な水処理用化学薬品の消費拡大も、この市場の主要な推進要因となっています。
顧客の顧客に影響を与えるトレンドと変革
環境に優しい水処理薬品は、都市の水処理プロセス、廃水処理プロセス、工業用水処理プロセス、食品・飲料、製薬、化学、発電など、効率的かつ持続可能な汚染物質除去プロセスを必要とする多くの産業で広く使用されるようになっています。
バイオ由来の凝集剤や凝集助剤、植物由来の水処理薬品、生分解性化合物、低毒性薬品における技術革新は、水処理プロセスの有効性を高めつつ、悪影響を最小限に抑えることに貢献しています。水不足による水需要の増加、廃水の発生、より厳格な排出規制の要件、および水の再利用・リサイクルは、市場発展の主要な要因となりつつあります。再生可能かつ生分解性の化学薬品や、持続可能な処理プロセスの利用拡大により、環境に優しい水処理薬品市場には成長の見込みがあります。
市場の動向
推進要因:排水および化学物質の使用に対する規制圧力の強化
産業および自治体の持続可能性目標に焦点を当てた政府の基準が厳格化されていることから、環境に配慮した水処理用化学物質への需要は引き続き高まっています。米国環境保護庁(EPA)や欧州化学物質庁(ECHA)、中国生態環境部(MEE)が、水質汚染の削減を目指し、産業排水の排出規制を強化するとともに、危険な合成物質の使用を禁止する法律を施行したことで、世界的な規制環境はより厳格化しています。PFASや重金属系凝集剤は、規制上の障壁やリン酸塩の使用制限がますます厳しくなっているため、水処理メーカーは、植物由来の凝集剤、生分解性キレート剤、酵素溶液などのバイオベースの代替品へと移行しつつあります。
企業は現在、ESGへの取り組みを強化するとともに環境への影響を低減させるため、毒性がなく、容易に分解される低炭素フットプリントの水処理用化学物質を求めています。産業界や自治体の持続可能性に関する目標が、環境に優しい水処理用化学物質市場の大幅な成長を牽引するでしょう。バイオベースのポリマーや植物由来の凝集剤、酵素を用いた水処理ソリューション、その他の環境に優しい水処理用化学物質の継続的な進歩が、この市場に新たな成長の機会をもたらすことになります。
制約要因:従来の化学薬品と比較した性能上の制限
グリーン水処理薬品市場は、工業規模で適用した場合、環境に優しいバイオベースの代替品は、従来の合成化学薬品に比べて性能が劣る傾向にあるため、大きな障壁に直面しています。水処理業界は、硫酸アルミニウム(ミョウバン)、合成高分子電解質、塩素系消毒剤、ホスホン酸系スケール防止剤に大きく依存しています。これらは、過酷な条件下でも効率的に機能し、信頼性の高い挙動を示すためです。
環境に優しい代替品は持続可能性の面で優れていますが、多くの場合、従来の方法よりも効率が低いため、より高い性能を求める産業分野にとっては、採用を躊躇させる要因となり得ます。バイオ由来の凝集剤や凝集助剤は、化学的汚泥削減においてその有効性を維持していますが、アルミニウム系や鉄系の凝集剤と比較すると、より高い投与量や長い反応時間を必要とします。高負荷の産業廃水処理に必要な沈降および分離の速度を考えると、これらの使用に対する関心は薄れてしまいます。
機会:持続可能で環境に優しい代替手段への需要
世界的な環境意識の高まりにより、環境へのメリット、生分解性、および標準的な化学的方法よりも低い毒性を備えた、環境に優しい水処理薬品の使用が大幅に増加しています。塩素、二酸化塩素、および人工凝集剤は依然として一般的な水浄化剤ですが、その使用は自然生態系と人間の健康の両方を脅かす危険な反応を引き起こす可能性があります。
産業施設や地方自治体は、自然システムへの悪影響を低減しつつ、同等の成果をもたらす環境に優しい水処理ソリューションの模索を始めています。処理要件の変化に伴い、バイオベースおよび天然由来の水処理ソリューションに関する研究が加速しています。水処理ソリューション企業は現在、藻類由来の凝集剤や食品廃棄物由来の化学物質など、再生可能な資源の採用を検討しています。これらの天然成分は、合成化学物質に比べていくつかの利点があります。生分解性に加え、毒性が低く、残留物も無害であるため、処理水への使用に最適です。
こうした環境に優しいソリューションを活用することで、水処理コストを削減しつつ、世界的な持続可能性の目標達成を支援することができます。効果と環境安全性を兼ね備えた水処理ソリューションは、企業にとって、複数の産業分野にまたがる持続可能な水処理製品の拡大する市場を開拓する絶好の機会となります。
課題:原材料の調達
環境に優しい水処理用化学薬品には、植物や藻類、さらには廃棄物由来の物質など、再生可能資源からの原料が必要です。バイオベースの材料は、合成化学薬品に比べて優れた持続可能性を提供しますが、複数の要件があるため、導入初期コストは高くなってしまいます。バイオベースの化学原料を調達するためのリードタイムとコストは、通常、石油由来の合成化学薬品の大規模な製造コストを上回ります。
企業や政府機関に対し、化学水処理製品の使用分を相殺することを義務付ける規制は、農産物の収穫量の変動、供給の途絶、季節的な価格変動により、実施コストにばらつきが生じます。植物由来の原料生産は、収穫量の不振に見舞われることがあり、その結果、抽出コストが高くなります。バイオベース化学物質の製造プロセスにおける各工程は、特殊な設備と高度な技能を持つ労働力に依存しており、これが最終的に生産コストを押し上げています。従来の水処理用化学薬品は、製造業者が生産方法を洗練させてきたため、規模の経済を実現する最適化された工業プロセスで稼働しています。
市場のエコシステム
環境に優しい水処理薬品市場は、再生可能・バイオ由来の原材料メーカー、化学メーカー、特殊化学品メーカー、配合メーカー、水処理技術プロバイダー、システムインテグレーター、販売代理店、および自治体・産業分野のエンドユーザーを含む、多様なバリューチェーンを通じて機能しています。グリーン水処理薬品市場を構成する製品には、バイオ由来の凝集剤および凝集助剤、生分解性の腐食・スケール防止剤、グリーン系殺菌剤および消毒剤、天然キレート剤、ならびに浄水、上水・廃水処理、プロセス水処理、および水の再利用用途に使用されるその他の環境に優しい水処理薬品が含まれます。
この市場のバリューチェーンにおける付加サービスには、水質分析、薬剤の配合、処理プロセスの最適化、薬剤の投与、システム統合、技術コンサルティング、モニタリング、メンテナンス、および試験が含まれます。環境に配慮した水処理用化学薬品の製造拠点は、確立された特殊化学品メーカーの存在、水インフラへの投資、厳格な環境基準、工業化の進展、ならびに廃水処理、水の再利用、および効率的な水管理に対する需要の高まりを背景に、主に北米、欧州、アジア太平洋地域に集中しています。
市場セグメント
環境に優しい水処理薬品市場:種類別
環境に優しい水処理薬品市場は、種類に基づいて、凝集剤・凝集助剤、腐食・スケール防止剤、殺生物剤・消毒剤、キレート剤、その他に分類され、そのうち凝集剤・凝集助剤がより大きな市場シェアを占めると推定されています。この主要セグメントは、都市および産業分野における上水・廃水処理で凝集剤および凝集助剤が広く使用されていることから、著しい成長を遂げています。これらの物質は、浮遊物質、コロイド、有機物、その他の不純物の除去に役立ちます。さらに、水のリサイクルや再利用への関心の高まりにより、バイオベース製品や生分解性製品、低毒性製品といった環境に優しい製品への需要が拡大しています。
グリーン水処理薬品市場:原料別
原料別に見ると、グリーン水処理薬品市場は、植物由来、動物由来、鉱物由来の3つのセグメントに分類され、植物由来が最大の市場シェアを占めると予想されています。このセグメントは、水処理における天然物質や生分解性物質の使用拡大によって牽引されています。デンプン、タンニン、セルロース誘導体、その他のバイオ由来製品などの植物由来原料は、その豊富さと無毒性という特性から、従来の合成物質に代わってますます多く使用されています。
水処理に使用される有毒物質の残留物に対する懸念の高まりも、この傾向を後押ししています。さらに、環境規制の強化や持続可能な取り組みへの需要の高まりが、この傾向をさらに加速させています。
グリーン水処理薬品市場:用途別
用途別に見ると、グリーン水処理薬品市場は、廃水処理、飲料水処理、プロセス水処理、およびその他のカテゴリーに分類されます。このうち、廃水処理が最大のシェアを占めると予想されています。このカテゴリーが主導的な地位にある理由は、廃水や産業廃水を放流または再利用する前に処理するケースが増えていること、そして水不足や水質汚染に対する意識が高まっているためです。
これらの化学薬品は有害物質の除去に役立ち、従来の水処理用化学薬品よりも危険性が低いため、化学的処理がより一般的になりつつあります。グリーン水処理用化学薬品の需要を後押しするその他の要因としては、産業廃棄物の処分に関する規制、都市の成長や産業の拡大に伴う廃水量の増加、および水の再利用・リサイクルの拡大などが挙げられます。
地域
予測期間中、アジア太平洋地域がグリーン水処理用化学薬品市場において最も高い成長率を示すと見込まれます
アジア太平洋地域は、予測期間において、グリーン水処理化学薬品市場において金額ベースで最も高い成長率を示すと見込まれます。アジア太平洋地域では、中国、インド、日本、韓国、およびその他の東南アジア諸国において、急速な工業化、都市化、そして人口増加が進んでいます。これにより、水の使用量と廃水発生量が増加しています。
水不足と水質汚染の深刻化に伴い、企業にとって廃水を処理し、効果的に再利用できるようにすることが不可欠となっています。環境に優しく生分解性のある製品の採用拡大が、市場の成長に寄与しています。さらに、産業排水の排出や飲料水の水質に関する厳しい環境規制も、産業界が従来の化学薬品からグリーンケミカルへの切り替えを迫る要因となっています。製造、化学、製薬、食品・飲料、および都市の水インフラといった分野への投資拡大は、同地域のグリーン水処理薬品メーカーに多大なビジネスチャンスをもたらしています。
グリーン水処理薬品市場:企業評価マトリックス
ヴェオリア(Star)がグリーン水処理薬品分野のリーダーの一つである主な理由は、幅広い水処理薬品、膜および分離技術、包括的な水管理ソリューション、そして自治体および産業部門の両方における広範な事業展開にあります。ヴェオリアは、冷却回路、ボイラー、飲料水、プロセス用水、および廃水処理向けの化学製剤を提供するとともに、脱炭素化、水のリサイクル、資源再生を柱とする「GreenUp」戦略を推進しています。
ソレニス(新興)は、幅広い持続可能な化学製品、監視・制御システム、およびオーダーメイドの水管理ソリューションを擁していることから、グリーン水処理化学品分野で台頭しつつある企業です。同社の「Resourcefully Green」プログラムは、水とエネルギーの節約、処理プロセスの安全性、および化学薬品使用量の削減に重点を置いています。これら両社は、持続可能な水処理、工業用水のリサイクル、規制への準拠、および資源効率化に対する需要の高まりにより、恩恵を受けています
主要市場プレイヤー
1. Kemira (Finland)
2. Veolia (France)
3. Ecolab (US)
4. Kurita (Japan)
5. Solenis (US)
6. BASF SE (Germany)
7. Thermax (India)
8. Nouryon (Netherlands)
9. SNF (France)
10. Green Water Treatment Solutions (UAE)
最近の動向
2026年6月:ヴェオリアはオーストラリアのエンバイロパシフィックを買収し、土壌浄化、水処理、有害廃棄物管理における能力を強化しました。
2026年3月:ケミラは、カリフォルニア州に拠点を置く水処理企業クリア・ウォーター・テクノロジーズを買収し、北米での事業基盤を強化するとともに、工業用水処理サービスを拡大しました。
2024年9月:2024年9月、Imagine H20と栗田工業が、水ソリューションの商用化および規模拡大に向けた提携を締結しました。これは、持続可能な水管理を推進する上で画期的な一歩となります。
2024年11月:2024年11月、エコラボは、主に米国北東部の産業および機関顧客にサービスを提供する、革新的な水質安全およびデジタルモニタリングソリューションのプロバイダーであるバークレイ・ウォーター・マネジメントの買収を完了しました。
2023年11月:2023年11月、水消費量の多い産業向けの持続可能な化学ソリューション分野におけるリーダー企業の1つであるケミラは、英国グールにある硫酸鉄の生産ラインを大幅に拡張し、70,000トンの生産能力を追加すると発表しました。
1 はじめに 26
1.1 本調査の目的 26
1.2 市場の定義 26
1.3 調査範囲 29
1.3.1 対象市場 29
1.3.2 対象期間 30
1.3.3 対象通貨 30
1.3.4 対象単位 30
1.4 ステークホルダー 30
2 エグゼクティブ・サマリー 31
2.1 主な洞察と市場のハイライト 31
2.2 主要な市場参加者:戦略的展開の概観 32
2.3 グリーン水処理薬品市場における破壊的トレンド 35
2.4 高成長セグメント 36
2.5 地域別概要:市場規模、成長率、および予測 41
3 プレミアムインサイト 42
3.1 グリーン水処理
化学品市場における事業者にとって魅力的な機会 42
3.2 グリーン水処理薬品市場(種類別) 42
3.3 グリーン水処理薬品市場(原料別) 43
3.4 グリーン水処理薬品市場(用途別) 43
3.5 環境配慮型水処理薬品市場:最終用途産業別 44
3.6 環境配慮型水処理薬品市場:主要国別 44
4 市場概要 45
4.1 はじめに 45
4.1.1 成長要因 45
4.1.1.1 排水および化学物質の使用に対する規制圧力の増大
45
4.1.1.2 循環型水管理および資源回収への重視の高まり 47
4.1.1.3 企業のサステナビリティへの取り組み 48
4.1.2 制約要因 49
4.1.2.1 高い生産コストと限られた規模の経済 49
4.1.2.2 従来の化学物質と比較した性能上の制約 51
4.1.3 機会 53
4.1.3.1 持続可能で環境に優しい代替品への需要 53
4.1.3.2 水質および汚染防止に関する規制の強化 53
4.1.4 課題 55
4.1.4.1 高い生産コストと拡張性の課題 55
4.1.4.2 原材料の調達およびサプライチェーンの課題 57
5 業界動向 58
5.1 ポーターの5つの力分析 58
5.1.1 新規参入の脅威 59
5.1.2 代替品の脅威 59
5.1.3 供給者の交渉力 60
5.1.4 購入者の交渉力 60
5.1.5 競合の激しさ 60
5.2 主要なステークホルダーと購買基準 61
5.2.1 購買プロセスにおける主要なステークホルダー 61
5.2.2 購買基準 61
5.3 バリューチェーン分析 62
5.4 マクロ経済指標 64
5.4.1 世界のGDPの推移 64
5.5 2026~2027年の主要な会議およびイベント 65
5.6 ケーススタディ分析 66
5.6.1 産業用
廃水処理におけるバイオ由来凝集剤の導入 66
5.6.2 都市下水処理の課題解決における、バイオ由来および鉱物由来の水処理
薬品の役割 67
5.6.3 都市
水処理における天然植物由来凝集剤の導入 68
5.7 規制環境 70
5.7.1 規制 70
5.7.2 規制機関、政府機関、および
その他の組織 70
5.8 技術分析 73
5.8.1 主要技術 73
5.8.1.1 バイオベースのナノ材料 73
5.8.1.2 バイオ電気化学的浄化 74
5.8.1.3 酵素凝集法 75
5.8.2 補完的技術 75
5.8.2.1 ゼロ価鉄 75
5.8.2.2 プラズマ技術 76
5.9 顧客の事業に影響を与えるトレンドとディスラプション 76
5.10 貿易分析 77
5.10.1 輸出シナリオ(HSコード 382499) 77
5.10.2 輸入シナリオ(HSコード 382499) 78
5.11 価格分析 79
5.11.1 地域別平均販売価格 79
5.11.2 地域別グリーン水処理
薬品の平均販売価格の推移 79
5.11.3 グリーン水処理
薬品の平均販売価格(種類別) 80
5.12 投資および資金調達シナリオ 81
5.13 特許分析 81
5.13.1 調査方法 81
5.13.2 文献の種類 82
5.13.3 過去10年間の公開動向 82
5.13.4 分析結果 82
5.13.5 管轄区域別分析 83
5.13.6 上位10社/出願者 83
5.13.7 過去10年間の上位10社の特許権者 84
5.14 AI/汎用AI(GEN AI)の影響 84
6 グリーン水処理薬品市場(種類別) 85
6.1 はじめに 86
6.2 凝集剤および凝集助剤 88
6.2.1 市場成長を支える環境規制の強化 88
6.3 腐食・スケール防止剤 89
6.3.1 持続可能な水処理ソリューションへの需要の高まりが
市場を牽引 89
6.4 殺生物剤および消毒剤 90
6.4.1 市場成長を支える規制圧力の増大 90
6.5 キレート剤 92
6.5.1 持続可能な水処理ソリューションへの需要の高まりが
市場を牽引 92
6.6 その他の種類 93
7 原料別グリーン水処理化学品市場 96
7.1 はじめに 97
7.2 植物由来原料 101
7.2.1 生分解性、環境への配慮、および水質浄化における有効性が
市場を牽引 101
7.2.2 デンプン 102
7.2.3 精油 103
7.2.4 植物樹液およびガム 103
7.2.5 アルカロイド 103
7.2.6 タンニン 103
7.2.7 その他の植物由来原料 104
7.3 動物由来原料 104
7.3.1 環境への影響を最小限に抑えることで、
持続可能な水管理の実践に貢献する 104
7.3.2 キトサン 105
7.3.3 アルギン酸塩 106
7.3.4 多糖類 106
7.3.5 その他の動物由来原料 106
7.4 鉱物由来原料 107
7.4.1 水質の向上とより健康的な環境の創出を通じて、持続可能な水処理を支援する
107
7.4.2 ミョウバン(硫酸アルミニウム) 109
7.4.3 石灰(水酸化カルシウム) 109
7.4.4 活性炭 109
7.4.5 ベントナイト粘土 110
7.4.6 バイオ由来のソーダ灰 110
7.4.7 その他の鉱物由来の原料 110
8 用途別グリーン水処理薬品市場 111
8.1 はじめに 112
8.2 廃水処理 114
8.2.1 植物由来および生分解性の凝集剤・凝集助剤の採用拡大が市場を牽引 114
8.3 飲料水処理 114
8.3.1 安全で清潔な飲料水を確保するための、持続可能かつ生分解性のあるソリューションへのニーズが市場を牽引 114
8.4 工業用水処理 115
8.4.1 成長を牽引する、先進技術と環境に優しい処理ソリューションの統合 115
8.5 その他の用途 115
9 最終用途産業別 環境に優しい水処理薬品市場 117
9.1 はじめに 118
9.2 自治体 121
9.2.1 市場を牽引するための、給水および廃水管理の品質と持続可能性の向上の必要性 121
9.3 産業 121
9.3.1 市場を牽引するための、さまざまな最終用途産業における持続可能な取り組みの支援の必要性 121
9.3.2 石油・ガス 121
9.3.3 発電 122
9.3.4 化学薬品・肥料 122
9.3.5 食品・飲料 123
9.3.6 繊維 123
9.3.7 パルプ・紙 123
9.3.8 その他の最終用途産業 124
10 地域別グリーン水処理薬品市場 125
10.1 はじめに 126
10.2 北米 128
10.2.1 米国 135
10.2.1.1 発電業界からの需要増加が市場を牽引 135
10.2.2 カナダ 138
10.2.2.1 市場を牽引する厳格な環境規制 138
10.2.3 メキシコ 140
10.2.3.1 市場を牽引する、効果的かつ持続可能な水管理ソリューションの必要性
140
10.3 ヨーロッパ 143
10.3.1 ドイツ 150
10.3.1.1 持続可能性への強い取り組みが市場の成長を後押し 150
10.3.2 英国 153
10.3.2.1 市場の成長を支える政府の持続可能性への注力 153
10.3.3 フランス 155
10.3.3.1 需要を牽引する持続可能性への関心の高まり 155
10.3.4 イタリア 158
10.3.4.1 市場を牽引する、水消費量の多い産業からの需要の増加 158
10.3.5 スペイン 161
10.3.5.1 市場を後押しする節水へのニーズの高まり 161
10.3.6 その他のヨーロッパ諸国 163
10.4 アジア太平洋地域 166
10.4.1 中国 173
10.4.1.1 発電業界からの需要増加が市場を牽引 173
10.4.2 日本 175
10.4.2.1 厳しい環境規制への準拠の必要性が
市場を後押し 175
10.4.3 インド 178
10.4.3.1 環境への懸念と規制圧力により市場が牽引される 178
10.4.4 韓国 180
10.4.4.1 環境に配慮した取り組みに対する消費者の需要が
市場を牽引する 180
10.4.5 その他のアジア太平洋地域 183
10.5 中東・アフリカ 185
10.5.1 GCC諸国 191
10.5.1.1 サウジアラビア 193
10.5.1.1.1 急成長する医療および食品包装産業が
市場を牽引 193
10.5.1.2 UAE 196
10.5.1.2.1 革新的な農業手法の導入が需要を牽引 196
10.5.1.3 その他のGCC諸国 198
10.5.2 南アフリカ 201
10.5.2.1 成長を続ける食品・飲料および製薬産業が
市場を牽引 201
10.5.3 その他の中東・アフリカ諸国 203
10.6 南米 205
10.6.1 ブラジル 211
10.6.1.1 エネルギー部門からの高い需要が市場を牽引 211
10.6.2 アルゼンチン 213
10.6.2.1 厳格な排水処理基準の導入が
市場を後押し 213
10.6.3 南米その他の地域 216
11 競争環境 219
11.1 概要 219
11.2 主要企業の戦略/成功への鍵 219
11.3 収益分析 222
11.4 市場シェア分析 223
11.5 企業評価および財務指標 225
11.6 ブランド・製品比較 226
11.7 企業評価マトリックス:主要企業、2025年 228
11.7.1 スター企業 228
11.7.2 新興リーダー企業 228
11.7.3 普及型企業 228
11.7.4 参入企業 228
11.7.5 企業の事業展開:主要企業、2025年 230
11.7.5.1 企業の事業展開 230
11.7.5.2 事業形態別展開 231
11.7.5.3 供給源別展開 232
11.7.5.4 用途別フットプリント 233
11.7.5.5 最終用途産業別フットプリント 234
11.7.5.6 地域別フットプリント 235
11.8 企業評価マトリックス:スタートアップ/中小企業、2025年 236
11.8.1 先進的な企業 236
11.8.2 対応力のある企業 236
11.8.3 活力ある企業 236
11.8.4 スタート地点にある企業 236
11.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 238
11.8.5.1 主要なスタートアップ/中小企業の詳細リスト 238
11.8.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 239
11.9 競争シナリオ 241
11.9.1 取引 241
11.9.2 事業拡大 245
12 企業概要 248
12.1 主要企業 248
12.1.1 ケミラ 248
12.1.1.1 事業概要 248
12.1.1.2 提供製品 249
12.1.1.3 最近の動向 250
12.1.1.3.1 取引 250
12.1.1.3.2 製品開発 251
12.1.1.3.3 事業拡大 251
12.1.1.4 MnMの見解 253
12.1.1.4.1 主な強み 253
12.1.1.4.2 戦略的選択 253
12.1.1.4.3 弱点および競合上の脅威 253
12.1.2 ヴェオリア 254
12.1.2.1 事業概要 254
12.1.2.2 提供製品 255
12.1.2.3 最近の動向 257
12.1.2.3.1 取引 257
12.1.2.3.2 事業拡大 258
12.1.2.4 MnMの見解 259
12.1.2.4.1 主な強み 259
12.1.2.4.2 戦略的選択 259
12.1.2.4.3 弱点および競合上の脅威 259
12.1.3 ECOLAB 260
12.1.3.1 事業概要 260
12.1.3.2 提供製品 261
12.1.3.3 最近の動向 263
12.1.3.3.1 取引 263
12.1.3.3.2 その他の動向 263
12.1.3.4 MnMの見解 264
12.1.3.4.1 主な強み 264
12.1.3.4.2 戦略的選択 264
12.1.3.4.3 弱点および競合上の脅威 265
12.1.4 クリタ・ウォーター・インダストリーズ株式会社 266
12.1.4.1 事業概要 266
12.1.4.2 提供製品 267
12.1.4.3 最近の動向 268
12.1.4.3.1 取引 268
12.1.4.3.2 事業拡大 270
12.1.4.4 MnMの見解 270
12.1.4.4.1 主な強み 270
12.1.4.4.2 戦略的選択 270
12.1.4.4.3 弱点および競合上の脅威 271
12.1.5 SOLENIS 272
12.1.5.1 事業概要 272
12.1.5.2 提供製品 273
12.1.5.3 最近の動向 274
12.1.5.3.1 取引 274
12.1.5.4 MnMの見解 275
12.1.5.4.1 主な強み 275
12.1.5.4.2 戦略的選択 276
12.1.5.4.3 弱点および競合上の脅威 276
12.1.6 NOURYON 277
12.1.6.1 事業概要 277
12.1.6.2 取り扱い製品 278
12.1.6.3 最近の動向 281
12.1.6.3.1 取引 281
12.1.6.4 MnMの見解 281
12.1.6.4.1 主な強み 281
12.1.6.4.2 戦略的選択 282
12.1.6.4.3 弱点と競合上の脅威 282
12.1.7 BASF 283
12.1.7.1 事業概要 283
12.1.7.2 提供製品 284
12.1.7.3 MnMの見解 286
12.1.7.3.1 主な強み 286
12.1.7.3.2 戦略的選択 286
12.1.7.3.3 弱みと競合上の脅威 286
12.1.8 THERMAX LIMITED 287
12.1.8.1 事業概要 287
12.1.8.2 提供製品 288
12.1.8.3 最近の動向 289
12.1.8.3.1 取引 289
12.1.8.3.2 事業拡大 289
12.1.8.4 MnMの見解 290
12.1.8.4.1 主な強み 290
12.1.8.4.2 戦略的選択 290
12.1.8.4.3 弱点および競合上の脅威 290
12.1.9 SNF 291
12.1.9.1 事業概要 291
12.1.9.2 提供製品 292
12.1.9.3 最近の動向 293
12.1.9.3.1 取引 293
12.1.9.4 MnMの見解 294
12.1.9.4.1 主な強み 294
12.1.9.4.2 戦略的選択肢 294
12.1.9.4.3 弱点および競合上の脅威 294
12.1.10 グリーン・ウォーター・トリートメント・ソリューションズ 295
12.1.10.1 事業概要 295
12.1.10.2 提供製品 296
12.1.10.3 MnMの見解
296
12.2 その他の主要企業 297
12.2.1 CORTEC CORPORATION 297
12.2.2 ALUMICHEM 298
12.2.3 GREEN GENRA 299
12.2.4 CHEMBOND WATER TECHNOLOGIES LIMITED 300
12.2.5 グリーン・ケミカルズ社 301
12.2.6 バイオスター-CH 302
12.2.7 山東グリーン・テクノロジーズ社 303
12.2.8 ジェネシス・ウォーター・テクノロジーズ 304
12.2.9 ドーバー 305
12.2.10 大阪ガスケミカル株式会社 306
12.2.11 ケムレディ 307
12.2.12 アドヴァヤ・ケミカル・インダストリーズ・リミテッド (アクアファーム・ケミカルズ
プライベート・リミテッド) 308
12.2.13 アクアフィックス社 309
12.2.14 カーボン・アクティベイテッド社 310
12.2.15 クラレ株式会社 311
13 調査方法論 312
13.1 調査データ 312
13.1.1 二次データ 313
13.1.1.1 主要な二次情報源の一覧 313
13.1.1.2 二次情報源からの主要データ 313
13.1.2 一次データ 314
13.1.2.1 一次情報源からの主要データ 314
13.1.2.2 主要な業界インサイト 315
13.1.2.3 一次インタビューの内訳 315
13.2 市場規模の推計 316
13.2.1 ボトムアップ・アプローチ 316
13.2.2 トップダウン・アプローチ 317
13.3 データの三角検証 317
13.4 調査の前提条件 319
13.5 制限事項 319
14 付録 320
14.1 ディスカッション・ガイド 320
14.2 ナレッジストア:MarketsandMarketsの購読ポータル 324
14.3 カスタマイズオプション 326
14.4 関連レポート 326
14.5 著者情報 327
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









