主なポイント
市場の概要:
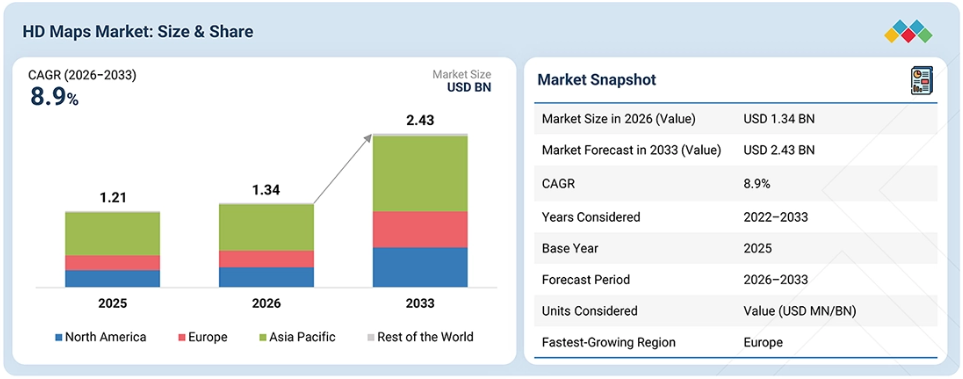
市場規模(2025年):12億1,000万米ドル
現在の市場規模(2026年):13億4,000万米ドル
予測市場規模(2033年):24億3,000万米ドル
CAGR(2026年~2033年):8.9%
予測期間中、アジア太平洋地域が最大の市場になると見込まれています。
クラウドベースのソリューションがHDマップ市場を支配すると推定されており、2026年には72.5%のシェアを占める見込みです。
予測期間中、商用モビリティ分野が最も高い成長率を示すと予測されています。
HDマップ市場において、更新・保守分野が最も急速に成長すると推定されており、2026年から2033年までのCAGRは13.3%となる見込みです。
2033年には、半自動運転分野が95.1%という最大のシェアを占めると予想されます。
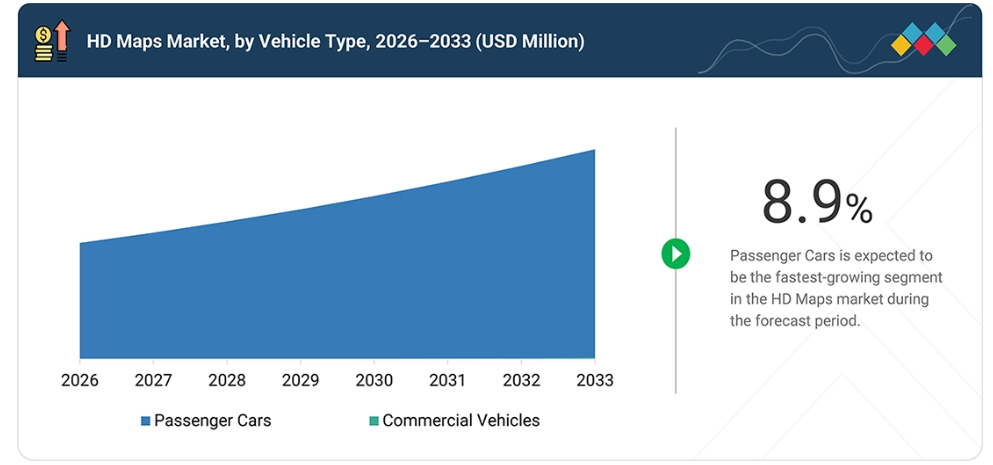
商用車向けHDマップ市場は、2026年から2033年にかけて年平均成長率(CAGR)37.2%で、HDマップ市場の中で最も急速に成長すると推定されています。
HERE Technologies(オランダ)、Baidu, Inc.(中国)、TomTom International BV(オランダ)、NVIDIA Corporation(アメリカ)、Mobileye(イスラエル)といった主要なHDマッププロバイダーは、車線レベルの位置特定、交通情報、道路セマンティクスをサポートする、高精度で頻繁に更新されるマップを継続的に提供しています。これらの企業は、クラウドソーシングデータ、AIを活用した自動化、センサーフュージョンを活用してリアルタイムの精度を確保することで競争力を強化するとともに、OEM、ティア1サプライヤー、クラウドプラットフォームとのパートナーシップを構築し、自社の地図をADASや自動運転システムに大規模に統合しています。
この市場には、Navmii(英国)、RMSI(インド)、株式会社ゼンリン(日本)、Woven by Toyota(日本)、Swift Navigation, Inc.(アメリカ)などの企業も含まれています。これらの企業は総じて、高精度地図の作成、車線レベルのマッピング、位置特定、ナビゲーションデータ、地理空間データサービス、およびADASや自動運転アプリケーション向けの地図技術に注力しています。
HDマップ市場は、地図の品質、標準化、および自動運転システム間の相互運用性の重要性が高まっていることによって形成されています。OEMやティア1サプライヤーは、HDマップが位置推定、知覚、および車両コンピューティングプラットフォームと円滑に統合できるよう、標準化された地図フォーマットやデータ構造に注力しています。ADASISなどの規格は、地図データを車両システムに転送するためのインターフェースを定義することで、この相互運用性を支援しています。同時に、より高度な自動化の信頼性要件を満たすためには、センチメートルレベルの精度や、車線形状、道路境界、交通属性の検証がますます重要になっています。これにより、強力な品質保証、標準化されたデータモデル、および異なる車両アーキテクチャ間の互換性を備えたHDマッププロバイダーへの需要が生まれています。
顧客の顧客に影響を与えるトレンドと変革
HDマップ市場の収益構成は、従来型の地図ライセンスやマッピングサービスから、継続課金型および技術ベースのモデルへと移行しつつあります。現在の収益は、HDマップのライセンス供与、車線および道路データ、地図作成、位置推定、データ収集、および地図検証を通じて生み出されています。将来的には、動的なHDマッププラットフォーム、AIを活用したマップ生成、リアルタイム更新、マップAPI、およびサブスクリプション型サービスから収益機会が生まれると予想されます。レベル2+、レベル3、レベル4の運転機能の拡大に伴い、定期的に更新されるマップデータへの需要が高まっています。一方、車両およびインフラデータは、自動マップ更新、予測道路情報、そして自動運転の開発・テストのためのシミュレーションを支援することができます。
市場の動向
推進要因:OEM各社による、静的なHDマップではなく、継続的に更新されるHDマップへの需要の高まり
OEM各社は、道路のレイアウト、車線構成、速度制限、通行規制などの変化に応じて、より頻繁に更新できるHDマップへの移行を進めています。静的な地図データベースは、更新サイクルの間に情報が古くなってしまう可能性があり、高度な自動運転の実現を妨げる要因となります。このため、車両データやインフラデータを組み合わせ、自動変化検知やクラウドベースの処理を通じて、最新の道路情報を車両に提供する地図ソリューションへの需要が高まっています。
制約要因:車線レベルの地図カバレッジの構築および維持にかかる高コスト
広範な道路ネットワーク全体にわたる車線レベルのHDマップを作成するには、大量の車両センサーデータ、高精度な測位、マッピング機器、データ処理、そして継続的な検証が必要となります。また、道路の形状や交通状況は頻繁に変化するため、このカバレッジを維持することにも多額のコストがかかります。こうしたコストは、人口密度の低い市場への拡大を制限し、プロバイダーが広大な地域全体で一貫した地図品質を維持することを困難にする可能性があります。
機会:車両生成データと「マップ・アズ・ア・サービス(Maps as a Service)」による、スケーラブルなHDマップ作成と継続的な更新の実現
車両生成データにより、マッププロバイダーはコネクテッドカーからのセンサー観測データを活用し、道路の形状、車線標示、交通標識、その他の道路属性の変化を特定できるようになっています。「マップ・アズ・ア・サービス」モデルと組み合わせることで、専用のマッピング作業への依存度を低減し、継続的なマップ更新を支援することが可能です。
OEMやティア1サプライヤーも、これらのサービスを活用することで、別途の地図作成インフラを維持することなく、更新された地図コンテンツにアクセスできるようになり、継続的なHD地図および位置特定サービスの提供機会が生まれます。
課題:マルチセンサーデータの複雑なリアルタイム融合
自動運転車は、カメラ、LiDAR、レーダー、超音波センサーに依存しており、それぞれが独自の情報を提供するため、これらをリアルタイムで融合させる必要があります。
特に道路の変更や一時的な障害物がある場合、センサーデータを高精度に同期させ、HDマップと整合させることは技術的に困難です。遅延や不一致が生じると、位置特定精度と安全性が低下します。Mobileyeなどの企業は、クラウドソーシングによる視覚データを活用して地図を更新していますが、膨大かつ多様なセンサーストリームをリアルタイムで統合することは、依然として大きな課題となっています。これを克服するには、高度なAI、エッジコンピューティング、そして実環境での広範なテストが求められます。
市場エコシステム
HDマップ市場のエコシステムは、従来型地図サプライチェーンから、データと技術が統合されたエコシステムへと移行しつつあります。HDマッププロバイダーは、車線レベルの道路データ、3D道路モデル、位置特定レイヤー、および地図更新ソリューションを開発する一方、マッピングおよび地理空間企業は、データ収集、アノテーション、検証、および地図作成を支援しています。OEMやティア1サプライヤーは、HDマップをADAS、自動運転ソフトウェア、センサーフュージョン、車載コンピューティング、およびナビゲーションシステムと統合し、より高いレベルの自動化を実現しています。
センサー、測位、コネクティビティのプロバイダーは、LiDAR、レーダー、GNSS、V2X、および車両生成データを提供し、地図作成と位置特定精度の向上に貢献しています。クラウドおよびデータプラットフォームのプロバイダーは、地図の処理、保存、更新、および配信をサポートしています。これらのステークホルダー間のパートナーシップにより、地図の精度、更新頻度、および乗用車や商用車プラットフォームへの統合が向上しています
市場セグメント
HDマップ市場:種類別
自動車メーカーが、車線レベルの道路形状、高精度な位置特定、および詳細な道路属性を必要とするADASや自動運転機能を拡大していることから、乗用車が最大の市場シェアを占めると予想されます。
HDマップ市場:自動化レベル別
レベル4の運転機能では、知覚や経路計画のために正確な道路形状、車線情報、位置特定のための基準点、その他のマップ属性が必要となるため、自動運転車が最も急速な成長を遂げると予想されています。
HDマップ市場:用途種類
商用モビリティ分野は、ロボタクシー、シャトル、貨物輸送、およびフリートベースのアプリケーションにおいて自動運転が拡大するにつれ、運用エリア全体で一貫したHDマップのカバー範囲が求められることから、力強い成長が見込まれています。
HDマップ市場:ソリューション種類
クラウドベースのHDマップは、頻繁な更新、大規模なデータ処理、および地理的拡大に伴い、一元化されたマップ管理と柔軟なデータ配信が求められることから、最も急速な成長が見込まれています。
HDマップ市場(種類別)
道路レイアウト、車線構成、交通規制、道路属性の変化により、継続的に更新されるHDマップコンテンツへの需要が高まっていることから、更新・保守サービスが最も急速な成長を遂げると予想されます。
地域
アジア太平洋地域は、自動運転車向けHDマップ市場において最大の規模になると予想されます
アジア太平洋地域では、中国、日本、韓国における先進運転支援システム(ADAS)、自動運転プログラム、および高精度マッピング機能の急速な拡大が、HDマップ市場を支えています。同地域のOEMや技術企業は、HDマップを位置特定、センサーフュージョン、自動運転システムと統合することに注力しており、一方、マッププロバイダーは、これらのアプリケーションをサポートするために、車線レベルおよび3D道路のカバー範囲を拡大しています。また、同地域は、膨大な車両データと道路データを提供する大規模な車両フリートと広範な道路網に支えられ、自動マップ生成および高頻度のマップ更新における強固な拠点となりつつあります。例えば、現代自動車グループの「Pleos Connect」は、現代、起亜、ジェネシスの各車種における地図ベースのサービスを対象としており、一方、百度アポロ(Baidu Apollo)は、HDマップを自動運転ソフトウェアや車両センサーデータと組み合わせ、中国における自動運転アプリケーションを支援しています。OEM各社による高精度位置特定、自動地図生成、およびコネクテッドマッピングプラットフォームへの投資は、HDマッププロバイダーにとって、自動運転機能の大規模な展開や、頻繁に更新される車線レベルおよび3D地図サービスの提供を支援する機会を生み出しています。
HDマップ市場の規模、シェア、分析:企業評価マトリックス
HDマップ市場のマトリックスにおいて、HERE Technologies(スター)は、強力なグローバルな存在感と包括的なHDマップポートフォリオを武器に業界をリードしており、戦略的パートナーシップや拡張性の高いクラウドベースのプラットフォームを通じて、OEM各社における大規模な導入を推進しています。Dynamic Map Platform, Inc.(新興リーダー)は、独自のマッピング技術と自動運転ライドシェアサービスの導入成功により勢いを増しており、HDマップ機能の実世界での有効性を実証しています。
主要市場プレイヤー
HERE Technologies (Netherlands)
Baidu, Inc. (China)
TomTom International BV (Netherlands)
NVIDIA Corporation (US)
Mobileye (Israel)
Dynamic Map Platform Co., Ltd. (Japan)
NavInfo Co., Ltd. (Japan)
Waymo LLC (US)
The Sanborn Map Company, Inc. (US)
Momenta (China)
Mapbox (US)
CE Info Systems Ltd (India)
最近の動向
2026年4月:HERE Technologiesは、中国の自動運転企業neueHCTとの提携を強化し、「Navigation on Autopilot(NOA)」ソリューションの世界的な展開を推進しています。この提携は、HEREの地図および位置情報技術とneueHCTの自動運転スタックを統合し、世界中の自動車メーカー(OEM)向けに高度な運転支援および自動運転機能を支援することを目的としています。
2026年4月:HERE TechnologiesとBaidu Mapsは、自動車メーカー向けにシームレスなグローバルナビゲーションおよび自動運転向け地図ソリューションを共同開発するための戦略的覚書に署名しました。この提携は、HEREのグローバルなカバレッジとBaiduの中国地図を統合し、世界中で高度な車載ナビゲーションおよび自動運転のユースケースを強化することを目的としています。
2026年4月: Waymoはシカゴのダウンタウンで自動運転車のテストを開始し、市街地の道路マッピングを行い、初めて冬の天候下での性能評価を実施しました。この活動により、WaymoのHDマップのカバー範囲が拡大され、雪や寒冷な気象条件下における同社のマッピングおよび知覚スタックの検証が行われます。
2026年3月:デンノコッツは、日本におけるタクシー配車プラットフォームのアップグレードにMapboxを採用し、Mapboxのマッピングおよびナビゲーション技術を活用して、ドライバーのルート設定、乗客の乗車場所への誘導、および業務効率の向上を図りました。この提携により、将来の自動運転モビリティサービスに関連する車載および車両群向けナビゲーション分野において、Mapboxの存在感が拡大しました。
2026年2月:NVIDIAはDelhiveryと提携し、インドの複雑な地形や非公式な住所体系に対応したデジタルマッピングソリューションを開発しました。このソリューションは、NVIDIAの高速演算技術、CV Cuda、Nemotronオープンモデルを活用し、数十億件の配送データを網羅するDelhivery独自のデータセットと組み合わせています。
2026年2月:Mapboxは、プラットフォーム全体で「出入り口レベル」の精度を実現する機能を導入し、配送、物流、ライドシェアリング向けに「Mapbox 3D Lanes」の精密な位置特定機能を強化しました。この精度の向上により、先進運転支援システムや自動運転ナビゲーションのユースケースがサポートされます。
2026年1月:TomTomとVisteonは、TomTomの地図およびナビゲーションをVisteonの車載システムに統合するための提携を発表しました。この提携は、プライバシーを重視した車載型対話型ナビゲーション体験の提供を目指しており、自動運転車および自律走行車向けの組み込み型AI駆動ナビゲーションを披露するものです。
2026年1月:MapmyIndiaの親会社であるCE Info Systems Ltd.は、屋内ナビゲーションスタートアップのIwayplus Private Limitedが保有する3,500株の強制転換優先株を0.21百万米ドルで取得しました。この買収により、CE Info Systemsの位置情報およびナビゲーション技術が強化され、将来的なHDマッピングや自律走行ソリューションの支援につながる可能性があります。
2026年1月:Mobileyeは、自動運転およびヒューマノイドロボティクス分野におけるフィジカルAIの開発を加速させるため、AIロボットスタートアップのMentee Roboticsを約9億米ドルで買収しました。この買収は、Mobileyeの知覚、計画、シミュレーション能力の強化を目的としており、自動運転車向けのREMベースのHDマッピングも支援するものです。
1 はじめに 28
1.1 調査の目的 28
1.2 市場の定義 29
1.3 調査範囲 31
1.3.1 対象市場および地域範囲 31
1.3.2 調査対象および除外項目 31
1.4 対象期間 32
1.5 対象通貨 32
1.6 ステークホルダー 33
1.7 変更点の概要 33
2 エグゼクティブ・サマリー 35
2.1 市場のハイライトと主要な洞察 35
2.2 主要な市場参加者:戦略的展開の分析 36
2.3 HDマップ市場における破壊的トレンド 37
2.4 高成長セグメント 38
2.5 地域別概要:市場規模、成長率、および予測 39
3 プレミアムインサイト 40
3.1 HDマップ市場における事業者にとって魅力的な機会 40
3.2 サービス種類別のHDマップ市場 40
3.3 車両種類別のHDマップ市場 41
3.4 ソリューション種類別のHDマップ市場 41
3.5 自動化レベル別のHDマップ市場 42
3.6 HDマップ市場:利用形態別 42
3.7 HDマップ市場:地域別 43
4 市場概要 44
4.1 はじめに 44
4.2 市場の動向 45
4.2.1 成長要因 46
4.2.1.1 静的なHDマップから更新された地図データへの嗜好の移行 46
4.2.1.2 マッピング、位置特定、およびADAS処理の共有ソフトウェアインターフェースへの統合の進展 46
4.2.1.3 L2およびL3車両の普及拡大 46
4.2.2 抑制要因 47
4.2.2.1 HDマップの作成および維持管理にかかる高コスト 47
4.2.2.2 車載知覚能力の向上 47
4.2.3 機会 49
4.2.3.1 コネクテッドカーからのデータ生成量の増加 49
4.2.3.2 動的HDマップおよび4Dマッピングへの依存度の高まり 50
4.2.4 課題 51
4.2.4.1 道路網の急速な変化の中で地図の精度を維持することの課題 51
4.2.4.2 シームレスなマルチセンサー融合を実現することの複雑さ 51
4.3 未解決のニーズと未開拓領域 52
4.3.1 自動運転プラットフォーム間で標準化されたHDマップのフォーマットおよびインターフェースの欠如 52
4.3.2 HDマップの継続的な更新および車両生成マップデータに関する商用モデルの限定性 53
4.3.3 スケーラブルな地図の鮮度管理および変更内容の自動検証の欠如 53
4.4 相互に連携する市場とセクター横断的な機会 53
4.5 OEMおよびティア1/2/3企業による戦略的動き 55
5 産業動向 56
5.1 マクロ経済の見通し 56
5.1.1 はじめに 56
5.1.2 GDPの動向と予測 56
5.1.3 世界のマッピング産業の動向 57
5.1.4 世界の自動運転車産業の動向 57
5.2 エコシステム分析 58
5.3 サプライチェーン分析 60
5.4 ケーススタディ分析 62
5.4.1 MINDY SUPPORT、ADAS向けエンタープライズ規模の3D HDマップアノテーションおよび検証サービスを提供 62
5.4.2 HERE、世界のOEM向けにHDマップベースの自動運転アプリケーションを実現 63
5.4.3 バイドゥと同済大学が、HDマップ構築のための履歴マップ追跡技術を開発 63
5.4.4 メルセデス・ベンツが、HEREのHDライブマップをドライブパイロットシステムに統合 64
5.4.5 インテリアスが、自動運転向けのクラウドベースのHDマッピングおよび位置情報データプラットフォームの構想、開発、 自動運転向けのクラウドベースのHDマッピングおよび位置情報データプラットフォームを構想・開発・ 64
5.4.6 マグナソフトが、交通パターンや道路状況の変化をリアルタイムで検知することを可能にする、AIを活用した継続的改善プロセスを導入しました 65
5.4.7 インフォシス社は、都市環境におけるADAS向けに設計されたマルチソースHDマッピングソリューションを採用しています 66
5.5 投資および資金調達のシナリオ 66
5.6 貿易分析 69
5.6.1 輸入シナリオ(HSコード 852691) 69
5.6.2 輸出シナリオ(HSコード 852691) 70
5.7 2026年~2027年の主要な会議およびイベント 72
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 73
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 74
6.1 主要な新興技術 74
6.1.1 AIを活用した高精細マップの生成と特徴量の自動抽出 74
6.1.2 クラウドソーシングおよび車両生成による高精細マッピング 75
6.1.3 動的HDマップと継続的なマップ更新 75
6.1.4 クラウドベースのHDマップ処理と配信 76
6.1.5 高精度位置推定とマップマッチング 77
6.2 補完的技術 77
6.2.1 センサーフュージョン 77
6.2.2 機械学習を活用した地図分析 78
6.3 関連技術 79
6.3.1 デジタルツインとシミュレーション 79
6.3.2 車両エッジコンピューティング 79
6.4 技術・製品ロードマップ 80
6.4.1 2D、3D、4Dマッピングの比較 82
6.4.2 セマンティックHDマップ 82
6.4.3 ベクトル化HDマップ 82
6.4.4 ラスター型とベクトル型マップアーキテクチャの比較 82
6.4.5 クラウド型と組み込み型HDマップの比較 82
6.4.6 エッジ/車載マップ処理 82
6.4.7 マップの将来展望 83
6.4.8 HDマップのAPIおよびデータインターフェース 83
6.4.9 ADASISとマップデータの交換 83
6.5 特許分析 84
6.6 AI/ジェネレーティブAIがHDマップ市場に与える影響 86
6.6.1 マップ作成および更新の加速 86
6.6.2 位置特定精度の向上 86
6.6.3 合成データによるコスト削減 87
6.6.4 動的な地図のパーソナライゼーション 87
6.6.5 主なユースケースと市場の可能性 87
6.6.6 HDマップ市場におけるメーカー/OEMが実践するベストプラクティス 88
6.6.7 HDマップ市場におけるAI/ジェネレーティブAIの導入に関する事例研究 89
6.6.8 相互接続されたエコシステムと市場プレイヤーへの影響 90
6.6.9 AI/ジェネレーティブAI統合型HDマップの導入に対する顧客の準備状況 91
6.7 自動運転エコシステムにおける高精細地図の段階的導入戦略 91
6.7.1 運転支援およびパイロット導入 91
6.7.2 制御された環境における限定的な自律走行 91
6.7.3 カバレッジの拡大とリアルタイム更新 92
6.7.4 完全自動運転とエコシステムへの統合 92
6.8 HDマップデータ形式と標準化の現状 93
6.8.1 HDマップデータの主要構成要素 93
6.8.1.1 幾何学的レイヤー 93
6.8.1.2 意味論的レイヤー 93
6.8.1.3 位置特定レイヤー 93
6.8.1.4 動的/更新レイヤー 93
6.8.2 HDマップ:主要な標準とフォーマット 93
6.9 位置特定に関する主要な産業ソリューションに関するMNMの考察 94
6.9.1 GNSSおよび拡張測位 94
6.9.2 HDマップに基づく位置特定 94
6.9.3 LiDARおよびカメラに基づく位置特定 95
6.9.4 センサーフュージョン 95
6.9.5 V2Xを活用した協調型位置特定 95
6.10 自動運転分野におけるHDマッピングの進化するビジネスモデル 95
6.10.1 ライセンスおよびサブスクリプション型モデル 95
6.10.2 クラウドソーシングによるマッピングおよびデータ・アズ・ア・サービス(DAAS) 96
6.10.3 従量課金モデル 97
6.11 ADAS開発を強化するためのハイブリッドマッピング戦略 97
6.12 マップレス自律走行の概念がHDマップに与える影響 98
6.13 OEMのHDマッピングソリューションの分析 99
6.14 HDマッピングサービスプロバイダー:競争環境 101
6.15 成功事例と実世界での応用 104
6.15.1 ウェイモ:アメリカにおける商用ロボタクシーの運用 104
6.15.2 モービルアイ REM:ヨーロッパ全域におけるクラウドソーシング型HDマッピング 104
6.15.3 バイドゥ・アポロGO:中国におけるロボタクシーの拡大 104
6.15.4 ダイナミック・マップ・プラットフォーム:世界規模でのHDマップ展開 104
6.16 HDマップの今後の展開分野 105
6.16.1 自動配送車両 105
6.16.2 プラトーニング対応 105
6.16.3 V2Xとの統合 106
6.16.4 動的交通経路設定 106
6.16.5 貨物輸送回廊の最適化 106
6.16.6 スマートシティとの統合 106
6.16.7 自動運転によるライドシェアおよびシャトルサービス 106
6.17 高精度地図の収益化および収益モデル 107
6.17.1 地図ライセンス 108
6.17.2 車両単位のライセンス 109
6.17.3 年間サブスクリプション 109
6.17.4 キロメートル単位の課金 109
6.17.5 APIベースの課金 109
6.17.6 クラウドマップのサブスクリプション 109
6.17.7 更新・保守料 109
6.17.8 データ・アズ・ア・サービス 109
6.17.9 マップ・アズ・ア・サービス 110
6.17.10 OEM との収益分配 110
6.17.11 HDマップとローカライゼーションのバンドル 110
6.17.12 マップとADASソフトウェアのバンドル 110
6.18 OEMのHDマップへの依存度および戦略分析 110
6.18.1 OEMの車両データ戦略 110
6.18.2 OEMが保有する地図資産 112
6.18.3 OEMと地図プロバイダーとの提携 113
6.18.4 OEMとクラウドプロバイダーとの提携 113
6.18.5 OEMと自動運転(AV)ソフトウェアの統合 114
6.19 地域別 OEM 地図ローカライゼーション戦略 115
6.19.1 アジア太平洋地域 116
6.19.2 ヨーロッパ 116
6.19.3 北米アメリカ 116
6.20 HDマップ導入に向けた地域別OEM戦略 117
6.21 HDマッププロバイダーの戦略的能力ベンチマーク 118
6.21.1 グローバルな道路カバレッジ 120
6.21.2 地図の精度 120
6.21.3 地図更新能力 120
6.21.4 クラウドソーシングデータの規模 120
6.21.5 OEMとの統合 120
6.21.6 自動運転機能 121
6.21.7 ビジネスモデル 121
6.22 自動運転向けHDマップの進化 121
6.22.1 SDマップから動的HDマップへの進化 121
6.22.2 静的マップから継続的に更新されるマップへの進化 122
6.23 HDマップ:総所有コスト(TCO)の分析 123
6.23.1 OEMの車両1台あたりの総所有コスト(TCO) 123
6.23.2 HDマップサプライヤーにおける1キロメートルあたりの総所有コスト 124
7 規制環境と持続可能性への取り組み 126
7.1 規制環境 126
7.1.1 規制機関、政府機関、およびその他の組織 126
7.1.1.1 北米 126
7.1.1.2 ヨーロッパ 128
7.1.1.3 アジア太平洋地域 129
7.1.1.4 その他の地域 130
7.1.2 主な規制 131
7.1.2.1 アメリカ 131
7.1.2.2 ドイツ 131
7.1.2.3 中国 131
7.1.2.4 日本 132
7.1.2.5 韓国 132
7.1.2.6 英国 133
7.1.3 ADAS に関する規制および取り組み 133
7.1.3.1 アメリカ 133
7.1.3.2 中国 133
7.1.3.3 日本 134
7.1.3.4 欧州連合 134
7.1.3.5 英国 134
7.1.3.6 ドイツ 135
7.1.3.7 フランス 135
7.1.3.8 インド 135
7.1.4 NCAP規制 136
7.1.4.1 アメリカ 136
7.1.4.2 ヨーロッパ 136
7.1.4.3 オーストラリアおよびニュージーランド 136
7.1.4.4 韓国 137
7.1.4.5 中国 137
7.1.4.6 ラテンアメリカ 137
7.1.4.7 東南アジア 138
7.1.4.8 インド 138
7.2 持続可能性に関する取り組み 138
7.2.1 中国:インテリジェント・コネクテッド・ビークルおよびデジタル道路インフラに関する取り組み 138
7.2.2 ヨーロッパ:デジタルかつ持続可能な交通インフラの取り組み 139
7.2.3 アメリカ:スマート交通およびコネクテッドカーの取り組み 139
7.2.4 日本:スマートロードおよびコネクテッドモビリティの取り組み 140
7.2.5 韓国:インテリジェント交通および自動運転モビリティに関する取り組み 140
7.2.6 UAE:スマートモビリティおよびデジタル道路インフラに関する取り組み 141
7.2.7 インド: インテリジェント交通およびデジタル道路インフラの取り組み 141
7.2.8 ドイツ:スマート道路および自動運転インフラの取り組み 141
7.3 規制政策が持続可能性の取り組みに与える影響 142
8 顧客環境と購買行動 143
8.1 意思決定プロセス 143
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 144
8.2.1 購買プロセスにおける主要なステークホルダー 144
8.2.2 購買基準 144
8.3 導入の障壁と社内の課題 146
8.3.1 市場の収益性 146
8.3.2 収益の可能性 146
8.3.3 コストの動向 146
8.3.4 用途別の利益率の機会 147
9 自動化レベル別のHDマップ市場 148
9.1 はじめに 149
9.2 半自動運転車 150
9.2.1 レベル2/2+ 151
9.2.1.1 セグメントの成長を促進するため、安全性、利便性、およびADAS規制への準拠に重点を置いています 151
9.2.2 レベル3 152
9.2.2.1 セグメントの成長を促進するため、正確な位置特定と渋滞時の安全運転を重視 152
9.3 自動運転車 152
9.3.1 レベル4 153
9.3.1.1 複雑な運転状況に対処し、事前学習または事前定義された条件下で走行できる能力により、セグメントの成長を促進 153
9.3.2 レベル5 154
9.3.2.1 完全無人運転の実現に注力し、セグメントの成長に寄与する 154
9.4 主な洞察 154
10 サービス種別別HDマップ市場 155
10.1 はじめに 156
10.2 マッピングおよび位置推定 157
10.2.1 セグメントの成長を加速させるAI、機械学習、およびセンサー技術の急速な進歩 157
10.3 更新およびメンテナンス 158
10.3.1 自動運転における精度の維持や変化する環境への適応がますます重視され、市場を牽引しています 158
10.4 広告 160
10.5 主な洞察 160
11 ソリューション種類別 HD マップ市場 161
11.1 はじめに 162
11.2 組み込み型 163
11.2.1 リアルタイムかつ高精度な位置特定およびナビゲーションを提供し、セグメントの成長を促進 163
11.3 クラウド型 164
11.3.1 センサーやカメラからの膨大なデータを継続的に更新・処理する能力により、需要を喚起 164
11.4 主な洞察 165
12 HDマップ市場(用途別) 166
12.1 はじめに 167
12.2 パーソナルモビリティ 168
12.2.1 ADAS搭載乗用車への需要拡大がセグメントの成長を加速 168
12.3 商用モビリティ 169
12.3.1 Eコマースの普及拡大と、効率的な配送・輸送への需要の高まりが、セグメントの成長を牽引 169
12.4 主要な一次調査結果 170
13 HDマップ市場:車両種類別 171
13.1 はじめに 172
13.2 乗用車 173
13.2.1 中~高級車へのADASおよび半自動運転機能の統合が進み、セグメントの成長を促進 173
13.3 商用車 175
13.3.1 市場を牽引するため、ルート最適化、予知保全、およびリアルタイム交通状況モニタリングの支援に重点が置かれています 175
13.4 主な洞察 176
14 地域別HDマップ市場 177
14.1 はじめに 178
14.2 アジア太平洋地域 179
14.2.1 自動運転および先進的なマッピング技術への投資拡大が市場を牽引 179
14.2.2 中国 182
14.2.3 インド 184
14.2.4 日本 184
14.2.5 韓国 184
14.3 ヨーロッパ 185
14.3.1 市場の成長を促進するための、車両の安全性および自動運転に対する規制当局の関心の高まり 185
14.3.2 ドイツ 187
14.3.3 フランス 188
14.3.4 イタリア 188
14.3.5 スペイン 189
14.3.6 英国 189
14.4 北米 189
14.4.1 市場成長を後押しするコネクテッドカーおよびインテリジェント車両技術の普及拡大 189
14.4.2 アメリカ 192
14.4.3 カナダ 193
14.4.4 メキシコ 193
14.5 その他の地域 194
14.5.1 市場成長を促進するためのスマートモビリティへの投資および技術提携の拡大 194
14.5.2 ブラジル 196
14.5.3 南アフリカ 197
14.5.4 ロシア 197
14.5.5 サウジアラビア 197
14.5.6 アラブ首長国連邦(UAE) 198
15 競争環境 199
15.1 概要 199
15.2 主要企業の競争戦略/勝つための鍵、2024年~2026年 199
15.3 市場シェア分析(2025年) 201
15.4 売上高分析(2021年~2025年) 203
15.5 企業評価および財務指標 204
15.6 ブランド/製品比較 205
15.6.1 HERE(オランダ) 206
15.6.2 BAIDU(中国) 206
15.6.3 TOMTOM INTERNATIONAL BV(オランダ) 206
15.6.4 NVIDIA CORPORATION (アメリカ) 206
15.6.5 モービルアイ(イスラエル) 206
15.7 企業評価マトリックス:主要企業、2025年 207
15.7.1 スター企業 207
15.7.2 新興リーダー企業 207
15.7.3 広範な事業展開を行う企業 207
15.7.4 参入企業 207
15.7.5 企業の事業展開状況:主要企業、2025年 209
15.7.5.1 企業の事業展開状況 209
15.7.5.2 地域別の事業展開状況 209
15.7.5.3 利用形態別の展開状況 210
15.7.5.4 車種別の展開状況 210
15.7.5.5 自動化レベル別の展開状況 211
15.8 企業評価マトリックス:スタートアップ/中小企業、2025年 211
15.8.1 先進的な企業 212
15.8.2 対応力のある企業 212
15.8.3 活力ある企業 212
15.8.4 スタート地点 212
15.8.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 213
15.8.5.1 主要なスタートアップ/中小企業の詳細リスト 213
15.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 214
15.9 競合シナリオ 214
15.9.1 製品・サービスの発売・開発 214
15.9.2 取引 216
15.9.3 事業拡大 218
15.9.4 その他の動向 219
16 企業概要 220
16.1 主要企業 220
16.1.1 HERE 220
16.1.1.1 事業概要 220
16.1.1.2 提供製品・ソリューション・サービス 222
16.1.1.3 最近の動向 222
16.1.1.3.1 取引 222
16.1.1.3.2 その他の動向 225
16.1.1.4 MnMの見解 226
16.1.1.4.1 主な強み/勝つための要素 226
16.1.1.4.2 戦略的選択肢 226
16.1.1.4.3 弱み/競合上の脅威 226
16.1.2 BAIDU 227
16.1.2.1 事業概要 227
16.1.2.2 提供している製品・ソリューション・サービス 228
16.1.2.3 最近の動向 228
16.1.2.3.1 取引 228
16.1.2.4 MnMの見解 229
16.1.2.4.1 主な強み/勝つための権利 229
16.1.2.4.2 戦略的選択 229
16.1.2.4.3 弱み/競合上の脅威 229
16.1.3 TOMTOM INTERNATIONAL BV 230
16.1.3.1 事業概要 230
16.1.3.2 提供製品・ソリューション・サービス 231
16.1.3.3 最近の動向 232
16.1.3.3.1 製品・サービスの発売・機能強化 232
16.1.3.3.2 取引 232
16.1.3.3.3 その他の動向 233
16.1.3.4 MnMの見解 233
16.1.3.4.1 主な強み/勝つための要因 233
16.1.3.4.2 戦略的選択 234
16.1.3.4.3 弱点/競合からの脅威 234
16.1.4 NVIDIA CORPORATION 235
16.1.4.1 事業概要 235
16.1.4.2 提供製品・ソリューション・サービス 236
16.1.4.3 最近の動向 237
16.1.4.3.1 取引 237
16.1.4.4 MnMの見解 237
16.1.4.4.1 主な強み/勝つための要素 237
16.1.4.4.2 戦略的選択肢 237
16.1.4.4.3 弱点/競合上の脅威 238
16.1.5 MOBILEYE 239
16.1.5.1 事業概要 239
16.1.5.2 提供製品・ソリューション・サービス 241
16.1.5.3 最近の動向 241
16.1.5.3.1 取引 241
16.1.5.3.2 その他の動向 242
16.1.5.4 MnMの見解 243
16.1.5.4.1 主な強み/勝つための要因 243
16.1.5.4.2 戦略的選択 243
16.1.5.4.3 弱点/競合上の脅威 243
16.1.6 WAYMO LLC 244
16.1.6.1 事業概要 244
16.1.6.2 提供製品・ソリューション・サービス 244
16.1.6.3 最近の動向 245
16.1.6.3.1 取引 245
16.1.6.3.2 事業拡大 245
16.1.6.3.3 その他の動向 245
16.1.7 DYNAMIC MAP PLATFORM CO., LTD. 246
16.1.7.1 事業概要 246
16.1.7.2 提供している製品・ソリューション・サービス 247
16.1.7.3 最近の動向 248
16.1.7.3.1 製品・サービスの発売・機能強化 248
16.1.7.3.2 契約 248
16.1.7.3.3 事業拡大 249
16.1.7.3.4 その他の動向 249
16.1.8 NAVINFO CO., LTD. 250
16.1.8.1 事業概要 250
16.1.8.2 提供している製品・ソリューション・サービス 251
16.1.8.3 最近の動向 251
16.1.8.3.1 取引 251
16.1.8.3.2 その他の動向 252
16.1.9 THE SANBORN MAP COMPANY, INC. 253
16.1.9.1 事業概要 253
16.1.9.2 提供している製品・ソリューション・サービス 254
16.1.9.3 最近の動向 254
16.1.9.3.1 動向 254
16.1.10 MOMENTA 255
16.1.10.1 事業概要 255
16.1.10.2 提供している製品・ソリューション・サービス 255
16.1.11 MAPBOX 256
16.1.11.1 事業概要 256
16.1.11.2 提供している製品・ソリューション・サービス 257
16.1.11.3 最近の動向 257
16.1.11.3.1 製品・サービスの発売・機能強化 257
16.1.11.3.2 取引実績 258
16.1.12 CE INFO SYSTEMS LTD. 259
16.1.12.1 事業概要 259
16.1.12.2 提供している製品・ソリューション・サービス 260
16.1.12.3 最近の動向 260
16.1.12.3.1 取引 260
16.2 その他の主要企業 261
16.2.1 NAVMII 261
16.2.2 RMSI 262
16.2.3 株式会社ゼンリン 263
16.2.4 WOVEN BY TOYOTA, INC. 264
16.2.5 SWIFT NAVIGATION, INC. 265
16.2.6 EXLSERVICE HOLDINGS, INC. 266
16.2.7 ROBOTIC DATA 267
16.2.8 HYUNDAI AUTOEVER CORP. 268
16.2.9 GENESYS INTERNATIONAL CORPORATION LTD 269
16.2.10 GEOMATE 270
16.2.11 INTELLIAS 271
16.2.12 MORAI INC. 272
16.2.13 TRIMBLE INC. 273
17 調査方法論 274
17.1 調査データ 274
17.1.1 二次データ 275
17.1.1.1 主要な二次情報源の一覧 275
17.1.1.2 二次情報源からの主要データ 277
17.1.2 一次データ 277
17.1.2.1 一次情報源からの主要データ 278
17.1.2.2 主要な産業インサイト 278
17.1.2.3 一次インタビュー対象者一覧 279
17.1.2.4 一次インタビューの内訳 280
17.2 市場規模の推計 280
17.2.1 トップダウンアプローチ 280
17.2.2 市場予測の手法 281
17.2.2.1 供給面 281
17.2.2.2 需要面 281
17.3 データの三角検証 282
17.4 因子分析 283
17.5 調査の前提条件 283
17.6 調査の限界 284
17.7 リスク分析 285
18 付録 286
18.1 ディスカッション・ガイド 286
18.2 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 288
18.3 カスタマイズ・オプション 290
18.3.1 地域別、半自動運転車によるHDマップ市場 290
18.3.2 地域別、自動運転車別の高精度地図市場 290
18.3.3 種類別、自動化レベル別の高精度地図市場 290
18.3.4 企業情報 290
18.3.4.1 その他の市場参入企業(最大5社)のプロファイル 290
18.4 関連レポート 290
18.5 著者情報 291
表1 サービス種別によるHDマップ市場の定義 29
表2 自動化レベル別HDマップ市場の定義 30
表3 ソリューション種類別HDマップ市場の定義 30
表4 HDマップ市場の定義(種類別) 30
表5 HDマップ市場の定義(用途別) 30
表6 HDマップ市場:対象範囲および除外項目 31
表7 2021年~2025年の米ドル為替レート 32
表8 L2/L3車両向けにHDマップを提供しているOEM 47
表9 既製HDマップと車載知覚技術の比較 48
表10 車両生成データによるHDマップの収益化機会 50
表11 市場動向の影響 52
表12 OEMおよびティア1/2/3企業の戦略的重点 55
表13 国別GDP変化率(2021年~2030年) 56
表14 HDマップ・エコシステムにおける各企業の役割 59
表15 ドイツの自動車技術サプライヤーが、ADASおよび自動運転プログラム向けにMINDY SUPPORT社の3D HDマップアノテーションを採用 62
表16 自動車メーカーがHERE社のHDライブマップを活用し、自動運転機能を支援 63
表17 バイドゥと同済大学の研究者らが、地図要素の一貫性を向上させるため、HDマップ構築フレームワーク向けの履歴追跡技術を開発 63
表18 メルセデス・ベンツは、環境認識能力を向上させるため、HEREのHDライブマップをDrive Pilotシステムに統合しました 64
表19 位置情報サービスプロバイダーがインテリアスと提携し、自動運転向けのクラウド型HDマッピングおよび位置データプラットフォームの開発と拡大を推進 64
表20 マグナソフト、自律走行によるミドルマイル配送サービスプロバイダーを支援し、道路状況の包括的なHDマッピングを実現 65
表21 インフォシス、都市環境におけるADAS向けにマルチソースHDマッピングソリューションを導入し、ナビゲーション精度を向上 66
表22 2024年~2026年の資金調達の詳細 67
表23 HSコード852691に該当する製品の輸入データ(国別、2021年~2025年) (百万米ドル) 69
表24 HSコード852691に該当する製品の輸出データ(国別、2021–2025年)(百万米ドル) 70
表25 主要な会議およびイベントの一覧(2026–2027年) 72
表26 AIを活用したHDマップの生成と自動特徴抽出:
主要な産業用途 74
表27 動的HDマップと継続的なマップ更新:主要な産業用途 76
表28 クラウドベースのHDマップ処理および配信:主要な産業用途 77
表29 LiDAR、カメラ、レーダーセンサーの比較 78
表30 HDマップ市場における技術・製品ロードマップ 80
表31 主要特許一覧(2024年~2026年) 84
表32 メーカーが採用しているベストプラクティス 88
表33 自動運転に向けたAIを活用した車線検出およびHDマップの自動化 89
表34 AIを活用したHDマップの自動化および変化検出 89
表35 AIを活用したHDマップのラベリングおよびマルチセンサーデータのアノテーション 90
表36 エコシステム参加者がHDマップ市場に与える影響 90
表37 HDマップの規格とフォーマット 93
表38 ライセンスおよびサブスクリプション型モデル 95
表39 クラウドソーシングによるマッピングおよびデータ・アズ・ア・サービス(DaaS)モデル 96
表40 従量課金モデル 97
表41 マップレス自律走行、主要企業の取り組み、およびHDマップ需要への影響 98
表42 主要OEM別HDマッピングソリューション(1/2) 99
表43 主要OEM別HDマッピングソリューション(2/2) 100
表44 HDマッピングサービスプロバイダー:競争環境(1/2) 101
表45 HDマッピングサービスプロバイダー:競争環境(2/2) 102
表46 HDマップの収益化および収益モデル 107
表47 主要OEMの車両データ戦略 111
表48 OEMが保有するマッピング資産 112
表49 OEMとマッププロバイダーの提携関係 113
表50 OEMとクラウドプロバイダーの提携 114
表51 OEMとAVソフトウェアの統合 115
表52 アジア太平洋地域:OEMの地図ローカライゼーション戦略 116
表53 ヨーロッパ:OEMの地図ローカライゼーション戦略 116
表 54 北米:OEMの地図ローカライゼーション戦略 116
表 55 HDマップ導入に向けた地域別OEM戦略 117
表 56 HDマッププロバイダーの戦略的ベンチマーク 118
表 57 北米:規制機関、政府機関、およびその他の組織 126
表 58 ヨーロッパ:規制機関、政府機関、およびその他の組織 128
表 59 アジア太平洋地域:規制機関、政府機関、およびその他の組織 129
表60 ROW:規制機関、政府機関、およびその他の組織 130
表61 アメリカ:主要な規制 131
表62 ドイツ:主要な規制 131
表63 中国:主要な規制 131
表64 日本:主要な規制 132
表65 韓国:主要な規制 132
表66 英国:主要な規制 133
表67 アメリカ:ADASに関する規制および取り組み 133
表68 中国:ADASに関する規制および取り組み 133
表69 日本:ADASに関する規制および取り組み 134
表70 欧州連合: ADASに関する規制および取り組み 134
表71 英国:ADASに関する規制および取り組み 134
表72 ドイツ:ADASに関する規制および取り組み 135
表73 フランス:ADASに関する規制および取り組み 135
表74 インド:ADASに関する規制および取り組み 135
表75 アメリカ:NCAP規制 136
表76 ヨーロッパ:NCAP規制 136
表77 オーストラリアおよびニュージーランド:NCAP規制 136
表78 韓国:NCAP規制 137
表79 中国:NCAP規制 137
表80 南米アメリカ:NCAP規制 137
表81 東南アジア:NCAP規制 138
表82 インド:NCAP規制 138
表83 種類別、購入プロセスに対するステークホルダーの影響(%) 144
表84 種類別、購入基準 145
表85 自動化レベル別HDマップ市場、2022年~2025年(百万米ドル) 149
表86 自動化レベル別HDマップ市場、2026年~2033年(百万米ドル) 150
表87 半自動運転車:HDマップ市場、自動化レベル別、
2022年~2025年(百万米ドル) 150
表88 半自動運転車:HDマップ市場(自動化レベル別)、
2026年~2033年(百万米ドル) 150
表89 半自動運転車:HDマップ市場(地域別)、
2022年~2025年 (百万米ドル) 151
表90 半自動運転車:HDマップ市場、地域別、
2026年~2033年(百万米ドル) 151
表91 自動運転車:HDマップ市場、自動化レベル別、
2022年~2025年(百万米ドル) 152
表92 自動運転車:HDマップ市場、自動化レベル別、
2026年~2033年(百万米ドル) 152
表93 自動運転車:HDマップ市場(地域別)、
2022–2025年(百万米ドル) 153
表94 自動運転車:HDマップ市場(地域別)、
2026–2033年(百万米ドル) 153
表95 HDマップ市場:サービスタイプ別、2022年~2025年(百万米ドル) 156
表96 HDマップ市場:サービスタイプ別、2026年~2033年(百万米ドル) 157
表97 マッピングおよび位置特定:HDマップ市場、地域別、
2022年~2025年(百万米ドル) 158
表98 マッピングおよび位置特定:HDマップ市場、地域別、
2026年~2033年(百万米ドル) 158
表99 更新・保守:HDマップ市場、地域別、
2022年~2025年(百万米ドル) 159
表100 更新・保守:HDマップ市場、地域別、
2026年~2033年(百万米ドル) 159
表101 HDマップ市場:ソリューション種類、2022年~2025年(百万米ドル) 162
表102 HDマップ市場:ソリューション種類、2026年~2033年 (百万米ドル) 162
表103 組み込み型:HDマップ市場、地域別、2022年~2025年(百万米ドル) 163
表104 組み込み型:HDマップ市場、地域別、2026年~2033年(百万米ドル) 164
表105 クラウド型:地域別HDマップ市場、2022年~2025年(百万米ドル) 164
表106 クラウド型:地域別HDマップ市場、2026年~2033年(百万米ドル) 165
表107 HDマップ市場:種類別、2022年~2025年(百万米ドル) 167
表108 HDマップ市場:種類別、2026年~2033年(百万米ドル) 168
表109 パーソナルモビリティ:HDマップ市場、地域別、2022年~2025年(百万米ドル) 168
表110 パーソナルモビリティ:HDマップ市場、地域別、2026年~2033年(百万米ドル) 169
表111 商用モビリティ:HDマップ市場、地域別、
2022年~2025年(百万米ドル) 169
表112 商用モビリティ:HDマップ市場、地域別、
2026年~2033年(百万米ドル) 170
表 113 種類別 HD マップ市場、2022–2025 年(百万米ドル) 172
表 114 種類別 HD マップ市場、2026–2033 年 (百万米ドル) 172
表115 乗用車向けにHDマップを提供するOEM 173
表116 乗用車:HDマップ市場、地域別、2022年~2025年(百万米ドル) 174
表117 乗用車:HDマップ市場(地域別、2026年~2033年)(百万米ドル) 174
表118 商用車:HDマップ市場(地域別、
2022年~2025年)(百万米ドル) 175
表119 商用車:地域別HDマップ市場、
2026–2033年(百万米ドル) 176
表120 地域別HDマップ市場、2022–2025年(百万米ドル) 178
表121 HDマップ市場:地域別、2026年~2033年(百万米ドル) 179
表122 アジア太平洋地域:HDマップ市場:種類別、2022年~2025年(百万米ドル) 180
表123 アジア太平洋地域:HDマップ市場、車種の種類別、2026年~2033年(百万米ドル) 180
表124 アジア太平洋地域:HDマップ市場、自動化レベル別、
2022年~2025年(百万米ドル) 181
表125 アジア太平洋地域:HDマップ市場(自動化レベル別)、
2026–2033年(百万米ドル) 181
表126 アジア太平洋地域:HDマップ市場(種類別)、2022–2025年(百万米ドル) 181
表127 アジア太平洋地域:HDマップ市場、利用種類別、2026年~2033年(百万米ドル) 181
表128 アジア太平洋地域:HDマップ市場、ソリューション種類別、2022年~2025年(百万米ドル) 181
表129 アジア太平洋地域:高精細地図市場(ソリューション種類)、2026年~2033年(百万米ドル) 182
表130 アジア太平洋地域:高精細地図市場(サービス種類)、2022年~2025年(百万米ドル) 182
表131 アジア太平洋地域:HDマップ市場(サービス種類)、2026年~2033年(百万米ドル) 182
表132 中国における自動運転車技術を提供する主要企業とそのパートナー 183
表133 ヨーロッパ:HDマップ市場、種類別、2022年~2025年(百万米ドル) 185
表134 ヨーロッパ:HDマップ市場、種類別、2026年~2033年(百万米ドル) 185
表135 ヨーロッパ:HDマップ市場(自動化レベル別)、
2022年~2025年(百万米ドル) 186
表136 ヨーロッパ:HDマップ市場(自動化レベル別)、
2026年~2033年 (百万米ドル) 186
表137 ヨーロッパ:HDマップ市場、種類別、2022年~2025年(百万米ドル) 186
表138 ヨーロッパ:HDマップ市場、種類別、2026年~2033年(百万米ドル) 186
表139 ヨーロッパ:HDマップ市場、ソリューションの種類、2022年~2025年(百万米ドル) 186
表140 ヨーロッパ:HDマップ市場、ソリューションの種類、2026年~2033年(百万米ドル) 187
表141 ヨーロッパ:HDマップ市場、サービスタイプ別、2022年~2025年(百万米ドル) 187
表142 ヨーロッパ:HDマップ市場、サービスタイプ別、2026年~2033年(百万米ドル) 187
表143 北米:HDマップ市場、車種別、
2022–2025年(百万米ドル) 190
表144 北米:HDマップ市場、車種種類別、
2026年~2033年(百万米ドル) 190
表145 北米:HDマップ市場、自動化レベル別、
2022年~2025年 (百万米ドル) 191
表146 北米:HDマップ市場、自動化レベル別、
2026–2033年(百万米ドル) 191
表147 北米:HDマップ市場(利用形態別)、2022年~2025年(百万米ドル) 191
表148 北米:HDマップ市場、用途別、2026年~2033年(百万米ドル) 191
表149 北米:HDマップ市場、ソリューション種類、
2022年~2025年(百万米ドル) 191
表150 北米:HDマップ市場、ソリューション種類、
2026–2033年(百万米ドル) 192
表151 北米:HDマップ市場、サービス種類、
2022–2025年(百万米ドル) 192
表152 北米:HDマップ市場、サービスタイプ別、
2026年~2033年(百万米ドル) 192
表153 ROW:HDマップ市場、車種別、2022年~2025年 (百万米ドル) 194
表154 ROW:HDマップ市場、種類別、2026年~2033年(百万米ドル) 194
表 155 行:HDマップ市場、自動化レベル別、2022–2025年(百万米ドル) 195
表 156 行:HDマップ市場、自動化レベル別、2026–2033年(百万米ドル) 195
表157 行:HDマップ市場、種類別、2022年~2025年(百万米ドル) 195
表158 行:HDマップ市場、種類別、2026年~2033年(百万米ドル) 195
表 159 行:HD マップ市場、ソリューションの種類、2022–2025 年(百万米ドル) 195
表 160 行:HD マップ市場、ソリューションの種類、2026–2033 年(百万米ドル) 196
表161 行:HDマップ市場、サービスタイプ別、2022年~2025年(百万米ドル) 196
表162 行:HDマップ市場、サービスタイプ別、2026年~2033年(百万米ドル) 196
表163 HDマップ市場:主要プレーヤーによる戦略の概要、2025年1月~2026年8月 199
表164 HDマップ市場:競争の激しさ、2025年 201
表165 HDマップ市場:地域別展開状況 209
表166 HDマップ市場:用途別展開状況 210
表167 HDマップ市場:車種別展開状況 210
表 168 HDマップ市場:自動化レベル別の展開状況 211
表 169 HDマップ市場:主要スタートアップ/中小企業の詳細リスト 213
表 170 HDマップ市場:主要スタートアップ/中小企業の競合ベンチマーク 214
表171 HDマップ市場:製品・サービスのリリース/開発状況(2024年9月~2026年8月) 215
表172 HDマップ市場:取引状況(2026年1月~2026年8月) 216
表173 HDマップ市場:事業拡大、2026年2月~2026年8月 218
表174 HDマップ市場:その他の動向、2026年1月~2026年8月 219
表175 HERE:企業概要 220
表176 HERE:提供製品・ソリューション・サービス 222
表177 HERE:取引実績 222
表178 HERE:その他の動向 225
表179 BAIDU:会社概要 227
表180 BAIDU:提供製品・ソリューション・サービス 228
表181 BAIDU:取引事例 228
表 182 トムトム・インターナショナルBV:会社概要 230
表 183 トムトム・インターナショナルBV:提供製品・ソリューション・サービス 231
表 184 トムトム・インターナショナルBV:製品・サービスの発売・機能強化 232
表185 トムトム・インターナショナルBV:取引 232
表186 トムトム・インターナショナルBV:その他の動向 233
表187 エヌビディア・コーポレーション:会社概要 235
表188 エヌビディア・コーポレーション: 提供製品・ソリューション・サービス 236
表189 NVIDIA CORPORATION:取引 237
表190 MOBILEYE:会社概要 239
表191 MOBILEYE:提供製品・ソリューション・サービス 241
表 192 モービルアイ:取引 241
表 193 モービルアイ:その他の動向 242
表 194 ウェイモ LLC:会社概要 244
表 195 ウェイモ LLC:提供製品・ソリューション・サービス 244
表196 WAYMO LLC:取引 245
表197 WAYMO LLC:事業拡大 245
表198 WAYMO LLC:その他の動向 245
表199 DYNAMIC MAP PLATFORM CO., LTD.:会社概要 246
表 200 ダイナミック・マップ・プラットフォーム株式会社:グループ会社 247
表 201 ダイナミック・マップ・プラットフォーム株式会社:提供製品・ソリューション・サービス 247
表 202 ダイナミック・マップ・プラットフォーム株式会社:製品・サービスのリリースおよび機能強化 248
表 203 ダイナミック・マップ・プラットフォーム株式会社:取引 248
表 204 ダイナミック・マップ・プラットフォーム株式会社:事業拡大 249
表205 ダイナミック・マップ・プラットフォーム株式会社:その他の動向 249
表206 ナビインフォ株式会社:会社概要 250
表207 ナビインフォ株式会社:提供製品・ソリューション・サービス 251
表 208 NAVINFO株式会社:取引実績 251
表 209 NAVINFO株式会社:その他の動向 252
表 210 ザ・サンボーン・マップ・カンパニー社:会社概要 253
表211 ザ・サンボーン・マップ・カンパニー社:提供している製品・ソリューション・サービス 254
表212 ザ・サンボーン・マップ・カンパニー社:動向 254
表213 モメンタ社:会社概要 255
表 214 MOMENTA:提供している製品・ソリューション・サービス 255
表 215 MAPBOX:会社概要 256
表 216 MAPBOX:提供している製品・ソリューション・サービス 257
表 217 MAPBOX:製品・サービスのリリースおよび機能強化 257
表 218 MAPBOX:取引実績 258
表 219 CE INFO SYSTEMS LTD.:会社概要 259
表 220 CE INFO SYSTEMS LTD.:提供製品・ソリューション・サービス 260
表 221 CE INFO SYSTEMS LTD.:取引実績 260
表 222 NAVMII:会社概要 261
表 223 RMSI:会社概要 262
表 224 ゼンリン株式会社:会社概要 263
表 225 WOVEN BY TOYOTA, INC.:会社概要 264
表 226 SWIFT NAVIGATION, INC.:会社概要 265
表 227 EXLSERVICE HOLDINGS, INC.:会社概要 266
表 228 ROBOTIC DATA:会社概要 267
表 229 HYUNDAI AUTOEVER CORP.:会社概要 268
表 230 ジェネシス・インターナショナル・コーポレーション・リミテッド:会社概要 269
表 231 ジオメイト:会社概要 270
表 232 インテリアス:会社概要 271
表 233 モライ社:会社概要 272
表 234 TRIMBLE INC.:会社概要 273
表 235 主要インタビュー対象者 279
表 236 HDマップ市場:調査の前提条件 283
表 237 HDマップ市場:リスク分析 285
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









