主な市場動向と洞察
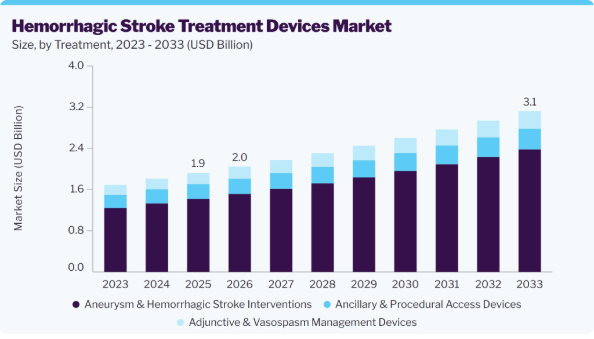
- 治療の種類別:2025年には、動脈瘤および出血性脳卒中に対する治療が市場を牽引しました。
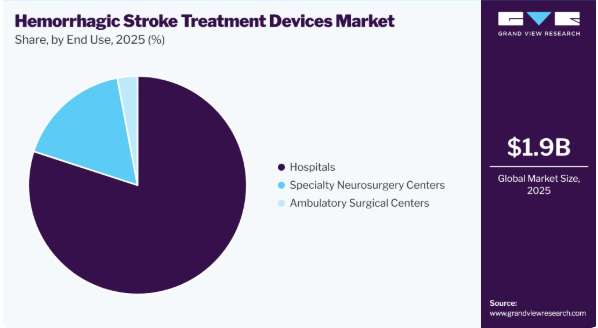
- 最終用途別:2025年には、病院セグメントが最大の売上シェアを占め、市場をリードしました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア43.8%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:19億米ドル
- 2026年の推定市場規模:20億米ドル
- 2033年までの予測市場規模:31億米ドル
- CAGR(2026年~2033年):6.2%
脳内出血や脳動脈瘤の発生率の上昇に伴い、緊急の医療介入を必要とする患者数が増加しており、これが出血性脳卒中治療用デバイスの需要を直接的に押し上げています。診断される症例が増えるにつれ、医療従事者は治療成績を向上させるために先進的な血管内治療や低侵襲技術を採用しており、これが市場の成長を促進するとともに、治療ソリューションへの継続的なイノベーションと投資を後押ししています。
世界脳卒中機構(World Stroke Organization)が発表した「Global Stroke Fact Sheet 2025」によると、年間1,200万件以上の新規脳卒中症例が発生しており、世界中で4人に1人近くが生涯のうちに脳卒中を経験することになります。同報告書によると、全脳卒中症例の28.8%を脳内出血(ICH)が、5.8%をくも膜下出血(SAH)が占めており、出血性脳卒中の負担が極めて大きいことが浮き彫りになっています。この疾患の有病率の増加は、予測期間中の市場成長の主要な推進要因になると予想されます。
2022年2月に米国心臓協会が発表したデータによると、米国で毎年報告される約80万件の脳卒中症例の約10%を出血性脳卒中が占めており、他の脳卒中タイプと比較して死亡率が高いことが示されています。この相当な疾病負担が、出血性脳卒中治療用デバイスの需要を牽引すると予想されます。
脳内出血(ICH)の早期低侵襲除去や内視鏡下血腫除去など、低侵襲治療戦略への注目が高まっていることが、予測期間における市場成長の主要な推進要因になると予想されます。現在進行中の臨床試験は、手技の安全性と臨床転帰を改善する技術の開発を後押ししています。例えば、2024年4月、NICO Corporationは、ENRICH(Early MiNimally-invasive Removal of ICH)臨床試験の良好な結果を報告しました。この結果によると、同社のBrainPathおよびMyriadシステムを用いた早期低侵襲性傍束手術(MIPS)は安全であり、ICHの現在の標準治療であるガイドラインに基づく薬物療法単独と比較して、優れた治療成績を示したことが明らかになりました。
研究機関、学術センター、および業界各社が主導する臨床試験の増加は、出血性脳卒中治療用デバイス市場の主要な推進要因となっています。これらの研究は、臨床的エビデンスを強化し、規制当局の承認を後押しするとともに、低侵襲技術や次世代技術に対する医師の信頼を築いています。さらに、イノベーションを促進し、治療の適用範囲を広げ、先進的なデバイスの導入と商業化を加速させることで、市場の持続的な成長を後押ししています。
神経インターベンション技術の進歩は、より安全で迅速、かつ効果的な低侵襲手技を可能にすることで、出血性脳卒中治療用デバイス市場を牽引しています。塞栓システム、フローダイバーター、ステント、および画像誘導カテーテルにおける革新は、治療成績を向上させ、リスクと回復期間を短縮し、包括的脳卒中センター全体でのより広範な導入を後押ししています。
2025年9月、シーメンス・ヘルスインアーズとストライカーは、神経血管ロボット技術の進展に焦点を当てた戦略的提携を発表しました。この提携は、脳卒中や動脈瘤の治療を含む、幅広い選択的および緊急の神経血管手技をサポートできる統合型ロボットシステムの開発を目的としています。シーメンス・ヘルスインアーズのロボット工学および画像誘導治療に関する専門知識と、ストライカーの神経血管技術を組み合わせることで、この提携は、ロボットシステムの設計、デバイスおよびインプラントの統合、画像を活用したナビゲーション、そしてワークフローの最適化に取り組んでいきます。
市場の動向
出血性脳卒中治療用デバイス市場は、血腫除去、頭蓋内圧制御、脳室ドレナージなど、脳内および脳室内出血に対する迅速かつ的確な治療への需要の高まりによって牽引されています。低侵襲治療への移行により、組織への損傷を軽減しつつ的確な介入を可能にする、カテーテル式、定位的、内視鏡的、吸引式、および画像誘導型のデバイスの採用が進んでいます。技術の進歩により、手技の精度、血栓除去、および解剖学的に困難な部位へのアクセスがさらに向上している一方で、専門的な脳神経外科のノウハウの有無、手技の複雑さ、高い治療費、および病院のインフラの違いが、依然として医療機器の導入に影響を与え続けています。
この業界は、低侵襲技術および血管内技術の継続的な進歩に牽引され、高度な革新性を示しています。メーカー各社は、デバイスの精度向上、複雑な脳血管系におけるナビゲーションの最適化、および手技のリスクを低減するための安全性プロファイルの強化に注力しています。継続的な研究開発、臨床試験、および画像誘導ソリューションの統合により、次世代デバイスの導入が加速し、治療選択肢が拡大しています。例えば、2025年6月、Viz.ai社は、造影剤を使用しないCTスキャンにおける硬膜下血腫の蓄積量を定量化する初の包括的ソリューションである「Viz Subdural Plus」について、米国FDAの510(k)認可を取得したと発表しました。このモジュールは、硬膜下血腫を自動的に識別し、体積、厚さ、正中線偏位などの主要な測定値を報告することで、より迅速かつ的確な臨床判断を支援します。
この業界では、神経血管分野のポートフォリオを拡大し、技術力を強化しようとする企業を原動力として、中程度から高いレベルの合併・買収活動が活発化しています。大手医療機器メーカーは、先進的な血管内治療や動脈瘤治療技術へのアクセスを確保するため、専門性の高い革新企業を買収しています。こうした戦略的取引は、企業がグローバルな事業展開を拡大し、規制当局の承認を加速させ、急速に進化する市場における競争力を高める上でも寄与しています。例えば、2025年2月、ストライカー社は、静脈血栓塞栓症(VTE)の血栓除去のための非血栓溶解療法ソリューションを専門とするイナリ・メディカル社(Inari Medical, Inc.)の買収を完了しました。この買収により、ストライカー社の末梢血管ポートフォリオが強化され、急成長しているVTE治療市場における同社の存在感が拡大することになります。
規制は、安全性、臨床的有効性、および市販後調査の高い基準を確保することで、業界の形成において極めて重要な役割を果たしています。厳格な承認プロセスや臨床的エビデンスの要件は、市場投入までの期間を長期化させ、メーカーの開発コストを増加させる可能性があります。しかし、明確な規制の枠組みは、医師や患者の信頼を築き、革新的な医療機器の普及を後押しし、長期的な市場の安定を促進することにもつながります。
出血性脳卒中治療用デバイスは、そのリスクと使用目的に基づき医療機器として分類され、主にクラスII(中リスク)およびクラスIII(高リスク)のカテゴリーに分類されます。クラスIIのデバイスは通常、510(k)クリアランスが必要ですが、動脈瘤インプラントやフローダイバーターなどの高リスクな埋め込み型デバイスについては、安全性と有効性を確保するために市販前承認(PMA)が必要となります。
この業界ではエンドユーザーの集中度が高く、需要は主に、複雑な神経血管系緊急事態を扱う三次医療機関や総合脳卒中センターに集中しています。これらの施設は、高度な画像診断技術、脳神経外科の専門知識、および24時間365日の介入能力を備えているため、医療機器の利用の大部分を占めています。外来診療施設や専門センターも台頭してきていますが、市場において最も集中度が高く、影響力のあるエンドユーザーグループは依然として病院です。
治療種別に関する分析
2025年には、動脈瘤および出血性脳卒中に対する治療が市場を牽引しており、予測期間中も最も急速に成長するセグメントになると予想されています。これは、動脈瘤に関連する出血の臨床的緊急性が高く、コイル塞栓術、フローダイバージョン、塞栓術などの低侵襲な血管内治療がますます好まれるようになっていることが要因です。継続的な技術の進歩、臨床転帰の改善、および専門的な神経インターベンションセンターの普及拡大が、このセグメントの成長をさらに加速させています。
補助療法および血管攣縮管理用デバイスは、頭蓋内出血に伴う合併症、特にくも膜下出血後の脳血管攣縮の管理においてその使用が増加しているため、出血性脳卒中治療用デバイス市場において著しい成長を見せています。これらのデバイスは、高リスク患者における脳血流の回復、血管の安定化、および二次性虚血性損傷の予防を支援します。バルーン血管形成術用カテーテル、動脈内送達システム、および血管痙攣管理技術の進歩に加え、臨床医の専門知識の向上も相まって、専門の神経血管・脳卒中センターにおけるこれらのデバイスの採用がさらに広がっています。
エンドユーザーに関する洞察
2025年には、病院セグメントが最大の売上シェアを占め、市場を牽引しました。これは、病院が依然として、脳卒中の緊急治療、高度な神経画像診断、および複雑な外科的・血管内治療の主要な拠点であるためです。病院内に専門の脳卒中ユニット、脳神経外科医、および神経インターベンション放射線科医が集中していることで、迅速な診断と適時の治療が可能となり、これは出血性脳卒中の転帰にとって極めて重要です。さらに、高い設備投資能力、入院処置に対する有利な保険償還、そして高度なインフラへのアクセスが、他の医療提供環境と比較して病院の主導的なシェアを強化しています。
外来手術センター(ASC)は、低侵襲および画像誘導下処置への移行に牽引され、予測期間中に市場で最も急速に成長するエンドユースセグメントになると予想されます。血管内治療技術の進歩により、特定の脳卒中治療を緊急性の高い外来環境で安全に実施できるようになり、入院期間の短縮と治療費全体の削減につながっています。早期回復を望む患者の意向の高まりに加え、保険償還支援の拡大や専門的なASCインフラへの投資が相まって、先進国の医療市場全体での導入がさらに加速しています。
地域別動向
北米の出血性脳卒中治療用デバイス市場は最大のシェアを占め、2025年には世界売上高の43.8%を占めました。これは、高度な脳卒中治療センターにおける低侵襲および画像誘導下治療の活用拡大によって進展したものです。強力な保険償還支援、確立された医療インフラ、そして幅広い臨床的受容が、この市場の普及を後押ししています。継続的な製品革新と、迅速かつ治療成果を重視した治療への関心の高まりが、同地域全体の市場成長をさらに支えています。
米国の出血性脳卒中治療デバイス市場の動向
米国の出血性脳卒中治療デバイス市場は、専門の脳卒中センターにおける高度な血管内治療および低侵襲手技の利用拡大に伴い、進展しています。有利な保険償還制度、臨床現場での高い採用率、そして継続的な技術革新が、市場の拡大を支えています。迅速な介入と治療成果の向上への注目が高まっていることが、次世代治療デバイスへの需要をさらに加速させています。
欧州の出血性脳卒中治療デバイス市場の動向
欧州の出血性脳卒中治療デバイス市場は、主要な医療システム全体における低侵襲および血管内治療ソリューションの採用拡大に牽引されています。早期診断、包括的な脳卒中ケアパス、および支援的な償還枠組みへの強い重視が、先進的な治療技術への需要を後押ししています。さらに、共同臨床研究や神経インターベンションインフラへの投資拡大により、西欧および新興欧州市場の両方で、この技術の普及が加速しています。
英国の出血性脳卒中治療デバイス市場は、専門の脳卒中センターにおける低侵襲かつ画像誘導下での介入の活用拡大に伴い、進化を遂げています。NHS(国民保健サービス)による脳卒中ケアパスへの継続的な投資と診断の迅速化が、先進的な神経インターベンションデバイスのより広範な導入を支えています。さらに、確固たる臨床ガイドラインと研究主導のイノベーションが、新しい技術を日常的な脳卒中ケアに統合する一助となっています。
フランスの出血性脳卒中治療用デバイス市場は、高度な神経インターベンション医療への強い重点と、低侵襲技術の広範な採用が特徴です。確立された医療インフラと支援的な保険償還政策により、主要な脳卒中センターにおける先進的な治療用デバイスの使用が促進されています。さらに、継続的な臨床研究や病院とデバイスメーカー間の連携により、革新的なソリューションが標準的な治療プロセスへより迅速に組み込まれています。
アジア太平洋地域における出血性脳卒中治療用デバイスの市場動向
アジア太平洋地域の脳出血治療用デバイス市場は急速に拡大しており、医療の急速な進歩と神経インターベンション治療への投資増加が、革新的かつ低侵襲な技術に対する強い需要を後押ししています。日本、韓国、オーストラリアなどの国々が早期導入を牽引している一方、インドや東南アジアなどの新興市場では、インフラや研修体制の改善を通じてアクセスが拡大しています。さらに、脳卒中に対する認識の高まりや保険償還枠組みの改善により、地域全体で先進的な治療用デバイスの普及が促進されています。
中国の脳出血治療機器市場は、低侵襲および血管内治療法の利用拡大により、著しい成長を遂げています。脳卒中センターへの政府による積極的な投資、規制プロセスの改善、国産機器の採用拡大が主なトレンドとなっています。保険適用範囲の拡大や医師の研修強化も相まって、都市部および地方の医療施設において、先進的な治療技術の普及がさらに促進されています。
ラテンアメリカの脳出血治療機器市場の動向
ラテンアメリカの脳出血治療用デバイス市場は、医療費の増加と、革新的なデバイスへの需要を牽引する高度な神経インターベンション手技へのアクセス拡大に後押しされ、著しい成長を遂げています。政府や民間医療機関が脳卒中ケアのインフラに投資する一方、意識の高まりやスクリーニングプログラムの拡充により、早期診断率と治療率が向上しています。国ごとの経済状況にばらつきはあるものの、低侵襲技術の導入やグローバルな医療機器メーカーとの提携に向けた動きが、市場の成長を後押ししています。
中東・アフリカ(MEA)の出血性脳卒中治療用デバイス市場の動向
中東・アフリカ(MEA)の出血性脳卒中治療用デバイス市場は、医療投資の増加と神経インターベンション能力の拡大が、先進的な治療技術の導入促進につながっていることから、著しい進化を遂げています。脳卒中ケアに対する意識の高まり、訓練を受けた専門医の増加、および緊急対応インフラの改善に向けた政府の取り組みが、この地域全体の需要を形作る主要なトレンドとなっています。
出血性脳卒中治療機器の主要企業に関する洞察
出血性脳卒中治療機器市場で事業を展開する主要企業は、市場での存在感を強化し、製品やサービスの提供範囲を拡大するために、さまざまな取り組みを行っています。事業拡大や提携といった戦略は、市場の成長を推進する上で重要な役割を果たしています。
出血性脳卒中治療機器の主要企業
本調査では、出血性脳卒中治療機器市場に関する以下の主要企業について分析を行いました。
- Medtronic
- Terumo Corporation
- Balt
- Scientia Vascular, Inc.
- MicroPort Scientific Corporation
- Johnson & Johnson (MedTech)
- phenox GmbH (Wallaby Medical)
- Acandis GmbH
- B. Braun SE
- Integra LifeSciences
- Infinity Neuro LLC
- Penumbra, Inc.
- Boston Scientific Corporation
- Stryker
- Peter LAZIC GmbH
最近の動向
- 2025年12月、ペナムブラ社は、同社の「MIDWAY」および「ACCESS25」デリバリーカテーテルについて、CEマークの承認を取得しました。これらのカテーテルは現在、欧州全域で市販されており、ペナムブラ社の神経アクセスプラットフォームをさらに強化しています。
- 2025年10月、ペナムブラ社は、適応性のある血管閉塞を目的として設計された先進的な複合塞栓コイル「SwiftSET Coil」を発売しました。このデバイスは、血管壁への密着性を高める独自の形状構成を特徴としており、狭い解剖学的空間内でもスムーズな展開と自然な適合性を実現します。この設計により、特に細く治療が困難な血管において、高密度かつ制御された閉塞が可能となります。
- 2025年7月、ストライカー社は、「サーパス・エリート・フローダイバーター」を米国、韓国、および欧州で市販開始すると発表しました。この次世代デバイスは、フローダイバージョンの治療において大きな進歩を遂げたものであり、改良されたインプラント設計と独自の表面改質技術を組み合わせることで、臨床性能を向上させ、トロンビンの生成を低減しています。
- 2025年7月、ボストン・サイエンティフィック社は、米国および欧州において「ニューロフォームEZステントシステム」の発売を発表しました。この第4世代の頭蓋内動脈瘤ステントは、広頸部動脈瘤の治療における血管内コイル塞栓術との併用を目的として設計されており、両地域において直ちに販売が開始されました。
世界出血性脳卒中治療デバイス市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向に関する分析を提供しています。本調査において、Grand View Researchは、治療の種類、最終用途、および地域に基づいて、世界出血性脳卒中治療デバイス市場レポートをセグメント化しました:
- 治療種別別見通し(売上高、百万米ドル、2021年~2033年)
- 動脈瘤および出血性脳卒中に対する介入療法
- 適応別
- 頭蓋内動脈瘤
- cSDH(MMA塞栓術)
- AVMおよびAVF塞栓術
- デバイス別
- 塞栓用コイルシステム
- ベア・プラチナ・コイル
- 被覆/生体活性コイル
- 血流転流システム
- 標準的な血流転流ステント(例:パイプライン)
- 次世代/表面改質型血流転流デバイス
- 嚢内血流遮断デバイス
- Woven EndoBridge(WEB)
- Contour Neurovascular System
- Luna動脈瘤塞栓システム
- 液体塞栓剤
- 非付着性液体塞栓剤(Onyx、Squid、PHIL)
- 付着性液体塞栓剤(NBCA)
- 塞栓用コイルシステム
- 適応別
- 補助および血管痙攣管理用デバイス
- 血管痙攣用バルーン血管形成術システム
- コイル補助型補助デバイス(バルーン補助型およびステント補助型)
- 補助および手技用アクセスデバイス
- ガイドカテーテルおよび遠位アクセス用カテーテル
- マイクロカテーテル
- アクセスシースおよびワイヤー
- 動脈瘤および出血性脳卒中に対する介入療法
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 専門脳神経外科センター
- 外来手術センター
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- スウェーデン
- デンマーク
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.1.1. 治療の種類
1.1.2. 最終用途
1.1.3. 地域範囲
1.1.4. 推計および予測期間
1.2. 市場の定義
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.5. 一次調査の詳細
1.5.1. 北米における一次インタビューのデータ
1.5.2. 欧州における一次インタビューのデータ
1.5.3. アジア太平洋地域における一次インタビューのデータ
1.5.4. ラテンアメリカにおける一次インタビューのデータ
1.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.1.1. アプローチ1:商品フローアプローチ
1.7.2. 数量・価格分析(モデル 2)
1.7.2.1. アプローチ 2:数量・価格分析
1.8. 調査範囲および仮定
1.8.1. 二次情報源の一覧
1.8.2. 一次情報源の一覧
1.8.3. 目的
第 2 章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 出血性脳卒中治療用デバイス市場の変数、動向、および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の展望
3.2. 市場動向
3.2.1. 市場推進要因の分析
3.2.1.1. 頭蓋内動脈瘤および出血性脳卒中の有病率の増加
3.2.1.2. 神経インターベンション技術の進歩
3.2.1.3. 血管内治療の普及拡大
3.2.2. 市場制約要因の分析
3.2.2.1. 医療機器および治療の高コスト
3.2.2.2. 熟練した神経インターベンション専門医の不足
3.2.3. 市場機会の分析
3.2.3.1. 低侵襲神経インターベンション用デバイスにおける技術革新
3.2.3.2. 出血性脳卒中に対する一般の認識の高まり
3.2.3.3. 臨床試験の増加
3.2.3.4. 新興市場における脳卒中治療インフラの拡充
3.2.3.5. 若年成人における脳卒中の発生率の上昇
3.2.4. 市場の課題分析
3.2.4.1. 神経血管治療に伴う合併症
3.2.4.2. 革新と安全要件のバランス
3.3. 出血性脳卒中治療用デバイス市場の分析ツール
3.3.1. ポーターの分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者からの脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済・社会情勢
3.3.2.3. 技術情勢
3.3.2.4. 環境情勢
3.3.2.5. 法的環境
第4章 出血性脳卒中治療デバイス市場:治療種別別の予測および動向分析
4.1. セグメント概要
4.2. 世界の出血性脳卒中治療デバイス市場:治療種別ごとの推移分析、2025年および2033年(百万米ドル)
4.3. 世界の出血性脳卒中治療デバイス市場規模および動向分析(治療種別別)、2021年から2033年(百万米ドル)
4.4. 動脈瘤および出血性脳卒中に対する治療介入
4.4.1. 動脈瘤および出血性脳卒中に対する治療介入市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4.2. 適応別
4.4.2.1. 適応別市場収益の推計および予測、2021年~2033年(百万米ドル)
4.4.2.2. 頭蓋内動脈瘤
4.4.2.2.1. 頭蓋内動脈瘤市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4.2. 3. cSDH(MMA塞栓術)
4.4.2.3.1. cSDH(MMA塞栓術)市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4.2.4. AVMおよびAVF塞栓術
4.4.2.4.1. AVMおよびAVF塞栓術市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4.3. デバイス別
4.4.3.1. デバイス別市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4.3. 2. 塞栓コイルシステム
4.4.3.2.1. 塞栓コイルシステムの市場収益の推定値および予測、2021年~2033年(百万米ドル)
4.4.3.2.2. ベア・プラチナ・コイル
4.4.3.2.2.1. ベア・プラチナ・コイル市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4.3.2.3. コーティング/生体活性コイル
4.4.3.2.3.1. コーティング済み/生体活性コイル市場の収益推計および予測、2021年~2033年 (百万米ドル)
4.4.3.3. 血流転流システム
4.4.3.3.1. 血流転流システムの市場収益の推計および予測、2021年~2033年(百万米ドル)
4.4.3.3.2. 標準的な血流転流ステント(例:Pipeline)
4.4.3.3.2.1. 標準型血流転換ステント(例:Pipeline)の市場収益の推計および予測、2021年~2033年(百万米ドル)
4.4.3.3.3. 次世代/表面改質型フローダイバーター
4.4.3.3.3.1. 次世代/表面改質型フローダイバーター市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4.3.4. 嚢内血流遮断デバイス
4.4. 3.4.1. 嚢内血流遮断デバイスの市場収益の推計および予測、2021年~2033年(百万米ドル)
4.4.3.4.2. ウィーブン・エンドブリッジ(WEB)
4.4.3.4.2.1. Woven EndoBridge(WEB)の市場収益の推計および予測、2021年~2033年(百万米ドル)
4.4.3.4.3. Contour Neurovascular System
4.4.3.4.3.1. Contour Neurovascular Systemの市場収益の推計および予測、 2021年~2033年(百万米ドル)
4.4.3.4.4. ルナ動脈瘤塞栓システム
4.4.3.4.4.1. ルナ動脈瘤塞栓システムの市場収益の推計および予測、2021年~2033年(百万米ドル)
4.4.3.5. 液体塞栓剤
4.4.3.5.1. 液体塞栓剤市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.4.3.5. 2. 非接着性液体塞栓剤(Onyx、Squid、PHIL)
4.4.3.5.2.1. 非接着性液体塞栓剤(Onyx、Squid、PHIL)の市場収益の推計および予測、2021年~2033年(百万米ドル)
4.4.3.5.3. 接着性液体塞栓剤(NBCA)
4.4.3.5.3.1. 接着性液体塞栓剤(NBCA)の市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5. 補助治療および血管痙攣管理用デバイス
4.5.1. 血管攣縮用バルーン血管形成術システム
4.6.3.1. 血管攣縮用バルーン血管形成術システムの市場収益推計および予測、2021年~2033年(百万米ドル)
4.5.2. コイル補助型補助デバイス(バルーン補助型およびステント補助型)
4.6.4.1. コイル補助型補助デバイス(バルーン補助型およびステント補助型)の市場収益の推計および予測、2021年~2033年(百万米ドル)
4.6. 補助および手技用アクセスデバイス
4.6.1. 補助・手技用アクセスデバイス市場の収益推計および予測、2021年~2033年(百万米ドル)
4.6.2. ガイドカテーテルおよび遠位アクセスカテーテル
4.7.2.1. ガイドカテーテルおよび遠位アクセスカテーテル市場の収益推計および予測、2021年~2033年(百万米ドル)
4.6.3. マイクロカテーテル
4.7.3.1. マイクロカテーテル市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.6.4. アクセスシースおよびワイヤー
4.7.4.1. アクセスシースおよびワイヤー市場の売上高推計および予測、2021年~2033年(百万米ドル)
第5章 出血性脳卒中治療デバイス市場:最終用途別の推計および動向分析
5.1. セグメント概要
5.2. 世界の出血性脳卒中治療デバイス市場: 最終用途別の動向分析、2025年および2033年(百万米ドル)
5.3. 世界の出血性脳卒中治療デバイス市場規模および動向分析(最終用途別、2021年~2033年)(百万米ドル)
5.4. 病院
5.4.1. 病院市場の売上高推計および予測、2021年~2033年(百万米ドル)
5.5. 専門脳神経外科センター
5.5.1. 専門脳神経外科センターの市場収益の推計および予測、2021年~2033年(百万米ドル)
5.6. 外来手術センター
5.6.1. 外来手術センター市場の収益推計および予測、2021年~2033年(百万米ドル)
第6章. 出血性脳卒中治療デバイス市場:地域別推計および治療種別・最終用途別の動向分析
6.1. 地域別ダッシュボード
6.2. 市場規模および動向分析、2021年~2033年
6.3. 北米
6.3.1. 北米における出血性脳卒中治療用デバイスの市場規模推計および予測(2021年~2033年、百万米ドル)
6.3.2. 米国
6.3.2.1. 主要国の動向
6.3.2.2. 競争環境
6.3.2.3. 規制の枠組み
6.3.2.4. 保険償還の状況
6.3.2.5. 米国の出血性脳卒中治療用医療機器市場の推計および予測、2021年~2033年(百万米ドル)
6.3.3. カナダ
6.3.3.1. 主要国の動向
6.3.3.2. 競争環境
6.3.3.3. 規制の枠組み
6.3.3.4. 保険償還のシナリオ
6.3.3.5. カナダの出血性脳卒中治療用デバイスの市場規模推計および予測(2021年~2033年、百万米ドル)
6.3.4. メキシコ
6.3.4.1. 主要な国別動向
6.3.4.2. 競争環境
6.3.4.3. 規制の枠組み
6.3.4.4. 償還状況
6.3.4.5. メキシコにおける出血性脳卒中治療用デバイスの市場規模推計および予測(2021年~2033年、百万米ドル)
6.4. 欧州
6.4.1. 欧州の出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
6.4.2. 英国
6.4.2.1. 主要国の動向
6.4.2.2. 競争状況
6.4.2.3. 規制の枠組み
6.4.2.4. 保険償還の状況
6.4.2.5. 英国の出血性脳卒中治療用医療機器市場の推計および予測、2021年~2033年(百万米ドル)
6.4.3. ドイツ
6.4.3.1. 主要国の動向
6.4.3.2. 競争環境
6.4.3.3. 規制の枠組み
6.4.3.4. 保険償還の動向
6.4.3.5. ドイツの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
6.4.4. フランス
6.4.4.1. 主要な国別動向
6.4.4.2. 競争環境
6.4.4.3. 規制の枠組み
6.4.4.4. 償還状況
6.4.4.5. フランスの出血性脳卒中治療用医療機器市場の推計および予測、2021年~2033年(百万米ドル)
6.4.5. イタリア
6.4.5.1. 主要国の動向
6.4.5.2. 競争環境
6.4.5.3. 規制の枠組み
6.4.5.4. 償還状況
6.4.5.5. イタリアの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
6.4.6. スペイン
6.4.6.1. 主要な国別動向
6.4.6.2. 競争環境
6.4.6.3. 規制の枠組み
6.4.6.4. 償還状況
6.4.6.5. スペインの出血性脳卒中治療用医療機器市場の推計および予測、2021年~2033年(百万米ドル)
6.4.7. スウェーデン
6.4.7.1. 主要な国別動向
6.4.7.2. 競争環境
6.4.7.3. 規制の枠組み
6.4.7.4. 償還状況
6.4.7.5. スウェーデンの出血性脳卒中治療用医療機器市場の推計および予測、2021年~2033年(百万米ドル)
6.4.8. デンマーク
6.4.8.1. 主要国の動向
6.4.8.2. 競争環境
6.4.8.3. 規制の枠組み
6.4.8.4. 保険償還の動向
6.4.8.5. デンマークの出血性脳卒中治療用医療機器市場の推計および予測、2021年~2033年(百万米ドル)
6.4.9. ノルウェー
6.4.9.1. 主要な国別動向
6.4.9.2. 競争環境
6.4.9.3. 規制の枠組み
6.4.9.4. 保険償還の動向
6.4.9.5. ノルウェーの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
6.5. アジア太平洋地域
6.5.1. アジア太平洋地域の出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
6.5.2. 中国
6.5.2.1. 主要国の動向
6.5.2.2. 競争環境
6.5.2.3. 規制の枠組み
6.5.2.4. 保険償還の状況
6.5.2.5. 中国における出血性脳卒中治療用デバイスの市場規模推計および予測、2021年~2033年(百万米ドル)
6.5.3. 日本
6.5.3.1. 主要国の動向
6.5.3.2. 競争環境
6.5.3.3. 規制の枠組み
6.5.3.4. 保険償還の動向
6.5.3.5. 日本の出血性脳卒中治療用医療機器市場の推計および予測(2021年~2033年、百万米ドル)
6.5.4. インド
6.5.4.1. 主要国の動向
6.5.4.2. 競争環境
6.5.4.3. 規制の枠組み
6.5.4.4. 償還状況
6.5.4.5. インドの出血性脳卒中治療用医療機器市場の推計および予測、2021年~2033年(百万米ドル)
6.5.5. 韓国
6.5.5.1. 主要国の動向
6.5.5.2. 競争状況
6.5.5.3. 規制の枠組み
6.5.5.4. 保険償還の状況
6.5.5.5. 2021年~2033年の韓国における出血性脳卒中治療用デバイスの市場規模推計および予測(百万米ドル)
6.5.6. オーストラリア
6.5.6.1. 主要な国別動向
6.5.6.2. 競争環境
6.5.6.3. 規制の枠組み
6.5.6.4. 保険償還のシナリオ
6.5.6.5. オーストラリアの出血性脳卒中治療用医療機器市場の推計および予測、2021年~2033年(百万米ドル)
6.5.7. タイ
6.5.7.1. 主要な国別動向
6.5.7.2. 競争環境
6.5.7.3. 規制の枠組み
6.5.7.4. 保険償還の動向
6.5.7.5. タイの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
6.6. ラテンアメリカ
6.6.1. ラテンアメリカにおける出血性脳卒中治療用デバイスの市場規模推計および予測(2021年~2033年、百万米ドル)
6.6.2. ブラジル
6.6.2.1. 主要国の動向
6.6.2.2. 競争環境
6.6.2.3. 規制の枠組み
6.6.2.4. 償還状況
6.6.2.5. ブラジルの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
6.6.3. アルゼンチン
6.6.3.1. 主要国の動向
6.6.3.2. 競争環境
6.6.3.3. 規制の枠組み
6.6.3.4. 保険償還の状況
6.6.3.5. アルゼンチンの出血性脳卒中治療用医療機器市場の推計および予測、2021年~2033年(百万米ドル)
6.7. 中東およびアフリカ
6.7.1. 中東およびアフリカにおける出血性脳卒中治療用デバイスの市場規模推計および予測(2021年~2033年、百万米ドル)
6.7.2. 南アフリカ
6.7.2.1. 主要国の動向
6.7.2.2. 競争環境
6.7.2.3. 規制の枠組み
6.7.2.4. 償還状況
6.7.2.5. 南アフリカの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
6.7.3. サウジアラビア
6.7.3.1. 主要国の動向
6.7.3.2. 競争環境
6.7.3.3. 規制の枠組み
6.7.3.4. 保険償還の動向
6.7.3.5. サウジアラビアの出血性脳卒中治療用医療機器市場の推計および予測、2021年~2033年(百万米ドル)
6.7.4. アラブ首長国連邦
6.7.4.1. 主要な国別動向
6.7.4.2. 競争環境
6.7.4.3. 規制の枠組み
6.7.4.4. 償還状況
6.7.4.5. アラブ首長国連邦(UAE)の出血性脳卒中治療用医療機器市場の推計および予測、2021年~2033年(百万米ドル)
6.7.5. クウェート
6.7.5.1. 主要な国別動向
6.7.5.2. 競争状況
6.7.5.3. 規制の枠組み
6.7.5.4. 保険償還の動向
6.7.5.5. クウェートの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
第7章 競争環境
7.1. 主要市場参加者による最近の動向および影響分析
7.2. 企業の分類
7.3. 企業の市場シェア分析(2025年)
7.4. 企業のヒートマップ分析
7.5. 戦略マッピング
7.5.1. 事業拡大
7.5.2. 合併・買収
7.5.3. 提携・協業
7.5.4. 新規治療法の導入
7.5.5. 研究開発
7.5.6. 企業概要
7.5.7. メドトロニック
7.5.7.1. 企業概要
7.5.7.2. 財務実績
7.5.7.3. 治療法別ベンチマーク
7.5.7.4. 戦略的取り組み
7.5.8. MicroVention, Inc.(テルモ株式会社)
7.5.8.1. 会社概要
7.5.8.2. 財務実績
7.5.8.3. 治療法のベンチマーク
7.5.8.4. 戦略的取り組み
7.5.9. Balt
7.5.9.1. 会社概要
7.5.9.2. 財務実績
7.5.9.3. 治療種別ベンチマーク
7.5.9.4. 戦略的取り組み
7.5.10. Scientia Vascular, Inc.
7.5.10.1. 会社概要
7.5.10.2. 財務実績
7.5.10.3. 治療種別ベンチマーク
7.5.10.4. 戦略的取り組み
7.5.11. マイクロポート・サイエンティフィック・コーポレーション
7.5.11.1. 会社概要
7.5.11.2. 財務実績
7.5.11.3. 治療種別ベンチマーク
7.5.11.4. 戦略的取り組み
7.5.12. ジョンソン・エンド・ジョンソン(MedTech)
7.5.12.1. 会社概要
7.5.12.2. 財務実績
7.5.12.3. 治療種別ベンチマーク
7.5.12.4. 戦略的取り組み
7.5.13. phenox GmbH(Wallaby Medical)
7.5.13.1. 会社概要
7.5.13.2. 財務実績
7.5.13.3. 治療種別ベンチマーク
7.5.13.4. 戦略的取り組み
7.5.14. Acandis GmbH
7.5.14.1. 会社概要
7.5.14.2. 財務実績
7.5.14.3. 治療種別ベンチマーク
7.5.14.4. 戦略的取り組み
7.5.15. B. Braun SE
7.5.15.1. 会社概要
7.5.15.2. 財務実績
7.5.15.3. 治療種別ベンチマーク
7.5.15.4. 戦略的取り組み
7.5.16. Integra LifeSciences
7.5.16.1. 会社概要
7.5.16.2. 財務実績
7.5.16.3. 治療種別ベンチマーク
7.5.16.4. 戦略的取り組み
7.5.17. Infinity Neuro LLC
7.5.17.1. 会社概要
7.5.17.2. 財務実績
7.5.17.3. 治療種別ベンチマーク
7.5.17.4. 戦略的取り組み
7.5.18. ペナムブラ社
7.5.18.1. 会社概要
7.5.18.2. 財務実績
7.5.18.3. 治療種別ベンチマーク調査
7.5.18.4. 戦略的取り組み
7.5.19. ボストン・サイエンティフィック・コーポレーション
7.5.19.1. 会社概要
7.5.19.2. 財務実績
7.5.19.3. 治療種別ベンチマーク
7.5.19.4. 戦略的取り組み
7.5.20. ストライカー
7.5.20.1. 会社概要
7.5.20.2. 財務実績
7.5.20.3. 治療種別ベンチマーク
7.5.20.4. 戦略的取り組み
7.5.21. ピーター・ラジック社(Peter LAZIC GmbH)
7.5.21.1. 会社概要
7.5.21.2. 財務実績
7.5.21.3. 治療法別ベンチマーク
7.5.21.4. 戦略的取り組み
表一覧
表 1 略語一覧
表 2 北米の出血性脳卒中治療デバイス市場(地域別、2021年~2033年)(百万米ドル)
表 3 北米の出血性脳卒中治療デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表4 北米出血性脳卒中治療用デバイス市場(最終用途別、2021年~2033年) (百万米ドル)
表5 米国における出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表6 米国における出血性脳卒中治療用デバイス市場(最終用途別、2021年~2033年) (百万米ドル)
表7 カナダの出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表8 カナダの出血性脳卒中治療用デバイス市場(最終用途別、2021年~2033年)(百万米ドル)
表9 メキシコにおける出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表10 メキシコにおける出血性脳卒中治療用デバイス市場(最終用途別、2021年~2033年)(百万米ドル)
表11 欧州における出血性脳卒中治療用デバイス市場(地域別、2021年~2033年) (百万米ドル)
表12 欧州の脳出血治療用デバイス市場、治療種別、2021年~2033年(百万米ドル)
表13 欧州の脳出血治療用デバイス市場、最終用途別、2021年~2033年(百万米ドル)
表14 ドイツの脳出血治療用デバイス市場、治療種別、2021年 ~2033年(百万米ドル)
表15 ドイツの出血性脳卒中治療デバイス市場(最終用途別)、2021年~2033年(百万米ドル)
表16 英国の出血性脳卒中治療デバイス市場(治療タイプ別)、2021年~2033年(百万米ドル)
表17 英国の出血性脳卒中治療用デバイス市場(最終用途別、2021年~2033年)(百万米ドル)
表18 フランスの出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表19 フランスにおける出血性脳卒中治療用デバイス市場(最終用途別、2021年~2033年)(百万米ドル)
表20 イタリアにおける出血性脳卒中治療用デバイス市場(治療法別、2021年~2033年) (百万米ドル)
表21 イタリアの出血性脳卒中治療用デバイス市場(最終用途別、2021年~2033年) (百万米ドル)
表22 スペインの出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表23 スペインの出血性脳卒中治療用デバイス市場(最終用途別、2021年~2033年)(百万米ドル)
表24 デンマークの出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表25 デンマークの出血性脳卒中治療用デバイス市場(エンドユーザー別、2021年~2033年) (百万米ドル)
表26 スウェーデンの出血性脳卒中治療用デバイス市場、治療種別、2021年~2033年(百万米ドル)
表27 スウェーデンの出血性脳卒中治療用デバイス市場、 用途別、2021年~2033年(百万米ドル)
表28 ノルウェーの出血性脳卒中治療機器市場、治療種別、2021年~2033年(百万米ドル)
表29 ノルウェーの出血性脳卒中治療機器市場、用途別、2021年~2033年(百万米ドル)
表30 アジア太平洋地域の出血性脳卒中治療用デバイス市場、地域別、2021年~2033年(百万米ドル)
表31 アジア太平洋地域の出血性脳卒中治療用デバイス市場、治療法別、2021年~2033年 (百万米ドル)
表32 アジア太平洋地域の出血性脳卒中治療機器市場(最終用途別)、2021年~2033年(百万米ドル)
表33 中国の出血性脳卒中治療機器市場(治療種別)、2021年 ~2033年(百万米ドル)
表34 中国の出血性脳卒中治療デバイス市場(最終用途別)、2021年~2033年(百万米ドル)
表35 日本の出血性脳卒中治療デバイス市場(治療種別)、2021年~2033年(百万米ドル)
表36 日本の出血性脳卒中治療用デバイス市場(最終用途別、2021年~2033年)(百万米ドル)
表37 インドの出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年) (百万米ドル)
表38 インドの出血性脳卒中治療用デバイス市場(最終用途別、2021年~2033年)(百万米ドル)
表39 韓国の出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表40 韓国における出血性脳卒中治療用デバイス市場(最終用途別、2021年~2033年)(百万米ドル)
表41 オーストラリアの出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表42 オーストラリアの出血性脳卒中治療用デバイス市場(最終用途別、2021年~2033年)(百万米ドル)
表43 タイの出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表44 タイの出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表45 ラテンアメリカの出血性脳卒中治療用デバイス市場(地域別、2021年~2033年) (百万米ドル)
表46 ラテンアメリカの出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表47 ラテンアメリカの出血性脳卒中治療用デバイス市場(最終用途別、2021年~2033年) (百万米ドル)
表48 ブラジルにおける出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表49 ブラジルにおける出血性脳卒中治療用デバイス市場(最終用途別、2021年~2033年)(百万米ドル)
表50 アルゼンチンの出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表51 アルゼンチンの出血性脳卒中治療用デバイス市場(最終用途別、2021年 ~2033年(百万米ドル)
表52 MEA出血性脳卒中治療デバイス市場(地域別)、2021年~2033年(百万米ドル)
表53 MEA出血性脳卒中治療デバイス市場(治療種別)、2021年~2033年(百万米ドル)
表54 MEA地域における出血性脳卒中治療用デバイスの市場(最終用途別、2021年~2033年) (百万米ドル)
表55 南アフリカの出血性脳卒中治療デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表56 南アフリカの出血性脳卒中治療デバイス市場(最終用途別、2021年~2033年)(百万米ドル)
表57 サウジアラビアの出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年) (百万米ドル)
表58 サウジアラビアの出血性脳卒中治療用デバイス市場(最終用途別、2021年~2033年)(百万米ドル)
表59 アラブ首長国連邦(UAE)の出血性脳卒中治療用デバイス市場(治療種別、2021年~2033年)(百万米ドル)
表60 アラブ首長国連邦(UAE)の出血性脳卒中治療機器市場(用途別、2021年~2033年)(百万米ドル)
表61 アラブ首長国連邦(UAE)の出血性脳卒中治療機器市場(最終用途別、2021年~2033年)(百万米ドル)
表62 クウェートの出血性脳卒中治療機器市場(治療種別、2021年~2033年)(百万米ドル)
表63 クウェートの出血性脳卒中治療機器市場(最終用途別、2021年~2033年)(百万米ドル)
図表一覧
図1 出血性脳卒中治療機器市場のセグメンテーション。
図2 市場調査プロセス
図3 情報収集
図4 データ分析モデル
図5 市場の策定と検証
図6 データの検証と公表
図7 市場の概要
図8 セグメントの概要
図9 競合環境の概要
図10 出血性脳卒中治療用デバイス ― 市場規模と成長見通し(百万米ドル)
図11 出血性脳卒中治療用デバイス市場:業界バリューチェーン分析
図12 出血性脳卒中治療用デバイス市場:市場ダイナミクス
図13 出血性脳卒中治療用デバイス市場:ポーターの分析
図14 出血性脳卒中治療デバイス市場:PESTEL分析
図15 治療タイプ別出血性脳卒中治療デバイス市場シェア、2025年および2033年(百万米ドル)
図16 治療タイプ別出血性脳卒中治療デバイス市場:市場シェア、2023年および2030年
図17 動脈瘤および出血性脳卒中治療市場の見積もりおよび予測、2021年~2033年(売上高、百万米ドル)
図18 適応症別市場の見積もりおよび予測、2021年~2033年(売上高、百万米ドル)
図19 頭蓋内動脈瘤市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図20 cSDH(MMA塞栓術)市場の推計および予測、2021年~2033年 (売上高、百万米ドル)
図21 AVMおよびAVF塞栓療法市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図22 デバイス別市場規模の推計および予測、2021年~2033年(売上高、百万米ドル)
図23 治療種別ごとの塞栓コイルシステムの市場シェア、2025年および2033年 (百万米ドル)
図24 治療種別ごとのベアプラチナコイルの市場シェア、2025年および2033年(百万米ドル)
図25 治療種別ごとのコーティング/生体活性コイルの市場シェア、2025年および2033年(百万米ドル)
図26 治療種別ごとのフローダイバージョンスシステムの市場シェア、2025年および2033年 (百万米ドル)
図27 治療法別標準フローダイバーティングステント(例:パイプライン)の市場シェア、2025年および2033年(百万米ドル)
図28 治療法別次世代/表面改質フローダイバーターの市場シェア、2025年および2033年(百万米ドル)
図29 2025年および2033年の治療別嚢内血流遮断デバイスの市場シェア(百万米ドル)
図30 2025年および2033年の治療別織物製エンドブリッジ(WEB)の市場シェア(百万米ドル)
図31 ルーナ(Luna)動脈瘤塞栓システムの治療法別市場シェア(2025年および2033年)(百万米ドル)
図32 液体塞栓剤の治療法別市場シェア(2025年および2033年)(百万米ドル)
図33 治療別非接着性液体塞栓剤(Onyx、Squid、PHIL)の市場シェア、2025年および2033年(百万米ドル)
図34 治療別接着性液体塞栓剤(NBCA)の市場シェア、2025年および2033年(百万米ドル)
図35 脳血管形成術および血管リモデリングの治療種別別市場シェア(2025年および2033年) (百万米ドル)
図36 血管痙攣用バルーン血管形成術システムの治療種別別市場シェア、2025年および2033年(百万米ドル)
図37 コイル補助型補助デバイス(バルーン補助型およびステント補助型)の治療種別別市場シェア、2025年および2033年 (百万米ドル)
図38 補助・手技用アクセスデバイスの治療種別市場シェア(2025年および2033年)(百万米ドル)
図39 ガイドカテーテルおよび遠位アクセスカテーテルの治療種別市場シェア(2025年および2033年)(百万米ドル)
図40 マイクロカテーテルの治療種別市場シェア、 2025年および2033年(百万米ドル)
図41 治療種別ごとのアクセスシースおよびワイヤーの市場シェア、2025年および2033年(百万米ドル)
図42 出血性脳卒中治療用デバイスの最終用途別市場シェア、2025年および2033年(百万米ドル)
図43 出血性脳卒中治療用デバイス市場、 用途別:市場シェア、2023年および2030年。
図44 病院市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図45 専門脳神経外科センター市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図46 外来手術センター市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図47 地域別市場:主なポイント
図48 北米の出血性脳卒中治療用デバイス市場の推計および予測、2021年 ~2033年(百万米ドル)
図49 米国における出血性脳卒中治療用デバイスの市場規模推計および予測、2021年~2033年(百万米ドル)
図50 カナダにおける出血性脳卒中治療用デバイスの市場規模推計および予測、2021年~2033年 (百万米ドル)
図51 メキシコにおける出血性脳卒中治療用デバイスの市場規模推計および予測、2021年~2033年(百万米ドル)
図52 欧州における出血性脳卒中治療用デバイスの市場規模推計および予測、2021年~2033年(百万米ドル)
図53 英国の出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
図54 ドイツの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年 (百万米ドル)
図55 フランスにおける出血性脳卒中治療用デバイスの市場規模推計および予測、2021年~2033年(百万米ドル)
図56 イタリアにおける出血性脳卒中治療用デバイスの市場規模推計および予測、2021年~2033年 (百万米ドル)
図57 スペインの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
図58 スウェーデンの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年 (百万米ドル)
図59 デンマークの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
図60 ノルウェーの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
図61 アジア太平洋地域の出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
図62 中国の出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
図63 日本の出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年 (百万米ドル)
図64 インドの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
図65 韓国の出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
図66 オーストラリアの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
図67 タイの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年 (百万米ドル)
図68 ラテンアメリカにおける出血性脳卒中治療用デバイスの市場規模推計および予測、2021年~2033年(百万米ドル)
図69 ブラジルにおける出血性脳卒中治療用デバイスの市場規模推計および予測、2021年~2033年(百万米ドル)
図70 アルゼンチンの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
図71 中東・アフリカ(MEA)の出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年 (百万米ドル)
図72 南アフリカの出血性脳卒中治療用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
図73 サウジアラビアの出血性脳卒中治療機器市場の推計および予測、2021年~2033年(百万米ドル)
図74 アラブ首長国連邦(UAE)の出血性脳卒中治療機器市場の推計および予測、2021年~2033年(百万米ドル)
図75 クウェートの出血性脳卒中治療機器市場の推計および予測、2021年~2033年(百万米ドル)
図76 主要企業の分類
図77 企業の市場における位置づけ
図78 主要企業の市場シェア分析、2025年
図79 戦略的枠組み
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









