主なポイント
市場概要:
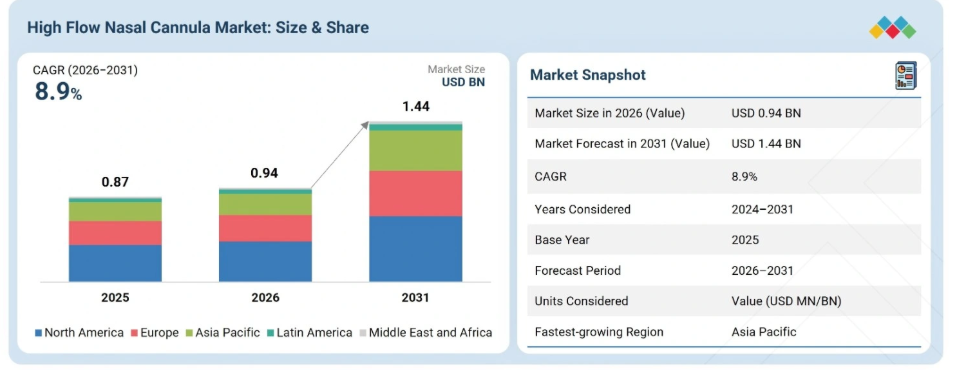
基準年(2025年)の市場規模:0.87十億米ドル
現在の市場規模(2026年):0.94十億米ドル
予測市場規模(2031年):1.44十億米ドル
CAGR(2026年~2031年):8.9%
セグメント別動向:
地域別リーダー:北米は、2025年の高流量鼻カニューレ市場において最大のシェアを占めました。
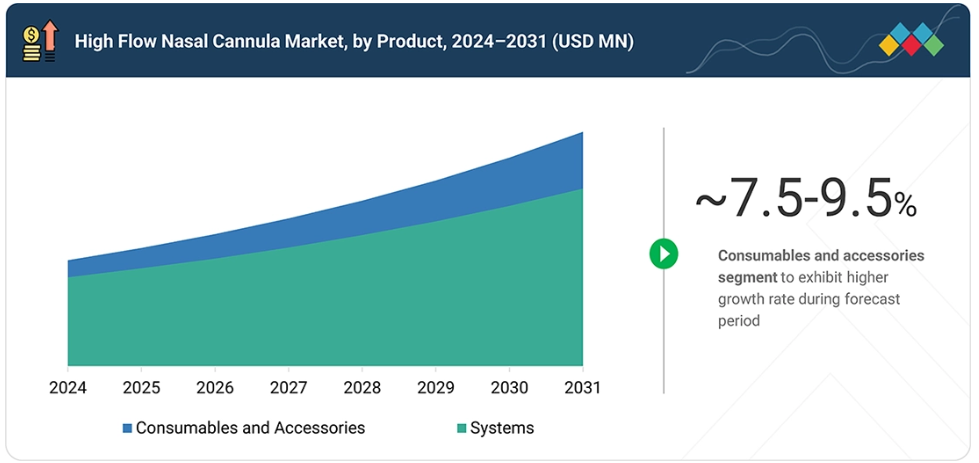
製品別リーダー:消耗品・付属品セグメントは、2025年にシステムセグメントを上回る市場シェアを占めました。
患者タイプ別リーダー:成人セグメントは、2025年に最大の市場シェアを占めました。
用途別リーダー:急性呼吸不全の治療セグメントは、2025年に最大の市場シェアを占めました。
エンドユーザー別成長リーダー:病院セグメントは、予測期間中に最も高い成長率を示すと予想されます。
市場見通しと競争環境:
フィッシャー・アンド・ペイケル・医療リミテッドは、確立された強力な製品ポートフォリオにより、主要プレイヤーとして認められました。
高流量鼻カニューレ(HFNC)市場は、急性および慢性呼吸器疾患の有病率の増加、低酸素性呼吸不全の症例数の増加、ならびに集中治療や救急現場における非侵襲的呼吸支援への需要の高まりによって牽引されています。HFNCは、従来の酸素療法に比べて、より信頼性の高い酸素供給、酸素化の改善、呼吸労作の軽減、分泌物の除去促進、上気道デッドスペースの洗浄など、いくつかの臨床的利点があります。
また、従来の酸素マスクや非侵襲的換気(NIV)と比較して患者の快適性と耐容性が優れていることも、導入をさらに後押ししています。これは、患者が呼吸支援を受けながら通信や飲食ができるためです。臨床応用範囲の拡大も、もう一つの主要な成長要因です。HFNCは、急性低酸素性呼吸不全、抜管後の呼吸支援、挿管前のプレオキシゲネーション、周術期ケア、気管支鏡検査、救急部門でのケア、およびNIVやCPAPの休止期間中などに、ますます広く利用されるようになっています。
顧客の顧客に影響を与えるトレンドと変革
医療提供者が病院、在宅ケア、長期介護施設、外来診療センター、専門呼吸器クリニックなどで高流量呼吸支援をますます導入するにつれ、HFNC市場では収益機会のシフトが進んでいます。この変化は、非侵襲的呼吸支援プログラムの拡大、呼吸ケアの効率化、ICUの負担軽減、早期退院の実現、そして在宅や長期介護環境への呼吸療法の拡大といった、顧客の優先事項の変化によって推進されています。その結果、将来の収益機会は、従来型のHFNCシステムや機器にとどまらず、スマートHFNCシステム、高度な加湿・結露制御ソリューション、HFNC対応のマルチモーダル呼吸システム、鼻用インターフェース、加温回路、患者ごとに最適化された消耗品、在宅ケアソリューションへと移行すると予想され、市場の成長と顧客価値の新たな道筋を切り開くものと見込まれます。
市場の動向
推進要因:急性および慢性呼吸器疾患の負担の増大
急性および慢性呼吸器疾患の負担の増大は、高流量鼻カニューレ(HFNC)市場の主要な推進要因となっています。肺炎、慢性閉塞性肺疾患(COPD)、喘息、急性低酸素性呼吸不全などの疾患の有病率の増加に伴い、効果的な呼吸支援に対する需要が高まっています。HFNCは、加温・加湿された酸素を高流量で供給し、酸素化の改善や呼吸労作の軽減に寄与します。集中治療室、救急部門、抜管後のケアにおけるHFNCの利用拡大が、市場のさらなる拡大を後押ししています。
抑制要因:高い導入コストおよび継続的な消耗品コスト
高い導入コストおよび継続的な消耗品コストは、特にコストに敏感な医療市場や小規模な医療施設において、HFNCシステムの導入を制限する可能性があります。HFNCには専用の機器に加え、鼻カニューレ、加温呼吸回路、加湿チャンバーなどの定期的に交換が必要な消耗品が必要です。これらの部品を継続的に必要とするため、従来の酸素供給方法と比較して治療の総コストが高くなり、医療予算や保険適用範囲が限られている場合、導入を妨げる要因となる可能性があります。
機会:在宅および長期ケア環境へのHFNCの拡大
在宅および長期ケア環境へのHFNCの拡大は、市場にとって大きな成長機会となります。病院外での呼吸支援に対する需要の高まり、特に長期にわたる酸素療法や慢性呼吸器疾患の管理を必要とする患者の間での需要の増加は、よりコンパクトで使いやすく、在宅環境に適したHFNCシステムへの需要を生み出しています。
機器の携帯性、加湿、酸素供給、および遠隔患者モニタリングにおける技術的進歩は、在宅ケアや長期介護環境におけるHFNCの導入をさらに促進する可能性があります。
課題:HFNC治療の失敗の早期発見
HFNC治療の失敗を早期に発見することは、市場の普及や治療成果に影響を及ぼし得る重要な臨床的課題であり続けています。HFNCは効果的な呼吸支援を提供できますが、一部の患者では状態が悪化し続け、最終的には非侵襲的または侵襲的な人工呼吸器を必要とする場合があります。治療の失敗を認識するのが遅れると、有害な転帰のリスクが高まる可能性があります。したがって、HFNCを安全かつ効果的に使用するためには、正確な患者モニタリング、呼吸状態の適時な評価、およびケアの段階的強化に関する明確な臨床基準が不可欠です。
市場エコシステム
高流量鼻カニューレ(HFNC)市場のエコシステムは、メーカー、医療提供者、規制当局からなる多様なネットワークで構成されており、これらが一体となってHFNC技術の開発、商品化、普及、および規制を支援しています。
フィッシャー・アンド・ペイケル・医療、ドレーガー、ハミルトン・メディカル、レスメド、バポサーム、BD、マシモ、メドラインなどのメーカーは、HFNCシステム、呼吸インターフェース、加湿技術、回路、および関連する消耗品の開発を通じて貢献しています。病院、診療所、アドベントヘルス、メイヨー・クリニック、マウント・サイナイ、アポロ・ホスピタルズなどの専門医療機関を含むエンドユーザーは、臨床上の要件や患者のニーズに基づいて製品の導入を推進しています。
アメリカ食品医薬品局(FDA)、欧州医薬品庁(EMA)、英国の規制当局、およびその他の各国規制当局を含む規制機関は、HFNC製品の承認および市販化を規定する安全性、品質、および性能要件を定めています。これらのステークホルダーは一体となって、製品の革新、規制順守、臨床現場での導入、そして市場の成長に影響を与える相互に連携したエコシステムを形成しています。
市場セグメント
高流量鼻カニューレ市場(製品別)
製品種類別に見ると、高流量鼻カニューレ(HFNC)市場において、消耗品および付属品が最大のシェアを占めています。これは、呼吸療法において頻繁に使用され、定期的に交換されるためです。購入頻度は低いものの高価な資本設備であるHFNCシステムとは対照的に、鼻カニューレ、加温呼吸回路、加湿チャンバー、アダプター、コネクターなどの製品は、適切な機能、感染管理、および患者の安全を確保するために定期的に交換する必要があります。
集中治療室、救急部門、その他の臨床現場におけるHFNC治療件数の増加に加え、新生児、小児、成人の患者層における導入拡大が、これらの製品への需要をさらに後押ししています。これらの製品が繰り返し消費され、交換サイクルが確立されていることから、メーカーには安定した収益源がもたらされ、HFNC市場におけるこのセグメントの主導的な地位が強化されています。
高流量鼻カニューレ市場:患者タイプ別
患者の種類別に見ると、18~64歳の成人が高流量鼻カニューレ(HFNC)市場で最大のシェアを占めています。これは、呼吸器疾患の罹患率の高さと、成人医療現場におけるHFNC療法の広範な利用に起因しています。この年齢層は、急性低酸素性呼吸不全、肺炎、慢性呼吸器疾患、および酸素補給や非侵襲的呼吸支援を必要とするその他の疾患に関連する入院患者の相当数を占めています。
集中治療室、救急部門、抜管後の管理、周術期ケアにおけるHFNCの適用拡大が、このセグメント内の需要をさらに後押ししています。さらに、成人専用の幅広いHFNCシステム、鼻カニューレ、加温呼吸回路が利用可能であることが、その臨床現場での広範な使用を支え、このセグメントの市場における支配的な地位に貢献しています。
高流量鼻カニューレ市場:用途別
用途別では、急性低酸素性呼吸不全の患者に対する非侵襲的呼吸支援療法としてHFNCの採用が進んでいることを背景に、急性呼吸不全が高流量鼻カニューレ(HFNC)市場で最大のシェアを占めています。HFNCは、加温・加湿された酸素を高流量で供給し、酸素化の改善、呼吸困難の緩和、呼吸労作の軽減、および患者の快適性の向上に寄与します。
適切な患者において、従来の酸素療法に代わる選択肢として臨床的な受容が高まっていることが、集中治療室、救急部門、およびその他の急性期医療現場における広範な利用を支えています。肺炎、肺感染症、急性呼吸窮迫、および基礎疾患である心肺疾患の増悪の有病率の上昇により、この用途におけるHFNC療法への需要はさらに高まっています。さらに、非侵襲的呼吸支援への志向の高まりや、適切な患者においてHFNCが侵襲的機械的換気を予防または遅延させる可能性が、このセグメントの市場における主導的な地位を後押ししています。
高流量鼻カニューレ市場:エンドユーザー別
エンドユーザー別に見ると、高流量鼻カニューレ(HFNC)市場において病院が最大のシェアを占めています。これは主に、集中治療室、救急部門、呼吸器ケア病棟、および術後ケアの現場でHFNCが広く利用されていることに起因しています。病院では、急性低酸素性呼吸不全や、高度な酸素供給および非侵襲的呼吸支援を必要とするその他の呼吸器疾患を持つ患者を多数治療しており、これがHFNCシステムの主要な利用者となっています。
継続的なモニタリングと迅速な介入を必要とする重症患者の管理においてHFNCの導入が進んでいることも、病院セグメントにおける需要をさらに強めています。さらに、病院には高度な集中治療インフラ、訓練を受けた医療従事者、酸素供給システム、および患者モニタリング機器が整備されており、HFNC療法の効果的かつ頻繁な利用を促進しています。抜管後の呼吸支援、プレオキシゲネーション、周術期ケア、および緊急呼吸管理におけるHFNCの適用拡大も、このセグメントの市場における主導的な地位に貢献しています。
地域
予測期間中、アジア太平洋地域が世界のハイフロー鼻カニューレ(HFNC)市場において最も急速な成長を遂げる地域となる見込み
アジア太平洋地域は、中国、インド、日本、韓国などの新興経済国における呼吸器疾患の有病率の上昇、医療費の増加、および医療インフラの拡充に牽引され、ハイフロー鼻カニューレ(HFNC)市場において最も高い年平均成長率(CAGR)を記録すると予想されます。病院や集中治療室(ICU)の増加に加え、非侵襲的呼吸支援技術に対する認識の高まりと導入の拡大が相まって、同地域におけるHFNCシステムへの需要を大幅に押し上げています。
さらに、患者数の多さ、高度な呼吸ケアへのアクセス改善、医療の近代化に向けた投資の増加が、市場の拡大を支えています。さらに、新生児、小児、および成人医療におけるHFNCの採用拡大に加え、地域メーカーによる費用対効果の高いHFNCデバイスの供給増加が、市場浸透を加速させると予想されます。集中治療インフラの改善と、高度な呼吸管理への段階的な移行は、大きな成長機会を生み出す可能性が高く、これによりアジア太平洋地域は予測期間中に最も高い年平均成長率(CAGR)を達成すると見込まれます。
高流量鼻カニューレ市場:企業評価マトリックス
高流量鼻カニューレ市場の評価マトリックスにおいて、フィッシャー・アンド・ペイケル・医療リミテッド(スター)は、強力なグローバルな存在感、先進的な腫瘍アブレーション製品ポートフォリオ、広範な導入実績、医師による高い採用率、そして革新的な技術やソリューションへの継続的な投資により、トップの地位を占めています。ミコム・メディカル(新興リーダー)は、低侵襲およびエネルギーベースの技術への注力の強化、費用対効果の高いソリューション、内視鏡分野における確かな専門知識、ならびに病院や外来手術センターにおける同社の先進的な腫瘍アブレーションシステムの採用拡大により、存在感を高めています。
主要市場プレイヤー
Fisher & Paykel Healthcare Limited (New Zealand)
ResMed (US)
Vapotherm (US)
Hamilton Medical AG (Switzerland)
Drägerwerk AG & Co. KGaA (Germany)
Micomme Medical (China)
Shenzhen Comen Medical Instruments Co., Ltd. (China)
Flexicare (Group) Limited (UK)
Masimo (US)
最近の動向
2026年4月:Vapotherm社は、同社の「All Patient Circuit」についてFDAの510(k)承認を取得しました。これにより、HVT 2.0高速酸素療法システムは、単一の使い捨て回路を使用して、新生児および乳児の設定を含め、2~45 L/minの範囲で治療を提供できるようになりました。
2025年2月:ハミルトン・メディカル社は、同社のスタンドアロン型高流量酸素療法装置「HAMILTON-HF90」が、すべてのCE市場で利用可能になったと発表しました。このシステムは、救急、中間ケア、ICUの各環境における高流量酸素療法用に設計されており、医療施設内での移動・搬送にも対応しています。
1 はじめに 25
1.1 本調査の目的 25
1.2 市場の定義 25
1.3 調査対象の範囲および除外項目 26
1.4 調査範囲 27
1.4.1 対象セグメント 27
1.4.2 対象期間 28
1.4.3 対象通貨 28
1.5 ステークホルダー 28
2 エグゼクティブ・サマリー 29
2.1 主な洞察と市場のハイライト 29
2.2 主要な市場参加者:インサイトと動向 30
2.3 市場の成長を形作る破壊的トレンド 31
2.4 高成長セグメントおよび新興市場 32
2.5 概要:世界の市場規模、成長率、および予測 33
3 プレミアムインサイト 34
3.1 高流量鼻カニューレ市場の概要 34
3.2 アジア太平洋地域:高流量鼻カニューレ市場(製品別・国別)(2025年) 35
3.3 高流量鼻カニューレ市場:地域別の成長機会(2025年) 36
3.4 高流量鼻カニューレ市場(地域別) (2024年~2031年) 37
3.5 高流量鼻カニューレ市場:先進国市場対新興経済国 37
4 市場概要 38
4.1 はじめに 38
4.2 市場の動向 38
4.2.1 成長要因 39
4.2.1.1 急性および慢性呼吸器疾患の負担の増大 39
4.2.1.2 非侵襲的呼吸支援への選好の高まり 39
4.2.1.3 ICUおよび救急部門におけるHFNCの利用拡大 40
4.2.1.4 早産および新生児の呼吸器合併症による高い負担 40
4.2.2 制約要因 41
4.2.2.1 高い導入コストおよび消耗品の継続的なコスト 41
4.2.2.2 高い医療用酸素需要 41
4.2.3 機会 42
4.2.3.1 在宅および長期ケアの現場におけるHFNCの普及拡大 42
4.2.3.2 新興経済国における未開拓の大きな機会 42
4.2.3.3 コンパクトで携帯可能な高流量システムの開発 43
4.2.4 課題 43
4.2.4.1 HFNC治療の失敗の早期発見 43
4.2.4.2 継続的な臨床モニタリングと訓練を受けた人材の必要性 44
4.3 未充足ニーズと未開拓分野 44
4.3.1 高流量鼻カニューレ市場における未充足ニーズ 44
4.3.2 未開拓市場の機会 45
4.4 相互に関連する市場とセクター横断的な機会 47
4.4.1 相互に関連する市場 48
4.4.2 セクター横断的な機会 49
4.5 ティア1/2/3の主要企業による戦略的動き 51
5 産業動向 53
5.1 ポーターの5つの力分析 53
5.1.1 新規参入の脅威 54
5.1.2 代替品の脅威 54
5.1.3 供給者の交渉力 54
5.1.4 購入者の交渉力 54
5.1.5 競合の激しさ 54
5.2 マクロ経済の見通し 55
5.2.1 はじめに 55
5.2.2 GDPの動向と予測 55
5.2.3 人工呼吸器産業の動向 57
5.2.4 酸素療法機器産業の動向 57
5.3 サプライチェーン分析 58
5.4 バリューチェーン分析 59
5.5 エコシステム分析 61
5.6 価格分析(2023年~2025年) 62
5.6.1 主要企業別製品平均販売価格の推移(2025年) 62
5.6.2 地域別平均販売価格の推移(2023年~2025年) 63
5.7 貿易データ分析 63
5.7.1 高流量鼻カニューレ製品(HSコード9019)の輸入データ 63
5.7.2 高流量鼻カニューレ製品(HSコード9019)の輸出データ 64
5.8 主要な会議およびイベント(2026年~2027年) 64
5.9 顧客のビジネスに影響を与えるトレンド・ディスラプション 65
5.10 高流量鼻カニューレ市場、投資および資金調達のシナリオ 66
5.11 ケーススタディ分析 66
5.11.1 事例研究 1:低酸素性呼吸不全に対する高流量鼻カニューレ 66
5.11.2 事例研究 2:ICU 以外での HFNC 酸素療法 67
5.11.3 事例研究 3:COVID-19 に伴う急性呼吸不全に対する高流量鼻カニューレ酸素療法 67
5.12 2025年アメリカ関税の影響 – 概要 68
5.12.1 はじめに 68
5.12.2 主な関税率 68
5.13 価格への影響分析 69
5.13.1 国・地域への影響 70
5.13.1.1 アメリカ 70
5.13.1.2 ヨーロッパ 70
5.13.1.3 アジア太平洋 71
5.14 エンドユーザー産業への影響 72
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 73
6.1 主要な新興技術 73
6.1.1 高流量ガス生成 73
6.1.2 空気・酸素の混合 73
6.1.3 タービン/ブロワーを用いた気流生成 73
6.1.4 補完技術 73
6.1.4.1 加湿チャンバー技術 73
6.1.4.2 ヒートワイヤー回路技術 74
6.1.5 関連技術 74
6.1.5.1 従来の酸素療法(COT) 74
6.2 技術・製品のロードマップ 74
6.2.1 短期(2025年~2027年) | 基盤整備と初期の商業化 74
6.2.2 中期(2027年~2030年) | 拡大と標準化 76
6.2.3 長期(2030年~2035年以降) | 大規模商用化とディスラプション 78
6.3 特許分析 80
6.4 高流量鼻カニューレの将来的な応用 81
6.5 AI/汎用AIが高流量鼻カニューレ市場に与える影響 83
6.5.1 主なユースケースと市場の可能性 85
6.5.2 AIモデルの開発および導入における高流量鼻カニューレのベストプラクティス 85
6.5.3 高流量鼻カニューレ市場におけるAI導入の事例研究 86
6.5.4 相互に関連する隣接エコシステムと市場関係者への影響 87
6.5.5 高流量鼻カニューレ市場における生成AI導入に対する顧客の準備状況 89
7 規制環境 91
7.1 地域ごとの規制とコンプライアンス 91
7.1.1 規制機関、政府機関、およびその他の組織 91
7.1.2 規制の枠組み 93
7.1.2.1 北米 93
7.1.2.1.1 アメリカ 93
7.1.2.1.2 カナダ 93
7.1.2.2 ヨーロッパ 94
7.1.2.3 アジア太平洋地域 95
7.1.2.3.1 日本 95
7.1.2.3.2 中国 95
7.1.2.3.3 インド 96
7.1.3 産業標準 96
7.2 認証、表示、環境基準 98
8 顧客環境と購買行動 100
8.1 意思決定プロセス 100
8.2 購買に関わるステークホルダーと購入評価基準 100
8.2.1 購買プロセスにおける主要なステークホルダー 100
8.2.2 出典:専門家へのインタビューおよび市場分析 101
8.3 導入障壁および内部的課題 102
8.4 各種エンドユーザー産業における未充足ニーズ 103
8.5 市場の収益性 104
8.5.1 収益の可能性 104
8.5.2 コストの動向 105
8.5.3 主要用途における利益率向上の機会 105
9 製品別高流量鼻カニューレ市場 107
9.1 はじめに 108
9.2 HFNCシステム/機器 109
9.3 消耗品および付属品 110
9.3.1 加湿器 111
9.3.1.1 高流量療法における加熱式加湿の認知度が高まり、HFNC対応加湿器の導入を促進 111
9.3.2 鼻カニューレ/インターフェース 112
9.3.2.1 HFNCの普及を支える、快適で患者ごとに最適化されたインターフェースへの需要の高まり 112
9.3.3 呼吸回路/セット 113
9.3.3.1 市場における継続的な需要を支えるため、使い捨て患者用回路の使用が増加し、回路設計も改善されています 113
9.3.4 加湿チャンバー 114
9.3.4.1 加湿チャンバーの普及を支えるため、効率的な水管理および加湿供給に対する需要が高まっています 114
9.3.5 その他の消耗品および付属品 115
9.3.5.1 HFNCシステムの構成の拡大により、関連付属品の需要が増加しています 115
10 用途別高流量鼻カニューレ市場 117
10.1 はじめに 118
10.2 急性呼吸不全 119
10.2.1 急性低酸素性呼吸不全に対する非侵襲的呼吸支援戦略としてのHFNCの採用拡大が市場成長を牽引 119
10.3 慢性閉塞性肺疾患(COPD) 120
10.3.1 COPDにおけるHFNCの長期および急性期での使用に関するエビデンスの増加が、市場の拡大を後押し 120
10.4 急性心不全 121
10.4.1 急性心不全に伴う低酸素血症に対する高流量鼻カニューレ(HFNC)の臨床評価が増加しており、成長の機会を創出しています 121
10.5 その他の用途 122
11 エンドユーザー別高流量鼻カニューレ市場 124
11.1 はじめに 125
11.2 病院 126
11.2.1 病院市場での優位性を維持するため、救急、集中治療、新生児、および一般病院の各現場におけるHFNCの導入拡大 126
11.3 在宅ケア環境 127
11.3.1 在宅環境における長期HFNC療法の拡大が新たな成長機会を創出 127
11.4 長期介護施設 128
11.4.1 慢性呼吸器疾患における非侵襲的呼吸支援のニーズの高まりが、長期ケアにおける高流量鼻カニューレ(HFNC)の導入を後押し 128
11.5 その他のエンドユーザー 129
12 患者種類別高流量鼻カニューレ市場 131
12.1 はじめに 132
12.2 新生児・小児(0~17歳) 133
12.2.1 新生児および小児の呼吸支援におけるHFNCの利用拡大が市場成長を牽引 133
12.3 成人(18~64歳) 134
12.3.1 急性呼吸不全の有病率の増加と、HFNCの臨床現場での普及拡大が成人セグメントを牽引 134
12.4 高齢者 (65歳以上) 135
12.4.1 高齢者における呼吸器疾患の負担増が、高齢者患者へのHFNC導入を後押し 135
13 地域別高流量鼻カニューレ市場 137
13.1 はじめに 138
13.2 北米 138
13.2.1 アメリカ 142
13.2.1.1 呼吸器ケアの負担の大きさと早産児人口の多さが、HFNCの利用を後押し 142
13.2.2 カナダ 145
13.2.2.1 人口の高齢化と深刻な季節性呼吸器感染症が需要を牽引 145
13.3 ヨーロッパ 148
13.3.1 ドイツ 151
13.3.1.1 充実した病院インフラと高齢化が進む人口が、HFNCの需要を支えます 151
13.3.2 フランス 154
13.3.2.1 高齢化が進む人口と、冬場の深刻な呼吸器感染症の流行が、HFNCの普及を後押しします 154
13.3.3 英国 157
13.3.3.1 呼吸器疾患による救急入院件数の多さが市場成長を牽引 157
13.3.4 イタリア 160
13.3.4.1 急速な人口高齢化により、成人および高齢者向けのHFNC用途への需要シフトが進む 160
13.3.5 スペイン 163
13.3.5.1 呼吸器疾患による死亡率の増加が、高度な酸素サポートの必要性を強めています 163
13.3.6 その他のヨーロッパ諸国 166
13.4 アジア太平洋地域 169
13.4.1 日本 173
13.4.1.1 極めて高い高齢者人口が、呼吸器サポートの需要を支えています 173
13.4.2 中国 176
13.4.2.1 病院収容能力の拡大と急速な高齢化が、高流量鼻カニューレ(HFNC)の普及を後押し 176
13.4.3 インド 179
13.4.3.1 地区レベルでの集中治療インフラの拡充により、対象市場が拡大 179
13.4.4 オーストラリア 182
13.4.4.1 COPDに関連する高い入院率と早産が需要を支える 182
13.4.5 韓国 185
13.4.5.1 超高齢社会への移行により、呼吸ケアの需要が増加する 185
13.4.6 アジア太平洋地域のその他 188
13.5 南米アメリカ 191
13.5.1 ブラジル 194
13.5.1.1 急速な人口の高齢化と、市場の発展を支える正式な呼吸ケアの経路 194
13.5.2 メキシコ 197
13.5.2.1 タバコへの曝露と、呼吸支援の需要を支える多数の入院患者 197
13.5.3 その他の南米アメリカ諸国 200
13.6 中東・アフリカ 203
13.6.1 GCC諸国 206
13.6.1.1 HFNCの普及を支える近代的な病院インフラと慢性疾患 206
13.6.2 中東およびアフリカのその他の地域 208
14 競争環境 212
14.1 はじめに 212
14.2 主要企業の戦略/勝つための要素 212
14.2.1 高流量鼻カニューレ市場における主要企業の戦略概要 212
14.3 売上高分析(2021年~2025年) 213
14.4 市場シェア分析(2025年) 214
14.5 企業評価マトリックス:主要企業、2025年 216
14.5.1 スター企業 216
14.5.2 新興リーダー企業 216
14.5.3 普及型企業 216
14.5.4 参入企業 216
14.5.5 企業の事業展開:主要企業、2025年 218
14.5.5.1 企業の事業展開 218
14.5.5.2 地域別事業展開 219
14.5.5.3 製品別事業展開 220
14.5.5.4 プロセスにおける展開状況 221
14.5.5.5 用途における展開状況 222
14.5.5.6 エンドユーザーにおける展開状況 223
14.6 企業評価マトリックス:スタートアップ/中小企業、2025年 225
14.6.1 先進的な企業 225
14.6.2 ダイナミックな企業 225
14.6.3 スタートブロック 225
14.6.4 対応力のある企業 225
14.6.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 227
14.7 企業評価および財務指標 228
14.7.1 財務指標 228
14.7.2 企業評価 228
14.7.3 ブランド/製品比較 229
14.8 競合状況 230
14.8.1 取引事例 230
15 企業概要 231
15.1 主要企業 231
15.1.1 フィッシャー・アンド・ペイケル・医療リミテッド 231
15.1.1.1 事業概要 231
15.1.1.2 取り扱い製品 232
15.1.1.3 MnMの見解 233
15.1.1.3.1 主な強み 233
15.1.1.3.2 戦略的選択 233
15.1.1.3.3 弱点および競合上の脅威 234
15.1.2 VAPOTHERM 235
15.1.2.1 事業概要 235
15.1.2.2 提供製品 236
15.1.2.3 最近の動向 237
15.1.2.3.1 取引 237
15.1.2.4 MnMの見解 237
15.1.2.4.1 主な強み 237
15.1.2.4.2 戦略的選択 237
15.1.2.4.3 弱点および競合上の脅威 237
15.1.3 RESMED INC. 238
15.1.3.1 事業概要 238
15.1.3.2 提供製品 239
15.1.3.3 MnMの視点 240
15.1.3.3.1 主な強み 240
15.1.3.3.2 戦略的選択 240
15.1.3.3.3 弱みと競合による脅威 240
15.1.4 HAMILTON MEDICAL 241
15.1.4.1 事業概要 241
15.1.4.2 提供製品 241
15.1.4.3 最近の動向 242
15.1.4.3.1 事業拡大 242
15.1.4.4 MnMの見解 242
15.1.4.4.1 主な強み 242
15.1.4.4.2 行われた戦略的選択 242
15.1.4.4.3 弱点および競合上の脅威 243
15.1.5 DRÄGERWERK AG & CO. KGAA 244
15.1.5.1 事業概要 244
15.1.5.2 提供製品 245
15.1.5.3 MnMの見解 246
15.1.5.3.1 主な強み 246
15.1.5.3.2 策定された戦略的選択 246
15.1.5.3.3 弱みと競合上の脅威 246
15.1.6 INSPIRATION HEALTHCARE GROUP PLC 247
15.1.6.1 事業概要 247
15.1.6.2 提供製品 248
15.1.7 MASIMO(DANAHER CORPORATIONの子会社) 249
15.1.7.1 事業概要 249
15.1.7.2 提供製品 250
15.1.7.3 最近の動向 250
15.1.7.3.1 取引 250
15.1.8 VINCENT MEDICAL HOLDINGS LIMITED 251
15.1.8.1 事業概要 251
15.1.8.2 提供製品 253
15.1.9 FLEXICARE (GROUP) LIMITED 254
15.1.9.1 事業概要 254
15.1.9.2 取り扱い製品 254
15.1.10 MICOMME MEDICAL 255
15.1.10.1 事業概要 255
15.1.10.2 取り扱い製品 255
15.1.11 BMC MEDICAL CO., LTD. 256
15.1.11.1 事業概要 256
15.1.11.2 取り扱い製品 256
15.1.12 EAKIN 医療 257
15.1.12.1 事業概要 257
15.1.12.2 取り扱い製品 257
15.1.13 LÖWENSTEIN MEDICAL SE & CO. KG 258
15.1.13.1 事業概要 258
15.1.13.2 取り扱い製品 258
15.1.14 SHENZHEN COMEN MEDICAL INSTRUMENTS CO., LTD. 259
15.1.14.1 事業概要 259
15.1.14.2 取り扱い製品 259
15.1.15 MEDLINE 260
15.1.15.1 事業概要 260
15.1.15.2 取り扱い製品 260
15.2 その他の主要企業 261
15.2.1 インターサージカル社 261
15.2.2 レスピルケア・メディカル社 262
15.2.3 グレート・グループ・メディカル社 263
15.2.4 ガレメッド社 264
15.2.5 シルマグ社 265
15.2.6 サラエラ有限責任会社 266
15.2.7 テレエア社 267
15.2.8 ヘカ・メディカルズ・インディア・プライベート・リミテッド 268
15.2.9 ベスメッド・ヘルス・ビジネス社 269
15.2.10 CREATE BIOTECH CO., LTD. 270
16 調査方法論 271
16.1 調査データ 271
16.1.1 二次データ 272
16.1.1.1 二次情報源からの主要データ 272
16.1.2 一次データ 273
16.1.2.1 一次情報源からの主要データ 274
16.1.2.2 主要な産業インサイト 274
16.2 市場規模の推計 274
16.2.1 ボトムアップ・アプローチ 275
16.2.2 トップダウン・アプローチ 275
16.2.3 ベース数値の推計 276
16.3 市場予測のアプローチ 278
16.4 市場の細分化とデータの三角測量 280
16.5 仮定 281
16.5.1 市場シェアに関する仮定 281
16.6 因子分析 282
16.7 リスク評価 282
16.8 方法論に関連する制限事項 283
17 付録 284
17.1 ディスカッション・ガイド 284
17.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 288
17.3 カスタマイズオプション 290
17.4 関連レポート 290
17.5 著者情報 291
表1 高流量鼻カニューレ市場:調査対象および除外項目 26
表2 高流量鼻カニューレ市場:現在のアンメットニーズ 44
表3 高流量鼻カニューレ市場:ポーターの5つの力分析 53
表4 主要国別のGDP変化率(2021年~2030年) 56
表5 主要企業別のHFNCシステムの平均販売価格の推移(2025年、米ドル) 62
表6 地域別高流量鼻カニューレの平均価格推移、
2023年~2025年(米ドル) 63
表7 高流量鼻カニューレ製品(HSコード9019)の輸入データ、
国別、2021年~2025年 (千米ドル) 63
表8 高流量鼻カニューレ製品(HSコード9019)の輸出データ、
国別、2021年~2025年(千米ドル) 64
表9 高流量鼻カニューレ市場:主要な会議およびイベントの詳細リスト
(2026年~2027年) 64
表10 アメリカの調整済み相互関税率 68
表11 高流量鼻カニューレに関連する主要な製品別関税(現行) 69
表12 高流量鼻カニューレ市場:AI導入に関するケーススタディ 86
表13 相互に関連する隣接エコシステムと市場関係者への影響 87
表14 北米:規制機関、政府機関、およびその他の組織の一覧 91
表15 ヨーロッパ:規制機関、政府機関、およびその他の組織の一覧 91
表16 その他の地域:規制機関、政府機関、およびその他の組織の一覧 92
表17 アメリカ:医療機器の分類 93
表18 アメリカ:登録手続きにかかる時間、費用、および複雑さ 93
表19 カナダ:リスクレベル、登録手続きにかかる時間、費用、および複雑さ 94
表20 ヨーロッパ:リスクレベル、登録手続きにかかる時間、費用、および複雑さ 94
表21 日本:登録手続きにかかる時間、費用、および複雑さ 95
表22 中国:登録手続きにかかる時間、費用、および複雑さ 96
表23 高流量鼻カニューレ市場におけるグローバル基準 97
表24 高流量鼻カニューレ市場における認証、表示、環境基準 98
表25 購買プロセスに対する主要ステークホルダーの影響 101
表26 高流量鼻カニューレシステムの主な購入基準 102
表27 高流量鼻カニューレ市場:未充足ニーズ/エンドユーザーの期待 103
表28 高流量鼻カニューレ市場:製品別、2024年~2031年(百万米ドル) 108
表29 高流量鼻カニューレ市場:国別、2024年~2031年(百万米ドル) 108
表30 高流量鼻カニューレシステム市場、国別、
2024年~2031年(百万米ドル) 109
表31 高流量鼻カニューレシステム市場、地域別、
2024年~2031年(百万台) 110
表32 高流量鼻カニューレ市場:消耗品および付属品別、2024年~2031年(百万米ドル) 111
表33 加湿器市場:地域別、2024年~2031年(百万米ドル) 111
表34 地域別鼻カニューレ/インターフェース市場、2024年~2031年(百万米ドル) 112
表35 地域別呼吸回路/セット市場、2024年~2031年(百万米ドル) 113
表36 加湿チャンバー市場、地域別、2024年~2031年(百万米ドル) 114
表37 その他の消耗品・付属品市場、地域別、
2024年~2031年(百万米ドル) 115
表38 高流量鼻カニューレ市場、用途別
2024年~2031年(百万米ドル) 118
表39 高流量鼻カニューレ市場、用途別・国別
2024年~2031年(百万米ドル) 118
表40 急性呼吸不全向け高流量鼻カニューレ市場、
国別、2024年~2031年(百万米ドル) 119
表41 COPD向け高流量鼻カニューレ市場、国別、
2024–2031年(百万米ドル) 120
表42 急性心不全向け高流量鼻カニューレ市場、国別、2024–2031年(百万米ドル) 121
表43 その他の用途向け高流量鼻カニューレ市場(国別、2024年~2031年)(百万米ドル) 122
表44 高流量鼻カニューレ市場(エンドユーザー別、2024年~2031年)(百万米ドル) 125
表45 高流量鼻カニューレ市場(エンドユーザー別・国別)
2024年~2031年(百万米ドル) 125
表46 病院向け高流量鼻カニューレ市場(国別)
2024年~2031年 (百万米ドル) 126
表47 在宅ケア向け高流量鼻カニューレ市場:国別、2024年~2031年(百万米ドル) 127
表48 外来診療センター向け高流量鼻カニューレ市場、
国別、2024年~2031年(百万米ドル) 128
表49 その他のエンドユーザー向け高流量鼻カニューレ市場(国別、2024年~2031年)(百万米ドル) 129
表50 高流量鼻カニューレ市場(患者の種類別)
2024年~2031年(百万米ドル) 132
表51 高流量鼻カニューレ市場:患者の種類別、国別
2024年~2031年(百万米ドル) 132
表52 新生児・小児(0~17歳)向け高流量鼻カニューレ市場、
国別、2024–2031年(百万米ドル) 133
表53 成人(18~64歳)向け高流量鼻カニューレ市場、国別、
2024–2031年(百万米ドル) 134
表54 高齢者(65歳以上)向け高流量鼻カニューレ市場、国別、
2024–2031年(百万米ドル) 135
表55 高流量鼻カニューレ市場、地域別、2024–2031年(百万米ドル) 138
表56 北米:高流量鼻カニューレ市場、国別、
2024年~2031年(百万米ドル) 139
表57 北米:高流量鼻カニューレ市場、製品種類別、2024年~2031年 (百万米ドル) 140
表58 北米:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万米ドル) 140
表59 北米:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年(百万米ドル) 141
表60 北米:高流量鼻カニューレ市場、用途別、
2024年~2031年(百万米ドル) 141
表61 北米:高流量鼻カニューレ市場、エンドユーザー別、
2024年~2031年(百万ドル) 142
表62 アメリカ:高流量鼻カニューレ市場、製品種類別、
2024年~2031年(百万ドル) 143
表63 アメリカ:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万ドル) 143
表64 アメリカ:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年(百万ドル) 144
表65 アメリカ:高流量鼻カニューレ市場、用途別、
2024年~2031年(百万ドル) 144
表66 アメリカ:高流量鼻カニューレ市場、エンドユーザー別、
2024年~2031年(百万ドル) 145
表67 カナダ:高流量鼻カニューレ市場、製品種類別、
2024年~2031年(百万米ドル) 146
表68 カナダ:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年 (百万米ドル) 146
表69 カナダ:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年(百万米ドル) 147
表70 カナダ:高流量鼻カニューレ市場、用途別、
2024年~2031年(百万米ドル) 147
表71 カナダ:高流量鼻カニューレ市場、エンドユーザー別、
2024年~2031年(百万米ドル) 148
表72 ヨーロッパ:高流量鼻カニューレ市場、国別、
2024–2031年(百万米ドル) 149
表73 ヨーロッパ:高流量鼻カニューレ市場、製品種類別、
2024–2031年(百万米ドル) 149
表74 ヨーロッパ:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万米ドル) 150
表75 ヨーロッパ:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年 (百万米ドル) 150
表76 ヨーロッパ:高流量鼻カニューレ市場、用途別、
2024年~2031年(百万米ドル) 151
表77 ヨーロッパ:高流量鼻カニューレ市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 151
表78 ドイツ:高流量鼻カニューレ市場(製品種類別)、
2024年~2031年(百万米ドル) 152
表79 ドイツ:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万米ドル) 152
表80 ドイツ:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年(百万米ドル) 153
表81 ドイツ:高流量鼻カニューレ市場、用途別、
2024年~2031年(百万米ドル) 153
表82 ドイツ:高流量鼻カニューレ市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 154
表83 フランス:高流量鼻カニューレ市場(製品種類別)、
2024年~2031年(百万米ドル) 155
表84 フランス:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万米ドル) 155
表85 フランス:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年(百万米ドル) 156
表86 フランス:高流量鼻カニューレ市場、用途別、
2024年~2031年(百万米ドル) 156
表87 フランス:高流量鼻カニューレ市場、エンドユーザー別、
2024年~2031年(百万米ドル) 157
表88 英国:高流量鼻カニューレ市場、製品種類別、
2024年~2031年(百万米ドル) 158
表89 英国:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年 (百万米ドル) 158
表90 英国:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年(百万米ドル) 159
表91 英国:高流量鼻カニューレ市場、用途別、
2024年~2031年 (百万米ドル) 159
表92 英国:高流量鼻カニューレ市場、エンドユーザー別、
2024年~2031年(百万米ドル) 160
表93 イタリア:高流量鼻カニューレ市場、製品種類別、
2024年~2031年 (百万米ドル) 161
表94 イタリア:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万米ドル) 161
表95 イタリア:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年(百万米ドル) 162
表96 イタリア:高流量鼻カニューレ市場、用途別、
2024年~2031年(百万米ドル) 162
表97 イタリア:高流量鼻カニューレ市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 163
表98 スペイン:高流量鼻カニューレ市場(製品種類別)、
2024年~2031年(百万米ドル) 164
表99 スペイン:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万米ドル) 164
表100 スペイン:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年(百万米ドル) 165
表101 スペイン:高流量鼻カニューレ市場、用途別、
2024年~2031年(百万米ドル) 165
表102 スペイン:高流量鼻カニューレ市場、エンドユーザー別、
2024年~2031年(百万米ドル) 166
表103 ヨーロッパその他:高流量鼻カニューレ市場、製品種類別、2024年~2031年(百万米ドル) 167
表104 ヨーロッパその他地域:高流量鼻カニューレ市場、消耗品および付属品別、2024–2031年(百万米ドル) 167
表105 ヨーロッパその他地域:高流量鼻カニューレ市場、患者の種類別、2024–2031年 (百万米ドル) 168
表 106 ヨーロッパその他地域:高流量鼻カニューレ市場、用途別、
2024–2031年(百万米ドル) 168
表 107 ヨーロッパその他地域:高流量鼻カニューレ市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 169
表108 アジア太平洋地域:高流量鼻カニューレ市場(国別)、
2024年~2031年(百万米ドル) 170
表109 アジア太平洋地域:高流量鼻カニューレ市場、製品種類別、
2024年~2031年 (百万米ドル) 171
表 110 アジア太平洋地域:高流量鼻カニューレ市場、消耗品および付属品別、2024–2031年(百万米ドル) 171
表111 アジア太平洋地域:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年(百万米ドル) 172
表112 アジア太平洋地域:高流量鼻カニューレ市場、用途別、
2024年~2031年(百万米ドル) 172
表113 アジア太平洋地域:高流量鼻カニューレ市場、エンドユーザー別、
2024年~2031年(百万米ドル) 173
表114 日本:高流量鼻カニューレ市場、製品種類別、
2024年~2031年(百万米ドル) 174
表115 日本:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万米ドル) 174
表116 日本:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年(百万米ドル) 175
表117 日本:高流量鼻カニューレ市場、用途別、
2024年~2031年(百万米ドル) 175
表118 日本:高流量鼻カニューレ市場、エンドユーザー別、
2024年~2031年(百万米ドル) 176
表119 中国:高流量鼻カニューレ市場、製品種類別、
2024年~2031年(百万米ドル) 177
表120 中国:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万米ドル) 177
表121 中国:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年(百万米ドル) 178
表122 中国:高流量鼻カニューレ市場、用途別、
2024年~2031年(百万米ドル) 178
表123 中国:高流量鼻カニューレ市場、エンドユーザー別、
2024年~2031年(百万米ドル) 179
表124 インド:高流量鼻カニューレ市場、製品種類別、
2024年~2031年(百万米ドル) 180
表125 インド:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万米ドル) 180
表126 インド:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年(百万米ドル) 181
表127 インド:高流量鼻カニューレ市場(用途別)、
2024年~2031年(百万米ドル) 181
表128 インド:高流量鼻カニューレ市場(エンドユーザー別)、
2024年~2031年 (百万米ドル) 182
表129 オーストラリア:高流量鼻カニューレ市場、製品種類別、
2024年~2031年(百万米ドル) 183
表130 オーストラリア:高流量鼻カニューレ市場(消耗品および付属品別)、2024年~2031年(百万米ドル) 183
表131 オーストラリア:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年(百万米ドル) 184
表132 オーストラリア:高流量鼻カニューレ市場、用途別、
2024年~2031年(百万米ドル) 184
表133 オーストラリア:高流量鼻カニューレ市場、エンドユーザー別、
2024年~2031年(百万米ドル) 185
表134 韓国:高流量鼻カニューレ市場、製品種類別、
2024年~2031年(百万米ドル) 186
表135 韓国:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万米ドル) 186
表136 韓国:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年(百万米ドル) 187
表137 韓国:高流量鼻カニューレ市場、用途別、
2024年~2031年 (百万米ドル) 187
表138 韓国:高流量鼻カニューレ市場、エンドユーザー別、
2024年~2031年(百万米ドル) 188
表139 アジア太平洋地域その他:高流量鼻カニューレ市場、製品種類別、2024年~2031年(百万米ドル) 189
表140 アジア太平洋地域その他:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万米ドル) 189
表141 アジア太平洋地域その他:高流量鼻カニューレ市場、患者の種類別、2024年~2031年(百万米ドル) 190
表142 アジア太平洋地域その他:高流量鼻カニューレ市場、用途別、2024年~2031年(百万米ドル) 190
表 143 アジア太平洋地域その他:高流量鼻カニューレ市場、エンドユーザー別、2024年~2031年(百万米ドル) 191
表144 南米アメリカ:高流量鼻カニューレ市場、国別、
2024年~2031年(百万米ドル) 191
表145 南米アメリカ:高流量鼻カニューレ市場、製品種類別、
2024年~2031年 (百万米ドル) 192
表146 南米アメリカ:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万米ドル) 192
表147 ラテンアメリカ:高流量鼻カニューレ市場、患者の種類別、
2024年~2031年(百万米ドル) 193
表148 ラテンアメリカ:高流量鼻カニューレ市場、用途別、
2024年~2031年(百万米ドル) 193
表149 南米アメリカ:高流量鼻カニューレ市場、エンドユーザー別、
2024年~2031年(百万米ドル) 194
表150 ブラジル:高流量鼻カニューレ市場、製品種類別、
2024年~2031年(百万米ドル) 195
表151 ブラジル:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万米ドル) 195
表 152 ブラジル:高流量鼻カニューレ市場、患者の種類別、
2024–2031年(百万米ドル) 196
表 153 ブラジル:高流量鼻カニューレ市場、用途別、
2024–2031年 (百万米ドル) 196
表154 ブラジル:高流量鼻カニューレ市場、エンドユーザー別、
2024年~2031年(百万米ドル) 197
表155 メキシコ:高流量鼻カニューレ市場(製品種類別)、
2024年~2031年(百万米ドル) 198
表156 メキシコ:高流量鼻カニューレ市場(消耗品および付属品別)、2024年~2031年(百万米ドル) 198
表 157 メキシコ:高流量鼻カニューレ市場、患者の種類別、
2024–2031年(百万米ドル) 199
表 158 メキシコ:高流量鼻カニューレ市場、用途別、
2024年~2031年(百万米ドル) 199
表159 メキシコ:高流量鼻カニューレ市場、エンドユーザー別、
2024年~2031年(百万米ドル) 200
表160 南米アメリカその他地域:高流量鼻カニューレ市場、
製品種類別、2024年~2031年(百万米ドル) 200
表161 南米アメリカその他地域:高流量鼻カニューレ市場、
消耗品および付属品別、2024年~2031年(百万米ドル) 201
表162 南米アメリカその他地域:高流量鼻カニューレ市場、患者の種類別、2024年~2031年(百万米ドル) 201
表163 南米アメリカその他地域:高流量鼻カニューレ市場、用途別、2024年~2031年(百万米ドル) 202
表 164 南米アメリカその他地域:高流量鼻カニューレ市場、エンドユーザー別、2024年~2031年(百万米ドル) 202
表 165 中東・アフリカ:高流量鼻カニューレ市場、国別、2024年~2031年(百万米ドル) 203
表166 中東・アフリカ:高流量鼻カニューレ市場、
製品種類別、2024年~2031年(百万米ドル) 203
表167 中東・アフリカ:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万米ドル) 204
表168 中東・アフリカ:高流量鼻カニューレ市場、患者の種類別、2024年~2031年(百万米ドル) 204
表169 中東・アフリカ:高流量鼻カニューレ市場、用途別、2024年~2031年(百万米ドル) 205
表170 中東・アフリカ:高流量鼻カニューレ市場、エンドユーザー別、2024年~2031年(百万米ドル) 205
表171 GCC諸国:高流量鼻カニューレ市場、製品種類別、2024年~2031年 (百万米ドル) 206
表 172 GCC諸国:高流量鼻カニューレ市場、消耗品および付属品別、2024年~2031年(百万米ドル) 207
表 173 GCC諸国:高流量鼻カニューレ市場(患者の種類別)、
2024年~2031年 (百万米ドル) 207
表 174 GCC諸国:高流量鼻カニューレ市場、用途別、
2024–2031年(百万米ドル) 208
表 175 GCC諸国:高流量鼻カニューレ市場、エンドユーザー別、
2024年~2031年(百万米ドル) 208
表176 中東・アフリカのその他の地域:高流量鼻カニューレ市場、
製品種類別、2024年~2031年(百万米ドル) 209
表177 中東・アフリカのその他の地域:高流量鼻カニューレ市場、
消耗品および付属品別、2024–2031年(百万米ドル) 209
表178 中東・アフリカのその他の地域:高流量鼻カニューレ市場、
患者の種類別、2024年~2031年(百万米ドル) 210
表179 中東・アフリカのその他の地域:高流量鼻カニューレ市場、
用途別、2024年~2031年(百万米ドル) 210
表180 中東・アフリカのその他の地域:高流量鼻カニューレ市場、
エンドユーザー別、2024年~2031年(百万米ドル) 211
表181 高流量鼻カニューレ市場における主要企業の戦略概要 212
表182 高流量鼻カニューレ市場:競争の激しさ 214
表183 高流量鼻カニューレ市場:地域別市場規模 219
表184 高流量鼻カニューレ市場:製品別市場規模 220
表185 高流量鼻カニューレ市場:患者の種類別分布 221
表186 高流量鼻カニューレ市場:用途の種類別分布 222
表 187 高流量鼻カニューレ市場:エンドユーザー別分布 223
表 188 高流量鼻カニューレ市場:主要スタートアップ/中小企業の詳細リスト 227
表 189 高流量鼻カニューレ市場:主要スタートアップ/中小企業の競合ベンチマーク 227
表 190 高流量鼻カニューレ市場:取引実績(2021年1月~2026年8月) 230
表191 フィッシャー・アンド・ペイケル・医療リミテッド:会社概要 231
表192 フィッシャー・アンド・ペイケル・医療リミテッド:提供製品 232
表193 ヴァポサーム:会社概要 235
表194 ヴァポサーム:取り扱い製品 236
表195 ヴァポサーム:取引実績、2022年1月~2026年8月 237
表196 レスメッド社:会社概要 238
表197 レスメッド社:取り扱い製品 239
表 198 ハミルトン・メディカル:会社概要 241
表 199 ハミルトン・メディカル:取り扱い製品 241
表 200 ハミルトン・メディカル:事業拡大計画(2022年1月~2026年8月) 242
表 201 DRÄGERWERK AG & CO. KGAA:会社概要 244
表 202 DRÄGERWERK AG & CO. KGAA:取り扱い製品 245
表 203 インスピレーション・医療グループ PLC:会社概要 247
表 204 インスピレーション・医療グループ PLC:取り扱い製品 248
表 205 マシモ(ダナハー・コーポレーション):会社概要 249
表 206 MASIMO:提供製品 250
表 207 MASIMO:取引実績(2022年1月~2026年8月) 250
表 208 VINCENT MEDICAL HOLDINGS LIMITED:会社概要 251
表 209 ヴィンセント・メディカル・ホールディングス・リミテッド:取り扱い製品 253
表 210 フレキシケア(グループ)リミテッド:会社概要 254
表 211 フレキシケア(グループ)リミテッド:取り扱い製品 254
表 212 ミコム・メディカル:会社概要 255
表 213 ミコム・メディカル:取り扱い製品 255
表 214 BMCメディカル株式会社:会社概要 256
表 215 BMCメディカル株式会社: 取り扱い製品 256
表216 EAKIN 医療:会社概要 257
表217 EAKIN 医療:取り扱い製品 257
表218 LÖWENSTEIN MEDICAL SE & CO. KG:会社概要 258
表219 LÖWENSTEIN MEDICAL SE & CO. KG:取り扱い製品 258
表220 SHENZHEN COMEN MEDICAL INSTRUMENTS CO., LTD.:会社概要 259
表221 SHENZHEN COMEN MEDICAL INSTRUMENTS CO., LTD. :取り扱い製品 259
表 222 MEDLINE:会社概要 260
表 223 MEDLINE:取り扱い製品 260
表 224 INTERSURGICAL LTD:会社概要 261
表 225 RESPIRCARE MEDICAL: 会社概要 262
表 226 GREAT GROUP MEDICAL CO., LTD.:会社概要 263
表 227 GALEMED CORPORATION:会社概要 264
表 228 SILMAG S.A.:会社概要 265
表 229 SALAERA LLC:会社概要 266
表 230 TELESAIR, INC.:会社概要 267
表 231 HEKA MEDICALS INDIA PVT. LTD.:会社概要 268
表 232 BESMED HEALTH BUSINESS CORP.: 会社概要 269
表 233 CREATE BIOTECH CO., LTD.:会社概要 270
表 234 調査の前提条件 281
表 235 リスク評価:高流量鼻カニューレ市場 282
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









