高電圧コンデンサ市場の分析:
主な市場推進要因: エネルギー効率に優れた送電・配電システムへの需要の高まりが、市場成長の主な推進要因となっています。世界的な電力消費量の増加に伴い、電力網のアップグレードに向けた動きが活発化しており、これが高電圧コンデンサの需要を牽引しています。
主な市場動向: スマートグリッド技術の普及と、環境に優しいコンデンサソリューションへの移行が進んでいます。送電網の近代化が加速する中、電力会社は高度な監視・自動化システムを導入しており、これにより、より高い効率と信頼性を備えたコンデンサへの需要が生まれています。
地域別動向:高電圧コンデンサ市場の予測によると、アジア太平洋地域は世界市場において最大の地域を占めています。急速な都市化、工業化の進展、およびエネルギー需要の増加が、市場の成長を牽引しています。電気自動車(EV)の普及や、同地域におけるエネルギー効率への注力が、高電圧コンデンサの需要を後押ししています。
競争環境:
- 高電圧コンデンサ業界の主要な市場プレイヤーには、ABB Group、Alstom SA、API Capacitors Ltd.、Arteche Group、General Atomics Aeronautical Systems Inc.、General Electric Company、Iris Power LP、Isofarad Ltd.、KONAR Group、International Capacitors, S.A.、Tesla, Inc.、RTDS Technologies Inc.、Siemens AG、TDK Corporationなどが挙げられます。
課題と機会: この市場は、高い製造コストや、高度な材料・技術の必要性など、いくつかの課題に直面しています。厳しい規制要件や、既存のシステムへのコンデンサの統合の複雑さも、障壁となり得ます。しかし、再生可能エネルギー源やスマートグリッド技術の普及など、高電圧コンデンサの需要を後押しする様々な機会も存在します。電気自動車(EV)やエネルギー効率の高いソリューションの台頭も、さらなる市場機会を生み出しています。
高電圧コンデンサ市場の動向:
電力インフラの拡充
増加するエネルギー需要に対応し、再生可能エネルギー源を統合するための電力網の近代化および拡張への投資拡大が、高電圧コンデンサの需要を牽引しています。例えば、2024年2月、国営のパワー・グリッド・コーポレーションは、国内の送電プロジェクトの実施に向け、取締役会が約65.6億ルピー相当の投資を承認したと発表しました。取締役会は、推定費用514.66 croreルピー、2025年11月15日の稼働開始を予定とする「統一負荷配分・通信(ULDC)フェーズIII SCADA/EMSアップグレードプロジェクト(北部地域SLDC)」の実施を承認しました。また、プロジェクト投資委員会は、ビワニにおける765/400 kV、1500 MVA変圧器(第4号機)の増設を承認しました。推定費用は14億1090万ルピーで、2025年5月5日までの稼働開始が予定されています。
再生可能エネルギーの広範な導入
風力や太陽光発電などの再生可能エネルギー源への移行が進むにつれ、電圧変動を管理し、送電網の安定性を向上させるための高電圧コンデンサが必要とされています。IBEFによると、新・再生可能エネルギー省は、首相によるCOP26での発表に基づき、2030年までに非化石燃料による発電量を500ギガワットとする目標を掲げており、2023年には13.5ギガワットの再生可能エネルギー設備容量を追加する計画です。これには約7,400億ルピー(89億米ドル)の投資が見込まれています。調査機関ICRAによると、インドの再生可能エネルギー設備容量は、2023年12月時点の136.57GWから、2025年3月までに約170GWに増加すると見込まれています。インドが2070年までに炭素排出量を実質ゼロにし、2030年までに電力需要の50%を再生可能エネルギーで賄う意向を表明したことは、気候変動対策に向けた世界的な取り組みにおいて歴史的な節目となります。
台頭するスマートグリッド技術
電力システムの監視・制御を強化するスマートグリッドの導入が進むにつれ、効率的かつ信頼性の高い電力配電を支える高電圧コンデンサの需要が高まっています。例えば、2023年12月には、ISGAN(国際スマートグリッド・アクション・ネットワーク)が、世界的なスマートグリッドの推進に向けた新たな取り組みを開始しました。「エネルギーシステムにおけるスマート配電網の役割を含む、クリーンエネルギー転換に向けた不確実性下での電力ネットワークの計画と実施」と題された新たな「ライトハウス・プロジェクト」は、スマート配電網に取り組むため、同ネットワークの6つのワーキンググループ間のより緊密な連携を図ることを目的としています。
送電網インフラ強化への需要の高まり
世界的な再生可能エネルギーへの移行と電力需要の増加が相まって、最新かつ効率的で信頼性の高い送電網インフラの必要性が高まっています。太陽光や風力などの変動性再生可能エネルギーを電力網に統合する必要があり、そのためには高度なエネルギー貯蔵、電圧調整、力率補正機能が必要とされますが、そこでは高電圧コンデンサが不可欠です。コンデンサは、特に分散型発電がますます普及する中で、電圧変動の平滑化、ノイズフィルタリング、および系統の安定化において極めて重要な役割を果たしています。さらに、スマートグリッド、マイクログリッド、高電圧直流(HVDC)システムの用途拡大に伴い、コンデンサには、より高い電圧での動作、より長い寿命、および熱管理の向上が求められています。これらの動向は、世界的な電力網の近代化に向けた取り組みにおいて、先進的なコンデンサに対する継続的な技術革新と市場需要につながるものと見込まれます。
産業オートメーションと電気自動車(EV)の成長 (EV)
産業オートメーションの進展と電気自動車(EV)の普及は、高電圧コンデンサ市場に大きな影響を与えています。産業オートメーションにおいて、コンデンサはパワーエレクトロニクス、モータードライブ、インバータ、ロボットなどで重要な役割を果たしており、これらの分野では、動作精度と機器の耐久性を確保するために、信頼性の高いエネルギー貯蔵とノイズ除去が不可欠です。工場がネットワーク化されたスマートマシンを導入し、「インダストリー4.0」へと移行するにつれ、堅牢かつ小型化されたコンデンサへの需要が高まっています。同様に、急成長するEV業界においても、車載充電器、バッテリー管理システム、トラクションインバーター向けに高電圧コンデンサが求められています。コンデンサは、高温環境に耐え、高速な充放電サイクルを実現し、過酷な自動車環境下でも長期的な信頼性を確保しなければなりません。こうした二重の需要が技術開発を牽引し、世界的な高性能コンデンサ市場の規模を拡大させています。
高電圧コンデンサ市場のセグメンテーション:
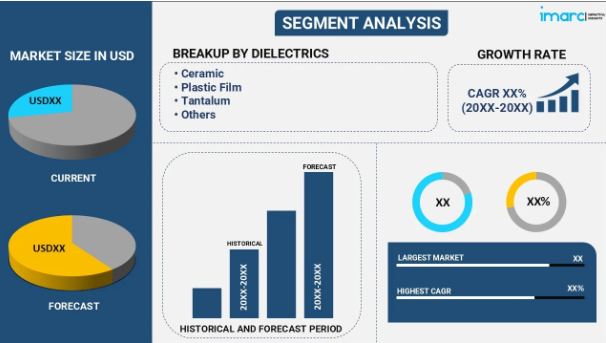
IMARC Groupは、市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。当社のレポートでは、誘電体、容量、用途に基づいて市場を分類しています。
誘電体別の内訳:
- セラミック
- プラスチックフィルム
- タンタル
- アルミニウム電解
- マイカ
- その他
プラスチックフィルムが市場シェアの大部分を占めています
本レポートでは、誘電体に基づく市場の詳細な内訳と分析を提供しています。これには、セラミック、プラスチックフィルム、タンタル、アルミニウム電解、マイカ、その他が含まれます。レポートによると、プラスチックフィルムが最大のセグメントを占めています。
高電圧コンデンサ市場の展望に基づき、プラスチックフィルムは、その優れた電気絶縁特性、安定性、および耐久性により、市場における最大の誘電体セグメントを占めています。ポリプロピレンやポリエステルなどのプラスチックフィルムは、高い絶縁破壊電圧、低い損失、優れた耐熱性を備えており、高電圧用途に最適です。また、他の誘電体材料と比較して軽量で、コストパフォーマンスにも優れています。これらの特性により、さまざまな高電圧コンデンサで広く使用されており、市場での優位性を支えています。
容量別の内訳:14,000V以上が業界で最大のシェアを占めています
- 500~1,000V
- 1,001~7,000V
- 7,001~14,000V
- 14,000V以上
本レポートでは、容量に基づく市場の詳細な内訳と分析も掲載されています。これには、500~1,000V、1,001~7,000V、7,001~14,000V、および14,000V以上が含まれます。レポートによると、14,000V以上が最大の市場シェアを占めています。
14,000V以上のセグメントは、送電、産業機械、再生可能エネルギーシステムなどの重負荷用途において極めて重要な役割を果たしているため、市場において最大の容量シェアを占めています。この範囲のコンデンサは、高電圧の送電網や機器を安定化・支えるために不可欠であり、長距離にわたる効率的なエネルギー伝送を保証しています。特に急速な都市化や工業化が進む地域において、産業界がより堅牢なエネルギーインフラを求めるにつれ、大容量コンデンサへの需要は引き続き高まっています。
用途別内訳:発電が最大の市場セグメントを占めています
- 発電
- 送電・配電
- ドライバーおよびインバーター
- モーター
- その他
本レポートでは、用途に基づいた市場の詳細な分類と分析を提供しています。これには、発電、送電・配電、駆動装置・インバーター、モーター、その他が含まれます。レポートによると、発電が最大のセグメントを占めています。
安定した効率的なエネルギー供給への需要が高まっていることから、発電は高電圧コンデンサ市場において最大の用途セグメントを占めています。高電圧コンデンサは、発電システムにおいて、電圧調整、無効電力補償、および系統の安定性向上に不可欠です。風力や太陽光などの再生可能エネルギーの導入が進む中、コンデンサは電圧変動の管理やエネルギー伝送の効率化に貢献しています。世界的な発電インフラの拡大、特に新興経済国における拡大が、このセグメントの成長をさらに後押ししています。
地域別内訳:
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他
- 中東・アフリカ
- トルコ
- サウジアラビア
- イラン
- アラブ首長国連邦
- その他
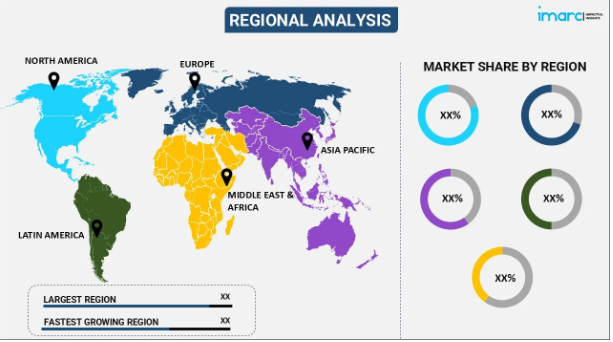
アジア太平洋地域が市場をリードしており、高電圧コンデンサ市場で最大のシェアを占めています
本レポートでは、北米(米国およびカナダ)、欧州(ドイツ、フランス、英国、イタリア、スペイン、ロシア、その他)、 アジア太平洋地域(中国、日本、インド、韓国、オーストラリア、インドネシア、その他);ラテンアメリカ(ブラジル、メキシコ、アルゼンチン、コロンビア、チリ、ペルー、その他);および中東・アフリカ(トルコ、サウジアラビア、イラン、アラブ首長国連邦、その他)が含まれます。本報告書によると、アジア太平洋地域は高電圧コンデンサの最大の地域市場となっています。
電力需要の増加、急速な都市化、および産業の成長が、同地域全体の市場成長を牽引しています。同地域の各国政府は、こうしたニーズに応えるため、電力インフラの近代化と拡充に多額の投資を行っており、これが市場の成長を後押ししています。再生可能エネルギー、特に風力や太陽光の導入推進も、もう一つの重要な推進要因となっています。これは、高電圧コンデンサが送電網の電圧を安定させるために不可欠であるためです。さらに、中国、インド、日本などの国々における電気自動車の普及やスマートグリッドプロジェクトの進展も、市場の成長をさらに後押ししています。例えば、2024年5月、北デリーの700万人の住民に電力を供給する電力会社であるタタ・パワー・デリー・ディストリビューション・リミテッド(Tata Power-DDL)は、インド・スマートグリッド・フォーラム(ISGF)と覚書(MoU)を締結し、デリーにおけるV2G(Vehicle-to-Grid)技術実証プロジェクトで協力することになりました。
競争環境:
- 本市場調査レポートでは、市場の競争環境に関する包括的な分析も提供されています。また、主要企業すべての詳細なプロフィールも掲載されています。高電圧コンデンサ業界の主要な市場プレイヤーには、ABBグループ、アルストムSA、APIキャパシタ社、アルテチェ・グループ、ジェネラル・アトミックス・エアロノーティカル・システムズ社、ゼネラル・エレクトリック社、アイリス・パワーLP、アイソファラッド社、コナル・グループ、インターナショナル・キャパシタ社、テスラ社、RTDSテクノロジーズ社、シーメンスAG、およびTDK株式会社などが挙げられます。
(なお、これは主要企業のリストの一部に過ぎず、完全なリストは本レポートに記載されています。)
- この市場は競争が激しく、ABB Ltd.、ゼネラル・エレクトリック、シーメンスAG、イートン・コーポレーションといった主要企業が業界を牽引しています。これらの企業はイノベーションに注力し、世界的に高まる需要に応えるため、先進的でエネルギー効率に優れたコンデンサソリューションを提供しています。また、小規模な地域企業も、ニッチな用途やカスタマイズされた製品を通じて存在感を高めています。戦略的提携、合併、買収は一般的であり、特に新興市場において市場での存在感を拡大することを目的としています。技術の進歩と持続可能性への注力が、この分野における競争をさらに激化させています。例えば、2024年9月、電力計測・監視ソリューションの世界的リーダーであるArteche社は、エネルギー貯蔵技術のリーディングカンパニーであるTeraloop社への参入により、イノベーションと持続可能性戦略において大きな一歩を踏み出しました。この取引は、Arteche社の「グリッド信頼性」事業分野におけるポートフォリオを拡大するだけでなく、同社を新興のエネルギー貯蔵市場へと導くものとなっています。
高電圧コンデンサ市場のニュース:
- 2025年2月、Vishay Intertechnology社は、高電圧用途向けの「VJ.W1HV」高電圧MLCC商用シリーズを発表しました。この製品は、7種類のケースサイズで1.5 pFから100 nFの静電容量範囲をカバーし、最大3000 VDCの電圧に対応しています。C0G(NP0)およびX7R誘電体を採用したこれらのMLCCは、エネルギーシステム、産業用オートメーション、通信インフラ、医療機器に適しています。コスト効率に優れたBME技術、RoHS準拠、および基板の屈曲耐性を強化するオプションを備えています。
- 2024年11月、パナソニック・インダストリー・ヨーロッパは、OS-CONアルミニウムポリマー固体コンデンサのラインナップを拡充し、新しいSXV、SXE、およびSVPGシリーズを追加しました。これらのコンデンサは、耐久性と耐高温性が向上しており、静電容量も最大20%向上しています。SXVおよびSXEタイプは、電源やサーバーにおける高密度実装に適しており、SVPGシリーズは長寿命と高いリップル電流耐性を備えており、AIアクセラレータ、産業用オートメーション、データセンター、および電源回路に最適です。
- 2024年11月、ニチコンは、特に通信基地局の電源など、高温・長寿命用途向けに設計されたスナップイン端子付きアルミニウム電解コンデンサ「LHXシリーズ」を発売しました。LHXシリーズは、電圧、静電容量、サイズ、およびリップル電流定格を従来シリーズのLHTシリーズと同等に維持しつつ、125°Cでの5,000時間の動作を保証しています。これは、過酷な高温環境やメンテナンスフリーの環境において、信頼性の高い性能が求められるニーズに応えるものです。
- 2024年4月、先進的な電子部品および革新的なセンサー、制御、コネクタ、アンテナソリューションの米国メーカー兼サプライヤーである京セラAVXは、小型ケースサイズで高いCV値を実現するように設計された、新しいRESシリーズのラジアルリード型アルミニウム電解コンデンサを発表しました。
- 2024年3月、サムスンエレクトロメカニクスは、630V(ボルト)以上の過酷な使用環境下でも安定した電力を供給できる5種類の自動車用MLCCを開発したことを発表し、世界中の自動車部品メーカーへの供給を計画しています。サムスンエレクトロメカニクスは、電気自動車に使用可能な高電圧MLCCを開発し、ハイエンド自動車用製品ラインナップの拡充を通じて、自動車市場をターゲットにしています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の高電圧コンデンサ市場
5.1 市場の概要
5.2 市場動向
5.3 新型コロナウイルス(COVID-19)の影響
5.4 市場予測
6 誘電体別市場内訳
6.1 セラミック
6.1.1 市場動向
6.1.2 市場予測
6.2 プラスチックフィルム
6.2.1 市場動向
6.2.2 市場予測
6.3 タンタル
6.3.1 市場の動向
6.3.2 市場予測
6.4 アルミニウム電解
6.4.1 市場の動向
6.4.2 市場予測
6.5 マイカ
6.5.1 市場の動向
6.5.2 市場予測
6.6 その他
6.6.1 市場動向
6.6.2 市場予測
7 容量別市場内訳
7.1 500~1000V
7.1.1 市場動向
7.1.2 市場予測
7.2 1001~7000V
7.2.1 市場動向
7.2.2 市場予測
7.3 7001~14000V
7.3.1 市場動向
7.3.2 市場予測
7.4 14000V以上
7.4.1 市場の動向
7.4.2 市場予測
8 用途別市場内訳
8.1 発電
8.1.1 市場の動向
8.1.2 市場予測
8.2 送電・配電
8.2.1 市場の動向
8.2.2 市場予測
8.3 ドライバおよびインバータ
8.3.1 市場動向
8.3.2 市場予測
8.4 モーター
8.4.1 市場動向
8.4.2 市場予測
8.5 その他
8.5.1 市場動向
8.5.2 市場予測
9 地域別市場内訳
9.1 アジア太平洋地域
9.1.1 中国
9.1.1.1 市場動向
9.1.1.2 市場予測
9.1.2 日本
9.1.2.1 市場動向
9.1.2.2 市場予測
9.1.3 インド
9.1.3.1 市場の動向
9.1.3.2 市場予測
9.1.4 韓国
9.1.4.1 市場の動向
9.1.4.2 市場予測
9.1.5 オーストラリア
9.1.5.1 市場の動向
9.1.5.2 市場予測
9.1.6 インドネシア
9.1.6.1 市場の動向
9.1.6.2 市場予測
9.1.7 その他
9.1.7.1 市場の動向
9.1.7.2 市場予測
9.2 北米
9.2.1 米国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 カナダ
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場の動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場の動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 アルゼンチン
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.4.4 コロンビア
9.4.4.1 市場動向
9.4.4.2 市場予測
9.4.5 チリ
9.4.5.1 市場動向
9.4.5.2 市場予測
9.4.6 ペルー
9.4.6.1 市場の動向
9.4.6.2 市場予測
9.4.7 その他
9.4.7.1 市場の動向
9.4.7.2 市場予測
9.5 中東およびアフリカ
9.5.1 トルコ
9.5.1.1 市場の動向
9.5.1.2 市場予測
9.5.2 サウジアラビア
9.5.2.1 市場動向
9.5.2.2 市場予測
9.5.3 イラン
9.5.3.1 市場の動向
9.5.3.2 市場予測
9.5.4 アラブ首長国連邦
9.5.4.1 市場の動向
9.5.4.2 市場予測
9.5.5 その他
9.5.5.1 市場の動向
9.5.5.2 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
11.1 概要
11.2 研究開発
11.3 原材料調達
11.4 製造
11.5 流通および輸出
11.6 最終用途産業
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 業界内の競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格指標
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 ABBグループ
14.3.1.1 会社概要
14.3.1.2 製品ポートフォリオ
14.3.2 アルストム社
14.3.2.1 会社概要
14.3.2.2 製品ポートフォリオ
14.3.3 API Capacitors Ltd.
14.3.3.1 会社概要
14.3.3.2 製品ポートフォリオ
14.3.4 アルテチェ・グループ
14.3.4.1 会社概要
14.3.4.2 製品ポートフォリオ
14.3.5 ジェネラル・アトミックス・エアロノーティカル・システムズ社
14.3.5.1 会社概要
14.3.5.2 製品ポートフォリオ
14.3.6 ゼネラル・エレクトリック社
14.3.6.1 会社概要
14.3.6.2 製品ポートフォリオ
14.3.6.3 財務状況
14.3.6.4 SWOT分析
14.3.7 アイリス・パワーLP
14.3.7.1 会社概要
14.3.7.2 製品ポートフォリオ
14.3.8 アイソファラッド社
14.3.8.1 会社概要
14.3.8.2 製品ポートフォリオ
14.3.9 KONAR Group
14.3.9.1 会社概要
14.3.9.2 製品ポートフォリオ
14.3.10 International Capacitors S.A.
14.3.10.1 会社概要
14.3.10.2 製品ポートフォリオ
14.3.11 Tesla, Inc.
14.3.11.1 会社概要
14.3.11.2 製品ポートフォリオ
14.3.11.3 SWOT分析
14.3.12 RTDS Technologies Inc.
14.3.12.1 会社概要
14.3.12.2 製品ポートフォリオ
14.3.13 Siemens AG
14.3.13.1 会社概要
14.3.13.2 製品ポートフォリオ
14.3.14 TDK Corporation
14.3.14.1 会社概要
14.3.14.2 製品ポートフォリオ
14.3.14.3 財務状況
図表一覧
図 1:世界:高電圧コンデンサ市場:主な推進要因と課題
図 2:世界:高電圧コンデンサ市場:売上高(10億米ドル)、2020年~2025年
図 3:世界:高電圧コンデンサ市場:誘電体別内訳(%)、2025年
図4:世界:高電圧コンデンサ市場:容量別内訳(%)、2025年
図5:世界:高電圧コンデンサ市場:用途別内訳(%)、2025年
図6:世界:高電圧コンデンサ市場:地域別内訳(%)、2025年
図7:世界:高電圧コンデンサ市場予測:売上高(10億米ドル)、2026年~2034年
図8:世界:高電圧コンデンサ(セラミック)市場:売上高(百万米ドル)、2020年および2025年
図9:世界:高電圧コンデンサ(セラミック)市場予測:売上高(百万米ドル)、2026年~2034年
図10:世界:高電圧コンデンサ(プラスチックフィルム)市場:売上高(百万米ドル)、2020年および2025年
図11:世界:高電圧コンデンサ(プラスチックフィルム)市場の予測:売上高(百万米ドル)、2026年~2034年
図12:世界:高電圧コンデンサ(タンタル)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:高電圧コンデンサ(タンタル)市場の予測:売上高(百万米ドル)、2026年~2034年
図14:世界:高電圧コンデンサ(アルミニウム電解)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:高電圧コンデンサ(アルミニウム電解)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:高電圧コンデンサ(マイカ)市場:売上高(単位:百万米ドル)、2020年および2025年
図17:世界:高電圧コンデンサ(マイカ)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図18:世界:高電圧コンデンサ(その他の誘電体)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:高電圧コンデンサ(その他の誘電体)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界: 高電圧コンデンサ(500~1000V)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:高電圧コンデンサ(500~1000V)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:高電圧コンデンサ(1001~7000V)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:高電圧コンデンサ(1001~7000V)市場予測: 売上高(百万米ドル)、2026年~2034年
図24:世界:高電圧コンデンサ(7001~14000V)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:高電圧コンデンサ(7001~14000V)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:高電圧コンデンサ(14000V超)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:高電圧コンデンサ(14,000V超)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:高電圧コンデンサ(発電用)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:高電圧コンデンサ(発電用)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図30:世界:高電圧コンデンサ(送電・配電)市場:売上高(百万米ドル)、2020年および2025年
図31:世界:高電圧コンデンサ(送電・配電)市場予測:売上高(百万米ドル)、2026年~2034年
図32:世界:高電圧コンデンサ(ドライバおよびインバータ)市場:売上高(百万米ドル)、2020年および2025年
図33:世界:高電圧コンデンサ(ドライバおよびインバータ)市場予測:売上高(百万米ドル)、2026年~2034年
図34:世界:高電圧コンデンサ(モーター)市場:売上高(百万米ドル)、2020年および2025年
図35:世界:高電圧コンデンサ(モーター)市場予測:売上高(百万米ドル)、2026年~2034年
図36:世界:高電圧コンデンサ(その他の用途)市場:売上高(百万米ドル)、2020年および2025年
図37:世界:高電圧コンデンサ(その他の用途)市場予測:売上高(百万米ドル)、2026年~2034年
図38:アジア太平洋地域:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図39:アジア太平洋地域:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図40:中国:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図41:中国:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図42:日本:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図43:日本:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図44: インド:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図45:インド:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図46:韓国:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図47:韓国:高電圧コンデンサ市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図48:オーストラリア:高電圧コンデンサ市場:売上高(単位:百万米ドル)、2020年および2025年
図49:オーストラリア:高電圧コンデンサ市場予測:売上高(単位:百万米ドル)、2026年~2034年
図50:インドネシア:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図51:インドネシア:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図52:その他:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図53:その他:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図54:北米:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図55:北米:高電圧コンデンサ市場の予測:売上高(百万米ドル)、2026年~2034年
図56:米国:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図57:米国:高電圧コンデンサ市場の予測:売上高(百万米ドル)、2026年~2034年
図58:カナダ:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図59:カナダ:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図60:欧州:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図61:欧州:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図62:ドイツ:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図63:ドイツ:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図64:フランス:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図65:フランス:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図66:英国:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図67:英国:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図68:イタリア:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図69:イタリア:高電圧コンデンサ市場の予測:売上高(百万米ドル)、2026年~2034年
図70:スペイン:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図71:スペイン:高電圧コンデンサ市場の予測:売上高 (百万米ドル)、2026年~2034年
図72:ロシア:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図73:ロシア:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図74:その他:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図75:その他:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図76: ラテンアメリカ:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図77:ラテンアメリカ:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図78:ブラジル:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図79:ブラジル:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図80:メキシコ:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図81:メキシコ:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図82:アルゼンチン:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図83:アルゼンチン:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図84:コロンビア:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図85:コロンビア:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図86:チリ:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図87:チリ:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図88:ペルー: 高電圧コンデンサ市場:販売額(百万米ドル)、2020年および2025年
図89:ペルー:高電圧コンデンサ市場予測:販売額(百万米ドル)、2026年~2034年
図90:その他:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図91:その他:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図92:中東・アフリカ: 高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図93:中東・アフリカ:高電圧コンデンサ市場の予測:売上高(百万米ドル)、2026年~2034年
図94:トルコ:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図95:トルコ:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図96:サウジアラビア:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図97:サウジアラビア:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図98:イラン:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図99:イラン:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図100:アラブ首長国連邦:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図101:アラブ首長国連邦:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図102:その他:高電圧コンデンサ市場:売上高(百万米ドル)、2020年および2025年
図103:その他:高電圧コンデンサ市場予測:売上高(百万米ドル)、2026年~2034年
図104:世界:高電圧コンデンサ産業:SWOT分析
図105:世界:高電圧コンデンサ産業:バリューチェーン分析
図106:世界:高電圧コンデンサ産業:ポーターの5つの力分析
表一覧
表1:世界:高電圧コンデンサ市場:主要な業界動向、2025年および2034年
表2:世界:高電圧コンデンサ市場予測:誘電体別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:高電圧コンデンサ市場予測:容量別内訳(百万米ドル)、2026年~2034年
表4:世界:高電圧コンデンサ市場予測:用途別内訳 (単位:百万米ドル)、2026年~2034年
表5:世界:高電圧コンデンサ市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:高電圧コンデンサ市場:競争構造
表7:世界:高電圧コンデンサ市場:主要企業
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









