ハイブリッドボンディングクリーナー市場の成長を支える決定的な数値とは何でしょうか?
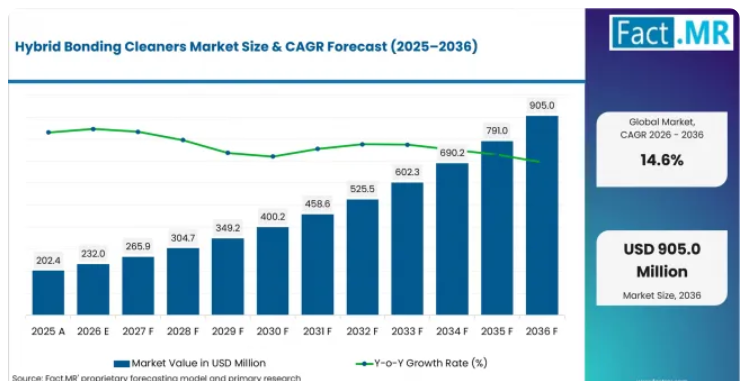
2036年までに、6億7,300万米ドルの絶対的な市場規模が見込まれています。
- 市場の需要を牽引する要因
- 粒子制御は歩留まりを左右する重要な要素です。装置購入者は、粒子制御を単なる管理上の細部ではなく、中核的な仕様として捉えています。EV Groupのディエラチャー氏は、装置内部の粒子制御――気流管理、ミニ環境、最適化された基板ハンドリング、およびイン・シチュプロセスモニタリング――こそが、クリーナー自体が除去すべき汚染によってハイブリッドボンディングの歩留まりが低下するのを防いでいると指摘しています。[1]
- 界面におけるボイドは、測定可能な結果です: ボンディング前の洗浄精度向上への需要は、目に見える故障モードに直接起因しています。産業標準のボイドスクリーニング手法であるC-SAM音響顕微鏡では、ボイドのないボンディングの黒い画像に対して、ボイドが白い斑点として表示されます。また、故障解析の慣行では、X線やCTで残存する欠陥を3Dで特定する前に、まずC-SAMを用いてウエハー全体のスクリーニングを行うため、購入者は洗浄品質とボンディング結果を迅速に関連付けることができます。[2]
- RCA/SC-1 + メガソニックは依然として標準的な化学組成です:購入者が指定する主な化学組成は、キレート剤を含む改良型SC-1洗浄液(NH4OH: H₂O₂:H₂Oを1:2:40または1:2:80の比率で配合)にキレート剤を添加し、1.13 W/cm²のメガソニックエネルギー、5秒未満の希薄HF曝露、および最大0.2%の界面活性剤を含むもので、0.2マイクロメートルのSi₃N₄チャレンジ粒子に対して検証済みです。これは、サプライヤー間で調達仕様の一貫性を保つ、十分に実証された基準となっています。[3]
- 周波数の選択は、除去効果と損傷のバランスを左右します。ツールの選定は、ますますメガソニック周波数に依存するようになっています。動作周波数はおよそ0.8~2 MHzであり、周波数が高いほどキャビテーション気泡が微細化され、サブミクロン粒子を除去しつつ、誘電体内の凹んだ銅パッドなど、脆弱なハイブリッドボンディングの微細構造への損傷を抑制します。そのため、周波数の調整は歩留まりを直接左右する重要な要素となります。[4]
- 分析対象の主要セグメント
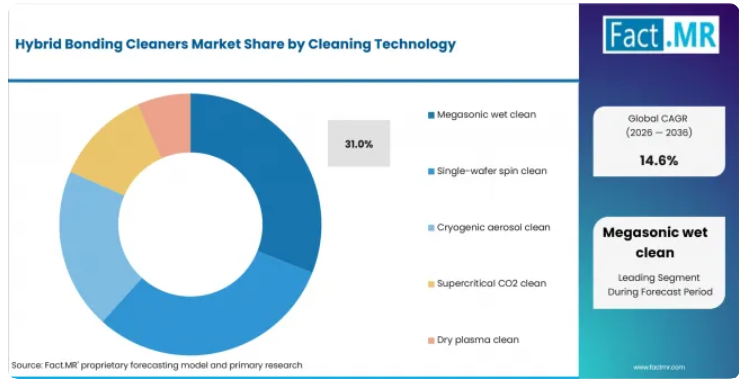
- 洗浄技術別:メガソニック湿式洗浄は、明確なプロセス上の利点に支えられ、2026年には31.0%のシェアを占めると予測されています。メガソニック湿式洗浄は、液体を通じて音響エネルギーを適用し、物理的なブラシ接触なしにナノスケールの粒子を剥離させます。これは、1つの粒子が残っているだけで誘電体との密着が妨げられるフルウエハー表面に最適です。
- 対象汚染物質別:2026年には、粒子除去が37.1%のシェアを占めると予測されています。これは、明確なプロセス上の利点に支えられています。界面にある粒子は局所的な非接触領域を作り出し、それがボイドや層間剥離へと発展する可能性があるため、粒子除去が主流となっています。一部の化学膜とは異なり、硬い粒子はボンディングアニールによって修正することができません。
- プロセス化学による分類:2026年には、希酸系化学薬品が43.4%のシェアを占めると予測されており、これには明確なプロセス上の利点があります。希酸系化学薬品は、銅の損失や表面形状の変化を最小限に抑えながら、酸化銅や特定の金属残留物を除去することができます。パッドの窪みを深くすることなく、接合可能な金属表面を復元する必要がある場合、その価値はさらに高まります。
- 統合方式別:2026年には、クラスター統合型洗浄が43.1%のシェアを占めると予測されています。これは、明確なプロセス上の利点に支えられています。クラスター統合型洗浄では、制御された搬送経路の下で、パーティクル除去、リンス、乾燥、およびボンディングが連携して行われます。その結果得られる指標は、洗浄機出口でのみ測定される清浄度ではなく、搬送後の接点における清浄度です。
- エンドユーザー別:メモリメーカーは、2026年に29.1%のシェアを占めると予測されています。これは、明確なプロセス上の利点に支えられています。メモリメーカーは、反復的な大量生産スタックを運用しており、わずかな界面欠陥率でも、多くのボンディング層にわたって累積します。そのため、クリーナーの安定性、チャンバーのマッチング、および予防保守の効果が、完成したスタックレベルにおいて経済的に顕著に表れます。
- Fact.MRのアナリスト見解
- Fact.MRのシニアコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「購入者は、ボンディング前に、表面形状を変化させたり、表面を再汚染させたりすることなく、粒子、CMP残留物、有機膜、および酸化銅を除去するためのプロセスシーケンス全体を評価すべきです。技術的な検討においては、単一の主要な仕様ではなく、再現性、統合性、欠陥管理、および生産スループットに焦点を当てる必要があります。装置の性能を、測定可能な歩留まりや認定結果に結びつけるサプライヤーは、より迅速に信頼を築くことができるでしょう。」
- 戦略的示唆
- 購入担当者は、単にクリーナー出口での除去効率だけでなく、洗浄後の粒子付着量、銅リセスの安定性、およびボンディングまでの所要時間を測定すべきです。
- 装置サプライヤーは、量産を代表するウエハー、パネル、ダイ、または包装において、ボンディング前に表面のトポグラフィーを変えたり再汚染させたりすることなく、粒子、CMP残留物、有機膜、および酸化銅を除去するという課題に、自社のシステムがどのように対処しているかを文書化すべきです。
- 調達チームは、名目上のスループットや単一の精度主張を優先する前に、プロセス能力、統合の負担、サービス範囲、および認定の証拠を比較検討することができます。
韓国では、大量生産されるメモリ、HBM、および垂直統合型半導体製造が関連する設備投資を支えることから、年平均成長率(CAGR)16.0%を記録すると予測されています。台湾は、主要ファウンドリの生産、先進包装、そして密なOSATおよび基板サプライチェーンが関連する設備投資を支えることから、15.7%の年平均成長率(CAGR)を記録すると予測されています。
日本は、半導体装置、材料、検査、およびメモリプロセスの専門知識が関連する設備投資を支えることから、15.3%の年平均成長率(CAGR)を記録すると予測されています。シンガポールは、先進パッケージングの研究開発、特殊ファブ、および地域的な組立・テスト事業が関連する設備投資を支えることから、CAGR 14.8%を記録すると予測されています。一方、米国は、最先端のロジック半導体、高性能コンピューティング、連邦政府による半導体研究開発支援、および大規模な国内装置基盤が2036年まで関連する設備投資を支えることから、CAGR 16.0%を記録すると予測されています。
ハイブリッドボンディング用洗浄剤市場は、セグメント別にどのように分類されますか?
2026年には、洗浄技術分野においてメガソニック湿式洗浄が31.0%のシェアで首位を占める一方、汚染物質対策分野では粒子除去が37.1%を占める見込みです。
なぜメガソニック湿式洗浄が洗浄技術分野をリードしているのでしょうか?
メガソニック湿式洗浄は、2026年に31.0%のシェアを占めると予測されています。
メガソニック湿式洗浄は、液体を通じて音響エネルギーを加え、ブラシによる物理的な接触なしにナノスケールの粒子を除去する技術です。これは、たった1つの粒子が残っているだけで誘電体との密着が妨げられる可能性のあるフルウエハー表面に特に適しています。
シングルウエハー・スピン洗浄は、化学処理や乾燥の制御に優れていますが、極微細な粒子の除去には、メガソニックエネルギーの追加や複数の工程が必要となる場合があります。極低温CO₂/エアロゾル洗浄は、ボンディング準備済みの表面における50 nm未満の粒子に対して、ウォーターマークや表面張力を生じさせない代替手段として評価されています(産業の動向;メガソニック湿式洗浄を補完するものです)。そのため、購入者は、工程能力、再現性、生産経済性のバランスを考慮して認定を行う必要がある場合、メガソニック湿式洗浄を実用的な選択肢として捉える傾向にあります。
なぜ粒子除去が汚染物質の除去対象として首位を占めるのでしょうか?
粒子除去は、2026年には37.1%のシェアを占めると予測されています。
粒子除去が首位を占める理由は、界面にある粒子が局所的な非接触領域を作り出し、それが空隙や剥離へと発展する可能性があるためです。一部の化学膜とは異なり、硬い粒子はボンディングアニールによって修正することができません。酸化銅は電気的に重要ですが、粒子除去プロセスが安定した後であれば、対象を絞った化学処理で対処できる場合が多くあります。
半導体洗浄に関する電気化学学会の議事録によると、キレート剤(12~200 ppm)を含む改良型SC-1(NH4OH:H2O2:H2Oの比率を1:2:40および1:2:80としたもの)、 1.13 W/cm²のメガソニックエネルギー、5秒未満の希薄HF(1:100)曝露、および最大0.2%の界面活性剤を含む;300 mmウエハー上の0.2 µm Si3N4チャレンジ粒子を用いて測定された粒子除去効率(Tencor SP-1)、金属はVPD-ICPMSにより、残留物はTOF-SIMSにより測定されました。[3] したがって、資格認定においてプロセス能力、再現性、および生産経済性のバランスを考慮しなければならない場合、購入者は粒子除去を実用的な選択肢として捉える傾向があります。
希酸化学がプロセス化学をリードする理由は何でしょうか?
希酸化学は、2026年には43.4%のシェアを占めると予測されています。
希酸系化学処理は、銅の損失や表面形状の変化を最小限に抑えつつ、酸化銅や特定の金属残留物を除去することができます。パッドの窪みを深くすることなく、ボンディング可能な金属表面を復元する必要がある場合、その価値はさらに高まります。アルカリ系化学処理は有機物の除去や粒子制御に有効ですが、ハイブリッド銅界面に対しては、別途金属表面処理工程が必要になる場合があります。
EV Groupのディエラチャー氏は、ハイブリッドボンディングについて次のように述べています。「装置内部の粒子管理には、気流管理、ミニ環境の活用、および基板ハンドリングの最適化が含まれます。さらに、イン・シチュ(その場)プロセスモニタリングにより、粒子汚染をさらに低減することが可能です。[1] したがって、資格認定においてプロセス能力、再現性、および生産経済性のバランスを図る必要がある場合、購入者は希酸系化学処理を実用的な選択肢として捉える傾向があります。」
なぜクラスター統合型クリーンが主導的な地位を占めるのでしょうか?
クラスター統合型クリーンは、2026年に43.1%のシェアを占めると予測されています。
クラスター統合型クリーンは、制御された搬送経路の下で、粒子除去、リンス、乾燥、およびボンディングを連携させます。その結果得られる指標は、クリーナーの出口でのみ測定される清浄度ではなく、搬送後の接触点における清浄度となります。スタンドアロン型クリーナーは複数のツールに対応可能ですが、搬送工程が追加されることで、待ち時間や空気中汚染の問題が再燃します。
クリーナーがボンディングクラスターに物理的に統合されることで、「洗浄→活性化→ボンディング」までの所要時間は数分単位にまで短縮されます。一方、スタンドアロン型のウェットベンチでは、待ち時間中に再汚染のリスクが生じます(活性化表面の減衰に関する証拠を参照:)。[7] したがって、買手側は、プロセス能力、再現性、生産経済性のバランスを考慮して認定を行う必要がある場合、クラスターに統合されたクリーン処理を実用的な選択肢として扱う傾向があります。
なぜメモリメーカーがエンドユーザーをリードしているのでしょうか?
メモリメーカーは、2026年に29.1%のシェアを占めると予測されています。
メモリメーカーは、反復的な大量生産スタックを運用しており、わずかな界面欠陥率でも、多くのボンディング層にわたって累積します。そのため、クリーナーの安定性、チャンバーのマッチング、および予防保全の効果が、完成したスタックレベルで経済的に明確に現れます。
ファウンドリにはより幅広いレシピの柔軟性が必要ですが、メモリ生産ラインでは、限られた大量生産アーキテクチャを中心に、専用の洗浄シーケンスを導入することが正当化されます。C-SAM(音響顕微鏡)は、ボイド(空洞)検出の標準的な手法です。ボイドは白い斑点として現れますが、ボイドのないボンディングでは、音響顕微鏡画像は黒く表示されます(『Semiconductor Engineering』誌)。故障解析の現場では、まずC-SAMを用いてウエハー全体のスクリーニングを行い、その後、X線やCTを用いて3次元で位置を特定します。[2] したがって、プロセス能力、再現性、生産経済性のバランスを考慮して認定を行う必要がある場合、購入者はメモリメーカーを現実的な選択肢として捉える傾向があります。
ハイブリッドボンディング用洗浄機の市場導入を加速させている要因と、阻害している要因は何でしょうか?
最大の推進要因は、粒子制御が歩留まりの決定要因として明確に挙げられている点です。一方、主な阻害要因は、強力な化学薬品やメガソニックエネルギーが微細構造を損傷する恐れがあること、また、不十分なすすぎや乾燥により水跡やイオン残留物が残る可能性があることです。
推進要因の影響分析
パーティクル管理は、収率に影響を与える重要な要素です: EV Group社のディエラチャー氏は、ハイブリッドボンディングについて次のように述べています。装置内部のパーティクル管理には、気流の管理、ミニ環境の活用、および基板ハンドリングの最適化が含まれます。さらに、イン・シチュでのプロセスモニタリングを行うことで、パーティクル汚染をさらに低減することができます。[1]
界面のボイドは測定可能な結果となります: C-SAM音響顕微鏡法は、ボイドスクリーニングの標準手法です。ボイドは白い斑点として現れますが、ボイドのないボンディングでは、音響顕微鏡画像は黒く映ります(Semiconductor Engineering)。故障解析の実務では、まずC-SAMを用いてウエハー全体のスクリーニングを行い、その後、X線/CTを用いて3次元で位置を特定します。[2]
RCA/SC-1 + メガソニックは依然として標準的な化学処理法です: 半導体洗浄に関する電気化学学会の議事録:キレート剤(12~200 ppm)を含む改良型SC-1(NH4OH:H2O2:H2Oの比率が1:2:40および1:2:80)、 1.13 W/cm²のメガソニックエネルギー、5秒未満の希薄HF(1:100)曝露、および最大0.2%の界面活性剤を含みます。粒子除去効率は、300 mmウエハー上の0.2 µm Si3N4チャレンジ粒子を用いて測定され(Tencor SP-1)、金属はVPD-ICPMSにより、残留物はTOF-SIMSにより分析されます。[3]
周波数の選択は、除去効果と損傷とのトレードオフとなります: メガソニック洗浄は、約0.8~2 MHzの範囲で動作します。MHz数が高いほどキャビテーション気泡が小さくなり、サブミクロン粒子を除去しつつ、パターンや微細構造への損傷を最小限に抑えることができます。このトレードオフは、脆弱なハイブリッドボンディングの地形(誘電体中の凹んだCuパッド)にも同様に当てはまります。[4]
機会影響分析
アクティベーション/ボンディングとの共置(待ち時間の短縮): 洗浄装置がボンディング・クラスターに物理的に統合されているため、「洗浄→アクティベーション→ボンディング」までの所要時間が数分に短縮されます。一方、独立型のウェットベンチでは、待ち時間中に再汚染のリスクが生じます(アクティベートされた表面の劣化に関する証拠については、以下を参照してください:)。[7]
CMP後洗浄の専門化: CMPでは最大5 nmのCuディッシング許容範囲が定義されているため(BESI、Semiconductor Engineeringエンジニアリング誌による)、CMP後の洗浄では、ディッシングを変化させたり誘電体を侵食したりすることなく、スラリーや有機残留物を除去する必要があります。数nmを超える過エッチングやリセスは、ボンディング力を酸化膜側へ移行させ、Cu-Cu界面を弱体化させます(SMTA論文、§7)。
- ドライ/極低温エアロゾル洗浄の選択肢:極低温CO₂/エアロゾル洗浄は、ボンディング準備完了表面上の50 nm未満の粒子に対して、ウォーターマークや表面張力を生じさせない代替手段として評価されています(産業の方向性;メガソニック湿式洗浄を補完するものです)。
制約要因の影響分析
- 主な適格性上の制約: 強力な化学薬品やメガソニックエネルギーは微細な構造を損傷する可能性があり、不十分なすすぎや乾燥はウォーターマークやイオン残留物を残す恐れがあります。[1]
- 汚染および欠陥のリスク: EV Group社のディエラチャー氏は、ハイブリッドボンディングについて次のように述べています。装置内部の粒子管理には、気流管理、ミニ環境の活用、および基板ハンドリングの最適化が含まれます。さらに、イン・シチュ(その場)プロセスモニタリングにより、粒子汚染をさらに低減することが可能です。[1]
- 埋没欠陥の検出: C-SAM音響顕微鏡法は、ボイド検出の標準的な手法です。ボイドは白い斑点として現れますが、ボイドのないボンディングでは、音響顕微鏡画像は黒く映ります(Semiconductor Engineering)。故障解析の慣行としては、まずC-SAMを用いてウエハー全体のスクリーニングを行い、その後、X線/CTを用いて3次元で位置を特定します。[2]
ハイブリッドボンディング洗浄機市場が最も急速に拡大している国はどこでしょうか?
米国では、最先端のロジック半導体、高性能コンピューティング、連邦政府による半導体研究開発の支援、そして大規模な国内装置基盤に支えられ、ハイブリッドボンディングクリーナー市場は年平均成長率(CAGR)16.0%で拡大すると予測されています。
- 各国間の差異は、表向きのCAGRよりも、ハイブリッドボンディングクリーナー市場の需要を生み出す半導体事業の種類によって生じています。
- 韓国は、大量生産されるメモリ、HBM、および垂直統合型の半導体製造によって形作られる道筋をたどっています。米国は、最先端のロジック半導体、高性能コンピューティング、連邦政府が支援する半導体研究開発、そして国内の膨大な設備基盤を通じて、異なる発展経路をたどっています。
- 台湾は、デバイス生産、装置開発、および先進パッケージングへの投資という独自の組み合わせを通じて、一貫した発展を維持しています。
- 日本は、半導体装置、材料、検査、およびメモリプロセスの専門知識を通じて発展している一方、シンガポールは、先進パッケージングの研究開発、特殊ファブ、および地域的な組立・試験業務に依存しています。
- 同様のCAGR(年平均成長率)を示す市場であっても、稼働中のファブ、デバイスの構成、現地の装置能力、輸出規制、および認定サイクルが異なるため、異なる発展経路をたどることがあります。
本レポートの全文では、北米、ラテンアメリカ、ヨーロッパ、東アジア、南アジア・オセアニア、中東・アフリカといった広範な地域範囲内で、上記6カ国の市場を比較しています。
2036年までの韓国の成長を牽引する要因は何でしょうか?
大容量メモリ、HBM、および垂直統合型半導体製造に支えられた、年平均成長率(CAGR)16.0%です。
2036年までの米国の成長を牽引する要因は何でしょうか?
最先端のロジック半導体、ハイパフォーマンス・コンピューティング、連邦政府による半導体研究開発支援、および大規模な国内設備基盤に支えられた、年平均成長率(CAGR)16.0%です。
ACM Research(アメリカ・中国に拠点を置く)は、SAPS/TEBOのメガソニック・バリアントを推進しており、CHIPS法による資金提供を受けた包装ラインでは、アメリカに設置可能なクリーンルーム容量が指定されています。この環境下では、ハイブリッドボンディングクリーナー市場にとって明確な認定経路が生まれます。なぜなら、購入者は、生産規模でのボンディング前に、表面形状を変えたり、表面を再汚染させたりすることなく、粒子、CMP残留物、有機膜、および酸化銅を除去するという課題を解決しなければならないからです。
2036年までの台湾の成長を牽引しているのは何でしょうか?
15.7%の年平均成長率(CAGR)は、業界をリードするファウンドリ生産、先進的な包装、そして密なOSATおよび基板サプライチェーンによって支えられています。
台湾は、業界をリードするファウンドリ生産、先進包装、そして密なOSATおよび基板サプライチェーンを兼ね備えており、調査対象6カ国における2026年の需要シェアの17.4%を占めています。EV Groupのディエラチャー氏は、ハイブリッドボンディングについて次のように述べています。「装置内部のパーティクル制御には、気流管理、ミニ環境の活用、および基板ハンドリングの最適化が含まれます。」 [1] 商業的な関連性としては、生産能力の拡大やプロセスの複雑化に伴い、ボンディング前に表面形状を変化させたり、表面を再汚染させたりすることなく、粒子、CMP残留物、有機膜、酸化銅を除去するという課題を解決する必要性が挙げられます。
2036年までの日本の成長を牽引する要因は何でしょうか?
半導体装置、材料、検査技術、およびメモリプロセスに関する専門知識に支えられ、年平均成長率(CAGR)は15.3%と予測されています。
SCREEN社とTEL社がシングルウエハー用クリーナー市場のシェアを独占しています。TEL社は、自社の「Synapse」ボンディングラインとクリーナーを組み合わせています。また、メガソニックノズルのエンジニアリングでは日本のサプライヤーが主導的な役割を果たしています。このような環境下では、ハイブリッドボンディング用クリーナー市場にとって明確な認定経路が形成されています。というのも、購入者は、量産規模でのボンディング前に、表面形状を変化させたり、表面を再汚染させたりすることなく、粒子、CMP残留物、有機膜、および酸化銅を除去するという課題を解決しなければならないからです。
2036年までのシンガポールの成長を牽引しているのは何でしょうか?
年平均成長率(CAGR)14.8%で、これは先進パッケージングの研究開発、特殊ファブ、および地域的な組立・テスト事業に支えられています。
シンガポールは、先進パッケージングの研究開発、特殊ファブ、および地域的な組立・テスト事業を組み合わせ、本レポートで取り上げた6カ国における2026年の需要の10.1%を占めています。半導体洗浄に関する米国電気化学会の論文:キレート剤(12~200 ppm)を含む改良型SC-1(NH₄OH:H₂O₂:H₂Oの比率を1:2:40および1:2:80としたもの)、 1.13 W/cm²のメガソニックエネルギー、5秒未満の希薄HF(1:100)曝露、および最大0.2%の界面活性剤を使用。粒子除去効率は、300 mmウエハー上の0.2 µm Si3N4チャレンジ粒子を用いて測定されました(Tencor SP-1)。[3] 商業的な意義は、生産能力やプロセスの複雑さが増す中で、ボンディング前に表面の形状を変化させたり再汚染させたりすることなく、粒子、CMP残留物、有機膜、および酸化銅を除去するという課題を解決する必要性にあります。
ハイブリッドボンディング用クリーナー市場を牽引しているのはどの企業でしょうか?
SCREEN Semiconductorと東京エレクトロンが市場をリードしており、その次にLam ResearchとSUSS MicroTecが有力な追随企業として続いています。
SCREEN Semiconductorは、シングルウエハー洗浄および表面処理分野で参入しています。ボンダーに供給する統合型洗浄・活性化モジュール、およびCu/誘電体表面向けのダメージフリーな処理レシピを備えたメガソニック装置を提供しています。東京エレクトロンは、エッチング、洗浄、成膜、およびウエハーボンディングプロセス装置を通じて参入しています。ボンダーに供給する統合型洗浄・活性化モジュールや、Cu/誘電体表面向けに損傷を与えない処理レシピを備えたメガソニック技術を提供しています。ラム・リサーチは、エッチング、成膜、洗浄、および先進メモリプロセスの統合を通じて参入しており、その重要性は、ボンディング前に表面の微細構造を変化させたり再汚染させたりすることなく、粒子、CMP残留物、有機膜、および酸化銅を除去するという課題に対処できる能力によって決定されます。SUSS MicroTecは、ウエハーアライメント、ボンディング、および先進パッケージング用リソグラフィーを通じて参画しており、その重要性は、ボンディング前に表面の微細構造を変化させたり再汚染させたりすることなく、粒子、CMP残留物、有機膜、および酸化銅を除去するという課題に対処できる能力によって決定されます。
Applied Materials社は、成膜、エッチング、材料エンジニアリング、および統合プロセスモジュールを通じて、より専門的な役割を担っており、特にカスタム統合やサービス範囲が認定に影響を与える分野においてその役割が重要となります。ACM Research社は、ウェット洗浄およびめっきプロセス装置を通じて、より専門的な役割を担っており、特にカスタム統合やサービス範囲が認定に影響を与える分野においてその役割が重要となります。
競争は、再現性のあるプロセス性能、隣接するモジュールとの統合、導入済み設備に対するサービス、およびボンディング前の表面の形状を変化させたり再汚染させたりすることなく、粒子、CMP残留物、有機膜、酸化銅を除去するという課題に対処できる実証済みの能力を中心に展開すると予想されます。購入者は、精度、欠陥防止、スループット、レシピの安定性、および納入されるプロセスセルの完成度を比較検討する可能性が高いでしょう。
主要なプロバイダーはどの企業でしょうか?
- SCREEN Semiconductor
- Tokyo Electron
- Lam Research
- SUSS MicroTec
- Applied Materials
- ACM Research
市場はどのように分類されていますか?
- 洗浄技術別
- メガソニック湿式洗浄
- シングルウエハー・スピン洗浄
- 極低温エアロゾル洗浄
- 超臨界CO2洗浄
- ドライプラズマ洗浄
- 対象汚染物質別
- 粒子除去
- 酸化銅の除去
- 有機残留物の除去
- 金属イオンの除去
- CMPスラリー残留物
- プロセス化学による分類
- 希酸系化学薬品
- アルカリ系化学薬品
- DI水/オゾン
- 溶剤系
- キレート系化学薬品
- 統合形態による分類
- クラスター統合型洗浄
- スタンドアロン型洗浄装置
- トラック統合型
- バッチ式洗浄装置
- インライン・ボンドリンク型
- エンドユーザーによる分類
- メモリメーカー
- ファウンドリ
- OSATプロバイダー
- IDM
- 研究機関
- 地域による分類
- 北米
- 米国
- ラテンアメリカ
- その他の地域市場(総計レベルで評価)
- ヨーロッパ
- その他の地域市場(総計レベルで評価)
- 東アジア
- 韓国
- 台湾
- 日本
- 南アジアおよびオセアニア
- シンガポール
- 中東およびアフリカ
- その他の地域市場(総計レベルで評価)
- 北米
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブサマリー
- 世界市場の展望
- 需要面の動向
- 供給面の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどれですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマークと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測 (楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比成長傾向分析
- 絶対的な市場規模(米ドル)の機会分析
- 2021年から2036年までの世界市場の価格分析
- 洗浄技術別:2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 2021年から2025年までの洗浄技術別:過去の市場規模(百万米ドル)の分析
- 洗浄技術別 現在および将来の市場規模(百万米ドル)の分析および予測、2026年~2036年
- メガソニック湿式洗浄
- シングルウエハースピン洗浄
- 極低温エアロゾル洗浄
- 超臨界CO2洗浄
- ドライプラズマ洗浄
- 洗浄技術別 前年比成長傾向分析、2021年~2025年
- 洗浄技術別 絶対的な市場機会分析(2026年~2036年)
- 汚染物質対象別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 汚染物質対象別、2021年から2025年までの過去市場規模(百万米ドル)の分析
- 汚染物質対象別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 粒子除去
- 酸化銅の除去
- 有機残留物の除去
- 金属イオンの除去
- CMPスラリー残留物
- 汚染物質別前年比成長傾向分析(2021年~2025年)
- 汚染物質別絶対的な市場機会分析(2026年~2036年)
- プロセス化学別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- プロセス化学別 過去の市場規模(百万米ドル)分析(2021年~2025年)
- プロセス化学別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
- 希酸系化学薬品
- アルカリ系化学薬品
- DI水/オゾン
- 溶剤系
- キレート系
- プロセス化学別前年比成長率分析(2021年~2025年)
- プロセス化学別絶対額市場機会分析(2026年~2036年)
- 統合レベル別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 統合別 過去市場規模(百万米ドル)分析、2021年~2025年
- 統合別 現在および将来の市場規模(百万米ドル)分析および予測、2026年~2036年
- クラスター統合型クリーン
- スタンドアロン型クリーナー
- トラック統合型
- バッチ型クリーナー
- インライン・ボンドリンク型
- 統合方式別前年比成長傾向分析(2021年~2025年)
- 統合方式別絶対的市場機会分析(2026年~2036年)
- エンドユーザー別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- エンドユーザー別過去市場規模(百万米ドル)分析(2021年~2025年)
- エンドユーザー別、現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
- メモリメーカー
- ファウンドリ
- OSATプロバイダー
- IDM
- 研究機関
- エンドユーザー別、前年比成長率の分析、2021年から2025年
- エンドユーザー別、絶対的な市場機会(米ドル)の分析、2026年から2036年
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析(2021年~2025年)
- 地域別現在の市場規模(百万米ドル)分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模(過去値:百万米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 米国
- カナダ
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合別
- エンドユーザー別
- 主なポイント
- 国別 ラテンアメリカ市場分析および予測
- 市場分類別 過去市場規模(百万米ドル)の傾向分析:2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他のラテンアメリカ諸国
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 主なポイント
- 西ヨーロッパ市場の分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル) 市場分類別予測、2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他の地域
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- ヨーロッパのその他地域
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合度別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合度別
- エンドユーザー別
- 主なポイント
- 東アジア市場の分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年~2036年
- 国別
- 日本
- 韓国
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析と予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模予測(百万米ドル)(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 主なポイント
- 中東・アフリカ市場の分析および予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他地域
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- カナダ
- 価格分析
- 市場シェア分析(2025年
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- メキシコ
- 価格分析
- 市場シェア分析(2025年
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- ブラジル
- 価格分析
- 市場シェア分析(2025年
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 英国
- 価格分析
- 市場シェア分析、2025年
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合別
- エンドユーザー別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合別
- エンドユーザー別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 洗浄技術別
- 対象汚染物質別
- プロセス化学別
- 統合レベル別
- エンドユーザー別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- SCREEN Semiconductor
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- 東京エレクトロン
- ラム・リサーチ
- SUSS MicroTec
- アプライド・マテリアルズ
- ACMリサーチ
- SCREEN Semiconductor
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:洗浄技術別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:対象汚染物質別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:プロセス化学別世界市場規模(百万米ドル)予測、2021年~2036年
- 表5:統合形態別世界市場規模(百万米ドル)予測、2021年~2036年
- 表6:エンドユーザー別世界市場規模(百万米ドル)予測、2021年~2036年
- 表7:北米市場規模 (百万米ドル)の国別予測、2021年から2036年
- 表8:北米市場規模(百万米ドル)の洗浄技術別予測、2021年から2036年
- 表9:北米市場規模(百万米ドル)の対象汚染物質別予測、2021年から2036年
- 表10:プロセス化学別北米市場規模(百万米ドル)予測、2021年~2036年
- 表11:統合別北米市場規模(百万米ドル)予測、2021年~2036年
- 表12:2021年から2036年までの北米市場規模(百万米ドル)の予測(エンドユーザー別)
- 表13:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の予測(国別)
- 表14:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の予測(洗浄技術別)
- 表15:南米アメリカ市場規模(百万米ドル)の予測(対象汚染物質別、2021年~2036年)
- 表16:南米アメリカ市場規模(百万米ドル)の予測(プロセス化学別、2021年~2036年)
- 表17:南米アメリカ市場規模(百万米ドル)の統合別予測(2021年~2036年)
- 表18:南米アメリカ市場規模(百万米ドル)のエンドユーザー別予測(2021年~2036年)
- 表19:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表20:西ヨーロッパ市場規模(百万米ドル)の予測(洗浄技術別、2021年~2036年)
- 表21:西ヨーロッパ市場規模(百万米ドル)の予測(対象汚染物質別、2021年~2036年)
- 表22:西ヨーロッパ市場規模(百万米ドル)の予測(プロセス化学別、2021年~2036年)
- 表23:西ヨーロッパの市場規模(百万米ドル)の統合別予測、2021年から2036年
- 表24:西ヨーロッパの市場規模(百万米ドル)のエンドユーザー別予測、2021年から2036年
- 表25:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表26:東ヨーロッパの市場規模(百万米ドル)の洗浄技術別予測(2021年~2036年)
- 表27:東ヨーロッパの市場規模(百万米ドル)の対象汚染物質別予測(2021年~2036年)
- 表28:東ヨーロッパ市場規模(百万米ドル)のプロセス化学別予測(2021年~2036年)
- 表29:東ヨーロッパ市場規模(百万米ドル)の統合度別予測(2021年~2036年)
- 表30:2021年から2036年までの東ヨーロッパ市場規模(百万米ドル)の予測(エンドユーザー別)
- 表31:2021年から2036年までの東アジア市場規模(百万米ドル)の予測(国別)
- 表32:2021年から2036年までの東アジア市場規模(百万米ドル)の予測(洗浄技術別)
- 表33:東アジアの市場規模(百万米ドル)の予測(対象汚染物質別、2021年~2036年)
- 表34:東アジアの市場規模(百万米ドル)の予測(プロセス化学別、2021年~2036年)
- 表35:東アジアの市場規模(百万米ドル)の予測(統合レベル別、2021年~2036年)
- 表36:エンドユーザー別 東アジア市場規模(百万米ドル)予測、2021年~2036年
- 表37:国別 南アジア・太平洋地域市場規模(百万米ドル)予測、2021年~2036年
- 表38:洗浄技術別 南アジア・太平洋地域市場規模(百万米ドル)予測、2021年~2036年
- 表39:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)予測(対象汚染物質別)
- 表40:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)予測(プロセス化学別)
- 表41:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)予測(統合別)
- 表42:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)予測(エンドユーザー別)
- 表43:2021年から2036年までの中東・アフリカ地域の市場規模(百万米ドル)予測(国別)
- 表44:中東・アフリカ地域の市場規模(百万米ドル)の予測(洗浄技術別、2021年~2036年)
- 表45:中東・アフリカ地域の市場規模(百万米ドル)の予測(対象汚染物質別、2021年~2036年)
- 表46:中東・アフリカ地域の市場規模(百万米ドル)の予測(プロセス化学別、2021年~2036年)
- 表47:中東・アフリカ地域の市場規模(百万米ドル)の予測(統合レベル別、2021年~2036年)
- 表48:2021年から2036年までのエンドユーザー別中東・アフリカ市場規模(百万米ドル)予測
図一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)予測
- 図3:2026年および2036年の洗浄技術別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の洗浄技術別世界市場の前年比成長率比較
- 図5:洗浄技術別世界市場の魅力度分析
- 図6:対象汚染物質別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:対象汚染物質別の世界市場前年比成長率比較(2026年~2036年)
- 図8:対象汚染物質別世界市場の魅力度分析
- 図9:プロセス化学別世界市場における価値シェアおよびBPS分析(2026年および2036年)
- 図10:プロセス化学別世界市場の前年比成長率比較(2026年~2036年)
- 図11:プロセス化学別世界市場の投資魅力度分析
- 図12:統合レベル別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:統合レベル別世界市場の前年比成長率比較(2026年~2036年)
- 図14:統合形態別の世界市場の魅力度分析
- 図15:エンドユーザー別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
- 図16:エンドユーザー別の世界市場の前年比成長率比較(2026年~2036年)
- 図17:エンドユーザー別の世界市場の魅力度分析
- 図18:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図19:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別世界市場の魅力度分析
- 図21:北米市場の増分収益機会(2026年~2036年)
- 図22:南米アメリカ市場の追加収益機会(2026年~2036年)
- 図23:西ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図24:ヨーロッパ市場における増分ドル機会(2026年~2036年)
- 図25:東アジア市場における増分ドル機会(2026年~2036年)
- 図26:南アジア・太平洋市場における増分ドル機会(2026年~2036年)
- 図27:中東・アフリカ市場の増分ドル機会(2026年~2036年)
- 図28:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図29:北米市場における清掃技術別市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における洗浄技術別の前年比成長率比較(2026年~2036年)
- 図31:洗浄技術別の北米市場の魅力度分析
- 図32:対象汚染物質別の北米市場シェアおよびBPS分析(2026年および2036年)
- 図33:対象汚染物質別の北米市場の前年比成長率比較(2026年~2036年)
- 図34:汚染物質対象別 北米市場の魅力度分析
- 図35:プロセス化学別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:プロセス化学別 北米市場の前年比成長率比較(2026年~2036年)
- 図37:プロセス化学別 北米市場の魅力度分析
- 図38:統合レベル別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:統合レベル別北米市場の前年比成長率比較(2026年~2036年)
- 図40:統合レベル別北米市場の魅力度分析
- 図41:エンドユーザー別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図42:エンドユーザー別北米市場の前年比成長率比較(2026年~2036年)
- 図43:エンドユーザー別北米市場の魅力度分析
- 図44: 国別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図45:洗浄技術別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図46:洗浄技術別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:洗浄技術別南米アメリカ市場の魅力度分析
- 図48:南米アメリカ市場における汚染物質対象別市場シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における汚染物質対象別前年比成長率の比較(2026年~2036年)
- 図50:汚染物質対象別 南米アメリカ市場の魅力度分析
- 図51:プロセス化学別 南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図52:プロセス化学別 南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図53:プロセス化学別 南米アメリカ市場の魅力度分析
- 図54:統合度別 南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図55:統合度別 南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図56:統合度別のラテンアメリカ市場の魅力度分析
- 図57:エンドユーザー別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図58:エンドユーザー別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図59:エンドユーザー別のラテンアメリカ市場の魅力度分析
- 図60:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図61:西ヨーロッパ市場における洗浄技術別市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における洗浄技術別の前年比成長率比較(2026年~2036年)
- 図63:洗浄技術別の西ヨーロッパ市場の魅力度分析
- 図64:対象汚染物質別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図65:対象汚染物質別の西ヨーロッパ市場の前年比成長率の比較(2026年~2036年)
- 図66:汚染物質対象別 西ヨーロッパ市場の魅力度分析
- 図67:プロセス化学別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図68:プロセス化学別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図69:プロセス化学別 西ヨーロッパ市場の魅力度分析
- 図70:統合レベル別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図71:統合レベル別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図72:統合レベル別 西ヨーロッパ市場の魅力度分析
- 図73:西ヨーロッパ市場におけるエンドユーザー別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図74:西ヨーロッパ市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図75:西ヨーロッパ市場におけるエンドユーザー別市場魅力度分析
- 図76:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図77:東ヨーロッパ市場における洗浄技術別市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東ヨーロッパ市場における洗浄技術別の前年比成長率比較(2026年~2036年)
- 図79:ヨーロッパ市場における洗浄技術別の市場魅力度分析
- 図80:ヨーロッパ市場における対象汚染物質別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図81:ヨーロッパ市場における対象汚染物質別の前年比成長率比較(2026年~2036年)
- 図82:ヨーロッパ市場における対象汚染物質別の市場魅力度分析
- 図83:ヨーロッパ市場におけるプロセス化学別市場価値シェアおよびBPS分析(2026年および2036年)
- 図84:ヨーロッパ市場におけるプロセス化学別前年比成長率の比較(2026年~2036年)
- 図85:プロセス化学別 ヨーロッパ市場の魅力度分析
- 図86:統合レベル別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図87:統合レベル別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図88:統合レベル別 ヨーロッパ市場の魅力度分析
- 図89:ヨーロッパ市場におけるエンドユーザー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:ヨーロッパ市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図91:エンドユーザー別 ヨーロッパ市場の魅力度分析
- 図92:国別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図93:洗浄技術別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図94:東アジア市場における洗浄技術別の前年比成長率比較(2026年~2036年)
- 図95:東アジア市場における洗浄技術別の市場魅力度分析
- 図96:東アジア市場における対象汚染物質別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図97:東アジア市場における対象汚染物質別の前年比成長率比較(2026年~2036年)
- 図98: 汚染物質対象別東アジア市場の魅力度分析
- 図99:プロセス化学別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図100:プロセス化学別東アジア市場の前年比成長率比較(2026年~2036年)
- 図101:プロセス化学別東アジア市場の魅力度分析
- 図102: 統合別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図103:統合別東アジア市場の前年比成長率比較(2026年~2036年)
- 図104:統合別東アジア市場の魅力度分析
- 図105:エンドユーザー別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図106:エンドユーザー別東アジア市場の前年比成長率比較(2026年~2036年)
- 図107:エンドユーザー別東アジア市場の魅力度分析
- 図108:国別南アジア・太平洋市場の販売額シェアおよびBPS分析(2026年および2036年)
- 図109:南アジア・太平洋市場における洗浄技術別の市場シェアおよびBPS分析(2026年および2036年)
- 図110:南アジア・太平洋市場における洗浄技術別の前年比成長率比較(2026年~2036年)
- 図111:南アジア・太平洋地域市場における洗浄技術別の市場魅力度分析
- 図112:南アジア・太平洋地域市場における対象汚染物質別の市場シェアおよびBPS分析(2026年および2036年)
- 図113:南アジア・太平洋地域市場における対象汚染物質別の前年比成長率比較(2026年~2036年)
- 図114:汚染物質対象別 南アジア・太平洋市場の魅力度分析
- 図115:プロセス化学別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図116:プロセス化学別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図117:プロセス化学別 南アジア・太平洋地域の市場魅力度分析
- 図118:統合レベル別 南アジア・太平洋地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図119:統合レベル別 南アジア・太平洋地域の市場前年比成長率比較(2026年~2036年)
- 図120:統合別 南アジア・太平洋地域の市場魅力度分析
- 図121:エンドユーザー別 南アジア・太平洋地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図122:エンドユーザー別 南アジア・太平洋地域の市場前年比成長率比較(2026年~2036年)
- 図123:エンドユーザー別 南アジア・太平洋市場の市場魅力度分析
- 図124:国別 中東・アフリカ市場の市場価値シェアおよびBPS分析(2026年および2036年)
- 図125:洗浄技術別 中東・アフリカ市場の市場価値シェアおよびBPS分析(2026年および2036年)
- 図126:中東・アフリカ市場における洗浄技術別の前年比成長率比較(2026年~2036年)
- 図127:中東・アフリカ市場における洗浄技術別の市場魅力度分析
- 図128:中東・アフリカ市場における対象汚染物質別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図129:中東・アフリカ市場における汚染物質対象別の前年比成長率比較(2026年~2036年)
- 図130:中東・アフリカ市場における汚染物質対象別の市場魅力度分析
- 図131:中東・アフリカ市場におけるプロセス化学別市場価値シェアおよびBPS分析(2026年および2036年)
- 図132:中東・アフリカ市場におけるプロセス化学別前年比成長率の比較(2026年~2036年)
- 図133:中東・アフリカ市場におけるプロセス化学別の市場魅力度分析
- 図134: 中東・アフリカ市場:統合レベル別市場価値シェアおよびBPS分析(2026年および2036年)
- 図135:中東・アフリカ市場:統合レベル別前年比成長率の比較(2026年~2036年)
- 図136:中東・アフリカ市場:統合レベル別の市場魅力度分析
- 図137:中東・アフリカ市場におけるエンドユーザー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図138:中東・アフリカ市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図139:中東・アフリカ市場におけるエンドユーザー別の市場魅力度分析
- 図140:世界市場 – ティア構造分析
- 図141:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









