水素発生装置市場の概要
市場の概要
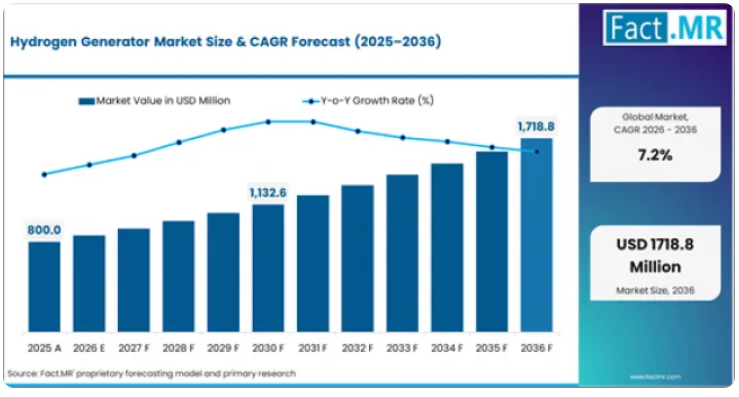
- 2025年、世界の水素発生装置市場の規模は約8億5,760万米ドルでした。
- 同市場は2026年に9億1,940万米ドルに達すると推定されており、2036年までに17億1,880万米ドルに達すると予測されています。
- 水素発生装置市場は、予測期間中に年平均成長率(CAGR)7.2%で拡大すると見込まれます。
- 2026年から2036年の間に、この市場は7億9,950万米ドルの絶対的なドルベースの機会を創出すると予想されます。
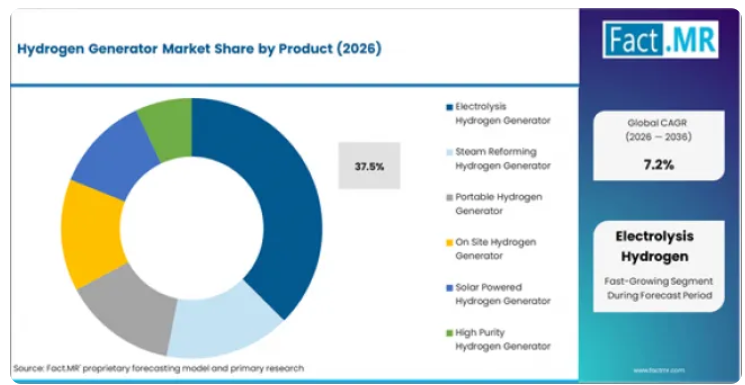
- 2026年時点で、電解式水素発生装置は製品セグメントシェアの37.5%を占めています。
- インド(7.6%)と中国(7.5%)は、予測期間中の主要な成長市場となります。
需要と成長の推進要因
- 石油精製、アンモニア生産、メタノール合成における産業用水素消費は、引き続き世界的な水素発生装置需要の量的な基盤を提供しています。
- EUの水素戦略の目標、米国のIRA(インフレ抑制法)に基づく生産税額控除、インドの「国家グリーン水素ミッション」による資金提供など、グリーン水素に関する政策上のインセンティブが、電解槽の導入を加速させています。
- ギガワット級の工場における製造規模の拡大によって推進される電解槽のコスト削減は、複数の最終用途セクターにわたるグリーン水素生産のプロジェクト経済性を向上させています。
- 燃料電池車、バス車両群、大型トラック専用ルートなどの水素モビリティ用途は、燃料補給ステーションの各拠点において分散型水素生成の需要を生み出しています。
- 鉄鋼、セメント、化学産業における脱炭素化目標により、水素はクリーンな原料および燃料代替として位置づけられ、従来の産業用ガス供給を超えた新たな需要チャネルを生み出しています。
製品およびセグメント別見通し
電解式水素発生装置は、水と再生可能電力から直接的な炭素排出なしに水素を生産できるという利点に支えられ、2026年には製品セグメントの37.5%を占める見込みです。2026年には、工業用ガス生産が用途セグメントの32.8%を占める見込みです。これは、石油精製、アンモニア合成、および工業用化学処理におけるプロセス用水素需要の持続的な拡大に牽引されています。
集中型水素生産は、導入セグメントの33.7%を占めており、これは製油所、プラント、および専用生産施設における大規模な水素生成が集中していることを反映しています。
地域別および競争環境の見通し
インドは年平均成長率(CAGR)7.6%を記録しており、これは「国家グリーン水素ミッション」の目標、製油所における水素需要、および産業・モビリティ用途における電解槽の導入拡大を反映しています。中国の年平均成長率(CAGR)7.5%は、産業用水素消費の規模、政府による電解槽製造への支援、および商用車両における燃料電池車の導入拡大に支えられています。
米国は年平均成長率(CAGR)7.3%で、クリーン水素に対するIRA(インフレ抑制法)の生産税額控除、製油所の脱炭素化への投資、および産業・輸送現場における電解槽の導入拡大を反映しています。主要企業には、エア・リキード、リンデ、エア・プロダクツ・アンド・ケミカルズ、ネルASA、マクファイ・エナジー、ITMパワー、プラグ・パワー、カミンズ(アクセレラ)、シーメンス・エナジー、ティッセンクルップ・ヌセラなどが挙げられます。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、「水素発生装置市場は、産業用水素需要の安定性とグリーン水素政策の加速が相まって、再構築されつつあります。ギガワット規模の電解槽工場により単位コストが低下するにつれ、電解発生装置はパイロット規模の実証段階から商用展開へと移行しています。商業的な差別化は、システム統合能力、具体的には、信頼性の高いプロジェクト構造の下で、電解装置を再生可能エネルギー源、水素貯蔵、および最終用途の引き取りと組み合わせる能力へとシフトしつつあります。実証済みのコスト推移を伴う、システム全体にわたる水素生産ソリューションを提供できる企業が、確定済みのグリーン水素プロジェクトパイプラインの最大のシェアを獲得することになるでしょう。」
主な成長要因、制約、および機会
成長を牽引する主要要因
- 米国、EU、インド、オーストラリアにおけるグリーン水素生産税額控除や補助金プログラムにより、プロジェクトの経済性が向上し、電解槽を用いた水素製造に関する最終投資決定が加速しています。
- エア・リキード/シーメンス・エナジー、ネル(Nel ASA)、ティッセンクルップ・ヌセラが運営する施設でのギガワット規模の電解槽製造により、単位コストの削減が進み、グレー水素に対する競争力が高まっています。
- 鉄鋼、精製、化学業界における産業脱炭素化の義務化により、生産者が規制や顧客の要件を満たすために低炭素原料の調達を実証しなければならない、固定的なグリーン水素需要が生まれています。
主要な市場の制約
- ほとんどの地域において、グリーン水素の生産コストは依然としてグレー水素を上回っており、政策インセンティブや炭素価格設定によってコスト格差が埋められる用途にのみ、その導入が限定されています。
- 水素生産候補地における再生可能電力の供給状況や送電網への接続に関する制約が、プロジェクト開発のボトルネックとなり、導入スケジュールを遅らせています。
- 電解槽スタックの劣化速度やメンテナンス要件は、長期的な運用コストに影響を与え、PEM、アルカリ、固体酸化物(SOX)の各プラットフォーム間の技術選定の判断にも影響を及ぼしています。
主要な機会分野
- 長期の引取契約に基づき、専用の再生可能電力と電解槽システムを組み合わせた統合型グリーン水素プロジェクトは、確定済みの投資パイプラインの中で最大の規模を占めています。
- 燃料電池バス・フリートや大型トラック輸送ルート向けの燃料補給ステーションにおける分散型水素生成は、独自の立地および容量要件を伴う新たな導入チャネルを創出しています。
- オーストラリア、チリ、中東など、低コストの再生可能エネルギー資源を有する地域における水素輸出プロジェクトは、アンモニアおよび液体水素の輸出を目的とした大規模な電解槽設置への需要を生み出しています。
水素発生装置市場のセグメント別分析
- 2026年には、電解発生装置が製品セグメントの37.5%を占めており、再生可能電力によるグリーン水素生産の主要技術としての地位を反映しています。
- 産業用ガス生産は、石油精製、アンモニア、メタノール生産における持続的な水素消費に支えられ、用途セグメントの32.8%を占めています。
- 化学産業は、精製、アンモニア合成、特殊化学品製造におけるプロセス用水素の需要に牽引され、最終用途セグメントの35.4%を占めています。
市場は、製品タイプ、用途、最終用途、技術、導入形態ごとに区分されています。設置容量では、水蒸気改質が首位を占めています。グリーン水素に対する政策支援により導入が加速していることから、電解発生装置は最も急成長しているカテゴリーとなっています。
水素発生装置市場において、どの製品タイプセグメントが主導的な地位を占めていますか?
2026年には、電解式水素製造装置が製品セグメントの37.5%を占める見込みです。この地位は、政策支援、製造規模の拡大、および産業の脱炭素化への需要が相まって、電解式生産へと資本が誘導されていることを反映しています。PEM型およびアルカリ型電解槽が2つの主要な技術プラットフォームであり、PEM型はより高い電流密度と動的応答性を備えている一方、アルカリ型は大規模な生産においてより低い設備投資コストを実現します。
このセグメントは、システムコストの削減につながるギガワット規模の製造投資の恩恵を受けています。エア・リキードとシーメンス・エナジーは、ベルリンで合弁によるギガファクトリーを運営しており、生産能力は年間3 GWへと拡大しています。ネルASAは、コネチカット州ウォリングフォードの施設を500 MW規模へと拡張し、25 MW規模でkWあたり1,450米ドル未満の価格設定となった次世代加圧アルカリ型プラットフォームを発売しました。
水素発生器市場を牽引しているのはどの用途セグメントでしょうか?
2026年には、産業用ガス生産が用途セグメントの32.8%を占める見込みです。需要は、石油精製における水素化分解や脱硫のための自社消費、肥料生産のためのアンモニア合成、およびメタノール製造によって支えられています。これらの用途は、安定した大量の水素消費を特徴としており、確立された水蒸気改質法と、拡大しつつある電解法の導入の両方を支えています。
また、製油所や化学メーカーが、水素供給を「グレー」から「グリーン」または「ブルー」の供給源へ移行することを求める炭素削減義務に直面していることから、この用途も進化しています。この移行により、既存の工業施設における新たな電解槽の設置需要が生まれ、多くの場合、既存の水蒸気改質装置からの供給と同じ圧力および純度仕様で水素が供給されます。
水素発生装置市場の次の成長段階を形作っている製品トレンドはどれでしょうか?
10 MW以上の定格出力を持つ大規模なPEMおよびアルカリ型電解槽システムが、産業規模の生産能力を必要とするグリーン水素プロジェクトのパイプラインに牽引され、主要な製品トレンドとして台頭しています。これらのシステムは、再生可能電力と長期の水素引取契約を組み合わせた専用施設に導入されています。一桁MW規模の実証プロジェクトから100MW以上へのスケールアップは、プラント付帯設備(BOP)コストを比例的に増加させることなく容量を積み上げることができるモジュール式電解槽アーキテクチャによって支えられています。
電解槽のギガファクトリーが商業生産レベルに達し、再生可能電力の価格が有利で政策支援のある地域において、グリーン水素がグレー水素と競争できるコスト水準でシステムを供給できるようになるにつれ、この傾向は加速しています。2026年に稼働開始が見込まれるエア・リキード社のフランスにおける200 MW規模の「Normand’Hy」プロジェクトは、市場を実証段階から商業規模へと引き上げている、確固たる導入計画の規模を象徴しています。
主要市場における地域別見通し
- インド(年平均成長率7.6%)は、「国家グリーン水素ミッション」の目標、製油所における水素需要、および電解槽の製造・導入能力に対する官民投資の拡大を反映しています。
- 中国のCAGRは7.5%で、世界最大の産業用水素消費基盤、政府による電解槽への支援、および商用車両用途における燃料電池車プログラムの拡大が後押ししています。
- 米国のCAGRは7.3%で、IRA(インフレ抑制法)によるクリーン水素生産税額控除、製油所の脱炭素化、およびDOE(米国エネルギー省)の「Hydrogen Shot」や地域水素ハブプログラムを通じた電解槽の導入拡大が反映されています。
インドにおける水素発生装置の需要動向
「国家グリーン水素ミッション」による1,974.4億ルピーの資金提供と、2030年までに年間500万トンの生産目標が、電解槽の製造および導入に向けた資本を誘導しています。インド・オイル、BPCL、HPCLによる製油所向け水素需要が自社消費の基盤となっている一方、肥料生産におけるグリーン水素の使用義務化により、さらなる安定した需要が見込まれています。インドの複合企業と国際的な技術プロバイダーとの提携により、国内での電解槽製造は拡大しています。
- 「国家グリーン水素ミッション」の目標および生産義務は、製油所や肥料製造拠点における電解槽導入に対し、政策主導型の需要を生み出しています。
- インドの産業グループと国際的な技術プロバイダーとの間の国内電解槽製造提携により、輸入への依存度が低下しています。
中国における水素発生装置の成長評価
石油精製およびアンモニア生産に集中している産業用水素消費の規模は、改質および電解による水素発生装置の調達を支える安定した需要基盤を提供しています。商用バスやトラックの車両群を対象とした政府の燃料電池車導入プログラムは、燃料補給ステーションにおける分散型水素発生需要を生み出しています。国内の電解槽メーカーは、製造規模、コスト面での優位性、そして世界最大級のプロジェクトパイプラインへの近接性という恩恵を受けています。
- 製油所や化学プラントにおける産業用水素消費の規模は、単一国としては最大の発生装置需要基盤を支えています。
- 商用車両のフリートを対象とした燃料電池車の導入プログラムは、燃料補給ステーションの各拠点において分散型の電解槽需要を生み出しています。
米国における水素発生装置の市場見通し
IRA第45V条に基づくクリーン水素生産税額控除(1キログラムあたり最大3米ドル)は、グリーン水素生産のプロジェクト経済性を一変させています。DOE(米国エネルギー省)の「地域クリーン水素ハブ」資金は、全米7か所のハブ拠点への投資を促進しています。製油所や産業用ガス企業は、企業の脱炭素化目標を達成し、生産インセンティブを活用するために、電解槽の導入を検討しています。Nel ASAのウォリングフォード工場拡張や、コリンズ・エアロスペースへの電解槽スタック受注は、国内における製造および調達活動の拡大を如実に示しています。
- IRAの生産税額控除は、クリーン水素生産に対して世界的に最も強力な政策インセンティブを生み出し、産業用および輸送用アプリケーションにおける電解槽プロジェクトの経済性を向上させています。
- DOEの地域水素ハブへの資金提供は、指定された7つのハブ拠点に地理的に分散した電解槽の導入に向けた投資を促進しています。
競合ベンチマークと企業のポジショニング
企業別水素発生装置市場分析
- エア・リキード、リンデ、エア・プロダクツは、大規模な水蒸気改質事業、確立された産業用ガス供給ネットワーク、およびグリーン水素電解プロジェクトへの投資拡大を通じて、産業用水素発生分野で強固な地位を築いています。
- ネルASA、ITMパワー、マクファイ・エナジーは、専業の電解槽メーカーとして競合しており、その競争力はPEMおよびアルカリ技術プラットフォーム、製造規模の拡大の進捗状況、およびプロジェクトの実績リストに裏付けられています。
- PEMとアルカリ電解の技術的差異、製造コスト削減の推移、および統合型水素生産システムの提供能力が、プロジェクトパイプライン全体における競争上の位置づけを決定づけています。
競争環境は、確立された水素供給インフラを持つ産業用ガス大手と、グリーン水素プロジェクトの需要に応えるために生産規模を拡大している専門の電解槽メーカーにまたがっています。エア・リキードとリンデは、統合型水素供給モデルを通じて競争を展開している一方、ネルASA、ITMパワー、ティッセンクルップ・ヌセラは、電解槽のハードウェアおよびシステムの納入に注力しています。
競争は、MWあたりの電解槽システムコスト、スタックの寿命と劣化特性、製造・納入のスケジュール、そして資金調達を可能にする信頼性の高い性能保証を通じてプロジェクト開発者を支援する能力によって、ますます形作られています。
水素発生装置市場の主要企業
- エア・リキード、リンデ、エア・プロダクツは、グローバルな生産ネットワークと拡大するグリーン水素プロジェクトへの投資に支えられ、産業用水素の主要サプライヤーとなっています。
- ネルASA、マクファイ・エナジー、ITMパワー、プラグ・パワー、カミンズ(アクセレラ)、シーメンス・エナジー、ティッセンクルップ・ヌセラは、特定の電解槽技術、生産能力、プロジェクト市場において確固たる地位を築いています。
最近の業界動向
- ネルASA、製品発売、加圧アルカリ電解槽(2026年5月):ネルASAは、25 MW規模でkWあたり1,450米ドル未満と推定されるターンキーコストを持つ次世代加圧アルカリ電解槽システムを発売しました。これは、大規模なグリーン水素生産に向けたコスト効率と拡張性の向上を目的としています。
- シーメンス・エナジーとエア・リキード、プロジェクト展開、Normand『Hy 200 MW電解槽(2025年):シーメンス・エナジーは、ベルリンのギガファクトリーから、フランス・ポルト・ジェロームにあるエア・リキードの200 MW Normand』Hyプラントへ最初の電解槽を納入しました。同プラントは2026年に操業を開始し、年間最大28,000トンのグリーン水素を生産する見込みです。
- ネルASA、受注、コリンズ・エアロスペース社向けPEM電解槽(2025年3月):ネル・ハイドロジェンUSは、コリンズ・エアロスペース社からPEM電解槽スタックについて600万米ドルの発注を受け、顧客基盤を航空宇宙・防衛分野の水素用途へと拡大しました。
- Nel ASA、契約獲得、米国製鉄所向け電解槽(2025年3月):Nel Hydrogen USは、米国の新設製鉄所における水素製造向けに、総容量5 MWのコンテナ型PEM電解槽2基について、700万米ドルの受注を獲得し、産業の脱炭素化を支援します。
水素発生装置市場を牽引する主要企業
- Air Liquide
- Linde plc
- Air Products and Chemicals
- Nel ASA
- McPhy Energy S.A.
- ITM Power
- Plug Power
- Cummins (Accelera)
- Siemens Energy
- thyssenkrupp nucera
水素発生装置市場のセグメンテーション
- 製品別水素発生装置市場:
- 電解式水素発生装置
- プロトン交換膜式水素発生装置
- 燃料電池車の充填
- グリーン水素の生産
- アルカリ電解式水素発生装置
- 産業用水素供給
- 化学処理用途
- プロトン交換膜式水素発生装置
- 水蒸気改質式水素発生装置
- 天然ガス水蒸気改質システム
- 製油所における水素製造
- アンモニア製造プロセス
- メタノール改質式水素発生装置
- 分散型水素製造
- 産業用燃料用途
- 天然ガス水蒸気改質システム
- ポータブル水素発生装置
- コンパクトなポータブル水素発生装置
- 実験室用ガス供給
- 実地試験用途
- 移動式水素製造ユニット
- 一時的な産業用ガス供給
- 遠隔地での運用
- コンパクトなポータブル水素発生装置
- オンサイト水素発生装置
- 産業用オンサイト水素発生装置
- 金属加工業務
- 発電所の冷却システム
- 商業用オンサイト水素発生装置
- 電子機器製造施設
- 食品加工用途
- 産業用オンサイト水素発生装置
- 太陽光発電式水素発生装置
- 太陽光発電統合型水素発生装置
- 再生可能エネルギー貯蔵
- オフグリッド水素製造
- 太陽光電解式水素発生装置
- 持続可能な燃料生成
- グリーン産業用途
- 太陽光発電統合型水素発生装置
- 高純度水素発生装置
- 超高純度水素発生装置
- 半導体製造
- 分析実験室用途
- 燃料電池用グレードの水素発生装置
- 水素モビリティインフラ
- エネルギー貯蔵システム
- 超高純度水素発生装置
- 電解式水素発生装置
- 用途別に分類された水素発生装置市場:
- 工業用ガス生産
- 化学製造プロセス
- アンモニアおよびメタノール生産
- 工業用原料供給
- 金属加工用途
- 熱処理作業
- 保護雰囲気システム
- 化学製造プロセス
- エネルギーおよび発電
- 燃料電池発電システム
- 非常用電源用途
- 分散型エネルギーシステム
- 水素エネルギー貯蔵
- 再生可能エネルギーの統合
- 系統安定化システム
- 燃料電池発電システム
- 輸送およびモビリティ
- 水素充填ステーション
- 燃料電池自動車インフラ
- 公共交通ネットワーク
- 海事分野における水素の応用
- 水素動力船舶
- 港湾エネルギーシステム
- 水素充填ステーション
- 電子機器および半導体製造
- 半導体製造プロセス
- ウェハー製造施設
- クリーンルーム運用
- 電子部品の製造
- 保護ガス用途
- 精密製造システム
- 半導体製造プロセス
- 医療・実験室用途
- 医療用ガス供給システム
- 病院実験室用途
- 研究施設の運用
- 分析機器
- ガスクロマトグラフィーシステム
- 科学研究用途
- 医療用ガス供給システム
- 工業用ガス生産
- 最終用途別に分類された水素発生装置市場:
- 化学産業
- アンモニアメーカー
- 肥料生産システム
- 工業用化学処理
- 石油化学企業
- 製油所における水素供給
- 水素処理工程
- アンモニアメーカー
- エネルギー・公益事業会社
- 発電会社
- 水素エネルギー貯蔵システム
- 燃料電池発電所
- 再生可能エネルギー開発事業者
- グリーン水素プロジェクト
- 太陽光・風力発電との統合
- 発電会社
- 運輸会社
- 水素モビリティ事業者
- 燃料電池車ネットワーク
- 水素充填インフラ
- 公共交通機関
- 水素バス・フリート
- クリーン輸送システム
- 水素モビリティ事業者
- 電子機器メーカー
- 半導体企業
- ウェハー製造施設
- 集積回路製造
- 民生用電子機器メーカー
- 精密部品製造
- 保護ガス用途
- 半導体企業
- 医療・研究機関
- 病院および医療検査室
- 医学研究用途
- 診断機器の運用
- 研究機関
- 科学用ガス用途
- 先端材料研究
- 病院および医療検査室
- 化学産業
- 技術別水素発生装置市場:
- 電解技術
- プロトン交換膜技術
- 高効率水素製造
- 動的負荷運転
- アルカリ電解技術
- 大規模水素発生
- 産業用ガス製造
- プロトン交換膜技術
- 改質技術
- 水蒸気メタン改質技術
- 産業用水素製造
- 製油所用途
- メタノール改質技術
- 分散型水素システム
- ポータブルエネルギー用途
- 水蒸気メタン改質技術
- 精製技術
- 圧力スイング吸着システム
- 高純度水素分離
- 産業用ガス精製
- 膜分離技術
- コンパクトガス精製
- 連続水素製造
- 圧力スイング吸着システム
- 貯蔵・圧縮技術
- 水素圧縮システム
- 高圧貯蔵用途
- 燃料供給インフラシステム
- 水素貯蔵の統合
- エネルギー貯蔵用途
- 産業用ガス供給
- 水素圧縮システム
- 再生可能エネルギー統合技術
- 太陽光発電と統合された水素システム
- 再生可能エネルギー変換
- オフグリッド水素製造
- 風力発電による水素システム
- グリーンエネルギー貯蔵
- 持続可能な産業運営
- 太陽光発電と統合された水素システム
- 導入形態別に分類された水素発生装置市場:
- 集中型水素製造
- 大規模産業プラント
- 製油所水素ネットワーク
- 化学製造施設
- ユーティリティ規模の水素システム
- グリッド統合型エネルギー貯蔵
- 国家水素インフラ
- 大規模産業プラント
- 分散型水素製造
- オンサイト産業用システム
- 工場向け水素供給
- 商業用ガス発生
- 地域水素システム
- 地域密着型エネルギーネットワーク
- 分散型燃料供給
- オンサイト産業用システム
- ポータブルおよびモバイル展開
- 可搬型水素ユニット
- 遠隔地へのエネルギー供給
- 一時的な産業操業
- 移動式給油システム
- 水素車両支援
- 緊急時エネルギー用途
- 可搬型水素ユニット
- 再生可能エネルギーの導入
- グリーン水素施設
- 太陽光発電による水素製造
- 風力エネルギーの統合
- オフグリッド水素システム
- 遠隔地における再生可能エネルギーの応用
- 持続可能なエネルギープロジェクト
- グリーン水素施設
- 集中型水素製造
- 電解技術
- 地域別水素発生装置市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他地域
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他地域
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類体系
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングおよび市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計およびエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格資料
業界誌、専門誌、アナリスト・ブリーフ
学会論文集、ウェビナー、セミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次資料)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが活用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
ソーシャルおよびコミュニティでの交流
対象としたステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータスチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
「可能性が高いシナリオ」における需要
「保守的なシナリオ」における需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーター分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額ベースの市場機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(製品別)
はじめに/主な調査結果
2021年から2025年までの製品別市場規模(百万米ドル)の過去データ分析
製品別、現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
電解式水素発生装置
プロトン交換膜式水素発生装置
_燃料電池車の充填
_グリーン水素の生産
アルカリ電解式水素発生装置
_産業用水素供給
_化学処理用途
水蒸気改質式水素発生装置
天然ガス水蒸気改質システム
_製油所における水素製造
_アンモニア製造プロセス
メタノール改質式水素発生装置
_分散型水素製造
携帯型水素発生装置
コンパクトな携帯型水素発生装置
_実験室用ガス供給
_実地試験用途
移動式水素製造の市場規模(百万米ドル)
_一時的な産業用ガス供給
オンサイト水素発生装置
産業用オンサイト水素発生装置
_金属加工工程
_発電所の冷却システム
商業用オンサイト水素発生装置
_電子機器製造施設
太陽光発電式水素発生装置
太陽光発電統合型水素発生装置
_再生可能エネルギー貯蔵
_オフグリッド水素製造
太陽光電解式水素発生装置
_持続可能な燃料生成
高純度水素発生装置
超高純度水素発生装置
_半導体製造
_分析実験室用途
燃料電池用グレード水素発生装置
_水素モビリティインフラ
2021年から2025年までの製品別YtoOtoY成長トレンド分析
2026年から2036年までの製品別絶対市場規模分析
用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
用途別 2021年から2025年までの過去市場規模(百万米ドル)の分析
用途別 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析と予測
工業用ガスの生産
化学製造プロセス
_アンモニアおよびメタノール生産
_工業用原料の供給
金属加工用途
_熱処理工程
_保護雰囲気システム
エネルギーおよび発電
燃料電池発電システム
_非常用電源用途
_分散型エネルギーシステム
水素エネルギー貯蔵
_再生可能エネルギーの統合
輸送およびモビリティ
水素充填ステーション
_燃料電池自動車インフラ
_公共交通ネットワーク
海事分野における水素の用途
_水素動力船舶
エレクトロニクスおよび半導体製造
半導体製造プロセス
_ウェハー製造施設
_クリーンルーム運用
電子部品製造
_保護ガス用途
医療および実験室用途
医療用ガス供給システム
_病院検査室用途
_研究施設の運用
分析機器
_ガスクロマトグラフィーシステム
2021年から2025年までの用途別Y対Y成長傾向分析
2026年から2036年までの用途別絶対市場規模(米ドル)分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(最終用途別)
はじめに/主な調査結果
2021年から2025年までの最終用途別市場規模(過去値、百万米ドル)の分析
2026年から2036年までの最終用途別市場規模(現在および将来値、百万米ドル)の分析および予測
化学産業
アンモニア製造業者
_肥料生産システム
_工業用化学処理
石油化学企業
_製油所における水素供給
_水素処理工程
エネルギー・公益事業会社
発電会社
_水素エネルギー貯蔵システム
_燃料電池発電所
再生可能エネルギー開発事業者
_グリーン水素プロジェクト
運輸会社
水素モビリティ事業者
_燃料電池車ネットワーク
_水素充填インフラ
公共交通機関
_水素バス車両群
電子機器メーカー
半導体企業
_ウェハー製造施設
_集積回路製造
民生用電子機器メーカー
_精密部品製造
医療・研究機関
病院および医療検査機関
_医学研究用途
_診断機器の運用
研究機関
_科学用ガス用途
2021年から2025年までの最終用途別Y対Y成長トレンド分析
2026年から2036年までの最終用途別絶対市場規模(米ドル)分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(技術別)
はじめに/主な調査結果
技術別過去市場規模(百万米ドル)分析:2021年~2025年
技術別現在および将来の市場規模(百万米ドル)分析および予測:2026年~2036年
電解技術
プロトン交換膜技術
_高効率水素製造
_動的負荷運転
アルカリ電解技術
_大規模水素製造
_工業用ガス製造
改質技術
水蒸気メタン改質技術
_工業用水素製造
_製油所での用途
メタノール改質技術
_分散型水素システム
精製技術
圧力スイング吸着システム
_高純度水素分離
_工業用ガス精製
膜分離技術
_コンパクトなガス精製
貯蔵・圧縮技術
水素圧縮システム
_高圧貯蔵用途
_燃料供給インフラシステム
水素貯蔵の統合
_エネルギー貯蔵用途
再生可能エネルギー統合技術
太陽光発電と統合された水素システム
_再生可能エネルギーの変換
_オフグリッド水素製造
風力発電による水素システム
_グリーンエネルギー貯蔵
2021年から2025年までの技術別YtoY成長傾向分析
技術別絶対市場規模(米ドル)の機会分析:2026年から2036年
導入形態別世界市場分析(2021年から2025年)および予測(2026年から2036年)
はじめに/主な調査結果
導入形態別過去市場規模(米ドル百万)の分析:2021年から2025年
導入形態別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
集中型水素製造
大規模産業プラント
_製油所水素ネットワーク
_化学製造施設
ユーティリティ規模の水素システム
_電力網統合型エネルギー貯蔵
_国家水素インフラ
分散型水素製造
オンサイト産業システム
_工場向け水素供給
_商業用ガス生成
地域水素システム
_地域密着型エネルギーネットワーク
ポータブルおよびモバイル型導入
輸送用水素の価値(百万米ドル)
_遠隔地へのエネルギー供給
_一時的な産業活動
移動式燃料補給システム
_水素車両のサポート
再生可能エネルギーの導入
グリーン水素施設
_太陽光発電による水素製造
_風力エネルギーの統合
オフグリッド水素システム
_遠隔地における再生可能エネルギーの応用
2021年から2025年までの導入別Y対Y成長トレンド分析
2026年から2036年までの導入別絶対市場規模分析
地域別2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年~2025年
市場分類別市場規模(百万米ドル)の予測:2026年~2036年
国別
米国
カナダ
メキシコ
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
ラテンアメリカ市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別 市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ブラジル
チリ
その他のラテンアメリカ
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
東ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)およびトレンド分析:2021年から2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
東アジア市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
市場分類別市場規模(百万米ドル)の予測:2026年から2036年
国別
中国
日本
韓国
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)および傾向分析(2021年~2025年)
市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
中東・アフリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別市場規模(百万米ドル)の予測:2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
カナダ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
メキシコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ブラジル
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
チリ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ドイツ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
英国
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
イタリア
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
スペイン
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
フランス
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
インド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ASEAN
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
中国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
日本
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
韓国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ロシア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ポーランド
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
ハンガリー
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
サウジアラビア王国
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
トルコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
南アフリカ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品別
用途別
エンドユーザー別
技術別
導入形態別
競合分析
競合の詳細分析
エア・リキード
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略概要
マーケティング戦略
製品戦略
チャネル戦略
リンデ社
エア・プロダクツ・アンド・ケミカルズ
ネル(Nel ASA)
マクファイ・エナジー(McPhy Energy S.A.)
パーカー・ハニフィン・コーポレーション(Parker Hannifin Corporation)
ピーク・サイエンティフィック・インスツルメンツ(Peak Scientific Instruments)
エポック・エナジー・テック(Epoch Energy Tech Corp)
イドロエナジー(Idroenergy)
LNIスイスガス(LNI Swissgas)
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:製品別世界市場規模(百万米ドル)の予測(2021年~2036年)
表3:用途別世界市場規模(百万米ドル)の予測(2021年~2036年)
表4:最終用途別世界市場規模(百万米ドル)の予測(2021年~2036年)
表5:技術別世界市場規模(百万米ドル)予測、2021年~2036年
表6:導入形態別世界市場規模(百万米ドル)予測、2021年~2036年
表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
表8:北米市場規模(百万米ドル)の製品別予測(2021年~2036年)
表9:北米市場規模(百万米ドル)の用途別予測(2021年~2036年)
表10:北米市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表11:2021年から2036年までの北米市場規模(百万米ドル)の技術別予測
表12:2021年から2036年までの北米市場規模(百万米ドル)の導入形態別予測
表13:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の国別予測
表14:ラテンアメリカ市場規模(百万米ドル)の製品別予測(2021年~2036年)
表15:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表16:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表17:ラテンアメリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表18:ラテンアメリカ市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表19:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
表20:
西ヨーロッパの市場規模(百万米ドル)の製品別予測、2021年から2036年
表21:西ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年から2036年
表22:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測、2021年から2036年
表23:西ヨーロッパの市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の予測(導入形態別、2021年~2036年)
表25:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表26:東ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表27:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表28:東ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表29:東ヨーロッパ市場規模(百万米ドル)の技術別予測、2021年~2036年
表30:東ヨーロッパ市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表31:東アジア市場規模(百万米ドル)の国別予測(2021年~2036年)
表32:東アジア市場規模(百万米ドル)の製品別予測(2021年~2036年)
表33:東アジア市場規模(百万米ドル)の用途別予測、2021年~2036年
表34:東アジア市場規模(百万米ドル)の最終用途別予測、2021年~2036年
表35:東アジア市場規模(百万米ドル)の技術別予測、2021年~2036年
表36:東アジアの市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表37:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表38:南アジアおよび太平洋地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
表39:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表40:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表41:南アジア・太平洋地域の市場規模(百万米ドル)の技術別予測(2021年~2036年)
表42:南アジア・太平洋地域の市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表43:中東・アフリカ地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表44:中東・アフリカ地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
表45:中東・アフリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表46:中東・アフリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表47:中東・アフリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表48:中東・アフリカ市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:世界市場規模(百万米ドル)の予測(2021年~2036年)
図3:製品別世界市場シェアおよびBPS分析(2026年および2036年)
図4:製品別世界市場の前年比成長率比較(2026年~2036年)
図5:製品別世界市場の魅力度分析
図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図7:用途別世界市場の前年比成長率比較(2026年~2036年)
図8:用途別世界市場の魅力度分析
図9:最終用途別世界市場のシェアおよびBPS分析(2026年および2036年)
図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
図11:最終用途別世界市場の魅力度分析
図12:技術別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図13: 技術別世界市場の前年比成長率比較(2026年~2036年)
図14:技術別世界市場の魅力度分析
図15:導入形態別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図16:導入形態別世界市場の前年比成長率比較(2026年~2036年)
図17:導入形態別の世界市場の魅力度分析
図18:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図19:地域別の世界市場の前年比成長率比較(2026年~2036年)
図20:地域別の世界市場の魅力度分析
図21:北米市場の増分ドル機会(2026年~2036年)
図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図24:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図25:東アジア市場における追加収益機会(2026年~2036年)
図26:南アジア・太平洋市場における追加収益機会(2026年~2036年)
図27:中東・アフリカ市場における追加収益機会(2026年~2036年)
図28:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図29:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図30:北米市場における製品別前年比成長率の比較(2026年から2036年)
図31:製品別北米市場の魅力度分析
図32:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図33:用途別北米市場の前年比成長率比較(2026年~2036年)
図34:用途別北米市場の魅力度分析
図35:北米市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
図36:北米市場における最終用途別前年比成長率の比較(2026年~2036年)
図37:北米市場における最終用途別の市場魅力度分析
図38:技術別北米市場シェアおよびBPS分析(2026年および2036年)
図39:技術別北米市場の前年比成長率比較(2026年から2036年)
図40:技術別北米市場の魅力度分析
図41:北米市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
図42:北米市場における導入形態別の前年比成長率比較(2026年~2036年)
図43:北米市場における導入形態別の市場魅力度分析
図44:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図45:製品別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図46:製品別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図47:製品別ラテンアメリカ市場の魅力度分析
図48:用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図49:用途別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図50:ラテンアメリカ市場における用途別魅力度分析
図51:ラテンアメリカ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
図52:ラテンアメリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
図53:ラテンアメリカ市場における用途別魅力度分析
図54:ラテンアメリカ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図55:ラテンアメリカ市場における技術別前年比成長率の比較(2026年~2036年)
図56:技術別ラテンアメリカ市場の魅力度分析
図57:導入形態別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図58:導入形態別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図59:ラテンアメリカ市場における導入形態別の魅力度分析
図60:西ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図61:西ヨーロッパ市場における製品別の市場シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図63:西ヨーロッパ市場における製品別の市場魅力度分析
図64:西ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図65:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
図66:西ヨーロッパ市場における用途別の市場魅力度分析
図67:西ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図68:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
図69:西ヨーロッパ市場における最終用途別の市場魅力度分析
図70:西ヨーロッパ市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における技術別前年比成長率の比較(2026年~2036年)
図72:西ヨーロッパ市場における技術別魅力度分析
図73:西ヨーロッパ市場における導入形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図74:西ヨーロッパ市場における導入形態別の前年比成長率比較(2026年~2036年)
図75:西ヨーロッパ市場における導入形態別の市場魅力度分析
図76:東ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図77:東ヨーロッパ市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
図78:東ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図79:東ヨーロッパ市場における製品別の市場魅力度分析
図80:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図81:東欧市場における用途別前年比成長率の比較(2026年~2036年)
図82:東欧市場における用途別の魅力度分析
図83:東欧市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図84:東欧市場における最終用途別の前年比成長率比較(2026年~2036年)
図85:東欧市場における最終用途別の魅力度分析
図86:東欧市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図87:東欧市場における技術別前年比成長率の比較(2026年から2036年)
図88:東欧市場における技術別市場魅力度分析
図89:東欧市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
図90:東欧市場における導入形態別の前年比成長率比較(2026年~2036年)
図91:東欧市場における導入形態別の市場魅力度分析
図92:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図93:東アジア市場における製品別の市場シェアおよびBPS分析(2026年および2036年)
図94:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
図95:東アジア市場における製品別の市場魅力度分析
図96:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図97:東アジア市場における用途別前年比成長率の比較(2026年から2036年)
図98:東アジア市場における用途別市場魅力度分析
図99:東アジア市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図100:東アジア市場における最終用途別の前年比成長率比較(2026年から2036年)
図101:東アジア市場における最終用途別の魅力度分析
図102:東アジア市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図103:東アジア市場における技術別の前年比成長率比較(2026年~2036年)
図104:技術別東アジア市場の魅力度分析
図105:導入形態別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図106:東アジア市場における導入形態別の前年比成長率比較(2026年~2036年)
図107:東アジア市場における導入形態別の市場魅力度分析
図108:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図109:南アジア・太平洋市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図110:南アジア・太平洋市場における製品別前年比成長率の比較(2026年~2036年)
図111:南アジア・太平洋市場における製品別の市場魅力度分析
図112:南アジア・太平洋市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図113:南アジア・太平洋市場における用途別の前年比成長率比較(2026年~2036年)
図114:用途別 南アジア・太平洋市場の魅力度分析
図115:最終用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図116:最終用途別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図117:南アジア・太平洋地域の市場魅力度分析(用途別)
図118:南アジア・太平洋地域の市場価値シェアおよびBPS分析(技術別、2026年および2036年)
図119:南アジア・太平洋地域の市場前年比成長率比較(技術別、2026年から2036年)
図120:技術別 南アジア・太平洋市場の魅力度分析
図121:導入形態別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図122:南アジア・太平洋市場における導入形態別の前年比成長率比較(2026年~2036年)
図123:南アジア・太平洋市場における導入形態別の市場魅力度分析
図124:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図125:中東・アフリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図126:中東・アフリカ市場における製品別前年比成長率の比較(2026年から2036年)
図127:製品別の中東・アフリカ市場の魅力度分析
図128:用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図129:用途別の中東・アフリカ市場の前年比成長率比較(2026年から2036年)
図130:中東・アフリカ市場における用途別魅力度分析
図131:中東・アフリカ市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
図132:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
図133:中東・アフリカ市場における最終用途別の魅力度分析
図134:中東・アフリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図135:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
図136:中東・アフリカ市場における技術別の市場魅力度分析
図137:中東・アフリカ市場における導入形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図138:中東・アフリカ市場における導入形態別前年比成長率の比較(2026年~2036年)
図139:中東・アフリカ市場における導入形態別の市場魅力度分析
図140:世界市場 – ティア構造分析
図141:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









