主な市場動向と洞察
- 製品別:2025年には、毒性試験サービスセグメントが53.4%という最高の市場シェアを占めました。
- 毒性試験別:2025年には、反復投与/全身毒性セグメントが30.6%という最高の市場シェアを占めました。
- 動物モデル別:2025年には、齧歯類が69.6%という最高の市場シェアを占めました。
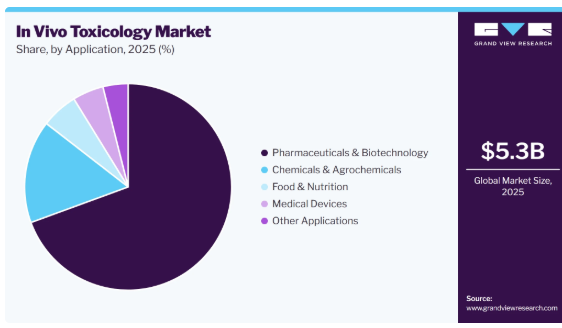
- 用途別:2025年には、製薬・バイオテクノロジー企業セグメントが69.4%という最高の売上シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア41.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
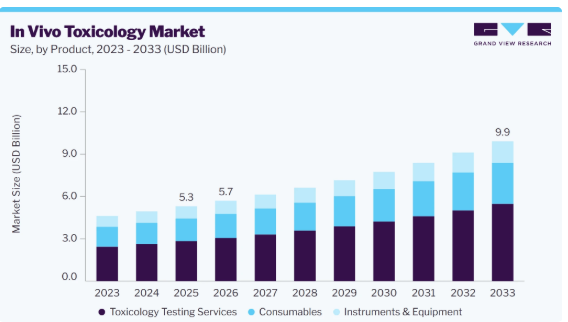
- 2025年の市場規模:53億米ドル
- 2026年の推定市場規模:57億米ドル
- 2033年の予測市場規模:99億米ドル
- CAGR(2026年~2033年):8.2%
市場の動向
生体内毒性学業界は、製薬およびバイオ医薬品の開発における前臨床安全性評価への需要の高まりを背景に、著しい成長を遂げています。創薬への投資の拡大、新規治療薬のパイプラインの拡充、そして臨床試験に先立って毒性や潜在的な副作用を評価する必要性が高まっていることが、市場の拡大を支えています。また、動物のデジタルモニタリング、センサー技術、人工知能、機械学習における継続的な進歩も、生体内毒性学研究の効率と有効性を向上させており、予測期間にわたる市場の成長を支えています。
市場の集中度と特徴
生体内毒性学業界は、デジタル病理学、自動組織解析、計算毒性学、および前臨床安全性評価の感度と効率を向上させる技術の継続的な進歩に牽引され、高度なイノベーションが特徴となっています。企業や研究機関は、動物実験における毒性学的変化の検出、特性評価、および解釈を強化するための新しいツールやワークフローの開発をますます進めています。例えば、2026年6月に学術誌『Scientific Reports』に掲載された論文によると、前臨床毒性試験におけるマウスの肝臓組織病理学において、既知およびこれまでに確認されていない組織異常の両方を検出するための革新的なアプローチが報告されました。このアプローチは、従来の病理学と併せて組織評価を強化し、微細な、あるいは予期せぬ毒性学的変化をより高感度で検出することを可能にしました。
生体内毒性学業界では、特殊な動物モデルへのアクセスを強化し、前臨床安全性評価を支援することに焦点を当てた戦略的買収が相次いでいます。例えば、2026年1月、チャールズ・リバー・ラボラトリーズ社は、生物医学、製薬、および毒性学研究に使用される非ヒト霊長類の供給業者であるK.F. (Cambodia) Ltd.を、約5億1,000万米ドルで買収を完了しました。この買収により、チャールズ・リバー社は非ヒト霊長類の供給に対する管理を強化し、同社の「ディスカバリー」および「安全性評価」事業全体において、供給の安定性、運営管理、バイオセキュリティ、および規制上の監督体制の向上を図ることができます。この取引は、生体内毒性学および前臨床試験向けの特殊な動物モデルへのアクセスを強化し、市場のさらなる統合と垂直統合を後押しするものです。
生体内毒性学業界は、非臨床安全性評価に関する規制要件の影響を強く受けています。例えば、2026年3月、米国食品医薬品局(FDA)は、IND申請には実験動物および/またはin vitro試験による薬理学および毒性学情報が含まれることが期待され、主要なin vivo試験については一般的にGLP(適正実験室管理基準)の遵守が求められると述べました。これらの要件は、標準化され、検証済みで、規制に準拠したin vivo毒性試験への需要を維持すると同時に、医薬品開発および臨床試験の進行を通じて一貫した安全性評価を支援するものです。
企業が前臨床試験の効率と管理を向上させる新製品、プラットフォーム、デジタルソリューションを開発するにつれ、生体内毒性学業界は拡大しています。これらの開発により、研究モデル、機器、データ管理、および試験支援サービスが統合され、研究者が生体内ワークフローを合理化し、試験の実施を改善できるよう支援しています。統合ソリューションの利用可能性が高まっていることも、前臨床毒性学プログラム全体における効率性、拡張性、およびアクセスの向上を支えています。
生体内毒性学業界は、製薬およびバイオテクノロジー分野における研究開発の増加、医薬品開発パイプラインの拡大、ならびに非臨床安全性評価への需要に支えられ、地域的な拡大を遂げています。FDA、ICH、EMAなどの機関による規制要件が引き続き毒性試験を後押しする一方で、前臨床研究能力の拡大とアウトソーシングの進展が、世界的に生体内毒性学サービスのより広範な導入を促進しています。
製品インサイト
毒性試験サービスセグメントは、2025年に53.4%を超える最大の売上シェアを占め、2026年から2033年にかけて最も高いCAGRを記録すると予想されています。市場の成長は、前臨床開発段階における医薬品、生物製剤、およびその他の治療用製品の安全性評価に対する需要の高まりに支えられています。サービスには、齧歯類および非齧歯類モデルを用いた一般毒性、遺伝毒性、生殖毒性、免疫毒性、および安全性薬理学の試験が含まれます。製薬分野の研究開発の拡大、前臨床試験のアウトソーシングの増加、およびGLP準拠の毒性データに対する需要が、予測期間中のこのセグメントの成長を支えると見込まれます。
消耗品セグメントは、生体内毒性試験で使用されるアッセイキット、試薬、およびその他の消耗品に対する需要の高まりに支えられ、2026年から2033年にかけて著しいCAGRで成長すると予想されます。用途特化型およびハイスループットな試験手法の利用拡大も、これらの製品に対する需要を牽引しています。例えば、2025年6月、米国FDAの国立毒性研究センターは、生体内小核試験プロトコル向けに、Litron社の「In Vivo PLUS-R」および「In Vivo PLUS-RBM MicroFlow」キットを調達しました。この動きは、生体内毒性試験における特殊な消耗品の利用が拡大していることを反映しています。
毒性試験に関する洞察
2025年には、反復投与/全身毒性セグメントが売上高シェア30.6%を占め、市場を牽引しました。これは、前臨床段階の医薬品開発における包括的な安全性評価への需要が高まっていることが要因です。これらの試験は、反復曝露の影響を評価し、用量反応関係を確立するとともに、単回投与試験では検出できない可能性のある全身毒性や標的臓器毒性を特定するのに役立ちます。製薬分野における研究開発活動の活発化や、より長期にわたる安全性データの必要性の高まりにより、反復投与試験の利用が増加しています。
免疫毒性セグメントは、前臨床安全性評価を必要とするバイオ医薬品、免疫療法、および免疫調節薬の開発が増加していることを背景に、2026年から2033年にかけて著しい年平均成長率(CAGR)を記録すると予想されます。製薬分野の研究開発の拡大や、免疫関連の作用に対する規制当局の注目が高まっていることが、免疫毒性試験の需要を支えています。複雑な治療用製品の使用が増加していることも、医薬品開発における専門的な免疫安全性評価の必要性をさらに高めています。
動物モデル
2025年、げっ歯類セグメントは動物モデルセグメントの約69.6%を占め、主要なセグメントとなりました。これは主に、前臨床毒性試験において頻繁に使用されているためです。ラットやマウスは、さまざまな投与期間にわたる急性毒性試験、反復投与毒性試験、および全身毒性試験に広く使用されています。2025年に『Journal of Toxicological Sciences』誌に掲載された論文によると、ラットを用いた350種類以上の農薬を対象とした400件以上の反復投与毒性試験が分析されました。医薬品および化学物質の安全性試験におけるげっ歯類の継続的な使用が、このセグメントにおけるげっ歯類の主導的な地位を支えています。
非哺乳類モデルセグメントは、毒性スクリーニングや創薬におけるゼブラフィッシュやその他の代替モデルの利用増加に牽引され、2026年から2033年にかけて最も高いCAGRを記録すると予測されています。これらのモデルは、早期の安全性評価を支援し、従来の哺乳類を用いた研究への依存度を低減するのに役立ちます。例えば、2026年にエルゼビアが発表した論文では、毒性評価における非哺乳類モデルの活用が取り上げられ、生体内安全性試験への適用が裏付けられました。
応用事例
医薬品・バイオテクノロジー分野は2025年に約69.4%を占めており、2026年から2033年にかけて最も高いCAGRで成長すると予想されています。この成長は、前臨床段階の医薬品開発における生体内毒性試験の利用によって牽引されています。これらの試験は、企業が用量依存性の毒性を評価し、標的臓器への影響を特定し、臨床試験に先立って安全マージンを確立するのに役立ちます。低分子医薬品、生物製剤、その他の治療候補薬の開発が拡大するにつれ、開発の各段階において安全性データが必要とされています。前臨床動物試験に対する継続的な需要が、生体内毒性業界における製薬・バイオテクノロジー分野の応用が主導的な地位を占めることを裏付けています。
医療機器セグメントは、前臨床安全性評価を必要とする埋め込み型デバイス、薬物送達デバイス、および複合デバイスの開発増加に牽引され、2026年から2033年にかけて著しい年平均成長率(CAGR)で成長すると予測されています。生体内試験は、医療機器に関連する生体適合性、組織反応、局所的影響、および全身毒性の評価に役立ちます。高度な医療機器への需要の高まりと、生物学的安全性評価に関する規制要件が、このセグメントの成長を支えると予想されます。
地域別分析
北米の生体内毒性学業界は、強力な製薬・バイオテクノロジーセクターと医薬品開発への多額の投資に支えられ、2025年には41.2%という最大の売上シェアを占め、市場をリードしました。大手製薬会社、研究機関、および受託研究機関(CRO)の存在が、広範な前臨床試験を支えています。創薬候補が臨床試験へと進むにつれ、急性毒性試験、反復投与試験、慢性毒性試験、生殖毒性試験、発生毒性試験、および特殊な毒性試験への需要は引き続き堅調であり、同地域の市場における主導的な地位を支えています。
米国の生体内毒性試験市場の動向
米国の生体内毒性試験業界は、強力な製薬、バイオテクノロジー、および化学産業に支えられ、予測期間中に成長すると見込まれています。
2026年7月に米国環境保護庁(EPA)が発表した記事によると、微小核試験およびコメットアッセイを反復投与動物試験に組み込むことで、全身毒性に加えて遺伝的損傷を評価することが可能となります。これにより、齧歯類モデルにおける生体内毒性試験および遺伝毒性試験のより広範な活用が促進されます。
欧州の生体内毒性試験市場の動向
欧州の生体内毒性学業界は、確立された医薬品研究基盤と高度に発達した前臨床試験能力に支えられ、収益性の高い市場であると認識されています。また、同地域では、より的を絞った動物安全性試験へと移行しつつあります。2025年10月に欧州医薬品庁(EMA)が発表した論文によると、非ヒト霊長類を用いた安全性試験に対する新たなアプローチとして、反復投与毒性試験においてげっ歯類のみを用いた試験を採用することは、科学的に正当化されるとされています。これらのアプローチにより、医薬品の安全性評価に依然として必要な動物試験を維持しつつ、より的を絞った生体内毒性試験の設計が促進されています。
英国の生体内毒性試験業界は、確立された医薬品研究開発エコシステムと、動物を用いた安全性評価の継続的な利用に支えられ、大きなシェアを占めていました。2026年7月に公表された英国政府の統計によると、2025年に英国では動物を用いた規制関連の手続きが約24万6,000件実施されました。これらの規制手続きのうち、毒性試験およびその他の安全性試験が54%を占めました。ラットを用いた規制手続きは32%(約77,700件)を占め、ラットを用いた規制手続きの96%は、薬理学を含む毒性試験およびその他の安全性試験のために実施されました。これらの数値は、英国における規制上の安全性評価において、生体内毒性学が引き続き重要な役割を果たしていることを浮き彫りにしています。
ドイツの生体内毒性学業界は、規制毒性学サービスへの需要を支える確立された製薬および前臨床研究インフラに後押しされ、予測期間中に大幅な成長が見込まれています。例えば、2026年8月、InnoSer International社は、ドイツのグロナウに拠点を置くGLP認定の前臨床CROであるVivo Science GmbH社を買収し、毒性学、免疫毒性学、および生体内アッセイにわたる規制基準を満たす安全性試験能力を強化しました。この買収により、ドイツの専門CROインフラが強化され、GLP準拠の安全性評価へのアクセスが拡大し、同国の生体内毒性学産業の継続的な発展が後押しされることになります。
アジア太平洋地域の生体内毒性学市場の動向
アジア太平洋地域の生体内毒性学業界は、製薬およびバイオテクノロジー分野の研究開発の拡大、医薬品開発活動の増加、ならびに前臨床安全性評価への需要の高まりに支えられ、予測期間中に9.3%という最も高い年平均成長率(CAGR)で成長すると予想されています。また、同地域では製薬研究および規制インフラの強化が進んでおり、国境を越えた連携が前臨床能力の開発を支えています。これらの要因により、生体内毒性試験サービスへの需要が高まり、アジア太平洋市場の継続的な成長が後押しされると予想されます。
中国の生体内毒性試験業界は、製薬研究開発の拡大、革新的な医薬品の開発増加、および前臨床研究能力の強化を特徴として、著しい成長を遂げています。同国における医薬品開発パイプラインの拡大と規制環境の進化により、医薬品開発のさまざまな段階における非臨床安全性評価の必要性が高まっています。こうした動向は、生体内毒性試験サービスへの需要を持続させ、中国市場における継続的な成長を支えると予想されます。
日本の生体内毒性試験業界は、確立された製薬セクター、革新的な医薬品開発への継続的な投資、およびバイオ医薬品や先進療法への注目の高まりに牽引され、急速な成長を遂げています。創薬、再生医療、および遺伝子治療に対する政府の支援により、製薬研究のエコシステムが強化されています。こうした動向により、前臨床安全性評価の需要が維持され、日本における生体内毒性試験サービスの需要が支えられるものと予想されます。
ラテンアメリカの生体内毒性試験市場の動向
ラテンアメリカの生体内毒性試験業界は、製薬研究の拡大、医療製造業の強化、および現地の医薬品開発への投資増加に支えられ、着実に成長しています。研究、生産、規制対応能力の向上に向けた取り組みにより、医薬品および医療技術に関する地域の生産能力が高まっています。こうした動向は、前臨床安全性評価および生体内毒性試験サービスへの需要を支えると予想されます。
中東・アフリカ(MEA)の生体内毒性試験市場の動向
中東・アフリカ(MEA)の生体内毒性試験業界は、医薬品製造の増加、臨床研究能力の拡大、および現地の医療・ライフサイエンスインフラの強化に向けた取り組みに牽引され、徐々に成長すると予想されます。医薬品生産、研究能力、規制システムへの投資拡大は、医薬品開発および前臨床安全性評価のためのより強固な基盤を築いています。こうした動向により、同地域全体で生体内毒性試験サービスの需要が徐々に増加すると予想されます。
主要な生体内毒性試験企業の動向
生体内毒性試験業界には、前臨床試験サービス、動物モデル、および安全性評価に使用される専門技術を提供する老舗企業が含まれます。主要企業は、毒性試験能力の拡充、専門的なモデル、高度な機器、および前臨床安全性試験への継続的な投資を通じて、市場での地位を強化しています。
主要な生体内毒性試験企業:
本調査では、生体内 毒性試験市場に関する以下の主要企業の概要をまとめました。
- Charles River Laboratories
- Labcorp
- WuXi AppTec
- Inotiv
- Pharmaron
- Altasciences
- Eurofins
- Evotec
- Aragen Life Sciences Ltd.
- Jubilant Biosys Limited
- The Jackson Laboratory
- Taconic Biosciences, Inc.
- Bruker
- Data Sciences International
最近の動向
- 2025年1月、チャールズ・リバー・ラボラトリーズは「Apollo for CRADL」を導入し、Apolloエコシステムを拡充しました。これにより、デジタルデータや試験管理ツールを活用して、生体内研究および安全性評価の効率化を図りました。
- 2024年6月、チャールズ・リバー・ラボラトリーズとサノフィは、非臨床毒性試験向けの仮想対照群(VCG)の開発で提携しました。このアプローチでは、過去の毒性試験データを活用し、生体内毒性試験で必要となる対照動物の数を削減します。
世界の生体内毒性試験市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけての各サブセグメントにおける収益の伸びを予測し、最新の動向に関する分析を提供しています。本レポートにおいて、Grand View Researchは、製品、毒性試験、動物モデル、用途、および地域に基づいて、世界の生体内毒性試験市場をセグメント化しています。
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 機器・装置
- 消耗品
- 毒性試験サービス
- 毒性試験別見通し(売上高、10億米ドル、2021年~2033年)
- 急性毒性
- 反復投与/全身毒性
- 生殖・発生毒性
- 遺伝毒性
- 発がん性
- 免疫毒性
- その他の特殊および標的臓器毒性
- 動物モデル別見通し(売上高、10億米ドル、2021年~2033年)
- 齧歯類
- 非齧歯類哺乳類
- 非哺乳類モデル
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 医薬品・バイオテクノロジー
- 化学品・農薬
- 食品・栄養
- 医療機器
- その他の用途
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. セグメントの定義
1.1.1.1. 製品セグメント
1.1.1.2. 毒性試験セグメント
1.1.1.3. 動物モデルセグメント
1.1.1.4. 用途セグメント
1.2. 地域別範囲
1.3. 推計および予測期間
1.4. 目的
1.5. 調査方法
1.6. 情報の収集
1.6.1. 有料データベース
1.6.2. GVRの社内データベース
1.6.3. 二次資料
1.6.4. 一次調査
1.7. 情報またはデータ分析:
1.7.1. データ分析モデル
1.8. 市場の策定および検証
1.9. モデルの詳細
1.9.1. 商品フロー分析
1.9.2. 二次情報源の一覧
1.9.3. 略語一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 前臨床動物試験におけるデジタル技術の採用拡大
3.2.1.2. 医薬品の安全性および早期毒性検出への注目の高まり
3.2.1.3. トランスレーショナルおよび予測毒性学アプローチの採用拡大
3.2.2. 市場制約要因の分析
3.2.2.1. 動物実験に対する規制および倫理的制約の強化
3.2.2.2. 生体内毒性試験の高コストかつ時間のかかる性質
3.2.3. 市場機会の分析
3.2.4. 市場の課題の分析
3.3. 業界分析ツール
3.3.1. ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 技術的環境
3.3.2.3. 社会的環境
3.3.2.4. 経済的環境
3.3.2.5. 法的環境
3.3.2.6. 環境的要因
第4章 製品・事業分析
4.1. セグメント・ダッシュボード
第4章. 製品事業分析 4.1. セグメント・ダッシュボード
4.2. 生体内毒性試験市場:製品動向分析 4.3. 機器・装置
4.3.1. 機器・装置市場、2021年~2033年(10億米ドル)
4.4. 消耗品
4.4.1. 消耗品市場、2021年~2033年(10億米ドル)
4.5.
毒性試験サービス
4.5.1. 毒性試験サービス市場、2021年~2033年(10億米ドル)
第5章 毒性試験事業の分析
5.1. セグメント概要
5.2. 生体内毒性市場:毒性試験動向分析
5.3. 急性毒性
5.3.1. 急性毒性市場、2021年~2033年(10億米ドル)
5.4. 反復投与/全身毒性
5.4.1. 反復投与/全身毒性市場、2021年~2033年(10億米ドル)
5.5. 生殖・発生毒性
5.5.1. 生殖・発生毒性市場、2021年~2033年(10億米ドル)
5.6. 遺伝毒性
5.6.1. 遺伝毒性市場、2021年~2033年(10億米ドル)
5.7. 発がん性
5.7.1. 発がん性市場、2021年~2033年(10億米ドル)
5.8. 免疫毒性
5.8.1. 免疫毒性市場、2021年~2033年(10億米ドル)
5.9. その他の特殊および標的臓器毒性
5.9.1. その他の特殊および標的臓器毒性市場、2021年~2033年(10億米ドル)
第6章 動物モデル事業の分析
6.1. セグメント・ダッシュボード
6.2. 生体内毒性学市場:動物モデルの動向分析
6.3. 齧歯類
6.3.1. 齧歯類市場、2021年~2033年(10億米ドル)
6.4. 非齧歯類哺乳類
6.4.1. 非齧歯類哺乳類市場、2021年~2033年 (10億米ドル)
6.5. 非哺乳類モデル
6.5.1. 非哺乳類モデル市場、2021年~2033年(10億米ドル)
第7章 用途別事業分析
7.1. セグメントダッシュボード
7.2. 生体内毒性試験市場:用途別分析
7.3. 医薬品・バイオテクノロジー
7.3.1. 医薬品・バイオテクノロジー市場、2021年~2033年(10億米ドル)
7.4. 化学品・農薬
7.4.1. 化学・農薬市場、2021年~2033年(10億米ドル)
7.5. 食品・栄養
7.5.1. 食品・栄養市場、2021年~2033年(10億米ドル)
7.6. 医療機器
7.6.1. 医療機器市場、2021年~2033年(10億米ドル)
7.7. その他の用途
7.7.1. その他の用途市場、2021年~2033年(10億米ドル)
第8章. 地域別事業分析
8.1.
地域別生体内毒性学市場シェア、2025年および2033年
8.2. 北米
8.2.1. 北米の生体内毒性学市場、2021年~2033年(10億米ドル)
8.2.2. 米国
8.2.2.1. 主要国の動向
8.2.2.2. 競争状況
8.2.2.3. 規制の枠組み
8.2.2.4. 米国の生体内毒性学市場、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. 主要国の動向
8.2.3.2. 競争環境
8.2.3.3. 規制の枠組み
8.2.3.4. カナダの生体内毒性学市場、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. 主要国の動向
8.2.4.2. 競争環境
8.2.4.3. 規制の枠組み
8.2.4.4. メキシコの生体内毒性学市場、2021年~2033年(10億米ドル)
8.3. 欧州
8.3.1. 欧州の生体内毒性学市場、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 主要な国別動向
8.3.2.2. 競争状況
8.3.2.3. 規制の枠組み
8.3.2.4. 英国の生体内毒性学市場、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. 主要国の動向
8.3.3.2. 競争状況
8.3.3.3. 規制の枠組み
8.3.3.4. ドイツの生体内毒性学市場、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. 主要な国別動向
8.3.4.2. 競争環境
8.3.4.3. 規制の枠組み
8.3.4.4. フランスの生体内毒性学市場、2021年~2033年(10億米ドル)
8.3.5. イタリア
8.3.5.1. 主要な国別動向
8.3.5.2. 競争環境
8.3.5.3. 規制の枠組み
8.3.5.4. イタリアの生体内毒性学市場、2021年~2033年(10億米ドル)
8.3.6. スペイン
8.3.6.1. 主要国の動向
8.3.6.2. 競争環境
8.3.6.3. 規制の枠組み
8.3.6.4. スペインの生体内毒性学市場、2021年~2033年(10億米ドル)
8.3.7. デンマーク
8.3.7.1.
主要国の動向
8.3.7.2. 競争環境
8.3.7.3. 規制の枠組み
8.3.7.4. デンマークの生体内毒性学市場、2021年~2033年(10億米ドル)
8.3.8. スウェーデン
8.3.8.1. 主要国の動向
8.3.8.2. 競争環境
8.3.8.3. 規制の枠組み
8.3.8.4. スウェーデンの生体内毒性学市場、2021年~2033年(10億米ドル)
8.3.9. ノルウェー
8.3.9.1. 主要な国別動向
8.3.9.2. 競争環境
8.3.9.3. 規制の枠組み
8.3.9.4. ノルウェーの生体内毒性学市場、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域の生体内毒性学市場、2021年~2033年(10億米ドル)
8.4.2. 日本
8.4.2.1. 主要国の動向
8.4.2.2. 競争環境
8.4.2.3. 規制の枠組み
8.4.2.4. 日本の生体内毒性試験市場、2021年~2033年(10億米ドル)
8.4.3. 中国
8.4.3.1. 主要国の動向
8.4.3.2. 競争状況
8.4.3.3. 規制の枠組み
8.4.3.4. 中国の生体内毒性学市場、2021年~2033年(10億米ドル)
8.4.4. インド
8.4.4.1. 主要な国別動向
8.4.4.2. 競争状況
8.4.4.3. 規制の枠組み
8.4.4.4. インドの生体内毒性試験市場、2021年~2033年(10億米ドル)
8.4.5. オーストラリア
8.4.5.1. 主要な国別動向
8.4.5.2. 競争環境
8.4.5.3. 規制の枠組み
8.4.5.4. オーストラリアの生体内毒性学市場、2021年~2033年(10億米ドル)
8.4.6. タイ
8.4.6.1. 主要国の動向
8.4.6.2. 競争環境
8.4.6.3. 規制の枠組み
8.4.6.4. タイの生体内毒性学市場、2021年~2033年(10億米ドル)
8.4.7. 韓国
8.4.7.1. 主要国の動向
8.4.7.2. 競争状況
8.4.7.3. 規制の枠組み
8.4.7.4. 韓国の生体内毒性学市場、2021年~2033年(10億米ドル)
8.5.
ラテンアメリカ
8.5.1. ラテンアメリカの生体内毒性学市場、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. 主要な国別動向
8.5.2. 2. 競争状況
8.5.2.3. 規制の枠組み
8.5.2.4. ブラジルの生体内毒性学市場、2021年~2033年(10億米ドル)
8.5.3. アルゼンチン
8.5.3.1. 主要な国別動向
8.5.3.2. 競争状況
8.5.3.3. 規制の枠組み
8.5.3.4. アルゼンチンの生体内毒性学市場、2021年~2033年(10億米ドル)
8.6. 中東・アフリカ(MEA)
8.6.1. MEAの生体内毒性学市場、2021年~2033年(10億米ドル)
8.6.2. 南アフリカ
8.6.2.1. 主要国の動向
8.6.2.2. 競争状況
8.6.2.3. 規制の枠組み
8.6.2.4. 南アフリカの生体内毒性試験市場、2021年~2033年 (10億米ドル)
8.6.3. サウジアラビア
8.6.3.1. 主要な国別動向
8.6.3.2. 競争状況
8.6.3. 3. 規制の枠組み
8.6.3.4. サウジアラビアの生体内毒性学市場、2021年~2033年(10億米ドル)
8.6.4. アラブ首長国連邦
8.6.4.1. 主要な国別動向
8.6.4.2. 競争状況
8.6.4.3. 規制の枠組み
8.6.4.4. アラブ首長国連邦(UAE)の生体内毒性学市場、2021年~2033年(10億米ドル)
8.6.5. クウェート
8.6.5.1. 主要な国別動向
8.6.5.2. 競争状況
8.6.5.3. 規制の枠組み
8.6.5.4. クウェートの生体内毒性学市場、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 企業の分類
9.2. 企業の市場シェア/ポジション分析、2025年
9.3. 戦略のマッピング
9.4. 企業プロフィール/一覧
9.4.1. チャールズ・リバー・ラボラトリーズ
9.4.1.1. 概要
9.4.1.2. 財務実績
9.4.1.3. 製品ベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. ラボコープ
9.4.2.1. 概要
9.4.2.2.
財務実績
9.4.2.3. 製品のベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. ウーシー・アプテック
9.4.3.1. 概要
9.4.3.2. 財務実績
9.4.3.3. 製品のベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. Inotiv
9.4.4.1. 概要
9.4.4.2. 財務実績
9.4.4.3. 製品のベンチマーク
9.4.4.4. 戦略的取り組み
9.4.5. ファーマロン
9.4.5.1. 概要
9.4.5.2. 財務実績
9.4.5.3. 製品のベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6. アルタサイエンス
9.4.6.1. 概要
9.4.6.2. 財務実績
9.4.6.3. 製品のベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. ユーロフィン
9.4.7.1. 概要
9.4.7.2. 財務実績
9.4.7.3. 製品のベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. エボテック
9.4.8.1. 概要
9.4.8.2. 財務実績
9.4.8.3. 製品のベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. アラゲン・ライフ・サイエンシズ社
9.4.9.1. 概要
9.4.9.2. 財務実績
9.4.9.3. 製品のベンチマーク
9.4.9.4. 戦略的取り組み
9.4.10. ジュビラント・バイオシス・リミテッド
9.4.10.1. 概要
9.4.10.2. 財務実績
9.4.10.3. 製品のベンチマーク
9.4.10.4. 戦略的取り組み
9.4.11. ジャクソン研究所
9.4.11.1. 概要
9.4.11.2. 財務実績
9.4.11.3. 製品のベンチマーク
9.4.11.4. 戦略的取り組み
9.4.12. タコニック・バイオサイエンシズ社
9.4.12.1. 概要
9.4.12.2. 財務実績
9.4.12.3. 製品のベンチマーク
9.4.12.4. 戦略的取り組み
9.4.13. ブルカー社
9.4.13.1. 概要
9.4.13.2. 財務実績
9.4.13.3. 製品のベンチマーク
9.4.13.4. 戦略的取り組み
9.4.14. データ・サイエンシズ・インターナショナル
9.4.14.1. 概要
9.4.14.2. 財務実績
9.4.14.3. 製品のベンチマーク
9.4.14.4. 戦略的取り組み
表の一覧
表 1 二次情報源一覧
表 2 略語一覧
表 3 製品別世界生体内毒性試験市場、2021年~2033年(10億米ドル)
表 4 毒性試験別世界生体内毒性試験市場、2021年 ~2033年(10億米ドル)
表5 世界の生体内毒性試験市場:動物モデル別、2021年~2033年(10億米ドル)
表6 世界の生体内毒性試験市場:用途別、2021年~2033年(10億米ドル)
表7 世界の生体内毒性試験市場:地域別、2021年~2033年 (10億米ドル)
表8 北米の生体内毒性試験市場(国別、2021年~2033年)(10億米ドル)
表9 北米の生体内毒性試験市場(製品別、2021年~2033年)(10億米ドル)
表10 北米の生体内毒性試験市場(毒性試験別、2021年~2033年) (10億米ドル)
表11 北米の生体内毒性試験市場(動物モデル別)、2021年~2033年(10億米ドル)
表12 北米の生体内毒性試験市場(用途別)、2021年~2033年(10億米ドル)
表13 米国生体内毒性試験市場(製品別、2021年~2033年)(10億米ドル)
表14 米国生体内毒性試験市場(毒性試験別、2021年~2033年)(10億米ドル)
表15 米国生体内毒性試験市場(動物モデル別、2021年~2033年)(10億米ドル)
表16 米国生体内毒性試験市場(用途別、2021年~2033年)(10億米ドル)
表17 カナダの生体内毒性試験市場:製品別、2021年~2033年(10億米ドル)
表18 カナダの生体内毒性試験市場:毒性試験別、2021年~2033年(10億米ドル)
表19 カナダの生体内毒性試験市場:動物モデル別、2021年~2033年 (10億米ドル)
表20 カナダの生体内毒性試験市場:用途別、2021年~2033年(10億米ドル)
表21 メキシコの生体内毒性試験市場:製品別、2021年~2033年(10億米ドル)
表22 メキシコの生体内毒性試験市場:毒性試験別、2021年~2033年 (10億米ドル)
表23 メキシコの生体内毒性試験市場(動物モデル別)、2021年~2033年 (10億米ドル)
表24 メキシコの生体内毒性試験市場(用途別)、2021年~2033年(10億米ドル)
表25 欧州の生体内毒性試験市場(国別)、2021年~2033年(10億米ドル)
表26 欧州の生体内毒性試験市場(製品別)、2021年~2033年(10億米ドル)
表27 欧州の生体内毒性試験市場(毒性試験別)、2021年~2033年(10億米ドル)
表28 欧州の生体内毒性試験市場(動物モデル別)、2021年~2033年(10億米ドル)
表29 欧州の生体内毒性試験市場(用途別)、2021年~2033年(10億米ドル)
表30 英国の生体内毒性試験市場(製品別)、2021年~2033年(10億米ドル)
表31 英国の生体内毒性試験市場(毒性試験別)、2021年~2033年 (10億米ドル)
表32 英国の生体内毒性試験市場、用途別、2021年~2033年(10億米ドル)
表33 英国の生体内毒性試験市場、用途別、2021年~2033年(10億米ドル)
表34 ドイツの生体内毒性試験市場、製品別、2021年~2033年 (10億米ドル)
表35 ドイツの生体内毒性試験市場(毒性試験別)、2021年~2033年(10億米ドル)
表36 ドイツの生体内毒性試験市場(動物モデル別)、2021年~2033年(10億米ドル)
表37 ドイツの生体内毒性試験市場(用途別)、2021年~2033年 (10億米ドル)
表38 フランスの生体内毒性試験市場:製品別、2021年~2033年(10億米ドル)
表39 フランスの生体内毒性試験市場:毒性試験別、2021年~2033年(10億米ドル)
表40 フランスの生体内毒性試験市場:動物モデル別、2021年~2033年 (10億米ドル)
表41 フランスの生体内毒性試験市場:用途別、2021年~2033年(10億米ドル)
表42 イタリアの生体内毒性試験市場:製品別、2021年~2033年(10億米ドル)
表43 イタリアの生体内毒性試験市場:毒性試験別、2021年~2033年(10億米ドル)
表44 イタリアの生体内毒性試験市場(動物モデル別)、2021年~2033年(10億米ドル)
表45 イタリアの生体内毒性試験市場(用途別)、2021年~2033年(10億米ドル)
表46 スペインの生体内毒性試験市場(製品別)、2021年~2033年(10億米ドル)
表47 スペインの生体内毒性試験市場(毒性試験別)、2021年~2033年(10億米ドル)
表48 スペインの生体内毒性試験市場(動物モデル別)、2021年~2033年(10億米ドル)
表49 スペインの生体内毒性試験市場(用途別)、2021年~2033年(10億米ドル)
表50 デンマークの生体内毒性試験市場:製品別、2021年~2033年(10億米ドル)
表51 デンマークの生体内毒性試験市場:毒性試験別、2021年~2033年(10億米ドル)
表52 デンマークの生体内毒性試験市場:動物モデル別、2021年~2033年(10億米ドル)
表53 デンマークの生体内毒性試験市場:用途別、2021年~2033年(10億米ドル)
表54 スウェーデンの生体内毒性試験市場:製品別、2021年~2033年(10億米ドル)
表55 スウェーデンの生体内毒性試験市場:毒性試験別、2021年~2033年 (10億米ドル)
表56 スウェーデンの生体内毒性試験市場(用途別)、2021年~2033年(10億米ドル)
表57 スウェーデンの生体内毒性試験市場(用途別)、2021年~2033年(10億米ドル)
表58 ノルウェーの生体内毒性試験市場(製品別)、2021年~2033年 (10億米ドル)
表59 ノルウェーの生体内毒性試験市場(毒性試験別)、2021年~2033年(10億米ドル)
表60 ノルウェーの生体内毒性試験市場(動物モデル別)、2021年~2033年(10億米ドル)
表61 ノルウェーの生体内毒性試験市場(用途別)、2021年~2033年(10億米ドル)
表62 アジア太平洋地域の生体内毒性試験市場(国別)、2021年~2033年(10億米ドル)
表63 アジア太平洋地域の生体内毒性試験市場(製品別)、2021年~2033年(10億米ドル)
表64 アジア太平洋地域の生体内毒性試験市場(毒性試験別)、2021年~2033年(10億米ドル)
表65 アジア太平洋地域の生体内毒性試験市場(動物モデル別)、2021年~2033年 (10億米ドル)
表66 アジア太平洋地域の生体内毒性試験市場:用途別、2021年~2033年(10億米ドル)
表67 日本の生体内毒性試験市場:製品別、2021年~2033年(10億米ドル)
表68 日本の生体内毒性試験市場:毒性試験別、2021年~2033年(10億米ドル)
表69 日本の生体内毒性試験市場(動物モデル別、2021年~2033年)(10億米ドル)
表70 日本の生体内毒性試験市場(用途別、2021年~2033年)(10億米ドル)
表71 中国の生体内毒性試験市場(製品別、2021年~2033年)(10億米ドル)
表72 中国の生体内毒性試験市場(毒性試験別)、2021年~2033年(10億米ドル)
表73 中国の生体内毒性試験市場(動物モデル別)、2021年~2033年(10億米ドル)
表74 中国の生体内毒性試験市場(用途別)、2021年~2033年(10億米ドル)
表75 インドの生体内毒性試験市場:製品別、2021年~2033年(10億米ドル)
表76 インドの生体内毒性試験市場:毒性試験別、2021年~2033年(10億米ドル)
表77 インドの生体内毒性試験市場(動物モデル別)、2021年~2033年(10億米ドル)
表78 インドの生体内毒性試験市場(用途別)、 2021年~2033年(10億米ドル)
表79 オーストラリアの生体内毒性試験市場(製品別、2021年~2033年)(10億米ドル)
表80 オーストラリアの生体内毒性試験市場(毒性試験別、2021年~2033年)(10億米ドル)
表81 オーストラリアの生体内毒性試験市場(動物モデル別)、2021年~2033年(10億米ドル)
表82 オーストラリアの生体内毒性試験市場(用途別)、2021年~2033年(10億米ドル)
表83 タイの生体内毒性試験市場(製品別)、2021年~2033年 (10億米ドル)
表84 タイの生体内毒性試験市場、毒性試験別、2021年~2033年(10億米ドル)
表85 タイの生体内毒性試験市場、動物モデル別、2021年~2033年(10億米ドル)
表86 タイの生体内毒性試験市場(用途別)、2021年~2033年(10億米ドル)
表87 韓国の生体内毒性試験市場(製品別)、2021年~2033年(10億米ドル)
表88 韓国の生体内毒性試験市場(毒性試験別)、2021年~2033年(10億米ドル)
表89 韓国における生体内毒性試験市場(動物モデル別)、2021年~2033年(10億米ドル)
表90 韓国における生体内毒性試験市場(用途別)、2021年~2033年(10億米ドル)
表91 ラテンアメリカにおける生体内毒性試験市場(国別)、2021年~2033年 (10億米ドル)
表92 ラテンアメリカの生体内毒性試験市場、製品別、2021年~2033年(10億米ドル)
表93 ラテンアメリカの生体内毒性試験市場(毒性試験別)、2021年~2033年(10億米ドル)
表94 ラテンアメリカの生体内毒性試験市場(動物モデル別)、2021年~2033年(10億米ドル)
表95 ラテンアメリカの生体内毒性試験市場(用途別)、2021年~2033年(10億米ドル)
表96 ブラジルの生体内毒性試験市場:製品別、2021年~2033年(10億米ドル)
表97 ブラジルの生体内毒性試験市場:毒性試験別、2021年~2033年(10億米ドル)
表98 ブラジルの生体内毒性試験市場(動物モデル別)、2021年~2033年(10億米ドル)
表99 ブラジルの生体内毒性試験市場(用途別)、2021年~2033年(10億米ドル)
表100 アルゼンチンの生体内毒性試験市場(製品別、2021年~2033年)(10億米ドル)
表101 アルゼンチンの生体内毒性試験市場(毒性試験別、2021年~2033年)(10億米ドル)
表102 アルゼンチンの生体内毒性試験市場(動物モデル別、2021年 ~2033年(10億米ドル)
表103 アルゼンチンの生体内毒性試験市場、用途別、2021年~2033年(10億米ドル)
表104 中東・アフリカの生体内毒性試験市場、国別、2021年~2033年(10億米ドル)
表105 中東・アフリカの生体内毒性試験市場(製品別、2021年~2033年)(10億米ドル)
表106 中東・アフリカの生体内毒性試験市場(毒性試験別、2021年 ~2033年(10億米ドル)
表107 中東・アフリカの生体内毒性試験市場:動物モデル別、2021年~2033年(10億米ドル)
表108 中東・アフリカの生体内毒性試験市場:用途別、2021年~2033年(10億米ドル)
表109 南アフリカの生体内毒性試験市場(製品別、2021年~2033年)(10億米ドル)
表110 南アフリカの生体内毒性試験市場(毒性試験別、2021年~2033年) (10億米ドル)
表111 南アフリカの生体内毒性試験市場(動物モデル別、2021年~2033年)(10億米ドル)
表112 南アフリカの生体内毒性試験市場:用途別、2021年~2033年(10億米ドル)
表113 サウジアラビアの生体内毒性試験市場:製品別、2021年~2033年(10億米ドル)
表114 サウジアラビアの生体内毒性試験市場:毒性試験別、2021年~2033年(10億米ドル)
表115 サウジアラビアの生体内毒性試験市場(動物モデル別、2021年~2033年)(10億米ドル)
表116 サウジアラビアの生体内毒性試験市場(用途別、2021年~2033年)(10億米ドル)
表117 アラブ首長国連邦(UAE)の生体内毒性試験市場(製品別、2021年~2033年)(10億米ドル)
表118 アラブ首長国連邦(UAE)の生体内毒性試験市場:毒性試験別、2021年~2033年(10億米ドル)
表119 アラブ首長国連邦(UAE)の生体内毒性試験市場:動物モデル別、2021年~2033年(10億米ドル)
表120 アラブ首長国連邦(UAE)の生体内毒性試験市場:用途別、2021年~2033年 (10億米ドル)
表121 クウェートの生体内毒性試験市場(製品別)、2021年~2033年(10億米ドル)
表122 クウェートの生体内毒性試験市場(毒性試験別)、2021年~2033年(10億米ドル)
表123 クウェートの生体内毒性試験市場(動物モデル別)、2021年~2033年(10億米ドル)
表124 クウェートの生体内毒性試験市場(用途別)、2021年~2033年(10億米ドル)
図一覧
図1 生体内毒性学市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 市場の策定と検証
図7 市場見通し
図8 セグメント概要
図9 競合環境の概要
図10 親市場の見通し
図11 生体内毒性学市場の推進要因分析
図12 生体内毒性学市場の制約要因分析
図13 生体内毒性学市場:ポーターの5つの力分析
図14 生体内毒性試験市場:PESTLE分析
図15 生体内毒性試験市場:製品の見通しと主なポイント
図16 生体内毒性試験市場:製品別市場シェア分析
図17 機器・装置市場、2021年~2033年(10億米ドル)
図18 消耗品市場、2021年~2033年(10億米ドル)
図19 毒性試験サービス市場、2021年~2033年(10億米ドル)
図20 生体内毒性試験市場:毒性試験の展望と主なポイント
図21 生体内毒性試験市場:毒性試験の市場シェア分析
図22 急性毒性試験市場、2021年~2033年(10億米ドル)
図23 反復投与/全身毒性試験市場、2021年~2033年(10億米ドル)
図24 生殖・発生毒性市場、2021年~2033年(10億米ドル)
図25 遺伝毒性市場、2021年~2033年 (10億米ドル)
図26 発がん性試験市場、2021年~2033年(10億米ドル)
図27 免疫毒性試験市場、2021年~2033年(10億米ドル)
図28 その他の特殊および標的臓器毒性試験市場、2021年~2033年 (10億米ドル)
図29 生体内毒性学市場:動物モデルの見通しと主なポイント
図30 生体内毒性学市場:動物モデルの市場シェア分析
図31 齧歯類市場、2021年~2033年(10億米ドル)
図32 齧歯類以外の哺乳類市場、2021年~2033年(10億米ドル)
図33 非哺乳類モデル市場、2021年~2033年(10億米ドル)
図34 生体内毒性学市場:用途別の見通しと主なポイント
図35 生体内毒性試験市場:用途別市場シェア分析
図36 医薬品・バイオテクノロジー市場、2021年~2033年(10億米ドル)
図37 化学品・農薬市場、2021年~2033年(10億米ドル)
図38 食品・栄養市場、2021年~2033年(10億米ドル)
図39 医療機器市場、2021年~2033年(10億米ドル)
図40 その他の用途市場、2021年~2033年(10億米ドル)
図41 地域別市場:主なポイント
図42 北米の生体内毒性試験市場(国別)、2021年~2033年(10億米ドル)
図43 米国の生体内毒性試験市場、2021年~2033年(10億米ドル)
図44 カナダの生体内毒性試験市場、2021年~2033年 (10億米ドル)
図45 メキシコの生体内毒性試験市場、2021年~2033年(10億米ドル)
図46 欧州の生体内毒性試験市場(国別)、2021年~2033年(10億米ドル)
図47 英国の生体内毒性試験市場、2021年~2033年(10億米ドル)
図48 ドイツの生体内毒性試験市場、2021年~2033年(10億米ドル)
図49 フランスの生体内毒性試験市場、2021年~2033年(10億米ドル)
図50 イタリアの生体内毒性試験市場、2021年~2033年(10億米ドル)
図51 スペインの生体内毒性試験市場、2021年~2033年(10億米ドル)
図52 デンマークの生体内毒性試験市場、2021年~2033年(10億米ドル)
図53 スウェーデンの生体内毒性試験市場、2021年~2033年 (10億米ドル)
図54 ノルウェーの生体内毒性試験市場、2021年~2033年(10億米ドル)
図55 アジア太平洋地域の生体内毒性試験市場(国別)、2021年~2033年(10億米ドル)
図56 日本の生体内毒性試験市場、2021年~2033年 (10億米ドル)
図57 中国の生体内毒性試験市場、2021年~2033年(10億米ドル)
図58 インドの生体内毒性試験市場、2021年~2033年(10億米ドル)
図59 オーストラリアの生体内毒性試験市場、2021年~2033年(10億米ドル)
図60 タイの生体内毒性試験市場、2021年~2033年 (10億米ドル)
図61 韓国の生体内毒性試験市場、2021年~2033年(10億米ドル)
図62 ラテンアメリカの生体内毒性試験市場(国別)、2021年~2033年 (10億米ドル)
図63 ブラジルの生体内毒性学市場、2021年~2033年(10億米ドル)
図64 アルゼンチンの生体内毒性学市場、2021年~2033年(10億米ドル)
図65 MEA地域の生体内毒性学市場(国別)、2021年~2033年(10億米ドル)
図66 南アフリカの生体内毒性試験市場、2021年~2033年 (10億米ドル)
図67 サウジアラビアの生体内毒性学市場、2021年~2033年(10億米ドル)
図68 アラブ首長国連邦(UAE)の生体内毒性学市場、2021年~2033年(10億米ドル)
図69 クウェートの生体内毒性学市場、2021年~2033年(10億米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









