主なポイント
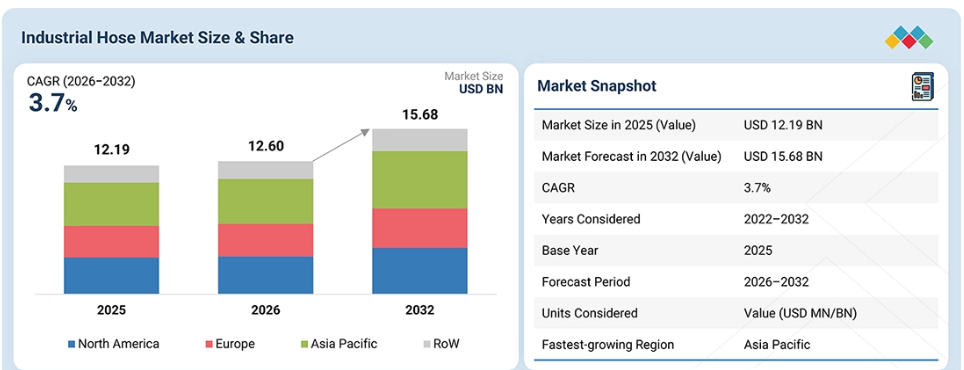
地域別では、アジア太平洋地域は、予測期間中に産業用ホース市場において年平均成長率(CAGR)4.2%を記録すると見込まれています。
素材別では、天然ゴムセグメントが2032年に市場を支配すると予想されます。
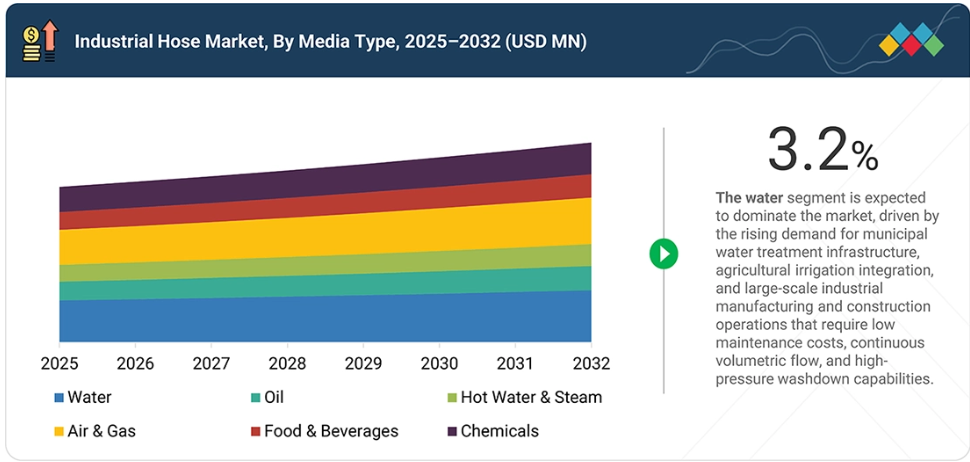
媒体別では、空気・ガスセグメントが予測期間中に年平均成長率(CAGR)4.3%を記録すると見込まれています。
産業別では、2026年から2032年にかけて、インフラセグメントが産業用ホース市場において最も高いCAGRを記録すると予想されます。
パーカー・ハニフィン社、コンチネンタルAG、ゲイツ・コーポレーション、トレルボルグ、ダンフォスは、その高い市場シェアと製品展開の広さから、世界の産業用ホース市場における主要企業として挙げられています。
製造の自動化が進み、現代のプロセスプラント全体で流体封じ込めに関する厳格な規制が定着するにつれ、産業用ホース市場は成長しています。この傾向により、生産ユニットあたりの高圧移送ラインや組み込み型監視センサーの使用が増加しています。
動作圧力基準が引き上げられ、化学物質の搬送システムが腐食性および超高純度化合物へと移行するにつれ、従来型硬質金属配管や低品質のゴム製配管は置き換えられつつあります。プラントエンジニアリングや産業オペレーターは、熱可塑性複合材ライナー、ワイヤー編み込みスパイラル補強材、センサー搭載型スマートホースアセンブリなどの先進技術を採用しています。この技術的移行により、市場全体の価値が拡大しています。新たな用途としては、電気自動車の熱冷却ループ、グリーン水素充填システム、自動化された医薬品製造プロセス、高純度半導体用液体の供給などが挙げられます。
顧客の顧客に影響を与えるトレンドと変革
産業用ホース市場は、標準的な加硫ゴムチューブ、二重ワイヤー編み込み補強、および手動圧着継手の置き換えによって再構築されつつあります。システムメーカーやプロバイダーは、先進技術を採用しています。これには、IoT対応の状態監視ホース、RFIDおよびデジタル資産追跡、自己修復機能やフッ素樹脂ライナー、ならびに漏洩・破裂を自動検知するテレメトリーなどが含まれます。この変化には、特定の顧客の業務に合わせたカスタマイズされたインフラ統合が求められます。
これらの顧客は、石油・ガス、食品・飲料、農業、インフラ、鉱業、化学、製薬、上下水道処理、自動車などの各セクターで事業を展開しています。新しい産業用ホース技術は、特定の機能要件に対応しています。これらの要件には、予知保全、業務生産性、プラントのIoT統合、流体の封じ込めと安全性、規制および環境コンプライアンス、職場の危険防止、および予期せぬダウンタイムの完全排除などが含まれます。これらのコンポーネントの導入は、直接的な業務成果につながります。こうした成果には、「Hose as a Service(ホース・アズ・ア・サービス)」契約の導入、インテリジェントな流体オートメーション、エッジ診断モニタリング、スマートファクトリーへの統合、および閉ループ型完全性管理などが含まれます。
市場の動向
要因:製造業の自動化における高圧流体輸送の需要増加
自動組立ライン、ロボット、重工業用機械では、機械式アクチュエータを駆動するために継続的な流体動力が必要です。このような運用上の変化に伴い、漏れや破裂を起こすことなく、継続的な油圧サイクルに耐えられる、強化された高圧ホースラインの需要が高まっています。
抑制要因:合成エラストマーや鋼線などの原材料価格の激しい変動
世界の原油および金属商品市場における頻繁な価格変動は、ポリマーコンパウンド、合成ゴム、および鋼線補強材の生産コストに直接影響を及ぼします。この価格の不安定さは、メーカーの営業利益率を圧迫し、長期プロジェクトにおける固定価格での調達契約を困難にしています。
機会:IoTを活用した状態監視およびスマート漏洩検知システムの登場
組み込み型センサーネットワークとRFIDタグを統合することで、産業オペレーターは流体の温度、内壁の劣化、圧力急上昇をリアルタイムで監視できるようになります。この継続的な診断データは予知保全プログラムを支え、予期せぬ工場の操業停止や甚大な流体漏洩を削減します。
課題:厳格な地域別安全指令に伴う、コンプライアンスおよび認証取得の負担の大きさ
製造業者は、ISO、REACH、FDA、ATEXなどの安全指令を含む、複数の地域別技術基準を満たす必要があります。多様な国際市場において、これらの必須認証を取得・維持することは、エンジニアリング試験コストを増大させ、新しいホース構成の市場投入までの期間を延長させる要因となります。
市場のエコシステム
産業用ホースのエコシステムは、原材料サプライヤー、ホースメーカー、販売代理店、およびエンドユーザー産業で構成されています。この構造は、中間ポリマー加工およびプラントレベルでの流体移送作業を支えるバリューチェーンを形成しています。原材料サプライヤーは、ポリマー、エラストマー、合成ゴム、およびワイヤー補強材を供給しており、その例としては、エクソンモービル、ダウ、BASF、ウェストレイク、LGケム、ランクセスなどが挙げられます。
産業用ホースメーカーは、これらの原材料を加工・製造し、補強ホースや適合するカップリングシステムに加工しています。その例としては、ゲイツ、コンチネンタル、トレルボルグ、センペリット、横浜ゴム、ブリヂストン、マヌリ・ライコ、パーカー・ハニフィン、ダンフォス、カート・ハイドロリクス、アルファゴマなどが挙げられます。TCHインダストリーズ、インダストリアル・ホース・アンド・ハイドロリクス社、ハンナ・ラバー・カンパニー、レイフレクサ、パシフィック・インダストリアル・アクセスといった専門業者を含む販売代理店は、地域ごとの在庫管理、カスタムホースアセンブリ、現場での圧着、耐圧試験、および物流サポートを行い、稼働準備態勢を確保しています。
エンドユーザーは、これらの流体移送アセンブリを、エネルギー、鉱業、製薬、食品加工、インフラ分野における媒体の搬送に活用しています。その例としては、サウジアラムコ、BHP、ファイザー、ネスレ、ヴィンチなどが挙げられます。
市場セグメント
産業用ホース市場:材質の種類
天然ゴム製の産業用ホースセグメントが最大のシェアを占めており、今後も市場をリードし続けると予測されています。この材質は、高弾性エラストマーマトリックスを採用し、スパイラル状の繊維またはワイヤー補強材を組み込むことで、優れた耐摩耗性、機械的負荷下での構造的柔軟性、および高い流体封じ込め効率を実現しています。鉱業、建設インフラ、農業用灌漑、および工業処理の各分野におけるプラント運営者や保守管理責任者は、厳しい運用耐久性要件を満たしつつ、研磨性スラリーや大容量のバルク流体を搬送するために、天然ゴム製ホースを好んで採用しています。
工業用ホース市場:媒体タイプ別
水流体搬送セグメントは、高い耐久性、信頼性の高い体積流量、および継続的な化学的適合性に対する産業およびユーティリティ分野の厳しい要件により、市場をリードしています。一方、特殊化学物質の移送や予知保全ソリューションも急速に導入が進んでいます。プラント管理者や保守請負業者は、あらかじめ圧着されたモジュラー式ホースアセンブリ、自動安全分離カップリング、IoT対応の漏洩検知カラーを活用し、交換に伴う設備投資を削減すると同時に、多様な工場配管レイアウトにおける導入の拡張性を向上させています。
産業用ホース市場:産業別
石油・ガス分野は、厳格な海洋安全基準、高圧流体移送の要件、および掘削・精製作業における補強済みフレキシブルアセンブリの導入によるコスト面での優位性により、産業用ホース市場を牽引しています。一方、化学処理施設や下流の製油所のアップグレードにおいても、急速な導入が進んでいます。プラントオペレーターやパイプラインエンジニアは、多重スパイラルワイヤー補強、フッ素エラストマー製化学バリア、および一体型ブレークアウェイカップリングを活用し、壊滅的な破裂のリスクを最小限に抑えつつ、過酷な移送環境における導入の拡張性を向上させています。
地域
予測期間中、アジア太平洋地域が世界の産業用ホース市場で最も急速な成長を遂げる見込み
予測期間中、アジア太平洋地域は世界の産業用ホース市場において最大のシェアを占め、最も高い年平均成長率(CAGR)を記録すると予想されます。この成長は、中国、日本、インド、韓国における製造業の拡大とインフラの近代化に向けた強力な取り組みに加え、自動化された油圧機械、高圧化学物質移送ライン、および先進的な流体搬送プラットフォームが産業分野で広く採用されていることに起因しています。
同地域内で最も急速に成長している国は中国であり、その原動力となっているのは、大規模な自動車組立、半導体製造の積極的な拡大、および大規模な化学処理インフラです。この地域には、合成エラストマーメーカー、ホース押出成形メーカー、および専門のカップリングサプライヤーからなる確立されたエコシステムが存在しています。スパイラルワイヤー補強ライン、スマート漏洩監視アセンブリ、および産業用オートメーション統合への投資拡大が、フレキシブルホースシステムへの需要を牽引しています。さらに、政府による産業支援策、厳格な工場安全指令、および拡大するインフラ開発プロジェクトが、地域市場全体の成長を加速させています。
産業用ホース市場の規模、シェア、および動向:企業評価マトリックス
世界の産業用ホース市場マトリックスにおいて、パーカー・ハニフィン(スター)は、大きな市場シェアと製品展開を維持しています。同社は、ワイヤースパイラル補強ホース、対応する恒久圧着継手、状態監視センサーシステムなど、高圧油圧および産業用流体移送ソリューションの包括的なポートフォリオを提供しています。これらのインフラコンポーネントは、重建設機械、石油・ガス掘削装置、化学製造施設において、信頼性の高い流体移送を実現します。
住友理光株式会社(新興リーダー)は、自動車用ホースの専門ラインとエラストマー移送技術を通じて、市場での地位を拡大しています。同社は、耐熱性クーラントホース、低透過性燃料ライン、および最新の車両熱管理プラットフォームと統合された高圧空調ホースアセンブリを提供しています。この焦点を絞った事業アプローチが、世界の産業用ホース市場における同社の市場での存在感を支えています。
主要市場プレイヤー
Parker Hannifin Corporation (US)
Continental AG (Germany)
Gates Corporation (US)
Trelleborg Group (Sweden)
Danfoss (Denmark)
Semperit AG Holding (Austria)
HANSA-FLEX AG (Germany)
Bridgestone Corporation (Japan)
The Yokohama Rubber Co., Ltd. (Japan)
Sumitomo Riko Company Limited (Japan)
最近の動向
2025年11月:ダンフォス・パワー・ソリューションズは、イタリアのカステッロ・ダルジレに本社を置くホース継手メーカー、ハイドロ・ホールディングスの買収に関する合意を締結しました。ハイドロ・ホールディングスは、ダンフォス・パワー・ソリューションズの「流体搬送」部門に統合されることとなり、これによりダンフォスのホースおよび継手の製品ラインナップが強化され、欧州の流体搬送市場における同社の地位がさらに確固たるものとなります。本取引により、炭素鋼およびステンレス鋼製の継手、アダプター、ホースアセンブリ、成形鋼管が加わり、ダンフォスの既存のホース製品ラインナップを補完することになります。同社の製品は、マテリアルハンドリング、石油・ガス、農業、船舶、建設、鉱業、化学などの分野で活用されています。
2025年9月:パーカー社は、電気自動車用管理システム、モーター速度制御装置、計測機器、および電力変換製品の設計・製造におけるリーディングカンパニーであるカーティス・インスツルメンツ社(Curtis Instruments, Inc.)の買収を完了しました。この買収により、パーカー社のモーションおよび制御分野における能力が拡大し、オフハイウェイ分野における電動化戦略が加速することになります。
2025年9月:トレルボルグは、シンガポールを拠点とし、エネルギー分野および産業用途向けのシーリングソリューションを専門とするマスターシールズ(Masterseals)の買収を完了しました。この買収により、トレルボルグ・シーリング・ソリューションズ(Trelleborg Sealing Solutions)のこれらの市場における能力と顧客への提供サービスが拡大しました。
1 はじめに 24
1.1 本調査の目的 24
1.2 市場の定義 24
1.3 調査範囲 25
1.3.1 対象市場および地域範囲 25
1.3.2 調査対象の範囲および除外項目 26
1.3.3 対象期間 26
1.4 対象通貨 27
1.5 本調査の限界 27
1.6 ステークホルダー 27
1.7 変更点の概要 28
2 エグゼクティブ・サマリー 29
2.1 市場のハイライトと主要な洞察 29
2.2 主要な市場参加者:戦略的展開のマッピング 30
2.3 産業用ホース市場における破壊的トレンド 31
2.4 高成長セグメント 32
2.5 地域別概況:市場規模、成長率、および予測 33
3 プレミアムインサイト 34
3.1 産業用ホース市場における事業者にとって魅力的な機会 34
3.2 素材別産業用ホース市場 35
3.3 産業用ホース市場:媒体種類 35
3.4 産業用ホース市場:産業種類別 36
3.5 産業用ホース市場:地域別 36
4 市場概要 37
4.1 はじめに 37
4.2 市場の動向 37
4.2.1 成長要因 38
4.2.1.1 強靭かつ効率的な都市環境の構築に焦点を当てた大規模なインフラプロジェクト 38
4.2.1.2 進化する産業ニーズと規制の枠組み 39
4.2.1.3 スマート製造、自動化、およびデジタルトランスフォーメーションへの移行の加速 39
4.2.2 制約要因 40
4.2.2.1 ホースの寿命短縮に伴う繰り返しの交換コスト 40
4.2.2.2 技術の陳腐化による投資の不確実性 41
4.2.3 機会 42
4.2.3.1 カスタマイズされた用途特化型産業用ホースへの需要の高まり 42
4.2.4 課題 43
4.2.4.1 特殊なホース用途におけるイノベーション、コスト、コンプライアンスのバランス調整の難しさ 43
4.2.4.2 変動の激しい市場における競争力の維持に関する課題 44
4.3 相互に関連する市場とセクター横断的な機会 44
4.4 ティア1/2/3の主要企業による戦略的動き 45
5 産業の動向 47
5.1 ポーターの5つの力分析 47
5.1.1 新規参入の脅威 48
5.1.2 代替品の脅威 48
5.1.3 供給者の交渉力 48
5.1.4 購入者の交渉力 48
5.1.5 競争の激しさ 49
5.2 マクロ経済の見通し 49
5.2.1 はじめに 49
5.2.2 GDPの推移と予測 49
5.2.3 世界の鉱業の動向 51
5.2.4 世界の石油・ガス産業の動向 51
5.2.5 世界の建設産業の動向 51
5.3 バリューチェーン分析 51
5.4 エコシステム分析 53
5.5 貿易分析 55
5.5.1 輸入シナリオ(HSコード4009) 55
5.5.2 輸出シナリオ(HSコード4009) 56
5.6 2026年~2027年の主要な会議およびイベント 57
5.7 顧客の事業に影響を与える動向・変革 57
5.8 投資および資金調達のシナリオ 58
5.9 ケーススタディ分析 59
5.9.1 世界的な鉱業事業者が、安全性の向上とダウンタイムの削減を目的として、コンチネンタル・コンティテックのインテリジェントホースシステムを導入 59
5.9.2 世界的な建設事業者が、資産の可視性を向上させ、設備のダウンタイムを削減するためにパーカー社の追跡システムを導入 59
5.9.3 露天掘り鉱業事業者が、安全性の向上とダウンタイムの削減のためにゲイツ社の油圧ホース管理システムを採用 60
5.9.4 化学処理施設がトレレボルグのホース管理システムを導入し、安全性の向上とダウンタイムの削減を実現 60
5.9.5 地下鉱業事業者が稼働時間の向上とダウンタイムの削減を図るため、イートン・エアロクイップ社のスパイラルホースシステムを導入 61
5.10 アメリカ関税の影響 – 産業用ホース市場 61
5.10.1 はじめに 61
5.10.2 主な関税率 62
5.10.3 価格への影響分析 63
5.10.4 国・地域への影響 64
5.10.4.1 アメリカ 64
5.10.4.2 ヨーロッパ 65
5.10.4.3 アジア太平洋 65
5.10.5 産業への影響 66
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 68
6.1 技術分析 68
6.1.1 主要技術 68
6.1.1.1 高性能ポリマー 68
6.1.1.2 先進的な補強技術 68
6.1.1.3 IoT 統合型ホース 68
6.1.2 関連技術 69
6.1.2.1 産業用自動化システム 69
6.1.2.2 AIおよび予知保全ソフトウェア 69
6.1.3 補完技術 69
6.1.3.1 カップリングおよび継手 69
6.1.3.2 外部状態監視装置 70
6.2 技術・製品ロードマップ 70
6.3 特許分析 72
6.4 AIが産業用ホース市場に与える影響 73
6.4.1 主なユースケースと市場の可能性 73
6.4.1.1 高粘度流体の搬送における、AIおよびIoTを活用した予知保全 73
6.4.1.2 産業用機器メーカーによる、デジタル圧着検証および資産追跡 74
6.4.1.3 車両群の信頼性および運用テレメトリに関する知見 74
6.4.2 産業用ホース市場におけるメーカー/OEMが実践するベストプラクティス 74
6.4.3 産業用ホース市場におけるAI導入に関する事例研究 75
6.4.4 相互接続されたエコシステムと市場プレイヤーへの影響 75
6.4.5 AI統合型産業用ホースの導入に対する顧客の準備状況 76
6.5 成功事例と実世界での応用例 76
7 規制環境 77
7.1 地域ごとの規制とコンプライアンス 77
7.1.1 規制機関、政府機関、およびその他の組織 77
7.1.2 規格 79
7.1.3 規制 80
8 顧客環境と購入者の行動 81
8.1 はじめに 81
8.2 意思決定プロセス 81
8.3 購入プロセスに関与する主要なステークホルダーとその評価基準 83
8.3.1 購買プロセスにおける主要なステークホルダー 83
8.3.2 購入基準 84
8.4 導入の障壁と社内の課題 84
8.5 各産業における未充足ニーズ 86
8.6 市場の収益性 86
8.6.1 収益の可能性 86
8.6.2 コストの動向 87
8.6.3 業界別の利益率の機会 87
9 産業用ホースの種類 88
9.1 はじめに 88
9.2 レイフラットホース 88
9.3 WRASホース 88
9.4 耐油ホース 89
10 媒体種別による産業用ホース市場 90
10.1 はじめに 91
10.2 水 92
10.2.1 厳格な建築防火基準と自動スプリンクラーシステムの普及拡大が、セグメントの成長を後押し 92
10.3 石油 93
10.3.1 原油生産量の増加と製油所能力の拡大が、セグメントの成長を後押し 93
10.4 温水・蒸気 95
10.4.1 産業用蒸気の用途拡大とエネルギー集約型産業における投資拡大が、セグメントの成長を促進 95
10.5 空気・ガス 96
10.5.1 職場安全基準の厳格化と規制遵守義務の強化がセグメントの成長を後押し 96
10.6 食品・飲料 98
10.6.1 包装食品、加工食品、および即食食品への需要の高まりがセグメントの成長を促進 98
10.7 化学 99
10.7.1 腐食性、侵食性、または有害な化学物質の安全な輸送に対する要件が市場を牽引 99
11 素材別産業用ホース市場 101
11.1 はじめに 102
11.2 天然ゴム 103
11.2.1 優れた弾性、最小限のヒステリシス損失、および変形時の発熱量が少ないことが、セグメントの成長を促進 103
11.3 ニトリルゴム 104
11.3.1 優れた機械的強度、柔軟性、および耐摩耗性により、各セグメントの成長を促進 104
11.4 ポリ塩化ビニル 105
11.4.1 需要を促進する高い耐摩耗性および耐食性 105
11.5 シリコーン 106
11.5.1 セグメントの成長に寄与する優れた耐熱性、柔軟性、および安全性 106
11.6 ポリウレタン 108
11.6.1 優れた耐摩耗性、耐引裂性、および高い引張強度が、セグメントの成長を促進 108
11.7 その他の材料の種類 109
12 産業用ホース市場(産業別) 110
12.1 はじめに 111
12.2 自動車 112
12.2.1 EVの普及拡大と自動車製造拠点の拡大がセグメントの成長を後押し 112
12.3 インフラ 116
12.3.1 水道、交通、エネルギープロジェクトにおけるインフラ投資の拡大が、セグメントの成長を加速させる 116
12.4 石油・ガス 119
12.4.1 上流部門、精製、およびLNGへの支出増加がセグメントの成長を加速 119
12.5 医薬品 122
12.5.1 無菌製造能力の拡大と厳格な汚染管理基準がセグメントの成長を牽引 122
12.6 食品・飲料 125
12.6.1 食品加工能力の拡大と衛生基準の厳格化がセグメントの成長を後押し 125
12.7 上水道・下水処理 129
12.7.1 水インフラおよび水の再利用への支出の増加と、より厳格な処理基準がセグメントの成長を促進 129
12.8 化学品 132
12.8.1 セグメントの成長を促進するための、化学製造基盤の拡大と厳格な取り扱い基準 132
12.9 鉱業 135
12.9.1 市場の成長機会を創出するための、業務効率と安全への重視の高まり 135
12.10 農業 139
12.10.1 セグメントの成長を促進する、精密灌漑、農業の自動化、および機械化の拡大 139
12.11 その他の産業 142
13 地域別産業用ホース市場 145
13.1 はじめに 146
13.2 北米 148
13.2.1 アメリカ 150
13.2.1.1 石油・ガス、化学、電力各セクターからの堅調な需要が市場成長を後押し 150
13.2.2 カナダ 151
13.2.2.1 広範囲にわたる石油探査およびパイプライン事業が市場の成長に寄与する見込み 151
13.2.3 メキシコ 151
13.2.3.1 石油・ガス分野への的を絞った投資が市場の成長を加速させる見込み 151
13.3 ヨーロッパ 151
13.3.1 ドイツ 154
13.3.1.1 高い自動車生産台数が市場の成長を加速させる 154
13.3.2 英国 155
13.3.2.1 よりクリーンなエネルギー源への急速な移行が市場の成長に寄与する 155
13.3.3 フランス 155
13.3.3.1 市場の成長を促進するための、グリーンエネルギープロジェクトに対する政府の取り組みと投資 155
13.3.4 イタリア 156
13.3.4.1 市場の成長に寄与する、食品・飲料産業からの大きな需要 156
13.3.5 その他のヨーロッパ諸国 156
13.4 アジア太平洋地域 157
13.4.1 中国
159
13.4.1.1 活況を呈するエネルギー、食品・飲料、および化学産業が市場の成長を加速させる 159
13.4.2 日本 160
13.4.2.1 自動車メーカーや自動車部品サプライヤーの存在感が市場の成長を牽引する 160
13.4.3 インド 160
13.4.3.1 大規模な都市化、道路、住宅、建設プロジェクトが市場の成長を促進 160
13.4.4 韓国 161
13.4.4.1 電子および自動車製造企業の強力な存在感が市場の成長を後押し 161
13.4.5 その他のアジア太平洋地域 161
13.5 その他の地域 161
13.5.1 中東・アフリカ 163
13.5.1.1 市場の成長を支える、国家主導の産業化および近代化プログラム 163
13.5.2 南米 164
13.5.2.1 市場の成長を促進するための、排出量およびエネルギー消費の削減に向けた取り組み 164
14 競争環境 165
14.1 概要 165
14.2 主要企業の競争戦略/勝つための要素、2023年~2026年 165
14.3 売上高分析、2021年~2025年 167
14.4 市場シェア分析(2025年) 168
14.5 企業評価マトリックス:主要プレイヤー(2025年) 170
14.5.1 スター企業 170
14.5.2 新興リーダー企業 170
14.5.3 広範な事業展開を行う企業 170
14.5.4 参入企業 170
14.5.5 事業展開範囲:主要企業、2025年 172
14.5.5.1 企業の事業展開範囲 172
14.5.5.2 地域別の事業展開範囲 173
14.5.5.3 素材別フットプリント 174
14.5.5.4 メディア別フットプリント 175
14.5.5.5 産業別フットプリント 176
14.6 競争環境 177
14.6.1 製品発売 177
14.6.2 取引 178
14.6.3 事業拡大 179
15 企業概要 180
15.1 主要企業 180
15.1.1 パーカー・ハニフィン社 180
15.1.1.1 事業概要 180
15.1.1.2 取り扱い製品 181
15.1.1.3 最近の動向 182
15.1.1.3.1 取引 182
15.1.1.4 MnMの見解 183
15.1.1.4.1 主な強み/勝つための要素 183
15.1.1.4.2 戦略的選択 183
15.1.1.4.3 弱み/競合上の脅威 183
15.1.2 CONTINENTAL AG 184
15.1.2.1 事業概要 184
15.1.2.2 提供製品 185
15.1.2.3 最近の動向 186
15.1.2.3.1 新製品の発売 186
15.1.2.3.2 事業拡大 187
15.1.2.4 MnMの見解 188
15.1.2.4.1 主な強み/勝つための権利 188
15.1.2.4.2 戦略的選択 188
15.1.2.4.3 弱み/競合上の脅威 188
15.1.3 GATES CORPORATION 189
15.1.3.1 事業概要 189
15.1.3.2 提供製品 190
15.1.3.3 最近の動向 191
15.1.3.3.1 新製品の発売 191
15.1.3.4 MnMの見解 192
15.1.3.4.1 主な強み/勝つための権利 192
15.1.3.4.2 戦略的選択 192
15.1.3.4.3 弱み/競合上の脅威 192
15.1.4 トレレボルグ・グループ 193
15.1.4.1 事業概要 193
15.1.4.2 取り扱い製品 194
15.1.4.3 最近の動向 195
15.1.4.3.1 取引 195
15.1.4.3.2 事業拡大 196
15.1.4.4 MnMの見解 197
15.1.4.4.1 主な強み/勝つための権利 197
15.1.4.4.2 戦略的選択 197
15.1.4.4.3 弱み/競合上の脅威 197
15.1.5 ダンフォス 198
15.1.5.1 事業概要 198
15.1.5.2 提供製品 199
15.1.5.3 最近の動向 200
15.1.5.3.1 新製品の発売 200
15.1.5.3.2 取引 201
15.1.5.4 MnMの見解 201
15.1.5.4.1 主な強み/勝つための権利 201
15.1.5.4.2 戦略的選択 201
15.1.5.4.3 弱み/競合上の脅威 202
15.1.6 SEMPERIT AG HOLDING 203
15.1.6.1 事業概要 203
15.1.6.2 提供製品 204
15.1.6.3 最近の動向 205
15.1.6.3.1 取引 205
15.1.6.3.2 事業拡大 206
15.1.7 HANSA-FLEX AG 207
15.1.7.1 事業概要 207
15.1.7.2 取り扱い製品 208
15.1.7.3 最近の動向 209
15.1.7.3.1 取引 209
15.1.7.3.2 事業拡大 209
15.1.8 ブリヂストン株式会社 210
15.1.8.1 事業概要 21015.1.8.2 取り扱い製品 21115.1.9 横浜ゴム株式会社 21215.1.9.1 事業概要 21215.1.9.2 取り扱い製品 21315.1.9.3 最近の動向 21415.1.9.3.1 事業拡大 21415.1.10 住友理化株式会社 21515.1.10.1 事業概要 21515.1.10.2 取り扱い製品 21615.1.11 クリヤマ・ホールディングス株式会社 21715.1.11.1 事業概要 21715.1.11.2 取り扱い製品 21815.2 その他の主要企業 21915.2.1 MANULI RYCO GROUP 21915.2.2 ALFA GOMMA SPA 22015.2.3 POLYHOSE 22115.2.4 MEES VAN DEN BRINK 22215.2.5 KANAFLEX 22315.2.6 ノレス・シュラウヒトテクニクGmbH 22415.2.7 IVGコルバチーニSPA 22515.2.8 HBDサーモイド 22615.2.9 アボット・ラバー・カンパニー社 22715.2.10 ユナイテッドフレキシブル 22815.2.11 COLEX INTERNATIONAL LIMITED 22915.2.12 TRANSFER OIL S.P.A. 23015.2.13 TITEFLEX 23115.2.14 SALEM-REPUBLIC RUBBER COMPANY 23216 調査方法論 23316.1 調査データ 23316.1.1 二次データ 23416.1.1.1 主要な二次情報源の一覧 23416.1.1.2 二次情報源からの主要データ 23416.1.2 一次データ 23516.1.2.1 一次インタビュー対象者一覧 23516.1.2.2 一次インタビューの内訳 23516.1.2.3 一次情報源からの主要データ 23616.1.2.4 産業に関する主要な知見 23716.1.3 二次調査および一次調査 23716.2 市場規模の推計 23816.2.1 ボトムアップ・アプローチ 23816.2.1.1 ボトムアップ分析を用いた市場規模の算出手法(需要側) 23816.2.2 トップダウン・アプローチ 23916.2.2.1 トップダウン分析を用いた市場規模の算出手法(供給側) 23916.3 因子分析 24016.3.1 需要側分析 240
16.3.2 供給側分析 240
16.4 市場の細分化とデータの三角測量 241
16.5 調査の前提条件 242
16.6 リスク分析 242
16.7 調査の限界 242
17 付録 243
17.1 ディスカッション・ガイド 243
17.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 246
17.3 カスタマイズオプション 248
17.4 関連レポート 248
17.5 著者情報 249
表1 本レポートの対象範囲および除外項目 26
表2 産業用ホース市場:変化の概要 28
表3 産業用ホースに関連する相互に関連する市場およびセクター横断的な機会 44
表4 産業用ホース市場における主要企業の戦略的焦点 45
表5 ポーターの5つの力分析 47
表6 国別GDP成長率(2021年~2030年)(%) 49
表7 産業用ホースのエコシステムにおける企業の役割 54
表8 HSコード4009に該当する製品の輸入データ(国別、
2021~2025年(百万米ドル) 55
表9 HSコード4009に該当する製品の輸出データ(国別、
2021~2025年 (百万米ドル) 56
表10 主要な会議およびイベントの一覧、2026年~2027年 57
表11 安全性の向上とダウンタイムの削減を目的として、世界の鉱業事業者が導入したコンチネンタル・コンティテック社のインテリジェントホースシステム 59
表12 資産の可視性を向上させ、ダウンタイムを削減するため、世界的な建設事業者が導入したパーカー社の追跡システム 59
表13 ゲーツ社の油圧ホース管理システムが、安全性の向上とダウンタイムの削減を目的に、露天掘り鉱業事業者によって導入されました 60
表14 トレレボルグ社のホース管理システムが、安全性の向上とダウンタイムの削減を目的に、化学処理施設によって導入されました 60
表15 稼働時間を延長し、ダウンタイムを削減するために、地下鉱業事業者が導入したイートン・エアロクイップ社のスパイラルホースシステム 61
表16 2025年のアメリカ調整済み相互関税率(10億ドル) 62
表17 主要特許一覧、2017年~2026年 72
表18 産業用ホース市場における企業のベストプラクティス 74
表19 産業用ホース市場におけるAI導入に関するケーススタディ 75
表20 相互連携するエコシステムと産業用ホース市場における主要プレーヤーの影響 75
表21 北米:規制機関、政府機関、およびその他の組織 77
表22 ヨーロッパ:規制機関、政府機関、およびその他の組織 78
表23 アジア太平洋地域:規制機関、政府機関、およびその他の組織 78
表24 ROW:規制機関、政府機関、およびその他の組織 79
表25 上位3産業における購買プロセスに対するステークホルダーの影響 83
表26 上位3産業の購買基準 84
表27 産業用ホースの導入障壁および内部的課題 85
表28 産業別、産業用ホース市場における未充足ニーズ 86
表29 メディア種類別、産業用ホース市場(2022年~2025年) (百万米ドル) 91
表30 媒体種類産業用ホース市場、2026年~2032年(百万米ドル) 91
表31 水:産業用ホース市場、産業別、2022年~2025年(百万米ドル) 93
表32 水:産業用ホース市場、産業別、2026年~2032年(百万米ドル) 93
表33 石油:産業用ホース市場、産業別、2022年~2025年(百万米ドル) 94
表34 石油:産業用ホース市場、産業別、2026年~2032年(百万米ドル) 94
表35 温水・蒸気:産業用ホース市場、産業別、
2022年~2025年(百万米ドル) 95
表36 温水・蒸気:産業用ホース市場(業種別)、
2026年~2032年(百万米ドル) 96
表37 空気・ガス:産業用ホース市場(業種別)、2022年~2025年(百万米ドル) 97
表38 空気・ガス:産業用ホース市場(業種別)、2026年~2032年(百万米ドル) 97
表39 食品・飲料:産業用ホース市場(業種別)、
2022年~2025年(百万米ドル) 98
表40 食品・飲料:産業用ホース市場、産業別、
2026年~2032年(百万米ドル) 98
表41 化学:産業用ホース市場、産業別、2022年~2025年(百万米ドル) 99
表42 化学:産業用ホース市場、産業別、2026年~2032年(百万米ドル) 100
表43 産業用ホース市場:素材の種類別、2022年~2025年(百万米ドル) 102
表44 産業用ホース市場:素材の種類別、2026年~2032年(百万米ドル) 103
表45 天然ゴム:産業用ホース市場、媒体種類、
2022年~2025年(百万米ドル) 104
表46 天然ゴム:産業用ホース市場、媒体種類、
2026年~2032年(百万米ドル) 104
表47 ニトリルゴム:産業用ホース市場、媒体タイプ別、
2022年~2025年(百万米ドル) 105
表48 ニトリルゴム:産業用ホース市場、媒体タイプ別、
2026年~2032年 (百万米ドル) 105
表49 ポリ塩化ビニル:産業用ホース市場、媒体タイプ別、
2022–2025年(百万米ドル) 106
表50 ポリ塩化ビニル:産業用ホース市場、媒体種類、
2026年~2032年(百万米ドル) 106
表51 シリコーン:産業用ホース市場、媒体種類、
2022年~2025年(百万米ドル) 107
表52 シリコーン:産業用ホース市場、媒体タイプ別、
2026年~2032年(百万米ドル) 107
表53 ポリウレタン:産業用ホース市場、媒体タイプ別、
2022年~2025年(百万米ドル) 108
表54 ポリウレタン:産業用ホース市場、媒体種類、
2026年~2032年(百万米ドル) 108
表55 その他の素材の種類:産業用ホース市場、媒体タイプ別、
2022年~2025年(百万米ドル) 109
表56 その他の素材の種類:産業用ホース市場、媒体タイプ別、
2026年~2032年 (百万米ドル) 109
表57 産業用ホース市場:産業別、2022年~2025年(百万米ドル) 111
表58 産業用ホース市場:産業別、2026年~2032年 (百万米ドル) 112
表59 自動車:産業用ホース市場、地域別、
2022–2025年(百万米ドル) 113
表60 自動車:産業用ホース市場、地域別、
2026–2032年 (百万米ドル) 113
表61 自動車:北米における産業用ホース市場、国別、2022年~2025年(百万米ドル) 113
表62 自動車:北米における産業用ホース市場(国別、2026年~2032年)(百万米ドル) 113
表63 自動車:ヨーロッパにおける産業用ホース市場(国別、
2022年~2025年)(百万米ドル) 114
表64 自動車:ヨーロッパの産業用ホース市場(国別)、
2026年~2032年(百万米ドル) 114
表65 自動車:アジア太平洋地域の産業用ホース市場(国別)、
2022年~2025年(百万米ドル) 115
表66 自動車:アジア太平洋地域の産業用ホース市場、国別、
2026年~2032年(百万米ドル) 115
表67 自動車: ROWにおける産業用ホース市場、地域別、
2022–2025年(百万米ドル) 115
表68 自動車:ROWにおける産業用ホース市場、地域別、
2026–2032年(百万米ドル) 115
表69 インフラ:地域別産業用ホース市場、
2022年~2025年(百万米ドル) 116
表70 インフラ:地域別産業用ホース市場、
2026年~2032年(百万米ドル) 116
表71 インフラ:北米の産業用ホース市場、国別、2022年~2025年(百万米ドル) 116
表72 インフラ:北米における産業用ホース市場、国別、2026年~2032年(百万米ドル) 117
表73 インフラ:ヨーロッパの産業用ホース市場、国別、
2022年~2025年(百万米ドル) 117
表74 インフラ:ヨーロッパの産業用ホース市場、国別、
2026年~2032年(百万米ドル) 117
表75 インフラ:アジア太平洋地域の産業用ホース市場(国別、2022年~2025年)(百万米ドル) 118
表76 インフラ:アジア太平洋地域の産業用ホース市場、国別、2026年~2032年(百万米ドル) 118
表77 インフラ:ROWにおける産業用ホース市場、地域別、
2022年~2025年(百万米ドル) 118
表78 インフラ:ROWにおける産業用ホース市場、地域別、
2026年~2032年 (百万米ドル) 118
表79 石油・ガス:地域別産業用ホース市場、2022年~2025年(百万米ドル) 119
表80 石油・ガス:地域別産業用ホース市場、2026年~2032年(百万米ドル) 119
表81 石油・ガス:北米における産業用ホース市場(国別)、
2022年~2025年 (百万米ドル) 120
表82 石油・ガス:北米における産業用ホース市場、国別、
2026年~2032年(百万米ドル) 120
表83 石油・ガス:ヨーロッパの産業用ホース市場(国別)、
2022年~2025年(百万米ドル) 120
表84 石油・ガス:ヨーロッパの産業用ホース市場(国別)、
2026年~2032年 (百万米ドル) 121
表85 石油・ガス:アジア太平洋地域の産業用ホース市場、国別、
2022年~2025年(百万米ドル) 121
表86 石油・ガス:アジア太平洋地域の産業用ホース市場(国別)、
2026年~2032年(百万米ドル) 121
表87 石油・ガス:ROW地域の産業用ホース市場(地域別)、
2022年~2025年(百万米ドル) 121
表88 石油・ガス:ROWにおける産業用ホース市場、地域別、
2026年~2032年(百万米ドル) 122
表89 医薬品:産業用ホース市場、地域別、
2022年~2025年(百万米ドル) 122
表90 医薬品:地域別産業用ホース市場、
2026年~2032年(百万米ドル) 123
表91 医薬品:北米における産業用ホース市場、
国別、2022年~2025年 (百万米ドル) 123
表92 医薬品:北米の産業用ホース市場、
国別、2026年~2032年(百万米ドル) 123
表93 医薬品:ヨーロッパの産業用ホース市場(国別)、
2022年~2025年(百万米ドル) 124
表94 医薬品:ヨーロッパの産業用ホース市場(国別)、
2026年~2032年(百万米ドル) 124
表95 医薬品:アジア太平洋地域の産業用ホース市場、国別、2022年~2025年(百万米ドル) 124
表96 医薬品:アジア太平洋地域の産業用ホース市場、国別、2026–2032年(百万米ドル) 125
表97 医薬品:ROW地域の産業用ホース市場、地域別、
2022–2025年(百万米ドル) 125
表 98 医薬品:ROWにおける産業用ホース市場、地域別、
2026–2032年(百万米ドル) 125
表 99 食品・飲料:産業用ホース市場、地域別、
2022年~2025年(百万米ドル) 126
表100 食品・飲料:産業用ホース市場、地域別、
2026年~2032年(百万米ドル) 126
表101 食品・飲料:北米アメリカにおける産業用ホース市場、
国別、2022–2025年(百万米ドル) 126
表102 食品・飲料:北米の産業用ホース市場、
国別、2026–2032年(百万米ドル) 127
表103 食品・飲料:ヨーロッパの産業用ホース市場、国別、2022年~2025年(百万米ドル) 127
表104 食品・飲料:ヨーロッパの産業用ホース市場、国別、2026年~2032年 (百万米ドル) 127
表105 食品・飲料:アジア太平洋地域の産業用ホース市場、国別、2022年~2025年(百万米ドル) 128
表 106 食品・飲料:アジア太平洋地域の産業用ホース市場(国別、2026年~2032年)(百万米ドル) 128
表 107 食品・飲料: ROWにおける産業用ホース市場:地域別、
2022–2025年(百万米ドル) 128
表108 食品・飲料:ROWにおける産業用ホース市場:地域別、
2026–2032年(百万米ドル) 128
表109 上水・下水処理:地域別産業用ホース市場、2022年~2025年(百万米ドル) 129
表110 上水・下水処理:地域別産業用ホース市場、2026年~2032年 (百万米ドル) 129
表111 上下水道処理:北米における産業用ホース市場、国別、2022年~2025年(百万米ドル) 130
表112 上下水道処理: 北米における産業用ホース市場:国別、2026–2032年(百万米ドル) 130
表113 上下水道処理:ヨーロッパにおける産業用ホース市場、
国別、2022–2025年 (百万米ドル) 130
表 114 水・廃水処理:ヨーロッパの産業用ホース市場、
国別、2026年~2032年(百万米ドル) 130
表115 水・下水処理:アジア太平洋地域の産業用ホース市場(国別、2022年~2025年) (百万米ドル) 131
表 116 上下水道処理:アジア太平洋地域の産業用ホース市場、国別、2026年~2032年 (百万米ドル) 131
表 117 上下水道処理:その他の地域(ROW)における産業用ホース市場、
地域別、2022年~2025年(百万米ドル) 131
表 118 水・廃水処理:ROWにおける産業用ホース市場、
地域別、2026年~2032年(百万米ドル) 132
表119 化学品:産業用ホース市場、地域別、2022年~2025年(百万米ドル) 132
表120 化学品:地域別産業用ホース市場、2026年~2032年(百万米ドル) 133
表121 化学品:北米における産業用ホース市場、国別、2022年~2025年(百万米ドル) 133
表122 化学製品:北米における産業用ホース市場、国別、2026年~2032年(百万米ドル) 133
表123 化学製品:ヨーロッパの産業用ホース市場(国別)、
2022年~2025年(百万米ドル) 134
表124 化学製品:ヨーロッパの産業用ホース市場(国別)、
2026年~2032年(百万米ドル) 134
表125 化学品:アジア太平洋地域の産業用ホース市場(国別)、
2022年~2025年(百万米ドル) 134
表126 化学製品:アジア太平洋地域の産業用ホース市場(国別)、
2026年~2032年(百万米ドル) 135
表127 化学製品:ROW地域の産業用ホース市場(地域別)、
2022年~2025年(百万米ドル) 135
表 128 化学製品:ROWにおける産業用ホース市場、地域別、
2026–2032年(百万米ドル) 135
表 129 鉱業:産業用ホース市場、地域別、2022–2025年(百万米ドル) 136
表130 鉱業:産業用ホース市場、地域別、2026年~2032年(百万米ドル) 136
表131 鉱業:北米における産業用ホース市場、国別、
2022年~2025年 (百万米ドル) 136
表132 鉱業:北米における産業用ホース市場、国別、
2026年~2032年(百万米ドル) 137
表133 鉱業:ヨーロッパの産業用ホース市場(国別)、
2022年~2025年(百万米ドル) 137
表134 鉱業:ヨーロッパの産業用ホース市場(国別)、
2026年~2032年(百万米ドル) 137
表135 鉱業:アジア太平洋地域の産業用ホース市場(国別)、
2022年~2025年(百万米ドル) 138
表136 鉱業:アジア太平洋地域の産業用ホース市場(国別)、
2026年~2032年(百万米ドル) 138
表137 鉱業:その他の地域(ROW)の産業用ホース市場(地域別)、
2022年~2025年(百万米ドル) 138
表138 鉱業:アジア太平洋地域の産業用ホース市場、地域別、
2026年~2032年(百万米ドル) 138
表139 農業:産業用ホース市場、地域別、
2022年~2025年(百万米ドル) 139
表140 農業:地域別産業用ホース市場、
2026年~2032年(百万米ドル) 139
表141 農業:北米における産業用ホース市場、国別、2022年~2025年 (百万米ドル) 140
表142 農業:北米における産業用ホース市場、国別、2026年~2032年(百万米ドル) 140
表143 農業:ヨーロッパにおける産業用ホース市場、国別、
2022–2025年(百万米ドル) 140
表144 農業:ヨーロッパの産業用ホース市場、国別、
2026–2032年(百万米ドル) 140
表145 農業:アジア太平洋地域の産業用ホース市場、国別、
2022–2025年(百万米ドル) 141
表146 農業:アジア太平洋地域の産業用ホース市場、国別、 2026–2032年(百万米ドル) 141
表147 農業:ROWにおける産業用ホース市場、地域別、
2022–2025年(百万米ドル) 141
表148 農業:アジア太平洋地域の産業用ホース市場、地域別、
2026年~2032年(百万米ドル) 141
表149 その他の産業:産業用ホース市場、地域別、
2022年~2025年(百万米ドル) 142
表150 その他の産業:地域別産業用ホース市場、
2026年~2032年 (百万米ドル) 142
表151 その他の産業:北米における産業用ホース市場、
国別、2022年~2025年(百万米ドル) 142
表152 その他の産業:北米における産業用ホース市場、
国別、2026年~2032年(百万米ドル) 143
表153 その他の産業:ヨーロッパにおける産業用ホース市場、国別、
2022–2025年(百万米ドル) 143
表154 その他の産業:ヨーロッパにおける産業用ホース市場、国別、
2026–2032年(百万米ドル) 143
表155 その他の産業:アジア太平洋地域の産業用ホース市場(国別、2022年~2025年)(百万米ドル) 144
表156 その他の産業: アジア太平洋地域の産業用ホース市場:国別、2026年~2032年(百万米ドル) 144
表157 その他の産業:ROW地域の産業用ホース市場:地域別、
2022年~2025年(百万米ドル) 144
表 158 その他の産業:ROWにおける産業用ホース市場、地域別、
2026–2032年(百万米ドル) 144
表 159 産業用ホース市場、地域別、2022–2025年(百万米ドル) 147
表160 地域別産業用ホース市場、2026年~2032年(百万米ドル) 147
表161 北米:産業用ホース市場、業種別、
2022年~2025年(百万米ドル) 149
表162 北米:産業用ホース市場(産業別)、
2026年~2032年(百万米ドル) 149
表163 北米:産業用ホース市場(国別)、
2022年~2025年(百万米ドル) 150
表164 北米:産業用ホース市場、国別、
2026–2032年(百万米ドル) 150
表165 ヨーロッパ:産業用ホース市場、業種別、2022–2025年(百万米ドル) 153
表166 ヨーロッパ:産業用ホース市場、産業別、2026年~2032年(百万米ドル) 153
表167 ヨーロッパ:産業用ホース市場、国別、2022年~2025年(百万米ドル) 154
表168 ヨーロッパ:産業用ホース市場、国別、2026年~2032年(百万米ドル) 154
表169 アジア太平洋地域:産業用ホース市場、産業別、
2022年~2025年(百万米ドル) 158
表170 アジア太平洋地域:産業用ホース市場、産業別、
2026年~2032年(百万米ドル) 158
表171 アジア太平洋地域:産業用ホース市場、国別、
2022年~2025年(百万米ドル) 159
表172 アジア太平洋地域:産業用ホース市場、国別、
2026年~2032年(百万米ドル) 159
表 173 ROW:産業用ホース市場、産業別、2022年~2025年(百万米ドル) 162
表 174 ROW:産業用ホース市場、産業別、2026年~2032年(百万米ドル) 162
表175 行:産業用ホース市場、地域別、2022年~2025年(百万米ドル) 163
表176 行:産業用ホース市場、地域別、2026年~2032年(百万米ドル) 163
表177 産業用ホース市場:主要企業による戦略の概要、2023年1月~2026年8月 165
表178 産業用ホース市場:競争の激しさ、2025年 168
表179 産業用ホース市場:地域別市場規模 173
表180 産業用ホース市場:材質の種類別市場規模 174
表181 産業用ホース市場:媒体の種類別市場規模 175
表182 産業用ホース市場:産業別市場規模 176
表183 産業用ホース市場:新製品発売状況(2023年1月~2026年8月) 177
表 184 産業用ホース市場:取引動向(2023年1月~2026年8月) 178
表 185 産業用ホース市場:事業拡大動向(2023年1月~2026年9月) 179
表186 パーカー・ハニフィン社:会社概要 180
表187 パーカー・ハニフィン社:製品ラインナップ 181
表188 パーカー・ハニフィン社:取引事例 182
表189 コンチネンタルAG:会社概要 184
表190 コンチネンタルAG:製品ラインナップ 185
表191 コンチネンタルAG:新製品の発売 186
表192 コンチネンタルAG:事業拡大 187
表 193 ゲイツ・コーポレーション:会社概要 189
表 194 ゲイツ・コーポレーション:製品ラインナップ 190
表 195 ゲイツ・コーポレーション:新製品発売 191
表 196 トレレボルグ・グループ:会社概要 193
表 197 トレレボルグ・グループ:製品ラインナップ 194
表 198 トレレボルグ・グループ:取引実績 195
表 199 トレレボルグ・グループ:事業拡大 196
表 200 ダンフォス:会社概要 198
表 201 ダンフォス:製品ラインナップ 199
表 202 ダンフォス:新製品の発売 200
表 203 ダンフォス:取引実績 201
表 204 ゼンペリット AG ホールディング:会社概要 203
表 205 ゼンペリット AG ホールディング:製品ラインナップ 204
表 206 ゼンペリット AG ホールディング:取引実績 205
表 207 ゼンペリット AG ホールディング:事業拡大 206
表 208 ハンザ・フレックス AG:会社概要 207
表 209 HANSA-FLEX AG:製品ラインナップ 208
表 210 HANSA-FLEX AG:取引実績 209
表 211 HANSA-FLEX AG:事業拡大 209
表 212 ブリヂストン株式会社:会社概要 210
表 213 ブリヂストン株式会社:製品ラインナップ 211
表 214 横浜ゴム株式会社:会社概要 212
表 215 横浜ゴム株式会社:製品ラインナップ 213
表 216 横浜ゴム株式会社:事業拡大 214
表 217 住友理化株式会社:会社概要 215
表 218 住友理化株式会社:製品ラインナップ 216
表 219 栗山ホールディングス株式会社:会社概要 217
表 220 栗山ホールディングス株式会社:取り扱い製品 218
表 221 マヌリ・ライコ・グループ:会社概要 219
表 222 アルファ・ゴンマ社:会社概要 220
表 223 ポリホース社:会社概要 221
表 224 ミース・ファン・デン・ブリンク社:会社概要 222
表 225 カナフレックス社:会社概要 223
表 226 ノレス・シュラウヒトテクニク GMBH:会社概要 224
表 227 IVG コルバチーニ SPA:会社概要 225
表 228 HBD サーモイド:会社概要 226
表 229 アボット・ラバー・カンパニー社:会社概要 227
表 230 ユナイテッドフレキシブル:会社概要 228
表 231 COLEX INTERNATIONAL LIMITED:会社概要 229
表 232 TRANSFER OIL S.P.A.:会社概要 230
表 233 TITEFLEX:会社概要 231
表 234 セーラム・リパブリック・ラバー・カンパニー:会社概要 232
表 235 産業用ホース市場:リスク分析 242
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









