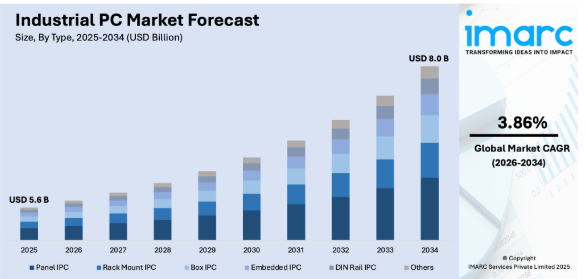
製造、エネルギー、物流の各分野において、自動化やインダストリー4.0の実践が広まっていることを受け、世界市場は著しい成長を遂げています。さらに、モノのインターネット(IoT)や人工知能(AI)技術の急速な発展に伴い、リアルタイムのデータ処理、機械間通信、予知保全において産業用PCの活用が求められています。これに加え、デジタルトランスフォーメーションによる産業分野での導入拡大は、特注かつ堅牢なコンピューティング運用の必要性を促進し、生み出しています。その他の産業用PC市場の成長要因としては、インフラ開発への世界的な支出の増加や、企業間の戦略的提携による市場成長の機会拡大などが挙げられます。例えば、2024年11月11日、シーメンスは産業用PC(IPC)へのNVIDIA製GPUの統合を発表し、産業オートメーションにおけるAI導入の加速を図りました。この提携により、シーメンスの「Industrial Operations X」ポートフォリオが強化され、AIの実行速度が最大25倍向上することで、業界全体の効率性とイノベーションが促進されます。
米国は主要な地域市場であり、主に風力や太陽光発電などの再生可能エネルギー分野におけるエネルギー効率と持続可能な運営への関心の高まりが成長の原動力となっています。さらに、米国の航空宇宙・防衛産業は活況を呈しており、ミッションクリティカルなアプリケーションにおいて産業用PCに依存しています。高い計算負荷を必要とする積層造形やロボティクスを含む先進的な製造技術の開発により、産業用PCへの需要が高まっています。また、産業システムに統合されたサイバーセキュリティ対策は、データを保護し、運用を健全な状態で維持する上で、産業用PCが重要な役割を果たしていることを示しています。これに加え、5Gの応用拡大により、より高速で信頼性の高い接続が可能となり、その結果、さまざまな分野における産業用PCの機能性と導入が向上しています。2024年2月21日、エマソンは、過酷な環境向けに設計されたコンパクトで堅牢な産業用PC「PACSystems IPC 2010」を発売しました。この新しいソリューションは、デジタルトランスフォーメーション(DX)プロジェクトや産業用IoT(IIoT)をリーズナブルなコストで支援するために、堅牢で小型かつ頑丈なIPCを必要とするOEM機械メーカーや製造現場を対象としています。このIPCは高度な処理能力を備えており、産業オートメーションにおけるリアルタイムのデータ処理と意思決定の向上を実現します。
産業用PC市場の動向
IoTおよび接続デバイスの普及拡大
IPCは、センサー、アクチュエータ、その他のIoTデバイスからのデータを収集、処理、送信するための中核となるハブとして機能します。報告書によると、2022年の世界のIoT接続数は18%増加し、アクティブなエンドポイント数は143億に達しました。このデータ駆動型のアプローチにより、リアルタイムの監視、予知保全、および産業プロセスの最適化が可能となり、生産性の向上とコスト削減につながります。さらに、IPCは産業エコシステムの異なる構成要素間の円滑な通信を確保し、生産ライン、サプライチェーン、流通ネットワーク間の効果的な連携と調整を可能にします。各業界が実用的な知見を得て、オペレーショナル・エクセレンスを達成するためにデジタルトランスフォーメーション(DX)プログラムを導入する中、堅牢な接続機能を備えたIPCへの需要は高まり続けており、産業用PCの市場シェア拡大をさらに後押ししています。
サイバーセキュリティへの注目の高まり
産業用ネットワークの接続性が高まり、インダストリー4.0技術が普及するにつれ、IPCはサイバー攻撃の主要な標的となりつつあります。例えば、サイバー犯罪による世界経済への損害額は、2025年までに年間10.5兆米ドルに達すると予測されています。主要な産業用PCメーカーは、IPCを保護し、不正アクセス、データ漏洩、および業務中断を防ぐため、暗号化、ファイアウォール、侵入検知システム、セキュアブート機構などのサイバーセキュリティソリューションへの投資をますます強化しています。さらに、サイバーセキュリティ要件を義務付ける業界標準や規制も、セキュアなIPCソリューションの導入を後押ししています。サイバーセキュリティの脅威がますます高度化し、頻度も増す中、堅牢なセキュリティ機能を標準搭載し、セキュアな通信プロトコルをサポートするIPCへの需要が高まると予想され、これが市場の動向を形作っていくでしょう。
エッジコンピューティングへの移行
IPC市場の動向は、エッジコンピューティングアーキテクチャへの移行によって牽引されています。エッジコンピューティングでは、データ処理や分析を、中央集権的なクラウドインフラにのみ依存するのではなく、製造現場やフィールド環境といったデータソースの近くで実行します。報告書によると、エッジコンピューティングに関する世界の支出は2024年に2,280億米ドルに達すると予測されており、2023年比で14%の成長を示しています。IPCは、ネットワークのエッジにおいてリアルタイムのデータ処理、分析、意思決定を可能にすることで、エッジコンピューティングにおいて極めて重要な役割を果たしており、それによって遅延や帯域幅の要件を低減し、クラウド接続への依存度を軽減します。これにより、産業用システムやアプリケーションにおいて、応答時間の短縮、信頼性の向上、自律性の強化が実現されます。さらに、エッジコンピューティングは、人工知能(AI)や機械学習アルゴリズムをIPCに直接導入することを容易にし、予知保全、品質管理、自律運転などの高度な機能を実現します。各業界が生産性、拡張性、俊敏性の向上を図るためにエッジコンピューティングの利点を活用しようとするにつれ、エッジ展開に特化したIPCの需要は高まると予想されており、これが産業用PC市場の展望をさらに明るくしています。
産業用PC市場のセグメント別分析:
IMARC Groupは、世界の産業用PC市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、タイプ、ディスプレイの種類、販売チャネル、および最終用途産業に基づいて分類されています。
タイプ別分析:
- パネル型IPC
- ラックマウント型IPC
- ボックス型IPC
- 組み込み型IPC
- DINレール型IPC
- その他
パネル型IPCは、2025年に市場シェアの約28.6%を占め、市場をリードしています。パネル型産業用PCは、高性能なコンピューティング機能と産業用アプリケーションを融合させたものです。製造、エネルギー、自動車、医療などの業界に不可欠な、高性能な処理能力と堅牢なタッチインターフェースを兼ね備えています。パネル型IPCは、そのコンパクトな設計、信頼性、そして過酷な環境下でもシームレスな人間と機械の相互作用を可能にするユーザーフレンドリーなインターフェースにより、高い需要を集めています。これらのIPCは、運用効率を高め、リアルタイムのデータ処理や可視化をサポートする自動化システムと統合されています。「インダストリー4.0」の導入により、スマートファクトリーへの需要が高まり、産業のデジタル化へのニーズが増大しており、これらがパネル型IPC市場の成長を牽引しています。
ディスプレイタイプ別分析:
- 抵抗膜式
- 静電容量式
- その他
2025年には、静電容量式が市場シェアの約54.0%を占め、市場をリードすると見込まれています。静電容量式ディスプレイを搭載した産業用PCは、正確なタッチ感度、マルチタッチ機能、そして高い耐久性を備えています。一方、抵抗膜式タッチパネルは、人の指先の電気的特性に基づいて入力を検出するため、反応が遅く、精度も劣ります。このため、製造、医療、運輸、エネルギー分野など、迅速な操作が求められる用途に非常に適しています。
静電容量式ディスプレイは、そのシンプルなインターフェースと堅牢な性能により、産業現場でますます人気が高まっています。屋外や明るい環境下でも優れた視認性を発揮し、摩耗や損傷に耐える能力が、その魅力を高めています。各産業が自動化、スマートシステム、デジタルトランスフォーメーションを取り入れる中、静電容量式ディスプレイは、人間と機械のインタラクションをシームレスにする上で重要な役割を果たすとともに、世界規模での産業用PC市場の成長にさらに貢献しています。
販売チャネル別分析:
- 直接販売
- 間接販売
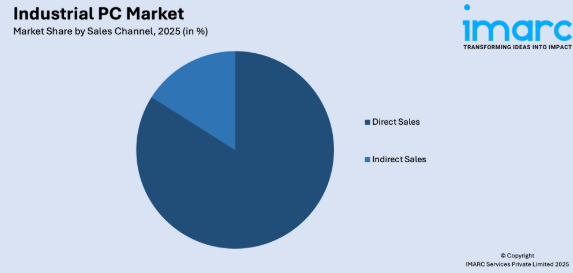
2025年には、直接販売が市場シェアの約83.4%を占め、市場をリードすると見込まれています。直接販売チャネルは、産業用クライアントの具体的なニーズに応える、個別対応型で関係性を重視したアプローチを提供します。メーカーは直接販売を通じて、カスタマイズされたソリューション、技術サポート、および詳細な製品知識を提供することができ、その結果、顧客との関係と信頼を強化することができます。このチャネルは、複雑な産業要件に効果的に対応することで、製品のメリットをより的確に伝えることができます。製造、医療、エネルギーなどの業界では、業務を確実に遂行するためにカスタマイズされたソリューションが必要となるため、直接販売は極めて重要です。また、直接販売は、メーカーが製品改善に役立つ有益な顧客フィードバックを収集するのにも役立ちます。各業界が正確かつ効率的な調達プロセスに注力する中、直接販売チャネルは、世界的な市場成長の主要な原動力であり続けています。
最終用途産業別分析:
- 自動車
- 医療
- 化学
- 航空宇宙・防衛
- 半導体・エレクトロニクス
- エネルギー・電力
- 石油・ガス
- その他
自動車業界は、製造および運用プロセスにおける高度なコンピューティングソリューションへの依存度が高まっていることから、2025年には約21.2%の市場シェアを占め、市場を牽引しています。産業用PCは、組立ラインの自動化、品質管理、診断、ロボット統合などの自動車用途において不可欠な役割を果たしています。過酷な環境に耐え、データをリアルタイムで処理し、マシン間通信をサポートするその能力は、自動車製造における生産性と精度を向上させます。自動車メーカーがスマートファクトリーやコネクテッドシステムを優先する中、モノのインターネット(IoT)や人工知能(AI)といったインダストリー4.0技術の導入が、この分野における産業用PCの需要をさらに後押ししています。電気自動車や自動運転車への移行傾向は、複雑な試験や設計プロセスを管理するための高性能コンピューティングに対する要求の高まりにつながっています。このような傾向は、イノベーションを加速させ、世界的な産業用PC市場を牽引する上で、自動車産業が果たす極めて重要な役割を浮き彫りにしています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年には、急速な工業化、技術の進歩、主要な製造拠点の存在により、アジア太平洋地域が38.3%を超える最大の市場シェアを占めました。中国、日本、韓国、インドなどの国々は、自動化や効率性の向上、およびインダストリー4.0の実践を推進するために産業用PCを活用し、この分野を牽引してきました。同地域における自動車、エレクトロニクス、半導体セクターの成長に伴い、過酷な環境下でも稼働可能な高性能なコンピューティングソリューションへの需要が高まっています。また、スマートファクトリーやデジタルトランスフォーメーションに向けた政府主導の取り組みの実施も、市場の成長を支えています。インフラ開発や再生可能エネルギープロジェクトへの投資拡大に伴い、監視・制御用途における産業用PCの導入が拡大しています。アジア太平洋地域は、急速な経済成長とイノベーションへの重点的な取り組みにより、世界市場の成長に大きく寄与している地域の一つです。
産業用PC市場の地域別要点:
米国の産業用PC市場分析
2025年、米国は北米産業用PC市場シェアの88.90%を占めました。米国における産業用PC市場の大きな成長要因は、航空宇宙や防衛などの分野での産業用PCの採用拡大です。例えば、米国の防衛産業は年間予算が8,500億米ドルを超え、産業用PCの需要を牽引しています。この堅調な防衛支出は、関連技術に対して安定性と収益性の高い投資機会をもたらしています。現在の産業分野における業務の進展と拡大に伴い、コンピューティングソリューションへの需要が広く高まっています。産業用コンピュータは、通常のコンピューティング機器では機能しなくなるような動作環境の要件を満たします。産業用PCは、極端な温度変化に対するはるかに高い耐性や、振動および電磁干渉に対する堅牢な耐性が求められる、航空電子機器、飛行制御システム、その他の軍事用途に対応可能です。さらに、同地域の航空宇宙・防衛分野における継続的な進歩により、運用システムへの最先端技術の統合に対するニーズが高まっています。これにより、リアルタイムのデータ処理、精密な制御機能、安全な通信といった高度な機能を備えた産業用PCへの需要が牽引されており、これらはいずれも最適なパフォーマンスとミッションの成功を確保するために不可欠です。
アジア太平洋地域の産業用PC市場分析
アジア太平洋地域において、産業用PCの採用拡大は、オンライン商取引の急速な拡大や、中小企業(SME)の増加と密接に関連しています。デジタルプラットフォームの隆盛が続く中、企業は在庫管理、取引処理、物流の効率化のために自動化ソリューションに依存しています。インド・ブランド・エクイティ財団(India Brand Equity Foundation)によると、インドの電子商取引市場は年平均成長率(CAGR)27%で成長し、2026年までに1,630億米ドルに達すると予測されており、企業が効率的で拡張性の高いソリューションを求めるにつれて、産業用PCへの需要も高まっています。こうしたオンラインプラットフォームの成長は、業務効率と接続性の向上のために産業用PCの導入をさらに促進しています。高い信頼性と拡張性を備えた産業用PCは、倉庫、物流センター、およびECフルフィルメントハブの運営において不可欠なものになりつつあります。さらに、同地域の経済成長において重要な役割を果たしている中小企業は、製造プロセスの強化、製品品質の向上、および業務効率の向上を図るため、産業用PCの導入をますます進めています。これらのシステムをサプライチェーン管理ソフトウェアと連携させ、スマートファクトリーの取り組みを支援できることが、自動化への移行を後押ししており、その結果、同地域における産業用PCの需要が高まっています。
欧州の産業用PC市場分析
欧州において、産業用PCの導入拡大は、成長を続ける自動車産業と密接に関連しています。ユーロスタットによると、2023年にEUの乗用車保有台数は6.5%増加し、2億5,600万台を突破しました。これにより、自動車製造の効率化を図るための産業用PCへの需要が牽引されています。この成長は、自動車業界における産業用PCの導入にとって大きな機会となっています。自動車業界が生産ラインへの自動化とデジタル化をますます進めるにつれ、こうした進歩を支えることができる堅牢なコンピューティングシステムに対する需要が高まっています。産業用PCは、組立ラインの監視、ロボットシステムの制御、および生産プロセス全体にわたる品質管理において重要な役割を果たしています。自動車業界における自動車製造の改善、安全基準の向上、および環境負荷の低減に向けた取り組みは、高性能かつ堅牢なコンピューティングソリューションへの需要を生み出しています。さらに、電気自動車の生産が増加する中、産業用PCはパワートレインの試験、バッテリー開発、充電インフラの最適化に活用されており、自動車技術による持続可能な未来への移行において、最も不可欠な要素となっています。自動車業界で進行中のこうした変化が、欧州における産業用PCの導入を牽引し続けています。
ラテンアメリカの産業用PC市場分析
ラテンアメリカでは、成長を続ける医療セクターが、様々な施設における産業用PCの導入を後押ししています。国際貿易局(ITA)によると、ラテンアメリカ最大の医療市場であるブラジルは、GDPの9.47%を医療に割り当てており、その総額は1,610億米ドルに上ります。7,191の病院のうち62%が民間病院であることから、拡大を続ける医療施設が、このセクターにおける産業用PCの導入を牽引しています。医療インフラの拡充と、効率的な患者データ管理システムへのニーズの高まりに伴い、病院や診療所では業務の効率化を図るために産業用PCを導入しています。これらのシステムは、画像診断、診断、患者モニタリングといった複雑な医療アプリケーションをリアルタイムで処理するために不可欠です。さらに、産業用PCは医療環境に求められる信頼性を提供し、サービスの途切れのない運用とデータの正確性を確保します。政府や民間の医療機関が施設の近代化を進め、先進技術を取り入れる中、産業用PCは規制基準の遵守、患者ケアの向上、医療データの統合促進に貢献しています。医療分野におけるこのデジタル化への移行は、同地域における産業用PCの導入を後押しする重要な要因となっています。
中東・アフリカにおける産業用PC市場の分析
中東・アフリカの石油・ガス部門は著しい成長を遂げており、これが同地域における産業用PCの導入拡大を牽引しています。米国国際貿易局(ITA)によると、世界の確認埋蔵石油量の17%を保有するサウジアラビアは、引き続き世界の石油輸出を主導しており、同国の石油部門の成長を牽引しています。この拡大は、産業用PCへの需要増加を促し、エネルギーおよび化学産業の業務全体における効率向上に寄与しています。探査・採掘活動がより複雑化し、リアルタイムの監視が必要となるにつれ、耐久性が高く高性能なコンピューティングソリューションへのニーズが高まっています。産業用PCは、掘削作業の監視、制御システムの管理、および危険な環境における安全プロトコルの順守確保に利用されています。また、これらのシステムは、生産の最適化、効率の向上、および運用コストの削減においても重要な役割を果たしています。エネルギー資源への需要の高まりと、同セクターにおける自動化への移行に伴い、油田や製油所全体で継続的かつ安全な運用を維持するため、この地域において産業用PCの利用は不可欠なものとなっています。
主要な産業用PCメーカー:
世界の産業用PC市場は競争が激しく、さまざまな業界のニーズに応えるため、グローバル企業や地域企業がそれぞれ異なるソリューションを提供しています。各社は、製品の信頼性、カスタマイズ、技術革新、アフターサービスにおいて競争を繰り広げています。自動化とIoTの進展が市場を牽引しており、研究開発(R&D)への投資を促進しています。新興企業はニッチな用途やコスト効率の高いソリューションに注力している一方、既存企業は市場シェアを維持するために、製品ポートフォリオのさらなる拡充や流通ネットワークの強化に注力しています。IPC市場の主要企業は、製品ラインナップの強化、市場での存在感の拡大、そして変化する顧客ニーズに応じたイノベーションを目指す戦略的取り組みに注力しています。提携、合併、買収は、市場シェアの拡大、製品ポートフォリオの拡充、およびターゲットとする業界分野や地域内での新たな成長機会の開拓に向けた戦略的なステップと見なされています。
産業用PC市場予測レポートでは、市場における競争環境の包括的な分析に加え、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- ABB Ltd
- Advantech Co. Ltd
- American Portwell Technology Inc. (Posiflex Technology, Inc.)
- Beckhoff Automation GmbH & Co. KG
- DFI (Diamond Flower Inc)
- General Electric Co.
- Kontron S&T AG
- Omron Corporation
- Rockwell Automation, Inc
- Schneider Electric SE
- Siemens AG
最新ニュースと動向:
2024年12月: リコーは、日本における組み込みおよび産業用パーソナルコンピュータ(IPC)事業を統括する新会社「RICOH PFU COMPUTING株式会社」の設立を発表しました。同社は、リコー・インダストリアル・ソリューションズ株式会社およびPFU Limitedの一部を統合し、企画、開発、販売機能を最適化します。2025年4月の事業開始に向け、リコーはエッジコンピューティング分野における国内での主導的地位を活かし、市場シェアの拡大と成長著しいIPC市場の機会を最大限に活用することを目指しています。
2024年12月:C&Tソリューションは、高性能なエッジアプリケーション向けに設計された、セミラギッド仕様のファン付き産業用PCの新シリーズ「KCOシリーズ」を発売しました。これらのシステムは認証取得済みであり、再認証を必要とせずにOEM導入に向けたシームレスな拡張性を提供します。ファクトリーオートメーションやAI分析などの業界向けに最適化されたKCOシリーズは、高度な演算能力とUL認証を特徴としています。
2024年12月:ASUSの子会社であるAaeonは、専用のIntel Arcグラフィックスと4つのイーサネットポートを備えた新しい産業用ミニPCを発売しました。Intel i7 13700TE CPUとArc A350E/A370E GPUを搭載し、堅牢なパフォーマンスと強化されたネットワーク機能を実現しています。この新システムは、高いグラフィックス性能と堅牢な接続性を必要とする産業用アプリケーションに対応しています。このミニPCは過酷な環境向けに設計されており、信頼性とパフォーマンスの両方を確保しています。
2024年11月:アドリンク・テクノロジーは、スマートリテールおよび産業用途向けに最適化された「EMP100」ミニPCを発表しました。このコンパクトなファンレスデバイス(13 × 10.7 × 2.8 cm)は、インテル・セレロン・プロセッサを搭載し、デュアル4Kディスプレイに対応しています。オプションのWi-Fi 6、Bluetooth 5.2、およびGbE LANポートにより、IoT接続機能を提供します。また、EMP100には、ストレージやワイヤレスモジュール用のM.2スロットによる拡張オプションも備わっています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の産業用PC市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 パネル型IPC
6.1.1 市場動向
6.1.2 市場予測
6.2 ラックマウント型IPC
6.2.1 市場動向
6.2.2 市場予測
6.3 ボックス型IPC
6.3.1 市場動向
6.3.2 市場予測
6.4 組み込み型IPC
6.4.1 市場動向
6.4.2 市場予測
6.5 DINレール型IPC
6.5.1 市場動向
6.5.2 市場予測
6.6 その他
6.6.1 市場動向
6.6.2 市場予測
7 ディスプレイタイプ別の市場内訳
7.1 抵抗膜式
7.1.1 市場動向
7.1.2 市場予測
7.2 静電容量式
7.2.1 市場動向
7.2.2 市場予測
7.3 その他
7.3.1 市場動向
7.3.2 市場予測
8 販売チャネル別の市場内訳
8.1 直接販売
8.1.1 市場動向
8.1.2 市場予測
8.2 間接販売
8.2.1 市場動向
8.2.2 市場予測
9 最終用途産業別の市場内訳
9.1 自動車
9.1.1 市場動向
9.1.2 市場予測
9.2 医療
9.2.1 市場動向
9.2.2 市場予測
9.3 化学
9.3.1 市場動向
9.3.2 市場予測
9.4 航空宇宙・防衛
9.4.1 市場動向
9.4.2 市場予測
9.5 半導体・エレクトロニクス
9.5.1 市場動向
9.5.2 市場予測
9.6 エネルギー・電力
9.6.1 市場動向
9.6.2 市場予測
9.7 石油・ガス
9.7.1 市場動向
9.7.2 市場予測
9.8 その他
9.8.1 市場の動向
9.8.2 市場予測
10 地域別市場内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場の動向
10.1.1.2 市場予測
10.1.2 カナダ
10.1.2.1 市場の動向
10.1.2.2 市場予測
10.2 アジア太平洋地域
10.2.1 中国
10.2.1.1 市場の動向
10.2.1.2 市場予測
10.2.2 日本
10.2.2.1 市場の動向
10.2.2.2 市場予測
10.2.3 インド
10.2.3.1 市場の動向
10.2.3.2 市場予測
10.2.4 韓国
10.2.4.1 市場の動向
10.2.4.2 市場予測
10.2.5 オーストラリア
10.2.5.1 市場の動向
10.2.5.2 市場予測
10.2.6 インドネシア
10.2.6.1 市場動向
10.2.6.2 市場予測
10.2.7 その他
10.2.7.1 市場動向
10.2.7.2 市場予測
10.3 欧州
10.3.1 ドイツ
10.3.1.1 市場の動向
10.3.1.2 市場予測
10.3.2 フランス
10.3.2.1 市場の動向
10.3.2.2 市場予測
10.3.3 イギリス
10.3.3.1 市場の動向
10.3.3.2 市場予測
10.3.4 イタリア
10.3.4.1 市場動向
10.3.4.2 市場予測
10.3.5 スペイン
10.3.5.1 市場動向
10.3.5.2 市場予測
10.3.6 ロシア
10.3.6.1 市場の動向
10.3.6.2 市場予測
10.3.7 その他
10.3.7.1 市場の動向
10.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場の動向
10.4.1.2 市場予測
10.4.2 メキシコ
10.4.2.1 市場動向
10.4.2.2 市場予測
10.4.3 その他
10.4.3.1 市場動向
10.4.3.2 市場予測
10.5 中東およびアフリカ
10.5.1 市場動向
10.5.2 国別市場内訳
10.5.3 市場予測
11 SWOT分析
11.1 概要
11.2 強み
11.3 弱み
11.4 機会
11.5 脅威
12 バリューチェーン分析
13 ポーターの5つの力分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の激しさ
13.5 新規参入の脅威
13.6 代替品の脅威
14 価格分析
15 競争環境
15.1 市場構造
15.2 主要企業
15.3 主要企業の概要
15.3.1 ABB Ltd
15.3.1.1 会社概要
15.3.1.2 製品ポートフォリオ
15.3.1.3 財務状況
15.3.1.4 SWOT分析
15.3.2 アドバンテック株式会社
15.3.2.1 会社概要
15.3.2.2 製品ポートフォリオ
15.3.2.3 SWOT分析
15.3.3 American Portwell Technology Inc. (Posiflex Technology, Inc.)
15.3.3.1 会社概要
15.3.3.2 製品ポートフォリオ
15.3.4 Beckhoff Automation GmbH & Co. KG
15.3.4.1 会社概要
15.3.4.2 製品ポートフォリオ
15.3.4.3 SWOT分析
15.3.5 DFI(Diamond Flower Inc)
15.3.5.1 会社概要
15.3.5.2 製品ポートフォリオ
15.3.5.3 SWOT分析
15.3.6 ゼネラル・エレクトリック社
15.3.6.1 会社概要
15.3.6.2 製品ポートフォリオ
15.3.6.3 財務状況
15.3.6.4 SWOT分析
15.3.7 コントロン S&T AG
15.3.7.1 会社概要
15.3.7.2 製品ポートフォリオ
15.3.7.3 SWOT分析
15.3.8 オムロン株式会社
15.3.8.1 会社概要
15.3.8.2 製品ポートフォリオ
15.3.8.3 財務状況
15.3.8.4 SWOT分析
15.3.9 ロックウェル・オートメーション社
15.3.9.1 会社概要
15.3.9.2 製品ポートフォリオ
15.3.9.3 財務状況
15.3.9.4 SWOT分析
15.3.10 シュナイダー・エレクトリック(Schneider Electric SE)
15.3.10.1 会社概要
15.3.10.2 製品ポートフォリオ
15.3.10.3 財務状況
15.3.10.4 SWOT分析
15.3.11 シーメンス(Siemens AG)
15.3.11.1 会社概要
15.3.11.2 製品ポートフォリオ
15.3.11.3 財務状況
15.3.11.4 SWOT分析
図表一覧
図1:世界:産業用PC市場:主な推進要因と課題
図2:世界:産業用PC市場:売上高(10億米ドル)、2020年~2025年
図3:世界:産業用PC市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:産業用PC市場:タイプ別内訳(%)、2025年
図5:世界:産業用PC市場:ディスプレイタイプ別内訳(%)、2025年
図6:世界:産業用PC市場:販売チャネル別内訳(%)、2025年
図7:世界:産業用PC市場:最終用途産業別内訳(%)、2025年
図8:世界:産業用PC市場:地域別内訳(%)、2025年
図9:世界:産業用PC(パネルIPC)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:産業用PC(パネルIPC)市場予測:売上高(百万米ドル)、2026年~2034年
図11:世界:産業用PC(ラックマウント型IPC)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:産業用PC(ラックマウント型IPC)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界:産業用PC(ボックス型IPC)市場:売上高(百万米ドル)、2020年および2025年
図14:世界:産業用PC(ボックス型IPC)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:産業用PC(組み込み型IPC)市場:販売額(百万米ドル)、2020年および2025年
図16:世界:産業用PC(組み込み型IPC)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図17:世界:産業用PC(DINレール型IPC)市場:売上高(単位:百万米ドル)、2020年および2025年
図18:世界:産業用PC(DINレールIPC)市場予測:売上高(百万米ドル)、2026年~2034年
図19:世界:産業用PC(その他タイプ)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:産業用PC(その他タイプ)市場予測:売上高 (百万米ドル)、2026年~2034年
図21:世界:産業用PC(抵抗膜式)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:産業用PC(抵抗膜方式)市場予測:販売額(百万米ドル)、2026年~2034年
図23:世界:産業用PC(静電容量方式)市場:販売額(百万米ドル)、2020年および2025年
図24:世界:産業用PC(静電容量式)市場予測:販売額(百万米ドル)、2026年~2034年
図25:世界:産業用PC(その他のディスプレイタイプ)市場:販売額(百万米ドル)、2020年および2025年
図26:世界:産業用PC(その他のディスプレイタイプ)市場予測:売上高(百万米ドル)、2026年~2034年
図27:世界:産業用PC(直接販売)市場:売上高(百万米ドル)、2020年および2025年
図28:世界:産業用PC(その他ディスプレイタイプ)市場予測:売上高(百万米ドル)、2026年~2034年
図29:世界:産業用PC(直接販売)市場:売上高(百万米ドル)、2020年および2025年
図30:世界: 産業用PC(間接販売)市場予測:売上高(百万米ドル)、2026年~2034年
図31:世界:産業用PC(自動車)市場:売上高(百万米ドル)、2020年および2025年
図32:世界:産業用PC(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図33:世界:産業用PC(医療)市場:売上高(百万米ドル)、2020年および2025年
図34:世界:産業用PC(医療)市場予測:売上高(百万米ドル)、2026年~2034年
図35:世界:産業用PC(化学)市場:販売額(百万米ドル)、2020年および2025年
図36:世界:産業用PC(化学)市場予測:販売額(百万米ドル)、2026年~2034年
図37:世界:産業用PC(航空宇宙・防衛)市場:売上高(百万米ドル)、2020年および2025年
図38:世界:産業用PC(航空宇宙・防衛)市場予測:売上高(百万米ドル)、2026年~2034年
図39:世界:産業用PC(半導体・エレクトロニクス)市場:売上高(百万米ドル)、2020年および2025年
図40:世界:産業用PC(半導体・エレクトロニクス)市場予測:売上高(百万米ドル)、2026年~2034年
図41:世界:産業用PC(エネルギー・電力)市場:売上高(百万米ドル)、2020年および2025年
図42:世界:産業用PC(エネルギー・電力)市場予測:売上高(百万米ドル)、2026年~2034年
図43:世界:産業用PC(石油・ガス)市場:売上高(百万米ドル)、2020年および2025年
図44:世界:産業用PC(石油・ガス)市場予測:売上高(百万米ドル)、2026年~2034年
図45:世界:産業用PC(その他の最終用途産業)市場:売上高(百万米ドル)、2020年および2025年
図46:世界:産業用PC(その他の最終用途産業)市場予測:売上高(百万米ドル)、2026年~2034年
図47:北米:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図48:米国:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図49:米国:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図50:カナダ:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図51:カナダ:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図52:北米:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図53:アジア太平洋地域:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図54:中国:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図55:中国:産業用PC市場の予測:売上高(百万米ドル)、2026年~2034年
図56:日本:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図57:日本:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図58:インド:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図59:インド:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図60:韓国:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図61:韓国:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図62:オーストラリア:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図63:オーストラリア:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図64:インドネシア:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図65:インドネシア:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図66:その他:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図67:その他:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図68:アジア太平洋地域:産業用PC市場の予測:売上高(百万米ドル)、2026年~2034年
図69:欧州:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図70:ドイツ:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図71:ドイツ:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図72:フランス:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図73:フランス:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図74:英国:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図75:英国:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図76:イタリア:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図77:イタリア:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図78:スペイン:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図79:スペイン:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図80:ロシア:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図81:ロシア:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図82:その他:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図83:その他:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図84:欧州:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図85:ラテンアメリカ:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図86:ブラジル:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図87:ブラジル:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図88:メキシコ:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図89:メキシコ: 産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図90:その他:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図91:その他:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図92:ラテンアメリカ:産業用PC市場予測:売上高(百万米ドル)、2026年~2034年
図93:中東・アフリカ:産業用PC市場:売上高(百万米ドル)、2020年および2025年
図94:中東・アフリカ:産業用PC市場:国別内訳(%)、2025年
図95:中東・アフリカ:産業用PC市場予測:販売額(百万米ドル)、2026年~2034年
図96:世界:産業用PC業界:SWOT分析
図97:世界:産業用PC業界:バリューチェーン分析
図98:世界:産業用PC業界:ポーターの5つの力分析
表の一覧
表1:世界:産業用PC市場:主要な業界のハイライト、2025年および2034年
表2:世界:産業用PC市場予測:タイプ別内訳(百万米ドル)、2026年~2034年
表3:世界:産業用PC市場予測:ディスプレイタイプ別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:産業用PC市場予測:販売チャネル別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:産業用PC市場予測:最終用途産業別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:産業用PC市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表7:世界:産業用PC市場:競争構造
表8:世界:産業用PC市場:主要企業
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









