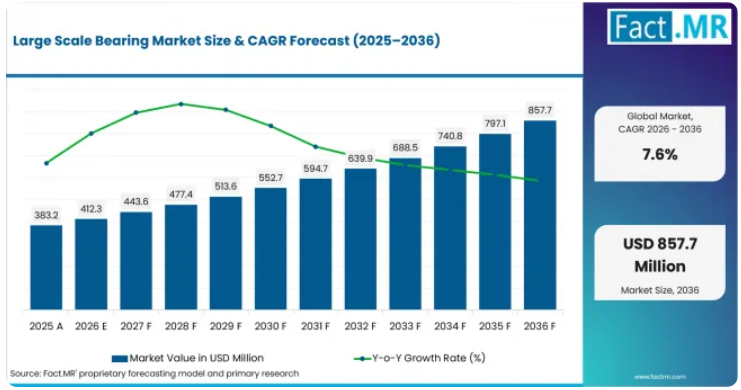
大型ベアリング市場の成長を支える重要な数値とは何でしょうか?
2026年から2036年にかけて、この市場の規模は4億4,540万米ドル拡大すると予測されています。
市場の需要を牽引する要因
- 風力タービンの大型化とリパワリング:タービンのドライブトレイン、メインシャフト、ブレードピッチシステム、ヨーシステムの大型化に伴い、ベアリング配置にかかるラジアル荷重、アキシャル荷重、およびモーメント荷重が増大しています。シェフラー社は風力発電用途向けの専用大型ベアリング試験設備を運用しており、SKF社は高荷重に対応し、耐用年数が20年を超えるメインシャフト用ベアリングの仕様を公表しています。これにより、新規の風力発電プロジェクトやリパワリングが、大型ベアリングの認定および交換需要に直結することになります。関連する陸上風力発電のサプライチェーンは、これらのコンポーネントを必要とする導入基数を拡大させています。
- 重機の稼働および交換:大型ベアリングは、工作機械、製鋼設備、資材運搬機器、建設機械、鉱業システム、およびプロセス機械における回転・振動アセンブリを支えています。これらの用途では、ベアリングは衝撃、汚染、位置ずれ、および持続的な荷重にさらされるため、設備所有者は単価だけでなく、耐用年数やメンテナンスのしやすさを重視して購入します。また、この需要は、産業用機器がOEMおよび交換需要の主要な部分を占める、より広範なベアリング市場とも重なっています。
- 自動車のパワートレインおよびシャーシの要件:自動車用途は依然として需要の中心を占めています。大型車両や高負荷がかかるシャーシの箇所では、衝撃、振動、汚染、繰り返される荷重伝達に耐えるベアリングが求められます。電動化されたドライブトレインでは、摩擦、シール、寿命計算への注目も高まっており、e-アクスル用ベアリングやその他の高負荷ホイールおよびドライブトレインシステムとの技術的な相互関係が生まれています。
- 信頼性と状態に基づくメンテナンス:大型ベアリングの故障による経済的コストには、クレーンによるアクセス、生産停止、ギアボックスの修理、あるいはタービンの稼働停止などが含まれます。これにより、購入者は検証済みの材料、表面処理、シール、潤滑管理、およびモニタリングを求めるようになっています。センサーを用いた診断や振動・温度の追跡も調達に影響を与えており、関連する状態監視分野では、ベアリングデータがメンテナンス計画の一部となりつつあることが示されています。
分析対象の主要セグメント
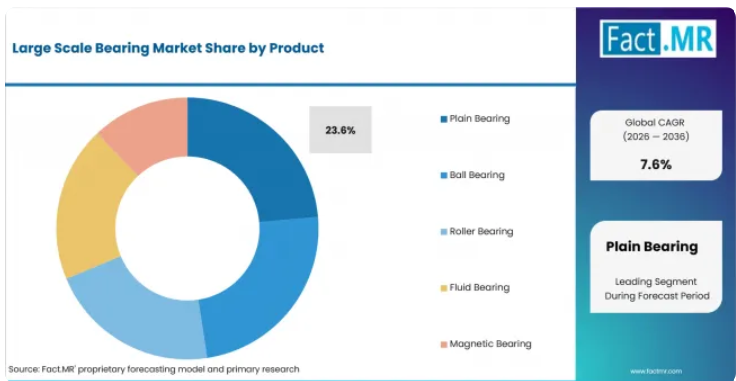
2026年には、滑り軸受が製品全体の23.6%を占めると見込まれます。これは、コンパクトな形状と再潤滑の削減によってメンテナンス負担を軽減できる、高荷重・低速・振動を伴う用途に支えられています。2026年には、金属および合金が材料全体の55.9%を占めると見込まれます。これは、軸受リングや荷重支持面において、動作条件に合わせた硬度、耐疲労性、寸法安定性、および耐食性が求められるためです。
2026年には、100~300 mmサイズが包装の31.0%を占めると見込まれます。これは、超大型リングシステムのような取り扱い要件を必要としない、大型車両、機械、動力伝達装置、および中規模の産業用アセンブリでの使用が背景にあります。2026年の用途別市場において、自動車用途は41.5%を占めると見込まれます。これは、パワートレインやシャーシシステムにおいて、荷重伝達、振動、汚染を管理するベアリングに対するOEMおよび交換需要が継続的に発生するためです。
Fact.MRのアナリスト見解
Fact.MR プリンシパルコンサルタント、シャンブ・ナート・ジャ氏 ~ 「大型ベアリングの調達は、ますます用途特化型になりつつあります。バイヤーは、ベアリングを孤立した部品として扱うのではなく、疲労寿命、材料の清浄度、熱処理、シール、潤滑、および現場モニタリングを、一つの信頼性システムとして評価しています。代表的な荷重条件下での性能を検証し、設置から保守に至るまで部品をサポートできるサプライヤーこそが、技術的に要求の厳しいプログラムを獲得できる立場にあります。」
戦略的示唆
製造業者は、標準化された100~300 mmのプログラムと、超大型のカスタムプログラムを区別すべきです。これは、直径や荷重が増加するにつれて、鍛造、機械加工、検査、物流、および認定要件が変化するためです。風力発電および重工業向けのサプライヤーには、顧客に近い場所でアプリケーションエンジニアリングを行う必要があります。ベアリングの選定は、実際の荷重スペクトル、軸およびハウジングの剛性、潤滑条件、汚染、位置ずれ、およびメンテナンスへのアクセス可能性に依存します。
材料戦略においては、腐食、温度、または汚染によって故障モードが変化する場合、従来の軸受用鋼材とステンレス鋼、あるいは用途特化型合金を組み合わせるべきです。材料の代替は、耐食性のみを基準に選定するのではなく、疲労および荷重要件に基づいて検証されるべきです。アフターマーケットプログラムには、検査、潤滑ガイダンス、モニタリング、および計画的な交換を含める必要があります。重機フリートは、オフロード用軸受に見られるような関連する需要パターンを生み出しており、稼働時間やシール要件が交換の決定に影響を与えます。
大規模ベアリング市場は、セグメント別にどのように分類されますか?
市場は、製品、材質、包装、および用途ごとに分類されます。
なぜすべり軸受が製品セグメントで首位を占めているのでしょうか?
2026年時点で、すべり軸受は製品セグメントの23.6%を占めています。
すべり軸受は、荷重は大きいものの、動きが緩やかであるか、振動を伴うか、あるいは角度方向の移動が限定されている箇所に適しています。このような動作特性は、大型車両のジョイント、製鋼設備、建設機械、マテリアルハンドリングシステム、および特定の発電設備に見られます。すべり軸受は、転動体や保持器を必要としないため、コンパクトな外形を採用することができ、荷重の伝達経路が集中しており、設置スペースが限られている場合に有用です。
シェフラー社は、製鋼を含む産業機器において、高い静荷重、衝撃荷重、および旋回運動に対応するすべり軸受システムに関する資料を公開しています。メンテナンスフリーまたは低メンテナンスのすべり材料は、手が届きにくい箇所での再潤滑作業も軽減します。購入者にとって、耐荷重能力、シンプルな形状、およびメンテナンス管理の容易さが相まって、高荷重の機械的ジョイントにおいて繰り返し採用される要因となっています。
なぜ「金属および合金」が材料部門をリードしているのでしょうか?
2026年には、材料セグメントの55.9%を金属および合金が占めています。
大型軸受には、繰り返しの荷重下で転がり接触や摺動による疲労に耐えつつ、硬度と寸法安定性を維持できる材料が求められます。SKFは、炭素クロム軸受鋼を標準的な全焼入れ材料として位置付けています。これは、製造性能と耐疲労性のバランスが取れているためです。一方、腐食環境によって材料要件が変わる場合には、ステンレス鋼種が使用されます。
したがって、購入者の決定は用途に基づいて行われます。クロム鋼は従来の疲労負荷に耐えることができ、腐食が問題となる場合はステンレス鋼が選択され、炭素鋼やその他の合金系は、靭性、熱処理、またはコスト要件に合わせて選択されます。また、大径リングには、材料の清浄度と熱処理の一貫性も求められます。これは、周期的な荷重下では局所的な欠陥が破損の起点となる可能性があるためです。
なぜ100~300 mmが包装分野を牽引しているのでしょうか?
2026年には、100~300 mmが包装セグメントの31.0%を占める見込みです。
包装分類において、100~300 mmの範囲は、大型車両、産業用駆動装置、工作機械、プロセス機器、および中負荷の回転アセンブリなど、幅広い分野をカバーしています。このサイズ範囲のベアリングは、小型の汎用ベアリングよりもはるかに高い荷重に耐えることができる一方で、確立された鍛造、旋削、熱処理、研削、および検査設備を使用する生産ラインにも適合します。
経済面でも、700 mm以上となるベアリングとは異なります。直径が大きくなるにつれ、メーカーはリングの重量増加、輸送の複雑化、生産量の減少、機械の稼働時間の長期化、および用途に特化した検査の増加といった課題に直面します。したがって、100~300 mmのサイズ帯は、より広範な導入ベースに対応しており、OEMおよびメンテナンスの両チャネルを通じて、プロジェクト固有の対応を最小限に抑えて交換が可能です。
なぜ自動車用途が用途別市場をリードしているのでしょうか?
2026年には、自動車用途が用途別セグメントの41.5%を占めます。
自動車用途がリードしているのは、パワートレインおよびシャシーシステムが、車両の生産および交換サイクルを通じて繰り返しの需要を生み出すためです。高負荷がかかる車両の部位では、低摩擦と予測可能な耐用年数を維持しつつ、ラジアル力やアキシャル力、振動、路面の衝撃、汚染、温度変化に対処する必要があります。
パワートレインシステムとシャーシシステムは、それぞれ異なる購入メカニズムを生み出しています。パワートレインの購入者は、定格荷重、摩擦、速度、熱、潤滑に重点を置きます。一方、シャーシの購入者は、耐衝撃性、シール性、可動性、および整備性に重きを置きます。こうしたユースケースの幅広さにより、プロジェクト固有の航空宇宙やエネルギー分野の設備よりも、より大規模な継続的な受注基盤が形成されています。
大規模ベアリング市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
普及を加速させているのは、風力タービンの導入、産業用機器の更新、車両のパワートレインおよびシャーシへの需要、そして部品の寿命延長を優先するメンテナンスプログラムです。一方、成長を抑制している要因としては、合金鋼のコストリスク、資本集約的な大径リングの製造、重要用途における長い検証サイクル、および潤滑や汚染による故障の影響が挙げられます。
2036年までに、どの国々が大型ベアリング市場を牽引していくのでしょうか?
- イタリア:需要は、専門機械およびメカトロニクス産業の基盤、工作機械の生産、自動車製造、ならびに風力発電システムへの投資によって支えられています。これらの産業では高負荷の回転部品が必要とされ、OEM需要とメンテナンス需要の両方が生み出されています。
- 米国:風力タービン、産業用機械、建設機械、大型車両、航空宇宙システムの導入台数が多いため、新規ベアリングの需要に加え、稼働率維持に直結する交換プログラムの需要も支えられています。
- 日本:国内のベアリング製造能力は、自動車、モーター、機械、精密エンジニアリング分野の顧客と密接に結びついており、一方で洋上風力発電に関する政策が、大型ベアリング需要の新たな需要源を生み出しています。
- フランス:新規の陸上および洋上風力発電設備、鉄道・航空宇宙製造、産業の脱炭素化プロジェクトが、ベアリングの寿命や状態監視が資産の稼働率に影響を与える用途を支えています。
- ドイツ:風力発電設備の増設、機械工学、大型ベアリングの製造、および用途試験により、サプライヤーが国内のOEMプログラムと輸出志向の産業用機器の両方にサービスを提供できる市場が形成されています。
- 韓国:洋上風力発電の開発は、造船、鉄鋼、産業機器、自動車生産と並行して進められており、高負荷用ベアリングの需要と、現地のサプライチェーンへの参画を生み出しています。
- 英国:洋上風力発電所の建設および拡大する設置済み風力発電設備の維持管理により、産業および航空宇宙分野の需要に加え、メインシャフト、ヨー、ピッチ、および補助ベアリングシステムに対する継続的な需要が生まれています。
2036年までのイタリアの成長を牽引しているのは何でしょうか?
イタリアは、2026年から2036年にかけて年平均成長率(CAGR)6.8%で拡大すると予測されています。
イタリアでは、工作機械の生産、機械・メカトロニクス、自動車製造、航空宇宙産業が融合しており、これらすべてにおいて荷重を支える機械部品が使用されています。イタリア貿易振興機構(ITA)の報告によると、工作機械の生産額は2025年に63億2700万ユーロに達し、この分野はロンバルディア州、トリヴェネート、エミリア=ロマーニャ州、ピエモンテ州などの製造業が盛んな地域に集中しています。これにより、回転機器や生産機械向けのベアリングサプライヤーにとって、顧客基盤が密集した市場が形成されています。
エネルギー分野への投資も、さらなる需要源となっています。テルナ(Terna)の報告によると、2025年末時点でイタリアの風力発電設備容量は13.629ギガワットに達しており、再生可能エネルギーの設備容量は引き続き増加しています。風力発電プロジェクトでは、タービンの製造、設置、および長期的なメンテナンスにおいて、大型の転がり軸受および旋回軸受システムに対する需要が生まれています。
2036年までの米国の成長を牽引しているのは何でしょうか?
米国は2026年から2036年にかけて、年平均成長率(CAGR)6.5%で拡大すると予測されています。
米国には、重工業用機器、建設機械、航空宇宙システム、商用車、風力タービンなど、幅広い設備が導入されています。米国エネルギー省の報告によると、2023年末時点で陸上風力発電設備容量は約150.5GWに達しました。この導入実績により、2つの需要の流れが生まれています。1つは新規タービン建設向けのベアリング需要、もう1つは資産の老朽化に伴うメインシャフト、ギアボックス、発電機、ピッチ、ヨー位置のベアリングの交換または改修需要です。
また、設備の稼働停止による運用コストが高い分野でも、大型ベアリングが購入されています。鉱業、マテリアルハンドリング、鉄道、鉄鋼加工、重工業の各分野では、単なる部品販売にとどまらず、アプリケーションエンジニアリング、密閉型システム、潤滑指導、計画的な交換サポートを提供できるサプライヤーが評価されています。
2036年までの日本の成長を牽引しているのは何でしょうか?
日本は2026年から2036年にかけて、年平均成長率(CAGR)6.2%で拡大すると予測されています。
日本には、自動車、モーター、機械、その他の精密産業と連携した、確立されたベアリング製造エコシステムがあります。日本ベアリング工業会は、生産、販売、在庫、受注、貿易に関する統計を毎月公表しており、これは国内および輸出活動が継続している成熟したサプライチェーンを反映しています。これにより、大型ベアリングプロジェクトに必要な冶金、研削、検査、およびアプリケーションエンジニアリングへの現地でのアクセスが支えられています。
洋上風力発電に関する政策により、新たな用途分野が創出されています。経済産業省(METI)によると、日本は2030年までに洋上風力発電のプロジェクト形成目標を10GW、2040年までに30~45GWと定めています。タービンの規模、海洋環境への曝露、およびメンテナンスの困難さにより、主軸、旋回、ピッチ、ヨー用ベアリングの信頼性がますます重要になっています。
2036年までのフランスの成長を牽引しているのは何でしょうか?
フランスでは、2026年から2036年にかけて年平均成長率(CAGR)5.7%で拡大すると予測されています。
フランスでは、建設段階から稼働期間を通じて、大型の回転部品を必要とする風力発電設備が増加しています。RTEの報告によると、2025年には陸上風力発電容量が0.9 GW増加し、Yeu-Noirmoutierプロジェクトの稼働を含め、洋上風力発電容量も0.4 GW増加しました。新規プロジェクトの立ち上がりごとに、タービン用ベアリングシステムへの需要が拡大し、将来のサービス基盤が形成されています。
フランスの産業需要には、航空宇宙、鉄道、エネルギー機器、プロセス産業も含まれており、これらの分野では、ベアリングの認定が荷重、疲労、潤滑、および検査要件と密接に関連しています。このため、エンジニアリングサポートや、トレーサビリティのある材料・製造管理体制を備えたサプライヤーが有利となります。
2036年までのドイツの成長を牽引している要因は何でしょうか?
ドイツは、2026年から2036年にかけて年平均成長率(CAGR)5.7%で拡大すると予測されています。
ドイツでは、ベアリング製造、機械エンジニアリング、風力発電設備の生産、および大型部品の試験が一体となっています。ドイツ連邦ネットワーク庁(Bundesnetzagentur)の報告によると、2025年には4.6 GWの新規陸上風力発電容量が追加され、陸上風力発電の累積導入容量は68.1 GWに達しました。また、同年には20.8 GWの追加陸上風力発電プロジェクトが計画許可を取得しています。こうしたパイプラインは、タービンの建設およびその後のメンテナンスにおけるベアリング需要を支えています。
また、同国には大型ベアリングの開発・検証インフラも整備されています。シェフラー社とSKF社は、ドイツ国内で大型ベアリングにかかる風力タービンの荷重を再現する試験システムを運用しています。OEMのバイヤーにとって、この試験能力は重要です。なぜなら、大型部品は認定サイクルが長く、設備設置後に故障が発生すると高額な保守コストが生じる可能性があるからです。
2036年までの韓国の成長を牽引する要因は何でしょうか?
韓国は2026年から2036年にかけて、年平均成長率(CAGR)5.6%で拡大すると予測されています。
韓国は、国内の産業能力を活用することを目的とした洋上風力発電のパイプラインを構築しています。2026年上半期、気候・エネルギー・環境省は、固定式および浮体式プロジェクトを含む、総出力1,786 MWの洋上風力発電プロジェクト5件を、固定価格入札により選定しました。同省はまた、浮体式プロジェクトについて、構造物製造への国内企業の参画を条件としました。
ベアリングの需要メカニズムは、タービン本体にとどまりません。韓国には、造船、鉄鋼、自動車、産業機械のサプライチェーンがあり、すでに大型の加工・機械加工部品を扱っています。この産業基盤により、風力発電システムやその他の重機に使用される大型ベアリングの現地調達、設置、および保守を支援することが可能です。
2036年までの英国の成長を牽引する要因は何でしょうか?
英国では、2026年から2036年にかけて年平均成長率(CAGR)5.4%で拡大すると予測されています。
英国の洋上風力発電プログラムは、新規タービンおよび稼働中の資産のメンテナンスにおいて、大型ベアリングへの需要を生み出しています。クラウン・エステート(Crown Estate)の報告によると、2025年3月31日時点で、英国の洋上風力発電パイプラインには16.2 GWの稼働中の容量があり、さらに、確定、開発、および事前計画段階にわたる広範なパイプラインが存在しています。政府は、2030年までに43~50 GWの洋上風力発電容量を目標としています。
ベアリングサプライヤーにとって、ビジネスチャンスは信頼性とサービスへのアクセスにかかっています。洋上での故障が発生すると、船舶の手配、クレーン作業、長期間の稼働停止が必要となる場合があるため、タービンOEMやオペレーターは、大型ベアリングシステムを選定する際、実証済みの疲労寿命、シール、潤滑、腐食対策、および状態監視を重視しています。
大規模ベアリング市場をリードしているのはどの企業でしょうか?
SKFグループ、シェフラーグループ、ティムケン社、NSK株式会社、NTN株式会社、JTEKT株式会社、THBベアリングス、LYCベアリングス、ZWZグループ、RBCベアリングス社、洛陽恵工ベアリング技術有限公司(HYGT)、ISBインダストリーズ、ナチ・フジコシ株式会社、ミネベアミツミ株式会社
競争の構図は、大径リングの製造能力、熱処理、研削精度、アプリケーションエンジニアリング、試験、シールおよび潤滑に関する専門知識、そしてグローバルなサービス網によって形作られています。SKFとシェフラーは、幅広いベアリング製品群と、大型ベアリングに特化した検証能力を武器に競合しています。ティムケンは設計されたローラーベアリングシステムを通じて参入しており、一方、リープヘル、ロリックス、ロテ・エルデは、大型旋回用ベアリングや用途特化型ベアリングの要件に対応しています。
ケイドン・ベアリングスはSKF傘下で事業を展開しており、ロリックスはデフォンテーヌ・グループのブランド、ロテ・エルデはティッセンクルップの一員です。グループレベルでの製造拠点や市場での存在感を比較する際には、こうした関係性が重要となります。
主要なサプライヤーはどの企業でしょうか?
- SKF Group
- Schaeffler Group
- Timken Company
- NSK Ltd
- NTN Corporation
- JTEKT Corporation
- THB Bearings
- LYC Bearing Corporation
- ZWZ Group
- RBC Bearings Inc.
- Luoyang Huigong Bearing Technology Co., Ltd. (HYGT)
- ISB Industries
- Nachi-Fujikoshi Corp.
- MinebeaMitsumi Inc.
- Harbin Bearing Manufacturing Co., Ltd. (HRB)
- Liebherr Group
- Kaydon Bearings (A division of SKF)
- Rollix (Defontaine Group)
- Rothe Erde (Part of thyssenkrupp)
- Dalian Metallurgical Bearing Group Co., Ltd.
- THK Co. LTD
- IKO Bearings
- American Roller Bearing Company
- Evolmec
- Coroll
- CSB
- Scheerer
- NRB Bearings Limited
- ILJIN Co., Ltd
- RKB Bearing
- HKT Bearings Ltd.
市場はどのように分類されていますか?
- 製品別:
- すべり軸受
- ジャーナル軸受
- スリーブ軸受
- スラスト軸受
- 玉軸受
- 深溝玉軸受
- アンギュラ玉軸受
- 自動調心玉軸受
- ローラーベアリング
- 円筒ローラーベアリング
- 球面ローラーベアリング
- 円すいローラーベアリング
- 流体軸受
- 油潤滑軸受
- 空気軸受
- ハイブリッド流体軸受
- 磁気軸受
- 能動型磁気軸受
- 受動型磁気軸受
- ハイブリッド磁気軸受
- すべり軸受
- 材質別:
- 金属および合金
- クロム鋼
- ステンレス鋼
- 炭素鋼
- その他
- 金属および合金
- 包装別:
- 100~300 mm
- コンパクトベアリング
- 中容量ベアリング
- 標準荷重ベアリング
- 300~500 mm
- ヘビーデューティーベアリング
- 高荷重ベアリング
- 補強ベアリング
- 500~700 mm
- 超重量用ベアリング
- 高精度ベアリング
- 産業用高性能ベアリング
- 700~900 mm
- 超大型ベアリング
- 高容量ベアリング
- 長寿命ベアリング
- 900~1100 mm
- 超重量用ベアリング
- 産業用メガベアリング
- 特殊用途ベアリング
- 1100 mm以上
- 特注大型ベアリング
- 高性能ベアリング
- エンジニアリングされたベアリングシステム
- 100~300 mm
- 用途別:
- 自動車用途
- パワートレインシステム
- シャーシシステム
- 産業用機械
- 重機システム
- 加工機器
- 航空宇宙用途
- 航空機エンジンシステム
- 航空機構造システム
- エネルギー用途
- 風力発電システム
- 発電システム
- 自動車用途
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 専門家からの意見およびフィールドワーク(一次資料)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、抑制要因、機会、トレンド)
- シナリオ別予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 世界市場分析および予測、2021年から2036年
- 過去市場規模(価値)(百万米ドル)分析、2021年から2025年
- 現在および将来の市場規模(価値)(百万米ドル)予測、2026年から2036年
- 前年比成長傾向分析
- 絶対的な機会規模(ドル)分析
- 世界市場の価格分析、2021年から2036年
- 製品別世界市場分析および予測、2021年~2036年
- はじめに/主な調査結果
- 製品別過去市場規模(百万米ドル)の分析、2021年~2025年
- 製品別現在および将来の市場規模(百万米ドル)の分析および予測、2026年~2036年
- すべり軸受
- ジャーナルベアリング
- スリーブベアリング
- スラストベアリング
- ボールベアリング
- 深溝玉軸受
- アンギュラ玉軸受
- 自動調心玉軸受
- ローラーベアリング
- 円筒ころ軸受
- 球面ころ軸受
- 円すいころ軸受
- 流体軸受
- 油潤滑軸受
- 空気軸受
- ハイブリッド流体軸受
- 磁気軸受
- 能動型磁気軸受
- 受動型磁気軸受
- ハイブリッド磁気軸受
- すべり軸受
- 製品別前年比成長傾向分析(2021年~2025年)
- 製品別絶対市場規模(米ドル)の機会分析(2026年~2036年)
- 素材別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 2021年から2025年までの素材別市場規模(金額別、百万米ドル)の分析
- 2026年から2036年までの素材別市場規模(現在および将来値、百万米ドル)の分析および予測
- 金属および合金
- クロム鋼
- ステンレス鋼
- 炭素鋼
- その他
- 金属および合金
- 素材別前年比成長傾向分析:2021年~2025年
- 素材別絶対額市場機会分析:2026年~2036年
- 包装別世界市場分析および予測:2021年~2036年
- はじめに/主な調査結果
- 包装別 過去市場規模(百万米ドル)の分析(2021年~2025年)
- 包装別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- 100~300 mm
- コンパクトベアリング
- 中容量ベアリング
- 標準荷重ベアリング
- 300~500 mm
- ヘビーデューティーベアリング
- 高荷重ベアリング
- 補強ベアリング
- 500~700 mm
- 超重量ベアリング
- 高精度ベアリング
- 産業用高性能ベアリング
- 700~900 mm
- 超大型ベアリング
- 高容量ベアリング
- 長寿命ベアリング
- 900~1100 mm
- 超重量用ベアリング
- 産業用メガベアリング
- 特殊用途ベアリング
- 1100 mm以上
- 特注大型ベアリング
- 高性能ベアリング
- エンジニアリングベアリングシステム
- 100~300 mm
- 包装別前年比成長傾向分析(2021年~2025年)
- 包装別絶対額市場機会分析(2026年~2036年)
- 用途別世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- 用途別過去市場規模(百万米ドル)分析、2021年から2025年
- 用途別現在および将来の市場規模(百万米ドル)分析および予測、2026年から2036年
- 自動車用途
- パワートレインシステム
- シャシーシステム
- 産業用機械
- 重機システム
- 加工機器
- 航空宇宙用途
- 航空機エンジンシステム
- 航空機構造システム
- エネルギー用途
- 風力発電システム
- 発電システム
- 自動車用途
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対額市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析(2021年~2025年)
- 地域別現在の市場規模(百万米ドル)分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 過去の市場規模(百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 米国
- カナダ
- 製品別
- 素材別
- 包装別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 素材別
- 包装別
- 用途別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場規模(過去データ:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ諸国
- 製品別
- 素材別
- 包装別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 素材別
- 包装別
- 用途別
- 主なポイント
- 西ヨーロッパ市場の分析および予測(国別)
- 市場規模(過去値、百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値、百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 製品別
- 素材別
- 包装別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 素材別
- 包装別
- 用途別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:百万米ドル)の推移分析(市場分類別、2021年~2025年)
- 市場規模(予測値:百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- ヨーロッパのその他地域
- 製品別
- 素材別
- 包装別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 素材別
- 包装別
- 用途別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場規模(過去値、百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値、百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 製品別
- 素材別
- 包装別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 素材別
- 包装別
- 用途別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(百万米ドル)予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋のその他の地域
- 製品別
- 素材別
- 包装別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 素材別
- 包装別
- 用途別
- 主なポイント
- 中東・アフリカ市場の分析と予測(国別)
- 過去の市場規模(百万米ドル)および市場分類別のトレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ
- 製品別
- 素材別
- 包装別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 素材別
- 包装別
- 用途別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 包装別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 製品別
- 素材別
- 包装別
- 用途別
- 新興スタートアップ
- イノベーションベンチマーキング
- 競合分析
- 競合の詳細分析
- SKFグループ
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- シェフラー・グループ
- ティムケン社
- NSK株式会社
- NTN株式会社
- JTEKT株式会社
- THBベアリング
- LYCベアリング社
- ZWZグループ
- RBCベアリング社
- 洛陽恵工ベアリング技術有限公司(HYGT)
- ISBインダストリーズ
- ナチ・フジコシ株式会社
- ミネベア・ミツミ株式会社
- ハルビンベアリング製造有限公司 (HRB)
- リープヘル・グループ
- ケイドン・ベアリングス(SKFの事業部門)
- ロリックス(デフォンテーヌ・グループ)
- ロテ・エルデ(ティッセンクルップ傘下)
- 大連冶金軸受集団有限公司
- SKFグループ
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用された略語
サウジアラビア王国
市場構造分析
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:製品別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:素材別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:包装別 世界市場規模(百万米ドル)予測、2021年~2036年
- 表5:用途別世界市場規模(百万米ドル)予測、2021年~2036年
- 表6:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表7:製品別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:素材別北米市場規模(百万米ドル)予測、2021年~2036年
- 表9:包装形態別北米市場規模(百万米ドル)予測、2021年~2036年
- 表10:北米市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表11:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表12:ラテンアメリカ市場規模(百万米ドル)の製品別予測、2021年~2036年
- 表13:南米アメリカ市場規模(百万米ドル)の素材別予測、2021年~2036年
- 表14:南米アメリカ市場規模(百万米ドル)の包装形態別予測、2021年~2036年
- 表15:南米アメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表16:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表17:西ヨーロッパ市場規模(百万米ドル)の製品別予測、2021年~2036年
- 表18:西ヨーロッパ市場規模(百万米ドル)の素材別予測、2021年~2036年
- 表19:西ヨーロッパの市場規模(百万米ドル)の包装別予測、2021年~2036年
- 表20:西ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表21:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表22:東ヨーロッパの市場規模(百万米ドル)の製品別予測、2021年~2036年
- 表23:東ヨーロッパ市場規模(百万米ドル)の素材別予測、2021年~2036年
- 表24:東ヨーロッパ市場規模(百万米ドル)の包装形態別予測、2021年~2036年
- 表25:東ヨーロッパ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表26:東アジアの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表27:東アジアの市場規模(百万米ドル)の製品別予測、2021年~2036年
- 表28:東アジアの市場規模(百万米ドル)の素材別予測、2021年~2036年
- 表29:東アジアの市場規模(百万米ドル)の包装別予測、2021年~2036年
- 表30:東アジアの市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表31:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測、2021年~2036年
- 表32:南アジア・太平洋地域の市場規模(百万米ドル)の製品別予測、2021年~2036年
- 表33:南アジア・太平洋地域の市場規模(百万米ドル)の素材別予測、2021年~2036年
- 表34:南アジア・太平洋地域の市場規模(百万米ドル)の包装形態別予測、2021年~2036年
- 表35: 用途別南アジア・太平洋地域の市場規模(百万米ドル)予測、2021年~2036年
- 表36:中東・アフリカ地域の市場規模(百万米ドル)予測(国別)、2021年~2036年
- 表37:中東・アフリカ地域の市場規模(百万米ドル)予測(製品別)、2021年~2036年
- 表38:中東・アフリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表39:中東・アフリカ市場規模(百万米ドル)の包装形態別予測、2021年~2036年
- 表40:中東・アフリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年の製品別世界市場シェアおよびBPS分析
- 図4:製品別世界市場の前年比成長率比較(2026年~2036年)
- 図5:製品別世界市場の魅力度分析
- 図6:素材別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:素材別世界市場の前年比成長率比較(2026年~2036年)
- 図8:素材別世界市場の魅力度分析
- 図9:包装別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:包装別世界市場の前年比成長率比較(2026年~2036年)
- 図11:包装別世界市場の魅力度分析
- 図12:用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図14:用途別世界市場の魅力度分析
- 図15:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図22:東アジア市場の増分ドル機会(2026年~2036年)
- 図23:南アジアおよび太平洋地域の市場における増分収益機会(ドル)、2026年~2036年
- 図24:中東・アフリカ市場の増分収益機会(ドル)、2026年~2036年
- 図25:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における製品別前年比成長率の比較(2026年~2036年)
- 図28:製品別北米市場の魅力度分析
- 図29:素材別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:素材別北米市場の前年比成長率比較(2026年~2036年)
- 図31:素材別北米市場の魅力度分析
- 図32:包装別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:包装別北米市場の前年比成長率比較(2026年~2036年)
- 図34:包装別 北米市場の魅力度分析
- 図35:用途別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:用途別 北米市場の前年比成長率比較(2026年~2036年)
- 図37:用途別 北米市場の魅力度分析
- 図38:国別ラテンアメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図39:製品別ラテンアメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図40:製品別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図41:南米アメリカ市場の製品別魅力度分析
- 図42:南米アメリカ市場の素材別市場シェアおよびBPS分析(2026年および2036年)
- 図43:南米アメリカ市場における素材別の前年比成長率比較(2026年~2036年)
- 図44:南米アメリカ市場における素材別の市場魅力度分析
- 図45:南米アメリカ市場における包装別市場シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における包装別前年比成長率の比較(2026年~2036年)
- 図47:南米アメリカ市場における包装別魅力度分析
- 図48:南米アメリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における用途別前年比成長率比較(2026年~2036年)
- 図50:南米アメリカ市場における用途別魅力度分析
- 図51:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
- 図54:西ヨーロッパ市場における製品別の魅力度分析
- 図55:西ヨーロッパ市場における素材別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における素材別の前年比成長率比較(2026年~2036年)
- 図57:西ヨーロッパ市場における素材別の市場魅力度分析
- 図58:西ヨーロッパ市場における包装別市場価値シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における包装別の前年比成長率比較(2026年~2036年)
- 図60:西ヨーロッパ市場における包装別魅力度分析
- 図61:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図63:西ヨーロッパ市場における用途別魅力度分析
- 図64:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
- 図67:東ヨーロッパ市場における製品別魅力度分析
- 図68:東ヨーロッパ市場における素材別市場シェアおよびBPS分析(2026年および2036年)
- 図69:東ヨーロッパ市場における素材別前年比成長率の比較(2026年~2036年)
- 図70:ヨーロッパ市場における素材別の魅力度分析
- 図71:ヨーロッパ市場における包装別市場価値シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場における包装別の前年比成長率比較(2026年~2036年)
- 図73:ヨーロッパ市場における包装別魅力度分析
- 図74:ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図76:ヨーロッパ市場における用途別の市場魅力度分析
- 図77:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
- 図80:東アジア市場における製品別市場魅力度分析
- 図81:東アジア市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
- 図82:東アジア市場における素材別の前年比成長率比較(2026年~2036年)
- 図83:東アジア市場における素材別の魅力度分析
- 図84:東アジア市場における包装別市場価値シェアおよびBPS分析(2026年および2036年)
- 図85:東アジア市場における包装別の前年比成長率比較(2026年~2036年)
- 図86:包装別東アジア市場の魅力度分析
- 図87:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図88:用途別東アジア市場の前年比成長率比較(2026年~2036年)
- 図89:用途別 東アジア市場の魅力度分析
- 図90:国別 南アジア・太平洋市場の市場シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋地域の市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋地域の市場における製品別前年比成長率の比較(2026年~2036年)
- 図93:南アジア・太平洋地域の市場魅力度分析(製品別)
- 図94:南アジア・太平洋地域の市場価値シェアおよびBPS分析(素材別、2026年および2036年)
- 図95:南アジア・太平洋地域の市場前年比成長率比較(素材別、2026年~2036年)
- 図96:南アジア・太平洋市場における素材別の市場魅力度分析
- 図97:南アジア・太平洋市場における包装別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における包装別の前年比成長率比較(2026年~2036年)
- 図99:南アジア・太平洋市場における包装別魅力度分析
- 図100:南アジア・太平洋市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場における用途別の前年比成長率比較(2026年~2036年)
- 図102:南アジア・太平洋市場における用途別魅力度分析
- 図103:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図106:中東・アフリカ市場の魅力度分析(製品別)
- 図107:中東・アフリカ市場の価値シェアおよびBPS分析(素材別)、2026年および2036年
- 図108:中東・アフリカ市場の前年比成長率比較(素材別)、2026年~2036年
- 図109:中東・アフリカ市場における素材別の市場魅力度分析
- 図110:中東・アフリカ市場における包装別市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における包装別前年比成長率の比較(2026年~2036年)
- 図112:中東・アフリカ市場における包装別魅力度分析
- 図113:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における用途別前年比成長率比較(2026年~2036年)
- 図115:用途別中東・アフリカ市場の魅力度分析
- 図116:世界市場-ティア構造分析
- 図117:世界市場-企業シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









