
ベンチマーク・ミネラル・インテリジェンスのCEO、サイモン・ムーアズ氏は次のように述べました。「私たちは今、各国が相互に連携を深めているという新たな現実の中にいます。リチウムイオン電池のような高付加価値の製造は、ますます地域密着型になってきています。製品は、販売される場所で製造される傾向が強まっています。」
各国の成長率は、EVの普及、ギガファクトリーへの投資、およびバッテリー政策による支援を反映しています。インドは、PLI(生産連動型奨励金)制度やEV市場の拡大に後押しされ、年平均成長率(CAGR)14.1%でトップを走っています。ドイツは、フォルクスワーゲンやBMWがセル生産の拡大や電解液の現地調達を推進しており、13.4%の成長率を記録しています。
中国は、大規模なEV製造基盤に支えられ、13.0%の成長を記録しています。日本は、トヨタとパナソニックの全固体電池プログラムにより、12.3%の成長を達成しています。米国は、「インフレーション・リダクション法(Inflation Reduction Act)」によるインセンティブと新たなギガファクトリーの建設により、11.8%の成長を遂げています。英国(5.8%)とフランス(5.1%)は、ギガファクトリーへの投資とバッテリーサプライチェーンの現地化を通じて成長しています。
市場の定義
リチウムおよびリチウムイオン電池用電解質市場には、リチウム電池セル内で正極と負極間の電荷移動を可能にするために使用されるイオン伝導性材料が含まれます。電解質には液体、固体、ゲル状のものがあり、エネルギー密度、サイクル寿命、安全性、急速充電性能に影響を与えます。主な用途には、EV用バッテリー、民生用電子機器、定置型エネルギー貯蔵システム、および産業用電力システムが含まれます。
市場の対象範囲
製品タイプ、最終用途、および形態別における世界および地域別の売上高予測(2026年~2036年)を含みます。リチウム、硫化物、ポリマー、酸化物、およびその他の電解質化学系を網羅しています。また、価格動向、サプライチェーンコスト、規制遵守のスケジュール、および業界横断的な添加剤技術の開発動向も含まれます。
本レポートの対象外
正極材および負極材、セパレーター、ならびに電解液が主成分ではないバッテリーパックアセンブリは対象外です。また、鉛蓄電池およびニッケル水素電池用の水系電解液、完成したバッテリーセル、モジュール、BMSシステム、および販売後の電解液リサイクル活動も対象外です。
調査方法
- 一次調査:アジア太平洋、欧州、北米全域のバッテリーエンジニア、自動車OEMの調達マネージャー、材料サプライヤー、ギガファクトリーの専門家、規制コンサルタントへのインタビュー。
- デスクリサーチ:情報源には、OEMの投資家向け報告書、政府のエネルギー・交通関連刊行物、EUのバッテリー規制、IEAのEVアウトルックデータ、ギガファクトリーへの投資発表、電気化学に関する研究論文、メーカーの決算説明資料などが含まれます。
- 市場規模の算出と予測:EV生産予測と、電池の化学組成および形状ごとのkWh当たりの電解液使用量を組み合わせたハイブリッドモデルを採用しています。成長の前提条件には、EVインセンティブ、ギガファクトリーの量産化スケジュール、および電解液の価格帯が組み込まれています。
- データの検証と更新サイクル:予測は、メーカーの売上高、化学組成の採用に関する発表、EV登録データ、および規制の更新情報を用いて検証されています。市場見通しは、ギガファクトリーの進捗状況、化学組成の変化、およびリチウム価格の変動に基づいて毎年見直されます。
概要
- 市場の定義
- リチウムおよびリチウムイオン電池用電解質市場は、EV、電子機器、エネルギー貯蔵、産業用電力システムで広く使用されるリチウム電池セルにおいて、電荷移動を可能にする液体、固体、およびゲル状のイオン性材料を対象としています。
- 需要の推進要因
- EU、中国、インド、米国におけるEVの急速な普及と政府の電化政策が、ギガファクトリーでの電池生産に向けた大規模な電解質の調達を牽引しています。
- 再生可能エネルギーの統合に向けたグリッド規模のエネルギー貯蔵の拡大により、ドイツ、オーストラリア、米国などの市場における国家レベルのバッテリー貯蔵プログラムを通じて、電解液の需要が拡大しています。
- 次世代バッテリー向けの全固体および高電圧電解液の配合開発により、高品質で高付加価値な電解液技術への需要が高まっています。
- 分析対象の主要セグメント
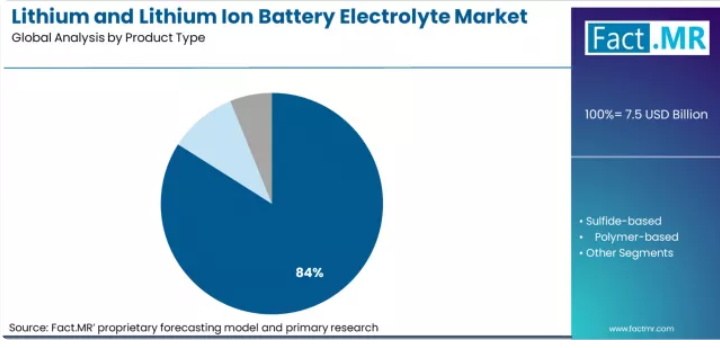
- 製品タイプ別:リチウム系電解液は、その優れた導電性、コスト効率、およびNMCやLFPなどの主要な正極材料との相性により、2026年には約84%のシェアを占める見込みです。
- 最終用途別:ギガファクトリーで生産されるEV用駆動電池における電解液の大量消費に牽引され、2026年には自動車用途が約38%のシェアを占める見込みです。
- 形態別:現在の電池生産では液体電解質が主流ですが、次世代の全固体および半固体電池技術において、固体電解質やゲル電解質の採用が進んでいます。
- 地域別:アジア太平洋地域が主導的地位を占め、最も高い成長率を記録しています。
- 戦略的示唆
- 2025年から2028年にかけてOEM各社のスケジュールが加速する中、電解質メーカーは次世代EV電池プログラムの認定要件を満たすため、全固体電解質および高分子電解質への早期投資を行うべきです。
- サプライヤーは、EU、米国、インドにおいて現地生産体制の構築やパートナーシップを確立し、バッテリー規制における国内調達率要件やIRA(インフレ抑制法)のインセンティブ要件を満たす必要があります。
- 各社は、炭酸リチウムの価格動向を注視し、長期的な原料供給契約を確保することで、コストの変動を抑え、OEM供給契約における利益率を保護すべきです。
- 調査方法
- 市場規模の算出にあたっては、ギガファクトリーにおけるバッテリー生産量の推計値に、液体、固体、ゲル各形態のkWhあたりの平均電解液使用量を組み合わせて算出しました。
- EV政策のスケジュール、バッテリー規制、およびOEMの電動化投資については、政府の記録やOEMの投資家向け報告書を用いてベンチマークを行いました。
- 地域別予測には、EV登録データ、エネルギー貯蔵目標、ギガファクトリーへの投資、およびバッテリーエンジニアや調達担当者への直接インタビューを活用しました。
セグメント別分析
製品タイプ別のリチウムおよびリチウムイオン電池電解液市場分析
FACT.MRのレポートによると、NMCおよびLFP電池セルの製造に使用されるLiPF6系配合の商業的成熟度の高さにより、2026年にはリチウム系電解液が約84%のシェアを占める見込みです。
- 三菱化学の電解液生産能力拡大:2025年1月、三菱化学は日本国内の電解液生産能力を拡大し、IRA(インフレ抑制法)に準拠した電池セルメーカーへ供給するための北米新工場の建設を発表しました。[5]
- Capchem社の高電圧用添加剤技術の開発: 2024年、深センCapchem社は、4.35Vおよび4.6VのEVバッテリープラットフォームに対応する高電圧用電解液添加剤を商用化し、従来の液体電解液の性能を向上させました。[6]
- 固体電解質のパイロット生産拡大:2024年、パナソニックエナジーはサプライヤーと提携し、硫化物系固体電解質の開発を進め、2025年から2026年にかけてパイロット生産を行う予定です。[7]
用途別リチウムおよびリチウムイオン電池電解質市場分析
FACT.MRのレポートによると、EVの駆動用バッテリーパックには大量の電解液が必要とされるため、2026年には自動車セグメントが市場シェアの約38%を占めると予想されています。
- 広州Tinciの自動車用電解液供給契約:2025年、広州Tinciは、LFPおよびNMC EVバッテリープログラム向けに、CATLおよびBYDと長期の電解液供給契約を締結しました。[8]
- シャンシャン・テクノロジーの民生用電子機器向け電解液生産拡大:2024年、シャンシャン・テクノロジーは、ノートパソコンや携帯電子機器のバッテリーメーカーからの需要に応えるため、電解液の生産を拡大しました。
- 電力・エネルギー貯蔵セグメントの成長:2024年、IEA(国際エネルギー機関)の報告によると、世界の固定型バッテリー貯蔵設備の新規導入量が100 GWhを超え、グリッド規模のLFPバッテリー導入における電解液需要を牽引しました。
推進要因、制約要因、および機会
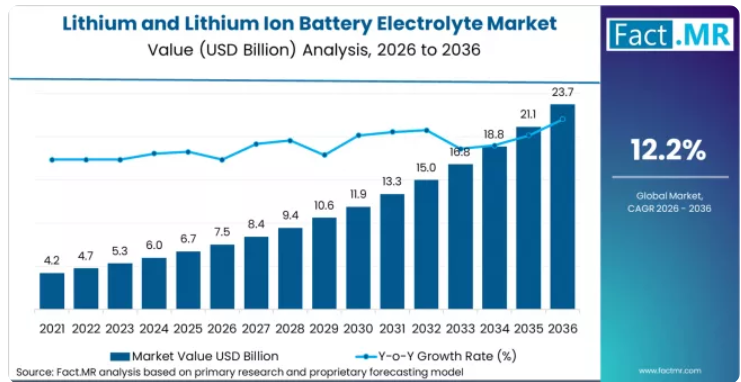
FACT.MRのアナリストは、リチウムおよびリチウムイオン電池用電解液市場が、世界のリチウムイオン電池生産動向と密接に連動していると指摘しています。市場規模は68億米ドルに達しており、これは大規模な電池製造と、EV、電子機器、エネルギー貯蔵におけるセルの性能、安全性、効率性において電解液が果たす極めて重要な役割を反映しています。
この市場は、低コストの液体電解液における数量の伸びと、固体電解質および高分子電解質における高付加価値の機会という、2つの動向に直面しています。中国の競合により液体電解液の価格には圧力がかかっていますが、先進的な電解液化学技術はプレミアム価格を実現しており、次世代EVバッテリープラットフォームで採用が進んでいます。
EV導入義務化の加速:欧州連合(EU)の規則(EU)2023/851では、2030年までに乗用車の排出量を55%削減することが義務付けられており、これによりEVの普及が加速し、Northvolt、ACC、CATL Europeなどのギガファクトリーによる電解液の調達が促進されています。[2]
インフレーション・リダクション法(IRA)の電池製造インセンティブ: 米国のインフレーション・リダクション法(IRA)は、国内の電池生産に対してセクション45Xの税額控除を規定しており、これにより電解液のサプライチェーンの現地化や、三菱化学、ソウルブレイン、キャップケムによる投資が促進されています。[3]
インドの先進化学電池向けPLIスキーム:インドの1,810億ルピー規模のPLIスキームにより、Ola Electric、Reliance Industries、Amara Rajaによるギガファクトリーへの投資が可能となっており、国内の電解液需要と、グローバルサプライヤーにとっての現地化の機会が創出されています。[4]
地域別分析
リチウムおよびリチウムイオン電池用電解液市場は、アジア太平洋、欧州、北米、ラテンアメリカ、中東・アフリカの各地域において分析されており、40カ国以上を網羅しています。本レポートの全文では、各地域の投資、規制、サプライチェーンの動向に基づいた市場魅力度分析も提供しています。
アジア太平洋地域のリチウムおよびリチウムイオン電池電解液市場分析
アジア太平洋地域は、中国、日本、韓国にギガファクトリーの生産能力が集中していることに加え、インドのバッテリー製造セクターが台頭していることから、リチウムイオン電池用電解液の最大の生産・消費拠点となっています。深セン・キャップケム、広州ティンチ、張家港国泰華融などの中国企業が世界の供給を支配している一方、三菱化学やUBEなどの日本企業は、高純度かつ先進的な電解液技術に注力しています。
- インド:インドにおけるリチウムおよびリチウムイオン電池電解液の需要は、2036年まで年平均成長率(CAGR)14.1%で拡大すると予測されています。政府が導入した「先進化学電池向け生産連動型インセンティブ(PLI)」制度が、Ola ElectricやReliance New Energyによるギガファクトリーへの投資を後押ししています。2025年に拡大されるEVインセンティブプログラム「FAME III」は、EVの普及と駆動用バッテリーの需要をさらに後押しするでしょう。国内での電解液生産が限られていることから、輸入需要が高まっており、グローバルサプライヤーにとっては長期的な現地化の機会が生まれています。
- 中国:中国におけるリチウムおよびリチウムイオン電池用電解液の需要は、2036年まで年平均成長率(CAGR)13.0%で拡大すると予測されています。中国は2024年に1,200万台以上のEVを生産し、世界最大の電解液需要市場を形成しています。CATLのグローバルおよび国内のギガファクトリーの拡張に伴い、LFP、NMC、および新興のナトリウムイオン電池全般にわたる電解液の供給増が必要となります。Capchem、Tinci、Guotai-Huarongが主導する強力な国内エコシステムにより、一貫生産と競争力のあるグローバル価格設定が確保されています。
FACT.MRによるアジア太平洋地域のリチウムおよびリチウムイオン電池用電解液市場の分析は、中国、日本、韓国、インド、オーストラリア、ニュージーランド、ASEAN、およびその他のアジア太平洋地域を対象としています。読者の皆様は、国別のCAGR予測、ギガファクトリーの需要スケジュール、電解液化学組成の採用動向、および最終用途セグメント別のサプライチェーン現地化投資のベンチマークをご覧いただけます。
欧州のリチウムおよびリチウムイオン電池電解液市場分析
欧州は、持続可能性とカーボンフットプリントの開示を義務付ける「EUバッテリー規制(規則(EU)2023/1542)」を通じて、電解液のサプライチェーンを形作る規制の中心地としての役割を果たしています。ドイツは主要OEMのギガファクトリー計画により地域需要を牽引しており、一方、フランス、スペイン、スウェーデンでは電池製造能力の拡大が進んでいます。
- ドイツ: ドイツにおけるリチウムおよびリチウムイオン電池用電解液の需要は、2036年まで年平均成長率(CAGR)13.4%で拡大すると予測されています。2025年から導入されるBMWの「Neue Klasse」バッテリープラットフォームでは、より高いエネルギー密度と急速充電を実現するため、先進的な電解液配合が採用される予定です。ドイツ政府は、IPCEI Batteries IIプログラムを通じて、電池材料の現地化を引き続き支援しています。
- 英国: 英国におけるリチウムおよびリチウムイオン電池用電解液の需要は、2036年まで年平均成長率(CAGR)5.8%で拡大すると予測されています。日産がサンダーランドで進める20億ポンド規模のEV拠点拡張計画には、現地化された電池サプライチェーンを必要とする新たなギガファクトリーが含まれています。英国電池産業化センター(UK Battery Industrialization Centre)は、国内の電池開発を支援するため、電解液の試験および認定プログラムを拡充しています。
- フランス: フランスにおけるリチウムおよびリチウムイオン電池用電解液の需要は、2036年まで年平均成長率(CAGR)5.1%で拡大すると予測されています。オートモーティブ・セルズ・カンパニーは、ドゥヴランのギガファクトリーを拡張しており、2025年に商業生産を開始し、2030年までに40GWhの生産能力に達する予定です。トタルエナジーズは、アジアからの輸入への依存度を低減し、EUの電池規制に準拠するため、国内での電解液供給体制の構築を進めています。
FACT.MRによる欧州のリチウムおよびリチウムイオン電池電解液市場の分析は、ドイツ、フランス、英国、イタリア、スペイン、オランダ、北欧諸国、およびその他の欧州諸国を対象としています。読者の皆様は、EU電池規制への準拠スケジュール、ギガファクトリーの調達動向、電解液化学組成の採用パターン、および最終用途セグメント別の国別CAGR予測をご覧いただけます。
北米のリチウムおよびリチウムイオン電池用電解液市場分析
北米は、IRA(インフレ抑制法)に支えられたギガファクトリーへの投資を原動力として、電解液需要が急速に拡大している地域です。米国は2030年代半ばまでに、アジア以外では2番目に大きなEV用電池生産拠点になると予想されており、これにより国内の電解液生産能力の拡大が促進される見込みです。
- 米国:米国におけるリチウムおよびリチウムイオン電池用電解液の需要は、2036年まで年平均成長率(CAGR)11.8%で拡大すると予測されています。米国エネルギー省は2024年、電解液製造を含む国内の電池サプライチェーンを強化するため、31億米ドルを割り当てました。2025年、Soulbrain MI社は、IRA(インフレ抑制法)の要件を満たす電池製造を支援するため、ミシガン州における電解液の生産能力を拡大しました。
FACT.MRによる北米のリチウムおよびリチウムイオン電池用電解液市場の分析は、米国、カナダ、メキシコを対象としています。読者の皆様は、IRA政策の影響、ギガファクトリーにおける電解液需要の予測、国内調達戦略、ならびに製品タイプおよび最終用途セグメント別の国別成長予測をご覧いただけます。
ラテンアメリカのリチウムおよびリチウムイオン電池電解液市場分析
ラテンアメリカは、ブラジルにおけるEVの普及や、チリ、ボリビア、アルゼンチンのリチウム資源基盤に支えられた、新興の電解液需要地域です。同地域のリチウム供給は、上流の原料確保を支える一方で、下流の電池サプライチェーンは徐々に発展しています。
- ブラジル:ブラジルにおけるリチウムおよびリチウムイオン電池用電解液の需要は、2036年まで年平均成長率(CAGR)6.5%で拡大すると予測されています。政府は2024年に「Mover」プログラムを立ち上げ、EV生産とグリーンモビリティへの投資を支援するために193億レアルを拠出しました。ステランティスやフォルクスワーゲンなどの自動車メーカーは、ブラジルで組み立てられる電動モデルの計画を進めており、初期段階において電池および電解液の輸入需要を生み出しています。
FACT.MRによるラテンアメリカのリチウムおよびリチウムイオン電池電解液市場の分析は、ブラジル、チリ、エクアドル、およびその他のラテンアメリカ諸国を対象としています。読者の皆様は、Moverプログラムの投資スケジュール、EV普及のベンチマーク、バッテリーサプライチェーンの現地化の可能性、および最終用途別による国別の需要予測をご覧いただけます。
市場参入企業の競争状況
世界のリチウムおよびリチウムイオン電池電解液市場では、競争の動向にばらつきが見られます。先進化学セグメントは適度に集中している一方、汎用液体電解液セグメントは高度に細分化されています。中国では、深セン・キャップケム・テクノロジー、広州・ティンチ・マテリアルズ・テクノロジー、張家港・国泰華融が、世界の液体電解液供給量の大きなシェアを占めています。これらの企業の規模の優位性は、炭酸塩溶媒の生産およびLiPF6塩の調達に由来しています。
プレミアムセグメントでは、三菱化学グループ、UBEインダストリーズ、およびソウルブレインMIが強力な地位を維持しています。これらの企業の強みは、独自の添加剤、高分子電解質技術、および日本や韓国の電池メーカーとのOEM認定関係にあります。この市場におけるサプライヤーの選定は、技術的な認定に大きく依存しています。電池セルメーカーは、複数年にわたる試験プログラムを実施します。一度承認されると、サプライヤーが入れ替わることはほとんどありません。
競争力は、垂直統合とサプライチェーンの管理にも左右されます。リチウム塩、溶媒、添加剤へのアクセスを持つ企業は、コスト面での優位性と配合の柔軟性を維持しています。三菱化学は、素材生産の垂直統合の恩恵を受けています。キャップケムとティンチは、CATLやBYDのサプライチェーンに近い立地により、国内で強固な地位を築いています。複数のサプライヤーが競合する汎用電解液セグメントでは、買い手の交渉力が強くなります。一方、先進的な電解液技術の分野では、認定サプライヤーが限られており、開発サイクルも長いため、買い手の交渉力は低くなります。
最近の動向2025年1月、三菱化学グループは、日本の黒崎工場における電解液生産能力の正式な拡大を発表するとともに、IRAの対象となる電池メーカーに供給するための北米電解液製造施設の立地選定を開始したことを明らかにしました。2024年11月、深センキャップケム・テクノロジーは、次世代NMC811セルの生産向け高電圧電解液添加剤の供給について、韓国の大手電池セルメーカーと戦略的供給契約を締結したことを明らかにしました。これにより、キャップケムの顧客基盤は、中核となる中国国内の取引先を超えて拡大することになりました。主要企業
- Mitsubishi Chemical Corp.
- Shenzhen Capchem Technology Co., Ltd.
- Shanshan Technology
- Soulbrain MI
- Guangzhou Tinci Materials Technology Co.
- TOMIYAMA PURE CHEMICAL INDUSTRIES, LTD.
- GuangDong JinGuang High-Tech Co., Ltd.
- Panax Etec Co Ltd
- UBE Industries
- Zhangjiagang Guotai-Huarong New Chemical Materials Co., Ltd.
- NEI Corporation
セグメント別リチウムおよびリチウムイオン電池電解質市場
- 製品タイプ別
- リチウム系
- 硫化物系
- ポリマー系
- 酸化物系
- その他
- 最終用途別
- 自動車
- 民生用電子機器
- 電力・エネルギー
- 一般産業
- 形態別
- 液体
- 固体
- ゲル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- オランダ
- 北欧諸国
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリアおよびニュージーランド
- ASEAN
- その他のアジア太平洋諸国
- ラテンアメリカ
- ブラジル
- チリ
- エクアドル
- その他のラテンアメリカ諸国
- 中東およびアフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- その他の中東およびアフリカ諸国
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- 市場の概要
- 市場の対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンス・フレームワーク
- デスクリサーチ・プログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMRの社内独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家からの意見およびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次データが活用される理由
- フィールド調査手法
- インタビュー
- アンケート調査
- フォーカスグループ
- 観察調査および実地調査
- 社会的・コミュニティ的相互作用
- 関与したステークホルダーの範囲
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、データスチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチ・プログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データ取得および取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会規模(米ドル)の分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(製品タイプ別)
- はじめに/主な調査結果
- 2021年から2025年までの製品タイプ別市場規模(百万米ドル)の分析
- 製品タイプ別、現在および将来の市場規模(価値、百万米ドル)の分析および予測、2026年から2036年
- リチウム系
- 硫化物系
- ポリマー系
- 製品タイプ別、2021年から2025年までのY→o→Y成長トレンド分析
- 製品タイプ別、2026年から2036年までの絶対的な市場機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(最終用途別)
- はじめに/主な調査結果
- 2021年から2025年までの過去市場規模(百万米ドル)の分析(最終用途別)
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測(最終用途別)
- 自動車
- 民生用電子機器
- 電力・エネルギー
- 最終用途別前年比成長率分析(2021年~2025年)
- 最終用途別絶対市場規模機会分析(2026年~2036年)
- 地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに
- 地域別過去市場規模(価値、百万米ドル)分析:2021年~2025年
- 地域別現在の市場規模(価値、百万米ドル)分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別過去市場規模(百万米ドル)の推移分析(2021年~2025年)
- 市場分類別市場規模(百万米ドル)の予測(2026年~2036年)
- 国別
- 米国
- カナダ
- メキシコ
- 製品タイプ別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 製品タイプ別
- 最終用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および予測 2026年~2036年、国別
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析、2021年~2025年
- 市場規模(価値、百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 製品タイプ別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 製品タイプ別
- 最終用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場規模(過去データ:百万米ドル)の推移分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他地域
- 製品タイプ別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 製品タイプ別
- 最終用途別
- 主な要点
- 東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他地域
- 製品タイプ別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 製品タイプ別
- 最終用途別
- 主なポイント
- 東アジア市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 製品タイプ別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 製品タイプ別
- 最終用途別
- 主なポイント
- 2021年から2025年までの南アジア・太平洋地域の市場分析および2026年から2036年までの予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 製品タイプ別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 製品タイプ別
- 最終用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測、国別
- 市場規模(過去データ、百万米ドル)の傾向分析(市場分類別)、2021年から2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ諸国
- 製品タイプ別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 製品タイプ別
- 最終用途別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 最終用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 最終用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 最終用途別
- 英国
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 最終用途別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 最終用途別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 最終用途別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 最終用途別
- インド
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 最終用途別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 最終用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 最終用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 最終用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 最終用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 最終用途別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 最終用途別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 最終用途別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 最終用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 最終用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年
- 製品タイプ別
- 最終用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年
- 製品タイプ別
- 最終用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 製品タイプ別
- 最終用途別
- 競合分析
- 競合の詳細分析
- 三菱化学株式会社
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売網
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- 深セン・キャップケム・テクノロジー株式会社
- シャンシャン・テクノロジー
- ソウルブレインMI
- 広州ティンチ・マテリアルズ・テクノロジー株式会社
- トミヤマ・ピュア・ケミカル・インダストリーズ株式会社
- 三菱化学株式会社
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:製品タイプ別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:2021年から2036年までの用途別世界市場規模(百万米ドル)予測
- 表4:2021年から2036年までの国別北米市場規模(百万米ドル)予測
- 表5:2021年から2036年までの製品タイプ別北米市場規模(百万米ドル)予測
- 表6:北米市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表7:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表8:ラテンアメリカ市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
- 表9:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表10:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表11:西ヨーロッパ市場規模(百万米ドル)の製品タイプ別予測、2021年~2036年
- 表12:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表13:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表14:東ヨーロッパの市場規模(百万米ドル)の製品タイプ別予測、2021年~2036年
- 表15:東ヨーロッパの市場規模(百万米ドル)の最終用途別予測、2021年から2036年
- 表16:東アジアの市場規模(百万米ドル)の国別予測、2021年から2036年
- 表17:東アジアの市場規模(百万米ドル)の製品タイプ別予測、2021年から2036年
- 表18:東アジアの市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表19:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測、2021年~2036年
- 表20:南アジアおよび太平洋地域の市場規模(百万米ドル)の製品タイプ別予測、2021年~2036年
- 表21:2021年から2036年までの南アジアおよび太平洋地域の市場規模(百万米ドル)の最終用途別予測
- 表22:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表23:中東・アフリカの市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
- 表24:中東・アフリカの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年の製品タイプ別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までの製品タイプ別世界市場のYtoY成長率比較
- 図5:製品タイプ別グローバル市場の魅力度分析
- 図6:最終用途別グローバル市場規模シェアおよびBPS分析(2026年および2036年)
- 図7:最終用途別グローバル市場のYtoY成長率比較(2026年から2036年)
- 図8:最終用途別グローバル市場の魅力度分析
- 図9:地域別グローバル市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図10:地域別グローバル市場のYからOへの成長率比較(2026年~2036年)
- 図11:地域別グローバル市場の魅力度分析
- 図12:北米市場の増分ドル機会(2026年~2036年)
- 図13:ラテンアメリカ市場の追加収益機会(2026年~2036年)
- 図14:西ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図15:東ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図16:東アジア市場の追加収益機会(ドル)、2026年~2036年
- 図17:南アジア・太平洋市場の追加収益機会(ドル)、2026年~2036年
- 図18:中東・アフリカ市場の追加収益機会(ドル)、2026年~2036年
- 図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図20:北米市場における製品タイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場における製品タイプ別YtoOtoY成長率比較(2026年から2036年)
- 図22:製品タイプ別北米市場の魅力度分析
- 図23:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図24:最終用途別北米市場のY年からY年までの成長率比較(2026年から2036年)
- 図25:最終用途別北米市場の魅力度分析
- 図26:国別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図27:製品タイプ別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図28:製品タイプ別ラテンアメリカ市場のYからOへのY成長率比較(2026年から2036年)
- 図29:製品タイプ別のラテンアメリカ市場の魅力度分析
- 図30:最終用途別のラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図31:最終用途別のラテンアメリカ市場におけるYtoOtoY成長率の比較(2026年から2036年)
- 図32:最終用途別のラテンアメリカ市場の魅力度分析
- 図33:西ヨーロッパ市場における国別価値シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場における製品タイプ別価値シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場における製品タイプ別のYtoOtoY成長率比較(2026年から2036年)
- 図36:西ヨーロッパ市場における製品タイプ別の市場魅力度分析
- 図37:西ヨーロッパ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図38:西ヨーロッパ市場における最終用途別のYtoY成長率比較(2026年から2036年)
- 図39:西ヨーロッパ市場における最終用途別の市場魅力度分析
- 図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場における製品タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場における製品タイプ別YtoOtoY成長率の比較(2026年から2036年)
- 図43:東ヨーロッパ市場における製品タイプ別の市場魅力度分析
- 図44:東ヨーロッパ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図45:東ヨーロッパ市場における最終用途別のYtoY成長率比較(2026年から2036年)
- 図46:東ヨーロッパ市場における最終用途別の市場魅力度分析
- 図47:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図48:東アジア市場における製品タイプ別の市場シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場における製品タイプ別のYからOへのY成長率比較(2026年から2036年)
- 図50:東アジア市場における製品タイプ別の魅力度分析
- 図51:東アジア市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図52:東アジア市場における最終用途別のYtoOtoY成長率比較(2026年から2036年)
- 図53:東アジア市場における最終用途別の魅力度分析
- 図54:南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
- 図55:南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(製品タイプ別、2026年および2036年)
- 図56:南アジアおよび太平洋地域の市場YtoOtoY成長率比較(製品タイプ別、2026年から2036年)
- 図57:製品タイプ別の南アジア・太平洋市場の魅力度分析
- 図58:最終用途別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:最終用途別の南アジア・太平洋市場のYtoY成長率比較(2026年から2036年)
- 図60:南アジア・太平洋地域の市場魅力度分析(用途別)
- 図61:中東・アフリカ市場の市場価値シェアおよびBPS分析(国別、2026年および2036年)
- 図62:中東・アフリカ市場の市場価値シェアおよびBPS分析(製品タイプ別、2026年および2036年)
- 図63:中東・アフリカ市場における製品タイプ別の前年比成長率比較(2026年~2036年)
- 図64:中東・アフリカ市場における製品タイプ別の市場魅力度分析
- 図65:中東・アフリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図67:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図68:世界市場 – ティア構造分析
- 図69:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









