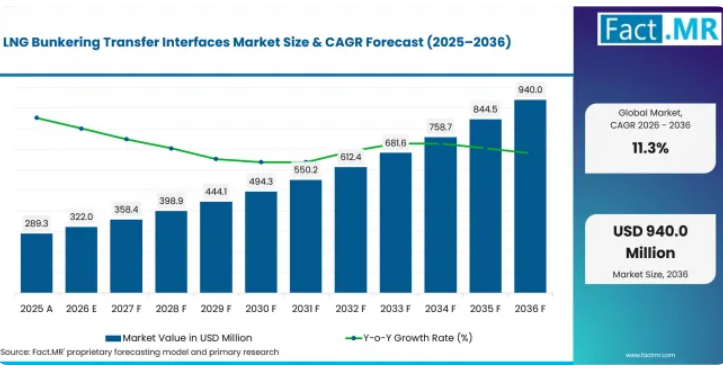
LNGバンカリング・トランスファー・インターフェース市場の成長を支える主要な数値とは何でしょうか?
2036年までに6億1800万米ドルの絶対的な市場規模が見込まれており、各セグメント内ではバンカリングマニホールドおよび船対船(Ship-to-ship)方式が牽引役となっています。
- 市場の需要要因
- シンガポール海事港湾庁(MPA)の報告によると、2025年のLNGバンカー販売量は23.1%増の5,71,400トンに達しました。同庁は2026年1月に新たなLNGバンカー供給ライセンスの申請受付を開始し、LNGバンカーリングに関する技術基準「 TR56を2026年に完全なシンガポール規格へと格上げする予定です。これらの一連の取り組みにより、世界最大のバンカー供給ハブにおける移送インターフェースの要件が正式に定まります。
- 欧州環境庁(EEA)によると、EU-27にはLNGバンカー供給能力を有する67の港湾があり、そのうち45港は、液化メタン給油ポイントに関するAFIRの指令に基づき建設されたTEN-T中核ネットワーク上に位置しています。また、各港湾のバンカー供給業務は、認証済みのインターフェース機器を用いて行われています。
- 現在第2版となっているISO 20519:2021は、LNGバンカーリング移送システムおよび機器に関する要件を規定しており、液体および気体の移送用ハードウェア、手順、納品書、研修、施設基準を網羅しており、港湾および供給業者に、エンジニアリングの指針となる単一の基準を提供しています。
- 国際冷凍機関(IIR)は、DNVのデータを引用し、運航中のLNG燃料船が638隻、2025年までに188隻のLNG船が発注されており、これは代替燃料船の総トン数の31%を占めており、この船隊の建設計画は将来のバンカーリング需要に直結するものです。
- ABSの「LNGバンカーリングガイド」では、供給システムにドライブレーク式緊急解放カップリングまたはブレークアウェイの設置を義務付けており、これらは停電時や氷結時でも作動可能で、規格に準拠したすべての運用において、認証済みの緊急解放インターフェースが組み込まれています。
- 分析対象の主要セグメント
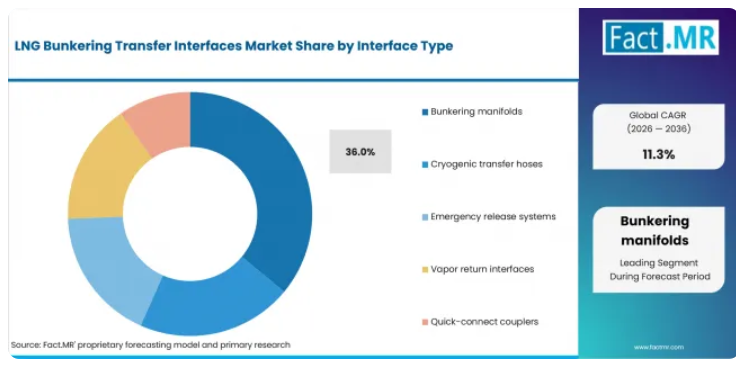
- インターフェースの種類別:2026年の需要の36.0%を占めるバンカーリングマニホールドが首位となっています。これは、マニホールドが供給側と受入側がフランジ規格、間隔、安全装置の統合について調整を行う固定の接点であり、すべてのバンカー船、ターミナル、および受入船が少なくとも1つのエンジニアリングされたマニホールド配置を備えているためです。
- バンカーリング方式別:主要ハブでは、専用バンカー船が係留中または錨泊中の受入船の横で燃料を供給するため、「船対船(Ship-to-ship)」方式が需要の39.0%を占め、主要な方式となっています。一方、「陸上から船舶へ(Shore-to-ship)」方式は30.0%を占めており、先駆的な港湾を超えて固定式ターミナルインフラが拡大するにつれて、その割合は増加しています。
- 規格・船級別:港湾および供給業者が新規設備について国際規格に合意しているため、ISO 20519準拠のシステムが需要の41.0%を占めています。一方、SIGTTO指針に基づく構成は38.0%を占めており、バンカーリングが継承したガス運搬船およびターミナルの文化に深く根付いています。
- 船舶の種類別:コンテナ船、クルーズ船およびフェリー、ばら積み貨物船、タンカー、オフショア船は、燃料積載量や運用プロファイルが異なるため、それぞれ異なる移送インターフェースを必要とします。
- エンドユーザー別:バンカーリング事業者は、バンカー船のマニホールドからホース、緊急放出装置に至るまで、供給側の移送システムを所有・運用しているため、エンドユーザー需要の44.0%を占めており、市場における主要な機器購入者となっています。
- Fact.MRのアナリスト見解
- Fact.MRのシニアコンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「バンカリングは互換性が求められるビジネスです。受油船は、独自のマニホールド、フランジ規格、蒸気還流装置を備えて到着し、供給側はこれらに安全かつ迅速に適合させるとともに、監査に耐えうる書類を整えなければなりません。そのため、市場はISO 20519準拠の包装や、実際の港湾実績を持つサプライヤーを中心に統合が進んでいます。すべての移送インターフェースを白紙の状態からエンジニアリングする時代は終わりを告げつつあります。」
- 戦略的示唆
- バンカリング事業を展開する港湾当局は、ライセンス条件においてISO 20519への準拠を義務付けるべきです。標準化こそが、時折行われる移送をユーティリティサービスへと変えるからです。
- バンカリング事業者は、主要な船級協会によって事前承認されたインターフェースパッケージを活用することで、船舶の通関手続きや受入船の審査期間を短縮できるメリットがあります。
- サプライヤーは、受入船の互換性問題が集中している、まだ十分に手が付けられていない分野である蒸気戻しインターフェースにおいて、差別化を図ることができます。
- LNG燃料船を発注する船主は、引き渡し後にインターフェースの形状を後付けで変更するには多額の費用がかかるため、マニホールドおよび接続規格を早期に指定すべきです。
トレルボルグの船舶システム事業部は、安全システムを内蔵した極低温用ホースアセンブリを含め、船対船(S/S)サービス向けに設計されたLNGバンカリングホースおよび移送インターフェースを供給しています。同社のオフショア移送分野における実績をバンカーリング分野へ展開したことは、インターフェースエンジニアリングが標準化され、型式承認を受けたパッケージへと収斂しつつあることを示しています。
シンガポールは、マルチ燃料バンカーリングの将来像を正式に打ち出したことで、2026年から2036年にかけて年率12.4%の成長が見込まれています。オランダは、ロッテルダムにおける確立されたLNGバンカーリング事業を背景に、年率11.8%の成長が見込まれています。日本は政府支援によるバンカリング基地を背景に11.2%の成長が見込まれ、韓国はガス燃料船隊と造船エコシステムを背景に10.9%の成長を記録しています。
LNGバンカリング移送インターフェース市場は、セグメントごとにどのように分類されるのでしょうか?
インターフェースの種類別ではバンカリングマニホールドが36.0%で首位を占め、バンカリング方式別では船対船方式が39.0%で首位となっています。
なぜバンカーリングマニホールドがインターフェース構成で首位を占めているのでしょうか?
2026年に36.0%のシェアを占めるバンカーリングマニホールドが首位となっているのは、あらゆる移送において、供給側と受入側の双方にエンジニアリングされた接合点が必要となるためです。
バンカーマニホールドは、フランジ、遮断弁、計装接続部、およびドリップ・パージ装置を1つのエンジニアリングアセンブリに統合しており、バンカー船と受入船の両方に搭載されているため、需要の36.0%を占めています。極低温移送ホースが柔軟な接続を実現し、緊急解放システムが接続の切断事故から保護し、蒸気還流インターフェースがボイルオフガスを管理し、クイックコネクトカプラーが繰り返し可能な接続・切断をサポートしています。
なぜ船対船方式がバンカリング方式の中で首位を占めるのでしょうか?
2026年には、専用バンカー船が多様な受入トン数を有するハブ港に求められる柔軟性を提供するため、39.0%のシェアで船対船方式が首位となります。
船対船転送が需要の39.0%を占める理由は、バンカー船が同一の潮位において、あるバースでは容器船に、別のバースではクルーズ船に給油を行うことができ、自船のホース、マニホールド、および緊急放出装置を受油船側に搬入できるためです。岸対船システムは固定された港湾インフラに適しており、トラック対船転送は初期段階や小規模な拠点に対応し、ポータブルまたは移動式のシステムは柔軟な展開ニーズに応えます。
なぜISO 20519準拠が標準セグメントをリードしているのでしょうか?
2026年のトップは、ISO 20519準拠システムで、シェアは41.0%となります。これは、新たなバンカリングプログラムにおいて、国際規格のハードウェアおよび手順の枠組みがデフォルトとして採用されているためです。
ISO 20519準拠システムが需要の41.0%を占める理由は、同規格の第2版が、港湾、供給業者、および受入船舶に対して、移送用ハードウェア、手順、および訓練に関する共通仕様を提供しており、港湾の認可制度においても、直接、あるいはシンガポールのTR56改訂版のような国内規格を通じて、同規格がますます参照されるようになっているためです。SIGTTOの指針に基づく取り決めは、ガス産業で確立された船舶・陸上間の運用慣行が移送設計を形作る場面において依然として重要であり、一方、船級協会承認の特注システムは、標準パッケージの範囲外の港湾や船舶の要件に対応しています。
船舶の種類は、LNGバンカリングインターフェースの需要にどのような影響を与えるのでしょうか?
インターフェースの選定は、船舶のタンク配置、バンカリング頻度、および運用プロファイルに基づいて行われます。
コンテナ船には、大規模なハブ港での定期寄港に対応できる移送システムが必要です。クルーズ船やフェリーは、反復可能な岸壁作業を優先します。ばら積み船やタンカーは、燃料容量に合わせた規模の設備を使用しますが、オフショア船舶には、より過酷な移送条件下でも確実に動作するインターフェースが必要です。
なぜバンカーリング事業者がエンドユーザーグループをリードしているのでしょうか?
2026年のシェアで首位となるのはバンカーリング事業者(44.0%)です。これは、インターフェースの価値の大部分が集中する供給側の移送システムを、彼らが所有しているためです。
バンカリング事業者は需要の44.0%を占めています。これは、バンカー船やターミナル側が、移送を可能にするホース、マニホールド、緊急放出システム、および蒸気処理設備を備えており、事業者が自社の船隊全体でこれらの設備を購入・維持管理しているためです。船主および運航会社は互換性のある受入側設備を指定し、港湾およびターミナルは移送作業のためのインフラを調達し、LNG供給業者は供給側のインターフェース要件をサポートしています。
LNGバンカリング移送インターフェース市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
主な推進要因は、LNGを燃料とする船隊の拡大と、基準や許認可制度に基づくハブ港でのバンカリングの正式化です。一方、受入船隊の受注見通しの不透明さ、燃料としてのLNGにおけるメタンスリップへの厳しい監視、およびバンカリング船や固定インフラの資本コストが、普及の妨げとなっています。
推進要因の影響分析
LNG燃料船の引き渡し:国際冷凍機関が引用したDNVのデータによると、現在638隻のLNG燃料船が就航しており、2025年に発注された代替燃料船の総トン数の31%をLNGが占めています。2020年代後半にかけての引き渡しにより、ハブ港が対応しなければならない受入船舶が増加することになります。
港湾基準の設定:シンガポールの2026年プログラム、新たなLNGバンカー供給ライセンス、港湾内航行バンカー船の基準、およびTR56のシンガポール規格への格上げは、他の港湾が追随するモデルとなり、標準化されたインターフェース設備をより多くの場所に導入することにつながります。
AFIRおよび各国の規制: 欧州環境庁によると、EUのAFIR要件により、EU27カ国全体で67か所のLNG対応バンカー港が整備されました。また、継続的な施行に加え、「FuelEU Maritime」への準拠に伴う経済的メリットにより、バンカーインフラへの投資は活発に続いています。
機会影響分析
蒸気戻しインターフェースパッケージ:給油中のタンク圧力を管理するため、受入船において蒸気戻し接続の需要が高まっています。パッケージ化された蒸気インターフェースは、その場しのぎの措置では適切に対処できない互換性の問題を解決します。
標準化されたバンカー船用パッケージ:シンガポールで今後導入される港湾制限基準および同等の船級記号に準拠して建造される新しいバンカー船では、インターフェースパッケージが指定されたアセンブリとして採用されるため、型式承認済みのセットを扱うサプライヤーが優位となります。
バイオLNGおよびe-メタンへの対応:原産地を問わず液化メタンを取り扱えるインターフェース機器は、ハードウェアの交換を必要とせずに、サプライヤーが同燃料の再生可能エネルギーへの移行に対応できる体制を整えます。
制約要因の影響分析
代替燃料の受注不透明感:DNVのデータによると、2025年の代替燃料船の受注は47%減少しました。また、船主がLNGとメタノールやアンモニアを比較検討していることから、需要の不透明感が生じており、一部の港湾ではバンカーリング投資が遅れています。
メタンスリップへの精査:ヨーロッパにおける政策分析では、化石由来LNGの気候変動対策としての妥当性に対する疑問が高まっています。液化メタンインフラに対する規制の変更があれば、影響を受ける地域におけるインターフェース需要は鈍化するでしょう。
バンカー船の資本コスト: 専用設計のLNGバンカー船は多額の投資を要し、そのインターフェース設備は船舶本体と予算を競合させるため、新たなバンカー拠点における調達を長期化させています。
主要なLNGバンカー転送インターフェース市場を比較するとどうでしょうか?
シンガポール:年平均成長率(CAGR)12.4%。オランダ:11.8%。日本:11.2%。韓国:10.9%。
地域分析では、シンガポール、オランダ、日本、韓国に関する国別セクションを通じてアジア太平洋地域とヨーロッパを取り上げており、完全版レポートでは30カ国以上が対象となっています。
なぜシンガポールは、自国のインターフェース市場が従うべきルールブックを策定しているのでしょうか?
シンガポールは世界最大のバンカリング拠点であり、2025年の実績からは、LNGバンカリングが同市場において本格的なビジネスとして定着しつつあることが示されています。海事港湾庁(MPA)の記録によると、2025年の船舶用燃料総販売量は5,677万トンで、そのうちLNGの販売量は23.1%増の57万1,400トンとなりました。2026年1月、MPAは需要の増加に対応するため、新たなLNGバンカー供給ライセンスの申請受付を開始しました。
基準策定の取り組みは、販売量と同様に重要な意味を持ちます。MPAは、設備および運用性能を網羅した「港湾制限内LNGバンカー船に関する基準」を策定するとともに、2026年第2四半期には、既存の「LNGバンカー供給に関する技術指針(TR56)」を完全なシンガポール規格へと格上げする予定です。船舶および移送要件の標準化は、それに伴いマニホールド、ホース、緊急放出システムの標準化も促進します。シンガポールでは、2026年から2036年にかけて年平均成長率(CAGR)12.4%が見込まれています。
なぜロッテルダムの先行優位性がオランダをトップの座に留め続けているのでしょうか?
ロッテルダムは、ヨーロッパ初の大規模LNGバンカーリング事業を構築し、これを通常の港湾業務として運営しており、船舶間転送を通じて、あらゆる種類のガス燃料船の寄港に対応しています。欧州環境庁(EEA)のAFIR調査によると、EU27カ国には67のLNG対応バンカーリング港が存在しますが、オランダの港湾はそのネットワークの運用成熟度を支える中核となっています。
OECDおよびITFの分析が示すように、オランダの港湾当局は長年にわたり、環境料金の差別化を通じて低排出船舶にインセンティブを与えており、これにより需要面が強化されています。オランダのインターフェース市場は、船舶の更新サイクルと船隊の拡大に伴い、2026年から2036年にかけて年平均成長率(CAGR)11.8%で成長すると見込まれています。
なぜ日本は政策プログラムを通じてバンカーインターフェースを導入しているのでしょうか?
OECDおよびITFの分析にも記載されている通り、日本政府は2018年度からLNGバンカリング拠点の整備に対して補助金を交付しており、横浜を含む日本の港湾では、海上保安庁と連携して船舶・陸上間の法的管轄権の問題を解決しつつ、バンカリングの枠組みを整備してきました。補助金を受けて建造されたLNG燃料のタグボート「さきがけ」は、2015年から横浜で運航されており、国内におけるバンカリング構想の初期の実証例となっています。
日本のエネルギー安全保障の論理においては、LNGが依然として中心的な位置を占めており、その受入ターミナルは潜在的なバンカリング供給拠点としても機能します。日本の需要は、2026年から2036年にかけて年平均成長率(CAGR)11.2%で拡大すると見込まれています。
なぜ韓国の造船エコシステムはインターフェース需要を牽引するのでしょうか?
韓国は世界のLNG燃料船およびLNGバンカー船の建造シェアの大部分を占めており、釜山を筆頭とする同国の港湾は、ガス燃料船の船腹が集中する北東アジアの海運を支えています。韓国製のバンカー船に搭載されるインターフェース機器は、多くの場合、定評のある国際的なサプライヤーから供給されており、仕様水準を高く維持しています。
韓国籍および外国籍のガス燃料船の入港が増加するにつれ、国内のバンカーリング事業も本格化しています。韓国の市場は、2026年から2036年にかけて年平均成長率(CAGR)10.9%で成長すると見込まれています。
LNGバンカーリング転送インターフェース市場をリードしているのはどの企業でしょうか?
Technip Energies Loading Systems、Trelleborg Gas Transfer(KLAW LNGおよびGuttelingシリーズ)、MannTek、Dixon、Kanon Loading Equipment、ARTAは、型式承認の網羅性、ホースおよびマニホールドのエンジニアリング技術、ならびに港湾での実績を通じて競争を繰り広げています。
競争の鍵となるのは、型式承認、ISO 20519への準拠、ホースおよびマニホールドのエンジニアリング技術、そして港湾での運用実績です。トレルボルグが文書化している船対船用極低温ホースおよびインターフェース製品群(KLAW LNG安全システムおよびGuttelingホースアセンブリを含む)は、この要件を如実に示しています。一方、テクニップ・エナジーズ・ローディング・システムズ、マンテック、ディクソン、カノン・ローディング・イクイップメント、およびARTAは、インターフェース、カップリング、およびローディングアームの追加的な選択肢を提供しています。
競合他社との差別化の焦点は、蒸気回収パッケージ、標準化されたバンカー船用セット、および第2段階の港湾設備の設置にあります。
主要なプロバイダーはどの企業でしょうか?
- Technip Energies Loading Systems
- Trelleborg Gas Transfer (KLAW LNG and Gutteling ranges)
- MannTek
- Dixon
- Kanon Loading Equipment
- ARTA
市場はどのように分類されていますか?
- インターフェースの種類別
- バンカリングマニホールド
- 極低温移送ホース
- 緊急放出システム
- 蒸気還流インターフェース
- クイックコネクトカプラー
- バンカリング方式別
- 船対船
- 陸上対船
- トラック対船
- ポータブル/移動式
- 規格/船級別
- ISO 20519 準拠
- SIGTTO ガイド
- 船級協会認定の特注品
- 船舶種類別
- コンテナ船
- クルーズ船/フェリー
- ばら積み貨物船
- タンカー
- オフショア船
- エンドユーザー別
- バンカーリング事業者
- 船主/運航会社
- 港湾およびターミナル
- LNG 供給業者
- 地域別
- アジア太平洋
- シンガポール
- 日本
- 韓国
- ヨーロッパ
- オランダ
- アジア太平洋
目次
- 主なポイント
- 市場規模とCAGR
- 主要な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどれですか?
- 市場の概要
- 市場のカバー範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 専門家からの意見およびフィールドワーク(一次資料)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比成長トレンド分析
- 絶対的な市場機会分析
- 2021年から2036年までの世界市場価格分析
- 2021年から2036年までのインターフェース種類別世界市場分析および予測
- はじめに/主な調査結果
- 2021年から2025年までのインターフェース種類別市場規模(価値、百万米ドル)の過去データ分析
- 2026年から2036年までのインターフェース種類別市場規模(価値 (百万米ドル) インターフェース種類別分析および予測、2026年から2036年
- バンカリングマニホールド
- 極低温移送ホース
- 緊急放出システム
- 蒸気還流インターフェース
- クイックコネクトカプラー
- インターフェース種類別前年比成長傾向分析、2021年から2025年
- インターフェース種類別絶対額機会分析、2026年から2036年
- バンカーリング方式別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- バンカーリング方式別、2021年から2025年までの過去市場規模(百万米ドル)の分析
- バンカーリング方式別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 船対船
- 陸上対船
- トラック対船
- ポータブル/モバイル
- バンカリング方式別の前年比成長傾向分析、2021年から2025年
- バンカリング方式別の絶対的な市場機会分析、2026年から2036年
- 世界市場分析および予測:規格/クラス別、2021年から2036年
- はじめに/主な調査結果
- 過去市場規模(百万米ドル)分析:規格/クラス別、2021年から2025年
- 現在および将来の市場規模(百万米ドル)分析および予測:規格/クラス別、2026年から2036年
- ISO 20519準拠
- SIGTTOガイドライン準拠
- 船級協会承認済みカスタム
- 基準/クラス別前年比成長傾向分析(2021年~2025年
- 基準/クラス別絶対額市場機会分析(2026年~2036年
- 船舶種類による世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 船舶種類による過去市場規模(百万米ドル)の分析(2021年~2025年)
- 船舶種類による現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- 容器船
- クルーズ船/フェリー
- ばら積み貨物船
- タンカー
- オフショア船
- 船舶種類ごとの前年比成長傾向分析(2021年~2025年)
- 船舶種類ごとの絶対的な市場機会分析(2026年~2036年)
- エンドユーザー別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- エンドユーザー別、2021年から2025年までの過去市場規模(百万米ドル)分析
- エンドユーザー別、2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
- バンカリング事業者
- 船主/運航会社
- 港湾・ターミナル
- LNG供給業者
- エンドユーザー別前年比成長傾向分析(2021年~2025年)
- エンドユーザー別絶対額機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)の分析:2021年~2025年
- 地域別現在の市場規模(百万米ドル)の分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- インターフェース種類別
- バンカーリングモード別
- 規格/クラス別
- 船舶の種類別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- インターフェースの種類別
- バンカリングモード別
- 規格/クラス別
- 船舶の種類別
- エンドユーザー別
- 主なポイント
- 南米アメリカ市場の分析と予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別のトレンド分析(2021年~2025年)
- 市場規模(百万米ドル)、市場分類別予測、2026年から2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶の種類別
- エンドユーザー別
- 主なポイント
- 西ヨーロッパの市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模予測(百万米ドル)(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別過去市場規模(百万米ドル)の推移分析(2021年~2025年)
- 市場分類別市場規模(百万米ドル)の予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- その他の東ヨーロッパ
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶の種類別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- インターフェースの種類別
- バンカリング方式別
- 規格・クラス別
- 船舶の種類別
- エンドユーザー別
- 主なポイント
- 東アジア市場の分析と予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- インターフェース種類
- バンカリング方式別
- 規格/クラス別
- 船舶種類
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- インターフェース種類
- バンカリング方式別
- 規格/クラス別
- 船舶種類
- エンドユーザー別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別、2021年から2025年までの過去の市場規模(百万米ドル)の傾向分析
- 市場分類別、2026年から2036年までの市場規模(百万米ドル)の予測
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- インターフェース種類
- バンカリング方式別
- 規格・クラス別
- 船舶種類
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- インターフェース種類
- バンカリング方式別
- 規格・クラス別
- 船舶種類
- エンドユーザー別
- 主なポイント
- 中東・アフリカ市場の分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別の市場規模(百万米ドル)予測:2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- インターフェース種類別
- バンカリングモード別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- インターフェース種類別
- バンカリングモード別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- インターフェース種類別
- バンカリング方式別
- 規格・船級別
- 船舶種類
- エンドユーザー別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- インターフェース種類別
- バンカリング方式別
- 規格・船級別
- 船舶種類
- エンドユーザー別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- インターフェース種類別
- バンカリング方式別
- 規格・船級別
- 船舶種類
- エンドユーザー別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- インターフェース種類別
- バンカリング方式別
- 規格/クラス別
- 船舶種類別
- エンドユーザー別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- インターフェース種類別
- バンカリング方式別
- 規格/クラス別
- 船舶種類別
- エンドユーザー別
- フランス
- 価格分析
- 市場シェア分析、2025年
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- インド
- 価格分析
- 市場シェア分析、2025年
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- インターフェース種類別
- バンカリングモード別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- インターフェース種類別
- バンカリングモード別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年
- インターフェース種類別
- バンカリングモード別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- インターフェース種類別
- バンカリングモード別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーク
- 主要企業の市場シェア分析
- 地域別
- インターフェース種類別
- バンカリング方式別
- 規格・クラス別
- 船舶種類別
- エンドユーザー別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- TechnipFMC
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- Trelleborg
- Gutteling(Nikkiso)
- KLAW LNG
- Cryolor(Chart)
- 船舶サービス GmbH
- TechnipFMC
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用略語
表一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:インターフェース種類別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:世界市場規模(百万米ドル) 給油方式別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:規格/クラス別世界市場規模(百万米ドル)予測、2021年~2036年
- 表5:船舶種類別世界市場規模(百万米ドル)予測、2021年~2036年
- 表6:エンドユーザー別世界市場規模(百万米ドル)予測、2021年~2036年
- 表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:インターフェース種類別北米市場規模(百万米ドル)予測、2021年~2036年
- 表9:北米市場規模(百万米ドル)のバンカリング方式別予測、2021年~2036年
- 表10:北米市場規模(百万米ドル)の規格・クラス別予測、2021年~2036年
- 表11:船舶の種類別 北米市場規模(百万米ドル)予測、2021年~2036年
- 表12:エンドユーザー別 北米市場規模(百万米ドル)予測、2021年~2036年
- 表13:国別 ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表14:南米アメリカ市場規模(百万米ドル)のインターフェース種類別予測、2021年~2036年
- 表15:南米アメリカ市場規模(百万米ドル)のバンカーリング方式別予測、2021年~2036年
- 表16:ラテンアメリカ市場規模(百万米ドル)の予測(規格・クラス別)、2021年~2036年
- 表17:ラテンアメリカ市場規模(百万米ドル)の予測(船舶の種類別)、2021年~2036年
- 表18:ラテンアメリカ市場規模(百万米ドル)の予測(エンドユーザー別)、2021年~2036年
- 表19:西ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表20:西ヨーロッパの市場規模(百万米ドル)のインターフェース種類別予測、2021年~2036年
- 表21:西ヨーロッパの市場規模(百万米ドル)のバンカリング方式別予測、2021年~2036年
- 表22:西ヨーロッパの市場規模(百万米ドル)の予測(規格・クラス別)、2021年~2036年
- 表23:西ヨーロッパの市場規模(百万米ドル)の船舶種類予測、2021年~2036年
- 表24:西ヨーロッパの市場規模(百万米ドル)のエンドユーザー別予測、2021年~2036年
- 表25:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表26:東ヨーロッパの市場規模(百万米ドル)の予測(インターフェースの種類別、2021年~2036年)
- 表27:東ヨーロッパの市場規模(百万米ドル)の予測(バンカリング方式別、2021年~2036年)
- 表28:東ヨーロッパの市場規模(百万米ドル)の予測(規格/クラス別、2021年~2036年)
- 表29:東ヨーロッパの市場規模(百万米ドル)の船舶種類予測、2021年~2036年
- 表30:東ヨーロッパの市場規模(百万米ドル)のエンドユーザー別予測、2021年~2036年
- 表31:東アジアの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表32:東アジアの市場規模(百万米ドル)のインターフェース種類別予測、2021年~2036年
- 表33:東アジアの市場規模(百万米ドル)のバンカリング方式別予測、2021年~2036年
- 表34:東アジアの市場規模(百万米ドル)の規格・クラス別予測、2021年~2036年
- 表35:東アジアの市場規模(百万米ドル)の船舶種類予測、2021年~2036年
- 表36:東アジアの市場規模(百万米ドル)のエンドユーザー別予測、2021年~2036年
- 表37:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測、2021年~2036年
- 表38:南アジアおよび太平洋地域の市場規模(百万米ドル)のインターフェース種類別予測、2021年~2036年
- 表39:南アジアおよび太平洋地域の市場規模(百万米ドル)のバンカリング方式別予測、2021年~2036年
- 表40:南アジアおよび太平洋地域の市場規模(百万米ドル)の規格・クラス別予測、2021年~2036年
- 表41:南アジア・太平洋地域の市場規模(百万米ドル)予測(船舶の種類別)、2021年~2036年
- 表42:南アジア・太平洋地域の市場規模(百万米ドル)予測(エンドユーザーの種類別)、2021年~2036年
- 表43: 中東・アフリカの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表44:中東・アフリカの市場規模(百万米ドル)のインターフェース種類別予測、2021年~2036年
- 表45:中東・アフリカの市場規模(百万米ドル)のバンカリング方式別予測、2021年~2036年
- 表46:中東・アフリカ市場規模(百万米ドル)の予測(規格・クラス別、2021年~2036年)
- 表47:中東・アフリカ市場規模(百万米ドル)の予測(船舶の種類別、2021年~2036年)
- 表48:中東・アフリカ地域の市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(百万米ドル)の予測(2021年~2036年)
- 図3:インターフェース種類ごとの世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:インターフェース種類ごとの世界市場の前年比成長率比較(2026年~2036年)
- 図5:インターフェース種類ごとの世界市場の魅力度分析
- 図6:バンカリング方式別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:バンカリング方式別の世界市場の前年比成長率比較(2026年~2036年)
- 図8:バンカリング方式別の世界市場の魅力度分析
- 図9:規格・クラス別世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:基準/クラス別世界市場の前年比成長率比較(2026年~2036年)
- 図11:基準/クラス別世界市場の投資魅力分析
- 図12:船舶種類別世界市場の市場シェアおよびBPS分析(2026年および2036年)
- 図13:船舶の種類別世界市場の前年比成長率比較(2026年~2036年)
- 図14:船舶種類別の世界市場の魅力度分析
- 図15:エンドユーザー別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図16:エンドユーザー別の世界市場前年比成長率比較(2026年~2036年)
- 図17:エンドユーザー別の世界市場の魅力度分析
- 図18:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図19:地域別の世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別世界市場の魅力度分析
- 図21:北米市場の増分ドル機会(2026年~2036年)
- 図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図24:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図25:東アジア市場の追加ドル機会(2026年~2036年)
- 図26:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図27:中東・アフリカ市場の追加ドル機会(2026年~2036年)
- 図28:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図29:北米市場におけるインターフェース種類ごとの市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場におけるインターフェース種類ごとの前年比成長率比較(2026年~2036年)
- 図31:インターフェース種類別北米市場の魅力度分析
- 図32:バンカリング方式別北米市場シェアおよびBPS分析(2026年および2036年)
- 図33:バンカリング方式別北米市場の前年比成長率比較(2026年~2036年)
- 図34:給油モード別北米市場の魅力度分析
- 図35:規格・クラス別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:規格・クラス別北米市場の前年比成長率比較(2026年~2036年)
- 図37:北米市場における規格・クラス別の市場魅力度分析
- 図38:北米市場における船舶種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図39:北米市場における船舶種類別の前年比成長率比較(2026年~2036年)
- 図40:船舶種類の異なる北米市場の魅力度分析
- 図41:エンドユーザー別の北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図42:エンドユーザー別の北米市場の前年比成長率比較(2026年~2036年)
- 図43:エンドユーザー別の北米市場の魅力度分析
- 図44:国別南米アメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図45:インターフェース種類南米アメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図46:インターフェース種類南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図47: インターフェース種類別ラテンアメリカ市場の魅力度分析
- 図48:給油モード別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:給油モード別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:給油モード別南米アメリカ市場の魅力度分析
- 図51:規格/クラス別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図52:規格/クラス別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図53:規格・クラス別南米アメリカ市場の魅力度分析
- 図54:船舶種類別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図55:船舶種類別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図56:船舶種類別南米アメリカ市場の魅力度分析
- 図57:エンドユーザー別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図58:エンドユーザー別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図59:エンドユーザー別南米アメリカ市場の魅力度分析
- 図60:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図61:西ヨーロッパ市場におけるインターフェース種類市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場におけるインターフェース種類前年比成長率の比較(2026年~2036年)
- 図63:西ヨーロッパ市場におけるインターフェース種類ごとの魅力度分析
- 図64:西ヨーロッパ市場におけるバンカリング方式別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:西ヨーロッパ市場におけるバンカリング方式別の前年比成長率比較(2026年~2036年)
- 図66:給油モード別の西ヨーロッパ市場の魅力度分析
- 図67:規格/クラス別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図68:規格/クラス別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図69:西ヨーロッパ市場における規格・クラス別の市場魅力度分析
- 図70:西ヨーロッパ市場における船舶種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図71:西ヨーロッパ市場における船舶種類別の前年比成長率比較(2026年~2036年)
- 図72:船舶種類別 西ヨーロッパ市場の魅力度分析
- 図73:エンドユーザー別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図74:エンドユーザー別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図75:エンドユーザー別 西ヨーロッパ市場の魅力度分析
- 図76:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図77:東ヨーロッパ市場におけるインターフェース種類市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東ヨーロッパ市場におけるインターフェース種類前年比成長率の比較(2026年~2036年)
- 図79: インターフェース種類によるヨーロッパ市場の魅力度分析
- 図80:給油モード別ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図81:給油モード別ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図82:給油モード別 ヨーロッパ市場の魅力度分析
- 図83:規格/クラス別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図84:規格/クラス別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図85:ヨーロッパ市場における規格・クラス別の市場魅力度分析
- 図86:ヨーロッパ市場における船舶種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図87:ヨーロッパ市場における船舶種類別の前年比成長率比較(2026年~2036年)
- 図88:船舶種類別のヨーロッパ市場の魅力度分析
- 図89:エンドユーザー別のヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図90:エンドユーザー別のヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図91: エンドユーザー別ヨーロッパ市場の魅力度分析
- 図92:国別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図93:インターフェース種類別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図94:インターフェース種類別東アジア市場の前年比成長率比較(2026年~2036年)
- 図95:インターフェース種類別の東アジア市場の魅力度分析
- 図96:給油モード別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図97:給油モード別の東アジア市場の前年比成長率比較(2026年~2036年)
- 図98:給油モード別の東アジア市場の魅力度分析
- 図99:東アジア市場における規格・クラス別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図100:東アジア市場における規格・クラス別の前年比成長率比較(2026年~2036年)
- 図101:東アジア市場における規格・クラス別の市場魅力度分析
- 図102:船種別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図103:船種別東アジア市場の前年比成長率比較(2026年~2036年)
- 図104:船種別東アジア市場の魅力度分析
- 図105:東アジア市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)
- 図106:東アジア市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図107:東アジア市場におけるエンドユーザー別の市場魅力度分析
- 図108:南アジアおよび太平洋地域の市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図109:南アジアおよび太平洋地域の市場におけるインターフェース種類市場シェアおよびBPS分析(2026年および2036年)
- 図110:南アジアおよび太平洋地域の市場におけるインターフェース種類前年比成長率の比較(2026年~2036年)
- 図111:南アジアおよび太平洋地域の市場魅力度分析(インターフェース種類)
- 図112:南アジアおよび太平洋地域の市場シェアおよびBPS分析(バンカリング方式別)、2026年および2036年
- 図113:南アジアおよび太平洋地域の市場前年比成長率比較(バンカリング方式別)、2026年~2036年
- 図114:南アジアおよび太平洋地域市場におけるバンカリング方式別の市場魅力度分析
- 図115:南アジアおよび太平洋地域市場における規格・クラス別の市場シェアおよびBPS分析(2026年および2036年)
- 図116:南アジア・太平洋市場における基準/クラス別の前年比成長率比較(2026年~2036年)
- 図117:南アジア・太平洋市場における基準/クラス別の市場魅力度分析
- 図118:南アジア・太平洋市場における船舶種類ごとの価値シェアおよびBPS分析(2026年および2036年)
- 図119:南アジアおよび太平洋市場における船舶種類別前年比成長率の比較(2026年~2036年)
- 図120:南アジアおよび太平洋市場における船舶種類別の市場魅力度分析
- 図121:南アジアおよび太平洋市場におけるエンドユーザー別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図122:南アジアおよび太平洋地域の市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図123:南アジアおよび太平洋地域の市場におけるエンドユーザー別の市場魅力度分析
- 図124:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図125:中東・アフリカ市場におけるインターフェース種類市場シェアおよびBPS分析(2026年および2036年)
- 図126:中東・アフリカ市場におけるインターフェース種類前年比成長率の比較(2026年~2036年)
- 図127:中東・アフリカ市場におけるインターフェースの種類別の市場魅力度分析
- 図128:中東・アフリカ市場におけるバンカリングモードの種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図129:中東・アフリカ市場におけるバンカリングモードの種類別の前年比成長率比較(2026年~2036年)
- 図130:給油モード別中東・アフリカ市場の魅力度分析
- 図131:規格・クラス別中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図132:規格・クラス別中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図133:中東・アフリカ市場における規格・クラス別の市場魅力度分析
- 図134:中東・アフリカ市場における船種別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図135:中東・アフリカ市場における船種別の前年比成長率比較(2026年~2036年)
- 図136:船舶の種類別の中東・アフリカ市場の魅力度分析
- 図137:エンドユーザー別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図138:エンドユーザー別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図139:エンドユーザー別中東・アフリカ市場の魅力度分析
- 図140:世界市場 – ティア構造分析
- 図141:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









