主な市場動向と洞察
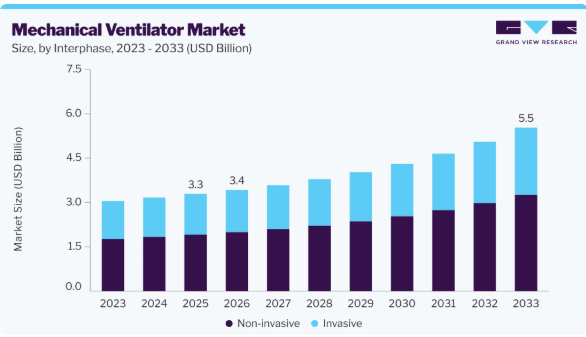
- インターフェース別:2025年には、非侵襲型セグメントが58.1%という最大の売上シェアを占めました。
- 換気モード別:2025年には、CPAPが最大の売上シェアを占めました。
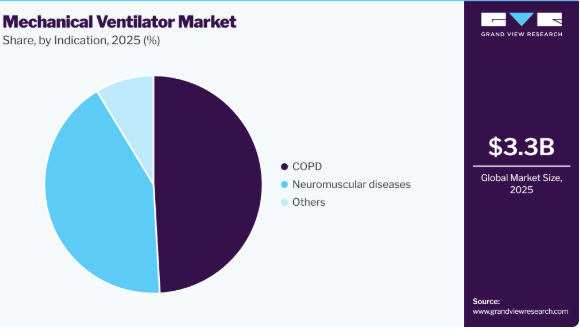
- 適応症別:2026年から2033年にかけて、神経筋疾患セグメントが最も高い年平均成長率(CAGR)で成長すると予測されています。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア41.6%)
- 国別:2025年には米国が最大の売上高シェアを占めました。
市場規模と予測
- 2025年の市場規模:33億米ドル
- 2026年の推定市場規模:34億米ドル
- 2033年までの予測市場規模:55億米ドル
- CAGR(2026年~2033年):7.1%
市場の動向
慢性呼吸器疾患の有病率の増加に伴い、医療現場全体で人工呼吸器への需要が高まり続けています。呼吸機能障害や呼吸不全の主な原因である慢性閉塞性肺疾患(COPD)は、重症な増悪時や集中治療において、頻繁に人工呼吸器による呼吸支援を必要とします。例えば、米国肺協会(American Lung Association)の2026年5月の推計によると、米国では約1,170万人の成人がCOPDに罹患しており、これが毎年、救急外来への来院件数や医療費の大幅な増加の一因となっています。COPDに伴う大きな疾病負担が、病院、集中治療室(ICU)、救急外来、在宅ケアの各現場において、侵襲的および非侵襲的人工呼吸システムの利用を促進しています。
市場の集中度と特徴
人工呼吸器市場は現在、高齢人口の増加、呼吸器疾患を持つ患者数の多さ、技術的に高度な機器の導入といった要因に後押しされ、加速するペースで緩やかな成長を遂げています。
人工呼吸器業界では、患者の快適性、コンプライアンス、有効性、および治療成果全体を向上させるためのイノベーションが特に重視されています。スマートテクノロジーやデジタルセンサーの統合は、治療管理の強化において極めて重要な役割を果たしており、市場の勢いに大きく寄与しています。
人工呼吸器市場では、合併・買収(M&A)が活発化しており、各社は製品ポートフォリオの強化、グローバルな事業展開の拡大、提供サービスの多様化、技術の統合、および業界における地位の確立を目的として、戦略的に複数の買収を進めています。
市場参入企業は、顧客基盤の強化、流通ネットワークの拡充、および集中治療や呼吸支援ソリューションに対する需要の拡大を活かすため、新たな地域市場への進出を進めています。例えば、2026年3月、Mindray North Americaは人工呼吸器「SV300」および「SV600」を発売し、米国の人工呼吸器市場に参入しました。これにより、同社の呼吸ケア製品ポートフォリオを拡大し、北米における集中治療分野での存在感を強化しました。このような事業拡大の取り組みは、市場の成長を支え、先進的な人工呼吸技術への世界的なアクセスを拡大しています。
アナリストの見解
人工呼吸器市場は、特に北米や欧州といった先進的な医療システムを有する地域において比較的成熟していますが、慢性呼吸器疾患の有病率の上昇、集中治療への入院件数の増加、そして高齢化に伴う呼吸不全の負担増を背景に、依然として大きな成長機会が残されています。市場の拡大は、インテリジェントな換気モード、患者モニタリング機能の強化、携帯性の向上、および病院情報システムとの統合といった技術的進歩によって牽引されており、これらは臨床成果と業務効率の向上に寄与しています。
さらに、集中治療インフラへの投資拡大、新興国における医療サービスへのアクセス拡大、および長期的な呼吸サポートのための在宅人工呼吸器の普及拡大が、持続的な市場成長を支えると予想されます。競争が激化する中、メーカー各社は、市場での地位を強化し、急性期および慢性期の呼吸ケアの両分野における新たな機会を最大限に活用するため、製品の革新、コネクティビティ対応の人工呼吸プラットフォーム、規制への準拠、および事業地域の拡大に注力するものと見られます。
Interphase Insights
2025年、非侵襲的人工呼吸器セグメントは人工呼吸器業界を牽引し、58.1%という最大のシェアを占めました。このセグメントの成長は、人工呼吸器の幅広い適用範囲と、高濃度の酸素を正確に供給できる能力に起因しています。非侵襲的人工呼吸の提供は、様々な呼吸支援モードを備えた高度な集中治療用人工呼吸器によって可能となっています。
侵襲型人工呼吸器セグメントも、2025年に大きな市場シェアを占めました。この高いシェアは、重度の呼吸不全、急性呼吸窮迫症候群(ARDS)、術後の呼吸支援、外傷症例、および精密かつ継続的な呼吸支援を必要とする重症患者の管理において、侵襲型人工呼吸が果たす極めて重要な役割に起因しています。
換気モードに関する分析
非侵襲的人工呼吸器市場におけるCPAP換気モードセグメントは、2025年に66.5%という最大のシェアを占めました。このセグメントの優位性は、閉塞性睡眠時無呼吸(OSA)、COPDの増悪、急性心原性肺水腫、低酸素性呼吸不全などの疾患に対する第一選択の非侵襲的呼吸支援として、CPAP療法が広く採用されていることに主に起因しています。
さらに、BiPAP換気モードセグメントは、予測期間中に最も高いCAGRで成長すると見込まれています。このセグメントの成長は、COPD、肥満性低換気症候群、神経筋疾患など、吸気圧と呼気圧のサポートを変化させる必要がある慢性呼吸器疾患の有病率が増加していることに起因しています。BiPAPは、中等度から重度の呼吸不全を有する患者に対し、強化された換気サポート、二酸化炭素クリアランスの改善、患者の快適性の向上、および治療への耐容性の向上をもたらします。
適応症に関する分析
2025年、非侵襲的人工呼吸器業界において、COPDセグメントが最大のシェアを占めました。これは、慢性閉塞性肺疾患(COPD)の世界的な有病率の高さに加え、急性増悪や慢性高二酸化炭素血症性呼吸不全に対する標準治療として、非侵襲的換気が臨床現場で広く採用されているためです。
非侵襲的人工呼吸器市場における神経筋疾患セグメントは、筋萎縮性側索硬化症(ALS)、脊髄性筋萎縮症(SMA)、デュシェンヌ型筋ジストロフィーなど、呼吸筋機能を損なう慢性神経筋疾患の有病率と診断件数の増加により、2026年から2033年にかけて最も高い年平均成長率(CAGR)で成長すると予想されます。疾患の進行を遅らせ、生活の質を向上させ、入院回数を減らし、気管切開に伴う合併症を回避するための長期非侵襲的換気に対する臨床現場での選好が高まっていることが、導入を後押ししています。
地域別インサイト
2025年、北米は人工呼吸器市場において41.6%を超える売上シェアを占め、市場をリードしました。慢性閉塞性肺疾患(COPD)、喘息、睡眠時無呼吸症候群などの呼吸器疾患の有病率の増加が、同地域における治療用呼吸器市場の成長を牽引しています。米国肺協会(American Lung Association)によると、2022年には1,170万人(成人の4.6%)がCOPD(慢性閉塞性肺疾患、慢性気管支炎、または肺気腫)の診断を受けたと報告されています。さらに、GEヘルスケア、CAIRE, Inc.、Koninklijke Philips N.V.、インヴァケア、メドトロニック、リアクト・ヘルスといった主要市場プレイヤーは、買収、提携、事業拡大、新製品の発売といった戦略を展開し、製品ラインナップと事業展開地域の拡大を図っています。
米国の人工呼吸器市場の動向
米国の人工呼吸器業界の成長は、COPDや喘息などの慢性呼吸器疾患の高い有病率、高齢化、医療インフラの進歩など、いくつかの主要な要因によって牽引されています。2023年2月に米国肺協会(American Lung Association)が発表した記事によると、米国では3,400万人以上が、COPD、喘息、慢性気管支炎、肺気腫などの慢性肺疾患に苦しんでいます。また、COVID-19のパンデミックにより人工呼吸器の需要が高まり、急速な技術革新と生産規模の拡大につながりました。AIなどの先進技術がモニタリングや予測分析に組み込まれ、さまざまな医療現場向けに携帯型人工呼吸器のモデルが開発されています。
欧州の人工呼吸器市場の動向
欧州、特に英国の人工呼吸器業界は、厳格な規制要件、技術の進歩、そして高齢化の進行によって形作られています。エネルギー効率に優れ、環境に配慮し、患者一人ひとりに合わせたケアを提供できる人工呼吸器の開発が、特に重視されています。2021年5月に施行された医療機器規則(MDR)は、欧州連合(EU)全域における医療機器の規制を統一するものです。同規則は、人工呼吸器をはじめとする医療機器の安全性、性能、品質について厳格な要件を定めています。製造業者は、CEマークの取得および維持のため、詳細な技術文書、臨床評価、市販後調査の要件を遵守しなければなりません。
アジア太平洋地域の人工呼吸器市場の動向
アジア太平洋地域の人工呼吸器業界は、予測期間中に9.2%という著しい年平均成長率(CAGR)で成長すると見込まれています。この成長は、呼吸器疾患の負担が大きいこと、および喫煙やアレルギーなどの生活習慣要因によるリスクが高く、その結果としてさまざまな呼吸器疾患が生じていることに起因しています。世界保健機関(WHO)によると、中国は世界で最も喫煙者人口が多い国の一つであり、3億人を超える喫煙者がおり、これが呼吸器系の健康問題に大きく寄与しています。これにより、侵襲的および非侵襲的な換気支援の両方を提供できる人工呼吸器に対する堅調な需要が生まれています。さらに、人工呼吸器の生産拡大を目指す政府の取り組みや、高い需要に応えるため先進的な人工呼吸器を開発するメーカー間の連携が、同地域の成長を後押ししています。
日本の人工呼吸器市場は、高齢化の進展や同地域の高い医療水準を背景に、患者の転帰や業務効率を向上させる先進的な人工呼吸器技術への需要が高まっていることから、予測期間中に成長すると見込まれています。2021年の人口参考局(Population Reference Bureau)のデータによると、日本の人口の28%以上が65歳以上であり、加齢に伴う呼吸器疾患や集中治療のニーズに対応する医療ソリューションに対する大きな需要が生まれています。この人口動態の変化により、医療提供者は、患者ケアを向上させ、複雑な呼吸器疾患をより効果的に管理するために、非侵襲的換気モード、高流量酸素療法、統合モニタリングシステムなどの機能を備えた先進的な人工呼吸器の導入を余儀なくされています。
主要企業および市場シェアに関する洞察
人工呼吸器市場の競争環境には、ResMed、Koninklijke Philips N.V.、Fisher & Paykel Healthcareなどの主要企業が名を連ねています。これらの業界リーダーは、市場での地位を強化するため、合併や買収を含む戦略的取り組みに積極的に取り組んでいます。
注目すべき例として、2023年8月に、米国を拠点とする大手医療用品・医療機器メーカーのMedlineと、イスラエルの呼吸器機器メーカーであるFlight Medicalとの間で結ばれた提携が挙げられます。
この提携の一環として、Medline社は「Flight 60」可搬型人工呼吸器を独占的に提供しています。この先進的な機器は、侵襲的換気モードと非侵襲的換気モードをシームレスに切り替えることができ、重症患者の換気ニーズに対応します。特に、この人工呼吸器は携帯性と耐久性に優れているため、小児から成人まで、幅広い患者層に適しています。
「この提携は、業界における人工呼吸器の供給状況の改善に寄与するだけでなく、何よりも、医療従事者が患者ケアを向上させる一助となるでしょう。フライト・メディカル社との提携により、当社は呼吸器関連製品のポートフォリオを強化し、ケアの全段階にわたるお客様のニーズに応えてまいります。」
– ブライアン・グロスコフ、メドライン社 プロダクトマネジメント担当シニアディレクター
その他の関連呼吸器機器における主要企業と市場シェアに関する洞察
酸素濃縮器
人工呼吸器市場の主要企業は、市場での地位を強化するために、合併・買収、新製品の発売、新興国への事業拡大、サービスネットワークの拡充など、さまざまな戦略を採用しています。例えば、
- 2023年1月、酸素療法およびオンサイト生成システムのグローバルメーカーであるCAIRE Inc.は、ミネソタ州セントポールに本社を置くMGC Diagnostics Holdings, Inc.を買収しました。この買収により、CAIREの診断技術分野における存在感と取り組みが強化され、肺疾患の進行のあらゆる段階にある患者様へのサービス提供能力がさらに向上しました。
- 2022年11月、CAIRE Inc.の携帯型酸素濃縮器「FreeStyle Comfort」がフランスおよびドイツで保険適用が承認され、患者のアクセスが向上しました。同社はこの発売を通じて、酸素療法モダリティの製品ポートフォリオを拡大しました。
主要市場プレーヤーの撤退戦略
メドトロニック
- 2022年10月、メドトロニックは、呼吸器介入(PMRI)および患者モニタリング事業を人工呼吸器市場から分離することを決定しました。この決定は、COVID-19パンデミック中に同社が大幅な事業拡大を行った結果、人工呼吸器の供給不足が生じたことが要因です。
- その後、メドトロニック社は、このスピンオフ計画がもはや同社にとって有益ではないと認識しました。そのため、2024年2月、メドトロニック社は人工呼吸器事業から撤退し、患者モニタリングおよび呼吸器介入(PMRI)部門を「急性期ケアおよびモニタリング(ACM)」と呼ばれる新部門に統合する意向を発表しました。
メドトロニックの戦略
- 新規販売は停止するものの、メドトロニックは人工呼吸器に関する既存の契約については引き続き履行いたします。これにより、これらの機器に依存している現在の顧客や患者が、突然の影響を受けることがないようにします。
- 採算の取れない人工呼吸器事業を廃止することで、メドトロニックは財務面および運営面におけるリソースを、ACM部門内の他のセグメントに再配分しました。この措置により、成長の可能性が高く、収益性にも優れた分野への投資が強化されるものと見込まれます。
コニンクリケ・フィリップスN.V.
- 2024年1月、コニンクリケ・フィリップスN.V.は、米国およびその領土において、人工呼吸器、SimplyGo Mini、SimplyGo、Everflo酸素濃縮器を含む一部の呼吸器製品の販売終了を発表しました。人工呼吸器市場の情勢は、著しい変化を迎える見込みです。2024年2月にHME Newsが実施したアンケート調査によると、回答者の約70%が、フィリップスが米国の呼吸器市場の大部分から撤退するという決定が、業界に多大な影響を及ぼすと主張しています。
- フィリップス・レスピロニクスによる呼吸器製品の製造中止は、酸素濃縮器市場における重要な展開であると同時に、他の市場参加者にとって、革新を図り、存在感を拡大する機会をもたらすものでもあります。
主要な人工呼吸器メーカー
本調査「人工呼吸器市場」では、以下の主要企業について分析を行いました。
- ResMed
- Fisher & Paykel Healthcare
- Drägerwerk AG & Co. KGaA
- Getinge AB
- Air Liquide Medical Systems
- GE HealthCare
- Hamilton Medical
- Smiths Medical
- Bio-Med Devices
- ZOLL Medical Corporation
- aXcent Medical GmbH
- Magnamed
- Avasarala Technologies Limited
- Airon Corporation
- HEYER Medical AG
- Shenzhen Mindray Bio-Medical Electronics Co., Ltd.
- Nihon Kohden Corporation
- Schiller AG
世界の機械式人工呼吸器市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけての各サブセグメントにおける収益の伸びを予測し、最新のトレンド分析を提供しています。本調査において、Grand View Researchは、機械式人工呼吸器市場レポートを、フェーズおよび地域に基づいてセグメント化しました:
フェーズ別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 侵襲型
- 製品タイプ
- 人工呼吸器
- 付属品
- 最終用途
- 集中治療
- その他
- 製品タイプ
- 非侵襲型
- 製品タイプ
- 人工呼吸器
- 製品タイプ
- 集中治療
- 新生児
- 搬送用・携帯用
- その他
- 用途
- 急性期医療
- 急性期後
- 在宅医療
- 集中治療
- 製品タイプ
- 付属品
- 人工呼吸器
- 製品タイプ
非侵襲的換気モード別見通し(売上高、百万/十億米ドル、2021年~2033年)CPAPBiPAPその他非侵襲的適応症の市場見通し(売上高、百万/十億米ドル、2021年~2033年)COPD神経筋疾患その他地域別市場見通し(売上高、百万/十億米ドル、2021年~2033年)北米米国カナダメキシコ欧州英国ドイツフランスイタリアスペインデンマークスウェーデンノルウェーロシアスイスアジア太平洋日本中国インド韓国オーストラリアタイラテンアメリカブラジルアルゼンチン中東・アフリカ南アフリカサウジアラビアアラブ首長国連邦クウェート
第1章 調査方法および調査範囲
1.1. 市場セグメンテーションおよび調査範囲
1.2. セグメントの定義
1.2.1. インターフェーズ
1.2.2. 換気モード
1.2.3. 適応症
1.2.4. 地域範囲
1.2.5. 推計および予測の期間
1.3. 調査方法
1.4. 情報の収集
1.4.1. 購入データベース
1.4.2. GVRの社内データベース
1.4.3. 二次情報源
1.4.4. 一次調査
1.4.5. 一次調査の詳細
1.4.5.1. 北米における一次インタビューのデータ
1.4.5.2. 欧州における一次インタビューのデータ
1.4.5.3. アジア太平洋地域における一次インタビューのデータ
1.4.5.4. ラテンアメリカにおける一次インタビューのデータ
1.4.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.2. アプローチ1:商品フローアプローチ
1.7.3. 数量・価格分析(モデル2)
1.7.4. アプローチ2:数量・価格分析
1.8. 二次情報源一覧
1.9. 一次情報源一覧
第2章 エグゼクティブサマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. インターフェーズ別見通し
2.2.2. 換気モード別見通し
2.2.3. 適応症別見通し
2.2.4. 地域別見通し
2.3. 競合状況の分析
第3章 人工呼吸器市場の変数、動向、および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 呼吸器疾患の有病率の増加
3.2.1.2. 技術の進歩
3.2.1.3. 政府主導の取り組みの増加
3.2.2. 市場制約要因の分析
3.2.2.1. 資本集約的な性質
3.2.3. 市場の課題分析
3.2.4. 市場の機会分析
3.3. 人工呼吸器市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者からの脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2.
経済・社会情勢
3.3.2.3. 技術情勢
3.4. 地域レベルにおける価格設定分析
3.4.1. 北米
3.4.2. 欧州
3.4.3. アジア太平洋
3.4.4. ラテンアメリカ
3.4.5. MEA
3.5. 地域別の市場における未充足ニーズ
3.5.1. 北米
3.5.2. 欧州
3.5.3. アジア太平洋
3.5.4. ラテンアメリカ
3.5.5. MEA
第4章 人工呼吸器市場:各段階ごとの推計およびトレンド分析
4.1. セグメント・ダッシュボード
4.2. 人工呼吸器市場:期間別推移分析、単位:百万/十億米ドル、2025年および2033年
4.3. 侵襲型
4.3.1. 2021年から2033年までの市場推計および予測 (百万/十億米ドル)
4.3.2. 製品タイプ
4.3.2.1. 人工呼吸器
4.3.2.1.1. 2021年から2033年までの市場推計および予測(百万/十億米ドル)
4.3.2.1. 2. 付属品
4.3.2.1.2.1. 2021年から2033年までの市場推計および予測(百万/十億米ドル)
4.3.3. 最終用途
4.3.3.1.1. 救命救急
4.3.3.1.2. 2021年から2033年までの市場規模推計および予測(百万/十億米ドル)
4.3.3.1.3. その他
4.3.3.1.3.1. 2021年から2033年までの市場規模推計および予測(百万/十億米ドル)
4.4. 非侵襲的
4.4.1. 2021年から2033年までの市場規模の推計および予測(百万/十億米ドル)
4.4.2. 製品タイプ
4.4.2.1. 人工呼吸器
4.4.2.1.1. 2021年から2033年までの市場規模推計および予測(百万/十億米ドル)
4.4.2.1.2. 製品タイプ
4.4.2.1.2.1. 集中治療
4.4.2.1.2.1.1. 2021年から2033年までの市場規模推計および予測(百万/十億米ドル)
4.4.2.1.2.2. 新生児用
4.4.2.1.2.2.1. 2021年から2033年までの市場規模推計および予測(百万/十億米ドル)
4.4.2.1.2.3. 搬送用および携帯用
4.4.
2.1.2.3.1. 2021年から2033年までの市場規模の推計および予測(百万/十億米ドル)
4.4.2.1.2.4. その他
4.4.2.1.2.4. 1. 2021年から2033年までの市場規模の推計および予測(百万/十億米ドル)
4.4.2.1.3. 最終用途
4.4.2.1.3.1. 急性期医療
4.4.2.1.3.1.1. 2021年から2033年までの市場規模推計および予測(百万/十億米ドル)
4.4.2.1.3.2. 急性期後のケア
4.4.2.1.3.2.1. 2021年から2033年までの市場推計および予測(百万/十億米ドル)
4.4.2.1.3.3. 在宅ケア
4.4.2.1.3.3.1. 2021年から2033年までの市場規模の推計および予測(百万/10億米ドル)
4.4.2.1.3. 4. 集中治療
4.4.2.1.3.4.1. 2021年から2033年までの市場推計および予測(百万/十億米ドル)
4.4.2.1.4. 付属品
4.4.2.1.4.1. 2021年から2033年までの市場推計および予測(百万/十億米ドル)
第5章 非侵襲型人工呼吸器市場:換気モード別の推計および動向分析
5.1. セグメント概要
5.2. 人工呼吸器市場:換気モード別の推移分析、2025年および2033年(百万/十億米ドル)
5.2.1. CPAP
5.2.1.1. 2021年から2033年までの市場規模推計および予測(百万/十億米ドル)
5.2.2. BiPAP
5.2.2.1. 2021年から2033年までの市場規模推計および予測(百万/十億米ドル)
5.2.3. その他
5.2.3.1. 2021年から2033年までの市場規模推計および予測(百万/十億米ドル)
第6章 非侵襲型人工呼吸器市場:適応症別推計およびトレンド分析
6.1. セグメント概要
6.2. 人工呼吸器市場:適応症別動向分析、2025年および2033年(単位:百万/十億米ドル)
6.2.1. COPD
6.2.1.1. 市場規模推計および予測、2021年~2033年(単位:百万/十億米ドル)
6.2.2. 神経筋疾患
6.2.2.1.
市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
6.2.3. その他
6.2.3.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
第7章 人工呼吸器市場:地域別推計および動向分析
7.1. 地域別市場シェア分析(2025年および2033年)
7.2. 地域別市場ダッシュボード
7.3. 市場規模および予測動向分析(2021年~2033年):
7.4. 北米
7.4.1. 米国
7.4.1.1. 主要国の動向
7.4.1.2. 規制の枠組み
7.4.1.3. 競争状況
7.4.1.4. 米国市場の推計および予測(2021年~2033年)(百万/十億米ドル)
7.4.2. カナダ
7.4.2.1. 主要な国内動向
7.4.2.2. 規制の枠組み
7.4.2.3. 競争環境
7.4.2.4. カナダ市場の推計および予測(2021年~2033年)(百万/十億米ドル)
7.4.3. メキシコ
7.4.3.1. 主要な国内動向
7.4.3.2. 規制の枠組み
7.4.3.3. 競争環境
7.4.3.4. カナダ市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
7.5. ヨーロッパ
7.5.1. 英国
7.5.1.1. 主要な国別動向
7.5.1.2. 規制の枠組み
7.5.1.3. 競争環境
7.5.1.4. 2021年から2033年までの英国市場の推計および予測(百万/十億米ドル)
7.5.2. ドイツ
7.5.2.1. 主要な国別動向
7.5.2.2. 規制の枠組み
7.5.2.3. 競争環境
7.5.2.4. 2021年から2033年までのドイツ市場の推計および予測(百万/十億米ドル)
7.5.3. フランス
7.5.3.1. 主要な国の動向
7.5.3.2. 規制の枠組み
7.5.3.3. 競争環境
7.5.3.4. 2021年から2033年までのフランス市場の推計および予測(百万/十億米ドル)
7.5.4. イタリア
7.5.4.1. 主要国の動向
7.5.4.2. 規制の枠組み
7.5.4.3. 競争環境
7.5.4.4. 2021年から2033年までのイタリア市場の推計および予測(百万/十億米ドル)
7.5.5. スペイン
7.5.5.1. 主要国の動向
7.5.5.2. 規制の枠組み
7.5.5.3. 競争環境
7.5.5.4. 2021年から2033年までのスペイン市場の推計および予測(百万/十億米ドル)
7.5.6. ノルウェー
7.5.6.1.
主要な国の動向
7.5.6.2. 規制の枠組み
7.5.6.3. 競争環境
7.5.6.4. ノルウェー市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
7.5.7. スウェーデン
7.5.7.1. 主要な国の動向
7.5.7.2. 規制の枠組み
7.5.7.3. 競争環境
7.5.7.4. スウェーデン市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
7.5.8. デンマーク
7.5.8.1. 主要な国別動向
7.5.8.2. 規制の枠組み
7.5.8.3. 競争環境
7.5.8.4. デンマーク市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
7.5.9. ロシア
7.5.9.1. 主要な国の動向
7.5.9.2. 規制の枠組み
7.5.9.3. 競争環境
7.5.9.4. 2021年から2033年までのロシア市場の推計および予測(百万/十億米ドル)
7.5.10. スイス
7.5.10.1. 主要な国の動向
7.5.10.2. 規制の枠組み
7.5.10.3. 競争状況
7.5.10.4. 2021年から2033年までのスイス市場の推計および予測(百万/十億米ドル)
7.6. アジア太平洋地域
7.6.1. 日本
7.6.1.1. 主要な国の動向
7.6.1.2. 規制の枠組み
7.6.1.3. 競争環境
7.6.1.4. 2021年から2033年までの日本市場の推計および予測(百万/十億米ドル)
7.6.2. 中国
7.6.2.1. 主要な国の動向
7.6.2.2. 規制の枠組み
7.6.2.3. 競争環境
7.6.2.4. 2021年から2033年までの中国市場の推計および予測(百万/十億米ドル)
7.6.3. インド
7.6.3.1. 主要な国別動向
7.6.3.2. 規制の枠組み
7.6.3.3. 競争環境
7.6.3.4. インド市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
7.6.4. オーストラリア
7.6.4.1. 主要国の動向
7.6.4.2. 規制の枠組み
7.6.4.3. 競争環境
7.6.4.4. 2021年から2033年までのオーストラリア市場の推計および予測(百万/十億米ドル)
7.6.5. 韓国
7.6.5.1. 主要な国別動向
7.6.5.2. 規制の枠組み
7.6.5.3. 競争環境
7.6.5.4. 2021年から2033年までの韓国市場の推計および予測(百万/十億米ドル)
7.6.6. タイ
7.6.6.1. 主要な国の動向
7.6.6.2. 規制の枠組み
7.6.6.3. 競争状況
7.6.6.4. タイ市場の推計および予測 2021年~2033年(百万/十億米ドル)
7.7. ラテンアメリカ
7.7.1. ブラジル
7.7.1.1. 主要な国内動向
7.7.1.2. 規制の枠組み
7.7.1.3. 競争環境
7.7.1.4. 2021年から2033年までのブラジル市場の推計および予測(百万/十億米ドル)
7.7.2. アルゼンチン
7.7.2.1. 主要な国内動向
7.7.2.2. 規制の枠組み
7.7.2.3. 競争環境
7.7.2.4. アルゼンチンの市場推計および予測(2021年~2033年、単位:百万/十億米ドル)
7.8. 中東・アフリカ(MEA)
7.8.1. 南アフリカ
7.8.1.1. 主要な国別動向
7.8.1.2. 規制の枠組み
7.8.1.3. 競争状況
7.8.1.4. 南アフリカ市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
7.8.2. サウジアラビア
7.8.2.1. 主要な国別動向
7.8.2.2. 規制の枠組み
7.8.2.3. 競合状況
7.8.2.4. サウジアラビア市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
7.8.3. アラブ首長国連邦(UAE)
7.8.3.1. 主要な国別動向
7.8.3.2. 規制の枠組み
7.8.3.3. 競争環境
7.8.3.4. アラブ首長国連邦(UAE)の市場規模推計および予測(2021年~2033年)(百万/十億米ドル)
7.8.4. クウェート
7.8.4.1. 主要な国別動向
7.8.4.2. 規制の枠組み
7.8.4.3. 競争環境
7.8.4.4. クウェート市場の推計および予測(2021年~2033年)(百万/十億米ドル)
第8章 競争環境
8.1. 企業の市場ポジション分析(2025年)
8.2. 主要企業の市場分析(グローバルおよび地域レベル、2025年)
8.3. 企業の分類
8.4. 既存市場プレーヤーの撤退戦略および市場競合他社への影響
8.5. 企業概要/上場情報
8.5.1. レスメド(ResMed)
8.5.1.1. 概要
8.5.1.2. 財務実績
8.5.1.3. 製品ベンチマーク
8.5.1.4. 戦略的取り組み
8.5.2. フィッシャー・アンド・ペイケル・ヘルスケア・リミテッド
8.5.2.1. 概要
8.5.2.2. 財務実績
8.5.2.3. 製品ベンチマーク
8.5.2.4. 戦略的取り組み
8.5.3. Drägerwerk AG & Co. KGaA
8.5.3.1. 概要
8.5.3.2. 財務実績
8.5.3.3. 製品ベンチマーク
8.5.3.4. 戦略的取り組み
8.5.4. Getinge AB
8.5.4.1.
概要
8.5.4.2. 財務実績
8.5.4.3. 製品ベンチマーク
8.5.4.4. 戦略的取り組み
8.5.5. エア・リキード・メディカル・システムズ
8.5.5.1. 概要
8.5.5.2. 財務実績
8.5.5.3. 製品のベンチマーク
8.5.5.4. 戦略的取り組み
8.5.6. GEヘルスケア
8.5.6.1. 概要
8.5.6.2. 財務実績
8.5.6.3. 製品のベンチマーク
8.5.6.4. 戦略的取り組み
8.5.7. ハミルトン・メディカル
8.5.7.1. 概要
8.5.7.2. 財務実績
8.5.7.3. 製品ベンチマーク
8.5.7.4. 戦略的取り組み
8.5.8. スミス・メディカル(ICUメディカル)
8.5.8.1. 概要
8.5.8.2. 財務実績
8.5.8.3. 製品のベンチマーク
8.5.8.4. 戦略的取り組み
8.5.9. バイオ・メディカル・デバイス(エア・リキード・ヘルスケア)
8.5.9.1. 概要
8.5.9.2. 財務実績
8.5.9.3. 製品のベンチマーク
8.5.9.4. 戦略的取り組み
8.5.10. ZOLL Medical Corporation(旭化成株式会社)
8.5.10.1. 概要
8.5.10.2. 財務実績
8.5.10.3. 製品のベンチマーク
8.5.10.4. 戦略的取り組み
8.5.11. aXcent Medical GmbH
8.5.11.1. 概要
8.5.11.2. 財務実績
8.5.11.3. 製品のベンチマーク
8.5.11.4. 戦略的取り組み
8.5.12. Magnamed
8.5.12.1. 概要
8.5.12.2. 財務実績
8.5.12.3. 製品ベンチマーク
8.5.12.4. 戦略的取り組み
8.5.13. Avasarala Technologies Limited
8.5.13.1. 概要
8.5.13.2. 財務実績
8.5.13.3. 製品ベンチマーク
8.5.13.4. 戦略的取り組み
8.5.14. Airon Corporation
8.5.14.1. 概要
8.5.14.2. 財務実績
8.5.14.3. 製品のベンチマーク
8.5.14.4. 戦略的取り組み
8.5.15. HEYER Medical AG
8.5.15.1. 概要
8.5.15.2. 財務実績
8.5.15.3. 製品のベンチマーク
8.5.15.4. 戦略的取り組み
8.5.16. 深セン・マインドレイ・バイオメディカル・エレクトロニクス社
8.5.16.1. 概要
8.5.16.2. 財務実績
8.5.16.3.
製品のベンチマーク 8.5.16.4. 戦略的取り組み
8.5.17. 日本光電工業株式会社
8.5.17.1. 概要
8.5.17.2. 財務実績
8.5.17.3. 製品のベンチマーク
8.5.17.4. 戦略的取り組み
8.5.18. シーラー社
8.5.18.1. 概要
8.5.18.2. 財務実績
8.5.18.3. 製品ベンチマーク
8.5.18.4. 戦略的取り組み
表の一覧
表1 二次情報源の一覧
表2 略語一覧
表3 最も高い成長が見込まれる主要市場プレイヤー
表4 世界の機械式人工呼吸器市場:地域別、2021年~2033年(百万/十億米ドル)
表5 世界の機械式人工呼吸器市場:インターフェース別、2021年~2033年 (百万/十億米ドル)
表6 世界の機械式人工呼吸器市場:換気モード別、2021年~2033年(百万/十億米ドル)
表7 世界の機械式人工呼吸器市場:適応症別、2021年~2033年(百万/十億米ドル)
表8 北米人工呼吸器市場(国別、2021年~2033年)(百万米ドル/十億米ドル)
表9 北米人工呼吸器市場(インターフェース別、2021年~2033年)(百万米ドル/十億米ドル)
表10 北米人工呼吸器市場(適応別、2021年~2033年)(百万米ドル/十億米ドル)
表11 北米人工呼吸器市場(適応別、2021年~2033年) (百万/十億米ドル)
表12 米国人工呼吸器市場、インターフェーズ別、2021年~2033年(百万/十億米ドル)
表13 米国人工呼吸器市場、 換気モード別、2021年~2033年(百万/十億米ドル)
表14 米国人工呼吸器市場、適応症別、2021年~2033年(百万/十億米ドル)
表15 カナダ人工呼吸器市場、段階別、2021年~2033年 (百万/十億米ドル)
表16 カナダの人工呼吸器市場、呼吸モード別、2021年~2033年(百万/十億米ドル)
表17 カナダの人工呼吸器市場、適応症別、2021年~2033年(百万/十億米ドル)
表18 メキシコの人工呼吸器市場(インターフェーズ別)、2021年~2033年(百万/十億米ドル)
表19 メキシコの人工呼吸器市場(換気モード別)、2021年~2033年(百万/十億米ドル)
表20 メキシコの人工呼吸器市場(適応症別)、2021年~2033年
(百万/十億米ドル)
表21 欧州の人工呼吸器市場、国別、2021年~2033年(百万/十億米ドル)
表22 欧州の人工呼吸器市場、インターフェーズ別、2021年~2033年(百万/十億米ドル)
表23 欧州の人工呼吸器市場(通気モード別)、2021年~2033年(百万/十億米ドル)
表24 欧州の人工呼吸器市場(適応症別)、2021年~2033年(百万/十億米ドル)
表25 英国の人工呼吸器市場(段階別)、2021年 ~2033年(百万/十億米ドル)
表26 英国の人工呼吸器市場、換気モード別、2021年~2033年(百万/十億米ドル)
表27 英国の人工呼吸器市場、適応症別、2021年~2033年(百万/十億米ドル)
表28 ドイツの機械式人工呼吸器市場(治療段階別)、2021年~2033年(百万/十億米ドル)
表29 ドイツの機械式人工呼吸器市場(換気モード別)、2021年~2033年(百万/十億米ドル)
表30 ドイツの機械式人工呼吸器市場(適応別、2021年~2033年)(百万/十億米ドル)
表31 フランスの機械式人工呼吸器市場(インターフェース別、2021年~2033年)(百万/十億米ドル)
表32 フランス人工呼吸器市場:換気モード別、2021年~2033年(百万/十億米ドル)
表33 フランス人工呼吸器市場:適応症別、2021年~2033年(百万/十億米ドル)
表34 イタリア人工呼吸器市場:インターフェーズ別、2021年~2033年 (百万/十億米ドル)
表35 イタリアの人工呼吸器市場、換気モード別、2021年~2033年(百万/十億米ドル)
表36 イタリアの人工呼吸器市場、適応症別、2021年~2033年(百万/十億米ドル)
表37 スペインの人工呼吸器市場、段階別、2021年 ~2033年(百万/十億米ドル)
表38 スペインの人工呼吸器市場、換気モード別、2021年~2033年(百万/十億米ドル)
表39 スペインの人工呼吸器市場(適応別)、2021年~2033年(百万/十億米ドル)
表40 デンマークの人工呼吸器市場(インターフェース別)、2021年~2033年(百万/十億米ドル)
表41 デンマークの人工呼吸器市場(換気モード別)、2021年~2033年 (百万/十億米ドル)
表42 デンマークの人工呼吸器市場、適応別、2021年~2033年(百万/十億米ドル)
表43 スウェーデンの人工呼吸器市場、治療段階別、2021年~2033年
(百万/十億米ドル)
表44 スウェーデン人工呼吸器市場、換気モード別、2021年~2033年(百万/十億米ドル)
表45 スウェーデン人工呼吸器市場、適応症別、2021年~2033年(百万/十億米ドル)
表46 ノルウェーの人工呼吸器市場(インターフェーズ別、2021年~2033年)(百万/十億米ドル)
表47 ノルウェーの人工呼吸器市場(換気モード別、2021年~2033年) (百万/十億米ドル)
表48 ノルウェーの人工呼吸器市場:適応別、2021年~2033年(百万/十億米ドル)
表49 ロシアの人工呼吸器市場:インターフェース別、2021年~2033年(百万/十億米ドル)
表50 ロシアの人工呼吸器市場(換気モード別、2021年~2033年)(百万/十億米ドル)
表51 ロシアの人工呼吸器市場(適応症別、2021年~2033年)(百万/十億米ドル)
表52 スイスの人工呼吸器市場:インターフェーズ別、2021年~2033年(百万/十億米ドル)
表53 スイスの人工呼吸器市場:換気モード別、2021年~2033年(百万/十億米ドル)
表54 スイスにおける人工呼吸器市場:適応別、2021年~2033年(百万/十億米ドル)
表55 アジア太平洋地域における人工呼吸器市場:国別、2021年~2033年(百万/十億米ドル)
表56 アジア太平洋地域における人工呼吸器市場:インターフェース別、2021年~2033年 (百万/十億米ドル)
表57 アジア太平洋地域の人工呼吸器市場、適応症別、2021年~2033年(百万/十億米ドル)
表58 アジア太平洋地域の人工呼吸器市場、換気モード別、2021年~2033年(百万/十億米ドル)
表59 日本の人工呼吸器市場(インターフェーズ別、2021年~2033年)(百万/十億米ドル)
表60 日本の人工呼吸器市場(換気モード別、2021年~2033年) (百万/十億米ドル)
表61 日本の人工呼吸器市場:適応別、2021年~2033年(百万/十億米ドル)
表62 中国の人工呼吸器市場:開発段階別、2021年~2033年(百万/十億米ドル)
表63 中国の人工呼吸器市場:換気モード別、2021年~2033年(百万/十億米ドル)
表64 中国の人工呼吸器市場:適応症別、2021年
~2033年(百万/十億米ドル)
表65 インドの人工呼吸器市場:インターフェーズ別、2021年~2033年(百万/十億米ドル)
表66 インドの人工呼吸器市場:換気モード別、2021年~2033年 (百万/十億米ドル)
表67 インドの人工呼吸器市場(適応症別)、2021年~2033年(百万/十億米ドル)
表68 韓国の人工呼吸器市場(フェーズ別)、2021年 ~2033年(百万/十億米ドル)
表69 韓国の人工呼吸器市場、換気モード別、2021年~2033年(百万/十億米ドル)
表70 韓国の人工呼吸器市場、適応症別、2021年~2033年(百万/十億米ドル)
表71 オーストラリアの人工呼吸器市場、 インターフェース別、2021年~2033年(百万/十億米ドル)
表72 オーストラリアの人工呼吸器市場、換気モード別、2021年~2033年(百万/十億米ドル)
表73 オーストラリアの人工呼吸器市場、適応症別、2021年~2033年(百万/十億米ドル)
表74 タイの人工呼吸器市場、 インターフェーズ別、2021年~2033年(百万/十億米ドル)
表75 タイの人工呼吸器市場、換気モード別、2021年~2033年(百万/十億米ドル)
表76 タイの人工呼吸器市場、適応症別、2021年~2033年(百万/十億米ドル)
表77 ラテンアメリカの機械式人工呼吸器市場、国別、2021年~2033年(百万/十億米ドル)
表78 ラテンアメリカの機械式人工呼吸器市場、インターフェーズ別、2021年~2033年(百万/十億米ドル)
表79 ラテンアメリカの人工呼吸器市場:換気モード別、2021年~2033年(百万/十億米ドル)
表80 ラテンアメリカの人工呼吸器市場:適応症別、2021年~2033年(百万/十億米ドル)
表81 ブラジルの人工呼吸器市場:インターフェーズ別、2021年~2033年(百万/十億米ドル)
表82 ブラジルの人工呼吸器市場:換気モード別、2021年~2033年(百万/十億米ドル)
表83 ブラジルの人工呼吸器市場(適応別、2021年~2033年)(百万/十億米ドル)
表84 アルゼンチン的人工呼吸器市場(インターフェース別、2021年~2033年)(百万/十億米ドル)
表85 アルゼンチンの人工呼吸器市場:換気モード別、2021年~2033年(百万/十億米ドル)
表86 アルゼンチンの人工呼吸器市場:適応症別、2021年~2033年(百万/十億米ドル)
表87 中東・アフリカの人工呼吸器市場:国別、2021年~2033年(百万/十億米ドル)
表88 中東・アフリカの人工呼吸器市場:インターフェーズ別、2021年~2033年(百万/十億米ドル)
表89 中東・アフリカの人工呼吸器市場、適応別、2021年~2033年(百万/十億米ドル)
表90 中東・アフリカの人工呼吸器市場、適応別、2021年~2033年(百万/十億米ドル)
表91 南アフリカの機械式人工呼吸器市場、インターフェーズ別、2021年~2033年(百万/十億米ドル)
表92 南アフリカの機械式人工呼吸器市場、 換気モード別、2021年~2033年(百万/十億米ドル)
表93 南アフリカの人工呼吸器市場、適応症別、2021年~2033年(百万/十億米ドル)
表94 サウジアラビアの人工呼吸器市場、インターフェース別、2021年~2033年 (百万米ドル/十億米ドル)
表95 サウジアラビアの人工呼吸器市場、 換気モード別、2021年~2033年(百万/十億米ドル)
表96 サウジアラビアの人工呼吸器市場、適応症別、2021年~2033年(百万/十億米ドル)
表97 アラブ首長国連邦(UAE)の人工呼吸器市場、段階別、2021年~2033年(百万/十億米ドル)
表98 アラブ首長国連邦(UAE)の人工呼吸器市場、換気モード別、2021年~2033年(百万/十億米ドル)
表99 アラブ首長国連邦(UAE)の人工呼吸器市場、適応症別、2021年~2033年(百万/十億米ドル)
表100 クウェートの人工呼吸器市場:インターフェーズ別、2021年~2033年(百万/十億米ドル)
表101 クウェートの人工呼吸器市場:換気モード別、2021年~2033年(百万/十億米ドル)
表102 クウェート人工呼吸器市場:適応別、2021年~2033年(百万/十億米ドル)
図表一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 市場の策定と検証
図4 人工呼吸器市場:市場見通し
図5 人工呼吸器市場:セグメント別見通し
図6 人工呼吸器市場:競合環境の見通し
図7 親市場の見通し
図8 人工呼吸器市場の推進要因の影響
図9 人工呼吸器市場の制約要因の影響
図10 人工呼吸器市場:フェーズ間見通しおよび主なポイント
図11 人工呼吸器市場:フェーズ間の推移分析
図12 侵襲型市場の推計値および予測、2021年~2033年(百万/十億米ドル)
図13 非侵襲型市場の推計値および予測、2021年~2033年(百万/十億米ドル)
図14 人工呼吸器市場:適応症別見通しと主なポイント
図15 人工呼吸器市場: 適応症別の動向分析
図16 COPD市場の推計値および予測、2021年~2033年(百万/十億米ドル)
図17 神経筋疾患市場の推計値および予測、2021年 ~2033年(百万/十億米ドル)
図18 その他市場の推定値および予測、2021年~2033年(百万/十億米ドル)
図19 人工呼吸器市場:換気モードの展望と主なポイント
図20 人工呼吸器市場:換気モードの推移分析
図21 CPAP市場の推計および予測、2021年~2033年(百万米ドル/十億米ドル)
図22 BiPAP市場の推計および予測、2021年~2033年(百万米ドル/十億米ドル)
図23 その他市場の推計および予測、2021年~2033年(百万米ドル/十億米ドル)
図24 世界の機械式人工呼吸器市場:地域別見通しと主なポイント
図25 世界の機械式人工呼吸器市場:地域別動向分析
図26 北米市場の推定値および予測、2021年~2033年(百万/十億米ドル)
図27 主要国の動向
図28 米国市場の推定値および予測、2021年~2033年(百万/十億米ドル)
図29 主要国の動向
図30 カナダ市場の推計および予測、2021年~2033年(百万/十億米ドル)
図31 主要国の動向
図32 メキシコ市場の推計および予測、2021年~2033年(百万/十億米ドル)
図33 欧州市場の推計値および予測、2021年~2033年(百万/十億米ドル)
図34 主要国の動向
図35 英国市場の推計値および予測、2021年~2033年(百万/十億米ドル)
図36 主要国の動向
図37 ドイツ市場の推計値および予測値(2021年~2033年)(百万/十億米ドル)
図38 主要国の動向
図39 フランス市場の推計値および予測値(2021年~2033年)(百万/十億米ドル)
図40 主要国の動向
図41 イタリア市場の推計値および予測値、2021年~2033年(百万/十億米ドル)
図42 主要国の動向
図43 スペイン市場の推計値および予測値、2021年~2033年(百万/十億米ドル)
図44 主要国の動向
図45 デンマーク市場の推計値および予測、2021年~2033年(百万/十億米ドル)
図46 主要国の動向
図47 スウェーデン市場の推計値および予測、2021年~2033年 (百万/十億米ドル)
図48 主要国の動向
図49 ノルウェー市場の推計値および予測、2021年~2033年(百万/十億米ドル)
図50 主要国の動向
図51 ロシア市場の推計値および予測、2021年~2033年(百万/十億米ドル)
図52 主要国の動向
図53 スイス市場の推計および予測、2021年~2033年(百万/十億米ドル)
図54 アジア太平洋市場の推計および予測、2021年~2033年(百万/十億米ドル)
図55 主要国の動向
図56 日本の市場推計および予測、2021年~2033年(百万/十億米ドル)
図57 主要国の動向
図58 中国の市場推計および予測、2021年~2033年(百万/十億米ドル)
図59 主要国の動向
図60 インド市場の推計および予測、2021年~2033年(百万/十億米ドル)
図61 主要国の動向
図62 タイ市場の推計および予測、2021年~2033年(百万/十億米ドル)
図63 主要国の動向
図64 韓国市場の推計値および予測(2021年~2033年)(百万/十億米ドル)
図65 主要国の動向
図66 オーストラリア市場の推計値および予測(2021年~2033年) (百万/十億米ドル)
図67 ラテンアメリカ市場の推計値および予測、2021年~2033年(百万/十億米ドル)
図68 主要国の動向
図69 ブラジル市場の推計値および予測、2021年~2033年(百万/十億米ドル)
図70 主要国の動向
図71 アルゼンチン市場の推計値および予測(2021年~2033年)(百万/十億米ドル)
図72 中東およびアフリカ市場の推計値および予測(2021年~2033年) (百万/十億米ドル)
図73 主要国の動向
図74 南アフリカ市場の推計値および予測値(2021年~2033年)(百万/十億米ドル)
図75 主要国の動向
図76 サウジアラビア市場の推計値および予測値(2021年~2033年)(百万/十億米ドル)
図77 主要国の動向
図78 アラブ首長国連邦(UAE)市場の推計値および予測値(2021年~2033年)(百万/十億米ドル)
図79 主要国の動向
図80 クウェート市場の推計値および予測値(2021年~2033年)(百万/十億米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









