主なポイント
市場概要:
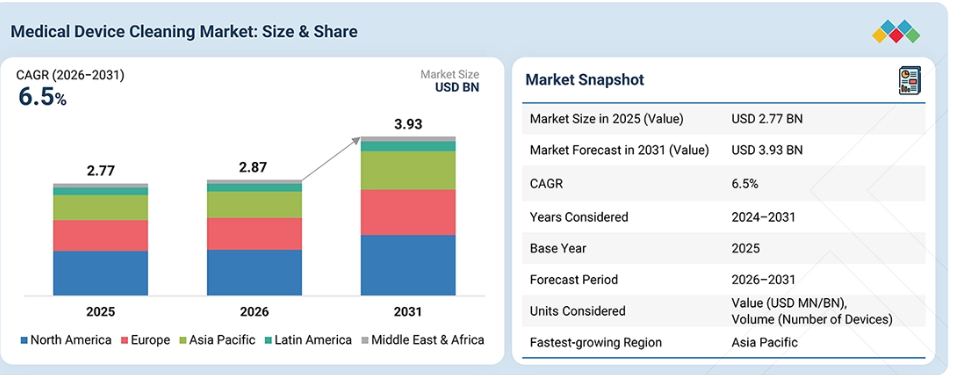
基準年(2025年)の市場規模:27億7,000万米ドル
現在の市場規模(2026年):28億7,000万米ドル
予測市場規模(2031年):39億3,000万米ドル
CAGR(2026年~2031年):6.5%
セグメント別動向:
地域別リーダー:北米が2025年に市場を牽引しました。
製品別リーダー:洗剤が2025年に46.4%という最大のシェアを占めました。
プロセス別リーダー:消毒が2025年に市場シェアの大部分を占めました。
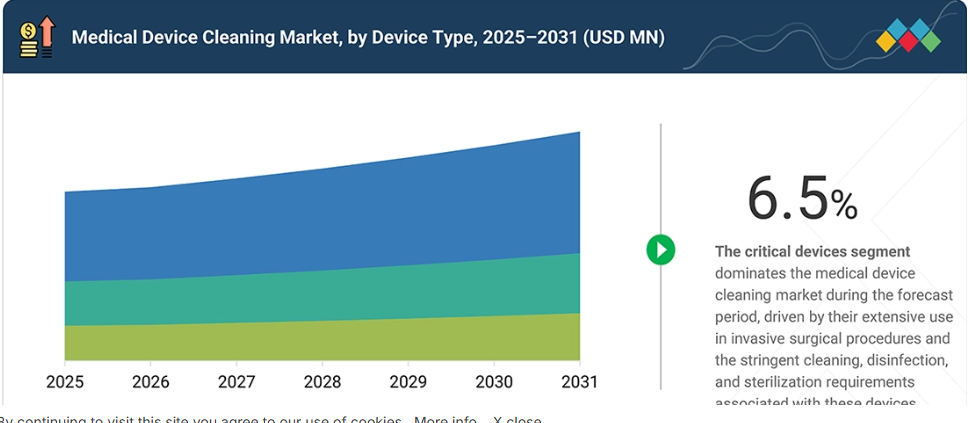
最も成長が著しい機器タイプ:重要機器は、予測期間中に6.9%という最高のCAGRを記録すると予想されています。
用途別リーダー:手術器具は、2025年に37.7%という最大のシェアを占めました。
エンドユーザー別リーダー:病院、日帰り手術センター(ASC)、および診療所が、2025年に市場を牽引しました。
市場見通しと競争環境:
STERIS plc(アイルランド)、Getinge AB(スウェーデン)、Ecolab Inc.(米国)、Fortive Corporation(米国)、およびB. Braun SE(ドイツ)は、その強力な市場プレゼンスと幅広い製品ポートフォリオにより、医療機器洗浄市場の主要企業として特定されました。
Silvertech Co., Ltd. (EZ-JET)(韓国)、BABGENCEL GmbH(ドイツ)、Jiangsu Doer Biotechnology Co., Ltd.(中国)、およびEbele Cosmeceuticals LLP(インド)は、専門的なニッチ市場で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっています。
医療機器洗浄市場は、再利用可能な医療器具の複雑化が進んでいることや、複雑な表面、狭い通路、およびデリケートな機器素材に対応できる洗浄ソリューションへのニーズが高まっていることを背景に、着実な成長が見込まれています。洗浄化学、素材に適合した配合、洗浄検証方法、および機器固有の再処理ソリューションにおける継続的な開発により、汚染物質の除去効率が向上するとともに、器具の完全性の維持にも寄与しています。
さらに、標準化された再処理手順、プロセスバリデーション、および文書化への重視が高まっていることから、医療施設はより一貫性があり信頼性の高い洗浄慣行を採用するようになっています。外科用器具、内視鏡、歯科用器具、その他の再利用可能な医療機器にわたる専門的なソリューションへの需要の高まりは、医療提供者の多様な要件を満たすターゲットを絞った製品を開発するメーカーにとって、さらなるビジネスチャンスを拡大しています。
顧客の顧客に影響を与えるトレンドと変革
医療機器洗浄市場は、再利用可能な医療器具の複雑化が進み、専門的な洗浄・消毒ソリューションへのニーズが高まっていることを背景に、着実に成長しています。複雑な構成部品、細い通路、およびデリケートな素材を備えた医療機器の使用が増加していることから、機器の完全性を維持しつつ汚染物質を効果的に除去する配合や製品への需要が高まっています。
さらに、酵素系洗剤、高水準消毒剤、素材に適合した配合、および洗浄検証ソリューションの進歩により、再処理の品質とプロセスの一貫性が向上しています。これらの進展に加え、機器固有の洗浄プロトコルや標準化された再処理手法の採用拡大が相まって、予測期間を通じて市場の継続的な拡大が後押しされると見込まれます。
市場の動向
成長要因:院内感染(HAI)の増加と手術件数の増加
院内感染(HAI)の増加と手術件数の増加は、医療機器洗浄市場の成長を牽引する主要な要因です。外科的処置の件数が増加するにつれ、再利用可能な医療器具の使用頻度と回転率が高まり、次の処置に先立って効果的な洗浄・消毒を行う必要性がさらに高まっています。さらに、交差汚染の防止や安全な再処理手順の維持に対する関心の高まりにより、医療施設では洗浄プロトコルの強化や、専用の洗浄・消毒製品の導入が進められています。その結果、HAIの負担増と外科手術件数の増加が相まって、あらゆる医療現場において、信頼性の高い医療機器洗浄ソリューションへの需要が高まると予想されます。
制約要因:再処理済み器具の安全性に対する懸念の高まり
厳格な規制枠組みは、医療機器洗浄市場、特に医療機器用洗剤、消毒剤、洗浄剤、再処理溶液などの製品にとって、依然として大きな課題となっています。これらの製品は、市販化に先立ち、安全性、有効性、材料適合性、表示、製造品質、およびバリデーションに関する要件を満たす必要があります。
微生物の除去、化学物質の安全性、医療機器との適合性、および再処理性能に対する規制当局の監視が強化されるにつれ、追加の試験要件、承認までの期間の長期化、およびコンプライアンスコストの増加につながる可能性があります。さらに、主要市場間で規制要件に違いがあることは、メーカーにとって製品の登録や商品化の複雑さを増す要因となります。その結果、規制の変動や複雑なコンプライアンス要件により、製品の発売が遅れたり、革新的な医療機器洗浄ソリューションの市場参入に障壁が生じたりする可能性があります。
機会:新興経済国における医療費の増加
新興経済国では、膨大な患者数と神経疾患の有病率の上昇を背景に、魅力的な成長機会が生まれています。これらの地域が経済的に発展するにつれ、医療インフラは著しく改善しており、医療サービスへのアクセスが向上しています。保険適用範囲の拡大などの要因により、医療費の負担が軽減されている一方で、健康問題に対する意識の高まりにより、個人がより早期に医療機関を受診するようになっています。
さらに、病院や専門医療施設への投資が増加しており、これは効果的な治療法に対する高まる需要に応える上で極めて重要です。特に、アジア太平洋地域およびラテンアメリカでは変革が進んでおり、医療機器洗浄装置に対する強い需要を牽引すると予想されます。医療提供者が高い水準の衛生管理と患者の安全の維持に努める中、効果的な洗浄ソリューションの必要性は最優先事項となっています。こうした一連の進展は、患者の治療成果を向上させるだけでなく、急速に進化するこれらの地域において、市場が力強く拡大するための好ましい環境を醸成することにもつながっています。
課題:厳格な規制枠組み
医療機器洗浄市場は、厳格な規制要件により、かなりの課題に直面しています。これらの規制は、医療機器洗浄プロセスの安全性と有効性を確保するものではありますが、その複雑さと厳格さゆえに、製造業者やサービスプロバイダーにとって障壁となる可能性があります。規制への準拠には、品質保証、バリデーション、および継続的なモニタリングへの多額の投資がしばしば必要となります。その結果、企業は多面的なガイドラインの状況を乗り切らなければならず、それが業務効率や製品開発のスケジュールに大きな影響を及ぼす可能性があります。
市場のエコシステム医療機器の洗浄は、洗浄・消毒製品メーカー、病院、外来手術センター、内視鏡・専門クリニック、および滅菌処理部門間の相互作用に基づいて成り立っている産業です。これら各主体が連携することで、再利用可能な医療機器が患者間の使用の合間に安全に再処理されることが保証されています。メーカーは、酵素系および非酵素系の洗浄剤、高レベル・中レベル・低レベルの消毒剤、自動洗浄消毒機、超音波洗浄機、内視鏡再処理装置、洗浄用ブラシ、その他の付属品を開発・供給しています。これらの製品は、手術器具、軟性内視鏡、その他の再利用可能な医療機器の予備洗浄、手動洗浄、自動洗浄および消毒をサポートしています。
滅菌処理技術者、感染予防専門家、外科医、内視鏡スタッフ、および研究者は、有機汚れの除去、微生物汚染の低減、院内感染の予防、ならびに器具の性能維持のために、これらのソリューションを活用しています。この業界は、洗浄化学、酵素製剤、低温および過酢酸ベースの消毒、プロセスの自動化、洗浄の検証とモニタリング、トレーサビリティの進歩を通じて進化を続けており、規制基準、専門的ガイドライン、ならびにメーカー、医療提供者、学術機関間の連携によって支えられています。洗浄効果、患者およびスタッフの安全性、材料との適合性、再処理効率の向上に向けた継続的な取り組みが、医療現場全体における先進的な医療機器の洗浄・消毒ソリューションの導入をさらに推進しています。
市場セグメント
医療機器洗浄市場(製品別)
医療機器洗浄市場は、製品別に見ると、洗剤、消毒剤、洗浄用アクセサリーに分類されます。2025年には、洗剤セグメントが最大の市場シェアを占めました。このセグメントには、再処理ワークフローの一環として、再利用可能な医療機器から有機残留物、汚染物質、および破片を除去するために使用される製品が含まれます。手術器具、内視鏡、歯科用器具、その他の再利用可能な医療機器の洗浄に洗剤が広く使用されていることが、このセグメントの需要を牽引し続けています。
さらに、医療機器の複雑化が進んでいること、消毒や滅菌前の効果的な洗浄への注目が高まっていること、そして再処理結果の一貫性が求められていることが、病院、外来手術センター、診療所、診断・画像診断センター、その他の医療現場における洗剤の導入を後押ししています。
医療機器洗浄市場:プロセス別
医療機器洗浄市場は、プロセス別に、消毒、自動洗浄、手動洗浄、および予備浸漬/予備洗浄に分類されます。2025年には、医療施設全体における再利用可能な医療機器の再処理において消毒が果たす極めて重要な役割に牽引され、消毒セグメントが最大の市場シェアを占めました。
このセグメントの優位性は、感染予防への重視の高まり、再処理プロトコルの順守、および再利用可能な医療器具の広範な使用によって支えられています。一方、自動洗浄セグメントは、プロセスの標準化、ワークフローの効率化、および一貫した洗浄結果に対するニーズの高まりに支えられ、大幅な成長が見込まれています。高度な再処理手法の導入拡大や、増加する医療器具の量を管理する必要性も、このセグメントの成長をさらに後押ししています。
医療機器洗浄市場:機器の種類別
医療機器洗浄市場は、機器の種類別に、重要機器、準重要機器、および非重要機器に分類されます。2025年には、重要機器セグメントが最大の市場シェアを占めました。これは、侵襲的処置に使用される機器や、無菌組織や血流と接触する機器に関連する、厳格な再処理要件によるものです。外科用器具やその他のクリティカル機器は、その後の消毒や滅菌の前に徹底的な洗浄が必要であるため、専用の洗浄製品に対する持続的な需要が生まれています。さらに、クリティカル医療機器の複雑化が進んでいることや、検証済みの再処理手順が求められることから、医療施設全体で効果的な洗浄・消毒ソリューションの導入が進んでいます。
地域
予測期間中、医療機器洗浄市場において、アジア太平洋地域が最も急速に成長する地域セグメントとなる見込みです。
アジア太平洋地域は、新興経済国における医療インフラの拡充、医療費の増加、手術件数の増加、および再利用可能な医療機器の採用拡大に牽引され、予測期間中に最も急速な成長を記録すると予想されます。病院やその他の医療施設の近代化、医療サービスへのアクセス改善、そして感染管理や安全な医療機器の再処理への関心の高まりが、同地域全体の市場成長をさらに後押ししています。
医療機器洗浄市場:企業評価マトリックス
STERIS plcは、医療機器洗浄市場の主要企業であり、医療機器や手術器具の洗浄、消毒、滅菌、再処理のための幅広いソリューションを提供しています。同社は、感染予防製品の包括的なポートフォリオ、確立された医療分野でのパートナーシップ、そして革新的な再処理技術やソリューションへの継続的な投資を通じて、市場での地位を強化しています。Envista Holdings Corporationは、感染予防および医療・歯科用器具の洗浄・メンテナンスを支援するソリューションに注力する、新興の市場参入企業です。同社は、製品開発、技術の進歩、そして医療現場全体における効率的な器具再処理と感染管理対策の改善を支援する、歯科およびヘルスケアソリューションの幅広いポートフォリオを通じて、その存在感を拡大しています。
主要市場プレイヤー
STERIS plc (US)
Getinge AB (Sweden)
Ecolab Inc. (US)
Fortive Corporation (US)
B. Braun SE (Germany)
Solventum Corporation (US)
Envista Holdings Corporation (US)
Stryker Corporation (US)
Integra LifeSciences Holdings Corporation (US)
Medline Industries, LP (US)
Nanosonics Limited (Australia)
最近の動向
2024年7月:エコラボ(米国)は、病院での1分間の消毒を目的として設計された、EPA登録済みでプラスチック不使用、生分解性の消毒ワイプ「Disinfectant 1 Wipe」を発売し、同社の感染予防および医療現場向け消毒製品ラインナップを拡充しました。
2023年3月:ゲティンゲ(スウェーデン)は、手術器具の除染用超音波洗浄技術を製造するウルトラ・クリーン・システムズ(米国)を買収し、医療機器の洗浄および滅菌処理向けソリューションのポートフォリオを強化しました。
1 はじめに 35
1.1 調査の目的 35
1.2 市場の定義 35
1.3 調査範囲 36
1.3.1 対象市場および地域範囲 36
1.3.2 調査対象および除外項目 37
1.3.3 対象期間 37
1.3.4 対象通貨 37
1.4 ステークホルダー 38
1.5 変更点の概要 38
2 エグゼクティブ・サマリー 39
2.1 主な洞察と市場のハイライト 39
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 40
2.3 市場を形作る破壊的トレンド 41
2.4 高成長セグメントと新興市場 42
2.5 概要:世界の市場規模、成長率、および予測 43
3 プレミアムインサイト 44
3.1 医療機器洗浄市場の概要 44
3.2 医療機器洗浄市場(製品別)、2026年対2031年 45
3.3 医療機器洗浄市場:プロセス別、2026年対2031年 45
3.4 医療機器洗浄市場:機器タイプ別、2026年対2031年 46
3.5 医療機器洗浄市場:用途別、2026年対2031年 46
3.6 医療機器洗浄市場:エンドユーザー別、2026年対2031年 47
3.7 医療機器洗浄市場:地域別の成長機会 47
4 市場の概要 48
4.1 はじめに 48
4.2 市場の動向 48
4.2.1 成長要因 49
4.2.1.1 院内感染(HAI)の増加 49
4.2.1.2 外科手術件数の増加 49
4.2.1.3 病院や診療所による洗浄・消毒業務の外部委託の増加 50
4.2.1.4 医療現場における衛生に対する消費者の意識の高まり 50
4.2.2 制約要因 51
4.2.2.1 再処理済み医療器具の安全性に対する懸念の高まり 51
4.2.2.2 化学薬品使用による潜在的な影響 52
4.2.3 機会 52
4.2.3.1 新興経済国における医療投資の増加 52
4.2.4 課題 53
4.2.4.1 厳格な規制の枠組み 53
4.2.4.2 高度かつ複雑な医療機器の洗浄・消毒 53
4.3 未充足ニーズと未開拓分野 54
4.3.1 医療機器洗浄市場における未充足ニーズ 54
4.3.2 未開拓市場の機会 55
4.4 相互に関連する市場とセクター横断的な機会 56
4.4.1 相互に関連する市場 56
4.4.2 セクター横断的な機会 56
4.5 ティア1/2/3の主要企業による戦略的動き 57
4.5.1 主な動きと戦略的焦点 57
5 業界動向 59
5.1 ポーターの5つの力分析 59
5.1.1 供給者の交渉力 60
5.1.2 買い手の交渉力 60
5.1.3 新規参入の脅威 60
5.1.4 代替品の脅威 60
5.1.5 競合の激しさ 60
5.2 マクロ経済指標 60
5.2.1 はじめに 60
5.2.2 GDPの推移と予測 61
5.3 サプライチェーン分析 63
5.4 バリューチェーン分析 65
5.5 エコシステム分析 66
5.6 価格分析 67
5.6.1 主要企業別平均販売価格の推移(2024年~2026年) 67
5.6.2 地域別平均販売価格の推移(2024年~2026年) 68
5.7 貿易分析 69
5.7.1 輸入シナリオ(HSコード 380894) 69
5.7.2 輸出シナリオ(HSコード 380894) 69
5.8 主要な会議・イベント(2026年~2027年) 70
5.9 顧客の事業に影響を与えるトレンド・ディスラプション 70
5.10 投資・資金調達のシナリオ 71
5.11 ケーススタディ分析 72
5.11.1 医療現場における医療機器再処理への先進的洗浄製品の活用 72
5.11.2 再利用可能医療機器の洗浄プロセスのバリデーション 73
5.11.3 複雑な内視鏡の再処理における課題 73
5.12 2025年の米国関税が医療機器洗浄市場に与える影響 74
5.12.1 はじめに 74
5.12.2 主な関税率 74
5.12.3 価格への影響分析 74
5.12.4 地域への影響 75
5.12.4.1 北米 75
5.12.4.2 欧州 75
5.12.4.3 アジア太平洋地域 76
5.12.5 最終用途産業への影響 76
5.12.5.1 病院、外来手術センター(ASC)、および診療所 76
5.12.5.2 診断・画像診断センター 77
5.12.5.3 歯科医院 77
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 78
6.1 主要な新興技術 78
6.1.1 先進的な酵素系洗剤 78
6.1.2 先進的な非酵素系洗剤 78
6.1.3 先進的な予洗い・予備洗浄ソリューション 78
6.2 補完的技術 79
6.2.1 洗浄検証技術 79
6.2.2 高水準消毒 79
6.3 関連技術 79
6.3.1 超音波洗浄技術 79
6.3.2 滅菌技術 80
6.4 技術・製品ロードマップ 80
6.4.1 短期(2025年~2027年) | 医療機器洗浄の中核技術の最適化と標準化 80
6.4.1.1 中核技術の開発 80
6.4.1.2 製品の革新 81
6.4.1.3 市場への導入 81
6.4.2 中期(2027年~2030年) | 機能の拡充と持続可能性 81
6.4.2.1 先端技術の開発 81
6.4.2.2 製品の革新 82
6.4.2.3 市場への浸透 82
6.4.3 長期(2030年~2035年以降) | 高性能かつ持続可能な医療機器洗浄技術 82
6.4.3.1 高性能かつ統合されたワークフロー 82
6.4.3.2 製品の革新 83
6.4.3.3 市場への普及 83
6.5 特許分析 84
6.5.1 主要特許一覧 85
6.6 将来の応用 86
6.7 AI/生成AIが医療機器洗浄市場に与える影響 87
6.7.1 はじめに 87
6.7.2 主なユースケースと市場の可能性 87
6.7.3 AIを導入している主要企業 88
6.7.4 AIの将来 88
7 規制環境とサステナビリティへの取り組み 90
7.1 地域別の規制とコンプライアンス 90
7.1.1 規制分析 90
7.1.1.1 北米 90
7.1.1.1.1 米国 90
7.1.1.1.2 カナダ 90
7.1.1.2 欧州 90
7.1.1.3 アジア太平洋地域 91
7.1.1.3.1 中国 91
7.1.1.3.2 日本 91
7.1.1.3.3 インド 91
7.1.2 規制機関、政府機関、およびその他の組織 92
7.2 サステナビリティの取り組み 93
7.2.1 医療機器洗浄市場における環境への影響と環境配慮型取り組み 93
7.2.1.1 環境に配慮した取り組み 94
7.3 サステナビリティへの影響および規制政策の取り組み 95
8 顧客環境および購買者の行動 96
8.1 意思決定プロセス 96
8.2 購入に関わるステークホルダーおよび購入評価基準 96
8.2.1 購入プロセスにおける主要なステークホルダー 96
8.2.2 購入基準 97
8.3 導入の障壁および内部的な課題 97
8.4 各種エンドユーザー産業における未充足ニーズ 99
8.5 市場の収益性 100
8.5.1 収益の可能性 101
8.5.2 コストの動向 101
8.5.3 主要用途における利益率向上の機会 101
9 医療機器洗浄市場(製品別) 103
9.1 はじめに 104
9.2 洗浄剤 104
9.2.1 酵素系洗浄剤 105
9.2.1.1 再利用可能な医療機器の複雑化が進み、生物学的残留物を効果的に除去するニーズが高まっていることが、市場の成長を牽引しています 105
9.2.2 非酵素系洗浄剤 107
9.2.2.1 酵素を含まない製剤や柔軟な再処理プロトコルに対する需要の高まりが、市場の成長を支えています 107
9.3 消毒剤 109
9.3.1 第四級アンモニウム化合物 109
9.3.1.1 再利用可能な医療機器の日常的な消毒および感染予防への重視が高まっていることが、需要の伸びを支えています 109
9.3.2 過酢酸 111
9.3.2.1 熱に弱い医療機器の高水準な再処理に対するニーズの高まりが、過酢酸系消毒剤の需要を支えています 111
9.3.3 過酸化水素 113
9.3.3.1 特殊な再処理技術の採用拡大と、熱に弱い医療機器の消毒に対する需要の高まりが市場を牽引しています 113
9.3.4 グルタルアルデヒド 115
9.3.4.1 再利用可能な医療器具に対する高水準消毒の需要の高まりが、グルタルアルデヒド系溶液の採用を後押ししています 115
9.3.5 オルトフタルアルデヒド 117
9.3.5.1 OPA系消毒剤の需要は、内視鏡検査の増加および感染管理要件の強化によって牽引されています 117
9.3.6 アルコール系消毒剤 118
9.3.6.1 アルコール系消毒剤は、迅速な抗菌作用と使いやすさという利点があります 118
9.3.7 その他の消毒剤 120
9.4 洗浄用アクセサリー 122
9.4.1 再利用可能な医療器具の複雑化が進み、専用洗浄ツールの採用が増加していることが市場を牽引しています 122
10 医療機器洗浄市場の規模分析(製品別) 125
11 医療機器洗浄市場(機器の種類別) 126
11.1 はじめに 127
11.2 クリティカル機器 127
11.2.1 HAI(院内感染)予防への取り組みの強化およびCMS(米国医療保険サービスセンター)による償還ペナルティが、効果的な医療機器洗浄・再処理ソリューションへの需要を牽引しています 127
11.3 セミクリティカル機器 129
11.3.1 内視鏡検査件数および診断検査の増加が、準重要医療機器の洗浄・消毒ソリューションへの需要を牽引しています 129
11.4 非重要医療機器 131
11.4.1 医療サービスの利用増加と、日常的な機器の消毒への関心の高まりが、非クリティカル医療機器の洗浄ソリューションに対する需要を牽引しています 131
12 プロセス別医療機器洗浄市場 134
12.1 はじめに 135
12.2 消毒 135
12.2.1 高水準消毒 136
12.2.1.1 熱に敏感な医療機器の効果的な再処理に対する需要の高まりが、高水準消毒剤の採用を後押ししています 136
12.2.2 中水準消毒 138
12.2.2.1 臨床および歯科分野における感染管理への注目が高まっていることが、臨床現場の表面消毒用の中等度消毒剤への需要を支えています 138
12.2.3 低度消毒 140
12.2.3.1 日常的な医療衛生および表面除染への注目が高まっていることが、低度消毒剤への需要を牽引しています 140
12.3 自動洗浄 142
12.3.1 酵素系洗浄剤 143
12.3.1.1 再利用可能な医療機器の日常的な消毒や感染予防への注目が高まっていることが、第四級アンモニウム化合物の需要を支えています 143
12.3.2 非酵素系洗浄剤 146
12.3.2.1 特定の医療機器専用の洗浄液に対する需要が、医療機器の自動洗浄における非酵素系洗浄剤の使用を後押ししています 146
12.4 手動洗浄 148
12.4.1 酵素系洗浄剤 149
12.4.1.1 複雑な医療機器から有機汚染物質を効果的に除去する必要性が高まっていることが、手動洗浄における酵素系洗浄剤の需要を牽引しています 149
12.4.2 非酵素系洗浄剤 151
12.4.2.1 熱に敏感な医療機器の高水準な再処理に対するニーズの高まりが、過酢酸系消毒剤の需要を支えています 151
12.5 予備浸漬/予備洗浄 153
12.5.1 酵素系洗浄剤 155
12.5.1.1 複雑な医療機器から頑固な有機残留物を効果的に除去できることが、プレクリーニング用途における酵素系洗浄剤の需要を牽引しています 155
12.5.2 非酵素系洗浄剤 157
12.5.2.1 迅速な予備洗浄と効果的なバイオバーデンの除去に対する需要が、市場の成長を支えています 157
13 用途別医療機器洗浄市場 160
13.1 はじめに 161
13.2 手術器具 161
13.2.1 手術件数の増加と手術部位感染リスクの持続が、医療機器の洗浄・滅菌ソリューションへの需要を牽引しています 161
13.3 内視鏡 163
13.3.1 内視鏡検査件数の増加と効果的な再処理の必要性が、内視鏡の自動洗浄・消毒ソリューションへの需要を牽引しています 163
13.4 超音波プローブ 165
13.4.1 超音波検査件数の増加と交差汚染防止への関心の高まりが、超音波プローブの洗浄・消毒ソリューションへの需要を牽引しています 165
13.5 歯科用器具 167
13.5.1 世界的に増加する口腔疾患の負担と歯科処置件数の増加が、歯科用器具の洗浄・消毒ソリューションの需要を牽引しています 167
13.6 その他の器具 169
14 エンドユーザー別医療機器洗浄市場 172
14.1 はじめに 173
14.2 病院、日帰り手術センター、および診療所 173
14.2.1 先進的なインフラと高い患者数が市場の成長を牽引 173
14.3 診断・画像診断センター 175
14.3.1 診断・画像診断インフラの拡充と感染予防への注目の高まりが、医療機器洗浄ソリューションの需要を牽引 175
14.4 歯科医院 177
14.4.1 歯科従事者の増加と器具の再処理への重視の高まりが、歯科医院における医療機器洗浄ソリューションの需要を牽引しています 177
14.5 その他のエンドユーザー 179
15 地域別医療機器洗浄市場 182
15.1 はじめに 183
15.2 北米 183
15.2.1 米国 189
15.2.1.1 院内感染(HAI)の増加が市場の成長を牽引 189
15.2.2 カナダ 193
15.2.2.1 高齢人口の増加が市場の成長を支える 193
15.3 ヨーロッパ 198
15.3.1 ドイツ 203
15.3.1.1 ドイツの先進的な医療インフラ、高齢化、および感染予防への強い注力が市場の成長を牽引する 203
15.3.2 英国 208
15.3.2.1 感染予防への強い重視と医療分野への投資が、医療機器洗浄ソリューションへの需要を加速させています 208
15.3.3 フランス 212
15.3.3.1 感染予防と医療技術の革新への注力が、先進的な医療機器洗浄ソリューションへの需要を強化しています 212
15.3.4 イタリア 217
15.3.4.1 高齢者介護への需要の高まりと継続的な医療分野への投資が、市場の成長を支えています 217
15.3.5 スペイン 221
15.3.5.1 高齢化と医療ニーズの高まりが、市場の成長を後押ししています 221
15.3.6 その他の欧州諸国 226
15.4 アジア太平洋地域 231
15.4.1 中国 237
15.4.1.1 中国の医療インフラの拡大と慢性疾患の負担増が成長を牽引 237
15.4.2 日本 241
15.4.2.1 医療ニーズの高まりと抗菌薬耐性への懸念が、医療用洗浄剤の需要を押し上げています 241
15.4.3 インド 246
15.4.3.1 医療インフラの拡充と医療機器産業の急速な成長が、市場の成長を加速させています 246
15.4.4 アジア太平洋のその他の地域 250
15.5 ラテンアメリカ 255
15.6 中東・アフリカ 260
16 競争環境 266
16.1 はじめに 266
16.2 主要企業の戦略/成功への鍵 266
16.2.1 各企業が展開する戦略の概要 266
16.3 売上高分析(2023年~2025年) 267
16.4 市場シェア分析(2025年) 268
16.4.1 世界市場シェア分析(2025年) 268
16.4.2 2025年の米国市場シェア分析 270
16.5 企業評価マトリックス:主要プレイヤー(2025年) 270
16.5.1 スター企業 270
16.5.2 新興リーダー企業 270
16.5.3 広範な事業展開を行う企業 271
16.5.4 参入企業 271
16.5.5 企業の事業展開状況:主要企業、2025年 272
16.5.5.1 企業の事業展開状況 272
16.5.5.2 地域別の事業展開 272
16.5.5.3 製品別の事業展開 273
16.5.5.4 プロセス別の事業展開 273
16.5.5.5 エンドユーザー別の事業展開 274
16.6 企業評価マトリックス:スタートアップ/中小企業、2025年 274
16.6.1 先進的な企業 274
16.6.2 対応力のある企業 274
16.6.3 活力ある企業 274
16.6.4 スタート地点にある企業 275
16.6.5 競合ベンチマーク:スタートアップ/中小企業、2025年 276
16.6.5.1 主要なスタートアップ/中小企業の詳細リスト 276
16.6.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 276
16.7 企業評価および財務指標 277
16.7.1 財務指標 277
16.7.2 企業価値評価 277
16.8 ブランド・製品比較 278
16.9 競合シナリオ 278
16.9.1 製品発売 278
16.9.2 取引 279
16.9.3 事業拡大 279
16.9.4 その他の動向 279
17 企業概要 280
17.1 主要企業 280
17.1.1 STERIS PLC 280
17.1.1.1 事業概要 280
17.1.1.2 提供製品 281
17.1.1.3 MnMの見解 282
17.1.1.3.1 勝利への権利 282
17.1.1.3.2 戦略的選択 282
17.1.1.3.3 弱点および競合上の脅威 282
17.1.2 GETINGE GROUP 283
17.1.2.1 事業概要 283
17.1.2.2 提供製品 284
17.1.2.3 最近の動向 285
17.1.2.3.1 取引 285
17.1.2.4 MnMの見解 285
17.1.2.4.1 勝利への権利 285
17.1.2.4.2 戦略的選択 286
17.1.2.4.3 弱点および競合上の脅威 286
17.1.3 ECOLAB INC. 287
17.1.3.1 事業概要 287
17.1.3.2 提供製品 288
17.1.3.3 最近の動向 289
17.1.3.3.1 新製品の発売 289
17.1.3.4 MnMの見解 289
17.1.3.4.1勝利への権利 289
17.1.3.4.2 戦略的選択 289
17.1.3.4.3 弱点および競合上の脅威 290
17.1.4 FORTIVE CORPORATION 291
17.1.4.1 事業概要 291
17.1.4.2 提供製品 292
17.1.4.3 MnMの見解 293
17.1.4.3.1 勝利への権利 293
17.1.4.3.2 戦略的選択肢 293
17.1.4.3.3 弱点および競合上の脅威 293
17.1.5 B. BRAUN SE 294
17.1.5.1 事業概要 294
17.1.5.2 提供製品 295
17.1.5.3 MnMの見解 296
17.1.5.3.1 勝利への権利 296
17.1.5.3.2 戦略的選択 296
17.1.5.3.3 弱点および競合上の脅威 296
17.1.6 ENVISTA HOLDINGS CORPORATION 297
17.1.6.1 事業概要 297
17.1.6.2 提供製品 298
17.1.7 MEDLINE INDUSTRIES, INC. 300
17.1.7.1 事業概要 300
17.1.7.2 提供製品 301
17.1.7.3 最近の動向 302
17.1.7.3.1 事業拡大 302
17.1.8 NANOSONICS LIMITED 303
17.1.8.1 事業概要 303
17.1.8.2 提供製品 304
17.1.9 SOLVENTUM CORPORATION 305
17.1.9.1 事業概要 305
17.1.9.2 提供製品 306
17.1.9.3 最近の動向 307
17.1.9.3.1 その他の動向 307
17.1.10 STRYKER CORPORATION 308
17.1.10.1 事業概要 308
17.1.10.2 取り扱い製品 309
17.1.11 インテグラ・ライフサイエンス・ホールディングス社 310
17.1.11.1 事業概要 310
17.1.11.2 取り扱い製品 311
17.2 その他の主要企業 312
17.2.1 MELAG MEDIZINTECHNIK GMBH & CO. KG 312
17.2.2 MMMグループ 313
17.2.3 RUHOF CORPORATION 314
17.2.4 CONTEC, INC. 315
17.2.5 GAMA HEALTHCARE LTD. 316
17.2.6 CASE MEDICAL, INC. 317
17.2.7 SKLAR SURGICAL INSTRUMENTS 318
17.2.8 YOUNG INNOVATIONS, INC. 319
17.2.9 ORO CLEAN CHEMIE AG 32017.2.10 MEDALKAN 32117.2.11 MICROCARE MEDICAL 32217.2.12 G9 CHEMICALS 32317.2.13 PAL INTERNATIONAL 32417.2.14 GERMO S.P.A 32518 調査方法論 32618.1 調査データ 32618.1.1 二次データ 32618.1.1.1 二次情報源の一覧 32718.1.1.2 二次情報源からの主要データ 32718.1.2 一次データ 32718.1.2.1 一次情報源の一覧 32818.1.2.2 一次情報源からの主要データ 32818.1.2.3 業界に関する主要な知見 32918.1.2.4 一次インタビューの内訳 33018.2 市場規模の推定 33018.2.1 市場規模合計:医療機器洗浄市場 33018.2.2 ボトムアップアプローチ 33018.2.2.1 アプローチ1:主要企業の売上高推計 33118.2.2.2 アプローチ2:年次報告書および投資家向けプレゼンテーションの分析 33118.2.2.3 手法3:一次インタビュー 33118.2.2.4 成長予測 33118.2.2.5 CAGR(年平均成長率)の予測 33218.2.3 トップダウンアプローチ 33218.3 データの三角測量 33318.4 調査の前提条件 33318.4.1 本調査に関連する前提条件 333
18.5 本調査の前提条件 334
18.5.1 パラメトリックな前提条件 334
18.5.2 成長率の仮定 335
18.6 研究の限界 335
18.7 リスク評価 335
19 付録 336
19.1 ディスカッション・ガイド 336
19.2 ナレッジストア:Markets and Marketsの購読ポータル 340
19.3 カスタマイズオプション 342
19.4 関連レポート 342
19.5 著者情報 343
表1 医療機器洗浄市場:ポーターの5つの力分析 59
表2 主要国別のGDP変化率(%)、2023年~2030年 61
表3 北米:マクロ経済指標 62
表4 欧州:マクロ経済指標 62
表5 アジア太平洋地域:マクロ経済指標 63
表6 ラテンアメリカ:マクロ経済指標 63
表7 中東・アフリカ:マクロ経済指標 63
表8 医療機器洗浄市場:エコシステムにおける企業の役割 66
表9 主要企業別 医療機器洗浄製品の平均販売価格(2024年~2026年)(米ドル) 67
表10 地域別 医療機器洗浄製品の平均販売価格(2024年~2026年)(米ドル) 68
表11 HSコード380894に該当する製品の輸入データ(国別、2021年~2025年)(百万米ドル) 69
表12 HSコード380894に該当する製品の輸出データ(国別、2021年~2025年)(百万米ドル) 69
表13 医療機器洗浄市場:主要な会議およびイベント、2026年~2027年 70
表14 米国調整済み相互関税率 74
表15 医療機器洗浄市場における主要特許(2022年~2026年) 85
表16 医療機器洗浄市場でAIを導入している主要企業 88
表17 北米:規制機関、政府機関、およびその他の組織 92
表18 欧州:規制機関、政府機関、およびその他の組織 92
表19 アジア太平洋地域:規制機関、政府機関、およびその他の組織 92
表20 ラテンアメリカ:規制機関、政府機関、およびその他の組織 93
表21 その他の地域:規制機関、政府機関、およびその他の組織 93
表22 エンドユーザー別、購買プロセスに対するステークホルダーの影響(%) 97
表23 エンドユーザー別、主要な購買基準 97
表24 導入の障壁および内部的な課題 98
表25 医療機器洗浄市場:各種エンドユーザー産業における未充足ニーズ 99
表26 医療機器洗浄市場(製品別)、2024年~2031年(百万米ドル) 104
表27 医療機器洗浄市場:洗剤、種類別、2024年~2031年(百万米ドル) 104
表28 主要企業が提供する酵素系洗剤 105
表29 医療機器洗浄市場:酵素系洗剤、地域別、2024年~2031年(百万米ドル) 105
表30 北米:酵素系洗剤を用いた医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 106
表31 欧州:医療機器洗浄用酵素系洗剤市場、国別、2024年~2031年(百万米ドル) 106
表32 アジア太平洋地域:酵素系洗浄剤を用いた医療機器洗浄市場(国別、2024年~2031年)(百万米ドル) 106
表33 主要企業が提供する非酵素系洗浄剤 107
表34 非酵素系洗浄剤を用いた医療機器洗浄市場:地域別、2024年~2031年(百万米ドル) 107
表35 北米:非酵素系洗浄剤を用いた医療機器洗浄市場(国別、2024年~2031年)(百万米ドル) 108
表36 欧州:非酵素系洗浄剤を用いた医療機器洗浄市場(国別、2024年~2031年)(百万米ドル) 108
表37 アジア太平洋地域:非酵素系洗浄剤を用いた医療機器洗浄市場(国別、2024年~2031年)(百万米ドル) 108
表38 医療機器洗浄用消毒剤市場:種類別、2024年~2031年(百万米ドル) 109
表39 医療機器洗浄用第四級アンモニウム化合物市場:地域別、2024年~2031年(百万米ドル) 110
表40 北米:四級アンモニウム化合物を用いた医療機器洗浄市場(国別、2024年~2031年)(百万米ドル) 110
表41 欧州:医療機器洗浄用第四級アンモニウム化合物市場、国別、2024年~2031年(百万米ドル) 111
表42 アジア太平洋地域:四級アンモニウム化合物を用いた医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 111
表43 過酢酸を用いた医療機器洗浄市場、地域別、2024年~2031年(百万米ドル) 112
表44 北米:過酢酸を用いた医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 112
表45 欧州:過酢酸を用いた医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 113
表46 アジア太平洋地域:過酢酸を用いた医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 113
表47 過酸化水素を用いた医療機器洗浄市場、地域別、2024年~2031年(百万米ドル) 114
表48 北米:過酸化水素を用いた医療機器洗浄市場(国別、2024年~2031年)(百万米ドル) 114
表49 欧州:過酸化水素を用いた医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 114
表50 アジア太平洋地域:過酸化水素を用いた医療機器洗浄市場(国別、2024年~2031年)(百万米ドル) 115
表51 グルタルアルデヒドを用いた医療機器洗浄市場(地域別、2024年~2031年)(百万米ドル) 115
表52 北米:グルタルアルデヒドを用いた医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 116
表53 欧州:グルタルアルデヒドを用いた医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 116
表54 アジア太平洋地域:グルタルアルデヒドを用いた医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 116
表55 OPAを用いた医療機器洗浄市場、地域別、2024年~2031年(百万米ドル) 117
表56 北米:OPAを用いた医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 117
表57 欧州:OPAを用いた医療機器洗浄市場(国別)、2024年~2031年(百万米ドル) 118
表58 アジア太平洋地域:OPAを用いた医療機器洗浄市場(国別、2024年~2031年)(百万米ドル) 118
表59 アルコール系消毒剤を用いた医療機器洗浄市場、地域別、2024年~2031年(百万米ドル) 119
表60 北米:アルコール系消毒剤を用いた医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 119
表61 欧州:アルコール系消毒剤を用いた医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 120
表62 アジア太平洋地域:アルコール系消毒剤を用いた医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 120
表63 その他の消毒剤を用いた医療機器洗浄市場、地域別、2024年~2031年(百万米ドル) 121
表64 北米:その他の消毒剤を用いた医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 121
表65 欧州:その他の消毒剤を用いた医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 121
表66 アジア太平洋地域:その他の消毒剤を用いた医療機器洗浄市場(国別、2024年~2031年)(百万米ドル) 122
表67 洗浄用アクセサリーの医療機器洗浄市場(地域別、2024年~2031年)(百万米ドル) 123
表68 北米:医療機器洗浄用アクセサリー市場(国別、2024年~2031年)(百万米ドル) 123
表69 欧州:医療機器洗浄用アクセサリー市場、国別、2024年~2031年(百万米ドル) 124
表70 アジア太平洋地域:医療機器洗浄用アクセサリー市場、国別、2024年~2031年(百万米ドル) 124
表71 米国医療機器洗浄市場:液体洗剤、種類別、2024年~2031年(リットル) 125
表72 米国医療機器洗浄市場:液体消毒剤(種類別、2024年~2031年)(リットル) 125
表73 医療機器洗浄市場(機器種別)、2024–2031年(百万米ドル) 127
表74 重要医療機器向け洗浄市場(地域別)、2024–2031年(百万米ドル) 128
表75 北米:重要医療機器向け洗浄市場、国別、2024年~2031年(百万米ドル) 128
表76 欧州:重要医療機器向け洗浄市場、国別、2024年~2031年(百万米ドル) 128
表77 アジア太平洋地域:重要医療機器の洗浄市場、国別、2024年~2031年(百万米ドル) 129
表78 準重要医療機器の洗浄市場、地域別、2024年~2031年(百万米ドル) 130
表79 北米:準クリティカル医療機器の洗浄市場、国別、2024年~2031年(百万米ドル) 130
表80 欧州:セミクリティカル医療機器用洗浄市場、国別、2024年~2031年(百万米ドル) 131
表81 アジア太平洋地域:セミクリティカル医療機器向け洗浄市場、国別、2024年~2031年(百万米ドル) 131
表82 非クリティカル医療機器の洗浄市場:地域別、2024年~2031年(百万米ドル) 132
表83 北米:非クリティカル医療機器の洗浄市場:国別、2024年~2031年(百万米ドル) 132
表84 欧州:非クリティカル医療機器の洗浄市場、国別、2024年~2031年(百万米ドル) 133
表85 アジア太平洋地域:非クリティカル医療機器の洗浄市場(国別、2024年~2031年)(百万米ドル) 133
表86 医療機器洗浄市場(プロセス別、2024年~2031年)(百万米ドル) 135
表87 医療機器の分類および必要な再処理レベル 135
表88 器具の洗浄に使用される消毒剤の例 136
表89 消毒を目的とした医療機器洗浄市場(種類別)、2024年~2031年(百万米ドル) 136
表90 高水準消毒用医療機器洗浄市場(地域別、2024年~2031年)(百万米ドル) 137
表91 北米:高水準消毒用医療機器洗浄市場(国別、2024年~2031年)(百万米ドル) 137
表92 欧州:高水準消毒用医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 138
表93 アジア太平洋地域:高水準消毒用医療機器洗浄市場(国別、2024年~2031年)(百万米ドル) 138
表94 中程度消毒用医療機器洗浄市場:地域別、2024年~2031年(百万米ドル) 139
表95 北米:中程度消毒用医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 139
表96 欧州:中程度消毒用医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 140
表97 アジア太平洋地域:中程度消毒用医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 140
表98 低レベル消毒用医療機器洗浄市場:地域別、2024年~2031年(百万米ドル) 141
表99 北米:低レベル消毒用医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 141
表100 欧州:低レベル消毒用医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 142
表101 アジア太平洋地域:低レベル消毒用医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 142
表102 自動洗浄に使用される洗浄製品 143
表103 自動洗浄向け医療機器洗浄市場、種類別、2024年~2031年(百万米ドル) 143
表104 器具の自動洗浄に使用される酵素系洗浄剤の例 144
表105 地域別 医療機器の自動洗浄用酵素系洗浄剤市場、2024年~2031年(百万米ドル) 144
表106 北米:自動洗浄用酵素系洗剤の医療機器洗浄市場(国別、2024年~2031年)(百万米ドル) 145
表107 欧州:自動洗浄用酵素系洗剤の医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 145
表108 アジア太平洋地域:医療機器用自動洗浄酵素系洗剤市場(国別、2024年~2031年)(百万米ドル) 145
表109 器具の自動洗浄に使用される非酵素系洗浄剤の例 146
表110 自動洗浄用非酵素系洗剤の医療機器洗浄市場:地域別、2024年~2031年(百万米ドル) 146
表111 北米:自動洗浄用非酵素系洗浄剤の医療機器洗浄市場(国別)、2024年~2031年(百万米ドル) 147
表112 欧州:医療機器洗浄市場(自動洗浄用非酵素系洗剤)、国別、2024年~2031年(百万米ドル) 147
表113 アジア太平洋地域:医療機器洗浄市場(自動洗浄用非酵素系洗剤)、国別、2024年~2031年(百万米ドル) 147
表114 市場で入手可能な手動洗浄用製品 148
表115 医療機器洗浄市場(手動洗浄用)、種類別、2024年~2031年(百万米ドル) 149
表116 器具の手動洗浄に使用される酵素系洗剤の例 149
表117 医療機器洗浄市場(手動洗浄用酵素系洗剤)、地域別、2024年~2031年(百万米ドル) 150
表118 北米:手動洗浄用酵素系洗浄剤の医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 150
表119 欧州:医療機器洗浄用手動洗浄酵素系洗剤市場、国別、2024年~2031年(百万米ドル) 150
表120 アジア太平洋地域:医療機器用手動洗浄用酵素系洗浄剤市場、国別、2024年~2031年(百万米ドル) 151
表121 器具の手動洗浄に使用される非酵素系洗浄剤の例 151
表122 医療機器洗浄市場:手動洗浄用非酵素系洗浄剤、地域別、2024年~2031年(百万米ドル) 152
表123 北米:手動洗浄用非酵素系洗浄剤の医療機器洗浄市場(国別、2024年~2031年)(百万米ドル) 152
表124 欧州:手動洗浄用非酵素系洗浄剤の医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 153
表125 アジア太平洋地域:手動洗浄用非酵素系洗剤の医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 153
表126 市場で入手可能な予浸漬・予備洗浄製品 154
表127 医療機器洗浄市場:予浸漬・予備洗浄、種類別、2024年~2031年(百万米ドル) 154
表128 器具のプレソーキング/プレクリーニングに使用される酵素系洗剤の例 155
表129 プレソーキング/プレクリーニング用酵素系洗剤の医療機器洗浄市場(地域別、2024年~2031年)(百万米ドル) 156
表130 北米:医療機器洗浄市場(前浸漬・予備洗浄用酵素系洗剤)、国別、2024年~2031年(百万米ドル) 156
表131 欧州:医療機器洗浄市場におけるプレソーク/プレクリーニング用酵素系洗剤、国別、2024年~2031年(百万米ドル) 156
表132 アジア太平洋地域:医療機器洗浄市場におけるプレソーキング/プレクリーニング用酵素系洗剤、国別、2024年~2031年(百万米ドル) 157
表133 器具の予浸漬・予備洗浄に使用される非酵素系洗剤の例 157
表134 医療機器洗浄市場:前浸漬・予備洗浄用非酵素系洗剤、地域別、2024年~2031年(百万米ドル) 158
表135 北米:医療機器の予浸漬・予備洗浄用非酵素系洗剤市場(国別、2024年~2031年)(百万米ドル) 158
表136 欧州:医療機器洗浄市場における前浸漬・予備洗浄用非酵素系洗剤、国別、2024年~2031年(百万米ドル) 159
表137 アジア太平洋地域:医療機器洗浄市場(前浸漬・予備洗浄用非酵素系洗剤)、国別、2024年~2031年(百万米ドル) 159
表138 医療機器洗浄市場(用途別)、2024年~2031年(百万米ドル) 161
表139 医療機器洗浄市場(外科用器具向け、地域別)、2024年~2031年(百万米ドル) 162
表140 北米:外科用器具向け医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 162
表141 欧州:外科用器具の医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 163
表142 アジア太平洋地域:外科用器具の医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 163
表143 内視鏡の医療機器洗浄市場、地域別、2024年~2031年(百万米ドル) 164
表144 北米:内視鏡用医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 164
表145 欧州:内視鏡用医療機器洗浄市場、国別、2024–2031年(百万米ドル) 165
表146 アジア太平洋地域:内視鏡用医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 165
表147 超音波プローブ用医療機器洗浄市場、地域別、2024年~2031年(百万米ドル) 166
表148 北米:超音波プローブ用医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 166
表149 欧州:超音波プローブ用医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 167
表150 アジア太平洋地域:超音波プローブ用医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 167
表151 歯科用器具の医療機器洗浄市場、地域別、2024年~2031年(百万米ドル) 168
表152 北米:歯科用器具の医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 168
表153 欧州:歯科用器具の医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 169
表154 アジア太平洋地域:歯科用器具の医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 169
表 155 その他の医療器具向け洗浄市場:地域別、2024年~2031年(百万米ドル) 170
表156 北米:その他の医療器具向け医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 170
表157 欧州:その他の医療機器用洗浄市場、
国別、2024年~2031年(百万米ドル) 171
表 158 アジア太平洋地域:その他の医療機器用洗浄市場、国別、2024年~2031年(百万米ドル) 171
表159 医療機器洗浄市場:エンドユーザー別、2024年~2031年(百万米ドル) 173
表160 1人当たりの病院数:国別、2026年 174
表161 病院、日帰り手術センター、および診療所向け医療機器洗浄市場(地域別、2024年~2031年)(百万米ドル) 174
表162 北米:病院、外来手術センター、および診療所向け医療機器洗浄市場(国別)、
2024年~2031年(百万米ドル) 174
表163 欧州:病院、日帰り手術センター、および診療所向け医療機器洗浄市場(国別、2024年~2031年)(百万米ドル) 175
表164 アジア太平洋地域:病院、外来手術センター、および診療所向け医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 175
表165 診断・画像診断センター向け医療機器洗浄市場、
地域別、2024年~2031年(百万米ドル) 176
表166 北米:診断・画像診断センター向け医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 176
表167 欧州:診断・画像診断センター向け医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 177
表168 アジア太平洋地域: 診断・画像診断センター向け医療機器洗浄市場:国別、2024年~2031年(百万米ドル) 177
表169 歯科医院向け医療機器洗浄市場:地域別、
2024年~2031年(百万米ドル) 178
表170 北米:歯科医院向け医療機器洗浄市場、
国別、2024年~2031年(百万米ドル) 178
表171 欧州:歯科医院向け医療機器洗浄市場、
国別、2024年~2031年(百万米ドル) 179
表172 アジア太平洋地域:歯科医院向け医療機器洗浄市場、
国別、2024年~2031年(百万米ドル) 179
表173 その他のエンドユーザー向け医療機器洗浄市場、地域別、
2024年~2031年(百万米ドル) 180
表174 北米:その他のエンドユーザー向け医療機器洗浄市場、国別、2024年~2031年(百万米ドル) 180
表175 欧州:その他のエンドユーザー向け医療機器洗浄市場、
国別、2024年~2031年(百万米ドル) 181
表176 アジア太平洋地域:その他のエンドユーザー向け医療機器洗浄市場、
国別、2024年~2031年(百万米ドル) 181
表177 医療機器洗浄市場、地域別、2024年~2031年(百万米ドル) 183
表178 北米:医療機器洗浄市場(国別)、
2024年~2031年(百万米ドル) 184
表179 北米:医療機器洗浄市場(製品別)、
2024年~2031年 (百万米ドル) 185
表180 北米:医療機器洗浄市場(洗剤)、
種類別、2024年~2031年(百万米ドル) 185
表181 北米:医療機器洗浄市場(消毒剤)、
種類別、2024年~2031年(百万米ドル) 186
表182 北米:医療機器洗浄市場、プロセス別、
2024年~2031年(百万米ドル) 186
表183 北米:医療機器洗浄市場(消毒)、
種類別、2024年~2031年(百万米ドル) 187
表184 北米:医療機器洗浄市場(自動洗浄)、種類別、2024年~2031年(百万米ドル) 187
表185 北米:医療機器洗浄市場(手動洗浄)、種類別、2024年~2031年(百万米ドル) 187
表186 北米:医療機器洗浄市場(予浸漬/予備洗浄)、種類別、2024年~2031年(百万米ドル) 188
表187 北米:医療機器洗浄市場、機器の種類別、
2024年~2031年 (百万米ドル) 188
表 188 北米:医療機器洗浄市場(用途別)、
2024–2031年(百万米ドル) 188
表189 北米:医療機器洗浄市場(エンドユーザー別)、
2024–2031年(百万米ドル) 189
表190 米国:医療機器洗浄市場(製品別)、
2024–2031年(百万米ドル) 190
表191 米国:医療機器洗浄市場(洗浄剤)、種類別、
2024年~2031年(百万米ドル) 190
表192 米国:医療機器洗浄市場(消毒剤)、種類別、 2024–2031年(百万米ドル) 190
表193 米国:医療機器洗浄市場(プロセス別)、
2024–2031年(百万米ドル) 191
表194 米国:医療機器洗浄市場(消毒分野、種類別)、
2024–2031年(百万米ドル) 191
表195 米国:医療機器洗浄市場(自動洗浄)、種類別、2024–2031年(百万米ドル) 191
表196 米国:医療機器洗浄市場(手動洗浄)、種類別、2024年~2031年(百万米ドル) 192
表197 米国:医療機器洗浄市場(予備浸漬/予備洗浄)、
種類別、2024年~2031年(百万米ドル) 192表198 米国:医療機器洗浄市場、機器の種類別、2024年~2031年(百万米ドル) 192表199 米国:医療機器洗浄市場(用途別)、2024年~2031年(百万米ドル) 193表200 米国:医療機器洗浄市場(エンドユーザー別)、2024年~2031年(百万米ドル) 193表201 カナダ:医療機器洗浄市場(製品別)、2024年~2031年(百万米ドル) 194表202 カナダ:医療機器洗浄用洗剤市場(種類別)、2024年~2031年(百万米ドル) 194表203 カナダ:医療機器洗浄市場(消毒剤、種類別)、2024年~2031年(百万米ドル) 195表 204 カナダ:医療機器洗浄市場(プロセス別)、2024年~2031年(百万米ドル) 195表 205 カナダ:医療機器洗浄市場(消毒分野、種類別)、2024年~2031年(百万米ドル) 196表206 カナダ:医療機器洗浄市場(自動洗浄)、種類別、2024年~2031年(百万米ドル) 196表 207 カナダ:医療機器洗浄市場(手動洗浄)、種類別、2024年~2031年(百万米ドル) 196表 208 カナダ:医療機器洗浄市場(予浸漬・予備洗浄)、種類別、2024年~2031年(百万米ドル) 197表 209 カナダ:医療機器洗浄市場(機器の種類別)、2024–2031年(百万米ドル) 197表 210 カナダ:医療機器洗浄市場(用途別)、2024–2031年 (百万米ドル) 197表211 カナダ:医療機器洗浄市場、エンドユーザー別、2024年~2031年(百万米ドル) 198
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









