主なポイント
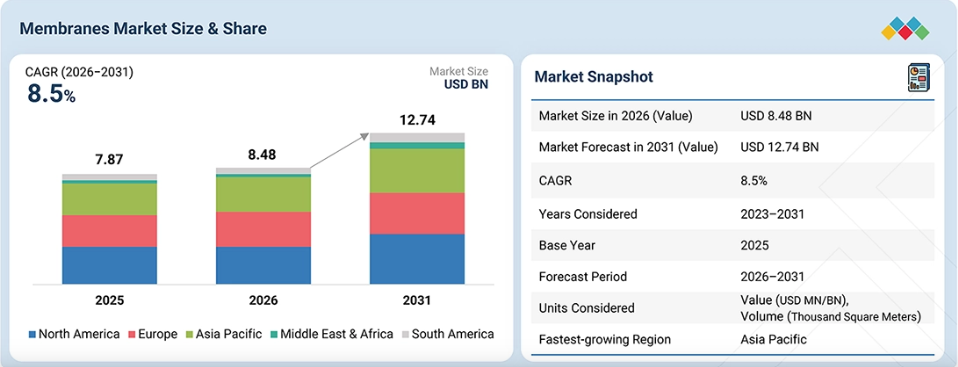
地域別に見ると、アジア太平洋地域は、世界の他の地域に比べて急速な成長を背景に、2025年の膜市場において45.3%のシェアを占めました。中国、インド、日本、韓国では急速な都市化と工業化が進んでおり、浄水および廃水処理ソリューションに対する需要が高まっています。
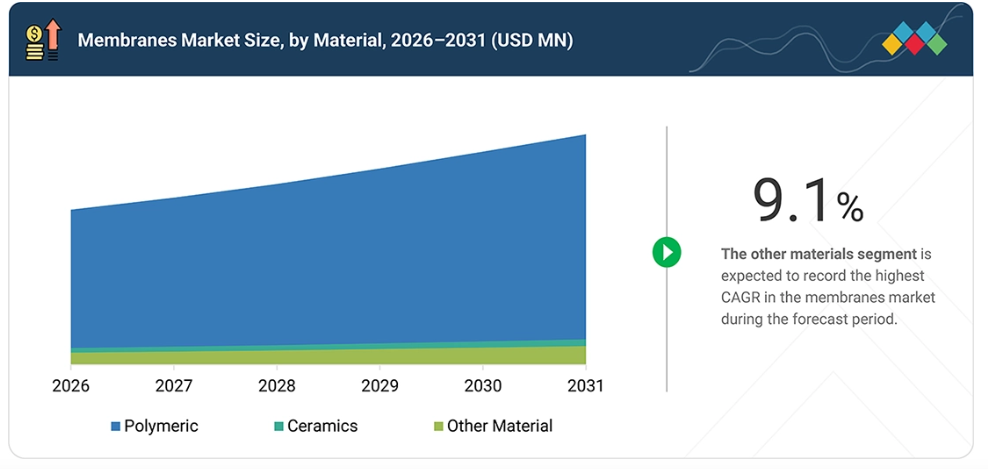
素材別では、高分子膜は、その多孔性および半透膜特性により、2026年から2031年にかけて年平均成長率(CAGR)8.4%で成長すると推定されています。その用途は適用分野によって異なりますが、ほとんどの産業用および都市用水処理用途では、高分子膜が採用されています。
技術別では、ナノろ過セグメントは、溶解塩、汚染物質、不純物を除去する優れた能力により、さまざまな水源から清潔で安全な飲料水を生成できることから、2026年から2031年にかけて年平均成長率(CAGR)9.1%で成長すると推定されています。
用途別では、産業プロセス分野が予測期間中に年平均成長率(CAGR)8.9%を記録すると見込まれています。これは、産業プロセス全般において、効率的な分離、精製、濃縮、および高付加価値製品の回収を目的とした膜技術の採用が増加していることが要因です。
デュポン、東レ株式会社、およびハイドラノーティクス(日東電工グループ傘下)は、その高い市場シェアと幅広い製品ラインナップから、膜市場における主要企業として挙げられています。
ALSYS、Applied Membranes, Inc.、Aquaporinなどは、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
世界の膜市場は、水処理および廃水処理への需要の高まり、工業化の進展、ならびに膜を用いた分離技術の採用拡大により成長しています。北米では、厳格な環境規制、水インフラへの投資、および自治体や産業用途における先進的な膜技術の採用拡大に支えられ、堅調な需要が見られます。ヨーロッパでは、厳格な水質・環境規制、水の再利用や資源効率への重視の高まり、そして持続可能な処理技術への投資が市場を支えています。
アジア太平洋地域は、急速な産業化、上下水道インフラの拡充、水不足の深刻化、そして中国、インド、日本、韓国、東南アジアにおける投資の増加に牽引され、最も急速に成長している市場です。一方、南米アメリカおよび中東・アフリカ地域では、水ストレスの増大、水インフラの改善、海水淡水化および廃水処理への政府投資、そして先進的な膜技術の採用拡大に支えられ、緩やかな成長が見られます。
顧客の顧客に影響を与えるトレンドと変革
水不足への懸念の高まり、厳格な環境規制、そして効率的な資源回収へのニーズの高まりが、水処理、製薬、バイオテクノロジー、食品・飲料、および産業プロセス全般において、膜技術の著しい進歩を牽引しています。廃水の再利用、海水淡水化、最小液体排出(MLD)、ゼロ液体排出(ZLD)、選択的分離、およびエネルギー効率の高いろ過が、ますます重視されています。従来のろ過技術から、選択性、ファウリング耐性、耐久性が向上し、エネルギー要件が低い先進的な高分子、セラミック、薄膜複合、および高性能膜への移行が、競争環境に影響を与えています。
市場の動向
推進要因:水・廃水処理に対する意識の高まり
水・廃水処理技術に対する意識の高まりは、膜市場にとって重要な要素です。世界中で、水不足、汚染、持続可能性に対する懸念が高まっています。都市化と工業化の急速な進展により、安全で清潔な水への需要が増加しており、自治体や産業は、純水を提供し、より厳格な環境規制を満たすために、新しい処理技術の導入を進めています。逆浸透、ナノろ過、限外ろ過、精密ろ過といった技術は、汚染物質、病原体、溶解固形物を選択的に除去し、飲用水を供給するとともに廃水の再利用を可能にする能力により、水処理分野において膜ろ過が広く受け入れられるようになりました。水質の悪化に伴う健康リスク、特に重金属、農薬、医薬品、生物学的汚染物質に関連する問題に対する認識は極めて高まっています。
こうした認識が、自治体や産業用途向けに、より効率的で信頼性が高く、拡張性のある次世代膜への投資を後押しし続けています。さらに、持続可能性は単なるトレンドにとどまらず、先進的な膜技術を通じて水の再利用やリサイクルの改善を支えています。人口増加や気候変動に起因する世界的な淡水不足は、世界中の政府や規制当局に対し、水質基準や排水基準の強化を促しています。
制約要因:膜の性能を低下させるファウリングとスケール
ファウリングとスケールは、膜ベースのろ過システムの効率、寿命、および持続可能性に直接影響を与えるため、膜分野における重要な課題となっています。ファウリングは、有機物、微生物、コロイド粒子、および浮遊固形物が膜表面に蓄積したり、細孔から侵入したりすることで発生します。この堆積により、透過流量が低下し、差圧が増加し、膜の透過性が低下します。その結果、生産量と水質が低下するだけでなく、洗浄やメンテナンスの頻度が増えることで運用コストも上昇します。同様に、スケールは、溶解度の限界を超えた際に沈殿する無機塩(炭酸カルシウム、シリカ、マグネシウム塩など)が、膜表面に硬い結晶層を形成する現象です。ファウリングもスケールも、流量の維持を困難にしたり、オペレーターがシステム圧力を上げざるを得なくなったりすることでエネルギー消費量を増加させ、電力使用量と運用コストを押し上げます。
時間の経過とともに、これらの問題は、膜の早期交換、膜の寿命の短縮、スケール防止やファウリング防止用薬剤のコスト増、および前処理手順の複雑化につながります。
機会:発展途上国における水処理需要の高まり
急速な都市化、工業化の進展、および水資源の確保や汚染に対する懸念の高まりにより、発展途上国における水処理の需要が増加するにつれ、膜市場には新たな機会が生まれています。アジア太平洋、南米アメリカ、中東、アフリカなどの地域では、人口の増加、都市部への移住、製造拠点の拡大により、水インフラに負担がかかっています。自治体やその他の関連産業にとって、清潔な水の供給を維持し、処理済み廃水を適切に管理するための解決策を見出すことが、極めて重要となっています。
発展途上国において従来型の水源がますます希少化し、汚染も深刻化していることを認識し、これらの地域の自治体は、安全な飲料水の供給、規制基準の遵守、そして持続可能な成長の支援を目的として、高度な処理技術、特に膜ろ過技術に多額の投資を行ってきました。これらの膜技術は、汚染物質、病原体、および微量の産業用化学物質の除去において高い効率を発揮し、飲料水生産のための給水や、再生水利用などの特定の処理水再利用システムを支えています。中国、インド、インドネシア、ベトナムなどの発展途上国では、パートナーシップや官民関係の強化に支えられ、大規模なインフラ整備が進められ、新技術の導入が急速に進んでいます。こうした先進的な処理技術の急速な導入を後押ししているのは、独自の処理プロセス(例えば、海水淡水化やゼロ液体排出システムなど)や、都市・産業用水処理における膜技術の利用を具体的に支援する政府プログラムや国際的な財政援助です。
課題:RO膜からの廃液としての塩水排出
逆浸透(RO)膜からの廃液としての塩水排出は、膜業界および関連産業にとって引き続き困難な課題となるでしょう。将来的には、海水淡水化や水再生プロジェクトの進展に伴い、この問題は世界的にさらに深刻化する可能性があります。RO膜の1サイクルにつき、投入水の40~60%が真水に変換される一方で、残りはブラインとして排出されます。ブラインとは、高濃度の塩分、残留化学物質、スケール防止剤、場合によっては重金属を含む濃縮塩水排水のことです。ROブラインを自然の水域、特に海洋や沿岸域に放流すると、その地域の塩分濃度、水温、化学的バランスが変化し、海洋環境に悪影響を及ぼす可能性があります。
ブラインは浸透圧ストレスを引き起こし、生息環境の質に影響を与え、放流時に多塩分帯から逃げられない底生生物にとって致命的となる傾向があるからです。さらに、ブラインには水生生物に害を及ぼす可能性のある有害物質が含まれている場合があり、高濃度の栄養塩は富栄養化を通じて生息環境の劣化を招く要因ともなります。ブライン排出による悪影響を受け、より厳格な規制や、より効果的な解決策を求める声が上がっています。その例としては、高度なブライン排出管理や、深海へのブライン排出、鉱物抽出のためのブラインリサイクル、ブラインや高塩分濃度のさらなる処理のための人工湿地の活用といった処理オプションが挙げられます。しかし、これらの解決策を導入すると、多くの場合、運用上の複雑さやコストが増大し、新規および既存の膜処理施設の運営者双方にとって、より大きな課題となります。
市場エコシステム
膜市場のエコシステムには、メーカー、販売業者、エンドユーザーが含まれます。サプライチェーンは卸売業者や小売業者にまで及びます。メーカーは特定の製品や膜の種類(精密ろ過、限外ろ過、ナノろ過、逆浸透)に焦点を当て、幅広い製品群を生産しています。性能と効率を向上させ、ひいてはエンドユーザーの運用コストを削減するための、材料、システム設計、およびファウリング低減戦略の進歩は、不可欠な要素です。エンドユーザーは、水質浄化、廃水の再利用および処理に対する需要の高まり、ならびに世界中の政府および環境規制の順守を通じて、サプライチェーンに影響を与えています。特に、急速な都市化と産業成長を経験している発展途上国において、その傾向は顕著です。
市場セグメント
膜市場(素材別)
高分子膜は、その汎用性、コストパフォーマンスの高さ、およびさまざまな分離プロセスへの幅広い適用可能性から、素材別カテゴリーにおいて膜市場で最大のシェアを占めています。高分子膜は、水および廃水処理、海水淡水化、食品・飲料加工、医薬品、バイオテクノロジー、および産業用分離における逆浸透(RO)、限外ろ過(UF)、ナノろ過(NF)、および精密ろ過(MF)の用途で広く使用されています。ポリアミド、ポリスルホン、ポリエーテルスルホン、ポリフッ化ビニリデン(PVDF)、セルロース系ポリマーなどの材料は、高い選択性、透過性、機械的強度、耐薬品性を兼ね備えており、膜メーカーは特定の分離要件に応じて性能を最適化することができます。
技術別膜市場
逆浸透(RO)膜は、溶解した塩分、汚染物質、不純物を除去する優れた能力により、さまざまな水源から清潔で安全な飲料水を生成できるため、技術カテゴリーにおける膜市場で最大のシェアを占めています。RO膜は、脱塩、廃水処理、浄化を目的とした、ほぼすべての家庭用、商業用、自治体用、および産業用途で使用されています。これにより、世界的な水不足や水質汚染の問題への対処が促進されます。RO膜は幅広い種類の汚染物質を除去できるため、国際的な水質基準を満たす信頼性の高い選択肢となっています。さらに、ROプロセスはエネルギー効率が向上し、膜は汎用性、耐久性、コストパフォーマンスに優れるようになりました。
こうした技術的進歩は、特にROに依存するアジア太平洋地域や中東の水不足地域を中心に、世界的に完全または部分的な脱塩プロジェクトが増加していることから、さらなる普及を後押ししています。さらに、リアルタイム監視のためのIoT技術や、特定の水質課題に合わせて調整された「個別対応型膜」の開発といった継続的な革新が、ROの魅力を高めるでしょう。これらすべての要因により、RO膜はこの技術分野において市場シェアのトップを維持し続け、水処理および持続可能な水管理に対する世界的な需要の高まりに応えて成長を牽引すると予想されます。さらに、確立された製造プロセス、多様なポリマー配合の入手可能性、そしてセラミックやその他の先進的な膜材料に比べて比較的低い生産コストが、RO膜の広範な採用を支えています。薄膜複合構造、表面改質、防汚コーティング剤、および高性能ポリマーにおける継続的な進歩により、透過性、選択性、耐久性、およびファウリング耐性がさらに向上しています。
膜市場:用途別
用途別の膜市場では、水処理および廃水処理が最大シェアを占め、市場を牽引しています。この成長は、主に都市化、工業化、および環境規制の強化に伴う、清潔で安全な水に対する世界的な需要によって推進されています。上水・下水処理ネットワークでは、膜を用いた逆浸透(RO)、限外ろ過(UF)、ナノろ過(NF)、微細ろ過(MF)などの膜技術への依存度が高まっています。これらの手段により、上水や下水から汚染物質、病原体、溶解性固形物を除去するプロセスが大幅に簡素化されます。
世界的な水不足、汚染、持続可能性の問題に対処するため、行政や産業界が水の浄化や排水のリサイクルをより重視するにつれ、自治体および産業部門の両方で、膜ろ過システムの普及が進んでいます。膜技術の進歩により、耐久性が向上し、エネルギー消費量が少なく、運用コストを削減できる膜が開発されており、市場の受容度と成長をさらに促進しています。さらに、排水基準や環境安全対策に関する厳格な規制により、膜技術を用いた現場での廃水処理ソリューションが求められており、これが同市場セグメントをさらに後押ししています。また、COVID-19のパンデミックにより、水の安全性に対する意識が高まり、世界中で、特に飲料水システムにおける水処理インフラへの投資が増加しています。その結果、上水および廃水処理は、膜市場の成長を牽引する主要な要因であり続けており、当面の間はその傾向が続くと予想されます。このパンデミックの影響下において、清潔な水へのアクセスと環境問題への対応は、目的意識を持った成長環境を維持するために極めて重要です。
地域
予測期間中、アジア太平洋地域が膜市場で最も急速な成長を遂げる地域となる見込み
アジア太平洋地域の膜市場は、世界の他の地域と比較して急速な成長を遂げています。中国、インド、日本、韓国で急速な都市化と工業化が進む中、清潔な水や廃水処理ソリューションへの需要が高まっています。アジア太平洋地域における人口および中産階級の急速な増加も、技術的に高度な浄水技術への需要を後押ししています。オーストラリアとニュージーランドを除く同地域の各国政府は、海水淡水化、都市用水処理、廃水リサイクルなどのインフラ開発に多額の投資を行っており、これらの分野で膜技術が市場での存在感を高めています。現在、持続可能な水管理を支援し、水質汚染を削減するために、地域レベルで様々な規制枠組みが導入されており、これが膜技術の普及を加速させています。
膜市場:企業評価マトリックス
膜市場に参入するアメリカ企業であるデュポン(スター)は、自治体、産業、商業、海水淡水化、超純水、および廃水処理の各用途で採用されている、逆浸透(RO)およびナノろ過(NF)膜技術からなる強力な「FilmTec」ポートフォリオを背景に、市場をリードする企業の一つとして台頭しています。同社の膜技術は、高い塩分および汚染物質の除去率、低エネルギーでの稼働、ファウリング耐性、耐久性、そして安定した性能を特徴としています。
ポール・コーポレーション(新興リーダー)は、食品・飲料加工、発酵、生体分子回収、プロセス水処理、および産業排水処理用途向けの微濾過および限外濾過ソリューションを提供する「メンブラロックス(Membralox)」セラミック膜ポートフォリオを通じて、膜市場における地位を強化しています。同社の「メンブラロックス(Membralox)GP-IC」技術は、勾配透過性と交錯チャネル設計を組み合わせることで、ろ過能力、収率、プロセス効率を向上させると同時に、システムの設置面積と運用コストを削減します。
主要市場プレイヤー
Dupont (US)
Toray Industries Inc (Japan)
Hydranautics (Nitto Denko Group Company) (US)
Kovalus Separation Solutions (US)
Pall Corporation (US)
Veolia (France)
Pentair (US)
Asahi Kasei Corporation (Japan)
LG Chem (South Korea)
Mann+Hummel (Germany)
最近の動向
2026年9月: ハイドラノティクス(日東電工グループ傘下)(アメリカ)は、半導体、鉱業、製造業における困難な産業廃水の再利用向けに、ファウリング耐性のある逆浸透膜エレメント「PRO-XR1-X-LD」を発売しました。この新しい膜は、日東電工の表面コーティング技術と最適化された流路構造を採用しており、高い不純物除去率を維持しながらファウリングを低減することで、稼働サイクルの長期化、洗浄頻度の低減、およびより安定した水回収率を実現しています。
2026年4月: デュポン(アメリカ)は、高度なゼロ液体排出(ZLD)および最小液体排出(MLD)用途向けに、2種類の新しいFilmTec™ Fortilife™逆浸透膜エレメント「XC-Max UHP」および「XC220」を発売しました。これらの低塩分除去率ROエレメントは、より高い濃縮液濃度と水回収率の向上を実現するように設計されており、産業用水処理および資源回収用途向けのデュポンの膜製品ラインナップを拡充するものです。
2025年11月:東レ株式会社(日本)は、産業排水の再利用および下水処理向けの逆浸透膜「TLF-400ULD」を発売しました。東レ独自の膜製造技術と流路設計を用いて開発されたこの膜は、高い塩分除去率と、向上した透過性および耐薬品性を兼ね備えており、その目詰まり防止構造により、ファウリングの低減と薬品洗浄の頻度削減を実現しています。
2025年7月: グローバルな多角化メーカーである旭化成の事業部門である旭化成ライフサイエンスは、同社の「プラノバ」ウイルス除去フィルター専用の新紡糸工場を、日本の宮崎県延岡市に建設する計画を発表しました。
2025年1月: 東レ株式会社は、バイオ医薬品製造向けに設計された高効率分離膜モジュールを発表しました。
1 はじめに 27
1.1 調査の目的 27
1.2 市場の定義 27
1.3 調査範囲 28
1.3.1 対象市場および地域範囲 28
1.3.2 調査対象および除外項目 29
1.3.3 対象期間 29
1.3.4 対象通貨 29
1.3.5 対象単位 29
1.4 ステークホルダー 30
1.5 変更点の概要 30
2 エグゼクティブ・サマリー 31
2.1 主な洞察と市場のハイライト 31
2.2 主要な市場参加者:シェアに関する洞察と戦略的動向 33
2.3 市場を形作る破壊的トレンド 34
2.4 高成長セグメントおよび新興市場 35
2.5 概要:世界の市場規模、成長率、および予測 36
3 プレミアムインサイト 37
3.1 膜市場における事業者にとって魅力的な機会 37
3.2 アジア太平洋地域:素材別・国別の膜市場 38
3.3 技術別の膜市場 39
3.4 用途別 膜市場 39
3.5 国別 膜市場 40
4 市場概要 41
4.1 はじめに 41
4.2 市場の動向 41
4.2.1 推進要因 42
4.2.1.1 水および廃水処理に対する意識の高まり 42
4.2.1.2 厳格な廃水規制 42
4.2.1.3 水処理における化学処理から膜処理への移行 42
4.2.1.4 最終用途産業における膜への需要の増加 43
4.2.2 制約要因 43
4.2.2.1 膜のファウリングおよびスケール付着 43
4.2.2.2 原材料の高い資本コスト 44
4.2.2.3 互換性の制限および高いエネルギー消費量 44
4.2.3 機会 44
4.2.3.1 新興経済国における水処理需要の高まり 44
4.2.3.2 産業における淡水供給の差し迫った必要性 45
4.2.3.3 循環型経済への取り組み 45
4.2.4 課題 46
4.2.4.1 膜の寿命および効率に関する問題 46
4.2.4.2 RO膜からの廃液としての塩水排出 46
4.2.4.3 設備の初期コストの高さ 46
4.2.5 膜市場における未充足ニーズ 47
4.2.6 未開拓市場の機会 48
4.2.7 相互に関連する市場とセクター横断的な機会 49
4.3 ティア1/2/3の主要企業による戦略的動き 50
4.3.1 主な動きと戦略的焦点 50
5 産業の動向 51
5.1 ポーターの5つの力分析 51
5.1.1 新規参入の脅威 52
5.1.2 代替品の脅威 52
5.1.3 供給者の交渉力 52
5.1.4 購入者の交渉力 53
5.1.5 競合の激しさ 53
5.2 バリューチェーン分析 53
5.3 エコシステム 55
5.4 価格分析 57
5.4.1 地域別平均販売価格(ASP)の推移 57
5.4.2 用途別 膜の平均販売価格の推移(2023年~2025年) 57
5.5 マクロ経済指標 58
5.5.1 世界のGDPの推移 58
5.5.2 医療産業の動向 60
5.6 2025年のアメリカ関税が膜市場に与える影響 61
5.6.1 はじめに 61
5.6.2 主な関税率 61
5.6.3 価格への影響分析 62
5.6.4 国・地域への影響 63
5.6.4.1 アメリカ 63
5.6.4.2 ヨーロッパ 63
5.6.4.3 アジア太平洋地域 63
5.6.5 最終用途産業への影響 64
5.7 貿易分析 65
5.7.1 輸入シナリオ(HSコード 842129) 65
5.7.2 輸出シナリオ (HSコード 842129) 67
5.8 顧客のビジネスに影響を与えるトレンド/混乱要因 68
5.9 投資および資金調達のシナリオ 68
5.10 ケーススタディ分析 69
5.10.1 デュポン・フィルムテックの膜が、ベンシー・スチール・グループにおける産業用水の再利用を実現
69
5.10.2 東レ株式会社が、UAEにおける大規模海水淡水化プロジェクト向けにRO膜を供給 69
5.10.3 ハイドラノティクス社が、チリのトコピージャ海水淡水化プラントにSWC6-LD膜を供給 70
5.10.4 コヴァラス・セパレーション・ソリューションズ社が、RWEエームスハーフェン発電所にPURON MBR技術を導入
70
5.11 主要な会議およびイベント 71
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 72
6.1 技術分析 72
6.1.1 主要技術 72
6.1.1.1 ブロックコポリマー膜 72
6.1.1.2 通水率向上技術 72
6.1.2 補完技術 73
6.1.2.1 膜結晶化(結晶化と拡散の組み合わせ) 73
6.1.2.2 膜蒸留 73
6.1.3 関連技術 73
6.1.3.1 膜コンタクター 73
6.1.3.2 炭化水素分離のためのパーベイパレーション 74
6.1.3.3 順浸透、直接接触膜蒸留、および統合型FO-DCMDシステム 74
6.2 技術・製品ロードマップ 74
6.2.1 短期(2025年~2027年) | 材料の革新と性能の最適化 75
6.2.2 中期(2027年~2030年) | スマート膜およびデジタルプロセス統合 75
6.2.3 長期(2030年~2035年以降) | 持続可能な高性能膜および自律運転 76
6.3 特許分析 76
6.3.1 特許の法的状況 77
6.3.2 管轄区域分析 78
6.4 将来の応用分野 78
6.4.1 高度な水再利用、海水淡水化、および資源回収 79
6.4.2 産業プロセスにおける分離および資源回収 80
6.4.3 先進的な膜技術および防汚ソリューション 80
6.4.4 膜を用いたガス分離、水素および炭素管理 81
6.5 AI/汎用AIが膜市場に与える影響 81
6.5.1 膜の主な活用事例と市場の可能性 82
6.5.2 膜処理におけるベストプラクティス 82
6.5.3 膜市場におけるAI導入の事例研究 83
6.5.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響
83
6.5.5 膜市場における生成AI導入に対する顧客の準備状況 84
7 規制環境とサステナビリティの取り組み 85
7.1 地域ごとの規制とコンプライアンス 85
7.1.1 規制機関、政府機関、および
その他の組織 85
7.1.2 産業基準 90
7.2 規制政策およびサステナビリティ・イニシアチブの影響 92
7.3 認証、表示、および環境基準 92
8 顧客動向および購買行動 94
8.1 はじめに 94
8.2 意思決定プロセス 94
8.3 主要なステークホルダーと購入基準 95
8.3.1 購入プロセスにおける主要なステークホルダー 96
8.3.2 購入基準 96
8.4 導入障壁と内部的課題 97
8.5 各最終用途産業における未充足ニーズ 99
8.6 市場の収益性 100
8.6.1 収益の可能性 101
8.6.2 コストの動向 101
8.6.3 主要な最終用途産業における利益率の機会 101
9 素材別膜市場 103
9.1 はじめに 104
9.2 高分子系 105
9.2.1 ポリアミド 106
9.2.1.1 主にNFおよびRO膜に使用されています 106
9.2.2 ポリスルホンおよびポリエーテルスルホン 106
9.2.2.1 高い熱的および化学的安定性を備えています 106
9.2.3 フッ素系ポリマー 106
9.2.3.1 高い機械的強度と耐薬品性を備えています 106
9.2.4 その他の高分子膜 107
9.3 セラミックス 107
9.3.1 アルミナ 108
9.3.1.1 膜の生産効率を向上させます 108
9.3.2 チタニア 108
9.3.2.1 主にMFおよびNF膜に使用されます 108
9.3.3 ジルコニア 108
9.3.3.1 高い強度と破壊靭性 108
9.3.4 その他のセラミック膜 109
9.4 その他の材料 109
10 技術別膜市場 110
10.1 はじめに 111
10.2 逆浸透 113
10.2.1 海水淡水化で広く利用されています 113
10.3 限外ろ過 113
10.3.1 逆浸透よりも高い透過流量 113
10.4 マイクロろ過 114
10.4.1 逆浸透およびナノろ過の前処理として用いられます 114
10.5 ナノろ過 114
10.5.1 逆浸透よりも低い運転圧力で、より高い流量
を実現します 114
10.6 その他の技術 115
11 用途別膜市場 116
11.1 はじめに 117
11.2 水・廃水処理 120
11.2.1 脱塩 120
11.2.1.1 水から溶解した塩分を分離するために用いられます 120
11.2.2 ユーティリティ用水処理 120
11.2.2.1 汚染された水源から高純度水または飲用水を生成します 120
11.2.3 廃水の再利用 121
11.2.3.1 プロセス流から汚染物質を効率的に除去します 121
11.3 産業プロセス 121
11.3.1 食品・飲料 121
11.3.1.1 液体ストリームからの病原性物質の除去 121
11.3.2 化学・石油化学 122
11.3.2.1 運用コストの削減 122
11.3.3 製薬・医療 123
11.3.3.1 優れたろ過性能と耐熱性 123
11.3.4 繊維 123
11.3.4.1 染料の脱塩および精製 123
11.3.5 電力 123
11.3.5.1 水質を改善する先進的な膜技術 123
11.3.6 パルプ・製紙 124
11.3.6.1 パルプ調製および漂白における排水処理 124
11.3.7 その他の用途 124
12 地域別膜市場 125
12.1 はじめに 126
12.2 アジア太平洋地域 128
12.2.1 中国 135
12.2.1.1 高度な水処理および水の再利用への移行が
市場を牽引 135
12.2.2 日本 137
12.2.2.1 先進技術の開発と産業
部門の活況が市場を後押し 137
12.2.3 インド 139
12.2.3.1 排水処理インフラの拡充と水の
再利用が膜の需要を牽引 139
12.2.4 韓国 140
12.2.4.1 産業用水の再利用と高度処理の
拡大が膜の需要を牽引 140
12.2.5 オーストラリア 142
12.2.5.1 海水淡水化および水の再利用の拡大が膜の需要を牽引 142
12.2.6 アジア太平洋地域のその他 144
12.3 北米 145
12.3.1 アメリカ 151
12.3.1.1 産業用水の再利用および高度水処理の拡大が
膜の需要を牽引 151
12.3.2 カナダ 153
12.3.2.1 産業用水処理および水再利用の拡大が膜需要を牽引 153
12.3.3 メキシコ 155
12.3.3.1 製造業の成長が市場を後押し 155
12.4 ヨーロッパ 156
12.4.1 スペイン 163
12.4.1.1 海水淡水化および水の再利用の拡大が
膜需要を牽引 163
12.4.2 ドイツ 165
12.4.2.1 より厳格な排水基準と高度処理
へのアップグレードが膜需要を牽引 165
12.4.3 フランス 166
12.4.3.1 水の再利用の拡大と先進的な膜技術の導入が市場を牽引 166
12.4.4 英国 168
12.4.4.1 水不足への懸念の高まりにより、
海水淡水化および先進的な膜技術の導入が拡大しています 168
12.4.5 イタリア 170
12.4.5.1 水不足と産業用水の再利用が膜の需要を牽引 170
12.4.6 その他のヨーロッパ諸国 171
12.5 中東・アフリカ 173
12.5.1 GCC諸国 179
12.5.1.1 サウジアラビア 179
12.5.1.1.1 逆浸透法による海水淡水化および水の再利用の拡大が、膜の需要を牽引します 179
12.5.1.2 アラブ首長国連邦(UAE) 181
12.5.1.2.1 汽水処理における膜の広範な利用が
市場を牽引します 181
12.5.1.3 クウェート 182
12.5.1.3.1 汽水および海水の淡水化における強力な処理能力が市場を後押し 182
12.5.1.4 GCCのその他の国々 184
12.5.2 南アフリカ 185
12.5.2.1 南アフリカにおける先進的な膜技術による水不足への対応 185
12.5.3 中東・アフリカのその他の地域 186
12.6 南米アメリカ 187
12.6.1 ブラジル 193
12.6.1.1 安全な飲料水へのニーズの高まりが、膜の需要を牽引 193
12.6.2 アルゼンチン 195
12.6.2.1 市場を活性化するための、廃水処理活動と海外投資への注力 195
12.6.3 南米のその他の地域 196
13 競争環境 198
13.1 概要 198
13.2 主要企業の戦略/競争優位性 198
13.3 売上高分析(2022年~2025年) 200
13.4 2025年の市場シェア分析 200
13.5 企業価値評価および財務指標 203
13.5.1 企業価値評価 205
13.6 製品比較分析 205
13.6.1 デュポン(FILMTEC) 206
13.6.2 ハイドラノティクス(日東グループ傘下)(PRO-SERIES) 206
13.6.3 コヴァラス・セパレーション・ソリューションズ(PURON) 206
13.6.4 ヴェオリア(ZEEWEED 限外ろ過中空糸膜) 206
13.7 企業評価マトリックス:主要企業、2025年 206
13.7.1 スター企業 206
13.7.2 新興リーダー企業 206
13.7.3 広範な事業展開を行う企業 207
13.7.4 参入企業 207
13.7.5 企業の事業範囲 208
13.7.5.1 原材料の事業範囲 208
13.7.5.2 技術フットプリント 209
13.7.5.3 アプリケーション・フットプリント 210
13.7.5.4 地域フットプリント 210
13.7.5.5 企業の総合フットプリント 211
13.8 企業評価マトリックス:スタートアップ/中小企業、2025年 211
13.8.1 先進的な企業 211
13.8.2 対応力のある企業 211
13.8.3 ダイナミックな企業 211
13.8.4 スタート地点 212
13.8.5 競合ベンチマーク 213
13.9 競争シナリオと動向 214
13.9.1 製品発売 214
13.9.2 取引 217
13.9.3 事業拡大 220
13.9.4 その他の動向 221
14 企業概要 222
14.1 主要企業 222
14.1.1 デュポン 222
14.1.1.1 事業概要 222
14.1.1.2 提供製品・ソリューション・サービス 223
14.1.1.3 最近の動向 224
14.1.1.3.1 取引 224
14.1.1.4 MnMの見解 225
14.1.1.4.1 主な強み 225
14.1.1.4.2 戦略的選択 226
14.1.1.4.3 弱点および競合上の脅威 226
14.1.2 東レ株式会社 227
14.1.2.1 事業概要 227
14.1.2.2 提供している製品・ソリューション・サービス 228
14.1.2.3 最近の動向 229
14.1.2.3.1 新製品の発売 229
14.1.2.3.2 取引 230
14.1.2.4 MnMの見解 231
14.1.2.4.1 主な強み 231
14.1.2.4.2 戦略的選択 231
14.1.2.4.3 弱点および競合上の脅威 231
14.1.3 ハイドラノティクス(日東電工グループ企業) 232
14.1.3.1 事業概要 232
14.1.3.2 提供している製品・ソリューション・サービス 234
14.1.3.3 最近の動向 235
14.1.3.3.1 新製品の発売 235
14.1.3.3.2 取引 235
14.1.3.4 MnMの見解 236
14.1.3.4.1 主な強み 236
14.1.3.4.2 戦略的選択 236
14.1.3.4.3 弱点および競合上の脅威 236
14.1.4 KOVALUS SEPARATION SOLUTIONS 237
14.1.4.1 事業概要 237
14.1.4.2 提供している製品・ソリューション・サービス 237
14.1.4.3 最近の動向 238
14.1.4.3.1 新製品の発売 238
14.1.4.3.2 取引 238
14.1.4.3.3 取引 239
14.1.4.3.4 事業拡大 240
14.1.4.4 MnMの見解 240
14.1.4.4.1 主な強み 240
14.1.4.4.2 戦略的選択 240
14.1.4.4.3 弱点および競合上の脅威 240
14.1.5 PALL CORPORATION 241
14.1.5.1 事業概要 241
14.1.5.2 提供している製品・ソリューション・サービス 241
14.1.5.3 最近の動向 242
14.1.5.3.1 取引 242
14.1.5.4 MnMの見解 242
14.1.5.4.1 主な強み 242
14.1.5.4.2 戦略的選択 243
14.1.5.4.3 弱みと競合上の脅威 243
14.1.6 ヴェオリア 244
14.1.6.1 事業概要 244
14.1.6.2 提供している製品・ソリューション・サービス 245
14.1.6.3 最近の動向 246
14.1.6.3.1 取引 246
14.1.6.4 MnMの見解 247
14.1.6.4.1 主な強み 247
14.1.6.4.2 戦略的選択 247
14.1.6.4.3 弱みと競合上の脅威 248
14.1.7 PENTAIR 249
14.1.7.1 事業概要 249
14.1.7.2 提供している製品・ソリューション・サービス 250
14.1.7.3 最近の動向 251
14.1.7.3.1 新製品の発売 251
14.1.7.3.2 取引 252
14.1.7.4 MnMの見解 253
14.1.7.4.1 主な強み 253
14.1.7.4.2 戦略的選択 253
14.1.7.4.3 弱点および競合上の脅威 253
14.1.8 旭化成株式会社 254
14.1.8.1 事業概要 254
14.1.8.2 提供している製品・ソリューション・サービス 255
14.1.8.3 最近の動向 256
14.1.8.3.1 新製品の発売 256
14.1.8.3.2 事業拡大 256
14.1.8.4 MnMの見解 256
14.1.8.4.1 主な強み 256
14.1.8.4.2 戦略的選択 257
14.1.8.4.3 弱点および競合上の脅威 257
14.1.9 LG CHEM 258
14.1.9.1 事業概要 258
14.1.9.2 提供している製品・ソリューション・サービス 259
14.1.9.3 最近の動向 260
14.1.9.3.1 新製品の発売 260
14.1.9.3.2 取引 260
14.1.9.3.3 その他の動向 260
14.1.9.4 MnMの見解 261
14.1.9.4.1 主な強み 261
14.1.9.4.2 戦略的選択 261
14.1.9.4.3 弱点および競合上の脅威 261
14.1.10 MANN+HUMMEL 262
14.1.10.1 事業概要 262
14.1.10.2 提供製品・ソリューション・サービス 263
14.1.10.3 MnMの見解 264
14.1.10.3.1 主な強み 264
14.1.10.3.2 戦略的選択 264
14.1.10.3.3 弱みと競合上の脅威 264
14.1.11 SOLVENTUM 265
14.1.11.1 事業概要 265
14.1.11.2 提供している製品・ソリューション・サービス 266
14.1.11.2.1 その他の展開 267
14.1.11.3 MnMの見解 267
14.1.11.3.1 主な強み 267
14.1.11.3.2 策定された戦略的選択 267
14.1.11.3.3 弱点および競合上の脅威 267
14.1.12 北京オリジンウォーター・テクノロジー株式会社 268
14.1.12.1 事業概要 268
14.1.12.2 提供している製品・ソリューション・サービス 268
14.1.12.3 MnMの見解 269
14.1.12.3.1 主な強み 269
14.1.12.3.2 戦略的選択 269
14.1.12.3.3 弱点および競合上の脅威 269
14.2 その他の企業 270
14.2.1 ALSYS 270
14.2.2 APPLIED MEMBRANES, INC. 271
14.2.3 AQUAPORIN 272
14.2.4 AXEON WATER TECHNOLOGIES 273
14.2.5 GEA GROUP AKTIENGESELLSCHAFT 274
14.2.6 LANXESS 275
14.2.7 LENNTECH B.V. 276
14.2.8 MEMBRANE SOLUTIONS (NANTONG) 277
14.2.9 メンブラニウム 278
14.2.10 メルク KGAA 279
14.2.11 パーカー・ハニフィン社 280
14.2.12 パーミオニクス 281
14.2.13 シンダー・フィルトレーション社 282
14.2.14 スキノール・ウォーター・アメリカ社 283
14.2.15 東洋紡株式会社 284
15 調査方法論 285
15.1 調査データ 285
15.1.1 二次データ 286
15.1.1.1 二次情報源からの主要データ 286
15.1.2 一次データ 286
15.1.2.1 一次情報源からの主要データ 287
15.1.2.2 産業に関する主な知見 287
15.1.2.3 一次インタビューの内訳 288
15.2 市場規模の推計 288
15.2.1 ボトムアップ手法 289
15.2.2 トップダウン手法 289
15.3 ベース数値の算出 290
15.3.1 需要側アプローチ 290
15.3.2 供給側アプローチ 290
15.4 市場予測のアプローチ 291
15.4.1 供給側 291
15.4.2 需要側 291
15.5 データの三角測量 291
15.6 因子分析 292
15.7 調査の前提条件 293
15.8 限界とリスク 293
16 付録 294
16.1 ディスカッション・ガイド 294
16.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 298
16.3 カスタマイズオプション 300
16.4 関連レポート 300
16.5 著者情報 301
表1 膜市場:ポーターの5つの力分析 51
表2 膜市場:エコシステムにおける企業の役割 56
表3 主要経済国のGDP推移および予測、
2023年~2030年(10億ドル、現行価格) 59
表4 アメリカの国民医療支出(NHE)の推移、2022年~2033年 60
表5 アメリカ調整済み相互関税率 61
表6 HSコード842129に該当する製品の輸入シナリオ、
国別、2021年~2025年(千ドル) 66
表7 HSコード842129に準拠する製品の輸出シナリオ、
国別、2021年~2025年(千米ドル) 67
表8 膜市場:会議・イベント、2026年~2027年 71
表9 主な用途と市場の可能性 82
表10 ベストプラクティス:主要企業による注目すべき産業慣行 82
表11 相互に関連する隣接エコシステムと市場プレイヤーへの影響 83
表12 アジア太平洋地域:規制機関、政府機関、産業団体、およびその他の組織の一覧 86
表13 ヨーロッパ:規制機関、政府機関、産業団体、およびその他の組織の一覧 88
表14 北米:規制機関、政府機関、産業団体、およびその他の組織の一覧 89
表15 膜市場におけるグローバル基準 91
表16 膜市場における認証、表示、および環境基準 92
表17 主要用途における購買プロセスに対するステークホルダーの影響(%) 96
表18 主要用途における主要な購買基準 97
表19 膜市場:主要な最終用途産業における未充足ニーズ 99
表20 膜市場:素材別、2023年~2025年(百万米ドル) 104
表21 膜市場:素材別、2026年~2031年(百万米ドル) 105
表22 膜市場:素材別、2023年~2025年(千平方メートル) 105
表23 膜市場:素材別、2026年~2031年(千平方メートル) 105
表24 膜市場、技術別、2023年~2025年(百万米ドル) 111
表25 膜市場、技術別、2026年~2031年(百万米ドル) 112
表26 膜市場、技術別、
2023年~2025年(千平方メートル) 112
表27 膜市場、技術別、
2026年~2031年(千平方メートル) 112
表28 膜市場、 用途別、2023年~2025年(百万米ドル) 118
表29 膜市場、用途別、2026年~2031年(百万米ドル) 118
表30 膜市場、用途別、
2023年~2025年 (千平方メートル) 119
表31 膜市場、用途別、
2026–2031年(千平方メートル) 119
表32 膜市場、地域別、2023–2025年(百万米ドル) 126
表33 2026年~2031年の地域別膜市場(百万米ドル) 127
表34 2023年~2025年の地域別膜市場(千平方メートル) 127
表35 地域別膜市場、2026年~2031年(千平方メートル) 127
表36 アジア太平洋地域:国別膜市場、
2023年~2025年(千平方メートル) 129
表37 アジア太平洋地域:国別膜市場、
2026年~2031年(千平方メートル) 130
表38 アジア太平洋地域:国別膜市場、2023年 –2025年(百万米ドル) 130
表39 アジア太平洋地域:膜市場、国別、2026–2031年(百万米ドル) 130
表40 アジア太平洋地域:膜市場(素材別)、
2023–2025年(千平方メートル) 131
表41 アジア太平洋地域:膜市場(素材別)、
2026–2031年(千平方メートル) 131
表42 アジア太平洋地域:膜市場(素材別)、2023年~2025年(百万米ドル) 131
表43 アジア太平洋地域:膜市場(素材別)、2026年~2031年(百万米ドル) 131
表44 アジア太平洋地域:膜市場(技術別)、
2023–2025年(千平方メートル) 132
表45 アジア太平洋地域:膜市場(技術別)、
2026–2031年(千平方メートル) 132
表46 アジア太平洋地域:膜市場(技術別)、
2023年~2025年(百万米ドル) 132
表47 アジア太平洋地域:膜市場(技術別)、
2026年~2031年(百万米ドル) 133
表48 アジア太平洋地域:膜市場、用途別、
2023年~2025年(千平方メートル) 133
表49 アジア太平洋地域:膜市場、用途別、
2026年~2031年(千平方メートル) 134
表50 アジア太平洋地域:膜市場(用途別)、
2023年~2025年(百万米ドル) 134
表51 アジア太平洋地域:膜市場(用途別)、
2026年~2031年(百万米ドル) 135
表52 中国:膜市場、用途別、
2023–2025年(千平方メートル) 136
表53 中国:膜市場、用途別、
2026–2031年(千平方メートル) 136
表54 中国:膜市場、用途別、2023年~2025年(百万米ドル) 136
表55 中国:膜市場、用途別、2026年~2031年(百万米ドル) 137
表56 日本:用途別膜市場、
2023年~2025年(千平方メートル) 138
表57 日本:用途別膜市場、
2026年~2031年(千平方メートル) 138
表58 日本:用途別膜市場、2023年~2025年(百万米ドル) 138
表59 日本:用途別膜市場、2026年~2031年(百万米ドル) 138
表60 インド:膜市場、用途別、
2023年~2025年(千平方メートル) 139
表61 インド:膜市場、用途別、
2026年~2031年(千平方メートル) 140
表62 インド:膜市場、用途別、2023年~2025年(百万米ドル) 140
表63 インド:膜市場、用途別、2026年~2031年(百万米ドル) 140
表64 韓国:膜市場、用途別、
2023年~2025年(千平方メートル) 141
表65 韓国: 用途別膜市場、
2026–2031年(千平方メートル) 141
表66 韓国:用途別膜市場、
2023–2025年(百万米ドル) 142
表67 韓国: 用途別膜市場、
2026–2031年(百万米ドル) 142
表68 オーストラリア:用途別膜市場、
2023–2025年(千平方メートル) 143
表69 オーストラリア:用途別膜市場、
2026年~2031年(千平方メートル) 143
表70 オーストラリア:用途別膜市場、2023年~2025年(百万米ドル) 143
表71 オーストラリア:用途別膜市場、2026年~2031年(百万米ドル) 143
表72 アジア太平洋地域その他:膜市場、用途別、
2023年~2025年(千平方メートル) 144
表73 アジア太平洋地域その他:膜市場、用途別、
2026年~2031年(千平方メートル) 144
表74 アジア太平洋地域その他:膜市場(用途別)、
2023年~2025年(百万米ドル) 144
表75 アジア太平洋地域その他:膜市場(用途別)、
2026年~2031年(百万米ドル) 145
表76 北米:膜市場、国別、
2023年~2025年(千平方メートル) 146
表77 北米:膜市場、国別、
2026年~2031年(千平方メートル) 146
表78 北米:膜市場、国別、
2023年~2025年(百万米ドル) 147
表79 北米:国別膜市場、
2026年~2031年(百万米ドル) 147
表80 北米:素材別膜市場、
2023年~2025年(千平方メートル) 147
表81 北米:膜市場、素材別、
2026年~2031年(千平方メートル) 147
表82 北米:膜市場、素材別、
2023年~2025年(百万米ドル) 148
表83 北米:膜市場、素材別、
2026年~2031年(百万米ドル) 148
表84 北米:膜市場、技術別、
2023年~2025年(千平方メートル) 148
表85 北米:膜市場、技術別、
2026年~2031年(千平方メートル) 148
表86 北米:膜市場、技術別、
2023年~2025年(百万米ドル) 149
表87 北米:膜市場、技術別、
2026–2031年(百万米ドル) 149
表88 北米:膜市場、用途別、
2023–2025年(千平方メートル) 149
表89 北米:膜市場、用途別、
2026年~2031年(千平方メートル) 150
表90 北米:膜市場、用途別、
2023年~2025年(百万米ドル) 150
表91 北米:膜市場、用途別、
2026年~2031年(百万ドル) 151
表92 アメリカ:膜市場、用途別、
2023年~2025年(千平方メートル) 152
表93 アメリカ:膜市場、用途別、
2026年~2031年(千平方メートル) 152
表94 アメリカ:膜市場、用途別、2023年~2025年 (百万ドル) 152
表 95 アメリカ:膜市場、用途別、2026–2031年(百万ドル) 153
表 96 カナダ:膜市場、用途別、
2023–2025年 (千平方メートル) 154
表97 カナダ:膜市場、用途別、
2026年~2031年(千平方メートル) 154
表98 カナダ:膜市場(用途別)、2023年~2025年(百万米ドル) 154
表99 カナダ:膜市場(用途別)、2026年~2031年(百万米ドル) 154
表100 メキシコ:膜市場、用途別、
2023年~2025年(千平方メートル) 155
表101 メキシコ:膜市場、用途別、
2026年~2031年(千平方メートル) 156
表102 メキシコ:膜市場、用途別、2023年~2025年(百万米ドル) 156
表103 メキシコ:用途別膜市場、2026年~2031年(百万米ドル) 156
表104 ヨーロッパ:国別膜市場、
2023年~2025年(千平方メートル) 157
表105 ヨーロッパ:膜市場、国別、
2026年~2031年(千平方メートル) 158
表106 ヨーロッパ:膜市場、国別、2023年~2025年(百万米ドル) 158
表107 ヨーロッパ:国別膜市場、2026年~2031年(百万米ドル) 158
表108 ヨーロッパ:膜市場、素材別、
2023年~2025年(千平方メートル) 159
表109 ヨーロッパ:膜市場、素材別、
2026年~2031年(千平方メートル) 159
表110 ヨーロッパ:膜市場、素材別、2023年~2025年(百万米ドル) 159
表111 ヨーロッパ:膜市場、素材別、2026年~2031年 (百万米ドル) 159
表 112 ヨーロッパ:膜市場、技術別、
2023–2025年(千平方メートル) 160
表113 ヨーロッパ:膜市場、技術別、
2026年~2031年(千平方メートル) 160
表114 ヨーロッパ:膜市場、技術別、2023年~2025年(百万米ドル) 160
表115 ヨーロッパ:膜市場、技術別、2026年~2031年(百万米ドル) 161
表116 ヨーロッパ:膜市場、用途別、
2023年~2025年(千平方メートル) 161
表117 ヨーロッパ:膜市場、用途別、
2026年~2031年(千平方メートル) 162
表118 ヨーロッパ:膜市場、用途別、2023年~2025年(百万米ドル) 162
表119 ヨーロッパ:膜市場、用途別、2026年~2031年(百万米ドル) 163
表120 スペイン:膜市場、 用途別、
2023年~2025年(千平方メートル) 164
表121 スペイン:膜市場、用途別、
2026年~2031年(千平方メートル) 164
表122 スペイン:膜市場、用途別、2023年~2025年(百万米ドル) 164
表123 スペイン:膜市場、用途別、2026年~2031年 (百万米ドル) 164
表124 ドイツ:膜市場、用途別、
2023年~2025年(千平方メートル) 165
表125 ドイツ:膜市場(用途別)、
2026年~2031年(千平方メートル) 166
表126 ドイツ:膜市場(用途別)、2023年~2025年 (百万米ドル) 166
表127 ドイツ:膜市場、用途別、2026年~2031年(百万米ドル) 166
表128 フランス:膜市場、用途別、
2023年~2025年 (千平方メートル) 167
表129 フランス:膜市場(用途別)、
2026年~2031年(千平方メートル) 167
表130 フランス:膜市場(用途別)、2023年~2025年(百万米ドル) 167
表131 フランス:膜市場(用途別)、2026年~2031年(百万米ドル) 168
表132 英国:膜市場、用途別、
2023–2025年(千平方メートル) 169
表133 英国:膜市場、用途別、
2026–2031年(千平方メートル) 169
表134 英国:膜市場、用途別、2023年~2025年(百万米ドル) 169
表135 英国:膜市場、用途別、2026年~2031年(百万米ドル) 169
表136 イタリア:膜市場、用途別、
2023年~2025年(千平方メートル) 170
表137 イタリア:膜市場、用途別、
2026年~2031年(千平方メートル) 171
表138 イタリア:膜市場、用途別、2023年~2025年(百万米ドル) 171
表139 イタリア:膜市場、用途別、2026年~2031年(百万米ドル) 171
表140 その他のヨーロッパ諸国:膜市場、用途別、
2023年~2025年(千平方メートル) 172
表141 ヨーロッパその他地域:膜市場、用途別、
2026年~2031年(千平方メートル) 172
表142 ヨーロッパその他地域:膜市場、用途別、
2023年~2025年(百万米ドル) 172
表143 ヨーロッパその他地域:膜市場、用途別、
2026年~2031年(百万米ドル) 172
表144 中東・アフリカ:膜市場、国別、
2023年~2025年 (千平方メートル) 173
表145 中東・アフリカ:膜市場、国別、
2026年~2031年(千平方メートル) 173
表146 中東・アフリカ:膜市場、国別、
2023年~2025年(百万米ドル) 174
表 147 中東・アフリカ:膜市場、国別、
2026–2031年(百万米ドル) 174
表 148 中東・アフリカ:膜市場、素材別、
2023–2025年 (千平方メートル) 174
表149 中東・アフリカ:膜市場、素材別、
2026–2031年(千平方メートル) 175
表 150 中東・アフリカ:膜市場(素材別)、
2023–2025年(百万米ドル) 175
表 151 中東・アフリカ:膜市場(素材別)、
2026年~2031年(百万米ドル) 175
表 152 中東・アフリカ:膜市場(技術別)、
2023年~2025年 (千平方メートル) 175
表153 中東・アフリカ:膜市場、技術別、
2026年~2031年(千平方メートル) 176
表154 中東・アフリカ:膜市場(技術別)、
2023年~2025年(百万米ドル) 176
表155 中東・アフリカ:膜市場、技術別、
2026年~2031年(百万米ドル) 176
表156 中東・アフリカ:膜市場、用途別、
2023–2025年(千平方メートル) 177
表157 中東・アフリカ:膜市場、用途別、
2026–2031年(千平方メートル) 177
表158 中東・アフリカ:膜市場、用途別、
2023–2025年(百万米ドル) 178
表159 中東・アフリカ:膜市場、用途別、
2026–2031年(百万米ドル) 178
表160 サウジアラビア:膜市場(用途別)、
2023年~2025年(千平方メートル) 180
表161 サウジアラビア:膜市場、用途別、
2026年~2031年(千平方メートル) 180
表162 サウジアラビア:膜市場、用途別、
2023年~2025年 (百万米ドル) 180
表163 サウジアラビア:膜市場、用途別、
2026年~2031年(百万米ドル) 180
表164 アラブ首長国連邦(UAE):用途別膜市場、
2023年~2025年(千平方メートル) 181
表165 アラブ首長国連邦(UAE):用途別膜市場、
2026年~2031年(千平方メートル) 182
表166 UAE:膜市場、用途別、2023年~2025年(百万米ドル) 182
表167 UAE:膜市場、用途別、2026年~2031年(百万米ドル) 182
表168 クウェート:膜市場、用途別、
2023年~2025年(千平方メートル) 183
表169 クウェート:膜市場、用途別、
2026年~2031年 (千平方メートル) 183
表170 クウェート:膜市場、用途別、2023年~2025年(百万米ドル) 183
表171 クウェート:膜市場、用途別、2026年~2031年 (百万米ドル) 183
表172 GCCその他の地域:膜市場、用途別、
2023年~2025年(千平方メートル) 184
表173 GCCその他の地域:膜市場(用途別)、
2026–2031年(千平方メートル) 184
表174 GCCその他の地域:膜市場(用途別)、
2023–2025年(百万米ドル) 184
表175 GCCその他の地域:膜市場(用途別)、
2026年~2031年(百万米ドル) 185
表176 南アフリカ:膜市場(用途別)、
2023年~2025年(千平方メートル) 185
表177 南アフリカ:膜市場、用途別、
2026年~2031年(千平方メートル) 185
表178 南アフリカ:膜市場、用途別、
2023年~2025年(百万米ドル) 186
表179 南アフリカ:膜市場、用途別、
2026年~2031年(百万米ドル) 186
表180 中東・アフリカのその他の地域:膜市場、用途別、
2023年~2025年 (千平方メートル) 186
表181 中東・アフリカのその他の地域:膜市場、用途別、
2026年~2031年(千平方メートル) 187
表182 中東・アフリカのその他の地域:膜市場(用途別)、
2023–2025年(百万米ドル) 187
表183 中東・アフリカのその他の地域:膜市場(用途別)、
2026–2031年(百万米ドル) 187
表184 南米アメリカ:膜市場、国別、
2023年~2025年(千平方メートル) 188
表185 南米アメリカ:膜市場、国別、
2026年~2031年 (千平方メートル) 188
表186 南米アメリカ:膜市場、国別、
2023–2025年(百万米ドル) 188
表187 南米アメリカ:膜市場、国別、
2026–2031年(百万米ドル) 188
表188 南米アメリカ:膜市場、素材別、
2023–2025年(千平方メートル) 189
表189 南米アメリカ:膜市場、素材別、
2026–2031年(千平方メートル) 189
表190 南米アメリカ:膜市場、素材別、
2023–2025年(百万米ドル) 189
表191 南米アメリカ:膜市場、素材別、
2026–2031年(百万米ドル) 189
表192 南米アメリカ:膜市場、技術別、
2023–2025年(千平方メートル) 190
表193 南米アメリカ:膜市場、技術別、
2026年~2031年(千平方メートル) 190
表194 南米アメリカ:膜市場、技術別、
2023年~2025年 (百万米ドル) 190
表 195 南米アメリカ:膜市場、技術別、
2026–2031年(百万米ドル) 191
表 196 南米アメリカ:膜市場(用途別)、
2023年~2025年(千平方メートル) 191
表197 南米アメリカ:膜市場(用途別)、
2026年~2031年(千平方メートル) 192
表198 南米アメリカ:用途別膜市場、
2023–2025年(百万米ドル) 192
表199 南米アメリカ:用途別膜市場、
2026–2031年(百万米ドル) 193
表 200 ブラジル:膜市場、用途別、
2023–2025年(千平方メートル) 194
表 201 ブラジル:膜市場、用途別、
2026–2031年(千平方メートル) 194
表202 ブラジル:膜市場、用途別、2023–2025年(百万米ドル) 194
表203 ブラジル:用途別膜市場、2026–2031年(百万米ドル) 194
表204 アルゼンチン:用途別膜市場、
2023–2025年(千平方メートル) 195
表205 アルゼンチン:用途別膜市場、
2026年~2031年(千平方メートル) 195
表206 アルゼンチン:用途別膜市場、2023年~2025年(百万米ドル) 196
表207 アルゼンチン:用途別膜市場、2026年~2031年(百万米ドル) 196
表208 南米アメリカその他地域:用途別膜市場、
2023年~2025年(千平方メートル) 196
表209 南米アメリカその他の地域:用途別膜市場、
2026年~2031年(千平方メートル) 197
表210 南米アメリカその他の地域:用途別膜市場、
2023年~2025年(百万米ドル) 197
表 211 南米アメリカその他の地域:膜市場、用途別、
2026–2031年(百万米ドル) 197
表212 2020年1月から2026年7月までの期間における膜市場の主要プレーヤーが採用した戦略の概要 198
表213 2020年1月から2026年7月までの膜市場における主要企業の戦略の概要 198
表214 膜市場:競争の激しさ 201
表215 膜市場:材料別構成 208
表216 膜市場:技術別構成 209
表217 膜市場:用途別構成 210
表 218 膜市場:地域別分布 210
表 219 膜市場:主要なスタートアップ/中小企業 213
表 220 膜市場:スタートアップ/中小企業の競合ベンチマーク 214
表 221 膜市場:製品発売状況(2020年1月~2026年8月) 215
表 222 膜市場:取引動向(2020年1月~2026年7月) 217
表 223 膜市場:事業拡大(2020年1月~2026年8月) 220
表224 膜市場:その他の動向、2020年1月~2026年8月 221
表225 デュポン:企業概要 222
表226 デュポン:提供製品・ソリューション・サービス 223
表 227 デュポン:取引、2020年1月~2026年8月 224
表 228 東レ株式会社:会社概要 227
表 229 東レ株式会社:提供製品・ソリューション・サービス 228
表 230 東レ株式会社:製品発売(2020年1月~2026年8月) 229
表 231 東レ株式会社:取引実績(2020年1月~2026年8月) 230
表 232 ハイドラノティクス(日東電工グループ企業):会社概要 232
表233 ハイドラノティクス(日東電工グループ企業):提供している製品・
ソリューション・サービス 234
表234 ハイドラノティクス(日東電工グループ企業):製品
発売状況、2020年1月~2026年8月 235
表235 ハイドラノティクス(日東電工グループ企業):取引状況、
2020年1月~2026年8月 235
表236 コヴァラス・セパレーション・ソリューションズ:会社概要 237
表237 コヴァラス・セパレーション・ソリューションズ:提供製品・ソリューション・サービス 237
表238 コヴァラス・セパレーション・ソリューションズ:製品発売、
2020年1月~2026年8月 238
表239 コヴァラス・セパレーション・ソリューションズ:取引実績、2020年1月~2026年8月 238
表240 コヴァラス・セパレーション・ソリューションズ:取引、2020年1月~2026年8月 239
表241 コヴァラス・セパレーション・ソリューションズ:事業拡大、2020年1月~2026年8月 240
表 242 ポール・コーポレーション:会社概要 241
表 243 ポール・コーポレーション:提供製品・ソリューション・サービス 241
表 244 ポール・コーポレーション:取引実績、2020年1月~2026年8月 242
表245 ヴェオリア:会社概要 244
表246 ヴェオリア:提供製品・ソリューション・サービス 245
表247 ヴェオリア:取引実績(2020年1月~2026年8月) 246
表248 ペンタエア:会社概要 249
表249 ペンタエア:提供製品・ソリューション・サービス 250
表250 ペンタエア:製品発売(2020年1月~2026年8月) 251
表 251 ペンタエア:取引実績(2020年1月~2026年8月) 252
表 252 旭化成株式会社:会社概要 254
表 253 旭化成株式会社:提供製品・ソリューション・サービス 255
表 254 旭化成株式会社:新製品の発売、2020年1月~2026年8月 256
表 255 旭化成株式会社:事業拡大、2020年1月~2026年8月 256
表256 LGケム:会社概要 258
表257 LGケム:提供製品・ソリューション・サービス 259
表258 LGケム:製品発売(2020年1月~2026年8月) 260
表 259 LG ケム:取引、2020年1月~2026年8月 260
表 260 LG ケム:その他の動向、2020年1月~2026年8月 260
表261 マン・アンド・フンメル:会社概要 262
表262 マン・アンド・フンメル:提供製品・ソリューション・サービス 263
表263 ソルベンタム:会社概要 265
表 264 ソルベンタム:提供製品・ソリューション・サービス 266
表 265 ソルベンタム:その他の動向、2020年1月~2026年8月 267
表 266 北京オリジンウォーター・テクノロジー株式会社:会社概要 268
表 267 北京オリジンウォーター・テクノロジー株式会社:製品/
ソリューション/提供サービス 268
表268 ALSYS:会社概要 270
表269 APPLIED MEMBRANES, INC.:会社概要 271
表270 AQUAPORIN:会社概要 272
表271 AXEON WATER TECHNOLOGIES:会社概要 273
表272 GEA GROUP AKTIENGESELLSCHAFT:会社概要 274
表273 LANXESS:会社概要 275
表 274 LENNTECH B.V.:会社概要 276
表 275 MEMBRANE SOLUTIONS (NANTONG):会社概要 277
表 276 MEMBRANIUM:会社概要 278
表 277 MERCK KGAA:会社概要 279
表 278 PARKER-HANNIFIN CORP:会社概要 280
表 279 PERMIONICS:会社概要 281
表 280 SYNDER FILTRATION, INC.:会社概要 282
表 281 SCINOR WATER AMERICA, LLC:会社概要 283
表 282 東洋紡株式会社:会社概要 284
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









