主な市場動向と洞察
- 種類別:2025年には、鉄金属セグメントが最大の市場シェアを占めました。
- 用途別:2025年には、建設・インフラセグメントが最大のシェアを占めました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(売上高シェア、2025年)
市場規模と予測
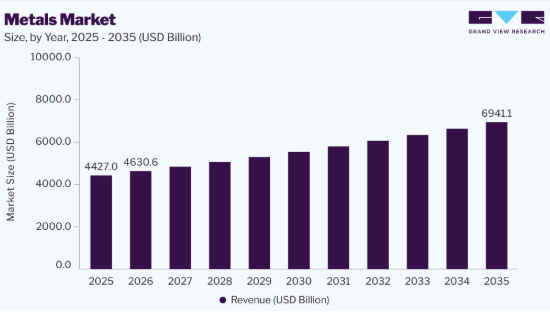
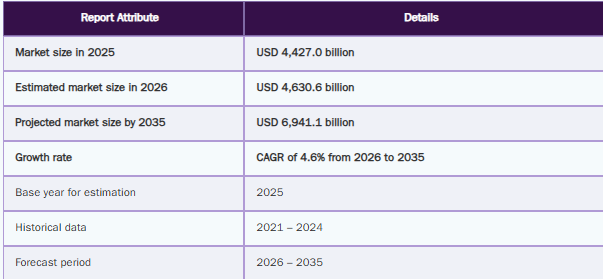
- 2025年の市場規模:4,427.0十億米ドル
- 2026年の推定市場規模:4,630.6十億米ドル
- 2035年までの予測市場規模:6,941.1十億米ドル
- CAGR(2026年~2035年):4.6%
世界の金属市場では、建設、インフラ、自動車、航空宇宙、エレクトロニクス、産業機械、エネルギーなどの各セクターにおいて、金属が依然として不可欠な材料であることから、需要の継続的な伸びが見られます。鉄鋼、アルミニウム、銅、ニッケル、希土類元素などの金属は、構造用途、輸送システム、電気機器、再生可能エネルギーインフラ、および先端製造において広く使用されています。インフラ開発の拡大、産業の拡大、および電化への取り組みの進展が、金属製品に対する世界的な長期需要を支えています。
市場の成長は、都市化の進展、インフラ投資、自動車生産の拡大、および再生可能エネルギーシステムの普及拡大によって牽引されています。電気自動車、人工知能(AI)インフラ、データセンター、およびクリーンエネルギー技術の拡大により、重要金属、特に銅、アルミニウム、鉄鋼への需要がさらに高まっています。国際エネルギー機関(IEA)は2026年7月、電気自動車、エネルギー貯蔵、電力網、風力、太陽光発電の拡大に支えられ、2025年においても銅、電池材料、希土類などの主要エネルギー鉱物に対する需要が引き続き力強く伸びたと報告しました。AIやデジタルシステムを含むハイテク分野での重要鉱物の利用拡大は、特定の金属や鉱物原料に対する需要をさらに強めています。2026年1月、リオ・ティント社はアマゾン・ウェブ・サービス(AWS)と提携し、アリゾナ州のジョンソン・キャンプ銅鉱山から低炭素の「ヌートン」銅を米国のデータセンターに供給しました。これは、デジタルインフラやエネルギー転換の分野において、銅の役割がますます重要になっていることを浮き彫りにしています。
しかし、市場の成長には、原材料価格の変動、エネルギー集約型の生産、環境規制、およびサプライチェーン上の課題が影響を及ぼしています。リサイクル、持続可能な生産、低炭素製造、および重要鉱物の開発への注目が高まっていることから、予測期間中に新たな成長の機会が生まれると見込まれます。
種類別インサイト
2025年には、鉄系金属セグメントが最大の市場シェアを占めました。鉄系金属は、その高い強度、耐久性、およびコスト効率の高さから、建設、インフラ、自動車、機械、製造業界で広く使用されています。鉄鋼と鉄は、世界中のインフラ開発、輸送、および工業生産にとって依然として不可欠な材料です。都市開発、製造業の拡大、建設プロジェクトへの投資の増加が、鉄系金属の需要を支えています。例えば、2025年5月、タタ・スチールはインドのカリンガナガル事業における第2フェーズの操業を開始し、粗鋼生産能力を年間300万トン(MTPA)から800万トン(MTPA)に拡大することで、インフラ、自動車、電力、および産業用途向けの供給体制を強化しました。鉄金属は、幅広い産業用途、確立された供給ネットワーク、そして経済発展における重要な役割により、市場での主導的地位を維持しています。
希土類金属セグメントは、電気自動車、再生可能エネルギーシステム、先端電子機器、および高性能永久磁石からの需要増加に牽引され、予測期間中に最も急速な成長を記録すると予想されています。ネオジム、プラセオジム、ジスプロシウムなどの希土類元素は、電気モーター、風力タービン、および先端電子部品の製造に不可欠です。国内サプライチェーン、鉱物加工、および先端材料生産への投資の増加が、このセグメントの成長をさらに後押ししています。例えば、2025年1月、MP Materials社は、テキサス州インディペンデンスにある自社施設において、ネオジム・プラセオジム(NdPr)金属の商業生産および自動車用焼結NdFeB磁石の試験生産を開始したと発表し、希土類磁石のサプライチェーンを強化しました。電動化、クリーンエネルギーへの移行、技術革新への注目が高まっていることから、希土類金属には大きなビジネスチャンスが生まれると予想されます。
最終用途に関する洞察
2025年には、建設・インフラセグメントが最大の市場シェアを占めました。金属は、その強度、耐久性、およびリサイクル可能性から、構造フレームワーク、橋梁、交通システム、商業ビル、都市インフラプロジェクトで広く使用されています。鉄鋼、アルミニウム、その他の金属は、住宅、商業、公共インフラの開発において依然として不可欠な材料です。都市化の進展、政府によるインフラ支出、および交通ネットワークの拡大が、建設活動全般における金属消費を牽引しています。例えば、2025年12月、タタ・スチールは、高まる国内需要を支えるため、インフラや下流の鉄鋼事業拡大に向けた取り組みを含め、インドにおける生産能力の拡大と投資を優先する計画を発表しました。このセグメントは、金属の消費量が膨大であることに加え、経済および産業の発展において極めて重要な役割を果たしていることから、引き続き主導的な地位を維持しています。
エネルギー分野は、再生可能エネルギーシステム、送電網、電気自動車の充電インフラ、およびエネルギー貯蔵技術に使用される金属への需要増加に牽引され、予測期間中に最も急速な成長を記録すると見込まれています。銅、アルミニウム、ニッケル、希土類元素などの金属は、電化やクリーンエネルギーの開発においてますます重要になっています。例えば、2025年7月、テック・リソーシズ・リミテッドは、カナダにおけるハイランド・バレー銅鉱山寿命延長プロジェクトの建設承認を発表し、エネルギー転換用途に向けた銅生産拡大の取り組みを後押ししました。銅は再生可能エネルギー発電、電力網、電化インフラにおいて極めて重要な役割を果たしているため、このプロジェクトは銅の供給強化につながると期待されています。したがって、クリーンエネルギープロジェクト、送電網の近代化、およびエネルギー転換の取り組みへの投資増加により、エネルギー分野における金属需要が加速すると予想されます。
地域別動向
アジア太平洋地域は2025年に金属市場で最大の売上高シェアを占め、急速な工業化、インフラの拡大、自動車生産、電子機器製造、および再生可能エネルギーへの投資に牽引され、予測期間中に最も急速な成長を記録すると予想されます。同地域は、建設、運輸、エネルギー、テクノロジー各セクターにおける鉄鋼、アルミニウム、銅、特殊金属への旺盛な需要により、世界の金属消費量の大きな割合を占めています。電気自動車、電池材料、再生可能エネルギープロジェクト、および先端製造への投資の増加が、金属需要のさらなる急増をもたらしています。例えば、2026年3月、アルセロールミッタル・ニッポン・スチール・インディア(AM/NS India)は、インドのアーンドラ・プラデーシュ州に、年間生産能力820万トン(MTPA)を計画する新たな統合製鉄所の起工式を行いました。これは、インドの鉄鋼生産拡大と、インフラおよび製造部門からの需要増加を支えるものです。継続的な産業成長、インフラ投資、およびエネルギー転換の取り組みにより、アジア太平洋地域は世界の金属市場における主導的地位をさらに強めるものと見込まれています。
北米の金属市場の動向
北米では、インフラの近代化、再生可能エネルギーの拡大、電気自動車の普及拡大、および国内の金属サプライチェーン強化に向けた取り組みに支えられ、金属市場が着実な成長を遂げると予想されます。同地域では、建設、自動車、エネルギー、航空宇宙、および先端製造分野で必要とされる鉄鋼、銅、アルミニウム、その他の重要素材に対する需要が高まっています。国内生産能力および持続可能な製造への投資拡大が、市場の成長をさらに後押ししています。さらに、再生可能エネルギー発電、電力網、データセンター、および電気自動車インフラの拡大に伴い、導電性金属や構造用金属、特に銅やアルミニウムへの需要が高まっています。同時に、海外サプライヤーへの依存度を低減し、重要鉱物の確保を図る政府や産業界の取り組みにより、国内の採掘、加工、リサイクル、および金属生産能力への投資が促進されています。これらの動向は、予測期間を通じて金属消費の持続的な拡大を支え、北米が主要な地域市場としての地位を強化すると見込まれます。
主要金属市場における企業動向
金属市場は競争が激しく、グローバル企業、地域企業、専門企業が、イノベーション、戦略的提携、買収、生産能力の拡大、製品開発に注力しています。各社は、効率の向上、製品品質の向上、そして高性能かつ環境的に持続可能な金属ソリューションに対する高まる需要に応えるため、先進的な製造技術、自動化、AI、デジタルモニタリング、ロボティクス、および持続可能な生産手法をますます導入しています。
主要金属企業
本調査では、金属市場に関する以下の主要企業について分析を行いました:
- ArcelorMittal
- China Baowu Steel Group Co., Ltd.
- NIPPON STEEL CORPORATION.
- POSCO HOLDINGS.
- Tata Steel
- JFE Holdings, Inc
- Vale S.A.
- Rio Tinto
- BHP
- Alcoa Corporation
最近の動向
- 2026年7月、インド鉄鋼公社(SAIL)とPTクラカタウ・スチール(Persero)Tbk.は、インドネシアにステンレススラブ製造施設を建設するための合弁会社を設立する計画を発表しました。投資額は最大3億5,000万米ドル、年間生産能力は50万メートルトンとなる見込みです。このプロジェクトは、インドネシアの豊富なニッケル資源を活用し、地域のステンレス鋼サプライチェーンを強化することで、産業およびインフラ分野におけるステンレス鋼の需要拡大を支えるものと期待されています。
- 2026年1月、スティール・ダイナミクス社は、ミシシッピ州コロンバスにあるアルミニウム平板圧延工場およびメキシコ・サン・ルイス・ポトシにある再生アルミニウムスラブセンターの試運転と操業開始が順調に進んでいると報告しました。これらの投資により、同社のアルミニウム生産能力が拡大し、自動車、産業、建設、飲料、包装などの用途における高リサイクル率アルミニウムへの需要拡大を支えることになります。
- 2025年10月、リオ・ティント、三井物産、新日鉄住金は、西オーストラリア州ピルバラ地域におけるウェスト・アンジェラス持続的開発プロジェクト(West Angelas Sustaining Project)の開発に向け、7億3300万米ドルの投資を発表しました。これにより、鉄鉱石事業の寿命を延長し、年間生産能力3500万トンを維持することで、世界の鉄鋼需要に対する長期的な鉄鉱石供給を支えることになります。
世界の金属市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2035年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、世界の金属市場レポートを種類、最終用途、地域に基づいてセグメント化しています:
- 種類別見通し(売上高、10億米ドル、2021年~2035年)
- 鉄金属
- 非鉄金属
- 貴金属
- 希土類金属
- 用途別見通し(売上高、10億米ドル、2021年~2035年)
- 建設・インフラ
- 自動車・輸送
- 航空宇宙・防衛
- 産業用機械・設備
- 包装
- エレクトロニクス・データセンター
- エネルギー
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2035年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- 北米
第1章 調査方法と範囲
1.1. 調査方法、セグメンテーションおよび範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築およびデータの可視化
1.3.4. データの検証および公表
1.4. 調査範囲および前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 金属市場の変数、動向および範囲
3.1. 市場系譜の見通し
3.2. 業界バリューチェーン分析
3.3. 市場ダイナミクス
3.3.1. 市場推進要因の分析
3.3.2. 市場制約要因の分析
3.3.3. 業界の機会
3.4. 金属:市場分析ツール
3.4.1. 業界分析 – ポーターの
3.4.2. PESTLE分析
第4章 金属市場:種類別分析
4.1. セグメント概要
4.2. 金属市場:種類別推移分析(2025年および2035年、10億米ドル)
4.3. 鉄金属
4.3.1. 鉄金属市場の推計および予測、2021年~2035年(10億米ドル)
4.4. 非鉄金属
4.4.1. 非鉄金属市場の推計および予測、2021年~2035年(10億米ドル)
4.5. 貴金属
4.5.1. 貴金属市場の推計および予測、2021年~2035年(10億米ドル)
4.6. 希土類金属
4.6.1. 希土類金属市場の推計および予測、2021年~2035年(10億米ドル)
第5章 金属市場、最終用途産業の分析
5.1. セグメント概要
5.2. 金属:最終用途産業の動向分析、2025年および2035年(10億米ドル)
5.3. 建設・インフラ
5.3.1. 建設・インフラ市場の推計および予測、2021年~2035年(10億米ドル)
5.4. 自動車・輸送
5.4.1. 自動車・輸送市場の推計および予測、2021年~2035年(10億米ドル)
5.5. 航空宇宙・防衛
5.5.1. 航空宇宙・防衛市場の推計および予測、2021年~2035年(10億米ドル)
5.6. 産業用機械・設備
5.6.1. 産業用機械・設備市場の推計および予測、2021年~2035年(10億米ドル)
5.7. 包装
5.7.1. 包装市場の推計および予測、2021年~2035年(10億米ドル)
5.8. エレクトロニクスおよびデータセンター
5.8.1. エレクトロニクスおよびデータセンター市場の推計および予測、2021年~2035年(10億米ドル)
5.9. エネルギー
5.9.1. エネルギー市場の推計および予測、2021年~2035年(10億米ドル)
5.10. その他
5.10.1. その他市場の推計および予測、2021年~2035年 (10億米ドル)
第6章 金属市場、地域別分析
6.1. 地域別金属市場シェア、2025年および2035年
6.2. 北米
6.2.1. 北米金属市場、2021年~2035年(10億米ドル)
6.2.2. 米国
6.2.2.1. 米国の金属市場、2021年~2035年(10億米ドル)
6.2.2.2. 米国の金属市場(種類別)、2021年~2035年(10億米ドル)
6.2.2.3. 米国の金属市場(最終用途別)、2021年~2035年(10億米ドル)
6.2.3. カナダ
6.2.3.1. カナダの金属市場、2021年~2035年(10億米ドル)
6.2.3.2. カナダの金属市場、種類別、2021年~2035年(10億米ドル)
6.2.3.3. カナダの金属市場、最終用途別、2021年~2035年(10億米ドル)
6.2.4. メキシコ
6.2.4.1. メキシコの金属市場、2021年~2035年(10億米ドル)
6.2.4.2. メキシコの金属市場(種類別)、2021年~2035年(10億米ドル)
6.2.4.3. メキシコの金属市場、最終用途別、2021年~2035年(10億米ドル)
6.3. 欧州
6.3.1. 欧州の金属市場、2021年~2035年(10億米ドル)
6.3.2. 英国
6.3.2.1. 英国の金属市場、2021年~2035年(10億米ドル)
6.3.2.2. 英国の金属市場、種類別、2021年~2035年(10億米ドル)
6.3.2.3. 英国の金属市場、最終用途別、2021年~2035年(10億米ドル)
6.3.3. ドイツ
6.3.3.1. ドイツの金属市場、2021年~2035年(10億米ドル)
6.3.3.2. ドイツの金属市場(種類別)、2021年~2035年(10億米ドル)
6.3.3.3. ドイツの金属市場:最終用途別、2021年~2035年(10億米ドル)
6.3.4. フランス
6.3.4.1. フランスの金属市場、2021年~2035年(10億米ドル)
6.3.4.2. フランスの金属市場(種類別)、2021年~2035年(10億米ドル)
6.3.4.3. フランスの金属市場(最終用途別)、2021年~2035年(10億米ドル)
6.3.5. イタリア
6.3.5.1. イタリアの金属市場、2021年~2035年(10億米ドル)
6.3.5.2. イタリアの金属市場(種類別)、2021年~2035年(10億米ドル)
6.3.5.3. イタリアの金属市場(最終用途別)、2021年~2035年(10億米ドル)
6.3.6. スペイン
6.3.6.1. スペインの金属市場、2021年~2035年(10億米ドル)
6.3.6.2. スペインの金属市場(種類別)、2021年~2035年(10億米ドル)
6.3.6.3. スペインの金属市場:最終用途別、2021年~2035年(10億米ドル)
6.4. アジア太平洋地域
6.4.1. 日本
6.4.1.1. 日本の金属市場、2021年~2035年(10億米ドル)
6.4.1.2. 日本の金属市場、種類別、2021年~2035年(10億米ドル)
6.4.1.3. 日本の金属市場、最終用途別、2021年~2035年(10億米ドル)
6.4.2. 中国
6.4.2.1. 中国の金属市場、2021年~2035年(10億米ドル)
6.4.2.2. 中国の金属市場、種類別、2021年~2035年(10億米ドル)
6.4.2.3. 中国の金属市場、最終用途別、2021年~2035年(10億米ドル)
6.4.3. インド
6.4.3.1. インドの金属市場、2021年~2035年(10億米ドル)
6.4.3.2. インドの金属市場、種類別、2021年~2035年(10億米ドル)
6.4.3.3. インドの金属市場、最終用途別、2021年~2035年(10億米ドル)
6.4.4. オーストラリア
6.4.4.1. オーストラリアの金属市場、2021年~2035年(10億米ドル)
6.4.4.2. オーストラリアの金属市場(種類別)、2021年~2035年(10億米ドル)
6.4.4.3. オーストラリアの金属市場、最終用途別、2021年~2035年(10億米ドル)
6.4.5. 韓国
6.4.5.1. 韓国の金属市場、2021年~2035年(10億米ドル)
6.4.5.2. 韓国における金属市場、種類別、2021年~2035年(10億米ドル)
6.4.5.3. 韓国における金属市場、最終用途別、2021年~2035年(10億米ドル)
6.5. ラテンアメリカ
6.5.1. ブラジル
6.5.1.1. ブラジルの金属市場、2021年~2035年(10億米ドル)
6.5.1.2. ブラジルの金属市場(種類別)、2021年~2035年(10億米ドル)
6.5.1.3. ブラジルの金属市場:最終用途別、2021年~2035年(10億米ドル)
6.5.2. アルゼンチン
6.5.2.1. アルゼンチンの金属市場、2021年~2035年(10億米ドル)
6.5.2.2. アルゼンチンの金属市場、種類別、2021年~2035年(10億米ドル)
6.5.2.3. アルゼンチンの金属市場、最終用途別、2021年~2035年(10億米ドル)
6.6. 中東・アフリカ(MEA)
6.6.1. 南アフリカ
6.6.1.1. 南アフリカの金属市場、2021年~2035年(10億米ドル)
6.6.1.2. 南アフリカの金属市場、種類別、2021年~2035年(10億米ドル)
6.6.1.3. 南アフリカの金属市場、最終用途別、2021年~2035年(10億米ドル)
6.6.2. サウジアラビア
6.6.2.1. サウジアラビアの金属市場、2021年~2035年(10億米ドル)
6.6.2.2. サウジアラビアの金属市場(種類別)、2021年~2035年(10億米ドル)
6.6.2.3. サウジアラビアの金属市場:最終用途別、2021年~2035年(10億米ドル)
6.6.3. アラブ首長国連邦(UAE)
6.6.3.1. アラブ首長国連邦(UAE)の金属市場、2021年~2035年(10億米ドル)
6.6.3.2. UAEの金属市場、種類別、2021年~2035年(10億米ドル)
6.6.3.3. UAEの金属市場、最終用途別、2021年~2035年(10億米ドル)
第7章 競争環境
7.1. 主要市場参加者別の最近の動向および影響分析
7.2. 企業の分類
7.3. 2025年の企業別市場シェア分析
7.4. 戦略マップ
7.4.1. 事業拡大
7.4.2. 合併・買収
7.4.3. 提携・協業
7.4.4. 新製品の発売
7.4.5. 研究開発
7.5. 企業概要
7.5.1. アルセロール・ミッタル
7.5.1.1. 企業概要
7.5.1.2. 財務実績
7.5.1.3. 製品ベンチマーク
7.5.1.4. 戦略的取り組み
7.5.2. 中国宝武鋼鉄集団有限公司
7.5.3. 新日本製鉄株式会社
7.5.4. POSCOホールディングス。
7.5.5. タタ・スチール
7.5.6. JFEホールディングス株式会社
7.5.7. ヴァーレ社
7.5.8. リオ・ティント
7.5.9. BHP
7.5.10. アルコア社
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









